基本資料
欣興為台灣 PCB 與載板大廠。使用者 memo 將其放在 1.6T 光模組 Paddle Card 載板環節,重點在高階光模組對低損耗材料與小型載板的需求提升。
處分日本子公司 Unimicron Japan(UMJ):欣興宣布將 UMJ 100% 股權出售予日本名幸電子(Meiko Electronics,6787.T),預計 2026 年 12 月簽署股權收購協議、2027 年 4 月完成業務交接,交易金額尚未公布。UMJ 為利基型特殊 PCB 廠、不涉 IC 載板,FY3/26 營收 JPY 8.0B、營業虧損 JPY 594M、每股虧損 JPY 16,628;MS 視為符合欣興聚焦高階、高獲利業務的長期策略,評價正面(報告_MS_欣興3037_3Q26_20261027,2026-10-27;使用者速記同日轉述同內容)。
產品與應用
| 產品 / 服務 | 應用 | 觀察重點 |
|---|---|---|
| Paddle Card | 1.6T 光模組小型載板 | 低損耗材料與交期 |
| PCB / 載板 | 光通訊模組、AI 伺服器 | 高速傳輸規格升級 |
ECTC 2026 技術發表:無中介層矽橋(2026-07-06)
欣興在 ECTC 2026 發表「Silicon Bridges for Chiplets Heterogeneous Integration with Microbumps」(作者 John H Lau 等):兩顆 chiplet 透過下方薄矽橋直連、同時直接貼附基板,既不需要中介層也不需要內嵌橋——比 Intel EMIB-T 更簡化的整合結構(目前為模擬研究,顯示 chiplet 與橋之間需 underfill 控制 microbump 應變)。這是載板廠向上切入先進封裝架構設計的訊號,SemiAnalysis 預期此類「去中介層」替代架構未來數年開始出現在 ASIC。
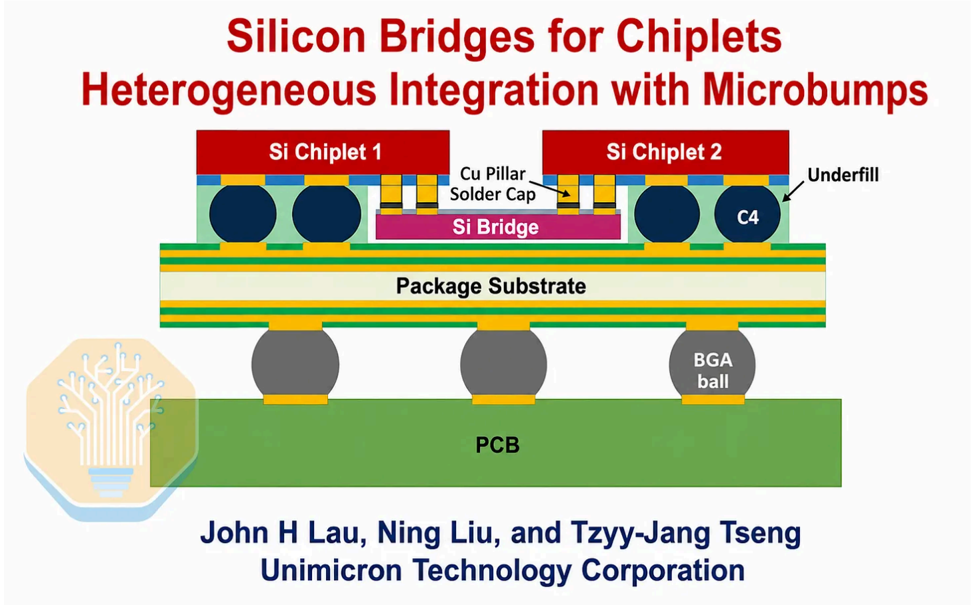
圖說:欣興 ECTC 2026 投影片——Si Chiplet 1/2 經 Si Bridge(Cu Pillar + Solder Cap)互連並以 C4 直接接基板,標示 underfill 與 BGA ball,作者欄為 John H Lau, Ning Liu, Tzyy-Jang Tseng(Unimicron)。來源:Unimicron, ECTC 2026 © SemiAnalysis
來源:報告_SemiAnalysis_ECTC2026先進封裝_20260702
CPO 封裝架構論文與專利佈局(Chip Scale Review,2026-01)
欣興 John H. Lau 在 Chip Scale Review 2026 冬季號發表 CPO 異質整合綜述,整理四種光學擺位、12 種 PIC/EIC 3D 堆疊、三類 CPO 基板與三種橋接結構,建議 CPO 多用玻璃基板或玻璃中介層,並對部分 PIC/EIC 採 Cu-Cu 混合鍵合。文中列出的欣興專利: - US 11,860,428:CPO 用 organic interposer(2.3D),2024-01-02 核准 - US 12,412,879:PIC/EIC 經 organic interposer 3D 堆疊,再與 switch 並排於 build-up 載板,2025-09-09 核准 - TW 1848577:Cu-Cu 混合鍵合橋接
與上一段 ECTC 2026 無中介層矽橋同屬一條線:載板廠往 CPO 與 chiplet 的結構設計端延伸,用 organic interposer、玻璃與 build-up 載板取代昂貴的矽中介層。論文屬研發佈局,未揭露客戶或量產時程。細節見 技術_CPO。
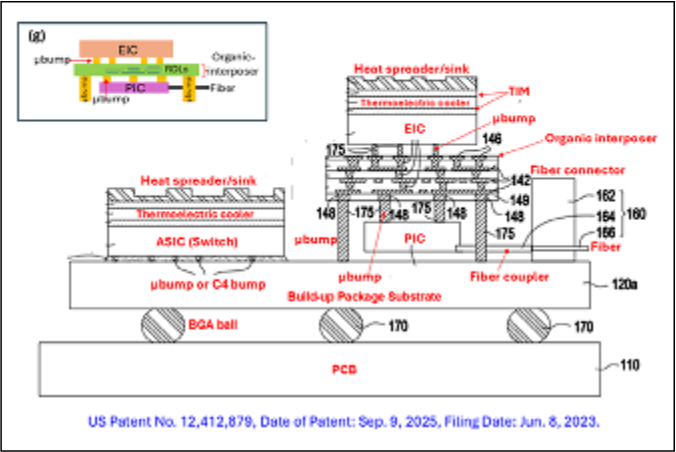
圖說:US 12,412,879 專利圖,EIC 與 PIC 透過 organic interposer 堆疊,與 ASIC switch 並排於 build-up 封裝基板,上方有散熱片與熱電冷卻器。
月營收(近 24 個月)
下次公布12/8(二)–12/9(三) 11月營收 預估:可能 12/8–12/9 公布(近 9 次有 9 次落在此區間;最常見:期限前 2 個工作天,信心中)
| 月份 | 營收(億元) | MoM | YoY | 備註 |
|---|---|---|---|---|
| 2027-01 | 192.3 | — | +50.6% | 本站推算† |
| 2026-12 | 183.2 | — | +55.0% | 本站推算† |
| 2026-11 | 183.5 | — | +59.0% | 本站推算† |
| 2026-10 | 189.9 | +1.8% | +67.6% | |
| 2026-09 | 186.5 | +5.1% | +64.7% | |
| 2026-08 | 177.5 | +9.2% | +56.2% | |
| 2026-07 | 162.5 | +9.1% | +43.7% | |
| 2026-06 | 149.0 | +6.0% | +36.3% | |
| 2026-05 | 140.6 | +0.9% | +32.4% | |
| 2026-04 | 139.3 | +6.5% | +27.6% | |
| 2026-03 | 130.8 | +12.7% | +23.3% | |
| 2026-02 | 116.0 | -9.1% | +16.2% | |
| 2026-01 | 127.7 | +8.0% | +34.5% | |
| 2025-12 | 118.2 | +2.4% | +26.9% | |
| 2025-11 | 115.4 | +1.9% | +20.4% | |
| 2025-10 | 113.3 | +0.0% | +8.1% | |
| 2025-09 | 113.3 | -0.3% | +4.5% | |
| 2025-08 | 113.6 | +0.4% | +4.9% | |
| 2025-07 | 113.1 | +3.5% | +12.5% | |
| 2025-06 | 109.3 | +2.9% | +23.2% | |
| 2025-05 | 106.2 | -2.7% | +10.1% | |
| 2025-04 | 109.2 | +2.9% | +16.6% | |
| 2025-03 | 106.1 | +6.3% | +19.2% | |
| 2025-02 | 99.9 | +5.2% | +20.6% | |
| 2025-01 | 94.9 | +1.9% | +2.9% | |
| 2024-12 | 93.2 | -2.8% | +13.8% | |
| 2024-11 | 95.8 | -8.6% | +10.0% |
2026 年已公布累計 1,520 億元;全年推算 1,886 億元(YoY +43.7%)†
† 本站推算,非券商預估:以最新一個月營收為基準,乘上過去兩年同期月對月變化的中位數(季節因子限 0.75–1.33 倍)。券商的年度營收與 EPS 預估見本頁「EPS 預估」「財測假設」。
資料:珩石資料庫+公開資訊觀測站,更新於 2026-11-09 01:26。下次公布日依公司近 12 個月公布習慣(公開資訊觀測站、鉅亨營收速報、FinMind)推估,以公司公告為準。
載板營收與資本支出(NT$ 億元)
| 年度 | 營收 | 資本支出 | 重點 |
|---|---|---|---|
| 2021 | 575 | 232 | ABF 高峰 |
| 2022 | 941 | 321 | 歷史高峰 |
| 2023 | 666 | 229 | 修正 |
| 2024 | 635 | 261 | AI 起步回升 |
| 2025E | 761 | 206 | AI/HPC 高階載板需求回升、稼動率改善 |
| 2026F | — | 340 | AI 伺服器 + 800G/1.6T 交換器導入 |
→ 跨公司比較見 時程_2026_先進封裝產能
月營收追蹤
| 月份 | 營收 | MoM | YoY | 備註(歸因/來源) |
|---|---|---|---|---|
| 2026-04 | NT$139 億 | — | — | 元大投資論壇 memo(2026-06-09) |
| 2026-05 | NT$140.59 億 | +0.91% | +32.37% | 管理層指未來幾個月營收將持續成長;元大投資論壇 memo(2026-06-09) |
| 2026-07 | NT$162.5 億 | +9% | +44% | Citi 台灣月報將欣興列為 ABF 首選之一(與南電並列),ABF 需求 3Q/4Q26 持續成長且有潛在漲價空間(Citi,2026-08-10) |
| 2026-08 | NT$177.46 億 | +9.2% | +56.3% | 公司於 9/8 法說自述「8 月營收已公佈約 177 億元,較 7 月成長約 9%」(來源 活動_欣興3037_法說memo_20260908);YoY 數字由國泰報告補齊(報告_國泰_欣興3037_20260924,2026-09-24) |
| 2026-09 | NT$18,651mn | +5% | +65% | 9M26 累計 NT$132,986mn(YoY +38%);3Q26 QoQ +23%(Citi 估 18%/共識 16%,達成率 104%/106%);3Q26 營收較 Citi/共識預估高 4%/6%;Citi 預期 4Q26E ABF 營收動能更強(多款 AI 晶片同步放量);載板偏好順序欣興>南電>景碩(Citi,2026-10-12) |
前 8 月累計營收 NT$1,143.35 億,YoY+34.2%(報告_國泰_欣興3037_20260924,國泰期貨,2026-09-24)。
EPS 記錄
| 季度 | EPS (元) | 營收 (NT$ 億) | 毛利率 | 營益率 | 備註 |
|---|---|---|---|---|---|
| 2024A | 3.3 | — | — | — | 福邦投顧供應鏈調查/預估,2026-07;estimate 中信心,來源 報告_福邦_PCB產業2026H2_202607 |
| 2025A | 4.4 | — | — | — | 福邦投顧供應鏈調查/預估,2026-07;estimate 中信心,來源 報告_福邦_PCB產業2026H2_202607 |
| 1Q26 | — | 374 | 18%(QoQ +8%) | — | 業外收入 NT$35 億(金融資產 25 億、匯兌 2 億、昆山廠搬遷 5 億);元大投資論壇 memo(2026-06-09) |
| 2Q26A | 8.53(Daiwa/BofA/Citi 口徑)/8.45(GS/MS/UBS 口徑,denominator 差異致些微不同) | 429 | 24.8%(QoQ +6.8~6.9pp、YoY +11.7~11.9pp) | 15.5%(QoQ +8.1~8.2pp、YoY +10.9pp) | 六家券商一致大幅優於預期:Daiwa 高於自估 196%/街估 141%;GS 高於 GSe 143%/Bloomberg 共識 158%;MS 高於自估 238%/街估 153%;BofA 高於共識 138%(GM beat 290bp);UBS:GM 24.8% 高於 UBSe/Street 20%/22%;Citi:GM 符合其自身街估最高 25% 預測、OP 優於 Citi/共識 0.3ppt/2.7ppt/21%。淨利 NT$13.1bn 含業外 2303_聯電(市)(UMC,2303 TT)股權市值重估獲利 NT$79-89 億(欣興透過投資工具持有約 0.6% UMC 股權,2Q26 UMC 股價漲 187%;BofA/Citi 另指出 UMC 為欣興最大股東,持股約 13%),屬非經常性;營收 QoQ +15%/YoY +32%,主因基板漲價+新產能開出,GM 擴張另受 HDI 業務組合/稼動率改善帶動(報告_Daiwa_欣興3037_20260728/報告_GS_欣興3037_20260728/報告_MS_欣興3037_20260728,皆 2026-07-28;報告_BofA_欣興3037_20260729/報告_UBS_欣興3037_20260729/報告_Citi_欣興3037_20260729,皆 2026-07-29) |
| 3Q26A | 6.12(公司公告,前三季累計 17.85;MS 換算 6.41、Citi 6.36、Daiwa/GS 6.15,皆為各家自有股數口徑,非公告值) | 526.5(QoQ +23%、YoY +55%) | 28.8%(QoQ +4.0pp、YoY +15.5pp) | 20.0%(QoQ +4.5pp、YoY +15.5pp) | 淨利約 NT$100.5 億(QoQ -23%、YoY +358%),業外收益約 NT$26.4 億(稅前淨利 NT$131.6 億)。MS:GM 高於 MSe 27.6%/街估 27.4% 達 1.2/1.5pp,OP 高於 MSe/街估 4%/14%,業外與 EPS 大幅優於街估(街估 EPS 3.81、業外 -NT$14.95 億),但 GM 略低於買方預期約 30%,市場反應偏中性略負(報告_MS_欣興3037_3Q26_20261027,2026-10-27)。永豐:EPS 優於其上修後預期 5.68、GM 優於原預期 25.8%,顯示 ABF 報價走勢優於預期(memo_永豐投顧_欣興3037ABF報價與獲利_20261028,2026-10-28)。Citi:營收 QoQ +23%(ABF 約 +30%),OP 優於 Citi/共識 6%/7%,ABF 與 BT 稼動率皆滿載、BT 與 HDI GM 續步改善(報告_Citi_欣興3037_3Q26_20261027,2026-10-27;摘要見 memo_Citi_欣興3037_3Q26財報與展望_20261028);GM 28.8% 高於 Citi/共識 0.4/1.0pp,但部分買方預期約 30%,Citi 歸因於 BT/HDI 毛利改善較緩,ABF 毛利擴張則遠優於預期。Daiwa:EPS 6.15 高於自估 2.72(+140%)/共識 4.12(+49%),差異來自業外:UMC 市值評價損失僅約 NT$7 億(原預期約 NT$50 億),另有約 NT$30 億其他市值重估利益(含投資工具持有的欣興股票),業外合計約 NT$26 億;核心業務大致符合買方預期,Daiwa 估 3Q26 ABF 毛利率約 42-44%(2Q26 約 40%)(報告_Daiwa_欣興3037_3Q26_20261027,2026-10-27)。GS:核心營業利益高於 GSe/共識 3%/7%,GM 高於 GSe/共識 0.8/1.0pp,EPS 高於 GSe 5.06 達 21%、高於共識 49%,業外約占稅前利益 20%;GS 判斷 GM 擴張來自 ABF 產品組合與 ASP 提升(高階 ABF 毛利率估 50-70%)及 BT 組合與稼動率改善、記憶體相關 BT 價格有利(報告_GS_欣興3037_3Q26_20261027,2026-10-27)。富邦:EPS 6.36(自有股數口徑)、GM 28.8% 高於富邦/共識 27.2%/27.6%、營益率 20%(memo_富邦法人部_欣興台光電台燿聯電財報_20261029,2026-10-29)。凱基投顧:營收優於共識 4.8%,業外淨收益 NT$26.4 億中金融資產評價利益 NT$15.6 億(memo_凱基投顧_欣興3037ABF載板擴產能見度_20261028,2026-10-28)。 |
1H26 累計 EPS 11.70 元(報告_國泰_欣興3037_20260924,國泰期貨,2026-09-24)。
3Q26A 口徑補充(中信投顧,2026-11-06):中信報告內文寫 3Q26 營收 526.5 億(QoQ +22.8%)、毛利率 28.9%、稅後淨利 100.5 億、EPS 6.36 元;但同報告 3Q26 實績對共識表列 EPS 6.14、毛利率 28.8%,季度附表列 EPS 6.36、毛利率 28.85%(報告內部口徑不一,與上表公司公告 6.12 並存,不採中信值)。中信歸因獲利低於市場預期:BT 廠區轉換 ABF 部分產線停工致 BT 毛利率僅低個位數、員工分紅比例調整影響毛利率約 1.2ppt、2Q26 業外金融資產評價利益墊高基期(淨利 QoQ -23.4%);4Q26F:營收 NT$655.4 億(QoQ +24.5%、YoY +88.9%)、毛利率 32.7%、EPS 8.36(高於共識 7.12 約 17.5%);ABF 報價 QoQ +10%、BT 續漲中個位數,ABF 毛利率向 50% 以上看待。(報告_CTBC_欣興3037_20261106)
EPS 預估
| 年度 | Morgan Stanley EPS(報告日 2026-06-11) | BofA Securities EPS(報告日 2026-06-25) | Citi EPS(報告日 2026-06-30) | 備註 |
|---|---|---|---|---|
| 2026E | NT$11.84(上修 2%) | NT$15.52 | NT$21.12(前 17.71,+19%) | AI 光收發器 PCB 假設上修,另有 AI ASIC / server CPU ABF 載板 undersupply 主線(MS);BofA estimate,中信心,明顯高於 MS,主要反映伺服器 CPU ABF 需求 TAM 上修,BofAe 較市場共識高 2–14%;Citi GM 上修反映 AI GPU/ASIC 需求 + 漲價 |
| 2027E | NT$25.26(上修 5%) | NT$31.52 | NT$50.49(前 35.94,+40%) | MS 目標價 NT$1,285 基礎之一;BofA/Citi 說明同上 |
| 2028E | NT$50.99(上修 4%) | NT$48.57 | — | BofA 說明同上(Citi 無 2028E 估值) |
| 年度 | GS EPS(報告日:2026-07-12) | 備註 |
|---|---|---|
| 2026E | 16.58(前 15.53,+7%) | 營收 NT$188,516m(-1%);GM 23.5%(+0.8ppt) |
| 2027E | 40.33(前 36.03,+12%) | 營收 NT$299,174m(+2%);GM 33.9%(+2.4ppt) |
| 2028E | 66.82(前 60.83,+10%) | 營收 NT$424,900m(+6%);GM 39.3%(+2.1ppt) |
| 2029E | 106.66(首次給出) | 營收 NT$583,347m;GM 42.3%、淨利率 27.8% |
GS 絕對值出處:原始 PDF Exhibit 27(2026-07-14 自
報告_GS_ABF載板_20260712_original.pdfp.14 圖片表格人工核讀補回,trimmed 轉檔曾遺失)。注意 GS EPS 高於 MS/BofA 但評等仍為 Neutral(評價倍數觀點,見「目標價與評等」)。
| 年度 | 福邦投顧 EPS(報告日:2026-07) | 備註 |
|---|---|---|
| 2026E | 16.8 | 供應鏈調查/預估,estimate 中信心 |
| 2027E | 33 | 供應鏈調查/預估,estimate 中信心 |
| 2028E | 44.5 | 供應鏈調查/預估,estimate 中信心 |
| 年度 | JPM EPS(報告日:2026-07-23) | 備註 |
|---|---|---|
| 2026E | NT$19.01(上修 26.6%,原 NT$15.02) | 較市場共識高 18%,主因 GM 擴張優於預期 |
| 2027E | NT$41.77(上修 56.6%,原 NT$26.68) | JPM 較市場共識高 25%;ASP 結構性上行為核心假設 |
| 年度 | 國泰期貨 EPS(報告日:2026-09-24) | 備註 |
|---|---|---|
| 2026E | 19.68(YoY +449.32%) | 個股報告未附目標價與評等,僅列 EPS 預估與本益比;落於既有券商區間中段(近 BofA/JPM 0729 值) |
| 2027E | 36.3(YoY +84.45%) | 對應目前本益比 58.94x;未附推導假設細節 |
國泰報告同時揭露 2Q26A 單季 EPS 8.45(與 GS/MS/UBS 口徑一致,見上方「EPS 記錄」)、1H26 累計 EPS 11.70。
| 年度 | 中信投顧 EPS(報告日:2026-11-06) | 備註 |
|---|---|---|
| 2026E | 26.35(內文另出現 26.58、較共識比較表為 26.23,同報告內部不一) | 營收 NT$198,530m(YoY +51.3%)、毛利率 27.2%、營益率 18.0%、稅後淨利 NT$41,954m;共識 EPS 24.44(中信高 7.4%) |
| 2027E | 52.61(YoY +106%) | 營收 NT$341,806m(YoY +72.2%)、毛利率 37.7%、營益率 29.6%、稅後淨利 NT$86,486m;共識 EPS 45.56(中信高 15.5%) |
| 2028E | 86.97(YoY +65%) | 營收 NT$471,102m(YoY +37.8%)、毛利率 43.6%、稅後淨利 NT$142,981m |
2Q26 法說會後正式模型更新(六家券商,皆報告日 2026-07-29)
7/28 first-take(Daiwa/GS/MS)與既有 6 月估值多為法說會前模型;以下為法說會後(或首次覆蓋)正式更新,較上表舊值普遍大幅上修。
| 年度 | Morgan Stanley EPS(報告日 2026-07-29) | BofA Securities EPS(報告日 2026-07-29) | Citi EPS(報告日 2026-07-29) | 備註 |
|---|---|---|---|---|
| 2025A | NT$4.34 | — | — | MS ModelWare 口徑,與 BofA/Citi 4.38 略有方法論差異 |
| 2026E | NT$14.85 | NT$19.81(上修 28%,前 15.52) | NT$22.73(上修 8%,前 21.12) | MS 表格 OCR 精度有限(原始為合併儲存格,數值取自可辨識欄位,待進一步核對);BofA/Citi 為 2Q26 法說會後正式模型更新 |
| 2027E | NT$33.48(consensus 33.71) | NT$32.28(前 31.52,+2.4%) | NT$48.84(前 50.49,-3%) | BofA:2027-28E 微幅下修反映 GDR 稀釋股本增加;Citi:3Q26 GM 假設由 29% 微調至 28.5%(泰國廠 HDI 折舊認列) |
| 2028E | NT$58.07(consensus 52.70) | NT$48.28(前 48.57,-0.6%) | NT$91.94(前 95.19,-3%) | — |
| 年度 | UBS EPS(報告日:2026-07-29,首次收錄) | 備註 |
|---|---|---|
| 2026E | NT$13.86(vs 共識 16.08) | UBS 首份欣興報告(Fast Take);估值低於其餘五家券商 |
| 2027E | NT$27.54(vs 共識 33.71) | — |
| 2028E | NT$39.80(vs 共識 52.70) | — |
| 年度 | GS EPS(報告日:2026-07-29) | 備註 |
|---|---|---|
| 2026E | 22.98(前 16.58,+39%) | 營收 NT$191,248m(+1% vs 前次);2Q 高階 ABF 佔比 60%(快於預期),驅動 GM 上修 |
| 2027E | 43.68(前 40.33,+8%) | 營收 NT$302,344m(+1%) |
| 2028E | 71.88(前 66.82,+8%) | 營收 NT$427,254m(+1%);2026-28E GM 各上修 2.2/1.8/1.7ppt |
| 年度 | Daiwa EPS(報告日:2026-07-29,法說會後正式 review) | 備註 |
|---|---|---|
| 2026E | NT$20.95(前 15.99,+31%) | 較共識高 25.9%;7/28 first-take 未更新年度模型,本次為首次正式模型 |
| 2027E | NT$44.95(前 32.78,+37%) | 較共識高 29.1% |
| 2028E | NT$74.42(前 44.90,+66%) | 較共識高 32.8%;不變 35x forward P/E 倍數 |
Daiwa 2026-10-27 3Q26 first take 未更新年度模型(稱將於稍後 review);3Q26 自估 EPS 2.72(營收 NT$51,251m、GM 28.3%、營益率 19.3%),實績高於估值主要因業外(報告_Daiwa_欣興3037_3Q26_20261027)。
| 年度 | BofA EPS(報告日:2026-10-10,新/舊) | 備註 |
|---|---|---|
| 2026E | NT$21.18 / 19.82(+6.9%) | 營收 NT$192,526m、GM 26.5%(前 25.5%)、營益率 18.1%;共識(Bloomberg)21.55,BofA 低 1.7% |
| 2027E | NT$37.14 / 32.47(+14.4%) | 營收 NT$277,718m、GM 35.8%(前 33.4%);共識 41.03,BofA 低 9.5%,主因假設較高稅率(2027E 20.3%) |
| 2028E | NT$64.80 / 58.31(+11.1%) | 營收 NT$395,444m、GM 41.5%(前 39.8%);共識 70.57,BofA 低 8.2%。報告「前值」為 BofA 8/19 版,與上方 7/29 表列 19.81/32.28/48.28 不同,中間經一次 8/19 PO 更新 |
| 年度 | Morgan Stanley EPS(報告日:2026-10-14,新/舊) | 備註 |
|---|---|---|
| 2026E | NT$23.99 / 14.85(+62%) | 營收 NT$189,806m(前 184,755,+3%);GM 25.7%(前 23.1%)、營益率 16.9%;淨利 NT$36,923m 含業外 NT$13,789m(上半年業外已入帳);較共識(Visible Alpha)EPS 21.27 高 13% |
| 2027E | NT$43.46 / 33.48(+30%) | 營收 NT$279,618m(前 265,117,+5%);GM 36.3%(前 31.9%)、營益率 29.7%;共識 40.72,MS 高 7% |
| 2028E | NT$74.32 / 58.07(+28%) | 營收 NT$381,382m(前 355,074,+7%);GM 43.4%(前 38.3%)、營益率 37.6%;共識 67.63,MS 高 10% |
| 3Q26E | NT$5.21 | 營收 NT$52,104m(QoQ +21%、YoY +53%);GM 27.6%、營益率 19.4%、業外 +NT$661m(Street 為 -NT$1,495m);EPS 高於 Street 3.81 約 37%,差異主要在業外;4Q26E EPS 6.75;3Q26 實績 EPS 見「EPS 記錄」(MS 10-27 財報 note 估值未變) |
| 年度 | GS EPS(報告日:2026-10-15,BT 產業模型,新/舊) | 備註 |
|---|---|---|
| 2026E | NT$23.37/22.98(+2%) | 營收 NT$190,560m(前 191,248m);GM 25.9%(前 25.7%) |
| 2027E | NT$44.49/43.68(+2%) | 營收 NT$308,240m(前 302,344m,+2%);GM 35.6% |
| 2028E | NT$73.25/71.88(+2%) | 營收 NT$435,891m(前 427,254m,+2%);GM 40.9% |
| 2029E | NT$113.73/112.07(+1%) | 營收 NT$590,587m;GM 44.1%(前 44.5%,因 BT 低毛利占比增加) |
GS 2026-10-27 3Q26 first take 沿用上表模型(2026-28E EPS 23.37/44.49/73.25,營收 NT$190,560m/308,240m/435,891m,EBITDA NT$51,420m/105,180m/164,788m);單季 3Q26E 5.06、4Q26E 6.57、1Q27E 7.97(報告_GS_欣興3037_3Q26_20261027)。
| 年度 | 廣發香港 GFHK EPS(報告日:2026-10-26,首次覆蓋) | 備註 |
|---|---|---|
| 2026E | NT$28.58(YoY +555%) | 營收 NT$191,157m(+46%);GM 28.8%;淨利 NT$43,932m 含業外 NT$15,534m(2Q26 業外已入帳 NT$8,925m);GFHK 稱共識 NT$25 |
| 2027E | NT$60.75(YoY +113%) | 營收 NT$303,369m(+59%);GM 41.7%;營益率 33%;共識 NT$55 |
| 2028E | NT$89.34(YoY +47%) | 營收 NT$402,242m(+33%);GM 44.6%;共識 NT$80;2025A EPS 4.37 → 2025–28E CAGR 約 77% |
GFHK 2026-28E EPS 為本頁目前最高街估(高於 MS 10-14 的 23.99/43.46/74.32);TP 同時為最高。報告內另附同業比較表(Bloomberg 口徑,欣興 EPS 22/42/72、PE 52/28/16x),與 GFHK 自家模型不同,勿混用。
| 年度 | Citi EPS(報告日:2026-10-27,3Q26 財報後) | 備註 |
|---|---|---|
| 2026E | NT$25.00(前 22.73,+10%) | 營收 NT$191,517m(前 186,860m,+2%);GM 26.9%(前 26.4%);營益率 17.5%;淨利 NT$39,060m 含業外;4Q26E EPS 6.87(前 6.18)、營收 NT$58,531m(QoQ +11%)、GM 32.2%(前 31.4%) |
| 2027E | NT$51.32(前 48.84,+5%) | 營收 NT$314,640m(前 312,663m);GM 40.4%(前 40.1%);營益率 32.4%;淨利 NT$81,111m;1Q27E EPS 8.36(前 7.92) |
| 2028E | NT$96.51(前 91.94,+5%) | 營收 NT$506,092m(前 502,391m);GM 45.9%(前 45.3%);營益率 38.0%;淨利 NT$152,542m。前次值為 7/29 版(已用本報告 Figure 2 新舊對照核實);來源 報告_Citi_欣興3037_3Q26_20261027,摘要 memo_Citi_欣興3037_3Q26財報與展望_20261028 |
| 券商(報告日) | 2027E EPS | 備註 |
|---|---|---|
| 富邦(2026-10-29,3Q26 財報後) | NT$43.04 | 來源 LINE 摘要未明標年度,依「27 年度毛利率預測 35.3%→36%」上下文判定為 2027E,待核對原報告;4Q26E 營收 NT$581.9 億(QoQ +10.5%)、毛利率 32.5% |
| 凱基投顧(2026-10-28,3Q26 財報後) | 約 NT$45.8† | 2027 獲利上調 45%;† 依 TP NT$1,650=36x 2027E EPS 回推,未直接揭露 EPS(estimate,中信心) |
永豐投顧(2026-10-28 評析)僅表示 2027-28 年獲利仍有上調空間,未列 EPS 數字,後續將出具正式報告(memo_永豐投顧_欣興3037ABF報價與獲利_20261028)。
財測假設
| 來源(日期) | 模型 / 推導鏈 | 關鍵假設 | 產出 |
|---|---|---|---|
| Morgan Stanley(2026-06-11) | 光收發器 PCB 規格升級 → EPS 上修 | 光收發器 PCB 由 10-12 層 HDI/M6 CCL 升級至 14-16 層/M7+/M8+mSAP;另有 AI ASIC/server CPU ABF 載板 undersupply 主線 | EPS 2026/2027/2028E 各上修 2%/5%/4% 至 NT$11.84/25.26/50.99;TP NT$1,285 維持 Overweight(報告_MS_光收發器PCB_20260611) |
| GS(2026-10-15,BT 產業模型) | 欣興把 BT 產能轉往大尺寸高階 ABF(2025 年 BT 市占 8%)→ BT 營收成長僅 2026E +7%/+17%/+17% → BT 價格上修仍小幅拉高獲利 | BT 營收 2026-28E NT$17,629/20,713/24,221m(占營收 9%/7%/6%);BT 毛利率 15%/18%/19%;BT 價格 2027E +32%、2028E +27%;GS 判斷欣興先行者地位的光模組 mSAP 市占 2025 年 29%,之後因資源轉 ABF 而下滑 | 2027-29E 淨利上修 2%/2%/1%;EPS 23.37/44.49/73.25 |
| 元大投資論壇管理層 guidance(2026-06-09) | 稼動率 × 產品組合 guidance | 2026 平均稼動率可望維持 ~90%,主要廠區幾乎滿載 | 年底對年底營收 YoY 有機會達 +40%(約一半來自高階載板擴充)(memo_欣興_元大投資論壇_20260609) |
| Citi(2026-06-30) | 公司 BT→ABF 產能重配置 guidance 轉述 | 欣興指引 2026 年底前削減至少 15% 總 BT 產能(主要為台廠 WBCSP 相關產品),花旗預估中期削減 40–50%(信心:中高);不會完全退出 BT(Apple 與部分中國大客戶仍有 BT 需求,蘇州 BT 廠可能維持運作) | BT 訂單逐步轉移至其他台廠(3189_景碩(市) 為主要承接者);欣興 BT 營收約占全球主要同業 BT 銷售的 11%(信心:中)(260630_citi_ABF-BT) |
| Citi(2026-06-30) | 長約 GM 效益 + HDI 量產 GM 改善 + T-glass 議價力 → 獲利上修 | 長約帶來 GM 效益;HDI 量產後 GM 改善;T-glass 供給較充足使欣興對客戶議價力優於其他 ABF 同業;2Q26 GM 上升主因 ABF 需求(而非 HDI 稼動率改善) | 2027E 獲利 +37% 至 NT$77.6bn(信心:中高)(260630_citi_ABF-BT) |
| BofA Securities(2026-06-25) | 伺服器 CPU ABF 需求 TAM 上修 → EPS 模型 | BofA EPS 估值明顯高於 MS,主要反映伺服器 CPU ABF 需求 TAM 上修 | 2026-28E EPS 15.52/31.52/48.57(estimate,中信心;BofAe 較市場共識高 2–14%)(報告_BofA_ABF載板_20260625) |
| 福邦投顧(2026-07) | 供應鏈調查:ABF 產能滿載+玻纖布缺料→漲價轉嫁 | 26Q1 產能滿載;2026 年玻纖布缺料、2027 年產能供不應求;客戶 NV/Intel/AMD/Broadcom/AMZN | 2026-28F EPS 16.8/33/44.5(estimate 中信心)(報告_福邦_PCB產業2026H2_202607) |
| JPM(2026-07-23) | 新一代先進載板單位面積 ASP 結構性上行(追平 2022 高點,潛在 +30% 上行)+ 2Q/3Q26 GM beat(良率佳)→ EPS 大幅上修 | 2Q26 GM ~24%(高於共識/前次 JPMe 3ppt)、3Q26 GM 回升至 30%;2Q26 營收 QoQ +15%、3Q26 QoQ +17%;未來 12–18 個月切入 ASIC AI 伺服器 HDI 供應鏈 | 2026E EPS 上修 26.6% 至 NT$19.01(原 15.02);2027E EPS 上修 56.6% 至 NT$41.77(原 26.68),較共識高 25% |
| Daiwa/MS(2026-07-28,2Q26 first-take) | 2Q26 GM/OP 大幅優於預期 → 毛利率上行趨勢確認,正式年度模型待 7/29 法說會後更新 | 基板(ABF+BT)漲價+稼動率提升為 GM 擴張主因;MS 供應鏈查核(channel checks)季中已顯示 ABF/BT 漲價,與財報結果一致;Daiwa/MS 皆預期漲價與毛利率擴張趨勢延續至後續季度,作為未來股價催化劑 | Daiwa:TP/評等維持不變,待法說會後 review 模型;MS:AlphaSignals 標記「未來 12 個月共識 EPS 展望明顯上修」方向 |
| 公司 guidance(經 Daiwa/MS 2026-07-28 轉述) | 2026 資本支出 guidance 再上修 | 2026 capex 由 NT$34bn(1Q26 法說會揭露,見下方 GS 20260712 列)再上修至 NT$53.7bn(+NT$19.7bn,MS);長交期設備訂購額同步增加 NT$17.6bn 至 NT$31.7bn(MS);較最初 guidance NT$19.4bn 已增近 3 倍,足以支應一座新 ABF 廠(約 NT$300 億,Daiwa) | 2026 capex NT$53.7bn,與「定錨 2026 年中講座」(2026-06-12)「接近 500 億元」說法差距已由原 47% 縮小至約 7%,詳見下方目標價區「資訊衝突」callout 更新 |
| 公司 guidance(2Q26 法說會,2026-07-29,六家券商同步轉述) | 長期毛利率結構性目標 + 2H26 AI 佔比 guidance → 全面上修全年模型 | 長期整體 GM 目標 50-60%;2H26 ABF AI 佔比 guidance 70%+、PCB/HDI AI 佔比 65-70%;EMIB-T 2027 量產、首階段良率 50%(3 家供應商)且客戶保障最低獲利率;capex NT$53.7bn 確認(1-2% 用於 EMIB-T、~85% 仍為 ABF 產能) | 六家券商全面上修 2026-28E EPS(詳見上方 EPS 預估「2Q26 法說會後正式模型更新」表);GS:2026-28E EPS +39%/+8%/+8%;Daiwa:2026-28E EPS +31%/+37%/+66%;BofA:2026E +28%(2027-28E 微調 -0.6%~+2.4%,反映 GDR 稀釋);Citi:2026E +8%(2027-28E -3%,反映泰國廠 HDI 折舊與稀釋) |
| GS(2026-07-29) | ABF 產業 supply/demand gap 展望 + LTA 誘因獎勵拆解 | GS 預期 ABF substrate LTA/spot 價自 3Q26 起至 2027 年底每季 LTA +10-15%/spot +20%+ QoQ;LTA 誘因獎勵預估未來 5 年平均可拉升 OPM 10ppt+(比照 2020-23 上一輪景氣循環);ABF 產業 supply shortage ratio 持續擴大 | 12 個月 TP 上修至 NT$1,220(前 NT$1,140),維持 Neutral;估值基礎沿用 17.4x 2028E P/E(2.7x STDV 高於過往景氣循環均值 10.3x) |
| Daiwa(2026-07-29,法說會後正式 review) | GM guidance 落地 → 全年 GM 曲線大幅上修 | 2026-28E GM 各上修至 26.2%/38.5%/45.6%(原估 23.0%/34.4%/38.4%);2026-28E 營收上修/微調至 186,355/278,423/371,883(百萬);不變 35x 1 年期 forward P/E 倍數 | TP 自 NT$1,000 大幅上修至 NT$1,500(+50%),Buy(1) 維持;與 Citi TP 打平,為本頁目前最高目標價之一 |
| BofA(2026-10-10) | PCB/HDI 毛利率改善 + ABF 擴產 → 上修獲利 | 光模組高階 PCB:欣興為主要(甚至最大)供應商,管理層稱該業務 GM 30%+;中國 AI HDI 產線 GM 接近同業,台灣 PCB/HDI 線仍較低;假設 HDI GM 自 2027 年中起達 20%+(良率/產出改善);ABF 2027 年經 KF2 擴產 30%+、YM2 2028、YM3 2029 年開出(YM2 受 5 年 LTA 支撐);Capex 2027/28 各 NT$400 億以上(現金流量表 425 億);稅率 2027E 20.3% | 營收 2026E/27E/28E 1,925.3/2,777.2/3,954.4 億元(YoY +46.7%/+44.2%/+42.4%);GM 26.5%/35.8%/41.5%、營益率 18.1%/29.4%/36.2%;3Q26E EPS 3.01(含業外 -41 億元)、4Q26E 6.75;EPS 21.18/37.14/64.80;PO 35x 2H27-1H28E P/E(約高於 2017 年以來均值 20x 一個標準差)→ NT$1,650 |
| GS(2026-08-06,載於南電報告之同業比較) | 現貨價 vs LTA 定價策略 → 毛利率擴張速度分歧 | GS 主張現貨價導向的 ABF 廠獲利擴張速度快於 LTA 導向者;欣興 2Q26 GM QoQ +6.8ppt(南電 +8.9ppt、景碩 +4.9ppt) | 欣興 3Q26E GM 27.4%(GS 估);GS 同時估南電 3Q26 GM 31.3% 將超越欣興/景碩成台廠 ABF 最高。⚠️ 此數低於 JPM(2026-07-23)之 3Q26 GM 30% 估計,兩家對欣興 3Q 毛利率回升幅度看法分歧(報告_GS_南電8046_20260806,非欣興專題報告,屬同業比較數據) |
| Morgan Stanley(2026-10-14) | ABF 供需模型(CY27/28 缺口擴大至 9.3%/13.7%)→ 漲價 25%+(CY27)+產品組合/製程複雜度 → GM 擴張 → EPS 上修;RI 估值模型 | IC 載板 ASP YoY 2026E/27E/28E +37.1%/+43.3%/+35.1%;IC 載板 GM 30.8%/42.4%/49.1%;整體 GM 25.7%/36.3%/43.4%、營益率 16.9%/29.7%/37.6%;2026 capex NT$53.7bn;折舊 2026E/27E/28E NT$19.9/20.1/18.9bn;cost of equity 9.2%、中期成長 14%(前 15%)、終值成長 3%;欣興 CY27 產能成長在 ABF 同業中最強(光復2 2027 開出) | EPS 2026-28E 上修 62%/30%/28% 至 NT$23.99/43.46/74.32(前 14.85/33.48/58.07);TP NT$1,465→1,775(報告_MS_ABF載板擴產與供給吃緊_20261020) |
| 廣發香港 GFHK(2026-10-26) | AI ABF TAM(GPU/ASIC 出貨 × 單顆載板價值 + server CPU)→ 供給缺口 → ABF 營收 → 毛利率 | NVIDIA 載板單顆價值 GB200 US$140–150/GB300 US$200–220/VR200 約 US$300/VR300 約 US$400;server CPU 出貨 2026/27/28E 34.4/46.9/59.5m 顆(YoY +39%/+36%/+27%);ABF 載板產能 2026/27E +18%/+35%、ABF 營收 +66%/+90% 至 NT$105bn/199bn;高階 ABF GM >50%;BT 產能 -15%;mSAP 產能 +50%/+40%;整體 GM 28.8%/41.7%/44.6% | EPS 2026-28E 28.58/60.75/89.34;TP NT$1,820=30x 2027E P/E(歷史 forward P/E AI 前約 17x、AI 後約 33x)(報告_廣發香港_欣興3037_Initiation_20261026) |
| Citi(2026-10-27,3Q26 財報後) | ABF 漲價+AI 晶片量產放量 → 4Q26 GM 續升 | 4Q26E 營收 QoQ +11%、GM 32.2%(抵銷薪資調升與限制型股票影響);年底員工分紅使 opex 率 QoQ +0.2pp;主要 AI 晶片同步放量帶動 10-15% 潛在漲價空間;KF plant 1 phase 3 於 3Q26 開始爬坡、KF plant 2 phase 1 預計 2Q27 投產;BT 產能轉 ABF 期間部分 BT 閒置,負面影響可能延續至 1H27,BT 毛利回升慢於同業;HDI/mSAP 長期只聚焦 AI 伺服器與光模組、HDI 擴產保守;縮減傳統 PCB 產能並出售日本廠;2026-28E 營收占比基板 62%/76%/84%;Bull/Bear 目標價 NT$1,700/900 | EPS 2026-28E 25.00/51.32/96.51(上修 10%/5%/5%);TP NT$1,550(報告_Citi_欣興3037_3Q26_20261027) |
| Daiwa(2026-10-27,3Q26 first take) | 基板供給短缺 → 4Q26 營收與毛利率續升;光復/楊梅廠 2027-29 擴產 | ABF 年產能每年擴增約 30%(光復、楊梅廠,2027-29);欣興居多數 CSP AI ASIC 專案、Nvidia GPU 與 EMIB-T 領先地位,受惠規格升級(基板尺寸放大、技術遷移);公司不提供數字 guidance | 年度模型暫未更新;TP NT$1,500(35x 1 年期 forward EPS)(報告_Daiwa_欣興3037_3Q26_20261027) |
| GS(2026-10-27,3Q26 first take) | 高階 ABF 組合與 ASP 提升+BT 組合改善 → GM 擴張 | 高階 ABF 毛利率估 50-70%;ABF 基板 2025 年市占 25%、70% 以上 ABF 出貨受長約(LTA)涵蓋而限制調價彈性;AI ABF 僅占營收約 10%、成長慢於同業(良率與擴產較慢);預期未來數季因材料成本上升而有較佳報價 | EPS 2026-28E 沿用 23.37/44.49/73.25;TP NT$1,270(17.4x 2028E P/E)(報告_GS_欣興3037_3Q26_20261027) |
| 凱基投顧(2026-10-28,3Q26 財報後) | 2027-29 年 ABF 載板缺口擴大 → 漲價效應擴大+產品組合優化 | 產能預訂協議(客戶資金/預訂支持)支撐每年約 +30% ABF 產能(光復二廠、楊梅二廠、楊梅三廠);2027–28 年每年 capex 逾 NT$400 億;2026 ABF 產能 +40%;光模組產能 +50%/+40%(2026/27) | 2027 獲利上調 45%;TP NT$1,650(36x 2027E EPS);維持「增加持股」(memo_凱基投顧_欣興3037ABF載板擴產能見度_20261028) |
| 富邦(2026-10-29,3Q26 財報後) | ABF 毛利率續擴+HDI 良率改善+有利產品組合與價格 → 4Q26 毛利率上調 | 3Q26 ABF 毛利率估逾 40%(2Q26 35–40%);光模組毛利率優於預期;運算板因世代轉換良率偏低;管理層 ABF 毛利率目標 50–60% 將提前達成 | 4Q26E 營收 NT$581.9 億(QoQ +10.5%)、毛利率 32.5%;2027 毛利率預測 35.3%→36%、EPS 43.04;Buy、TP NT$1,600(memo_富邦法人部_欣興台光電台燿聯電財報_20261029) |
| 永豐投顧(2026-10-28,3Q26 財報評析) | ABF 供給吃緊 → 單季報價漲幅 → 2027-28 獲利上修空間 | AI 帶動 GPU、ASIC、CPU 全面啟動,ABF 供給吃緊至少延續至 2028 年;單季報價漲幅 10-20%;3Q26 GM 28.8% 優於其原預期 25.8% | 維持買進、TP NT$1,575(24x 2028E EPS);2027-28 年獲利仍有上調空間(memo_永豐投顧_欣興3037ABF報價與獲利_20261028) |
| 中信投顧(2026-11-06,重新覆蓋) | GPU/ASIC 出貨顆數 × 單顆 ABF 面積/層數成長 → 2027 ABF 供需缺口 >30% → ABF 漲幅 30%;BT 產能排擠+T-glass 缺料 → BT 漲價;產能 × 毛利率 → EPS;25x 2027E EPS → TP | 2027 年 NVIDIA GPU/Google TPU/AWS Trainium 出貨 800 萬/900 萬/300 萬顆以上、GPU/ASIC 合計 YoY +55%;NVIDIA 載板 Hopper 55x55mm/12L → Rubin Ultra 120x120+mm/24~30L,單顆 ABF 消耗約 10~12 倍、content value 4 倍以上(B200 16~20L → Rubin 18~24L、ASP 2~3 倍);2027 BT 漲幅 15~20%;T-glass 需求約 70% 來自 ABF、30% BT,Nittobo 供給約 40%,缺口延續至 2028;ABF 產能 2026-28E +37.2%/+36%/+36%(estimate,中信心) | EPS 2026-28E 26.35/52.61/86.97;TP NT$1,315(25x 2027E) |
目標價與評等
| 券商 | 報告發布日 | 評等 | 目標價 | 評價基礎 | 來源 |
|---|---|---|---|---|---|
| Morgan Stanley | 2026-06-11 | Overweight | NT$1,285 | AI 光收發器 PCB 假設上修;AI ASIC / server CPU ABF 載板 undersupply | 報告_MS_光收發器PCB_20260611 |
| Morgan Stanley | 2026-06-15 | Overweight | NT$1,285(維持) | AT&S 馬來西亞擴產確認 2027 起 ABF 供給缺口 | 260615_ms_ATS |
| BofA Securities | 2026-06-25 | Buy | NT$1,400(上修,前 NT$1,300) | 33x 2H27-1H28E P/E(前 30.5x);ABF 供給不足擴大為 4%/10%/16%;上游 T-glass 採購風險低於同業 | 報告_BofA_ABF載板_20260625 |
| 花旗 Citi | 2026-06-30 | Buy(維持) | NT$1,500(上修,前 NT$1,080) | 30x 2027E EPS;2027E 獲利 +37% 至 NT$77.6bn;長線看好欣興龍頭地位(短線偏好南電/景碩) | 260630_citi_ABF-BT |
| 高盛 GS | 2026-07-12 | Neutral(維持,非 Buy) | NT$1,140(上修,前 NT$630,+81%) | 17.4x 2028E P/E(+2.7 STDV 高於過往景氣循環均值 10.3x);2026E 營收下修 1%、2027/28E 上修 2%/6%;2026-28E GM 上修 0.8/2.4/2.1ppt、EPS 上修 7%/12%/10% | 報告_GS_ABF載板_20260712 |
| JPM | 2026-07-23 | Overweight(維持) | NT$1,150(上修,前 NT$734) | 27.5x FY27E P/E(較 2018 年以來均值高約 1.5 個標準差,排除極端值);ASIC 專案成長 + GPU 專案放量支持此倍數;股價 NT$896(7/23) | 報告_JPM_欣興3037_20260723 |
| 大和 Daiwa | 2026-07-28 | Buy (1)(維持) | NT$1,000(維持) | 50x 1 年期 forward EPS;2Q26 GM/EPS 大幅優於預期+UMC 股權市值重估獲利 NT$80 億,屬 first-take flash note,正式模型更新待 7/29 法說會後 | 報告_Daiwa_欣興3037_20260728 |
| 高盛 GS | 2026-07-28 | Neutral(維持) | NT$1,140(維持) | 沿用 2026-07-12 模型之 17.4x 2028E P/E;2Q26 GM 優於 GSe 3.1ppt/優於 Bloomberg 共識,EPS 優於 GSe 143%/優於共識 158%,模型未變 | 報告_GS_欣興3037_20260728 |
| 摩根士丹利 MS | 2026-07-28 | Overweight(維持) | NT$1,465 | Residual income 模型(cost of equity 9.2%、中期成長 15%、終值成長 3%);2Q GM 優於 MSe 270bps/優於街估 280bps;持續看好優於南電(NYPCB)與臻鼎(Zhen Ding);TP 延續約 7/7 已上修水準,本次 first-take 未明示新一輪上修 | 報告_MS_欣興3037_20260728 |
| 摩根士丹利 MS | 2026-07-29 | Overweight(維持) | NT$1,465(維持) | 2Q26 法說會後 briefing takeaways:長期 GM guidance 50-60%、EMIB-T 良率 50%/2027 量產、capex 上修至 NT$53.7bn 確認;TP 未進一步調整 | 報告_MS_欣興3037_20260729 |
| BofA Securities | 2026-07-29 | Buy(維持) | NT$1,200(下修,前 NT$1,400) | 不變 33x 2H27-1H28E P/E;2026E EPS 上修 28% 至 NT$19.81,但估值期間 opex 假設提高、業外收益假設下修,抵銷 EPS 上修帶來的 TP 效果 | 報告_BofA_欣興3037_20260729 |
| UBS | 2026-07-29 | Buy(首次收錄) | NT$1,200 | P/E 倍數法;UBS 首份欣興覆蓋報告(Fast Take),EPS 估值為六家中最保守 | 報告_UBS_欣興3037_20260729 |
| 花旗 Citi | 2026-07-29 | Buy(維持) | NT$1,500(維持) | 不變 DCF-based TP(隱含 31x 2027E EPS);2Q26 GM 24.8% 符合 Citi 自身街估最高 25% 預測;長期 GM guidance 50-60%、EMIB-T guaranteed minimum GM 機制正面確認 | 報告_Citi_欣興3037_20260729 |
| 高盛 GS | 2026-07-29 | Neutral(維持) | NT$1,220(上修,前 NT$1,140,+7%) | 不變 17.4x 2028E P/E;2026-28E EPS 上修 39%/8%/8%,反映高階 ABF 佔比快於預期(2Q 已達 60%);評等維持 Neutral(詳見下方評等分歧 callout) | 報告_GS_欣興3037_20260729 |
| 大和 Daiwa | 2026-07-29 | Buy (1)(維持) | NT$1,500(大幅上修,前 NT$1,000,+50%) | 法說會後正式 review(非 flash note);不變 35x 1 年期 forward EPS;2026-28E EPS 上修 31%/37%/66%,反映 GM guidance 落地;追平 Citi 成為本頁最高目標價之一 | 報告_Daiwa_欣興3037_20260729 |
| 花旗 Citi | 2026-08-28 | Buy(維持) | NT$1,500(維持) | 不變 DCF-based TP(隱含 66x/31x 2026/27E EPS);桃園地檢署產地標示調查消息面 flash note,評等目標價未變 | 報告_Citi_欣興3037_20260828 |
| BofA Securities | 2026-08-28 | Buy(維持) | NT$1,400(維持) | 沿用既有估值基礎(PO 8/19 訂定,35x 2H27-1H28E P/E);Breaking News flash note 回應調查消息,未變更估值假設 | 報告_BofA_欣興3037_20260828 |
| UBS | 2026-08-28 | Buy(維持) | NT$1,300(維持) | P/E 倍數法不變;Fast Take 回應調查消息,評等目標價未變 | 報告_UBS_欣興3037_20260828 |
| 摩根士丹利 MS | 2026-08-30 | Overweight(維持) | NT$1,465(維持) | Residual income 模型不變(cost of equity 9.2%、中期成長 15%、終值成長 3%);查核後確認調查與 ABF 主業重疊有限 | 報告_MS_欣興3037_20260830 |
| BofA Securities | 2026-08-31 | Buy(維持) | NT$1,400(維持) | 不變 35x 2H27-1H28E P/E;追蹤報告確認調查較可能涉及 PCB/HDI 非高階 ABF 基板業務 | 報告_BofA_欣興3037_20260831 |
| 花旗 Citi | 2026-09-03 | Buy(維持) | NT$1,500(維持) | 1 年期遠期 DCF 估值(end-2027),WACC 13.7%(無風險利率 4.3%、市場風險溢酬 7%、beta 1.43);隱含 66x/31x 2026/27E EPS;台灣半導體展參訪後 flash note,公司首度就調查案發表評論,Citi 判斷影響有限 | 報告_Citi_欣興3037_20260903 |
| 凱基投顧 | 2026-09-30 | 增加持股 | 未揭露(收盤 NT$1,175) | TPU v8 ABF 載板由約 80-85mm/16L 放大至 90-100mm/18-22L,ASP +40-50%;TPU 營收貢獻 <10% | 報告_凱基_電子硬體產業_20260930 |
| BofA Securities | 2026-10-10 | Buy(維持,C-1-7) | NT$1,650(↑,前 NT$1,400,+18%,本頁目前最高) | 35x 2H27-1H28E P/E(不變),約高於 2017 年以來均值 20x 一個標準差;2026-28E EPS 上修 6.9%/14.4%/11.1% 至 21.18/37.14/64.80;P/B 15.2x(股價 NT$1,270) | 報告_BofA_欣興3037_20261010 |
| 凱基證券 | 2026-10-12 | 增加持股 | NT$1,175(低於現價 NT$1,255) | PE 77.9x 2026F/38.4x 2027F;2026F EPS 16.10、2027F EPS 32.71(YoY +267.5%/+103.1%);為 PC 產業週報附帶之同業評價表,評等較 BofA(Buy,TP 1,650)保守 | 報告_凱基_電子硬體產業PC需求_20261012 |
| 摩根士丹利 MS | 2026-10-21 | Overweight(維持) | NT$1,775(維持;股價 NT$1,100,隱含 +61%) | 同 10-14 RI 模型;NVIDIA GTC Berlin 產能預留協議點名欣興,視為多年期 AI 基板需求佐證並降低擴產過剩風險 | 報告_MS_欣興3037_20261021 |
| 摩根士丹利 MS | 2026-10-14 | Overweight(維持) | NT$1,775(↑,前 NT$1,465,+21%;本頁目前最高) | Residual income 模型(cost of equity 9.2%、中期成長 14%、終值成長 3%);隱含 41x 2027E/24x 2028E P/E(高於上一輪景氣 10-20x,MS 認為合理:AI 載板規格升級與漲價能力);bull NT$3,030(70x 2027E)/bear NT$595(14x 2027E);產業偏好順序欣興(上行 41%)>南電;偏好欣興因 CY27 產能成長最強 | 報告_MS_ABF載板擴產與供給吃緊_20261020 |
| 高盛 GS | 2026-10-15 | Neutral(維持) | NT$1,270(上修,前 NT$1,220,+4.1%) | 17.4x 2028E P/E 不變(過往景氣循環均值 10.3x 的 +2.7 標準差);BT 價格上修使 2027-29E 淨利上修 1%-2%;評等維持 Neutral:70% 以上 ABF 受 LTA 限制調價彈性、營運執行力弱於同業、擴產慢於同業 | 報告_GS_BT載板產業模型_20261015 |
| 國金證券(中國,簡體) | 2026-10-11 | — | — | 欣興連續六個月創單月歷史新高,高階 ABF 載板產能被客戶提前鎖定 | 報告_國金_AI覆銅板PCB第三季業績_20261011 |
| 廣發香港 GFHK | 2026-10-26 | Buy(首次覆蓋) | NT$1,820(隱含上行約 66%;本頁目前最高) | 30x 2027E P/E(AI 行情後 forward P/E 均值約 33x);EPS 2026-28E 28.58/60.75/89.34;AI ABF TAM 2027/28E US$13bn/18bn(報告摘要口徑,內文 12.5bn/17.7bn)、欣興市占 >30% | 報告_廣發香港_欣興3037_Initiation_20261026 |
| BofA Securities | 2026-10-26 | Buy(維持,C-1-7) | NT$1,650(維持) | 35x 2H27-1H28E P/E(約高於 2017 年以來均值 20x 一個標準差);TPCA 2026 觀展後維持對欣興、南電、景碩的看法,報告日股價 NT$1,085 | 報告_BofA_TPCA2026_20261026 |
| 摩根士丹利 MS | 2026-10-26 | Overweight(維持) | 未揭露(報告列評等與股價 NT$1,085) | TPCA 2026 觀展 note;MS 對 PCB 供應鏈覆蓋的偏好順序(依對目標價上行空間)為台燿、台光電、金居、欣興(第四)、南電、台勝科;台光電載板 CCL 擴產使載板廠多一替代來源 | 報告_MS_TPCA2026觀展_20261026 |
| 摩根士丹利 MS | 2026-10-27 | Overweight(維持) | NT$1,775(維持;股價 NT$1,060,隱含上行 67%) | 3Q26 財報 reaction:GM 28.8% 優於 MSe/街估但略低於買方預期;EPS 估值不變(23.99/43.46/74.32),股價約 14x 2028E P/E、低於 5 年均值約 21x;市場可能更重視 GM 而非業外,視為預期落差而非結構問題;ABF 載板偏好欣興(未來約五年擴產規劃最積極、有望擴大市占);追加長交期設備採購 NT$509 億、總投資額升至約 NT$826 億(跨至 2027 年後);處分日本子公司 UMJ | 報告_MS_欣興3037_3Q26_20261027 |
| 大和 Daiwa | 2026-10-27 | Buy (1)(維持) | NT$1,500(維持;股價 NT$1,060) | 35x 1 年期 forward EPS 不變;3Q26 first take,EPS 優於預期來自業外,核心營運符合買方預期;4Q26 營收與毛利率續升、2027-29 ABF 產能年增約 30%;年度模型待後續更新 | 報告_Daiwa_欣興3037_3Q26_20261027 |
| 高盛 GS | 2026-10-27 | Neutral(維持) | NT$1,270(維持;股價 NT$1,060,隱含 +19.8%) | 17.4x 2028E P/E 不變(過往景氣循環均值 10.3x 的 +2.7 標準差);3Q26 first take,模型未變;GM/營益率擴張來自 ABF/BT 組合改善,但 LTA 限制調價、擴產慢於同業 | 報告_GS_欣興3037_3Q26_20261027 |
| 花旗 Citi | 2026-10-27 | Buy(維持) | NT$1,550(上調,前 NT$1,500;股價 NT$1,060,隱含 +46%) | 1 年期遠期 DCF(end-2027):無風險利率 5.0%、市場風險溢酬 7%、beta 1.43、WACC 14.6%(9/3 版為 13.7%/無風險利率 4.3%);TP 相當 30x 2027E EPS(62x 2026E);Bull NT$1,700/Bear NT$900;3Q26 財報後上調 EPS 2026-28E 10%/5%/5%;ABF GM 擴張快於預期,BT/HDI 改善較緩 | 報告_Citi_欣興3037_3Q26_20261027;摘要 memo_Citi_欣興3037_3Q26財報與展望_20261028 |
| 凱基投顧 | 2026-10-28 | 增加持股(維持) | NT$1,650(前值未揭露;2026-10-12 凱基證券 PC 週報列 NT$1,175,口徑不同) | 36x 2027E EPS(隱含約 45.8†);2027 獲利上調 45%;ABF 缺口 2027–29 擴大帶動漲價與組合優化 | memo_凱基投顧_欣興3037ABF載板擴產能見度_20261028 |
| 凱基投顧 | 2026-11-02 | 增加持股(維持) | NT$1,650(維持) | 列為台灣 AI 供應鏈首選;股價 NT$997;2026F/27F EPS 24.76/45.84 | 報告_凱基_電子硬體產業_20261102 |
| 富邦 | 2026-10-29 | Buy | NT$1,600(前值未揭露) | 3Q26 財報後;2027 毛利率預測 35.3%→36%、EPS 43.04(約 37x);4Q26E 毛利率 32.5% | memo_富邦法人部_欣興台光電台燿聯電財報_20261029 |
| 永豐投顧 | 2026-10-28 | 買進(維持) | NT$1,575 | 24x 2028E EPS;ABF 供給吃緊至少延至 2028、單季報價漲 10-20%;僅 LINE/新聞轉載評析,正式報告待出,前次 TP 未查 | memo_永豐投顧_欣興3037ABF報價與獲利_20261028 |
| Macquarie | 2026-10-26 | Outperform | NT$1,700 | TPCA 觀展:偏好高 AI 曝險的欣興與 Ibiden,ABF 2027–28 續漲;收盤 1,085、預期總報酬約 57% | 報告_Macquarie_TPCA2026_20261026 |
| Daiwa | 2026-10-27 | 未評等(TPCA 產業報告) | 未揭露 | TPCA 觀展:ABF 多核心結構與核心層內埋被動元件;股價 1,060 | 報告_Daiwa_TPCA2026_20261027 |
| 中信投顧 | 2026-11-06 | 買進(重新覆蓋) | NT$1,315(前次未揭露;前日收盤 NT$800,潛在漲幅 64.4%) | 25x 2027E EPS 52.61;風險:AI 晶片需求放緩、EMIB 良率不如預期、漲價受限 LTA | 報告_CTBC_欣興3037_20261106 |
評等分歧:GS Neutral vs 其他券商 Buy(2026-10-28 更新)
GS(最新 2026-10-27 first take,TP NT$1,270 維持;沿革:7/29 上修至 NT$1,220、10/15 上修至 NT$1,270)雖持續調升欣興 TP,但評等維持 Neutral(非 Buy),為本頁目前唯一非 Buy 評等,明顯低於 Citi TP NT$1,550、Daiwa TP NT$1,500、MS TP NT$1,775、BofA TP NT$1,650。GS 論點:(1) 70%+ ABF 出貨受 LTA 綁定、限制漲價彈性;(2) 執行力/良率與擴產速度均落後同業;(3) AI ABF 僅占欣興總營收約 10%,成長速度落後同業(市占持續流失)。屬分析師觀點分歧而非資料衝突,建議追蹤欣興後續 LTA 占比與擴產進度是否改善此論點。
資訊衝突:欣興 2026 Capex 金額(2026-07-29 更新:已由六家券商法說會後報告一致確認)
- GS(2026-07-12):欣興 2026 capex 由 NT$25bn 上修至 NT$34bn(1Q26 法說會揭露)
- 定錨 2026 年中講座(2026-06-12,見下方「成長動能/催化劑」):欣興 2026 capex 「接近 500 億元」(NT$50bn)
- Daiwa/MS(2026-07-28,2Q26 first-take):欣興 2026 capex guidance 再上修至 NT$53.7bn
- MS/Citi/GS(2026-07-29,法說會後正式報告)獨立確認同一數字:MS「raised its 2026 capex plan to NT$53.7bn」;Citi「raised its 2026 capex from NT$34bn to NT$54bn」;GS Exhibit 1 capex 圖表列示 NT$53.7bn(前 NT$34bn)。
- 三方數字已由原「GS NT$34bn vs 定錨 NT$50bn,差距 47%」收斂為「NT$53.7bn vs 定錨 NT$50bn,差距約 7%」,方向一致;華南 PCB 論壇(2026-07-29)亦確認欣興上修 CapEx 至 537 億。至此 NT$53.7bn 已由六份獨立來源交叉確認,衝突視為已解除,僅差最終公司法說簡報/財報正式數字比對。
摩根大通估值(2026-08-22 產業簡報)
摩根大通《Asian Hardware Technology》(Albert Hung/William Yang/Anthony Leng,2026-08-22)估值總表列入本檔,分析師 Jerry Tsai: - 評等 Overweight,目標價 1,225.00;報告基準股價 1,140.00(2026-08-21 收盤),上行空間 +7% - 估值倍數:P/E 58.9 x(2026E)/25.6 x(2027E);P/B 13.4 x/9.6 x;ROE 26%/44% - EPS 估值:2026E 19.4、2027E 44.5(幣別同股價) - 英文名 Unimicron。完整同業對照見 分析_JPM亞洲硬體_AI與一般伺服器雙軌需求與供給瓶頸_20260822「附錄:關鍵表格」表 1/表 2;來源 260822_亞洲硬體_jpm_asian-hardware-technology
統一投顧論壇:ABF 長期毛利率目標 50–60%、EMIB 明年良率目標 50%(2026-09-04)
統一投顧(分析師鄭高輯)維持買進、TP NT$1,220(30x 2027 PER),未調整 2026/2027 稅後 EPS 預估 24.54/40.77 元。
產能與長約 - 今年 ABF 產能增加 40%;2027 年啟動 KF2 擴產、2028 年啟動 YM2,YM3 希望年底順利動土。目前很大比例產能已被客戶預約,「綁量不綁價」——價格按當時供需與複雜度訂定,只有產能預約、不綁價格。大部分 LTA 為 5 年期;今年收到的預付款即可 cover 擴產。 - 欣興為 Rubin GPU 與 AI ASIC 載板主要供應商,加上 CPU 客戶需求近期大幅回升,即使積極擴充仍遠不及需求成長。公司自述能配合高階客戶的只有欣興與 Ibiden 兩家,且下兩個世代都在 NPI,是唯一或唯二供應商。
毛利率目標與定價機制 - 公司給出長期 ABF 合理毛利率 50–60%,前提是技術最領先、良率好。邏輯是:售價反映原物料漲幅;產能吃緊下做最大利益分配、價格在產能分配上動態調整;隨 AI 世代載板複雜度與規格提高,訂價也會提高;研發投入需時間,產品開發初期就已決定訂價方式。2Q26 毛利率較過去 2–3 年已明顯跳升,趨勢會持續。 - T-glass 佔載板 BOM 不高於 10%(此為判斷「材料漲價推動 vs 供需推動」的關鍵比例)。
BT 資源重分配 - ABF 需求大,公司盡可能把載板資源集中在毛利率最好的 ABF,將把部分 BT 產能轉為支援 ABF;台灣兩個廠區盡量支援 ABF 的製程瓶頸。 - BT 中有部分高階手機產品毛利率不錯,短期保留、沒有大幅轉換的時間表;效益上會先支援 HBM 產能。BT 供應商較多、新加入者也不少,公司要「讓高階客戶安心下車」。 - 手機銷售不如 AI 強,故 BT 佔營收比重會逐步下降。
光模塊:mSAP 產能不足,年底前擴 50% - 欣興過去即為光模塊主要供應商,需求快速提升導致 mSAP 製程產能不夠。大部分 HDI 已轉做 AI,mSAP 僅有一兩個廠區配合手機。 - 山鶯廠整改,預估今年年底前產能較目前多 50%;2027 年啟用龜山廠區。 - 今年 capex 有 85% 仍投向 ABF,PCB 與 HDI 合計佔 15%(用於 optical module 與泰國廠);公司強調 ABF 長期毛利率 50–60% 高於光模塊。 - 即使 4958_臻鼎科技(市)、2313_華通(市) 等 PCB 廠加入,公司預期在高階光模塊仍能維持較高份額。
EMIB-T 與 Glass-core(時程與難度) - EMIB 明年才有第一階段良率目標,明年以良率 50% 為目標;Intel 與 3 家載板供應商共同開發,看供應商能否達標。之前配合的載板供應商有 5 家,這次只有欣興與 Ibiden。 - EMIB-T 載板複雜度高於 CoWoS(很多 embedded,CoWoS 則有 interposer),設計較難但公司認為有機會有不錯表現。AI 興起後,欣興是唯二進入台積電 CoWoS 聯盟者。 - Glass-core 量產最快 2029 年、目前看 2030 年;公司明言主導者不會是載板廠——目前看不到單一主要驅動者,有些是終端、有些是前端。欣興在 Glass-core 做的是載板製程面。
原物料 - 玻纖布缺口較大;經過半年主要供應商擴產與新供應商加入,整體雖仍不夠但缺口已縮小。欣興聚焦高階、料源以高階供應商為主並有長期配合安排,且在原料與設備供應商都是最主要客戶,良率好時取得料源也是優勢。
檢調與 Toppan(公司口徑) - 有爭議的產品暫停生產、其他產品持續生產,對整體營收影響不到 1%;合江廠是 PCB 裡較老舊的廠。 - Toppan 全球市占僅 3%、廠區與產能小,主要生產 Broadcom 的網通產品,欣興主要做 AI 運算類產品,產品並未重疊;Broadcom 也是欣興重要客戶。公司認為此事只說明載板稀缺性更緊峭。Broadcom 要擴產一定是因為產能不夠,初期不一定有好良率,載板愈來愈接近半導體製程、需要學習曲線——沒做過高階的新進者折舊與良率壓力更大,這也是很多客戶回頭簽 LTA 的原因。
「影響不到 1%」與 9/8 法說「約 1.5%」的口徑差
本場(9/4)公司說受影響部分不到 1%,四天後的 9/8 法說則說約 1.5%(見上方法說段)。兩者同一數量級、方向一致,差異可能來自認列基準(暫停生產的品項 vs 整條受查產品線)或期間不同。引用時建議取較保守的 1.5%,並註明兩個日期。
成長動能/催化劑
EMIB-T 與高階 ABF 擴產
- 3Q26 財報後續(2026-10-27/28):MS 指追加投資 NT$509 億採購長交期設備,總投資額升至約 NT$826 億、擴產計畫延續至 2027 年後,並認為欣興未來約五年擴產最積極、有望搶占同業市占(報告_MS_欣興3037_3Q26_20261027);Citi 預期 4Q26 ABF 需求續領先、主要 AI 晶片同步放量帶動 10-15% 潛在漲價空間,ABF 與 BT 稼動率皆滿載(報告_Citi_欣興3037_3Q26_20261027);Daiwa 預期 4Q26 營收與毛利率續升,光復、楊梅廠 2027-29 ABF 產能年增約 30%(報告_Daiwa_欣興3037_3Q26_20261027);GS 估高階 ABF 毛利率 50-70%,但維持 Neutral(報告_GS_欣興3037_3Q26_20261027);永豐預期 ABF 供給吃緊至少延續至 2028 年、單季報價漲 10-20%(memo_永豐投顧_欣興3037ABF報價與獲利_20261028)。
- NVIDIA 產能預留協議(2026-10-21,GTC Berlin):NVIDIA 發布新聞稿,點名欣興為三家夥伴之一,計畫三年內將基板產能提升 2.5 倍;產能預留協議(capacity reservation agreement)支持欣興光復(KF)廠擴產,新增產能自 2Q27 起,2028 年中達滿產。MS 解讀(Howard Kao,2026-10-21):反映多年期 AI 基板需求強勁;預留範圍很可能涵蓋 7 月法說已提及的 2Q27 KF Plant 2 一步,可降低欣興執行 2026 年 capex NT$53.7bn 時的產能過剩財務風險;維持 OW、PT NT$1,775(EPS 2026-28E 仍為 23.99/43.46/74.32,與 10-14 相同)。同日國泰證期 GTC Berlin 筆記未提及基板廠商,細節(預留量、價格條款)尚待公司或 NVIDIA 進一步揭露。來源:報告_MS_欣興3037_20261021、活動_NVIDIA_GTC_Berlin_國泰證期call_memo_20261021;analyst/fact(新聞稿);信心:中高。
- 中信投顧重新覆蓋(2026-11-06,Buy、TP NT$1,315)— EMIB/擴產/漲價論述:(1) EMIB 載板:欣興為 EMIB 主要載板供應商之一,目前 EMIB 載板供應商含欣興約 5 家、EMIB-T 約 3 家;欣興 EMIB 載板良率目標 50%,EMIB-T 預計 2027 年開始初步試產、設備大量移入視第一階段良率而定;楊梅廠配置約 10~15% 產能支援 EMIB,良率與日系同業相當;預計導入 EMIB 的專案以 Google TPU v9(reticle 9 倍)為主,初期良率 50% 代表一半產能與材料耗損,中信預期高階 ABF 載板缺貨持續兩年以上;EMIB 因矽橋內埋、增層挖槽對位與大尺寸翹曲控制內化至載板製程,載板 content value 高於 CoWoS,欣興單價較高(中信投顧整理,estimate,中信心;圖解見 技術_ABF載板)。(2) 擴產節奏:光復二廠分三期,2Q27 一期、2H27 二期、三期最快 2027 年底;楊梅二廠 2028 年底、楊梅三廠已動工 2029 年量產;每座新廠初期月產能約 7,000 片、貢獻約 30~40% 產能(楊梅二、三廠規模大於光復一、二廠);2026 年 capex 由 NT$197 億上修至 NT$537 億,10 月董事會再追加 NT$509 億長交期設備,客戶預付款足以支應未來兩年擴產;中信推估 ABF 產能 2026/27/28 年成長 37.2%/36%/36%(含 BT 產能轉 ABF)。(3) 產品占比與毛利:3Q26 載板營收占比 62%(ABF 55%)、HDI 27%、PCB 9%;2H26 高階 ABF 占 ABF 營收 70% 以上;中信估 2027/28 年 ABF 營收占比 62.6%/72.1%、ABF 毛利率 51.3%/54.4%。(報告_CTBC_欣興3037_20261106,2026-11-06)
- 廣發電子通信月度會議(2026-10-15,珩石筆記轉述):欣興 9 月營收 MoM +5–6.5%;下半年 ABF 載板持續漲價,預期 3Q26 毛利率顯著提升且不是單季跳升、會持續到明年;EMIB-T 載板良率 9 月下旬第三次測試約 45–50%,1 月超過 50%(on track),下一里程碑 2027Q4 約 70%(會中稱 Intel、Google 已找到兩個 root cause)。廣發偏好 ABF 載板欣興等瓶頸環節。來源:活動_廣發電子通信月度總結_珩石筆記_王騏杰_20261016。
定錨 2026 年中講座(2026-06-12)欣興擴產細節
- 欣興今年 capex 接近 500 億元,部分長交期設備已預訂,已啟動 2027 年 capex 投入。
- 光復1廠、楊梅1廠產能擴充至最大化(楊梅1廠原已有 EMIB 先進封裝產能,今年再擴設備)。
- 光復2新廠:預計 2027 年量產,2026 年開始進設備。
- 楊梅2新廠:預計 2028 年投產,2027 年中開始進設備;未來進一步規劃楊梅3、4廠及光復3廠。
- EMIB-T 受惠:Google TPU Humufish(2027H2 推出)採用 EMIB-T 封裝,目前載板段良率約 20–50%,良率不佳將大量消耗 ABF 載板產能;Google 2028 年目標出貨 1,000 萬顆,載板廠可能今年即提前採購設備。
| Claim | 類型 | 來源 | 日期 | 信心 |
|---|---|---|---|---|
| 欣興 2026 capex 接近 500 億元 | fact(講座資訊) | 定錨_2026年中產業趨勢講座_MEMO(4) | 2026-06-12 | 高 |
| 光復2新廠 2027 量產、楊梅2新廠 2028 投產 | estimate | 定錨_2026年中產業趨勢講座_MEMO(4) | 2026-06-12 | 中高 |
| EMIB-T 載板良率 20–50%,大量消耗 ABF 產能 | estimate(研調) | 定錨_2026年中產業趨勢講座_MEMO(4) | 2026-06-12 | 中 |
| EMIB-T 貼合機台下單 Toray NT$1.3bn(US$42m),投入 EMIB-T | fact | 報告_Aletheia_ABF載板_20260702 | 2026-07-02 | 高 |
Aletheia:欣興投入 EMIB-T 設備(2026-07-02)
Aletheia 指出欣興 5/4 揭露下單 Toray Engineering 的 bonder alignment(貼合對位)機台 NT$1.3bn(US$42m),投入 EMIB-T;相對 AT&S/Ibiden 的 core/EMIB-T 投資,金額不大、後續是否加碼待觀察(Shinko 已下市、EMIB-T 供應商市佔尚不明)。Aletheia 同時認為多層 substrate core(埋入 MLCC/Si-Cap/IVR)為下一波趨勢,core 占 ABF 基板成本約 10%、層數增至 6-8 層拉抬 ASP;詳見 技術_ABF載板。
福邦(2026-07):Google TPU v9(Humufish)Compute PCB 主供名單
Google TPU v9-X(Humufish,2027 量產,6 壓 24L 設計)Compute Board PCB 供應商調查中,欣興名列主要供應商之一(主供:ISU Petasy/VGT/WUS/TTM/欣興;備用:4958_臻鼎科技(市)/LCS)。信心水準:福邦供應鏈調查,estimate 中信心。來源:報告_福邦_PCB產業2026H2_202607,2026-07
2Q26 法說會(2026-07-29)六家券商聯合彙整:長期毛利率 guidance、EMIB-T 與擴產最新細節
欣興 2026-07-29 舉行 2Q26 法說會,MS/BofA/UBS/Citi/GS/Daiwa 六家券商同步出具會後報告,重點交叉確認如下: - 長期毛利率 guidance 50-60%:管理層首次明確指引整體毛利率中長期目標區間 50-60%(MS/BofA/Citi/GS 四家皆記載),驅動力來自技術夥伴地位提升(非單純逐案調價)、高複雜度大尺寸 ABF 產品組合、EMIB-T 等先進技術整合。 - 2H26 AI 佔比目標:ABF substrate 段 AI(GPU/ASIC/CPU/DPU)佔比 1H26 已達 60%+,管理層guidance 2H26 上看 70%+;PCB/HDI 段 AI(AI 系統板+800G/1.6T 光模組板)guidance 65-70%(MS/GS)。 - EMIB-T:全球共 3 家基板供應商開發(欣興+2 家日商),量產排定 2027 年(BofA 標示 2H27E),首階段良率目標 50%;即使良率未達 50%,客戶已承諾保障最低獲利率(超額良率另有獎勵機制),管理層認為財務風險可控(MS/BofA/Citi/GS 一致確認)。BofA/GS 估計 EMIB-T 僅佔資本支出約 1-2%,其餘約 85% 仍投入 ABF 產能擴充。 - 產能擴充:楊梅三廠(YM3)建廠預計 2026 年底至 2027 年初動工(MS;GS 估計 2029 年量產),服務策略性客戶;2026 年 capex guidance 進一步確認為 NT$53.7bn(詳見下方資訊衝突 callout 更新)。 - 玻璃核心基板(Glass Core):管理層 guidance 量產不早於 2029-2030 年,仍在多客戶合作開發階段,屬高度客製化技術、非單一基板廠可獨立供應,且長期不會完全取代有機基板(僅用於特定高階設計)(GS/Citi)。 - BT→ABF 產能轉換:僅轉換消費性相關產品用 BT 產能至高階大尺寸 ABF,記憶體相關 BT 產能不轉換(因記憶體 BT 需求仍強、獲利率已接近 AI 產品水準)(GS,補充既有「BT→ABF」轉換敘述的例外情況)。 來源:報告_MS_欣興3037_20260729/報告_BofA_欣興3037_20260729/報告_UBS_欣興3037_20260729/報告_Citi_欣興3037_20260729/報告_GS_欣興3037_20260729/報告_Daiwa_欣興3037_20260729,皆 2026-07-29
VR200 / Rubin PCB content 升級
受惠邏輯
MS 明確點名欣興(Unimicron)為 Rubin PCB content +233% 的直接受惠台廠,與 4958_臻鼎科技(市)(ZDT)並列。
VR200 PCB 整機總量:$116,730 / rack(vs GB300 $35,100,+233%)
增量來源: - Midplane PCB(44L,全新,+$27,000) - ConnectX PCB(72 片 / rack,全新,+$19,440) - Compute PCB 規格升級(22L→26L,M7→M8,尺寸加大) - Switch PCB 規格升級(24L→32L) - BlueField PCB 新增(18 片)
| 日期 | Claim | 來源 | 信心水準 |
|---|---|---|---|
| 2026-05-20 | MS 列欣興為 Rubin PCB +233% 受惠台廠 | 報告_MS_RubinRackBOM_20260520 | 高 |
| 2026-05-20 | ABF substrate content +82%($11,160→$20,340/rack);GPU substrate ASP $100→$200 | 報告_MS_RubinRackBOM_20260520 | 高 |
福邦(2026-07):GPU 載板與 ComputeTray PCB 份額細節
- GPU 載板(substrate)供應商份額:GB300 世代 Ibiden 80~90% / 欣興 10~20%;VR200(NVL144)世代 Ibiden 90~95% / 欣興 5~10%(欣興份額下滑)。載板單價(USD/顆)由 GB300 的 150 上升至 VR200 的 200+。
- VR200 ComputeTray PCB(6 壓 26L)供應份額:欣興 35~40% > 4958_臻鼎科技(市) 25~30% ≒ 勝宏科技 25~30%(此為 PCB 板本身份額,非載板 substrate)。
- 信心水準:福邦供應鏈調查/預估,estimate 中信心。來源:報告_福邦_PCB產業2026H2_202607,2026-07
ABF 景氣與供給缺口
Morgan Stanley 以 AT&S FY25/26 results call 作為 ABF 載板景氣驗證:AT&S FY26/27 revenue guidance 上修為 +30-35% YoY、EBITDA margin guidance 上修至 25-29%,且 Microelectronics(ABF)部門 C1Q/F4Q EBIT margin 達 17.4%、QoQ +920bp。MS 認為這支持其對欣興、南電、臻鼎等 ABF substrate suppliers 的 bullish view。
| 日期 | Claim | 來源 | 信心水準 |
|---|---|---|---|
| 2026-05-21 | AT&S guidance 上修驗證 ABF 載板需求與價格環境改善,MS 點名 Unimicron / NYPCB / ZDT 受惠 | 260521_ms_ABF_ATS-implication | 中 |
AT&S(奧地利 ABF 載板廠)宣布與 AMD 及另一大型科技客戶在馬來西亞 Kulim 廠簽署 €1.5–2bn ABF 產能擴充長約(投資由客戶長約全額支應),預計最快 2027 年初新線上線。MS 指出此擴產僅新增生產線、非新建廠房,不影響 「2027 年起 ABF 供給缺口」預測,對欣興構成正面確認。MS 維持欣興 OW(目標價 NT$1,285)。
| 日期 | Claim | 來源 | 信心水準 |
|---|---|---|---|
| 2026-06-15 | AT&S 馬來西亞擴產,新線 2027Q1 前上線,ABF 供給缺口從 2027 起維持,利多欣興 | 260615_ms_ATS | 高 |
投資含義
MS 明確點名欣興(Unimicron)為 AT&S 擴產確認「ABF 供給缺口從 2027 起」下的正面受惠者,與 8046_南電(市)、4958_臻鼎科技(市) 並列受惠 ABF substrate suppliers。評等 Overweight 不變。
後續更新(2026-09-23):AT&S 宣布擴大與 MRVL.US(marvell) 的 IC 載板合作,確認 Marvell 為上述居林擴產案第二家錨定客戶(與 AMD 並列,非額外新增擴產),建置範圍含 Plant 2 整備+新基板核心層/先進封裝設施。MS 認為此舉是 Marvell 卡位 AI 供應鏈載板產能,對欣興、南電具正面 read-through,MS 對兩者維持 OW。詳見 ATS.VI(at_and_s)、報告_MS_ATS與Marvell擴大合作_20260923。
欣興於 TPCA 2026 開幕典禮提及 2027 年材料缺口約 20%,涵蓋 Low CTE、玻纖布、CCL/ABF;富邦指出此與 Nittobo 說法一致(2027 年 T-glass 缺口 20~30%,見 3110.JP(nittobo)、技術_玻纖布)。來源 報告_富邦_TPCA2026Day2_Tglass與載板_20261021,analyst,中高信心。
群益(Day1 開幕演講紀錄,欣興董事長主題演講,報告_群益_TPCA2026Day2_20261022)補充:晶片算力由過去每 2 年翻倍變為約每 5 個月翻倍,CSP 擴大資本支出帶動 die size 增加;先進封裝成為技術核心,載板曝光尺寸由 2025 年約 3 倍、2026 年約 5 倍,預計 2028 年後達 9 倍以上,線路精細度、互連密度與製程穩定性要求同步提高;載板與 PCB 廠需提早數年與客戶共同開發材料,產業由依規格生產的景氣循環轉為「技術賦能者」;因供應鏈同步精準擴充,目前 80% 設備交期延長、其中逾 20% 延長一倍以上,故 2027 年載板材料供需缺口預期達 20%;後續將推動關鍵先進材料在地化、土地與水電穩定供應、跨領域研發人才培養,海外廠房則以台灣研發為根基支援區域化量產(董事長口述,中高信心)。群益另記欣興已進入 110×110mm 規格生產、未來推升至 230×230mm,core layer 最高升至 6 層,並導入內埋式被動元件(公司口述)。康和投顧(2026-10-21,報告_康和_IC載板長約與規格升級_20261021)補充:欣興客戶產能預約達 5 年、具 CoWoS 相關載板量產能力,EMIB-T 列重點研發、預計 2027 年量產、首階段良率目標 50%,並於 SEMICON 2026/9 發表玻璃/陶瓷核心載板創新拼板平台、規劃 PVT;市場點名欣興與臻鼎-KY 為 Google TPU 供應商(康和轉述,市場傳聞,中低信心)。
廣發香港(GFHK,2026-10-26 首次覆蓋)把欣興視為 AI ABF 超級週期的最大受惠者:預估 AI ABF 載板 TAM 2026/27/28E 為 US$6.3bn/12.5bn/17.7bn(YoY +78%/+100%/+41%),整體 ABF 載板 TAM US$10.1bn/16.5bn/21.7bn;2025 年 PC 占 ABF 需求 33%、AI GPU/ASIC/server CPU 約 46%,2028 年預期 PC 降至 11%、AI 約 80%。供給面瓶頸為 ABF 膜(Ajinomoto 約 95% 市占)、T-glass(Nittobo 約 90%,預估缺口 2026 年約 35%/2027 年約 41%)與設備交期(多數 12–14 個月、個別機台達 30 個月);GFHK 預估整體 ABF 載板供給缺口 2026 年約 8%、2027/28 年約 18%/16%,ABF 載板交期由年初 3–4 個月拉長到 12 個月以上、部分 AI 客戶已預訂 2029 年產能,高階 ABF 載板 2026 年漲價 30%+、2027 年加速(廣發香港供應鏈查核,中信心)。GFHK 認為欣興在 AI ABF 市占可望 >30%,ABF 營收 2026/27E 為 NT$105bn/199bn(YoY +66%/+90%)。產能:現約 15 萬 sqm/月(16 層高階 ABF 等效,含蘇州群策約 0.8 萬 sqm/月)、台灣與大陸 ABF 稼動率皆 >90%;公司指引高階 ABF 名目產能每年擴 30–40%,GFHK 模型 2026/27E 為 +18%/+35%;新線良率起步約 50–60%(成熟線約 90%),名目產能轉有效產出需要爬坡期。2026 capex 由原 NT$20bn → 34bn → 53.7bn(約 80–85% 投 ABF),另有長交期設備追加訂單 NT$17.6bn。BT 產能 2026 年降約 15%(台灣新豐/樹林/桃園合計約 15 萬 sqm/月、蘇州一廠約 3.5 萬 sqm/月),並把部分舊設備轉做 ABF;PCB/HDI/SLP 營收占比由 2019 年 65%+ 降至 <40%,GFHK 預期 2028 年約 25%;mSAP(1.6T 光模組)產能 2026/27E +50%/+40%,增量 capex 僅約 NT$2–3bn,但鵬鼎、深南電路等競爭者加速投資(GFHK,2026-10-26)。TPCA 2026(BofA 2026-10-26):展出的光模組 PCB 採 mSAP 40/30µm 線寬線距;內嵌被動元件載板規格 2026 量產 93×93mm(build-up 8/10µm、核心層 25/25µm、10GHz Df 0.0034)→ 2026 NPI 120×120mm(7/8µm、Df 0.0022)→ 2027 120×150mm(Df 0.002);BGA 載板最大尺寸 2026 量產 110×110mm(核心層厚 3.2mm、build-up 14/14µm)→ NPI 120×150mm(4.5mm、12/12µm)→ 2027 230×150mm(4.7mm)→ 2028 230×230mm(5.1mm、9/12µm),均為公司展出規格(BofA Exhibit 14/15)。MS(2026-10-26)指出台光電載板 CCL(S572T,4Q26 量產、2028 年底產能預計翻倍以上)擴產,使載板廠多一個替代來源。同業 ABF 擴產對照見 技術_ABF載板、分析_ABF載板供需缺口與投資邏輯_260702。
Intel CPU 與 Server CPU ABF 瓶頸
GFHK 在 Computex 2026 CPU 主題報告中點名欣興(Unimicron)為 Intel 擴大 CPU 出貨量的 ABF substrate 受惠廠商。論點同時指出 Agentic AI 驅動 Server CPU TAM 49% CAGR 至 2030E $211bn,ABF substrate 為整條 Server CPU 供應鏈的頭號產能瓶頸。
| 日期 | Claim | 來源 | 信心水準 |
|---|---|---|---|
| 2026-05-21 | 欣興受益 Intel 擴大 CPU 量;ABF substrate 為 Server CPU 頭號瓶頸 | 260521_CPU_Update_GFHK | 中 |
營運與產品組合
3Q26 營運細節(凱基投顧 2026-10-28、富邦法人部 2026-10-29;最新覆蓋)
- 3Q26 產品別:ABF 載板 55%(2Q26 52%)、HDI 27%、BT 載板 7%(2Q26 9%);應用別(凱基摘錄):AI Data Center 61%、IoT 18%、Communication 5%、Automotive 4%——IoT/車用占比與 2Q26 法說口徑(IoT 約 5%、車用約 7%)分類不同,待核對公司原始簡報。
- 稼動率:ABF 載板維持 90% 以上;BT 載板約 75–80%;PCB/HDI 85–90%。
- 毛利率超預期來源(富邦):(1) ABF 毛利率高於預期,估 3Q26 超過 40%(2Q26 35–40%);(2) 光模組毛利率高於預期,抵銷運算板因世代轉換良率偏低的拖累。富邦認為公司設定的 ABF 毛利率 50–60% 目標將提前達成。
- 產能預訂協議:除 NVIDIA 外,公司與其他終端大廠亦簽署 3–5 年不等的產能預訂協議,由客戶先行提供資金或預訂支持以擴充高階 ABF 產能(凱基;來源為凱基摘要,具名客戶僅 NVIDIA)。
- 擴產節奏:2026 年 capex NT$537 億;2027–29 年每年開出一座新 ABF 廠(光復二廠、楊梅二廠、楊梅三廠);凱基推估 2027–28 年每年 capex 逾 NT$400 億。ABF 產能 2026 年可年增 40%、2027–29 年每年近 +30%;光模組產能 2026/27 年 YoY +50%/+40%,2026 營收占比 9–10%;2H26 AI 產品占比載板約 70%、PCB/HDI 65–70%(與先前一致)。
- 4Q26 展望(富邦):營收 NT$581.9 億(QoQ +10.5%)、毛利率 32.5%(因 ABF 毛利率續擴、HDI 良率改善、有利產品組合與價格);2027 年毛利率預測 35.3%→36%。凱基稱 4Q26 漲價效應持續。 來源:memo_凱基投顧_欣興3037ABF載板擴產能見度_20261028、memo_富邦法人部_欣興台光電台燿聯電財報_20261029
2026-09-08 法說營運更新(2Q26 口徑)
- 2Q26 產品別:ABF 約 52%(較前兩季持續成長,為最大營收來源)、HDI 約 27%、BT 約 9%、PCB 約 9%。
- 2Q26 應用別:AI Data Center 約 61%(細分 AI Computing/AI Memory/AI Networking)、汽車約 7%、IoT 約 5%、其他(軟板與消費性)約 7.5%。
- 新一批 LTA 為現金暴增主因:2Q26 底現金約 NT$931 億,較 1Q26 底 600 億增加 330 億,主因去年底與今年初簽訂新一批長期合約(LTA)。LTA 涵蓋楊梅現有廠區、光復一廠、明年量產的光復二廠,以及 2028 年的楊梅二廠;管理層明言未來兩年資本支出均透過 LTA 簽訂。這代表擴產的資金風險已大幅前移至客戶端,是評估 2027-28 capex 承受度時的關鍵事實。
- 資源集中 ABF:公司表示產品線正集中於獲利貢獻最大的 ABF,所有廠區持續調整,PCB 領域也已公告相關調整;新舊廠轉型難度不同。
- 原物料仍是瓶頸:ABF 過去兩三季需求與供給缺口已縮小,但高階原物料支持仍不足;管理層認為公司在原物料分配與關鍵設備取得上相較其他載板供應商具優勢。
- BT 定位:BT 毛利率平均略低於 ABF,但產品毛利相對不錯,主要服務高階手機應用;在 ABF 產能緊缺下,有效運用 BT 產能可維持營運穩健。
- 利空提示:法人提及4Q26 BT 載板漲價預期下降,可能無法達到原先預估的 15-20%(法人口徑,非公司證實)。
- EMIB 與 CoWoS:法人指出 EMIB 對欣興獲利率有保障;並提及 2454_聯發科(市) 因 NVIDIA 利多,在座談會表示將更完整 booking 供應鏈產能(含封裝、載板、TPU)。公司回應客戶對高階載板需求樂觀、產品工序更精巧,重要客戶需預先規劃產能(類似 LTA 長約),應相對有保障。 來源:活動_欣興3037_法說memo_20260908
法人論壇管理層回饋(來源:memo_欣興_元大投資論壇_20260609):
1Q26 財務實績、月營收與稼動率/年底營收 guidance 已彙整至下方「EPS 記錄」「月營收追蹤」「財測假設」區段。
載板地位與客戶 - 真正具備支援高階 AI 載板能力者主要僅剩欣興與 IBIDEN。 - ASIC 客戶市占率已超過 70%,部分專案為獨家供應;GPU 載板自光復廠 2025 量產後,良率與產能拉升優於客戶預期。 - LTA:原約 70% 產能已預訂;新簽長約進一步涵蓋光復二/楊梅二未來 80-90% 產能、期間達 5 年;長約僅保障產能未鎖價,供需吃緊下保有議價力。
產品組合轉向 - 光模組成為 HDI 最重要新成長動能,占 HDI 營收約 20% 或更高;AI 光模組訂單呈 2-3 倍成長,即使下半年 HDI 產能再增 40-50% 仍嫌不足,不排除將部分 BT 產線轉 HDI;目標成為全球最大光模組 HDI 供應商。 - BT→ABF 產能重配置:ABF 訂單強勁,中低階 BT 非成長重心,今年至少一廠完成轉換;GS(2026-07-29)法說會補充:僅消費性相關產品用 BT 產能轉換至 ABF,記憶體相關 BT 產能不轉換(記憶體 BT 需求仍強、獲利率已接近 AI 產品水準)。
產能擴張 - 光復一/楊梅一月產能約 6,000-7,000 Panel(50×50cm);光復二完全開出 +18%、楊梅二 +15-18%。光復一+楊梅一約占 ABF 總產能三成,但營收貢獻近五成(高階單位價值顯著高於平均)。
上游瓶頸與新技術 - 上游 T-Glass、CCL、鑽針供不應求;欣興為龍頭客戶、已簽長約取得保障;ABF 供需較三個月前更緊,原料漲價可順利轉嫁。 - Glass Core/玻璃基板用於解決大尺寸封裝翹曲與訊號完整性,但需長時間認證,短期內尚不足以大規模取代 ABF。
| 時間 | 事件 | 類型 | 重要性 | 備註 |
|---|---|---|---|---|
| 2026 | 年底對年底營收 YoY ~+40% | 業績指引 | ⭐⭐⭐ | 約半數來自高階載板擴充 |
| 2026 | ASIC 載板市占 >70%、部分獨家 | 結構性 | ⭐⭐⭐ | GPU/ASIC 雙線穩固 |
| 2026H2 | 光模組 HDI 訂單 2-3 倍成長 | 放量 | ⭐⭐⭐ | 占 HDI 營收 20%+,產能仍不足 |
光收發器 PCB 與 HDI / mSAP 升級
Morgan Stanley 2026-06-11 產業報告將欣興列為 AI 光收發器 PCB 既有受惠供應商,並維持 Overweight、目標價上調至 NT$1,285。報告的產業主軸是 400G → 800G → 1.6T 後,光收發器 PCB 由 10-12 層 HDI、M6 CCL,升級到 14-16 層、M7+/M8 CCL 與 mSAP;完整分析見 分析_AI光收發器PCB投資機會_20260611。
| 項目 | MS 估計 / 判斷 |
|---|---|
| 角色 | AI 光收發器 PCB 既有供應商,與 Shennan 共同受惠市場放大 |
| 觀察點 | 光模組 HDI 與 ABF 高階載板稼動率、材料 M8 / mSAP 良率、客戶 share |
福邦(2026-07):光通訊模組 mSAP PCB 客戶與規格切點
欣興為光通訊模組 mSAP PCB 供應商,客戶包含中際旭創、Coherent、Mellanox;800G/1.6T 世代自 1.6T 起強制採用 mSAP 製程(fact,漲價與規格轉換已發生)。信心水準:福邦供應鏈調查,中高信心。來源:報告_福邦_PCB產業2026H2_202607,2026-07
野村(2026-10-09):「65% 美國成分」情境下的光收發器 PCB 供應商定位
野村「若美國成分占光模組 BOM 成本 65% 會怎樣」報告之 800G/1.6T 關鍵元件供應商表,將欣興(Unimicron)列為非美非中陣營(Other Suppliers)的光收發器 PCB 供應商(與 4958_臻鼎科技(市) 並列,美系對照為 TTMI??、中系為 Shennan Circuits/Victory Giant)。報告判斷被動光學元件與 PCB 區段佔 BOM 比重小、供應鏈分散,即使規則落地也影響有限。estimate 中信心。來源:報告_Nomura_光模組BOM美國成分65pct_20261009,野村,2026-10-09
2Q26 法說會(2026-07-29):mSAP 舊產能改造,4Q26 開出接手非中系供應商需求
欣興於 2Q26 法說會揭露正將既有舊產能改造為 1.6T 光模組用 mSAP 產能,預計 2026Q4 開出,直接承接 hyperscaler 因地緣政治考量尋求非中國供應商的需求(MS:「retrofitting older capacity for 1.6T optical modules...will open up in 4Q26 to capture direct demand from hyperscalers seeking alternatives to Chinese suppliers」;Citi 同步確認「ramp new mSAP capacity from 4Q26 to capture the demand」,並指出光模組需求中已出現非中系供應商指定要求)。來源:報告_MS_欣興3037_20260729/報告_Citi_欣興3037_20260729,2026-07-29
EPS 上修、目標價與假設細節已彙整至下方「EPS 預估」「財測假設」「目標價與評等」區段。 - 光模組 PCB 同業比較(珩石週會簡報,2026-10-12):欣興 CAPEX 約 85% 投入 ABF;山鶯廠年底光模組 PCB 產能 +50%,2027 年龜山廠啟用;Tier-1 良率約 90%;主要客戶中際旭創、Coherent、Mellanox;簡報判斷欣興擔憂 CPO 取代,光模組 PCB 擴產相對謹慎(對照臻鼎 2026 CAPEX NT$800 億以上、65% 投入 Server/光通)。來源 報告_珩石_NPO與CPC技術延伸專題_20261012。
2Q/3Q26 展望、ASP 結構性上行與 ASIC HDI 拓展(JPM,2026-07-23)
受惠邏輯:從逐案漲價轉向新產品搶市占
JPM 認為欣興後續成長動能重點將從「既有產品逐案漲價」轉向「新一代先進載板專案的市占搶佔」——新專案尺寸與層數持續創新高,單位面積 ASP 漲幅甚至快於既有產品的定期調價(因規格快速拉升、可供應廠商有限)。JPM 預估欣興單位面積 ASP 至少追平 2022 年(上一波景氣循環高點、超熱門 run fee 常見的時期),較 JPM 更新後假設仍有 30% 以上潛在上行空間;該假設已使 JPM 2027E 獲利較市場共識高出 25%。
- 2Q26 preview:JPM 預估 GM 近 24%(高於共識/前次 JPMe 3ppt),營收季增 15%(優於前次預估的 +7%),主因基板與光收發器 HDI 需求回升(AI HDI 在 2Q 較晚時點出現部分產品轉換影響)。
- 3Q26 outlook:營收預估再季增 17%(連續二位數成長),GM 回升至 30% 水準;除基板強勁需求外,欣興預期在 3Q26 於新一代 AI GPU 伺服器平台上取得更多 AI HDI 份額(良率表現佳)。
- 切入 ASIC AI 伺服器 HDI 供應鏈:JPM 預期欣興未來 12–18 個月內將切入 ASIC AI 伺服器 HDI 供應鏈。
- 2026E EPS 高於共識 18%:主因 GM 擴張幅度優於市場預期。
- 7/29 法說會前瞻:JPM 預期市場關注焦點將在光復二/楊梅二等未來擴產規劃(欣興據信正在敲定先進產能五年計畫)、LTA 簽約展望(JPM 認為後續機會仍多;LTA 保障產能但不鎖價)、未來技術路線圖(玻璃核心、EMIB-T、CoWoP,JPM 認為均將提升產品附加價值)、以及主要在手載板專案(GPU 與 ASIC 皆有)進度——JPM 對上述展望正面。JPM 並指出欣興目前評價相對同業偏低,反映市場對其產品組合/毛利改善潛力理解不足。
檢調偵辦事件:產地標示爭議(2026-08 五家券商同步回應)
事件經過
2026-08-28 收盤後,欣興公告遭桃園地檢署指揮調查局幹員至公司搜索/約談,主要調查「違反農工商管理相關罪嫌」(Offenses Against Agriculture, Industry, and Commerce)事項。MS(2026-08-30)引述地方媒體(Taipei Times,2026-08-30)指出 5 人以 NT$30 萬至 1,500 萬元交保、9 人請回不用交保。公司聲明將全力配合調查機關,強調目前未見對財務狀況或營運有重大影響,待地檢署正式說明後將發布重訊。股價 8/28 當日下跌 5.9%,同期同業南電(NYPCB)跌 4.3%、景碩跌 1.6%,欣興跌幅相對同業最大(來源:報告_BofA_欣興3037_20260828)。
五家券商對調查範圍認定不一致(時間先後的資訊釐清,非各自查證後仍互斥的衝突)
- Citi(8/28)/BofA(8/28、8/31):明確指出調查僅涉及「產品原產地標示」(將中國製產品標示為台灣製),BofA 並明確排除會計舞弊與內線交易的可能性——依其供應鏈查核與公司溝通,「does not appear to be related to accounting fraud or insider trading, as has been reported in some news items」。
- UBS(8/28):標題定調較廣,稱調查涉及「potential business misconduct」,內文提及市場報導傳出涉及不實會計、內線交易,以及可能的產地規避(false accounting, insider trading, and possible trade-origin circumvention),但同時引述公司聲明強調全力配合、營運如常,UBS 自身未判定傳言真偽。
- MS(8/30,五份中出具最晚、資訊最完整):明確定性為「違反農工商管理相關罪嫌」,具體事由為將中國製板材轉運來台後貼標「Made in Taiwan」;涉案人員含總經理 1 人、副總經理 1 人及相關部門同仁;未提及會計舞弊或內線交易。 三家(Citi/BofA/MS)口徑一致排除會計舞弊與內線交易,僅 UBS 標題與內文轉述較廣泛的市場傳言;UBS 報告時間早於 MS 的細節澄清且未自行證實傳言,此差異視為資訊隨時間釐清的演進。
受影響產品線:MS/BofA 均指向 Hejiang(合江)廠 PCB/HDI,非高階 ABF 基板
MS(8/30)與 BofA(8/31 追蹤報告)各自查核後獨立收斂到同一結論:本次受調查廠區為 Hejiang 廠,主力產品為 PCB/HDI(非高階 ABF 基板): - MS:Hejiang 廠建於 1996-97 年,產品線偏舊、較不可能涉及 AI 相關產品;PCB(含 HDI)占 2Q26 總營收 36%,但獲利占比更低;MS OW 論點核心為 ABF 故事,與本次調查標的重疊有限。 - BofA:欣興高階 ABF 基板產能全數位於台灣,「產地標示」爭議不太可能牽涉該業務;PCB/HDI 僅占 2026 年資本支出 15%,對獲利貢獻估計不超過 10%(BofA 估)。 - Citi(8/28)僅籠統提及欣興在台灣/中國/泰國均有基板/HDI 產能可分散風險,未具體點名受影響廠區或產品線。
五家一致結論:評等目標價全數維持,逢低視為買點
五份報告評等與目標價全數維持不變(詳見上方「目標價與評等」表新增五列),且多家明確表態逢低承接: - Citi:「we would view any negative reaction as an enhanced buying opportunity」,維持 Buy TP NT$1,500。 - MS:「we would view any pullback as a good opportunity to accumulate, especially if below NT$950」,維持 OW TP NT$1,465,強調 OW 論點主軸(ABF 故事)未受影響。 - BofA(8/31):ABF 供需持續吃緊、欣興高階基板品質與 20%+ 市佔地位不變,維持 Buy PO NT$1,400(8/19 訂定,事件後未調整)。 - UBS/BofA(8/28):未提供具體逢低承接語句,但同步維持原評等與目標價。
來源:報告_Citi_欣興3037_20260828/報告_BofA_欣興3037_20260828/報告_UBS_欣興3037_20260828,皆 2026-08-28;報告_MS_欣興3037_20260830,2026-08-30;報告_BofA_欣興3037_20260831,2026-08-31
公司首度量化受影響規模:僅佔營收約 1.5%(2026-09-08 法說)
2026-09-08 法說會(宏遠證券主辦)是調查案爆發後公司首度在法說場合直接回應,並首度給出量化口徑:
- 受影響規模:管理層表示「配合檢調,無法多做評論」,但依重訊說明對公司營運及財務無重大影響,產品線目前侷限於 PCB,營收約佔 1.5%。此數字遠小於 MS 先前框定的「PCB(含 HDI)占 2Q26 總營收 36%」,也小於本次法說揭露的 PCB 占 2Q26 營收 9%——顯示受影響者僅為 PCB 業務中的一小部分,而非整條 PCB 產品線。
- 法人提問口徑差異:提問者引述「載板類影響有限,PCB 營收約佔 10%」(與公司揭露之 PCB 占 2Q26 營收 9% 相符),公司答以受影響部分佔 1.5%。兩個數字指涉不同對象(PCB 全業務 vs 受查部分),非互相矛盾。
- 合江廠轉型與內部舉報:法人直指事件「涉及內部舉報及合江廠規劃轉型,可能面臨員工及經理人調整」。公司未否認,回應方向為「資源利用朝向更有效益方向,產品線集中於獲利最大貢獻的 ABF 產品」,並稱所有廠區均持續調整、即使在 PCB 領域也已公告相關調整,並藉此機會對所有產品線徹底清查、強化 ESG 相關工作。
- 產地認定的技術爭點:法人提出「空板進入台灣加工部分仍有釐清空間,例如增值是否達 35%、是否可認定為台灣生產」,並認為此事可能非單一事件、過往多家廠商可能有類似做法。公司回以尊重警調調查、不便評論,待調查結果出爐再說明。
- 轉單效益:市場普遍預期同業有轉單機會,公司初步評估對自身營運、業務及財務無重大影響(ABF、BT、PCB 皆然),理由是產能本已因 AI 訂單成長而不足,故此影響有限。
與前六份券商報告的關係
本次為公司官方口徑,優先序高於券商轉述。它沒有統一 MS/BofA(指向中國合江廠)與 Citi 9/3(指向台灣特定廠區)的地理表述差異——公司只說「產品線侷限於 PCB」,未指明廠區。但「1.5% 營收」與「合江廠轉型」兩項新資訊,方向上與 MS/BofA 的「舊廠、非高階 ABF、獲利占比低」判斷一致。上方地理表述差異的並列保留仍然有效。
| Claim | 類型 | 來源 | 日期 | 信心 |
|---|---|---|---|---|
| 受影響產品線侷限 PCB,營收約佔 1.5%;依重訊對營運財務無重大影響 | fact(公司法說) | 活動_欣興3037_法說memo_20260908 | 2026-09-08 | 高 |
| 事件涉及內部舉報與合江廠規劃轉型(法人提問,公司未否認) | observation | 活動_欣興3037_法說memo_20260908 | 2026-09-08 | 中 |
| 產能因 AI 訂單成長而本已不足,故同業轉單對公司影響有限 | fact(公司法說) | 活動_欣興3037_法說memo_20260908 | 2026-09-08 | 中高 |
展會座談後續說法:生產基地互援與受查廠區細節
Citi 於台灣半導體展參訪後 flash note 中指出,這是公司自調查案爆發以來首度就此事發表補充說法:
- 產能緊繃下區域產線互援:在 PCB 供給緊繃背景下,公司各地生產基地在急單期間互相支援,例如將半成品自中國廠運往台灣廠進行最終加工。
- 受查對象為台灣特定廠區:管理層透露目前遭調查者為台灣一處特定 PCB 廠區,疑涉產品產地標示問題;管理層未進一步評論細節,但認為財務影響可望有限,並補充在目前供給吃緊環境下,客戶關注焦點在出貨量能否到位,而非產品產地。
- 高階 ABF 業務不受影響:公司強調,用於生產 AI 相關晶片的最先進 ABF 載板產能全數位於台灣,中國產能僅服務當地內需市場,故 ABF 業務預期不受本次事件影響;新增台灣 HDI 產能已於 2Q26 開出量產,管理層認為有助於降低未來類似營運風險。
- 其餘營運訊息與 7 月法說會口徑一致:除調查案外,管理層對 ABF 供需動態、EMIB-T 與長期趨勢的說法與 7 月底法說會 guidance 一致,未見調整。
- Citi 觀點:若調查範圍僅限於該特定 PCB 廠區,負面影響應屬短期;公司長期營收與毛利率成長動能仍將由產品組合改善、良率提升與 ABF/HDI 基板業結構性短缺驅動。股價短線可能承壓,但 Citi 視回檔為加碼買點,重申 Buy。
與既有五家券商查核結論對照
本次為調查案爆發(2026-08-28)後第六份券商回應(前五份見上方「五家一致結論」)。Citi(9/3)進一步揭露「受查廠區位於台灣、涉及區域產線互援下的半成品調撥」,與 MS(8/30)/BofA(8/31)先前查核指向 Hejiang(合江,中國)廠 PCB/HDI 業務的結論存在廠區地理位置的表述差異:MS/BofA 明確指向中國合江廠,Citi 9/3 則轉述管理層說法指向「台灣一處特定廠區」正被調查。兩者未必互斥——半成品可能在中國廠生產、於台灣廠完成最終加工並貼標,故「受查廠區」依查核角度不同(生產地 vs 標示/出貨地)可能分別指向中國與台灣廠區;截至 2026-09-05 尚無公司官方聲明統一口徑,並列保留。評等與目標價六份報告全數維持不變,方向結論一致:影響有限、逢低承接。
| Claim | 類型 | 來源 | 日期 | 信心 |
|---|---|---|---|---|
| 區域產線互援:急單期間半成品自中國廠運往台灣廠完成最終加工 | fact(公司口徑) | 報告_Citi_欣興3037_20260903 | 2026-09-03 | 中高 |
| 受查對象為台灣一處特定 PCB 廠區,疑涉產地標示問題 | fact(公司口徑,經 Citi 轉述) | 報告_Citi_欣興3037_20260903 | 2026-09-03 | 中(與 MS/BofA 先前指向中國合江廠的表述有出入,見上方 note) |
| 最先進 ABF 產能全數位於台灣、中國產能僅服務內需,ABF 業務預期不受影響 | fact(公司口徑) | 報告_Citi_欣興3037_20260903 | 2026-09-03 | 中高 |
| 台灣新增 HDI 產能已於 2Q26 開出,有助降低類似營運風險 | fact(公司口徑) | 報告_Citi_欣興3037_20260903 | 2026-09-03 | 中高 |
Broadcom 新加坡自建疑慮與 4Q BT 價格:MS 回應(2026-09-06)
南電股價在 2026-09-04/05 兩個交易日累計下跌 12%(同期加權指數上漲 0.8%),起因是投資人擔心 Broadcom 若自建載板產能,南電與欣興的供應份額會被稀釋。MS 針對兩個問題出報告回應:
- Broadcom 新加坡產能的真實性質:Broadcom 執行長在最近一次法說提及「與夥伴在新加坡廠建置載板產能」。MS 判斷所指為 AST——Broadcom 自 2024 年 3 月起與 Toppan(7911.T)發展的合資案,這是 Toppan 首座海外載板廠,兩期規劃中的第一期預計 2026 年底開始生產。MS 的結論是:Broadcom 是在「確保 FC-BGA 載板供給」,而非把生產拉回自製,因此對南電與欣興現有供應地位影響有限。
- 4Q BT 載板價格展望:2025 下半年以來的 BT 漲價是原物料成本推動(T glass、黃金、銅),而非單純供需。MS 原本就預期 T glass 供給緊俏在 2026 年見頂、2027 年起隨更多供應商通過認證而逐步緩解,因此「原物料驅動的漲價趨於停滯並不意外」。
- MS 立場:對南電與欣興的 OW 論點核心是 ABF 載板的緊俏,兩家都生產 BT 且都是 Broadcom 的現有供應商,故 BT 價格波動對兩檔評等影響有限。
與欣興 2026-09-08 法說互相印證
欣興 9/8 法說中,法人提出「4Q26 BT 載板漲價預期下降,可能無法達到 15-20%」。MS 這份報告(9/6)提供了機制解釋:漲價本質是 T glass/金/銅的成本轉嫁,而 T glass 供給緊俏 2026 見頂、2027 起緩解,所以漲價動能本來就會趨緩。兩則資訊方向一致,可視為同一件事的賣方與公司端各自表述。見 3037_欣興(市)。
估值方法(MS 揭露):南電與欣興皆採剩餘收益(RI)模型。南電 COE 9.3%(無風險利率 1%、股票風險溢酬 8.7%、beta 1.0)、中期成長率 17%、終值成長率 3%;欣興 COE 9.2%、中期成長率 15%、終值成長率 3%。
玻璃核心載板後段 ABF(2026-07-06 確認)
定錨(2026-07-06)
NVIDIA 測試玻璃核心載板架構:前段 TGV 由 3481_群創(市) 負責,後段 ABF 增層由 Ibiden 與欣興負責。欣興確認進入 NVIDIA 玻璃核心載板後段供應鏈(同時已是 EMIB-T 核心合作夥伴)。 來源:隨手記_定錨_玻璃核心載板NVIDIA陣營TGV_20260706 / web_ABF載板_hackmd定錨產業筆記_20260706
專家會議(2026-07-22):欣興對前段 TGV 保守的內因
欣興經評估後認為 AOI / microcrack 檢測導入時機條件未成熟(檢測是 TGV 量產前硬缺口,X 光受多層 RDL 干擾、AOI 對百萬孔耗時),加上 ABF 訂單暢旺、獲利穩健,選擇不貿然大舉投入 TGV——講師評價此為理性決策(「現在產能好、訂單多,沒必要浪費時間搞這個」)。與 JPM SBR(2026-07-21)「欣興玻璃芯仍在開發階段、未公布量產時間」口徑一致;欣興在玻璃陣營的角色仍以後段 ABF 增層為主。 來源:活動_TGV玻璃基板專家會議_20260722,信心:中高
2Q26 法說會(2026-07-29):玻璃核心基板 guidance 量產不早於 2029-2030
公司於法說會正式 guidance:玻璃核心基板量產最快 2029-2030 年,目前仍與多家客戶合作開發;技術屬高度客製化,非單一基板廠可獨立供應,長期也不會完全取代有機基板,僅用於特定高階設計(GS/Citi)。與上方專家會議、JPM SBR 的「開發階段、未公布時程」口徑一致,本次為首次由公司法說會給出具體時間窗。 來源:報告_GS_欣興3037_20260729/報告_Citi_欣興3037_20260729,2026-07-29
欣興 John H. Lau 於 IEEE EPS 講座揭露玻璃芯基板銲點可靠度反直覺結果(2026-09-24)
玻璃芯基板對可靠度的影響視有無 underfill 保護而定:晶片側 corner µbump(有 underfill)玻璃芯應變優於有機芯(4.43% vs 9.12%/cycle),但 PCB 側 C4/BGA 銲點(無 underfill)玻璃芯應變反而劣於有機芯(19% vs 8.43%/cycle);建議玻璃 CTE 應貼近 PCB(~10×10⁻⁶/°C)而非矽晶片。完整技術細節見 技術_玻璃芯基板。
凱基 ABF 論壇分析重點(2026-07-02)
- 欣興今明年 ABF 相關營收增速可落在 50% 以上(凱基預期)
- 欣興 2022 年高點 ABF 載板營收占比約 56%,預期明年超過 57%(刻意降低 BT 占比,因 ABF Q2 毛利率約 30%,高於 BT 的約 20%)
- HDI(光模組)毛利率可拉到 40%(1.6T 放量時),整體產品組合仍佳
- 凱基指出:真正具備支援高階 AI 載板能力者主要僅剩欣興與 IBIDEN
風險與注意事項
- EMIB-T 載板良率約 20-50% 為研調估計,需追蹤 Google TPU Humufish 時程與良率爬坡。
- 光復2 / 楊梅2 擴產需長交期設備配合,設備交付與良率爬坡若延後,會影響高階 ABF 供給釋放。
- 光模組 HDI 訂單 2-3 倍成長與 HDI 營收占比 20%+ 來自管理層回饋,仍需後續營收與稼動率驗證。
- T-Glass、CCL、鑽針供不應求可支撐議價,但也可能形成出貨瓶頸。
- Glass Core/玻璃基板短期尚不足以大規模取代 ABF,但中長期技術替代節奏仍需追蹤。
- 2026-08-28 桃園地檢署對欣興 Hejiang 廠展開產地標示爭議調查,尚未有正式結論;五家券商查核後傾向認為與高階 ABF 主業重疊有限(詳見「檢調偵辦事件」節),但地緣政治敏感度(中美元首 9 月會晤前夕)與後續司法進展仍需追蹤。
玻璃基板競爭格局:日系的技術代差(2026-09-09 產業研究)
該講次以 DNP 的視角比較各方技術路徑,其中對台廠的定位值得記錄:
| 對手 | 技術路徑差異 | DNP 的優劣勢 |
|---|---|---|
| NEG(日本電氣玻璃) | CO2 雷射直接鑽孔,製程簡單快速 | DNP 用雷射改質+蝕刻,孔徑更小、間距更密、深寬比 9+ vs NEG 約 5;但製程步驟較多,單片加工成本預估高於 NEG |
| TOPPAN(凸版) | 強項在 RDL 極致微縮(2/2µm)與一站式裝機量產能力 | DNP 在玻璃孔物理極限(高深寬比)領先且有光罩製造垂直資源;但 TOPPAN 具備更完整的後段 FC-BGA 壓合與電氣檢測經驗 |
| 欣興/3189_景碩(市) | 台廠是全球有機 ABF 載板的量產王者,目前正與日系設備商合作驗證玻璃基板 | DNP 自評擁有核心 TGV 加工專利與光罩級精度,領先台灣半代至一代的技術代差;但 DNP 缺乏欣興那樣大規模、低成本的 FC-BGA 生產線,須依賴與台灣大廠或 OSAT 合作 |
兩條路線的市場分工(DNP 的商業卡位) - 實心銅柱技術:由台積電、Intel、Rapidus 主導,用於最核心、發熱量最高、訊號最密集的 AI 處理器(GPU/CPU)與 HBM 堆疊正下方 - DNP 空心共形技術:高性價比/大面積路線,2026 年初開始送樣、2028 年量產。鎖定外圍的 FC-BGA 載板、高速網通晶片(Chiplet 中繼中介層)或周邊電源管理區——性能要求稍寬,但能以極低成本交出大面積、超低翹曲的玻璃基板
對台廠的判讀
這是日方視角的自我評估,「領先台灣半代至一代」屬單一來源之說法,未經交叉查證。但其中一個結構性事實值得注意:DNP 承認缺乏大規模低成本 FC-BGA 產線、須依賴台廠或 OSAT 合作——技術代差與量產能力是兩件事,欣興的籌碼在後者。
來源:研究_TSMC_CoPoS供應鏈與TGV玻璃芯基板_20260909(保密課程素材,引用前見該頁警示)
關鍵 Claim
| Claim | 類型 | 來源 | 日期 | 信心 |
|---|---|---|---|---|
| 3Q26 ABF 毛利率超過 40%(2Q26 35–40%),ABF 毛利率 50–60% 目標將提前達成 | analyst | memo_富邦法人部_欣興台光電台燿聯電財報_20261029 | 2026-10-29 | 中 |
| 3Q26 稼動率:ABF 90%+、BT 75–80%、PCB/HDI 85–90%;產品別 ABF 55%/HDI 27%/BT 7% | fact | memo_凱基投顧_欣興3037ABF載板擴產能見度_20261028 | 2026-10-28 | 中高(凱基轉述公司揭露) |
| 除 NVIDIA 外,其他終端大廠亦簽 3–5 年產能預訂協議,客戶先行提供資金或預訂支持 | public_info | memo_凱基投顧_欣興3037ABF載板擴產能見度_20261028 | 2026-10-28 | 中高(具名客戶僅 NVIDIA) |
| 2027–29 年每年開出一座新 ABF 廠(光復二/楊梅二/楊梅三),ABF 產能每年約 +30% | fact | memo_凱基投顧_欣興3037ABF載板擴產能見度_20261028 | 2026-10-28 | 中高 |
| 4Q26E 營收 NT$581.9 億(QoQ +10.5%)、毛利率 32.5% | estimate | memo_富邦法人部_欣興台光電台燿聯電財報_20261029 | 2026-10-29 | 中(與 Citi 4Q26E 營收 NT$585.3 億、GM 32.2% 接近) |
公司行事曆
- 10/13週二營收9月營收公布營收 186.51 億、年增 +64.7%、月增 +5.1%
- 11/06週五營收10月營收公布MOPS 公布於 11/6 14:58–15:57 間
- 今天 2026-11-08
- 12/08週二營收11月營收(預估 12/8–12/9)可能 12/8–12/9 公布(近 9 次有 9 次落在此區間;最常見:期限前 2 個工作天,信心中)
近 30 天到未來 120 天的事件,資料與行事曆同一來源(公開資訊觀測站、證交所/櫃買 OpenAPI、珩石資料庫),日期以公司公告為準。
時間軸
| 時間 | 事件 | 類型 | 重要性 | 備註 |
|---|---|---|---|---|
| 2025 | 光復廠 GPU 載板量產後,良率與產能拉升優於客戶預期 | 量產 | ⭐⭐⭐ | 元大論壇 |
| 2026 | 欣興 capex 接近 500 億元;已啟動 2027 年 capex 投入 | 擴產 | ⭐⭐⭐ | 定錨講座 |
| 2026 | 光復1廠、楊梅1廠產能擴充至最大化 | 擴產 | ⭐⭐⭐ | 楊梅1廠原已有 EMIB 先進封裝產能,今年再擴設備 |
| 2026H2 | 光模組 HDI 訂單 2-3 倍成長 | 放量 | ⭐⭐⭐ | 占 HDI 營收 20%+,產能仍不足 |
| 2027 | 光復2新廠量產 | 擴產 | ⭐⭐⭐ | 2026 年開始進設備;完全開出 +18% |
| 2027Q1 最快 | AT&S 馬來西亞 ABF 新線上線 | 供給缺口驗證 | ⭐⭐ | MS 認為不改變 2027 起 ABF 供給缺口 |
| 2027H2 | Google TPU Humufish 推出,採用 EMIB-T 封裝 | 新平台 | ⭐⭐⭐ | 載板段良率約 20-50%,可能提前拉動設備採購 |
| 2028 | 楊梅2新廠投產 | 擴產 | ⭐⭐⭐ | 2027 年中開始進設備;未來規劃楊梅3、4廠及光復3廠 |
| 2028 | Google 目標出貨 1,000 萬顆 TPU | 放量 | ⭐⭐⭐ | EMIB-T 載板良率不佳會大量消耗 ABF 載板產能 |
| 2026 年底 | 削減 ≥15% BT 產能(中期 40–50%),BT 訂單轉移至景碩等台廠 | 路線轉向 | ⭐⭐⭐ | BT 轉 ABF;Apple/中國客戶仍有 BT 需求,蘇州 BT 廠續營。來源 260630_citi_ABF-BT |
| 2026H2–2027H1(12–18 個月內) | 預期切入 ASIC AI 伺服器 HDI 供應鏈 | 供應鏈 | ⭐⭐ | JPM 2026-07-23 估計時程 |
| 2027 | 光復2(KF2)廠擴產 ABF 產能 30%+;YM2 於 2028 年(5 年 LTA 支撐)、YM3 於 2029 年開出 | 擴產 | ⭐⭐⭐ | 來源 報告_BofA_欣興3037_20261010,2026-10-10;2027/28 Capex 各預估 NT$400 億以上 |
| 2030 最快 | 湖口(新竹)土地廠房(向台灣普利司通購入,NT$101 億)開出產能,供楊梅以外擴產 | 擴產 | ⭐⭐ | 公司向 BofA 確認;來源同上;MS(2026-10-14):9/30 公告以約 NT$100.9 億購入,查核為 2030 年以後擴產用 |
| 2026Q4 | mSAP 舊產能改造用於 1.6T 光模組開出 | 放量 | ⭐⭐⭐ | 承接 hyperscaler 尋求非中系供應商需求;來源 MS/Citi,2026-07-29 |
| 2026 年底至 2027 年初 | 楊梅三廠(YM3)建廠動工 | 擴產 | ⭐⭐⭐ | 服務策略性客戶;GS 估計 2029 年量產。來源 MS,2026-07-29 |
| 2029+ | 楊梅四廠(YM4)開出 | 擴產 | ⭐⭐ | MS 2026-10-14 彙整欣興產能序列:光復2 2027、楊梅2 2028、楊梅3 2029、楊梅4 2029+、湖口 2030+ |
| 2027 | EMIB-T 量產(3 家供應商共通目標) | 量產 | ⭐⭐⭐ | 首階段良率目標 50%,客戶保障最低獲利率;BofA 標示 2H27E。來源 MS/BofA/Citi/GS,2026-07-29 |
| 2026Q3 | 光復一廠第三期(Phase 3)開始量產 | 擴產 | ⭐⭐ | GFHK(2026-10-26);Citi(2026-10-28)同;光復二廠 2Q27、楊梅二廠 2028 續開 |
| 2Q27 起 | 光復(KF)廠新增產能開出,由 NVIDIA 產能預留協議支持(疑為 KF2 一步) | 擴產 | ⭐⭐⭐ | MS,2026-10-21;NVIDIA GTC Berlin 新聞稿;Citi(2026-10-28):KF plant 2 phase 1 預計 2Q27 投產 |
| 2028 中 | KF 廠擴產達滿產;NVIDIA 三年基板產能 2.5 倍計畫終點 | 擴產 | ⭐⭐⭐ | MS,2026-10-21 |
| 2029-2030 最快 | 玻璃核心基板量產 | 新技術 | ⭐⭐ | 公司法說會首次給出具體時間窗;仍與多客戶合作開發,非單一基板廠可獨立供應。來源 GS/Citi,2026-07-29 |
ABF 載板地位(2025)
| 排名 | 廠商 | 2025 營收(億美元) | 市占率 | YoY |
|---|---|---|---|---|
| 1 | 3037 欣興 Unimicron | 22.5 | 15.8% | +13.6% |
| 2 | SEMCO(韓) | 17.0 | 12.0% | +14.1% |
| 3 | IBIDEN(日) | 14.3 | 10.1% | +10.0% |
| 4 | 8046_南電(市) NAN YA | 10.2 | 7.2% | +21.4% |
| 5 | 3189_景碩(市) Kinsus | 8.6 | 6.1% | +16.2% |
來源:報告_呂紹旭_玻璃載板FOPLP_20260508(金屬中心彙整,2026/2)
供應鏈位置
-
AI 平台 PCB 名單(Aletheia 2026-10-04):Google TPU v9(Humufish,改用 HDI)PCB 新進供應商;Nvidia GB200/GB300/Vera Rubin/Rubin Ultra 主板與交換板;AMD MI450/MI500。2026 年資本支出由 NT$250 億上調到 340 億,70% 用在 ABF 載板,30% 用在 HDI、mSAP 與泰國新廠。
-
所屬供應鏈:供應鏈_光通訊
- 相關技術:技術_光通雷射元件、技術_CCL材料
- 角色:光模組載板 / 高速 PCB 供應商
- 設備供應商:3485_敘豐(櫃) 為欣興供應商之一,雙方關係不錯,對應 PCB / IC 載板電鍍設備與玻璃載板電鍍銅填孔延伸觀察。
-
ABF 載板漿料供應商:4760_勤凱(櫃) 正與欣興合作開發 ABF 載板串聯用漿料,全球對標僅一家日本廠;2026-05-29 法說披露送樣中(來源:活動_勤凱_法人座談_20260529)
-
ABF 供給缺口:MS 以 AT&S FY25/26 results call 與 2026-06-15 馬來西亞擴產長約作為驗證,認為 2027 年起 ABF 供給缺口仍維持,欣興、南電、臻鼎同為正面受惠者。
- 高階載板能力:元大論壇指出真正具備支援高階 AI 載板能力者主要僅剩欣興與 IBIDEN;ASIC 客戶市占率已超過 70%,部分專案為獨家供應。
- 長約與保供:原約 70% 產能已預訂;新簽長約涵蓋光復二/楊梅二未來 80-90% 產能、期間達 5 年;長約保障產能未鎖價,供需吃緊下保有議價力。
- 上游瓶頸:T-Glass、CCL、鑽針供不應求;欣興為龍頭客戶並已簽長約取得保障,原料漲價可順利轉嫁。
- 供給替代技術:Glass Core/玻璃基板可解決大尺寸封裝翹曲與訊號完整性,但需長時間認證,短期尚不足以大規模取代 ABF。
- 福邦投顧(2026-07)供應鏈調查:GPU 載板份額 VR200 世代 Ibiden 90~95% / 欣興 5~10%(GB300 世代 Ibiden 80~90% / 欣興 10~20%);VR200 ComputeTray PCB 份額欣興 35~40%>4958_臻鼎科技(市) 25~30%≒勝宏 25~30%;光通訊模組 mSAP PCB 客戶含中際旭創、Coherent、Mellanox;主要客戶 NV/Intel/AMD/Broadcom/AMZN。estimate 中信心,來源 報告_福邦_PCB產業2026H2_202607。
- Apple 曝險(Goldman Sachs,2026-09-10,摺疊 iPhone 供應鏈報告):欣興 Apple 總營收曝險 20-25%、Apple OP 曝險 20-25%,主要產品為 PCB/BT(AiP)/ABF;應用拆分 iPhone 5-10%、iPad <5%、Apple Watch <5%、Macbook 5-10%。本報告僅列曝險比重,未附評等或目標價(欣興未列入本次報告 Buy 名單)。來源:報告_GS_摺疊iPhone供應鏈_20260910
- Nvidia NVLink PTFE PCB:MS(2026-10-19)查證欣興與 WUS PCB 亦在開發該方案,但未列入 Nvidia OCP 2026 展出的七家名單;領先良率廠被 MS 認定為深南、WUS PCB 與 VGT。導入仍不確定,詳見 技術_PTFE混壓板。
相關公司
| 公司 | 關係 | 說明 |
|---|---|---|
| 2493_揚博(市) | 上游設備/化學品供應商 | 濕製程設備與製程化學藥水;使用者 channel check(2026-08-14) |
| 8046_南電(市) | 同業 / ABF substrate supplier | MS 點名與欣興、臻鼎同為 ABF 供給缺口受惠者 |
| 3189_景碩(市) | 同業 / ABF 載板 | ABF 載板五大廠之一 |
| 4958_臻鼎科技(市) | 同業 / ABF substrate supplier / VR200 PCB 受惠 | MS 點名與欣興同為 Rubin PCB content +233% 的直接受惠台廠 |
| 3711_日月光投控(市) | 先進封裝供應鏈 | 載板下游封測整合觀察 |
| 2330_台積電(市) | 晶圓代工 / 先進封裝需求源 | 高階晶片封裝帶動 ABF 載板需求 |
| 3167_大量(市) | PCB / 載板設備 | PCB 鑽孔與載板設備觀察 |
| 6239_力成(市) | 封測供應鏈 | 載板與封測生態系觀察 |
| 3485_敘豐(櫃) | 設備供應商 | 欣興供應商之一,對應 PCB / IC 載板電鍍設備與玻璃載板電鍍銅填孔 |
| 4760_勤凱(櫃) | ABF 載板材料供應商 | 正與欣興合作開發 ABF 載板串聯用漿料 |
| AVGO.US(broadcom) | ASIC 需求鏈 | 高階 ASIC 載板需求觀察 |
| 2454_聯發科(市) | TPU / ASIC 需求鏈 | Google TPU / EMIB-T 相關需求觀察 |
| AT&S | ABF 同業 / 讀旁 | 馬來西亞擴產長約確認 2027 起 ABF 供給缺口 |
| NVDA.US(nvidia) | 客戶 | VR200/Rubin GPU 載板與 ComputeTray PCB 客戶;福邦(2026-07)供應鏈調查 |
| INTC.US(intel) | 客戶 | GFHK 點名欣興受益 Intel CPU 擴大出貨;福邦(2026-07)供應鏈調查再確認 |
| 2303_聯電(市) | 最大股東(約 13%) | BofA/Citi(2026-07-29)指出 UMC 為欣興最大股東;欣興另透過投資工具持有約 0.6% UMC 股權,2Q26 貢獻業外市值重估獲利 NT$79-89 億 |
| 1503_士電(市) | 廠務搬運設備供應商 | 士電近期交付廠內搬運設備予欣興等 PCB/ABF 載板公司(士電 2026-09-10 法說) |
來源
- 報告_凱基_電子硬體產業_20261102 — 凱基投顧(向子慧/余昀澄),2026-11-02;美系 CSP 3Q26 資本支出後,預期 2027 年五大 CSP 資本支出 1.2-1.3 兆美元(共識 1.14 兆),欣興為台灣 AI 供應鏈首選(載板)
- 報告_CTBC_欣興3037_20261106 — 中信投顧(王翊安),2026-11-06;重新覆蓋買進、TP NT$1,315(25x 2027E EPS 52.61);2027 ABF 缺口 >30%、漲幅上看 30%,EMIB 載板/新廠逐年開出、ABF 產能年增逾三成
- 報告_MS_ABF載板_ATS財報影響_20261105 — Morgan Stanley,2026-11-05;AT&S 財報對 ABF 載板意涵:Microelectronics EBIT margin 3Q26 30.5%(+580bp QoQ)部分來自價格,對欣興、南電為正面 read(詳見 ATS.VI(at_and_s))
- memo_凱基TPCA會後專題_珩石筆記_王騏杰_20261105 — 珩石同事王騏杰轉述凱基研究部 TPCA 會後專題,2026-11-05;載板推薦、欣興載板 roadmap(230x150/230x230mm、28L/32L)、欣興 NV 五階 HDI 良率 60% 多近 70%
- memo_凱基投顧_欣興3037ABF載板擴產能見度_20261028 — 凱基投顧(林祐熙),2026-10-28;3Q26 優預期,增加持股 TP NT$1,650(36x 2027E)、2027 獲利上調 45%、產能預訂協議、2027–29 每年一座新 ABF 廠
- memo_富邦法人部_欣興台光電台燿聯電財報_20261029 — 富邦法人部早會,2026-10-29;Buy TP NT$1,600,3Q26 ABF 毛利率逾 40%、4Q26E 營收 NT$581.9 億/GM 32.5%、2027 毛利率 36%
- 報告_MS_欣興3037_3Q26_20261027 — Morgan Stanley(Howard Kao/Irene Yen),2026-10-27;3Q26 財報 reaction,OW、TP NT$1,775 維持;GM 28.8% 優於 MSe/街估、略低於買方 ~30%;EPS 6.41(MS 股數口徑換算,公告值為 6.12);處分 UMJ 予 Meiko;追加長交期設備 NT$509 億、總投資額約 NT$826 億
- 報告_Citi_欣興3037_3Q26_20261027 — Citi(Jack Chen/Laura Chen/Nicholas Lai),2026-10-27;3Q26 財報報告,Buy、TP NT$1,500→1,550(DCF,WACC 14.6%,30x 2027E);EPS 2026-28E 25.00/51.32/96.51(+10%/+5%/+5%);ABF GM 優於預期、BT/HDI 緩步改善
- 報告_Daiwa_欣興3037_3Q26_20261027 — Daiwa(Sheng Cheng/Thomas Kim),2026-10-27;3Q26 first take,Buy(1)、TP NT$1,500 維持;EPS 6.15 優於自估因業外(UMC 評價損失僅約 NT$7 億);ABF 毛利率估 42-44%、2027-29 ABF 產能年增約 30%
- 報告_GS_欣興3037_3Q26_20261027 — Goldman Sachs(Chao Wang/Allen Chang/Al Wang),2026-10-27;3Q26 first take,Neutral、TP NT$1,270 維持;GM 優於 GSe/共識 0.8/1.0pp、EPS 6.15;高階 ABF 毛利率估 50-70%
- 報告_Macquarie_TPCA2026_20261026 — Macquarie,2026-10-26;TPCA 觀展,Outperform、TP NT$1,700,偏好欣興與 Ibiden
- 報告_Daiwa_TPCA2026_20261027 — Daiwa,2026-10-27;TPCA 觀展,ABF 多核心與核心內埋被動元件
- memo_Citi_欣興3037_3Q26財報與展望_20261028 — Citi,2026-10-28(為上列 Citi 報告之摘要);3Q26 財報與展望,Buy、TP NT$1,500→1,550;4Q26E 營收 QoQ +11%、GM 32.2%;EPS 2026-28E 25.00/51.32/96.51
- memo_永豐投顧_欣興3037ABF報價與獲利_20261028 — 永豐投顧(鉅亨網轉載評析),2026-10-28;3Q26 EPS 6.12 優於預期 5.68、GM 28.8%;ABF 供給吃緊至 2028、單季報價 +10-20%;買進、TP NT$1,575(24x 2028E)
- 報告_BofA_TPCA2026_20261026 — BofA,2026-10-26;TPCA 2026 觀展,維持欣興 Buy/PO NT$1,650、南電 Buy/PO NT$2,000、景碩 Buy/PO NT$1,450;欣興展品 mSAP 光模組 PCB、內嵌被動元件載板與 BGA 載板規格演進
- 報告_MS_TPCA2026觀展_20261026 — Morgan Stanley,2026-10-26;TPCA 2026 觀展,欣興 Overweight、PCB 偏好順序第四;台光電載板 CCL 擴產提供替代來源
- 報告_廣發香港_欣興3037_Initiation_20261026 — 廣發香港(Michelle Jing/Jeff Pu),2026-10-26;首次覆蓋 Buy、TP NT$1,820(30x 2027E P/E);EPS 2026-28E 28.58/60.75/89.34;AI ABF TAM、供給缺口 18%/16%(2027/28E)、同業 ABF 擴產對照
- 報告_群益_TPCA2026Day2_20261022 — 群益投顧(吳建弘),2026-10-22;TPCA Day2 產業速報(含 Day1 台光電、聯茂、欣興董事長演講 memo);CCL 漲價續至 2H27、M8.5 2027 吃緊;欣興董事長演講(算力 5 個月翻倍、曝光尺寸 5→9 倍、設備交期 80% 延長)、110×110→230×230mm
- 報告_MS_欣興3037_20261021 — Morgan Stanley(Howard Kao/Irene Yen),2026-10-21;NVIDIA GTC Berlin 點名欣興為基板產能預留協議夥伴(三年 2.5 倍、KF 廠 2Q27 起新增、2028 中滿產);OW、PT NT$1,775 維持
- 活動_NVIDIA_GTC_Berlin_國泰證期call_memo_20261021 — 國泰證期研究部,2026-10-21;NVIDIA GTC Berlin 筆記(Vera Rubin 量產、DSX Pod、Spectrum-X CPO 等),未提基板廠
-
活動_廣發電子通信月度總結_珩石筆記_王騏杰_20261016 — 珩石筆記(王騏杰),2026-10-16(廣發電子通信月度會議 2026-10-15);欣興營收、ABF 漲價、EMIB-T 良率路徑
-
報告_富邦_TPCA2026Day2_Tglass與載板_20261021 — 富邦投顧,2026-10-21;TPCA 2026 Day2:欣興開幕致詞 2027 年材料缺口 20%(Low CTE、玻纖布、CCL/ABF)與 Nittobo T-glass 缺口一致
- 報告_MS_ABF載板擴產與供給吃緊_20261020 — Morgan Stanley(Howard Kao/Irene Yen),2026-10-14;OW 維持、TP NT$1,465→1,775(RI 模型、隱含 24x 2028E P/E);EPS 2026-28E 上修 62%/30%/28% 至 23.99/43.46/74.32;ABF 缺口 CY27/28 擴大至 9.3%/13.7%、CY27 漲價 25%+;3Q26E EPS 5.21(高於 Street 37%);偏好欣興因 CY27 產能成長最強
- 報告_GS_BT載板產業模型_20261015 — Goldman Sachs,2026-10-15;BT 載板產業模型,欣興 Neutral、TP NT$1,220→NT$1,270;欣興 BT 產能轉往 ABF、BT 營收占比僅 9%→6%
-
報告_珩石_NPO與CPC技術延伸專題_20261012 — 珩石週會簡報(Kevin/Niuniu),2026-10-12;光模組 PCB 同業比較:欣興 CAPEX 85% 投 ABF、山鶯廠 +50%、擴產謹慎
-
報告_BofA_欣興3037_20261010 — BofA(Mike Yang),2026-10-10;Buy 維持、PO NT$1,400→1,650(35x 2H27-1H28E P/E);EPS 2026-28E 上修至 21.18/37.14/64.80;購入湖口土地廠房 NT$101 億(2030 最快產出)、2027 KF2 擴 ABF 30%+、光模組 PCB 毛利率 30%+、HDI 毛利率自 2027 年中達 20%+
- 報告_Aletheia_PCB與CCL產業_ISU_TTM_台光電_20261004 — Aletheia Capital,2026-10-04;TPU v9 HDI、Nvidia、AMD PCB 名單,2026 資本支出上調至 NT$340 億- 報告_凱基_電子硬體產業_20260930 — 凱基投顧,2026-09-30;TPU v8 ABF 載板 ASP +40-50%,增加持股
- 報告_Nomura_光模組BOM美國成分65pct_20261009 — 野村,2026-10-09;「65% 美國成分」情境分析,欣興列為 800G/1.6T 光收發器 PCB 非美非中陣營供應商
- 報告_國泰_欣興3037_20260924 — 國泰期貨(投資顧問),2026-09-24;2Q26A 營收 NT$42.89bn(QoQ+14.5%)、GM 18.0%→24.8%、EPS 8.45、1H26 累計 EPS 11.70;8 月營收 NT$177.46bn(MoM+9.2%、YoY+56.3%)、前 8 月累計 YoY+34.2%;2026/2027E EPS 19.68/36.3、本益比 58.94(未附目標價與評等)
- 報告_IEEE_EPS_JohnLau玻璃封裝與可靠度_20260924 — IEEE Santa Clara Valley EPS Chapter Distinguished Lecture(講者欣興 John H. Lau),2026-09-24;玻璃芯基板銲點可靠度反直覺結果(有 underfill 保護的晶片側玻璃芯較佳,無 underfill 保護的 PCB 側玻璃芯較差)、TSV vs TGV 製程比較、ASE/台積電 310×310mm 面板對齊、TSMC CoPoS 供應鏈保密令,詳見 技術_玻璃芯基板/技術_TGV/技術_CoPoS
- 報告_福邦_PCB產業PTFE_202610 — 福邦投顧,2026-10;PTFE/銅漿燒結(Cu Sintering)新製程供應鏈調查指出,欣興於此製程僅參與配合 RD 階段(子公司台郡負責燒結部分,設備有限制),量產主要由深南電路、景旺電子、勝宏科技、滬電股份承接;詳見 技術_PTFE鐵氟龍
- 報告_ChipScaleReview_Winter2026期刊_20260122 — Chip Scale Review,2026-01;John H. Lau CPO 異質整合綜述,列出欣興 CPO organic interposer、PIC/EIC 3D 堆疊、混合鍵合橋接三項專利
- 報告_華南投顧_PCB產業近況_20260921 — 華南投顧,2026-09-21;ABF 族群重點個股,1H26 毛利率 21.6%/營益率 11.7%(YoY 顯著改善);2026 中高階 ABF 產能增加約 40%、2026 資本支出約 340 億元
- 報告_MS_ATS與Marvell擴大合作_20260923 — Morgan Stanley,2026-09-23;AT&S 擴大與 MRVL.US(marvell) 的 IC 載板合作,確認 Marvell 為 AT&S 馬來西亞居林擴產案第二家錨定客戶,對欣興、南電正面 read-through
- 活動_欣興3037_統一投顧論壇memo_20260904 — 統一投顧(鄭高輯),2026-09-04;ABF 長期 GM 目標 50–60%、今年 ABF 產能 +40%/KF2(2027)/YM2(2028)、LTA 綁量不綁價 5 年期、EMIB 明年良率目標 50%、Glass-core 2029–2030、光模塊產能年底 +50%、Toppan 全球市占僅 3%、維持買進 TP NT$1,220
- 報告_MS_ABF載板供給_20260906 — Morgan Stanley,2026-09-06;Broadcom 新加坡載板為 Toppan AST 合資(2026 年底一期投產)非自製、4Q BT 漲價因 T glass 供給 2027 緩解而可能停滯、南電/欣興 OW 論點不變
-
活動_欣興3037_法說memo_20260908 — 2026 年第二季法人說明會(宏遠證券主辦,AI 轉寫),2026-09-08;2Q26 產品/應用組合、LTA 涵蓋廠區與 330 億預收款、檢調事件受影響營收佔 1.5%、8 月營收 177 億
-
報告_Citi_台灣月報AI更新_20260810 — Citi 台灣月報,2026-08-10;7 月營收 NT$162.5bn(+9% MoM/+44% YoY),Citi 列為 ABF 首選(與南電並列)
- memo_光通雷射元件供應鏈_20260509,2026-05-09(使用者整理)
- 報告_MS_美系Hyperscaler2Q26_20260802,Morgan Stanley,2026-08-02(美系 hyperscaler 2Q26 財報 read-across;欣興列為大中華運算 CPU/GPU/ASIC 與網通晶片關鍵 ABF 載板供應商,並見於 Trainium/TPU/MTIA/NVDA GB200-300 四張供應鏈地圖之載板環節;NVDA VR200 世代 CPU 載板欄位改由景碩具名,欣興未列,見 分析_2Q26美系Hyperscaler資本支出與台廠read-across_20260802 之 [!note])
- 定錨_2026年中產業趨勢講座_MEMO(4) — 定錨 2026 年中產業趨勢講座,2026-06-12;capex 500億、光復2/楊梅2新廠時程、EMIB-T 受惠
- 報告_呂紹旭_玻璃載板FOPLP_20260508
- 報告_MS_RubinRackBOM_20260520 — Morgan Stanley,VR200 PCB+ABF 受惠,2026-05-20
- 260521_ms_ABF_ATS-implication — Morgan Stanley,AT&S FY25/26 results call 對 ABF 供應鏈含義,2026-05-21
- 260521_CPU_Update_GFHK — GF Securities HK,Intel CPU 放量 ABF 受惠,2026-05-21
- memo_欣興_元大投資論壇_20260609 — 元大投資論壇,2026-06-09(1Q26 財務、ASIC 市占 >70%、光模組 HDI 2-3x、LTA 80-90%/5 年、Glass Core、產能擴張)
- 報告_MS_光收發器PCB_20260611 — Morgan Stanley,2026-06-11;AI 光收發器 PCB TAM、欣興 EPS 上修、TP NT$1,285
- 260615_ms_ATS — Morgan Stanley,2026-06-15;AT&S 馬來西亞擴產確認 ABF 供給缺口,欣興 OW 維持
- 260630_citi_ABF-BT — 花旗(Citi)ABF/BT 產業報告,2026-06-30;欣興 TP 上修 NT$1,080 → NT$1,500(30x 2027E),維持 Buy;EPS 2026-28E 21.12/50.49(+19%/+40%);BT 減產 ≥15%(中期 40–50%)轉 ABF、訂單外流景碩;2027E 獲利 +37% 至 NT$77.6bn
- 報告_GS_ABF載板_20260712 — 高盛(Goldman Sachs),2026-07-12;欣興 TP 上修 NT$630 → NT$1,140(+81%),但維持 Neutral(非 Buy,與其他券商評等分歧);ABF TAM 產業性上修至 62% CAGR(達 US$33bn,2028);2026 capex 由 NT$25bn 上修至 NT$34bn(與定錨講座 500 億元說法有出入,詳見上方衝突並列)
- 報告_福邦_PCB產業2026H2_202607 — 福邦投顧研究部,2026-07;供應鏈調查 GPU 載板份額(VR200 世代 Ibiden 90~95%/欣興 5~10%)、VR200 ComputeTray PCB 份額(欣興 35~40%>臻鼎 25~30%≒勝宏 25~30%)、Google TPU v9 Compute PCB 主供名單成員、光通訊 mSAP PCB 客戶(中際旭創/Coherent/Mellanox)、26Q1 滿載、2026 玻纖布缺料、2027 產能供不應求;EPS 2024A/2025A 3.3/4.4、2026-28F 16.8/33/44.5(estimate 中信心)
- 報告_JPM_欣興3037_20260723 — J.P. Morgan(Jerry Tsai / Josie Yu / Gokul Hariharan),2026-07-23;OW 維持,PT 大幅上修 NT$734→NT$1,150(27.5x FY27E P/E);2Q26 GM ~24%、3Q26 GM 回升 30%;2026/2027E EPS 各上修 26.6%/56.6% 至 NT$19.01/41.77(2027E 較共識高 25%);ASP 結構性上行論點 + 未來 12–18 個月切入 ASIC AI 伺服器 HDI 供應鏈;同時為 JPM 產業報告 報告_JPM_伺服器GoogleCapex_20260723 點名之 Google Capex 上修受惠標的(JPM server component vendor「likes」名單)
- 報告_JPM_台灣FirstToMarket_20260724 — J.P. Morgan 台灣晨報(Taiwan First to Market),2026-07-24;欣興為 Top Stories,重申 OW、PT NT$734→NT$1,150、2027E 較共識高 25%(摘要版,與 報告_JPM_欣興3037_20260723 同論點);表列 EPS 上修 +25.5%(本年)/+56.6%(次年),本年幅度與完整報告的 26.6% 有取整差異,以完整報告為準
- 活動_TGV玻璃基板專家會議_20260722 — 專家會議,2026-07-22;欣興 TGV 保守內因(檢測未成熟+ABF 訂單暢旺)
- 報告_Daiwa_欣興3037_20260728 — 大和 Daiwa,2026-07-28;2Q26 first-take,EPS 8.53(高於自估196%/街估141%)、GM 24.8%;Buy(1) TP NT$1,000 維持;2026 capex guidance 上修至 NT$53.7bn
- 報告_GS_欣興3037_20260728 — 高盛 GS,2026-07-28;2Q26 first-take,EPS 高於 GSe 143%/共識158%;Neutral TP NT$1,140 維持(沿用 2026-07-12 模型)
- 報告_MS_欣興3037_20260728 — 摩根士丹利 MS,2026-07-28;2Q26 first-take,GM 優於 MSe 270bps/街估280bps;Overweight TP NT$1,465;2026 capex 上修至 NT$53.7bn(長交期設備訂購額增至 NT$31.7bn)
- 報告_MS_欣興3037_20260729 — 摩根士丹利 MS,2026-07-29;2Q26 法說會後 briefing takeaways,Overweight TP NT$1,465 維持;長期 GM guidance 50-60%、EMIB-T 2027 量產首階段良率 50%、YM3 建廠 2026 年底-2027 年初動工、mSAP 1.6T 產能 2026Q4 開出
- 報告_BofA_欣興3037_20260729 — BofA Securities(Merrill Lynch Taiwan),2026-07-29;Buy 維持,TP 下修 NT$1,400→NT$1,200(33x 不變倍數,opex/業外假設調整);2026E EPS 上修 28% 至 NT$19.81
- 報告_UBS_欣興3037_20260729 — UBS,2026-07-29;首次收錄,Fast Take,Buy,TP NT$1,200;2026-28E EPS 13.86/27.54/39.80(六家中最保守)
- 報告_Citi_欣興3037_20260729 — 花旗 Citi,2026-07-29;Buy 維持,TP NT$1,500 維持(不變 DCF);2026-28E EPS 上修至 22.73/48.84/91.94;長期 GM guidance 50-60%、EMIB-T guaranteed minimum GM 機制、玻璃基板 guidance 量產不早於 2030
- 報告_GS_欣興3037_20260729 — 高盛 GS,2026-07-29;Neutral 維持,TP 上修 NT$1,140→NT$1,220(+7%,17.4x 2028E P/E 不變);2026-28E EPS 上修 39%/8%/8%;ABF LTA/spot 定價展望與 supply shortage ratio 擴大論點;玻璃基板 guidance 量產不早於 2029-2030
- 報告_Daiwa_欣興3037_20260729 — 大和 Daiwa,2026-07-29;2Q26 法說會後正式 review(非 flash note,區別於 報告_Daiwa_欣興3037_20260728 first-take);Buy(1) 維持,TP 大幅上修 NT$1,000→NT$1,500(+50%,35x 1 年期 forward EPS 不變);2026-28E EPS 上修 31%/37%/66%
- 報告_GS_南電8046_20260806 — 高盛 GS,2026-08-06;南電專題報告,僅含欣興之同業比較數據:欣興 2Q26 GM QoQ +6.8ppt(低於南電 +8.9ppt、高於景碩 +4.9ppt)、3Q26E GM 27.4%;GS 主張現貨價導向廠商獲利擴張快於 LTA 導向者
- 報告_Citi_欣興3037_20260828 — Citi,2026-08-28;桃園地檢署產地標示調查消息面 flash note,維持 Buy TP NT$1,500,視回檔為買點加碼機會
- 報告_BofA_欣興3037_20260828 — BofA Securities(Merrill Lynch),2026-08-28;調查消息 Breaking News,查核排除會計舞弊/內線交易可能,股價當日跌 5.9%(同業南電 -4.3%/景碩 -1.6%),維持 Buy PO NT$1,400
- 報告_UBS_欣興3037_20260828 — UBS,2026-08-28;Fast Take 回應調查消息(標題稱涉不實會計/內線交易/產地規避傳言,未自行證實),維持 Buy TP NT$1,300
- 報告_MS_欣興3037_20260830 — Morgan Stanley,2026-08-30;查核後定性為農工商管理罪嫌(中國板材轉運貼標「Made in Taiwan」),指向 Hejiang 廠 PCB/HDI 而非 ABF,維持 OW TP NT$1,465,NT$950 以下建議加碼
- 報告_BofA_欣興3037_20260831 — BofA Securities(Merrill Lynch),2026-08-31;追蹤報告,查核指向 PCB/HDI(非高階 ABF 基板)受影響機率較高,占 2026 capex 15%/獲利貢獻≤10%,維持 Buy PO NT$1,400
- 報告_Citi_欣興3037_20260903 — Citi(Jack Chen/Laura Chen/Nicholas Lai),2026-09-03;台灣半導體展參訪 flash note,公司首度就調查案發表評論(區域產線互援、受查對象為台灣特定廠區、ABF 業務不受影響、台灣新 HDI 產能 2Q26 已開出);維持 Buy,TP 維持 NT$1,500(1 年期遠期 DCF,隱含 66x/31x 2026/27E EPS)
- 報告_GS_摺疊iPhone供應鏈_20260910 — Goldman Sachs,2026-09-10;摺疊 iPhone 供應鏈報告,Apple 營收曝險 20-25%(iPhone 5-10%),未列入本次報告評等/Buy 名單
- 報告_MS_OCP峰會2026MGX升級_20261019 — Morgan Stanley,2026-10-19;欣興亦在開發 Nvidia PTFE PCB(未列展出名單)
相關頁面
- 分析_2026年11月台股策略三家投顧共同產業主線_20261104
- 分析_3Q26美系Hyperscaler財報與台廠read-across_20261102
- 分析_Intel_3Q26台廠read-through_20261102
- 8074_鉅橡(櫃)
- 技術_ICD內層互連缺陷
- 6141_柏承(市)
- 技術_PCB鑽孔成型設備
- 分析_BT載板供需缺口與漲價週期_GS_20261015
- 技術_BT載板
- 6672_騰輝電子-KY(市)
- 技術_Chiplet
- 3644_凌嘉科技(興)
- 分析_半導體月營收與AI需求能見度_JPM_WSTS與Citi月報_20261012
- 供應鏈_GoogleTPU
- 分析_GoogleTPU產業與供應鏈_20260930
- 分析_PCB上游缺料漲價與PTFE方案_福邦2026Q4
- 分析_玻璃封裝全景
- 分析_暉盛電漿設備
- 3680_家登(櫃)
- 分析_SEMICON2026事件分析_富邦_20260831
- 分析_台廠NVIDIA營收曝險_MS_20260827
- 技術_SoIC
- 技術_CPO製程流程
- 300476.SZ(victory_giant)
- 2383_台光電(市)
- 分析_AI半導體與硬體通路訪查_Andrew_20260704
- 技術_FOCoS與VIPack
- AMZN.US(amazon)
- META.US(meta_platforms)
- 分析_PCB供需與上游缺料_華南論壇_20260729
- 分析_Intel_2Q26台廠read-through_20260724
- 分析_TGV專家會議_量產瓶頸與時程判讀_20260722
- 6944_兆聯實業(市)
- 3110.JP(nittobo)
- 供應鏈_玻璃芯基板
- 技術_CoWoP
- 分析_先進封裝發展方向全景
- 4062.JP(ibiden)
- 8021_尖點(市)
- 分析_AI伺服器PCB_CCL供給吃緊與漲價_20260607
- 時程_2026_CCL與AI伺服器材料
- 7730_暉盛(創)
- 分析_CoPoS供應鏈連結_MS_20260706
- 技術_Feynman
- 6664_群翊(櫃)
- 分析_ECTC2026先進封裝五大戰線_260706
- 技術_TGV
- 4542_科嶠(櫃)
- 技術_BGA
- 技術_FCBGA
- 技術_PCB製程
- 技術_SAP
- 技術_正交背板
- 技術_背鑽
- INTC.US(intel)
- 分析_JPM_Google資本支出上修_台灣伺服器供應鏈受惠與首選_20260723
- 分析_2026年中產業趨勢_定錨講座_20260612
- 分析_GS光網路megatrend_光通訊TAM與台股映射_20260417
- 2313_華通(市)
- 技術_mSAP
- 3585_聯致(興)
- 8155_博智(櫃)
- 分析_Scale-out_PIC與Scale-up_OE引擎下一步_20260611
- 技術_PTFE鐵氟龍
- 分析_ChipScaleReview2026冬季號先進封裝