基本資料
群翊為 PCB / IC 載板 / 先進封裝相關乾製程設備廠,產品涵蓋壓膜、塗佈、烘烤與自動化相關設備。金像電 簡報在 PCB 製程供應鏈中,將群翊列於壓合 / 沖孔、外層前處理、防焊設備、文字印刷設備等站點。
報告_華南投顧_設備產業近況_20260512 也將群翊列為後段製程設備商,聚焦乾製程設備切入 AI 高階 PCB、IC 載板與 FOPLP,能見度延伸至 2026 年。定錨 2026 年中講座則提到群翊做內層塗佈、烘烤設備,產能滿載,隨客戶擴廠交付設備。
公司沿革與據點(國泰證期 SEMICON Taiwan 2026 帶展 memo,2026-09-03,fact,高信心):群翊成立於 1990 年,現有楊梅總部位於桃園市楊梅區和平路 188 號;主要提供半導體、PCB、IC 載板及光學製程所需的客製化塗佈、壓膜、乾燥與自動化設備。
核心技術/競爭優勢
- 壓膜 / 塗佈 / 烘烤:對應 PCB 內層、外層與防焊相關乾製程。
- PCB / 載板客戶擴產連動:AI server PCB、IC 載板與東南亞擴廠推升設備需求。
- 先進封裝延伸:乾製程設備可延伸到 FOPLP / 先進封裝面板級製程。
產品與應用
| 產品 / 服務 | 應用 | 備註 |
|---|---|---|
| 壓膜設備 | PCB 內層影像轉移 / 乾膜壓合 | 金像電 簡報列入相關供應鏈 |
| 塗佈 / 烘烤設備 | 內層、外層、防焊與乾製程 | 定錨講座提到內層塗佈、烘烤設備 |
| 自動化 / AMHS 相鄰 | PCB / 載板與半導體廠房 | 華南投顧報告列入設備供應鏈 |
| 真空壓膜機 | 乾膜貼合 | 公司已在台灣、日本、美國及中國大陸布局專利 |
| 乾燥設備 | 依客戶需求採熱風、IR 或 UV 形式 | 高度客製化,管理層稱毛利率優於多數同業 |
| 垂直式滾輪塗佈乾燥線 | PCB 內層光阻等製程 | — |
| Semi 自動化烘烤系統(半導體熱銷機種) | 半導體廠客製化烘烤 | 美國鳳凰城設服務據點,2026 年於德州奧斯汀新增據點,服務合作逾 10 年之美國客戶(未名,公司稱其列為非紅供應鏈重要熱處理設備商) |
| 自動浸泡烘烤線 | 光學玻璃鏡片雙面特殊處理 | — |
| 多層爐 | 對應較大尺寸產品 | — |
| 晶圓烘烤設備 | 6 吋、8 吋、12 吋晶圓 | — |
| 板級烘烤設備 | 300×300、310×310、510×515、600×600、700×700 等尺寸 | 有助客戶由圓形載具轉向方形面板,提高單位面積利用率 |
| RGV 自動烤箱系統 | 軌道導引車搭配大型機械手臂搬運 | 可依客戶需求增加烤箱數量,提供後續產能擴充彈性 |
(以上補充來源:國泰證期 SEMICON Taiwan 2026 帶展 memo,2026-09-03)
圖片 / 架構圖
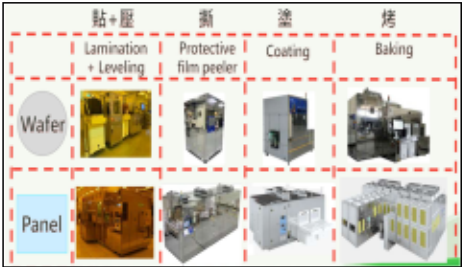
群翊半導體先進封裝相關設備實機照片:依 Wafer/Panel 兩產品線、貼+壓(Lamination+Leveling)/撕(Protective film peeler)/塗(Coating)/烤(Baking)四道製程分類。來源:玉山投顧,2026-09-22。
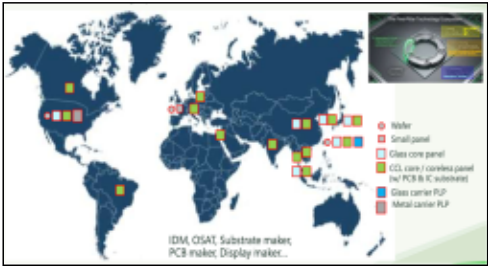
群翊產品銷售實績分佈世界地圖:依 Wafer/Small panel/Glass core panel/CCL core-coreless panel/Glass carrier PLP/Metal carrier PLP 產品別標示客戶分佈於北美、歐洲、亞洲各地,客戶類型涵蓋 IDM、OSAT、Substrate maker、PCB maker、Display maker。來源:玉山投顧,2026-09-22。
月營收(近 24 個月)
下次公布11/9(一)–11/10(二) 10月營收 預估:可能 11/9–11/10 公布(近 5 次有 5 次落在此區間;最常見:法定期限當天,信心中)
| 月份 | 營收(億元) | MoM | YoY | 備註 |
|---|---|---|---|---|
| 2026-12 | 2.98 | — | +19.0% | 本站推算† |
| 2026-11 | 3.06 | — | +24.0% | 本站推算† |
| 2026-10 | 3.03 | — | +33.1% | 本站推算† |
| 2026-09 | 2.77 | +0.5% | +24.0% | |
| 2026-08 | 2.75 | +0.2% | +32.3% | |
| 2026-07 | 2.75 | +10.0% | +30.2% | |
| 2026-06 | 2.50 | +10.3% | +19.3% | |
| 2026-05 | 2.26 | -4.6% | +7.9% | |
| 2026-04 | 2.37 | +0.4% | +9.7% | |
| 2026-03 | 2.36 | +14.9% | +22.9% | |
| 2026-02 | 2.06 | -8.6% | +12.7% | |
| 2026-01 | 2.25 | -10.3% | +14.5% | |
| 2025-12 | 2.51 | +1.6% | +24.6% | |
| 2025-11 | 2.47 | +8.4% | +14.5% | |
| 2025-10 | 2.28 | +2.1% | -1.1% | |
| 2025-09 | 2.23 | +7.2% | +13.3% | |
| 2025-08 | 2.08 | -1.4% | -6.0% | |
| 2025-07 | 2.11 | +0.8% | +0.1% | |
| 2025-06 | 2.09 | -0.3% | +3.4% | |
| 2025-05 | 2.10 | -3.1% | +2.7% | |
| 2025-04 | 2.17 | +12.5% | -2.5% | |
| 2025-03 | 1.92 | +5.4% | -7.2% | |
| 2025-02 | 1.83 | -7.1% | +0.3% | |
| 2025-01 | 1.96 | -2.4% | -3.4% | |
| 2024-12 | 2.01 | -6.6% | -2.0% | |
| 2024-11 | 2.16 | -6.4% | +5.1% | |
| 2024-10 | 2.30 | +17.0% | +5.6% |
2026 年已公布累計 22.1 億元;全年推算 31.1 億元(YoY +21.0%)†
† 本站推算,非券商預估:以最新一個月營收為基準,乘上過去兩年同期月對月變化的中位數(季節因子限 0.75–1.33 倍)。券商的年度營收與 EPS 預估見本頁「EPS 預估」「財測假設」。
資料:珩石資料庫+公開資訊觀測站,更新於 2026-11-09 01:26。下次公布日依公司近 12 個月公布習慣(公開資訊觀測站、鉅亨營收速報、FinMind)推估,以公司公告為準。
EPS 記錄
只放實績(A);預估值進「EPS 預估」與「財測假設」。
| 年度 / 季度 | EPS (元) | 備註 |
|---|---|---|
| 2022 | 11.44 | |
| 2023 | 12.65 | |
| 2024 | 16.97 | |
| 2025 | 15.06 | YoY -8.39% |
| 1Q26 | 3.73 | |
| 2Q26 | 3.58 | 營收季增 6.94% 至 7.14 億元;毛利率季增 1.04ppts 至 49.27%;營益率季增 2.81ppts 至 35.38%(玉山投顧,2026-09-22) |
EPS 預估
| 年度 | 玉山投顧 EPS(報告日:2026-09-22) | 備註 |
|---|---|---|
| 2026F | 16.58 | 營收 30.97 億元,YoY +20.28%;毛利率 49.81% |
| 2027F | 23.11 | 營收 40.86 億元,YoY +31.97%;毛利率 53.21% |
財測假設
| 來源(日期) | 模型 / 推導鏈 | 關鍵假設 | 產出 |
|---|---|---|---|
| 玉山投顧(2026-09-22) | 高階 PCB/ABF/先進封裝設備需求同步成長 + 訂單能見度逾 3 年 → 營收 / EPS 成長;2027E EPS × 18x PER 回推 TP | PCB/IC 載板營收占比約 70%;半導體(CoWoS/FOPLP/Glass Core)占比約 15%,預估 2027 年提升至 20%;FOPLP 最大尺寸 700×700mm(業界最高)已出貨 SpaceX,毛利率約 50-60%;訂單能見度逾 3 年,在手訂單約達 2025 年營業額 2 倍;楊梅二廠 4Q26 動工、2028 年投產,管理層估整體年產值自 2025 年約 25 億元提升至 2028 年 50 億元;評價參考同業志聖(2467)Forward PER 15-20x | 2026/2027F EPS 16.58/23.11 元;TP NT$415(18x 2027F EPS,初次評等增加持股) |
目標價與評等
| 券商 | 報告發布日 | 評等 | 目標價 | 評價基礎 | 來源 |
|---|---|---|---|---|---|
| 玉山投顧 | 2026-09-22 | 增加持股(初次評等) | NT$415 | 18x 2027F EPS(同業志聖等 Forward PER 約 15-20x);前收 NT$340.50,上漲空間 +21.88% | 報告_玉山_群翊6664_20260922 |
在手訂單
| 時間 | 在手訂單 | 備註 |
|---|---|---|
| 2026-09-22 | 訂單能見度逾三年;在手訂單金額約達 2025 年營業額的 2 倍 | 產能利用率接近滿載,交期由約 6 個月延長至一年以上(玉山投顧,2026-09-22) |
公司行事曆
- 10/13週二營收9月營收公布營收 2.77 億、年增 +24.0%、月增 +0.5%
- 今天 2026-11-08
- 11/10週二營收10月營收(預估 11/9–11/10)可能 11/9–11/10 公布(近 5 次有 5 次落在此區間;最常見:法定期限當天,信心中)
- 12/10週四營收11月營收(預估 12/9–12/10)可能 12/9–12/10 公布(近 5 次有 5 次落在此區間;最常見:法定期限當天,信心中)
近 30 天到未來 120 天的事件,資料與行事曆同一來源(公開資訊觀測站、證交所/櫃買 OpenAPI、珩石資料庫),日期以公司公告為準。
時間軸
| 時間 | 事件 | 類型 | 重要性 | 備註 |
|---|---|---|---|---|
| 2025-12 | 楊梅二廠現有廠區旁土地完成移轉 | 產能 | ⭐⭐ | 國泰 SEMICON memo(2026-09-03);玉山投顧(2026-09-22)確認 |
| 4Q26 | 楊梅二廠動工 | 產能 | ⭐⭐⭐ | 主要鎖定半導體先進封裝設備,共規劃八層(含地下室兩層)(玉山投顧,2026-09-22) |
| 2027 | 半導體(CoWoS/FOPLP/Glass Core)營收占比自約 15% 提升至 20% | 產品組合 | ⭐⭐⭐ | 玉山投顧,2026-09-22 |
| 2028 | 楊梅二廠投產;整體年產值自 2025 年約 25 億元提升至 50 億元 | 產能 | ⭐⭐⭐ | 管理層預估,玉山投顧 2026-09-22;與國泰 SEMICON memo(2026-09-03)4Q26 動工/2028 投產時程一致 |
供應鏈位置
- 所屬環節:PCB / 載板乾製程設備。
- 相鄰公司:2467_志聖工業(市)、活全、川寶、2493_揚博(市)。
- 對應技術:技術_PCB製程。
抗翹曲烘烤設備定位(agy 2026-07-26,中信心)
FOPLP(515×510/600×600/700×700mm)與玻璃基板在高溫烘烤固化時因 CTE 失配產生熱應力翹曲;群翊以「治具控制+真空壓膜+均勻熱場烘烤」切入固化源頭的翹曲控制,與 7734_印能科技(櫃)(後段壓力抑制)、3595_山太士(興)(物理膜補償)在 技術_晶片抗翹曲 鏈上分屬不同站點。
三項核心技術(機理層可信;客戶名與擴廠數字未經原文核對,標中信心):
| 技術 | 內容 |
|---|---|
| 熱場均勻度控制 | 自動垂直烘烤爐(VCO)與隧道式熱風爐,溫度均勻度 ±1.5–2°C 級;多段升降溫曲線避免急加溫急冷造成局部膨脹不均與熱應力殘留——對應「溫度曲線控制」這條控翹旋鈕 |
| 抗翹曲治具夾持 | 專利承載/夾持治具,大尺寸薄板/玻璃在受熱固化與輸送中以機構固定+張力抑制強制維持平整 |
| 真空壓膜+無氧烘烤 | 真空壓合先除微氣泡,氮氣無氧環境烘烤(Class 100/10 潔淨等級)防氧化、使膜層張力均勻 |
切入進度(agy 稱,待法說/新聞原文查證):
- FOPLP 塗佈烘烤/真空壓膜/VCO 已出貨,客戶稱含日月光、Amkor 等 Tier 1 OSAT。
- CoWoS→CoPoS 面板化乾製程設備驗證串接中;玻璃基板(TGV 後段金屬化塗佈/乾燥/壓膜/低應力烘烤)配合美系 IDM 生態鏈與台系載板廠驗證。
- 高階 ABF 載板自動化垂直烘烤市占領先,高階品占營收 75%+;訂單能見度至 2026 底–2027。
- 楊梅二廠進度更新(國泰 SEMICON memo,2026-09-03,fact,高信心,取代舊估):公司已購入楊梅現有廠區旁土地,並於 2025 年 12 月底完成移轉;楊梅二廠已完成建築設計,目標 4Q26 動工、2028 年開出產能(沿革:舊估 Class 100/10 先進封裝設備專用、2026 底動工、2027–28 投產、產能 +20–40%,agy 2026-07-26,中信心待查證 → 新估依公司自述時程略延後至 2028 年開出產能,具體擴產幅度未再提及)。管理層稱新廠對營收貢獻最高可逾 50%,但未說明計算基準。
2026 營運展望(國泰 SEMICON memo,2026-09-03,fact,高信心):半導體設備需求強勁,管理層預估 2026 年營收將較 2025 年呈雙位數成長;2026 年與 2027 年訂單均已滿載,設備交期由原本約 6 個月拉長至一年以上,業務端目前洽談的主要是 2027 年後訂單。公司將持續爭取北美訂單,預計 2026 年 9 月再赴美拜訪客戶,並參加 10 月 13–15 日於舊金山舉行的 SEMICON West;管理層認為美國製造政策將增加當地設備與售後服務需求,公司將以鳳凰城及奧斯汀據點支援客戶。
展場觀察(2026-10-21,台灣 PCB 展)
日方客戶與 2368_金像電(市) 展出 Glass core 增層 ABF(observation,memo_TGV與板材_展場觀察_20261021;展品歸屬、是否使用群翊設備、增層製程細節筆記未載,待核對)。作者另指出玻璃增層的主要難題是刷膠貼合時的溢膠或不均勻,疊層烘烤後翹曲、每一層都要做(thesis),與本頁「抗翹曲烘烤」定位同屬增層後段課題,但作者結論首選的是 8064_東捷(櫃),未點名群翊。
EMIB-T 供應鏈指定設備商(2026-07-06)
EMIB-T 產線設備全數由 Intel 指定,其中群翊負責塗佈烘烤設備。EMIB-T 產線複雜度極高,每條產線資本支出約為一般載板的 2 倍,Intel 主導的 EMIB-T 設備指定廠商清單: - ASMPT(置件) - Toray(固晶) - 群翊(塗佈烘烤) - 3485_敘豐(櫃)(濕製程) - 7795_長廣(市)(真空壓膜)
此設備組合意味著群翊首次進入 Intel EMIB-T 先進封裝設備供應鏈(高技術壁壘),是重要的新業務切入點。
來源:web_ABF載板_hackmd定錨產業筆記_20260706(定錨產業筆記,2026-07-06)
相關公司
| 公司 | 關係 | 說明 |
|---|---|---|
| 2467_志聖工業(市) | 競爭 | PCB / 載板乾製程設備主要競爭對手;玉山投顧估值以志聖 Forward PER 作參考基準 |
| 6438_迅得(市) | 競爭 | PCB 乾製程設備競爭對手(玉山投顧,2026-09-22) |
| 4542_科嶠(櫃) | 競爭 | PCB 乾製程設備競爭對手(玉山投顧,2026-09-22) |
| 2368_金像電(市) | 下游客戶 | AI 伺服器 PCB 廠,台灣四家載板廠皆為群翊客戶之一 |
| 3037_欣興(市) | 下游客戶 | IC 載板廠,群翊高階 ABF 烘烤設備客戶 |
| 3485_敘豐(櫃) | 供應鏈夥伴 | Intel EMIB-T 設備指定清單同組供應商(濕製程) |
來源
- 金像電 — 使用者簡報,2026-06-26
- 報告_華南投顧_設備產業近況_20260512
- 定錨_2026年中產業趨勢講座_MEMO(4)
- web_ABF載板_hackmd定錨產業筆記_20260706 — 定錨產業筆記,2026-07-06;EMIB-T Intel 指定設備廠商清單,群翊負責塗佈烘烤
- research_抗翹曲廠商設備盤點_agy_20260726 — agy 2026-07-26;抗翹曲烘烤設備三項核心技術、FOPLP/玻璃基板切入進度、楊梅二廠(中信心,待查證)
- 活動_群翊6664_SEMICON_memo_國泰_20260903 — 國泰證期研究部 SEMICON Taiwan 2026 帶展 memo,2026-09-03;公司沿革與楊梅總部、真空壓膜機/乾燥設備/板級烘烤產品線細節、美國鳳凰城+奧斯汀據點、2026 營收雙位數成長 guidance、訂單滿載交期拉長至一年以上、楊梅二廠最新時程(2025-12 土地移轉完成、4Q26 動工、2028 開出產能)
- 報告_玉山_群翊6664_20260922 — 玉山投顧(程靖翔),2026-09-22,初次評等增加持股、TP NT$415;2026/27F EPS 16.58/23.11 元;訂單能見度逾三年、在手訂單達 2025 年營業額 2 倍;半導體營收占比 2027 年估提升至 20%;FOPLP 最大尺寸 700×700mm 已出貨 SpaceX、毛利率 50-60%;競爭對手志聖、迅得、科嶠
- memo_TGV與板材_展場觀察_20261021 — 使用者展場走訪筆記,2026-10-21;日方客戶與金像電展出 Glass core 增層 ABF