基本資料
尖點工程(Chun Point),台灣 PCB 精密微型鑽針(Micro Drill)與銑刀製造商,同時提供 PCB 鑽孔加工服務。主要產品為 PCB 鑽孔用超硬合金微鑽針,應用於高密度互連板(HDI)、IC 載板及一般 PCB 的孔加工製程,為 PCB 製造的關鍵耗材供應商。
- 主要產品:PCB 微型鑽針、銑刀、鑽孔加工服務。
- 應用場景:HDI、IC 載板、一般 PCB 孔加工製程。
- 供應鏈位置:PCB 製造關鍵耗材與鑽孔加工服務供應商。
- 資料來源:gemini 查詢,2026-05-25
核心技術/競爭優勢
- 產能與擴產:現有月產能約 3,500 萬支(50% 以上為高階鍍膜針);2026 年計畫擴產至 4,500 萬支+/月,目標 2028 年達到 9,000 萬支+/月(福邦供應鏈調查/預估 → estimate 中信心)。
- 主要客戶:金像電、ISU Petasys(韓)、勝宏科技(中)、TTM(美)、滬電股份(中)、臻鼎、欣興等主要 AI 伺服器 PCB 廠(福邦供應鏈調查 → estimate 中信心)。
- 鑽針耗損邏輯:CCL 材料等級越高,鑽孔壽命大幅下降 — M6~M7 主針壽命約 600~800 次,M8 材料下降至 400~500 次,M9 僅剩 100~200 次,換算高階材料鑽針用量達過往 6 倍以上(福邦供應鏈調查 → estimate 中信心)。
- 每世代預鑽針數增加:板厚提升下需以預鑽針分階段加工 — GB200 採「1 主針+2 白針」→ GB300「1 主針+3 白針」→ VR200「1 主針+4 白針」(福邦供應鏈調查 → estimate 中信心)。
- 長徑比報價倍數:長徑比 30 的鑽針報價為一般白針 3~4 倍,40 為 6~8 倍,50 為 12~16 倍;預計 2027~2028 年 7.5~8.5mm 鑽針將成為主流,報價可達一般白針 6 倍以上(福邦供應鏈調查 → estimate 中信心)。
- 毛利率:AI 用鍍膜鑽針毛利率約 40%+(福邦供應鏈調查 → estimate 中信心)。
- 鎢料料源與中國 APT 脫鉤:尖點鎢鋼棒主要向日本採購;中國自 2025 年起實施鎢出口管制,中國境內 APT 報價與歐洲(鹿特丹)報價已分化為兩個體系,日系料源因無法取得中國原料轉向境外採購、成本壓力持續上升,故中國境內 APT 價格回落(自 3 月高點)與尖點採購成本並無直接關聯;公司並提前備料約 3-4 個月(2Q26 存貨 YoY+89%、QoQ+25%)因應鎢料短缺(CTBC,2026-09-24)。
-
主要客戶資本支出大幅上修佐證擴產需求:主要客戶欣興、臻鼎、金像電 2026 年資本支出各達 540 億、逾 800 億、190 億元,均較年初規劃(254 億、逾 500 億、170 億元)大幅上修,2027 年資本支出仍將維持高檔;PCB 產業鏈擴產速度依序為 PCB>CCL>三大原料>設備,上游鑽針供給追不上下游板廠擴產速度(CTBC,2026-09-24)。
-
TPCA 2026 展場:8 項鑽孔解決方案:涵蓋載板、AI 伺服器 PCB 與 PTFE 等應用,主軸為長刃長、小孔徑與特殊材料加工(國泰 TPCA memo,2026-10-21)。
- ABF 載板:高階 ABF 材料較硬、磨耗大並產熱,改用不同鎢鋼材料提升剛性並改善排屑設計,孔位精度由 1.76 提升至 2.17(國泰 TPCA memo,2026-10-21;memo 未標單位與數值方向,待核對)。
- 石英玻璃布(M9):材料硬、刀具磨耗大,高多層板易產生 ICD(內層互連缺陷);以 4 支鑽針分段鑽孔並搭配潤滑性鍍膜降低磨耗與產熱(國泰 TPCA memo,2026-10-21)。
- 高板厚方案:AI 伺服器 PCB 朝高板厚、高層數,一個孔可能需 4 至 5 支鑽針;5.0–8.0mm 板厚提供方案建議,8.0mm 板厚需 5 支、刃長由 1.8mm 逐步加長至 9.5mm(國泰 TPCA memo,2026-10-21)。
- 高縱橫比鑽針:展出刃長 8.5mm/孔徑 0.2mm 及刃長 9.5mm 鑽針;縱橫比 >25 即屬超長刃,展品遠高於此門檻,孔位精度 47μm(標準 50μm 以內);鑽針越長越易斷,斷針率須很低客戶才會採用(國泰 TPCA memo,2026-10-21)。
- Hi-Power 厚銅板:以 5.0mm 與 7.5mm 兩支鑽針分段鑽孔並調整切削角度,孔位偏移由 33.4 降至 26.5(國泰 TPCA memo,2026-10-21)。
- 純 PTFE:調整溝槽設計,改用兩支鑽針先定位鑽、再貫穿,殘膠明顯減少,孔位精度由 59 優化至約 20;PTFE 與 M9 混壓則針對進退刀拉扯內層銅的問題調整參數與切削刃角度,改善內層銅破損與排屑(國泰 TPCA memo,2026-10-21)。
- 微小孔徑路線:孔徑可能由 0.2/0.25mm 縮至 0.15 甚至 0.1mm;0.1mm 鑽針刃長 6.0mm(縱橫比約 60 倍,4 支一組)、0.15mm 刃長同為 6.0mm(3 支一組),製作難度高於長刃鑽針(國泰 TPCA memo,2026-10-21)。
- 鍍膜:DLC 鍍膜用於潤滑排屑、鑽石鍍膜用於抗磨耗,厚度 5–15μm;加工石英玻璃布時未鍍膜鑽針鑽 5,000 孔刀刃已磨平,鑽石鍍膜鑽至 10,000 孔切削刃仍保留、孔位精度穩定(國泰 TPCA memo,2026-10-21)。
- Q 布與高階 CCL 對鑽孔的影響(3Q26 法說):公司認為 M7 以上材料即對鑽孔帶來挑戰;Q 布(石英玻纖布)低介電損耗、低熱膨脹,但可能提高刀具磨損與加工穩定性挑戰、影響鑽針壽命並帶動高階鍍膜針,導入與否與時程取決於終端客戶、未給時程;對 NVIDIA Rubin Ultra/ASIC 新平台的單位耗用量未量化(活動_尖點8021_3Q26法說_珩石筆記_Niuniu_20261106)。
- PTFE 驗證進度:尖點鑽針已送 PTFE 材料驗證,目前結果在數家鑽針廠中應為表現最佳;目前每支約可鑽 200 孔,若驗證通過可優化至 400–500 孔,與 M7/M8 約 500–600 孔相近(國泰 TPCA memo,2026-10-21)。
- 競爭護城河:中國大陸新進廠商多從白針(未鍍膜)切入,鍍膜且超長刃鑽針具技術門檻;鑽針朝長刃長、高縱橫比與小孔徑發展,ASP 與毛利率應相對較好(國泰 TPCA memo,2026-10-21)。
- 板厚升級帶動每組用針數:板厚增至 7.0–8.0mm 後,每組鑽針由過去約 3 支增至 4–5 支,ASP 逐步抬高(國泰 TPCA memo,2026-10-21);與上方福邦「GB200→VR200 預鑽針由 2 支增至 4 支」方向一致。
鑽針壽命口徑差異:M7/M8 單支壽命,福邦(2026-07)寫 M6~M7 約 600~800 次、M8 約 400~500 次;國泰 TPCA memo(2026-10-21)寫 M7、M8 約 500~600 孔。為不同來源的區間估計,量級一致,不構成衝突。
產品與應用
| 產品 / 服務 | 應用 | 備註 |
|---|---|---|
| PCB 微型鑽針(含高階鍍膜針) | HDI、IC 載板、AI 伺服器 / ASIC 用高多層 PCB | 高階鍍膜針占產能 50%+ |
| 鑽孔加工服務 | PCB 製造孔加工製程 | |
| 長刃/高縱橫比鑽針、DLC/鑽石鍍膜針 | AI 伺服器高板厚 PCB、M9 石英布、ABF 載板、PTFE 與 M9 混壓板 | TPCA 2026 展出 8 項方案(國泰 TPCA memo,2026-10-21) |
客戶與產能數據來源:報告_福邦_PCB產業2026H2_202607(福邦投顧,2026-07)。
圖片 / 架構圖
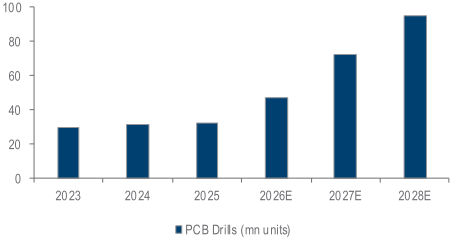
圖說:月產能趨勢圖(PCB Drills,mn units),2023-2025 約 30-33mn units 持平,2026E 跳升至約 47mn、2027E 約 73mn、2028E 約 95mn,與公司法說揭露之 4,500/7,000/9,000 萬支量級一致。來源:Daiwa,2026-09-23。
月營收(近 24 個月)
下次公布12/4(五)–12/7(一) 11月營收 預估:可能 12/4–12/7 公布(近 12 次有 11 次落在此區間;最常見:每月第 4 個工作天,信心中)
| 月份 | 營收(億元) | MoM | YoY | 備註 |
|---|---|---|---|---|
| 2026-12 | 8.78 | — | +88.3% | 本站推算† |
| 2026-11 | 8.39 | — | +91.7% | 本站推算† |
| 2026-10 | 8.40 | — | +92.0% | 本站推算† |
| 2026-09 | 8.30 | +7.6% | +98.3% | |
| 2026-08 | 7.71 | +5.5% | +97.8% | |
| 2026-07 | 7.30 | +7.3% | +102.5% | |
| 2026-06 | 6.81 | +9.7% | +90.1% | |
| 2026-05 | 6.20 | +18.2% | +86.3% | |
| 2026-04 | 5.25 | +11.0% | +63.2% | |
| 2026-03 | 4.73 | +14.4% | +51.4% | |
| 2026-02 | 4.13 | -8.8% | +42.5% | |
| 2026-01 | 4.53 | -2.8% | +59.2% | |
| 2025-12 | 4.66 | +6.5% | +44.3% | |
| 2025-11 | 4.38 | +0.0% | +39.2% | |
| 2025-10 | 4.38 | +4.6% | +38.7% | |
| 2025-09 | 4.18 | +7.3% | +29.9% | |
| 2025-08 | 3.90 | +8.1% | +21.7% | |
| 2025-07 | 3.61 | +0.7% | +12.8% | |
| 2025-06 | 3.58 | +7.5% | +12.4% | |
| 2025-05 | 3.33 | +3.5% | +14.2% | |
| 2025-04 | 3.22 | +2.9% | +14.9% | |
| 2025-03 | 3.13 | +7.7% | +16.1% | |
| 2025-02 | 2.90 | +1.9% | +27.2% | |
| 2025-01 | 2.85 | -11.8% | +19.1% | |
| 2024-12 | 3.23 | +2.7% | +25.3% | |
| 2024-11 | 3.14 | -0.3% | +20.1% | |
| 2024-10 | 3.15 | -2.0% | +20.0% |
2026 年已公布累計 55.0 億元;全年推算 80.5 億元(YoY +82.6%)†
† 本站推算,非券商預估:以最新一個月營收為基準,乘上過去兩年同期月對月變化的中位數(季節因子限 0.75–1.33 倍)。券商的年度營收與 EPS 預估見本頁「EPS 預估」「財測假設」。
資料:珩石資料庫+公開資訊觀測站,更新於 2026-11-09 01:26。下次公布日依公司近 12 個月公布習慣(公開資訊觀測站、鉅亨營收速報、FinMind)推估,以公司公告為準。
EPS 記錄
| 年度 | EPS (元)(實績) | 備註 | 來源 | 日期 |
|---|---|---|---|---|
| 2024 (A) | 1.45 | 報告_福邦_PCB產業2026H2_202607 | 2026-07 | |
| 2025 (A) | 2.7 | 報告_福邦_PCB產業2026H2_202607 | 2026-07 | |
| 2Q26 (A) | 2.08 | 營收 18.26 億元(QoQ +36%、YoY 約 +80%);毛利率 41.77%、營益率 28.08%、歸母淨利 3.02 億元;費用率由 16.28% 降至 14.27% | 活動_尖點8021_2Q26法說memo_20260814 | 2026-08-14 |
| 3Q26 (A) | 2.93† | 營收約 NT$23.3 億(鑽針約 16 億+鑽孔 7.32 億;QoQ 約 +28%);† 由前三季累計 6.18 減 1H26 3.25 回推 | 活動_尖點8021_3Q26法說_珩石筆記_Niuniu_20261106 | 2026-11-06 |
| 1-3Q26 (A) | 6.18 | 累計營收 NT$54.96 億(YoY +79.11%)、累計毛利率約 41%;去年同期 EPS 1.69 元;3Q 末總資產約 123 億(2Q 約 110 億)、年化應收帳款週轉 113 天(2Q 97.9)、存貨週轉 116 天(2Q 112.7) | 活動_尖點8021_3Q26法說_珩石筆記_Niuniu_20261106 | 2026-11-06 |
| 1H26 (A) | 3.25 | 營收 31.66 億元、毛利率 39.58%(去年同期 27.74%)、營業利益 7.82 億元、營益率 24.71% | 活動_尖點8021_2Q26法說memo_20260814 | 2026-08-14 |
3Q26 回推 EPS 2.93† 與 CTBC(2026-09-24)3Q26F 3.00 元、營收 23.13 億相近(珩石筆記為同事法說摘記,3Q 單季數字待財報核對)。
2Q26 毛利率大幅提升主因產品組合優化帶動 ASP 上升(公司法說)。
交叉驗證:Daiwa 財務模型與公司法說數字一致
報告_Daiwa_尖點8021_20260923(2026-09-23)之季度損益表列 2026Q1/Q2 Net EPS 為 1.17/2.08 元,1H26 合計 3.25 元;毛利率 36.6%/41.8%(Daiwa 口徑,略高於法說之 39.58% 半年度平均,屬單季 vs 半年度平均差異,非矛盾)。2Q26 EPS 2.08 元與 活動_尖點8021_2Q26法說memo_20260814 完全吻合,1H26 EPS 3.25 元亦完全吻合,為高信心交叉驗證資料點。
EPS 預估
| 年度 | 福邦 EPS(2026-07) | 統一投顧 EPS(2026-07) | CTBC EPS(報告日:2026-09-24) | 備註 | 來源 |
|---|---|---|---|---|---|
| 2026F | 9.3 | 8.83(營收 78.53 億、YoY +78.1%) | 10.28(營收 84.17 億) | CTBC 較前兩家皆高 | 報告_福邦_PCB產業2026H2_202607、報告_統一投顧_VR登場AI伺服器價值鏈_20260731、報告_CTBC_尖點8021_20260924 |
| 2027F | 22 | 16.83(營收 131.59 億、YoY +67.6%) | 28.94(營收 199.86 億) | CTBC 較統一投顧高約 72%、較福邦高約 32% | 同上 |
| 2028F | 32.5 | — | 57.59 | CTBC 較福邦高約 77% | 報告_福邦_PCB產業2026H2_202607、報告_CTBC_尖點8021_20260924 |
1H26 實績 EPS 3.25 元;若下半年依公司「營收逐月上升」指引,全年落點需觀察 3Q 起爬坡速度。CTBC(09-24)3Q26F 單季 EPS 估 3.00 元(營收 23.13 億,QoQ+27%、YoY+98%),毛利率估 44.9%(2Q26 實績 41.8%)。
福邦供應鏈調查/預估 → estimate 中信心。
CTBC 全年 EPS 估明顯高於福邦與統一投顧
CTBC(2026-09-24,首次覆蓋)2026-28F EPS 10.28/28.94/57.59 元,較福邦(2026-07)9.3/22/32.5 元與統一投顧(2026-07)8.83/16.83/— 元皆高,且落差隨年度擴大(2028F 高福邦約 77%)。差異主因 CTBC 核心假設為「鍍膜針相對白針報價倍數」隨長徑比規格升級持續走高(2025 年 1.3x → 2026/27/28F 2.16/2.91/3.73x),推升 ASP 與毛利率至 2028F 毛利率近 50%(CTBC,2026-09-24),高於福邦/統一投顧報告未揭露之等值假設;三份報告發布時點不同(福邦/統一 2026-07、CTBC 09-24),CTBC 反映最新 2Q26 高毛利率(41.8%)實績。
財測假設
| 來源(日期) | 模型 / 推導鏈 | 關鍵假設 | 產出 |
|---|---|---|---|
| 報告_福邦_PCB產業2026H2_202607(2026-07) | 產能擴張 + 高階鍍膜針滲透 + 長徑比報價倍數 → 營收 / EPS 成長 | 月產能 3,500 萬支(50%+ 高階鍍膜針)→ 2026 年計畫擴產至 4,500 萬支+/月 → 2028 目標 9,000 萬支+/月;GB200→GB300→VR200 預鑽針數由 2 支增至 4 支;長徑比 30/40/50 報價倍數 3~4x/6~8x/12~16x;AI 鍍膜鑽針毛利率約 40%+ | 26F EPS 9.3/27F 22/28F 32.5(元);評價 PE 16~25x |
| 報告_CTBC_尖點8021_20260924(2026-09-24) | PCB 層數/板厚升級 → 鑽針長徑比提升(20x→30/40/50x)→ 鍍膜針對白針報價倍數走高;同時材料升級(M6/M7→M8→M9)+ 板厚增加使單孔耗針量倍增(根數增加×壽命縮短)→ 鑽針供不應求延續至 2028 | 鍍膜針/白針報價倍數:2025 年 1.3x → 2026/27/28F 2.16/2.91/3.73x(核心假設,敏感度見報告圖表三~五);高階鍍膜針佔比 2Q26 56% → 4Q26F 近 60% → 2027F 68%;月產能規劃 2026/27/28 年底 4,500/7,000/9,000 萬支;估值取 2027F EPS × 28x PER(參考同業鼎泰高科/中鎢高新 2027 PER 約 56x/30x,及尖點歷史估值區間 21-38x) | 2026-28F EPS 10.28/28.94/57.59(元);TP NT$800(買進,初次評等) |
目標價與評等
| 券商 | 報告發布日 | 評等 | 目標價 | 評價基礎 | 來源 |
|---|---|---|---|---|---|
| 福邦投顧 | 2026-07 | 首選觀察個股(報告未提供明確評等/目標價) | — | 景氣上行期 PE 16~25x | 報告_福邦_PCB產業2026H2_202607 |
| 統一投顧 | 2026-07 | 推薦個股 | NT$505 | 以 2026-27F EPS 8.83/16.83 為基礎 | 報告_統一投顧_VR登場AI伺服器價值鏈_20260731 |
| Daiwa | 2026-09-23 | 尚未正式評等(報告標記「Rating No」,屬正式覆蓋前的初次介紹) | 未提供(n.a.) | 現價 TWD477.00(22-Sep)對應 17.7x/13.8x 2027/28E PER(Bloomberg 共識),低於過去 1 年平均前瞻 PER 27x | 報告_Daiwa_尖點8021_20260923 |
| CTBC | 2026-09-24 | 買進(Buy,初次評等) | NT$800 | 2027F EPS 28.94 元 × 28x PER;前收 NT$478,潛在漲幅 +67.7% | 報告_CTBC_尖點8021_20260924 |
成長動能/催化劑
客戶入股可轉債,深化供應鏈綁定(Daiwa,2026-09-23)
- 因鑽針產能滿載(近全稼動),公司規劃月產能自 2025 年底 32mn units 提升至 2026 年底 45-50mn、2027 年底 70-75mn、2028 年底 90-100mn units(與公司法說之 4,500/7,000/9,000 萬支量級一致,見上方時間軸)。
- 關鍵客戶 3037_欣興(市)(Unimicron,TWD1,160,Buy)、2368_金像電(市)(GCE,TWD1,140,Buy)與 4958_臻鼎科技(市)(Zhen Ding,not rated)已參與尖點私募可轉換公司債,為其擴產計畫提供資金,顯示下游客戶對尖點擴產的信心與供應鏈綁定意圖。
- 漲價與毛利率:鎢鋼原料成本上升,公司於 1H26 已調漲價格 20%;產品組合優化(高階鍍膜佔比提升)疊加漲價,帶動 2Q26 毛利率創新高,QoQ +5.2pp、YoY +12.3pp。
- 鍍膜鑽針滲透率:因 PCB 硬度提升,含鑽石般碳鍍層(diamond-like carbon)之高階鍍膜鑽針佔鑽針出貨組合比重由 2025 年 48% 提升至 1H26 56%(Daiwa 口徑,與公司法說「高階鍍膜佔銷量比重 1H26 達 56%」完全一致);鍍層可提升耐磨性與鑽針壽命,並維持孔壁品質與鑽孔良率。
- 下世代 CCL 材料帶來新的鑽孔挑戰:PTFE 材料加工時容易黏附鑽針、石英纖維(quartz fibre)則加速鑽針磨損,Topoint 認為此類規格升級將持續支撐產品組合改善與長期毛利率。
- 估值:現價對應 17.7x/13.8x 2027/28E PER(Bloomberg 共識),低於公司過去 1 年平均前瞻 PER 27x;12 個月股價區間 TWD89.12-581.00,市值約 USD2.18bn。
PTFE 鑽針驗證通過(國泰 TPCA memo,2026-10-21)
- 尖點鑽針已送 PTFE 材料驗證,目前在數家鑽針廠中應屬最佳;現況每支約 200 孔,驗證通過後可優化至 400–500 孔(接近 M7/M8 的 500–600 孔),為 PTFE 板(見 技術_PTFE混壓板)導入鑽針的潛在催化劑;時程未揭露。
產業 channel check:鑽針價格與客戶(LINE 速記,2026-10-22)
- 針很缺;尖點專做高階鍍膜,GM 往 45–50%,驅動力來自產品組合改善而非漲價;高階出貨比重約 50%;主力客戶為 ASIC 相關,欣興、臻鼎、金像電、滬電為主要客戶。
- 白針漲價較多:受中國鎢粉出口管制影響,日商轉向海外採購(國際鎢價約中國三倍),白針每季調漲 20%;高階鍍膜報價約白針 10 倍。凱崴漲太多時客戶轉向鼎泰(報價約 1/3);凱崴白針原料來自日本、價格無法與鼎泰競爭,視金像電接受度。
- PTFE:欣興、臻鼎做 PTFE 機率不高;生益填粉材料剛性接近 M8,仍需鑽針;高多層板鑽孔耗針量大且無法用雷射鑽孔。
- 信心:third_party/中;高階比重 50% 低於公司口徑 1H26 56%(待核對口徑差異,不覆蓋公司數字)。來源 memo_PCB_CCL供應鏈_LINE金像電定穎上游材料_20261022。
產品結構
- 產品結構:3Q26 法說(前三季)鑽針占合併營收約 68–69%、鑽孔約 31–32%,2027 年鑽針占比有機會升至 70% 以上;單季營收鑽針 Q1 7.68 億、Q2 12.42 億、Q3 約 16 億,鑽孔加工 Q1 4.35 億、Q2 5.84 億、Q3 7.32 億;高階鍍膜針占鑽針銷量前三季約 56%(以金額計更高、未提供),2027 年目標約 65%(CTBC 2027F 68%,口徑待核對);鑽針毛利率高於鑽孔,AI 用鍍膜鑽針毛利率約 40%+,2027 年鑽孔毛利有望提升、泰國廠 1H26 尚未獲利(活動_尖點8021_3Q26法說_珩石筆記_Niuniu_20261106)。沿革:2Q26 鑽針約 68.02%、鑽孔服務約 31.98%;高階鍍膜產品佔銷量比重 2022-2024 約三成 → 2025 年 48% → 1H26 達 56%(與 Daiwa 揭露之 1H26 56% 完全一致,見上方「客戶入股可轉債」節)。
- 應用別(營收):前三季(3Q26 法說)高多層板約 31%、載板 24%、傳統 PCB 19%、HDI 18%(筆記合計 92%,餘未列);地區中國大陸約 53%、台灣約 38%。沿革:2Q26 法說口徑為高多層板約 40%、PCB 含 HDI 約 35%、載板約 25%(分類口徑不同,不直接比較);公司稱光模組相關應用「非常正面」。(活動_尖點8021_3Q26法說_珩石筆記_Niuniu_20261106;analyst/third_party,中)
- 縱橫比升級:由過往約 20 倍提升至 30、40 倍、甚至超過 50 倍,AR 越高技術難度與良率越差、價格有區間。HDI 核心層仍用機鑽且孔徑縮小(PCB 約 0.20-0.275mm → HDI 0.175 或 0.1mm)、孔密度提高,對鑽針用量有利;PTFE 材料仍用機械鑽孔。
- 稼動率:3Q26 鑽針 93%、鑽孔 83%(活動_尖點8021_3Q26法說_珩石筆記_Niuniu_20261106);沿革:鑽針 1Q26 91% → 2Q26 88%(分母含擴產基數)、鑽孔代工 2Q26 約 75%。
- 資本支出:2026 年預估 36 億多元(3Q26 法說稱較上半年揭露上調);1H26 已投入 13.81 億元;2027 年預算仍在編列,初步預期不低於 2026 年;設備已提前採購並安排交期,但公司說明這不代表交期無風險。擴產按計畫並可能滾動調整(既有目標可能仍不足以滿足客戶需求),新增產能聚焦高縱橫比、特殊刀型、高耐磨等高階產品。(活動_尖點8021_3Q26法說_珩石筆記_Niuniu_20261106)
- 成本與定價:鎢鋼材料成本自去年下半年受國際局勢影響上升,2026 上半年已完成一次調價,幅度依規格與客戶而異、不揭露;3Q26 法說說明高階鑽針主要用日系鎢鋼,價格對應歐洲 APT 而非大陸鎢價,歐洲長約價仍在上升(與大陸價格回穩方向不同),對成本形成壓力,不排除適時調價但未承諾時間幅度(活動_尖點8021_3Q26法說_珩石筆記_Niuniu_20261106)。沿革:2Q26 法說(2026-08-14)口徑為「目前暫無再漲計畫」,3Q26 轉為不排除調價;單價受是否鍍膜與縱橫比兩變數影響。
- 產業背景(報告_統一投顧_VR登場AI伺服器價值鏈_20260731,2026-07):主板層數由 8-24 層提升至 28-46 層、Rubin 架構恐達 40-78 層;M6/M7 材料約 8,000-10,000 孔 → M8 降至 400-500 孔 → M9 僅剩 100-200 孔甚至 50-100 孔,單片 PCB 耗用鑽針數量較過去提升約 9 倍;預估未來三年高階鑽針供需缺口達 36%/24%/16%。
公司行事曆
- 10/12週一現金增資現增基準日現增 4,000 張;認購價 388 元;用途:購置機器設備/廠務工程/員工宿舍。
- 10/20週二可轉債尖點三 可轉債掛牌4.8 億、福邦證、轉換價 528、溢價 110%
- 11/06週五法說會凱基證券 115年第三季業績線上法說會受凱基證券(股)公司邀請115年第三季業績線上法人說明會
- 今天 2026-11-08
- 12/04週五營收11月營收(預估 12/4–12/7)可能 12/4–12/7 公布(近 12 次有 11 次落在此區間;最常見:每月第 4 個工作天,信心中)
近 30 天到未來 120 天的事件,資料與行事曆同一來源(公開資訊觀測站、證交所/櫃買 OpenAPI、珩石資料庫),日期以公司公告為準。
時間軸
| 時間 | 事件 | 類型 | 重要性 | 備註 |
|---|---|---|---|---|
| 2026 | 計畫擴產至 4,500 萬支+/月 | 產能 | ⭐⭐⭐ | 現有月產能約 3,500 萬支(50%+ 高階鍍膜針);福邦供應鏈調查/預估 |
| 2028 | 目標月產能達 9,000 萬支+/月 | 產能 | ⭐⭐⭐ | 福邦供應鏈調查/預估 |
| 2026 年底 | 月產能 4,500 萬支(評估是否提前釋出 4Q 產能) | 產能 | ⭐⭐⭐ | 公司法說 2026-08-14 確認,與福邦預估一致 |
| 2026-10 | 上海 M3 廠動土,預計 2027 Q3–Q4 投產 | 產能 | ⭐⭐ | 3Q26 法說(珩石筆記) |
| 2026-11 | 上海 M5 開始試產 | 產能 | ⭐⭐ | 3Q26 法說(珩石筆記);中壢 T2 進度筆記未完整記錄(待確認) |
| 2027 年底 | 月產能 7,000 萬支 | 產能 | ⭐⭐⭐ | 公司法說 2026-08-14;新產能以高階產品為主 |
| 2028 年底 | 月產能 9,000 萬支 | 產能 | ⭐⭐⭐ | 公司法說確認(福邦原估「2028 目標 9,000 萬支+」相符) |
| 2027~2028 | 7.5~8.5mm 鑽針成為主流 | 規格升級 | ⭐⭐⭐ | 報價可達一般白針 6 倍以上;福邦供應鏈調查/預估 |
| 未訂(TPCA 2026 展出) | 孔徑由 0.2/0.25mm 朝 0.15、0.1mm 微小孔徑發展(0.1mm 刃長 6.0mm、縱橫比約 60 倍) | 規格升級 | ⭐⭐ | 國泰 TPCA memo,2026-10-21 |
| 2030 後 | 玻璃基板 TGV 應用成熟、機鑽需求可能下降 | 路線風險 | ⭐⭐ | 公司研判只會取代少部分極高端封裝,目前影響有限(法說 2026-08-14) |
相關公司
| 公司 | 關係 | 說明 |
|---|---|---|
| 2368_金像電(市) | 下游客戶+可轉債投資人 | AI 伺服器 PCB 廠,尖點鑽針主要客戶之一(福邦供應鏈調查);2026-09-23 揭露已參與尖點私募可轉換公司債,為擴產提供資金(Daiwa) |
| 3037_欣興(市) | 下游客戶+可轉債投資人 | IC 載板/高多層板廠,尖點鑽針客戶之一;2026-09-23 揭露已參與尖點私募可轉換公司債(Daiwa) |
| 4958_臻鼎科技(市) | 下游客戶 | 高多層板廠,尖點鑽針客戶之一 |
| ISU Petasys(韓,尚無公司頁) | 下游客戶 | 韓系 PCB 廠,尖點鑽針客戶之一 |
| 勝宏科技 | 下游客戶 | 中系多層板 / HDI 廠,尖點鑽針客戶之一 |
| TTM(美,尚無公司頁) | 下游客戶 | 美系 PCB 廠,尖點鑽針客戶之一 |
| 滬電股份(中,尚無公司頁) | 下游客戶 | 中系 PCB 廠,尖點鑽針客戶之一 |
來源
-
活動_尖點8021_3Q26法說_珩石筆記_Niuniu_20261106 — 珩石資本研究筆記(Niuniu),2026-11-06;3Q26 法說摘記:前三季營收 54.96 億/EPS 6.18、稼動鑽針 93%/鑽孔 83%、2026 capex 36 億多、上海 M5/M3 時程、鎢鋼對應歐洲 APT 不排除調價、Q 布挑戰(同事筆記,視為 channel check 級)
-
報告_Daiwa_尖點8021_20260923,Daiwa(Stacy Lin/Leon Chen),2026-09-23 — 首次介紹(Rating No,尚未正式覆蓋);月產能 2025 底 32mn→2026 底 45-50mn→2027 底 70-75mn→2028 底 90-100mn units;欣興/金像電/臻鼎參與私募可轉債;1H26 調漲 20%、2Q26 GM 創新高;高階鍍膜佔比 1H26 達 56%;估值 17.7x/13.8x 2027/28E PER;季度損益表與圖表
- 活動_尖點8021_2Q26法說memo_20260814,法人說明會逐字稿,2026-08-14 — 2Q26 EPS 2.08 元、毛利率 41.77%;高階鍍膜佔比 56%;產能 2026 底 4,500 萬支→2027 底 7,000 萬→2028 底 9,000 萬支;2026 capex 36 億元;玻璃基板 TGV 研判 2030 後才成熟
- 報告_統一投顧_VR登場AI伺服器價值鏈_20260731,統一投顧,2026-07 — 推薦個股 TP NT$505、2026-27F EPS 8.83/16.83;AI PCB 層數與材料升級推升鑽針消耗(M9 僅剩 100-200 孔)、未來三年高階鑽針供需缺口 36%/24%/16%
-
報告_CTBC_尖點8021_20260924,中信投顧(王翊安),2026-09-24 — 初次評等買進、TP NT$800;2026-28F EPS 10.28/28.94/57.59;核心假設鍍膜針/白針報價倍數走高(2025 1.3x→2028F 3.73x);鎢料日本採購與中國 APT 價格脫鉤;主要客戶(欣興/臻鼎/金像電)2026 資本支出大幅上修
-
gemini 查詢,2026-05-25
- 報告_福邦_PCB產業2026H2_202607 — 福邦投顧研究部,2026-07(PCB 鑽針供需格局、產能規劃、EPS 預估)
- 活動_尖點8021_國泰證期TPCA_call_memo_20261021 — 國泰證期研究部,2026-10-21;TPCA 2026 展場 8 項鑽孔方案(ABF、M9 石英布、高板厚、超長刃、厚銅、純 PTFE、PTFE/M9 混壓、微小孔徑)、DLC/鑽石鍍膜、PTFE 驗證進度(200→400–500 孔)
- memo_PCB_CCL供應鏈_LINE金像電定穎上游材料_20261022 — 產業 channel check(LINE 速記,來源未具名),2026-10-22;白針每季漲 20%、鼎泰報價 1/3、高階比重約 50%