定義
ABF 載板是高階 IC 載板,使用 Ajinomoto Build-up Film 作為增層介電材料,承接 CPU、GPU、AI ASIC 與高速網通晶片的高 I/O、高層數與細線路需求。AI infrastructure 擴張使 GPU 與 CPU 載板需求同步提升,Morgan Stanley 2026-05-21 以 AT&S FY25/26 results call 作為供需驗證,認為 ABF 載板供應商如欣興、南電與臻鼎受惠。
圖解
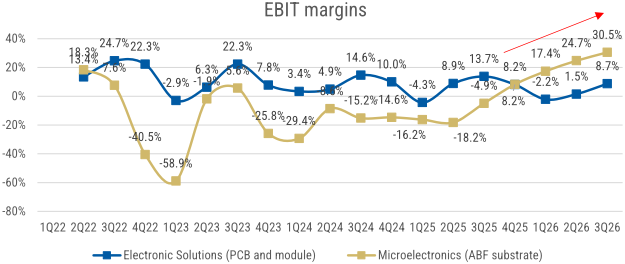
圖說:AT&S「EBIT margins」逐季折線圖(1Q22-3Q26,來源公司資料,MS 2026-11-05 版),兩條線分別為 Electronic Solutions(PCB and module,藍線)與 Microelectronics(ABF substrate,卡其線)。ABF substrate 線從 1Q23 低點 -58.9% 一路回升,1Q26 17.4%、2Q26 24.7%、3Q26 30.5%(圖上紅箭頭向上),顯示 ABF 事業獲利能力持續復甦;MS 指最新季 +580bp QoQ 部分來自價格。AT&S 營收/EBITDA margin guidance 為報告正文訊息,非本圖直接呈現內容。
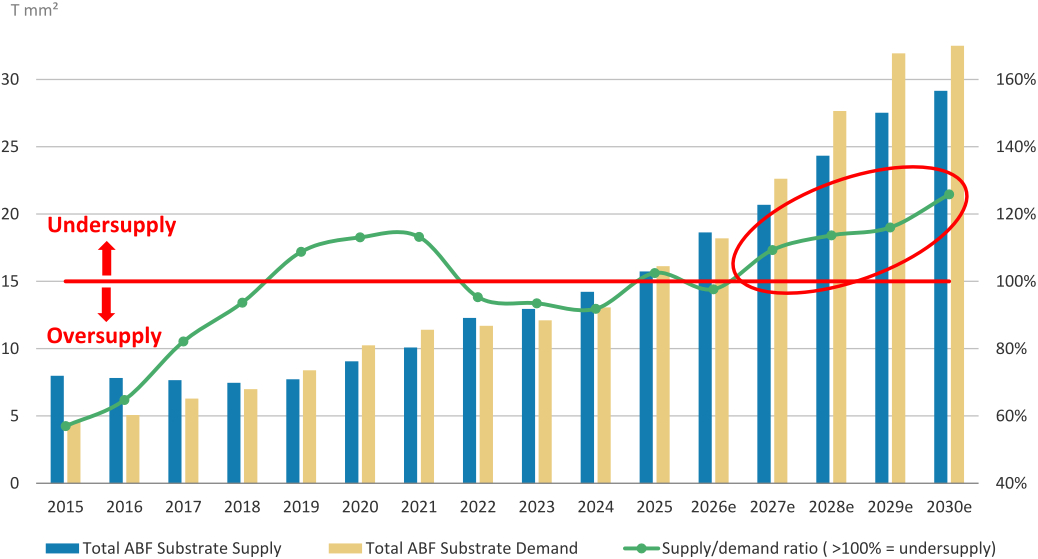
圖說:2015–2030e ABF 載板總供給與總需求(T mm²)及供需比折線(>100% 為供不應求),2027e–2030e 紅圈標示缺口擴大(Morgan Stanley,2026-10-14,MS 估計)。
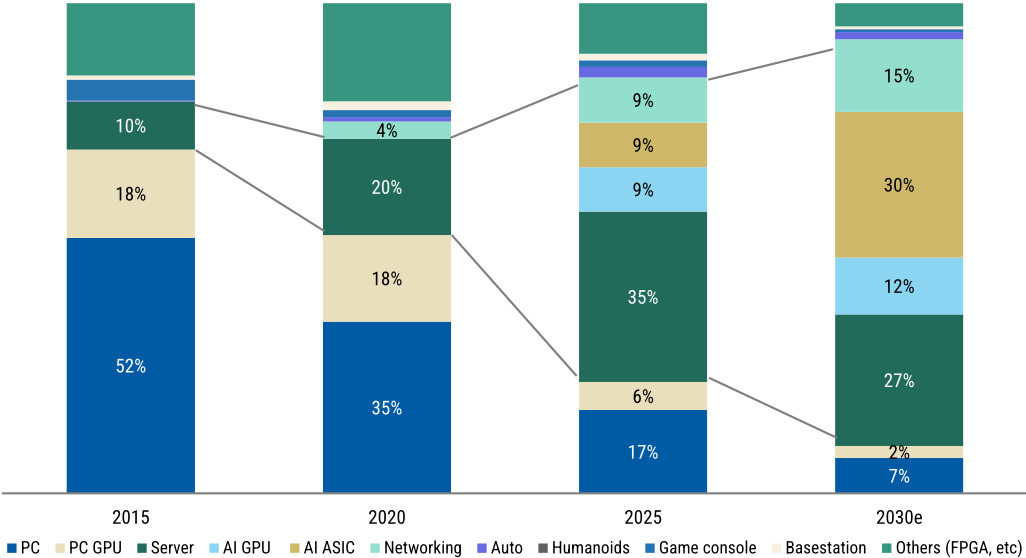
圖說:ABF 終端需求占比 2015/2020/2025/2030e:PC 由 52% 降至 7%,AI ASIC 於 2030e 達 30%、網通 15%、AI GPU 12%、伺服器 27%(Morgan Stanley,2026-10-14)。
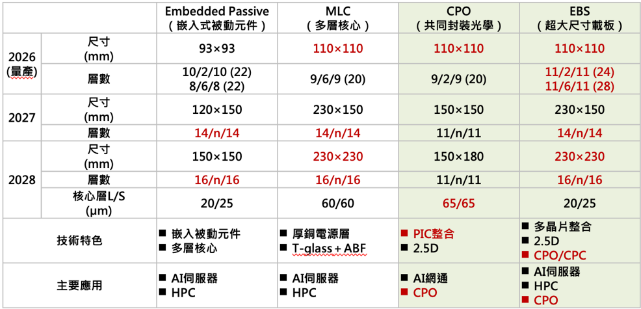
圖說:欣興提供、康和整理的「IC 載板技術規格演進」表:欄為 Embedded Passive/MLC/CPO/EBS 四類載板,列為 2026(量產)、2027、2028 的尺寸與層數;2026 量產尺寸為 93×93 至 110×110mm,2027 擴至 120×150 至 230×150mm,2028 達 150×150 至 230×230mm,層數由 20 餘層升至 2027-28 年的 14/n/14、16/n/16 結構,核心層 L/S 20/25 至 65/65μm;主要應用為 AI 伺服器、HPC、AI 網通與 CPO。
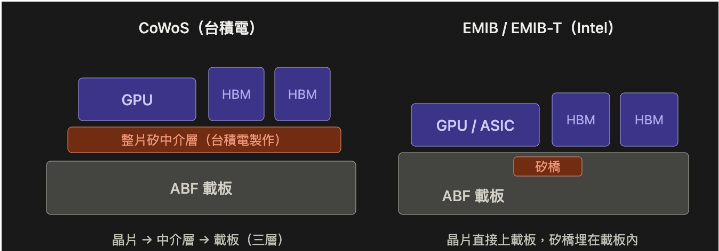
圖說:CoWoS(台積電)與 EMIB/EMIB-T(Intel)封裝結構對比:CoWoS 為 GPU+HBM 先置於整片矽中介層(台積電製作),再置於 ABF 載板(晶片→中介層→載板三層);EMIB 則 GPU/ASIC+HBM 直接置於 ABF 載板,僅在晶片交界下方的載板內埋入矽橋。中信投顧據此判斷載板廠須在增層中挖槽、對位埋橋並控制大尺寸翹曲,EMIB 載板 content value 高於 CoWoS(中信投顧,2026-11-06)。
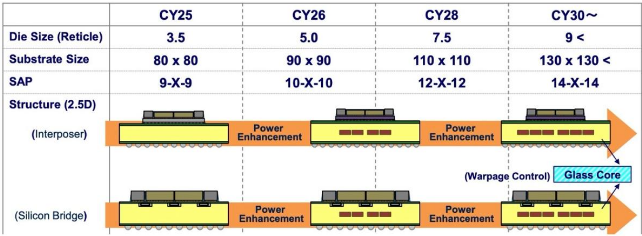
圖說:Ibiden 載板 Roadmap(來源 Ibiden):CY25/26/28/30~ 的晶粒尺寸(reticle)3.5/5.0/7.5/9<、載板尺寸 80×80/90×90/110×110/130×130<mm、SAP 層數結構 9-X-9/10-X-10/12-X-12/14-X-14,下附 Interposer 與 Silicon Bridge 兩種 2.5D 結構,CY30 起標示以 Glass Core 控制翹曲。
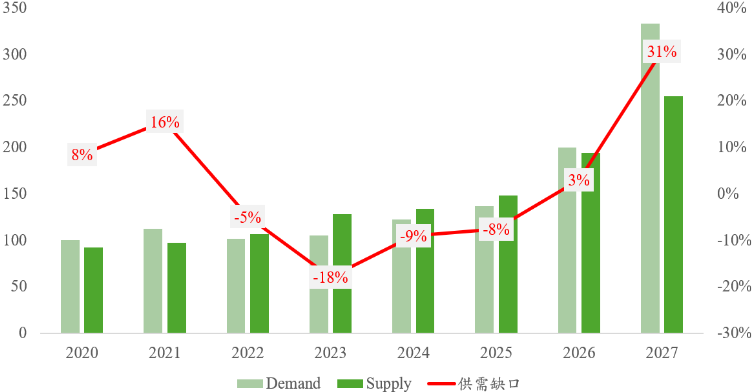
圖說:ABF 載板供需缺口預估(2020 需求=100,中信投顧整理,屬券商估計):供需缺口 2025 年 -8%、2026 年 3%、2027 年擴大至 31%(2027 需求柱約 335 對供給約 255)。
flowchart LR
  GPU[AI GPU / CPU / ASIC] --> ABF[ABF IC substrate]
  ABF --> PKG[先進封裝 / 系統整合]
  AI[AI infrastructure demand] --> GPU
  AT[AT&S guidance<br/>30-35% revenue growth] --> ABF
  ABF --> UMC[3037 欣興]
  ABF --> NYPCB[8046 南電]
  ABF --> ZDT[4958 臻鼎]
技術原理
- Build-up 結構:以 ABF 膜堆疊多層細線路,提供高密度 fan-out 與封裝互連。
- 高層數 / 大尺寸:AI GPU、CPU 與 accelerator 載板需要更大面積、更多層數與更嚴格的良率控制。
- 尺寸與層數演進(康和投顧,2026-10-21,報告_康和_IC載板長約與規格升級_20261021):載板由 2024 年 55×55mm/12 層,擴大至 2025 年 80×75mm/14 層、2026 年約 90×90mm/20 層以上(等效加工面積約 115,625mm²,年增 25%),2027 年預估突破 110×110mm/26 層以上(等效面積 156,094mm²以上,年增至少 35%),2028 年 210,727mm² 以上;對應晶片端光罩倍數 2025 年 3 倍、2027-2028 年 9 倍、2030 年上看 14 倍;NVIDIA Rubin 載板面積較 Blackwell 增加 123%(康和轉引外資,中信心)。欣興董事長(群益 Day1 紀錄)稱曝光尺寸 2025 年約 3 倍、2026 年約 5 倍、2028 年後 9 倍以上;景碩稱 ABF 規格由 45×45mm 到當前 100×100mm、層數 24 層以上(報告_群益_TPCA2026Day2_20261022)。
- 成本與供需敏感:ABF 載板是 AI 晶片封裝材料瓶頸之一;當客戶願意為擴產出資,通常代表需求能見度與供應緊張度提高。
- 嵌入式元件延伸:AT&S FY25/26 results call 相關報告提到,業者也與客戶開發 larger substrates、glass core substrates、embedded component substrates / PCBs、optical PCBs 等未來技術。這代表 ABF / PCB 載板升級不只在層數與線寬,也包含把被動元件、矽橋或薄化晶片整合進基板內部。
關鍵參數 / 判斷指標
| 指標 | 意義 | 觀察重點 |
|---|---|---|
| 營收成長指引 | 供需景氣驗證 | AT&S FY26/27 revenue guidance +30-35% YoY |
| Microelectronics EBIT margin | ABF 部門獲利能力 | C1Q/F4Q margin 17.4%,QoQ +920bp |
| 客戶共投 / 預付款 | 擴產能見度 | AT&S 重慶高階載板擴產由長約客戶全額支應 high double-digit EUR mn |
| 長約 / 交期 | 供需緊俏程度 | 康和(2026-10-21):ABF 載板交期由年初 3~4 個月延長至 12 個月以上、客戶開始預訂 2029 年以後產能;LG Innotek 等洽談 LTA,部分客戶據報提出預付款、違約金與設備投資支援;長約與現貨價格 2026Q3 至 2027 年底每季上漲 10~15%(部分達 20%)(外資估計轉述,中信心);高階 ABF 供需缺口預估 2027/2028 年由 21%/42% 上修至 34%/51%(2026/7 版),2025-2028 需求 CAGR 33%→62% |
| AI GPU / CPU demand | 終端需求來源 | AI infra 從訓練 GPU 擴至 inference CPU / broader ecosystem |
關鍵廠商
| 環節 | 廠商 | 角色 |
|---|---|---|
| ABF/FCBGA 載板 | 4062.JP(ibiden) | 全球 GPU 用 FCBGA 基板市占最高(GB300 80-90%、VR200 90-95%,福邦估);2026E ABF 產能市占約 21%(BofA 估,全球第一) |
| ABF 載板 | 3037_欣興(市) | Morgan Stanley bullish view 點名受惠供應商;GPU 載板第二供應商 |
| ABF 載板 | 8046_南電(市) | Morgan Stanley bullish view 點名受惠供應商 |
| PCB / IC 載板 | 4958_臻鼎科技(市) | Morgan Stanley bullish view 點名受惠供應商 |
| 真空壓膜設備 | 7795_長廣(市) | ABF / FC-BGA 真空壓膜機龍頭,中高階市占約 95%;GS(2026-09-16):訂單能見度延伸至 2031 年(原 2028/29),設備交期領先指標可佐證 ABF 產能擴張鏈景氣度,詳見 7795_長廣(市) |
| 國際對照 | AT&S | FY26/27 guidance 上修,作為 ABF cycle 驗證 |
| 有機芯玻纖布(T-glass) | 3110.JP(nittobo) | 高階 T-glass 實質唯一供應商(JPM,2026-07-21) |
應用場景
- AI GPU / accelerator 封裝
- AI inference CPU 與高階伺服器 CPU
- HPC、網通 ASIC、高速交換器晶片
技術瓶頸 / 風險
EMIB-T 平台排擠效應:訂單外溢至非 EMIB-T 供應商(花旗,2026-09-30)
花旗觀察到 EMIB-T 平台(見 技術_EMIB-T)中期可能大量消耗 Ibiden、Shinko、Unimicron 等既有合格供應商的產能,排擠其既有客戶訂單;判斷部分訂單將外溢至非 EMIB-T ABF 供應商(如 8046_南電(市)、3189_景碩(市)),有利其稼動率與定價。此為 EMIB-T 滲透對 ABF 載板供應鏈的新排擠動態,與既有「ABF 載板生態系技術/產能準備度是 EMIB-T 滲透關鍵 checkpoint」觀點互補(checkpoint 本身也會造成產能排擠的副作用)。來源:報告_Citi_南亞電8046_20260930
- ABF 載板擴產需客戶認證與資本支出,若 AI infrastructure 需求放緩,利用率與價格會快速反轉。
- ABF 壓膜機瓶頸(MS,2026-10-26;公司口述):長興(Eternal Materials,1717)旗下 Eternal Precision Mechanics(EPM,即7795_長廣(市))握有將 ABF 壓合到載板核心的真空壓膜機 95%+ 全球市占,交期已拉長至至少 2 年、新廠產能 2029 年才開出,之前僅能靠最佳化與租用第三方閒置產能;一座新 ABF 載板廠可能需至少 10 套最先進的三段式真空壓膜機與預軌機。MS 據此判斷綠地 ABF 載板產能最快 2029 年起才能爬坡,2027-28 年供不應求加深;載板尺寸 2028 年達 230mm×230mm(每片面板僅 4 顆)使良率更難控制,單一缺陷即損失 25% 良率(報告_MS_TPCA2026觀展_20261026)。※ MS 對長興(1717)與 EPM(7795)皆為 Not Covered;EPM 對應本庫7795_長廣(市),對應關係待核對。
- 載板 CCL 新供應來源(GS/MS,2026-10-25/26):日系 ABF CCL、T-glass、極薄銅箔市占逾 95%、擴產慢,台灣與中國載板材料供應商認證自 1H26 加速;GS 估 ABF 載板 CCL TAM 2026/27/28E 約 US$0.8-1.2bn/2.0-2.5bn/4.0-4.5bn,ABF CCL 每張 ASP 約 US$1,500(M7/M8 僅約 US$130/180),1/4 張 CCL 目前可做 6-8 顆高階載板、2028 年降至 2-3 顆;台光電為主要新進者(2383_台光電(市)、8358_金居(櫃)極薄銅箔最快 2H28)。
- 載板核心層加厚與多核心(Daiwa,2026-10-27;公司口述):Resonac 稱客戶要求 ABF 載板核心厚度 2,000–3,000μm(其現行最大 1,600μm)以容納更大封裝尺寸,路徑含玻璃核心、陶瓷基板或堆疊多層核心;載板廠可能走向多核心結構而增加 T-glass 用量,但核心層間訊號傳遞的技術障礙需一至兩年解決。欣興展出多核心與核心層內埋被動元件為技術趨勢;臻鼎載板部門規劃 2027 上半年以 Leading Interconnect Semiconductor Technology(LIST)名義赴港上市(報告_Daiwa_TPCA2026_20261027)。
- 漲價與下一瓶頸(Macquarie,2026-10-26):預期 ABF 載板 2027-28 年持續漲價,終端客戶以預付款/資本支出資助或長約鎖定供給;T-glass 缺貨隨 Nittobo 2027 年擴產緩解後,載板用 CCL 可能成為下一瓶頸;偏好高 AI 曝險的欣興與 Ibiden(報告_Macquarie_TPCA2026_20261026)。
- 多層核心優先於玻璃核心(BofA,2026-10-26):多層核心載板可控翹曲(CTE 不匹配、銅分布不均、疊構不對稱)並增加機械鑽孔性與剛性,且利於訊號完整性;BofA 判斷載板單代內容增加約 50%、價格上行(2020-30 載板市場 CAGR 14.7%:量 5.1%、ASP 9.1%);FC-BGA 占載板市場自 2025 年約 52% 升至 2030 年約 68%(BofA/Prismark)。
- ABF 報價走勢(永豐投顧,2026-10-28;Citi,2026-10-28):永豐認為 AI 帶動 GPU、ASIC、CPU 全面啟動,ABF 供給吃緊至少延續至 2028 年,單季報價漲幅 10-20%;Citi 預期 4Q26 主要 AI 晶片同步放量,ABF 潛在漲價空間 10-15%(欣興 3Q26 GM 28.8%、4Q26E 32.2%,見 3037_欣興(市);來源 memo_永豐投顧_欣興3037ABF報價與獲利_20261028、報告_Citi_欣興3037_3Q26_20261027)。GS(2026-10-27)估欣興高階 ABF 毛利率約 50-70%,Daiwa(2026-10-27)估其 3Q26 ABF 毛利率約 42-44%(2Q26 約 40%)(報告_GS_欣興3037_3Q26_20261027、報告_Daiwa_欣興3037_3Q26_20261027)。
- 2027 缺口與規格升級(中信投顧,2026-11-06;券商估計):2027 年 NVIDIA GPU/Google TPU/AWS Trainium 出貨預估各 800 萬/900 萬/300 萬顆以上、GPU/ASIC 合計 YoY +55%;NVIDIA 載板由 Hopper(H200)55×55mm/12L → B200/B300 75×85mm/16~20L → Rubin 95×95~100×100mm/18~24L → Rubin Ultra 120×120+mm/24~30L(不計良率單顆 ABF 消耗約 10~12 倍、content value 4 倍以上);AMD MI350 95×95mm/22~24L、MI450 110×110mm/26~28L;Google TPU v7 80×80~90×90/14~18L、v8i/v8t 100×100/18~22L;AWS Trainium 3 80×80/16~18L、Trainium 4 90×90~100×100/18~24L;Microsoft Maia M300 105×105/24L、Meta MTIA3 100×100/24L。中信據此估 2027 年 ABF 供需缺口擴大至 30% 以上、T-glass 2027 仍供不應求(缺口延續至 2028),ABF 全年漲幅可達 30%。口徑與玉山表略異(玉山:Blackwell 80×75/14L、Rubin 90×100/18L;中信:B200 75×85/16~20L、Rubin 95~100/18~24L),兩券商資料並列、待核對。(報告_CTBC_欣興3037_20261106)
- EMIB/EMIB-T 良率與供應商(中信投顧,2026-11-06):欣興 EMIB 載板良率目標 50%,EMIB-T 因內埋與 TSV 設計更多、難度更高,預計 2027 年初步試產;EMIB 載板供應商約 5 家(含欣興)、EMIB-T 約 3 家;預計導入 EMIB 的專案以 Google TPU v9(reticle 9 倍)為主,初期良率 50% 即一半產能與材料耗損,加重高階 ABF 缺貨(見 技術_EMIB-T)。
- T-glass 與 BT 排擠(中信投顧,2026-11-06):T-glass 約 70% 需求來自 ABF 載板、30% 來自 BT;Nittobo 供給約占 40%、其餘 60% 由台灣與中國廠商供應;2027 年 Nittobo 新產能增幅有限。BT 漲價邏輯在 BT 產能轉往 ABF 的排擠加上原料緊缺,中信預估 BT 2027 年仍漲 15~20%(見 技術_BT載板)。
- 載板 roadmap 與瓶頸排序(凱基研究部 TPCA 會後專題,2026-11-05,珩石王騏杰轉述,次級來源):台積電 CoWoS reticle 2026 年 5.5x、2027 年 9.5x、2028 年(假設)14x,HBM 由 8 顆增至 12 顆;結合欣興在 TPCA 展示的載板 roadmap,2026 → 2027-28 載板由 110×110mm 增至 230×150/230×230mm、層數由 24L 增至 28L/32L,面積擴張速度超過 ABF 擴產速度。凱基以 2024 年為基期,到 2028 年 CoWoS/CSP CapEx 擴張約 6.8/6.3 倍,wafer 約 2.3 倍、載板/DRAM 約 2/1.8 倍,認為算力供給最大瓶頸是載板與記憶體;PCB/CCL/ABF 供應鏈四個限制為材料、設備交期(部分 >30 個月,下單可能 2029 年才交機;Toyota 織布機交期拉到 2031-32 年)、土地與廠房、水電能源,缺口排序 ABF(>20%)> 銅箔與 CCL > 鑽針 > 玻纖布;凱基抓 2027-28 年 ABF S/D gap 約 22-29%、未來 3-5 年需求 CAGR 約 40% 而供給僅 22-25%,並認為玻纖布 2027 下半年有機會逐步緩解。主要變數為台積電 CoWoS/9.5x 延後與規格是否持續升級(銅箔 HVLP5/6 未見導入)。信心中。(memo_凱基TPCA會後專題_珩石筆記_王騏杰_20261105)
- AT&S 最新季(MS,2026-11-05):Microelectronics(ABF)EBIT margin 30.5%(+580bp QoQ)、FY 營收指引 +45-55% 不變,居林 €1.5-2.0bn 擴產由客戶長約支撐,MS 解讀為供給緊、多年可見度(詳見 ATS.VI(at_and_s))。
- AT&S 指引仍受供應、地緣政治、匯率與客戶談判影響;不能直接等同台廠營收增幅。
- 玻璃芯基板長期可能分流高階載板路線,但短中期 ABF 仍是主流。
供需與券商模型(已移出)
→ 券商供需模型、擴產/資本支出、漲價循環與目標價追蹤(MS/BofA/元大/Citi/GS/福邦/凱基共 7 段)已整批移入 分析_ABF載板供需缺口與投資邏輯_260702。本頁保留技術原理與多層 core 等技術內容。
多層 core 與元件埋入趨勢(Aletheia,2026-07-02)
來源:報告_Aletheia_ABF載板_20260702(Aletheia Capital,標的 Ibiden/AT&S/欣興/Infineon/Nittobo,首選 AT&S)
Aletheia 發現 Ibiden 與 AT&S 正大舉投資基板 core(核心層) 產能,為 GPU 加速器的多層 core(6-8 層,vs 現行兩層)鋪路,於 core 內埋入被動(MLCC、Si-Cap/深溝槽矽電容)與主動(IVR)元件;nVidia 與 AMD 為早期採用者。
- ASP 含義:core 層約占 ABF 基板成本 10%,層數增至 6-8 層使 core 成本增 3-4x、對基板 ASP 有拉抬;惟埋入元件多由客戶指定並「consigned(客供)」,不直接提升基板 ASP,embedding 執行能力(技術/良率)才是關鍵差異化。
- CCL 仍主流、玻璃 core 雜音被高估:Nittobo T-glass CCL 仍為 core 主要材料,未來 2-3 年玻璃 core 無明顯需求;Kyocera 推多層陶瓷 core(翹曲優於 organic);ABF 層數不因 core 增層而減少(chiplet 更複雜)。
- PMIC 供電演進(將 PMIC 移近 xPU 降 PDN 損耗):Discrete/Lateral(Lumped PDN 90-140μΩ,GPU >850-1000A 時 PDN 損耗 >100W)→ BVM 背面垂直(10-15μΩ,-89%)→ SiVR 基板整合式穩壓(7-10μΩ,-93%)。
- Ibiden/AT&S core capex:Ibiden ¥500bn 三年 ABF 投資(含馬來西亞廠 ~¥120bn 轉 core,原 Apple SLP)、core 約 €650m;AT&S €1.5-2.0bn(Kulim 1 專屬 AMD、Kulim 2 Intel 60-70%+AMD+ASIC、新建 core 廠),擁專利 ECP(embedded component package,雷射切孔埋主被動元件),為 Infineon VPD 的 ECP-PCB 獨家供應商。
- 台廠角度:欣興 投入 EMIB-T——5/4 揭露下單 Toray Engineering 貼合對位機台 NT$1.3bn(US$42m),金額不大、後續加碼待觀察(Shinko 已下市)。
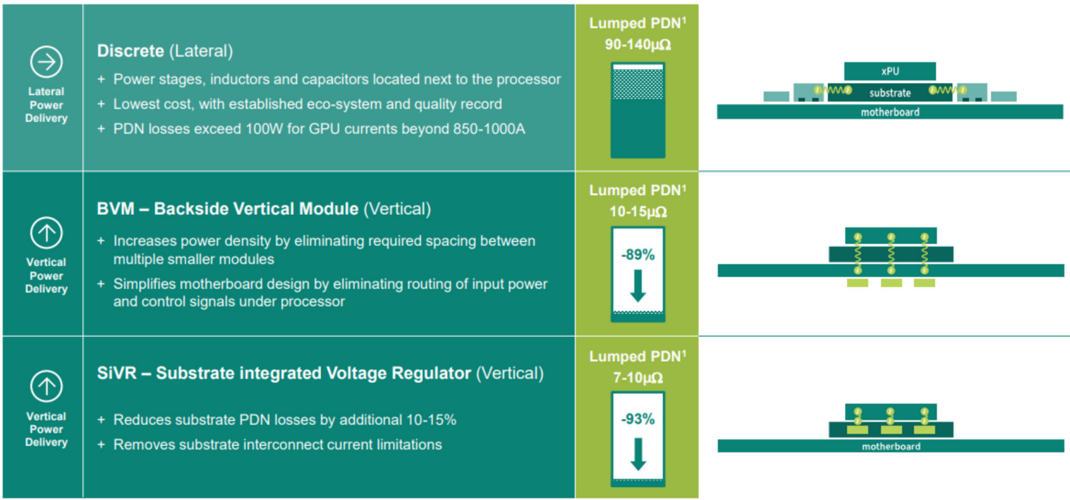
圖說:PMIC 供電架構演進(© Infineon,引自 Aletheia)——Discrete/Lateral(Lumped PDN 90-140μΩ)→ BVM 背面垂直模組(10-15μΩ,-89%)→ SiVR 基板整合式穩壓(7-10μΩ,-93%)。
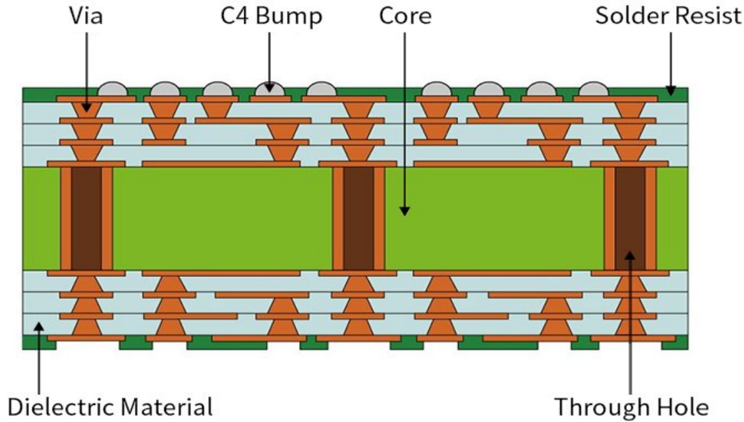
圖說:兩層 core 基板結構剖面(© Shinko Electric,引自 Aletheia)——Via、C4 Bump、Core、Solder Resist、Dielectric Material、Through Hole;>90% 現行基板為此兩層結構,正朝 6-8 層多層 core 演進。
| 日期 | Claim | 來源 | 信心水準 |
|---|---|---|---|
| 2026-07-02 | Ibiden/AT&S 投資多層 core(6-8 層)埋入 MLCC/Si-Cap/IVR,core 占基板成本 10%、層數增使 core 成本 3-4x;埋入元件客供、embedding 執行為關鍵 | 報告_Aletheia_ABF載板_20260702 | 中(thesis) |
| 2026-07-02 | CCL(Nittobo T-glass)仍為主流 core 材料,玻璃 core 未來 2-3 年無明顯需求;ABF 層數不減 | 報告_Aletheia_ABF載板_20260702 | 中 |
| 2026-07-02 | 欣興投入 EMIB-T,5/4 下單 Toray 貼合對位機台 NT$1.3bn(US$42m) | 報告_Aletheia_ABF載板_20260702 | 高(fact) |
BT Core 瓶頸與 Multi-Layer Core
來源:報告_富邦_TPCA2026Day2_Tglass與載板_20261021(富邦 Fubon Research,景碩 TPCA 2026 說法)
- 為何需要 Core:ABF 增層材料不含玻纖布、CTE 偏高,須以含玻纖布、機械強度較高的 BT CCL 作為核心層(Core)提供結構支撐;封裝尺寸擴大時 Core 須增厚以維持平坦度,但厚度提高使通孔鑽孔與鍍銅難度同步攀升。
- 瓶頸門檻:載板達 150×150mm 以上時 BT Core 開始面臨製程瓶頸,相關規格可能於 2027 年出現(景碩口徑)。
- Multi-Layer Core:疊合多層 Core(2、3 至 6 層)支撐整體厚度並使鑽孔 Pitch 符合客戶設計;代價是鑽孔製程增加、帶動鑽針需求(用量仍不及 PCB),且 T-glass 用量大增。與上方 Aletheia 的 6-8 層 core 內埋元件為不同切入點(剛性/厚度 vs 元件埋入),同向而非衝突。
- Hybrid Core:E-glass 與 T-glass 混合核心,為景碩紓解 T-glass 缺口的對策之一。
- 終極解 Glass/Ceramic Core:剛性更高、可薄化且維持平坦,成品外觀與現行載板一致,並提升載板廠單顆價值;景碩兩路線並行,預計 2029 年量產,微裂紋檢測與熱循環可靠度為瓶頸(詳見 技術_玻璃芯基板、3189_景碩(市))。
- 載板尺寸:70×80mm(今年主流 4 晶片)→80×90mm(明年 4 GPU+8 HBM)→Rubin 以上 >100×100mm;量產大尺寸現約 95×98mm。
- 光模組板:800G/1.6T Pluggable 用 BT+MSAP;OBO/NPO 世代改用 ABF+SAP,僅 ABF 載板廠能做。
Core 材料選項比較(JPM SBR 研討會,2026-07-21)
報告_JPM_FCBGA_ABF基板研討會_20260721 引述 SBR Technology 西尾俊彥研討會,完整盤點 ABF 載板 core(核心層)材料選項,補足本頁既有「多層 core」內容的材料面全貌:
| Core 材料 | 現況 | 關鍵瓶頸 / 觀察 |
|---|---|---|
| 有機芯(organic core,現行主流) | ABF 載板現役主力;chiplet 化+封裝尺寸放大推升大尺寸 core 需求 | CTE 與晶片不匹配造成組裝翹曲與銲接失效;低 CTE、高剛性是設計核心 |
| 玻璃芯(glass core) | 早期發展階段 | 詳見下方「玻璃芯基板量產進度」與 技術_玻璃芯基板 |
| HDI 芯(HDI core) | 評估中 | 以約 8 層 HDI(多層 PCB)取代傳統兩層 CCL core;比玻璃芯更容易沿用既有 PCB 技術,但若基板廠無法自製高剛性 core,需借助外部合作,供應鏈更複雜;Ibiden、Shinko Electric Industries 目前均尚無法生產 |
| 陶瓷芯(ceramic core) | 選項浮現,非新技術 | 1980-90 年代曾用於 IBM 主機與 Intel 產品,後主流轉向有機芯;既有材料技術與量產廠仍在,因玻璃芯量產進度緩慢而重新受到關注;瓶頸在陶瓷鑽孔與 ABF 接合 |
關鍵材料 / 設備供應商:Nittobo 與 Union Tool
- 日東紡(Nittobo) T-glass:JPM 明確指出其他玻纖布廠(如台玻)技術上仍追不上,Nittobo 實質為高階 T-glass 唯一供應商;因應 Nvidia、Broadcom 等客戶要求增產而擴大資本支出,但同時考量競爭者追趕與未來供過於求風險,採漸進式擴產。與本頁既有「CCL 仍主流、玻璃 core 雜音被高估」(Aletheia)、技術_玻纖布 市占數據互相印證。
- Union Tool(鑽孔設備):低 CTE、高剛性的 core 材質較硬、鑽孔難度較高;JPM 指出 Union Tool 是能在此類硬質材料上穩定進行微孔加工的鑽孔設備龍頭,其他廠商能力上追不上。目前 vault 未建立 Union Tool 獨立頁,暫以本段記錄其在 ABF 載板鑽孔設備供應鏈的定位。
相關技術
供應鏈
AI 晶片載板尺寸、缺料與 NVIDIA 擴產協議(玉山/富邦/永豐,2026-10-30~11-02)
- 各晶片載板規格(玉山,2026-11-02;表內面積欄原文混用 mm×mm 與 mm²,照原表記):NVIDIA Hopper 55×55、12 層(2023)→ Blackwell 80×75、14 層(2024,較前代 +131%)→ Rubin 90×100、18 層(2026,+112%);Google HumuFish 140×100、24 層(2027)、ZebraFish 85×80、24 層(2026)、SunFish 85×80、18 層(2026)、GhostFish 75×70、16 層(2025);AWS Trainium4 14,000、24 層(2027,+238%)、Trainium3 6,200、16 層(2026);Meta MTIA V1.5 80×90、20 層(2H26,+42%)、V1 75×75、18 層(2H25)
- 全球載板產值(TPCA,玉山引):2025/2026 年分別年增 18.5%/32.3% 至 147.5/195.1 億美元;ABF/BT 載板 2026 分別年增 40%/24% 至 108 億/87.1 億美元。2025 市占台灣 35.6%、南韓 27.9%、日本 22.7%;ABF 載板台灣 41.3% 居首,BT 載板南韓 36.4%、台灣 29.4%
- 尺寸路線(玉山引 Ibiden):ABF 尺寸 2027–28 年達 120×150 mm,玻璃基板世代有望到 230×230 mm 以上,但玻璃基板架構仍須 ABF 增層,主要技術仍由原載板廠掌握;玉山預期 2029 年後導入玻璃基板
- TPCA 2026 展示(富邦,2026-10-30):載板業者已進入 110×110 mm 量產、150×150 mm CPO 載板送樣驗證,規劃 2028 年最大 230×230 mm(現行量產的 4.4 倍),層數由 15–20 層增至 30 層以上;導入內埋矽電容與多顆矽橋(EMIB-T),改採 2–6 層 Core 疊合,核心厚度由 2.4 mm 增至 3.6 mm
- 材料缺口(富邦,2026-10-30):多層芯板推升 T-glass 用量,日東紡規劃 2027 年台日同步擴產、FY30 厚布產能達 FY18 的 24 倍,惟 2027 年仍有 20~30% 結構性缺口,與載板廠所估 Low CTE、玻纖布、ABF 缺口約 20% 一致;載板廠預期缺料支撐明年價格續漲且漲幅高於今年;Glass/Ceramic Core 須至 2029 年才能量產,短期難取代有機基材;ABF 供需偏緊延續至 2027 年
- NVIDIA 擴產協議(富邦,2026-10-30 引 10/22 公告):與 IBIDEN、Samsung Electro-Mechanics 及欣興的載板協議,合計未來三年帶動產能提升 2.5 倍;並以產能預約協議支持欣興台灣光復廠載板產線擴產,預計 2027 年第二季開始貢獻、2028 年中全面量產
- 報價(永豐,2026-11-01):ABF 報價 2H26 開始反映供需,逐季推升 15–20%;永豐聚焦高階產能欣興、AI server CPU 滲透率攀升的景碩、報價調整彈性最大的南電
- 玉山對四大載板廠定位:欣興為 ABF 龍頭、NVIDIA GPU 載板第二大供應商與四大 ASIC 載板主要供應商,T-glass 原料取得相對穩定;南電受惠交換器、長約比例低且有南亞確保料源;景碩受惠記憶體與 CPU 需求、擴產能見度最長;臻鼎載板比重低但具 GPU 主板與光模組動能(玉山,2026-11-02;券商觀點)
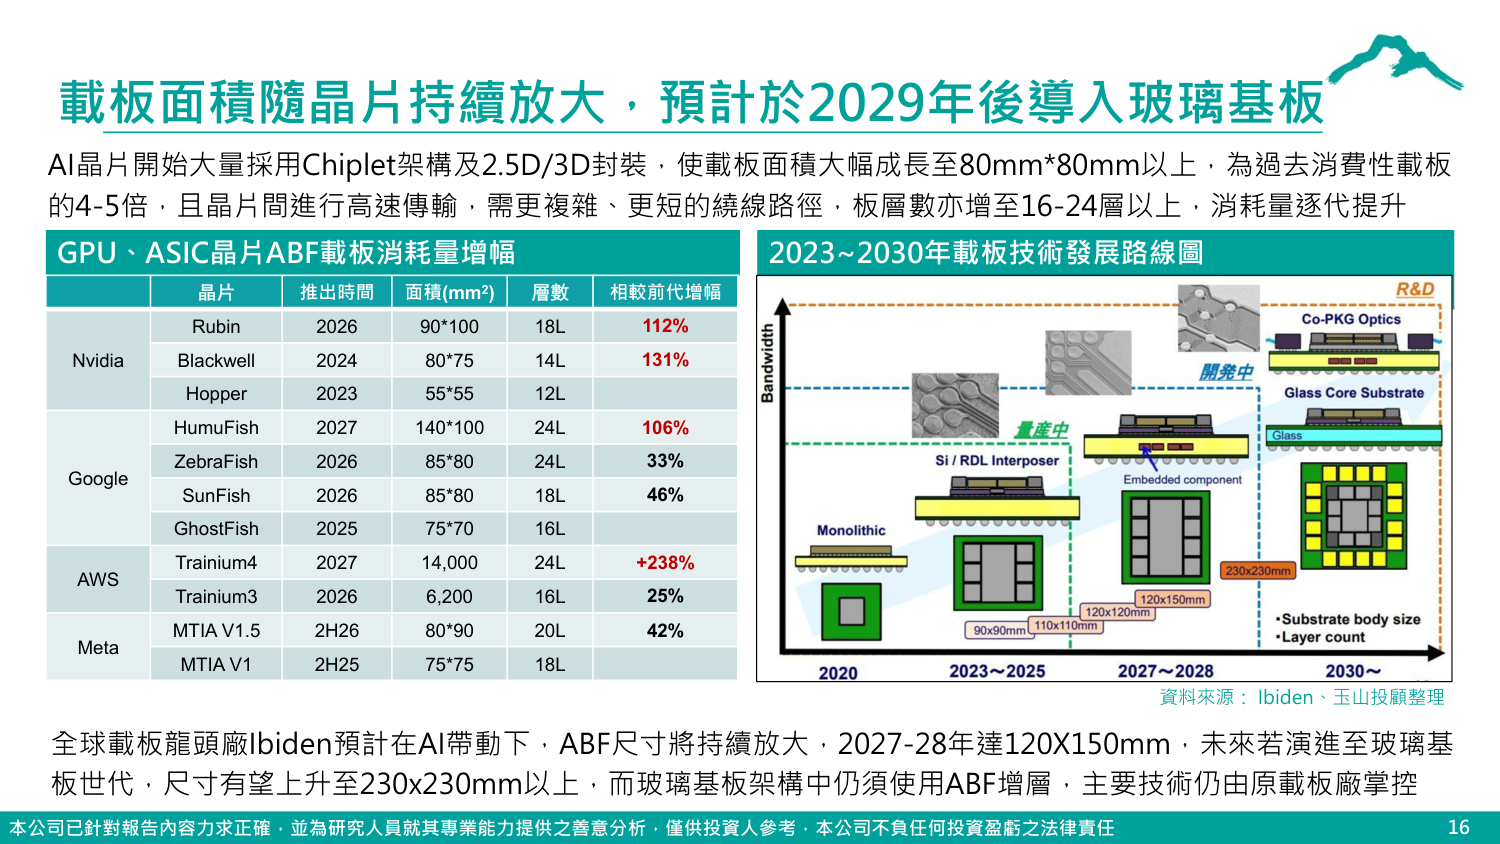
圖說:左為 GPU/ASIC ABF 載板消耗量表(尺寸、層數、推出時間與相較前代增幅);右為 2020–2030 載板技術路線圖,由 90×90 至 110×110、120×150、230×230 mm,並標示 Si/RDL 中介層、嵌入元件、Glass Core 與 Co-PKG Optics(玉山 p.16)。
來源
- 報告_CTBC_欣興3037_20261106 — 中信投顧,2026-11-06;2027 ABF 缺口 >30%、EMIB 載板結構與良率、各代 GPU/ASIC 載板規格表、T-glass 70/30
- 報告_MS_ABF載板_ATS財報影響_20261105 — Morgan Stanley,2026-11-05;AT&S 最新季 ABF EBIT margin 30.5%
- memo_凱基TPCA會後專題_珩石筆記_王騏杰_20261105 — 珩石王騏杰轉述凱基研究部,2026-11-05;載板 roadmap、ABF S/D 缺口 22-29%、瓶頸排序
- 報告_玉山_2027全球總經展望產業趨勢篇_20261102 — 玉山投顧,2026-11-02;載板規格表、產值與市占、玻璃基板 2029 後導入
- 報告_富邦_11月台股產業投資策略_20261030 — 富邦投顧,2026-10-30;TPCA 2026 載板尺寸、T-glass 缺口、NVIDIA 擴產協議
- 報告_永豐_11月台股策略及選股_20261101 — 永豐投顧,2026-11-01;ABF 報價 2H26 逐季 +15–20%
- 報告_BofA_TPCA2026_20261026 — BofA,2026-10-26;載板市場 CAGR、多層核心優先、玻璃核心 2030 年前難主流
- 報告_Macquarie_TPCA2026_20261026、報告_Daiwa_TPCA2026_20261027 — Macquarie 2026-10-26/Daiwa 2026-10-27;ABF 2027-28 續漲、核心厚 2,000–3,000μm 與多核心、臻鼎載板赴港 LIST
- 報告_MS_TPCA2026觀展_20261026 — Morgan Stanley,2026-10-26;ABF 壓膜機 2 年交期、載板 230×230mm、玻璃核心裂紋檢測
-
報告_GS_台灣PCB與CCL_20261025 — Goldman Sachs,2026-10-25;ABF 載板 CCL TAM 與 ASP
-
報告_康和_IC載板長約與規格升級_20261021,康和投顧,2026-10-21;載板尺寸/層數演進、長約鎖產能與交期、供需缺口上修、玻璃/陶瓷核心載板布局
- 報告_群益_TPCA2026Day2_20261022,群益投顧,2026-10-22;TPCA Day2:欣興董事長演講(曝光尺寸 3→5→9 倍)、景碩 ABF 規格 45×45→100×100mm
- 報告_富邦_TPCA2026Day2_Tglass與載板_20261021,富邦投顧,2026-10-21;景碩 TPCA:BT Core 150×150mm 瓶頸、Multi-Layer/Hybrid Core、Glass/Ceramic Core 2029、載板尺寸演進、OBO/NPO 改 ABF
- 報告_福邦_PCB產業2026H2_202607,福邦投顧,2026-07;缺口 20%+/40%+(含缺料)、表21 晶片面積、表22 稼動率、Resonac Type F、GB300/VR200 載板份額
- memo_凱基_ABF載板論壇_20260702,凱基證券,2026-07-02;NVIDIA 載板規格升級表、Rubin 單框 +82%、2027 供需缺口 26-30%、E-glass 漲 50-100%、個別廠商增速估計
- web_ABF載板_hackmd定錨產業筆記_20260706,定錨産業筆記(HackMD),2026-07-06;NVIDIA/Broadcom 玻璃芯基板陣營、EMIB-T 供應鏈、CCL/T-glass 瓶頸、矽電容嵌入
- 報告_Aletheia_ABF載板_20260702,Aletheia Capital,2026-07-02;多層 core(6-8 層)埋入 MLCC/Si-Cap/IVR、core 占基板成本 10%、embedding 執行為關鍵;CCL(Nittobo T-glass)仍主流、玻璃 core 未來 2-3 年無需求;PMIC 供電 Lateral→BVM→SiVR;Ibiden/AT&S core capex;欣興投入 EMIB-T(Toray 貼合機台 NT$1.3bn)
- 260630_citi_ABF-BT,花旗(Citi),2026-06-30;ABF/BT GM/漲價上行循環;ABF 漲價 3Q26 +15-20%/4Q26 +10-15%;T-glass 瓶頸(Nittobo/台玻/EMC/MGC/南亞塑膠);BT 減產轉 ABF;南電/景碩/欣興 TP 上修至 1,550/1,100/1,500
- 報告_元大_長廣7795_20260629,元大投顧,2026-06-29;五大載板廠 2026 capex 39 億美元 +94%,欣興/景碩/南電/Ibiden/AT&S 擴產明細,高階壓膜設備交期延至 12-18 個月
- 260521_ms_ABF_ATS-implication,Morgan Stanley,2026-05-21
- 260615_ms_ATS — Morgan Stanley,2026-06-15;AT&S 馬來西亞 Kulim 擴產,2027Q1 新線,ABF 供給缺口從 2027 起確認,欣興/南電/臻鼎 OW
- 報告_MS_RubinRackBOM_20260520
- 報告_呂紹旭_玻璃載板FOPLP_20260508
- 報告_GS_ABF載板_20260712,高盛,2026-07-12;TAM 2025-28E CAGR 上修至 62%(達 US$33bn)、供需缺口上修至 8%/34%/51%(2026/27/28E)、交期達 12+ 個月、現貨價 2Q26 已漲 40-60%;台灣四大 ABF 廠 TP 全面上調 81-112%(NYPCB 2,310/Kinsus 1,120/Unimicron 1,140/ZDT 824)
- 報告_JPM_FCBGA_ABF基板研討會_20260721,J.P. Morgan,2026-07-21;SBR Technology 西尾俊彥研討會:core 材料選項全景(有機芯/玻璃芯/HDI芯/陶瓷芯)、Nittobo T-glass 唯一高階供應商、Union Tool 鑽孔設備領先
- 報告_MS_ABF載板_20260804,Morgan Stanley,2026-08-04;AT&S F1Q26/27(C2Q26)業績 read-across:ABF EBIT margin QoQ+730bp 至 24.7%、FY26/27 guidance 上修(營收+45-55%YoY、EBITDA margin 32-37%)、Kulim/重慶擴產獲客戶長約支撐;強化對欣興、南電信心。詳細供需模型與圖解已整併入 分析_ABF載板供需缺口與投資邏輯_260702
- 報告_GS_長廣7795_ABF設備拜訪_20260916,高盛,2026-09-16;長廣(真空壓膜設備龍頭)公司拜訪,訂單能見度延伸至 2031 年(原 2028/29)、部分中國客戶加價搶交期,ABF 產業 read-across 缺口估上修至 2H26/2027/2028 14%/34%/51%;詳見 7795_長廣(市)
- 報告_Citi_南亞電8046_20260930,Citi,2026-09-30;EMIB-T 平台排擠 Ibiden/Shinko/Unimicron 產能,訂單外溢至非 EMIB-T 供應商(南電/景碩);ABF 漲價 4Q26E-4Q27E 每季 QoQ +10-15%
- 報告_MS_ABF載板擴產與供給吃緊_20261020,Morgan Stanley,2026-10-14;CY27/28 需求超出供給 9.3%/13.7%(前 6.2%/9.4%)、已宣布擴產 US$14.3bn 仍不足、CY27 漲價 25%+、PC 占 ABF 需求 2015 年約 70%→2030 年 <10%(2026-10-19 以 Correction 重發,結論不變;各晶片出貨為亞洲供應鏈查核估計,AMD GPU 載板單位下修多屬前期模型誤差);詳見 分析_ABF載板供需缺口與投資邏輯_260702
2026-06-02 HSBC 韓國供應鏈巡禮更新
來源:報告_HSBC_韓國AI供應鏈科技巡禮_20260602
- ABF 基板 AI 上升週期確認:HSBC 認為「AI upcycle 才剛開始」(fact,高信心)
- FC-BGA 高端供不應求:高端 FC-BGA 利用率高、交期延長;客戶積極尋求 LTA 與共同投資以鎖定產能
- 結構性升級:體積更大 + 層數更多 + 矽電容嵌入 + 玻璃芯基板導入,每片 content 持續上升,支撐多年成長故事
- AI GPU/ASIC 需求強勁持續驅動 ABF 基板供需缺口
- 詳見分析頁:分析_韓國AI供應鏈_HBM與FC-BGA上游_HSBC_20260602
相關頁面
- 分析_2026年11月台股策略三家投顧共同產業主線_20261104
- 分析_Intel_3Q26台廠read-through_20261102
- 2383_台光電(市)
- 分析_BT載板供需缺口與漲價週期_GS_20261015
- 技術_BT載板
- ATS.VI(at_and_s)
- 2464_盟立(市)
- 分析_野村AsiaTechTour_AI供應鏈交叉解讀_20260820
- 分析_AI半導體與硬體通路訪查_Andrew_20260704
- 3644_凌嘉科技(興)
- 技術_Desmear與Descum
- 技術_FOPLP
- 技術_CoWoP
- 技術_乾膜光阻
- 3189_景碩(市)
- 8074_鉅橡(櫃)
- 技術_玻纖布
- 分析_CoPoS供應鏈連結_MS_20260706
- 技術_XPU
- 分析_ABF載板供需缺口與投資邏輯_260702
- 6664_群翊(櫃)
- 時程_2026_先進封裝產能
- 3563_牧德(櫃)
- 技術_BGA
- 供應鏈_半導體製程設備
- 技術_FOCoS與VIPack
- 技術_Foveros
- 技術_FPGA
- 技術_mSAP
- 技術_導線架