定義
以台積電 2nm/A16/A14 先進製程與 BSPDN 技術導入為需求核心的台灣特化耗材主題鏈,涵蓋前段光阻/洗邊劑、CMP 研磨、晶圓薄化、ALD 前驅物,以及先進封裝 PSPI/TSV 蝕刻氣體/清洗等環節。
供應鏈結構圖
flowchart TD
    TSMC[台積電
2nm / A16 / A14
先進製程 + BSPDN]

    subgraph 前段耗材 [前段製程耗材]
    PhotoR[光阻/洗邊劑
4749_新應材
TSMC 在地化 66% 2026E]
    CMP輪[CMP 研磨輪
1560_中砂]
    CMP墊[CMP 研磨墊
7768_頌勝科技
+40-60 道 BSPDN 受惠]
    Wafer[晶圓再生/薄化代工
8028_昇陽半導體]
    ALD[ALD 前驅物
7887_宇川精材]
    Gas[電子特用氣體/矽乙烷
4772_台特化
N2 最大矽乙烷供應商]
    end

    subgraph 封裝耗材 [先進封裝耗材]
    Cleaner[封裝清洗劑
1773_勝一]
    PSPI正[正型 PSPI
5234_達興材料
1711_永光
1717_長興]
    PSPI負[負型 PSPI 顯影
4755_三福化]
    Etch[TSV/玻璃蝕刻氣體
4768_晶呈科技]
    end

    TSMC --> 前段耗材
    TSMC --> 封裝耗材
各環節廠商
前段光阻/洗邊劑
EUV / MOR 光阻升級
| 環節 |
代表廠商 |
備註 |
| MOR 材料 |
JSR / Inpria |
金屬氧化物 EUV 光阻,對應 High-NA EUV 與 DRAM critical layers;詳見 技術_MOR金屬氧化物光阻 |
| Dry resist 設備 / 流程 |
Lam Research |
Aether dry photoresist 走 deposition / dry development / etch 整合路線,可能改變傳統濕式輔材價值分配 |
| 台灣輔材 optionality |
4749_新應材(櫃) |
短期是 rinse / BARC,長期才是 KrF PR、EUV PR、MOR 輔材或本體選擇權 |
光罩(成熟製程 merchant mask)
| 廠商 |
地位 |
備註 |
| 2338_台灣光罩(市) |
台灣獨立光罩廠,55–180nm 主力 |
40nm 2H26 量產、28nm 2027 放量;14 吋大光罩 4Q26 起貢獻;先進製程光罩多為晶圓大廠自製(工商時報 2026-09-10、MoneyDJ 2026-09-18);詳見 技術_光罩 |
CMP 研磨耗材
| 廠商 |
地位 |
備註 |
| 1560_中砂(市) |
CMP 研磨輪主力 |
受惠 N2→A16 CMP step +15-20%,BSPDN 晶圓薄化需求 |
| 7768_頌勝科技(市) |
CMP 研磨墊 |
BSPDN 額外 +40-60 道研磨需求,2026E EPS +147%(福邦);中信 2026-10-22 因 1H26 不如預期下修至 2026F/27F EPS 6–7/13–15 元,2027 中國廠量產預期產出翻倍 |
CMP 耗材成本結構(中信投顧,2026-10-22):研磨液 49%、研磨墊 33%、鑽石碟 9%、清洗液 5%、其他 4%。CMP 需求驅動:2nm CMP 道數為 7nm 的 2 倍以上;A16 導入晶背供電(TSMC 2H26、Intel 18A 已導入、三星 2027 SF2Z)使 CMP content value 較 2nm 再增 15–20%;Hybrid Bonding/SoIC 帶動先進封裝 CMP。中砂鑽石碟月產能 4Q26/4Q27 70k/95k,TSMC 市占 N2/A16 80%、N3 70%、先進封裝 80%(詳見 1560_中砂(市))。
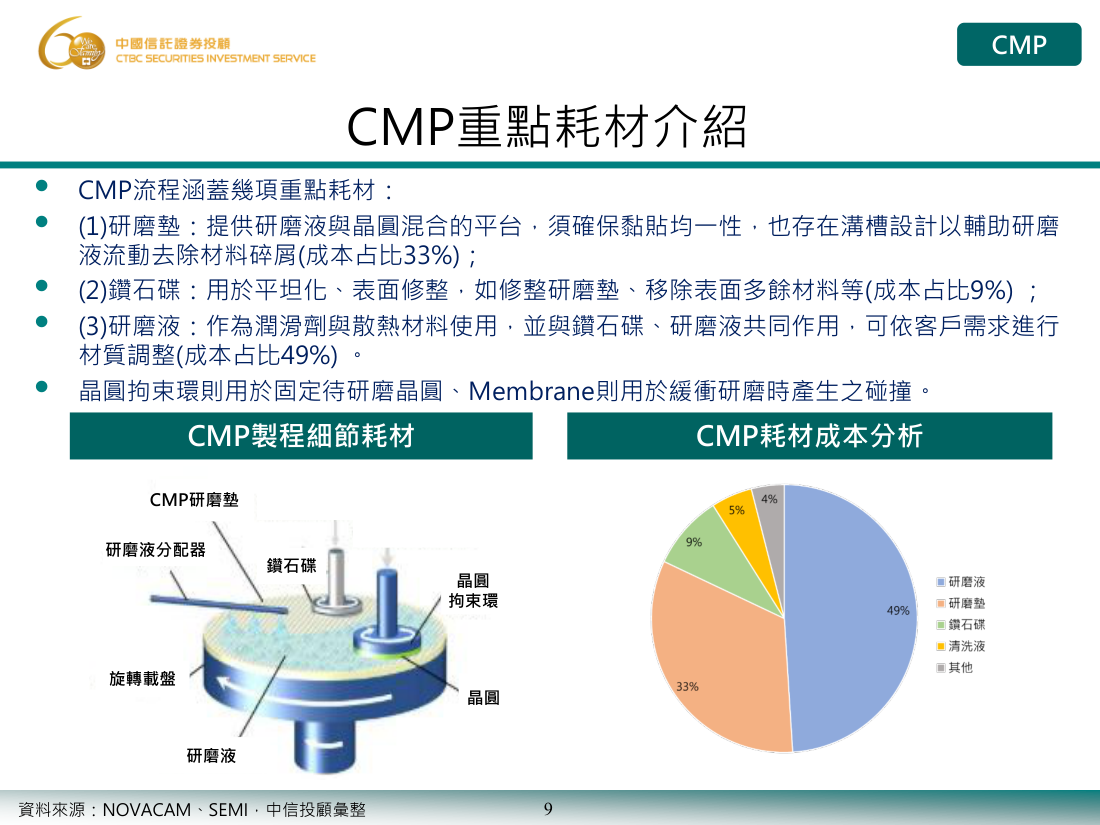
圖說:CMP 製程細節耗材示意(研磨墊、研磨液分配器、鑽石碟、晶圓拘束環、旋轉載盤)與 CMP 耗材成本圓餅圖(研磨液 49%、研磨墊 33%、鑽石碟 9%、清洗液 5%、其他 4%)(中信投顧,2026-10-22)。
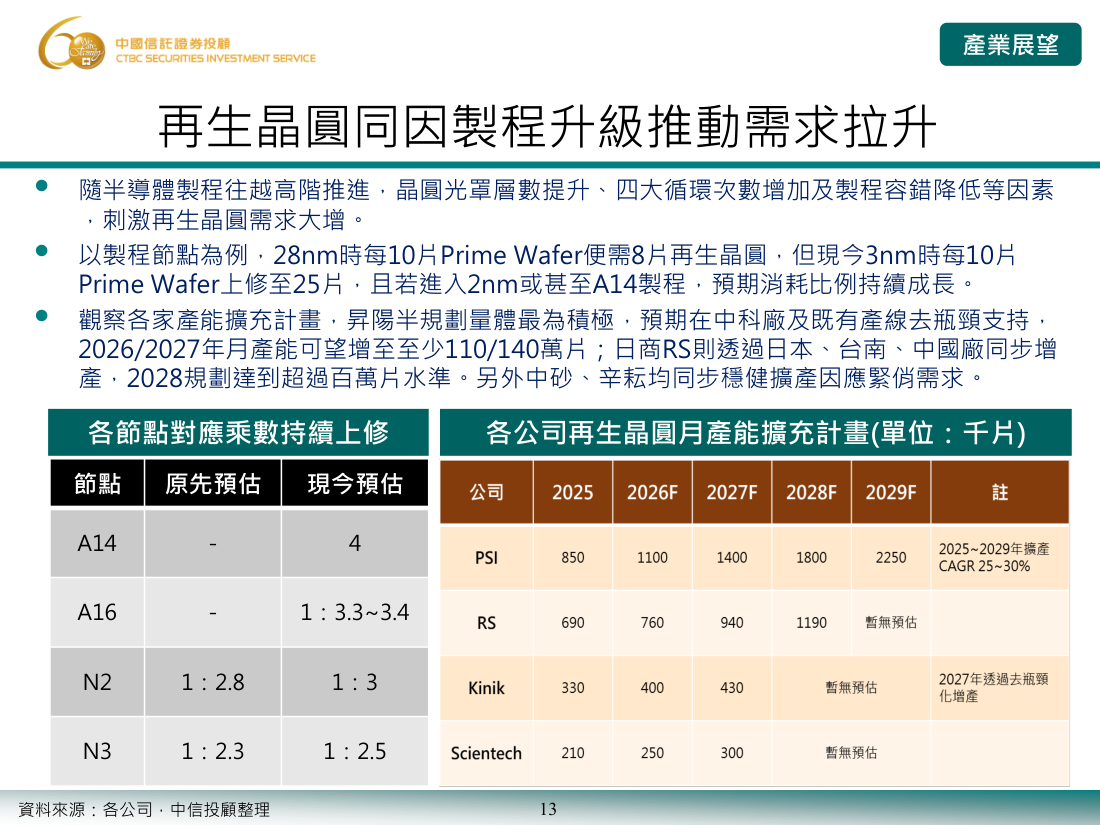
圖說:再生晶圓各節點對 Prime Wafer 乘數(N2 1:3、N3 1:2.5、A16 1:3.3~3.4、A14 4)與各公司月產能(千片):PSI 850→1100(2026F)→1400(2027F)、RS 690→760→940、Kinik 330→400→430、Scientech 210→250→300(中信投顧,2026-10-22)。
晶圓再生 / 薄化
| 廠商 |
地位 |
備註 |
| 8028_昇陽半導體(市) |
晶圓再生/薄化代工 |
BSPDN 薄化、12inch 面積成長,2026E EPS +57%;再生晶圓月產能規劃 2026F/27F 110/140 萬片(年底口徑 110–120/140–145 萬,中信 2026-10-22 下修自 120/155 萬)、薄化 5/6 萬片;SiC Carrier 2027 pilot、2028 量產 |
| 1560_中砂(市) |
SBU 再生晶圓 |
12 吋再生晶圓已開滿 40 萬片,2027 升至 43 萬片(中信 2026-10-22) |
| 3583_辛耘(市) |
再生晶圓 |
月產能 2025/26F/27F 約 21/25/30 萬片(中信簡報圖表;公司頁未更新) |
| RS Technologies(日) |
再生晶圓國際大廠 |
月產能 2025/26F/27F/28F 約 69/76/94/119 萬片,日本、台南、中國廠同步增產 |
再生晶圓需求驅動:每 10 片 Prime Wafer 對應再生晶圓片數,28nm 8 片→N3 約 25 片→N2 約 30 片→A16 33–34 片→A14 約 40 片(中信 2026-10-22 上修)。詳見 技術_再生晶圓。
矽晶圓(上游基材)
測試介面(探針卡/Socket/Load Board)
測試介面耗材(CP 的探針卡、FT 的 Socket 與 Load Board)受 AI 晶片測試複雜度推升,另立 供應鏈_半導體測試硬體;中信 2026-10-22 簡報涵蓋精測 6510_精測(櫃)、旺矽、穎崴、創新服務 7828_創新服務(櫃)、FORM.US(formfactor)、TPRO.MI(technoprobe) 之 MEMS 探針擴產(FORM 800→1,300 萬針、TPI 750→2,000 萬針、精測 PCB 產能 2028 年 6x)。
ALD 前驅物
| 廠商 |
地位 |
備註 |
| 7887_宇川精材(興) |
台灣主要廠商 |
高介電材料(La2O3、Y2O3)前驅物;目前仍虧損,高成長潛力 |
電子特用氣體(矽烷氣體 / AHF)
電子級化學品 / 蝕刻液
| 廠商 |
地位 |
備註 |
| 7742_天弘化(興) |
電子級化學品觀察 |
草酸、電子級酸鹼液、蝕刻液與金屬純化能力;半導體切入重點在濕製程化學品、金屬離子控制與客戶認證 |
先進封裝清洗劑
| 廠商 |
地位 |
備註 |
| 1773_勝一(市) |
清洗劑供應商 |
RDL/TSV/Bump/UBM/暫時鍵合等製程清洗 |
先進封裝 PSPI 材料
TSV / 玻璃蝕刻氣體
| 廠商 |
地位 |
備註 |
| 4768_晶呈科技(櫃) |
TSV 蝕刻氣體/玻璃芯基板 |
LADY 製程深寬比 10:1;2026E EPS +397% |
| 6959_兆捷科技(興) |
TSV 蝕刻氣體(福邦標為代理商) |
四大類電子特氣自產+子公司泰實代理 Nova Gas;2026-07 申請創新板上市 |
先進封裝 UV 膠帶(背磨 / 切割)
對應技術 技術_半導體膠帶;UV 膠帶全球市場約 US$3.3bn、9.7% CAGR(自 2024)。來源:報告_CLSA_南寶4766_20260521。
觀察重點(投資視角)
- TSMC 2nm 月產能爬坡:4Q25 ~4萬片/月 → 4Q26 ~8-10萬片/月,耗材需求同步放量
- BSPDN A16 量產時程:CMP step 大幅增加,中砂、頌勝、昇陽最直接受惠
- A14 光阻驗證進度:新應材驗證中,通過後進入下一成長階段
- 正型 PSPI 國產替代:達興/永光/長興能否取得台積電供應商資格
- 宇川精材虧損改善:ALD 前驅物市場滲透速度是否達預期
-
2H26 折舊逆風 → FY27 收割(國泰證期 2026-06-01):台積電要求上游材料商提前擴產+異地備援,新廠折舊先行認列而營收貢獻尚在初期,2H26 材料廠毛利率短期承壓(新應材高雄二期、勝一 PM 二廠/鴻勝 IPA、上品、中砂 SBU);FY27 台積電新廠持續開出後,營收成長性高於 FY26、規模經濟抵銷折舊,獲利成長優於 FY26。來源 報告_國泰證期_特化產業展望2H26_20260601
-
TSMC 擴產能見度(中信,2026-10-22):TSMC 上修全年 Capex 至 600–640 億美元;建廠能見度達 2028 年後;N2/N3 月產能 2025–2028 CAGR 77%/19%(N2 由 2025 年底 35k 升至 2028 年約 190–200k),CoWoS 月產能 2025 年底 75k→2028 年約 200–230k、SoIC 5k→約 40–50k;COUPE(光子引擎整合封裝)2026 量產、on Interposer 版 2028 量產,EIC/PIC 3D 堆疊將挹注 SoIC 與 Hybrid Bonding CMP 需求。來源 報告_CTBC_半導體耗材成長爆發期_20261022
相關技術
來源
相關頁面