供應鏈結構圖
供應鏈主軸
D-FAU(Detachable Fiber Array Unit,可拆卸式光纖陣列單元)與 TSMC iFAU(integrated FAU) 是 技術_OE光學引擎 / CPO 量產的「光學最後一哩」關鍵零組件供應鏈。本頁聚焦從 PIC 取光到外部光纖之間的所有元件廠商:對位元件(Si microlens / Meta-lens)→ FAU 封裝 → CPO 設備 → 封裝後測試 socket。產業核心觀察是:當 NVIDIA Spectrum-X CPU Switch(採 MRM 微環)與 TSMC COUPE 2.0 平台同步推進時,台廠在 D-FAU 整條供應鏈卡位完整、且多家具國際領先優勢。
整體供應鏈架構(從 PIC 到光纖)
flowchart LR
    F[3081 聯亞<br/>光源磊晶<br/>EML/CW Laser] -. PIC 上游 .-> A
    A[2330 台積電<br/>COUPE / COUPE 2.0]

    %% iFAU 路徑(台積電直接整合)
    A -->|iFAU 路徑| B1[6789 采鈺<br/>Si microlens WLO 12吋<br/>TSMC iFAU 主供]
    B1 --> iFAU[TSMC iFAU<br/>直接整合]
    iFAU --> D

    %% D-FAU 路徑(奇景→上詮→TSMC)
    A -->|D-FAU 路徑| B2[HIMX 奇景<br/>NIL 光學元件<br/>唯一供應商 Gen1/2]
    B2 -->|WLO 元件| C1[3363 上詮<br/>FAU 整合<br/>ReLFACon 2026H2]
    B3[合聖<br/>Meta-lens ±18μm<br/>母公司 6442 光聖] --> C1
    G[3163 波若威<br/>WDM / FBG] -. 被動元件 .-> C1
    C1 --> D

    %% 集團整合路徑
    B3 --> C2[6442 光聖<br/>ELS / SiPh 耦合<br/>集團整合]
    C2 --> D

    R[7873 瑞峰<br/>EIC/PIC bump<br/>3D TSV Reveal] --> D
    GF[GlobalFoundries<br/>SiPh 晶圓平台] --> R
    R --> FN[Fabrinet<br/>CPO / 光通訊 OEM 組裝]

    %% 設備/測試
    D[CPO 設備 / 量產測試] --> D1[6223 旺矽<br/>CPO Insertion 2/3<br/>FAU active alignment]
    D --> D2[6515 穎崴<br/>HyperSocket socket<br/>Module 測試]
    D1 --> E[NVIDIA<br/>Rubin Ultra / Quantum-X<br/>1.6T→3.2T FAU]
    D2 --> E
各環節廠商
對位元件(Si microlens / Meta-lens)— 核心技術差異化
| 廠商 | 地位 | 技術 / 容差 | 觀察重點 |
|---|---|---|---|
| 6789_采鈺(市) | TSMC iFAU 主供 | Si microlens(WLO 12 吋)/ ±10 μm | 與 TSMC 生態系最緊密;2027 COUPE 量產關鍵 |
| HIMX.US(himax) 奇景光電 | TSMC COUPE Gen 1&2 唯一 microlens array 供應商(Morgan Stanley / Digitimes / TF 確認) | NIL 批次製程(玻璃晶圓壓印微透鏡 + 稜鏡 + V-groove);22-channel 規格與 TSMC 檢測專利吻合;持有 FOCI 5.3% 股權 | 2026H2 初出貨;Largan 競爭嘗試已被排除(摩根士丹利確認,指 TSMC COUPE microlens 專案;與下方 MS 2026-09 對大立光 FAU 模組整體業務的正向評估屬不同範疇,見備註) |
大立光/玉晶光的 FAU 業務 ≠ 被排除的 TSMC microlens 專案(2026-09-10 釐清)
Morgan Stanley 於 2026-09-10《iPhone 18 供應鏈》報告中,首度為 3008_大立光(市)(FAU 模組,2028E 市占假設上修至 40%)與 3406_玉晶光(市)(FAU 元件,僅占整體 FAU TAM 15%)建立獨立 SOTP 估值,貢獻 TP 分別 +NT$4,100/+NT$310(詳見兩家公司頁「財測假設」)。此估值針對的是大立光整體 FAU 模組出貨業務,與上方「Largan 競爭嘗試已被排除」所指的 TSMC COUPE microlens 元件專案並非同一範疇——後者是本頁既有結論(大立光未能打入 TSMC 平台的 microlens 供應鏈),前者是大立光繞過該路線、以自有 FA/PMLA + 光纖陣列切入更廣泛 FAU 市場(見 3008_大立光(市)「CPO 光學解決方案」)。MS 假設的 FAU 出貨量(0.39mn→7.78mn→48.6mn,2026-2028E,ASP US$100)與本頁「市場規模」一節的 Citrini/MS 數字量級相近,但未指明是否為同一客戶/平台,需持續追蹤是否與 NVIDIA Spectrum-X/TSMC COUPE 生態系重疊。來源:報告_MS_iPhone18供應鏈_20260910
大立光 FAU 最新狀態(公司 3Q26 法說,2026-10-08)
FA 客戶認證「應該算通過」;客戶轉為直接要求出貨 FAU+carrier(非僅 FA 單一元件),carrier(外購板子+三顆定位珠)僅由大立光負責組裝。明年(2027)量產以 GC(Grating Coupling) 為主,EC(Edge Coupling)仍與客戶共同開發、能否實現未定;detachable FAU 為下一步方向(見 技術_CPO光連接器)。多排 FA(multi-role FA)為獨立於 2027 FAU 的下一代專案,2028 年才有望量產,現已接觸超過一家 CSP 客戶。PMLA 透鏡本身此代由客戶另外認證半導體製程供應商,大立光僅外購組裝。來源:活動_大立光3008_3Q26法說memo_20261008
| 7928_合聖科技(興)(K-Optic / AuthenX)| D-FAU 差異化 / Meta-lens 領導 | Meta-lens ±18 μm(1dB 損耗下)| 6442_光聖(市) 子公司;CPO 商用化關鍵;DUV 高精度製程;多通道可拆卸 |
Si microlens vs Meta-lens
- Si microlens(采鈺、奇景):成熟、TSMC iFAU 既有採用、±10 μm 容差
- Meta-lens(合聖):±18 μm(寬約 80%)、量產 yield 友善、DUV 光罩成本高
- TSMC COUPE 2.0 平台可能同時支援兩者:iFAU 走 Si microlens、D-FAU 走 Meta-lens
FAU 封裝(光纖陣列 + Housing)
| 廠商 | 地位 | 備註 |
|---|---|---|
| 3363_上詮(櫃) | FAU 封裝主力 | FA / FAU 與 CPO 光纖耦合;2026H2 初出貨、2027 量產 ramp |
| 6442_光聖(市) | ELS / SiPh 耦合 + 集團 D-FAU 整合 | 上市集團;母公司 ELS、子公司合聖 Meta-lens;以光纖、機構件與光耦合 know-how 由外往內延伸至 CPO,已提供樣品給終端客戶(凱基 2026-09-10) |
| GLW.US(corning) | 規模型 FAU/線束供應者 | 已列入 Broadcom TH6-Davisson 夥伴圖 FAU 名單(logo,OCP 2026);已交付客製 FAU、預組線束與連接器;2026-05 與 NVIDIA 宣布多年合作、美國光連接產能擴 10 倍;上詮最主要競爭者(MS,2026-10-08) |
| COHR.US(coherent) | 垂直整合(FAU+透鏡陣列+雷射+光引擎) | 可能為 Rubin NVL576 FAU/整套光纖套件主要供應商(MS,2026-10-08) |
| TFC 天孚(300394.SZ(tianfu)) | 現任 FAU 與外部雷射模組供應商 | Quantum-X 固定介面 FAU 幾乎全由 TFC 供應,明年放量產能已備妥;中國製造的政策風險(MS,2026-10-08) |
| 3008_大立光(市) | FA/FAU 新進者 | 首張 FA 訂單、試產線 3Q26 末、量產最早 2027 年中;MS 假設市占 2027 年 5%→2028 年 40% |
| 3665_貿聯-KY(市) | 系統級互連/FAU 對位製程 | 併購新富勝,目標 20/42 通道 CPO FAU;缺量產經驗 |
| 5802.JP(sumitomo_electric) | 高密度 2D FAU | 72 纖(6×12)2D FAU,非中國來源 |
晶圓級矽光子封裝(EIC / PIC bump + TSV Reveal)
| 廠商 | 地位 | 備註 |
|---|---|---|
| 7873_瑞峰半導體(興) | GlobalFoundries + Fabrinet 矽光子聯盟封裝節點 | 負責 EIC / PIC 晶圓 bump、3D TSV Reveal 與 V-Groove edge coupling;已開始向 FN.US(fabrinet) 出貨 |
| FN.US(fabrinet) | 光通訊 OEM / CPO 組裝夥伴 | 持有瑞峰 13.35%,在聯盟中承接下游光通訊製造與組裝 |
| GlobalFoundries | 矽光子晶圓平台 | 與瑞峰、Fabrinet 組聯盟,待建立公司頁 |
CPO 設備 / 量產測試環節
| 廠商 | 地位 | 備註 |
|---|---|---|
| 6223_旺矽(櫃) | CPO Insertion 2 / 3 設備 + 探針卡 | Insertion 2(3Q26 驗證,全球僅旺矽 + 一家德商)、Insertion 3(4Q26 小量、2027 量產,對手含 FORM.US(formfactor));湖口 2,000 坪土地優先 CPO 設備產能 |
| 6515_穎崴(市) | HyperSocket 封裝後測試 socket | 技術_HyperSocket 系列(UF / DH / LF / Liquid);對應 Module Level 4 步組裝(Pick & Place → Place FAUs → Plug All → Plug & Play);2026 CPU 元年 |
| 2360_致茂(市) | CPO OE / 光學測試(NVDA insertion #3/#4) | insertion #3 OE die tester(6 月試產)、#4 light-in light-out 光學測試(3Q26 底);NVDA 32x OE switch(於 SPIL);致茂取 70-80% 價值 share,TAM 約 NT$10bn/30bn+(2027/28E) |
| 7769_鴻勁精密(市) | Insertion 4 FT handler(ASIC+OE 對位平台) | 次世代 handler 1H27 出貨;2025 起出貨 Spectrum/Quantum ATC handler(MS,2026-10-08) |
| 6187_萬潤(櫃) | FAU 對 PIC 耦合機與 FAU AOI | 位於 Insertion 2 與 3 之間;MS:CPO 占營收 2%/17%/22%(2026E-28E),可能取得 Insertion 3 後點膠站 |
| 7856_漢測(櫃) | ficonTEC 台灣製造/服務夥伴(Insertion 2/3) | UBS(2026-10-08)估 2027E 交付 40/70 台、取約 30% 設備價值 |
| 3711_日月光投控(市) | OSAT:CPO 封裝與 Insertion 3-5 測試 | 預定 2026 年底量產 CPO;MS 估每顆 OE 封裝約 US$30,含測試可逾兩倍;LEAP 2027E 營收 MS 估 US$90.8 億(公司指引 >US$75 億) |
PIC 上游 / 被動元件
| 廠商 | 地位 | 備註 |
|---|---|---|
| 3081_聯亞光電(櫃) | 上游雷射 / PD 磊晶 | EML、Pump Laser、CW Laser、Comb Laser 磊晶 |
| 2455_全新(市) | VCSEL / PD 磊晶 | 短距資料中心 / 3D Sensing;Comb Laser 替代路線 |
| 3163_波若威(櫃) | WDM / FBG / 隔離器 | WDM 多工 / 鎖波器 |
Micro LED 通訊化(2028 後路線)
| 廠商 | 地位 | 備註 |
|---|---|---|
| 6854_錼創(創) | Micro LED 通訊級晶粒 | 與 Avicena / Microsoft MOSAIC / Credo Hyperlume 等聯盟搭配 |
| 3714_富采(市) | Micro LED 光源 + 集團整合 | 晶元光電(磊晶)+ 隆達(模組)+ 銳利光合作 |
Broadcom TH6-Davisson 夥伴圖的 FAU 名單(OCP 2026,2026-10)
Broadcom OCP 2026 簡報(報告_OCP2026_Broadcom_CPO與OCI_20261015)列 TH6-Davisson 夥伴:FAU=Corning、Twinstar;ELSFP=Eoptolink、O-Net、TFC、FIT、Source Photonics、Aperion、Ligent;製造=TSMC、SPIL。圖為 logo,不等於訂單;上詮、光聖、波若威等台廠 FAU 不在圖上,其與 Broadcom 的關係只能延續庫內專訪與市場點名,不可引為 OCP 證據。Twinstar 庫內尚無公司頁。
終端客戶 / 平台
| 客戶 | 平台 | 與供應鏈關係 |
|---|---|---|
| 2330_台積電(市) | COUPE / COUPE 2.0 / iOIS / CoWoS-S | 整合所有 D-FAU 元件供應商;同時整合 ASIC + HBM |
| NVIDIA | Spectrum-X CPU Switch(MRM 微環)/ Quantum-X / Vera Rubin / Rubin Ultra | 1.6T CPO 平台與後續放量主軸 |
| Hyperscaler ASIC | Broadcom / Marvell / AyarLabs / Lightmatter / Coherent / Lumentum | 自研 CPO Switch ASIC 與 GPU XPU |
市場規模(Citrini Research / Morgan Stanley)
| 年份 | FAU 市場規模 | NVIDIA Rubin Ultra 機架出貨 | 來源 |
|---|---|---|---|
| 2027 | 數億美元 | 5,000 架 | Morgan Stanley + Citrini Research |
| 2028 | 數十億美元 | 28,000 架 | Morgan Stanley + Citrini Research |
| 2028+ | 進一步放量 | Feynman 架構(Rubin 下一代) | 預期通道數更多 |
來源:web_Hunterbrook_HIMX_CPO_Apple_20260317(注意:Hunterbrook Capital LONG $HIMX,需交叉驗證);Morgan Stanley 獨立通路調查確認奇景為唯一供應商。
上游瓶頸:MT 插芯(MT Ferrule)供不應求
MT Ferrule 是 MPO/MTP 多芯連接器的核心精密結構件,FAU 與 OIN 的光纖排列精度依賴此元件(0.5μm 次微米精度注塑)。在 800G/1.6T AI 資料中心大規模建設下,MT Ferrule 已成為 高速光纖跳線出貨的頭號產能瓶頸。
| 環節 | 狀況 | 主要廠商 |
|---|---|---|
| MT Ferrule 高端(16/24 芯) | 嚴重供不應求;精密射出成型擴產極慢 | US Conec(美,~60% 壟斷)、Hakusan(日) |
| MT Ferrule 中低端 | 中國廠太辰光(300570.SZ)積極擴產、搶轉單 | 太辰光 |
| MT Ferrule 台廠突圍 | 正崴(2392)成功突破 800G MT-MT Cable 開發 | 正崴精工 |
| MT Ferrule / 光學元件台廠觀察 | 官網列 MT 插芯、V 型溝槽、微透鏡陣列等光通訊 / CPO 高精密度光學元件 | 3406_玉晶光(市)(量產、客戶與營收占比待驗證) |
| OIN(MPO 跳線 / 線束) | 「有單無料」,因等不到 MT Ferrule 而延交 | 3163_波若威(櫃) 等 |
來源:報告_產業研究_光被動元件CPO_20260500(2026-05;太辰光法說、美日廠商調研)
Nvidia 生態系投資(雷射層)
Nvidia 宣布對雷射供應商進行 40 億美元戰略投資: - Lumentum($LITE):多十億美元購買承諾 - Coherent($COHR):多十億美元購買承諾
NVIDIA 2026-03 三筆 20 億美元投資分別指向 LITE.US(lumentum)(光子元件 / EML / 外腔雷射)、COHR.US(coherent)(SiPho chiplet / 雷射 / CPO 模組 / InP wafer foundry)與 MRVL.US(marvell)(DSP / SerDes / 光引擎),再加上 GLW.US(corning) 2030 photonics 100 億美元目標。
上述雷射廠供應 CPO 光引擎(co-packaged optics)的連續光源(CW Laser),是 TSMC COUPE 系統的上游雷射層。台廠中 3081_聯亞光電(櫃) 為相關磊晶供應商。
Scale-Up CPO 對 D-FAU 供應鏈的 5 倍效應(2026-06-18 研討補充)
來源:memo_CPO_ScaleUp光互連_20260618
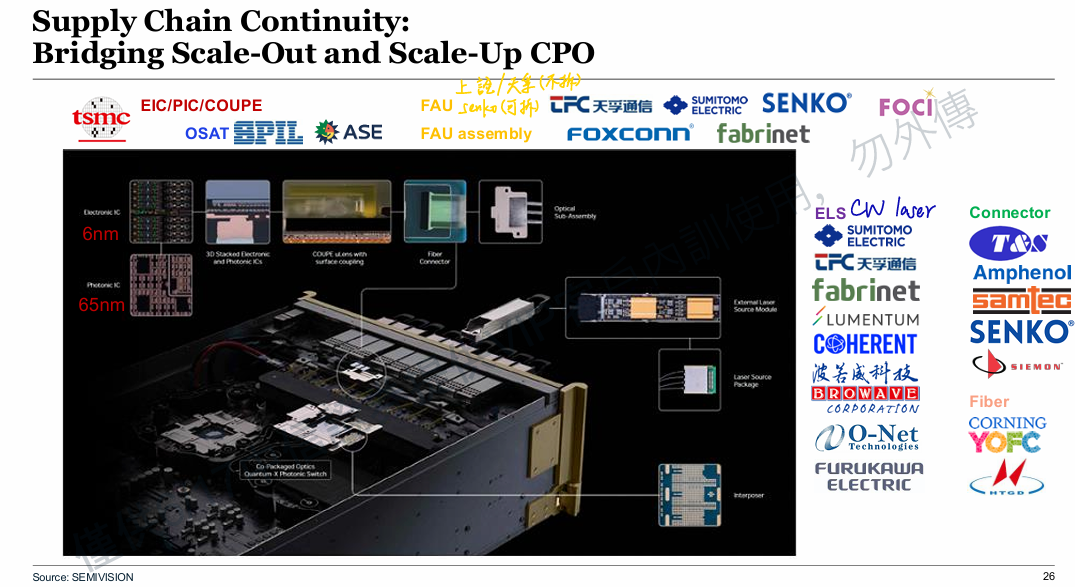
圖說:Scale-Up CPO 供應鏈重組——E/PIC pair 引入新的先進封裝與測試需求,Fab 及 OSAT 加入 FAU/D-FAU 競爭格局(來源:CPO Scale-Up 研討)。
核心結論
- Scale-Up CPO 相較於 Scale-Out CPO,ELS/FAU/OE 用量預計放大達 5 倍
- 純 Scale-Out(TOR 只裝 CPO):整個機架光學元件數量有限
- Scale-Up + Scale-Out 全面導入 CPO 後,每個 compute tray 每 4 顆 GPU 需搭:OE ×8、FAU ×8、ELS ×2
D-FAU 製造瓶頸再確認
- GC 耦合的 FAU 是製造瓶頸:後端封裝極易導致光纖斷裂
- D-FAU(可拆卸式) 被視為拉升良率與降低沉沒成本的關鍵解方
- 未來趨勢:導入微光學元件放寬 FAU 製作公差,再以主動對準(AA)最佳化耦合,確保光學損耗最低
EIS/FAU 已成 Scale-Up CPO 標準配備
投資含義
Scale-Up CPO 讓 ELS、GC 與 FAU 成為 CPO 解決方案的標準配備,而非選配。當 Vera Rubin NVL576(2026)→ Rosa Feynman NVL1152(2028)升級路線確認後,台廠 D-FAU 供應鏈(采鈺 WLO / 奇景 NIL / 合聖 Meta-lens / 上詮 FAU 封裝)將面臨結構性需求放量,量級遠高於純 Scale-Out 情境估算。
Fiber-to-chip 耦合:CPO 放量的真正卡點
來源:分析_AI光互連百億美元押注_20260525(Latitude,2026-05)。OIF 假設單一模組約 75 FIT,但系統層級失效率可達 100,000 FIT——network resiliency 已被拉到與 power 同等重要。fiber-to-chip 耦合因此成為 CPO 能否從 demo 走向量產的生死線:
- Molex × Teramount(2026-04 宣布 / 05-07 完成):TeraVERSE 主打 detachable(可拆卸)、passive alignment(被動對準)、wafer-level self-alignment(晶圓級自對準)、field-serviceable(可現場維修);被動對準比主動對準更適合大規模生產。
- 以色列 DustPhotonics / Teramount 為 PIC 與 fiber-to-chip 耦合的高價值 IP 節點,與台廠 FAU 封裝(上詮 / 光聖)形成互補與競爭。DustPhotonics 已於 2026-05 由 CRDO.US(credo) 完成收購(淨現金約 7.5 億美元),內製 SiPho PIC 支援 800G/1.6T、roadmap 3.2T+,將 PIC IP 收歸 Credo 垂直整合光平台(詳見 CRDO.US(credo)、memo_Credo_Q4FY2026法說_20260602)。
- 對台廠含義:若被動對準 + wafer-level 路線成主流,FAU active alignment 設備(旺矽)與封裝廠需相應調整製程;詳見 技術_FAU。
-
Corning GlassBridge(2026-06-24 首爾 AI Data Center Optical Communications 研討發表,來源:報告_MS_GlassBridge光收發FAU_20260628):fiber-to-PIC 連接平台,將光纖直接耦合進 PIC,屬 晶圓級、被動對準 的 FAU 替代/互補方案,主打更高密度、可擴展、可拆卸系統整合。Morgan Stanley 觀點:
- ① 對既有 FAU 廠(上詮)在 CPO 開發構成潛在破壞(disruption risk);
- ② 對 AI 光收發器(transceiver)廠未來 1–2 年影響有限,因 GlassBridge 於 CPO 與 NPO 皆可用,NPO 廣泛應用反可抵消 CPO 風險;
- ③ 已納入 Corning Analyst Day 的 US$10bn Photonics 目標,2025-09 即有消息、非全新技術;
- ④ 真正商用時程仍不確定 → 使具高 FAU option value 的個股評價波動加大。MS 產業觀點維持 In-Line。
-
Intel Foundry 硬式玻璃耦合器 + 可拆式邊緣連接器(ECTC 2026 揭露,web_Intel先進封裝ECTC2026成果_3DInCites_20260722):傳統 CPO edge coupling 是把光纖(FAU)直插 PIC 上蝕刻的 V-groove,Intel 稱此工序「困難且脆弱」,改以硬式光學玻璃耦合器接入 V-groove;搭配 glass fan-out coupler + expanded-beam 可拆式邊緣連接器,主打低損耗、可維修、相容 HVM,適用晶圓級與封裝級組裝。屬「玻璃耦合器取代裸光纖直插」路線,與 GlassBridge / TeraVERSE 同向。技術細節(V 槽被動卡入機制、1.32 dB 損耗拆解、2027–2028 導入時程)見 技術_CPO被動對準擴束耦合(Intel JLT 2024 論文解讀,珩石 Jason,2026-10-09)。
FAU 路線破壞風險(2026-06-28,2026-07-22 補 Intel)
Corning GlassBridge(晶圓級被動對準 fiber-to-PIC)、Molex×Teramount TeraVERSE、Intel 硬式玻璃耦合器(ECTC 2026)同屬「繞過傳統 FAU 主動對準/裸纖直插」的破壞性路線。對台廠 FAU 封裝主力 上詮 為中長期競爭變數;惟 MS 認為 1–2 年內衝擊有限、商用時程未定。需追蹤 GlassBridge 客戶導入與 CPO/NPO 採用比例。
MS CPO 供應鏈通路查核(2026-07-05)
來源:報告_MS_CPO供應鏈_20260705(Morgan Stanley,2026-07-05)
TSMC PIC 產能爬坡
| 時間 | TSMC PIC 產能 | 備註 |
|---|---|---|
| 2Q26(當前) | 10kwpm | 以 CoWoS-S CPO switch 為主 |
| 4Q26 | 15kwpm | +50% 爬坡 |
| 2028 | 25kwpm | 2026-2028E CAGR 59% |
TSMC COUPE 技術路線:1.6Tbps OE on Substrate(2025,pluggable OSFP)→ 6.4Tbps CPO with Switch(2026)→ 12.8Tbps CPO with XPU on Interposer(pathfinding);每個世代功耗 / 延遲均大幅下降。
CPO Insertion 2(Ins2)測試進度
MS 通路查核確認 Ins2(wafer-level PIC + EIC 測試,TSMC 執行)測試速度已改善至 6小時/片(前版本更慢)。Ins2 為高速電氣 / 光學 S-parameter 量測,是 2025-2026 Scale-out CPO switch 產品的關鍵量測節點(2025-2026 Key Product Timeline)。
FOCI(3363 上詮)CPO 量產
- FOCI ReLFACon™ 方案於 2026 年 7 月起進入 CPO 量產(MP)
- 已完成 20ch / 40ch / 80ch FAU 開發
- 技術亮點:自研黑色高密度連接器(極低光損)、ReLFACon™ 專利技術、自動化封測設備
- SiPh Roadmap:2025 1.6T OSFP pluggable → 2026 CPO Switch 6.4T → 2026+ CPO XPU 12.8T
- 量產進度更新(群益,2026-09-30):3.2T FAU 於 2Q26 啟動試產,FAU 生產機台陸續進廠,自 2026-07 起不間斷量產(與 MS 2026-07 進入 MP 一致);良率已達滿意水準但單位時間產量待提升,持續添購設備;預期 4Q26 起 3.2T FAU 放量,公司規劃 FAU 營收 2026-28 年 5.2/24/40 億元(3.2T、6.4T 陸續量產)。
- 時點風險(群益,2026-09-30):供應鏈訪查顯示 CPO 光引擎整合良率與測試產能不足,2027-2028 年整合度較低的 NPO 良率遠高於 CPO,可能優先放量,並將 CPO 放量遞延至 2028 年之後(來源 報告_群益_上詮3363_20260930,對照 分析_NPO接棒光互連主軸_SemiAnalysis_20260713)。
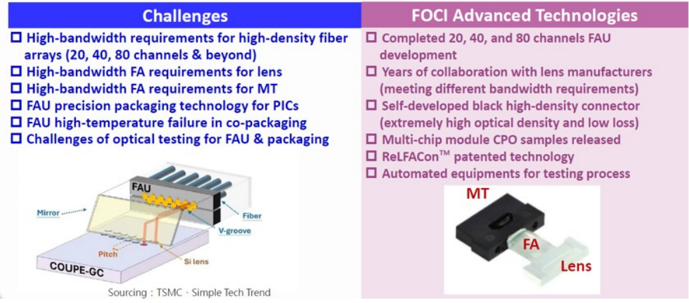
圖說:FOCI Advanced Technologies:FAU 挑戰 vs 解方(20/40/80ch FAU 完成,ReLFACon™ 專利),附 V-groove 截面圖。(來源:報告_MS_CPO供應鏈_20260705,2026-07-05)
AllRing(6187 萬潤)估值修正
- MS 將 AllRing 2026 年估值上修 +15%(通路查核後更新)
- 具體理由:CPO 測試設備需求增加,推動 AllRing 業績預測上修
Marvell CPO 世代進展
| 世代 | 產品 | 狀態 |
|---|---|---|
| Gen 1 | TH4-Humboldt | 量產 |
| Gen 2 | TH5-Bailly | 量產 |
| Gen 3 | TH6-Davisson | 量產(>1M device hours 0 link flaps) |
| Gen 4 | 400G per lane CPO | 開發中 |
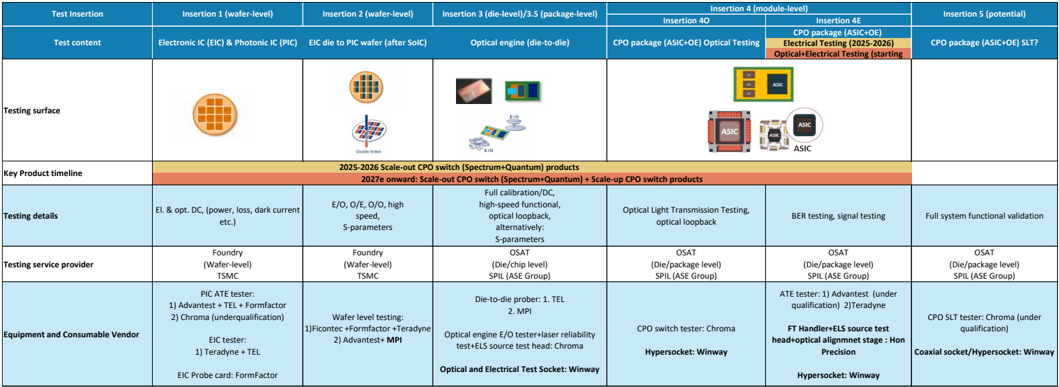
圖說:CPO 測試插入路線圖(Ins1-5):TSMC wafer → OSAT die/module 完整測試流程;2025-2026 Scale-out CPO switch 量產時間軸;Ins4E(電氣測試)為 2025-2026 重點。(來源:報告_MS_CPO供應鏈_20260705,2026-07-05)
MS CPO 測試與 FAU 競爭更新(2026-10-08)
來源:報告_MS_CPO測試與封裝供應鏈_20261008(Morgan Stanley,2026-10-08);UBS 對測試端的對照見 報告_UBS_漢測7856_首次覆蓋_20261008。
- 核心結論:台灣 CPO 供應鏈近一個月修正(市場傳 TSMC PIC 供應量可能降至 35M 顆,MS 前估 60M 顆)後預期已重設;PIC 與測試是 CPO 放量的閘門,MS 偏好鴻勁、旺矽、萬潤、日月光、致茂、Advantest 等測試/封裝鏈,同時把穩懋由 Underweight 升至 Equal-weight、把上詮由 Overweight 降至 Equal-weight(FAU 轉擁擠)。
- 光引擎(OE)出貨假設上修:2027E 由 7.8M 顆升至 17.7M、2028E 由 48.6M 顆升至 73.9M;雖下調 TSMC 平均 PIC 產能,但把 SoIC(IC/PIC 混合鍵合)良率假設由 50% 升至 95%,下游組裝良率 2026E 20%、2027E 30%、2028E 50%。
| 項目 | 2026E | 2027E | 2028E |
|---|---|---|---|
| TSMC 平均 PIC 產能(kwpm;前估 0.5/10/25) | 0.5 | 8 | 20 |
| 年 PIC 產量(百萬顆) | 4 | 62 | 156 |
| SoIC 良率 | 50% | 95% | 95% |
| OE 產量(百萬顆) | 2 | 59 | 148 |
| 下游組裝良率 | 20% | 30% | 50% |
| 實際 OE 出貨(百萬顆;前估 0.39/7.78/48.60) | 0.39 | 17.73 | 73.87 |
- 對應機櫃:17M 顆 OE 足以支援至少 5k 台 Rubin Ultra NVL576 等效機櫃(每櫃 2,304 顆 scale-up+768 顆 scale-out OE),另可涵蓋 200-250k 台 Spectrum scale-out;MS 假設 CPO 版 Rubin Ultra 機櫃 2027E 5k、2028E 20k 台,NVL576 CPO 版預期 2H27 推出。
- FAU 競爭與上詮:至少 10 家 FAU 供應商,Corning、Coherent、TFC 角色大於上詮;上詮市占 15%/10%/8%(2026E-28E,前 35%);詳見 3363_上詮(櫃)、技術_FAU。
- 測試端:Insertion 1–5 設備商矩陣與各台廠位置見 技術_CPO測試;MS 稱 AllRing 的耦合機介於 Insertion 2 與 3 之間,需求隨光引擎數量放大。
- 中國路線:MS 預期 NPO 自 2027 年起先於 CPO 成為中國 AI 運算系統的主要光互連(華為 Atlas 960 的 Hi-ON 7.2Tb/s NPO 引擎、阿里巴巴 3.2T NPO 與 AL64 超節點),因為 CPO 依賴中國 AI 晶片無法使用的 TSMC 共封製程;詳見 技術_NPO。
- GlassBridge:MS 視為 2028 年以後 grating-coupled FAU 終端價值的風險,非 2027 獲利議題(見 技術_GlassBridge)。
與 2026-07-05 MS 通路查核的數字落差(待核對)
上方「MS CPO 供應鏈通路查核(2026-07-05)」記 TSMC PIC 產能 2Q26 10kwpm、4Q26 15kwpm、2028 25kwpm,2026-10-08 報告則為 2026E 平均 0.5kwpm、2027E 8kwpm、2028E 20kwpm(前估 0.5/10/25);兩者口徑可能不同(時點產能 vs 年度平均有效產能),且 7/5 引述的 Rubin Ultra 機櫃 2028 年 28,000 台(Citrini)對 MS 本報告假設 20k 台,暫並列保留。
投資觀察
- TSMC COUPE 2.0 量產時程:規格 / 良率 / 客戶導入進度
- NVIDIA Spectrum-X MRM CPO 平台量產:2026-2027 是否如期落地
- iFAU vs D-FAU 採用比例:TSMC 平台是否同時支援,或最終收斂單一路線
- 奇景唯一供應商地位能否維持:Largan / 其他廠商長期競爭壓力
- Meta-lens 量產 yield:合聖 ±18μm 容差能否在大規模量產維持
- active alignment 設備 throughput:旺矽 Insertion 2 / 3 單機速度與整體產能 ramp
- 2026H2 初出貨 vs 2027 量產 ramp:上詮 / 奇景 / 合聖三家台廠出貨節奏是否同步
- Micro LED 2028 通訊元年:錼創 / 富采 GaN 單晶整合進度與成本下降
- handler 廠商合作:穎崴與 handler 廠商合作改善 Module Level pick & place 量產效率
- MRM 熱補償成本:MRM 在大封裝 >4,000W 場景下的補償電路成本控制
競爭格局
- 對位元件:采鈺 / 奇景以 WLO 12 吋既有成熟製程競爭;合聖以 Meta-lens 容差優勢突圍
- FAU 封裝:上詮為台廠主力,光聖以集團整合(母公司 ELS + 子公司合聖 Meta-lens)切入;MS(2026-10-08)認為競爭轉擁擠,Corning、Coherent、TFC 在 NVIDIA Rubin NVL576 世代角色較大,另有 Senko、大立光、貿聯、住友電工、波若威等進入
- CPO 設備:旺矽 vs 德商(Insertion 2)、旺矽 vs FormFactor / 台灣同業(Insertion 3)
- 測試 socket:穎崴 vs 全球 elastomer / pogo pin 廠商;HyperSocket 9+ 件專利護城河
- 晶圓代工:TSMC COUPE vs Intel / GlobalFoundries / TowerSemi SiPh foundry
觀察重點
- NVIDIA Spectrum-X CPU Switch(MRM 微環)量產時程是否如期落在 2026-2027
- TSMC COUPE 2.0 / iOIS 良率與量產客戶導入進度
- Si microlens(采鈺 / 奇景)vs Meta-lens(合聖)在 D-FAU 對位的份額分配
- 旺矽 CPO Insertion 2(3Q26 驗證)/ 3(4Q26 小量)客戶認證結果
- 穎崴 HyperSocket-LF / Hyper-Liquid 認證進度與北美 CPU 客戶量產規模
- 上詮 / 奇景 / 合聖三家台廠 2026H2 初出貨之客戶端反應
- PCB midplane / Paddle Card(欣興 / 台光電 / 南電)在 Rubin Ultra NVL144 + CPC 路線的搭配
- Micro LED CPO 2028 通訊元年是否如期推進(錼創 / 富采)
- CPO 封裝測試(final test)瓶頸(web_CPO封裝測試放量_SemiEng_20260722,2026-06):光連接器無標準化(直插光纖/玻璃橋/磁吸/expanded beam/kinematic 五路線並存),每個 CPO 設計幾乎都要客製測試治具與機械手對位配方;單一光引擎需 4–8 顆測試雷射,16–32 引擎模組要 64–128 顆雷射源,CWDM/DWDM 再放大;Advantest 以「光學 load board」中間層改造既有測試機隊、Teradyne 整合光電儀器單機。年出貨從百萬顆放大到千萬顆級的測試產能是隱形卡點——對測試 socket(穎崴)/ 測試設備代理與 OSAT 測試段是增量機會,「為可測性設計」的連接器規格將勝出(Advantest 觀點)
既有資料參考
| 參考資料 | 用途 |
|---|---|
| 活動_穎崴_CPO論壇簡報_20260514 | CPO 演進路線、PIC Blueprint 5 步驟、HyperSocket 系列、CPO Test Flow、Module 4 步組裝、Glass Substrate、448G 規格、ASIC golden window |
| 活動_穎崴_CPO論壇memo_20260514 | NV Spectrum-X MRM、CPU 元年、HyperSocket 量產進度、handler 合作 |
| 產業_群益_CPO_D-FAU供應鏈_20260514 | COUPE 2.0 / iOIS / iFAU / D-FAU / Meta-lens 技術深度;BBC 三篇專利;台廠定位(采鈺 / 奇景 / 合聖 / 錼創 / 富采) |
| 活動_旺矽_富邦法說_20260515 | CPO Insertion 2/3 進度、產能 3.5x、AI ASIC、CAPEX 27 億 |
| 報告_多券商_台灣電子摘要_20260512 | 奇景與上詮 CPO 第一、二代產品 2H26 初出貨、2027 量產 ramp |
| 活動_Lumentum_LITE_Q3電話會議memo_20260509 | EML / Pump Laser / 窄線寬雷射需求、ELSFP / UHP CW Laser |
| 報告_GS_AI光網路_20260417 | AI optical networking TAM、CPO / pluggable / OCS 路線 |
| web_Hunterbrook_HIMX_CPO_Apple_20260317 | 奇景 NIL 製程 + 22-channel 匹配專利鏈;Citrini/MS FAU 市場規模;Largan 競爭嘗試 |
| memo_上詮_FOCI_CPO_FAU_20260517 | 社群研究:上詮技術細節、財務、EPS 預估、量產節奏 |
| memo_CPO_ScaleUp光互連_20260618 | Scale-Up CPO 架構、ELS/FAU/OE 5 倍效應、D-FAU 良率瓶頸、OCS 崛起、NVIDIA 路線圖 |
相關技術
- 技術_CPO(系統層)
- 技術_COUPE(TSMC 平台,含 COUPE 1.0/2.0/3.0)
- 技術_FAU(含 iFAU + D-FAU 子類)
- 技術_Meta-lens(D-FAU 對位元件)
- 技術_MRM(NVIDIA Spectrum-X 採用)
- 技術_SiPh(廣義矽光子)
- 技術_GlassBridge(Corning 晶圓級被動對準 fiber-to-PIC;FAU 路線破壞變數)
- 技術_CPO光連接器(可拆式光連接器五路線總覽:Teramount/Corning/Intel/Senko/US Conec 與標準化現況)
- 技術_CPO被動對準擴束耦合(Intel 玻璃橋接器技術細節與量化損耗分析)
來源
- 報告_MS_CPO測試與封裝供應鏈_20261008,Morgan Stanley,2026-10-08(OE 出貨假設上修、FAU 競爭格局、上詮降評、測試設備商矩陣)
- 報告_UBS_漢測7856_首次覆蓋_20261008,UBS,2026-10-08(Insertion 2 不會被跳過、漢測 CPO 設備出貨估計)
- 活動_穎崴_CPO論壇簡報_20260514,2026-05-14(穎崴 WinWay)
- 活動_穎崴_CPO論壇memo_20260514,2026-05-14(穎崴論壇 AI 整理逐字稿)
- 活動_旺矽_富邦法說_20260515,2026-05-15(富邦研究部)
- 產業_群益_CPO_D-FAU供應鏈_20260514,2026-05-14(群益客戶簡報,待確認)
- 報告_多券商_台灣電子摘要_20260512,2026-05-12(多券商整理;奇景 / 上詮 CPO 出貨時程)
- 260521_2360致茂_aletheia_ATE,2026-05-21(Aletheia;致茂 CPO insertion #3 OE die tester / #4 光學測試)
- 分析_AI光互連百億美元押注_20260525
- 產業_矽光子發展趨勢_20260522
- 報告_元大_半導體封裝產業_20260525,2026-05-25(瑞峰 / GlobalFoundries / Fabrinet 矽光子聯盟)
- web_Intel先進封裝ECTC2026成果_3DInCites_20260722,Intel Foundry 官方投稿 2026-06(V-groove 玻璃耦合器、可拆式邊緣連接器)
- web_CPO封裝測試放量_SemiEng_20260722,SemiEng 2026-06-09(CPO final test:連接器無標準化、測試雷射數量、Advantest 光學 load board、Teradyne 光電整合、DIB 治具與資料管理瓶頸)
相關頁面
- 分析_瑞峰半導體_凸塊與Fabrinet矽光子供應鏈
- 技術_奈米壓印NIL
- 4577_達航科技(櫃)
- 7772_耀穎(櫃)
- 供應鏈_光學鍍膜
- 分析_光學鍍膜與光纖耦光供應鏈_20260920
- 技術_光學鍍膜
- 技術_光纖製造
- 分析_半導體測試產業全景_20260912
- 技術_光耦合
- 7856_漢測(櫃)
- 分析_CPO耦光對位設備比較
- 分析_9月產業投資策略_富邦_20260831
- 2426_鼎元(市)
- 3441_聯一光(櫃)
- 分析_CPO光測試與Insertion分段
- 分析_光連記憶體池的物理天花板_SKhynix_Nature_20260822
- 供應鏈_半導體測試硬體
- 技術_調變器
- 技術_CPO測試
- 7928_合聖科技(興)
- 分析_CoPoS供應鏈連結_MS_20260706
- 技術_Feynman
- 分析_GS光網路megatrend_光通訊TAM與台股映射_20260417
- 技術_矽光子
- 供應鏈_智慧眼鏡
- 分析_800VDC推遲與CPO預期重設_SemiAnalysis_20260608
- 分析_Computex2026_GS半導體Day1_20260601
- 分析_Scale-out_PIC與Scale-up_OE引擎下一步_20260611
- 技術_ELSFP
- memo_CPO_ScaleUp光互連_20260618 — 2026-06-18(CPO Scale-Up 研討;Scale-Up vs Scale-Out 5 倍效應、D-FAU 良率、OCS 崛起、NVIDIA Vera Rubin 路線圖)
- 報告_MS_CPO供應鏈_20260705 — Morgan Stanley,2026-07-05;TSMC PIC 產能爬坡(10→15→25kwpm 至 2028)、Ins2 測試 6hrs/wafer、FOCI CPO 量產 2026-07 起、AllRing 2026 估值上修 +15%
- 技術_CPO製程流程 — 端到端六層製程流程與常見漏項檢核表
- 報告_MS_iPhone18供應鏈_20260910 — Morgan Stanley,2026-09-10;首度為大立光/玉晶光 FAU 業務建立獨立 SOTP 估值,FAU 全球出貨量假設 0.39→7.78→48.6mn units(2026-28E)、ASP US$100
- 活動_大立光3008_3Q26法說memo_20261008 — 公司法說(AI 轉寫,已校正),2026-10-08;FA 認證通過、客戶轉要求 FAU+carrier、GC 2027 量產/EC 共同開發中、多排 FA 2028 已有超過一家 CSP 客戶