與相關技術的關係
FAU 是 技術_OE光學引擎 從 PIC 進出外部光纖的物理介面,也是 技術_CPO 與 技術_SiPh 量產最關鍵的對位 / 良率瓶頸之一。本頁同時涵蓋:(1) 傳統 FAU(已成熟)、(2) iFAU(TSMC integrated FAU,與 PIC 平面整合)、(3) D-FAU(Detachable / 可拆卸式 FAU,合聖等廠的方案)三條子路線。Meta-lens 與 Si microlens 是 FAU 對位的關鍵元件,詳見 技術_Meta-lens。CPO 量產的 FAU active alignment 設備工序由 6223_旺矽(櫃) CPO Insertion 2/3 負責,封裝後測試 socket 對位由 6515_穎崴(市) HyperSocket 與相關 active alignment 機構處理。
定義
FAU(Fiber Array Unit,光纖陣列單元) 是把多根單模光纖(SMF)以精密間距排列固定的元件,作為 CPO / SiPh 模組從 PIC 取光、把光輸出到外部光纖 的物理介面。FAU 同時包含:
- 光纖陣列本體:多根 SMF 以微米級精度排列
- FAU Housing:機械支撐結構,保持光纖間距與外部封裝介面
- 與 PIC 的耦合方式:可採 Grating Coupler(GC,垂直耦合) 或 Edge Coupler(EC,邊緣耦合)
- 對位元件:Si microlens / 技術_Meta-lens(提升對位容差、降低插損)
FAU 是 CPO 從晶圓內走到外部光纖的「最後一哩」;其良率、對位精度與量產 throughput 直接決定 CPO 量產可行性。
FA 與 FAU:一字之差、身價不同
台廠公司口徑常混用 FA 與 FAU,但兩者是不同技術層級與商業價值的產品,直接影響各家的營收模型與客戶認證路徑:
| FA(Fiber Array) | FAU(Fiber Array Unit) | |
|---|---|---|
| 定位 | 高精度排列「核心結構」 | 經後段加工與配件後的「完整終端零組件」 |
| 組成 | 刻有高精度 V 型槽的基板 + 多根裸光纖 + 蓋板 + 特殊膠固化 | FA + 尾端延伸光纖線 + 保護套管 + 前端精密研磨斜角/微透鏡/90 度微稜鏡等微光學元件 |
| 良率影響 | 損耗均勻性、外觀可靠度;犯錯成本較低、可部分修正 | 涉及更多因素疊加,任一加工步驟偏差都可能讓整顆 CPO 模組報廢 |
| 毛利/壁壘 | 較低 | 較高(源於上述良率風險) |
| 客戶認證 | 出貨給模組廠,可避開終端晶片大廠冗長認證流程 | 需直面終端/平台客戶的完整驗證 |
單根光纖纖芯約 9 μm 寬(比頭髮更細),數根同時對準晶片微小通道無法以人工處理,因此必須靠 V 型槽基板定位——這是 V-groove 成為整條鏈瓶頸件的物理原因。
這個區分解釋了台廠的路線分歧:
- 3008_大立光(市) 原採「FA + PMLA 先行」路線(由客戶自組 FAU,繞開 GPU 大廠認證流程;2026-07-16)→ 2026-10-08 法說起改為出貨完整 FAU+carrier:客戶要求直接買完整品以減少良率究責爭議,大立光自製 FA、外購 PMLA/稜鏡/carrier 後自行耦合組裝,角色偏 contractor(法說,2026-10-08)
- 3363_上詮(櫃) 做 FAU 整合(含與 COUPE 的耦合對位),換取更高 ASP 與客戶黏著度
- 3362_先進光(櫃)、3406_玉晶光(市) 供應更上游的 V-groove/MT Ferrule/稜鏡,是 FA/FAU 的投入件
來源:工商時報 2026-07-16 深度報導,彙整於 research_嘉基NPO與台廠CPO光學元件進度_20260820
規格挑戰
穎崴 2026/05/14 PDF 揭露 FAU Active Alignment 的具體規格挑戰:
- 單排光纖密度:約 8 根 / mm(受 OE beachfront 長度限制)
- 間距:80-100 μm 細間距
- 多排限制:> 2 行受機架空間(rack spacing)限制
- 對位容差:傳統對位 Tolerance Stack-up 3.8 μm,相當於 SMF 光纖核心直徑的 42%
- 128-core FAU:高密度 FAU 對 active alignment 精度要求極端嚴苛
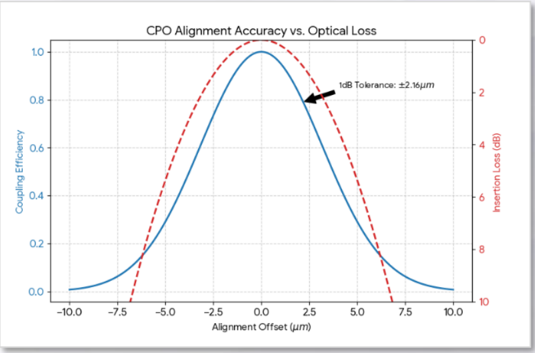
圖說(2026-09-20 逐張核圖更正):CPO Alignment Accuracy vs. Optical Loss — 橫軸為對位偏移(µm),左縱軸耦合效率、右縱軸插入損耗(dB),圖中箭頭標註 1dB Tolerance: ±2.16 µm。這是耦合效率隨對位偏移衰減的實際曲線,與 Tyndall 論文給出的光柵耦合器 ±2.5 µm 1dB 容差同量級。來源:活動_穎崴_CPO論壇簡報_20260514
舊圖說誤標為「Tolerance Stack-up 3.8μm」。 3.8 μm 這個數字本身仍見於本頁上方的穎崴規格表,但不是這張圖的內容。
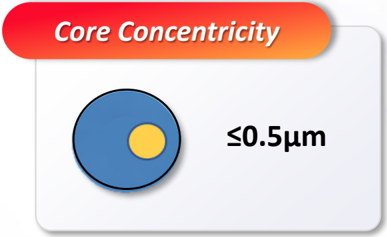
圖說(2026-09-20 逐張核圖更正):Core Concentricity ≤0.5 µm — 光纖截面示意(外圈包層、內圓纖芯)標示纖芯同心度規格 ≤0.5 µm。此值與 Tyndall 光子封裝回顧論文「光纖陣列中纖芯的名義同心度為 ±0.5 µm」完全一致,也是「光學旁路一次對位即可對準所有通道」能成立的前提。來源:活動_穎崴_CPO論壇簡報_20260514
舊圖說誤標為「FAU Active Alignment Challenge 示意」。
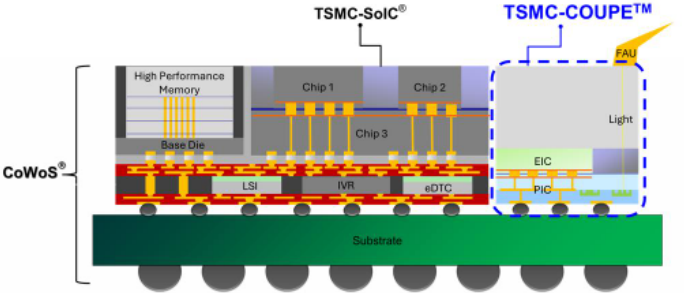
圖說:CoWoS/TSMC-SoIC/TSMC-COUPE 結構示意圖,標示 High Performance Memory/Chip 1-3/EIC/PIC/Light/FAU 於同一基板上的整合位置。來源:報告_福邦_CPO設備趨勢與台廠_202610,福邦投顧研究部,2026-10
子類比較:傳統 FAU / iFAU / D-FAU
| 子類 | 全名 | 廠商代表 | 對位元件 | 規格 | 特點 |
|---|---|---|---|---|---|
| 傳統 FAU | Fiber Array Unit | 3363_上詮(櫃)、6442_光聖(市) | Si microlens / 無 | ±10 μm(採 Si microlens) | 既有成熟方案;與 PIC 分離元件 |
| iFAU | integrated Fiber Array Unit | TSMC(2330_台積電(市))+ 6789_采鈺(市) WLO | Si microlens(μLens) | ±10 μm | 與 PIC 平面整合;TSMC COUPE 平台路線 |
| D-FAU(COUPE 路線) | NIL 光學元件 + FAU 整合 | HIMX.US(himax)(NIL 微透鏡陣列)→ 3363_上詮(櫃)(整合) | NIL 批次製程微透鏡 | 22-channel 規格 | TSMC COUPE Gen1/2 唯一量產路線;2026H2 初出貨 |
| D-FAU(Meta-lens 路線) | Detachable FAU(可拆卸式) | 7928_合聖科技(興)(K-Optic / AuthenX)+ 6442_光聖(市) | Meta-lens | ±18 μm | 多通道可拆卸;維修便利;Meta-lens 大幅放寬容差 |
| CPO 高精密度光學元件 | 光通訊與共同封裝光學元件 | 3406_玉晶光(市) | 微透鏡陣列 / V 型溝槽 / MT 插芯 | 未揭露 | 官網列為產品線,量產客戶與營收占比待驗證 |
iFAU(TSMC 整合版)
群益 2026/05/14 簡報揭露:
- TSMC 開發 COI(complimentary optical interconnect) 與 iFAU(integrated fiber array unit) 組件
- 將傳統獨立 FAU 改為與 PIC 平面整合的方案
- 光纖陣列(FAU)透過 Si microlens(矽微透鏡) 與 PIC 上的 Grating Coupler 進行表面耦合
- μLens 顯著提升對準容差並降低光損耗
- 提供 ±10 μm 對齊容差與 0.3 dB 光纖陣列耦合損耗
D-FAU(奇景 NIL + 上詮整合,TSMC COUPE Gen1/2 量產路線)
今日來源(web_Hunterbrook_HIMX_CPO_Apple_20260317、memo_上詮_FOCI_CPO_FAU_20260517)確認:
- HIMX.US(himax) 以 NIL(奈米壓印微影)批次製程 在玻璃晶圓上製作微透鏡陣列 + 45° 稜鏡 + V 形槽底板
- NIL 為奇景核心競爭護城河(批次曝光取代傳統逐點研磨,良率與精度同步提升)
- 22-channel 規格同時吻合奇景與台積電的檢驗專利
- 3363_上詮(櫃) 負責將奇景光學元件整合為完整 D-FAU,交付台積電 COUPE 平台
- 奇景為 TSMC COUPE Gen1/2 微透鏡陣列唯一供應商;上詮為 D-FAU 整合商
D-FAU(合聖 Meta-lens 路線)
群益簡報指出合聖(K-Optic / AuthenX)研發的 D-FAU:
- 採用 Meta-lens(超穎透鏡) 取代傳統 Microlens
- 提供 ±18 μm 機械容差(1dB 損耗下)
- 多通道可拆卸式 FAU 與矽光晶片耦合
- 維修便利、可更換
- 是 CPO 商用化的關鍵元件(容差較 iFAU 寬,量產 yield 較友善)
大立光 FAU 進度與應用範圍補充(永豐 CPO Q&A,2026-09-21)
memo_CPO_永豐發展趨勢QA_20260921 對大立光/玉晶光 FAU 進度提供另一組時點與應用範圍描述:
- 大立光:進度較明確,預計 2027 年開始放量,現階段持續推進中——與本頁上方「台廠 CPO 被動光學元件進度總表」記錄的「最快 2027 年中量產」方向一致,屬同一時程窗口的重申。
- 玉晶光:受訪者表示目前較不熟悉,暫不予置評——與本頁及玉晶光公司頁既有「試產中、2026 營收占比 <5%」的保守基調不衝突,僅代表本次來源未提供新增資訊。
- 中國廠商良率問題 → 台灣廠商切入機會:FAU 方面,由於中國廠商目前仍有良率問題,台灣廠商具備切入機會(產業機會判斷,中信心,單一來源)。
- 專家看法:競爭力與時程落後(光通訊專家會議,2026-11-02,⭐⭐):大立光在模具製造、玻璃微結構加工與自動化量產具深厚底蘊,但 FAU 牽涉光纖排入 V-groove 微槽、精密膠水配方、低應力固化溫控等高度工藝經驗,是其痛點。大立光法說釋出 2027 年啟動 FAU 自動化產線量產,而 300394.SZ(tianfu) 等中國廠商 2026Q3/Q4 已完成建線、2027Q1 開始出貨,專家評大立光量產時程落後同業約 1–2 年。與上方大立光 3Q26 法說(2026-10-08:FAU+carrier 2027 年中建置第一批產能、2H27 量產)時點一致;「落後 1–2 年」為專家評價。注意本節上方永豐受訪者(2026-09-21)稱中國廠商仍有良率問題、台廠有切入機會,與專家強調中國廠已先建線出貨的角度不同,兩者並列。
- 應用範圍:大立光 FAU 目前主要應用於 1.6T CPO;凡需要 Lens 的應用(包括 NPO 等架構)皆具應用空間——代表大立光的 FA/PMLA/FAU 卡位不侷限於 CPO,NPO 若採用透鏡耦合方案同樣是潛在市場。
FAU 單價隨通道數(芯數)演進
來源:光通訊產業專家會議(2026-11-02,⭐⭐,單一專家估計)。NPO/CPO 對 FAU 通道數要求高,通道(芯)數越多、保偏光纖越多,單價與價值量越高,是 NPO 帶來的明顯增量市場。
| 芯數 | 對應應用 | 單價 | 備註 |
|---|---|---|---|
| 16 芯 | 普通可插拔 1.6T 模組 | 約 15–20 美元 | 平均每通道約 1 美元出頭 |
| 32 芯 | 內建光源 NPO(去保偏光纖) | 約 80–100 美元 | 平均每通道約 3 美元 |
| 36–40 芯 | 外部光源 NPO(帶保偏光纖) | 約 150–180 美元 | 平均每通道約 4–5 美元 |
| 60–100 芯 | 超高密度通道 | 工程樣品階段;初期約 300 美元、成熟後約 200–250 美元 | 預計 2028–29 年放量 |
另專家主文提到:國內廠商目前投入高通道(36 通道)FAU,樣品價 300 美元起跳,量產價格約落在 150 美元。
36–40 芯 FAU 單價與其他來源口徑差異
專家(2026-11-02)36–40 芯 FAU 約 150–180 美元;BofA(2026-07-14)Spectrum 6810 的 36-channel dFAU 近 1–2 年 ASP 約 US$150–200(約 US$180)、2030 年可能降至約 US$100,兩者區間重疊;MS(2026-10-08)FAU ASP 假設 3.2T(約 40 通道)為 US$100(前 90)、6.4T 為 US$220(前 180),較專家低。專家同時有「樣品 300 美元、量產約 150 美元」與「32 芯/36–40 芯」兩組口徑,且應用場景(NPO vs CPO)不同,並列、不裁定。
FAU 市場規模與 BOM 結構(BofA/美銀,2026-07-14)
報告_ML_FAU光纖陣列CPO_20260714(BofA Securities/Merrill Lynch,分析師 Katherine Zhu/Robert Cheng/Doris Kao,2026-07-14)量化了 FAU 在 Nvidia CPO switch 供應鏈中的規模:
- Nvidia CPO switch 出貨量預估(2026-30E):14k / 52k / 190k / 685k / 1,442k units;當前出貨仍低,2028-29 起才進入有意義放量
- FAU TAM:2030E 達 US$8.26bn(假設 1.4mn 台 CPO switch × 每台 115 顆 1.6T 等效 OE 推算),2026E 僅 US$45mn、2027E US$167mn、2028E US$1.24bn、2029E US$4.74bn
- FAU 佔 BOM 比重:5-10%(OE 40-55%、ELS 10-15% 為另兩大 BOM 佔比項目);FAU ASP 區間 US$80-200,隨量增至 2030 年可能降至約 US$100
- CPO switch BOM 拆解實例:Quantum Q3450(4 switch chip、72 OE、72 FAU、18 ELS)BOM 總額約 US$118,380,FAU 貢獻 US$6,120;Spectrum 6810(1 switch chip、36 OE、36 FAU、16 ELS)BOM 總額約 US$78,680,FAU 貢獻 US$6,480
- dFAU 定價:Spectrum 6810 採 36-channel dFAU,近 1-2 年 ASP 約 US$150-200(約 US$180),隨量增至 2030 年可能降至 US$100;規格若migrate至 70-100 channel 或 multi-layer 設計,FAU 有 content value 上升空間
- FAU 自身 BOM 結構:Fiber array(V-groove + PM fiber)約占 50%、Micro lens 約占 30%、其餘(lid、substrate、casing 等)占 20-25%
FAU 規格與應用場景對照(BofA 2026-07-14)
| Pluggable transceiver | NPO | CPO | |
|---|---|---|---|
| FAU 位置 | 模組內 | Host PCB 上 | 基板上 |
| Pitch error tolerance | ±0.5-1.0µm | ≤±0.5µm | ≤±0.3µm |
| Channel 數 | 4-16 | 16-32 | 32-128+ |
| Insertion loss 目標 | <0.5dB | <0.3dB | <0.2dB |
FAU TAM 另一組估算(UBS,2026-10-12)
UBS 於大立光(3008)3Q26 法說後報告提出與 BofA(2026-07-14,上節)不同方法論的 FAU TAM 模型,兩者可交叉參照:
- 方法論差異:BofA 以「Nvidia CPO switch 出貨量 × 每台等效光學引擎數」單一通道回推;UBS 改採四池加總法:① scale-out/scale-across 交換器(CPO/NPO 滲透 × 每 ASIC 光學引擎數 × 每引擎 FAU 數)、② NVIDIA 多機架 scale-up 連接(Oberon/Rubin Ultra、Kyber/Feynman 世代)、③ NVIDIA 運算板與交換板原生光學連接(2030 起)、④ 非 NVIDIA scale-up(Trainium/MI500/MI600/Jalapeno 等 ASIC 機架)。
- 基準情境市場規模:2028E 12.3mn 顆 FAU、US$1.85bn;2030E 35.6mn 顆、US$4.5bn(bear US$0.5bn/bull US$3.5bn,2028;bear US$1.4bn/bull US$9.0bn,2030);FAU ASP 假設由 US$150(2028)降至 US$125(2030),反映量產學習曲線。下游良率損耗與備品扣除 10%(2028)/5%(2030)。
- 與 BofA(2030E US$8.26bn)的差距:UBS 基準情境僅 BofA 數字的約 55%,主因 UBS 下游良率/備品折讓更保守、且 FAU ASP 假設下滑較快(US$150→125 vs BofA 的 US$180→100,但起點不同);兩者涵蓋範圍亦不同——BofA 聚焦 Nvidia CPO switch 單一應用,UBS 另納入 scale-up 機架連接與非 Nvidia ASIC,理論上範圍更廣,數字卻更低,顯示兩家對「每機架/每引擎 FAU 密度」與「滲透率爬坡速度」假設差異是主因,而非涵蓋範圍。
- 對大立光的應用:UBS 將大立光基準情境設為取得 TAM 25% 份額、50% 毛利率,對應 2028E CPO EPS NT$35、2030E NT$84(bear/bull 各 NT$5~267,見 3008_大立光(市)「財測假設」)。
來源:報告_UBS_大立光3008_20261012,UBS,2026-10-12
供應鏈與新進入者觀察
BofA 報告指出 FAU 現階段多由傳統亞洲供應鏈供應,CPO 用 FAU 100% 由中國廠商供應;新進入者聚焦 fiber array、micro lens、prism 等零組件,但因對位與自動化兩大進入門檻,「不會有太多能成功」——報告點名 Largan 進度快於其他新進入者(已完成 2 季送樣測試進入認證階段,BofA 上調至 Buy,PO NT$5,600=25x 2028E P/E),GLW.US(corning) GlassBridge 為早期階段、非近期 FAU 替代品(詳見 技術_GlassBridge)。
台廠新進入者另一觀察對象:均英(未)(6715_嘉基(市) 子公司)近期從光模組 lens 切入 Ferrule 精密加工(40 孔設計,insertion loss 現做 0.3dB、目標 0.25dB),屬 BofA 報告框架下「fiber array / ferrule」環節的潛在新進入者;惟 BofA 報告本身未點名嘉基/均英,供應鏈地位仍待後續驗證。詳見 6715_嘉基(市)、技術_MT插芯與MPO連接器。
台廠 CPO 被動光學元件進度總表(2026-08-20 盤點)
一次看完各家做哪一段、走到哪一步。信心欄標「高」者為公司管理階層公開發言;本表只收已取得可驗證原文的項目。
| 公司 | 切入元件 | 最新進度(2026-08) | 量產/貢獻時點 | 來源日期 | 信心 |
|---|---|---|---|---|---|
| 3363_上詮(櫃) | FAU 整合(+光耦合) | 3Q26 起依客戶需求量產交貨,4Q 優於 3Q、逐季成長;客戶交付時程緊湊、未感受需求放緩 | 已進入量產交貨 | 2026-07-03 | 高(董事長林松福專訪) |
| 3008_大立光(市) | FA(自製)+ FAU 耦合組裝(PMLA、稜鏡、carrier 外購) | FA 客戶認證「應該算通過」(一家量產客戶)、自動化試產線 9 月已 ready 且客戶多次到場;客戶轉而要求直接出 FAU+carrier,FAU 為產線 demo、認證洽談 10 月進行;對位精度 <0.3μm(業界多數 0.5~0.8μm,2026-07-16);多排 FA 送樣中、最快 2028 年專案、已與超過一家 CSP 談;明年量產為 GC,EC 與客戶 co-work | FAU+carrier 2027 年中建置第一批產能、2H27 量產;多排 FA 2028 | 2026-10-08 | 高(法說,逐字稿) |
| HIMX.US(himax) 奇景 | WLO 光學元件(微透鏡陣列、稜鏡、V-groove,NIL 批次壓印) | 已進入 TSMC COUPE Gen1/2 量產供應;Vera Rubin 生態中提供矽光子關鍵元件 | 已量產 | 2026-07-03 | 高 |
| 3406_玉晶光(市) | V 溝/稜鏡/MT 插芯(另列 Collimator、MLA、Metalens、FAU、模造玻璃) | 5 月底三項送樣,部分產品已小量出貨;定位「精準對位平台」 | 2026 試產(營收占比 <5%)→ 2027-2030 逐步量產,管理層自稱「不會這麼快」 | 2026-05-30/08-07 | 高(股東會+媒體) |
| 3362_先進光(櫃)(AOET) | V-groove + MT Ferrule(不排除加稜鏡) | COMPUTEX 2026 展示;FAU 新品 2026-08 送交客戶驗證中 | 順利則 2027 量產;營收占比目標約 3 成 | 2026-07-16 | 高(董事長高維亞) |
| 3019_亞光(市) | CPO 用 MetaLens(另有 FAU、光纖端、稜鏡、準直鏡) | 已送樣(稜鏡有兩三家客戶驗證中);技術路線有矛盾紀錄(矽蝕刻 vs NIL,見該頁衝突註記) | 2027 年開始貢獻營收 | 2026-08-18/19 | 高(法說) |
| 均英(未)(6715_嘉基(市) 子公司) | Ferrule(40 孔設計) | Insertion loss 現做 0.3dB、目標 0.25dB;月產能 400k 顆,瓶頸在模具生產設備 | — | 2026-05-05 | 中高(座談) |
| 6207_雷科(櫃) | Glass Fiber Array 對位設備 | 準備投入,主打 board 連 fiber ferrule 精準對位設備;詢問客戶均為台系 | — | 2026-07-24 | 中 |
三個可讀出來的結構性判斷
- 只有上詮真的在出貨。其餘六家全部停在「送樣/驗證」,且量產時點高度集中在 2027——2027 會是台廠 CPO 光學元件的集體驗收年,屆時未過認證者的題材會迅速消退。
- V-groove 是最擁擠的一段。玉晶光、先進光、奇景(NIL 壓印)都在做,而大立光公開表示「高精度 V 型槽不易取得」是全業界瓶頸、並宣稱已用自有製程繞開對外採購。若大立光說法成立,V-groove 供應商的議價空間會比想像中小。大立光 3Q26 法說(2026-10-08)進一步表示 V-groove 供應充足、不卡脖子,其主動對位製程使未經認證的 V-groove 也能做好;客戶亦不要求大立光做 ferrule/connector 端(由客戶 consign 他人)。
- MLA/微透鏡陣列有三條不同技術路線並行:奇景走 NIL 壓印(已量產)、大立光走超精密模具(PMLA,送樣中)、亞光走矽材料奈米蝕刻 MetaLens(送樣中)。這三條路線成本結構完全不同,勝負會決定 2028 年後的毛利分布。詳見 技術_MLA微透鏡陣列、技術_Meta-lens。
本表未涵蓋、待查證的名單
外部光源(ELSFP/CW laser)與濾光片環節——3450_聯鈞(市)、前鼎 4908、4979_華星光(櫃)、3081_聯亞光電(櫃)、統新 6426、光聖 6442——在 2026-08 的 web 搜尋中出現大量具體進度描述,但來源皆無法取得可驗證原文,一律未寫入。待後續以券商報告或法說 memo 補齊。清單見 research_嘉基NPO與台廠CPO光學元件進度_20260820 第四節。
設備端新進者:6207_雷科(櫃) 準備投入 Glass Fiber Array(Fiber Ferrule)發展,主打 board 連到 fiber ferrule 的精準對位設備(可省人工);詢問客戶目前均為台系,細節未透露(雷科法人交流會 2026-07-24)。
單一 AI 工廠的 FAU/光纖/雷射饋入用量(智璞,2026-09-21)
假設 2-tier 非阻塞 fat-tree、每 GPU 1×800G、DR8(8 fiber/port)、交換器數約 3N/144(業界數據,智璞整理,報告_永豐_智璞專家分享會_矽光子與CPO趨勢_20260921):
| 指標\GPU 數 | 1,024 | 8,192 | 32,768 | 100,000 |
|---|---|---|---|---|
| CPO 交換器(台) | 21 | 171 | 683 | 2,083 |
| 資料光纖 SMF(條) | 24,576 | 196,608 | 786,432 | 2,400,000 |
| 資料 FAU(個) | 1,536 | 12,288 | 49,152 | 150,000 |
| PM 雷射饋入(條) | 3,072 | 24,576 | 98,304 | 300,000 |
| ELSFP 模組(個) | 384 | 3,072 | 12,288 | 37,500 |
| Shuffle box(個) | 21 | 171 | 683 | 2,083 |
| 耦合/測試點(點) | 27,648 | 221,184 | 884,736 | 2,700,000 |
耦合/測試點=資料光纖+PM 饋入,約 27×GPU 數。這張表說明 FAU 與耦合測試的需求與 GPU 規模線性放大,每一點都要過對位與測試。estimate,中信心。
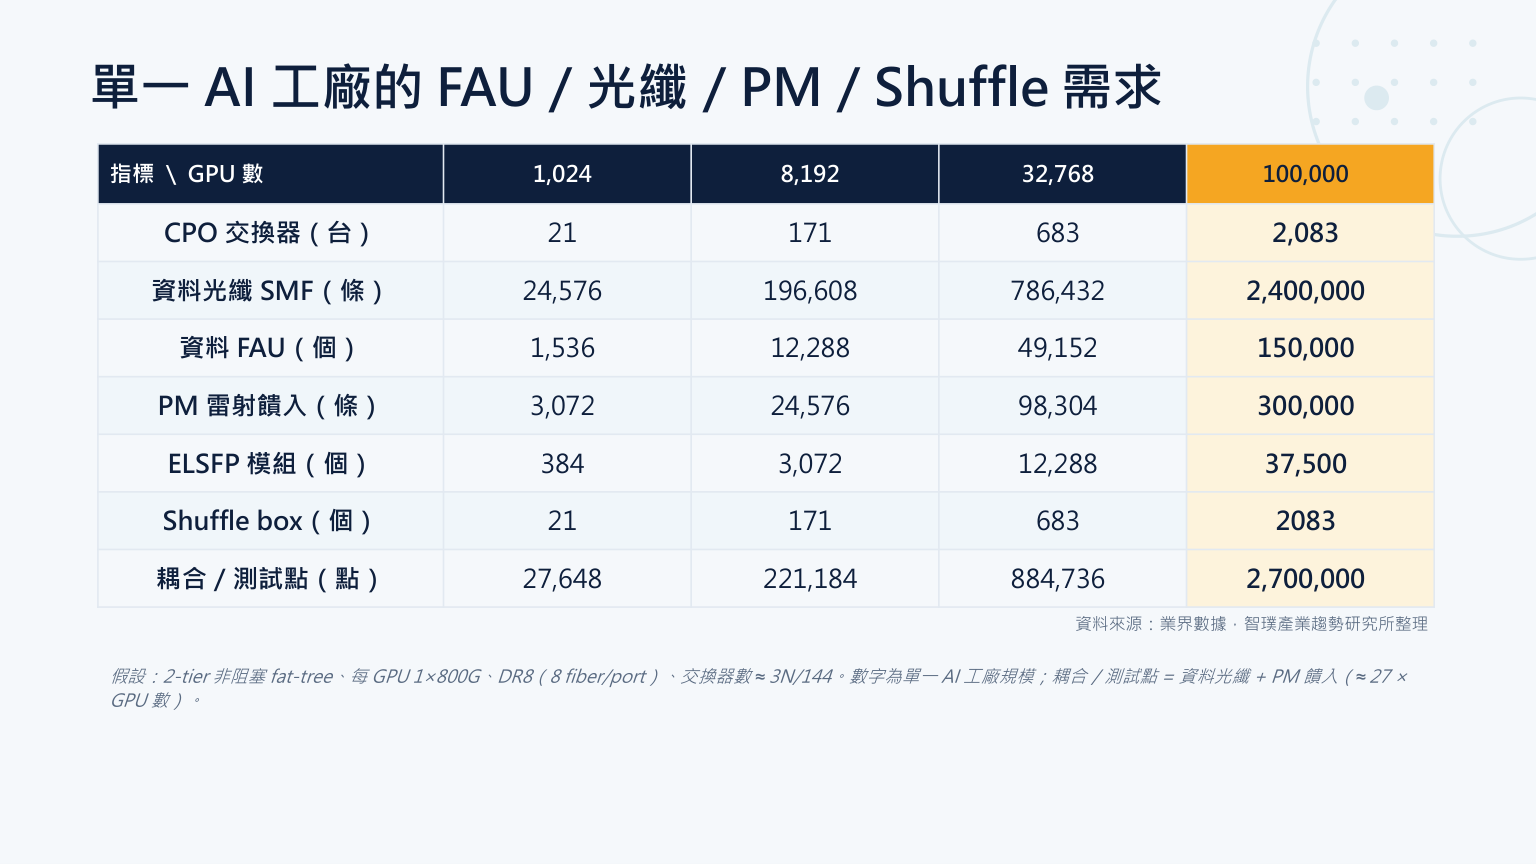
圖說:單一 AI 工廠 FAU/光纖/PM/ELSFP/Shuffle 需求表(1,024/8,192/32,768/100,000 GPU 四欄)。來源:報告_永豐_智璞專家分享會_矽光子與CPO趨勢_20260921,2026-09-21
可拆卸式 FAU(DFAU)的生產困境:UV 固化失效與稼動率瓶頸(光通訊產業專家會議,2026-09-24)
memo_光通訊_專家會議_20260924 補上 D-FAU 量產一項此前本頁未記錄的具體製程瓶頸——固化方式的物理限制:
- 展示廠商:Senko、億路通(Yilut)等廠商展出了金屬基座可拆卸式的 DFAU(Senko 已見於本頁上方「代表廠商」表;億路通為本頁新增觀察對象)。
- 製程痛點:傳統 FAU 完成主動對準(Active Alignment)後,會點塗 UV 光固化膠,透過紫外線照射數秒內迅速硬化定型;但 DFAU 為提供耐用插拔結構,採用了不透光的金屬套筒件,UV 光完全無法穿透照射膠水。業者被迫改用靠分子自身進行化學交聯(Cross-linking)的熱固化或雙劑混合膠,單顆對準後必須在機台上靜置等待 7 到 10 分鐘才能完全固化移機。
- 對稼動率的衝擊:該限制導致機台稼動率極低,單條產線一天產出僅區區數百顆,是 DFAU 量產規模化的嚴峻阻礙。目前主流一線封裝廠中僅天孚通信(TFC)積極向終端大廠推展該方案。
- 與本頁既有內容的關係:這項瓶頸補上了本頁「量產瓶頸與良率挑戰」中「可服務性」(iFAU 整合後無法單獨替換;D-FAU 可拆卸是 hyperscaler 部署期的解)敘事的反面成本——D-FAU 換得可拆卸性,代價是固化時間拉長導致的產能天花板,兩者需一併評估。信心:中(產業論壇速記,天孚通信為中國廠商,非台廠供應鏈觀察對象,僅供跨區域比較參考)。
D-FAU 放量時點、受惠廠商與 DFAU/FAU 差別
來源:memo_光通訊_專家會議_DSP缺口與NPO節奏_kevin_20261102(⭐⭐,單一專家)。
- 架構:D-FAU(可拆卸 FAU)由固定在板端的 Receptacle 底座與可自由拔插的 FAU 光纖線束組成。
- 放量時點:預計在 2027 年年中至下半年(2027H2)後技術成熟度才具備規模放量條件。
- 受惠廠商:300394.SZ(tianfu) 受惠程度最明確,其次為三環集團、長飛光纖、仕佳光子等。Senko(美國)掌握核心專利,中國廠商多以代工與授權合作切入;專家另稱無論用 DFAU 或 FAU,實務上差別不大,這塊市場以 Senko 為主,中系廠商可看天孚等。
- 與本頁既有資訊的關係:上方 2026-09-24 專家會議已記錄 DFAU 因不透光金屬套筒須改熱固化(7–10 分鐘)而產能受限、僅天孚積極推展;本次補上放量時點(2027H2 後)。
- NPO 端的 FAU 需求:NPO 專用高規格 FAU 預計 2027 年年中至下半年陸續放量交付;1.6T 可插拔 FAU 在 2027Q1 起大規模放量(見 300394.SZ(tianfu))。
FAU 供應商競爭格局(MS,2026-10-08)
MS 在 報告_MS_CPO測試與封裝供應鏈_20261008 指出:近 12 個月 FAU 供應商明顯增加,至少 10 家公司的 CPO FAU 已出貨、送樣或試產;Corning、Coherent、TFC 在 NVIDIA Rubin NVL576 世代 CPO 專案的角色預期大於上詮。對照 BofA 2026-07-14「CPO 用 FAU 目前 100% 由中國廠商供應」(見上節),MS 把版圖往非中國來源(Corning、Coherent、Senko、住友電工、台廠)擴張,兩者為不同時點的觀察,並列參考。
| 供應商 | 類型 | CPO FAU 現況(2026-10) | 主要優勢 | 主要挑戰 | 與上詮交手時點 |
|---|---|---|---|---|---|
| 3363_上詮(櫃) | 台灣光纖元件 | 3Q26 起出貨 40 通道 | 可回焊、可重工 FAU;TSMC 生態系關係;專利 | 規模小、虧損、客戶集中 | — |
| TFC 天孚(300394.SZ(tianfu)) | 中國光元件 | 穩定交付 CPO FAU 與雷射模組 | NVIDIA 現任供應商;規模;毛利率 60%+ | 中國製造;客戶集中;美國政策陰影 | 現在 |
| GLW.US(corning) | 全球光纖與玻璃 | 交付客製 FAU 與線束;GlassBridge 共同開發 | 光纖供應;NVIDIA 合作;美國擴產 | GlassBridge 屬邊緣耦合,需時間 | 現在 |
| Senko | 日本連接器 | 與 Lightmatter 的可拆卸 FAU;NVIDIA 合作者 | 可拆卸介面 IP;擴束被動對位 | SEAT 蓋板設計可能與 NVIDIA 現行 FAU/CPO 模組不相容 | 現在 |
| COHR.US(coherent) | 垂直整合光學 | FAU 與透鏡陣列在 CPO 產品線 | 可與雷射、光引擎打包;NVIDIA 投資 | FAU 非核心業務 | 現在至 2027 |
| 3008_大立光(市) | 台灣精密光學 | 首張 FA 訂單;試產線 3Q26 末;量產最早 2027 年中 | 對位精度;自動化;多層堆疊 | 良率未證實;可能只做 FA;客戶接受度 | 2027 起 |
| 3665_貿聯-KY(市) | 台灣互連 | FAU 送樣;小量 CPO 線束出貨 | 系統級互連;NVIDIA/Senko 關係 | 量產經驗 | 2027 起 |
| 5802.JP(sumitomo_electric) | 日本線纜、光纖與雷射集團 | 在 NVIDIA 生態系;已開發 72 纖 2D FAU | 光纖、連接器、雷射自製;2D 高密度;非中國 | FAU 占集團比重小 | 現在至 2027(2D) |
| 其他 | 3163_波若威(櫃)、3362_先進光(櫃)、HST、RAM Photonics | 送樣至早期量產 | 2027-28 | ||
| GlassBridge(Corning) | 替代架構 | 與夥伴共同開發 | 晶圓級玻璃波導;被動對位 | 邊緣耦合;首款僅支援 30µm 以上 pitch | 2028 起 |
- 耦合方式:Grating coupling 由 PIC 上表面入光、edge coupling 由晶粒側邊入光。TSMC 主流 COUPE 平台與 NVIDIA、AMD、Ayar Labs 未來數年方案預期仍採 grating coupling(較易量產);Corning GlassBridge 目標為 edge coupling。
- 固定 vs 可拆卸:固定式 FAU 永久黏合;可拆卸 FAU 插入封裝上的 socket,使光引擎可在最終組裝前測試、光纖可現場更換。NVIDIA Quantum-X CPO 交換器用固定介面,FAU 幾乎全由 TFC 供應;Spectrum-X 改採可拆卸連接器後,開出其他廠商的第二來源位置——單一架構改變即可重分配市占。
- 通道密度:路線由單排 1D 走向多排 2D;RAM Photonics 與住友電工已展示 2D 光纖陣列,大立光展示四層堆疊,每一步都得重啟認證。並行設計中每條 200G 通道需各一條發射與接收光纖,3.2T 引擎(16×200G)需 32 條訊號光纖加數條保偏光纖(外部雷射光),對應約 40 通道 FAU;6.4T(32×200G)需 64 條訊號光纖加雷射光纖,約 80 通道;光纖數大致隨頻寬線性成長,除非用 WDM 讓一條光纖承載多通道。Corning 稱 51.2T 交換器可能需要逾 1,000 條光纖。
- MS FAU ASP 假設:1.6T US$45、3.2T US$100(前 90)、6.4T US$220(前 180);2026 年光引擎生產 800k-1M 顆、交換器約 25-30k 台;上詮市占假設自 35% 降至 8-15%。
- 新進者估算(MS):大立光 FAU ASP US$100,市占 2027 年 5% → 2028 年 40%,淨利率 10% → 30%,FAU 獲利約 US$9mn(2027)→ US$882mn(2028;09-10 估 US$4mn/579mn,2026-10-12 隨 OE 出貨上修);大立光 3Q26 法說稱首個 FA 專案已通過客戶驗證,由 FA 擴至 FAU(含耦合與可能的 FAU-to-carrier 組裝),新廠最快 2027 年中量產;3406_玉晶光(市) 預期主要做 FAU 元件,可及市場約占 FAU TAM 15%,市占 5% → 30%,淨利率 10% → 25%,獲利約 US$1mn → US$81mn(前 54mn)。
- MS OE/FAU 數量假設(2026-10-12 上修):MS 半導體團隊將實際 optical engine 出貨預估自 2027E 7.78mn/2028E 48.60mn 上調至 17.73mn/73.87mn(2026E 0.39mn;OE 產能 2.0/59/148mn 顆),主要因 SoIC 良率假設自 50% 提高至 2027 起 95%、下游組裝良率 20%→30%(2027)→50%(2028);TSMC PIC 產能反而下修至 8.0/20.0 kwpm(前 10.0/25.0)。MS 以 OE:FAU=1:1、ASP US$100 推得 FAU TAM 2027E US$1.77bn(前 0.78bn)、2028E US$7.39bn(前 4.86bn)。此組數字高於 UBS 四池加總基準情境(2028E 12.3mn 顆、US$1.85bn)與 BofA(2028E US$1.24bn),差距主因對 OE 良率與出貨量的假設;MS 同時指出 FAU coupling matching 良率是 2027-28 出貨的 overhang。來源:報告_MS_大立光3008玉晶光3406_升評_20261012,Morgan Stanley,2026-10-12
- 細節:大立光稱以低精度外購 V-groove 與標準光纖可組出 <0.3µm 精度 FA(業界多數 0.5-0.8µm)、已花約 NT$81 億購地與建物(部分為 CPO)、自動化設備自行設計,董事長稱可能只做 FA 與 MLA 而非完整 FAU,客戶規格目前為單排、多排需求可能 3-4 年後;Senko 與 Lightmatter 的可拆卸 FAU 插入與重插損耗 <1.5dB、重複性 <0.15dB(BizLink 支援),但蓋板對位設計與 NVIDIA 不同,可能涉專利;住友電工 2D-FlexBeamGuide 為 90 度彎折、72 纖(6×12)、高 5.5mm、密度 24 纖/mm、插損 <0.5dB、保偏 >20dB,光學元件產自日本與越南;Coherent 2026 OFC 簡報產品含 FAU、稜鏡微透鏡陣列、CPO 與 NPO 模組及外部雷射,NVIDIA 2026-03 與其宣布多年策略夥伴;貿聯 2026-01 完成併購深圳新富勝,目標 20/42 通道 CPO FAU;波若威(NVIDIA GTC 2025 點名的 11 家之一)規劃 3Q26 小量、4Q26 月量千級、1Q27 萬級(主要為 shuffle box,非精密 FAU),菲律賓廠擴 2-3 倍;先進光(Ability Opto)2027 年量產、目標占營收約 30%,HST(未上市)結合 metalens、反射鏡與 2D FAU,竹南首條線 20 萬套/年、4Q26 試產、2028 年瞄準 scale-up CPO;RAM Photonics(未上市)宣稱 2D 光纖陣列已量產、架構可擴至逾 1,024 光纖埠。
- GlassBridge 的位置:Corning 以晶圓級離子交換在玻璃內形成波導,被動對位;首款支援 30µm 以上晶片核心 pitch、目標耦合損耗 <2dB,與 GlobalFoundries 共同開發為可拆卸邊緣耦合器。MS 視為 2028 年以後對 grating-coupled FAU 終端價值的風險、非 2027 獲利議題;Corning 自稱與 FAU 方案互補(詳見 技術_GlassBridge)。
- TE Connectivity 的被動光路定位(OCP 2026,TE 自述):TE 把光互連的被動路徑分成三段——晶片到光纖(FAU,含 2D M×N 陣列與光引擎耦合)、光纖到光纖(連接器與轉接器,簡報標示與 SENKO、US Conec、3M 合作)、系統層(fanout、背板、光纖組件);並主張光學內移(可插拔→NPO→CPO)後,必須在路徑中做出可分離介面、保護昂貴運算、在製造端鎖定光學對位而讓重新配接可被動重複。FAU 產品線「FusionForge」宣稱次微米精度與 PM 光纖 ±1° 時鐘對位、無環氧光學介面、雷射端接自動化對人工有較高產出、支援 1D/2D 陣列與緊密節距;簡報僅有能力宣稱,無客戶、出貨量、良率與損耗數字(報告_OCP2026_TE_電源密度與頻寬_20261015,2026-10)。
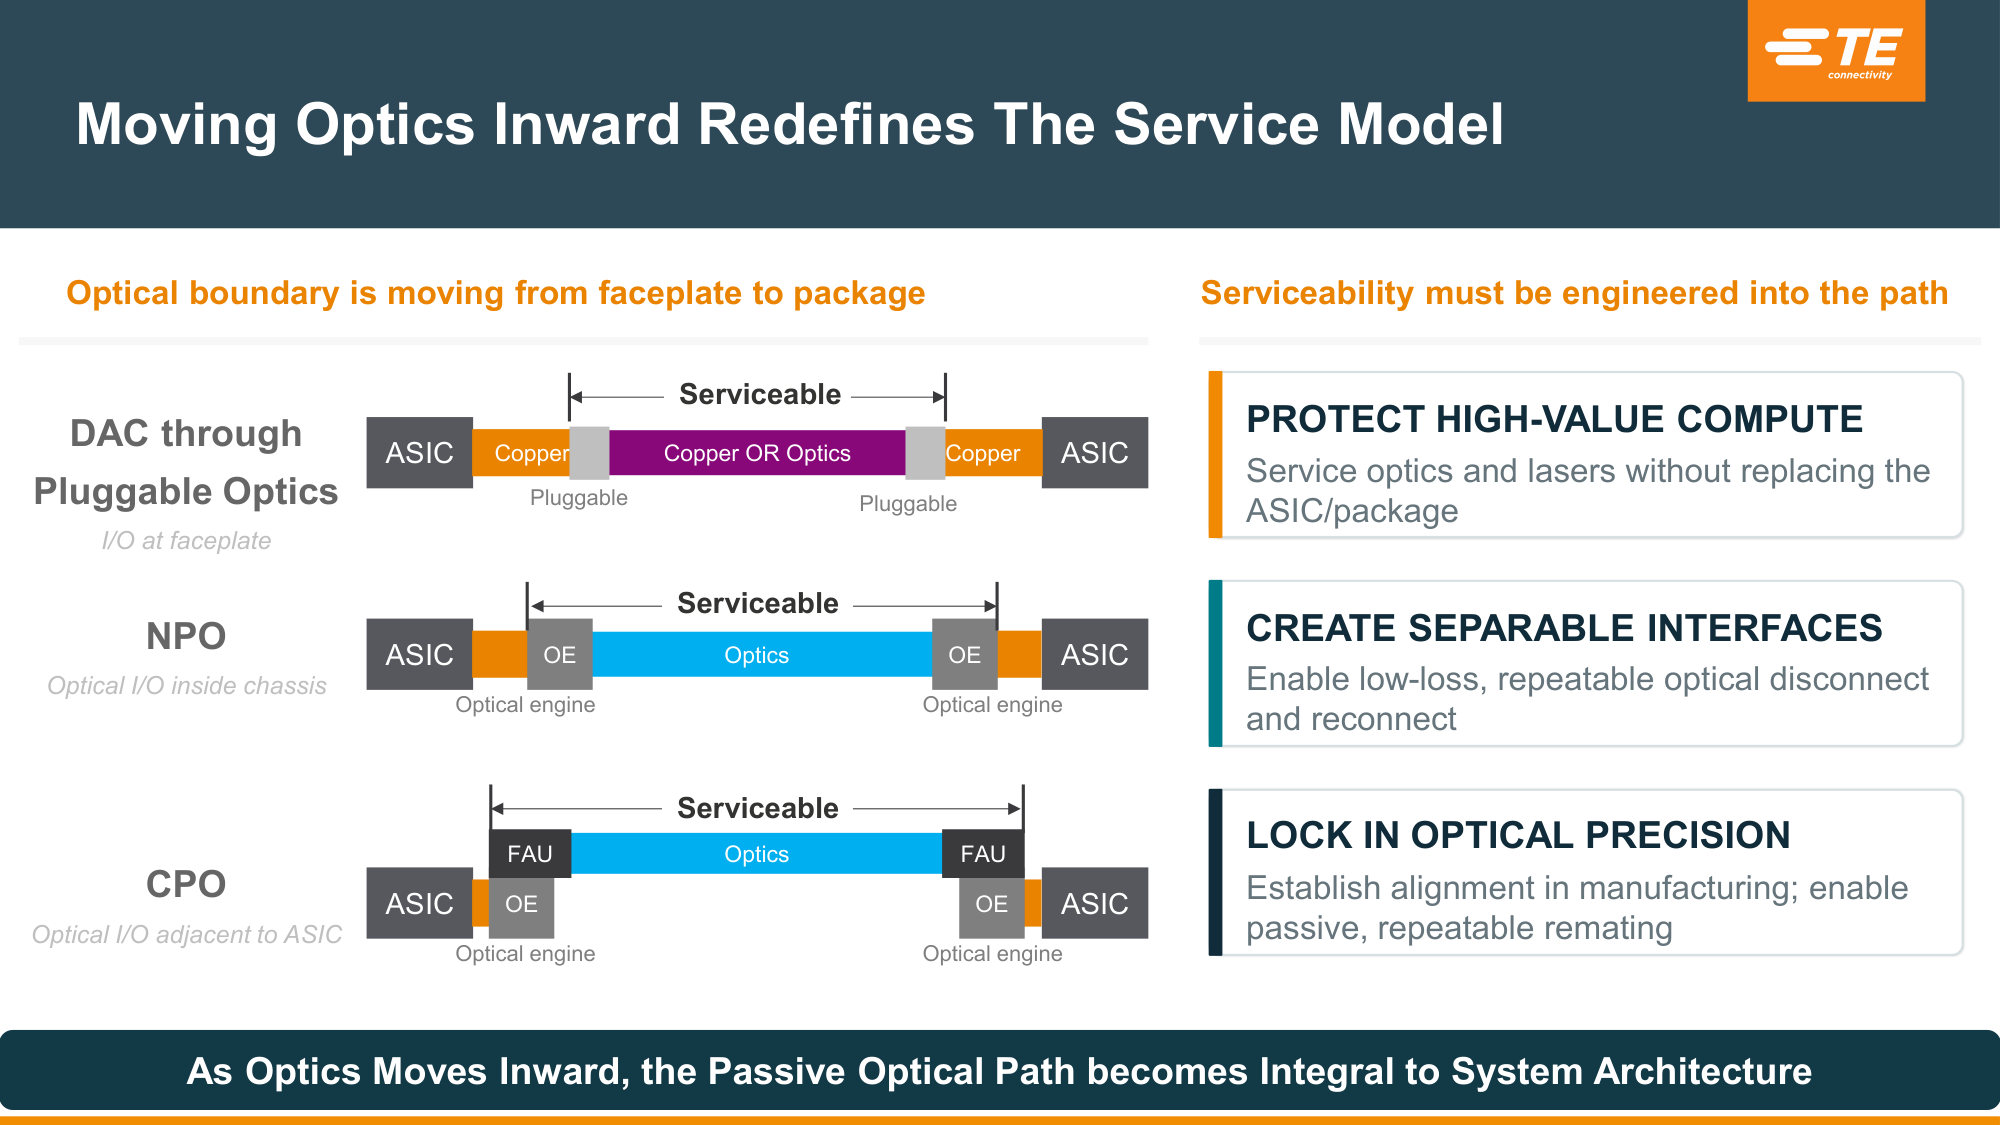
圖說:光學邊界內移示意——DAC/可插拔(面板 I/O)、NPO(機箱內光學 I/O,ASIC–OE–光學)、CPO(ASIC 旁 OE 加 FAU)三列各自標出可維修範圍,右側三點為保護高價運算、建立可分離介面、鎖定光學精度(TE 簡報,OCP 2026,2026-10)。
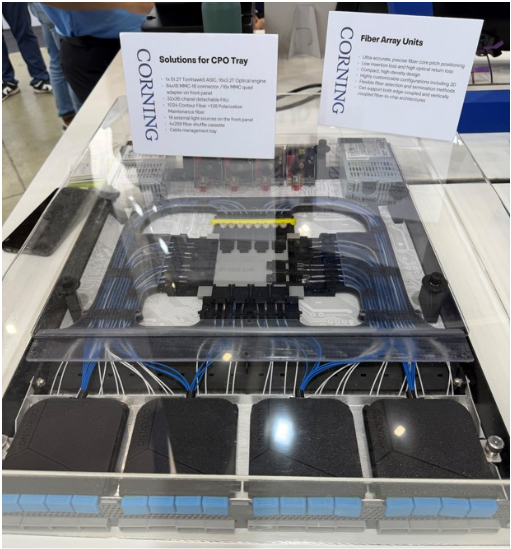
圖說:Corning CPO Tray 展示實物,含 FAU 與光纖收納。(來源:Corning,轉載於 Morgan Stanley,2026-10-08)
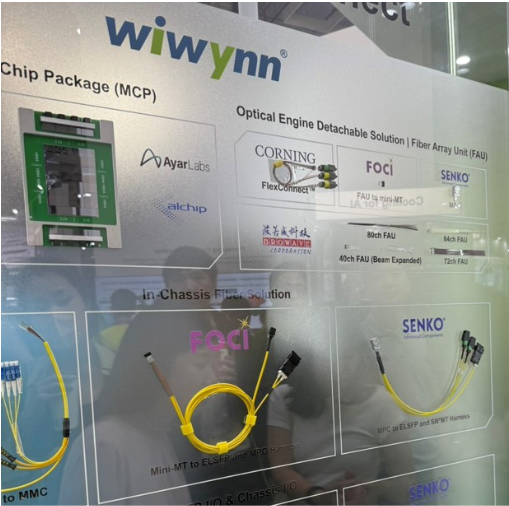
圖說:緯穎 Computex 展板:Optical Engine Detachable Solution 的 FAU 區(Corning FlexConnect、上詮 FOCI、Senko、波若威)與 in-chassis 光纖方案。(來源:緯穎,轉載於 Morgan Stanley,2026-10-08)
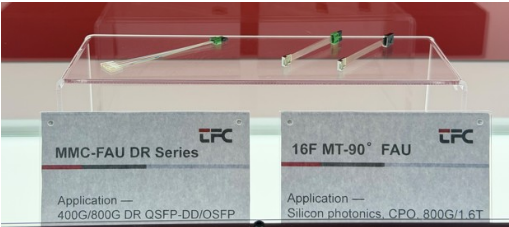
圖說:TFC 的 FAU 產品展示牌:MMC-FAU DR Series、16F MT-90° FAU(矽光子、CPO 應用)。(來源:TFC,轉載於 Morgan Stanley,2026-10-08)
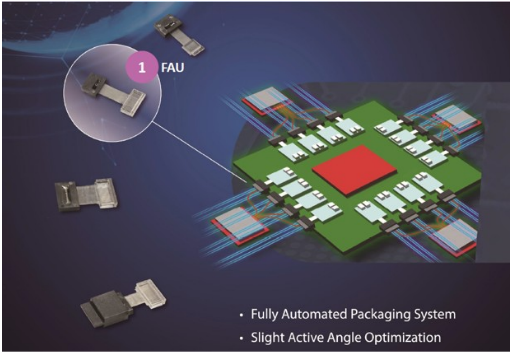
圖說:上詮 FAU 於 CPO 封裝示意(FAU 配置於多顆光引擎周邊),標示全自動封裝系統與輕微主動角度最佳化。(來源:上詮,轉載於 Morgan Stanley,2026-10-08)
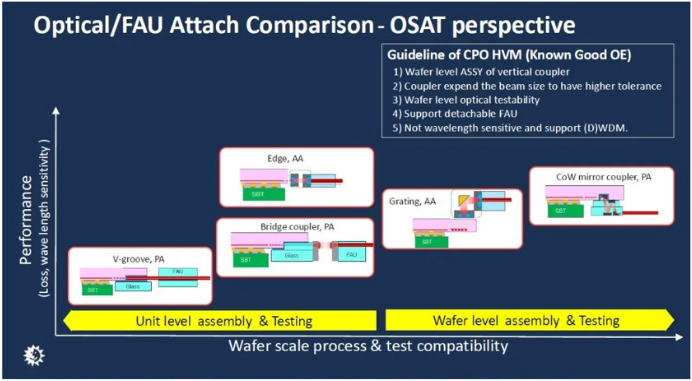
圖說:ASE 簡報的 Optical/FAU Attach Comparison(OSAT 視角):V-groove/Bridge coupler/Edge/Grating/CoW mirror coupler 依 performance 與晶圓級製程相容性排列,附 CPO HVM(Known Good OE)五項準則(晶圓級垂直耦合器組裝、擴束放寬容差、晶圓級光學可測性、支援可拆卸 FAU、不挑波長並支援(D)WDM)。(來源:ASE,轉載於 Morgan Stanley,2026-10-08)
CPO 量產測試與 FAU
FAU 是 技術_CPO 四階段量產測試(Wafer / Die / Package / Module Level)的共同關鍵:
| 測試階段 | FAU 角色 | 對應廠商 |
|---|---|---|
| Wafer Level | 不需 FAU(用 Grating Coupler 從上方耦合) | 6223_旺矽(櫃) 探針卡 |
| Die Level | 可選 FAU 對位(Direct with FAU) | 6223_旺矽(櫃) CPO Insertion 3 |
| Package Level | active alignment + passive alignment + Direct with FAU 三種需求 | 6223_旺矽(櫃) CPO Insertion 2、6515_穎崴(市) HyperSocket-LF |
| Module Level | Pick & Place / Plug All FAUs / Plug & Play 4 步驟 | 6515_穎崴(市) golden FAU / self-alignment、handler 廠商 |
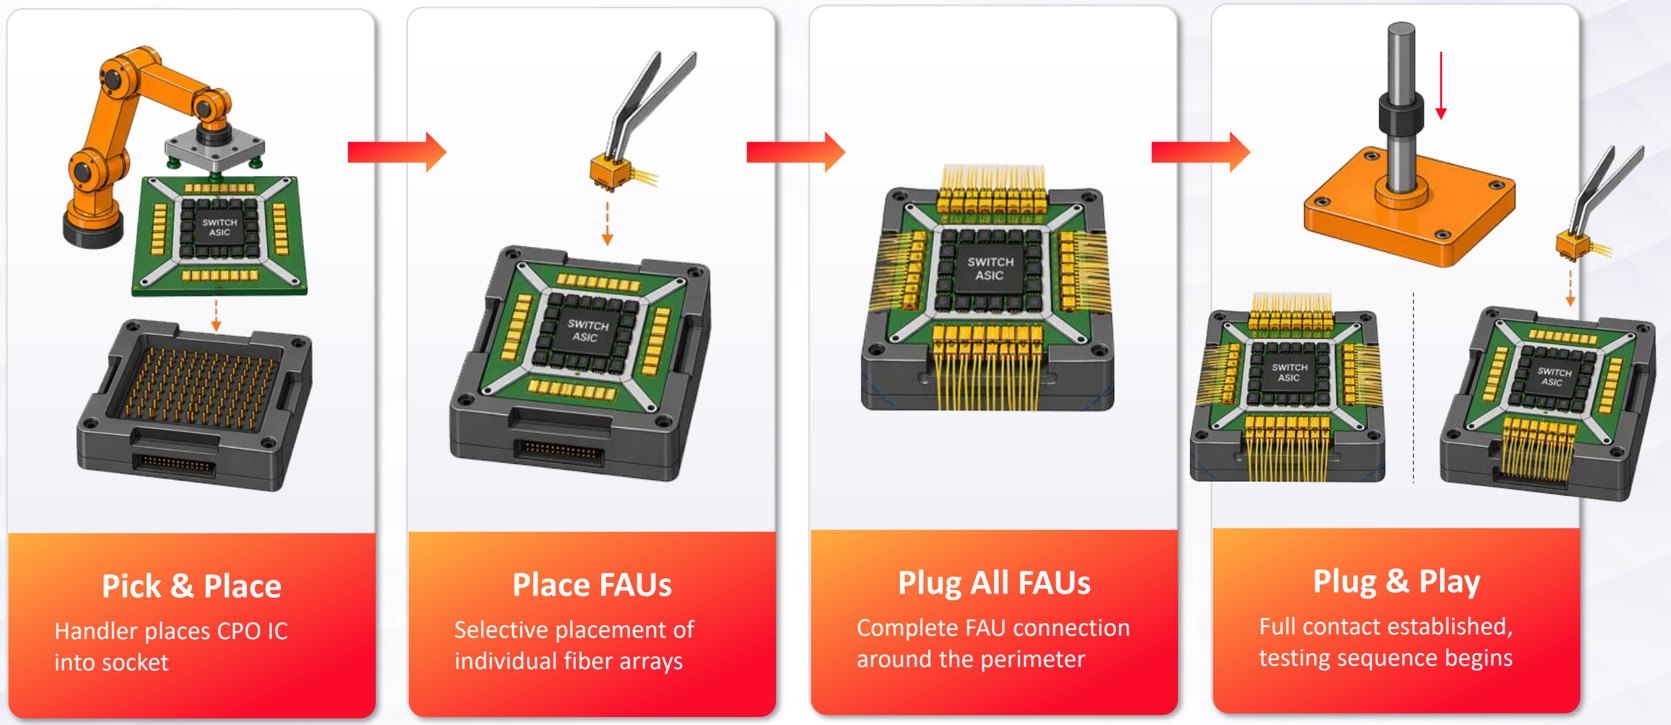
圖說:CPO Module 階段 4 步組裝測試流程:Pick & Place CPO IC → Place FAUs(個別擺放)→ Plug All FAUs(周邊連接)→ Plug & Play(完整接觸、測試)。FAU 的 active alignment + plug 兩段是吞吐量瓶頸,也是 6223_旺矽(櫃) CPO Insertion 2/3 設備與 6515_穎崴(市) HyperSocket 共同關鍵切入點。來源:活動_穎崴_CPO論壇簡報_20260514
端面處理:研磨、鍍膜與十四道工序
FAU 的價值有很大一部分不在「把光纖排好」,而在端面。以下三段是 FAU 良率與 ASP 的真正來源。
為什麼是 8 度
每個玻璃/空氣界面都有菲涅耳反射。標準單模光纖(SMF-28)纖芯折射率約 1.468、包層約 1.463,數值孔徑 NA ≈ 0.14,纖芯最大導模接收半角約 8°。
| 端面 | 物理 | 回波損耗 |
|---|---|---|
| 0°(垂直) | 反射光沿原光路直接倒灌入纖芯 | 約 −14.7 dB |
| 8° 斜角(APC) | 反射光與軸線夾角達 2θ = 16°,遠大於 8° 接收角,無法被纖芯導回,洩漏至包層被吸收 | >50–65 dB |
這些反射光若回灌到 DFB/EML 雷射會抬高雜訊、破壞 PAM4 眼圖——這是 8° APC 在單模 MPO 與 FAU 成為標配的原因。
三階段研磨:粗磨(30 → 9 μm 鑽石砂紙,建立 8.0° 基準面)→ 中磨(3 → 1 μm,去除次表面微裂紋、控制通道間共面度)→ 精拋(0.02–0.05 μm 膠體二氧化矽 CMP,端面粗糙度 Ra <1–2 nm)。
極限公差:角度 8.0° ± 0.2°(嚴格規範 ±0.15°)、通道間距 <±0.5 μm(高階 CPO <±0.3 μm)、纖端凹凸度 ±0.1 μm 內以確保陣列共面度。
另有 40°/45° 端面用途完全不同:光柵耦合器要求約 10° 近法線入射,但光纖垂直插著會使模組又高又脆弱(電信光纖最小彎曲半徑約 5 cm)。把端面磨到約 40° 可靠全反射把光折向光柵耦合器,做出「準平面耦合(QPC)」封裝。奇景 NIL 元件中的 45° 稜鏡做的是同一件事。
端面鍍膜:為什麼是一門獨立生意
8° 斜角與 AR 鍍膜是同一問題的兩種解,而且會疊用——斜角研磨是機械工序(研磨廠),AR 鍍膜是真空鍍膜工序(鍍膜廠)。
RP Photonics 明確指出:光纖端面(甚至已加外被並連接器化的組件)是可以鍍 AR 的,業界已發展專門的濺鍍製程;至少對層數少的簡單設計,鍍膜性能可與一般塊材表面一樣好。但有兩項物理限制:
- 必須低溫(<80°C)——FAU 內部已有固化的光學膠與高分子外被,溫度一高膠材變形、光纖位置漂移,且高分子外被在真空腔中出氣會污染腔體。日商 Shincron 的 RAS 自由基輔助濺鍍(低溫高速沉積高折射率高平滑度薄膜,防止熱膨脹造成光纖/膠水基板變形)正是為此設計。
- 單批可處理的端面數量有限——這是批次製程,不是晶圓製程,產能天花板由治具決定。
台廠切入者:7772_耀穎(櫃) 於 2026-04-15 由董事長具名揭露「CPO 矽光子連接器低反射膜,2026 下半年可望放量」;3363_上詮(櫃) 亦被指具備光纖端面超精密拋光與抗反射鍍膜能力(後者為 agy 彙整、未取得可驗證原文)。詳見 技術_光學鍍膜。
十四道工序全貌
| # | 工序 | 核心設備 | 關鍵指標 |
|---|---|---|---|
| 1 | 光纖剝除 | 熱機械/雷射剝除機 | 包層無微裂紋 |
| 2 | 清洗 | 雙頻超音波/電漿清洗機 | 電子級 IPA、表面能活化 |
| 3 | 切割劈裂 | 帶狀高精度切割刀 | 切割角 <0.5°、多芯長度切齊 |
| 4 | V 槽基板製造 | 微影蝕刻/超精密金剛石劃片 | 矽 {111} 晶面 54.74°、槽距 ±0.2 μm |
| 5 | 排纖 | 六軸奈米對準排纖系統 | 三點接觸自對準、突伸量一致 |
| 6 | 點膠 | 壓電噴射點膠機/真空脫泡 | 低收縮率(<1%)、高 Tg(>120–150°C)、CTE 匹配 |
| 7 | UV+熱固化 | 365 nm UV-LED/程控烤箱 | UV 預固化鎖位+階梯升溫、位移 <0.1 μm |
| 8 | 端面研磨拋光 | 行星式研磨機+角度夾具 | 8.0°±0.2°、Ra <2 nm |
| 9 | 端面鍍膜 | IAD/IBS 鍍膜機 | <80°C 低溫、R <0.1% |
| 10 | 端面檢測 | 3D 白光干涉儀 | ROC、Fiber Height、Polish Angle、Step Height、Core Dip |
| 11 | PM 偏振對準 | PER 儀/θ 軸旋轉治具 | 角度差 ≤±1°、PER ≥25–30 dB |
| 12 | 熔接 | 多芯帶狀/保偏熔接機 | TEC 熱擴散芯匹配 UHNA 與 SMF-28、損耗 <0.05 dB |
| 13 | 氣密封裝 | 磁控金屬化+真空 AuSn 共晶焊爐 | Ti/Pt/Au 金屬化無膠封裝、漏率 ≤10⁻⁸ atm·cc/s |
| 14 | IL/RL 測試 | 多通道光學測試儀/OFDR | IL <0.2 dB、均勻度 <0.2 dB、RL >55 dB |
V 槽 54.74° 不是設計出來的,是矽給的
以 KOH/TMAH 非等向性濕蝕刻時,蝕刻液對矽 {100} 面的速率遠快於 {111} 最密排面,自然終止於 {111} 晶面,精確形成 54.74° 自終止溝槽。幾何尺寸受晶體晶向「自鎖」保護,公差可控在 ±0.1–0.2 μm。 這解釋了 3008_大立光(市) 所說「高精度 V 型槽不易取得」的技術內涵:V 槽精度不是靠加工精度堆出來的,而是取決於是否具備半導體級的微影+濕蝕刻製程能力。 石英/玻璃 V 槽是另一條路(超精密金剛石砂輪微雕或 DRIE),優點是 CTE 與光纖完全相同,高低溫循環下熱應力最小。
工序表的信心標示
工序架構與多數數值來自 agy 彙整(見 research_FAU十四道製程工序與設備_20260920),個別數值應視為業界通用量級而非可引用規格。 已由 Tyndall 光子封裝回顧論文獨立交叉驗證者:V 槽三點接觸自對準、光纖纖芯名義同心度 ±0.5 μm、節距 127/250 μm、低收縮折射率匹配 UV 膠、40° 端面全反射。這幾項可放心引用。
量產瓶頸與良率挑戰
- 次微米對位精度:Edge Coupler 對位要求極端精密;高密度 128-core FAU 對 active alignment 設備要求極高
- 多通道一致性:多 channel FAU 中個別光纖位置偏差會導致部分通道失效
- 量產 throughput:active alignment 機台速度為吞吐量瓶頸,需要更多機台疊加產能
- 熱穩定性:CPO 大封裝 >4,000W 熱密度下,FAU housing 熱膨脹會影響長期對位
- 可服務性:iFAU 整合後無法單獨替換;D-FAU 可拆卸是 hyperscaler 部署期的解
- 規格收斂:IEEE / OIF 標準仍未完全收斂,FAU 形式可能持續演化
- 耦合設備被視為 CPO 新瓶頸之一(同業研究觀點,2026-09-21,信心中):同業研究筆記把「FAU 耦合技術(設備)」列為近期討論度最高的新瓶頸(相對於已傳很久的雷射產能),台廠設備對應萬潤、惠特、高明鐵;但同筆記也提醒瓶頸公司不等於最大漲幅。三家設備的自製深度與週期時間差異見 分析_CPO耦光對位設備比較。
投資觀察與台廠定位
| 環節 | 廠商 | 角色 | 觀察重點 |
|---|---|---|---|
| D-FAU 光學元件(NIL) | HIMX.US(himax)(奇景光電) | NIL 批次製程微透鏡陣列;22-ch 規格 | TSMC COUPE Gen1/2 唯一 microlens 供應商;2026H2 初出貨 |
| D-FAU 整合(COUPE 路線) | 3363_上詮(櫃) | 奇景光學元件整合為完整 D-FAU | 2026H2 第一、二代 CPO 初出貨、2027 量產 ramp |
| iFAU + WLO 對位元件 | 6789_采鈺(市) | 12 吋 WLO Si microlens | TSMC COUPE iFAU 路線重要元件供應商 |
| D-FAU + Meta-lens | 7928_合聖科技(興)(光聖子公司) | ±18μm 容差、多通道可拆卸 | CPO 商用化關鍵;2026 後驗證 |
| D-FAU 集團整合 | 6442_光聖(市) | 上市集團 + 子公司合聖 | 光聖集團跨 ELS + Meta-lens 兩環節 |
| FAU active alignment 設備 | 6223_旺矽(櫃) | CPO Insertion 2 / 3 | 全球僅旺矽 + 一家德商兩家 Insertion 2;3Q26 驗證、4Q26 小量、2027 量產 |
| 高精密耦合對位系統 | 4573_高明鐵(興) | 對位平台 / 滾珠螺桿 / 交叉滾子導軌切入 CPO 耦合對位 | 台灣矽光子產業聯盟成員;興櫃、計畫轉創新板 |
| 矽光子光耦合對位 / 檢測設備 | 6187_萬潤(櫃) | CoWoS 點膠 / AOI / Pick & Place 設備跨足 CPO 精密對位與檢測 | 半導體設備營收佔比 >90%;台積電 CoWoS 設備供應商延伸 |
| 偶光對位機台 | 6706_惠特(市) | 光電偶光(active alignment)設備;客戶含3363_上詮(櫃) CPO 偶光 | 雷射晶粒後段代工訂單可作上游擴產前導指標 |
| Module 測試 socket | 6515_穎崴(市) | HyperSocket-LF / golden FAU | 對應 module 階段 4 步驟組裝 |
觀察重點
- iFAU vs D-FAU 路線比重:TSMC COUPE 平台中 iFAU(采鈺 WLO)與 D-FAU(奇景 NIL + 上詮)各佔幾成;Gen3/4 是否路線收斂
- 奇景唯一供應商地位能否延續:COUPE Gen3/4 microlens 規格是否仍由奇景獨家供應,或采鈺 WLO 切入
- Meta-lens 良率:合聖 Meta-lens 從研發 ±18μm 容差到量產一致性是否能維持
- active alignment 設備量產 throughput:旺矽 Insertion 2 / 3 量產設備的單機速度與整體產能 ramp
- 128-core FAU 與更高密度:未來頻寬升級對 FAU 通道數與密度的需求是否能跟上
- 2026H2 初出貨 vs 2027 量產 ramp:上詮(D-FAU COUPE)、合聖(Meta-lens D-FAU)出貨節奏是否同步
來源
- memo_光通訊_專家會議_DSP缺口與NPO節奏_kevin_20261102 — 光通訊產業專家會議(珩石 kevin),2026-11-02;FAU 單價隨芯數(16 芯 15–20 美元至 60–100 芯約 300 美元)、D-FAU 2027H2 後放量與受惠廠商、大立光 FAU 工藝痛點與落後同業 1–2 年
- 報告_MS_大立光3008玉晶光3406_升評_20261012 — Morgan Stanley,2026-10-12;半導體團隊上修 OE 出貨 2027E/28E 至 17.73mn/73.87mn、FAU TAM US$1.77bn/7.39bn;大立光升 OW、玉晶光升 EW
- 報告_OCP2026_TE_電源密度與頻寬_20261015 — TE Connectivity,2026-10-15;被動光路三段與 FusionForge FAU 端接能力宣稱
- 報告_MS_CPO測試與封裝供應鏈_20261008 — Morgan Stanley,2026-10-08;FAU 供應商至少 10 家、競爭格局表、通道數與 ASP 假設、上詮降評
- 報告_永豐_智璞專家分享會_矽光子與CPO趨勢_20260921 — 永豐專家分享會(智璞林偉智),2026-09-21;單一 AI 工廠 FAU/光纖/PM/ELSFP 用量表
- research_嘉基NPO與台廠CPO光學元件進度_20260820(2026-08-20 web research:FA 與 FAU 的技術層級區分、大立光 <0.3μm 精度與「FA 先行」商業模式、台廠 CPO 被動光學元件進度總表)
- research_FAU十四道製程工序與設備_20260920(2026-09-20:十四道工序與設備、8° APC 物理推導、V 槽 54.74° 自終止蝕刻、端面鍍膜 <80°C 限制)
- web_光子封裝與耦光_Tyndall_AppliedSciences_20260920(Tyndall, Appl. Sci. 2016:V 槽三點接觸、±0.5μm 同心度、127/250μm 節距、光學旁路、40° QPC)
- web_光纖製造與塗層_RPPhotonics_20260920(光纖側面塗層 vs 端面光學鍍膜的區分;金屬化光纖與氣密封裝)
- 活動_穎崴_CPO論壇簡報_20260514(FAU Active Alignment Challenge、Tolerance Stack-up 3.8μm、Module 4 步組裝、Test Methodology 4 階段中 FAU 角色)
- 產業_群益_CPO_D-FAU供應鏈_20260514(iFAU integrated fiber array unit + COI、Si microlens 0.3dB / ±10μm 對齊容差、合聖 D-FAU Meta-lens ±18μm、多通道可拆卸式 FAU 與矽光晶片耦合)
- 活動_旺矽_富邦法說_20260515(CPO Insertion 2 / Insertion 3 進度;Die Level vs FAU 階段競爭格局)
- web_Hunterbrook_HIMX_CPO_Apple_20260317,2026-03-17(奇景 NIL 製程、22-channel 規格、TSMC COUPE 唯一供應商地位確認)
- memo_上詮_FOCI_CPO_FAU_20260517,2026-05-17(上詮 D-FAU 整合商角色、ReLFACon、COUPE 供應鏈結構)
- 報告_ML_FAU光纖陣列CPO_20260714,BofA/美銀,2026-07-14(FAU TAM $8.26bn by 2030E、Nvidia CPO switch 出貨 14k/52k/190k/685k/1,442k units、BOM 拆解、FAU 規格對照表、Largan 進度領先、新進入者觀察)
- 報告_UBS_大立光3008_20261012,UBS,2026-10-12(FAU TAM 四池加總法:2028/2030 基準情境 12.3mn/35.6mn units、US$1.85bn/4.5bn,與 BofA 單一 Nvidia CPO switch 法交叉比較;大立光基準情境 25% 份額、50% 毛利率)
- 活動_大立光3008_3Q26法說memo_20261008,公司法說,2026-10-08(大立光 FA 認證通過、改出貨 FAU+carrier、2027 年中量產、V-groove 不卡脖子、多排 FA 2028)
- 報告_CTBC_大立光3008_20261012、報告_GS_大立光3008_20261009,2026-10(FAU 單價 US$100–200/117→160 與 2028 年需求量假設,見大立光公司頁財測假設)
- memo_CPO_永豐發展趨勢QA_20260921,永豐 CPO 發展趨勢 Q&A,2026-09-21(大立光 2027 放量重申、中國廠商良率問題與台廠切入機會、大立光 FAU 應用範圍涵蓋 1.6T CPO 與 NPO)
- memo_AI瓶頸觀察_美國投資人回饋Citi_20260921,珩石同業研究筆記,2026-09-21(FAU 耦合設備列為 CPO 新瓶頸之一)
- memo_光通訊_專家會議_20260924,光通訊產業專家會議,2026-09-24(D-FAU UV 固化失效與熱固化 7-10 分鐘瓶頸、Senko/億路通展示、天孚通信 TFC 量產推展)
- 供應鏈_光通訊、技術_CPO、技術_COUPE、技術_Meta-lens
- 分析_AI光互連百億美元押注_20260525
相關頁面
- 分析_光通DSP缺口與NPO遞延_專家會議_20261102
- 技術_奈米壓印NIL
- TEL.US(te_connectivity)
- 技術_機櫃匯流排Busbar
- 4577_達航科技(櫃)
- 4958_臻鼎科技(市)
- 分析_APC_CPO矽光子測試程序解讀_20261009
- 6271_同欣電(市)
- 7415_元澄半導體(興)
- 技術_CPO被動對準擴束耦合
- 技術_EBO擴束光連接器
- 3710_連展投控(市)
- 供應鏈_光學鍍膜
- 分析_光學鍍膜與光纖耦光供應鏈_20260920
- 技術_光纖製造
- 技術_光耦合
- 分析_CPO耦光對位設備比較
- 分析_CPO光測試與Insertion分段
- 分析_光連記憶體池的物理天花板_SKhynix_Nature_20260822
- 技術_MicroLED_CPO
- 分析_xPO全景與BOM拆分_申万宏源_20260630
- 技術_CPO測試
- 技術_CPO光連接器
- 分析_NPO接棒光互連主軸_SemiAnalysis_20260713
- 7928_合聖科技(興)
- 分析_CoPoS供應鏈連結_MS_20260706
- 技術_光子中介層
- 技術_GlassBridge
- 技術_矽光子
- 技術_NPO
- 分析_CPO光學元件全解_20260605
- 分析_Scale-out_PIC與Scale-up_OE引擎下一步_20260611
- 技術_ELSFP
- 技術_MCF多芯光纖
- 技術_MLA微透鏡陣列
- 技術_CPO製程流程 — 端到端六層製程流程與常見漏項檢核表