定義
HVDC(High Voltage DC,高壓直流供電)是 AI 資料中心因應機架功率快速攀升(單櫃 TDP 邁向 200kW 以上、終極 1MW)而導入的新一代供電架構。傳統 12V / 48V PSU 在高電流下銅損與佈線成本失控,HVDC 改以 ±400VDC 或 800VDC 把電力送到機櫃,再經 DC/DC 降壓至 48V(再到核心),降低 I²R 損耗與銅用量。主流共識:機架 TDP 超過 ~200–240kW 後 HVDC 變得難以避免,Rubin Ultra(Oberon / Kyber)是第一個幾乎必須走 HVDC 的平台。
圖解
flowchart LR
    GRID["中壓電網<br/>22.8kV / 33kV AC"]
    SST["SST 固態變壓器<br/>或 30kW 整流器"]
    HVDC["HVDC 匯流<br/>±400V / 800V DC"]
    SIDE["Sidecar / Power Rack<br/>DC/DC 12kW brick<br/>half-bridge LLC"]
    BUS48["48V Bus<br/>(compute rack)"]
    VR["板上 VRM / DrMOS<br/>→ GPU/ASIC 核心"]

    GRID --> SST --> HVDC --> SIDE --> BUS48 --> VR

    classDef grid fill:#ffc9c9,color:#1a2b35
    classDef conv fill:#ffd8a8,color:#1a2b35
    classDef dc fill:#a5d8ff,color:#1a2b35
    classDef load fill:#b2f2bb,color:#1a2b35
    class GRID grid
    class SST,SIDE conv
    class HVDC,BUS48 dc
    class VR load
▲ HVDC 供電鏈:中壓 AC →(SST / 整流)→ ±400V / 800V DC 匯流 → power rack / sidecar 內 12kW DC/DC brick 降到 48V → 板上 技術_DrMOS / VRM → 核心。降壓落點(sidecar 或 compute rack 內)是目前架構爭論焦點。
技術原理
| 構面 | ±400VDC | 800VDC |
|---|---|---|
| 生態系成熟度 | 較成熟(斷路器、連接器齊備)→ hyperscaler 初期首選 | 較新,效率上限較高 |
| 採用節奏 | 先行(GOOGL TPU9 4Q27 起) | 隨後(GOOGL / MSFT 計畫 ±400V 之後轉 800V) |
| 半導體 content | 兩者 DC/DC 側 content 差異有限(同轉換拓樸下) | 用 650V GaN 取代多顆 100V GaN 可能有小幅 content 溢價 |
- DC/DC 轉換:800V 與 ±400V 主流皆採 12kW brick + half-bridge LLC 兩段式;NVIDIA 目標 12kW brick,提交方案 約 80% 採 GaN(氮化鎵),Wolfspeed 提案 SiC 但因高開關頻率下非最佳解。
- 降壓落點之爭:(1) 在 power rack 內把 800V→48V,沿用既有 48V 生態(clearance / creepage / 安規隔離集中在 power rack);(2) 把 800V 直接帶進 IT rack / compute tray,但需強化絕緣與爬電距離。
- SST(固態變壓器):把中壓 AC 直接轉 HVDC,半導體取代傳統變壓器,見 技術_固態變壓器SST。
- BBU:HVDC 架構下備援電池模組標準化,見 技術_BBU備援電池。
- ±400V 標準化(OCP ORv3 HPR V4「Diablo 400」):為 HVDC Power Rack 建立統一電氣介面,支援 ±400V Bipolar(標準)+800V Monopolar(選配);選 ±400V 是因可直接挪用 EV 已量產的 400V 配套零件(電容、連接器、保護元件),組件標準化讓產能與維護容易。NVIDIA Kyber 世代則走 +800V/0V 單極架構(更簡潔、端對端最佳化、潛在故障少,適合封閉高度整合 DC);±400V 反映大型買方對標準化與多供應商的需求,缺點是要處理正負母線平衡、中性點飄移、保護邏輯更複雜(電源產業簡報 2026-07-03:±400 HVDC 會優先於 800VDC 落地)。
- 路線分歧至 OCP 2026-10 仍未收斂:NVIDIA 與 OCP SST 規格 Rev 0.3 走單極 800Vdc(2 線);Microsoft 保護場次仍以 Diablo400(±400V、3 線)sidecar 為過渡;Google 設施級 SST 提案 2 另有約 ±750Vdc(單圖判讀,待核)。OCP 板上 DC-DC 工作組刻意以「±400V/800V」並列。±400V 是過渡與負載彈性派,並存而非取代(報告_OCP2026_Google_NVIDIA_SST整合LVDC_20261015、報告_OCP2026_NVIDIA_Microsoft_800VDC安全設計_20261015、報告_OCP2026_Microsoft_Google_Meta_板上400V800V供電需求_20261015,2026-10)。
- 為什麼要高壓:功率 P=V×I;250kW 機櫃用 48V 對應 5,208A、用 800V 僅 312.5A;線損 I²R 下兩者差距 278 倍。交流另有集膚效應與虛功損耗,DC 無相位差問題。
- 晶片功耗路徑佐證(DIGITIMES 論壇筆記,2026-10-27,單一來源 channel check):GPU TDP 2014 年約 250W→Blackwell 約 1kW→Rubin 逾 1kW→未來逾 4kW,單櫃 Rubin 世代達 200–600kW 乃至 MW 級,電壓不變則電流與銅排過粗、散熱惡化,故 NVIDIA 推中壓 AC 直轉 800VDC、省去 UPS 與 ATS 一級(活動_AIDC能源挑戰與解決方案_DIGITIMES論壇_珩石筆記_kevin_20261027)。
降電流/損耗倍數口徑並列
本頁 278 倍(48V vs 800V,電源產業簡報 2026-07-03)、MS 約 219 倍(54V vs 800V,電流約 14.8 倍)、ABB/Eaton 電流少 16×、損耗少 256×(OCP 2026-10-15,原文未寫基準,推測為 50V;報告_OCP2026_ABB_Eaton_主題演講_資料中心直流配電_20261015)。三者皆約為 (800/基準電壓)² 的 I²R 理論比(本庫換算,推論),差異來自基準電壓取 48V/50V/54V,並非互相矛盾;引用時須註明基準。
轉換鏈損耗對照(高盛引 SolarEdge,2026-10-21):傳統 AC 資料中心鏈(降壓變壓器 1–4%→UPS AC-DC-AC 5–8%→AC PDU 1–2%→機櫃 PSU 2–4%)總系統損耗 10–15%+;800V 架構(SST 計 0%→機櫃 PSU 2–4%)約 2–4%。高盛另引 NVIDIA:800VDC 對 54V 系統端到端效率最多 +5%、銅量最多 -45%、TCO 最多 -30%;每級轉換損耗約 1–3%。
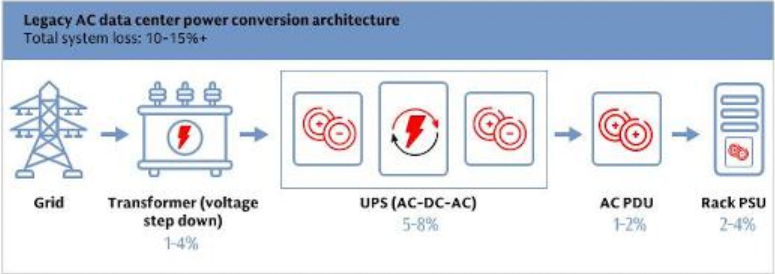
圖說:傳統 AC 資料中心轉換鏈:電網→變壓器(1–4%)→UPS AC-DC-AC(5–8%)→AC PDU(1–2%)→機櫃 PSU(2–4%),總系統損耗 10–15%+(高盛引 SolarEdge)。
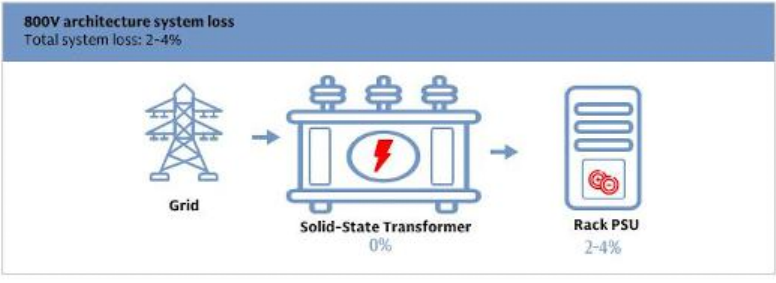
圖說:800V 架構:電網→固態變壓器(損耗標 0%)→機櫃 PSU(2–4%),總系統損耗 2–4%(高盛引 SolarEdge;0% 為該圖標示,非實測)。
演進四階段(電源產業簡報,2026-07-03)
| 階段 | 型態 | 重點 |
|---|---|---|
| 1–2 | IT Rack 外掛獨立電源櫃(sidecar Power Rack) | Power Shelf 從機櫃內移到電源櫃,LVAC→800VDC 後送 IT 機櫃降壓;單櫃價值 $400–500k,vs 傳統等量 AC PSU 約 $40k(約 10 倍);成本集中在 AC-DC power shelves、BBU、CBU shelves |
| 2.5 | 800V 原生機櫃(Kyber) | 機櫃內所有配件為 800V 設計;專家認為最可能設計是 800V→50V DC-DC 模組直接放 Compute blade 上、省略機櫃內 PSU;IBC 直接 800V→12V 跳過 50V 是業界下一目標 |
| 3 | AC-DC 左移灰區(Hall-level) | Centralized rectifier 於灰區完成 480VAC→800VDC,DC distributer 配電全大廳;Power Rack 被 Battery Rack 取代(DC 直充、極大化 800V 走線、釋放白區空間);商業模式從產品銷售轉為基礎設施工程(Rectifier、Busway、DC Breaker、SSCB、Battery Rack) |
| 4 | SST 取代 LV AC-DC | MVAC 直轉 800VDC,效率 98.5%(vs 多段 0.98²–0.98³),見 技術_固態變壓器SST |
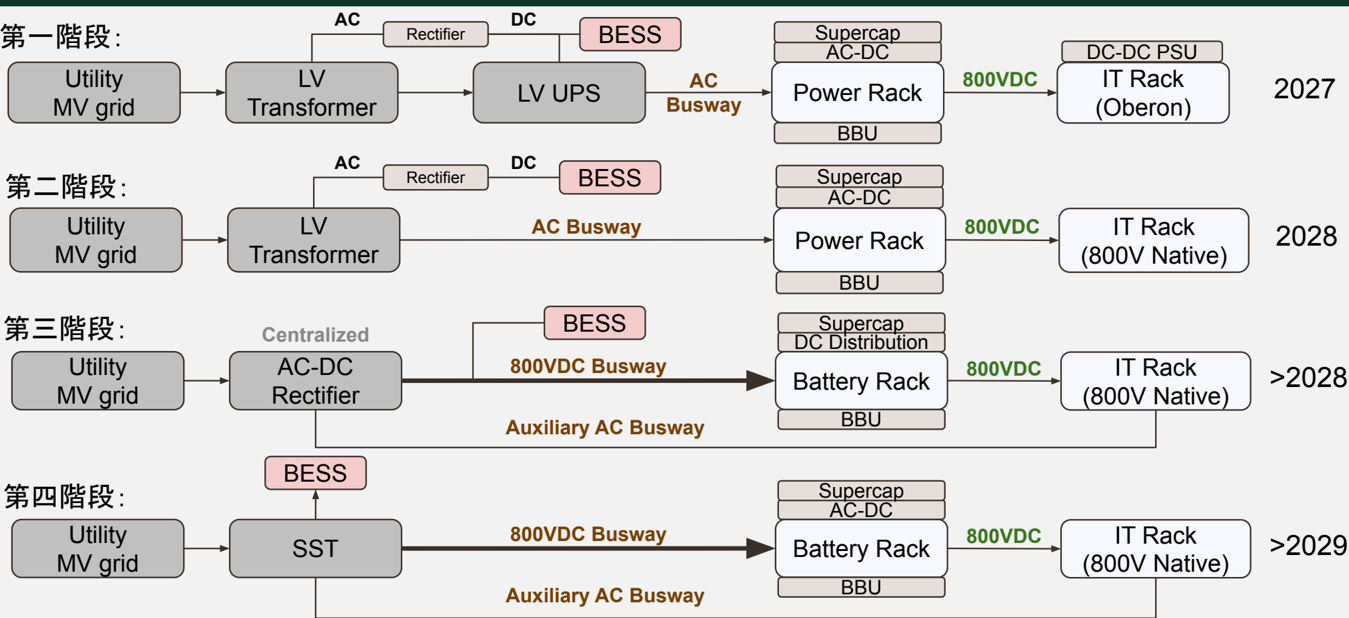
圖說:資料中心電力供應四階段演進時程架構圖(2027 / 2028 / >2028 / >2029),各階段從 Utility MV grid 到 IT Rack 的電力路徑逐步演進至 800VDC Busway。
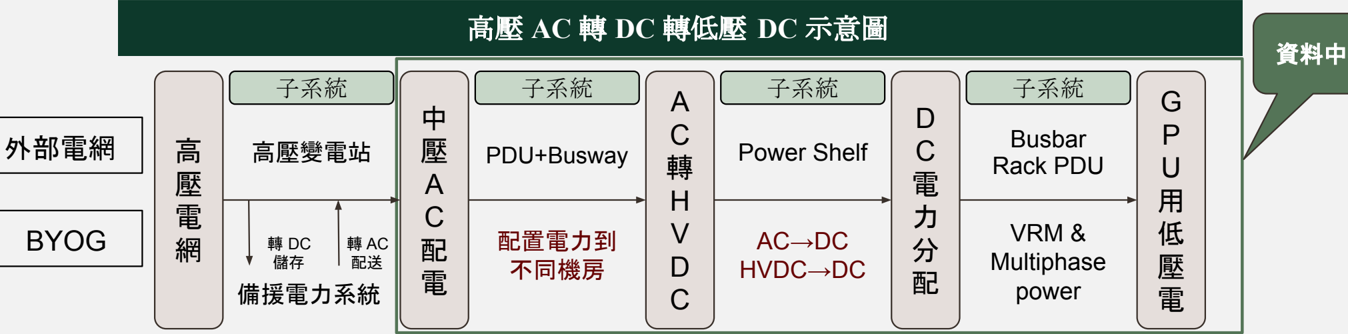
圖說:高壓 AC 轉低壓 DC 完整流程——外部電網→高壓變電站→中壓 AC 配電→PDU+Busway→AC 轉 HVDC Power Shelf→DC 配電→Busbar→GPU。
- HVDC 架構下 UPS 由集中式下放機櫃內(BBU/CBU 部分取代):傳統 UPS 位於低壓配電與 PDU 間、多兩次轉換損 2–3%;Colocation 業者可能保留中央 UPS+部分 800V 混合。
- DC-DC 模組價值三層化:HVDC→50V(最關鍵)、IBC 50V→12V、VRM/POL 12V→晶片低壓;模組位置前移、承擔更高功率 → 內容價值天然放大。
NVIDIA 800VDC 三種部署選項(NVIDIA 一手,OCP 2026-10-15)
沿革:本頁原以 Morgan Stanley 引用圖表(2026-10-06)作為三種選項的出處 → 改以 NVIDIA 一手簡報為時點與規格主來源(2026-10-15);MS 的功率區間與判讀保留於下一節。
| 選項 | 型態 | NVIDIA 一手規格 | deployment ready |
|---|---|---|---|
| A | 機櫃級(Rack-Level)Power Rack | 660kW;415–480VAC 輸入(12–100A whip)、800VDC 輸出 8×125A、可 N+N、可放 BBU;運算櫃用 1RU 90kW DC/DC powershelf;沿用既有設施 AC 配電,前提是列內有空間與足夠 AC 容量 | Q3 2026 |
| B | 叢集級 Power Center | 沿用灰區 AC,只改白區,維持機房叢集布局;備援 4 取 3 或 N+N;本場未給功率數字 | Q2 2027 |
| C | 廳級 Power Block | 7 組 DC 電源塊、6+1、可轉 DC UPS;單組 SST 5MVA/5MW、戶外型、ESS 以 DC/DC 併入、含選配 Catcher;僅限新建(greenfield) | Q1 2028 |
(報告_OCP2026_NVIDIA_800VDC_AI工廠部署_20261015,2026-10;時程為廠商自述預測。Eaton 的 Side Power Rack/Power Center/MVSST 三分法與之對應,見下方接地與保護段。)
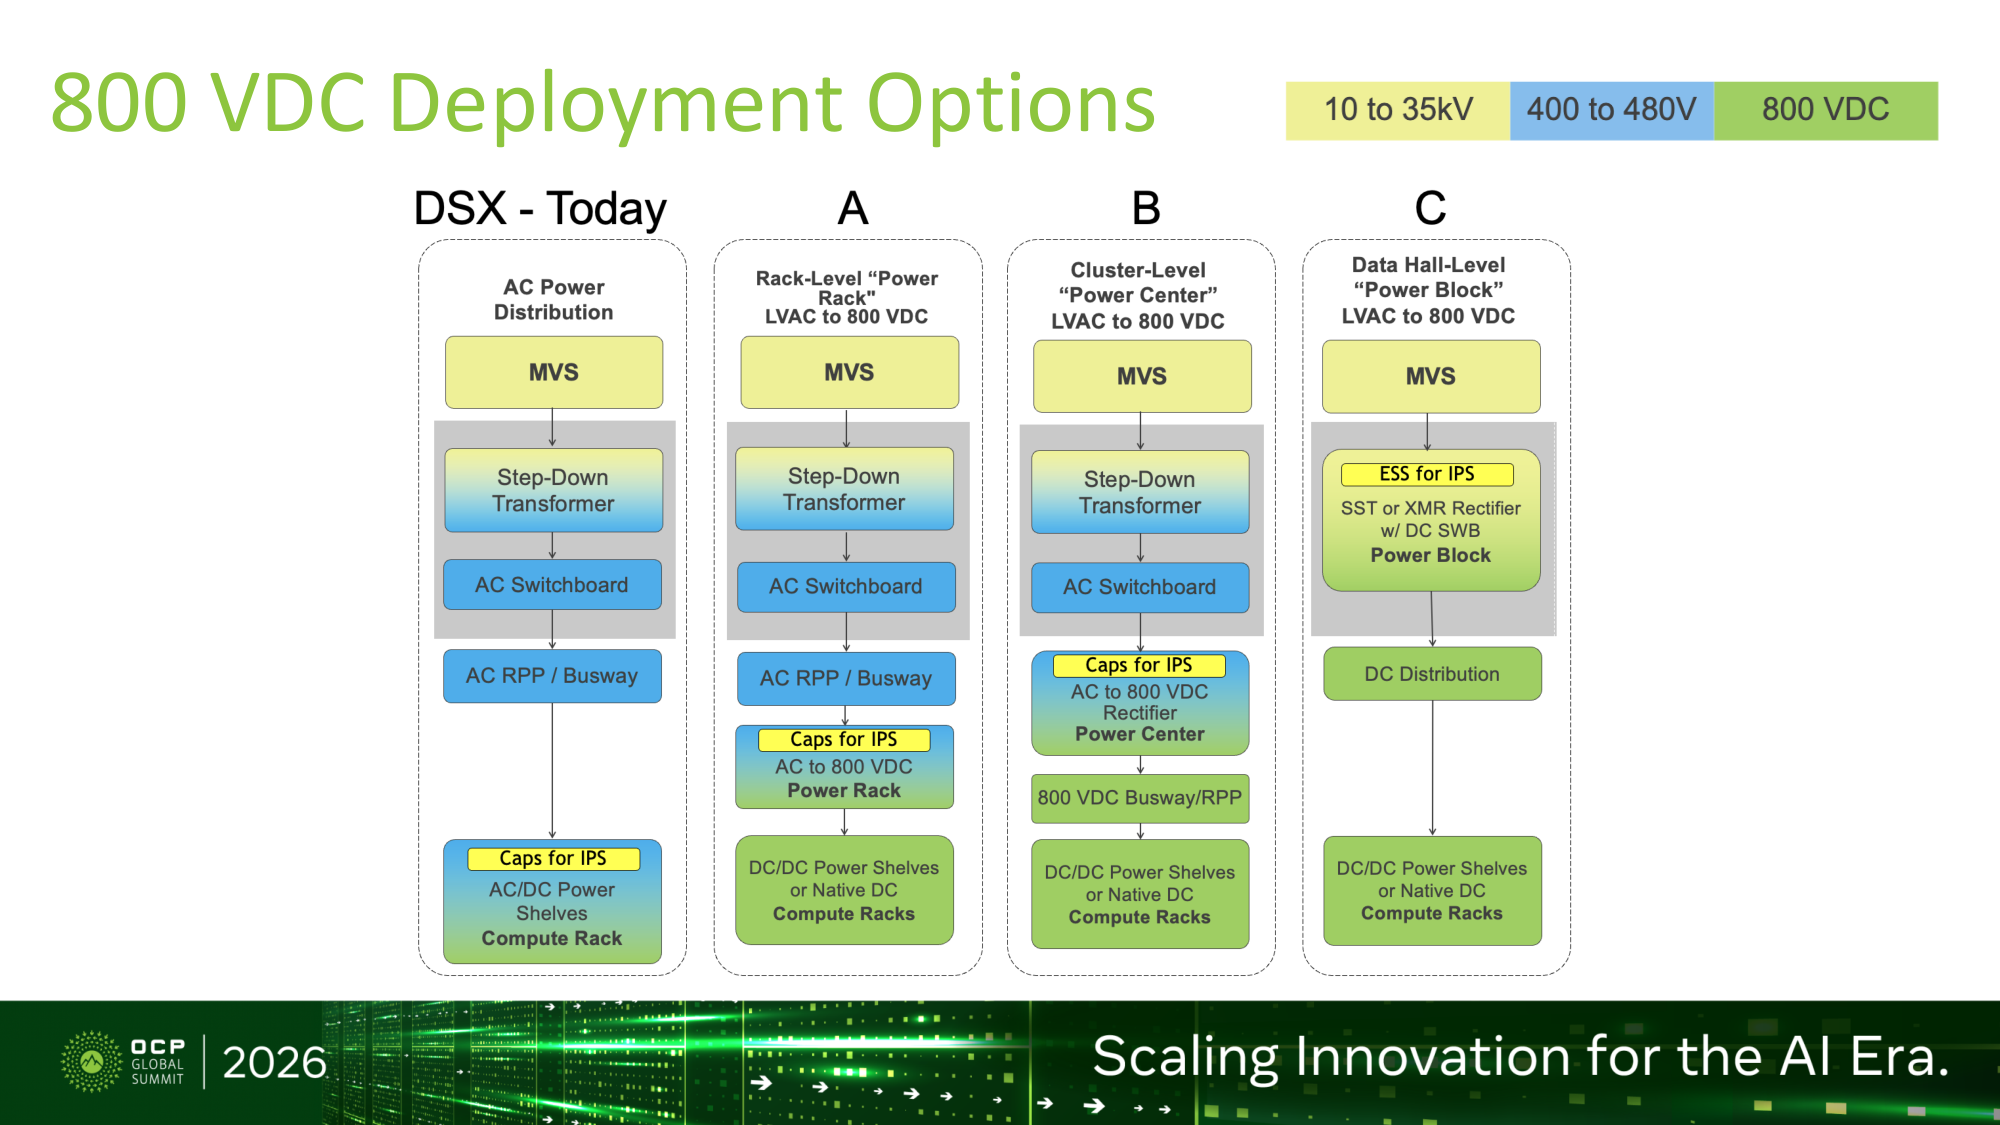
圖說:800 VDC 部署選項流程圖,現況 AC 配電與 Option A 機櫃級(Rack-Level)Power Rack、B 叢集級 Power Center、C 廳級(Data Hall-Level)Power Block(SST 或整流器+DC 開關櫃+ESS)四種路徑,標出 10–35 kV/400–480 V/800 VDC 分段(NVIDIA,2026-10-15)。
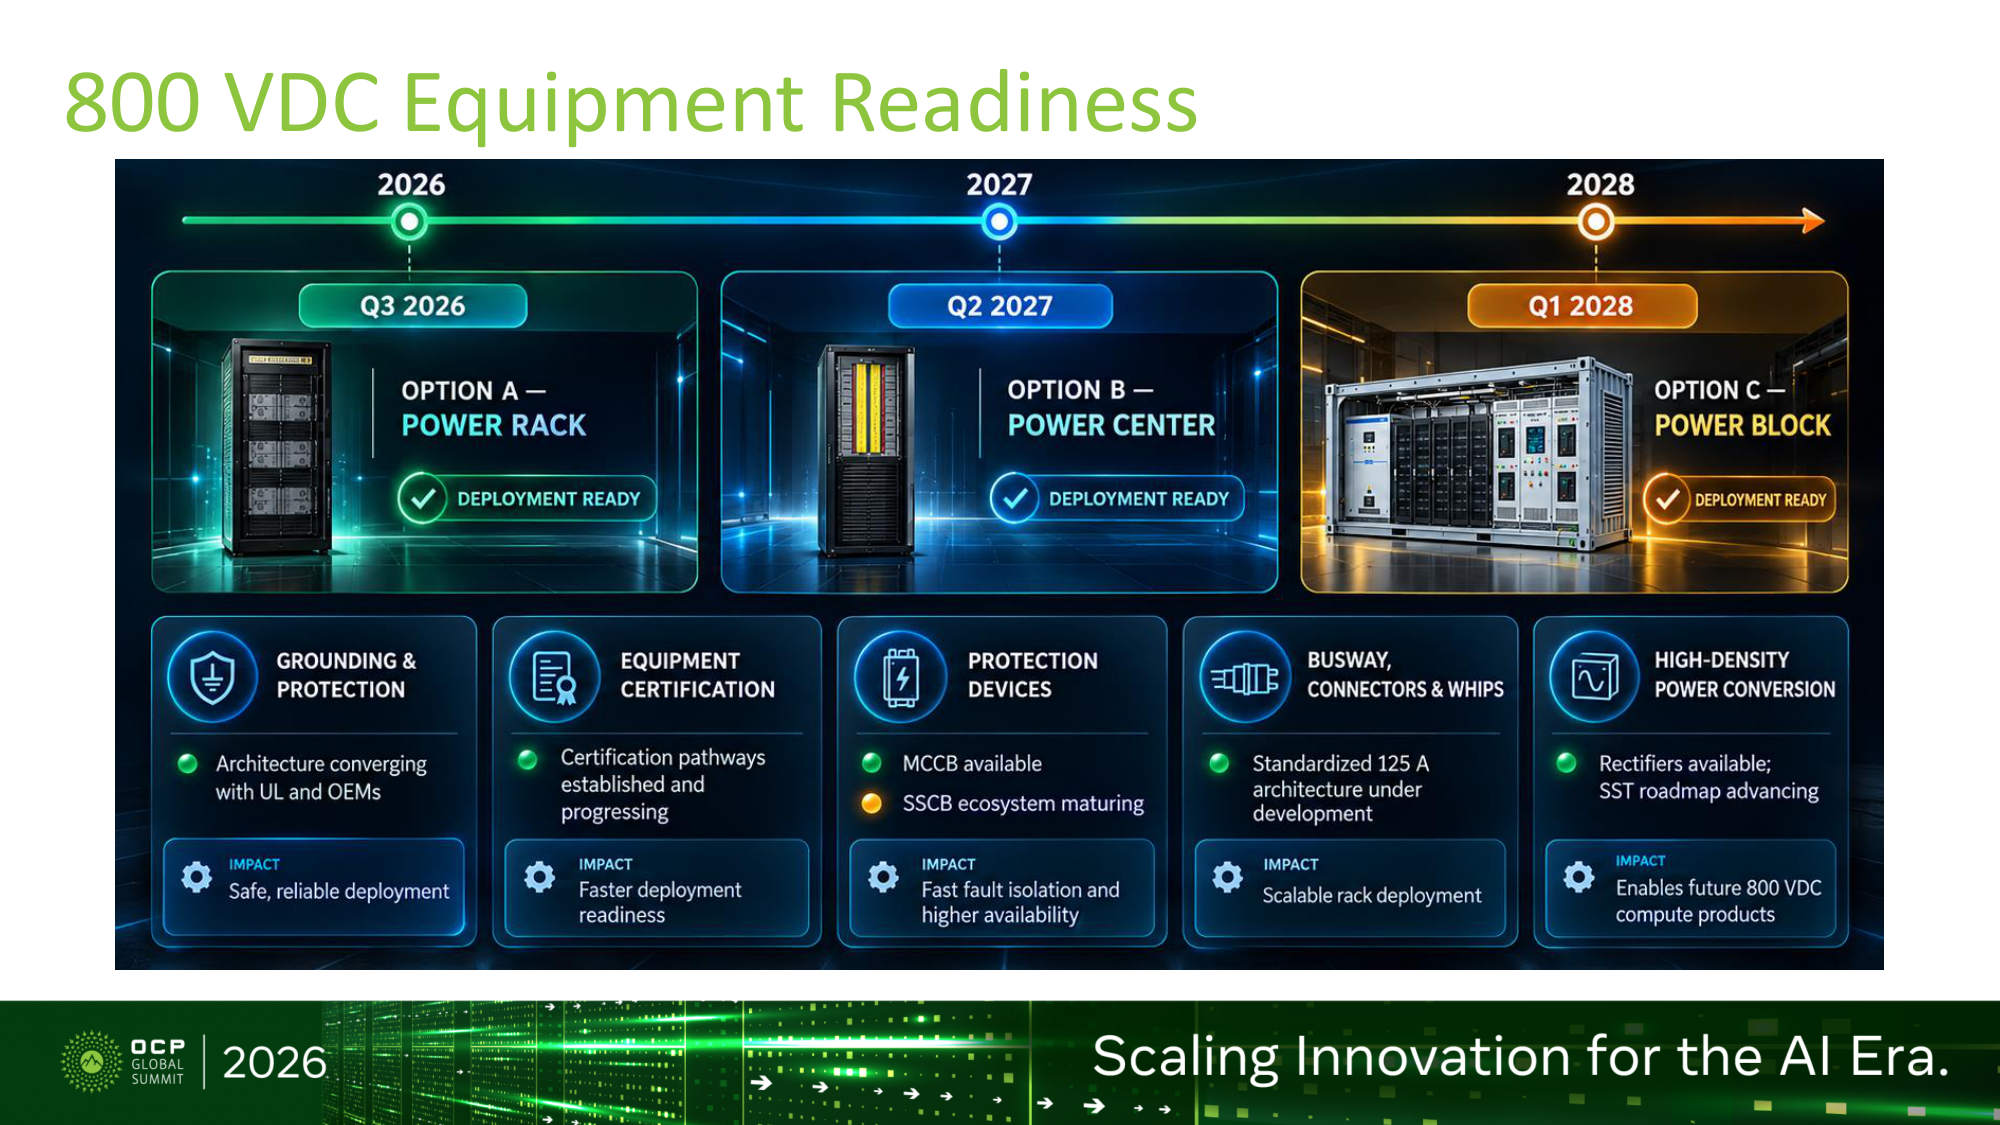
圖說:800 VDC 設備就緒度時程,Option A Q3 2026、B Q2 2027、C Q1 2028 deployment ready;下方五項準備度中 MCCB 已有、SSCB 生態成熟中、標準 125A 母線連接器開發中、整流器已有、SST 路線推進中(NVIDIA,2026-10-15)。
Power Block 單組 5MW vs 庫內 2.5MW,以及 Power Center 規模口徑並列
- NVIDIA 一手:Option C 單組 SST 5MVA/5MW(廳級),7 組 6+1。庫內 供應鏈_AI資料中心電力 另寫 row 級 power block 2.5MW、定錨講座稱台達電 SST 2.5MW 明年上市;層級不同或為舊口徑,對外以 NVIDIA 一手 5MW 為準。
- Power Center:台達電×NVIDIA 場次為 4 組 800–1000kW、POD 達 6MW;Eaton 稱 1250A 輸出(約 1MW);MS 寫 1.6–2MW、4.8–6MW。可能為單組 vs 合計或 kVA/N+1 差異,待查。
- Bosch/Rittal 簡報引 NVIDIA 路線時,Power Center 標約 2028、Power Block 約 2029、MV 直轉 2030 起,較 NVIDIA 自述晚約一年,疑為部署節奏而非產品就緒,並列不改 NVIDIA 時程。
機櫃功率世代與路線
| 世代 | 規格(NVIDIA 官方) |
|---|---|
| Gen1 | GB200/GB300 NVL72,54VDC,145kW |
| Gen2 | Vera Rubin NVL72,54VDC,330kW |
| Gen3 | 54VDC 570kW,800VDC 進 PSU,100% 液冷 |
| Gen4 | 800VDC 原生,趨勢線至 2032 逼近 1,000kVA 級 |
ABB/Eaton 路線圖:2026 240kW、2027 600kW、2028 1.2MW(報告_OCP2026_ABB_Eaton_主題演講_資料中心直流配電_20261015)。驅動力:機櫃 ≥100kW 後機櫃內 AC/DC 轉換佔 10–15%、N+N 翻倍、BBU 再佔 10–15%,合計 35%+ 空間,>600kW 機櫃內 AC/DC 不可行(Google/NVIDIA,報告_OCP2026_Google_NVIDIA_LVDC開放生態系_20261015)。
Vera Rubin NVL72 機櫃功率三口徑,勿混用
庫內另有 VR200 NVL72 TDP 220kW(JPM 轉述);NVIDIA Gen2 為 330kW;IPS 實測 AC whip 約 40–60kVA(單位 VA,訓練穩態)。可能分別為 TDP、佈建/整櫃峰值、實測,報告須分標。Gen3 570kW 與 ABB/庫內 Kyber 600kW 相近,但 NVIDIA 明言 Gen3/Gen4 不等於 Kyber 命名,不可直接對應。
MS 整合電源方案:Nvidia 800VDC 四階段部署與效率經濟性(Morgan Stanley,2026-10-06)
MS 把 800VDC 部署視為多階段演進而非一步到位:現有 480VAC 設施不動、先以專用電源機櫃把 415-480VAC 轉 800VDC 就近供電,之後才逐步上移到廳級與設施級。下表為 MS 彙整(Option 1A/1B/1C 為 MS 引用的 NVIDIA 稱法;時點與規格以上一節 NVIDIA 一手為準,功率區間為 MS 引圖,來源 報告_MS_整合電源方案IPS_20261006):
| 階段 | 型態(Nvidia 稱法) | 規格 | 時點 |
|---|---|---|---|
| Phase I | 行級 800VDC Power Rack(Option 1A;MS 原文口徑,NVIDIA 原文為 Rack-Level) | 660 kW;Power Whip 100A、RPP 約 1MW,可用容量約 6MW,對應連接運算負載(VR)3.36MW | Q3 2026 deployment ready;MS 估 4Q26 底起步、2027 小規模 |
| Phase II | 廳級 800VDC Power Center(Option 1B) | 1.6-2MW,Tap Can 125A、Busway 1,250A,可用容量 4.8-6MW | Q2 2027 |
| Phase III | 設施級 DC Power Block(Option 1C) | 約 4.8MW 區塊(5MVA),Busway 主幹 6,000A/分支 1,250A,整流+DC SWB 於園區入口或中壓變電站,儲能可直接掛 DC bus | Q1 2028 |
| 終局 | 原生 800VDC 運算機櫃 | 約 1MW 級機櫃,伺服器直接吃 800VDC,省去現行 54V 降壓再轉換 | 長期 |
- 認證與標準:Nvidia 自承 DC 保護裝置、母線、連接器、接地標準、電弧閃絡模型與 SST 仍在認證/標準化;MCCB 已可用、SSCB 生態系成熟中,標準化 125A 母線架構開發中。MS 預期較廣泛採用落在 2027 下半至 2028(Vera Rubin Ultra 推高功耗),2027 前 Vera Rubin NVL72 的參考設計仍是機內 power shelf。
- 為何需要高壓:同負載下母線電壓由 54V 提到 800V,電流降約 14.8 倍;固定導體電阻下 I²R 理論上 54V 為 800V 的約 219 倍,實務以加銅、並聯導體與冷卻抵銷,結果是低壓設計吃掉母排截面、連接器面積、機櫃體積與冷卻容量。OCP 100kW HVDC→LVDC shelf 示例:±400V 側僅 2 組 62.5A 輸入,49-50V 輸出卻近 2,000A。
- 機櫃空間:台達電指出典型 AI 機櫃約 3/4 體積被伺服器佔用,沒有空間再放電源 shelf、BBU、超電容 shelf;Microsoft Mt Diablo 的分離式電源可讓 IT 機櫃多放最多 35% 加速器。
- 效率與經濟性:MS 供應鏈查核指 480VAC 架構端到端約 93%,800VDC 約 95%(少一級轉換);台達電示例:100MW IT 負載、US$0.08/kWh,效率 93%→95% 每年少用約 19,800MWh、省約 US$1.6M,1GW 園區約 US$16M,多 GW 的 AI 工廠可逾 US$100M;SST 路線較傳統變壓器架構再高約 2-5ppt。
- 成本結構:800VDC power rack BOM 為 PSU 50-55%、BBU 25-30%、其他 15-20%;每瓦美元含量為機內 PSU 方案的 4-5 倍(供應商出貨整櫃)。
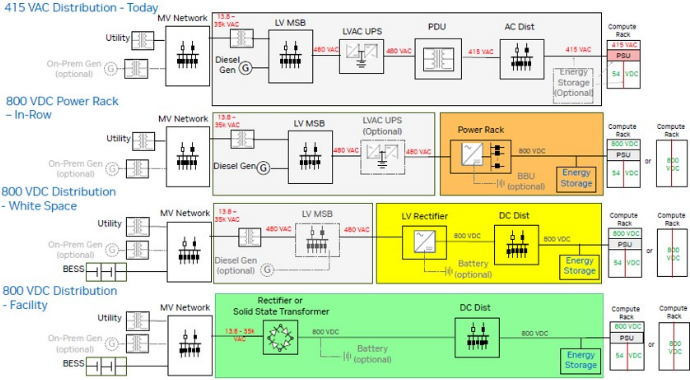
圖說:Nvidia 供電架構四層比較:415 VAC 現況(UPS+PDU+AC 配電)、800 VDC In-Row Power Rack、800 VDC White Space(LV Rectifier+DC 配電)、800 VDC Facility(Rectifier 或 SST+DC 配電),各層可選配 BBU/電池與儲能。(Nvidia,經 MS 引用 2026-10-06)
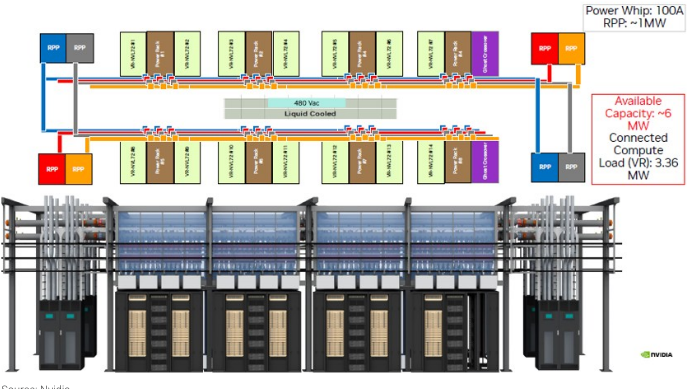
圖說:Nvidia Phase I 800VDC power rack 行級配置:Power Whip 100A、RPP 約 1MW,可用容量約 6MW,連接運算負載(VR)3.36MW,480 Vac 供電。(Nvidia,經 MS 引用 2026-10-06)
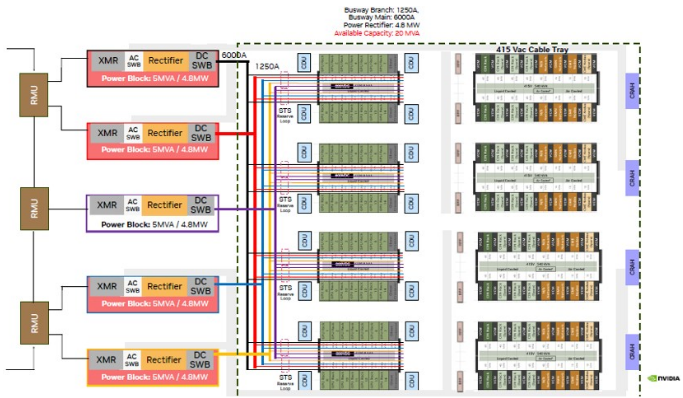
圖說:Nvidia Phase III power block:每個區塊含 XMR、AC SWB、Rectifier、DC SWB(5MVA/4.8MW),Busway 主幹 6000A、分支 1250A,可用容量 20 MVA。(Nvidia,經 MS 引用 2026-10-06)
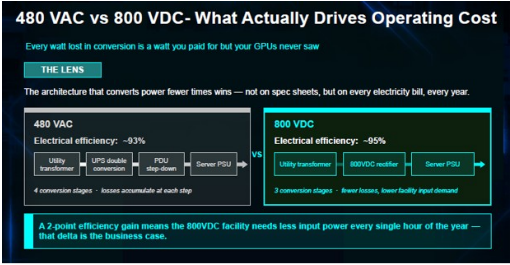
圖說:台達電簡報「480 VAC vs 800 VDC」:480 VAC 為變壓器、UPS 雙轉換、PDU 降壓、伺服器 PSU 四級轉換,效率約 93%;800 VDC 為變壓器、800VDC 整流、伺服器 PSU 三級轉換,效率約 95%。(Delta,經 MS 引用 2026-10-06)
±400VDC 與 800VDC 比較(MS)
| 構面 | ±400VDC | 800VDC |
|---|---|---|
| 對地電壓 | 400V | 800V |
| 配電效率/擴充性 | 高/佳 | 略高/優 |
| 絕緣要求/維護安全 | 較低/較佳 | 較高/較具挑戰 |
| 系統架構 | 雙軌 | 單一母線(接地較簡單) |
| 減少轉換級數 | 中 | 最高 |
| 生態系成熟度 | 現階段較佳(OCP、hyperscaler) | 早期但快速發展(Nvidia) |
| 長期定位 | 過渡架構 | 較可能的終局架構 |
MS 結論:PSU、BBU、母排、連接器、power whip、磁性元件與機櫃級 DC-DC 供應商對兩者大致架構中性,電源架構往 HVDC 遷移比最後選哪個電壓重要;例外是功率半導體:±400V 多可沿用 650-900V MOSFET/SiC 平台,800VDC 則趨向 1200V 級 SiC MOSFET、更高壓閘極驅動、熱插拔控制器、隔離與保護電路,每瓦半導體含量與技術門檻較高。
規格推進、介面要求與供電層級(OCP 2026-10)
- LVDC 路線四階段(Google/NVIDIA):技術孵化(架構、SST 測試、配電、保護)已完成;單排驗證 2026(進行中);資料中心級驗證 2027–2028;GW 級 native LVDC 量產部署 2029+。2029+ 指原生資料中心,與本頁 NVDA 2H27 ramp、華南 2027 上半放量(機櫃/sidecar 層級)口徑不同,並非衝突。OCP 新增五個工作組(Google、Meta、Microsoft、NVIDIA 發起):機櫃介面連接器、DC rack whip、DC tapbox、DC:DC 電源架、DC:DC 轉換模組;tapbox 與 busway 互通性不足是上電瓶頸,談不攏可能退回 RPP(報告_OCP2026_Google_NVIDIA_LVDC開放生態系_20261015,2026-10)。DC:DC 電源架密度 55→95kW/RU。
- 供電層級:傳統 7 級(MVAC→降壓變壓器→低壓開關→UPS→PDU/RPP→機櫃 PSU→運算)對 800VDC 4 級(MVAC→SST/MV 整流→800VDC 配電→原生運算)(報告_OCP2026_NVIDIA_800VDC_AI工廠部署_20261015)。
- 電壓與介面:800V ±5% 正常、>900V 禁止;輸出中斷窗 3ms(SSCB 或 2N+MCCB)、20ms(單饋 MCCB);最小輸入電容 12µF/kW,典型 26µF/kW;EDPP 動態 180%/400µs、150%/50ms,導致母線與斷路器電流 +11%;DC/DC shelf 95kW、輸入斜率 0.6A/µs(報告_OCP2026_NVIDIA_800VDC端到端系統需求_20261015)。
- 板上電源:三大 hyperscaler 在 2026 Q4 成立 OCP 板上 ±400V/800V DC-DC 工作組,規格與認證準則目標 2H27;兩條路徑(±400V/800V→50V PDB+50V IBC,或 Power Entry Board 直降 12V),要求 DOSA 相容 footprint、多源(見 供應鏈_AI伺服器板上電源、技術_IBC中間匯流排轉換器)。TI 結論:800V 直降約 6V(128:1)加垂直供電端到端 74% 最佳(20kW),GaN(650V)為主級、SiC 用於 800V 保護(報告_OCP2026_TI_800V_DCDC拓撲比較_20261015)。
- sidecar 與連接器:Siemens/Skeleton 指出 sidecar 必須對每個故障貢獻源(含電容)限流,DC 電弧閃絡分析才成立;NVIDIA 建議 125A/157A 連接器(UL 1682,≤15.2m)與 100A 多導體 whip 成為標準;台達電×AE:LVRT 100% 負載停電後 500ms 內恢復、PSU 以輸入限流、BBU 靠 droop 補位、兩者無通訊,slew rate 要求由 6A/µs 升至 30A/µs(報告_OCP2026_Siemens_Skeleton_600kW_800VDC_Sidecar_20261015、報告_OCP2026_NVIDIA_MGX電源機櫃參考設計_20261015、video_OCP2026_台達電_AdvancedEnergy_ORv3高功率電源架構_20261015)。
- 併網:大型負載併網規範(VRT/PFAPR、NERC、FERC)見 技術_資料中心電網併網與負載穿越;SST 與 sidecar 儲能須支援 LVRT。
接地、線數與保護架構(OCP 2026-10)
- 三種配電形態(Eaton):Side Power Rack(鄰櫃 AC-DC、125A 專用點對點迴路,每迴路約 100kW)、Power Center(列級/pod、1250A 輸出、125A 分接保護)、MVSST(MVAC 直轉 800VDC、樓層級)。800VDC 仍屬低壓直流(IEC 範圍 >120 至 1,500VDC)但為危險電壓,建議用語「800VDC distribution」(報告_OCP2026_Eaton_安全800VDC生態系_20261015)。
- 接地沒有共識,高阻中點佔上風:NVIDIA 端到端偏好高阻中點(HRG);OCP SST 規格為不接地或 HRG;Eaton 稱「無通用贏家」(實接地首次故障電流大、高阻限流有定義參考、不接地首次故障可續運轉);NVIDIA/Microsoft 列高阻中點(IMD+RCM)、浮接(IMD)、實接地(RCM)三選項並採兩區偵測。2 線 vs 3 線之爭實質上被「接地方式+保護選擇」取代。
- 2 線 vs 3 線(Siemens,模擬與實測):2 線複雜度低、無平衡元件、同導體功率密度高,但負載彈性低、故障能量高;3 線複雜度高、需平衡元件、功率密度低,但負載彈性高、故障能量低。Siemens 不選邊;關鍵不在線數而在故障情境、寄生電容與「單極斷開不等於隔離」,現行 NEC 不要求接地極斷開(報告_OCP2026_Siemens_800VDC兩線與三線接地_20261015)。
- 保護三派:SSCB 派(Siemens、Vertiv);保守派(Schneider:受控電流變流器搭機電斷路器可達選擇性);組合派(Eaton、NVIDIA/Microsoft:偵測→快速切斷→隔離→後備四層,一個元件不必擔全部)。對 SSCB 為「必要但不是唯一」,量能預期宜保守(推論)。元件比較與矩陣見 技術_SSCB固態斷路器。
- 標準缺口:600Vdc 以上分支保護、開關櫃與匯流排上限 1000Vdc、液冷驗收測試、變流器與保護未當作單一系統認證;新標準 IEC 60947-10、UL 489I(Schneider、ABB/Eaton)。
電機設備廠商產品組合與競爭格局
高盛把 800VDC 的受惠者分為三群:電機老牌(Legrand、Schneider、Eaton、Vertiv、台達電產品線最完整,皆規劃 Sidecar 並開發/商品化 SST)、太陽能逆變器廠(Enphase、SolarEdge,走 GaN/SiC SST)與純 SST 新創(Heron Power、Amperesand、DG Matrix、Hyperscale Power、WattEV、Reinhausen)。路線與時程差異在於混合 AC/DC 改裝(Sidecar)與原生 800VDC(SST/MV 整流)。以下為廠商自述,皆非訂單(報告_GS_800VDC電力架構與電機廠商_20261021)。
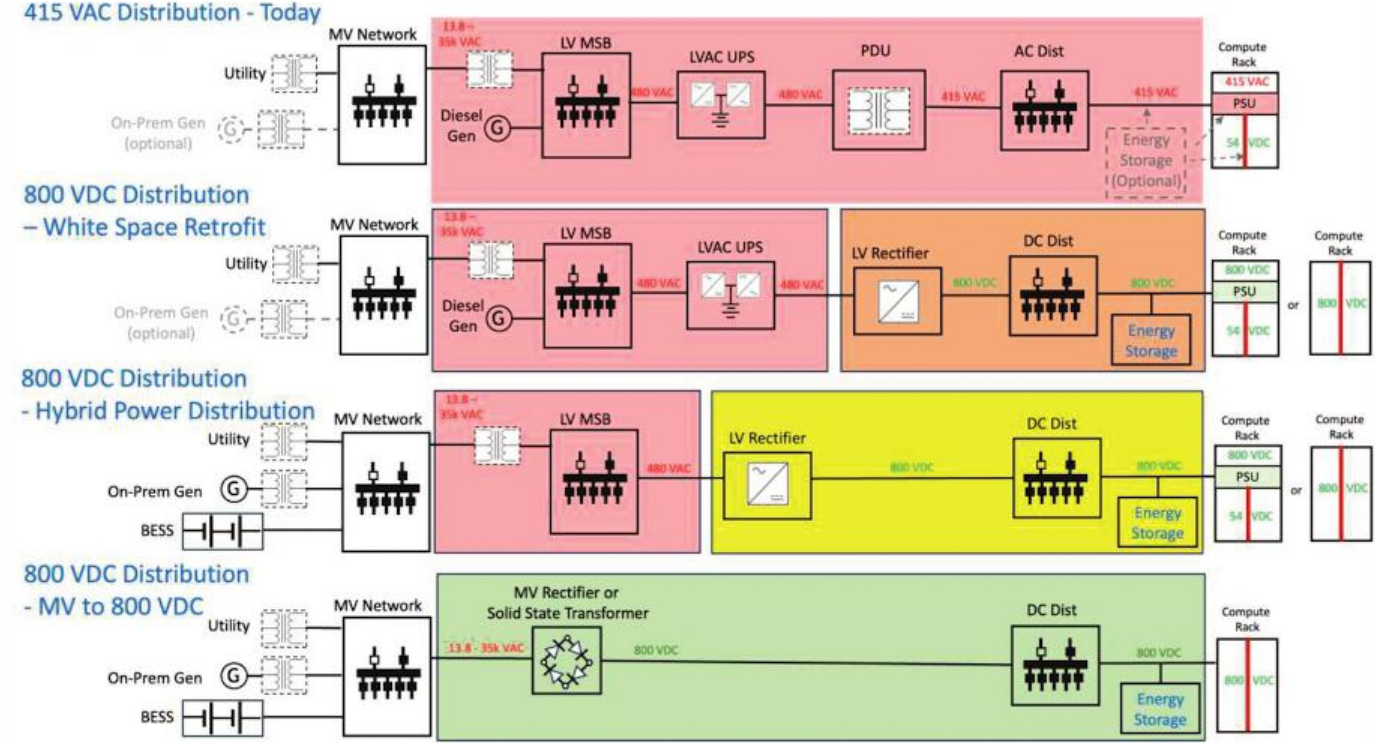
圖說:NVIDIA 資料中心供電架構四列單線圖:415VAC 現況(MV 網路→LV MSB→LVAC UPS→PDU→AC Dist→機櫃 PSU)、800VDC 白區改裝(UPS 後加 LV Rectifier→DC Dist)、800VDC 混合配電(LV Rectifier→DC Dist,BESS 接中壓端)、800VDC MV 直轉(MV Rectifier 或 SST→DC Dist→800VDC 機櫃)(高盛引用公司資料,2026-10-21)。
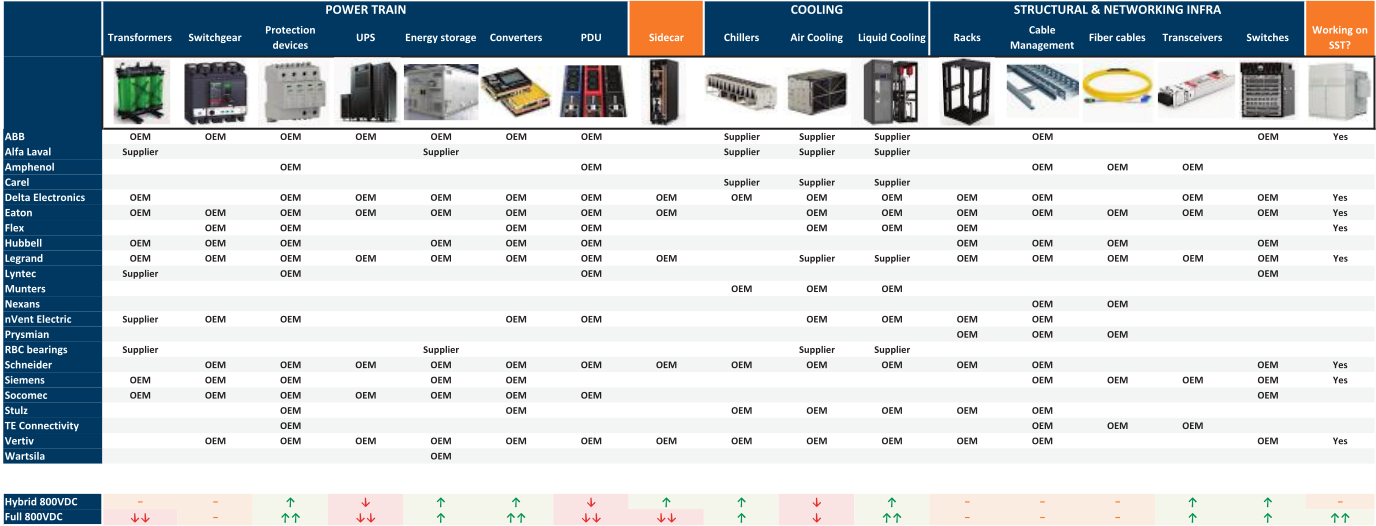
圖說:約 24 家公司在電力鏈、冷卻、機構與網路各環節的 OEM/Supplier 對照,並標是否在做 SST(ABB、台達電、Eaton、Flex、Legrand、Schneider、Siemens、Vertiv);底部以箭頭標示混合與完整 800VDC 對各環節的量影響:Sidecar 增、UPS 與 PDU 減、保護裝置與轉換器增(高盛,2026-10-21)。
各環節受影響方向(高盛):Sidecar/電源櫃為過渡模組(2025–2027 首階段,可到 1.2MW 單櫃);MV UPS 在電網端取代分散的低壓 AC UPS,AC PDU 櫃需求最多減 75%;SST 或集中式整流器負責 MV AC→800VDC;DC-DC 轉換器(GaN/SiC)把 800VDC 降到 12/12.5V;固態斷路器以微秒級(約快 1000 倍)取代機械式,現價約 $600k/MW(約現有斷路器 5 倍,專家訪談);CESS/BESS 成為「低通濾波器」,電容處理毫秒級波動、大型 BESS 負責較長的穿越;纜線與母線槽由四線 AC 改三線 DC(POS/RTN/PE),銅量減但工程化 ASP 高,另帶動高溫超導纜線(Nexans 為先驅);液冷成為 MW 級機櫃必要條件(全球伺服器散熱 TAM 2027 約 $18bn,近 9 成為液冷,GS China Tech 預估)。
| 公司 | 現行 $/MW | 800VDC 預期 $/MW | 產品與時程(廠商自述,高盛彙整) |
|---|---|---|---|
| Schneider | $1.3–3.3mn | 趨向上緣 | Power Rack(Sidecar,1.2MW DC/機櫃、列 4.8MW)已可供貨;Power Center(LV 轉換器+TRU+SST 技術,每饋線 4.8MW)目標 2027;Power Block(SST,34.5kV 直出,5–10MW)2028–29;首批 SST 商轉 2H27、2028–30 加速 |
| Eaton | $1.2–1.5mn | $1.2–2.9mn(占運算與基建 capex 6–10%→6–14%) | 2MW MV SST(10–34.5kV→800VDC,效率 >97%、最高 98.5%,SEMICON Taiwan 2026 展出,稱首家取得 TÜV SÜD SST 認證),目標擴至 5MW;亞洲 SST 試點、3 座廠已核准 capex;訂單 2H26、出貨 2H27;新加坡首案 2Q27;Sidecar 已提供改裝但未售出;併 Resilient Power($86mn,2025-08) |
| Vertiv | $3.25–3.75mn(較前區間高 10–15%) | 提高 | PowerDirect 5000 Sidecar(最高 900kW)客戶驗證中、1H27 出貨;原生 800V 2H27 起、2028 大量;另開發 MVDC UPS 與 SST、集中整流器 |
| ABB | $2mn | 提高 | Infinitus 直流產品組:MV SST(3MW+、98.5%)2H27 商轉、2028 起貢獻營收;HiPerGuard MV UPS(34.5kV 直連、足跡 -30%)已可下單;首款 IEC 認證固態斷路器;不做 Sidecar(視為過渡);持有 DG Matrix 少數股權(2025-03) |
| Legrand | $2.5mn | >$3mn(混合/LVDC);含 SST $3.8mn | Sidecar(最高 600kW、415–480VAC 入、810VDC 出)2027 商轉;AI Load Stabilizer 2028;SST 開發中但 ROI 未定、偏好 TRU 路線;2026 CMD 提出 AC→Sidecar→LVDC 三階段 |
| 台達電 | (未揭露) | — | MV SST(6.6–35kV→800VDC、效率最高 98.5%)已在亞洲部署(含與美團、秦淮數據的中國案)、美國客戶試點;測試出貨 2026 下半至 2H27、量產 2028;另有 90kW 電源櫃(800VDC→50VDC,98%)、800VDC 列間電源;高盛認為缺現場服務經驗,SST 前幾年份額成長可能偏慢(詳見公司頁) |
| GE Vernova | $0.2–0.3mn | 搭 MV UPS 與 SST 可 2–3 倍 | MV UPS 2027 年中出貨;5MW SST 室內原型機 2026 年內交首家超大型客戶、戶外 6MW 開發中;SST 商轉仍需 12–24 個月、量產 24–36 個月 |
| Flex | (未揭露) | — | 與 NVIDIA 合作 800VDC 電源櫃(2026-03,機櫃功率由約 125kW 到最高 880kW);併購 EPC Power(2026-10 完成)開發集中整流器與 SST;CPI 事業擬分拆更名 Axiom |
| Siemens | — | — | 2026-04 推出 DC 保護產品(Sentron 半導體斷路器、SIRIUS 固態開關、Sivacon LV 開關櫃);與 Reinhausen 合開 36kV 模組化 MV SST(2026-08),無商轉時程;AI 工廠 TAM FY25 €11bn→FY30e €25bn |
| nVent | $1mn | — | 以液冷(Schroff、Hoffman)與配電為主,與 NVIDIA、Siemens 合作 100MW 級架構;未提 SST |
| Hitachi(Energy) | — | — | 800VDC 相容 SST 與貨櫃型方案;與 NVIDIA 合作(2025-10);稱 800VDC 商轉尚遠、標準未定;資料中心訂單 FY3/25→FY3/28 預期 5 倍 |
| Megmeet | — | — | 1MW 800VDC Power Rack(Sidecar,稱效率 +5%、銅 -45%、TCO -30%);稱轉換漸進、1–2 年內無 SST 量產 |
| Kstar(科士達) | — | — | 800VDC 功率轉換模組(2026-05 發表)預計 2H26 小批;SST 原型 2026 年底、系統 2027 年中;2026-10 起送歐洲與東南亞現場測試 3–6 個月;與 CATL 合資 BESS |
SST 新創與太陽能廠:Enphase IQ SST(2.5MW、可到 5MW,342 個 GaN 功率模組,>98.5%;公司 3Q26 法說(活動_Enphase_3Q26法說memo_20261027,2026-10-27):13.8kV→800VDC 已在奧斯汀展示、34.5kV 與兆瓦級 4Q26 展示、2027 客戶試點、2028 首批商業出貨,潛在客戶逾 50 家;沿革:GS 2026-10-21 記洽談逾 20 家、最快 4Q27 出貨);SolarEdge(5.25MW,13.8/20/34.5kV 一級直出 800VDC,與 Infineon 合作,目標 2029 年約 $600mn);Heron Power Heron Link(4.2MW、34.5kV 直連、含電池緩衝,2026 Series B $140mn,2026 年中場域示範、2027 初試點);Amperesand(SiC MV SST 5–10MW,已交付 Fortune 100 客戶、2026 目標 30MW);DG Matrix Interport(多埠 SST,與 NVIDIA 合作逾兩年,Series A $60mn);Hyperscale Power(機櫃級 SST,種子輪 €5mn,原型階段);WattEV(1.2–3.8MW,源自電動卡車充電)。(高盛,2026-10-21,皆廠商自述)
市場規模(高盛 Clean Energy 團隊):2030 年約 10GW 新增資料中心容量採 800V GPU(約占裝置量 6%、新增量約 60%;僅 Rubin 則約 7GW,4%/40%),對應 SST 年市場約 $1–5bn(單價 $100–350k/MW、1GW 需 100–1,000 台、冗餘 110–130%);2028–2030 累計約 $3–14bn;固態斷路器 2030 TAM 約 $5–8bn。對照他家預期:ABB 稱新增資料中心 25–40% 為 DC、Legrand 稱其 2030 年 30GW DC 新增中約 40% 為混合或 LVDC、SolarEdge 稱 2030 年 TAM 10.3GW、專家訪談稱美/歐 2030 年新增占 21%/17%。SST 現價約傳統變壓器 5–10 倍(專家訪談 $400–500k/MW);Infineon 估 SST 用半導體市場五年內最高 $1bn。(報告_GS_800VDC電力架構與電機廠商_20261021,2026-10-21)
單櫃 Sidecar 功率(最新:GS,2026-10-21):Schneider Power Rack 1.2MW DC/櫃、Vertiv PowerDirect 5000 最高 900kW、Legrand 600kW、Flex 最高 880kW、Eaton 未售出(GS,2026-10-21)。沿革:Citi 旭隼報告(2026-10-13)Schneider >660kW、Eaton 最高 900kW、Vertiv 400–900kW → GS(2026-10-21)各家新數字。NVIDIA 一手 Option A 660kW 為規格參考(NVIDIA,2026-10-15)。差異可能來自單櫃 vs 含擴充、是否含 BBU 與廠商自述上限,對外引用請標來源與口徑。
關鍵參數 / 判斷指標
| 指標 | 數值 / 觀察 | 來源 |
|---|---|---|
| HVDC 觸發點 | 機架 TDP > 200–240kW | Edgewater 2026-06-18 |
| 第一代 power rack | 支援 240kW;次世代 400kW;1MW 需 3 sidecar 並聯 | Edgewater |
| SST 規模 | 首代 4MW,後續 10–12MW;Rubin Ultra 4MW 可供 ~10 IT racks | Edgewater |
| PSU 並行 | 12kW PSU 模組現正放量,2H26 與早期 HVDC 並行 | Edgewater |
| OCP 2026 觀察 | 機櫃功率 >200kW 加速 800V DC、垂直供電(vertical power delivery)與液冷導入;800V DC 降低轉換損耗、提高功率密度;MS 認為電力輸送與系統整合能力將成為差異化來源 | MS 2026-10-13(OCP Global Summit 2026) |
| CY27 出貨 | power rack 出貨低於原估 15–20k(PoC / 小量為主) | Edgewater |
| 800VDC 機櫃 BOM | PSU 50-55%、BBU 25-30%、其他 15-20%;每瓦含量為機內 PSU 的 4-5 倍 | MS 2026-10-06 |
| 效率 | 480VAC 約 93%、800VDC 約 95%;54V→800V 電流降約 14.8 倍 | MS 2026-10-06(引 Delta/供應鏈查核) |
| 機櫃功率 | NVIDIA Gen1–4:145/330/570kW/~1MW;ABB/Eaton 2026 240kW、2027 600kW、2028 1.2MW | NVIDIA、ABB/Eaton,2026-10-15 |
| 電壓容差 | 800V ±5%,>900V 禁止;輸出中斷窗 3ms/20ms | NVIDIA 端到端,2026-10-15 |
| SST/固態斷路器 TAM | 2030 年 SST 約 $1–5bn(約 10GW 新增容量採 800V GPU)、固態斷路器約 $5–8bn;SST 現價約傳統變壓器 5–10 倍 | 高盛 2026-10-21 |
| 廠商每 MW 內容量 | Schneider $1.3–3.3mn、Eaton $1.2–2.9mn、Vertiv $3.25–3.75mn、Legrand $2.5mn→>$3mn(含 SST $3.8mn)、ABB $2mn | 高盛彙整廠商自述,2026-10-21 |
| 機櫃內轉換空間 | AC:DC 10–15%+N+N 翻倍+BBU 10–15%,合計 35%+ | Google/NVIDIA,2026-10-15 |
技術瓶頸 / 風險
- 架構尚未收斂:DC/DC 落點、busbar vs cable、GaN vs SiC 分工業界未定,2027 仍是「邊做邊定規格」的一年。
- 安規:800V 進 compute tray 涉及 reinforced isolation、creepage、clearance。
- 效率取捨:降到 6V 有效率好處,但 compute tray 多數元件仍吃 12V,需另建 boost 生態,反而浪費。
- 需求面瓶頸:台系系統廠已備妥產能,延遲主要來自終端客戶;另有 NIMBY(電力充足地區反而抵制資料中心)風險。
- 800VDC 四項關鍵障礙(電源產業簡報 2026-07-03):① 法規/安全/接地——NEC(美國國家電氣規範,3 年更新)支援 800VDC 落地時程在 2029,之前每個重大工程節點都要向地方申請,hyperscale 以外業者門檻高;Arc flash 維護需 NFPA 70E 認證人員;接地標準(±400V vs +800V)未統一,選接地方式等於選供應鏈生態系。② 冷卻與輔助 AC 負載——散熱系統是最大 AC 負載,尚無完整 DC 原生散熱生態系,Switchgear/消防/照明/監控都吃 AC,需保留輔助 AC Bus。③ 供應鏈標準化——業界寄望 OCP 2026 年底建立第一批基礎標準。④ 電網併聯與監管——800VDC 資料中心的 Voltage dip 難事前預測,舉證責任在資料中心,併網監管壓力大。
- OCP 2026-10 補充的系統面瓶頸:保護選擇性須靠通訊仲裁或受控電流(Vertiv、Schneider)、SSCB 與 PSU 保險絲協調(NVIDIA/Microsoft)、600Vdc 以上分支保護與 1000Vdc 開關櫃上限的標準缺口、busway/tapbox 互通;NVIDIA 評 SSCB 生態「成熟中」、Schneider 評「Advancing」。2027 前只有 sidecar/Power Rack 級過渡,原生 800VDC 廳級在 2028 之後(多場一致)。
- 遞延之辯:SemiAnalysis 指「單邊 800VDC」採用可能遞延,但 ±400VDC 不會遞延;NVIDIA 亦闢謠稱 800VDC 積極採用中。不管哪一種都需要 Power Rack,只是功率元件未必大規模採 WBG——對台達電影響甚小,簡報觀點視相關下跌為長線買點。
關鍵廠商
| 環節 | 廠商 | 角色 |
|---|---|---|
| Power rack / 電源櫃 | 2308_台達電(市)、2301_光寶科(市)(LiteON)、Flex、Vertiv、Schneider | ±400V / 800V 電源機櫃;800V 後續以 Delta / Flex / LiteON 為主 |
| GaN 功率元件 | Infineon(未)、MPS.US(monolithic_power_systems) 等 | DC/DC brick 主流(80% 設計採 GaN) |
| SiC 功率元件 | WOLF.US(wolfspeed) | 提案 SiC,但高頻下非最佳 |
| SST | Infineon(未)(純 SiC SST)、2308_台達電(市) | 中壓→HVDC |
| 保護 / 斷路器 | ON.US(onsemi)、SSCB 廠 | ±400V / 800V 故障隔離 |
| 電源機櫃(台廠,OCP 2026-10) | 2308_台達電(市)、2301_光寶科(市) | 台達電×NVIDIA:A 方案 660kW rack(18.5kW PSU×6+20kW BBU×4,×6 組)、90/108kW 1RU DC/DC shelf 峰值 98.5%、Pizza Box 55kW 液冷 PSU,Deployment Ready 時程由 NVIDIA 簡報背書(合作開發)。光寶:OCP 21 吋 1.1MW(5+1,最大 1.3MW)提案,220kW shelf PTT 2026-11、量產目標 2027 Q2(單一來源;與庫內光寶頁「逾 1.5MW」口徑不同,見該頁) |
| 競爭訊號(無客戶/出貨揭露) | Megmeet、立訊、Bosch/Rittal、Advanced Energy、Vertiv、Siemens+Skeleton、Eaton | Megmeet 100kW 液冷 AC/DC shelf >98%、800→50V 30kW PDB 97.7%;立訊 35kV/10MW SST(見 技術_固態變壓器SST);Bosch PMoC 單顆 >200kW;AE 100/160kW shelf 全為 Sampling;Siemens+Skeleton 1.2MW 液冷 sidecar(UL 版待發表);皆為展示或產品發表,非訂單 |
| 電機老牌與歐美系統商(GS,2026-10-21) | Schneider、Eaton、Vertiv、ABB、Legrand、Siemens、GE Vernova、Flex、nVent、Hitachi;中日韓:Megmeet、Kstar、Hyosung、HD Hyundai Electric;SST 新創:Heron Power、Amperesand、DG Matrix 等 | Sidecar/SST/MV UPS/固態斷路器產品組合與 $/MW 內容量見上方「電機設備廠商產品組合與競爭格局」;皆廠商自述,非訂單 |
| 驗證 | 2360_致茂(市) | SLE 15kW 水冷 <20µs、60+ 台同步 1.44MW <2µs,無訂單與時程 |
| HVDC PSU + BBU 模組 | 6409_旭隼(市)(Voltronic Power) | 800V HVDC PSU + BBU(18.5kW 模組開發完成,2H26 送樣系統整合測試);已取得關鍵 HVDC 客戶認證並啟動新專案(Daiwa,2026-08-10),預估 2028 年起貢獻具意義營收,HVDC 占公司營收比重估自 2026E 10% 升至 2028E 14% |
技術演進時程
| 時間 | 里程碑 | 備註 |
|---|---|---|
| 2H26 | HVDC power rack PoC 出貨 | futureproof 為主,無迫切需求 |
| 2H26 | NVIDIA 800V 少量出貨 <500 台(VR200 HVDC 滲透率假設 10%) | 富邦 2026-07-21 維持;800VDC 對 VR200 並非必要 |
| 3Q26 | 台達電 ±400V HVDC 開始少量出貨;800V 由 NVIDIA 推動、進度較慢;美國高壓直流施工電工不足(journeyman 約 8,000 小時、4–5 年訓練)可能拉長工期 | 台達電 3Q26 法說(2026-10-29)活動_台達電2308_3Q26法說memo_20261029;舊(2026-07-30):±400V 與 800V 同步 3Q26 量產→新:僅確認 ±400V 少量出貨 |
| 1H27 | 低量出貨 | |
| 2H27 | 開始 ramp;NVDA HVDC 目標時點;GOOGL ±400V(TPU9)4Q27 | SST 此時最多 PoC |
| 2027 | HVDC 採用率 10-20%(含 400V+800V) | 富邦 2026-07-21 維持;HVDC 業務貢獻台達電 2027 營收 5-10%、光寶科 2027 營收中個位數 % |
| 2028 | 有意義量產;800V 接棒 ±400V | 多數口徑指向 2028 才放量;富邦預期 2027 後採用率進一步擴張 |
| Q3 2026/Q2 2027/Q1 2028 | NVIDIA Power Rack(660kW)/Power Center/Power Block(單組 SST 5MW)依序 deployment ready | NVIDIA 一手(OCP 2026-10-15,廠商自述預測);舊版經 MS(2026-10-06)引用,MS 估 4Q26 底起步、2027 小規模、2027 下半-2028 較廣泛 |
| 2026/2027–2028/2029+ | LVDC 單排驗證/資料中心級驗證/GW 級 native 量產 | Google/NVIDIA(OCP 2026-10-15);2029+ 指原生資料中心,與機櫃/sidecar 的 2H27 ramp 層級不同 |
| 2026 Q4/2H27 | OCP 板上 ±400V/800V 工作組成立/規格與認證準則釋出 | Google/Microsoft/Meta(OCP 2026-10-15) |
| 2027/2028 | 機櫃 600kW/1.2MW | ABB/Eaton 路線圖(廠商自述) |
| 1H27/2H27/2028 | Sidecar 商轉(Vertiv、Legrand、Schneider 已可供貨)/SST 首批出貨(Eaton、ABB、Schneider、台達電)/原生 800VDC 與 SST 放量 | 高盛彙整廠商自述(2026-10-21):Sidecar 2027 初、SST 2H27–2028 初,與 NVIDIA 一手時程方向一致 |
| 4Q26-1H27 | 800VDC 電源產品自 2H26 小量出貨、2027 上半年放量(電源廠目前主要出貨 400VDC);貿聯-KY 800V 電源線 4Q26 小量、2027 年全面放量;BBU 規格自 5.5kW 升至 8kW/12kW(順達 4Q26 起出貨) | 華南投顧 4Q26 季刊(2026-09-18)供應鏈調查口徑,較富邦口徑(2H27 ramp、2028 有意義量產)明顯提前 |
800VDC 放量時點口徑分歧
富邦(2026-07-21):2H26 僅 <500 台 PoC、2H27 開始 ramp、2028 有意義量產;華南投顧(2026-09-18,依供應鏈調查):2H26 小量、2027 上半年放量。兩者定義未必相同(前者指 HVDC 機櫃系統採用率,後者指電源與線材出貨),可比性有限,待後續電源廠法說或 NVIDIA 平台時程確認。來源 報告_華南_4Q26投資季刊總經股市產業展望_20260918。
應用場景
AI GPU 高功率機櫃(Rubin Ultra 以後)為主戰場;agentic AI / CPU 機架短期仍不需 800V,HVDC 初期滲透可能較侷限。
相關技術
- 技術_資料中心電網併網與負載穿越、技術_SSCB固態斷路器、技術_固態變壓器SST、技術_BBU備援電池、技術_DrMOS、技術_VPD、GaN / SiC 功率元件
供應鏈
注意事項
部署時點口徑差異
- Edgewater(2026-06-18,本頁主來源):偏保守——CY27 出貨低於 15–20k、PoC / 小量為主,有意義量產落在 2028;核心論點是「HVDC 導入時點不如部署 kW 成長重要」。
- MS(2026-05-20)/ 富邦(2026-06-03)/ 定錨(2026-06-12):偏積極——2026H2 已有少量 ±400VDC / HVDC 出貨,2H27 規模化。
- MS(2026-10-06,整合電源方案報告):800VDC power rack 最早 4Q26 起步、2027 小規模、2027 下半至 2028 較廣泛;±400V 為過渡、800V 為終局,與上述兩組口徑的折衷帶一致。 兩者可整合為「2026H2–2027 小量驗證、2028 規模放量」的階段差異,後續以客戶實際機櫃出貨節奏驗證。詳見 供應鏈_AI伺服器板上電源、分析_AI資料中心功率半導體_HVDC節奏與定價_20260623。
- 富邦(2026-07-21,Kyber 延後評估):即便 Kyber(600kW/800VDC 原生機櫃)延後、2027 無出貨,仍維持「HVDC 長期是必備而非選配」:2H26 800V 少量出貨(<500 台)、VR200 HVDC 滲透 10%、2027 採用率 10-20%、2028 擴張;400VDC(含 AWS VDC)生態成熟、時程領先 800VDC。對台達電(2027 營收貢獻 5-10%)、光寶科(中個位數 %)預估不變。
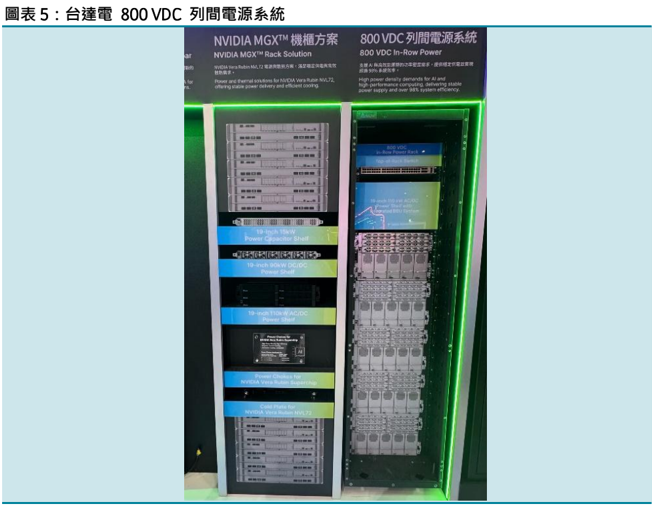
圖說:台達電 800VDC 列間電源系統展示櫃——左為 NVIDIA MGX 機櫃方案(Power Capacitor Shelf/AC/DC Power Shelf 等),右為 800VDC In-Row Power 機櫃(富邦投顧,2026-07-21,Computex 展示照)。
來源
- 活動_台達電2308_3Q26法說memo_20261029 — 台達電 3Q26 法說(2026-10-29);±400V 3Q26 少量出貨、800V 由 NVIDIA 推動較慢、美國電工人力不足
- 報告_MS_OCP峰會2026_20261013 — Morgan Stanley,2026-10-13;OCP 2026 重點:>200kW 機櫃加速 800V DC、垂直供電與液冷
- 活動_華南PMIC與功率半導體論壇_珩石memo_20261013 — 華南 PMIC 論壇 memo(王騏杰),2026-10-13;機櫃 125kW → 600kW → 1MW 時功率元件單櫃價值由約 US$1.5 萬放大至 US$10-11.5 萬(約六至八倍)為國際大廠(onsemi、Infineon)估算,屬未來架構假設,非台廠已取得訂單
- 報告_MS_整合電源方案IPS_20261006 — Morgan Stanley,2026-10-06;Nvidia 800VDC 四階段、效率經濟性、±400V 與 800V 比較、機櫃 BOM 與含量
- _AI_Datacenter_Power_Semis_Demand_and_Pricing_Continue_Higher_HVDC_Timing_Matte — Edgewater Research(Kevin Rottinghaus),2026-06-18
- 報告_電源供應與管理產業_20260703 — 演進四階段、Diablo 400、四項障礙、線損計算、遞延之辯
- 報告_富邦_Kyber機櫃延後_20260721 — 富邦投顧,2026-07-21;Kyber 延後下 HVDC 觀點維持:2H26 800V <500 台、2027 採用率 10-20%、台達電/光寶科貢獻預估
- 報告_Citi_旭隼6409_Initiation_20261013 — Citi,2026-10-13;旭隼首次覆蓋 Buy,HVDC power rack 已進客戶送樣、最快 2H27E 量產;Citi 整理 Schneider/Eaton/Vertiv/ABB 的 800VDC power rack 與 sidecar 規格與時程(Schneider >660kW、Eaton 最高 900kW、Vertiv 400-900kW,皆 2027 年部署)
- 報告_Daiwa_旭隼6409_20260810 — Daiwa,2026-08-10;旭隼取得關鍵 HVDC 客戶認證並啟動新專案,進度符合預期,預估 2028 年起貢獻具意義營收;HVDC 營收占比 2026E/2027E/2028E 估 10%/10%/14%
-
報告_華南_4Q26投資季刊總經股市產業展望_20260918 — 華南投顧,2026-09-18;4Q26 投資季刊,800VDC 小量出貨與放量時點、BBU 8kW/12kW
-
報告_GS_800VDC電力架構與電機廠商_20261021 — 高盛,2026-10-21;800VDC 產品鏈、電機廠商競爭格局與 $/MW、SST/固態斷路器 TAM
- 活動_AIDC能源挑戰與解決方案_DIGITIMES論壇_珩石筆記_kevin_20261027 — DIGITIMES 論壇聽講筆記(kevin),2026-10-27;GPU TDP 路徑、SST 四大趨勢、台達電 SST 2028 MW 級出貨說法
- 報告_OCP2026_NVIDIA_800VDC_AI工廠部署_20261015 — NVIDIA,2026-10-15;三種部署選項一手規格與時程、機櫃功率世代
- 報告_OCP2026_NVIDIA_800VDC端到端系統需求_20261015 — NVIDIA,2026-10-15;電壓容差、儲能、接地偏好
- 報告_OCP2026_Google_NVIDIA_LVDC開放生態系_20261015 — Google/NVIDIA,2026-10-15;LVDC 四階段、OCP 五工作組
- 報告_OCP2026_ABB_Eaton_主題演講_資料中心直流配電_20261015、報告_OCP2026_Eaton_安全800VDC生態系_20261015 — ABB/Eaton,2026-10-15;機櫃功率路線、三種配電形態、接地
- 報告_OCP2026_Siemens_800VDC兩線與三線接地_20261015、報告_OCP2026_Schneider_800VDC保護與協調_20261015、報告_OCP2026_NVIDIA_Microsoft_800VDC安全設計_20261015 — 2026-10-15;2 線 vs 3 線、保護取捨
- 報告_OCP2026_台達電_NVIDIA_800VDC電源與散熱_20261015、報告_OCP2026_光寶科_1MW電源機櫃_20261015 — 2026-10-15;台達電與光寶科產品與時程
- 報告_OCP2026_Bosch_Rittal_800VDC_Sidecar架構_20261015、報告_OCP2026_Megmeet_800VDC轉換工程_20261015、報告_OCP2026_AdvancedEnergy_800V直供伺服器與電源櫃_20261015、報告_OCP2026_Vertiv_800VDC轉換就緒_20261015 — 2026-10-15;歐美中競爭者產品
相關頁面
- ALGM.US(allegro_microsystems)
- 6501.JP(hitachi)
- 分析_OCP2026_800V直流供電與機櫃電源
- 技術_L10至L13交付層級
- 技術_ORW寬機櫃
- 技術_機櫃匯流排Busbar
- 6271_同欣電(市)
- 分析_整合電源方案_市場規模_架構演進與台達光寶評價_MS_20261006
- 技術_SOFC
- 技術_SiC_800V
- 技術_GaN氮化鎵
- 技術_AI_BESS
- 分析_華南4Q26產業展望_20260918
- 分析_BBU備援電池產業_20260929
- 6840_東研信超(櫃)
- 6862_三集瑞-KY(市)
- 3026_禾伸堂(市)
- 6693_廣閎科(櫃)
- 分析_台灣資料中心硬體_基板漲價循環與ASEAN行銷回饋_Daiwa_20260713
- 供應鏈_BBU電池模組
- 供應鏈_AI資料中心電力
- 分析_電源供應HVDC三重增長_台達電順德_20260703
- 技術_IBC中間匯流排轉換器
- 技術_SSCB固態斷路器
- 技術_資料中心灰區白區
- 技術_超級電容CBU
- 分析_功率半導體漲價循環與去中化轉單_福邦_20260624
- 技術_功率半導體
- 6723.JP(renesas)
- ADI.US(analog_devices)
- AOSL.US(alpha_omega)