廣閎科技為台灣功率半導體與馬達驅動 IC 設計公司,主力為中壓 Power MOSFET 與 BLDC 無刷馬達驅動方案(含整合式散熱風扇驅動 SOC),近兩年營收成長主要來自 AI 伺服器電源與散熱應用。
基本資料
| 項目 | 內容 |
|---|---|
| 股票代號 | 6693(上櫃) |
| 成立 | 2007 年 11 月 |
| 上櫃掛牌 | 2022 年 |
| 股本 | NT$4.57 億元(法說 2026-08-21) |
| 董事長暨總經理 | 林明璋(創辦人;國票股權表 2026-09-17 亦列林明璋,持股 2.83%;逐字稿作「林明章」應為轉寫誤植) |
| 財務長 | 潘佳君 |
| 主要股東 | 茂迪 18.72%、美商達爾國際(法人代表黃正鑫)7.39%、林明璋 2.83%、廖崇維(董事/副總)2.45%(國票,2026-09-17);董監持股約 13.4%、外資約 15–16%(兆豐 2026-08-26/國票 2026-09-17) |
| 核心團隊背景 | 來自台灣科技應用的 IC 設計公司(公司自述) |
核心技術/競爭優勢
- 中壓 Power MOSFET:訴求高效能、低導通阻抗、低電容,適合大功率電源與電機驅動。崩潰電壓集中於中壓區段、最高 85V;中壓降壓段導通阻抗可低至 0.3 毫歐姆等級;供應鏈涵蓋 200~300 安培電流等級。
- 高效能封裝與散熱:散熱片整合於產品上、散熱平台持續加大,為公司自述的封裝技術重點。
- 一站式驅動方案:公司為 IC 設計商,驅動板上所有 IC 均為自家產品,並提供客戶完整 IC 軟體與韌體;小瓦數應用可將控制技術高度集成於單顆 SOC。
- 來源:活動_廣閎科6693_2Q26法說memo_20260821(公司說法,2026-08-21)。
- 完整 BLDC 驅動控制模組整合能力:BLDC 模組需數位控制 IC、半橋驅動 IC、Power MOSFET、Hall Sensor IC、電源 IC 與韌體演算法整合;兆豐稱廣閎科為台灣唯一能提供完整 BLDC 驅動控制模組者,具同樣能力的同業多為國外大廠(TXN.US(texas_instruments)、日本 TOSHIBA);直流馬達驅動技術耕耘逾 15 年(兆豐,2026-08-27)。AI 伺服器產品自客戶協同開發、驗證到量產花 2~3 年,2026 年才見營收大幅貢獻(兆豐,2026-08-27)。
- 中壓 MOSFET 為台廠利基:AI 伺服器前端高壓與主板 GPU 供電 DrMOS/SPS 仍由歐美 IDM 主導;廣閎科約 17% 營收來自電源供應器二次側與 54V 轉 12V DC-DC 模組的中壓 MOSFET,HVDC 機櫃內多級降壓另需 80V-100V MOSFET 做同步整流、開關與 Hot-Swap 保護(國票,2026-09-17)。
- 48V BLDC Motor Driver 取代 12V SoC:48V 供電推進後,散熱驅動由高度整合的 12V SoC 轉向高壓驅動 IC+分離式大電流功率元件的 48V 馬達控制模組,目前 48V BLDC Motor Driver 營收占比已超過 12V SoC;模組將 MCU、驅動 IC、MOSFET 預整合於單一板出貨,單模組需 6 顆高壓低阻抗 MOSFET、單價較 12V 高,並可帶動前端 Hot-Swap MOSFET(國票,2026-09-17)。
- 800V 與 SiC/GaN:800V 系統前端高壓降壓需 SiC/GaN,廣閎科已送樣驗證(兆豐估認證期 2~3 年);800V 降至 48V/12V 後段仍大量需要中壓 MOSFET(兆豐,2026-08-27)。
產品與應用
| 產品線 | 內容 | 占營收 |
|---|---|---|
| Power MOSFET 功率元件 + BLDC 無刷馬達驅動方案(含散熱風扇驅動 SOC) | 兩大主力產品線 | 合計約 73%(2026-08-21 法說) |
| 2026H1 產品別(兆豐引公司資料,2026-08-27) | Power MOSFET/BLDC/SoC 散熱風扇 IC/其他 | 79.23%/14.27%/6.41%/0.10% |
| 產品別概估(國票,2026-09-17) | Power MOSFET/SoC 散熱風扇 IC 與 BLDC | 約 70%/約 30% |
產品別占比三方口徑略有差異(法說 2026-08-21 兩大主力合計約 73%、兆豐 2026H1 MOSFET 79.23%、國票約 70%),期間與分類基礎不同,未判定孰是。
應用場景:散熱、儲能系統 BMS、電動載具(二輪/三輪/部分四輪的 Motor Driver Board 與 BMS)、車用空調進氣與噪音控制、白電與供電的電源通訊機構與 Motor Driver IC、掃地機器人與工具機等家電,以及顯卡電競電源等消費性市場。
圖片 / 架構圖
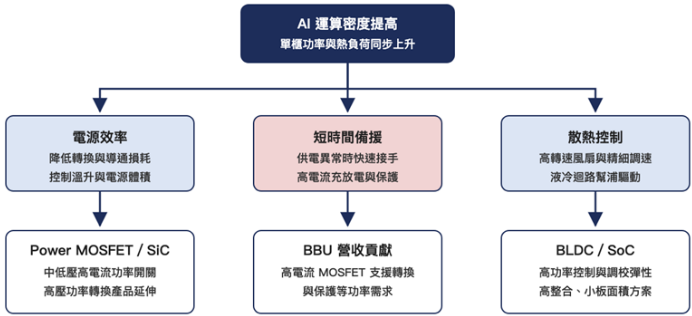
圖(兆豐,2026-08-27):AI 運算密度提高(單櫃功率與熱負荷同步上升)分三條——電源效率對應 Power MOSFET/SiC、短時間備援對應 BBU、散熱控制對應 BLDC/SoC,各附一行說明。
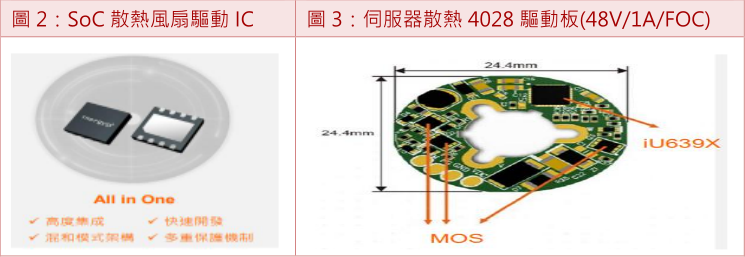
圖(國票,2026-09-17):左為 SoC 散熱風扇驅動 IC 兩顆封裝晶片照;右為伺服器散熱 4028 驅動板(48V/1A/FOC),24.4mm 圓形 PCB,標示 iU639X 與 MOS。
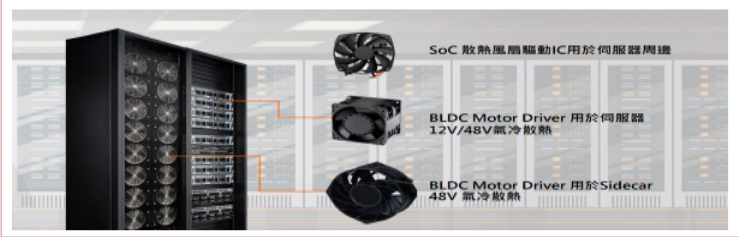
圖(國票,2026-09-17):伺服器/資料中心散熱方案示意,SoC 散熱風扇驅動 IC 用於伺服器周邊、BLDC Motor Driver 用於伺服器 12V/48V 氣冷散熱、BLDC Motor Driver 用於 Sidecar 48V 氣冷散熱。
月營收(近 24 個月)
下次公布12/4(五)–12/8(二) 11月營收 預估:可能 12/4–12/8 公布(近 7 次有 7 次落在此區間;最常見:期限前 3 個工作天,信心中)
| 月份 | 營收(億元) | MoM | YoY | 備註 |
|---|---|---|---|---|
| 2027-01 | 3.00 | — | +78.6% | 本站推算† |
| 2026-12 | 3.02 | — | +89.0% | 本站推算† |
| 2026-11 | 2.56 | — | +89.0% | 本站推算† |
| 2026-10 | 2.34 | -4.7% | +83.4% | |
| 2026-09 | 2.46 | -2.1% | +102.2% | |
| 2026-08 | 2.51 | +3.6% | +114.2% | |
| 2026-07 | 2.42 | +3.5% | +108.9% | |
| 2026-06 | 2.34 | +9.6% | +107.0% | |
| 2026-05 | 2.14 | +4.6% | +115.2% | |
| 2026-04 | 2.04 | +5.7% | +85.7% | |
| 2026-03 | 1.93 | +26.1% | +111.9% | |
| 2026-02 | 1.53 | -8.7% | +43.0% | |
| 2026-01 | 1.68 | +5.1% | +46.2% | |
| 2025-12 | 1.60 | +18.2% | +30.2% | |
| 2025-11 | 1.35 | +5.8% | +30.1% | |
| 2025-10 | 1.28 | +5.0% | +38.0% | |
| 2025-09 | 1.22 | +3.7% | +28.6% | |
| 2025-08 | 1.17 | +1.0% | +24.5% | |
| 2025-07 | 1.16 | +2.5% | +23.7% | |
| 2025-06 | 1.13 | +13.9% | +21.4% | |
| 2025-05 | 0.99 | -9.7% | +23.1% | |
| 2025-04 | 1.10 | +20.6% | +49.3% | |
| 2025-03 | 0.91 | -14.9% | +14.2% | |
| 2025-02 | 1.07 | -6.7% | +51.5% | |
| 2025-01 | 1.15 | -6.4% | +22.3% | |
| 2024-12 | 1.23 | +18.1% | +60.9% | |
| 2024-11 | 1.04 | +12.3% | +38.7% |
2026 年已公布累計 21.4 億元;全年推算 27.0 億元(YoY +90.9%)†
† 本站推算,非券商預估:以最新一個月營收為基準,乘上過去兩年同期月對月變化的中位數(季節因子限 0.75–1.33 倍)。券商的年度營收與 EPS 預估見本頁「EPS 預估」「財測假設」。
資料:珩石資料庫+公開資訊觀測站,更新於 2026-11-09 01:26。下次公布日依公司近 12 個月公布習慣(公開資訊觀測站、鉅亨營收速報、FinMind)推估,以公司公告為準。
月營收追蹤
| 月份 | 營收 | MoM | YoY | 備註(歸因/來源) |
|---|---|---|---|---|
| 2026-08 | NT$2.51 億元 | +3.6% | +114.2% | 受限晶圓代工與下游封裝產能,成長來自調整投片(降消費性、提高伺服器)與漲價(國票 2026-09-17) |
| 2026-07 | NT$2.42 億元 | +3.5% | +109% | 單月歷史新高;去年同期單月約 1.16 億元(推算)(兆豐 2026-08-27;法說 2026-08-21) |
| 2026-04~06 | — | — | 各月 YoY 均 >12% | 2 月受農曆年影響略有波動(法說 2026-08-21) |
| 2026-01 | NT$1.68 億元 | — | — | 年初起自 1.68 億元突破 2 億元(法說 2026-08-21) |
2026 年 1-7 月累計 YoY:法說逐字稿作 +46%,兆豐報告作 +87%(其季度損益表 1H26 11.67 億+7 月 2.42 億,對比去年同期約 7.5 億,可驗得約 +87%),逐字稿 +46% 疑為轉寫誤植,待核對。
EPS 記錄
| 期別 | EPS(元) | YoY | 備註 |
|---|---|---|---|
| 2Q26 | 2.21 | 轉盈(2Q25 -1.46) | QoQ 稅後淨利 +89.6%;稅後淨利率 15.5%(含業外);營收 6.52 億、毛利率 32.3%,創單季獲利新高 |
| 1Q26 | 1.17 | 轉盈(1Q25 -0.28) | 營收 5.15 億(YoY +64%)、毛利率 28.8%、稅後淨利 0.53 億;稅後淨利率 10.5% |
| 1H26 | 3.38 | 轉盈(1H25 -1.74) | 營收 11.67 億;稅後淨利 1.53 億 |
| 4Q25 | 1.03 | — | 營收 4.23 億、毛利率 29.0% |
| 3Q25 | 0.62 | — | 營收 3.55 億、毛利率 23.3% |
| 2025 | -0.09 | 轉虧 | 營收 14.14 億(YoY +29%)、毛利率 26.2%(-4.4ppts,非 AI 產品線價格波動);業外損失 0.72 億(訴訟賠償估列+匯損);稅後淨損 4 百萬 |
| 2024 | 3.33 | +825% | 營收 10.94 億、毛利率 30.6% |
來源:2026 季度數字 活動_廣閎科6693_2Q26法說memo_20260821(法說,fact)與 報告_兆豐_廣閎科6693_20260827 季損益表、報告_國票_廣閎科6693_20260917 交叉核對一致;2024-2025 數字取自兆豐季損益表(2026-08-27)。
沿革:2Q26 EPS YoY「+89%」(法說逐字稿,2026-08-21)→ 改為轉盈;+89% 實為稅後淨利 QoQ(兆豐 2026-08-27 季損益表)。
EPS 預估
| 年度 | 兆豐 EPS(報告日:2026-08-27) | 國票 EPS(報告日:2026-09-17) | 備註 |
|---|---|---|---|
| 2026E | 9.14 | 8.69 | 營收 27.2 億(+92%)vs 26.68 億(+89%);兆豐稱 2026 淨利將超越 2021~2025 五年獲利總和 |
| 2027E | 13.93 | 11.13 | 營收 35.3 億(+30%)vs 30.38 億(+14%);差異主要來自 2027 伺服器營收假設 |
季度:3Q26E EPS 兆豐 2.71/國票 2.59;4Q26E 兆豐 3.11/國票 2.72。兆豐 EPS 以期末股本 4.57 億元計。
財測假設
| 來源(日期) | 模型 / 推導鏈 | 關鍵假設 | 產出 |
|---|---|---|---|
| 兆豐(2026-08-27) | 伺服器應用營收(占比持續拉升)→ 高毛利產品組合 → 毛利率與 EPS 跳升 | 2026E 營收 27.2 億(YoY +92%),其中伺服器 13.86 億(占 51%;3Q26E 4.50 億/60%、4Q26E 5.46 億/68%);毛利率 33%(3Q26E 34%、4Q26E 35.4%)、營益率 18.7%、稅率約 20%;2027E 營收 35.3 億(+30%)、伺服器 22.96 億(占 65%)、毛利率 35%;訂單能見度達 27H1 | 2026E 淨利 4.18 億/EPS 9.14;2027E 淨利 6.37 億/EPS 13.93;3Q26E EPS 2.71;TP 250(27x 2026F/18x 2027F EPS) |
| 國票(2026-09-17) | 產能受限(晶圓代工、封裝)下以投片調整(降消費性、增伺服器)與漲價帶動組合改善;2H26 營收緩步走高 | 2026E 營收 26.68 億(+88.7%)、毛利率 32.24%、營益率 17.62%;3Q26E 營收 7.44 億(QoQ +14.1%、YoY +109.7%)、毛利率 33.15%;2027E 營收 30.38 億(+13.9%,季營收約 7.4–7.8 億持平)、毛利率 34.0%、營益率 20.4% | 2026E 淨利 3.95 億/EPS 8.69;2027E 淨利 5.09 億/EPS 11.13;3Q26E EPS 2.59;TP 233(21x 2027F EPS) |
| 公司 guidance(2026-08-21 法說) | 定性:整體毛利與 EPS 優於市場預期 | 預期 3Q26 EPS 有更好表現(無數字指引) | — |
以下為公司法說揭露實績的三率反推對照;季度營收已由兆豐季損益表(2026-08-27)、國票(2026-09-17)核實,原 † 反推值與之吻合。
| 項目 | 1Q26 | 2Q26 | 1H26 | 1H25 |
|---|---|---|---|---|
| 營收 | 5.15 億元 | 6.52 億元(QoQ +27%、YoY +102%) | 11.67 億元(YoY +84%) | 約 6.36 億元 |
| 毛利率 | 29% | 32% | 累計 32% | 2Q25 為 26% |
| 營業毛利 | 1.4 億元 | 2.1 億元 | 3.58 億元(YoY +118%) | 1.64 億元 |
| 營業費用 | — | 約 9,000 萬元/季 | 1.18 億元(YoY +12%) | — |
| 稅後淨利率(含業外) | 10.5% | 15.5% | — | — |
- 2Q25 因同業不當訴訟費用影響,壓縮去年上半年獲利。
- 公司稱整體毛利與 EPS 均優於市場預期,並預期 3Q26 EPS 有更好表現(定性說法,非數字指引)。
逐字稿科目名稱誤植,已用三率反推校正
2026-08-21 法說逐字稿將「營業毛利」講成「營業利益」、「稅前淨利」講成「營業淨利」。若 3.58 億元為營業利益,將大於同期稅後淨利(EPS 3.38 × 4,570 萬股 ≈ 1.54 億元),邏輯不通;以毛利率反推 3.58 ÷ 32% ≈ 11.2 億元營收,與月營收序列相符。校正明細見 活動_廣閎科6693_2Q26法說memo_20260821「待校正紀錄」。
目標價與評等
| 券商 | 報告發布日 | 評等 | 目標價 | 評價基礎 | 來源 |
|---|---|---|---|---|---|
| 兆豐投顧 | 2026-08-27 | 買進(前次 2023-08-21 逢低買進、TP 80) | NT$250 | 27x 2026F PER/18x 2027F PER;功率半導體族群(強茂、台半、德微)PER 區間 20~40 倍;前日收盤 168、潛在漲幅 49% | 報告_兆豐_廣閎科6693_20260827 |
| 國票投顧 | 2026-09-17 | 買進(首次評等) | NT$233 | 21x 2027F EPS 11.13;PE 區間 10X~40X 中下緣,報告日股價 184 對應 2027F PE 約 16X | 報告_國票_廣閎科6693_20260917 |
產品 / 應用組合
| 應用 | 2Q25 | 2Q26 |
|---|---|---|
| 伺服器 | 25% | 47.6% |
| 應用別營收占比(國票圖 1,2026-09-17) | 消費性電子 | 伺服器相關 | 工控車用 |
|---|---|---|---|
| 2025 | 36% | 13% | 51% |
| 1Q26 | 32% | 25% | 43% |
| 2Q26 | 20% | 47% | 33% |
-
兆豐(2026-08-27):伺服器占比 2024 年 2%、2025 年 13%、1Q26 25%、2Q26 47%;預估 2026 全年 51%(3Q26E 60%、4Q26E 68%)、2027E 65%;2Q26 伺服器相關營收季增 138%(國票)。
-
去年上半年同期營收增加超過 1 億元,其中 47% 來自 AI 伺服器相關應用。
- 業績成長主要來自 AI;傳統消費性與工控領域較為穩定。
- 法說逐字稿的其餘應用別占比因轉寫錯亂未採用(見來源頁待校正紀錄),改以國票圖 1 為準。
財務結構(2026/6/30)
- 現金水位正常;應收帳款因業務增加略增,廠房不動產小幅增加,整體資產總額較去年提升。
- 短期負債不多,長期借款主要為銀行廠房貸款、數額有限;負債總額增加約 2 億元、股東權益亦增加約 2 億元;負債率約 38.3%。
- 應收帳款週轉天數約 60 天;存貨週轉天數持續下降。
成長動能/催化劑
伺服器內部產品拆解與客戶出貨模式(珩石私訪 memo,2026-10-01)
來源:memo_廣閎科6693_珩石Jammy私訪_20261001(珩石資本 Jammy 私訪,同事 memo/傳聞信心層級,中)。Q2 伺服器占比 47% 與 活動_廣閎科6693_2Q26法說memo_20260821 揭露的 47.6% 相近,交叉驗證一致。
| 伺服器內部產品 | 占伺服器營收比重 | 應用位置 |
|---|---|---|
| 散熱(Fan/Motor Driver) | 約 10% | 伺服器機櫃風扇、Sidecar 48V 氣冷散熱 |
| PSU/BBU(電源與備用電池組) | 約 20% | 80V~150V 中壓 MOSFET,用於 48V 系統架構、電池管理(BBU)、PSU 開關與保護電路 |
| DC-DC 降壓模組 | 略高於 20% | 48V 系統降壓段 |
- 客戶出貨模式:公司採自有品牌 Inergy 平台;伺服器系統複雜,主要合作模式為產品方案先交由系統廠/模組廠驗證,驗證完成後再整合至電源大廠(如 2308_台達電(市)、2301_光寶科(市))系統中;直接對接國際 IDM 廠的合作多集中於特定客製化規格(如 HVDC 架構)。
- 外商漲價帶動轉單:2026 年 Q2 外商(含台達供應鏈相關外商)陸續發出漲價通知,部分客戶不願接受大幅漲價,加上公司成熟製程供貨穩定,轉單與拉貨需求明顯增加。
- 8 吋晶圓代工產能緊缺:公司正積極爭取產能,不會因產能限制停止客戶端 Design-in;今年度產能分配已大致確定,正評估簽署 LTA(長約)以確保未來產能供給。
- SoC 散熱驅動 IC vs BLDC Motor Driver 架構差異:SoC 散熱風扇驅動 IC 採高整合度架構(Driver/MOSFET/感測器打包),適合空間小、功耗較小系統(如高階顯卡、CPU 風扇、桌機周邊);BLDC Motor Driver 採分立式架構(Driver IC 與外接 Power MOSFET 分開),適合功耗較大、規範要求更高場景(如伺服器機櫃風扇、Sidecar 48V 氣冷散熱)。
- 競爭優勢(vs 2436_偉詮電(市)、立錡等):公司同時具備 MCU/Driver IC 與自家 Power MOSFET 的完整自研方案(Turnkey Solution);競業多僅提供 MCU/Driver,MOSFET 需搭配其他廠商,客戶需同時調校多家料件,公司方案對客戶使用更簡便高效。
- ASP 與總價值量:進入 NVL/HVDC 時代後,48V 風扇因安全與效率規範要求顯著高於 12V/13V,ASP 顯著較高;部分水冷架構雖改變風扇配置,但伺服器內部多數機構(Sidecar、電源模組周邊)仍無法取代氣冷散熱,隨機櫃總功率與整體出貨量倍增,散熱方案總出貨量與價值量仍維持成長。
- 安森美(Onsemi)轉單效益不直接:安森美強項在車用與小訊號產品,與公司著重的中高壓、高功率 MOSFET 與驅動 IC 產品線無直接交集。
- 放量時機與規格:新一代 AI 伺服器規格要求「比車用規範還要更加嚴格」;公司在此領域深耕已久,產品自 2025Q4 至 2026Q1 起開始顯現效益並逐步大幅放量。
- 晶圓代工成本與毛利率:2026 年 1 月至今晶圓代工整體成本累計漲幅約 20%,公司適度與客戶協商調價,更關鍵因素是高毛利伺服器產品營收占比大幅拉升至 47%(毛利率高於公司平均、達 40% 以上),有效抵銷晶圓漲價壓力並帶動 Q2 毛利率翻揚至 32%。
- 風扇驅動晶片市占率:公司在伺服器風扇散熱晶片的市占率仍屬個位數(相對偏低),代表未來成長空間大;將持續優化伺服器 BLDC 及 SoC 產品線並搭配自研 MOSFET 提升市場滲透率。
伺服器內部產品拆解三方口徑不一致
- 珩石私訪 memo(2026-10-01):散熱約 10%、PSU/BBU 約 20%、DC-DC 降壓模組略高於 20%(記為占伺服器營收)。
- 兆豐(2026-08-27):2Q26 伺服器相關營收中機櫃電源約 40%、BBU 約 40%、Fan Driver 約 20%。
- 國票(2026-09-17):伺服器約占營收 47%,其中電源供應器約 17%、BBU 約 10%、散熱風扇控制模組約 10%(占總營收)。 各家分母(伺服器營收或總營收)與分類定義不同,BBU 占比差異尤大,未判定孰是。另兆豐表一 2Q26 伺服器占比列 40%(261/652),與其內文與圖一的 47%、國票與法說的 47%/47.6% 不一致,疑為表內誤植(待核對)。
AI 伺服器電源(2026-08-21 法說主軸)
- 機櫃功率路線圖(公司口徑):單機櫃目前約 120kW → 中期 250~440kW → 未來 600kW~1MW。
- 供電架構:目前約 55% 仍為傳統方案;更高功率將轉向 HVDC Central Power 架構(詳見 技術_HVDC)。
- BPU 為公司重點:不僅 NVIDIA,Amazon 及其他業者也有不同架構變化,但 BPU 模組應用趨勢明確持續增加。
- BPU 模組功率:5.5kW → 8kW → 未來 15kW~30kW;每個機架都需大量功率元件。
- BPU 配置:低瓦數時可置於機架內;瓦數較高時採 Sidecar 或獨立軌道方式放置。
- 現行架構為 400V 轉 48V 直流降壓,使用大量工業元件;工業元件需求增加已造成相關缺貨。
- 材料轉換:BPU 模組已開始使用碳化矽(SiC)高壓 MOS(含降壓模組),同時持續使用矽 MOS 與矽多晶 MOS(詳見 技術_碳化矽SiC)。
- 更高功率的超高功率特殊電源模組非公司主力,但有能力生產。
- 對「是否使用有機材料導電」,公司表示已有相關調查、目前尚無產品推出。
散熱驅動與已量產項目
- 驅動技術已獲多家大廠認證,應用於多款 AI 機殼風扇驅動與 AI/5G 驅動散熱系統,涵蓋 12V 與 48V 產品系列,已通過客戶認證並進入量產。
- 5G 機台散熱的 12V/48V 技術經調整後延伸至伺服器相關領域,包括充電站散熱,並結合 9X 系列 MOS 及 IPM。
- Sidecar 模組中公司產品已量產,且至少 2026 年下半年持續供應。
- 量產品項包含散熱風扇、SOC FAN 小瓦數產品,以及伺服器周邊小瓦數產品 13XX、83XX 系列;Deck 與 Rack 中亦含電源模組。
觀察指標
- 供應商集中度:第一大供應商進貨占比 2024 年 33.67%、2025 年 33.94%、2026Q1 49.79%,前兩大合計由約 58% 升至 68.08%(兆豐,2026-08-27);追蹤集中度與產能、交期、成本風險。
- 48V BLDC Motor Driver 與前端 Hot-Swap MOSFET 滲透:48V 營收占比已超過 12V SoC(國票,2026-09-17),追蹤占比與單價提升。
- 晶圓代工與封裝漲價/產能:兆豐引 TrendForce 八吋產能利用率 2026 平均 88%、2H26 估 90%;國票指出晶圓代工與封測可能再調漲。
- 800V 前端 SiC/GaN 送樣與認證進度(兆豐,2026-08-27)。
- BPU 模組出貨與碳化矽採用比例:公司已宣告 BPU 模組開始使用 SiC 高壓 MOS,但未給出貨量或營收貢獻。
- 伺服器營收占比:2Q26 已達 47.6%,追蹤是否持續攀升。
- 存貨週轉天數:持續下降,公司解讀為供不應求。
- 工業元件缺貨:400V→48V 降壓架構所需工業元件已出現缺貨,影響出貨節奏。
- 可轉債資金用途落地:2026 年 7 月發行 CB 充實營運資金。
- 8 吋晶圓 LTA 簽署進度:公司評估中,尚未確認簽署(珩石私訪 memo,2026-10-01)。
風險與注意事項
本頁多數數字來自單一場法說逐字稿,且該逐字稿科目名稱與部分數字有誤植
季度營收為反推值、可轉債金額與張數不符(見下),正式財報公布後須逐項核對。
- 可轉換公司債金額已核對:2026-08-21 法說逐字稿稱 2026-06-23 公告、07-24 發行 5,000 張、總價值約 22.81 億元,與台股 CB 常規面額(每張 10 萬元、5,000 張對應 5 億元)不符。經珩石私訪 memo(2026-10-01)交叉比對鉅亨網公告原文,確認發行總面額為新台幣 5 億元、5,000 張、以 102% 發行(即發行價款約 5.1 億元),轉換價 228.1 元與公開資料一致;法說逐字稿「22.81 億元」應為轉寫或單位誤植,以公告 5 億元面額為準。來源:memo_廣閎科6693_珩石Jammy私訪_20261001。
- 客戶未具名:法說僅在架構層面提及 NVIDIA 與 Amazon,未說明是否為直接客戶。
- Power MOSFET 市場競爭者眾(公司自述)。
- 2Q25 曾受同業不當訴訟費用影響獲利;2025 業外損失 0.72 億元,主因訴訟賠償損失估列與外幣匯損(兆豐,2026-08-27)。
- 產能與供應集中:目前受限晶圓代工與下游封裝產能,且兩者可能再調漲價格(國票,2026-09-17);第一大供應商進貨占比 2026Q1 升至 49.79%(兆豐,2026-08-27,兆豐認為風險可控)。
- 消費性與工控車用動能下滑:消費性受零組件漲價影響疲弱,工控車用持平,伺服器占比拉升的同時需以此組合轉換抵銷(國票,2026-09-17)。
關鍵 Claim
| Claim | 類型 | 來源 | 日期 | 信心 |
|---|---|---|---|---|
| 2Q26 伺服器占營收 47.6%,去年同期 25% | fact | 活動_廣閎科6693_2Q26法說memo_20260821 | 2026-08-21 | 高 |
| BPU 模組已開始使用碳化矽高壓 MOS(含降壓模組) | fact | 活動_廣閎科6693_2Q26法說memo_20260821 | 2026-08-21 | 中高 |
| BPU 模組功率 5.5kW → 8kW → 未來 15~30kW | analyst(公司路線圖) | 活動_廣閎科6693_2Q26法說memo_20260821 | 2026-08-21 | 中 |
| 單機櫃功率 120kW → 250~440kW → 600kW~1MW | analyst(公司路線圖) | 活動_廣閎科6693_2Q26法說memo_20260821 | 2026-08-21 | 中 |
| 機櫃供電架構目前約 55% 為傳統方案 | observation | 活動_廣閎科6693_2Q26法說memo_20260821 | 2026-08-21 | 中 |
| 驅動技術已獲多家大廠認證,AI 機殼風扇與 5G 散熱系統 12V/48V 已量產 | fact | 活動_廣閎科6693_2Q26法說memo_20260821 | 2026-08-21 | 中高 |
| 2026 全年伺服器營收占比將超過 5 成(51%)、2027E 65% | estimate | 報告_兆豐_廣閎科6693_20260827 | 2026-08-27 | 中高 |
| 48V BLDC Motor Driver 營收占比已超過 12V SoC | analyst | 報告_國票_廣閎科6693_20260917 | 2026-09-17 | 中 |
| 2026 年 8 月營收 2.51 億元(YoY +114.2%、MoM +3.6%) | fact | 報告_國票_廣閎科6693_20260917 | 2026-09-17 | 高 |
| 工業元件需求增加造成缺貨 | observation | 活動_廣閎科6693_2Q26法說memo_20260821 | 2026-08-21 | 中 |
| 8 吋晶圓代工產能緊缺,公司正評估簽署 LTA 以確保未來產能 | third_party(同事私訪 memo) | memo_廣閎科6693_珩石Jammy私訪_20261001 | 2026-10-01 | 中 |
| 晶圓代工成本 2026 年至今累計漲幅約 20%,透過產品組合轉佳(伺服器占比 47%)抵銷漲價壓力 | third_party(同事私訪 memo) | memo_廣閎科6693_珩石Jammy私訪_20261001 | 2026-10-01 | 中 |
| 伺服器風扇散熱晶片市占率仍屬個位數 | third_party(同事私訪 memo) | memo_廣閎科6693_珩石Jammy私訪_20261001 | 2026-10-01 | 中 |
公司行事曆
- 10/25週日可轉債廣閎科一 可轉債開始轉換發行 5.0 億、轉換價 228.1、溢價 105.1%
- 11/06週五營收10月營收公布MOPS 公布於 11/6 14:58–16:00 間
- 今天 2026-11-08
- 12/07週一營收11月營收(預估 12/4–12/8)可能 12/4–12/8 公布(近 7 次有 7 次落在此區間;最常見:期限前 3 個工作天,信心中)
近 30 天到未來 120 天的事件,資料與行事曆同一來源(公開資訊觀測站、證交所/櫃買 OpenAPI、珩石資料庫),日期以公司公告為準。
供應鏈位置
-
Fabless 模式:晶圓製造、測試、切割、封裝與成品測試委外,與晶圓代工廠簽有供貨保證合約;公司負責規格、IC 設計、進料檢驗與售後(兆豐引 2025 年報,2026-08-27)。
-
所屬環節:功率元件設計(fabless IC 設計)、馬達驅動 IC。
- 所屬供應鏈:供應鏈_AI伺服器板上電源。
- 對應技術:技術_MOSFET、技術_HVDC、技術_碳化矽SiC、技術_功率半導體。
- 下游:AI 伺服器 BPU/Sidecar 電源模組、機殼與散熱風扇、5G 機台散熱、充電站、儲能 BMS、電動載具、白電。
相關公司
| 公司 | 關係 | 說明 |
|---|---|---|
| NVDA.US(nvidia) | 架構相關 | 公司提及 NVIDIA 機櫃與 BPU 架構,未證實為直接客戶 |
| AMZN.US(amazon) | 架構相關 | 公司提及 Amazon 有不同架構變化,未證實為直接客戶 |
| 2436_偉詮電(市) | 競爭(BLDC Motor Driver) | 私訪 memo 提及為同業比較對象,競業方案 MOSFET 需外搭他廠 |
| 2308_台達電(市) | 潛在終端客戶(經系統廠/模組廠) | 產品先交系統廠/模組廠驗證,再整合至電源大廠系統中;未證實為直接客戶 |
| 2301_光寶科(市) | 潛在終端客戶(經系統廠/模組廠) | 同上 |
來源
- 活動_廣閎科6693_2Q26法說memo_20260821 — 公司法說會(2026-08-21);1-7 月營收 YoY +46%、7 月 2.42 億元;2Q26 EPS 2.21(YoY +89%)、毛利率 32%;伺服器占比 47.6%;BPU/HVDC 路線圖與碳化矽導入;7 月發行 CB
- memo_廣閎科6693_珩石Jammy私訪_20261001 — 珩石資本 Jammy 私訪 memo(同事 memo/傳聞,2026-10-01);伺服器內部產品拆解(散熱/PSU/BBU/DC-DC)、客戶出貨模式(Inergy 品牌→系統廠/模組廠→電源大廠)、8 吋晶圓產能緊缺與 LTA 評估、晶圓代工成本漲幅 20%、風扇驅動晶片市占率個位數、CB 面額 5 億元核對
- 報告_兆豐_廣閎科6693_20260827 — 兆豐投顧,2026-08-27;買進、TP 250,伺服器營收占比 13%→47%,2026E EPS 9.14/2027E 13.93,Power MOSFET 接 AI 電源與 BBU、BLDC/SoC 接風扇與液冷幫浦
- 報告_國票_廣閎科6693_20260917 — 國票投顧,2026-09-17;首次評等買進、TP 233(21x 2027F EPS 11.13),8 月營收 2.51 億、48V BLDC 滲透、BBU 搭載率提升