基本資料
Schneider Electric(巴黎證交所 SU,Yahoo 查證為 Euronext Paris「SU.PA」)是法國電力與能源管理龍頭,Data Centers & Networks 約占集團營收 30%。高盛(GS)2026-10-21 統計其資料中心營收約 US$14.2bn(集團營收 US$47.2bn、調整後 EBIT margin 17.9%),為受訪電機廠中資料中心營收最大者;GS 稱其在歐洲資本財覆蓋中擁有最完整的資料中心產品組合,涵蓋中壓配電、開關櫃、UPS、電力管理、冷卻、機櫃與軟體。資料中心產品組合占比(GS Exhibit 23):Secure power systems 32%(含模組化資料中心預製方案)、電力配電 24%(PDU、匯流排)、Transactional & edge 16%、冷卻 7%、樓宇管理系統 5%。(報告_GS_800VDC電力架構與電機廠商_20261021,2026-10-21)
在 AI 資料中心 800VDC 轉換中,Schneider 是 GS 點名產品線最完整的五家老牌(Legrand、Schneider、Eaton、Vertiv、台達電)之一,與 NVIDIA 合作;產品走「Sidecar(Power Rack)→ Power Center → Power Block」三階段,與 NVIDIA GPU 路線圖對齊,另併購 Motivair 補液冷。GS 引公司數字:現行每 MW 資料中心內容價值 $1.3–3.3mn,AI 高密度預期落在上緣。(同上)
核心技術/競爭優勢
- 灰白空間均衡:永豐投顧估灰空間/白空間營收約 50%/50%,與 Vertiv 同為端到端整合能力最完整的兩家;強項是配電、機房管理平台與預製化(永豐 2026-07-30;報告_永豐_電力設備產業_20260730)。
- 液冷補強:收購 Motivair 後從電力與軟體延伸到 CDU、冷板與冷卻迴路,Motivair CDU 冷卻能力達 2.5MW(報告_電源供應與管理產業_20260703,2026-07-03)。GS 2026-07-13 將其列入 14 檔 Buy 評等智慧冷卻/耐候冷卻受惠股(報告_GS_資料中心冷卻電力_20260713)。
- 系統級保護立場:OCP 2026 場次主張 800VDC 保護是「系統回應可預測性」而非「元件誰最快」;偏保守路線,變流器內建受控電流行為搭配成熟機電斷路器即可達選擇性,SSCB 視接地與拓撲而定(見下方保護與標準段)。
- UPS 經驗外溢到儲能:以 AC UPS 的電網穿越(FRT)與負載平滑經驗,提出把電力電池放在 LVDC 動力鏈層、與 UPS 價值疊加。
產品與應用
| 產品/服務 | 應用 | 相關客戶/下游 |
|---|---|---|
| 800VDC Power Rack(Sidecar):電源櫃 AC 轉 800VDC,每 IT 機櫃最高 1.2MW DC、每列最高 4.8MW | 800VDC 第一階段(混合 AC/DC 改裝) | NVIDIA 平台、超大規模資料中心;NetShelter Power Rack 800VDC(GS,2026-10-21:每機櫃最高 1.2MW;沿革:Citi 2026-10-13 稱 >660kW,目標 Rubin Ultra/Kyber 2027E 部署前可用) |
| 800VDC Power Center:LV 轉換器+TRU(變壓整流單元)+SST 技術,每饋線供應資料廳約 4.8MW DC | 設施級集中轉換,目標 2027 | 同上 |
| 800VDC Power Block:以 SST 將 34.5kV 直轉 800VDC,每饋線 5–10MW | 完整 800VDC 設施,預計 2028–29 | 同上 |
| UPS、Secure power、預製化模組、PDU/匯流排、開關櫃 | 傳統 AC 資料中心電力鏈 | 超大規模、colocation、模組化資料中心業者 |
| Motivair CDU/冷卻 | 液冷白空間 | AI 伺服器液冷機櫃 |
| 軟體(EcoStruxure、與 AVEVA)、與 NVIDIA、Foxconn 的合作 | 數位孿生與設施管理 | NVIDIA Omniverse DSX 藍圖 |
圖片 / 架構圖
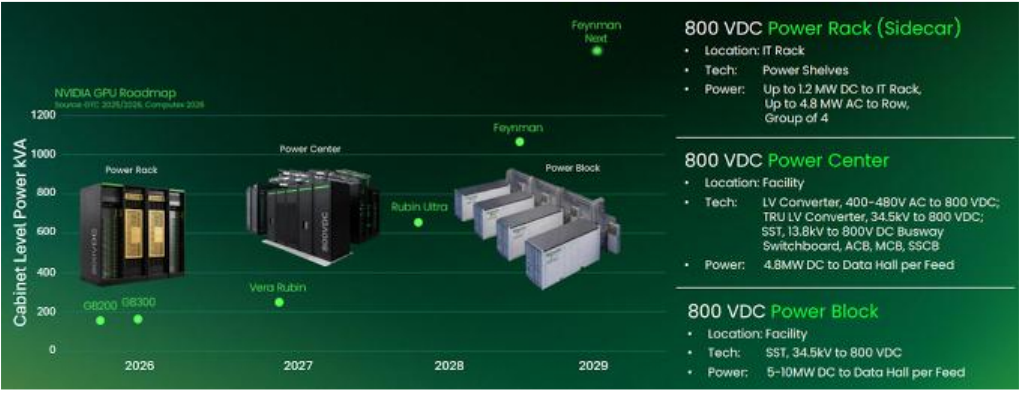
圖說:Schneider 800VDC 路線圖,橫軸 2026–2029、縱軸機櫃功率 kVA,標 GB200/GB300、Vera Rubin、Rubin Ultra、Feynman 資料點;右側列 Power Rack(Sidecar,位於 IT 機櫃,最高 1.2MW DC 每機櫃、列 4.8MW)、Power Center(設施級,LV 轉換器/TRU/SST,每饋線 4.8MW DC)、Power Block(設施級,SST 34.5kV 轉 800VDC,5–10MW DC)三階段,附各產品外觀照(GS Exhibit 24)。
目標價與評等
| 券商 | 報告發布日 | 評等 | 目標價 | 評價基礎 | 來源 |
|---|---|---|---|---|---|
| UBS | 2026-09-14 | Buy | €335(9/11 股價 €291) | 未於引用表揭露;UBS 表列 EPS 2026E/27E/28E €11/12/14、P/E 26.9/22.9/20.4x | 報告_UBS_AI電力產業_20260914 |
| Morgan Stanley | 2026-05-21 | Overweight | €300(定價日股價 €265.30,upside 13.1%) | 未揭露 | 報告_MS_能源算力Supercycle_20260521 |
| Goldman Sachs | 2026-10-21 | Not Rated | — | — | 報告_GS_800VDC電力架構與電機廠商_20261021 |
| 元大投顧 | 2026-06-25 | 未評等(引用表列 €280.8) | — | — | 報告_元大_旭隼6409_20260625 |
保護與標準立場(OCP 2026-10-15)
- 系統優先:Schneider 主張從「哪個斷路器最快」改問「整個電源—保護—接地—負載系統在故障下是否可預測」;變流器行為(受控電流)與保護須共同設計並先在系統層驗證選擇性(報告_OCP2026_Schneider_800VDC保護與協調_20261015)。
- 保護元件四方取捨(簡報自列):保險絲 0.5–5ms、機電斷路器(EMCB)1–20ms、混合式斷路器 0.2–1ms、SSCB <10µs,成本、整合難度與技術成熟度隨速度上升;600Vdc 以上分支保護仍有標準缺口。細節見 技術_SSCB固態斷路器。
- 接地決定 SSCB 能否用:實接地單極 2 線只需保護一極,成本與損耗較佳;不接地/高阻接地與雙極 3 線需保護兩極,成本、體積與損耗較高。
- 冗餘決定風險:多電源冗餘機櫃下負載可持續上線、保護速度只影響動力鏈恢復;單電源轉換式機櫃須在限定時間內清除故障。
- 儲能與電網穿越:LVDC 動力鏈上以電力型電池或電容吸收 AI 負載瞬變,用 UPS 產品已部署的 FRT 與平滑經驗;核心 UPS 與電網合規功能建議放在動力鏈層(報告_OCP2026_Schneider_800VDC負載平滑與故障穿越_20261015)。
- 標準缺口:變流器與保護未作為單一系統認證、液冷驗收協議未定、需與標準機構直接合作(IEC 60947-10、UL 489I 為新 DC 保護標準)。
時間軸
| 時間 | 事件 | 類型 | 重要性 | 備註 |
|---|---|---|---|---|
| 2026 | 800VDC Power Rack(Sidecar)已可供貨 | 產品 | 高 | GS(2026-10-21)稱「已提供」;沿革:富邦(2026-06)Computex 評論稱仍在開發、距量產尚需時間 → GS(2026-10-21)已供貨 |
| 2027 | 800VDC Power Center(LV 轉換器+TRU+SST 技術,4.8MW/饋線)目標推出 | 產品 | 高 | GS,公司自述 |
| 2H27 | 首批 SST 商業部署;2028–30 加速 | 產品 | 高 | GS,公司自述 |
| 2028–29 | 800VDC Power Block(SST 34.5kV 直轉,5–10MW/饋線) | 產品 | 中 | GS,公司自述 |
→ 跨公司時程見 供應鏈_AI資料中心電力、技術_HVDC。
供應鏈位置
Schneider 屬「電機老牌+白空間延伸」的整合商:傳統上主導灰空間電力與 AC UPS/PDU,800VDC 推進後 AC PDU、AC UPS 與 LV 開關櫃面臨替代,GS 指出 Schneider 與 Legrand 對傳統 AC PDU/UPS 市場曝險最高(報告_GS_800VDC電力架構與電機廠商_20261021 Exhibit 4)。另一方面 SemiAnalysis(2026-06-08)認為 800VDC 部署延後對 Schneider 等灰空間廠商是正面,原本可能流失的 LV 變壓器、LV 開關櫃與匯流排內容得以延續(報告_SemiAnalysis_800VDC與CPO延遲_20260608;該檔文字為 OCR,部分「800VDC」字樣缺位,需對原 PDF 核對)。所屬鏈見 供應鏈_AI資料中心電力。
與台廠的關係: - 6409_旭隼(市):UPS ODM,Schneider 為最大客戶(Citi:1H26 營收占比 18%),雙方已合作完成 18.5kW 800V HVDC PSU 與 BBU,預計 2H26 進系統整合測試、最快 2H27 貢獻營收(報告_元大_旭隼6409_20260625、報告_Citi_旭隼6409_Initiation_20261013)。 - 2308_台達電(市)、2301_光寶科(市):同為 NVIDIA 800VDC 電源櫃供應者;Fubon 2026-06 觀察台達電與光寶科 Computex 展出的 800VDC 660kW 電源櫃為 NVIDIA 660kW 參考設計,進度領先 Schneider 的 Sidecar(AI伺服器電力於Computex-轉向800V高壓直流;SST崛起 20260604 富邦)。元大估 800V HVDC 整體市占為台達電 65%、光寶科 25%、Vertiv 5%、Schneider/Eaton 與其他 5%(推估)。
相關公司
| 公司 | 關係 | 說明 |
|---|---|---|
| VRT.US(vertiv) | 直接競爭 | 灰白空間均衡的兩家整合商;Vertiv 每 MW 內容量 $3.25–3.75mn 高於 Schneider |
| ETN.US(eaton) | 直接競爭 | 同為 Sidecar+SST 路線的電機老牌 |
| ABBN.SW(abb) | 競爭/路線差異 | ABB 不做 Sidecar,專注 MV UPS、SST 與 DC 保護 |
| SIE.DE(siemens) | 競爭 | 電氣化與 DC 保護產品線 |
| 2308_台達電(市) | 同場競爭與供應鏈夥伴 | 800VDC 電源櫃與 SST 進度領先者 |
| 6409_旭隼(市) | 供應商 | 800V HVDC PSU+BBU 共同開發 |
| NVDA.US(nvidia) | 合作夥伴 | 800VDC 參考架構 |
風險與注意事項
- 時程與規格均為公司自述,以 GS(2026-10-21)為最新:Sidecar「已提供」、每機櫃最高 1.2MW。沿革:富邦(2026-06)Computex 評論稱仍在開發 → GS(2026-10-21)已供貨;Citi(2026-10-13)>660kW → GS(2026-10-21)1.2MW(差異可能來自單櫃配置與擴充,口徑不同)。
- GS 對 Schneider 未評等,評等與目標價取自 UBS、MS;兩者日期不同(2026-09-14、2026-05-21),不互相覆寫。
- Schneider 同時是 AC PDU/UPS 的最大受害者候選與 800VDC 的主要玩家,需追蹤 AC 產品線量能與 DC 產品線放量的消長。
- 營收、EPS 逐年與月營收未入庫,本頁未建財務五區段。
來源
- 報告_GS_800VDC電力架構與電機廠商_20261021 — Goldman Sachs,2026-10-21;Schneider 資料中心占比、$/MW、Power Rack/Center/Block 時程
- 報告_OCP2026_Schneider_800VDC保護與協調_20261015 — Schneider,OCP 2026-10-15;系統級保護協調、元件取捨、接地矩陣
- 報告_OCP2026_Schneider_800VDC負載平滑與故障穿越_20261015 — Schneider,OCP 2026-10-15;儲能分層與 FRT/平滑
- 報告_UBS_AI電力產業_20260914 — UBS,2026-09-14;Buy、TP €335;Schneider 800VDC 路線圖 660kW–1.2MW→2.4–4.8MW→5–10MW
- 報告_MS_能源算力Supercycle_20260521 — Morgan Stanley,2026-05-21;Overweight、TP €300
- 報告_永豐_電力設備產業_20260730 — 永豐投顧,2026-07-30;灰白空間營收占比、$/MW
- 報告_電源供應與管理產業_20260703 — 2026-07-03;Motivair CDU、灰區與白區滲透
- 報告_GS_資料中心冷卻電力_20260713 — Goldman Sachs,2026-07-13;列入 Buy 評等冷卻受惠股
- 報告_Citi_旭隼6409_Initiation_20261013 — Citi,2026-10-13;Schneider NetShelter Power Rack 規格、旭隼客戶占比
- 報告_元大_旭隼6409_20260625 — 元大,2026-06-25;旭隼與 Schneider 共同開發 800V HVDC PSU
- 報告_SemiAnalysis_800VDC與CPO延遲_20260608 — SemiAnalysis,2026-06-08;800VDC 延後對灰空間廠商的影響
- AI伺服器電力於Computex-轉向800V高壓直流;SST崛起 20260604 富邦 — 富邦投顧,2026-06-03;Computex Sidecar 進度評論