基本資料
Siemens AG(Yahoo 查證:XETRA「SIE.DE」;GS 以 SIEGn.DE 表示)為德國工業自動化與電氣化集團。GS 2026-10-21 統計資料中心營收約 US$3.4bn、占集團約 4%(集團營收 US$92.6bn、調整後 EBIT margin 12.2%,資料中心屬 Smart Infrastructure)。產品涵蓋關鍵電氣與數位基礎設施:開關櫃、保護元件、儲能、變流器,以及線纜與交換器等網路基礎設施。2025-11 資本市場日估計 AI 工廠相關 TAM 由 2025 年 €11bn 增至 2030 年 €25bn(約 20% 年複合成長)。Siemens 與 NVIDIA 合作定義 AI 工廠的實體與數位藍圖,2026-03 NVIDIA GTC 宣布與 Omniverse DSX 藍圖整合的 AI 資料中心參考架構(IEC 與 UL 版 AI Blueprint),提供電力與冷卻基礎設施的模擬就緒數位孿生。(報告_GS_800VDC電力架構與電機廠商_20261021)
在 800VDC 中,Siemens 的定位偏向DC 保護與開關、模組化 SST 夥伴與 Sidecar 組件,而非全套 Sidecar/UPS 供應。
核心技術/競爭優勢
- DC 保護產品組(2026-04 推出):Sentron 半導體斷路器(微秒級短路切斷,稱最高比傳統斷路器快 1000 倍)、SIRIUS 固態開關裝置(高頻切換或電阻性負載)與 Sivacon LV 開關櫃;GS 引專家訪談指出 Sentron 對 800VDC 啟用特別重要。
- 中壓 SST 合作:2026-08 與 Reinhausen(MR)合作開發並產業化模組化 MV SST,支援至 36kV、可模組化應用到較低電壓、輸出穩定 800VDC、毫秒級回應負載變化;Siemens 提供電力電子、電網保護、自動化與數位化,MR 提供電壓調節與 MV 電力電子專長;雙方朝系列量產推進,未給 SST 商轉時程。
- OCP 研究立場:Siemens R&D 以模擬與實測比較 2 線與 3 線 800VDC,結論是兩者皆可安全運作,關鍵不在線數而在故障情境、寄生電容與「單極斷開不等於隔離」,並主張快速保護降低 TCO(見下方)。
- 與 Skeleton 合推 Sidecar:GrapheneSidecar 結合 Siemens 固態保護與 Skeleton 超級電容儲能,處理峰值功率與快速故障保護。
產品與應用
| 產品/服務 | 應用 | 相關客戶/下游 |
|---|---|---|
| Sentron 半導體斷路器(SSCB)、SIRIUS 固態開關 | 800VDC 保護,機櫃型 SSCB 已整進 Sidecar | 資料中心與工業;詳見 技術_SSCB固態斷路器 |
| Sivacon LV 開關櫃、MV/LV 配電 | 資料中心電力配電 | 超大規模、colocation(合作對象含 Khazna) |
| 模組化 MV SST(與 Reinhausen) | MV 轉 800VDC | 開發階段,無客戶揭露 |
| GrapheneSidecar(與 Skeleton) | 600kW 至 1.2MW 800VDC Sidecar(簡報標題 600kW、機櫃 1.2MW,自相矛盾) | 對應 NVIDIA 800VDC 機櫃 |
| Omniverse DSX 數位孿生 AI Blueprint | 電力與冷卻基礎設施設計模擬 | NVIDIA 生態系 |
圖片 / 架構圖
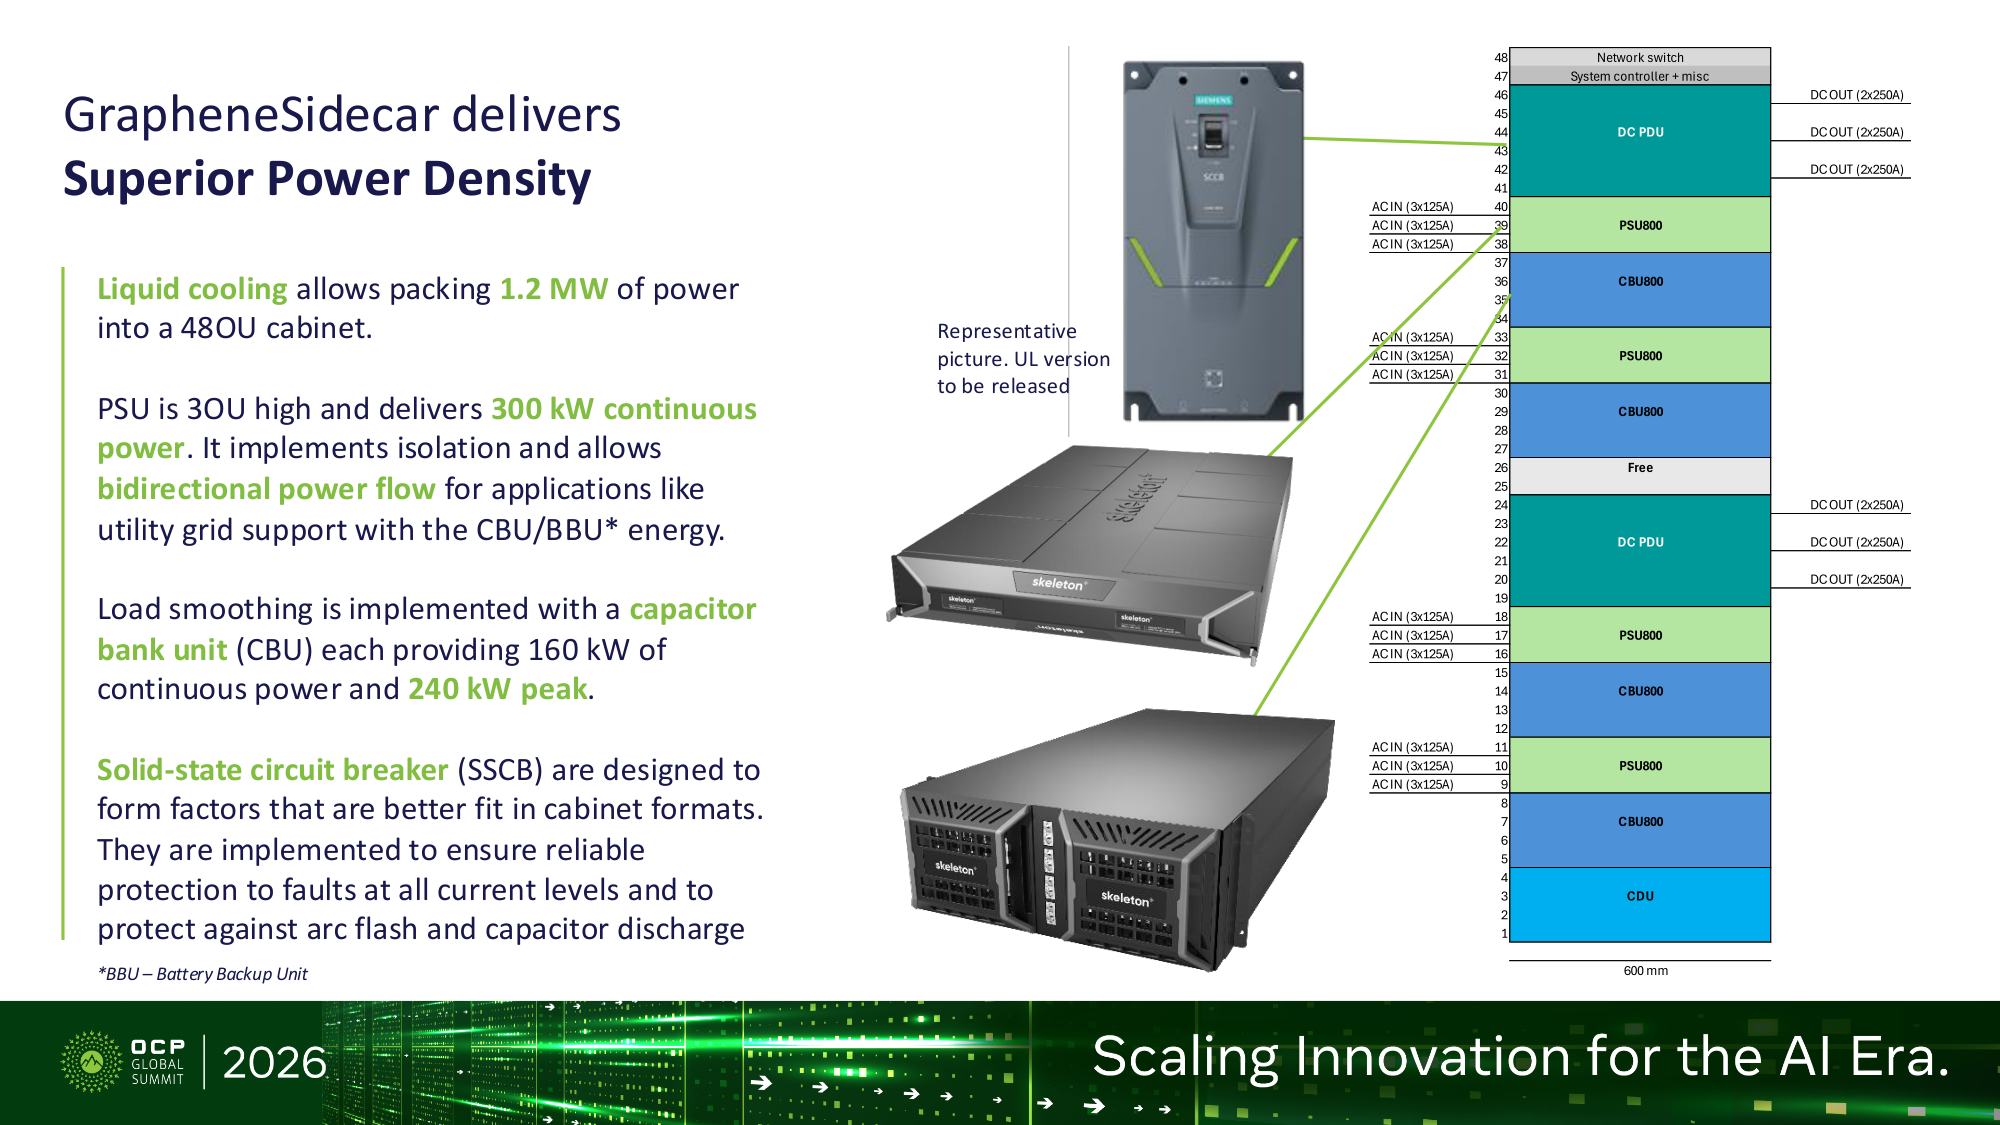
圖說:48OU 機櫃配置圖與實物:DC PDU(3 路 DC OUT 2x250A)、PSU800 與 CBU800 交替,共 4 組 PSU800、4 組 CBU800、2 組 DC PDU,底部 CDU,寬 600mm;附 Siemens SSCB 與 Skeleton 機箱外觀(Siemens/Skeleton,OCP 2026-10-15)。
目標價與評等
| 券商 | 報告發布日 | 評等 | 目標價 | 評價基礎 | 來源 |
|---|---|---|---|---|---|
| Goldman Sachs | 2026-10-21 | Buy | €308(12 個月) | 50% SOTP+50% 產業相對 EV/IC 對 ROIC/WACC | 報告_GS_800VDC電力架構與電機廠商_20261021 |
GS 把 Siemens 列為 800VDC 主題下 Buy 評等個股(與 Vertiv、台達電並列),且在 EV/IC 對 ROIC/WACC 散點中與 Legrand 同位於回歸線下方(估值相對折價),資料中心相關估值機會僅次於 Legrand。主要下行風險:自動化疲弱(尤其中國)、新興市場競爭造成價格壓力、合約執行、稀釋性資本配置。
OCP 2026 場次重點
800VDC 兩線與三線接地(Siemens 研究)(報告_OCP2026_Siemens_800VDC兩線與三線接地_20261015): - 2 線(800V 橫跨 P–N)系統複雜度低、無需平衡元件、同導體功率密度高,但負載彈性低、故障能量高;3 線(±400V、P–M–N)複雜度高、需平衡元件、功率密度低,但負載彈性高、故障能量低。兩者皆以浮接(IT)與實接地(TN-S)評估。 - 寄生電容安全:不接地系統首次接地故障時寄生電容經人體放電,0.01µF 約 0.3ms、5µF 約 151ms,電容愈大暴露愈久。 - 「半隔離不是隔離」:僅開單極會改變電壓分布,現行 NEC 不要求開接地極,維修時另一處發生接地故障可能形成人員電流路徑。 - 保護:MCCB 與保險絲對電纜長度敏感,可能重擊穿(20mF 電容經 6 呎與 10 呎電纜放電實測),SSCB 不受線長影響;DC 最壞情況不是螺栓短路而是低電流故障;快速保護降低 TCO。細節見 技術_SSCB固態斷路器、技術_HVDC。
600kW 800VDC Sidecar(Siemens+Skeleton)(報告_OCP2026_Siemens_Skeleton_600kW_800VDC_Sidecar_20261015): - 結構:液冷 48OU 機櫃可容 1.2MW,PSU 3OU 連續 300kW、含隔離並支援雙向功率;負載平滑用電容組單元 CBU 每組連續 160kW、峰值 240kW;SSCB 保護 800VDC 輸出。 - 負載平滑以雙電層電容吸收 0.1–55Hz 次諧波,避免電網振盪;實驗室量測顯示低頻衰減約 -70dB。 - 兩種型態:GrapheneSidecar AC(既有安裝加入負載平滑、不改 IT 機櫃)與 DC(面向資料廳 800VDC 配電)。 - 呼籲加入 OCP 電力配電子專案、擴充開放式 Sidecar 規格(含儲能、負載平滑、固態保護介面)並共享基準負載曲線。
時間軸
| 時間 | 事件 | 類型 | 重要性 | 備註 |
|---|---|---|---|---|
| 2026-03 | NVIDIA GTC:與 Omniverse DSX 整合的 AI 資料中心參考架構 | 技術 | 中 | GS |
| 2026-04 | 推出 DC 保護與開關組合(Sentron、SIRIUS、Sivacon) | 產品 | 高 | GS |
| 2026-08 | 與 Reinhausen 合作開發模組化 MV SST(至 36kV) | 技術 | 高 | GS;無商轉時程 |
| 待發表 | GrapheneSidecar UL 版 | 產品 | 中 | OCP 簡報標示 UL 版待發表 |
→ 跨公司時程見 供應鏈_AI資料中心電力、技術_HVDC。
供應鏈位置
Siemens 屬灰空間為主(永豐估灰/白約 80%/20%)的電機老牌,AI 資料中心機會集中在保護、配電、自動化與數位孿生。Skeleton(超級電容)是歐洲專業廠,使 CBU 能力外溢到歐洲,相較台廠現有 CBU shelf 單櫃規模更大(見 供應鏈_AI資料中心電力)。GS 因 SST 夥伴關係與 DC 保護元件把它歸入電機老牌,但未列入產品線最完整的五家(Legrand、Schneider、Eaton、Vertiv、台達電)。
與台廠: - 1503_士電(市):變壓器客戶含 Hitachi ABB 與 Siemens(台新,2026-09-11); - 2308_台達電(市):SST 與 800VDC 競爭者,GS 稱台達電、Eaton、ABB、Schneider 已完整揭露 SST 產品並目標 2H27 出貨,Siemens 僅與 Reinhausen 合作開發、無時程; - 與 nVent(NVT.US(nvent))有百 MW 級資料中心架構合作(既有庫說法,見 供應鏈_AI資料中心電力)。
相關公司
| 公司 | 關係 | 說明 |
|---|---|---|
| ETN.US(eaton) | 競爭 | Eaton 做 Sidecar+SST,Siemens 以保護元件與 SST 夥伴切入 |
| SU.PA(schneider) | 競爭 | 保護路線偏保守,與 Siemens 的 SSCB 派形成對照 |
| ABBN.SW(abb) | 競爭 | DC 保護產品線 |
| 6501.JP(hitachi) | 競爭/電網設備同業 | 同為士電的變壓器客戶 |
| NVDA.US(nvidia) | 合作夥伴 | Omniverse DSX 參考架構 |
| 1503_士電(市) | 客戶 | 士電變壓器客戶 |
| 2308_台達電(市) | 競爭 | SST 領先者 |
風險與注意事項
- Siemens 無 SST 商轉時程;MV SST 為與 Reinhausen 的開發合作,非訂單。
- 簡報標題寫 600kW 而機櫃配置為 1.2MW,兩者並列,以內文為準待核對。
- 本頁僅 GS 單一評等;Siemens Energy 為另一家獨立上市公司,與 Siemens AG 不可混用。
- 營收、EPS 未入庫,未建財務五區段。
- GS 表內 Siemens 的夥伴/併購欄位(含 nVent、Trayer Engineering)因表格排版交錯,歸屬待核對。
來源
- 報告_GS_800VDC電力架構與電機廠商_20261021 — Goldman Sachs,2026-10-21;Siemens DC 保護組、Reinhausen SST、Buy/€308
- 報告_OCP2026_Siemens_800VDC兩線與三線接地_20261015 — Siemens,OCP 2026-10-15;2 線 vs 3 線、保護實測
- 報告_OCP2026_Siemens_Skeleton_600kW_800VDC_Sidecar_20261015 — Siemens/Skeleton,OCP 2026-10-15;Sidecar 設計
- 報告_永豐_電力設備產業_20260730 — 永豐投顧,2026-07-30;灰白空間占比
- 報告_台新_士電1503_20260911 — 台新,2026-09-11;士電客戶含 Siemens