基本資料
GE Vernova(GEV)為 2024 年自 GE 分拆之能源設備廠商,主要業務含 Power(發電設備,含燃氣渦輪)、Wind(風電)、Electrification(電力轉換、配電設備)三大部門。永豐投顧(SinoPac)2026-07-30《電力設備》報告將其列為 AI 資料中心供電受惠首選,聚焦其重型燃氣渦輪(gas turbine)長週期產能與訂單能見度,以及 Electrification 部門受惠資料中心客戶直接下單的第二成長曲線。
核心技術/競爭優勢
- 燃氣渦輪長週期能見度:Power 部門產能已大致售罄至 2030 年;燃氣輪機年化產能規劃由 2026 年約 20GW 提高至 2028 年 24GW、2030 年 30GW。
- 北美市場龍頭份額:GEV 在近三年北美燃氣渦輪市場結構性份額最高(三大廠 GE/Siemens Energy/Mitsubishi Power 中北美份額約 47%),北美為全球燃氣渦輪最大增量市場(2025 年接單 44.2GW,佔全球約 44%)。
- 產能規劃階段化擴張:McCoy 統計 GEV 燃氣渦輪產能規劃 Phase 1(Earlier/Est)16GW → Phase 2(Mid-term)20GW → Phase 3(Target/Future)24GW,為所有廠商中規劃量最大之一(僅次於 Siemens Energy 的 17→22→30GW)。
- Electrification 第二成長曲線:2Q26 設備積壓訂單年增 69% 至約 410 億美元;上半年資料中心客戶訂單超過 50 億美元,占同期 Electrification 新增訂單逾三分之一。
產品與應用
| 產品 / 服務 | 應用 | 相關客戶 / 下游 |
|---|---|---|
| 重型燃氣渦輪(Heavy-duty Gas Turbine) | 資料中心長期基載電力、電網 CCGT 電廠 | 公用事業、獨立發電業者、資料中心自建電廠 |
| 中壓不斷電系統、固態變壓器、能源管理與控制方案 | 資料中心 Electrification(配電/併網) | AI 資料中心 / hyperscaler,2027 年起訂單可望反映商業化 |
目前 GEV 對資料中心每 GW 可供應的產品價值約 3 億美元;隨中壓 UPS、固態變壓器、能源管理及控制方案商業化,管理層認為每 GW 產品價值可提高至目前的 2-3 倍,增量較可能自 2027 年訂單開始反映。
圖片 / 架構圖
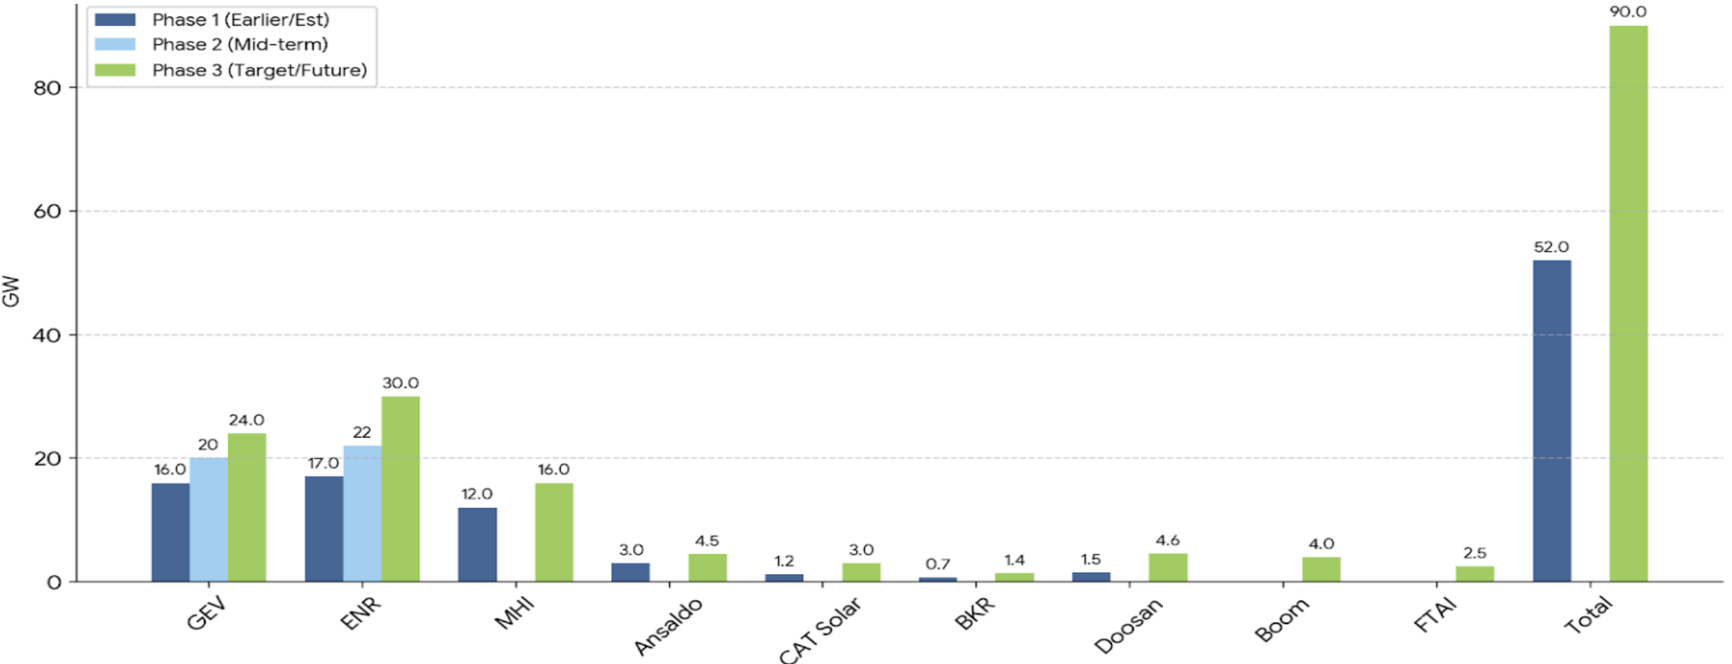
圖說:燃氣渦輪廠商產能規劃長條圖(Phase 1/2/3),GEV 16→20→24GW、ENR(Siemens Energy)17→22→30GW、MHI 12→16GW,全球 Total 52→90GW。(來源:報告_永豐_電力設備產業_20260730,永豐投顧,2026-07-30)
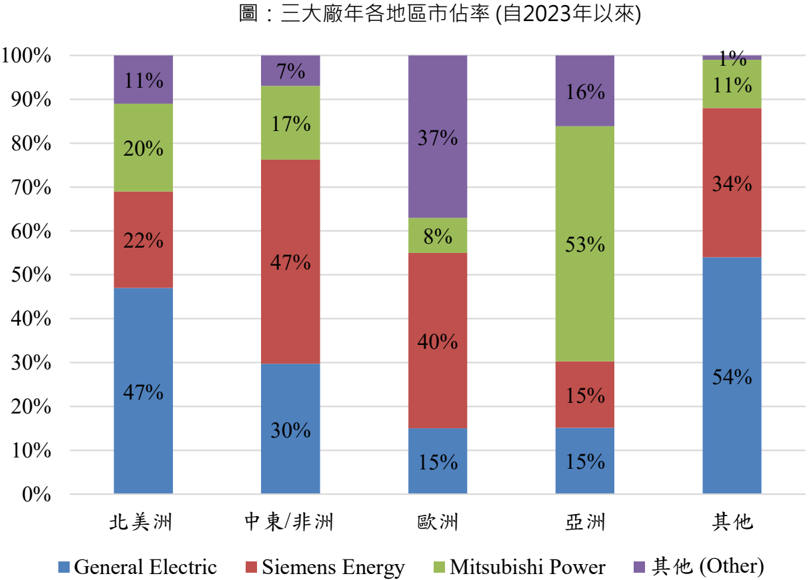
圖說:燃氣渦輪三大廠(GE/Siemens Energy/Mitsubishi Power)各地區市佔率堆疊圖,GEV 於北美份額最高(47%)。(來源:報告_永豐_電力設備產業_20260730,永豐投顧,2026-07-30)
EPS 記錄
(待後續財報資料補充;本頁尚無實績 A 欄資料)
EPS 預估
| 年度 | 永豐投顧 EPS(報告日:2026-07-30) | 備註 |
|---|---|---|
| 2024A | 5.58 | |
| 2025A | 17.69 | |
| 2026F | 29.76 | |
| 2027F | 24.66 | 低於 2026F,報告未說明原因(待查證是否含一次性項目) |
| 2028F | 36.46 |
| 年度 | 營收 (US$mn) | YoY | 毛利率 | EBITDA (US$mn) | EBITDA Margin |
|---|---|---|---|---|---|
| 2024A | 34,935 | 5.1% | 17.4% | 2,035 | 5.8% |
| 2025A | 38,068 | 8.9% | 19.8% | 3,196 | 8.4% |
| 2026F | 45,842 | 20.4% | 24.7% | 6,080 | 13.3% |
| 2027F | 53,254 | 16.2% | 29.1% | 10,096 | 19.0% |
| 2028F | 63,009 | 18.3% | 31.5% | 14,085 | 22.4% |
財測假設
| 來源(日期) | 模型 / 推導鏈 | 關鍵假設 | 產出 |
|---|---|---|---|
| 永豐投顧(2026-07-30) | 長週期 backlog 能見度 + Power 價格/服務利潤率改善 + Electrification 需求成長 → EV/EBITDA 評價 | 近兩年 EV/EBITDA 中上緣 21 倍;假設 2028E 淨現金約 220-230 億美元 | FY2028E EBITDA 140.8 億美元、EBITDA margin 22.4%;目標價 $1,200 |
目標價與評等
| 券商 | 報告發布日 | 評等 | 目標價 | 評價基礎 | 來源 |
|---|---|---|---|---|---|
| 永豐投顧 | 2026-07-30 | 買進 | US$1,200 | 近兩年 EV/EBITDA 中上緣 21 倍 @ FY2028E EBITDA | 報告_永豐_電力設備產業_20260730 |
關鍵 Claim
| Claim | 類型 | 來源 | 日期 | 信心 |
|---|---|---|---|---|
| GEV 燃氣渦輪產能已大致售罄至 2030 年 | analyst | 報告_永豐_電力設備產業_20260730 | 2026-07-30 | 中 |
| GEV 為近三年北美燃氣渦輪市場結構性份額最高廠商 | analyst | 報告_永豐_電力設備產業_20260730 | 2026-07-30 | 中 |
| 2Q26 Electrification 設備積壓訂單年增 69% 至約 410 億美元;資料中心客戶訂單逾 50 億美元 | fact | 報告_永豐_電力設備產業_20260730 | 2026-07-30(引用公司揭露數字) | 中高 |
| 永豐投顧買進評等,目標價 US$1,200(21x FY2028E EV/EBITDA) | analyst | 報告_永豐_電力設備產業_20260730 | 2026-07-30 | 中 |
GEV 800VDC 時程(GS,2026-10-21,公司自述):中壓 UPS 2027 年中開始出貨、首案 2027 年底通電;5MW 室內 SST 原型機 2026 年內交首家超大型客戶驗證、6MW 戶外版開發中;SST 商轉仍需 12–24 個月、量產 24–36 個月;現行每 MW 內容量 $0.2–0.3mn,搭 MV UPS 與 SST 可 2–3 倍。2026 上半年資料中心訂單約 $5bn(占集團 12%)。GS Buy、TP US$1,224(28x Q5–Q8 EBITDA)。(報告_GS_800VDC電力架構與電機廠商_20261021)
時間軸
| 時間 | 事件 | 類型 | 重要性 | 備註 |
|---|---|---|---|---|
| 2028-2030 | 燃氣輪機年化產能擴至 24-30GW | 產能擴張 | ⭐⭐⭐ | 現有 2026 年約 20GW(報告_永豐_電力設備產業_20260730,2026-07-30) |
| 2027 起 | Electrification 資料中心產品組合升級(MV UPS/SST/能源管理)貢獻反映 | 新業務 | ⭐⭐⭐ | 管理層預期每 GW 產品價值提高至現行 2-3 倍 |
| 2030 | 燃氣渦輪產能已大致售罄 | 訂單能見度 | ⭐⭐⭐ | Power 部門長期能見度高 |
供應鏈位置
GEV 為重型燃氣渦輪整機廠,上游依賴熱端零件(單晶葉片、高溫鑄件)與大型鍛件供應商,其中 Howmet Aerospace(HWM,全球最大燃氣渦輪葉片供應商之一)為關鍵瓶頸環節廠商(未建立獨立 lib 頁,詳見 供應鏈_AI資料中心電力)。GEV 產品與 VRT.US(vertiv) 的電力+熱整合方案、2308_台達電(市) 的 HVDC/BBU 方案分屬資料中心供電鏈不同環節(重型基載發電 vs. 機櫃級配電/儲能)。
相關公司
| 公司 | 關係 | 說明 |
|---|---|---|
| VRT.US(vertiv) | 同一資料中心供電主題 / 不同環節 | Vertiv 聚焦機櫃級電力+熱整合,GEV 聚焦廠級重型基載發電 |
| 2308_台達電(市) | 同一資料中心供電主題 / 不同環節 | 台達電聚焦 HVDC/BBU 機櫃級配電,GEV 聚焦上游重型發電設備 |
| 1519_華城(市) | 同一資料中心供電主題 / 不同環節 | 華城聚焦電網 T&D 變壓器,GEV 聚焦發電端設備 |
風險與注意事項
- 本頁資料完全來自單一永豐投顧報告,尚無獨立財報 / 法說資料交叉驗證
- 財測表中 2027F 淨利與 EPS(6,559 / 24.66)低於 2026F(8,004 / 29.76),報告未說明原因,可能含一次性項目或估算誤差,待後續財報核對
- 燃氣渦輪供應鏈瓶頸(熱端零件、大型鍛件、熟練人力)若惡化,可能限制 GEV 出貨與交付時程
- 資料中心 onsite power 需求若不如預期(電網擴容加速、AI 資本支出降溫),影響 backlog 兌現節奏
來源
- 報告_GS_800VDC電力架構與電機廠商_20261021 — Goldman Sachs,2026-10-21;800VDC primer,MV UPS 與 SST 時程、$/MW、Buy/TP US$1,224
- 報告_永豐_電力設備產業_20260730 — 永豐投顧,2026-07-30;AI 資料中心電力設備主題報告,GEV/VRT 個股推薦