定義
AI BESS 指部署在 AI 資料中心園區(AI Campus)、以穩定電力負載為首要功能的電池儲能系統(Battery Energy Storage System)。2026-09-21 NVIDIA 推出 DSX Ready 認證計畫,第一階段只開放 BESS 與 CDU 兩類,BESS 首批通過者僅 Hitachi Energy、LG Energy Solution 與 Tesla,BESS 首次被納入 AI Factory 標準基礎設施(國泰,2026-10-01)。
與傳統 Utility BESS 的差別在於價值主軸:傳統儲能賣的是電量與電價套利(MW/MWh),AI BESS 賣的是功率品質與動態響應,國泰稱之為由 Energy Asset 轉為 Power Stability Asset。與 技術_BBU備援電池(機櫃內數分鐘級備援)不同,AI BESS 位於園區匯流排或電力供應組合,處理分鐘到小時級的負載緩衝與電網互動。
圖解
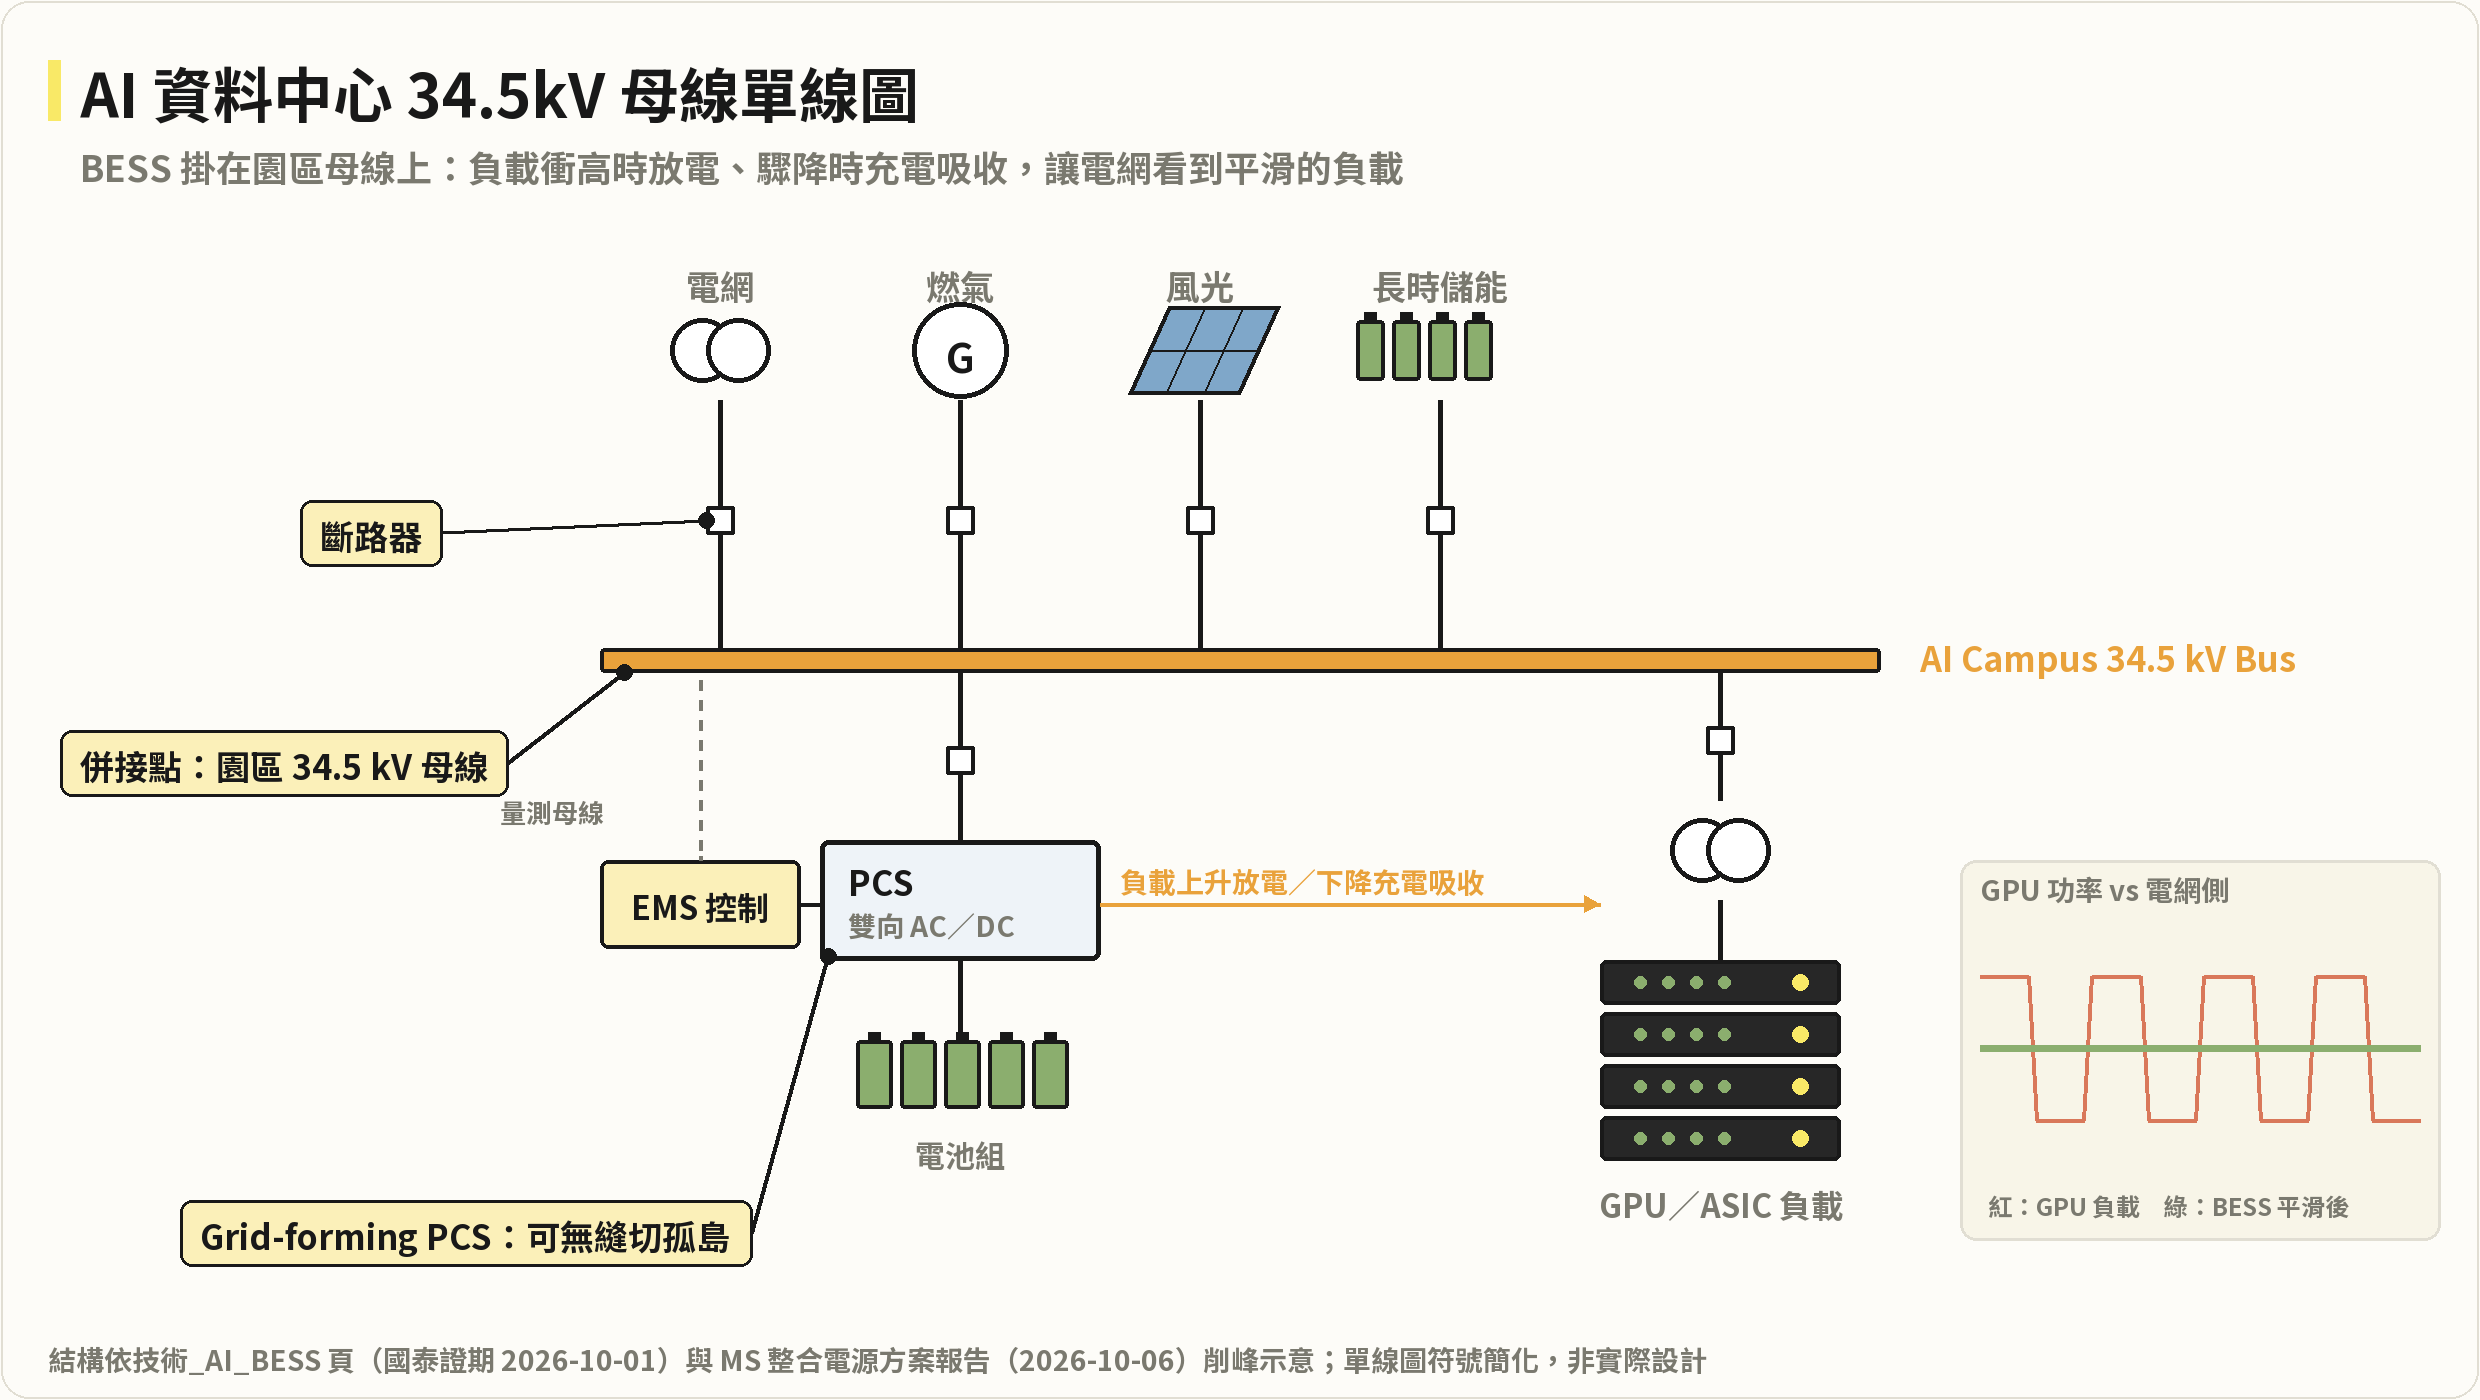
圖說:AI Campus 34.5 kV 母線單線圖——上方為電網(變壓器)、燃氣發電、風光、長時儲能等電源,下方 PCS+電池組(AI BESS)經 EMS 控制掛在同一母線,右側為 GPU/ASIC 負載;右下小圖示意負載急升急降(紅)被 BESS 放電/充電吸收後趨平(綠)。自繪單線圖,結構依國泰證期(2026-10-01)與 MS(2026-10-06)。
| 項目 | Traditional Utility-BESS | AI BESS |
|---|---|---|
| 主要目的 | 能量套利、頻率調節 | 穩定電力負載 |
| 設計考量 | MW / MWh | 快速響應、控制能力 |
| 持續時間 | 2-4 小時 | 無明確規範 |
| 有效功率 | 傳統調度 | 高速動態有功響應 |
| 無效功率 | 輔助功能 | 動態 P/Q 響應為核心要求 |
| 併網轉孤島 | 非核心要求 | 需無縫切換 |
| 併接點 | Utility POI | AI Campus 34.5 kV Bus |
| 核心功能 | Energy Asset | Power Stability Asset |
來源:國泰證期研究部整理(2026-10-01),報告_國泰_儲能產業_20261001。
技術原理
- DSX Ready 認證邊界在 AC Terminal(含 PCS);Battery Capacity、Cell Chemistry、DC Block Architecture 並非核心認證項目。NVIDIA 驗證的是整套 BESS 能否成為 AI Campus 的 Grid-interactive Power Asset,而不是電池芯規格。
- 核心指標:AI Ramp Tracking Error ≤ 2%。假設 100MW AI 工作負載短時間增加 100MW 且 BESS 設計為完整緩衝,2% 代表 PCS 跟隨誤差需控制在約 2MW 內;負載快速下降時 BESS 轉為充電吸收多餘功率,避免燃氣渦輪、SOFC 或電網同步做同幅度 Ramp。
- 功能要件:PCS、Grid-forming、Dynamic P/Q、Voltage Ride-through、AI Load Smoothing。
- 為何需要:LBNL 估美國資料中心用電由 2024 年 192TWh(占全美 4.7%)增至 2028 年 Reference Case 約 464TWh、2030 年 649TWh(11.8%),貢獻 2024-2030 美國新增用電約 33%。AI 訓練與推論使 GPU 同步進入運算、Checkpoint 或工作負載切換時產生劇烈 Load Ramp,電力問題由「取得足夠電力」轉為 Voltage、Frequency、Reactive Power 與 Ride-through 管理。ERCOT 於 2Q26 完成 Large Load VRT 評估,四組 VRT 能力不足的大型負載在特定事故下可能造成超額負載脫離,已自 3Q26 起正式導入大型運算負載 Ride-through 要求。
- 兩種部署型態:Campus BESS(資料中心 Meter 後端,處理 AI Load Smoothing、VRT、Microgrid 與 BTM Generation 協同)、Power Supply BESS(位於外部電力供應組合,負責 Renewable Firming 與 Capacity),未來可能並存。
併網規範與設施級 BESS 的職責(OCP 2026-10)
完整規範見 技術_資料中心電網併網與負載穿越,此處只列與 BESS 相關者:
- 規範進入立法:NERC Project 2026-02 Computational Loads(2026-02 起);FERC 於 2026-07-16 令 NERC 於 2026-12-31 前提交新或修訂的可靠度標準與註冊準則、2027-03-01 前提交工作計畫資訊報告;2026-07-22 Dominion 輸電故障後資料中心減載約 3.8GW(簡報自述,未獨立查證;報告_OCP2026_NVIDIA_Equinix_大型負載併網需求_20261015)。OCP 介面規格(Google 主筆)VRT/PFAPR v1.0 目標 2026-10,PFAPR 為回到 0.90–1.10pu 後 2 秒內恢復至故障前 90% 負載;ERCOT 擬要求每個大型負載提供 PSCAD+MQT 模型。
- BESS 的位置:NVIDIA 把 BESS+站級 EMS 歸為「設施動態」層,PCS 負責振盪抑制,GPU 級動態由機櫃內 IPS+MaxLPS 處理;Google 認為設施級 BESS 以小時級備援與負載移轉為主,不處理秒級波動(秒級交給機櫃電容與列級模組);Microsoft 指 BESS/MV-UPS 負責低頻成分、機櫃電容負責高頻。
- AI 負載造成的電網問題三類:強制振盪、閃爍、電網與資料中心介面阻抗(13–27Hz)。各電網波動上限(如 MISO 10MW/5 秒與 30MW/min、ERCOT 10MW/5 秒)見併網頁。
- 成本對照(Schneider 估算,範圍寬):在 800V 電源鏈加掛功率電池約 0.1–0.15 USD/W、增加約 1.5–2 MW/m²;新建 BESS(以 0.5C Tesla Megapack 為基準)約 0.3–0.6 USD/W、5–15 MW/m²。Schneider 主張負載平滑與電網故障穿越可在電源鏈以功率電池實現,與 UPS 備援價值疊加;此為設備商立場,非共識(報告_OCP2026_Schneider_800VDC負載平滑與故障穿越_20261015)。
關鍵參數 / 判斷指標
| 指標 | 意義 | 觀察重點 |
|---|---|---|
| AI Ramp Tracking Error | PCS 跟隨 AI 負載變化的誤差 | DSX Ready 要求 ≤ 2% |
| Grid-forming 規模 | 獨立形成電壓與頻率的能力 | CleanAmps 12.9MW 已驗證,目標數百 MW |
| On-grid / Off-grid 切換 | 孤島運轉無縫度 | 是否成為 AI Campus 標配 |
| AI BESS 滲透率 | 占全球 BESS 年新增量 | 2027 約 3% → 2030 約 5-10% |
全球 BESS 年度新增量預估(McKinsey,國泰整理):
| 項目 | 2026E | 2027 | 2028 | 2029 | 2030 |
|---|---|---|---|---|---|
| Power (GW) | 110 | 150-180 | 180-220 | 210-260 | 240-300 |
| Energy (GWh) | 250-300 | 350-430 | 430-520 | 500-610 | 550-700 |
| Utility BESS 占比 | >98% | 97% | 95-97% | 93-96% | 90-95% |
| AI BESS 占比 | <1% | 3% | 3-5% | 4-6% | 5-10% |
國泰推估 AI BESS 由 2027 年約 5GW 增至 2030 年約 30GW,2027-2030 CAGR +77%(estimate,信心中;與上表占比及 GW 區間大致吻合)。
產業動能
- 價值鏈重心移動:AI BESS 價值由 Battery Cell 往 PCS、Grid-forming、MV Skid 與 EMS 移動(國泰,2026-10-01)。
- CleanAmps Meadow Park(國泰兩處分載:產業段 1H26 偵錯,供應鏈段 1Q26 啟用):12.9MW/25.8MWh、2 小時,採 CATL ENERC+ 電池、Delta PCS 4300 與 PCS 4300 Medium Voltage Skid,完成 On-grid/Off-grid 無縫切換,驗證 Grid-forming String PCS 在 12.9MW 規模獨立形成電壓與頻率,並以 BESS 作為唯一 Power Asset 模擬未來數百 MW AI 資料中心負載變動。
- LG Energy Solution 首款 DSX Ready 產品:LFP、單一 AC Block 2.5MW/5.1MWh(約 2 小時),具 Grid-forming、Fast Response、Voltage Ride-through、AI Load Smoothing,Cell 至 Pack 採北美在地化供應鏈。
- 再生能源結合:Google 2026 年與 Xcel Energy 簽 Minnesota 資料中心供電合作,新增 1.4GW 風電+200MW 太陽能+300MW 長時儲能,另投入 US$50mn 電池儲能擴建;與 AES 簽 Texas 資料中心 20 年供電合約,將發電與共用電力基礎設施直接與資料中心整合。
- 園區走向 Grid+BESS+Gas Generation 的 Hybrid Microgrid,帶動 Load Buffering、Demand Response 與 Power Quality 需求。
關鍵廠商
| 環節 | 廠商 | 角色與數據(國泰,2026-10-01) |
|---|---|---|
| 國際:BESS 本體 | TSLA.US(tesla) | Megapack 2025 年部署 46.7GWh、2Q26 13.5GWh、累計逾 77GWh;加州 Lathrop 與上海 Megafactory 各 40GWh/年(合計 80GWh),2026 年於 Houston 導入 Megapack 3 與 Megablock;DSX Ready 首批三家之一 |
| 國際:系統整合 | Fluence Energy(FLNC US) | 2Q26 累計部署 7.4GW/19.3GWh、Contracted Backlog 12.6GW(較 3Q25 9.1GW +38%)、Pipeline 45.6GW/163.7GWh、Digital 平台管理 22.8GW;3Q26 簽首個大型 BTM BESS 訂單,總 Backlog 歷史新高 US$6.4bn;AI 切入點偏 System Integration 與 Grid/BTM 整合與軟體 |
| 國際:首批認證 | Hitachi Energy、LG Energy Solution | DSX Ready 首批 BESS 認證廠商 |
| 台廠:整合優勢 | 2308_台達電(市) | 核心優勢為 PCS、Grid-forming、MV Skid、EMS/Microgrid 與 Data Center Power 垂直整合;12.9MW 實場 GFM 驗證、美國 PCS 在地化;看好 800V 產品 2027 年逐步放量 |
| 台廠:其他 | 雲豹(6869)、泓德(6873)、盛達(3027)、熙特爾(7740) | 報告僅列名為台廠相關,無個別業務細節(庫內尚無公司頁) |
國泰估值表(報告列示,2026-10-01;表中「Price」欄數字疑為市值或單位錯置,不採用):
| 公司 | EPS 2026E | EPS 2027E | EPS 年增 2026E/2027E | PER 2026E/2027E | PBR 2026E/2027E |
|---|---|---|---|---|---|
| 台達電(2308) | 39.0 | 62.7 | 69%/57% | 46.8x/29.8x | 13.9x/10.6x |
| 雲豹(6869) | 6.0 | 7.1 | 27%/17% | 11.9x/10.2x | 2.3x/1.8x |
| 泓德(6873) | 10.5 | 7.6 | 284%/-27% | 6.5x/9.0x | 0.9x/0.7x |
| Tesla(TSLA) | 1.6 | 2.2 | 3%/34% | 214.2x/159.7x | 13.6x/12.5x |
| Fluence(FLNC) | -1.0 | -0.3 | 281%/-73% | — | 3.6x/3.5x |
技術瓶頸 / 風險
- 標準尚在 early 階段:DSX Ready 只開放首批三家,其他廠商認證節奏與通過門檻未知。
- 滲透率預估基數極低(2026 年 <1%),2027-2030 CAGR +77% 建立在 AI BESS 占比由 3% 拉到 5-10% 的假設上。
- 台廠分類以報告列名為主,缺乏個別訂單與認證資訊;多數僅為題材推估。
- Tesla、Fluence 估值偏高或 EPS 為負,非台股可直接對照。
相關技術
- 技術_資料中心電網併網與負載穿越:併網規範、VRT/PFAPR、功率波動三層緩解。
- 技術_BBU備援電池:機櫃級備援,與園區級 AI BESS 分屬不同電力層級。
- 技術_HVDC:800V HVDC 供電架構,台達電 PCS/MV Skid 與之共用整合優勢。
- 技術_資料中心灰區白區:園區電力(灰區)與機房內電源(白區)分工。
來源
-
報告_國泰_儲能產業_20261001 — 國泰證期,2026-10-01;NVIDIA DSX Ready 重新定義 AI BESS,AI BESS 滲透率與供應鏈(Tesla、Fluence、台達電)
-
報告_OCP2026_NVIDIA_Equinix_大型負載併網需求_20261015 — NVIDIA/Equinix,2026-10-15;NERC/FERC 時程、事件、緩解分層
- 報告_OCP2026_Google_大型AI負載電網需求與緩解_20261015、報告_OCP2026_Microsoft_訓練功率振盪與機櫃內濾波_20261015 — 2026-10-15;VRT/PFAPR 表、電網波動表
- 報告_OCP2026_Schneider_800VDC負載平滑與故障穿越_20261015 — Schneider,2026-10-15;功率電池與 BESS 成本比