問題背景
美國民意反彈、2026 年期中選舉與電價壓力疊加,使資料中心的瓶頸由「算力與晶片」延伸到「施工、併網與地方監管」。元大投顧總經策略組(2026-10-01)判斷:需求無虞,但專案儲備容量的交付時點後移,資本支出認列由 2026H2 遞延、2027 下半年加速。本頁整理監管樣態、延遲原因與對供應鏈訂單與收入認列時點的影響。
查詢結果
關鍵發現
- 民意:蓋洛普 3 月民調 71% 美國人反對在自家附近興建資料中心,其中 48% 強烈反對,比反對在自家附近興建核電廠高近 20 個百分點;共和黨支持者仍有 39% 強烈反對、民主黨 56%。前四大反對理由:用水、耗電與環境衝擊 50%、社區與土地占用 22%、電費上漲與成本 20%、噪音與汙染 16%。
- 阻力量化:Data Center Watch 統計 1Q26 單季反對民眾已阻撓或推遲至少 75 個資料中心專案(約等同 2025 全年),總值 1,300 億美元;反對團體由 2025 年底 396 個增至 1Q26 的 833 個以上,集中在 Virginia、Texas。
- 容量落差:Currence 資料,2Q26 已宣布與開始建設容量各季增 25%,實際營運容量成長緩慢(約 +3.2%),延後容量季增 25%、取消容量季增 66%。原訂 2026 年上線的超大規模(>50MW)專案有 51% 仍是已宣布未動工;即使以 12-18 個月建設期估,仍有近 13GW 不太可能在 2026 年併網通電,將延至 2027 年。
- 取消主因:社區與政治反對占取消專案 52%、監管與許可占 30%;延後主因多為施工工程、併網與承租需求,會隨時間解決。
- 州級監管:26 州已出台管制措施;2026 年舉行州長選舉的 36 州涵蓋約 70% 的資料中心儲備容量。四大面向為許可暫停(紐約 EO 62,暫停 ≥50MW 特定許可)、成本責任(佛羅里達 SB 484,最低付費、財務擔保與退場責任)、補助收縮(維吉尼亞 HB 30,2026/7-2028/6 用電課稅 US$0.011/度)、附加條件(紐澤西 S3379/A4096,每半年揭露用水用電)。
- 元大自建「監管實質約束力指數」(措施權重:許可暫停 3.5、成本責任 2.5、補助收縮 1.5、附加條件 1.0;乘以立法狀態與實質效力係數):德州、維吉尼亞、賓州、亞利桑那落在「真實衝擊」象限,占全美 Pipeline 45.5%;擴張友善 29.8%、監管先行 7.6%、低度介入 5.9%。
- 德州:營運中 349 設施/10.6GW、建設中 101/30.2GW、規劃 156/55.2GW。2026/8 州長指示 ERCOT 併網中的資料中心須先完成全面查核(電力、用水、自建電源、稅務優惠、環評、實質所有權),BNEF 估影響 49.8GW IT 容量(約全美儲備 20%),2026Q3-2027Q1 新增容量延至 2027Q2 後,損失至少 US$8bn;元大圖示對 Batch Zero 併網時程至少延後 4-6 個月。另 SB 6 對 75MW+ 大負載要求 US$10 萬併網研究費、負載削減機制與成本分擔。
- 賓州:2026/8 行政命令以 GRID Consent Order Agreement 將資料中心移出快速審批,要求 100% 尖峰容量由 PJM 認可的全新增電力滿足、100% 年度能源匹配、乾淨穩定能源占比 2027 年 10% 逐步升至 2035 年 32%;50MW+ 大負載費率框架要求至少 5 年供電合約、每月付至少 80% 約定需量。
- 維吉尼亞:2026/7 起 100MW+ 新案須環評與揭露電力需求,備援柴油發電機排放須達 EPA Tier 4;2027/1 起 Dominion 對 >25MW 大客戶改採 GS-5 費率;用電稅每 MWh US$11(含表後供電)。亞利桑那:HB 4168 於 2026/7-2029/6 暫停受理資料中心租稅優惠申請。
- 地方層級:2026 年 5 月起地方暫停令激增,地方管制法案通過率約 80%,遠高於州級的 5%;暫停令涵蓋的 Pipeline 比重極低,真正長期影響來自改採特殊許可、縮限可開發區域與提高退縮、噪音、用水、發電機標準。
- 供電制度收斂:2026/6 FERC 對六大電網營運組織發布陳述理由命令,要求改革資料中心併網(專屬流程、成本責任、共址與表後供電、彈性負載輸電服務),目標將併網審核壓縮至 90 天內。四種供電模式:①公用電網主供+長約、②業者出資+公用事業增建電網、③儲能/備援電源支撐可中斷供電、④共址與表後發電。
- Capex:Epoch AI 估 1GW AI 資料中心前期資本支出約 US$380 億,公共設施工程僅約 0.4%,但假設完全由公用電網供電;改為自出資電網、配置儲能或自建電源時,電力占比會上升。開發流程 Capex 約 68.9% 集中在上線前六個月(M18-M24),1-2 季建設放緩未必反映為設備訂單減少。
- CSP:四大 CSP 100MW+ 專案原訂 2027 年底前上線容量約 28.48GW,約 31% 仍未動工(低於整體市場);元大認為新增容量不足可支撐算力租金,關鍵看已營運與在建的成熟容量。
- 審查流程與案場量(珩石同事 Jason 筆記,2026-11-06,channel check 級、無原始出處):美國本地 AI 資料中心須過三階段審查:分區變更(選址,噪音等外部成本)、州級許可(用水排水、自備發電機空污,如德州 TCEQ、賓州 DEP)、電網併網(ERCOT、PJM 大負載排隊)。在建案場合計 80GW 以下,德州最大,其次中大西洋與俄亥俄河谷,合計逾 73%;已核准未下線約 37GW,單案多為 GW 級(Fermi America、SB Energy、Meta 路易斯安那、Google 懷俄明、Oracle 新墨西哥等,多採 NVIDIA GPU);公開規劃但未核准或未送件 865 件(含一件以小型核電提供 9.4GW);因民生影響而延後約 100GW、逾 400 案場,平均延後 6-12 個月;PJM 承諾資料中心負載約 78GW,對應已認證發電容量管線僅約 36GW。口徑與上列元大/Currence 的「2026 年近 13GW 延至 2027」不同(涵蓋範圍未說明),兩者並列不互相推導。
- 作者觀點(thesis,非數據):過去審查除選址過度誇張者多半放行,案場通過後約一年(含送件審查約 18 個月)運轉,硬體將於建設中期進機,最近通過的案場約 2027H1 後段裝機測試,屆時為美國監管放鬆前的高點;需求過度擴張使供應鏈來不及反應,若出現半年以上空窗,一方面讓供應商喘息,一方面使金融市場進入估值修正,接下來約半年營收與基本面訊號將更難判讀。來源:memo_美國AI資料中心案場審查與延後_珩石筆記_Jason_20261106
投資重點 memo
| 重點 | 投資含義 | 相關標的 | 信心 |
|---|---|---|---|
| 瓶頸由晶片轉向併網與監管 | 整機出貨與收入認列較易後移,長交期設備訂單仍有支撐 | 供應鏈_AI資料中心電力 全鏈 | 中高 |
| 成本責任轉向使用者付費 | 業者自出資電網、配置儲能或自建電源,電力占前期投資比重上升 | GEV.US(ge_vernova)、VRT.US(vertiv)、TSLA.US(tesla) | 中 |
| 以可中斷與儲能換取 speed-to-power | BESS、UPS、備援發電需求增加(元大列交期約 33 週) | 技術_AI_BESS、2308_台達電(市) | 中 |
| 長交期設備先行、整櫃交付後移 | GPU/HBM/變壓器/燃氣渦輪訂單支撐;伺服器與網通整機面臨認列遞延與存貨資金積壓 | NVDA.US(nvidia)、DELL.US(dell)、SMCI.US(super_micro_computer) | 中 |
| 2027H2 加速 | 2026H2 為監管干擾高點,2027H1 制度明確,2027H2 遞延專案加速開工 | 全產業 | 中 |
Insight 結論
| 結論 | 投資含義 | 信心 |
|---|---|---|
| 資料中心延後多是時點後移而非需求下修 | 2026H2-2027H1 設備整機收入認列偏弱,2027H2 之後回補;全年 Capex 規模未必下修 | 中 |
| 取消主因是社區與政治,不是需求 | 政策風險集中在期中選舉前(至 2026/11),2027 新會期後行政命令有調整空間 | 中 |
| 成熟既有/在建容量更稀缺 | 已營運與在建容量大的 CSP 短期收入能見度較高 | 中 |
供應鏈設備交期(元大整理)
| 設備 | 交期或狀態 | 代表廠商(報告列示) |
|---|---|---|
| 發電設備/備援電源 | 燃氣渦輪、燃氣/柴油引擎平均約 50 週,部分渦輪產能已排至數年後 | GEV、CAT、CMI、GNRC |
| 變壓器/開關設備 | 40 週以上 | GEV、ETN |
| UPS/BESS/機櫃供電 | 約 33 週;PDU 約 50 週 | VRT、ETN、VICR、ENS、FLNC、TSLA |
| 液冷系統 | CDU 約 12-18 週、水冷板約 4-6 週 | VRT、MOD |
| 光收發模組/光纖 | 800G/1.6T 與 InP EML 2027 持續緊縮 | COHR、LITE、GLW、APH |
| GPU/XPU/CPU | GPU、XPU 約 6-12 個月;CPU 約 6 個月 | NVDA、AMD、AVGO、MRVL、INTC |
| HBM/記憶體/儲存 | HBM 交期逾一年;高容量 DDR5、企業 SSD、nearline HDD 偏緊 | MU、STX、SNDK、WDC |
| 伺服器主板 | 高層數 PCB、低損耗 CCL 偏緊,非主要瓶頸 | — |
| 伺服器與整櫃組裝 | 產能相對充足 | DELL、HPE、SMCI、CLS |
圖解
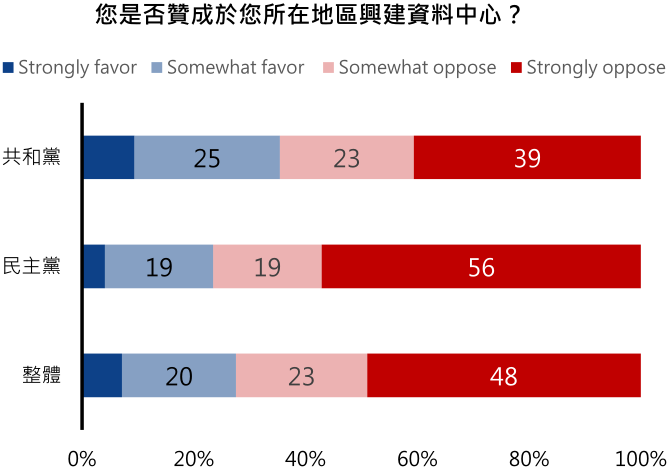
圖說:蓋洛普民調「您是否贊成於您所在地區興建資料中心」,四段式(Strongly favor、Somewhat favor、Somewhat oppose、Strongly oppose),標示數字依序為共和黨 Somewhat favor 25、Somewhat oppose 23、Strongly oppose 39;民主黨 19、19、56;整體 20、23、48。來源:元大投顧(2026-10-01)
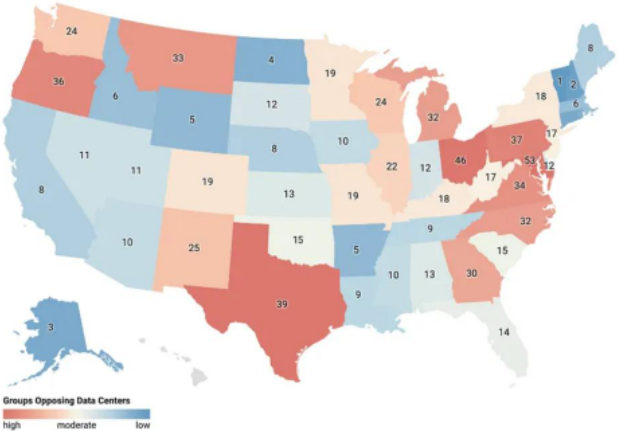
圖說:1Q26 全美反對資料中心團體數量州別分布圖,俄亥俄 46、德州 39 等為高值,顏色由高(紅)到低(藍)。來源:元大投顧(2026-10-01)
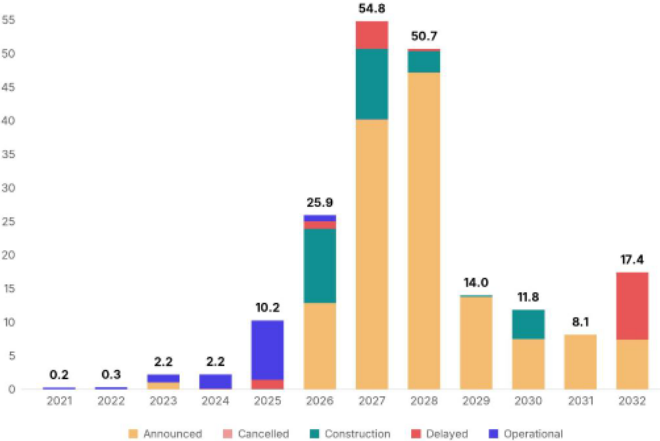
圖說:資料中心專案儲備容量(GW)依預計營運年度堆疊(Announced、Cancelled、Construction、Delayed、Operational):2025 年 10.2、2026 年 25.9、2027 年 54.8、2028 年 50.7、2029 年 14.0。來源:元大投顧(2026-10-01)
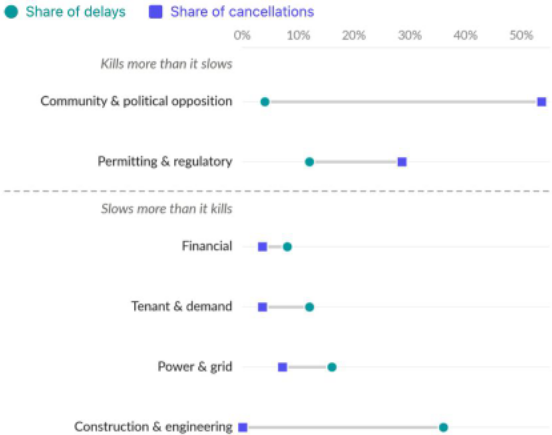
圖說:資料中心專案延誤與取消原因占比,社區與政治反對、許可與監管「取消多於延後」,施工工程、電力與電網、承租需求與財務「延後多於取消」。來源:元大投顧(2026-10-01)
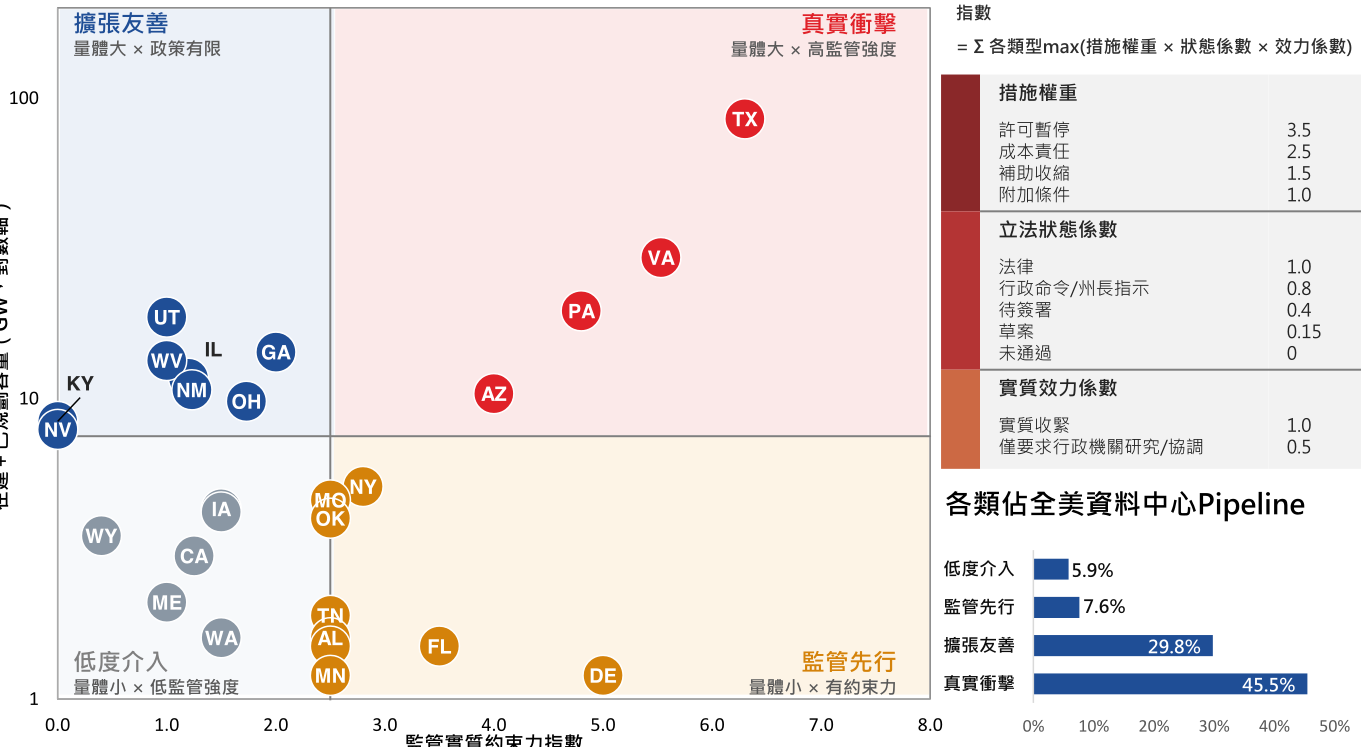
圖說:元大自建「監管實質約束力指數」散布圖(橫軸約束力指數、縱軸在建+已規劃容量 GW 對數軸),TX、VA、PA、AZ 位於「真實衝擊」象限;右側列示措施權重、立法狀態係數與各象限占全美 Pipeline 比重。來源:元大投顧(2026-10-01)
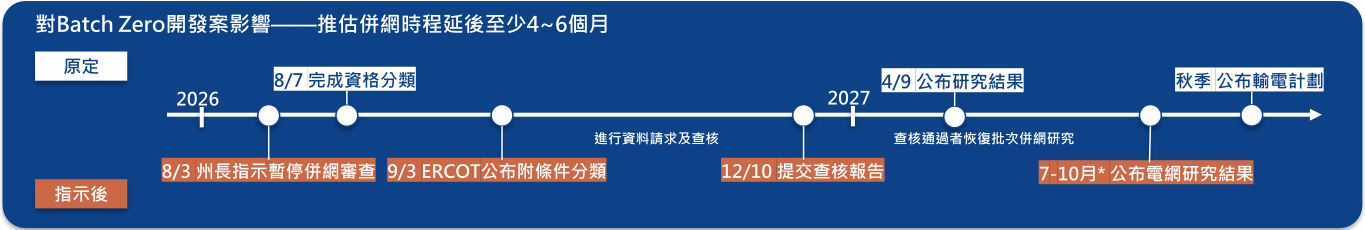
圖說:Batch Zero 開發案影響時程圖:原定 8/7 完成資格分類、4/9 公布研究結果、秋季(2027)公布輸電計劃;指示後為 8/3 州長指示暫停併網審查、9/3 ERCOT 公布附條件分類、12/10 提交查核報告、7-10 月(2027)公布電網研究結果,推估併網時程延後至少 4-6 個月。來源:元大投顧(2026-10-01)
關鍵 Claim
| Claim | 類型 | 來源 | 日期 | 信心 |
|---|---|---|---|---|
| 1Q26 單季至少 75 個資料中心專案被阻撓或推遲,總值約 US$1,300 億 | third_party | 報告_元大_反資料中心浪潮AI基建_20261001(引 Data Center Watch) | 2026-10-01 | 中高 |
| 德州 8 月併網暫停影響 49.8GW IT 容量、損失至少 US$8bn | third_party | 同上(引 BNEF) | 2026-10-01 | 中 |
| 2026 年原訂上線的 >50MW 專案 51% 仍未動工、近 13GW 延至 2027 | third_party | 同上(引 Currence) | 2026-10-01 | 中 |
| 2027H2 資料中心建設轉入加速 | thesis | 同上(元大推論) | 2026-10-01 | 中 |
| 因民生影響延後案場約 100GW、逾 400 案場、平均延後 6-12 個月;PJM 承諾負載 78GW vs 認證發電管線 36GW | third_party(無原始出處) | memo_美國AI資料中心案場審查與延後_珩石筆記_Jason_20261106 | 2026-11-06 | 中低 |
數字待核對
賓州 GRID 要求適用負載門檻,原文寫「超過 25GW」,與同頁其他大負載門檻(25MW/50MW/75MW)量級不符,疑為 25MW 之誤,本頁不採用該數字。
結論/投資觀點
反資料中心浪潮把風險由需求端移到時程端:訂單鎖定與長交期設備不易取消,但整機認列與 Capex 時點後移,2027H2 加速。電力自備化(BESS、現地發電)與使用者付費制度化是結構性受惠方向。 信心水準:中高
驗證清單
| 追蹤指標 | 為什麼重要 |
|---|---|
| 期中選舉(2026/11)後各州行政命令調整 | 驗證 2027 新會期後監管不確定性是否下降 |
| ERCOT Batch Zero 查核與電網研究時程(12/10、2027 年中) | 德州併網暫停何時解除 |
| FERC 併網改革 90 天審核落地 | 驗證專屬併網與彈性負載輸電服務 |
| 大負載費率定案(PA、VA GS-5、AZ APS) | 決定成本責任與最低需量對 Opex 的影響 |
| 設備訂單 vs 整機出貨背離 | 驗證長交期設備支撐、整機認列遞延 |