PDF 原檔:報告_元大_反資料中心浪潮AI基建_20261001_original.pdf
圖片清單(已驗證 2026-10-03)
逐張 Read ≥40KB 且 md5 去重後的結果;其餘 <40KB 未讀(022、026、028、029、031、032 等為表格或小圖,內容已在文字內)。
| 檔名 | size | 分類 | 親眼所見內容 |
|---|---|---|---|
報告_元大_反資料中心浪潮AI基建_20261001_004.png |
42KB | 真資料圖 | 蓋洛普民調堆疊橫條圖「您是否贊成於您所在地區興建資料中心?」:四色(Strongly favor、Somewhat favor、Somewhat oppose、Strongly oppose);共和黨標示 25/23/39、民主黨 19/19/56、整體 20/23/48 |
報告_元大_反資料中心浪潮AI基建_20261001_006.png |
149KB | 真資料圖 | 美國各州反對資料中心團體數量色階地圖(high 紅到 low 藍):例如 OH 46、TX 39、OR 36、MT 33、MI 32、NC 32、GA 30、NM 25、WA 24、WI 24、NY 18、AK 3、NH 1 等 |
報告_元大_反資料中心浪潮AI基建_20261001_009.png |
54KB | 真資料圖 | 堆疊直條圖(無圖題,圖外文字為資料中心專案儲備容量依預計營運日期),圖例 Announced、Cancelled、Construction、Delayed、Operational;年度合計 2021 0.2、2022 0.3、2023 2.2、2024 2.2、2025 10.2、2026 25.9、2027 54.8、2028 50.7、2029 14.0、2030 11.8、2031 8.1、2032 17.4 |
報告_元大_反資料中心浪潮AI基建_20261001_010.png |
57KB | 真資料圖 | 啞鈴點圖:各原因占延誤(綠點)與取消(藍方塊)比例;「Kills more than it slows」為 Community & political opposition(取消約 5 成以上)、Permitting & regulatory;「Slows more than it kills」為 Financial、Tenant & demand、Power & grid、Construction & engineering |
報告_元大_反資料中心浪潮AI基建_20261001_012.png |
221KB | 真資料圖 | 左:美國州別「實質收緊面向」色階地圖(3 種面向 PA;2 種面向 TX、VA、AZ、OR、NE、FL、NJ 等);右:2026 州長選舉州與無州長選舉州的資料中心容量堆疊直條(Under Construction/Committed/Early Stage,前者總高約 170、後者約 70) |
報告_元大_反資料中心浪潮AI基建_20261001_015.png |
170KB | 真資料圖 | 散布圖:橫軸監管實質約束力指數、縱軸在建+已規劃容量(GW,對數軸),四象限「擴張友善/真實衝擊/低度介入/監管先行」,TX、VA、PA、AZ 在真實衝擊;右側為措施權重、立法狀態係數與各類占全美 Pipeline(低度介入 5.9%、監管先行 7.6%、擴張友善 29.8%、真實衝擊 45.5%) |
報告_元大_反資料中心浪潮AI基建_20261001_017.png |
74KB | 真資料圖 | Batch Zero 開發案影響時程軸「推估併網時程延後至少 4~6 個月」:原定 8/7 完成資格分類、4/9 公布研究結果、秋季公布輸電計畫;指示後 8/3 州長指示暫停併網審查、9/3 ERCOT 公布附條件分類、12/10 提交查核報告、7-10 月公布電網研究結果 |
報告_元大_反資料中心浪潮AI基建_20261001_019.png |
77KB | 真資料圖 | 賓州資料中心概況卡:地圖標示賓州;營運中 83 設施/420.9MW、建設中 7/5.8GW、規劃 53/13.9GW |
報告_元大_反資料中心浪潮AI基建_20261001_008.png |
35KB | 真資料圖 | (<40KB 補讀)2Q26 資料中心容量:長條(GW)Announced 約 285、In Construction 約 38、Operational 約 17、Delayed 約 20、Canceled 約 5;紅三角為 QoQ:Announced 26%、In Construction 25%、Operational 3.20%、Delayed 25%、Canceled 66% |
報告_元大_反資料中心浪潮AI基建_20261001_016.png |
40KB | 未 Read | <40KB 邊界:疑為德州地圖卡,未讀,免列資料 |
原始內容
反資料中心浪潮下 AI基建面臨新變數
總經策略組
2026年10月01日
元大投顾Invesmnent Consulting Yuanta
講題大綱
- 民意反對升溫,資料中心延後與取消同步增加
- 資料中心需求無虞,真正瓶頸轉向施工、併網與地方監管
- 資料中心監管政策遍地開花,選前政策風險恐將持續升溫
- 州級監管由限制開發到提高門檻,實際衝擊因市場而異
- 地方監管快速收緊,短期暫停審批、長期提高開發門檻
- 期中選舉前監管干擾加劇,2027制度明確後成熟專案有望加速
- 供電制度逐步收斂,資料中心以成本承擔與負載彈性換取上線速度
- 電力相關投入提高且提前,資料中心Capex面臨成本膨脹壓力
- 資料中心Capex認列後移,2027下半年加速支撐全年規模
民意反對升溫,可能增加資料中心建設阻力
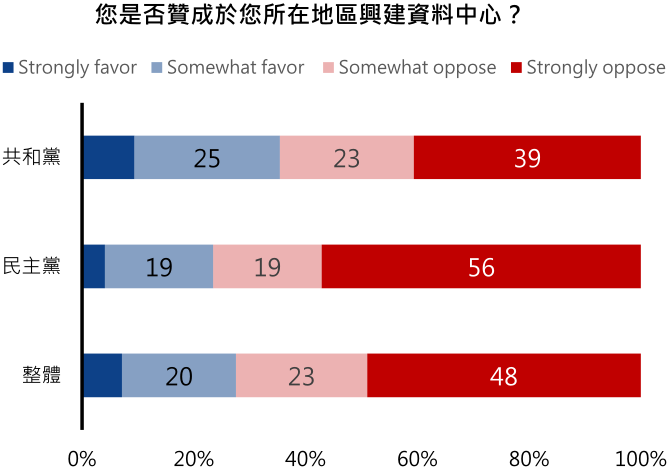
- 蓋洛普3月民調顯示,71%美國人反對在自家附近興建資料中心,其中有48%表示強烈反對,比反對在 自家附近興建核電廠還高近20個百分點。即使以黨派拆分,共和黨支持者仍有39%表示強烈反對,顯 示反對資料中心建設橫跨了黨派因素。
- 反對者的主要疑慮集中於環境與資源消耗,其次為對當地生活品質的影響,以及可能增加居民水電等生 活成本,反映民眾對資料中心外部成本的關注,其中,民主黨支持者對環境影響的疑慮相對較高,而共 和黨支持者雖較少受到環境因素影響,仍因生活成本等因素而對資料中心設於自身社區抱持反對態度。
➢ 民調結果
➢ 前四大反對理由
| 反對原因 | 內容 | 反對比例 |
|---|---|---|
| 用水過量、耗電/電網負荷、對 環境的一般性衝擊 | 50% | 資源 |
| 影響社區、房價與人口密度;土 地佔用過大,寧可用於其他開發 | 22% | 生活品質 |
| 電費上漲、興建成本增加 | 20% | 生活成本 |
| 噪音汙染、一般汙染 | 16% | 汙染 |
地方阻力加劇,資料中心延後與取消同步增加
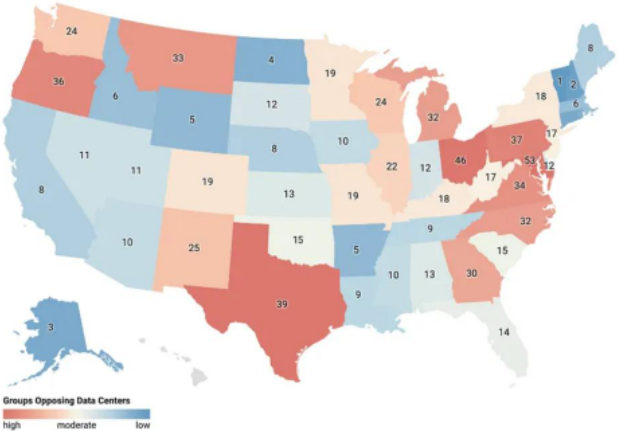
- 根據Data Center Watch的研究,僅僅在1Q26的三個月內,反對民眾已阻撓或推遲至少75個資料中心 的建設,約等同於2025年全年的項目數,且總價值達1300億美元,此外,反對團體數量也自2025年底 的396個增加至1Q26的833個以上,且主要集中於資料中心數量較多的Virginia與Texas等地區。
- 而根據Currence 資料中心展望報告,截至2026Q2,雖然已宣布/開始建設的資料中心容量雙雙季增 25%,然實際開始營運的資料中心容量相較上季成長緩慢,反倒延後/取消的資料中心容量分別季增了 25%及66%。
➢ 1Q26全美反對團體分布
➢2Q2026 資料中心容量變動情形
Capacity QoQ(%)
資料中心需求無虞,真正瓶頸轉向施工、併網與地方監管
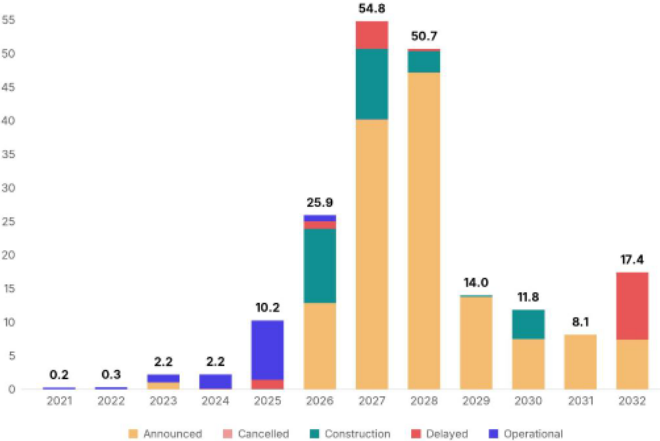
- 當前美國資料中心同時面臨需求強勁,但已宣布容量與實際交付之間明顯落差的情況。根據 Currence 2026Q3 資料中心展望報告, 原訂 2026 年上線的超大規模資料中心(>50MW)專案, 有 51%仍是已 宣布、尚未動工的專案。即使採用最樂觀的 12-18個月建設期假設,已宣布的容量中仍有接近 13GW不 太可能在今年完成併網並正式通電,勢必將延後至2027年。
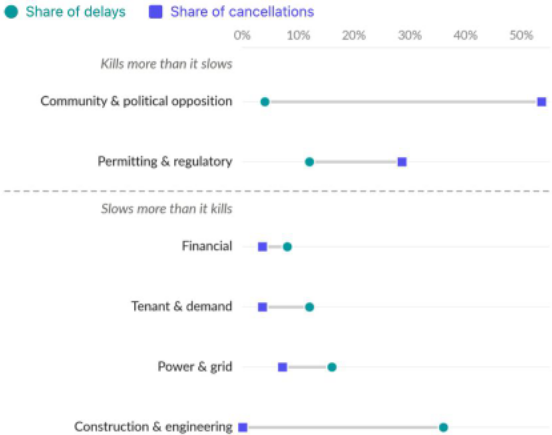
- 追根究底,資料中心延後多來自施工工程、電網併接與承租需求問題,通常可隨時間逐步解決;但真正 導致專案取消的主因則是社區與政治反對,占取消專案52%,監管與許可問題亦占30%,且兩者也可能 透過審批、公聽與許可程序進一步拉長開發時程。
➢資料中心專案儲備容量(按預計營運日期) ➢資料中心專案延誤/取消原因佔比
資料中心監管政策遍地開花,選前政策風險恐將持續升溫
- 美國民眾對資料中心擴張的反彈聲浪日益高漲,加上適逢2026年期中選舉,各州政府在選民要求解決電 價、水資源及環境影響的壓力下,陸續透過立法與行政命令加強監管。近期包括Florida、Illinois、New York、 Pennsylvania、Texas等多州州長,皆相繼透過限制數據中心發展來鞏固自身支持率;截至目前 ,全美也已有26州出台相關管制措施。
- 隨著議題將在選前持續發酵,恐引發更多州政府跟進,且根據BNEF,2026年舉行州長選舉的36州,涵 蓋全美約70%的資料中心儲備容量,使大量規劃中資料中心專案面臨選舉期間的政策不確定性。
➢ 美國州級監管密度
➢ 州長選舉州占美資料中心容量(GW)
州級資料中心監管四大面向:由限制開發到提高門檻
監管面向
代表案例
1 許可暫停
2 成本責任
3 補助收縮
4 附加條件
紐約州|EO 62 對符合條件的≥50MW 資料中心, 暫停州環保廳特定裁量許可審批, 等待全州綜合環境影響評估。
佛羅里達州|SB 484 要求大型負載供電契約納入 最低付費、財務擔保與退場責任, 由業者承擔其新增供電成本。
維吉尼亞州|HB 30 2026/7-2028/6 對符合條件的 資料中心用電課稅, 稅率為每度0.011 美元。
紐澤西州|S3379/A4096 要求資料中心每半年揭露 用水與用電資訊, 提高資源使用透明度。
主要措施與影響
暫停特定新案的許可審批,待環境評估或規範完成後再 推進
影響:直接延後開發時程
指示公用事業委員會(PUC)制定大負載費率方案,透過 最低需量、長期合約、財務擔保等機制,要求業者負擔 新增供電及電網成本
影響:不僅提高前期建設成本,更讓電費從原先的變動 成本,轉變為多年固定付款義務。
暫停或縮減租稅優惠、限縮資格,或另徵稅費,降低設 廠誘因
影響:提高前期投資與營運成本
要求申報水電使用、進行噪音或用水評估、提高備援發 電排放標準,並視州別要求自備電源或配合緊急降載。
影響:增加合規與營運負擔
嚴 苛
寬 鬆
各州資料中心禁令實質效果各異,真實衝擊區才最需要探討
➢ 近期各州資料中心相關政策
在建+已規劃容量(GW,對數軸)
監管實質約束力指數計算
| 措施權重 | |
|---|---|
| 許可暫停 | 3.5 |
| 成本責任 | 2.5 |
| 補助收縮 | 1.5 |
| 附加條件 | 1.0 |
| 立法狀態係數 | |
| 法律 | 1.0 |
| 行政命令/州長指示 | 0.8 |
| 待簽署 | 0.4 |
| 草案 | 0.15 |
| 未通過 | 0 |
| 實質效力係數 | |
| 實質收緊 | 1.0 |
| 僅要求行政機關研究/協調 | 0.5 |
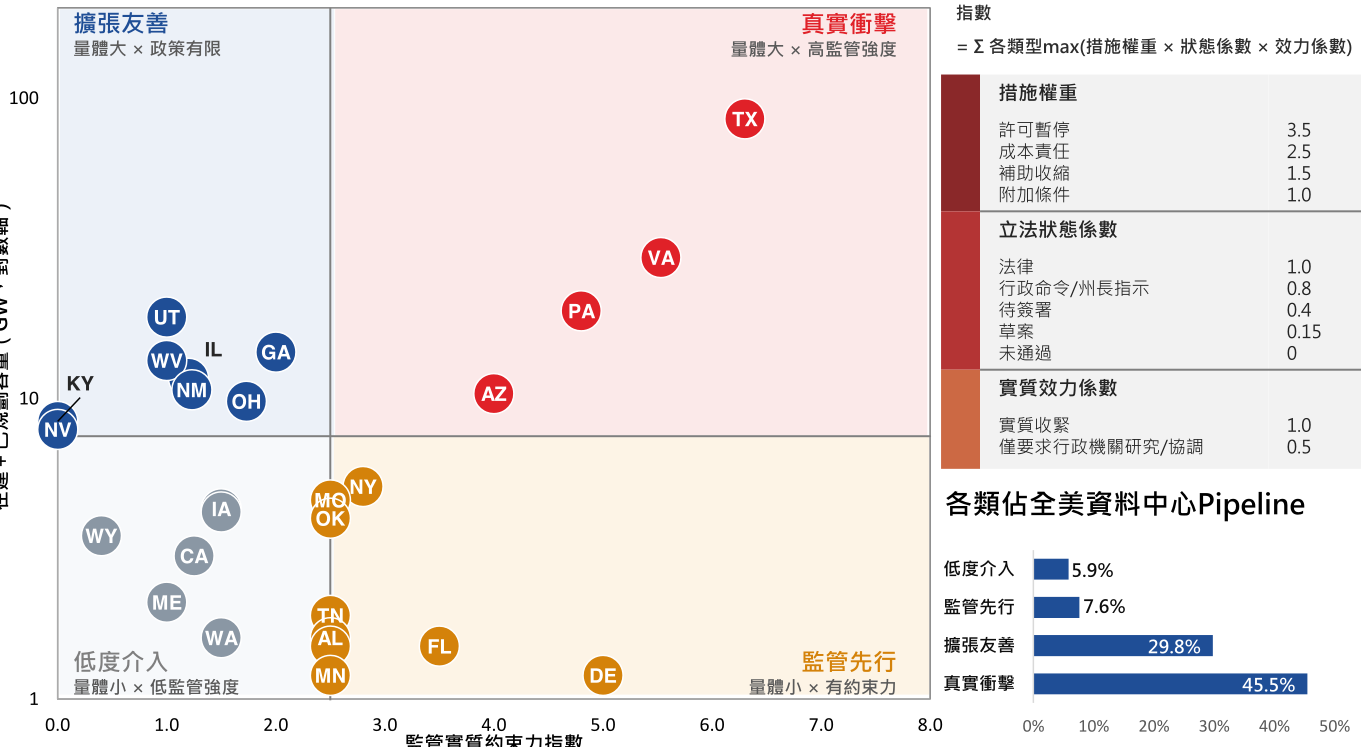
監管實質約束力指數
Texas | 開發門檻上升,新增專案面臨時程延後風險
資料中心概況
美國資料中心擴張重鎮
營運中設施/容量
349/10.6GW
建設中設施/容量
101/30.2GW
規劃設施/容量
156/55.2GW
州政府政策
資料中心自負電網建設成本:
- 2026/6 州長下達指示,要求德州 PUC (PUCT)於2026/7前啟動行動, 確保資料中心完整負擔服務其營運所 需的電力基礎設施成本,以降低住宅 電費
全州資料中心併網暫停推進:
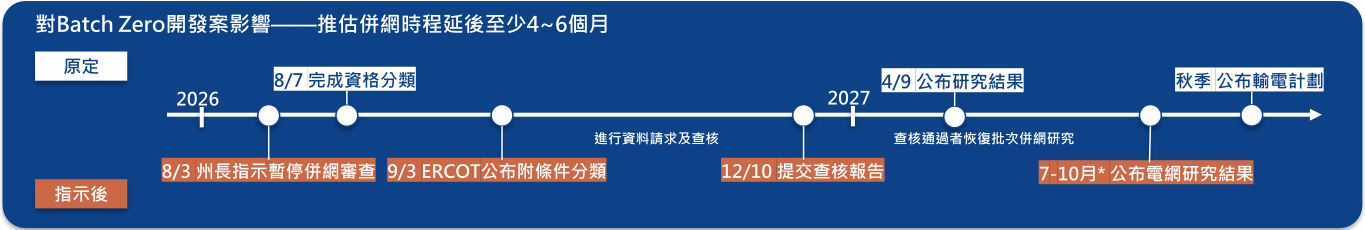
- 2026/8州長指示所有正在 ERCOT 併 網程序中的資料中心,須先完成全面 查核,才能繼續推進併網程序,查核 內容包括電力、用水需求與冷卻方式 ;自建或採購電源進度;州與地方稅 務優惠及補助;環境影響評估;實質 所有權與控制人
PUC/大負載費率
75MW+併網改革(SB 6):
- SB 6法案要求PUCT 針對負載超過 75MW的大型用戶制定併網標準,大負 載用戶需支付10萬美元併網研究費並揭 露開發進度、現場備用發電設施等資訊 ,提高併網審查效率;法案亦建立負載 削減機制,並要求大型用戶分擔相關併 網成本
8月州長命令後併網流程:
- 州長8月命令後,ERCOT 暫停推進資料 中心併網案。據BNEF研究,審查可能影 響49.8GW的IT容量(約佔全美資料中心儲 備總量的20%),且自2026Q3-2027Q1 的新增資料中心容量皆將延後至2027Q2 後,造成至少80億美元的損失
Pennsylvania | 地方核准與供電門檻下,Capex與改址風險大增
州政府政策
PUC/大負載費率
資料中心納入GRID約束:
- 2026/8 州長簽署行政命令,透過具 法律約束力的COA (Consent Order Agreement)將其標誌性的州長負責 任基礎設施開發(GRID)要求從自願 性標準轉為獲得州許可的前提條件, 適用於負載超過25GW的資料中心, 並將資料中心移出快速審批流程、將 地方許可改為州級許可的前置條件、 要求資料中心在緊急狀態下優先被中 斷供電。
GRID Consent Order Agreement (COA)具體要求
100%尖峰容量匹配:資料中心尖峰容量須100%由 PJM 認可的全 新增加電力來滿足,不得占用既有剩餘容量。
50MW+大負載費率框架:
- 2026/5發布費率框架,適用於負載 達50MW的大型用戶。要求3~5年負 載爬坡期後至少簽署5年供電合約、每 月支付至少80%約定需量、提供足額 財務擔保並承擔提前退出費。
專用電網成本分配機制 :
- 採「but-for」成本歸因原則,凡工 程主要由資料中心需求觸發,則輸配 電、併網與專用變電站設施,均由資 料中心透過建設補助款(CIAC)負擔 。
100%全年能源匹配:須取得足額新增發電量,完整支應資料中心 實際用電量,且需確保新增電力具地理可交付性。
提高潔淨穩定能源佔比:部分用電必須來自賓州的乾淨穩定能源如 核能、氫能、再生能源與儲能系統等;最低占比將從 2027 年的 10%,分階段調升至 2035 年起 的 32%。
資料中心承擔電網成本:資料中心須負擔因其併網或用電需求所產 生的輸電、配電、電網升級成本,不得轉嫁給一般用戶。
嚴格揭露、週期與高額違約責任:營運後每年須提交第三方驗證的年度報告,持續違反者可能面臨民事罰款、許可修改、暫停甚至撤銷。
Virginia/Arizona|優惠縮減、成本責任強化
Virginia
282/11.6GW 營運中設施/容量
建設中設施/容量
148/21.3GW 規劃設施/容量
全球最大資料中心聚落
① 州政府政策
47/8.2GW
② PUC/大負載費率
100 MW+新增選址評估:
- SB 94/HB 153 要求2026/7起,地方政府批准100MW+新案前 須進行噪音、水資源等環評,並揭露電力、變電站與輸電需求
提高備援發電機排放標準:
- 2026/7起,新提出空污許可申請的資料中心,其備援柴油發電 機排放須達到相當於EPA Tier 4的標準
新增資料中心用電稅:
- 2026/7~2028/6,資料中心用電收取每MWh 11美元州稅,表 後供電的電力也納入;伺服器等合格設備的銷售及使用稅減免則
大型用電戶改採GS-5費率:
- 2027/1起,Dominion對用電需求>25 MW的大型客戶改採GS-5獨立 費率,以長約、最低需量付款、信用擔保避免用電成本轉嫁給一般用戶
專用輸電設施成本直接分配:
- 2026年7月底,維州公用事業委員會(SCC)下令Dominion於90天內研 擬新費率,將專為大型負載興建的輸電線/變電站成本直接分配給相關用 戶;實際條款仍待費率方案經SCC核准
推動大型用戶參與需量彈性:
- 法律要求電力公用事業業者在2027/1前提出大型負載用戶的自願性降 載、移峰方案
Arizona 美國西南部高成長資料中心樞紐
① 州政府政策
10/984MW 建設中設施/容量
39/9.4GW 規劃設施/容量
② PUC/大負載費率
暫停受理租稅優惠申請:
- HB 4168法案於2026/7至2029/6暫停受理新資料中心租稅優惠 申請。原計畫主要提供合格設備的交易特權稅/使用稅減免。
允許PUC制定大負載費率:
113/2.3GW 營運中設施/容量
研議通用大負載框架 :
- 公用事業委員會ACC 於 4月中舉行工作坊,以Growth pay for Growt 為原則,討論大負載費率及業者承擔新增供電成本的安排。
電力公司高負載費率方案 :
- TEP與Project Blue資料中心園區之供電協議已於2025/12核准,業者 需負擔因項目衍生出的電網、發電容量建設成本,並設有最低消費、終 止與信用擔保條款
- APS 正在進行超高負載費率修訂,預計於2027 年初適用。
- HB 2756法案於9/12生效, 要求電力業者每半年申報大型客戶 的併網申請及完成數量;允許 ACC 設定最低付款、最低合約年限、 提前退場責任、財務擔保與必要基礎設施成本支付要求。
地方監管快速收緊,短期暫停審批、長期提高開發門檻
- 州級監管目前多集中於供電條件、優惠政策及前期審查收緊,相較之下,地方政府掌握選址、土地變更 及個案許可,更容易直接造成專案改址、延後甚至取消。在反資料中心情緒影響下,2026年5月起地方 政府的資料中心暫停令激增,且地方層級提出的管制法案通過率高達約 80%,遠高於州級法案的 5%。
- 不過暫停令往往是地方監管尚未完備時換取立法時間的過渡工具,後續大多會轉為正式分區、特殊許可 與開發規範;且目前暫停令涵蓋的Pipeline比重極低,TX、VA等核心市場早已建立較完整的土地使用與 審批制度,顯示地方監管對資料中心的影響來自常態化開發限制,並持續反映於開發時程與建設成本。
| 地方政府措施 | 具體實施方式 | 對資料中心的直接影響 |
|---|---|---|
| 限縮可開發區域/ 土地使用資格 | 透過土地使用分區、特定開發區等,限定/縮減資料中心可 開發區域,排除住宅、農業等土地。 | 可選基地縮減,既有基地可能須改址、重新申請甚至放 棄 → 主要影響選址與土地價值 |
| 改採特殊許可制 | 由 by-right 改為特殊許可制,要求公開聽證並由地方政府 逐案核准,可依個案附加額外要求,甚至不予核准。 | 提高居民反對、政治與訴訟風險,亦可能因追加條件而 縮案或重新設計 → 主要影響許可時程與專案確定性 |
| 提高開發/營運標準 | 統一規定退縮、緩衝、噪音、用水/冷卻、發電機、景觀等 標準。 | →恐降低基地部署容量、增加Capex及Opex |
| 暫停受理/禁止新開發 | 透過暫停受理/核准新案以制定新規;若州法授權允許,也 可修改土地使用規範,將資料中心列為禁止用途。 | 暫停令可直接凍結新案許可與開工,且恢復受理後恐須 適用更嚴格新規 → 可能造成延後、改址甚至取消 |
期中選舉前監管干擾加劇,2027制度明確後成熟專案有望加速
- 資料中心開發延後原本主要來自兩項結構性因素:①電力供應、輸電與變電建設時程追不上大型負載需 求;② 地方分區、特殊許可、公聽會與社區反對拉長審批時間。而在2026年期中選舉前,州級政策又為 資料中心開發疊加第三層干擾。
- 不過,目前最嚴格的全面暫停措施皆以行政命令推行,並同步要求於暫緩期間完成電網、環境及經濟影 響評估,隨相關研究陸續完成、配套規範逐漸成形,2027年新會期開始後,部分行政限制應有逐步調整 的空間,資料中心面臨的監管不確定性勢必較2026年改善;甚至隨著各州審查程序、成本責任、靈活負 載等機制逐步建立,成熟資料中心專案反而能在更明確的制度下取得電力、加速上線時程。
資料中心延後
主因 期中選舉前(~2026/11)|州級政策放大既有瓶頸 期中選舉後(2027~)|制度成型,上線時程加速
地方許可& 社區反對
電力併網& 基礎建設緩慢
資料中心重點地區陸續由by-right轉向特殊許可制,並 增加公聽會等額外開發要求;居民反對亦可能透過延 後表決、補件或訴訟,拉長審批並提高改址/取消風險。
監管不確定性雖可能隨各地正式分區與開發標準逐步 完善而下降,但公聽會、社區參與等要求仍將持續, 並持續反映於開發時程與建設成本
大型負載快速增加,但電力基礎建設速度緩慢,加上 重複/投機性申請降低併網研究效率,使資料中心面 臨較長的接電等待時間
州級政策干擾 德州全面暫停併網以進行查核、賓州將資料中心移出 快速審批,在既有瓶頸外額外增加政策性延誤
期中選舉前,各州已陸續要求PUC/電力業者建立大負 載費率、成本分攤與削峰機制,試圖在不引發民怨的 前提下,提升資料中心輸電靈活度。
隨著費率與併網規則在2027年會期陸續落地後,成熟 專案反而可以在更明確的制度下更快取得電力。
暫停併網等嚴格措施皆以行政命令祭出,預計2027新 會期後,部分行政命令應有調整空間
供電制度逐步收斂,資料中心以成本承擔與負載彈性換取上線速度
- 關於未來資料中心供電制度的政策框架,可以由2026年6月FERC向六大電網營運組織發布的陳述理由命 令說起,命令中要求營運商檢討並改革資料中心併網流程,推動專屬併網流程、增強成本責任、容納共 址與表後供電模式、提供彈性負載的輸電服務,未來將併網審核時間壓縮至90天內。
- 而觀察近期各州政府、公共事業委員會(PUC)、公用事業業者所提出的大型負載方案,也已逐漸採用一套 共同的制度工具,顯示美國聯邦與州級政策正在朝相近的成本分攤原則與供電選項收斂。
| 供電模式 | 代表要求/適用地區 | 對資料中心的影響 |
|---|---|---|
| ① 公用電網主供 +長約承諾 | 以長約、最低需量、信用擔保與提前退出 責任,換取較明確的供電規劃。 | 配置:依機房上架進度分期拉升契約容量 Capex:直接增加有限,但須提供信用擔保/前期資金承諾 Opex:最低需量將電費轉為固定支出,低利用率時單位電費 上升 |
| ② 業者出資+ 公用事業增建電網 | 由資料中心承擔公用事業公司建設專用設 施、電網升級或新增電源容量的成本,並 透過核准供電契約落實。 | 配置:資料中心商轉須配合電源、變電站與輸電工程進度 Capex:須額外負擔專用變電站、輸電線路甚至新增發電容量, 每MW前期投入明顯上升 Opex:若相關成本透過費率或契約攤提,長期電力成本亦可 能提高 |
| ③ 儲能/備援電源 支撐可中斷供電 | 接受系統緊張時減載,並以儲能或備援電 源維持關鍵負載,爭取較早取得部分容量。 | 配置:須增加BESS、UPS、備援發電與自動切換能力 Capex:增加儲能、發電與控制設備投入 Opex:增加燃料、維護等費用 效益:可換取Speed-to-power與較高供電韌性 |
| ④共址與表後發電 | 以現場發電降低公共電網的供電需求,由 公共電網提供備援或補充供電。 | 配置:整合電廠、輸配電、變電站、燃料與園區負載 Capex:資料中心+電源+電網一體投資,前期大增 Opex:增加燃料、維修、人員與環保合規成本 效益:降低併網排隊依賴,time-to-power可控性最高 |
電力相關投入提高且提前,資料中心Capex面臨成本膨脹壓力
- 根據Epoch AI估算,建設1GW AI資料中心約需380億美元的前期資本支出,其中伺服器、網路設備及機房 占絕大部分,公共設施工程(Utility works)占比僅約0.4%。不過,該模型假設資料中心完全由公用電網 供電;若未來更多專案採取業者出資擴建電源/電網、配置儲能或自建電源,電力基礎設施占前期投資的 比重預期將提高。
- 隨大型負載制度轉向使用者付費,更多供電資金與專案風險將由公用事業移轉至資料中心業者。相關負擔 不一定直接列為Capex,也可能以信用擔保、退出費、最低付款、長期購電承諾等顯現於資本佔用或未來 的OpEx。不過,但若提前上線所創造的收益高於新增供電成本,專案的總體投資報酬不一定惡化。
➢1GW AI資料中心前期資本支出
➢1GW AI資料中心營收、營業費用與折舊
25
四大CSP儲備容量三成未動工,既有與在建算力更具稀缺價值
- 整理四大CSP業者100MW以上的資料中心專案,原訂於2027年底前上線的容量合計約28.48GW,其中約 31%仍未動工,此比例雖低於Currence統計的整體市場情況,顯示大型CSP在資本、土地、設備採購與供 應鏈整合上較具優勢;但即使是四大CSP,仍難逃監管、許可與供電政策造成的時程延誤。
- 約三成規劃容量無法如期交付,將使新增算力與相關收入的認列時間遞延至2028年後,但由於市場算力 仍供不應求,且資料中心延誤是全產業共同面臨的供給限制,新增容量不足可望支撐算力租金與單位價格 。
- 因此,現階段評估四大CSP的關鍵,在於觀察已營運與已進入建設階段的成熟容量。既有及在建容量越大 ,代表短期算力供給與收入能見度越高,也更有能力在新增供給受限時受惠於算力價格上升。
➢ 四大CSP業者≥100MW未完工容量
➢ 四大CSP業者資料中心容量
資料中心Capex認列後移,2027下半年加速支撐全年規模
- 從AI資料中心的開發流程來看,資本支出高度集中在建築主體完成後,近69%的資本支出都高度集中在資 料中心上線前六個月。不過,設備進場與採購下單並非同一時點,部分長交期設備,通常仍須在施工前提 前鎖定產能,因此1-2季的建設放緩未必會同步反映為設備訂單減少。
- 2026H2至2027H1,資料中心建設放緩,雖可能使資料中心Capex的時點後移,但CSP業者算力需求並未 下修,且隨著供電、成本分攤與土地使用制度在2027年上半年陸續明確,先前遞延的成熟專案可望自下半 年加速 ,故全年Capex規模未必因此下修。
2026 H2 監管干擾高點
- 期中選舉前,部分州加強資料中心監管
- 供電條件與成本分攤規則尚未定案
- 土地使用與分區審查趨嚴,時程拉長
2027 H1 制度陸續明確
- 電網、環境與經濟影響評估完成
- 新會期補上審查程序與成本分攤配套
- 大負載費率、靈活負載機制定案
- → 許可與電力取得時間延長,開工遞延
- → 規則可預期,供電路徑打通
➢AI 資料中心開發程序及Capex佔比
2027 H2 建設轉入加速
- 許可與供電取得時間縮短
- 前期遞延的成熟專案加速開工與建設
- → 資料中心建設進入加速期
| 時程 | 佔比 | 主要內容 |
|---|---|---|
| M0-M6 | 0.5%選址、土地取得、分區與許可申請;展開電網研究 | |
| M6-M12 | 0.4% | 取得許可與供電協議;地基;接入公用電網/部分場 外電力工程;提前採購長交期設備 |
| M12-M18 | 30.2% | 完成建築主體;進行電力、冷卻等機電工程 |
| M18-M24 | 68.9% | 部署光纖、交換器與網路設備;安裝機櫃、伺服器、 GPU與記憶體;分批測試、上線 |
長交期設備訂單仍具支撐,整機出貨與收入認列較易後移
- 資料中心建設延後對供應鏈的影響,主要取決於設備的供給緊張程度與交付階段。GPU、XPU、HBM等稀 缺晶片,或發電設備、變壓器等長交期設備,業者愈需要提前鎖定產能,短期工期延後通常不會造成訂單 取消;愈接近現場安裝、整櫃交付與最終驗收,出貨與收入認列則愈容易配合機房進度向後移動,甚至面 臨存貨資金積壓風險。
① 機電設備
②網通設備
③運算/伺服器
發電設備/備援電源
包括燃氣渦輪、燃氣/柴油引擎 平均交期50週,部分燃氣渦輪產能已排至數 年後
(GEV、CAT、CMI、GNRC)
變壓器/開關設備
交期40週以上 ,特殊規格更長 (GEV、ETN)
UPS/BESS/機櫃供電
交期約33週,PDU交期高達50週 (VRT、ETN、VICR、ENS、FLNC、TSLA)
液冷系統
包括Chiller、CDU、水冷板等 CDU交期約12-18週,水冷板約4-6週 (VRT、MOD)
交換器ASIC/NIC/DPU
受先進製程與記憶體限制供應,廠商傾向 提前鎖量 (AVGO、NVDA、MRVL)
交換器整機 /網路作業系統
交期延後,廠商面臨營收認列遞延與庫存 資金積壓風險 (ANET、CSCO、CLS)
光收發模組/光纖
800G、1.6T光收發器及InP EML供給2027 持續緊縮;高芯數光纖供給偏緊 (COHR、LITE、GLW、APH)
GPU/CPU/XPU
GPU、XPU受限於先進製程與封裝產能、 HBM及封裝基板供應高度緊張,交期約6-12 個月;CPU近期缺貨,交期亦拉長至6個月左 右
(NVDA、AMD、AVGO、MRVL、INTC)
HBM/記憶體/儲存設備
HBM產能極緊,交期已拉至一年以上,高容 量DDR5、企業SSD與nearline HDD亦偏緊 (MU、STX、SNDK、WDC)
伺服器主板
高層數PCB、低損耗CCL供應偏緊,但整體 非主要瓶頸
伺服器與整櫃組裝
組裝產能相對充足 (DELL、HPE、SMCI、CLS)