定義
氮化鎵(GaN, Gallium Nitride)是 III-V 族寬能隙(wide bandgap)化合物半導體,與 技術_碳化矽SiC 並列第三代半導體。庫內關注兩條應用線,材料相同、元件結構與客戶完全不同:
- RF 線:GaN HEMT 做高功率放大器(PA),用於衛星、5G/6G 基地台、雷達與國防;基板以 GaN-on-SiC 為主。庫內代表案例為 3105_穩懋(櫃) 與 Starlink V3 的 E/V/W 頻段 PA(技術_StarlinkV3射頻含量)。
- 電源線:GaN HEMT 做高頻功率開關,用於快充、伺服器 PSU、資料中心 48V/800V HVDC 的 DC/DC;基板以 GaN-on-Si(可用 8 吋矽晶圓線)為主。庫內脈絡見 技術_HVDC、技術_IBC中間匯流排轉換器。
圖解
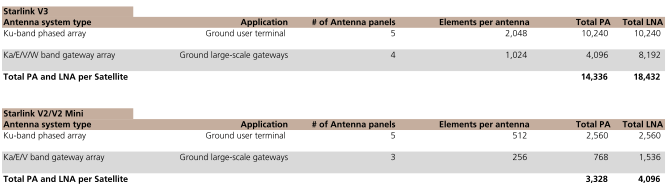
圖說:Starlink V3 與 V2/V2 Mini 天線系統表:V3 Ku 相位陣列 5 片×2,048 元件、gateway 4 片×1,024 元件,合計 PA 14,336/LNA 18,432;V2 Ku 5 片×512、gateway 3 片×256,合計 PA 3,328/LNA 4,096。其中 V3 gateway 陣列的 E/V/W 頻段 PA 是 GaN 的主要落點(來源:UBS 估計,2026-10-02,經 報告_UBS_穩懋3105_20261002 引用)。
flowchart LR
    GAN["GaN 氮化鎵<br>寬能隙 III-V 半導體"] --> RF["RF 線<br>高功率 PA"]
    GAN --> PWR["電源線<br>高頻功率開關"]
    RF --> SUB1["基板:GaN-on-SiC<br>散熱佳、成本高"]
    PWR --> SUB2["基板:GaN-on-Si<br>8 吋矽線、成本低"]
    SUB1 --> A1["低軌衛星 E/V/W-band PA"]
    SUB1 --> A2["5G/6G 基地台、雷達、國防"]
    SUB2 --> B1["AI 伺服器 PSU、48V/800V DC/DC"]
    SUB2 --> B2["快充、OBC、太陽能微型逆變器"]
▲ GaN 兩條應用線與基板路線對應(依庫內資料與外部基礎概念整理)。
材料特性
| 特性 | GaN | 對應意義 |
|---|---|---|
| 能隙 | 約 3.4 eV(寬能隙,矽約 1.1 eV) | 耐高壓、耐高溫、漏電低 |
| 電子遷移率 | 二維電子氣(2DEG)通道,遷移率高 | 導通電阻低、開關速度快,可達 MHz 級(外部來源,中信心) |
| 臨界電場 | 約 3.3 MV/cm(外部來源,中信心) | 同耐壓下元件可做得更小、電容更低 |
| RF 功率密度 | UBS 估 GaN 約為 GaAs 的 4-8 倍 | 同輸出功率可用更少顆、更小面積元件;大氣損耗較低、散熱較佳 |
| 結構 | HEMT(高電子遷移率電晶體),電源端多為增強型 | 與 SiC MOSFET 的垂直結構不同,GaN 多為橫向元件,擅長中低壓高頻 |
與 GaAs/Si/SiC 的相對位置
- 對 技術_GaAs砷化鎵:GaAs 仍是 Ku 用戶端 PA、手機 PA 的主力;GaN 在更高頻、更高功率(Ka/E/V/W 回傳)取代 GaAs,UBS 估 V3 PA/LNA 中 GaAs 約 75%、SiGe 約 13%、GaN 約 12%(UBS,2026-10-02)。
- 對矽:GaN 以更低的開關損耗與更高頻率縮小被動元件與整體電源體積,代價是元件與基板成本較高(外部來源,中信心)。
- 對 SiC:見下方「與 SiC 的分工」。
應用線一:RF(PA/LNA、衛星、基地台)
- 衛星回傳:Starlink V3 回傳端擴大 E/V 並新增 W band(約 75-110 GHz),UBS 預期多數 Ka/E/V/W 頻段 PA 改採 GaN;Ku 用戶端 PA 仍沿用 GaAs,回傳 LNA 仍以 SiGe 為主(UBS,2026-10-02)。富邦(2026-09-29)同樣指出 V3 新增 V/W-band 後 GaAs 功率密度偏低,GaN 為其 4 至 8 倍,將推升 GaN 用量(見 報告_富邦_低軌衛星StarlinkV3_20260929)。
- 用量推估:UBS 估 V3 每顆衛星 GaN PA 約 4,096 顆,初期約消耗相當於 4 片 4 吋 GaN 晶圓(UBS 估計,非公司揭露)。若後續世代採 D band(約 110-170 GHz),GaN 優勢更大。
- 基地台與國防:5G 宏基站、相控陣雷達屬 GaN-on-SiC 傳統戰場;穩懋管理層稱 5G 基站滲透率近 70、屬末端建置期,6G 已與客戶合作開發,預估 2030 年部分地區商轉(永豐法說 memo,2026-07-24,詳見 3105_穩懋(櫃))。
- 手機直連(D2C):穩懋管理層指出 D2C 功率需求更大,GaN 優於 GaAs(同上)。
- 衛星 RF 前端整體拆解見 技術_衛星RF前端,低軌衛星整體供應鏈見 供應鏈_低軌衛星。
應用線二:電源(資料中心、快充)
- 資料中心 HVDC:NVIDIA 12kW DC/DC brick 提交方案約 80% 採 GaN,Wolfspeed 提案 SiC 但因高開關頻率下非最佳解;800V 與 ±400V 皆採 12kW brick+half-bridge LLC 兩段式(見 技術_HVDC)。800V 架構下用 650V GaN 取代多顆 100V GaN,可能有小幅 content 溢價。HVDC 架構與 GaN/SiC 分工業界尚未收斂,2027 仍是邊做邊定規格的一年。
- TI 板卡實測(OCP 2026-10-15):800V→6V 堆疊 LLC 10kW 用 650V GaN(帶驅動)為主級、8 顆矩陣變壓器,效率約 94–96%、約 2000W/in³;50V→6V LLC 用 80/100V GaN 或矽功率 FET;800V 側保護(±400V 雙邊)採 SiC FET。與 NVIDIA 12kW brick 約 80% 採 GaN 的說法一致並補上分工,無客戶或量產時程(報告_OCP2026_TI_800V_DCDC拓撲比較_20261015)。OCP 板上工作組規格未提元件材料。
- IBC 中間匯流排轉換器:近端降壓(800V→12V)以 GaN 64:1 LLC 取代多級架構,效率再升約 1%、板面積節省約 26%、銅材節省 40-60%(見 技術_IBC中間匯流排轉換器)。
- 板上電源與 PSU:Power Delivery Board 承擔 48V→12V 一級降壓,被視為 GaN 元件的核心戰場(見 分析_AI資料中心功率半導體_HVDC節奏與定價_20260623);PSU 每瓦 ASP 由 5.5kW 世代 US$120/kW 升至 12kW 世代 US$173/kW,漲幅部分來自 SiC/GaN 功率元件成本(GS 供應鏈調查,見 技術_PSU)。
- SST:Enphase IQ SST 採 GaN 路線,適合高頻、小模組、低寄生設計(見 技術_固態變壓器SST)。
- 快充與消費電源:GaN-on-Si 憑 8 吋矽線成本優勢,主攻 65-240W 快充、OBC、太陽能微型逆變器(外部來源,中信心);庫內群電等電源廠導入 GaN 做高效率高功率密度方案(見 6412_群電(市))。
- 時點風險:分析_AI資料中心功率半導體_HVDC節奏與定價_20260623 指出純 HVDC/GaN 槓桿標的受 HVDC 放量時點延後衝擊較大;功率半導體的確定性來自定價、content 與部署 kW 成長,而非 HVDC 確切時點。
基板路線與瓶頸
| 路線 | 特性 | 主要用途 | 瓶頸 |
|---|---|---|---|
| GaN-on-SiC | 導熱佳(SiC 約 350-490 W/m·K,外部來源,中信心)、晶格失配小、缺陷低 | 高功率 RF:衛星、基地台、雷達 | SiC 基板貴、主流 4-6 吋;穩懋現為 4 吋,評估轉 6 吋 |
| GaN-on-Si | 可用既有 8 吋(向 12 吋推進)矽晶圓線,成本低;晶格與熱膨脹失配大,需厚過渡層防翹曲 | 快充、伺服器電源、車用 | 翹曲與良率控管;高壓元件可靠度;與矽基 MOSFET、SiC 的價格競爭 |
| GaN-on-GaN | 自支撐 GaN 基板,缺陷最少 | 超高壓垂直元件、雷射/光電 | 基板極貴、尺寸小,庫內尚無明確量產線索(外部概念,低信心) |
- 穩懋 GaN 產能:UBS 估現況不到 1,000 片 4 吋/月,2 年內可能倍增,並評估潔淨室投資與 4 吋→6 吋(面積 2.25 倍);此為推估,非公司 guidance(UBS,2026-10-02)。7/24 法說稱 GaN 產能不夠、持續擴充,2026 資本支出 NT$20-30 億主要投向 InP 與 GaN。
- 單價與毛利:UBS 估 4 吋 GaN 晶圓 ASP 約 US$8,000-10,000,對比一般 GaAs 晶圓約 US$2,000-3,000;GaN 製程毛利率比成熟 GaAs 製程高 10-20 ppt(UBS,2026-10-02,推估)。
- 良率與擴產:UBS 基本情境良率 2027E 80%→2030E 87%,GaN 晶圓 ASP 由 US$9,000 逐年降至 US$8,300(UBS 假設,見 技術_StarlinkV3射頻含量)。設備交期長是擴產落後風險(中信投顧,2026-07-27,channel check)。
- 8 吋與 12 吋:嘉晶 GaN-on-Si 已有 6/8 吋,6 吋 GaN 已獲利、8 吋開始小量生產(嘉晶 1H26 法說,2026-09-22);世界先進 GaN-on-Si 取得台積電技轉,8 吋產能約 3kwpm,商業化目標 2027 年初(見 5347_世界先進(櫃));海外 Infineon 擴產奧地利 Villach 12 吋 GaN(見 Infineon(未))。
關鍵參數
| 指標 | 意義 | 觀察重點 |
|---|---|---|
| 功率密度(W/mm) | RF PA 單位閘寬輸出功率 | GaN 約為 GaAs 的 4-8 倍(UBS 估計) |
| 耐壓/導通電阻 | 電源端選型 | 40-100V 中低壓 vs 650V 以上高壓;800V 架構是否改用 650V GaN |
| 開關頻率 | 縮小磁性元件與被動元件 | MHz 級,與 SiC 的分界 |
| 晶圓 ASP 與毛利 | 代工廠獲利彈性 | GaN 晶圓 US$8,000-10,000,毛利率高於 GaAs 10-20 ppt(UBS 估計) |
| 晶圓尺寸 | 單位成本 | 4→6 吋(面積 2.25 倍)、GaN-on-Si 8 吋 |
| 良率 | 擴產獲利轉換 | UBS 假設 80-87% |
與 SiC 的分工
- 兩者同屬寬能隙,但電源端分工不同:GaN 擅長中低壓高頻(板上 DC/DC、IBC、快充),SiC 擅長高壓大功率(電網端、SST、前端與中段高壓轉換、EV 逆變器)。Wolfspeed 提案 SiC 於 12kW brick 因高開關頻率非最佳解,即是此分工的例子(見 WOLF.US(wolfspeed))。
- 材料上交疊處:GaN-on-SiC 以 SiC 為基板,嘉晶等磊晶廠同時做 SiC homo-epitaxy 與 GaN-on-SiC(見 技術_碳化矽SiC、3016_嘉晶(市))。
- TrendForce(2025-11)指出 SiC/GaN 在資料中心供電滲透率預估 2026 年達 17%、2030 年突破 30%,SiC 主要負責前端與中段高壓大功率轉換(見 技術_碳化矽SiC)。受惠公司不宜把 SiC 與 GaN 兩邊混同。
供應鏈與關鍵廠商
| 環節 | 廠商 | 角色與觀察重點 |
|---|---|---|
| RF 代工(GaN-on-SiC) | 3105_穩懋(櫃) | GaAs/GaN RF 代工,GaN NP10 W-band 已開始出貨;V3 GaN 放量為 UBS 估值核心 |
| 磊晶 | 3016_嘉晶(市)、2455_全新(市) | 嘉晶 GaN-on-Si 6/8 吋與 GaN-on-SiC;全新 3Q26 新進 5 台 MOCVD 中 1 台用於 GaN(見 2455_全新(市));衛星 RF 實際訂單仍待確認 |
| 基板/晶圓 | 6488_環球晶圓(櫃) | GaN-on-Si 既有線滿載(公司口徑,2026-08-04) |
| 電源 GaN 代工 | 5347_世界先進(櫃) | GaN-on-Si 8 吋,台積電技轉,2H26 部分產品完成驗證量產 |
| 功率元件/IDM | 8261_富鼎先進(市)、3707_漢磊(櫃)、Infineon(未) | 富鼎 GaN 開發中;漢磊聚焦 650V 以下中低壓 GaN 代工,產能自 2026Q2 起滿載,全年營收估年增近 50%,與主要客戶聯合開發第七代技術(預計 2026 年底–2027Q1 完成,性能約傳統矽基 3 倍),應用含 AI 資料中心電源、人形機器人、無人機(來源:活動_漢磊3707_法說memo_20261007,2026-10-07);Infineon SiC/GaN 三軌,GaN 主導 HVDC 12kW brick |
| 電源系統 | 2308_台達電(市)、6412_群電(市) | PSU 規格升級帶動 GaN/SiC 元件導入 |
| 封測 | 6525_捷敏-KY(市)、8162_微矽電子(創)、7873_瑞峰半導體(興) | GaN/SiC 後段封測、測試與薄化 |
| 國際對照 | WOLF.US(wolfspeed)、Qorvo(GaN-on-SiC RF)、Navitas/EPC(GaN-on-Si 電源) | 外部來源,中信心;Qorvo、Navitas、EPC 庫內尚無頁 |
投資觀察
- 兩條線的催化劑不同:RF 線看 Starlink V3 發射節奏與穩懋 GaN 擴產;電源線看 HVDC 時點與 GaN 對 SiC、矽基的價格競爭。
- 穩懋是庫內 GaN RF 的純度最高標的:但 UBS 的 GaN 營收、良率與晶圓數皆為推估,穩懋 GaN 擴產尚非公司 guidance。
- 台廠多在材料與代工環節:電源端的設計與 IDM 仍以 Infineon、Navitas 等海外廠為主,台廠機會在磊晶、GaN-on-Si 代工、封測與系統端導入。
風險
- 所有 GaN 用量、ASP、毛利率與出貨顆數為賣方推估,SpaceX 未揭露,誤差可能很大。
- HVDC 架構與 GaN/SiC 分工未定,GaN 槓桿標的對時點延後敏感。
- 價格競爭:GaN 與矽基、SiC 在不同電壓段互相蠶食,成本下降速度決定滲透。
- 外部來源之基礎概念數據(遷移率、臨界電場、導熱率)為一般技術文獻整理,未逐一核對原文。
相關技術
- 技術_碳化矽SiC
- 技術_GaAs砷化鎵
- 技術_StarlinkV3射頻含量
- 技術_衛星RF前端
- 技術_HVDC
- 技術_IBC中間匯流排轉換器
- 技術_固態變壓器SST
- 技術_PSU
- 技術_MOSFET
- 技術_功率半導體
- 供應鏈_低軌衛星
- 供應鏈_AI伺服器板上電源
來源
- 報告_OCP2026_TI_800V_DCDC拓撲比較_20261015 — TI,2026-10-15;800V 堆疊 LLC 用 650V GaN
- 活動_漢磊3707_法說memo_20261007 — 漢磊 2026-10-07 法說;650V 以下 GaN 代工滿載、第七代聯合開發、AI 資料中心/人形機器人/無人機應用
- 報告_UBS_穩懋3105_20261002 — UBS,2026-10-02;V3 GaN 用量、晶圓 ASP 與毛利、穩懋 GaN 產能推估
- 報告_富邦_低軌衛星StarlinkV3_20260929 — 富邦投顧,2026-09-29;V3 新增 V/W-band,GaN 功率密度為 GaAs 的 4 至 8 倍
- 活動_穩懋3105_法說memo_20260724 — 永豐,2026-07-24;GaN 擴產聚焦 Infra、D2C 與 6G 說法
- 報告_電源供應與管理產業_20260703 — 電源產業簡報,2026-07-03;GaN 64:1 LLC、WBG 成本
- 分析_AI資料中心功率半導體_HVDC節奏與定價_20260623 — Edgewater,2026-06-23;GaN brick 約 80% 與 HVDC 時點風險
- 活動_嘉晶3016_法說會memo_20260922 — 嘉晶法說,2026-09-22;GaN 6 吋獲利、8 吋小量生產
- 外部來源(agy grounded 搜尋整理,2026-10-06,中信心,僅採基礎概念):GaN 材料特性、GaN-on-SiC 與 GaN-on-Si 差異、國際廠商定位