基本資料
華邦電(Winbond Electronics)是台灣記憶體廠,主力產品為利基型 DRAM(DDR3/D4/LPD4)、NOR Flash 及 SLC NAND。MS 2026-05-28「Old Memory: Upside Surprise Ahead」報告大幅上調評等(Equal-weight → Overweight)、目標價(NT$100 → NT$222,+122%),並對 2026-28E EPS 分別上修 23%/65%/94%,主因 DDR4 定價走強(2H26 預期季增 ~20%)、CUBE 矽電容(SiCap)與 SLC NAND 切入伺服器的重估潛力。
重要驅動: - DDR4 供需缺口 2H26 擴至 19-20%(前估 14%),2027-28 維持 18-20% - Micron 設備由台灣移往美國縮減 DDR4 供應(2-4 季衝擊) - 16nm 製程產能:目前 2-3kwpm → 2H26 5kwpm → 1H27 16kwpm(由 20nm 移轉) - NOR Flash 2Q ASP 季增「meaningful」,全年持續漲價;Vera Rubin 機架用量 500-600 dies/rack - CUBE(矽電容 SiCap):2027 年起有意義營收,初期毛利率與公司現水準相近 - 收購英飛凌 NOR Flash 與 F-RAM 事業(國泰期貨,2026-09-24):以 11.2 億美元(約 354 億元)現金收購,預計 2027 年下半年完成;併購標的年營收約 127 億元,交易 P/S 約 2.8 倍;完成後華邦電 NOR Flash 全球市占率有望逼近四成,並補強歐美車用、工控客戶與高階產品布局。同步規劃發行上限 180 億元可轉債支應資本支出與研發;先前發行的 7.5 億美元零息 ECB,因股價大幅高於 108.94 元轉換價,已促使投資人轉換為普通股,成功將約 240 億元債務股權化 - 3Q26 法說(2026-11-03):3Q26 合併營收 823.31 億元(QoQ +37.6%、YoY +278.2%)、毛利率 70.6%、營益率 53.2%、EPS 7.58 元;CMS 占營收 58%、Flash 32%、Logic IC 降至 9%。董事會同日通過約 731 億元資本支出,用於高雄 Module B;Module B 12/29 內部動工、2H29 小量出貨、2030 產能全開。公司看 4Q26 DRAM 合約價續漲但幅度小於 3Q,非 AI 消費性需求 4Q 偏弱,2027 年供給比 2026 更緊(來源:活動_華邦電2344_國泰證期call_memo_20261103、報告_CTBC_華邦電2344_20261104、報告_MS_華邦電2344_20261103,2026-11-03)
核心技術/競爭優勢
- DDR4 供給缺口受益:三星 / 海力士 / 美光將產能轉向 HBM / DDR5,DDR4 出現結構性缺口;華邦電 DDR4/LPD4 產能 15kwpm,受益漲價
- 16nm 技術躍遷:16nm 製程 2H26 快速爬坡至 5kwpm,1H27 達 16kwpm,取代 20nm 產能,技術節點追趕同業
- NOR Flash 獨特地位:AI server 應用(Vera Rubin 每 rack 500-600 dies)帶動 NOR 高需求;成熟晶圓廠供應緊缺亦推升 NOR ASP
- CUBE(矽電容 SiCap)選擇權:利用既有 DRAM 製程設備轉產 SiCap,2027 年起有意義營收,為估值重估的潛在觸媒
- Si-Cap 產能已售罄(CTBC,2026-08-06 法說轉述):公司先前投資 NT$40 億元建置的 Si-Cap 產能目前已全數售罄,為 CUBE/SiCap 題材首個具體出貨驗證點;Si-Cap 相較傳統 MLCC 具更輕薄、高精準度優勢,可與先進封裝搭配,性價比高
- SLC NAND 伺服器機會:SLC NAND 高速讀寫適合資料中心快取;Greater China 廠商包含華邦電、GigaDevice、旺宏可望受益;公司目標 2027 年成為全球最大 SLC NAND 供應商(大廠退出 2D NAND 市場、公司積極擴充 F24 製程機台,一年內 SLC NAND 位元成長率有望超過 80%)
- legacy DRAM 製程資產:Si-Cap 可使用舊型 DRAM 製程製造,讓傳統記憶體產能有機會切入 AI 先進封裝被動元件
- 20nm→16nm DRAM 製程升級(CTBC,2026-08-06 法說轉述):2Q26 CMS 營收中 20nm DRAM 占比由 68% 升至 71%;16nm 目前約占高雄廠 15K 產能中的 2K,2027 年擴產後將占 24K 中的 16K(位元成長率超過 100%);台中廠未來僅保留約 7K 的 DRAM 產能
- 矽電容規格與產能(3Q26 法說,2026-11-03):公司規格 5,400 nF/mm²,稱為業界最高(同業約 2,700 或 1,500);先前投資約 40 億元的幾千片產能(Module A)已售罄,Module B 另保留數條產線;矽電容只用到 DRAM 約五分之一的設備與產能(DRAM cell 為 1T1C,只做 1C 即矽電容)。毛利率:2,700 規格略低於 DRAM、5,400 可接近 DRAM、更高規格(9,000、1 萬)預期很高,整體不如 DRAM(DRAM 目前毛利率 80 幾%);營收占比預期不到 5%–10%。客戶:除原有 MLCC 大廠外,另一家 MLCC 大廠送樣驗證後決定改用外部 foundry,需求片數極大但時程拉長,尚未談到包產能(國泰 memo;中信 11-04 報告寫「新洽談另一家 MLCC 大廠,初步需求非常大」)。(活動_華邦電2344_國泰證期call_memo_20261103、報告_CTBC_華邦電2344_20261104,2026-11-03/04,高信心為公司說法)
- CUBE 進展(3Q26 法說):進度如期,2027 年開始慢慢 ramp;主力客戶為 AI accelerator(ASIC/XPU)開發商,多用於 inference,2027 年有幾家開始小量量產、下半年出貨增加;客戶多要疊四層 DRAM,未來加客戶 SoC 為五層,目前試疊三層、堆疊成功率 99 點幾%,量產仍待考驗(國泰 memo;MS 同口徑:several expected to begin small volume production in 2027)。
- NOR Flash 市占與 AI 機櫃用量(3Q26 法說):2025 年全球 NOR 市占華邦 23%(第一)、兆易創新 17%、旺宏 17%、Infineon 11%(中信引公司圖表);併購 Infineon NOR 後預期市占 34%。最新 Rubin 機櫃單櫃可能用超過 600 顆高容量(512Mb)Flash,華邦占比超過 6 成(中信寫 60%~70%);2027 年 Server NOR 需求約 2.4 億顆,其中 ≥512Mb 約 65%(512Mb 43%、1Gb 17%、2Gb 5%);華邦自家 Server NOR bit 出貨成長 2025 年 +46%、2026 年 +112%、2027 年預估 +67%。
- SLC NAND:24nm 產品齊全,比例續升、32nm 縮減;中信稱公司已是全球前三大 SLC NAND 供應商,大廠退出後將成最大(公司說法)。
產品與應用
| 產品 / 服務 | 應用 | Si-Cap 關聯 |
|---|---|---|
| 利基型 DRAM / legacy memory process | 消費、工控、特殊記憶體 | 製程特性可能轉用 Si-Cap fabrication |
| 潛在 Si-Cap 代工 / 合作 | AI TPU / EMIB-T 先進封裝 | 需確認 SEMCO 或客戶認證進度 |
2Q26 記憶體應用結構(CTBC,2026-08-06 法說轉述):PC 15%(+2ppts,隨陸續送樣 eSSD 客戶,預期 DRAM 占 CMS 營收由 0%→10%)、消費性電子 28%(-2ppts)、車用及工控 28%(-2ppts,長期需求仍看好)、通訊 29%(+2ppts,主要來自低軌衛星相關 Router 供應鏈需求增加)。
3Q26 記憶體應用結構(CTBC,2026-11-04 解讀 11-03 法說):通訊電子 31%(+2ppts,來自傳統網通、網路基礎建設與 Server 內 Switch/Network 晶片)、電腦 17%(+2ppts,Server BIOS Flash 用量最大)、車用及工業 26%(-2ppts)、消費電子 26%(-2ppts,高階 TV 對記憶體價格較能忍受);eSSD 帶動大量 DRAM 出貨,2027 年電腦占比預期大增。3Q26 營收結構:CMS 58%(20nm 占 CMS 營收 66%、16nm 3%)、Flash 32%、Logic IC 9%;NOR 主流 58nm 占 Flash 52%、SLC NAND(46/32/24nm)占 40%。
圖片 / 架構圖
Morgan Stanley(2026-06-01):維持 Overweight / Attractive industry view,目標價 NT$222;4 月獲利與 DDR4 / Si-Cap / SLC NAND re-rating thesis 互相印證(260601_2344_華邦電_ms_winbond)。
flowchart LR
  Legacy[Legacy DRAM process] --> SICAP[Si-Cap fabrication]
  SICAP --> SEMCO[SEMCO Si-Cap supply]
  SEMCO --> TPU[Next-gen TPU / EMIB-T]
  WBD[華邦電] -. potential partner .-> SICAP
  PSMC[力積電] -. capacity full .-> SICAP
圖說:MS 2026-05-21 報告把華邦電定位為 SEMCO Si-Cap 供應鏈的潛在合作夥伴,而非已確認量產供應商。
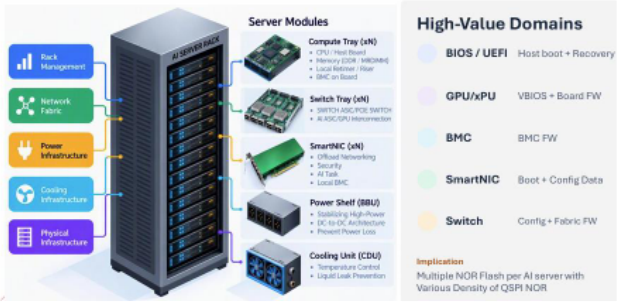
圖說:AI Server Rack 示意圖(中信 2026-11-04 圖表三):Compute Tray、Switch Tray、SmartNIC、Power Shelf (BBU)、Cooling Unit (CDU) 等模組,右側列 BIOS/UEFI、GPU/xPU、BMC、SmartNIC、Switch 皆需韌體儲存,結語為單台 AI server 內含多顆不同容量 QSPI NOR Flash,對應華邦 NOR 在 AI 伺服器機櫃的用量題材。
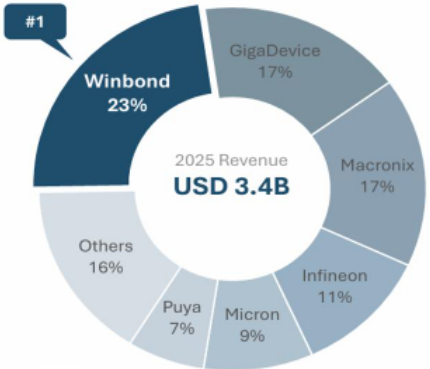
圖說:2025 年全球 NOR Flash 業者市占(中信 2026-11-04 圖表四,2025 Revenue USD 3.4B):Winbond 23%(第一)、GigaDevice 17%、Macronix 17%、Infineon 11%、Micron 9%、Puya 7%、Others 16%;Infineon 的 11% 即華邦收購 NOR/F-RAM 事業後可疊加的市占。
月營收(近 24 個月)
下次公布12/7(一)–12/9(三) 11月營收 預估:可能 12/7–12/9 公布(近 12 次有 11 次落在此區間;最常見:每月第 5 個工作天,信心中)
| 月份 | 營收(億元) | MoM | YoY | 備註 |
|---|---|---|---|---|
| 2027-01 | 353.4 | — | +200.0% | 本站推算† |
| 2026-12 | 327.6 | — | +235.3% | 本站推算† |
| 2026-11 | 303.8 | — | +252.1% | 本站推算† |
| 2026-10 | 293.6 | +3.9% | +256.9% | |
| 2026-09 | 282.5 | +3.4% | +256.7% | |
| 2026-08 | 273.1 | +2.0% | +289.4% | |
| 2026-07 | 267.7 | +30.0% | +291.5% | |
| 2026-06 | 206.0 | +3.0% | +189.9% | |
| 2026-05 | 200.0 | +3.9% | +182.0% | |
| 2026-04 | 192.5 | +32.7% | +182.2% | |
| 2026-03 | 145.0 | +21.1% | +91.5% | |
| 2026-02 | 119.7 | +1.6% | +88.5% | |
| 2026-01 | 117.8 | +20.6% | +94.2% | |
| 2025-12 | 97.7 | +13.2% | +53.3% | |
| 2025-11 | 86.3 | +4.9% | +38.7% | |
| 2025-10 | 82.3 | +3.9% | +34.9% | |
| 2025-09 | 79.2 | +12.9% | +9.5% | |
| 2025-08 | 70.1 | +2.5% | +0.2% | |
| 2025-07 | 68.4 | -3.8% | -3.5% | |
| 2025-06 | 71.1 | +0.2% | -3.7% | |
| 2025-05 | 70.9 | +4.0% | -0.4% | |
| 2025-04 | 68.2 | -9.9% | -2.3% | |
| 2025-03 | 75.7 | +19.2% | +0.8% | |
| 2025-02 | 63.5 | +4.7% | +2.4% | |
| 2025-01 | 60.7 | -4.8% | -5.2% | |
| 2024-12 | 63.7 | +2.4% | -2.1% | |
| 2024-11 | 62.2 | +2.0% | -2.3% |
2026 年已公布累計 2,098 億元;全年推算 2,729 億元(YoY +205.3%)†
† 本站推算,非券商預估:以最新一個月營收為基準,乘上過去兩年同期月對月變化的中位數(季節因子限 0.75–1.33 倍)。券商的年度營收與 EPS 預估見本頁「EPS 預估」「財測假設」。
資料:珩石資料庫+公開資訊觀測站,更新於 2026-11-09 01:26。下次公布日依公司近 12 個月公布習慣(公開資訊觀測站、鉅亨營收速報、FinMind)推估,以公司公告為準。
EPS 記錄
只放實績(A);預估值進「EPS 預估」/「財測假設」。
| 季度 | EPS (元) | 營收 | 毛利率 | 備註 |
|---|---|---|---|---|
| 2026Q1 | 2.25 | 382.53 億(QoQ +43.67%) | 53.4%(QoQ +11pp) | 群益轉述 |
| 2026Q2 | 5.40 | 598.43 億(QoQ +56.4%) | 66.2~66.3%(QoQ +14~18pp) | 優於市場預期 4.79 元;稅前純益 300.18 億(QoQ +136.6%)、營益率由 32.8% 跳升至 48.4%;記憶體事業(CMS+Flash)營收 517.0 億(QoQ +86.4%),毛利率 70.3%(前季 56.6%)(CTBC,2026-08-07,法說轉述) |
| 2026Q3 | 7.58 | 823.31 億(QoQ +37.6%、YoY +278.2%) | 70.6%(QoQ +4.3pp、YoY +23.9pp) | 營益率 53.2%、稅前淨利 438.61 億(QoQ +46.1%)、歸母淨利 354.22 億;累計前三季 EPS 15.32 元;中信預估 8.20、市場共識 7.74,低於預期(營業費用季增 34.2%);記憶體事業營收 742.84 億(CMS 475.42 億 QoQ +50%、Flash 267.42 億 QoQ +34%),毛利率 73.9%(前季 70.3%)、營益率 59.8%、產能利用率近滿載;每股淨值 46.04 元(2Q26 底 36.67 元)(報告_CTBC_華邦電2344_20261104、活動_華邦電2344_國泰證期call_memo_20261103,2026-11-03 法說) |
EPS 預估
| 年度 | Morgan Stanley EPS(報告日:2026-05-28 / 2026-06-01 / 2026-08-16 / 2026-11-03) | 營收(NT$mn) | P/E(vs NT$144) | ROE | 備註 |
|---|---|---|---|---|---|
| 2025A | 0.88 | 89,406 | 93.8x | 4.3% | MS 2026-05-28 估計 |
| 2026E | 21.27 → 24.89(2026-08-16,+17%) | 269,908 → 298,818 | — | 88.7% | 報告_MS_記憶體產業_20260816 再度上修;DDR4/NOR/SLC NAND 定價續強、absence of LTA 反有利供應商定價彈性 |
| 2027E | 38.29 → 49.83(2026-08-16,+30%) | 432,740 → 495,128 | — | 84.5% | 同上;CUBE(矽電容)有意義營收開始 |
| 2028E | 44.69 → 59.96(2026-08-16,+34%) | 493,598 → 558,647 | — | 51.9% | 同上;DDR4 / NOR / SiCap / SLC NAND 重估延續 |
MS 2026-11-03(3Q26 法說反應,報告_MS_華邦電2344_20261103):EPS 2026E/2027E/2028E 維持 24.89/49.83/59.96(P/E 6.5x/3.3x/2.8x,以收盤 NT$162 計),隨 3Q 財報無調整;MS 另列 Refinitiv 共識 25.60/53.77/69.94。MS 稱 3Q26 EPS 7.49、高於 MS 預估 3%(公司實際揭露 7.58,見「EPS 記錄」)。
| 年度 | 國泰期貨 EPS(報告日:2026-09-24) | 累積營收(NT$mn,YoY) | 備註 |
|---|---|---|---|
| 2026E | 25.84(YoY +2836.36%) | 152,178(+177.39%) | 本益比 6.7x;AI 伺服器高容量 Octal SPI NOR(用量達傳統伺服器 3-5 倍)與 CMS 需求推升 |
| 2027E | 41.23(YoY +59.56%) | — | — |
| 年度 / 季度 | 群益 EPS(報告日:2026-07-03) | 營收 / 毛利率 | 備註 |
|---|---|---|---|
| 1Q26 | 2.25 | 營收 382.53 億、QoQ +43.67%;合併毛利率 53.4%(+11pp) | 記憶體毛利率 4Q25 43.3% → 1Q26 56.6% |
| 2026F | 23.42 | — | 群益估值口徑;基本面未明顯改變 |
| 2027F | 29.34 | — | CUBE 量產與 NOR Flash 報價上行為追蹤重點 |
| 年度 | J.P. Morgan EPS(報告日:2026-07-15) | 前次 JPM 估 | 營收(NT$mn) | 備註 |
|---|---|---|---|---|
| 2025A | 0.88 | — | 89,406 | |
| 2026E | 28.49 | 25.41(+12.1%) | 296,953(前 272,079,+9.1%) | DDR4/DDR3 定價強於預期 |
| 2027E | 60.03 | 43.19(+39.0%) | 524,289(前 400,460,+30.9%) | NOR flash AI server 出貨放量;eSSD DRAM cache 需求為新結構性驅動;較 Bloomberg consensus(34.03)高 76% |
| 年度 | CTBC EPS(報告日:2026-08-07) | CTBC 營收(NT$mn) | CTBC 毛利率 | vs 前次調整 |
|---|---|---|---|---|
| 2026F | 23.93(調整前 21.59,+10.9%) | 261,628(調整前 241,760,+8.2%) | 66.3%(調整前 64.4%,+1.9pp) | 稅後淨利 107,693(調整前 97,137,+10.9%) |
| 2027F | 45.28(調整前 33.64,+34.6%) | 459,722(調整前 364,960,+26.0%) | 65.1%(調整前 62.0%,+3.1pp) | 稅後淨利 203,763(調整前 151,396,+34.6%) |
| 年度 / 季度 | CTBC EPS(報告日:2026-11-04) | CTBC 營收(NT$mn) | CTBC 毛利率 | vs 前次調整 |
|---|---|---|---|---|
| 4Q26F | 8.90(調整前 9.05,-1.6%) | 91,912(調整前 90,558,+1.5%) | 72.4%(調整前 70.7%) | 市場共識 EPS 9.15 |
| 2026F | 23.85(調整前 24.62,-3.1%) | 272,339(調整前 270,985,+0.5%) | 67.8%(調整前 67.5%) | 稅後淨利 111,465;市場共識 EPS 24.96 |
| 2027F | 50.08(調整前 47.01,+6.5%) | 502,229(調整前 471,393,+6.5%) | 70.4%(調整前 69.4%) | 稅後淨利 234,023;市場共識 EPS 49.56;季度:1Q27F 9.71、2Q27F 10.97、3Q27F 13.09、4Q27F 16.32 |
CTBC「調整前」為本報告圖表五、六所列口徑(2026F 24.62/2027F 47.01),與庫內 2026-08-07 報告值(23.93/45.28)之間有中間調整未入庫;本表以 2026-11-04 報告為準。
四家券商 2026F/2027F EPS 預估排序(2026-08-16 前後,已更新)
舊排序(2026-06-25~08-07):2026F:MS 21.27 < 群益 23.42 < CTBC 23.93 < JPM 28.49(最高)。2027F:群益 29.34 < MS 38.29 < CTBC 45.28 < JPM 60.03(最高)。 新排序(MS 2026-08-16 再度大幅上修後):2026F:群益 23.42 < CTBC 23.93 < MS 24.89(反超群益/CTBC)< JPM 28.49(仍最高)。2027F:MS 49.83 已介於 CTBC 45.28 與 JPM 60.03 之間,反超群益 29.34。JPM 對 DDR4/DDR3 漲價幅度與 eSSD DRAM cache 結構性需求假設仍最激進;MS 本次上修後已逼近 JPM/CTBC 區間;群益(2026-07-03 降評 Neutral)尚未更新,可能為目前最保守估值,惟未經後續報告驗證。各家假設差異詳見「財測假設」。
財測假設
財測的推導鏈與關鍵假設。表頭固定:來源(日期)| 模型/推導鏈 | 關鍵假設 | 產出。回推值標
†。
| 來源(日期) | 模型 / 推導鏈 | 關鍵假設 | 產出 |
|---|---|---|---|
| J.P. Morgan(2026-07-15) | DDR4/DDR3 傳統記憶體漲價 + NOR flash AI server 放量 + eSSD DRAM cache 結構性需求 → EPS 大幅上修 | 3Q26 DDR3(4Gb)/DDR4(4Gb&8Gb) 合約價 QoQ +~50%(前估 +20-30%);1TB eSSD 約需 1GB DRAM cache(多為 DDR4 8Gb),eSSD 市場 2026/27/28 估 >515/840/>1,190EB,隱含 DRAM 需求 TAM >500/800/1,100mnGB;高雄廠 25kwpm wafer-in 目標 2026 末或 2027 初(16nm 2/3 + 20nm 1/3),較 3Q26 ~15kwpm wafer-out 顯著擴產;NOR flash 需求單位 Blackwell→Rubin 約增 2x,AI NOR ASP 較非 AI 高 20-30%,NOR 占營收 2026/27E 17%/14%,AI server 占 NOR 比重 1H26 minimal → 2H26 30%+ → 2027 50%+ | EPS 2026/27E 上修至 28.49/60.03(+12.1%/+39.0%);估值方法改採 6.0x 2027E P/E(前 3.0x 2027E P/B);TP NT$360(前 NT$255,+41.2%),implies 3.5x 2027E P/B |
| 自建(隨手記,2026-07-23) | Flash 營收拆分:NOR TAM × 市占 → NOR 營收;1Q26 Flash 營收 − NOR 營收 → 隱含 NAND 年化營收 | 1Q26 Flash 營收 122.4 億元;全球 NOR Flash TAM 約 1,070 億元新台幣,華邦市占約 23%,推算全年 NOR 營收約 246 億元;今年規劃 Flash 產能增加 15%(約增加 36.5 億元產值) | 隱含 NAND 年化營收約 243.6 億元†(回推值,非公司直接揭露);資本支出主要仍放在 DRAM,對旺宏 eMMC 業務影響有限 |
| 公司法說指引(CTBC 轉述,2026-08-06 法說) | 高雄廠 Module A/B 分階段擴產 → DRAM 位元產出倍增 → 獲利隨報價上漲與位元成長 | 2026 年資本支出下修至 NT$395 億(前 NT$405 億,YoY +618%,生產設備占 95%);Module A DRAM 月產能 15K→2026 年底 24K(位元成長 >100%);Module B 潔淨室面積 2 倍大,最大可提供 50~60K 月產能,以 16/14/12nm DRAM 為主,第一階段 2027/01 動工、2029/01 裝機、最快 2029 年底量產(可望有 LTA 涵蓋產能),第二階段導入 EUV(14nm 將有 EUV/無 EUV 版本) | TP NT$204(2027E EPS × 4.5 倍 PER);未提供獨立 EPS 推導鏈,以本頁 EPS 預估 CTBC 欄位為產出 |
| Morgan Stanley(2026-08-16) | 產業報告:DDR4/NOR/SLC NAND 定價全面續強 → absence of LTA 反有利供應商定價彈性 → EPS 上修 | DDR4 3Q26 QoQ +50%、4Q26 再漲雙位數,續強至 4Q26 甚至 1Q27;SLC NAND 3Q/4Q26 各再 +50%+,供給吃緊延伸到 2027;NOR flash 4Q26 可能再漲一波,動能延伸 1H27;主流大廠持續退出 DDR4 供給 | 2026-28E EPS 上修 17%/30%/34% 至 24.89/49.83/59.96(舊 21.27/38.29/44.69);PT 維持 NT$288(base-case 5.7x 2026E BVPS/2.9x 2027E BVPS,較前次目標倍數 6.2x/3.4x 下修,反映 equity risk premium 上升);bull/bear case NT$342/NT$118 均維持不變 |
| CTBC(2026-11-04) | 3Q26 法說(11-03)後更新:產品別營收 × 毛利率 → 營業費用 → 稅後淨利;2027 年多元業務(DDR4/LPDDR4、Flash、CUBE、矽電容)帶動 | 4Q26F 營收 919.1 億(QoQ +11.6%)、毛利率 72.4%;2027 營收 YoY +84.4%、毛利率 70.4%、營益率 58.4%;2027 DRAM 位元成長率 >100%(16nm 擴產至 24K 中的 16K、聚焦 DDR4/LPDDR4);Flash 3Q26 位元持平、ASP QoQ low-30%;CMS 3Q26 位元出貨季減高個位數%(保留產能給 LTA)、ASP 季增近 60%;高雄 Module A 月產能 15K→2026 年底 24K 並維持至 2028;2026 資本支出 395 億(前三季 234 億) | EPS 2026F/2027F 23.85/50.08;TP NT$200(2027E EPS × 4.0 倍 PER,前次 204 為 4.5 倍) |
目標價與評等
2026-08-26 確認(報告_MS_CXMT_20260826):MS 於 CXMT 首次覆蓋報告中重申華邦電 Overweight、目標價 NT$288,理由為記憶體產業獲利強勁與全球記憶體股續行評價重估;MS 同時判斷 2028 年前中國增量 DRAM 供給不會實質影響價格。屬延續確認,非新調整。
| 券商 | 報告發布日 | 評等 | 目標價 | 評價基礎 | 來源 |
|---|---|---|---|---|---|
| Morgan Stanley | 2026-05-28 | Overweight(Equal-weight → Overweight) | NT$222(NT$100 → NT$222,+122%) | DDR4 定價走強、CUBE 矽電容與 SLC NAND 切入伺服器的重估潛力 | 260528_2344_華邦電_ms_winbond / 260528_ms_old-memory |
| Morgan Stanley | 2026-06-01 | Overweight / Attractive | NT$222 | 對 2026-06-01 收盤 NT$168 隱含 +32%;4 月獲利與 DDR4 / Si-Cap / SLC NAND re-rating thesis 互相印證 | 260601_2344_華邦電_ms_winbond |
| Morgan Stanley | 2026-06-25 | Overweight | NT$288(NT$222 → NT$288) | 6.2x 2026E P/B;DDR4、NOR、SLC NAND 漲價與 CUBE / SiCap 機會推動 re-rating | 報告_MS_記憶體華邦南亞科旺宏力積電_20260625 |
| 群益 | 2026-07-03 | Neutral(Buy → Neutral) | 無新目標價;3 個月 / 12 個月參考價 NT$193 | 前次 2026-06-22 Buy、TP NT$218.5;降評因短期記憶體雜音、市場情緒保守與兆易創新風險提示,但基本面未明顯改變、記憶體報價仍上行 | 報告_群益_2344華邦電_20260703 |
| J.P. Morgan | 2026-07-15 | Overweight(維持) | NT$360(前 NT$255,+41.2%,Dec-26) | 6.0x 2027E P/E(前 3.0x 2027E P/B,5.9x 2027E P/E);implies 3.5x 2027E P/B;股價 2026-07-14 收盤 NT$164.50,隱含 >100% 上檔 | 報告_JPM_華邦電2344_20260715 |
| CTBC | 2026-08-07 | 增加持股(維持) | NT$204(前次 NT$116,+75.9%) | 2027E EPS 45.28 元 × 4.5 倍 PER;記憶體報價上漲與位元產出增加,2027 年供需更吃緊 | 報告_CTBC_華邦電2344_20260807 |
| Morgan Stanley | 2026-08-16 | Overweight | NT$288(維持不變) | 5.7x 2026E BVPS/2.9x 2027E BVPS(較前次目標倍數 6.2x/3.4x 下修,反映 ERP 上升);bull/bear case NT$342/NT$118 均不變 | 報告_MS_記憶體產業_20260816 |
| 富邦投顧 | 2026-10-01 | 買進 | 未揭露 | 記憶體產業報告評等一覽;美光 F4Q26 法說解讀短期中性偏空、中長期樂觀,預期台灣記憶體族群未來一個月股價可望向上突破前高;列為首選 | 報告_富邦_記憶體產業_20261001 |
| Morgan Stanley | 2026-11-03 | Overweight / Attractive(維持) | NT$288(維持) | 2027E 2.9x P/B(高於 2017 年以來 0.5–1.5x 歷史區間高端,理由:DRAM 漲價空間、NOR 漲價可持續、SLC NAND 與矽電容代工機會);對收盤 NT$162(11/02)隱含 +78%;3Q26 獲利優於預期(毛利率高於 MS 預估 12.5ppt) | 報告_MS_華邦電2344_20261103 |
| CTBC | 2026-11-04 | 買進(增加持股 → 買進,調升) | NT$200(前次 NT$204,-2.0%) | 2027E EPS 50.08 元 × 4.0 倍 PER(前次 4.5 倍);對前日收盤 146 元潛在漲幅 37.0%;2027 年受惠 DDR4/LPDDR4、Flash、CUBE 與矽電容多元業務 | 報告_CTBC_華邦電2344_20261104 |
目標價上修,五家券商分歧持續擴大
Morgan Stanley 將華邦電評等由 Equal-weight 上調至 Overweight,目標價由 NT$100 上調至 NT$222(+122%);2026-06-01 維持 Overweight / Attractive 與 TP NT$222,對收盤 NT$168 隱含 +32%;2026-06-25 再上調至 NT$288;2026-08-16 產業報告 PT 維持 NT$288 不變(EPS 上修 17%/30%/34% 與評價倍數下修互相抵銷)。 J.P. Morgan(2026-07-15)維持 Overweight,目標價由 NT$255 大幅上調至 NT$360(+41.2%),估值方法同步由 3.0x 2027E P/B 改為 6.0x 2027E P/E,反映 DDR4/DDR3 漲價與 NOR flash AI server 放量帶動的獲利能見度上修(27E EPS 由 NT$43.19 上修至 NT$60.03,+39.0%)。 CTBC(2026-08-07)維持增加持股,目標價由 NT$116 大幅上調至 NT$204(+75.9%),但仍是有目標價的四家中最保守的目標價,評價倍數(4.5x 2027E PER)遠低於 JPM(6.0x 2027E P/E)與 MS(5.7x 2026E BVPS)。(2026-11-04 更新:CTBC 3Q26 法說後評等由增加持股調升為買進,TP 微降至 NT$200(評價倍數 4.5x → 4.0x 2027E PER,2027F EPS 上修至 50.08)。MS 2026-11-03 維持 OW/TP 288。)目前五家券商看法分歧甚大:JPM OW/TP 360(最積極)、MS OW/TP 288(2026-08-16 維持不變)、CTBC OW/TP 204、群益 Neutral/無新 TP(僅參考價 193,最保守;2026-07-03 後未見更新)。
摩根大通估值(2026-08-22 產業簡報)
摩根大通《Asian Hardware Technology》(Albert Hung/William Yang/Anthony Leng,2026-08-22)估值總表列入本檔,分析師 Jimmy Huang: - 評等 Overweight,目標價 360.00;報告基準股價 176.50(2026-08-21 收盤),上行空間 +104% - 估值倍數:P/E 6.2 x(2026E)/2.9 x(2027E);P/B 3.4 x/1.7 x;ROE 75%/77% - EPS 估值:2026E 28.6、2027E 60.1(幣別同股價) - 英文名 Winbond。完整同業對照見 分析_JPM亞洲硬體_AI與一般伺服器雙軌需求與供給瓶頸_20260822「附錄:關鍵表格」表 1/表 2;來源 260822_亞洲硬體_jpm_asian-hardware-technology
成長動能/催化劑
DDR4 / NOR 漲價
| Claim | 類型 | 來源 | 日期 | 信心 |
|---|---|---|---|---|
| 2026 年 4 月淨利 NT$7,488mn,EPS NT$1.66,淨利率 38.9% | fact | 260601_2344_華邦電_ms_winbond | 2026-06-01 | 高 |
| 4 月 EPS 占 MS 2Q26E EPS NT$4.03 的 41%;MS 2026E / 2027E / 2028E EPS:NT$20.36 / 32.73 / 36.09 | estimate | 260601_2344_華邦電_ms_winbond | 2026-06-01 | 高 |
| DDR4 供需缺口擴大且 3Q26 價格可能上漲 20%;Si-Cap 與 SLC NAND 為 re-rating drivers | thesis | 260601_2344_華邦電_ms_winbond | 2026-06-01 | 中高 |
| DDR4 + NOR 漲價受益,DDR4 3Q26 合約價季漲 20–30% | estimate | 260612_大摩閉門會議 | 2026-06-12 | 中高 |
| MS 將 2026/2027/2028 EPS 上修至 NT$21.27 / 38.29 / 44.69,主因 DDR4、NOR Flash、SLC NAND 價格強於預期 | estimate | 報告_MS_記憶體華邦南亞科旺宏力積電_20260625 | 2026-06-25 | 高 |
| DDR4 採購方在供給緊張下提前鎖貨,通路庫存低於兩週,MS 預期 4Q26 前 DDR4 價格仍有上行空間 | thesis | 報告_MS_記憶體華邦南亞科旺宏力積電_20260625 | 2026-06-25 | 中高 |
| JPM 預期 3Q26 DDR3(4Gb)/DDR4(4Gb&8Gb) 合約價 QoQ 上漲約 50%(前估 +20-30%);三大廠 DDR4 bit-shipment mix 續維持低檔為主要供給面利多 | estimate | 報告_JPM_華邦電2344_20260715 | 2026-07-15 | 中高 |
| JPM 提出 eSSD DRAM cache 為市場低估的結構性需求驅動:1TB eSSD 約需 1GB DRAM cache(多為 DDR4 8Gb),全球 eSSD 市場 2026/27/28 估 >515/840/>1,190EB,隱含 DRAM 需求 TAM >500/800/1,100mnGB,占利基型 DRAM 廠產出達 50% | thesis | 報告_JPM_華邦電2344_20260715 | 2026-07-15 | 中高 |
| JPM 將 2026/2027 EPS 上修至 NT$28.49/NT$60.03(+12.1%/+39.0%),估值方法由 3.0x 2027E P/B 改為 6.0x 2027E P/E,PT 由 NT$255 上調至 NT$360(+41.2%) | estimate | 報告_JPM_華邦電2344_20260715 | 2026-07-15 | 高 |
| 高雄廠 25kwpm wafer-in 目標維持 2026 年底或 2027 年初(16nm 2/3 + 20nm 1/3 組合),較 3Q26 約 15kwpm wafer-out 顯著擴產 | fact | 報告_JPM_華邦電2344_20260715 | 2026-07-15 | 中高 |
摩根士丹利閉門會議
- 華邦電受惠於 DDR4 與 NOR Flash 同步漲價(3Q26 DDR4 合約價預期季漲 20–30%),被大摩列為記憶體週期中利基型受益者。
- 在電容器(Capacitor)方面與三星(Samsung)的合作,被大摩視為未來重要業務成長點(推估指向 Si-Cap / CUBE 矽電容方向,與既有 MS 2026-05-21 thesis 呼應)。
Si-Cap / CUBE 與三星電容器合作
| Claim | 類型 | 來源 | 日期 | 信心 |
|---|---|---|---|---|
| 與三星在電容器方面合作為未來成長點 | fact(閉門會資訊) | 260612_大摩閉門會議 | 2026-06-12 | 中(細節未揭露) |
- CUBE(矽電容 SiCap)2027 年起有意義營收,初期毛利率與公司現水準相近;為估值重估的潛在觸媒(MS)。
- MS 2026-05-21 報告提出 Winbond 為 SEMCO Si-Cap 潛在合作夥伴,需後續公司法說驗證。
- 群益 2026-07-03 補充:CUBE(客製化超高頻寬記憶體)為 DRAM + 矽中介層(Silicon Interposer)+ 矽電容(Si-Cap / 整合被動元件 IPD)的 2.5D / 3D 先進封裝整合。董事會 2026/05 加碼 73 億元投入 CUBE 與封裝設備,目標 2027 量產,約占 CMS 營收 10%;市場傳與韓系廠合作開發矽電容,仍待公司揭露客戶與認證細節。
SLC NAND 伺服器機會
- SLC NAND 高速讀寫適合資料中心快取;Greater China 廠商包含華邦電、GigaDevice、旺宏可望受益(MS)。
- Vera Rubin 機架用 NOR Flash 500-600 dies/rack,NOR Flash 2Q ASP 季增 meaningful,2H26 持續漲價(MS)。
- MS 2026-07-02 NAND 產業報告重申 OW Winbond(SLC NAND),與旺宏、GigaDevice 並列 SLC/MLC NAND 供給短缺受惠者;企業 HDD 轉用高密度 SLC NAND,3Q 漲價 50-60% 後 4Q 動能延續。本次報告未提供華邦電新 PT/EPS 數字,屬 thesis 重申。來源 報告_MS_NAND產業_20260702,thesis,信心:中高。
- 群益 2026-07-03 指出 AI 伺服器單一機櫃 NOR Flash 顆數提高,Vera Rubin 平台單櫃需超過 600 顆,為前代 2 倍以上;NOR Flash 價格自 2Q26 上揚,2H26 漲幅約 60-65%。
- JPM(2026-07-15)估 NOR flash 需求單位 Blackwell → Rubin 約增 2x;AI 應用 NOR ASP 較非 AI 應用高 20-30%;NOR 占華邦電營收比重 2026/27E 估 17%/14%,其中 AI server 占 NOR 比重由 1H26 minimal → 2H26 30%+ → 2027 某時點 50%+;消費性 NOR flash 合約價(like-for-like)3Q26 估季增 20%+。
- 相關技術:技術_NAND_Flash、技術_DRAM;產業週期整理見 分析_NAND產業週期_MS_20260702。
eMMC/NAND 競爭定位(隨手記,2026-07-23)
華邦電於 eMMC 市場屬 2337_旺宏(市) 的潛在競爭者,但目前非最大受惠者:華邦電仍專注於 2D NAND 微縮,而旺宏是台灣目前唯一布局 3D NAND TLC 研發的公司;華邦電今年 Flash 產能規劃增加 15%(約增加 36.5 億元產值),但資本支出主要仍放在 DRAM,因此對旺宏 eMMC 業務的排擠或競爭影響有限。與旺宏同屬 IDM(自有產能、毛利較佳、品質可自行掌控),優於中國兆易創新、長鑫存儲等 Foundry / 非 IDM 廠。完整供需與台廠承接分析見 分析_eMMC供需與台廠機會_20260723。來源:memo_NAND_eMMC供需分析_20260723,2026-07-23,estimate 中信心。
舊世代記憶體議價力續強(MS,07-27 → 08-16 最新)
舊看法(MS,2026-07-27):維持 legacy 定價假設,3Q26 SLC/MLC NAND QoQ +50-60%、NOR flash QoQ +30-40%、DDR4 月漲 20%+,明顯高於 TrendForce 主流口徑;估值下檔支撐 1.5x/1.2x/1.2x 2028E BVPS(旺宏/南亞科/華邦電),歷史強支撐 1.0x。
新看法(MS,2026-08-16):產業報告「Old Memory: No LTAs Is Not Necessarily Bad」進一步強化定價節奏:DDR4 3Q26 QoQ +50%、4Q26 再漲雙位數,強勢可延續至 4Q26 甚至 1Q27;SLC NAND 為 MS 最有信心的定價判斷,3Q/4Q26 各再漲 50%+,供給吃緊延伸到 2027;NOR flash 4Q26 可能再一波漲價,動能延伸至 1H27,受惠工控/車用/網通/edge AI 與 AI 伺服器需求。MS 明確回應「缺乏 LTA」疑慮:沒有固定價格長約,對供應商反而有利(保留即期漲價彈性),且全球主流大廠持續退出 DDR4 供給,供給趨緊為結構性而非短期現象。華邦電(DDR4/NOR/SLC NAND 三線齊備)2026-28E EPS 因此再度大幅上修 17%/30%/34%(詳見「EPS 預估」/「財測假設」),惟目標價因評價倍數下修(反映板塊 equity risk premium 上升)而維持 NT$288 不變。
完整定價表、跨公司比較(含 GigaDevice 目標價因 CXMT IPO 而系統性下修的評價邏輯)、驗證清單與反證條件見 分析_舊世代記憶體無LTA亦佳_MS_20260816(沿革自 分析_舊世代記憶體近期分歧_MS_20260727)。來源:報告_MS_記憶體產業_20260816,thesis/estimate,信心:中高。
DDR4/LPDDR4 與 16nm 展望(3Q26 法說)
| Claim | 類型 | 來源 | 日期 | 信心 |
|---|---|---|---|---|
| 4Q26 DRAM 合約價續漲但幅度不如 3Q;供給仍緊,業界多認為 2027 年比 2026 更緊、2028 年與 2027 相當;需求端以 AI Server、Edge AI、車用、Infrastructure 為主,eSSD 帶動大量 DRAM 出貨 | public_info | 活動_華邦電2344_國泰證期call_memo_20261103 | 2026-11-03 | 高 |
| 4Q26 非 AI 的消費性需求有修正、第四季稍微鬆軟,但整體仍成長,力道弱於前幾季 | public_info | 活動_華邦電2344_國泰證期call_memo_20261103、報告_MS_華邦電2344_20261103 | 2026-11-03 | 高 |
| 2027 年主力為 DDR4/LPDDR4,優先滿足有長約與長期關係客戶、不追最高價;未來 LPDDR4 可能由華邦主力供應,DDR3 持續以 20nm 生產 | public_info | 活動_華邦電2344_國泰證期call_memo_20261103、報告_CTBC_華邦電2344_20261104 | 2026-11-03 | 高 |
| 16nm 月產能目前約 2K,2027/01 起月投片 16K(高雄 24K 中占 16K),2027 下半年 16nm 可能占華邦營收超過 40%;2027 年位元成長率預期 >100% | public_info | 活動_華邦電2344_國泰證期call_memo_20261103、報告_CTBC_華邦電2344_20261104 | 2026-11-03 | 中高(占比為公司「也許」口徑) |
| 3Q26 CMS 位元出貨季減(高個位數%)是為 LTA 客戶保留 Module B 完工前的產能;ASP 季增近 60%;年增大部分來自新產品導入、20nm 出貨增加 | fact | 報告_CTBC_華邦電2344_20261104、活動_華邦電2344_國泰證期call_memo_20261103 | 2026-11-03 | 高 |
| Flash 3Q26 營收 QoQ +34%、位元持平、ASP +30 幾%;高容量 NOR 持續吃緊且價格趨勢延續至 2027、SLC NAND design-in 強;Flash 價格仍有向上空間(尤其高容量);DRAM 價格「不會跌」 | public_info | 報告_CTBC_華邦電2344_20261104、活動_華邦電2344_國泰證期call_memo_20261103 | 2026-11-03 | 中高 |
高雄 Module B、資本支出與資金面(3Q26 法說)
| Claim | 類型 | 來源 | 日期 | 信心 |
|---|---|---|---|---|
| 董事會 2026-11-03 通過約 731 億元資本支出,用於高雄 Module B 土建、機電與長交期記憶體設備;2026 年現金基礎資本支出維持 395 億元(前三季約 234 億、95% 以上為晶圓製造設備) | fact | 報告_CTBC_華邦電2344_20261104、活動_華邦電2344_國泰證期call_memo_20261103 | 2026-11-03 | 高 |
| Module B 12/29 內部動工;潔淨室為 Module A 兩倍、月產能約 50K–60K;2H29 小量出貨、2030 產能全開;已有 LTA 延伸涵蓋至 2030 年後,月需求 2K–6K 的客戶簽較長 LTA 以鎖 2027–2030 年後產能 | fact | 報告_CTBC_華邦電2344_20261104、活動_華邦電2344_國泰證期call_memo_20261103 | 2026-11-03 | 高 |
| Module A 月產能由 3Q26 的 16K(中信寫 15K)年底增至 24K,2027–2028 維持 24K,須為 LTA 客戶預留(MS 寫 24–25K) | fact | 活動_華邦電2344_國泰證期call_memo_20261103、報告_CTBC_華邦電2344_20261104、報告_MS_華邦電2344_20261103 | 2026-11-03 | 中高(16K 與 15K 差異待核) |
| 董事會通過 1H26 每股現金股利 2 元,章程配發比例不低於 30%、後續仍以每半年為周期;近期第一個籌資計畫為國內可轉債;2027 上半年 Module A 擴產量產、折舊較高;3Q26 底每股淨值 46.04 元、負債權益比 0.49(前 0.69)、流動比率 2.5(前 1.6)、自由現金流近 300 億元(前 181.34 億元) | fact | 活動_華邦電2344_國泰證期call_memo_20261103 | 2026-11-03 | 高 |
Infineon NOR/F-RAM 併購進度(3Q26 法說)
- 2026-09-16 與 Infineon Technologies LLC 簽署股份購買協議,全現金收購 NOR Flash 與 F-RAM 事業 100% 股權,價格 11.2 億美元;需美、中、日、歐盟與台灣等多國主管機關核准,預計 2H27 完成交割(中信 2026-11-04)。公司希望 2027 下半年取得所有權;完成後事業將恢復 Spansion 品牌並獨立運作,自有銷售與供需體系,客戶需分別與華邦電及 Spansion 簽約,對華邦內部而言是 NOR 的競爭對手(國泰 memo)。2025 年 NOR 市占華邦 23% + Infineon 11%,合併後預期 34%(中信引公司資料)。來源:報告_CTBC_華邦電2344_20261104、活動_華邦電2344_國泰證期call_memo_20261103,2026-11-03/04。
產品定位與 Nor Flash 漲價(2026-10 筆記)
- 華邦缺乏 DDR5 技術、無法切入 RDIMM 市場,但 Enterprise SSD Cache DRAM 與 BNC/Switch 用的 DDR4 仍有供應能力。
- Nor Flash 為本輪記憶體漲勢最凌厲的品項,凱基預估 4Q26 部分產品漲幅上看 70%,收購英飛凌 Nor 事業後(交易預計 2027H2 完成,見時間軸)龍頭地位更穩固;與 時程_2026_記憶體循環 既有 4Q26 NOR flash 新一波漲價列示方向一致。
- 講座版補充(Niuniu 記錄):推薦邏輯與南亞科相似但缺 DDR5、無法直接切入 R-DIMM;可受惠 Enterprise SSD Cache DRAM、BMC 等應用(Rachel 版寫 BNC,疑為 BMC 轉寫誤植);NOR 可能是後續漲幅最大的記憶體品項,4Q26 整體漲幅約 40%-70%(部分產品達 70%)、2027 年仍有續漲空間;NOR 產能估現有約 32K、2027 增 5K 至 37K、後續新產能約 18K,合計約 55K、全球 NOR 市占可能近 40%(講座轉述,需以原始簡報核對)。
- 來源:memo_記憶體_凱基超級週期專題_20261001(凱基記憶體專題,珩石同事筆記轉述;未揭露華邦目標價/EPS,中信心)。
關鍵 Claim
| Claim | 類型 | 來源 | 日期 | 信心 |
|---|---|---|---|---|
| MS 將 2026/2027/2028 EPS 上修至 NT$21.27 / 38.29 / 44.69,主因 DDR4、NOR Flash、SLC NAND 價格強於預期 | estimate | 報告_MS_記憶體華邦南亞科旺宏力積電_20260625 | 2026-06-25 | 高 |
| DDR4 採購方在供給緊張下提前鎖貨,通路庫存低於兩週,MS 預期 4Q26 前 DDR4 價格仍有上行空間 | thesis | 報告_MS_記憶體華邦南亞科旺宏力積電_20260625 | 2026-06-25 | 中高 |
| MS 將華邦電目標價由 NT$222 上調至 NT$288,評等維持 Overweight | estimate | 報告_MS_記憶體華邦南亞科旺宏力積電_20260625 | 2026-06-25 | 高 |
| 群益將華邦電評等 Buy 降至 Neutral,前次 TP NT$218.5,本次無新 TP,3 個月 / 12 個月參考價 NT$193;降評理由為短期記憶體雜音與市場情緒,非基本面惡化 | estimate | 報告_群益_2344華邦電_20260703 | 2026-07-03 | 高 |
| Vera Rubin 平台單櫃 NOR Flash 需求超過 600 顆,2H26 NOR Flash 漲幅約 60-65% | estimate | 報告_群益_2344華邦電_20260703 | 2026-07-03 | 中高 |
| JPM 將華邦電目標價由 NT$255 大幅上調至 NT$360(+41.2%),評等維持 Overweight,估值方法由 3.0x 2027E P/B 改為 6.0x 2027E P/E | estimate | 報告_JPM_華邦電2344_20260715 | 2026-07-15 | 高 |
| JPM 將 2026/2027 EPS 上修至 NT$28.49/NT$60.03(+12.1%/+39.0%),較 Bloomberg consensus 高 35%/76% | estimate | 報告_JPM_華邦電2344_20260715 | 2026-07-15 | 高 |
| eSSD DRAM cache 需求為市場低估的結構性 DDR4 需求驅動,隱含 DRAM TAM 2026/27/28 估 >500/800/1,100mnGB | thesis | 報告_JPM_華邦電2344_20260715 | 2026-07-15 | 中高 |
| 華邦電仍專注 2D NAND 微縮(旺宏為台灣唯一 3D NAND TLC 布局者);隱含 NAND 年化營收約 243.6 億元† | estimate | memo_NAND_eMMC供需分析_20260723 | 2026-07-23 | 中 |
| MS 2026-08-16 將 2026-28E EPS 上修 17%/30%/34% 至 24.89/49.83/59.96 元;PT 維持 NT$288,評價倍數由 6.2x/3.4x 下修至 5.7x/2.9x(2026E/2027E BVPS) | estimate | 報告_MS_記憶體產業_20260816 | 2026-08-16 | 高 |
| 缺乏固定價格 LTA 對供應商定價彈性反而有利;全球主流大廠持續退出 DDR4 供給,供給趨緊為結構性現象 | thesis | 報告_MS_記憶體產業_20260816 | 2026-08-16 | 中高 |
| TrendForce(HSBC 引述)估 3Q26 mobile DRAM 合約價季增 8-13%(Samsung 2Q26 高基期)、NAND 季增 10-15%;LPDDR(含 NOR/Flash 生態相關)供給仍緊;報告主體為中國手機品牌成本傳導分析,未直接評估華邦電,列產業總經價格背景 | third_party | 報告_HSBC_中國記憶體_20260930 | 2026-09-30 | 中(總經背景,非個股覆蓋) |
風險與注意事項
風險與注意事項
- DDR4 供需缺口預估可能因 Micron 設備移轉時程延遲而改變
- CUBE(SiCap)仍是早期業務,量產時程與客戶認證進度為關鍵不確定性
- NOR 成熟晶圓廠供應若緩解,ASP 漲幅可能收窄
- 4Q26 非 AI 消費性需求轉鬆、DRAM 合約價漲幅收斂;市場對通膨、利率與 CSP 借款回收有疑慮,公司認為 AI 趨勢不可逆但部分 AI 投資可能泡沫化(3Q26 法說,2026-11-03)
- 矽電容毛利率低於 DRAM(2,700 規格略低、5,400 近 DRAM),營收占比預期僅 5%–10%;其中一家 MLCC 大廠客戶驗證與設計時程拉長(3Q26 法說)
- 3Q26 EPS 7.58 元低於中信預估 8.20 元(營業費用季增 34.2%、營益率 53.2% 低於預期 58.2%)
公司行事曆
- 10/29週四可轉債華邦電四 可轉債申報生效140 億、中信證、轉換價 140、溢價 109.8%
- 10/29週四可轉債華邦電五 可轉債申報生效40 億、中信證、轉換價 134、溢價 105.1%
- 11/03週二法說會於會中就公司115年第三季度財務數字與營運概況做說明本公司舉行115年第三季度法人說明會,將於會中就公司115年第三季度財務數字與營運概況做說明
- 11/06週五可轉債華邦電四 完成定價140 億、中信證、轉換價 140、溢價 109.8%
- 11/06週五可轉債華邦電五 完成定價40 億、中信證、轉換價 134、溢價 105.1%
- 11/06週五營收10月營收公布MOPS 公布於 11/6 16:55–17:54 間
- 今天 2026-11-08
- 11/18週三除息除息 2 元現金股利每股 2 元
- 12/07週一營收11月營收(預估 12/7–12/9)可能 12/7–12/9 公布(近 12 次有 11 次落在此區間;最常見:每月第 5 個工作天,信心中)
近 30 天到未來 120 天的事件,資料與行事曆同一來源(公開資訊觀測站、證交所/櫃買 OpenAPI、珩石資料庫),日期以公司公告為準。
時間軸
| 時間 | 事件 | 類型 | 重要性 | 備註 |
|---|---|---|---|---|
| 2H26 | 16nm 產能:由 2-3kwpm 擴至 5kwpm | 擴產 | ⭐⭐⭐ | |
| 1H27 | 16nm 產能:5kwpm → 16kwpm(由 20nm 移轉) | 擴產 | ⭐⭐⭐ | |
| 2Q/3Q26 | 8Gb DRAM 新產品開始出貨 | 新產品 | ⭐⭐ | |
| 2027 | CUBE(矽電容)有意義營收開始;初期 GM 與公司現水準相近 | 新業務 | ⭐⭐⭐ | 估值重估觸媒 |
| 2027 | CUBE 目標量產,約占 CMS 營收 10% | 新業務 | ⭐⭐⭐ | 董事會 2026/05 加碼 73 億元投入 CUBE 與封裝設備 |
| 2026 末 / 2027 初 | 高雄廠 25kwpm wafer-in 目標(16nm 2/3 + 20nm 1/3) | 擴產 | ⭐⭐⭐ | 較 3Q26 約 15kwpm wafer-out 顯著擴產;來源 JPM 2026-07-15 |
| 2026 年底 | 高雄廠 Module A DRAM 月產能由 15K 擴至 24K(位元成長率 >100%) | 擴產 | ⭐⭐⭐ | CTBC(2026-08-06 法說轉述);2026 年資本支出調整為 NT$395 億(前 405 億) |
| 2026/12/29 | 高雄廠 Module B 內部動工(舊:2027/01 動工,CTBC 2026-08-06) | 擴產 | ⭐⭐⭐ | 潔淨室面積為 Module A 兩倍,最大可提供 50~60K 月產能;3Q26 法說(2026-11-03)董事會通過約 731 億元資本支出;主產 16/14/12nm DRAM,第二階段導入 EUV(08-06 說法,11-03 未重述) |
| 2H29 | 高雄廠 Module B 小量出貨(舊:最快 2029 年底量產,2026-08-06)→ 2030 產能全開 | 擴產 | ⭐⭐⭐ | 3Q26 法說(國泰 memo、CTBC 2026-11-04);已有 LTA 涵蓋至 2030 年後,Module B LTA 多家客戶洽談中;2029/01 裝機節點 11-03 未重述 |
| 2027/01 起 | 高雄廠 16nm 月投片拉升至 16K(24K 中占 16K) | 擴產 | ⭐⭐⭐ | 3Q26 法說(國泰 memo);2027 下半年 16nm 也許占營收 >40% |
| 2H27 | CUBE 客戶(AI accelerator/XPU)小量量產、下半年出貨增加 | 新業務 | ⭐⭐⭐ | 3Q26 法說;試疊三層、堆疊成功率 99 點幾%,量產待驗證 |
| 2027H2 | 預計完成收購英飛凌 NOR Flash 與 F-RAM 事業;交割後恢復 Spansion 品牌獨立運作(3Q26 法說,2026-11-03) | 併購 | ⭐⭐⭐ | 11.2 億美元(約 354 億元)現金收購,交易 P/S 約 2.8x;完成後 NOR Flash 全球市占率上看四成,補強歐美車用/工控客戶與高階產品布局(國泰期貨,2026-09-24) |
相關公司
| 公司 | 關係 | 說明 |
|---|---|---|
| 009150.KR(semco) | 潛在合作對象 | MS 認為華邦電可能成為 SEMCO Si-Cap 產能夥伴 |
| 6770_力積電(市) | 同屬 mature / legacy memory process 映射 | PSMC 為愛普 S-SiCap 代工夥伴;MS 指出其產能滿載 |
| 6531_愛普(市) | 同屬 Si-Cap / IPD 題材 | 愛普是台灣 S-SiCap 設計商,與華邦電潛在代工角色不同 |
| 2408_南亞科技(市) | 同業 — 同步升評 OW | MS 同份「Old Memory」報告同步升評南亞科;DDR4 漲價共同受益 |
| 2337_旺宏(市) | 同業 / 供給替代 | 同份 MS 報告列為 NOR 與 SLC/MLC NAND 漲價主要受惠者 |
| 3312_弘憶股(市) | 下游 / 通路代理商 | 弘憶股代理華邦電 DDR 記憶體與 NOR Flash 產品線,2026H1 法說揭露記憶體產品營收占比提升至 21%(活動_弘憶股3312_法人說明會memo_20260922,2026-09-22) |
| Infineon(未) | 併購標的 | 華邦電以 11.2 億美元收購英飛凌 NOR Flash 與 F-RAM 事業,預計 2027H2 完成(國泰期貨,2026-09-24);交割後恢復 Spansion 品牌獨立運作,客戶需分別簽約(3Q26 法說,2026-11-03) |
來源
- 活動_華邦電2344_國泰證期call_memo_20261103 — 國泰證期 3Q26 法說 call memo,2026-11-03(本場主 memo);3Q26 EPS 7.58、Module B 731 億資本支出、4Q DRAM 合約價續漲、16nm 2027 大量 ramp、Spansion、矽電容與 CUBE Q&A
- 報告_CTBC_華邦電2344_20261104 — CTBC(徐千智),2026-11-04;解讀 3Q26 法說,評等增加持股 → 買進、TP NT$200(前 204)、2027F EPS 50.08;NOR 市占 23% → 34%、AI 機櫃 NOR 用量、矽電容規格 5,400 nF/mm²
- 報告_MS_華邦電2344_20261103 — Morgan Stanley(Daniel Yen/Charlie Chan/Daisy Dai/Ethan Jia),2026-11-03;3Q26 法說反應,維持 OW、TP NT$288(2.9x 2027E P/B),EPS 24.89/49.83/59.96 不變
- memo_記憶體_凱基超級週期專題_20261001 — 凱基記憶體專題(珩石同事筆記),2026-10-01;華邦定位(無 DDR5)、Nor Flash 4Q 部分漲幅上看 70%
- memo_記憶體_凱基記憶體牆難解_珩石Niuniu_20261001 — 凱基記憶體講座(珩石 Niuniu 記錄含 Q&A),2026-10-01;同場交叉校正,補 NOR 整體漲幅 40-70% 與產能/市占估算
- 報告_國泰_華邦電2344_20260924 — 國泰期貨,2026-09-24;收購英飛凌 NOR Flash 與 F-RAM 事業(11.2 億美元,2027H2 完成)、180 億元可轉債規劃、ECB 債轉股 240 億元;2026E/2027E EPS 25.84/41.23
- 報告_MS_CXMT_20260826 — Morgan Stanley,2026-08-26;CXMT 首次覆蓋報告,重申本檔 OW/TP NT$288,並判斷 2028 年前中國供給不影響全球 DRAM 價格
-
報告_HSBC_中國記憶體_20260930 — HSBC,2026-09-30;中國消費電子成本傳導分析,引述 TrendForce 3Q26 mobile DRAM/NAND 合約價估季增 8-13%/10-15%;未直接分析華邦電,列產業總經背景
-
報告_MS_舊世代記憶體_20260727 — Morgan Stanley(Daniel Yen/Charlie Chan/Daisy Dai),2026-07-27;「Old Memory: Divergent Trends in the Near Term」;3Q26 legacy 定價假設(DDR4 月漲 20%+、SLC/MLC NAND +50-60% QoQ、NOR +30-40% QoQ)高於 TrendForce 主流口徑;估值下檔支撐 1.0x 2028E BVPS。insight 見 分析_舊世代記憶體近期分歧_MS_20260727
-
報告_MS_舊型記憶體SiCapTAM_20260521,Morgan Stanley,2026-05-21
- 260521_6531愛普_ms_,Morgan Stanley,2026-05-21
- 260528_2344_華邦電_ms_winbond — Morgan Stanley Asia AI Summit 2026 Feedback,升評 OW,PT NT$222,2026-05-28
- 260528_ms_old-memory — Morgan Stanley「Old Memory: Upside Surprise Ahead」,升評 Winbond/Nanya OW,2026-05-28
- 260601_2344_華邦電_ms_winbond — Morgan Stanley,2026-06-01;4 月 EPS NT$1.66,DDR4 pricing / Si-Cap / SLC NAND 為 rerating 驅動
- 260612_大摩閉門會議 — 摩根士丹利閉門會議逐字稿,2026-06-12;DDR4/NOR 漲價受益、三星電容器合作為成長點
- 報告_MS_記憶體華邦南亞科旺宏力積電_20260625 — Morgan Stanley,2026-06-25;PT NT$288,2026/2027/2028 EPS NT$21.27 / 38.29 / 44.69
- 報告_MS_NAND產業_20260702 — Morgan Stanley,2026-07-02;重申 OW(SLC NAND 供給短缺受惠),未提供新 PT/EPS
- 報告_群益_2344華邦電_20260703 — 群益,2026-07-03;評等 Buy → Neutral,3 個月 / 12 個月參考價 NT$193,EPS 2026F / 2027F 為 NT$23.42 / 29.34
- 報告_JPM_華邦電2344_20260715 — J.P. Morgan(Jimmy Huang),2026-07-15;維持 Overweight,PT NT$255→NT$360(+41.2%),2026/2027 EPS 上修至 NT$28.49/60.03;DDR4/DDR3 漲價、eSSD DRAM cache 結構性需求、NOR flash AI server 放量為核心論點
- memo_NAND_eMMC供需分析_20260723 — 隨手記/研究彙整,2026-07-23;NOR/NAND 營收拆分推算、eMMC 競爭定位(2D NAND 專注 vs 旺宏 3D)、Flash 產能規劃 +15%
- 報告_CTBC_華邦電2344_20260807 — CTBC,2026-08-07;解讀 2Q26 法說(08/06):稅後 EPS 5.40 元優於預期、CMS/Flash 毛利率 70.3%、2026 資本支出下修至 NT$395 億、高雄廠 Module A/B 擴產時程、Si-Cap NT$40 億產能全數售罄;維持增加持股,TP 上調至 NT$204(前次 116)
- 報告_MS_記憶體產業_20260816 — Morgan Stanley(Daniel Yen/Charlie Chan/Daisy Dai/Tiffany Yeh/Ethan Jia),2026-08-16;「Old Memory: No LTAs Is Not Necessarily Bad」;EPS 2026-28E 上修 17%/30%/34% 至 24.89/49.83/59.96;PT 維持 NT$288。insight 見 分析_舊世代記憶體無LTA亦佳_MS_20260816
- 報告_富邦_記憶體產業_20261001 — 富邦投顧,2026-10-01;美光 F4Q26 法說後台灣記憶體族群評等一覽(5 檔皆買進),首選南亞科、華邦電
相關頁面
- 4967_十銓(市)
- 4919_新唐(市)
- 分析_記憶體創新SEMICON台灣焦點_MS_20260901
- 分析_記憶體超級週期_AI推論與排擠效應_凱基專題_20261001
- 3006_晶豪科(市)
- 6691_洋基工程(市)
- 長鑫存儲CXMT(未)
- 3529_力旺(櫃)
- 時程_2026_記憶體循環
- 8150_南茂(市)
- 005930.KR(samsung)
- 603986.SS(gigadevice)
- 分析_記憶體創新六大路徑與TAM_MS_20260720
- MU.US(micron)
- 8162_微矽電子(創)
- 1605_華新麗華(市)
- 分析_記憶體估值重置_大摩閉門_20260612
- 分析_NAND產業週期_MS_20260702
- 分析_eMMC供需與台廠機會_20260723
- 分析_舊世代記憶體無LTA亦佳_MS_20260816
- 2337_旺宏(市)