定義
NAND Flash 是非揮發性記憶體,斷電後仍可保存資料,主力應用於 SSD、手機儲存、記憶卡與資料中心 storage。和 DRAM 不同,NAND 不能作為高速隨機工作記憶體;它的優勢是容量大、成本低、資料保存能力強。
與 DRAM 差異
| 面向 | NAND Flash | DRAM |
|---|---|---|
| 是否揮發 | 非揮發 | 揮發 |
| 用途 | 儲存 storage | 工作記憶體 memory |
| 速度 | 慢於 DRAM | 快 |
| 寫入耐久 | 有 P/E cycle 限制 | 高耐寫 |
| 成本 / 容量 | 大容量低成本 | 成本較高 |
3D NAND 架構
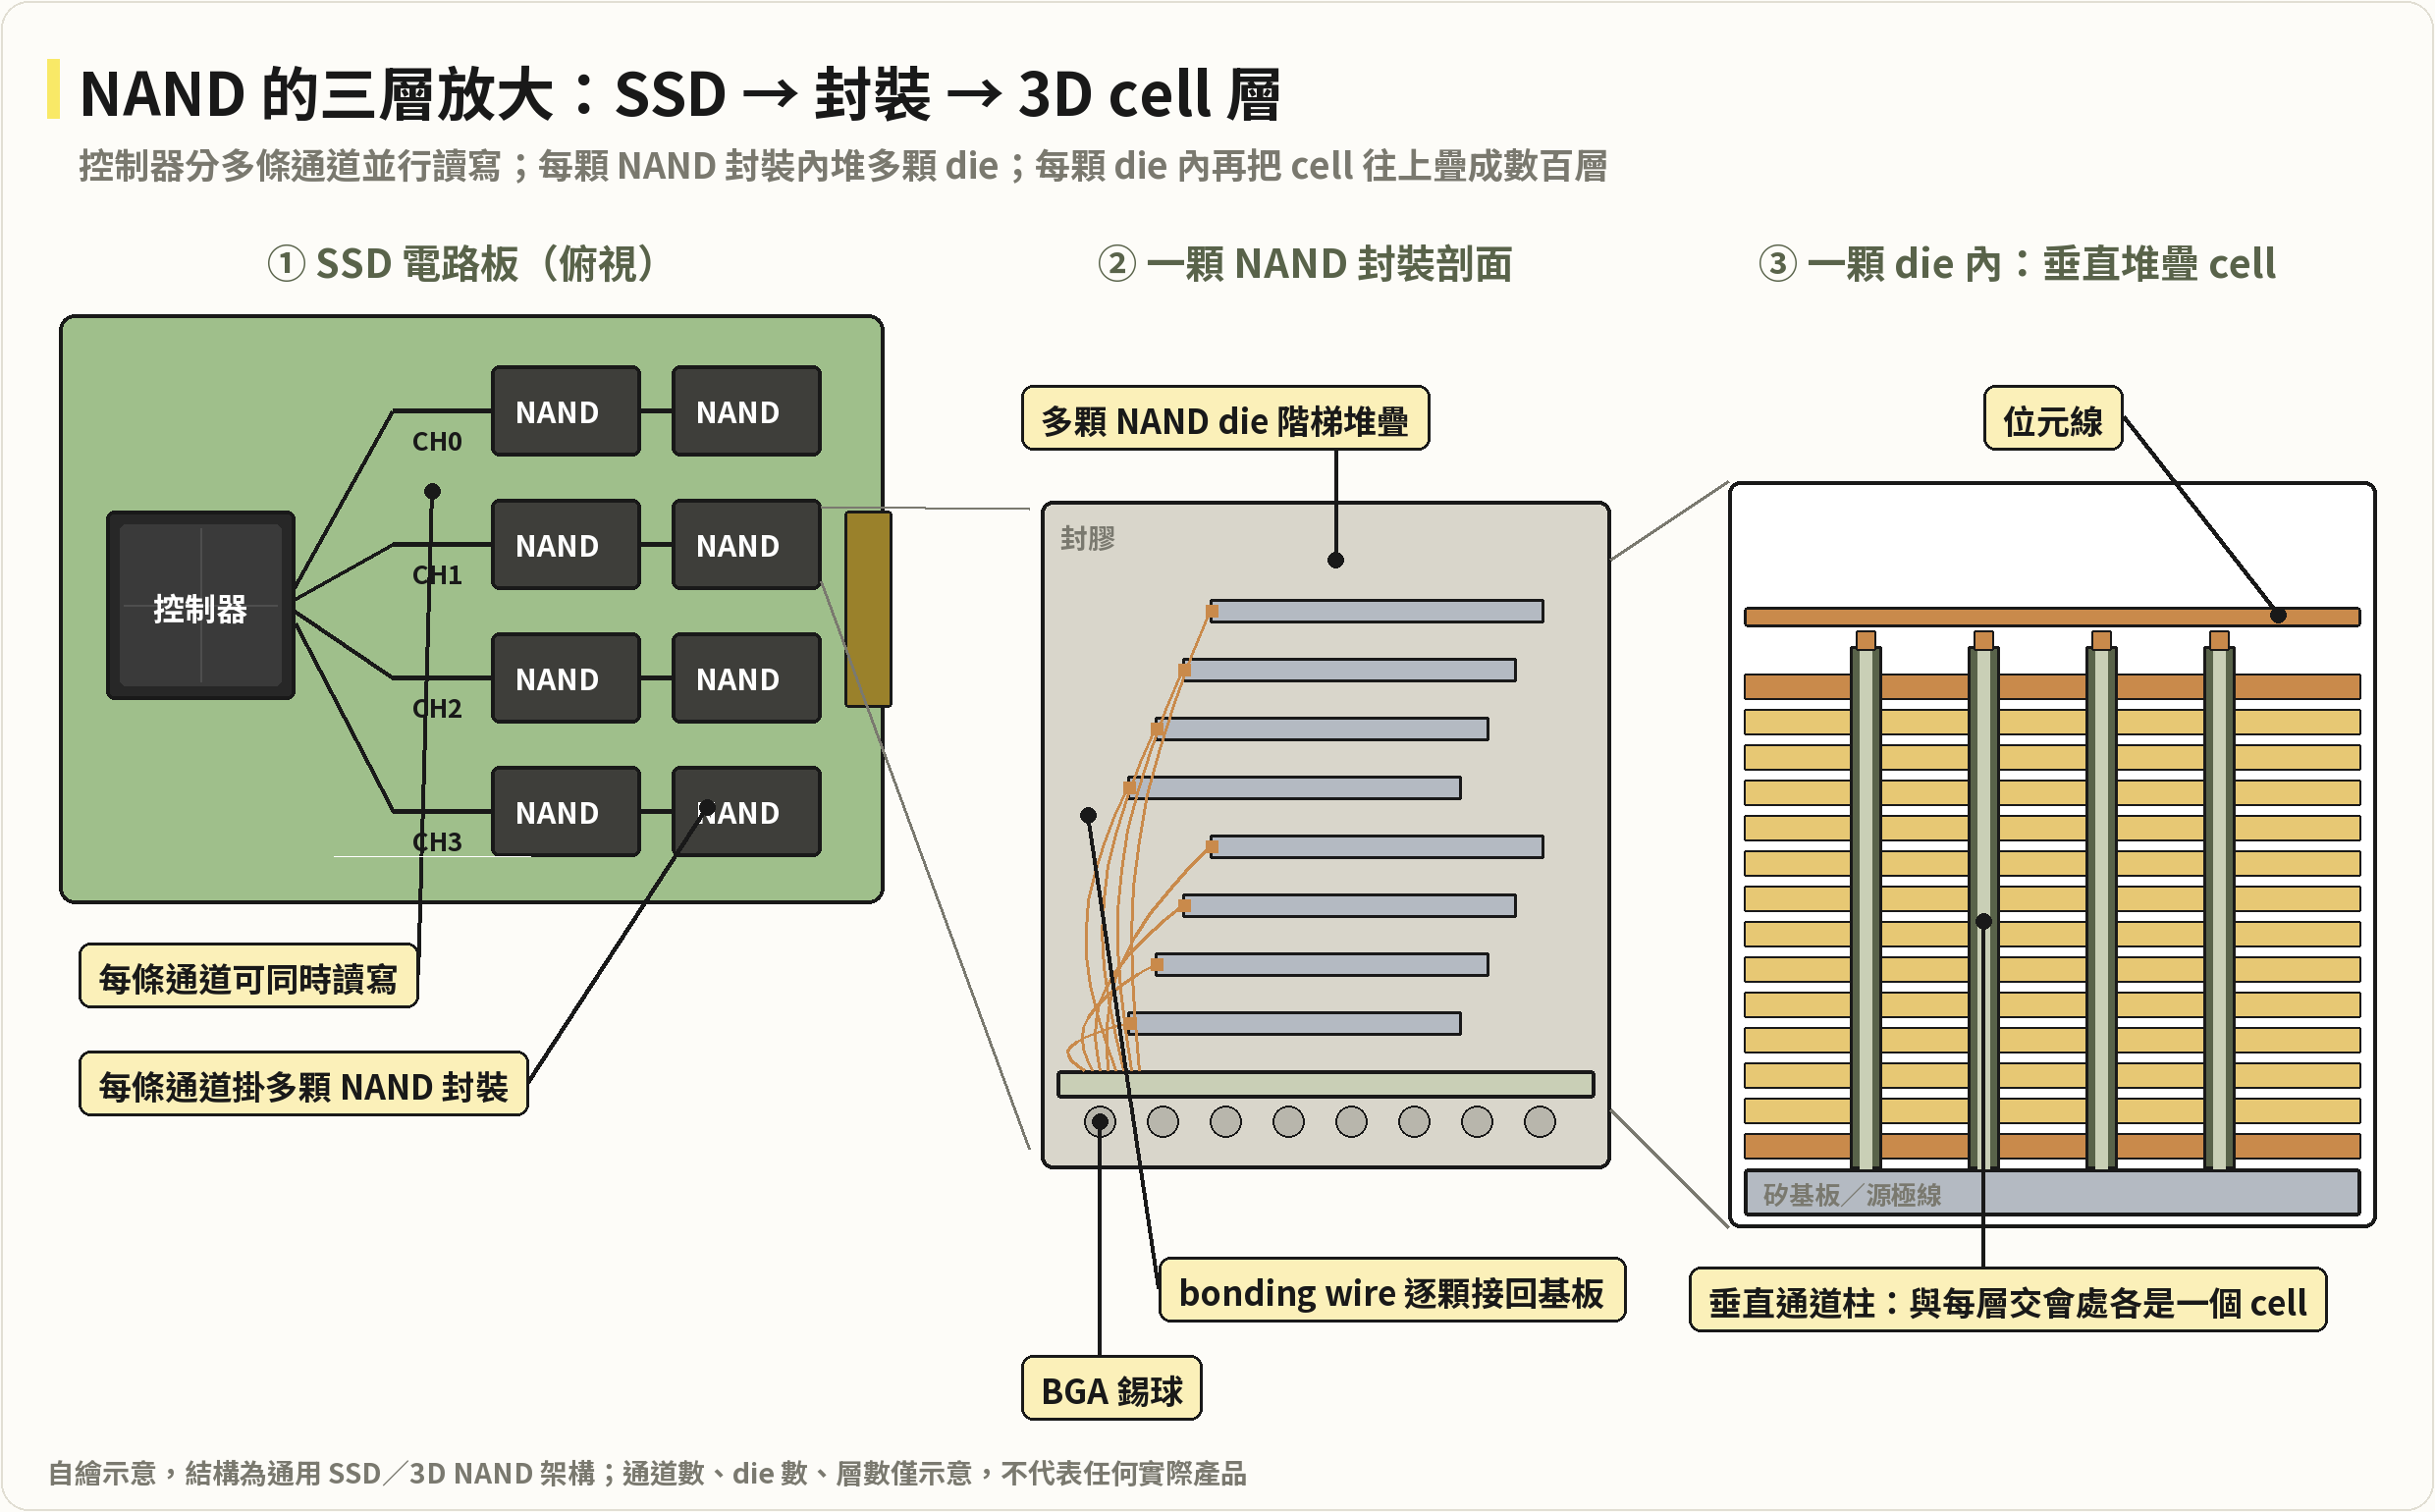
圖說:SSD 控制器分多條通道並行讀寫,每條通道掛多顆 NAND 封裝;封裝內多顆 die 階梯堆疊打線;每顆 die 內再把 cell 沿垂直通道柱往上疊成多層。3D NAND 靠垂直堆疊 cell 增加容量,與 HBM 的 DRAM die 堆疊不同;NAND 追求儲存密度,HBM 追求記憶體頻寬。自繪示意,結構為通用 SSD/3D NAND 架構。
Cell 型態
| 型態 | 每 cell bit 數 | 特性 |
|---|---|---|
| SLC | 1 | 速度快、耐久高、成本高 |
| MLC | 2 | 早期 SSD 常見 |
| TLC | 3 | 消費與企業 SSD 主流 |
| QLC | 4 | 高容量、成本低、耐久與速度較弱 |
| PLC | 5 | 更高密度方向,量產挑戰高 |
QLC 在 hyperscale 的量化規格與失效(Meta,OCP 2026)
Meta 在 OCP 2026(報告_OCP2026_Meta_QLC儲存_20261015,2026-10)把 QLC 定位在 TLC 與 HDD 之間的 warm 層。簡報給的是範圍而非特定型號:
| 項目 | QLC | TLC | HDD |
|---|---|---|---|
| 單碟容量(2026 最大) | 122.88–245.76TB | 61.44TB | 26TB |
| DWPD | 0.25–0.6 | 1–3 | — |
| 持續寫入 | 2.0–3.5 GB/s | 6–10 GB/s | — |
| 2U 24 碟容量 | 2.95PB | 1.47PB | 0.31PB |
- 瓶頸:高密度企業級 QLC 越來越難取得、持續寫約 3GB/s 封頂、耐久低、單一區塊失效可波及數百 TB;SLC/pSLC 緩衝用完後寫入掉 3–10x。
- 導入失效率(單位簡報未標):廠商 A 2.9、廠商 B 11.7(媒體 8.8)、全 QLC 3.7,顯示供應商品質差異大;245.76TB 是否已出貨簡報未提。
- 耐久靠放置設計補:WAF 3–5x 使耐久僅 TLC 的 20%,NVMe Placement ID 使有效 DWPD 0.17→0.96(測試條件未載),見 技術_FDP與SSD資料放置。
- 未給導入比例、採購量與廠商名,不能據此推論 Meta 追加 QLC 訂單。
應用場景
- Client SSD:PC / AI PC 儲存。
- Enterprise SSD:資料中心、AI training dataset、inference cache。
- 手機與 embedded storage:UFS / eMMC。
- Cold / warm storage:高容量 QLC SSD 與 HDD 分層。
2D NAND 與 3D NAND 差異、國際大廠 EOL 時程
2D NAND 透過 XY 平面持續微縮,最終會遇到物理極限,因此產業才往 3D NAND(垂直堆疊 cell + 深孔蝕刻)發展;製程本質完全不同,一旦轉往 3D 便很難再回頭做 2D(回頭也無更好的獲利)。國際四大廠因製程投入 AI 需求,逐步淘汰毛利較低的 2D NAND:
| 廠商 | 2D NAND EOL 時程 |
|---|---|
| 三星 | 2026 年 6 月起 EOL |
| 鎧俠(Kioxia) | 規劃 2028 年底 EOL |
| SK 海力士 | 未宣布 EOL 時程,但已停止承接新訂單 |
| Micron | 未宣布 EOL 時程,但已停止承接新訂單 |
2023 年四大廠在 eMMC 市場市占約 70%,估計到 2026 年市占將年減 41.7%,退出後的利基市場(尤其 SLC NAND、eMMC 低容量 die)正由台廠(2337_旺宏(市)、2344_華邦電(市))承接。相較中國廠(兆易創新、長鑫存儲),台廠優勢在於 IDM 屬性(自有產能、毛利較佳、品質可自行掌控);eMMC 主要面向工控與車用市場,驗證週期長(車規驗證 18-24 個月),新競爭者不易搶市占,長鑫目前主力發展 TLC,也不積極投入 2D NAND 市場。來源:memo_NAND_eMMC供需分析_20260723,2026-07-23,estimate 中高信心。
eMMC 產品與控制晶片生態
eMMC 是 Controller + NAND Flash 的整合產品,依容量分 8GB、16GB、32GB、64GB,最高到 128GB;目前最缺的是 8GB。主要應用為車用電子、網通、工控、物聯網,用於存放開機所需的固定檔案。中低容量 die 自 2026 年初起已開始漲價,主因國際大廠退出留下市場真空。
若旺宏將 eMMC controller 外包,市場上主要具備 eMMC controller 開發能力的廠商為慧榮與晶豪科,兩者會再找代工廠(如點序)生產;旺宏本身 controller 亦可自製。TLC controller 因原始 bit error 較高,無法沿用既有 SLC / MLC controller 設計,須重新開發。來源:memo_NAND_eMMC供需分析_20260723,2026-07-23,estimate 中信心。
AI 驅動的 SSD/NAND 需求:Memory Wall 與 Offload 架構
LLM 聊天視窗為維持前後文感知能力,須保存先前推理過的文字與資料;這些資料原存於 DRAM / HBM,但 context 拉長後容量吃緊。HBM 強勁需求排擠 DDR4 供給,資料中心對 SSD 的強勁需求同樣排擠 NAND 供給,帶動 SLC NAND/eMMC 等利基應用出現機會。記憶體可依熱度分 Hot/Warm/Cold Data:DRAM/HBM 被 Hot Data 占滿後,Cold Data 須下放至 SSD。
隨 GPU 世代演進、算力提升,資料搬移受 Memory Wall 限制:傳統 NVMe SSD 資料須先經 CPU 才能送至 GPU,造成延遲。NVIDIA GPUDirect Storage(GDS)讓 GPU 可透過 PCIe Gen5 直接向 NVMe SSD 讀取資料,降低延遲;AMD 今年收購 MEXT,目標透過軟體預測 Hot Data、把次要資料 Offload 到 SSD;8299_群聯(市) 的 aiDAPTIV 架構為同概念,將 Cold Data Offload 至 SSD,使消費級 GPU 也能執行千億參數大模型。這些技術長期目標是讓 Edge AI/地端大模型成為可能。來源:memo_NAND_eMMC供需分析_20260723,2026-07-23,estimate 中信心。
圖解
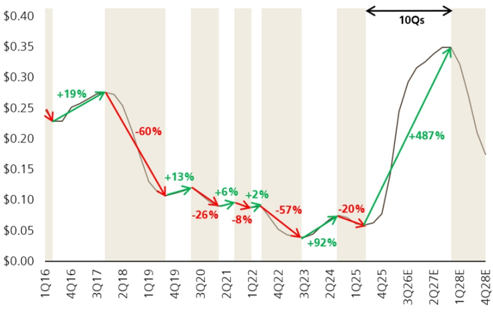
圖說(Figure 16):UBS 2026-08-07《記憶體月報》,NAND 價格循環走勢圖(1Q16-4Q28E),標註歷史各段漲跌幅並以末端箭頭標示本輪上行段長度「10Qs」;對照 DRAM 循環圖(見 技術_DRAM)「13Qs」箭頭,NAND 本輪上行段估較 DRAM 短,呼應 UBS「NAND 上升週期先於 DRAM 觸頂(4Q27E vs 2Q28E)」的判斷。
投資觀察
- AI 需求不只拉 HBM / DRAM,也拉高資料集、checkpoint、vector database 與 inference cache 的 SSD 需求。
- NAND 漲價邏輯和 DRAM 不完全相同;需分開觀察 bit demand、庫存、capex 與產品 mix。
- SSD 模組 / 品牌廠若持有低成本 NAND 庫存,景氣上行時具庫存價差效應。
- MS 2026-07-02:全球 NAND sufficiency ratio 2026e/27e 為 −15%/−9%,AI 占 NAND 總需求由 2025 的 18% 升至 2027e 41%;市場正朝「AI/企業 SSD」與「消費性」雙軌分歧發展,消費端已見砍單與通路庫存墊高跡象。2028 年後供需能否緩解取決於 YMTC 等中國廠是否維持產能紀律。詳見 分析_NAND產業週期_MS_20260702,estimate,信心:中高。
- MS 認為 SLC/MLC NAND 為結構性短缺區塊:主流廠退出、企業 HDD 轉用高密度 SLC NAND 做韌體/熱資料儲存,3Q26 漲價 50-60% 後 4Q 動能延續。來源同上。
- 台廠正好承接國際四大廠退出 2D NAND/eMMC 後的利基真空:旺宏是台灣目前唯一布局 3D NAND TLC 研發的公司,華邦電仍專注於 2D NAND 微縮;若旺宏順利跨入 3D NAND,單片晶圓產出可望達 2D 的兩倍,Density 可由 16-32GB 提升至 128-256GB,可進一步擴大客戶群。台廠 eMMC 供應商具有強黏著度:可靠度(2D NAND 嚴苛環境可靠度優於 3D TLC)、系統設計(更換料件需重新開發 controller 與演算法)、車規驗證週期長(18-24 個月)三大瓶頸使既有供應商不易被取代。詳見 分析_eMMC供需與台廠機會_20260723。來源:memo_NAND_eMMC供需分析_20260723,2026-07-23,estimate 中高信心。
- UBS 2026-08-07 月報:合約價區間擴大但趨勢仍正向:3Q26E ex-LTA NAND 合約價漲幅區間擴大至 QoQ +20% 至 >30%(仍高於市場先前預估的「高個位數-十幾%」);平均估 ex-LTA NAND ASP 3Q QoQ +23%(原估 +30%)、4Q +12%(不變),含 LTA 則約 +20%/+8%。手機(占 2026E 位元需求 22%)與 client/PC SSD(占 10%)需求偏弱,server/storage SSD(占 43%)續強,估 2026 年合計 YoY 位元需求 +62%(原估 +54%)、2027 年 +51%(原估 +45%);全產業位元終端需求估 2026 年 YoY +23%、2027 年 +26%(原估 +20%/+26%),NAND 產業營收估 2026E/2027E 各達 US$301bn/US$492bn,與 SanDisk 自估的 US$300bn/US$500bn 相近。詳見 分析_記憶體月度供需與價格追蹤_UBS_20260807。
- GS 2026-10-12:高頻寬 NAND(HBF/XL-Flash/zNAND-O)可能拉長 NAND 緊俏週期:HBF 採 SLC 與較大晶粒(約為傳統 NAND 的 3.5 倍晶圓空間),多頭情境(4Q28 達 50% XPU 採用)僅占約 4% NAND 位元,卻吃掉約 9% NAND 晶圓產能;GS 認為有限的產能新增加上 HBF 對晶圓的需求,可能延長當前 NAND 供需偏緊的時間。HBF 年化 TAM 約 US$40-150bn(採用率 15-50%)。詳見 技術_NAND近記憶體化_KV Cache卸載與HBF,estimate,信心:中。
- GFHK 2026-11-05 產業報告:DRAM 穩、NAND 分化,NAND 報價預期下修:eSSD 需求仍強(美系 CSP 明年 eSSD LTA 量較 4Q26 倍增、TLC 與 QLC 並進,QLC 將逐步置於 GPU 旁成為獨立層以支援 KV-cache 卸載),但消費端疲弱壓抑整體 NAND 報價,純 NAND 廠 CY4Q27 季增已收斂至個位數;4Q26/1Q27 混合 NAND 價格估季增 8%/6%,其後大致持平(9/20 同券商為 17%/15%,見下節)。需求位元年增 26%/26%/24%(2026/27/28),供給位元 21%/24%/30%,供需缺口 -5%/-6%/-2%,2027 年後趨緩;增量主要來自 YMTC(4Q26/27/28 月產能 200/280/380K wafer),預估 YMTC 位元市占由 13% 升至約 20%(4Q28),對消費市場衝擊大、對資料中心 SSD 影響有限。資料中心占 NAND 位元由 CY25 的 32% 升至 CY26 的 50%、CY27/28 的 59%/64%(SanDisk 段)。因此對 SanDisk 評等 Hold、對 DRAM/HBM 廠(Micron、SK hynix)轉為 Buy。來源 報告_廣發香港_記憶體產業_20261105,estimate,信心:中。
NAND 報價噴出:eSSD 驅動報價再上修(GFHK 2026-09-20)
來源:報告_GFHK_記憶體NAND_20260920(Jeff Pu,繼 9/6 兩份看多 DRAM 報告後)
- NAND 合約價估大幅上修:GFHK 依 TrendForce 資料將 NAND 合約價 QoQ 估值由原本 3Q26/4Q26/1Q27 的 18%/2%/0% 大幅上修至 21%/17%/15%,主因美系 CSP 擴建 AI 基礎設施帶動 eSSD 需求遠超預期(較先前預估近乎翻倍)。
- 驅動力為 eSSD,非傳統消費性需求:企業級需求(eSSD)明顯超越消費端,TLC 與 QLC SSD 出貨同步加速;需求信心來自 AI workload 由 training 轉向 agentic-AI、向量資料庫、KV-cache offloading,這些場景 eSSD 的 cost-per-bit 優於 DRAM、耗電優於 HDD。
- 庫存面:美系 hyperscaler NAND 庫存預期由 7 月約 14 週(正常約 15 週)於 4Q26 前續降,顯示需求持續 pull-in;供給面維持紀律,2025/2026/2027 位元供給年增估 15%/21%/20%,需求增速快於供給。
- AI 重塑記憶體階層,NAND 內容值提升:AI 高吞吐、低延遲存取打破傳統 DRAM→NAND(SLC/MLC/TLC/QLC)→HDD 分層,新增 SCM(Storage Class Memory)作為「near-memory storage」中介層,延遲與讀取表現接近 DRAM;SCM 之下由 QLC NAND 承接 AI 資料湖(大量 petabyte 級訓練語料)的高密度低成本儲存,形成新階層:DRAM → SCM → TLC/QLC NAND → HDD。
- 推薦標的:延續看多 DRAM/HBM(SK hynix、Micron)之外,新增看好 NAND 供應鏈:三大原廠(Samsung、SK hynix、Micron,皆為 eSSD 主要供應商)、SanDisk(SNDK)、以及台廠 8299_群聯(市)(Phison)等 NAND flash 供應鏈可望受惠。
- 風險:AI 需求放緩、基建部署進度、供給瓶頸、競爭加劇。
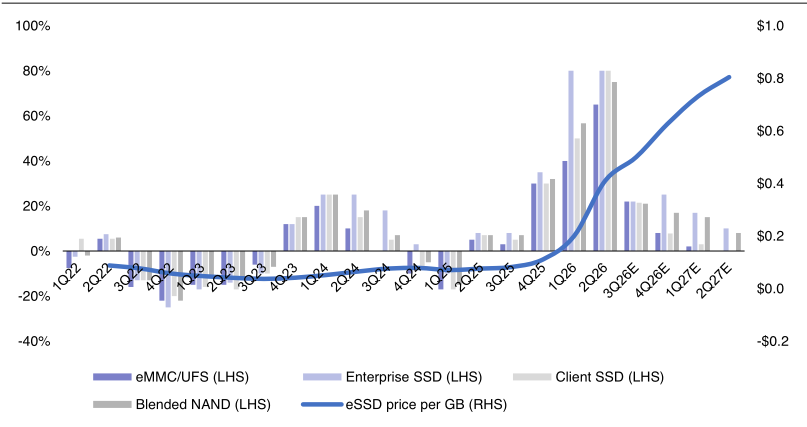
圖說(Figure 2):NAND 合約價 QoQ 估計柱狀圖(eMMC/UFS、Enterprise SSD、Client SSD、Blended NAND)+ eSSD 每 GB 均價折線(右軸),1Q22-2Q27E;1Q26-2Q26 Enterprise SSD QoQ 漲幅逼近 80%,eSSD 每 GB 均價自 2H25 起加速上揚。
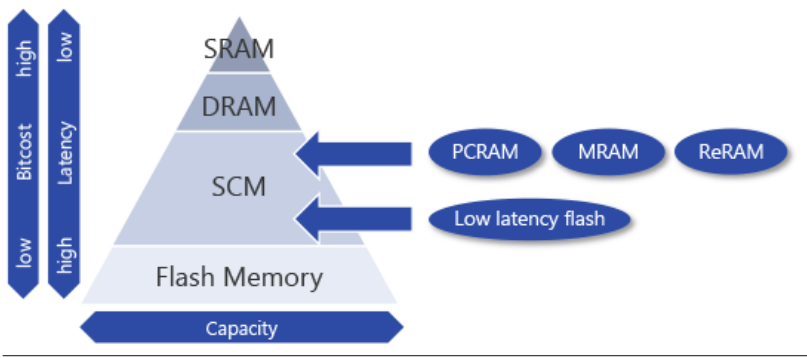
圖說:記憶體階層金字塔圖,SRAM/DRAM/SCM/Flash Memory 依 Bitcost(低→高)與 Latency(高→低)由上而下排列;PCRAM/MRAM/ReRAM 與 Low latency flash 正推動 SCM 這一新興中介層發展,呼應 AI workload 對「近記憶體儲存」的需求。
相關技術
來源
- 技術定義為 NAND Flash 公開架構知識彙整。
- 本庫既有頁:技術_Wafer-bonded NAND、3260_威剛(市)。
- 報告_MS_NAND產業_20260702 — Morgan Stanley,2026-07-02;全球 NAND 供需模型、2028 情境測試、AI vs 消費分歧
- memo_NAND_eMMC供需分析_20260723 — 隨手記/研究彙整,2026-07-23;2D/3D NAND EOL 時程、eMMC 供需與台廠承接、Memory Wall/GPUDirect Storage/AMD MEXT/群聯 aiDAPTIV
- 報告_UBS_記憶體月報_20260807 — UBS,2026-08-07;NAND 合約價分歧區間、供需模型上修、產業循環走勢圖
- 報告_GFHK_記憶體NAND_20260920 — GF Securities (HK),2026-09-20;NAND 合約價估上修至 21%/17%/15%(3Q26/4Q26/1Q27)、eSSD 驅動、SCM 記憶體階層新增
- 報告_廣發香港_記憶體產業_20261105 — GF Securities (HK),2026-11-05;記憶體產業報告:NAND 合約價 4Q26/1Q27 下修至 +8%/+6%、需求與供給位元、YMTC 擴產、SanDisk Hold TP US$1,310
- 報告_GS_HBF高頻寬快閃記憶體_20261012 — 高盛(GS),2026-10-12;HBF 對 NAND 位元/晶圓產能占用與週期長度的影響、TAM US$40-150bn
相關頁面
- 4967_十銓(市)
- 分析_OCP2026_AI記憶體階層與客製晶片
- 技術_NAND近記憶體化_KV Cache卸載與HBF
- 3006_晶豪科(市)
- 3312_弘憶股(市)
- 分析_記憶體成本衝擊智慧型手機BOM_UBS_20260922
- 時程_2026_記憶體循環
- 分析_舊世代記憶體無LTA亦佳_MS_20260816
- 分析_舊世代記憶體近期分歧_MS_20260727
- 2344_華邦電(市)
- 2337_旺宏(市)
- 8299_群聯(市)
- 分析_eMMC供需與台廠機會_20260723
- 000660.KR(sk_hynix)
- 005930.KR(samsung)
- 285A.JP(kioxia)
- 301308.SZ(longsys)
- 440110.KR(fadu)
- 603986.SS(gigadevice)
- MU.US(micron)
- SIMO.US(silicon_motion)
- SNDK.US(sandisk)
- 分析_記憶體月度供需與價格追蹤_UBS_20260807