基本資料
補丁科(7947,英文 PieceMakers Technology)成立於 2006 年 1 月,總部位於新竹市東美路,定位為 Fabless DRAM Design & IP Company。實收資本額 NT$6.04 億元(60,363 千股)。員工逾 90 人(研發逾 70 人,約 65% 具碩博士學歷),公司專利 43 件已核准、29 件申請中,另有 1 篇 ISSCC 論文;團隊個人累積美國專利 118 件、台灣專利 113 件(2026-10-12 兆豐閉門法說簡報),通過 ISO 9001/14001(凱基 2026-09-08;櫃買登錄簡介)。海外代表分布於中國、日本、法國、以色列、土耳其,北美以 Direct Account 為主;晶圓廠與 OSAT 均在台灣(官網)。旗下有子公司 Denxon Corporation 與孫公司道憶(廈門)科技,2022 年起 100% 持有(櫃買登錄簡介)。
經營團隊:組織架構為董事長丁達剛(兼任技術長)、總經理李曉雯、執行副總楊吳德,研發主管謝永清、王明弘(2026-10-12 法說簡報)。創辦人兼董事長丁達剛(Tah-Kang Joseph Ting),逾 40 年記憶體 IC 設計經驗、60 多項專利、在 ISSCC/JSSC 發表多篇論文(官網);總經理李曉雯(鉅亨、數位時代,2026-09)。丁達剛是鈺創元老:他和盧超群在一場論文發表會上結識,之後受邀從美國返台,共同創辦鈺創(1991 年成立,參與次微米計畫);1999 年時任鈺創超大型積體電路研發處資深副總經理(遠見雜誌 1999)。公司名取「善補人之不足,善補己之過失」;代號 7947 取自《道德經》第 77 章「損有餘而補不足」(工商時報、科技新報,2026-09)。
上市別:2026-09-16 以參考價 NT$740 登錄興櫃,輔導推薦證券商為兆豐證券。首日開盤 1,035 元,盤中最高 1,205 元(+62.8%),收盤 915 元(+23.6%),是興櫃第四高價股(鉅亨 2026-09-16;經濟日報 2026-09-17)。之後股價逐步回落、量也縮小,10/02 均價 861 元、最後成交 859 元,見下方「興櫃交易」。以參考價計算市值約 NT$447 億,以 860 元計算約 NT$519 億。公司持續準備上市,將引進獨立董事並設置審計委員會(凱基 2026-09-08)。
股權:南亞科在 2026-09-09 處分 715 張給兆豐證券作為造市部位後,持有 20,496,840 股(33.96%),仍是最大股東;這筆處分利益約 4.97 億元。迅捷投資持股約 10.71%(經濟日報)。南亞科入股沿革如下: - 2010 年簽署投資協議並參與現增 - 2017 年協議結束,2018 年簽股權轉讓協議調整股權 - 2024-12-18 南亞科董事會通過策略合作,參與現增每股 30 元、上限 2,200 萬股(不超過 6.6 億元、上限約 38%),目的是結合南亞科 10 奈米級 DRAM 與補丁的客製 DRAM 設計(鉅亨 2024-12-18) - 2025 年完成現增,實際取得 35.76%(櫃買登錄簡介) - 總經理強調雙方不是單純的代工與客戶關係,而是在專案、技術、股權三個層面都有合作(鏡報 2026-09-07)
2010 年南亞科持股比例說法不一
櫃買登錄簡介寫「增資後南亞科集團合計持股達 72.14%」;數位時代引述總經理說「一度持有超過 50%」,並把年份寫成 2011 年;凱基 2026-09-08 則寫「當時持股 15%」。三者口徑可能不同(集團合計或單一法人、增資前或增資後),本頁以櫃買官方文件為準。
核心技術/競爭優勢
- 技術起源(HBLL):2014 年 Intel 為 HPC 產品尋找 Last Level Cache 方案,洽談台灣多家 DRAM 公司後選擇補丁;同年以高頻寬低延遲記憶體計畫通過經濟部 A+ 計畫。2016 年以 30nm 製程投片,First Cut 即達所需效能;2017 年由補丁、Intel、工研院在 ISSCC 共同發表。這段經歷成為 2024 年後 AI 大廠尋找客製記憶體時的信任基礎(凱基 2026-09-08;櫃買登錄簡介)。不過當時市場還不成熟,公司一度面臨資金與營運壓力(工商時報 2026-09-16)。
- 技術三支柱:特殊 DRAM 架構、3D Wafer-on-Wafer(WoW)、Known Good Die(KGD)(工商時報 2026-09-16)。丁達剛的比喻是:「3D 大家都可以做,買設備、做製程,慢慢都會」,就像鍋子大家都有,真正的差別在會不會炒菜,所以補丁押注的是 DRAM 架構。
- 3D Stacked Near Memory:現行 GPU+HBM 多以 2.5D/CoWoS 連結,記憶體仍屬 off-chip。補丁改用 3D 堆疊加技術_混合鍵合,把 DRAM 直接接在運算晶圓上。相較 HBM 以微凸塊互連,混合鍵合的 pitch 可縮小逾一個數量級,I/O 數大增(頻寬約等於 I/O 數 × 頻率),同時改善能效。架構上與技術_DRAM-on-Logic屬於同一譜系。TSV 與混合鍵合製程由客戶的邏輯晶圓廠負責,補丁不自己做(Tom's Hardware)。
- Memory Wall:管理層指出,1996 年至今 CPU/GPU 效能約每兩年成長 3 倍,DRAM 只成長約 1.6 倍,運算有大量 cycle 耗在等資料。
- KGD/修補 IP 是量產關鍵:多層堆疊會放大單層良率的問題。以單層良率 80% 為例,4 層堆疊總良率約 41%、8 層約 16.7%。補丁的做法是在堆疊前、堆疊後、與邏輯晶圓接合後都做檢測與修補(Tom's Hardware)。公司 20 多年前曾為 Seagate 供應高品質要求的產品,KGD、Repair、Testing 能力累積已久。Tom's Hardware 認為,修補與 KGD IP 可以跨客戶重複使用,頻寬規格卻不行,所以「IP+權利金」模式適合補丁。
- 跨 DRAM/Logic 協同設計:除了用 DRAM 製程設計記憶體,也把部分 DRAM 功能或介面電路改用先進 Logic 製程實現。
- 客戶綁定深:一般 DRAM 依 JEDEC 規格設計後交客戶認證;AI 記憶體則從專案初期就與客戶共同定義、開發。
- 四方合作模式:一個專案需要 AI 客戶、先進邏輯 Foundry、客製 DRAM Foundry(2408_南亞科技(市))和補丁(特殊記憶體架構與介面協同設計)共同完成。三大 DRAM 原廠聚焦 HBM、DDR5、LPDDR5 等標準品,不常接高度客製化專案,即使接也只服務少數大客戶,這讓客製 AI 記憶體留下了切入空間(鉅亨 2026-09-07)。
- 管理層稱目前約可做到 10 倍頻寬提升,未來有機會到 100 倍、1,000 倍。競爭門檻在長期 know-how、Learning Curve 與生態系合作(以上皆為管理層說法,未經獨立驗證)。
產品與應用
補丁有兩條產品線:AI Pieces(高頻寬、低延遲的客製 AI 記憶體,聚焦 AI Inference)與 DRAM Pieces(標準 DRAM、KGD DRAM、pSRAM)。
AI Pieces:HBLL/HiBaLL/PIM
| 產品 | 架構 | 公開規格 | 應用/狀態 |
|---|---|---|---|
| HBLL-RAM(2D) | 30nm 製程單顆 die,8 通道類 SRAM 介面(每通道 32 banks),單邊 pad,可用 2D SiP 與 SoC 封在一起,不需要 2.5D/3D | 單顆隨機存取頻寬 144GB/s、延遲 <20ns、1GHz(2Gb/s/pin)、5pJ/bit(約 LPDDR4 的 1/3);官網稱隨機存取頻寬是 HBM2 的 2 倍、延遲是 HBM2 的一半 | 2.25Gb(PLHP11440AK4,288-bit)、4.5Gb 兩款量產中(MP);有客戶採兩顆 HBLL 與 SoC 同封裝量產;應用為 HPC 的 LLC、AI 加速器、區塊鏈 |
| HiBaLL-M(多層) | DRAM 層之間用 TSV+Hybrid Bonding 堆疊,再用 Hybrid Bonding 與 SoC 做 3D 堆疊 | 法說簡報(2026-10-12):>2TBps/per stack、延遲 <20ns、約 0.5pJ;口頭補充每層約 100mm²、16Gb、>2TB/s。目前 4 層,8 層開發中 | 用多層堆疊換容量/密度;Cloud/Edge AI Inference |
| HiBaLL-S(單層) | 單層 DRAM 與 SoC 直接 3D 整合 | 法說簡報(2026-10-12):>30TBps、延遲 <15ns、約 0.2pJ;同面積頻寬比 HiBaLL-M 高 10 倍以上,有客戶要求 PB/s 級規格,實際頻寬取決於面積(可做到 wafer scale) | 低延遲 Inference |
| PIM-DDR3 | 把大量 ALU 放在 DRAM cell array 旁做記憶體內運算,沿用 DDR3 介面與封裝 | 每顆 die 0.5 TOPS,4 層堆疊 2 TOPS,16 顆 DIMM 8 TOPS;能耗較現行方案低 90% | 通用 AI 加速(音訊/影像),屬早期產品,營收貢獻未揭露 |
規格口徑提醒:最新口徑以 2026-10-12 法說簡報為準:HiBaLL-M 每 stack >2TBps、HiBaLL-S >30TBps。早期資料的口徑不同:官網 HiBaLL 系列寫 >1TB/s、<15ns;凱基與 Tom's Hardware 把 >2TB/s 寫成 HiBaLL-S 每層(現在看應為 HiBaLL-M 每 stack 的數字)。科技新報寫的「17ns、單顆 144GB/s」其實是 2017 年 HBLL-RAM 的數字(4Gb、144GB/s、17ns)。以上全是公司數據,尚無第三方量測。
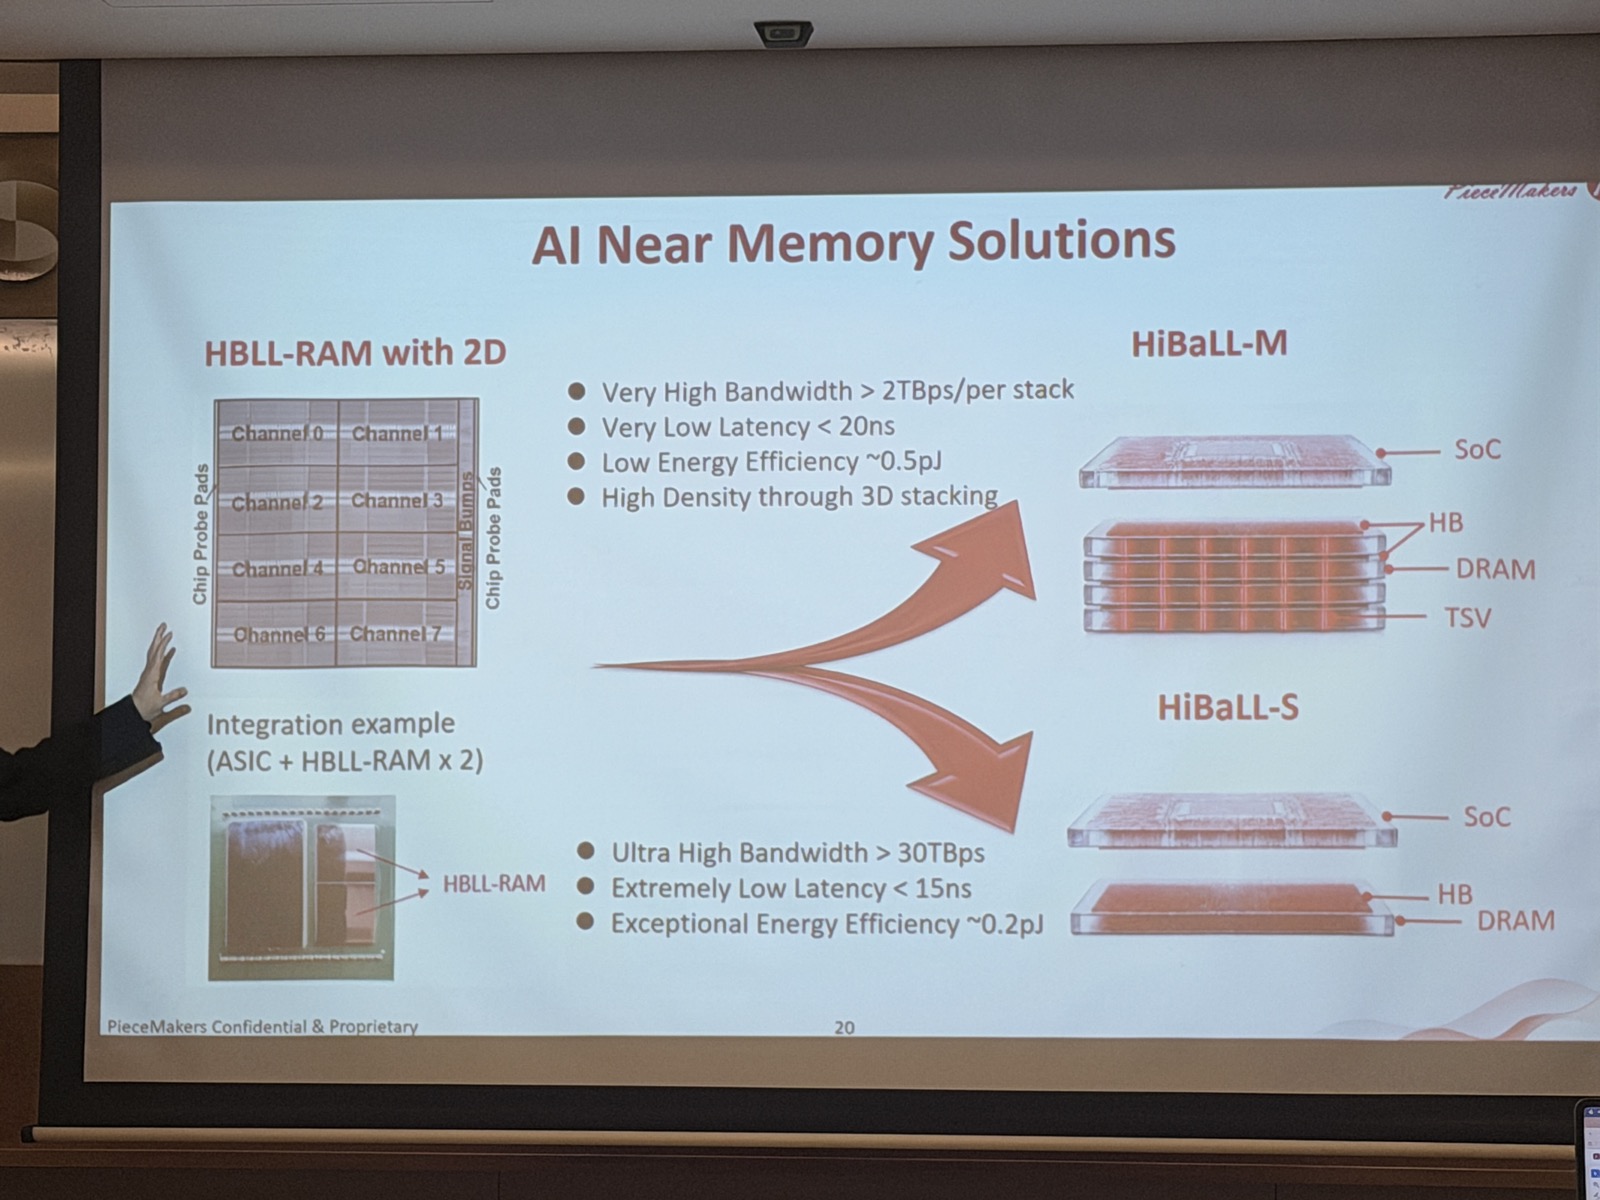
圖說:補丁科 2026-10-12 兆豐閉門法說簡報「AI Near Memory Solutions」:由 2D 的 HBLL-RAM(8 channels,ASIC+2 顆 HBLL-RAM 整合範例)延伸出兩條 3D WoW 路線——HiBaLL-M(SoC+多層 DRAM,以 HB 與 TSV 堆疊;>2TBps/per stack、<20ns、~0.5pJ)與 HiBaLL-S(SoC+單層 DRAM;>30TBps、<15ns、~0.2pJ)。來源:活動_補丁科7947_兆豐閉門法說memo_20261012
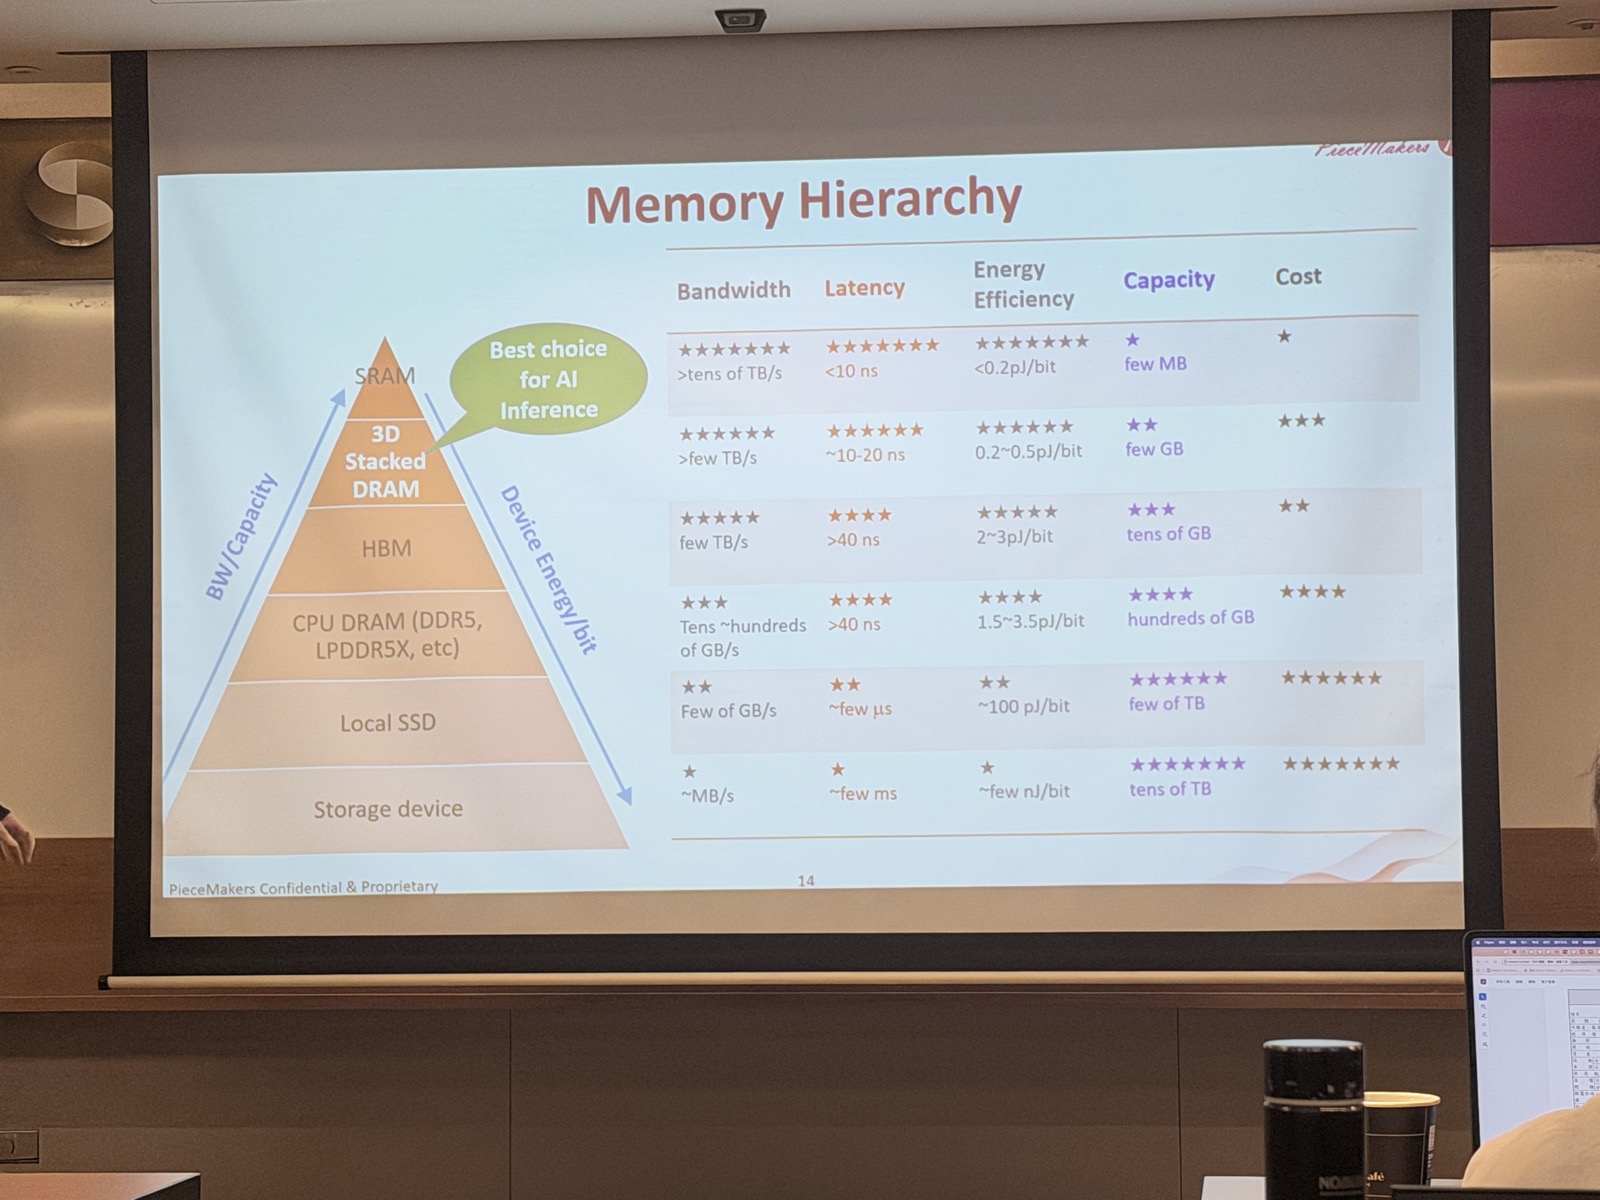
圖說:法說簡報「Memory Hierarchy」:公司把 3D Stacked DRAM 定位在 SRAM 與 HBM 之間、標為「AI Inference 最佳選擇」——>few TB/s、~10–20ns、0.2–0.5pJ/bit、few GB;對照 HBM few TB/s、>40ns、2–3pJ/bit、tens of GB;SRAM >tens of TB/s、<10ns、<0.2pJ/bit、few MB。來源同上
DRAM Pieces:標準品、KGD、pSRAM
| 產品 | 內容 | 應用 |
|---|---|---|
| 標準 DRAM | SDR、DDR、DDR2、DDR3/DDR3L、DDR4 等 Legacy 規格,強調長期供貨;製程演進為 100nm → 90nm → 42nm → 30nm → 25nm(2019–2021 年 25nm 1Gb–4Gb DDR3 投片) | 工規、車用、網通、消費;主要賣給系統廠 |
| KGD DRAM | 未封裝的良品裸晶,供 SoC 客戶做 SiP/MCP;搭配晶圓級測試與修補服務。KGD 占 DRAM Pieces 營收逾 50%、有時接近 60%(2026-10-12 法說) | SiP |
| pSRAM | 2023 年以 30nm 開發 64Mb PSRAM | IoT、嵌入式 |
應用定位:瞄準推論,不打訓練
- 不跟 HBM 搶 Training:Training 需要大容量、超高頻寬,能容忍延遲,HBM 仍然最適合。Inference 更看重延遲、Time to First Token、能效與系統成本。總經理說:「我們不跟 HBM 做 Training 端的競爭」,目前已開案的客戶主要是雲端推論,多半是開發 AI 加速器、想在推論市場挑戰既有大廠的業者(數位時代、鉅亨 2026-09-07)。
- 定位在 SRAM 與 HBM 之間:SRAM 延遲極低,但單元面積大、容量不夠服務大量併發用戶;HBM 容量大但成本高。補丁的規劃是讓 SRAM 繼續負責 Cache,大容量部分改由 3D 堆疊 DRAM 承擔。公司稱只要堆疊良率維持在合理水準,整體製程成本可明顯低於 HBM,客戶討論的成本目標也遠低於現行 HBM 價格(鉅亨 2026-09-07)。參見技術_3D堆疊SRAM、技術_SRAM。
- 產業印證:Nvidia 的 Groq 3 LPU 每顆用 512MB SRAM 提供 150TB/s 頻寬,完全不搭 HBM/DRAM,代價是容量(一個 256 顆 LPU 的 rack 只有 128GB)。三星在 Hot Chips 2026 提出 zHBM,把 DRAM 直接疊在處理器上(受散熱限制約 4 層)。SK hynix 則表示混合鍵合最早要到 HBM5 才導入。補丁的時程目標是 2027 年,早於三星的未定案時程和 SK hynix 的 HBM5(Tom's Hardware;見005930.KR(samsung)、000660.KR(sk_hynix))。三星 zHBM 是從 HBM 往 3D 延伸,補丁則是從自家客製 DRAM 架構出發(數位時代)。
- Edge:AR/VR、手機、AI PC、機器人等裝置在本機運算,對功耗、延遲、成本限制更嚴,Near Memory 的重要性跟著提高。管理層認為 Edge AI 仍在起飛初期,市場年成長約 20–30%。
月營收(近 24 個月)
下次公布12/2(三)–12/3(四) 11月營收 預估:可能 12/2–12/3 公布(每月第 3 個工作天(僅 1 次紀錄),信心低)
| 月份 | 營收(億元) | MoM | YoY | 備註 |
|---|---|---|---|---|
| 2026-10 | 3.07 | +0.8% | +316.8% |
資料:珩石資料庫+公開資訊觀測站,更新於 2026-11-09 01:26。下次公布日依公司近 12 個月公布習慣(公開資訊觀測站、鉅亨營收速報、FinMind)推估,以公司公告為準。
商業模式與營收結構
公司的商業模式包括四塊:記憶體 IP 授權、客製化 IC 設計服務(NRE)、Turnkey 量產服務,以及標準 DRAM 產品銷售(工商時報 2026-09-08)。目前 AI 收入幾乎都是 NRE,也就是客戶在量產前付的設計開發費用。
| 期間 | 記憶體產品銷售 | 技術服務(AI 客製設計/NRE) | 來源 |
|---|---|---|---|
| 2024 | 96.29% | 3.71% | 數位時代 |
| 2025 | 66.24%(5.45 億元) | 33.76%(2.78 億元) | 櫃買登錄簡介 |
| 1H26 | 60.46% | 39.54% | 數位時代 |
2026-10-12 法說簡報首次揭露逐季拆分(新台幣千元;AI=AI 客製化設計,目前全部是 NRE):
| 季度 | DRAM | AI | 合計 | AI 占比 |
|---|---|---|---|---|
| 1Q25 | 74,909 | 64,877 | 139,786 | 46% |
| 2Q25 | 104,737 | 69,553 | 174,290 | 40% |
| 3Q25 | 150,626 | 75,667 | 226,293 | 33% |
| 4Q25 | 214,190 | 68,319 | 282,509 | 24% |
| 1Q26 | 295,581 | 205,230 | 500,811 | 41% |
| 2Q26 | 362,078 | 224,927 | 587,005 | 38% |
合計欄與 AI 占比為本頁計算;2025 四季合計 822,878 千元、1H26 合計 1,087,816 千元,與年度營收相符。AI(NRE)收入在 1Q26 由 0.68 億跳到 2.05 億元,DRAM 則連六季成長、主要受 ASP 上漲推動。
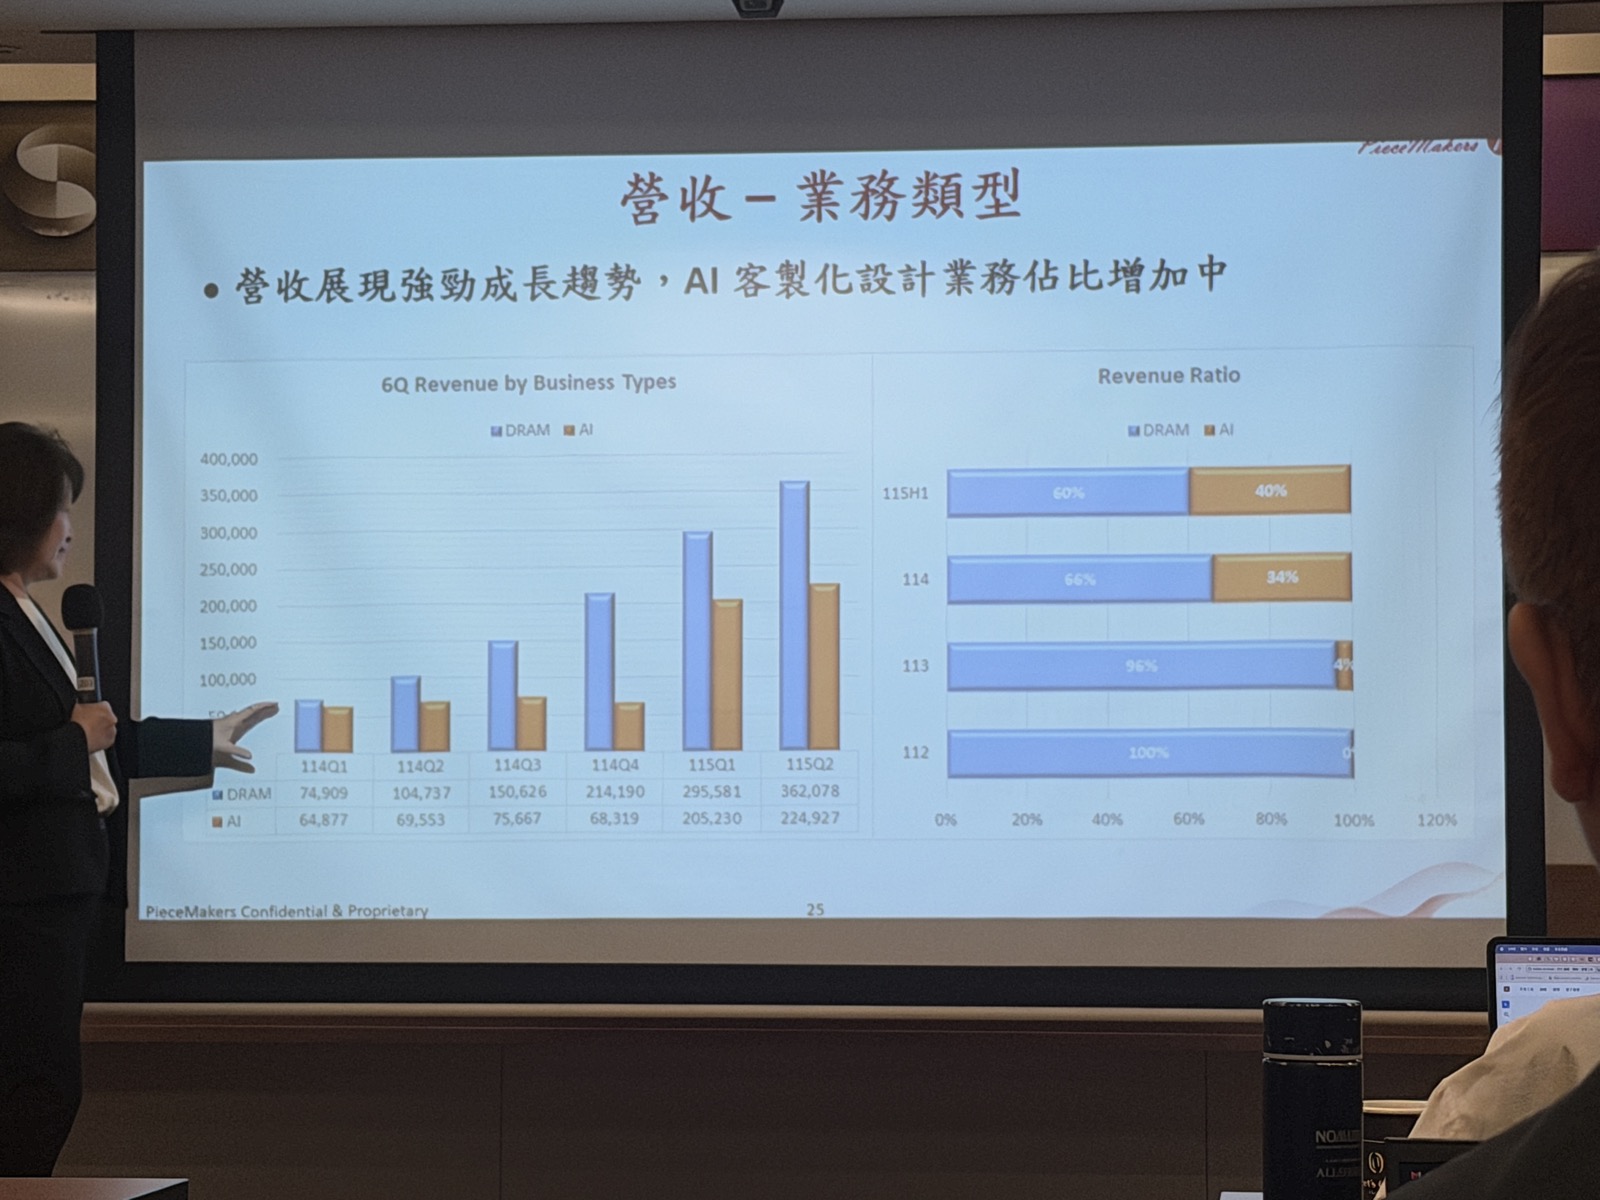
圖說:法說簡報「營收—業務類型」:114Q1–115Q2 DRAM 與 AI 逐季營收長條圖(千元)及 112 年至 115H1 營收比重(AI 由 0%、4%、34% 升至 40%)。來源:活動_補丁科7947_兆豐閉門法說memo_20261012
營收模式轉換(公司 2026-10-12 法說說法):AI 收入目前全部是 NRE。量產後分兩種模式,由客戶選:客戶自有後段管理能力的選 Royalty(純利潤但金額不大,客戶自己跟 DRAM fab 談晶圓);沒有的選 Turnkey(補丁直接對客戶、自己跟南亞科談晶圓價格,營收規模可達現在的「很多很多倍」,毛利率以雙方 win-win 議定,會低於 Royalty)。計價以晶圓為單位,不像 HBM 挑好 die 一顆顆賣,公司稱同面積頻寬可達 HBM 十倍以上,因此難直接比價。2027 年預估有客戶先開始收 Royalty,Turnkey 晚一點,完全發酵約需 2–3 年。部分客戶預付款,帳上列為合約負債,營收依 SOW 里程碑與完成度認列。
在櫃買的分類裡,「記憶體產品銷售」把 HBLL、HiBaLL 系列、PIM-DDR3 和標準 DRAM、pSRAM、KGD 合併計算,所以 AI 晶片本身的銷售額沒有單獨揭露。毛利率從 2023 年的 3% 升到 1–7 月的 68.8%,背後有兩個驅動:一是高毛利的 NRE 占比提高,二是 DRAM 缺貨推升標準品 ASP(凱基 2026-09-08)。Tom's Hardware 的看法是,現在賺錢的是設計費而不是晶片,毛利率走勢比較像量產前、還沒收權利金的 NRE 公司,不像傳統記憶體廠。
月營收追蹤
| 月份 | 營收 | MoM | YoY | 備註(歸因/來源) |
|---|---|---|---|---|
| 2026-08 | NT$2.76 億 | +9%† | +249% | 1–8 月累計 16.16 億元(+251%);mopsov 興櫃彙總表 |
| 2026-07 | NT$2.53 億† | — | — | 由 1–7 月自結 13.41 億減 1H26 10.88 億回推 |
| 1H26 | NT$10.88 億 | — | +248% | 月均 1.81 億;1H25 約 3.13 億† |
9 月營收截至 2026-10-04 尚未公布。† 為本頁回推值。
EPS 記錄
| 期別 | 營收(億元) | 毛利率 | 營業利益(億元) | 稅後淨利(億元) | EPS(元) | 備註 |
|---|---|---|---|---|---|---|
| 2026/1–7(自結) | 13.41 | 68.78% | 8.02 | 7.87 | 13.04 | 業外 0.81 億元;未經會計師查核 |
| 1H26 | 10.88 | 67% | — | 5.64 | 9.35 | 營收 YoY +248%;依股本 60,363 千股追溯 |
| 2025 | 8.23 | 46.49% | 1.99 | 2.05 | 3.76 | 營收 YoY +97%;配發現金股利 2.10 元、股票股利 0.40 元 |
| 2024 | 4.17 | 27.15% | -0.81 | -0.60 | -1.87 | |
| 2023 | 4.18 | 3.00% | -1.71 | -1.81 | -7.07 | 個體財報 |
| 2022 | 6.99 | 22.17% | -0.30 | -0.32 | -1.30 | 個體財報 |
| 2021 | 10.91 | 33.05% | 1.60 | 1.37 | 5.65 | 個體財報;上一輪 DRAM 景氣高點 |
來源:櫃買登錄簡介(簡明損益表)、數位時代/鉅亨(1H26)。2026-10-12 法說簡報以現行股本 60,363 千股追溯,2023/2024/2025 EPS 為 (3.00)/(1.00)/3.40,1H26 為 9.35 元;與上表櫃買口徑(以當年股數計)不同,不是衝突。最近四季(3Q25–2Q26)稅後淨利 7.25 億元,以 60,363 千股計算 EPS 12.01 元。
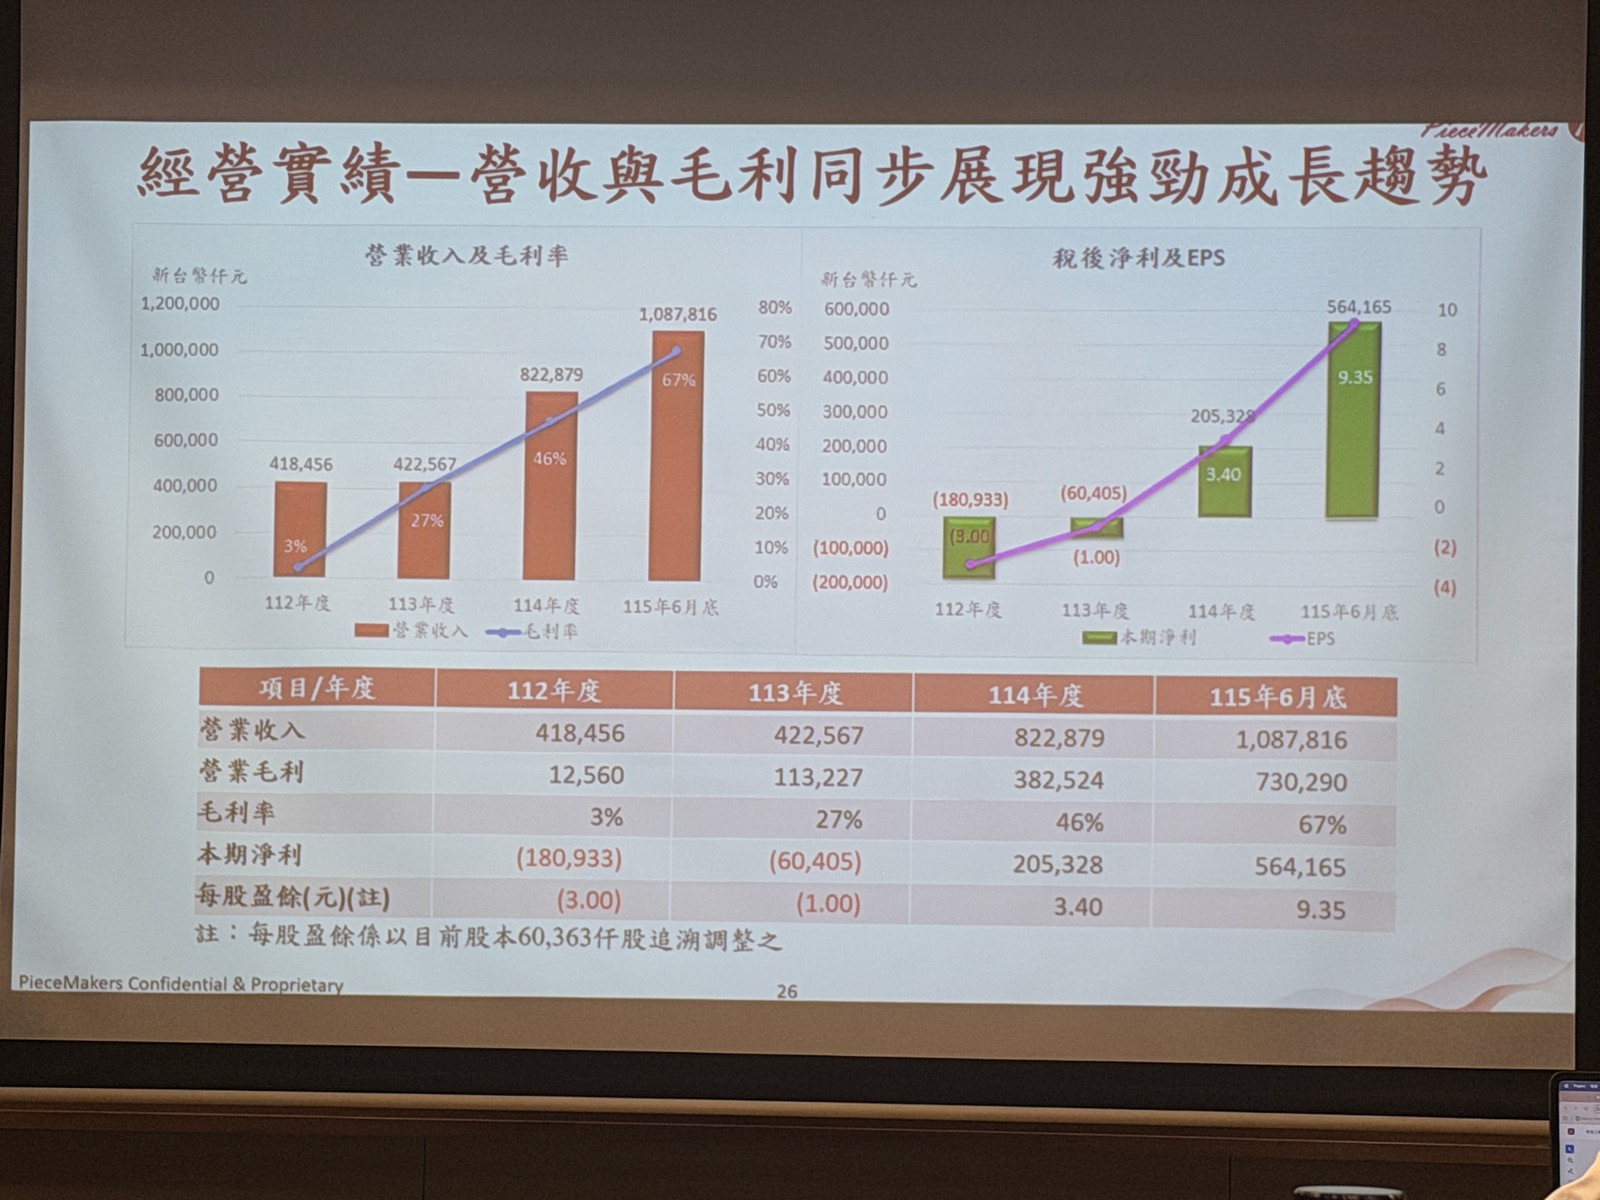
圖說:法說簡報「經營實績」:112 年至 115 年 6 月底營收 4.18 → 4.23 → 8.23 → 10.88 億元、毛利率 3% → 27% → 46% → 67%、淨利 -1.81 → -0.60 → 2.05 → 5.64 億元,EPS 以現行股本追溯為 (3.00)/(1.00)/3.40/9.35 元。來源:活動_補丁科7947_兆豐閉門法說memo_20261012
財務體質:2025 年底資產總額 15.4 億元、股東權益 13.5 億元;負債比率 12.7%(2023 年為 67.8%);流動比率 846%;存貨週轉天數從 365 天降到 186 天。2024 年以每股 35 元現增 8,600 千股,2025 年南亞科以每股 30 元現增,資本大幅充實。
財測假設
| 來源(日期) | 模型 / 推導鏈 | 關鍵假設 | 產出 |
|---|---|---|---|
| 公司 guidance(2026-09-07 興櫃前說明會) | 客戶 2027 下半年放量 → 2027 上半年完成驗證 → 權利金與 Turnkey 開始貢獻 | 兩個以上客戶專案;量產時程由客戶決定 | 2027 是 NRE 轉為權利金與量產收入的轉折年(無數字指引) |
| 凱基(2026-09-08)管理層 Q&A | DRAM 缺貨與 ASP 上升,加上 AI 專案推進 | 2H26 優於 1H26 的機率非常高 | 未評等,無 EPS 預估 |
| 輔導推薦券商(櫃買登錄簡介) | 近四季 EPS 12.01 元 × 採樣同業 PE 49–128 倍 × 0.8 流動性折價 | 同業為華邦電 49.0x、創意 127.9x、愛普 96.7x(2026 年 5–7 月均值) | 合理區間 470.9–1,229.2 元,議定 740 元(約 61.6 倍近四季 PE) |
目標價與評等
| 券商 | 報告發布日 | 評等 | 目標價 | 評價基礎 | 來源 |
|---|---|---|---|---|---|
| 凱基投顧 | 2026-09-08 | 未評等 | N/A | 興櫃登錄參考價 NT$740(2026-09-16);正向看待 2027–2028 年專案放量 | 報告_凱基_補丁科7947_20260908 |
庫內目前沒有任何券商給出 EPS 預估或目標價。首日收盤 915 元,換算近四季 PE 約 76 倍。
成長動能/催化劑
AI 專案時程(公司說法): - 2024 年開始洽談,2025 年簽下 AI 記憶體設計服務案(凱基 2026-09-08) - 目前已有兩個以上客戶的專案在進行,部分進入設計開發與驗證階段(數位時代、鉅亨 2026-09-07) - 技術已取得部分實際數據,不再只是概念驗證,也沒看到難以克服的技術障礙 - 如果客戶依計畫在 2027 下半年放量,補丁要在 2027 上半年完成驗證與量產準備 - 丁達剛表示,第一個量產案件明年(2027)開始貢獻權利金(鉅亨 2026-09-07) - 量產後,收入會從 NRE 擴展到 IP 授權、Royalty 和 Turnkey 量產服務,AI 營收占比逐年提高
2026-10-12 兆豐閉門法說更新(活動_補丁科7947_兆豐閉門法說memo_20261012,總經理李曉雯): - 目前已開案的客戶都是雲端推論,邊緣推論(AR/VR 等)也開始有客戶洽談。公司估一個專案的總投入沒有 1 億美元做不起來,所以客戶都是資本雄厚的大廠;邏輯製程由客戶找台積電。 - 2027 年有客戶量產機會(明年量產的案子已在南亞科排程、用現有產能,2027 放量後會用到南亞科新廠);2028–2029 年會有多個客戶量產。公司稱 AI 收入「有機會超過 DRAM」,營收結構會倒轉,DRAM Pieces 之後大概維持現有規模。 - 堆疊層數:今年業界可接受 4 層,明年看 8 層,客戶 roadmap 往 8 層走,限制在 WoW 製程成熟度而非需求。客戶要求每層良率目標約 95%,公司稱目前至少做到 80% 以上、有 preliminary data,仍需 learning。 - 散熱:公司稱 HiBaLL 功耗約為 HBM 的五分之一甚至更低(現場口誤說成「四分之五」),用銅混合鍵合,目前 4 層、客戶專案到 8 層,客戶系統尚未看到散熱瓶頸。 - 與愛普+力積電的差異(公司說法):南亞科製程比力積電先進、力積電未來 roadmap 不明確,大客戶難以合作;愛普在 bonding 前無法測試;補丁與客戶整合設計(把部分 DRAM 電路與測試修補電路做進客戶邏輯晶片);愛普營收大比例來自 pSRAM。與華邦電的差異:華邦 CUBE 走推標準化規格的路,補丁走客製化協同設計。 - NVIDIA 威脅:公司認為 HBM4E 之後三大原廠也會考慮混合鍵合、NVIDIA 也在談把 processor 整合進 base die,但時程較慢;CSP 不希望只有一家供應商,以推論為主、想與 NVIDIA 競爭的業者是補丁的客群。 - 產能與供應鏈細節(珩石 Charles 筆記補充):南亞科 4Q26 有新產能開出,新廠 2H27 也可能使用,2027 年量放大後會用到新廠;邏輯晶圓由客戶直接向台積電下單,系統完成後的封測由客戶自選(如日月光);產能 allocation 依產品提前半年至一年以上;客戶多已有 CSP 大廠訂單,在其底下開發,產品驗證成功即有業務;公司稱 HBM 貴的原因之一是須挑 KGD 逐顆堆疊測試;功耗部分該筆記記為「約 HBM 的 1/4 以下」,與兆豐 memo 的「五分之一」口徑不一,以上方(兆豐 memo)為準,待核對。 - 人力是最大瓶頸:公司「不缺錢、缺人」,正在積極招募;新客戶先談 SOW,等人力出來再開工。 - 3Q26 營收:簡報後段提到 3Q26 季增約 43%(現場口述,待 9 月營收公告核對);主持人稱今年到 9 月營收約四倍成長。
第三方看法:Tom's Hardware 預期實際放量落在 2027–2028 年,比丁達剛說的 2027 晚。理由是連最大的 HBM 廠在 HBM5 前都不會用這種鍵合方式,所以 2027 是補丁必須自己兌現的時程。凱基的結論同樣是 2027–2028 年逐步放量,並搭配南亞科 5A 新廠產能開出。
客戶:Cerebras 與高通(使用者 channel check,2026-10-13):補丁 AI 記憶體專案的客戶是 Cerebras 與高通。兩家都符合法說描述的客群——資本雄厚、做雲端推論 AI 加速器、想在推論市場挑戰 NVIDIA;Cerebras 走晶圓級(wafer scale)引擎,與 HiBaLL-S「頻寬取決於面積、可做到 wafer scale」的規格說法相呼應。公司本身受 NDA 限制,仍未公開客戶名稱。
沿革:高通原僅為 COMPUTEX 背板列名、合作未證實(2026-06~09)→ 使用者確認為客戶(2026-10-13)。2026-06-01 COMPUTEX,高通執行長 Cristiano Amon 主題演講的台灣供應鏈背板(21 家)同時列出南亞科與補丁。市場傳聞南亞科和補丁合作開發客製記憶體,切入高通的智慧行動裝置。南亞科當時表示,客製化記憶體已開始小量生產與銷售,2027 上半年可望進一步增加營收貢獻(鉅亨 2026-06-01)。鉅亨 09-16 的報導寫補丁「已拿下高通案件」,但數位時代與 Tom's Hardware 都指出,雙方從未公開說明合作內容。客戶名稱與專案數受 NDA 限制,公司不揭露。
DRAM Pieces 短期動能:除了需求增加,最主要的推力是 ASP 快速上升。管理層認為 2H26 營收優於 1H26 的機率非常高,對 2027 年也持正面看法,理由包括 DRAM 供不應求延續、既有 AI 客戶專案推進、新潛在客戶洽談中(凱基 2026-09-08)。目前 7、8 月營收(約 2.53 億、2.76 億元)都高於 1H26 的月均 1.81 億元。
公司中長期規劃(櫃買登錄簡介): - 短期:深化次世代 DRAM 先進製程合作;推進 HiBaLL 商業化(客戶導入、樣品驗證、NRE、Design-in);擴大 KGD 測試服務與一站式 Turnkey 設計服務 - 長期:建立三維晶圓堆疊客製化記憶體平台;布局 AI 加速器記憶體生態系;營收結構從 NRE 轉向 IP 授權、權利金與晶片銷售
南亞科端的時程:南亞科總經理李培瑛 2025-02 表示,南亞科不搶 HBM3/HBM3E,也不回頭做 HBM2,而是瞄準客製化產品,預計 2026 年底與合作夥伴推出客製 HBM 新產品,鎖定 AI PC、手機、機器人、汽車。他也指出 HBM 需要四種能力:高密度設計、3D IC 多晶片封裝、高頻寬設計、先進邏輯 base die。南亞科沒有邏輯製程,所以要找策略夥伴(數位時代 2025-02)。這和補丁「2027 上半年驗證、下半年放量」的時程互相吻合。
南亞科的雙軌策略:南亞科在 2025-08-07 與5351_鈺創(市)合資 NT$5 億元成立新公司(南亞科 80%、鈺創 20%),主攻邊緣 AI 客製高頻寬記憶體;南亞科也明說不做 HBM3/HBM3E。補丁主攻雲端推論的 3D 堆疊,跟這家合資公司分屬南亞科客製化策略的兩條腿,兩邊的封裝都靠8131_福懋科(市)建置 TSV 與 die stacking(Tom's Hardware)。
興櫃交易
| 日期 | 均價(元) | 最高/最低 | 成交量(張) | 備註 |
|---|---|---|---|---|
| 2026-09-16 | 1,006.13 | 1,205/844 | 1,186 | 掛牌首日,收 915 元 |
| 2026-09-18 | 913.87 | 969/851 | 794 | 首週量能高峰 |
| 2026-09-24 | 909.66 | 927/890 | 218 | 連假前 |
| 2026-09-30 | 884.46 | 901/871 | 154 | |
| 2026-10-02 | 861.01 | 879/853 | 179 | 最後成交 859 元;約 71.7 倍近四季 PE |
來源:櫃買中心興櫃歷史行情。掛牌後均價從 1,006 元一路滑到 861 元,日量從 1,186 張降到 140–180 張。完整日資料見 research_補丁科7947_興櫃簡介與產品展望_20261004。
風險與注意事項
- AI 營收還沒量產:AI Pieces 目前幾乎都是 NRE,量產時程(公司說 2027 下半年,第三方看 2027–2028)完全取決於客戶專案的推進。客戶名稱和專案數受 NDA 不揭露,外界無從獨立驗證。
- 客戶未公開具名:Cerebras 與高通為使用者 channel check(2026-10-13),公司與客戶都未公開說明合作內容;兩案各自的量產時程與規模仍未知,客戶集中度高。
- 技術並非獨有:管理層自己也承認 3D WoW 和混合鍵合不是補丁獨有,差異在架構、多方協同和 know-how。三星 zHBM、華邦 CUBE、愛普 VHM、創意 3D IP 都走類似方向。
- WoW 良率與成本:晶圓接合前無法挑出良品 die,一層有缺陷就可能連帶影響其他層。修補機制能不能把量產成本壓在 HBM 之下,要等實際量產才能驗證(數位時代)。
- 獲利有景氣成分:毛利率從 3% 拉到 68.8%,有一部分來自 DRAM 缺貨推高標準品 ASP。2021–2023 年曾從 EPS 5.65 元一路掉到 -7.07 元,景氣反轉時的波動很大。
- 評價很高、流動性低:興櫃參考價 740 元約 62 倍近四季 PE,首日收盤約 76 倍,10/02 約 72 倍;興櫃靠造市商交易,流動性有限。
- 人力不足:公司自稱「不缺錢、缺人」,新案要等人力才能開工,專案數受設計人力上限約束(2026-10-12 法說)。
- 堆疊良率:客戶要求每層約 95%,公司稱目前 80% 以上、仍需 learning;8 層的修補與測試 overhead 更高。
- 數字口徑:產品規格全部是公司數據,各來源寫的口徑不一致(見產品與應用)。7 月營收和 MoM 是本頁回推值。
觀察指標
| 指標 | 觀察重點 |
|---|---|
| 月營收(每月 10 日前) | 9 月以後能不能維持 2.5 億元以上,以及 2H26 是否優於 1H26 |
| 技術服務營收占比 | 1H26 為 39.5%;是否由 NRE 轉成 Royalty/Turnkey 量產收入 |
| HiBaLL 專案量產時點 | 2027 上半年驗證、下半年放量能否兌現 |
| 南亞科 3Q26 財報(10 月底) | 補丁處分利益認列,以及揭露的財務細節 |
| Cerebras/高通產品發表 | 兩家推論加速器新品是否採 3D 堆疊 DRAM、正式公告或量產時點 |
| 南亞科 5A 新廠與 WoW 產能 | 是否搭配補丁 2027–2028 年的放量 |
| 毛利率 | 68.8% 能否在 DRAM ASP 回落後撐住 |
| 上市進度 | 獨董與審計委員會建置、上市申請時程 |
關鍵 Claim
| Claim | 類型 | 來源 | 日期 | 信心 |
|---|---|---|---|---|
| 南亞科處分 715 張後持股 33.96%,處分利益約 4.97 億元 | fact | 南亞科重訊(鏈新聞、Tom's Hardware 轉述) | 2026-09-09 | 高 |
| 2025 營收 8.23 億元,技術服務占 33.76%;1–7 月自結 EPS 13.04 元 | fact | research_補丁科7947_興櫃簡介與產品展望_20261004(櫃買登錄簡介) | 2026-09 | 高 |
| 2026 年 8 月營收 2.76 億元,YoY +249% | fact | mopsov 興櫃月營收彙總表 | 2026-10-04 | 高 |
| AI Pieces 1H26 占營收約 40%,主要為 NRE | fact | 報告_凱基_補丁科7947_20260908;數位時代(39.54%) | 2026-09-08 | 高 |
| 兩個以上客戶專案進行中;2027 上半年驗證、下半年放量,首案 2027 開始收權利金 | estimate | 鉅亨、數位時代(管理層說法) | 2026-09-07 | 中 |
| 實際放量落在 2027–2028,晚於公司說的 2027 | analyst | Tom's Hardware;凱基 | 2026-09 | 中 |
| HiBaLL 頻寬 >1TB/s、延遲 <15ns、能耗降 90%;HiBaLL-S 每層 >2TB/s | thesis | 官網;凱基;Tom's Hardware(公司數據) | 2026-09 | 中(待驗證) |
| 高通 COMPUTEX 背板列出補丁 | public_info | 鉅亨 2026-06-01;數位時代 | 2026-06-01 | 高(合作內容未證實) |
| AI 記憶體客戶為 Cerebras 與高通 | fact | 使用者 channel check | 2026-10-13 | 高(公司未公開) |
| 3D 堆疊 DRAM 製程成本可明顯低於 HBM | thesis | 鉅亨(總經理說法) | 2026-09-07 | 中低(待量產驗證) |
| 掛牌後興櫃均價從 1,006 元(9/16)降到 861 元(10/02) | fact | 櫃買中心歷史行情 | 2026-10-02 | 高 |
| 1Q26 AI(NRE)營收 2.05 億元、2Q26 2.25 億元;1H26 AI 占 40% | fact | 活動_補丁科7947_兆豐閉門法說memo_20261012(簡報) | 2026-10-12 | 高 |
| 2027 年有客戶量產(先收 Royalty),2028–29 多客戶量產,AI 收入有機會超過 DRAM | estimate | 活動_補丁科7947_兆豐閉門法說memo_20261012(管理層說法) | 2026-10-12 | 中 |
| HiBaLL-S >30TBps、<15ns、~0.2pJ;HiBaLL-M >2TBps/stack、<20ns、~0.5pJ | thesis | 活動_補丁科7947_兆豐閉門法說memo_20261012(公司簡報) | 2026-10-12 | 中(待驗證) |
| 堆疊每層良率目前 80% 以上,客戶目標 95% | estimate | 活動_補丁科7947_兆豐閉門法說memo_20261012(管理層說法) | 2026-10-12 | 中低 |
| 2010 年南亞科集團合計持股 72.14% | fact | 櫃買登錄簡介(凱基寫 15%,數位時代寫逾 50%) | 2026-09 | 中高(口徑待釐清) |
公司行事曆
- 今天 2026-11-08
- 12/03週四營收11月營收(預估 12/2–12/3)可能 12/2–12/3 公布(每月第 3 個工作天(僅 1 次紀錄),信心低)
- 12/23週三股東會股東臨時會議案:訂定「誠信經營守則」及「誠信經營作業程序及行為指南」案;訂定「道德行為準則」案;訂定「永續發展守則」案;本公司股票申請上市案;本公司初次申請股票上市現金增資暨原股東全數放棄認購權案;擬辦理第9屆董事(含獨立董事三席)選舉案;解除新選任董事及其代表人競業之限制案
近 30 天到未來 120 天的事件,資料與行事曆同一來源(公開資訊觀測站、證交所/櫃買 OpenAPI、珩石資料庫),日期以公司公告為準。
時間軸
| 時間 | 事件 | 類型 | 重要性 | 備註 |
|---|---|---|---|---|
| 2006-01 | 在新竹設立,資本額 1,000 萬元 | 成立 | ⭐ | 櫃買登錄簡介 |
| 2010 | 與南亞科簽投資協議,南亞科集團合計持股 72.14% | 股權 | ⭐⭐ | 各來源持股比例不一,見基本資料 |
| 2014 | HBLL-RAM 計畫通過經濟部 A+;Intel LLC 合作 | 技術 | ⭐⭐ | |
| 2016 | 30nm HBLL-RAM 投片,首次矽驗證成功 | 技術 | ⭐⭐ | |
| 2017-02 | 與 Intel、工研院在 ISSCC 共同發表 HBLL-RAM(4Gb、144GB/s) | 技術發表 | ⭐⭐ | |
| 2018 | 與南亞科簽股權轉讓協議,調整股權 | 股權 | ⭐ | 投資協議 2017 年結束 |
| 2023 | 毛利率跌到 3%,EPS -7.07 元(DRAM 景氣谷底) | 財務 | ⭐⭐ | |
| 2024-12-18 | 南亞科董事會通過策略合作與參與現增(上限 6.6 億元、約 38%) | 股權 | ⭐⭐⭐ | 鉅亨 |
| 2025 | 簽 AI 記憶體設計服務案;南亞科以每股 30 元現增,取得 35.76% | 專案/股權 | ⭐⭐⭐ | |
| 2025-02 | 南亞科宣布 2026 年底與夥伴推出客製 HBM 新產品(AI PC、手機、機器人、汽車) | 產品規劃 | ⭐⭐ | 數位時代 |
| 2026-06-01 | 高通 COMPUTEX 主題演講背板列出補丁與南亞科 | 生態系 | ⭐⭐⭐ | 雙方未說明合作內容 |
| 2026-09-09 | 南亞科處分 715 張(每股 740 元)給兆豐證券造市,持股降至 33.96% | 股權 | ⭐⭐ | 處分利益約 4.97 億元 |
| 2026-09-16 | 以 740 元登錄興櫃,首日收 915 元(興櫃第四高價股) | 掛牌 | ⭐⭐ | |
| 2026-10-02 | 興櫃均價回落到 861 元,日量約 179 張 | 交易 | ⭐ | 櫃買行情 |
| 2026-10 下旬 | 南亞科 3Q26 財報,反映補丁處分利益並揭露更多財務資訊 | 財報 | ⭐ | 丁達剛說法(Tom's Hardware) |
| 2026 | 3D WoW 堆疊以 4 層為主;8 層開發中 | 技術 | ⭐⭐ | 2026-10-12 法說 |
| 2027 | 首個客戶量產並開始收 Royalty(用南亞科現有產能,已在排程);業界看 8 層 | 量產 | ⭐⭐⭐ | 2026-10-12 法說;Turnkey 較晚 |
| 2028–2029 | 多個客戶量產、Turnkey 發酵;AI 收入有機會超過 DRAM | 放量 | ⭐⭐⭐ | 2026-10-12 法說(公司目標) |
| 2027 上半年 | 完成客戶專案驗證與量產準備 | 驗證 | ⭐⭐⭐ | 公司說法 |
| 2027 下半年 | 客戶放量;首個量產案開始貢獻權利金,並延伸到 Turnkey | 量產 | ⭐⭐⭐ | 公司說法 |
| 2027–2028 | 專案逐步放量,搭配南亞科 5A 新廠產能開出 | 放量 | ⭐⭐⭐ | 凱基、Tom's Hardware;5A 見2408_南亞科技(市) |
供應鏈位置
- 上游:IP 與 EDA 工具。
- 補丁的角色:記憶體 IC 架構與電路設計,以及 KGD 和三維堆疊整合設計(櫃買登錄簡介)。
- DRAM Fab:2408_南亞科技(市),是最重要的策略夥伴,也是最大股東;補丁的 AI 方案優先採用南亞科製程。
- 先進 Logic 與混合鍵合:由客戶直接找 Logic Foundry(公司稱目前只有2330_台積電(市)能提供客戶所需的先進邏輯製程),TSV 與 Hybrid Bonding 也由客戶的邏輯晶圓廠處理,不經過補丁。
- 後段封測:與8131_福懋科(市)策略合作(福懋科正在建 TSV 與 die stacking 製程);CP 由6239_力成(市)集團旗下的晶兆成負責;用 RDL 做 SiP 方案的客戶,合作夥伴是7873_瑞峰半導體(興)。
- 下游:AI 加速器、伺服器、邊緣裝置與系統廠。
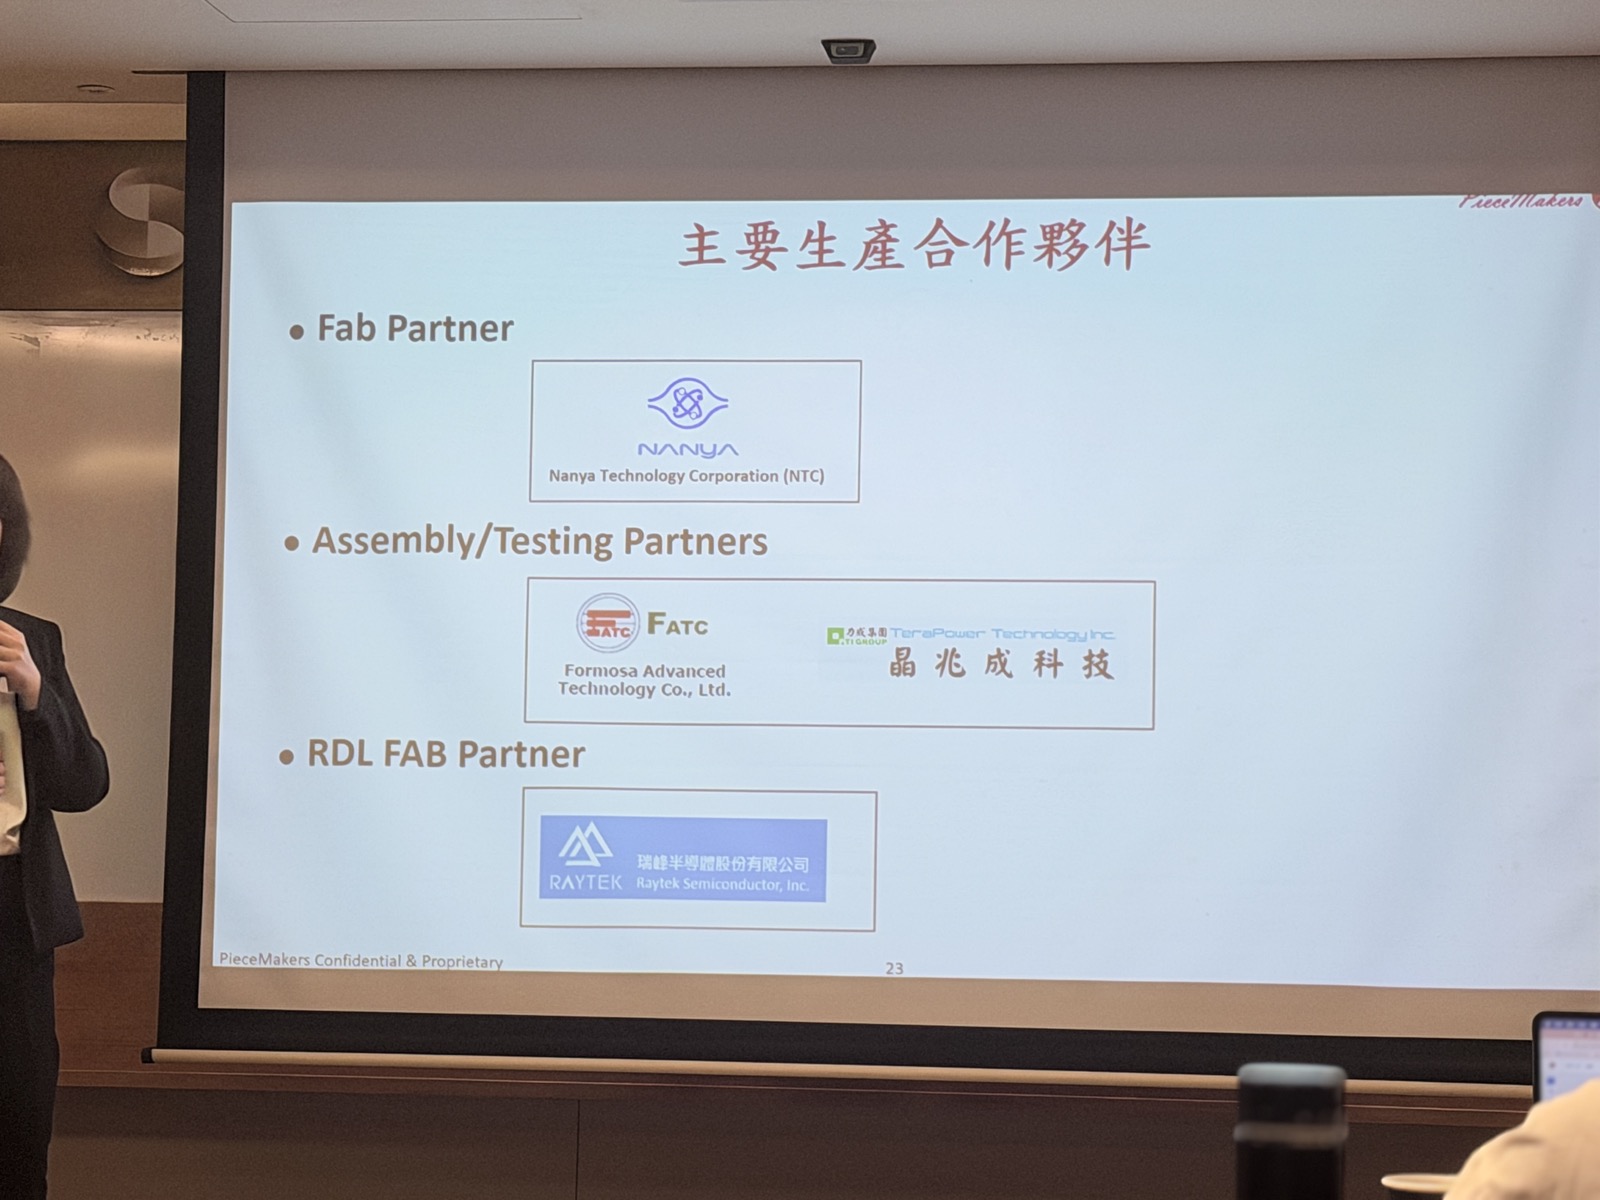
圖說:法說簡報「主要生產合作夥伴」:Fab Partner 為南亞科(NTC);封測夥伴為福懋科(FATC)與力成集團旗下晶兆成科技(TeraPower);RDL Fab Partner 為瑞峰半導體(Raytek)。來源:活動_補丁科7947_兆豐閉門法說memo_20261012
- 技術脈絡見技術_DRAM-on-Logic(WoW 近記憶體)、技術_混合鍵合、技術_HBM、技術_客製HBM。
- 目前沒有適用本頁的
供應鏈_*頁。
相關公司
| 公司 | 關係 | 說明 |
|---|---|---|
| 2408_南亞科技(市) | 最大股東/DRAM Fab 夥伴 | 持股 33.96%;WoW 專案中的 DRAM Foundry;2026-09 處分 715 張,處分利益約 4.97 億元 |
| 8131_福懋科(市) | 封測夥伴 | 後段封裝測試策略合作;正在建置 TSV 與 die stacking |
| 6239_力成(市) | 測試夥伴(集團) | CP 由旗下晶兆成負責 |
| 7873_瑞峰半導體(興) | RDL SiP 夥伴 | 使用 RDL 做 SiP 方案的客戶之合作夥伴 |
| INTC.US(intel) | 技術起源客戶 | 2014 年為 HPC 的 LLC 找上補丁,2017 年共同在 ISSCC 發表 |
| 高通(Qualcomm,庫內無頁) | AI 記憶體客戶 | 使用者 channel check(2026-10-13)確認為客戶;2026 COMPUTEX 背板列名,早期市場傳聞是行動裝置客製記憶體 |
| Cerebras(庫內無頁) | AI 記憶體客戶 | 使用者 channel check(2026-10-13);晶圓級推論加速器業者,對應 HiBaLL-S wafer scale 規格 |
| 2344_華邦電(市) | 同業(櫃買採樣) | 客製化高頻寬記憶體(CUBE);PE 49.0x |
| 3443_創意電子(市) | 同業(櫃買採樣) | 3D 堆疊 IP(WoW/CoW)與 HBM IP;PE 127.9x |
| 6531_愛普(市) | 同業(櫃買採樣) | 用 WoW 開發 VHM 客製高頻寬低耗能記憶體,與補丁最接近;PE 96.7x。補丁稱愛普只與力積電合作、bonding 前無法測試,營收大比例來自 pSRAM(2026-10-12 法說,公司說法) |
| 6770_力積電(市) | 競品陣營的 DRAM Fab | 愛普 WoW 方案的 DRAM 代工夥伴;補丁稱其製程落後南亞科、未來 roadmap 不明確(公司說法) |
| 2330_台積電(市) | 客戶的邏輯晶圓廠 | 補丁客戶的先進邏輯製程與混合鍵合由客戶直接找台積電,不經補丁 |
| 5351_鈺創(市) | 同業/南亞科合資夥伴 | 2025-08 與南亞科合資(80/20)做邊緣 AI 客製記憶體 |
| 005930.KR(samsung) | 技術路線對照 | zHBM 把 DRAM 疊在處理器上方,時程未定 |
| 000660.KR(sk_hynix) | 技術路線對照 | 混合鍵合最早 HBM5 才導入 |
來源
- 活動_補丁科7947_兆豐閉門法說memo_20261012:兆豐證券閉門法說,2026-10-12;閉門法說 memo+19 張簡報照片;逐季 DRAM/AI 營收、HiBaLL 新規格、2027 量產與 Royalty/Turnkey 模式、4→8 層、良率 80%→95% 目標、與愛普/華邦比較、人力瓶頸。
- 活動_補丁科7947_珩石法說筆記_Charles_20261012:珩石資本 Charles,2026-10-12;同場法說筆記,與兆豐 memo 大致一致,補南亞科新產能時程、封測自選與 1/4 功耗口徑差異。
- 報告_凱基_補丁科7947_20260908:凱基投顧,2026-09-08;未評等的法說重點摘要,涵蓋 3D Stacked Near Memory/HiBaLL、南亞科持股、AI Pieces 占比 40% 與 2027 量產。
- research_補丁科7947_興櫃簡介與產品展望_20261004:網路研究,2026-10-04;包括櫃買登錄簡介(五年損益、營收結構、沿革、評價)、官網產品規格、8 月營收,以及鉅亨、數位時代、工商、科技新報、Tom's Hardware、南亞科處分重訊的報導。
- 使用者補充(channel check),2026-10-13;AI 記憶體客戶為 Cerebras 與高通。