基本資料
光寶科(Lite-On)為台灣電源、光電與電子製造大廠,AI 資料中心相關主線以 PSU、power shelf、BBU 與資料中心電源供應鏈為主要觀察方向。既有 wiki 已在 技術_BBU備援電池 與 AI 基礎設施分析中提到光寶科受惠 data center power density 提升。
本頁新增 OCS 觀察,是依使用者補充將光寶科列入 OCS 相關概念。現階段較合理的定位不是 OCS 光交換核心元件,而是 AI data center optical switching 系統所需的電源、power shelf、PSU / BBU 與系統電力設計配套;實際產品位置仍需後續以公司法說、券商報告或客戶資料驗證。
產品與應用
| 產品 / 服務 | 應用 | OCS / AI data center 關聯 |
|---|---|---|
| PSU / power shelf | AI server rack、資料中心電力架構 | 高功率密度提升,支援光交換 / switch 系統 |
| BBU / 備援電池 | AI data center 短時備援、電力平滑 | 光交換系統仍需資料中心級供電可靠度 |
| 電源模組 / 電力管理 | server、networking、storage | OCS system 若放量,系統電源可同步觀察 |
| 光電 / 電子製造能力 | 光電與電子產品 | 與 optical networking 題材間接相關,需查證實際產品 |
Cloud 部門結構(珩石 kevin 會後筆記,2026-10-31,third_party,信心:中):Cloud 約占「雲端及物聯網」部門 80-90%(其餘 10-20% 為偏網通與安防的 AIoT),Cloud 營收逾半來自 AI 相關應用;Cloud 產品營收 PSU 逾 70%、BBU 15-20%(預期續升)、Rack 機構件 10% 以內;PSU 範圍較廣(含 enterprise),BBU 僅限 CSP。
主要客戶與訂單地區
| 客戶 | 應用·關係 | 訂單地區 |
|---|---|---|
| 美系主要 CSP(ASIC) | 8.5kW PSU 與 BBU 已成 Gen 3 ASIC 機櫃主流規格;Gen 4 ASIC 平台 800V DC 電源櫃預期自 2H27 起放量(凱基引管理層,2026-10-30);ASIC 客戶導入 50V/54V 低壓架構(kevin,2026-10-31) | 美國 |
| 新美系 CSP 客戶 | 已展開合作,預期 2028 年起明顯貢獻(凱基,2026-10-30);永豐稱伺服器電源將開始出貨予新 CSP 客戶(2026-11-02,時點未明,待核對) | 美國 |
| NVIDIA 平台客戶 | 下一代 Power Rack 預計採水冷並主推 800VDC(kevin,2026-10-31);VR 110kW Power Shelf/18.3kW PSU | — |
| Neo-cloud | 透過電源與儲能產品並與 ODM 廠合作切入(kevin,2026-10-31) | — |
| 低軌衛星(LEO)客戶 | 目前主要供應美國兩家客戶且為其最主要供應商(kevin,2026-10-31) | 美國 |
Cloud 客群結構(kevin,2026-10-31):Hyperscalers 約 70%、企業級約 30%;CSP 對 Power Rack 興趣較高,工廠皆已參訪。
圖片 / 架構圖
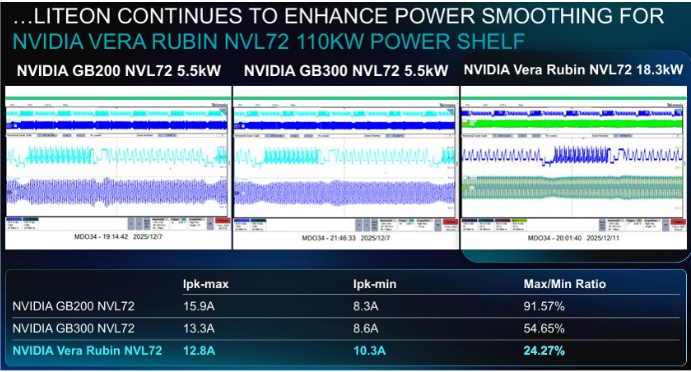
圖說:光寶簡報(MS 引用,2026-10-06)「Power smoothing for Nvidia Vera Rubin NVL72 110kW power shelf」:GB200/GB300 NVL72(5.5kW PSU)與 Vera Rubin NVL72(18.3kW PSU)輸入電流示波器波形;Ipk-max/Ipk-min 分別為 15.9A/8.3A(max/min 91.57%)、13.3A/8.6A(54.65%)、12.8A/10.3A(24.27%),顯示新一代 power shelf 的電流起伏收斂。
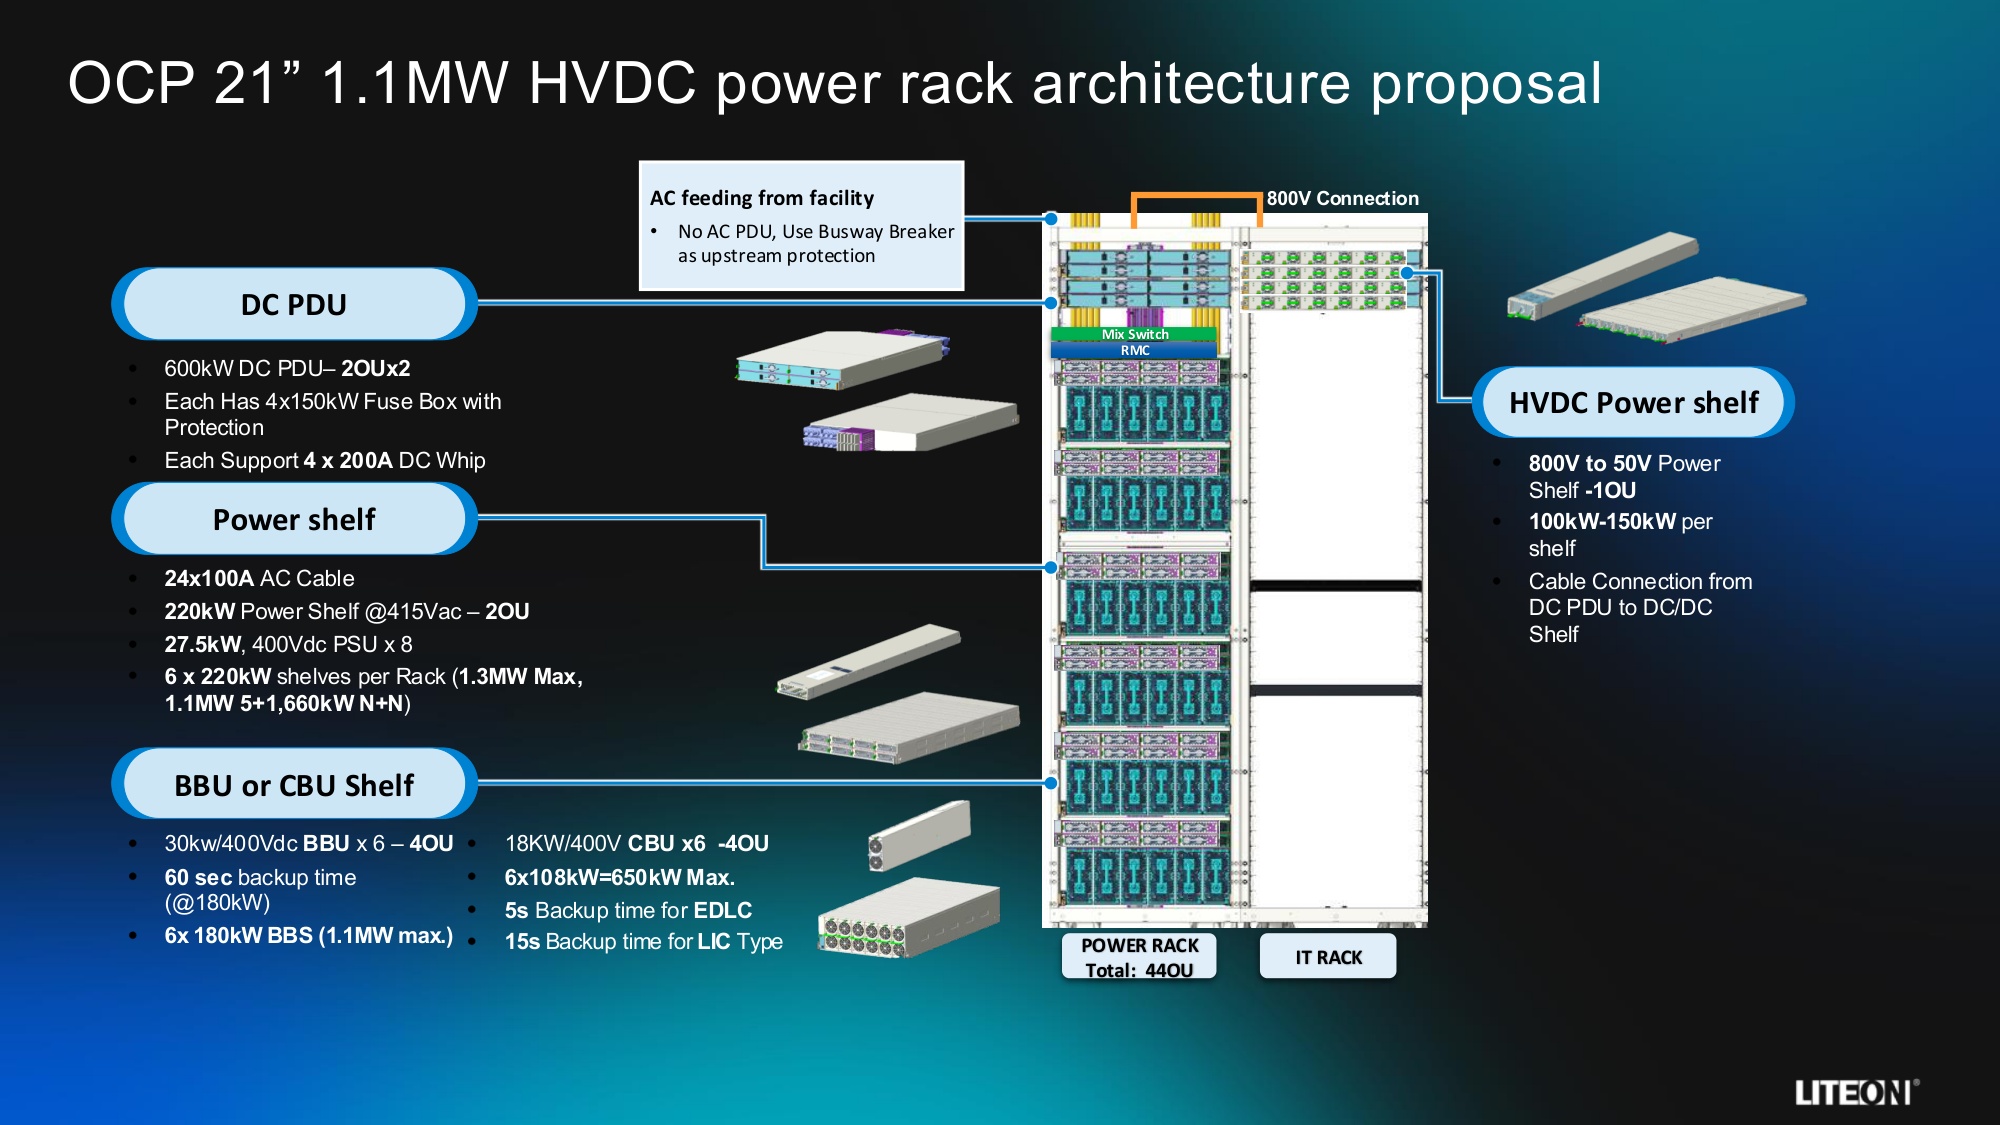
圖說:光寶 OCP 21 吋 1.1MW HVDC 電源機櫃提案配置圖:DC PDU 600kW×2、220kW shelf 6 組(27.5kW PSU×8)、BBU(30kW×6)或 CBU(18kW×6),旁為 IT rack 內 800V→50V DC/DC(來源:同上,2026-10)。
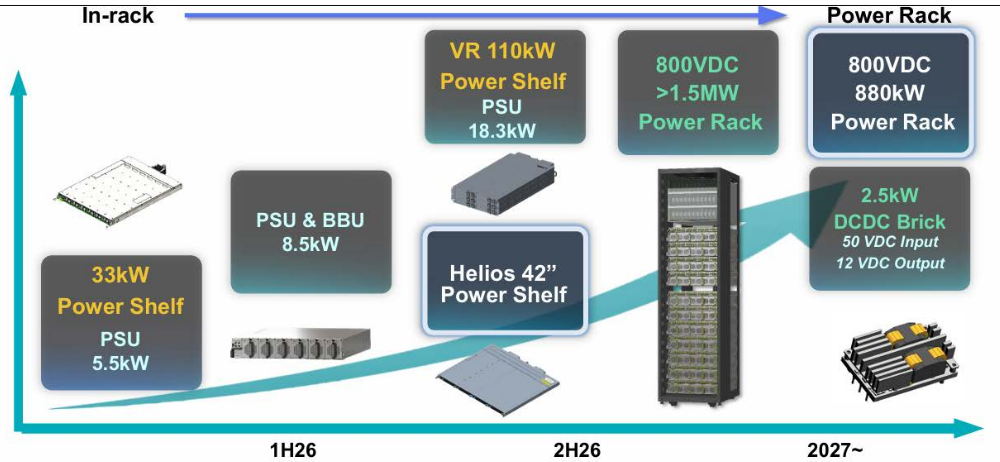
圖說:光寶科 AI 伺服器產品藍圖(凱基引公司資料,2026-10-30):橫軸 1H26/2H26/2027~,由 In-rack 走向 Power Rack——1H26 為 33kW Power Shelf(PSU 5.5kW)與 8.5kW PSU & BBU;2H26 為 VR 110kW Power Shelf(PSU 18.3kW)與 Helios 42" Power Shelf;其後 800VDC >1.5MW Power Rack,2027 年起為 800VDC 880kW Power Rack 與 2.5kW DCDC Brick(50VDC 輸入、12VDC 輸出);與公司法說對 Power Rack 規格由 660kW 調至 880kW 的說法一致。
月營收(近 24 個月)
下次公布11/9(一)–11/10(二) 10月營收 預估:可能 11/9–11/10 公布(近 9 次有 9 次落在此區間;最常見:期限前 1 個工作天,信心中)
| 月份 | 營收(億元) | MoM | YoY | 備註 |
|---|---|---|---|---|
| 2026-12 | 197.1 | — | +32.2% | 本站推算† |
| 2026-11 | 186.3 | — | +30.8% | 本站推算† |
| 2026-10 | 191.4 | — | +25.9% | 本站推算† |
| 2026-09 | 188.5 | -3.8% | +22.1% | |
| 2026-08 | 195.9 | +3.1% | +25.2% | |
| 2026-07 | 190.1 | +1.9% | +37.6% | |
| 2026-06 | 186.6 | +7.5% | +37.0% | |
| 2026-05 | 173.5 | +3.9% | +29.6% | |
| 2026-04 | 166.9 | +1.3% | +24.5% | |
| 2026-03 | 164.8 | +28.6% | +23.4% | |
| 2026-02 | 128.1 | -9.2% | +17.4% | |
| 2026-01 | 141.1 | -5.3% | +16.2% | |
| 2025-12 | 149.1 | +4.6% | +11.3% | |
| 2025-11 | 142.5 | -6.3% | +13.8% | |
| 2025-10 | 152.0 | -1.5% | +22.6% | |
| 2025-09 | 154.3 | -1.4% | +30.2% | |
| 2025-08 | 156.5 | +13.3% | +29.8% | |
| 2025-07 | 138.1 | +1.4% | +7.3% | |
| 2025-06 | 136.2 | +1.7% | +16.1% | |
| 2025-05 | 133.9 | -0.1% | +22.3% | |
| 2025-04 | 134.1 | +0.4% | +26.6% | |
| 2025-03 | 133.5 | +22.3% | +23.8% | |
| 2025-02 | 109.2 | -10.1% | +35.1% | |
| 2025-01 | 121.5 | -9.3% | +22.6% | |
| 2024-12 | 133.9 | +7.0% | +8.6% | |
| 2024-11 | 125.1 | +0.9% | +1.3% | |
| 2024-10 | 124.0 | +4.6% | +1.3% |
2026 年已公布累計 1,536 億元;全年推算 2,110 億元(YoY +27.1%)†
† 本站推算,非券商預估:以最新一個月營收為基準,乘上過去兩年同期月對月變化的中位數(季節因子限 0.75–1.33 倍)。券商的年度營收與 EPS 預估見本頁「EPS 預估」「財測假設」。
資料:珩石資料庫+公開資訊觀測站,更新於 2026-11-09 01:26。下次公布日依公司近 12 個月公布習慣(公開資訊觀測站、鉅亨營收速報、FinMind)推估,以公司公告為準。
月營收追蹤
| 月份 | 營收 | MoM | YoY | 備註(歸因/來源) |
|---|---|---|---|---|
| 2026-08 | NT$195.92 億 | +3% | +25% | 月營收長期落在 NT$100-200 億區間;與股價相關性約 76%(2023 年起)(MS,2026-10-06) |
| 2026-09 | NT$188.48 億 | -4% | +22% | 3Q26 合計 NT$574.46 億(QoQ +9%/YoY +28%),低於 MS 估 NT$595.26 億(+13%/+33%)與共識 NT$602.59 億(+14%/+34%);分部占比 Cloud & AIoT/Opto/IT & CE = 59%/14%/27%,MS 推算單月 MoM -5%/-4%/持平、YoY +53%/+7%/-11%。MS 歸因:9 月放緩主要因雲端客戶端零組件短缺(消費電子次之),預期 4Q26 營收 QoQ 雙位數成長(雲端為主)(MS,2026-10-11)。公司 3Q26 法說(2026-10-30):3Q26 拉貨受客戶端電力供應與缺料拖累放緩,4Q26 雲端電源 YoY、QoQ 雙成長;凱基(2026-10-08 即時評論,早於法說):3Q26 營收僅達凱基預估 94.8%,低於公司 10–15% 季增預期(9/9 法說時為 20%,後已下修),歸因零組件缺料與下游庫存調整拖累伺服器電源與消費性出貨,當時預期 4Q26 營收個位數季增,後於 10/30 報告落為 NT$586 億(QoQ +2%)(memo_凱基投顧_光寶科2301九月營收_20261008) |
EPS 記錄
只放實績(A);預估值見「EPS 預估」「財測假設」。
| 季度 | EPS (元) | YoY | 備註 |
|---|---|---|---|
| 2026Q3 | 3.27 | +60% | 營收 NT$574 億(QoQ +9%/YoY +28%);GM 25.9%(YoY +0.9ppts,2Q26 被遞延出貨墊高至 27.2%,仍優於 1H26 的 24.7%)、OPM 15.1%(YoY +4.7ppts);稅後淨利 NT$74 億創單季新高;1–3Q26 EPS 8.08(YoY +63%);Cloud & IoT 營收 NT$338 億(占 59%,YoY +57%) |
| 2026Q2 | 3.14 | +126% | QoQ +90%;營收 NT$52.7bn(QoQ+21%/YoY+30%);GM 27.2%(QoQ+6.5ppt,創歷史新高);Cloud & AIoT 營收占比 55%,YoY+73% |
| 2026Q1 | 1.66 | — | 營收 NT$43.4bn(QoQ-3.3%);GM 21.7%、OPM 9.4% |
| 2025Q4 | 1.70 | — | 營收 NT$44.4bn(QoQ-1.2%);GM 21.7%、OPM 10.5% |
| 2025Q3 | 2.05 | — | 營收 NT$44.9bn(QoQ+11.1%);GM 25.0%、OPM 10.4% |
| 2025Q2 | 1.39 | — | 營收 NT$40.4bn(QoQ+11.0%);GM 22.1%、OPM 9.2%;業外含投資損失 |
| 2025Q1 | 1.51 | — | 營收 NT$36.4bn;GM 22.6%、OPM 10.1% |
來源:報告_UBS_光寶科2301_首次覆蓋_20260914,UBS,2026-09-14,fact(財報實績),信心:高。2026Q3 取自 活動_光寶科2301_3Q26法說memo_20261030(公司法說,2026-10-30),fact,信心:高。2025Q1-Q4 與 2026Q1 GM/OPM 取自 報告_MS_整合電源方案IPS_20261006(MS,2026-10-06)季度損益表,fact,信心:高。
EPS 預估
| 年度 | UBS EPS(NT$,報告日 2026-09-14) | MS EPS(NT$,報告日 2026-11-01) | 備註 |
|---|---|---|---|
| 2025A | 6.64 | 6.64 | 已報告 |
| 2026E | 10.85 | 11.27(前 11.07) | YoY +63%;營收 NT$218.1bn(YoY+31%) |
| 2027E | 16.00 | 16.47(前 15.97) | YoY +47%;營收 NT$299.8bn(YoY+38%) |
| 2028E | 20.00 | 22.57(前 21.07) | YoY +25%;營收 NT$373.6bn(YoY+25%) |
| 2029E | 24.45 | — | — |
| 2030E | 26.94 | — | — |
來源:報告_UBS_光寶科2301_首次覆蓋_20260914,UBS(Randy Abrams/Irene Chang),2026-09-14,estimate,信心:高。UBS EPS 略高於報告當時市場共識(2026E 10.85 vs 共識 10.16;2027E 16.00 vs 13.80;2028E 20.00 vs 19.02)。
MS EPS 沿革:2026-10-06/10-11 為 11.07/15.97/21.07(營收 224.8/298.0/357.7bn)→ 2026-11-01 3Q26 結果更新上修 2%/3%/7% 至 11.27/16.47/22.57(營收 213.9/296.4/380.5bn,2026E 下修 5%、2028E 上修 6%;GM 25.4%/27.2%/28.2%;淨利 25.6/37.5/51.4bn),因 3Q26 毛利率優於預期(報告_MS_光寶科2301_20261101)。MS 2026E EPS 11.27 vs 共識 10.90(共識區間 10.30–11.79),營收 213.9bn 低於共識 220.2bn。
3Q26 實績 EPS 3.27 元(MS 計 3.26)高於 MS 季度預估 2.77 元(+18%)、共識 2.92 元(+12%),但營收低於 MS 預估(574 vs 595 億元,-4%)、共識 -5%;差異來自毛利率 25.9%(MS 估 24.6%)、營業費用 NT$62.1 億低於預估 68.5 億、營益率 15.1%,另業外含匯兌利益 NT$7.34 億(法說,2026-10-30;MS,2026-11-01)。MS 4Q26E:營收 NT$603.95 億(QoQ +5%)、GM 26.1%(+0.2ppt)、EPS 3.22。
MS EPS(報告_MS_整合電源方案IPS_20261006,2026-10-06,Derrick Yang 接手覆蓋):2026E 營收 NT$224.8bn(YoY+35%)、2027E 298.0bn(+33%)、2028E 357.7bn(+20%);季度 3Q26E EPS 2.77、4Q26E 3.51;2025-28E 獲利 CAGR 47%,與 UBS 數字接近(2026E 11.07 vs 10.85、2027E 15.97 vs 16.00、2028E 21.07 vs 20.00),estimate,信心:高。
| 年度 | 凱基 EPS(NT$,報告日 2026-10-30) | 元大 EPS(NT$,報告日 2026-11-02) | 永豐 EPS(NT$,報告日 2026-11-02) | 備註 |
|---|---|---|---|---|
| 2026F | 10.97(前 10.38,+5.6%;共識 10.83) | 11.6(前 11.7†,-1%) | 11.19 | 凱基營收 NT$212.1bn(YoY +27.7%);永豐 2026 營利率 15.2%(YoY +1.1pts) |
| 2027F | 14.75(前 14.06,+4.9%;共識 15.11) | 17.9(前 18.9†,-5%) | 14.05(上修,前值未揭露) | 凱基營收 NT$288.7bn(YoY +36.1%);元大 2025-27 EPS CAGR 64% |
| 2028F | 21.55(前 19.91,+8.2%;共識 22.71) | — | — | 凱基營收 NT$386.5bn(YoY +33.9%) |
| 4Q26F | 2.89(前 2.82;QoQ -11.7%;共識 3.10) | 3.5(QoQ +6%,下修 4%) | — | 凱基營收 NT$586 億(QoQ +2%)、GM 25.9%;元大營收 NT$615 億(QoQ +7%)、GM 26.4%、OPM 15.3% |
3Q26 法說後台灣投顧方向分歧:凱基上修 2026-28F 5.6%/4.9%/8.2%(車用與 LEO 電源轉樂觀、下修消費性、2027 GM +1.1ppts);元大下修 1%/5%(供應鏈風險升高);永豐上修 2027 至 14.05。2027E 區間 14.05–17.9,UBS 16.00、MS 15.97 落在其中;4Q26F EPS 凱基 2.89 對元大 3.5 分歧來自 4Q 營收假設(586 億對 615 億)。前值 11.7†/18.9† 取自元大台達電報告(報告_元大_台達電2308_20261030)同業評價表(2026-10-30,光寶科 2026/2027 EPS 11.7/18.9,與 11/02 memo「下修 1%/5%」吻合)。來源:報告_凱基_光寶科2301_20261030、memo_元大投顧_光寶科2301高W數PSU新品_20261102、memo_永豐投顧_光寶科2301目標價上修_20261102,estimate,信心:高(元大、永豐為 LINE 轉傳摘要,僅列年度 EPS)。
財測假設
| 來源(日期) | 模型 / 推導鏈 | 關鍵假設 | 產出 |
|---|---|---|---|
| UBS(2026-09-14) | AI Power TAM bottom-up(rack 數 × TDP × content/W)→ 光寶科市佔 × ASIC/GPU 拆分 → 營收/EPS | 產業 AI server power TAM 2025-30E CAGR 69% 至 US$91.1bn;光寶科 AI 電源營收 2026E US$3.0bn→2030E US$11.0bn(CAGR 高於產業,但佔 TAM 份額由 17%→12%,因高壓/機櫃環節份額上移至基礎設施供應商);ASIC 佔光寶科 AI 電源曝險約 65%(產業平均 40-50%),集中於 AWS(占 Cloud 營收 35%,BBU 滲透率近 100%);Cloud & AIoT 營收佔比 2025 年 45%→2028E 70%;GM 25.2%/26.4%/26.6%(2026-28E,Cloud&AIoT OpM 20% vs Opto 9%/IT-CE 7.5%) | EPS 2026-28E:10.85/16.00/20.00(CAGR 44%,高於營收 31% CAGR);TP NT$400(Buy,首次覆蓋) |
| UBS(2026-09-14,情境分析) | Base/Upside/Downside 三情境:GPU/ASIC 市佔敏感度測試 | Upside:GPU/ASIC 市佔各 +2pp → AI power sales +6%/+22%(2026/27E);Downside:NVIDIA 認證延後+ASIC 份額流失 1-2pp → sales -19%/-20%(2026/27E) | Upside EPS +NT$0.15/+1.03;Downside EPS -NT$0.41/-1.01(2026/27E,對比 Base case) |
| Morgan Stanley(2026-10-06) | 分部營收(Cloud & AIoT/IT/Opto)→ 產品組合改善推升 GM/OPM → 淨利;稅率約 23.6% | 營收 NT$224.8bn/298.0bn/357.7bn(2026-28E,2025-28E CAGR 29%);Cloud & AIoT 營收占比 45%(2025)→74%(2028E)、IT 38%→17%、Opto 17%→9%;GM 25.0%/26.3%/27.4%(2025 年 22.9%)、OPM 13.4%/15.1%/16.8%(2025 年 10.1%);2H26 GM 回到約 25%(2Q26 的 27.2% 含存貨打銷迴轉與前季延遲高毛利出貨);4Q26 營收 QoQ 雙位數成長(雲端為主);產能配置 2026 年約 40% 中國/27% 越南/20% 台灣/10% 美國/約 3% 其他(墨西哥、巴西、泰國);capex 2026E 約 NT$13bn(2025 年約 NT$7bn)、2027E 約 NT$9bn | EPS 2026-28E NT$11.07/15.97/21.07(CAGR 47%);TP NT$315(17x 2027-28E 平均 EPS,PEG 0.4);Bull NT$500(27x)/Bear NT$200(11x) |
| Morgan Stanley(2026-10-11) | 月營收追蹤(9 月)→ 3Q26 低於預期;分部拆分(Cloud & AIoT/Opto/IT & CE) | 9 月放緩主因雲端客戶零組件短缺;4Q26 營收 QoQ 雙位數成長(雲端主導);2H26 毛利率回到約 25%(2Q26 為 27.2%,存貨打銷迴轉與延遲高毛利出貨效益消退);目標倍數沿用 17x 2027-28E 平均 EPS(PEG 0.4,2025-28E 盈餘 CAGR 47% vs 2022-25 CAGR 2%、16x P/E) | EPS 與 TP 不變(11.07/15.97/21.07;TP NT$315);Stay EW |
| Morgan Stanley(2026-11-01) | 3Q26 結果更新:分部營收(Cloud AIoT/Opto/IT & CE)→ 毛利率 → 營益率;目標倍數降為 15x | 4Q26 營收 QoQ +5%、GM 26.1%(QoQ +0.2ppt,產品組合改善);2027 年管理層指引 Cloud AIoT 約 +70% YoY、Opto 約 +10%、IT/CE 持平;4Q26 Opto 預期 YoY +5–10%、IT/CE 續降但 LEO 強勁;2026-28E 營收 NT$213.9/296.4/380.5bn、GM 25.4%/27.2%/28.2%、OPM 14.1%/16.0%/17.3%;Opto 營收 YoY +9.0%/+8.8%/+4.8%(OPM 8.2%/7.5%/7.5%)、IT 營收 YoY -4.7%/-0.5%/-0.2%(OPM 8.4%/7.8%/8.6%) | EPS 11.27/16.47/22.57(舊 11.07/15.97/21.07);TP NT$285(15x,舊 NT$315/17x);Stay EW |
| 公司法說(2026-10-30) | 分部營收(雲端及物聯網/光電/資訊及消費性)→ 產品組合 → 毛利率;管理層口述 2027 展望 | 4Q26 雲端電源 YoY、QoQ 雙成長;2H26 毛利率優於 1H26 的 24.7%(不給單季);2026 AI 營收占比逾 30%→2027 年 40–50%;2027 AI 電源伺服器約 +70%(前提 Power Rack 1Q27 起如期出貨)、光電約 +10%、傳統資訊消費持平;PSU 產能 +30%、BBU 營收 +30% 以上;研發費用率約 5%→至少 6%、整體費用率約 11.5–12.5%;2026 capex 197 億元(前 180)、2027 高於 2026 | 未提供單季毛利率與 EPS 數值;供後續券商更新模型 |
| 凱基(2026-10-30) | 分部營收(雲端/IT/光電)→ 產品組合 → 毛利率;目標 20x 2027E EPS | 營收 NT$212.1/288.7/386.5bn(2026-28F);「雲端」(伺服器電源+BBU+液冷)營收占比 46%/60%/69%(口徑與法說「雲端及物聯網」59% 不同);GM 25.4%/27.2%(上調 1.1ppts)/29.0%;OPM 13.9%/15.1%/16.6%;4Q26F 營收 NT$58.6bn(下修 5.9%)、GM 25.9%、OPM 14.5%;R&D 費用率 5.3%/6.0%/6.3%、中期營業費用率 11-12%;capex 2026 NT$197 億、2027 續增;上調車用電子與低軌衛星(LEO)電源展望、下修消費性假設;2027 年 AI 營收占比 >40% | EPS 10.97/14.75/21.55(舊 10.38/14.06/19.91);TP NT$295(20x 2027E EPS,歷史區間 8-24x),增加持股維持 |
| 元大(2026-11-02) | 分部營收(高毛利雲端運算與物聯網占比)→ 產品組合 → 毛利率/營益率 → EPS;目標改以 2H26–1H27 EPS 14.5×24x(前次以 2026-27 年平均 EPS) | 4Q26 營收 NT$615 億(QoQ +7%,下修 14%:消費性與 IT 需求低於預期、伺服器長短料及終端 AIDC 缺電致拉貨遞延);4Q26 GM 26.4%(上修 0.3ppts)、OPM 15.3%(上修 1.6ppts);雲端運算與物聯網營收占比 58%/70%(2026/27 年;2Q26 55%→3Q26 59%);3Q26 營收 NT$574 億低於預期 8%、GM 25.9% 優於預期 0.3ppts,受惠 50V Power Rack 與 18.3KW PSU 出貨及液冷 CDU;2027 年有望出貨機櫃/PSU+BBU/HVDC Power Rack | EPS 11.6/17.9(前 11.7†/18.9†);TP NT$350(24x 14.5 元),買進 |
| 永豐(2026-11-02) | 雲端事業占比逾五成、產品組合 → 營利率;目標 23x 2027E EPS | 新世代電源產品認證中,800VDC 2027 年樣量產;PSU/BBU/CDU 與 Power rack 陸續出貨;2027 年 AI 相關營收占比預估 40%(+10%YoY,原文單位);2026 營利率 15.2%(YoY +1.1pts) | EPS 11.19/14.05;TP NT$323(舊 300;23x 2027E EPS),買進 |
2026 年 capex 口徑差異
MS(2026-10-06)估 2026E capex 約 NT$13bn(2025 年約 NT$7bn);2026-09-09 法說(見下方 HVDC 區段)稱 2026 年 capex 已三度上修至 NT$180 億。MS 未說明差異,差距可能來自模型時點或口徑(含投資款),以法說最新口徑為準,待後續券商更新核對。2026-10-30 法說再上修為 NT$197 億(2027 年預期更高)。
目標價與評等
| 券商 | 報告發布日 | 評等 | 目標價 | 評價基礎 | 來源 |
|---|---|---|---|---|---|
| UBS | 2026-09-14 | Buy(首次覆蓋) | NT$400 | 20x 2028E EPS(≈25x 2027E EPS);同業平均 29x;歷史本益比區間 8-14x | 報告_UBS_光寶科2301_首次覆蓋_20260914 |
| Morgan Stanley | 2026-10-06 | Equal-weight(Derrick Yang 接手覆蓋) | NT$315(↑ 176) | 17x 2027-28E 平均 EPS(PEG 0.4);Bull NT$500(27x)/Bear NT$200(11x) | 報告日股價 NT$298(10/05 收盤),隱含上行約 6%;報告_MS_整合電源方案IPS_20261006 |
| Morgan Stanley | 2026-10-11 | Equal-weight(維持) | NT$315(維持) | 17x 2027-28E 平均 EPS(PEG 0.4);現價 NT$297.5(10/08 收盤),上行約 6%;9 月營收 NT$188.48 億(-4% MoM/+22% YoY)、3Q26 低於 MS 估 | 報告_MS_光寶科2301_20261011 |
| Morgan Stanley | 2026-10-18 | Equal-weight(維持) | NT$315(維持)† | 17x 2027-28E 平均 EPS(PEG 0.4,2025-28 獲利 CAGR 47%);報告表列 10/16 股價 NT$264.5,上行約 19%† | 報告_MS_OCP峰會2026硬體總結_20261018 |
| Morgan Stanley | 2026-11-01 | Equal-weight(維持) | NT$285(↓ 315) | 15x 2027-28E 平均 EPS(前 17x;因近期對 AI 族群情緒轉保守,PEG 0.3,2025-28 獲利 CAGR 50%);Bull NT$490(25x,前 500/27x)/Bear NT$190(10x,前 200/11x);現價 NT$240.50(10/30 收盤),隱含上行約 18.5% | 3Q26 結果優於預期(毛利率);EPS 上修 2%/3%/7%;報告_MS_光寶科2301_20261101 |
| 凱基投顧 | 2026-09-30 | 增加持股 | 未揭露(收盤 NT$279.5) | TPU v8 PSU,2026 年據信已切入供應鏈(台達電第二來源 Flex 之外);2027 年 TPU 營收貢獻 <10% | 報告_凱基_電子硬體產業_20260930 |
| 凱基投顧 | 2026-10-30 | 增加持股(維持) | NT$295(維持;2026-07-31 起) | 20x 2027E EPS 14.75(歷史區間 8-24x) | 3Q26 EPS 3.27 優於共識 13%;報告日收盤 NT$240.5,隱含上行 22.7%;10/08 營收即時評論亦重申增加持股;報告_凱基_光寶科2301_20261030、memo_凱基投顧_光寶科2301九月營收_20261008 |
| 元大投顧 | 2026-11-02 | 買進 | NT$350(前次未揭露) | 24x 2H26–1H27 EPS 14.5(前次以 2026-27 年平均 EPS) | 3Q26 EPS 3.3 優於共識 13%;LINE 轉傳摘要;memo_元大投顧_光寶科2301高W數PSU新品_20261102 |
| 永豐投顧 | 2026-11-02 | 買進(維持) | NT$323(↑ 300) | 23x 2027E EPS 14.05 | 理由:雲端事業營收逾五成、產品組合佳;memo_永豐投顧_光寶科2301目標價上修_20261102 |
評等分歧:UBS Buy/NT$400 對 MS Equal-weight/NT$285(前 315)
兩家 EPS 預估接近(見「EPS 預估」),分歧在估值倍數與風險看法:UBS 以 20x 2028E EPS 給 NT$400;MS 以 15x 2027-28E 平均 EPS 給 NT$285(2026-11-01 由 17x/NT$315 下調,因近期對 AI 族群情緒趨保守),並提醒消費/IT 需求在成本上升下偏弱、液冷 sidecar CDU 出貨爬坡較慢、新客戶進度需追蹤,報告將光寶定位為「ASIC 伺服器電源較強、風險報酬相對公允」。
3Q26 法說後台灣投顧同步看多(2026-10-30 至 11-02)
凱基 NT$295(維持)、永豐 NT$323(↑ 300)、元大 NT$350,評等皆為買進/增加持股;目標價區間 295–350,落在 MS NT$315(11/01 已降為 NT$285)兩側、低於 UBS NT$400。三家基礎 EPS 年度分歧(見「EPS 預估」),倍數 20–24x。
OCS 觀察定位
OCS(Optical Circuit Switch)核心在光路交換,目標是降低 AI data center 網路中的光電轉換成本與功耗。即使核心元件是光交換矩陣、光纖路徑、控制與封裝,整機系統仍需要高效率電源、備援、控制板與散熱配套。光寶科的觀察點在於 AI data center power 供應鏈是否延伸到 OCS / optical networking 設備,而不是直接假設其供應光交換核心。
觀察指標
| 指標 | 觀察重點 |
|---|---|
| AI 產品營收占比 | 是否受 data center power demand 推升 |
| 110kW power shelf / PSU 量產 | 高功率 rack 電源平台是否放量 |
| BBU 出貨 | AI data center 備援電力需求是否擴大 |
| 800VDC Power Rack 出貨 | 11 月第二批系統整合認證結果、2027 年 1Q 是否如期出貨(公司稱視客戶電力與部署計畫);MS(2026-11-01):2027 年 1H 僅小量、2H27 新世代 ASIC/GPU 平台導入能見度仍待觀察,HVDC 最早為 2028 年主題 |
| 液冷 CDU | 120KW CDU 3Q26 通過認證、4Q26 起放量;次世代 220KW CDU 開發中(MS,2026-11-01);DC/DC 模組已送 CSP 認證、3Q27 起小額貢獻 |
| 存貨與備料 | 3Q26 存貨季增 NT$110 億元(策略備料),4Q26 能否轉為出貨;提列比例是否惡化 |
| OCS 客戶或產品線揭露 | 是否從使用者補充題材轉為公司 / 客戶確認 |
| 低軌衛星(LEO)電源 | 3Q/4Q26 約 3 倍 YoY(kevin);客戶由家戶轉商業/企業/政府端使單顆功率提升,2027 設計變更後成長趨勢是否持續 |
| 光通訊(封裝/光模組) | 11 月樣機出貨,2028 才隨新平台放量、目前無顯著營收(kevin);是否有客戶認證/DenseLight 協同揭露 |
| 新美系 CSP 客戶 | 2028 年起明顯貢獻(凱基);永豐稱電源開始出貨予新 CSP,進度與時點需法說確認 |
公司行事曆
- 10/13週二營收9月營收公布營收 188.48 億、年增 +22.1%、月增 -3.8%
- 10/30週五法說會法說會本公司115年第3季財務業務情形。
- 今天 2026-11-08
- 11/09週一營收10月營收(預估 11/9–11/10)可能 11/9–11/10 公布(近 9 次有 9 次落在此區間;最常見:期限前 1 個工作天,信心中)
- 11/17週二法說會J.P.MorganAPACTIGConferenceJ.P.MorganAPACTIGConference
- 11/18週三法說會Twenty-FifthAnnualAsiaPacificSummitTwenty-FifthAnnualAsiaPacificSummit
- 11/24週二法說會法說會2026TaiwanCorporateDay
- 12/01週二法說會法說會Fubon/Jefferies4Q26TechTrip
- 12/09週三法說會法說會NomuraTaiwanCorporateDay
- 12/09週三營收11月營收(預估 12/7–12/9)可能 12/7–12/9 公布(近 9 次有 9 次落在此區間;最常見:期限前 1 個工作天,信心中)
近 30 天到未來 120 天的事件,資料與行事曆同一來源(公開資訊觀測站、證交所/櫃買 OpenAPI、珩石資料庫),日期以公司公告為準。
時間軸
| 時間 | 事件 | 類型 | 重要性 | 備註 |
|---|---|---|---|---|
| 2026-08 | 800VDC Power Rack 首批樣機送出(產品認證) | 送樣 | ⭐⭐ | 法說 2026-10-30 |
| 2026-11 | 800VDC Power Rack 第二批樣機(系統整合認證);越南廣寧新廠開幕 | 送樣/擴產 | ⭐⭐⭐ | 通過後 2027 年 1Q 出貨 |
| 2026-11 | 光通訊(封裝/光模組)樣機出貨 | 送樣 | ⭐ | 珩石 kevin(2026-10-31):配合 CW Laser 供應商;2028 配合新平台才放量,目前無顯著營收貢獻 |
| 2026-12 | 高雄二期取得使用執照 | 擴產 | ⭐⭐ | 與越南廣寧使中國以外產能近乎翻倍 |
| 4Q26 | 8.5kW PSU/BBU(ASIC)、110kW Power Shelf、Helios 42 吋 Power Shelf 擴大出貨;首款 120kW CDU 放量;Power Rack 進最後驗證 | 放量 | ⭐⭐⭐ | 法說 2026-10-30 |
| 1Q27 | 800VDC Power Rack 正式出貨 | 放量 | ⭐⭐⭐ | 量與時序視客戶部署與電力問題,公司自承有變數 |
| 2Q27 | 德州麥金尼廠營運 | 擴產 | ⭐⭐ | 未來 3–5 年產能無虞 |
| 2H27 | Gen 4 ASIC 平台 800V DC 電源櫃出貨放量 | 放量 | ⭐⭐⭐ | 管理層(凱基 2026-10-30 引述);Gen 3 ASIC 機櫃主流為 8.5kW PSU+BBU |
| 3Q27 | DC/DC Power Brick 開始貢獻營收 | 新產品 | ⭐⭐ | 已送 CSP 驗證,初期占比有限;→ 時程_2026_BBU備援電池(BBU 相關時程) |
| 2028 | 光通訊隨新平台放量 | 新產品 | ⭐ | kevin(2026-10-31);新美系 CSP 客戶預期同年起明顯貢獻(凱基) |
供應鏈位置
- AI 資料中心:PSU、power shelf、BBU、電源管理
- OCS 延伸:光交換 / switch 系統電源配套觀察
- 低軌衛星:電源供應商而非僅 OCS 概念補充——LEO 占資訊及消費性電子(IT)部門營收近 10%,主要供應美國兩家客戶且為其最主要供應商,3Q26 與 4Q26 預估皆約 3 倍 YoY(珩石 kevin,2026-10-31);華南 call memo(2026-10-30)亦稱低軌衛星電源出貨倍數成長、光寶為關鍵供應商。沿革:舊(2026-05-24 概念股補充)「不是 LEO 主軸」→新(2026-10-31)LEO 電源已為 IT 部門成長主力之一;供應鏈_低軌衛星 定位待主 agent 核對更新
相關公司
| 公司 | 關係 | 說明 |
|---|---|---|
| 6285_啟碁(市) | OCS 延伸同題材 | 啟碁為低軌衛星與 800G / OCS 延伸觀察;光寶科偏電源配套 |
| 2345_智邦(市) | OCS / switch system 同題材 | 智邦偏 switch system ODM,光寶科偏 power / system supply chain |
| DCX(波蘭,未上市) | 策略投資 | 液冷系統(設施層級 CDU),持股 25.5% 權益法(法說 2026-09-09);3Q26 法說:光寶分割力能精密智造與其合作 |
| 欣安瑞 | 策略控股 | 2026-10-30 董事會決議控股,補強高功率變壓器與電感(AIDC 電源關鍵元件) |
HVDC/800V Power Rack 供應鏈定位
從模組到整櫃系統的完整路徑
本節資料來源:2026-09-09 法說會(見「來源」區段)。
1H26 實績:毛利率 24.7%、EPS 4.8 元,均創歷史新高。公司內部將此視為基準線(baseline),明言 3Q 與下半年目標都要超越上半年。1H26 ROIC 22%,預期下半年優於上半年。
雲端業務:2025 年營收成長逾 70%,2026 年預估年增率同樣超過 70%(公司稱「肯定能達成」)。大部分營收來自 Hyperscalers 直接銷售;2025 年新增 Oracle 為第三大 CSP 客戶。1H26 尚未完全覆蓋美系前五大 CSP,目標今明兩年全部覆蓋。
產品演進路徑(與美系 CSP 及 NVIDIA 對齊,自 2017 年起合作)
| 年份 | 產品 | 對應平台 |
|---|---|---|
| 2020 | 單顆 3kW Power Shelf PSU | A100 第一代 AI 伺服器 |
| 2024 | 六顆 PSU 整合為一個 Power Shelf | GB 系列 |
| 2024 | 六顆 BBU 整合為 BBU Shelf(PSU+BBU+軟體,直接出貨美系客戶) | — |
| 1H26 | 單顆 5.5kW PSU × 6 = 33kW Power Shelf | GB 系列(NVL 客戶) |
| 2Q26 進入管線、3Q26 量產出貨 | 110kW Power Shelf | 下一代 GPU Vera Rubin |
| 1H26 起出貨 | 8.5kW PSU + BBU | ASIC 客戶,下半年新平台放量 |
| 未來數月送樣(法說 2026-09-09 口徑) | 800VDC Power Rack,法說稱功率逾 1.5MW;OCP 一手簡報(2026-10-13)實為 1.1MW(5+1,最大 1.3MW)提案,見下方 warning | 法說稱已完成大部分測試與認證 |
Power Rack 的四大功能:配電(自有 PDU)、電源管理(Power Shelf)、儲能(BBU Shelf,與 PSU 一對一規格匹配)、電力轉換,外加整櫃機構件。所有重要部件皆自行設計、開發與生產,公司預期帶來 margin accretive 貢獻。
產能與資本支出:擴產三前提為高毛利、高成長、高價值。2025 年起雲端運算產能至少 +50%,2026 年依可見度至少再翻倍,集中於電源與儲能,且全數在非中國地區——台灣高雄、越南、北美。2026 年 CAPEX 已三度上修至 180 億元新台幣(2025 年約 70 億元;1H26 資本支出已接近 70 億元,等於半年花掉去年全年)。
兩樁策略投資 - DenseLight(新加坡 IDM,2026-07 宣布)——提供磷化銦 CW 雷射光源。光寶不做晶片但持續做光學封裝模組且有全球產能,加上 CSP 出海口,用於加速光通訊佈局 - DCX(歐洲系統層級產品公司,2026-09 初宣布)——生產設施層級 CDU,已出貨歐美 Neoclouds(二線資料中心)。光寶持股 25.5%、採權益法認列、尚未併表;DCX 本身已有營收與獲利。光寶已出貨 In-Rack CDU 液冷關鍵模組,目標藉此提升至系統層級(冷板、分歧管皆含在整體方案)
Power Rack 規模口徑差異:法說「逾 1.5MW」vs OCP 一手 1.1MW
法說(2026-09-09)稱 800VDC Power Rack 功率逾 1.5MW、未來數月送樣;光寶於 OCP 2026 的 1MW 電源機櫃簡報(2026-10-13,Terry Zhang,Technical Director/CIPS)給的是 OCP 21 吋 1.1MW 提案(5+1,最大 1.3MW;660kW 為 N+N),且列明 PTT 與量產時程(見下方「最新狀態(OCP 2026)」)。1.5MW+ 可能指 SST/更大系統或不同口徑,兩者並列、不採「逾 1.5MW」為 power rack 規格;以 OCP 一手為準(報告_OCP2026_光寶科_1MW電源機櫃_20261015,2026-10)。
2027 展望:重點放在資料中心白區(White Space),兩件事——「產品做好、客戶做滿」。Hyperscalers 目標都在 800VDC;除獨立 Power Rack 外,旁邊的 IT Rack 也需 DC-DC PSU 與轉換器,光寶提供一條龍。
股利:2Q26 每股現金股利 2.5 元;因持續投資產能與策略夥伴,未來維持彈性股利政策,但現金股利「一定會執行」。
來源:活動_光寶科2301_元大投資論壇法說memo_20260909
最新狀態(OCP 2026 一手,2026-10-13,光寶 1MW 電源機櫃簡報,報告_OCP2026_光寶科_1MW電源機櫃_20261015):產品路線為 Power shelf 33/72/110kW(2025-2026)→ Power rack+DC/DC shelf 90-150kW(2026-2028)→ SST 1.2-7MW(市場窗口 2028-2029)。1.1MW 機櫃(44OU、無 AC PDU)組成與時程(皆為廠商自述的送樣/量產目標,簡報未列客戶、未提 NVIDIA 關係):
| 項目 | 規格 | PTT(樣品) | 量產目標 |
|---|---|---|---|
| 220kW AC→HVDC shelf | 27.5kW×8;峰值 >98%、滿載 >97%;輸入保持 >20ms | 2026-11 | 2027 Q2 |
| CBU 108kW shelf | EDLC,18kW×6、5 秒 | 2026-08 | 2027 Q2 |
| BBU 180kW shelf | 6×30kW、60 秒@180kW、+400Vdc、90S2P Murata US21700-FX20A LFP(Murata 為簡報所列電芯規格,非合作宣告)、UL9540A | 2026-11 | 2027 Q3 |
| DC PDU 600kW/2OU | 4×200A whip(各 150kW@800V) | — | — |
| 120kW 1OU DC/DC shelf(21 吋) | 峰值 >98.5%、滿載 98%;機櫃管理器經 CAN 與 Ethernet/Redfish | — | — |
與 NVIDIA 方案 A(Q3 2026)的時程比較:兩者非同一產品——台達電為 660kW 機櫃(含 18.5kW PSU),光寶為 OCP 21 吋 1.1MW 提案,不可寫成「光寶落後台達電約 3 季」,僅能比較各自的量產目標(光寶 220kW shelf 2027 Q2)。簡報 p3 原文「6×10⁸kW=650kW」實際乘積約 648kW。
另 NVIDIA Vera Rubin 機櫃功率平滑簡報(2026-10)將光寶科與台達電同列 NVIDIA AVL 電源架供應商(110kW AC/DC 電源架,及 800V 機櫃搭 90kW DC/DC 電源架;「更多廠商最終驗證中」),屬 logo+AVL 文字、未揭露出貨量(報告_OCP2026_NVIDIA_VeraRubin機櫃功率平滑_20261015,2026-10)。
800V 到晶片研發(劍橋 LITEON-EPIC,2026-10-14 OCP Future Technologies Symposium,非量產產品):光寶贊助之 LITEON-EPIC 研究中心與劍橋合作,講者為大學教授,兩場皆為研發展示、未提量產與客戶(報告_OCP2026_光寶科_800V到晶片供電_20261015、報告_OCP2026_劍橋_光寶科_銅燒結BGA電遷移_20261015,2026-10): - 800-50V 全磚 10kW:1,522 W/in³、峰值 98.7%(90A)、滿載 98.1%,2027 年 12kW;半磚 6kW 峰值 98.2%。 - 50V→0.8V 單級 VRM:單顆 240A、4 並聯 800A;峰值 91.4%、滿載 87%,對照論文中 Google/Meta 兩級架構 80.3%/83.5%(僅論文效率對照,非合作)。 - 銅奈米粒子燒結 BGA:50 A/mm²(約預期 2 A/mm² 的 25 倍,加速測試)下撐過 900 小時,SAC305 約 260-325 小時開路(4-5 樣品實驗室數據);簡報本身未載光寶字樣,關聯來自場次標示與同日另一場講者所述,勿當產品或量產訊號。
目前最新狀態(富邦,2026-07-21,Kyber 延後評估):Kyber 延後不改「HVDC 必備而非選配」的長期看法(2027 採用率 10-20%、2028 擴張);維持 HVDC(含 400V+800V)業務貢獻光寶科 2027 年營收中個位數百分比的預估。來源:報告_富邦_Kyber機櫃延後_20260721。
電源產業簡報(2026-07-03)將光寶科列為 HVDC / 電源架構升級主要受惠者之一,與台達電、Vertiv、Flex Power 並列;展示光寶科 33kW ORV3 Power Shelf(48V)與 33kW ORV3 BBU(48V)兩款產品,定位為高功率密度 AI 伺服器 PSU 與備援電池供應商。Edgewater(2026-06-18,_AI_Datacenter_Power_Semis_Demand_and_Pricing_Continue_Higher_HVDC_Timing_Matte)點名光寶科為 GOOGL 後續 800V power rack 潛在供應商(與 Delta/2308_台達電(市)、Flex 並列):前段先以 ±400VDC 出貨(GOOGL TPU9 4Q27),後轉 800V;對 CY27 出貨態度較保守(< 15–20k、2028 才放量)。SemiAnalysis(2026-06-08,報告_SemiAnalysis_800VDC與CPO延遲_20260608)將 Lite-On(光寶科)列為 power rack supplier,認為 native 800VDC 延後不等於 power rack / sidecar transition 取消。
最新狀態(Morgan Stanley,2026-10-06,整合電源方案產業報告):MS 稱光寶為全球第二大電源供應商,預期自 2026 年底起在數家 hyperscaler 擴大份額;雲端(PSU、BBU 與少量液冷/機殼機櫃機構件)將占營收逾 50%;800VDC power rack 方案已備妥並與潛在客戶認證中,但 HVDC 與液冷進度慢於台達電;光電業務占 2026 年營收約 10-20%,入股 DenseLight(持股 21%,磷化銦 epi wafer/晶片)後規劃以封裝專長做光模組與引擎,營收貢獻預計需要時間。2026 年 2Q 毛利率 27.2% 屬一次性墊高(存貨打銷迴轉與延遲出貨的高毛利品),2H26 預期回到約 25%。產能:15 座據點、2026 年配置約 40% 中國/27% 越南/20% 台灣/10% 美國;2024 年另入股 COSEL(日本電源廠)19.99%;公司宣布對美國與越南子公司分別投資 US$919mn、US$149mn 擴充 PSU 等電源產能。來源:報告_MS_整合電源方案IPS_20261006。
最新狀態(3Q26 法說,2026-10-30,活動_光寶科2301_3Q26法說memo_20261030):800VDC Power Rack 由「未來數月送樣」(9/9 口徑)進到首批樣機 2026-08 已送、11 月第二批做系統整合認證、2027 年 1Q 出貨(量與時序視客戶部署與電力問題)。規格由 660kW 調為 880kW(原規劃 1MW 起,為加速導入先降至 660kW 後確認 880kW 可行),另有客戶直接採 1.5MW;Power Rack 規格依客戶機櫃客製。2027 年 PSU 產能 +30%(亞洲與美國同步)、BBU 營收 +30% 以上、BBU 無大幅擴產。策略投資補件:Epic(DC-DC Power Brick,2027 年 3Q 貢獻營收)、DenseLight、DCX(液冷;首款 120kW CDU 3Q26 量產)、分割力能精密智造、控股欣安瑞(高功率變壓器與電感)。
法說後補充(珩石 kevin 筆記[third_party,信心:中]與華南 call memo[分析師,信心:高],2026-10-30/31;口述速記,數字以法說 memo 為準): - 需求與缺料缺電:Cloud 3Q26 成長已超越原訂 70% 目標,4Q26 年增預期仍逾 70%;PC 與消費性電子 3Q/4Q 皆雙位數衰退(資通訊產品預計衰退約 20%),拖累 4Q26 整體營收僅溫和成長;「人、機、物、料、電」缺料缺電短期難解,已納入預估;產品驗證與安規未延遲,2027 主要變數為客戶新資料中心實際落地時程;客戶電力供應 1Q26 最卡、2Q26 順暢、3Q26 轉緩,但未見客戶下修 capex。 - 800V 與架構:Nvidia 平台下一代 Power Rack 預計水冷並主推 800VDC;ASIC 客戶採 50V/54V;Power Rack 原規劃 1MW、中途問題改 660kW,認為可做到 880kW,依客戶客製;800V 滲透率難預估,整體架構不會被完全取代;White space 以電力電子方案取代傳統重電設備切入。 - 毛利率與費用:2Q26 毛利率因出貨地點等因素偏高,應以 1H26 平均為基準,3Q26 優於 1H26 平均、預期 2H26 優於 1H26;2027 成長毛利會被支出稀釋但提升 1% 無虞;口述「OPEX ratio 5.5%」疑為研發費用率(法說 R&D 5-6%、整體費用率約 11-12%),待核對。 - 備料與庫存:PCB、電源等原料維持約半年庫存(合約一次簽 3 年確保產能),原物料成本隨市場波動;存貨天數仍增加但備品疊加損失影響不大;客戶很在意公司庫存。 - 產品與產能:ASP 提升來自 PSU 5.5kW→8kW、power shelf→100kW,AI 占比可能落在 4-5 成;BBU 2027 年需求增 20-30%、亞洲與美洲產能同步;PSU 成長大於 BBU(今明兩年);DC/DC Brick 已推給 CSP 客戶驗證,2027 年 3Q 起貢獻,TAM 大;車用模組有調整(攝像頭設計),車用營收占比今年不錯;2027 年伺服器維持約 7 成成長,自動/消費、低壓中壓持平,LEO 設計變更後成長趨勢不變。 - 光通訊:仍在早期研發,投入封裝與光模組,11 月樣機、2028 隨新平台才放量。 - 華南補充:越南海防廠已投入營運、新廠下月開幕(疑為廣寧)、高雄二期 12 月取得使用執照,兩廠足以支撐未來兩年需求、產能近乎翻倍,德州廠 2027 年 2Q 試運營;前三季 capex NT$131 億、ROIC 34%;10 月完成 NT$360 億首筆永續連結聯貸;北美研發人力到位較慢,研發費用率目標約 6%。
沿革
| 日期 | 來源 | 觀點 |
|---|---|---|
| 2026-11-02 | 元大/永豐(目標價更新) | 元大 TP NT$350(24x 2H26–1H27 EPS 14.5),2026/27 EPS 下修 1%/5% 至 11.6/17.9;永豐 TP 300→323(23x 2027E EPS 14.05) |
| 2026-10-31 | 珩石 kevin(會後 channel check) | LEO 3Q/4Q 約 3 倍 YoY、Cloud 4Q 年增仍逾 70%、PC/消費性雙位數衰退;缺料缺電短期難解已納入預估;光通訊 11 月樣機、2028 放量(見上方最新狀態補充) |
| 2026-10-30 | 凱基(3Q26 後報告) | 維持增加持股/TP NT$295(20x 2027E EPS);EPS 上調至 10.97/14.75/21.55;Gen 4 ASIC 800V DC 電源櫃 2H27 放量、新美系 CSP 客戶 2028 起明顯貢獻 |
| 2026-10-30 | 3Q26 法說 | 3Q26 EPS 3.27 創單季新高;Power Rack 首批樣機 8 月已送、1Q27 出貨;2026 capex 180→197 億;2027 AI 營收占比 40–50%、AI 電源伺服器約 +70% |
| 2026-10-18 | MS(OCP 硬體總結) | 維持 EW/TP NT$315†;OCP 後看法:功耗隨 AI 叢集成長續增,但更有意義的上行要看 HVDC power rack 滲透;估值 17x 2027-28E 平均 EPS(2025-28 獲利 CAGR 47%、PEG 0.4),報告表列 10/16 股價 NT$264.5 |
| 2026-06-08 | SemiAnalysis | Lite-On 列為 power rack supplier;native 800VDC 延後不影響 power rack / sidecar 轉型 |
| 2026-06-18 | Edgewater | 點名為 GOOGL 後續 800V power rack 潛在供應商(先 ±400VDC,GOOGL TPU9 4Q27,後轉 800V);CY27 出貨保守(< 15–20k)、2028 才放量 |
| 2026-07-03 | 電源產業簡報 | HVDC / 電源升級受惠者,展示 33kW ORV3 Power Shelf/BBU(48V) |
| 2026-07-21 | 富邦 | 維持 HVDC 貢獻光寶科 2027 營收中個位數百分比;Kyber 延後不改長期必備看法 |
| 2026-09-14 | UBS(首次覆蓋) | 首次覆蓋 Buy/TP NT$400;ASIC 曝險~65%(集中 AWS);48V ASIC power rack 2026 年底起量產,2027 轉 800V/MW 級架構;AI power TAM 69% CAGR 至 2030 US$91.1bn,光寶科份額 17%→12% |
| 2026-10-13 | OCP 2026(光寶 1MW 電源機櫃簡報) | 1.1MW(5+1,最大 1.3MW)提案;220kW shelf PTT 2026-11/量產 2027Q2,CBU 2026-08/2027Q2,BBU 2026-11/2027Q3;與法說「逾 1.5MW」並列(見上方 warning) |
| 2026-10-11 | MS(9 月營收) | 重申 EW/TP NT$315;9 月營收 -4% MoM/+22% YoY、3Q26 低於 MS 與共識,歸因雲端客戶零組件短缺;4Q26 預期雙位數 QoQ、2H26 GM 回到約 25% |
| 2026-10-06 | MS(整合電源方案產業報告) | 接手覆蓋 EW/TP NT$315;全球第二大電源供應商,2026 年底起在數家 hyperscaler 擴份額;800VDC power rack 已備妥、認證中,進度慢於台達電;DenseLight 持股 21%;2H26 GM 回到約 25% |
最新狀態(UBS,2026-09-14,首次覆蓋):UBS 給予 Buy 評等、目標價 NT$400(20x 2028E EPS)。核心論點:光寶科 AI 電源曝險約 65% 來自客製 ASIC(產業平均 40-50%),高度集中於 AWS(占 Cloud 營收 35%,BBU 滲透率近 100%);預估光寶科 AI 電源營收由 2026E US$3.0bn 成長至 2030E US$11.0bn,但占產業 TAM 份額由 17% 降至 12%(因高壓/機櫃環節份額上移至基礎設施供應商)。產品路徑:48V ASIC power rack 2026 年底於首個 ASIC 客戶(AWS Trainium)起量產,content 由 rack-level 架構的 ~US$54k 提升至 power rack 的 ~US$117k(content/W 0.75→0.98);下一步 Trainium 4(約 2027 年)轉 800V/MW 級架構,1.2MW power rack 可支援兩座 IT rack,content 提升至 ~US$306k(~US$0.93/W)。NVIDIA 800VDC power rack 樣品出貨 4Q26,2027 年起 Rubin 世代小量貢獻營收,2028 年隨主要 ASIC 客戶放量;OCP Mount Diablo 平台樣品機 4Q26 出貨、H127 量產。Base case 假設光寶科取得 GPU 伺服器電源市場 3-4% 份額、AWS ASIC 電源供應 17-20% 份額。來源:報告_UBS_光寶科2301_首次覆蓋_20260914、報告_UBS_AI電力產業_20260914。
HVDC 架構與多方口徑整理見 技術_HVDC;投資論點見 分析_AI資料中心功率半導體_HVDC節奏與定價_20260623、分析_800VDC推遲與CPO預期重設_SemiAnalysis_20260608。公司頁追蹤主軸仍以 PSU、power shelf、BBU 與 HVDC sidecar 客戶認證為主。
光寶科不在高盛 800VDC primer(2026-10-21)覆蓋的 Sidecar/SST 廠商清單內;該報告把台達電列為 AI AC/DC 轉換器市占 >60% 的領先者,並列 Megmeet、Kstar 為中國電源競爭者(報告_GS_800VDC電力架構與電機廠商_20261021),光寶科的相對位置仍以 OCP 一手簡報與本節為準。
來源
- 活動_光寶科2301_3Q26法說memo_20261030 — 光寶科 3Q26 法說,2026-10-30;3Q26 EPS 3.27、雲端占 59%、800VDC Power Rack 1Q27 出貨、2027 AI 占比 40–50%、capex 197 億
- 活動_光寶科2301_國泰證期call_memo_20261030 — 國泰證期,2026-10-30;3Q26 法說 call memo(存貨天數 90→108 天、PSU 產能 +30%)
- 報告_凱基_光寶科2301_20261030 — 凱基投顧(李承泰/鄭宇宏),2026-10-30;3Q26 後更新,增加持股維持/TP NT$295(20x 2027E EPS),EPS 上調至 10.97/14.75/21.55;Gen 4 ASIC 800V DC 2H27 放量、新美系 CSP 2028 起貢獻
- memo_元大投顧_光寶科2301高W數PSU新品_20261102 — 元大投顧(陳旻暐),2026-11-02;深度報告摘要(LINE 轉傳),買進/TP NT$350(24x 2H26–1H27 EPS 14.5),EPS 11.6/17.9
- memo_永豐投顧_光寶科2301目標價上修_20261102 — 永豐投顧晨訊,2026-11-02;TP 300→323(23x 2027E EPS 14.05),2026/27 EPS 11.19/14.05
- memo_凱基投顧_光寶科2301九月營收_20261008 — 凱基投顧(李承泰),2026-10-08;9 月營收即時評論(舊資訊,早於 3Q26 法說),3Q26 營收僅達預估 94.8%
- 活動_光寶科2301_華南投顧call_memo_20261030 — 華南投顧,2026-10-30;3Q26 法說 call memo(與法說 memo 大致重疊,補越南海防廠、聯貸、LEO 電源)
- 活動_光寶科2301_3Q26法說_珩石筆記_kevin_20261031 — 珩石筆記(kevin),2026-10-31;3Q26 法說會筆記與 Q&A(channel check 級)
- 活動_光寶科2301_會後筆記_珩石筆記_kevin_20261031 — 珩石筆記(kevin),2026-10-31;會後筆記:LEO 3 倍、Cloud 結構、光通訊樣機等
- 報告_MS_OCP峰會2026硬體總結_20261018 — Morgan Stanley,2026-10-18;OCP 後:光寶隨 AI 叢集功耗成長,上行取決於 HVDC power rack 滲透;EW/TP NT$315 維持(圖讀)
- 報告_MS_整合電源方案IPS_20261006 — Morgan Stanley(Derrick Yang 等),2026-10-06;整合電源方案產業報告,接手覆蓋光寶 EW/TP NT$315(前 176);2026-28E EPS 11.07/15.97/21.07;Cloud & AIoT 占比 45%→74%(2028E);產能配置與 capex 估計
- 報告_MS_光寶科2301_20261011 — Morgan Stanley(Derrick Yang),2026-10-11;9 月營收 NT$188.48 億(-4% MoM/+22% YoY),3Q26 NT$574.46 億低於 MS 估與共識;雲端客戶零組件短缺;4Q26 預期雙位數 QoQ;維持 EW/TP NT$315
- 報告_MS_光寶科2301_20261101 — Morgan Stanley(Derrick Yang),2026-11-01;3Q26 結果更新,毛利率優於預期,EPS 上修至 11.27/16.47/22.57,TP NT$315→285(15x),維持 EW;2027 指引 Cloud AIoT +70%、800VDC 1Q27 MP ready
- 報告_凱基_電子硬體產業_20260930 — 凱基投顧,2026-09-30;TPU v8 PSU 切入,增加持股
- memo_低軌衛星_OCS概念股_20260524
- 技術_BBU備援電池
- 分析_BBU_PCB_玻纖布_鑽針族群_20260524
- 報告_SemiAnalysis_800VDC與CPO延遲_20260608
- 聯合新聞網,2026-02-25,光寶 2026 法說:110kW power shelf、BBU / 電源擴產、AI 產品營收占比目標
- 報告_電源供應與管理產業_20260703 — 電源產業簡報(2026-07-03);列光寶科為 HVDC / 電源升級受惠者,展示 33kW ORV3 Power Shelf 與 33kW ORV3 BBU(48V)
- _AI_Datacenter_Power_Semis_Demand_and_Pricing_Continue_Higher_HVDC_Timing_Matte — Edgewater Research,2026-06-18;點名光寶科為 GOOGL 800V power rack 潛在供應商
- 報告_富邦_Kyber機櫃延後_20260721 — 富邦,2026-07-21;Kyber 延後但維持 HVDC 貢獻光寶科 2027 營收中個位數百分比看法
- 報告_UBS_光寶科2301_首次覆蓋_20260914 — UBS(Randy Abrams/Irene Chang),2026-09-14;首次覆蓋 Buy,TP NT$400;ASIC 曝險 65%(集中 AWS)、48V→800V power rack 路徑、2026-30E EPS/財測
- 報告_UBS_AI電力產業_20260914 — UBS,2026-09-14;AI 資料中心電力產業報告,光寶科與台達電並列兩大直接受惠者,AI power TAM 69% CAGR 至 US$91.1bn(2030)
相關頁面
- 分析_3Q26美系Hyperscaler財報與台廠read-across_20261102
- 分析_OCP2026總覽
- ETN.US(eaton)
- SU.PA(schneider)
- 3224_三顧(櫃)
- 分析_OCP2026_800V直流供電與機櫃電源
- 技術_資料中心電網併網與負載穿越
- 時程_2026_BBU備援電池
- 分析_整合電源方案_市場規模_架構演進與台達光寶評價_MS_20261006
- 供應鏈_GoogleTPU
- 6693_廣閎科(櫃)
- 分析_GoogleTPU產業與供應鏈_20260930
- 分析_BBU備援電池產業_20260929
- 2436_偉詮電(市)
- 6173_信昌電(櫃)
- 6854_錼創(創)
- AMZN.US(amazon)
- 分析_2Q26美系Hyperscaler資本支出與台廠read-across_20260802
- 2360_致茂(市)
- 供應鏈_BBU電池模組
- 3015_全漢(市)
- 分析_電源供應HVDC三重增長_台達電順德_20260703
- 技術_IBC中間匯流排轉換器
- 技術_資料中心灰區白區
- 時程_2026_功率半導體
- 供應鏈_AI伺服器板上電源
- 技術_PSU
- 7788_松川精密(市)