基本資料
致茂電子(Chroma ATE)為台灣量測與自動化測試設備龍頭,以跨領域工程實力橫跨多個科技升級週期:NB/PC(電源測試)、智慧型手機(光學/photonics)、電動車(電源)、AI/HPC(電源、photonics、SLT、AOI)。在多數領域具領先甚至 dominant 地位,是少數能在中國同業殺價競爭下守住 SoC 測試等市佔的台廠。市值約 USD 27.7bn。
收入主體為「合併測試設備事業」(FY25 佔 96%),分四大引擎:ATS / 電源測試、半導體 / Photonics 測試、SLT 系統級測試、AOI / metrology 量測,另有 SoC 測試與海外子公司。Aletheia 預估 FY25-28E 整體營收 ~70% CAGR。資料來源:260521_2360致茂_aletheia_ATE(Aletheia Capital,2026-05-21)。
半導體測試設備依公司自述(法說,2026-09-15)可分四大類:28nm legacy 測試機(主要用於 MCU、PMIC 等,規格與 Advantest/Teradyne 相近但取其優勢)、System-Level Tester(20 年前起成為 NVIDIA 主要供應商,現涵蓋大部分 CSP 與 HPC 製造商)、先進封裝 RDL metrology tool(含 CoWoS 方形與圓形兩種封裝型態的量測)、化合物半導體光學設備(compound semi optics,含 CPO 與 NPO 測試)。公司自述目前 power testing 與 semiconductor testing 業務約各佔 50%。來源:活動_致茂2360_法人說明會memo_20260915。
核心技術/競爭優勢
- 富邦投顧(2026-10-22)CoWoS 模型:2028 年加權封裝 TDP 1.44kW、封裝更大更複雜,致茂提供先進封裝量測與多測試階段所需設備而受惠;營收動能與晶圓代工不同步(estimate,信心中)。
- SLT 領導地位:自數十年前併購並整合台灣 SLT 業者後持續投入,為高功率、高 site 數 SLT 的 best-in-class,連 Advantest、Teradyne 等大廠都難以滲透;NVDA 獨家 SLT 供應商。詳見 技術_SLT。
- 電源測試根基外溢:以 ATS 電源遞送與熱控 know-how 延伸至 SLT 平台;AMD MI450 SLT 勝出關鍵即在其熱控模組與液冷 CDU 能力(King Cobra 控溫 -70°C~+150°C、散熱達 5000W、快速暫態抑制)。
- Photonics 近獨家:為 Lumentum、Coherent、Sumitomo 等模組/雷射源廠近獨家光學測試供應商。
- 先進封裝 3D 量測(metrology):採白光干涉(BLiS)技術,Model 7980(XY/Z 解析 30nm/0.05nm,探針痕深度、2D/3D CD 與表面形貌)與新機 Model 7981(RDL ≥2µm AR3、TSV/VIA ≥2µm AR15、OVL ≤0.2µm);MS 產業查訪認為客戶未來封裝架構的量測密度更高,致茂有信心贏下後續專案(MS,2026-10-26,analyst,信心中)。
- 願意持續、巨額投入跨事業 R&D 以擴大 TAM,為典型台灣工程驅動型企業。
- vs 7769_鴻勁精密(市) 業務重疊小:致茂聚焦 SLT handler(估佔其半導體測試營收 60-70%),鴻勁聚焦 FT handler(佔其 handler 營收 70-80%);致茂在 SLT handler 具主導地位,可能拿下 AMD MI400 系列 SLT handler,但鴻勁已與 NVIDIA 就次世代 AI GPU SLT handler 展開工程合作,形成潛在長期競爭(來源:報告_野村_半導體測試產業_20260724,2026-07-24)。
- NVDA SoIC 堆疊帶動 ASP 上行:野村估 NVDA 於 2028E Feynman 平台採 GPU-on-GPU SoIC 堆疊,散熱要求更嚴苛,將帶動致茂 SLT handler ASP 上升週期;相較 FT handler,SLT handler 因隨各世代 socket/系統測試板重新設計,換機週期更頻繁。
產品與應用
| 產品 / 服務 | 應用 | 相關客戶 / 下游 |
|---|---|---|
| SLT 系統級測試(Model 3200/3210/3160/3110、Kobra/King Cobra) | AI/HPC 加速器系統級測試 | NVDA(獨家)、AMD MI450/455/500、Google Axion CPU、MRVL.US(marvell)、Cisco、MSFT、Meta、Xilinx、Winstek |
| ATS / 電源測試(63200A DC 電子負載、1.8MW 雙向電源) | AI 伺服器 PSU / BBU / HVDC 電源 shelf / rack | 2308_台達電(市)、2301_光寶科(市)(PSU)、CSP 電源架構驗證 |
| SLE(Server Load Emulator)與 MW 級電源機櫃驗證實驗室方案 | 900kW-MW 級 power rack(shelf、busbar/PDU、BBU/CBU、rack control)驗證 | 未點名客戶;簡報聲明第三方名稱不代表合作(OCP 2026) |
| Photonics 光學測試 | 1.8T/3.2T 光模組、CPO OE die / 光學測試 | Lumentum、Coherent、Sumitomo;CPO 於 SPIL(3711_日月光投控(市)) |
| AOI / metrology 量測 | CoWoS / CoPoS / WMCM / CoWoP 先進封裝檢測 | 2330_台積電(市)、OSAT |
| SoC 測試 | 一般 SoC 終測 | 含一歐洲 IDM(潛在上行) |
MW 級電源機櫃驗證與 SLE(OCP 2026,2026-10-13~15,報告_OCP2026_致茂_AI電源機櫃驗證_20261015)
致茂於 OCP 2026 發表「從 100kW 到 MW 級」電源機櫃驗證方案,屬展示/產品發表,簡報未揭露客戶、訂單與量產時程,不可視為已有訂單。 - 測試需求:900kW-MW 單一 power rack 需 AC 源、DC 負載與 DC 源,含 ≥160% 峰值負載與 EDPP 10kHz;散熱(>13 台負載櫃×4,000CFM=52,000CFM)與場域缺電是兩大難題,以再生負載回收 >90%、混合負載穩態 >80%(1000kW 負載僅耗電網約 250kW)因應。 - 三款負載:63200A 高速(線性,slew >20A/μs)、62000D 再生(回收 >90%,slew 約 30A/ms)、63700H 混合(>20A/μs);與本頁既有型號一致(62000D 功能描述在庫內略有差異,待核)。 - 同步控制:60+ 台、1.44MW,建議同步誤差 <2μs;專利低電感匯流排 NP-40191-TW。 - SLE(新):1U 水冷 15kW、80V/300A,切換 <20μs,峰值 24kW(160%)200ms,可重播實測電流波形;整櫃驗證 >30 台同步、>300kW,涵蓋 power shelf、busbar/PDU、外部 CDU、rack control;路徑為 SLE→機櫃→叢集→Power HIL。 受測對象涵蓋 BBU/CBU 放電、EDPP 與 LVRT 類電網擾動,為 技術_HVDC 驗證端的獨立需求(推論:與本頁 ATS 電源測試主軸同向,貢獻待追蹤)。
圖片 / 架構圖
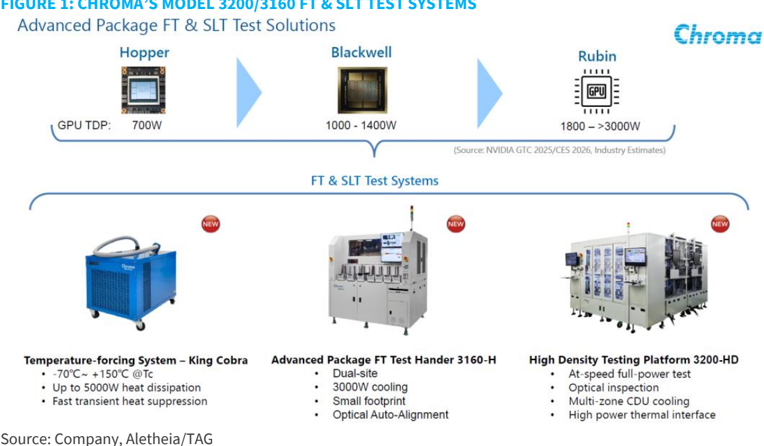
致茂 Model 3200/3160 FT & SLT 測試系統與 King Cobra 控溫模組:對應 Hopper(1000-1400W)→Blackwell→Rubin(1800->3000W) 功率升級,是高功率高 site SLT 的核心平台。
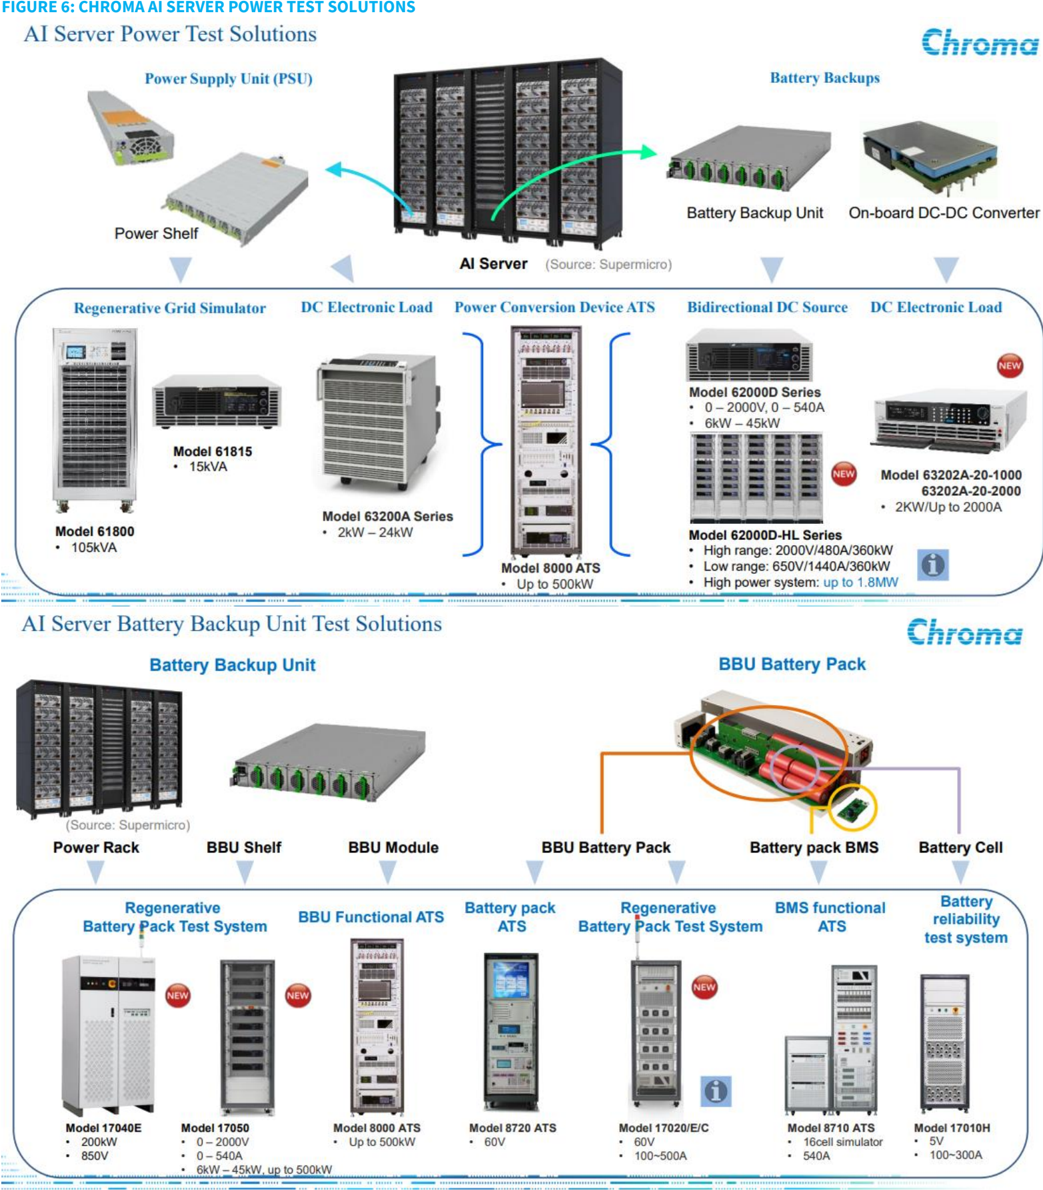
致茂 AI 伺服器電源測試方案(PSU / Battery Backup):ATS 電源測試已從傳統 PSU 延伸至 power shelf / rack / HVDC 系統級驗證。
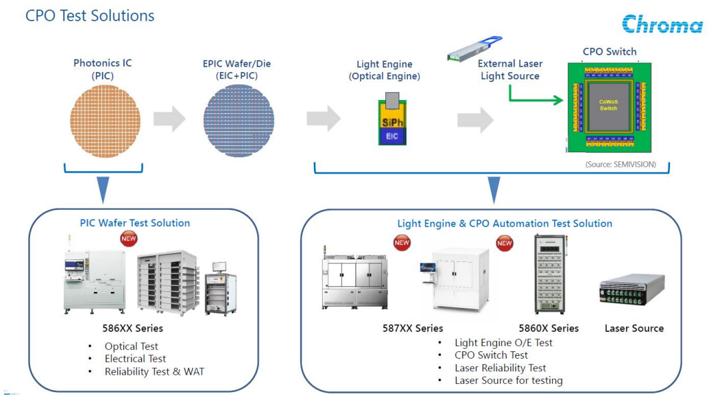
致茂 CPO Test Solutions:PIC Wafer Test(586XX Series,光學/電性/可靠性測試)與 Light Engine & CPO Automation Test(587XX/5860X Series,涵蓋 O/E 測試、CPO Switch 測試、雷射可靠性測試、雷射源)產品線圖。對應致茂在 CPO test insertion 3/4 的布局。(來源:報告_野村_半導體測試產業_20260724,2026-07-24)
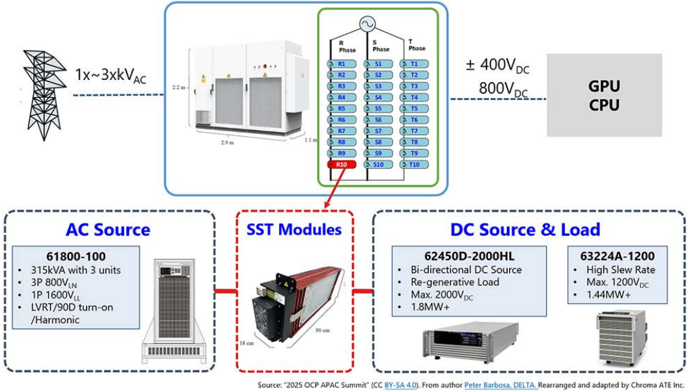
SST(固態變壓器)與致茂電源測試方案:AC 電源→SST 模組→±400V/800V DC 輸出至 GPU/CPU 的架構圖,標示致茂 61800-100(AC Source)、62450D-2000HL(雙向 DC Source & 再生負載)、63224A-1200(高 slew rate DC 電子負載)等機型。(來源:報告_野村_半導體測試產業_20260724,2026-07-24,原始來源 2025 OCA APAC Summit / Peter Barbosa, DELTA)
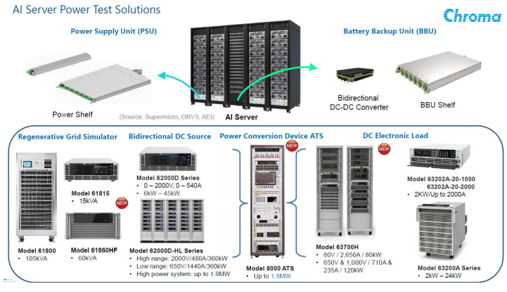
致茂 AI 伺服器電源測試方案總覽:Power Shelf/BBU、再生電網模擬器(Model 61800/61860HF)、雙向 DC Source(62000D 系列)、電源轉換裝置 ATS(Model 8000 ATS,up to 1.8MW)、DC 電子負載(Model 63700H/63200A/63202A 系列)。(來源:報告_野村_半導體測試產業_20260724,2026-07-24)
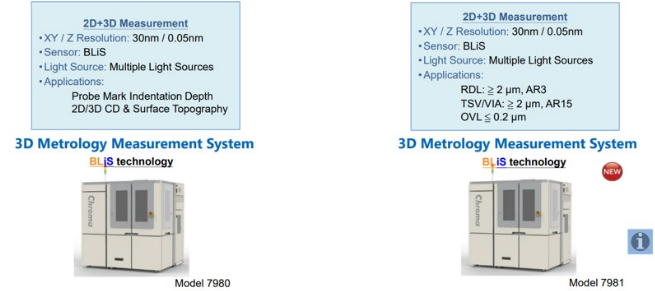
圖說:致茂 3D Metrology Measurement System(BLiS 技術):Model 7980(XY/Z 解析 30nm/0.05nm,多光源,應用於探針痕深度與 2D/3D CD、表面形貌)與標示 NEW 的 Model 7981(RDL ≥2µm AR3、TSV/VIA ≥2µm AR15、OVL ≤0.2µm),對應先進封裝量測產品線。(來源:致茂,轉載於 報告_MS_致茂2360_20261026,2026-10-26)
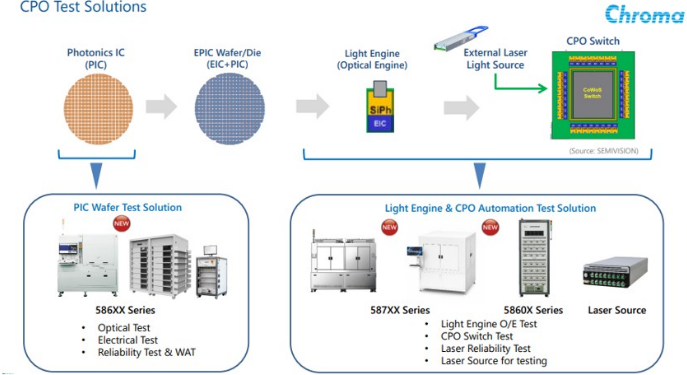
圖說:致茂 CPO Test Solutions:PIC 晶圓測試 586XX 系列;光引擎與 CPO 自動化測試 587XX、5860X 系列與雷射光源。(來源:致茂,轉載於 Morgan Stanley,2026-10-08)
月營收(近 24 個月)
下次公布12/7(一) 11月營收 預估:可能 12/7 公布(近 12 次有 12 次落在此區間;最常見:每月 6 號前後,信心中)
| 月份 | 營收(億元) | MoM | YoY | 備註 |
|---|---|---|---|---|
| 2027-01 | 88.7 | — | +131.7% | 本站推算† |
| 2026-12 | 87.8 | — | +140.7% | 本站推算† |
| 2026-11 | 67.5 | — | +163.9% | 本站推算† |
| 2026-10 | 62.5 | -8.8% | +163.2% | |
| 2026-09 | 68.6 | +21.8% | +206.5% | |
| 2026-08 | 56.3 | +3.6% | +156.3% | |
| 2026-07 | 54.3 | +32.1% | +175.2% | |
| 2026-06 | 41.1 | -9.6% | +73.0% | |
| 2026-05 | 45.5 | -6.5% | +133.1% | |
| 2026-04 | 48.7 | +11.4% | +128.9% | |
| 2026-03 | 43.7 | +19.1% | +63.5% | |
| 2026-02 | 36.7 | -4.2% | +86.0% | |
| 2026-01 | 38.3 | +4.9% | +72.1% | |
| 2025-12 | 36.5 | +42.6% | +59.3% | |
| 2025-11 | 25.6 | +7.7% | +31.3% | |
| 2025-10 | 23.8 | +6.1% | +31.9% | |
| 2025-09 | 22.4 | +1.9% | +26.5% | |
| 2025-08 | 22.0 | +11.3% | +6.0% | |
| 2025-07 | 19.7 | -17.0% | +10.3% | |
| 2025-06 | 23.8 | +21.8% | +34.7% | |
| 2025-05 | 19.5 | -8.2% | -8.8% | |
| 2025-04 | 21.3 | -20.4% | +32.2% | |
| 2025-03 | 26.7 | +35.5% | +46.6% | |
| 2025-02 | 19.7 | -11.3% | +64.2% | |
| 2025-01 | 22.2 | -2.9% | +59.3% | |
| 2024-12 | 22.9 | +17.5% | +30.8% | |
| 2024-11 | 19.5 | +8.2% | +31.9% |
2026 年已公布累計 495.7 億元;全年推算 651.0 億元(YoY +129.9%)†
† 本站推算,非券商預估:以最新一個月營收為基準,乘上過去兩年同期月對月變化的中位數(季節因子限 0.75–1.33 倍)。券商的年度營收與 EPS 預估見本頁「EPS 預估」「財測假設」。
資料:珩石資料庫+公開資訊觀測站,更新於 2026-11-09 01:26。下次公布日依公司近 12 個月公布習慣(公開資訊觀測站、鉅亨營收速報、FinMind)推估,以公司公告為準。
月營收追蹤
2026 年 10 月營收(最新覆蓋,2026-11-05,Citi)
- 10 月合併營收 NT$6,254mn(+163% YoY/-9% MoM),達 BBG 共識/Citi 4Q26 營收預估的 39%/35%,優於預期(above-seasonal 動能);母公司營收 NT$4,919mn(+163% YoY/+4% MoM),Citi 判讀為測試機需求強勁、ESS 電池營收貢獻較少(合併 MoM 下滑反映電池專案認列減少)
- CPO:客戶預計 2026 年底結束試產、2027 年量產(已收 1Q27 PO),Insertion 3 測試機需求 YoY 達 4-5 倍、次世代 CPO 產品為數倍;ATC handler、burn-in system 新品自 2027 年起貢獻較有意義;營收規模擴大有助營運槓桿(Citi 看法)
- Citi 認為 3Q26 毛利率 miss 與 AI 需求辯論近期壓抑股價,但 2027 年在客戶擴大與 CPO ramp 支撐下成長可期;估計 AI 相關營收已逾 60%(SLT、功率測試、量測、光子);維持 Buy、TP NT$2,900(40x 2027E EPS,近 1x PEG);股價 NT$1,470(11-04)
- 來源:報告_Citi_致茂2360_10月營收_20261105
2026 年 9 月營收/3Q26 實績(2026-10-06)
- 9 月合併營收 NT$6,860mn(+22% MoM/+206% YoY,約 3 倍),創單月歷史新高
- 3Q26 合計 NT$17,926mn(+32% QoQ/+180% YoY),再創單季新高:超 Citi 估 NT$14,314mn 25%、超 BBG 共識 NT$14,618mn 23%(Citi 口徑);MS 口徑為超 MSe NT$14,772mn(+9% QoQ/+130% YoY)與共識 NT$14,555mn(+8% QoQ/+127% YoY);市場毛利率/EPS 待財報(Citi 揭露共識 3Q26 GPM 61.8%、EPS 11.85)
- 驅動來源:Citi 認為主要是資料中心電源測試機(HVDC、中國 ESS 建置)與光子(CPO ramp-up);MS 認為主要是半導體與光子事業,尤其 SLT、量測(metrology)、收發器/CPO 測試
- 預期後續:Citi 認為 3Q 大幅超標代表 FY26/FY27 市場預估仍有上修空間;AI 帶動的成長將延續於電源測試(HVDC)、SLT(GPU&ASIC)、量測(CoWoS、面板)與光子;CPO 出貨仍在早期,明年可能數倍成長;量測、FT handler、burn-in 等新產品 2027 年起貢獻較有意義。MS 認為 FT handler 與烤箱(oven)自 2026 年底/2027 年初可能小量出貨
- MS 3Q26 財報預覽(2026-10-26):3Q26E 毛利率 60.5%(QoQ 持平,規模效益被較不利的產品組合抵銷)、營益率 39.3%(QoQ +0.5ppt)、EPS NT$13.71(+13% QoQ/+15% YoY);AlphaSignals 標示 3Q26 營運更新與展望「likely upside surprise」,對共識 EPS「modest revision higher」;營收增長歸因於半導體與光子事業(SLT 受 AI HPC 客戶拉貨、收發器光測試與少量 CPO),電源測試維持高檔(報告_MS_致茂2360_20261026)
- 評等:Citi 維持 Buy、TP NT$2,500;MS 維持 OW、TP NT$2,800;MS 的 AlphaSignals 催化劑反應欄標示對論點影響「不變」、相對預期「小幅上行驚喜」
- 富邦投顧(2026-10-19):3Q26 營收 179.3 億元(+32.5% QoQ/+179.7% YoY)較富邦先前預估 162.5 億元高 10%,主因電源測試與半導體/光電應用需求強;9 月營收 68.6 億元(+22% MoM/+206% YoY);2Q26 毛利率下滑至 60.5%(零組件成本上升、產品組合不利),富邦預期組合優化與潛在調價緩解成本壓力,3Q26F/4Q26F 毛利率 60.9%/61.4%(報告_富邦_致茂2360_20261019)
- 來源:報告_Citi_致茂2360_20261006、報告_MS_致茂2360_20261006、報告_MS_致茂2360_20261026
- 3Q26 法說會確認(2026-10-29):3Q26 營收 NT$179 億(QoQ +33%、YoY +180%),測試設備占 98%;測試儀器與 ATS 占 52%(YoY +147%);半導體與光電測試解決方案 3Q26 營收約 60 億元(QoQ +38%、YoY +189%),公司同時口述其占比 42%,兩者互相矛盾(179 億 × 42% ≈ 75 億),待核對;1-3Q26 半導體營收 138 億元已超過 2025 全年(YoY +101%),光電 YoY 4 倍(含光收發器與 CPO)、SLT YoY 翻倍(活動_致茂2360_3Q26法說memo_20261029)
8 月營收 / 3Q26 QTD(2026-09-07)
- 8 月合併營收 NT$5,632mn(+156% YoY/+4% MoM),再創單月新高
- 母公司營收 NT$5,420mn(+192% YoY/+30% MoM)——Citi 判讀為測試機需求強勁(母公司主要承載測試機業務,月增幅遠高於合併)
- 7+8 月合計已達 Citi 引述的 3Q26 市場共識 NT$14,435mn 的 77%;MS 口徑為 QTD 達 MSe(NT$14,772mn,+9% QoQ/+130% YoY)的 75%、達其引述共識(NT$13,992mn,+3% QoQ/+118% YoY)的 79%
- MS 判斷 3Q26 將優於市場預期、季增可能超過 20%;Citi 稱 tracking ahead
- CTBC 口徑相符:8 月 NT$5,632mn(MoM +3.7%/YoY +156.3%),1–8M26 累計 NT$36,456mn(YoY +108.4%)(報告_CTBC_封測半導體設備8月營收評析_20260911,2026-09-11)
- CPO 營收自 7 月開始認列,Citi 認為明年可望數倍成長
- 計量(metrology)、FT handler、burn-in system 等新產品,Citi 預期自 2027E 起才會有較有意義的貢獻
- 近期宣布的 GDR 發行用於支應海外擴張
- 9/7 當日股價漲停(+10%),Citi 歸因於 SEMICON Taiwan 後市場對 CPO 需求的正面情緒
- 評等:Citi 維持 Buy;MS 維持 Overweight、TP NT$2,800(9/7 收盤 NT$2,230,上檔 26%)
- 來源:報告_Citi_致茂2360_20260907、報告_MS_致茂2360_20260907
5 月營收(2026-06-07)
- 5 月合併營收 NT$4,550mn(MoM -6% / YoY +133%)
- 母公司營收 NT$3,744mn(MoM -5% / YoY +135%)
- QTD 累計 NT$12,575mn(QoQ +6% / YoY +95%),達 MS 預估值的 75%
- QTD 達市場一致預估值的 76%(NT$12,359mn,QoQ +4% / YoY +91%)
- 2Q26 追蹤優於市場預期
6 月營收 / 2Q26 實際(2026-07-06)
- 6 月合併營收 NT$4,114mn(MoM -10% / YoY +73%)
- 2Q26 合計 NT$13,529mn(QoQ +14% / YoY +110%)
- 超出 MSe NT$12,575mn 達 +8%;超出共識 NT$12,704mn 達 +6%
- MS 維持 OW,TP NT$2,800 不變
7 月營收 / 3Q26 迄今(2026-08-06)
- 7 月合併營收 NT$5,434mn(MoM +32% / YoY +175%),創單月新高,已達 39% BBG 共識/Citi 對 3Q26 營收預估
- 母公司營收 NT$4,180mn(MoM +22% / YoY +145%),同創新高,反映測試機需求強勁與電池營收貢獻
- Citi:3Q26 累計動能優於 BofA 自估/街口共識的 35%/39%,強度來自電源測試設備出貨(中國客戶 ESS 電池產能建置)+半導體測試 SLT(AMD GPU SLT 持續下單+CPU SLT 市占提升)
- 來源:報告_Citi_致茂2360_20260806(Citi,2026-08-06)、報告_BofA_致茂2360_20260806(BofA,2026-08-06)
在手訂單
| 時間 | 在手訂單 | 備註 |
|---|---|---|
| 2026-10-29 | 訂單能見度至少到 2H27,部分產品可看全年;CPO insertion 3 已接 1Q27 量產 PO 並收明年預測(客戶:NVIDIA、Marvell);ATC handler 數家客戶已下單;HVDC power rack 測試設備訂單可延續至明年;SLT 2027 新增 CSP/ASIC 客戶 | 公司不給財測,僅表示依在手訂單對 2027 年信心很高;中國電池芯約 30% 訂單因客戶工廠延遲遞延至 1Q27;金額與占比未揭露(活動_致茂2360_3Q26法說memo_20261029) |
EPS 記錄
實際值(A)。野村(2026-07-24)Income statement / P&L 揭露,FY24-FY25 為年度實績,1Q25-1Q26 為季度實績(2Q26 起野村模型仍標示 F,尚待正式財報認列,故未列入本表)。
| 年度 | EPS (元) | YoY | 備註 |
|---|---|---|---|
| FY24A | 12.49 | +32.3% | Reported/Norm EPS |
| FY25A | 27.70 | +121.7% | Reported/Norm EPS;FD normalised EPS 27.59 |
| 季度 | EPS (元) | 淨利 YoY | 備註 |
|---|---|---|---|
| 1Q25 | 5.03 | +122.2% | |
| 2Q25 | 4.63 | +38.8% | |
| 3Q25 | 11.99 | +255.3% | 業外一次性挹注推升稅前利益(Associates/Other income 較高) |
| 4Q25 | 6.04 | +72.8% | |
| 1Q26 | 9.12 | +82.1% | |
| 2Q26 | 12.10 | — | Adj. EPS,Citi 揭露;優於 Citi 自估 10.87(+11%)與 BBG 共識 10.51(+15%);非營業一次性挹注(Adlink 股權處分利益+員工宿舍)為主要超預期來源 |
| 3Q26 | 13.34 | QoQ 淨利 +11%(排除資本利得約 +21%) | 營收 NT$179 億(QoQ +33%、YoY +180%)、毛利率 58%(QoQ 季減,產品組合含中國電池芯專案)、營業利益 NT$72 億(YoY +288%)營益率 40%、稅後淨利 NT$57.8 億;EPS 低於 MS 預估 13.71,高於 Citi 引述共識 11.85;G&A 含全員額外獎金(活動_致茂2360_3Q26法說memo_20261029,2026-10-29);對照預期(2026-10-29 兩家外資):毛利率 57.5% 低於 MS 估 60.5%/共識 62.7%、Citi 估 61.2%/BBG 61.8%(主因中國 ESS 電池專案大宗交貨使組合不利,Citi 稱 like-on-like 毛利率穩定),營業利益 71.67 億高於 MS 估 +2%/共識 +14%、Citi 估 +21%/BBG +17%,EPS 高於 Citi 估 11.63/BBG 12.24、低於 MS 估 13.71(MS 口徑 13.37、淨利 56.47 億;Citi 調整後 13.34);營業費用率 17.5%(MS 估 21.2%、共識 21.7%)反映營運槓桿(報告_Citi_致茂2360_20261029、報告_MS_致茂2360_20261029) |
| 1-3Q26 | 34.61 | 排除資本利得淨利 YoY 約 +138% | 營收 NT$433 億(YoY +120%)、毛利率 60%、營業利益 NT$172 億(YoY +177%)營益率 40%、稅後淨利 NT$146 億;營運現金流 NT$62 億、自由現金流 NT$68 億(活動_致茂2360_3Q26法說memo_20261029) |
來源:報告_野村_半導體測試產業_20260724(野村,2026-07-24)、報告_Citi_致茂2360_20260730(Citi,2026-07-30),fact,信心:高。
EPS 預估
Aletheia 報告(2026-05-21)大幅上修,估值高於市場 13-83%。
| 年度 | Aletheia EPS(報告日:2026-05-21) | 野村 EPS(報告日:2026-07-24) | 福邦 EPS(報告日:2026-10) | 富邦 EPS(報告日:2026-10-19) | 市場一致 EPS | 備註 |
|---|---|---|---|---|---|---|
| FY25A | 26.9 | 27.70(實際) | — | 27.70(實際) | — | 實際;YoY +120% |
| FY26E | 45.0 | 43.59(Bloomberg 共識 42.32,+3.0%) | 44.7 | 50.20(前 49.16,+2.1%;營收 610.67 億、GM 61.3%、OPM 40.2%;富邦稱高於共識 44.79) | 39.3 | Aletheia 估營收 +98%;野村估營收 +89%;福邦未給目標價,僅合理 PER 區間 30-50x,CPO 設備 2027 年營收估 NT$65-75 億(詳見財測假設) |
| FY27E | 82.1 | 65.56(Bloomberg 共識 65.41,+0.2%) | 65.5 | 69.88(前 67.07,+4.2%;營收 866.21 億、GM 62.4%、OPM 40.4%;共識 66.55) | 59.2 | SLT/photonics/CPO 多引擎放量 |
| FY28E | 131.6 | 84.23(Bloomberg 共識 77.43,+8.8%) | — | 84.64(營收 1,023.32 億、GM 62.5%、OPM 41.5%) | 71.9 | 估值基準年;Aletheia 估高於市場 +83%,野村估高於 Bloomberg 共識 +8.8% |
| 年度 | Citi EPS(報告日:2026-10-29) | MS EPS(報告日:2026-10-29,consensus methodology) | 備註 |
|---|---|---|---|
| FY25A | 19.99 | 27.49 | Citi 為調整後 EPS(不含 3Q25 業外一次性),與公司 27.70 基期不同,勿直接比 YoY;MS 27.49(Refinitiv 共識 26.88) |
| FY26E | 49.32(前 44.85,+10%;營收 609.36 億、GM 59.7%、OPM 40.8%) | 48.57(維持 10-26 版;營收 615.91 億、Refinitiv 共識 46.03) | Citi 高於其所列 Street 45.69 達 8%;MS 高於共識 5.5%;Citi 營收上修 12%(前 542.90 億) |
| FY27E | 72.20(前 62.28,+16%;營收 810.17 億、GM 61.5%、OPM 46.1%) | 70.77(維持;營收 892.38 億、共識 68.73) | Citi 高於 Street 67.55 達 7%、Opex 率低於 Street 3.0ppt;MS 高於共識 3% |
| FY28E | 90.21(前 76.17,+18%;營收 968.91 億、GM 62.7%、OPM 48.3%) | 85.57(維持;營收 1,061.26 億、共識 89.50) | Citi 高於 Street 83.62 達 8%;MS 2028E 低於共識 4% |
Citi 2026E/27E/28E 淨利 209.02/305.61/381.88 億元;Bull NT$3,515(45x 2027E P/E、淨利 215/331 億)/Bear NT$1,680(25x、淨利 202/284 億),Base 40x。MS 毛利率口徑見財測假設表。
最新預估(2026-08-26 維持)
| 年度 | BofA EPS(NT$) | BofA 營收(NT$mn) | 毛利/營益率 | 備註 |
|---|---|---|---|---|
| 2024A | 12.49 | 21,604 | OPM 25.4% | |
| 2025A | 27.70 | 28,311 | OPM 32.5% | |
| 2026E | 46.73 | 55,617 | OPM 39.7% | 與 8/6 報告一致,未因 GDR 調整 |
| 2027E | 80.05 | 86,809 | OPM 45.7% | 估值基準年(38x) |
| 2028E | 100.11 | 107,071 | OPM 46.9% | 2025-27E 營收/EPS CAGR +59%/+75% |
BofA 分部拆解(2026-08-26):AT&S 事業 2026 NT$229.5 億(其中資料中心相關 120.8 億)、2027 NT$332.7 億;半導體事業 2026 NT$186.5 億(AI SLT 61.0 億、先進後段量測 48.0 億、光子 43.0 億)、2027 NT$306.6 億(AI SLT 121.7 億、光子 114.7 億)。
EPS 預估更新(2026-06-07)
| 年度 | EPS(MS,NT$) | 市場一致 EPS(NT$) | 備註 |
|---|---|---|---|
| 12/25A | 27.49 | 26.88(Refinitiv) | |
| 12/26e | 39.87 | 40.63 | |
| 12/27e | 55.57 | 60.76 | |
| 12/28e | 65.07 | 83.69 |
來源:260607_2360_致茂_ms_chroma,estimate,信心:高。
EPS 預估更新(2026-08-03)
| 年度 | MS EPS(NT$,consensus methodology) | MS 前次估(2026-06-07) | 變化 | Refinitiv 共識(NT$) |
|---|---|---|---|---|
| 12/25A | 27.49 | 27.49 | — | 26.88 |
| 12/26e | 43.97 | 39.87 | +10.3% | 42.90 |
| 12/27e | 62.77 | 55.57 | +13.0% | 64.67 |
| 12/28e | 74.77 | 65.07 | +14.9% | 86.76 |
MS 於 6/7 至 8/3 之間已將 2026-28e EPS 上修約 10-15%(本報告未標示 Prior EPS,故上修時點可能落在 7 月的財報反應報告,非 8/3 當日)。MS 同步揭露營收 2026-28e NT$55,154/76,117/89,224mn、ModelWare 淨利 18,697/26,691/31,797mn、ROE 57.4%/59.9%/53.9%。
相對定位:MS 2026e(43.97)已高於 Refinitiv 共識(42.90),但 2027e/2028e(62.77/74.77)仍低於共識(64.67/86.76),MS 在三方(Aletheia 82.1/131.6、野村 65.56/84.23)中維持最保守。來源:報告_MS_致茂2360_20260803,estimate,信心:高。
MS(2026-10-06)EPS 維持 43.97/62.77/74.77(consensus methodology),Refinitiv 共識更新為 2026e/27e/28e 44.69/66.84/86.80(前 42.90/64.67/86.76),MS ModelWare 口徑 2025A/26e/27e/28e P/E 28.2/53.4/37.4/31.4x。來源:報告_MS_致茂2360_20261006,estimate,信心:高。
MS(2026-10-26)上修 2026e/27e/28e EPS 至 48.57/70.77/85.57(前 43.97/62.77/74.77,+10%/+13%/+14%;營收 61,591/89,238/106,126mn,前 55,154/76,117/89,224mn;ModelWare 淨利 20,656/30,097/36,387mn,前 18,697/26,691/31,797mn),理由為 3Q26 營收優於預期與營運槓桿;毛利率 60.8%/61.3%/61.7%(前 61.1%/62.8%/63.2%)、營益率 39.3%/40.5%/41.3%(前 39.6%/42.0%/42.8%)。Refinitiv 共識 25A/26e/27e/28e 26.88/45.46/68.09/88.26(前 10-06 為 44.69/66.84/86.80);MS 2026e/27e 現高於共識,2028e 仍低於共識。MS 2027e 預估相對共識區間(EPS 59.92–82.08,均值 68.09;營收 70,689–96,689mn,均值 79,101)。來源:報告_MS_致茂2360_20261026,estimate,信心:高。
EPS 預估更新(2026-07-30)
| 年度 | Citi EPS 新估 | Citi EPS 舊估 | 變化 | 備註 |
|---|---|---|---|---|
| 2026E | 44.85 | 44.06 | +2% | 2Q26 業績超預期後小幅上修 |
| 2027E | 62.28 | 62.21 | ~持平 | |
| 2028E | 76.17 | 75.22 | +1% |
Citi(2026-07-30,2Q26 業績回顧)維持 Buy/TP NT$2,500 不變,僅小幅上修財測;營收同步微調:2026E NT$54,290mn(前 52,447,+4%)、2027E NT$70,689mn(+2%)、2028E NT$84,380mn(+3%)。
Aletheia(2026-07-30 flashnote):重申「已為 Street-high 之 2027E EPS NT$82」(與 5/21 報告 82.1 一致,未變動),並表示因 CPO 機會擴大「看到進一步上修空間」,模型審視中、後續將發布更新(尚未給出新數字)。
EPS 預估更新(2026-08-06)
| 年度 | BofA EPS(NT$) | YoY | 備註 |
|---|---|---|---|
| 2024A | 12.49 | +32.2% | |
| 2025A | 27.70 | +121.7% | |
| 2026E | 46.73 | +68.7% | 維持不變(7/30 前既有估值) |
| 2027E | 80.05 | +71.3% | 維持不變 |
| 2028E | 100.11 | +25.1% | 維持不變 |
BofA(2026-08-06)重申 Buy,維持 '26/'27 EPS 估值 NT$46.73/80.05 不變(本次為 3Q26 動能追蹤 flashnote,未調整財測);PO NT$3,050 維持,基於 38x 2027E P/E。來源:報告_BofA_致茂2360_20260806,estimate,信心:高。
資訊衝突:四方 EPS 預估差異拉大
MS(2026-08-03)26e/27e/28e EPS NT$43.97/62.77/74.77 最保守;野村(2026-07-24)26e NT$43.59 居中且貼近 Bloomberg 共識(42.32)、27e/28e 65.56/84.23;BofA(2026-08-06)26e/27e/28e 46.73/80.05/100.11,介於野村與 Aletheia 之間,27e 接近 Aletheia;Aletheia(2026-05-21,7/30 重申未變)26e/27e/28e 45.0/82.1/131.6 最積極。四方模型分歧主因對 SLT/CPO/HVDC 放量斜率與 CPO test insertion 認列時點假設不同(野村明確表示尚未將 CPO insertion 貢獻計入 2026-28F 模型;BofA/Aletheia 對 CPO 倍數成長假設更積極),多方預估並存,不判斷單一為準。
財測假設
| 來源(日期) | 模型 / 推導鏈 | 關鍵假設 | 產出 |
|---|---|---|---|
| 野村(2026-07-24) | 分事業營收 CAGR → 合併營收 → GM/OPM 槓桿 → EPS | 半導體/Photonics 測試 2025-28F CAGR 68%(SLT handler 升級週期+CPO test insertion,暫不含 CPO 貢獻於數字中);ATS 電源測試 2025-28F CAGR 43%(HVDC/SST 轉型、Delta/Lite-On 資本支出連動);合併營收 2025-28F CAGR 49%,2026F YoY +89%;GM 62.4%/62.9%/63.7%(26-28F,vs FY25 61.5%);OPM 由 32.5%(FY25)升至 46.3%(2028F);Opex CAGR 25%(2025-28F) | 2026F/27F/28F Reported EPS 43.59/65.56/84.23;淨利 CAGR 2026-28F 39%、EPS CAGR 2025-28F 45% |
| 野村(2026-07-24,回推†) | PER 回推:TP ÷ 目標本益比 | 38x average 2027-28F EPS(NT$74.9),本益比取歷史區間(14-58x)高端 | TP NT$2,845† |
| 野村(2026-07-24) | CoWoS 產能作 SLT handler 銷量代理指標(非精確數學關係) | TSMC CoWoS 產能 2026F 擴至 1,100kpcs(年底~130kwpm)、2027F 1,800kpcs(野村自估,低於 TSMC 目標 2,000kpcs,瓶頸在 WoS 與 IC 載板);NVDA+AMD(MI400 起)合計消耗約 65% CoWoS 產能;致茂 2026F 半導體/Photonics 測試營收約 70% 來自 AI/HPC | 支持 SLT handler 銷量成長趨勢的結構性判斷,未直接轉換為財務數字 |
| Citi(2026-07-30) | 2Q26 業績回顧 → 財測微調 | 2Q26 營收 NT$13,529mn(YoY +110%、QoQ +14%)超 Citi 自估 +7%/共識(BBG) +6%;GPM 60.5%,QoQ -2.1ppts,因 DRAM/被動元件/IC 等投入成本上升,2H 靠 ASP 調漲彌補;Opex YoY +45%(人力擴編) | 2026-28E 營收/EPS 各上修 1-4%/~1-2%(見上表) |
| Aletheia(2026-07-30) | CPO revenue guidance 上修 | 晶圓代工廠(非僅 OSAT)開始採購 insertion #4o tester,反映光學引擎層級良率優化提前導入製程;管理層 guide 2H26 CPO 營收 >NT$1bn、2027 年增 7 倍 | 致茂 2027E CPO 營收機會估上看 >NT$10bn(前公司隱含約 NT$7bn),2027E EPS 估「已為 Street-high 之 NT$82,仍有上修空間」(模型審視中) |
| Citi(2026-08-06) | 7 月營收動能追蹤 → 維持財測 | 7 月合併營收 NT$5,434mn(YoY +175%/MoM +32%),達 39% BBG 共識/Citi 對 3Q26 估;CPO 營收 7 月開始貢獻,估 2027 倍數成長;metrology/FT handler/burn-in 2027 起較顯著貢獻 | 未調整 2026-28E EPS 數字,維持 Buy/TP NT$2,500 |
| Citi(2026-10-06) | 9 月營收/3Q26 實績回顧 → 暗示 FY26/27 街口預估上修空間 | 3Q26 營收 NT$17,926mn 超 Citi/BBG 25%/23%;成長來源 HVDC 電源測試機、中國 ESS、CPO;60%+ 營收已與 AI 相關;估計外匯曝險:美元營收 50–60%、人民幣 10–20% | 未更新 EPS;Buy/TP NT$2,500 維持(40x 2027E P/E,近 1x PEG) |
| Morgan Stanley(2026-10-06) | P/E 估值:45x 2027e;致茂 2014-25 平均約 19x P/E、營業利益 CAGR 20%(PEG 約 1.0)→ 2025-28 營業利益 CAGR 61% 支撐 45x | 3Q26 營收超 MSe 約 +21%(17,926 vs 14,772);MS 營收/EPS 估 2026e 55,154/43.97、2027e 76,117/62.77、2028e 89,224/74.77(consensus methodology,與 2026-08-03 一致,Prior EPS 未列) | OW/TP NT$2,800 維持(現價 NT$2,350,+19%);ModelWare 淨利 2026-28e NT$18,697/26,691/31,797mn |
| BofA(2026-08-06) | 7 月營收動能追蹤 → 維持財測 | 7 月營收達 BofAe/街口共識 3Q26 估之 35%/39%;GM/OpM 疑慮視為市場過度反應;Rubin Ultra 3,500W+ 峰值功率假設支持 SLT content 升級 | 維持 '26/'27 EPS NT$46.73/80.05 不變;PO NT$3,050(38x 2027E P/E)維持 |
| Morgan Stanley(2026-10-08) | CPO 測試設備與 SLT 占比(定性補充;財測沿用 2026-10-06 版) | Insertion 3 與 4O 測試工具已通過認證,2H26 出貨試產線、已收到 2027 年量產線首批訂單;光子測試設備占 2026 年營收約 7%(CPO 進一步滲透資料中心互連則更高);SLT 約占 2026 年營收 20%(為 NVIDIA GPU 唯一 SLT 供應商);先進封裝量測約占中個位數 %;同時切入 HPC final test handler 與 burn-in 烤箱 | EPS 維持 43.97/62.77(2026e/27e);TP NT$2,800(OW)不變 |
| Morgan Stanley(2026-10-26) | 3Q26 營收實績+預覽 → 上修分事業營收 → 毛利率微降、營運槓桿上升 → EPS;估值倍數 45x 降至 40x | Test Instruments & ATS 2026E/27E/28E NT$24,564/37,108/48,814mn;半導體/光子 22,362/35,252/40,249mn;3Q26E 營收 17,926mn、GM 60.5%、OPM 39.3%;估值降倍數反映市場對 AI 題材情緒轉趨保守;2025-28 營業利益 CAGR 68%(前 61%),隱含 PEG 約 0.6x(2014-25 均值約 1.0x,當時平均約 19x 預期 P/E) | EPS 2026e/27e/28e 48.57/70.77/85.57;PT NT$2,800(40x 2027e)維持;Bull NT$3,900(55x,前 62x)、Bear NT$1,100(16x,前 18x) |
| 福邦(2026-10) | CPO 設備產值拆解:Insertion 3/4 分項營收估 → 合計 2027 年 CPO 設備營收 | Insertion 3(OE 光電測試機、ELS 光源測試頭,已取得 2027 年量產訂單)估 NT$50-55 億/10% 占比;Insertion 4(Ins4o 封裝後光學連通性測試,已通過驗證;SLT 開發中)估 NT$15-20 億/4% 占比;Insertion 1 整機驗證中(尚無營收估) | 2027 年 CPO 設備營收合計估 NT$65-75 億;FY26F/27F EPS 44.7/65.5,合理 PER 區間 30-50x(無目標價) |
| 富邦(2026-10-19) | 3Q26 營收創高→ATS(AI 電源測試)+半導體/光電(SLT、CPO)雙動能→毛利率 61-62% 區間→EPS;目標 PER 39x(前 40x) | FY26 ATS 營收 311 億元(上調)、FY27 352 億元;3Q26F 營收 179.26 億元、4Q26F 177.52 億元;毛利率 2026/27/28F 61.3%/62.4%/62.5%;營業費用率提高(FY27 19,057 百萬);CPO Insertion 3/4 設備 4Q26 起大量出貨 | EPS 2026/27/28F 50.20/69.88/84.64;TP 39x FY27F EPS ≈ NT$2,700(維持) |
| 公司法說(2026-10-29) | 在手訂單 → 2027 信心;不給財測 | 訂單能見度至少到 2H27;4Q26–1H27 客戶建置產能多數與推論相關;中國電池芯 4Q26 出貨低於 3Q26(約 30% 訂單遞延 1Q27);全年毛利率目標維持約 60% 架構;CPO insertion 3 量產機台數至少為試產 4–5 倍;SLT 2027 新增 CSP/ASIC 客戶;ATC handler 2027 確定貢獻;調價洽談中 | 無量化財測;僅定性「2027 年信心很高」(活動_致茂2360_3Q26法說memo_20261029) |
| Citi(2026-10-29) | 3Q26 實績回顧 → 營收/毛利率微調 → EPS;40x 2027E P/E(約 1x PEG,估值倍數不變) | 3Q26 營收 179.26 億(YoY +180%、QoQ +33%)、GPM 57.5%(QoQ -3ppt)視為產品組合暫時性(中國 ESS 電池大宗交貨,4Q 貢獻下降後回升至 60%+);2026E/27E/28E 營收 609.36/810.17/968.91 億(前 542.90/706.89/843.80 億,+12%/+15%/+15%)、GPM 59.7%/61.5%/62.7%(前 61.5%/62.6%/62.8%)、Opex 率 18.9%/15.4%/14.4%;CPO 客戶預計 2026 年底完成試產,已收 1Q27 Spectrum 量產 PO,Insertion 3 量產機台需求為試產的 4-5 倍、轉 Quantum 後再數倍;SLT 營收今年已 YoY 翻倍、客戶面擴大,4Q26-1H27 推論(CPU/LPU/ASIC)新產能帶動;ATC handler 通過 HPC/CSP 認證、2027 起貢獻營收;burn-in 已有首家 CSP、新增 HPC 客戶,業界由 wafer burn-in 轉 die burn-in;估 60%+ 營收與 AI 相關;匯率曝險 US$ 50-60%、RMB 10-20% | 2026E/27E/28E EPS 49.32/72.20/90.21(前 44.85/62.28/76.17);TP NT$2,900(前 2,500)= 40x 2027E EPS 72.20;Buy 維持 |
| Morgan Stanley(2026-10-29) | 3Q26 實績回顧(10-26 版預估不變)→ 2027 續強 → EPS;40x 2027e P/E(隱含 PEG 約 0.6) | 3Q26 GM 57.5% 低於 MS 估 60.5%/共識 62.7%(組合不利)、營益率 40.0% 高於 MS 估 39.3%;管理層稱正常化毛利率約 60%,2026 全年指引約 60% 隱含 4Q26 回到約 60%(3Q26 57.5%);電源測試 2026 年 60-70% 營收與 AI 相關、2027 延續,HVDC 測試設備已接客戶訂單;SLT 9M26 營收 YoY 翻倍,新增 Broadcom 與 Marvell 為客戶,4Q26/1H27 需求以推論(CPU/ASIC/LPU)為主;光子 9M26 營收 YoY 4 倍,CPO 2027 顯著成長,Insertion 3/4o 明年量產線出貨為今年試產線的 4-5 倍,另有一家客戶 2027 年前三季(原文 9M27)試產、4Q27 量產(與法說 Marvell 說法一致);產業面若量產線排除 Insertion 2,Insertion 3 機台需求更高,CPO 滲透 scale-up 網路後機會更大;FT handler 已通過多家 HPC/CSP 認證並下單、burn-in oven 首家 CSP 客戶落地且明年增 HPC 客戶;2026E 半導體與光子營收 +129% YoY、占 36% | EPS 2026e/27e/28e 48.57/70.77/85.57(維持);PT NT$2,800(40x 2027e)維持,現價 NT$1,945,上行 44% |
目標價與評等
| 券商 | 報告發布日 | 評等 | 目標價 | 評價基礎 | 來源 |
|---|---|---|---|---|---|
| Citi(花旗) | 2026-11-05 | Buy(維持) | NT$2,900(維持) | 40x 2027E P/E 近 1x PEG;現價 NT$1,470(11-04),預期股價報酬 +97.3%、含股息 +99.6%(殖利率 2.4%);市值 NT$625,111M(US$19,021M);10 月營收追蹤優於預期;風險:AI/CPO 資本支出與產能瓶頸、GPU 良率改善縮短 SLT 時間、量測出貨時程、測試製程變動致份額流失、匯率(50-60% 營收為美元、10-20% 為人民幣) | 報告_Citi_致茂2360_10月營收_20261105 |
| Citi(花旗) | 2026-10-29 | Buy(維持) | NT$2,900(前 2,500) | 40x 2027E EPS 72.20(倍數不變、EPS 上修 16%);現價 NT$1,945(10/29),預期股價報酬 +49.1%、含股息 +50.9%;Bull NT$3,515(+81%,45x)/Bear NT$1,680(-14%,25x);3Q26 GPM 低於預期視為組合暫時性、淨利 +8%/+15% 優於 Street/Citi 估 | 報告_Citi_致茂2360_20261029 |
| Morgan Stanley | 2026-10-29 | Overweight(維持) | NT$2,800(維持) | 40x 2027e P/E,隱含 PEG 約 0.6(過去十年約 1.0);現價 NT$1,945(10/29),上行 44%;3Q26 毛利率低於預期、營益率優於預期,EPS 與目標價不變;AlphaSignals 論點影響「不變」、財報對共識「小幅不如」 | 報告_MS_致茂2360_20261029 |
| Morgan Stanley | 2026-10-26 | Overweight(維持) | NT$2,800(維持) | 40x 2027e P/E(前 45x,因市場對 AI 情緒趨保守下調倍數、EPS 上修抵銷);2025-28 營業利益 CAGR 68%;現價 NT$1,980(10-22 收盤),上行 41%;Bull NT$3,900/Bear NT$1,100 | 報告_MS_致茂2360_20261026 |
| Morgan Stanley | 2026-10-18 | Overweight(維持) | NT$2,800(維持)† | 45x 2027e P/E;2025-28 營業利益 CAGR 61%;報告表列 10/16 股價 NT$2,000,上行約 40%† | 報告_MS_OCP峰會2026硬體總結_20261018 |
| Citi(花旗) | 2026-10-06 | Buy(維持) | NT$2,500(維持) | 40x 2027E P/E 近 1x PEG;現價 NT$2,350(2026-10-06),預期股價報酬 +6.4%、含股息總報酬 +7.2%;市值 NT$999,327M(US$31,497M);3Q26 營收 NT$17,926mn 超 Street/Citi 23%/25% | 報告_Citi_致茂2360_20261006 |
| Morgan Stanley | 2026-10-06 | Overweight(維持) | NT$2,800(維持) | 45x 2027e P/E;2025-28 營業利益 CAGR 61%;現價 NT$2,350,上檔 +19% | 報告_MS_致茂2360_20261006 |
| Citi(花旗) | 2026-08-26 | Buy(維持) | NT$2,500(維持) | 40x 2027E P/E 不變;針對 GDR 發行的回應報告——8/25 收盤 NT$1,965,估 1,360 萬股可募 NT$267 億;視約 3% 稀釋為溫和可控,訂單展望穩健且產能吃緊 | 報告_Citi_致茂2360_20260826 |
| BofA(美銀) | 2026-08-26 | Buy(維持) | NT$3,050(維持) | 38x 2027E P/E 不變(歷史區間 12-39x 高端);'26/'27 EPS 維持 NT$46.73/80.05;高雄新廠與 GDR 被視為需求能見度的資本承諾佐證 | 報告_ML_致茂2360_20260826 |
| Aletheia Capital | 2026-05-21 | Buy | NT$4,000 | 30x FY28E EPS NT$132(+1SD,由 UR 上修) | 260521_2360致茂_aletheia_ATE |
| Morgan Stanley | 2026-06-07 | Overweight | TP NT$2,800 | 5 月合併營收 NT$4,550mn YoY+133%;QTD 75% of MSe;FT handler/burn-in oven 認證中 | 260607_2360_致茂_ms_chroma |
| Morgan Stanley | 2026-07-06 | Overweight(維持) | NT$2,800(維持) | 6 月合併營收 NT$4,114mn(YoY +73%);2Q26 NT$13,529mn 超 MSe +8%、超共識 +6%;FT handler / burn-in oven 認證持續 | 報告_MS_致茂_20260706 |
| Citi(花旗) | 2026-07-20 | Buy(1) | NT$2,500 | 40x 2027E P/E,接近 1x PEG;估 AI 相關營收占比已逾 60%,power tester/SLT/metrology/photonics 多產品線同步成長,市佔具主導地位 | 報告_Citi_大中華半導體美國市場策略_20260720 |
| 野村(Nomura) | 2026-07-24 | Buy(恢復覆蓋,前次 Suspended) | NT$2,845 | 38x 2027-28F 平均 EPS NT$74.9;本益比落於致茂歷史本益比區間(14-58x)高端,反映 2026-28F 淨利 CAGR 39%;現價 NT$2,125(2026-07-22 收盤),潛在上行 +34% | 報告_野村_半導體測試產業_20260724 |
| Citi(花旗) | 2026-07-30 | Buy(維持) | NT$2,500(維持) | 2Q26 EPS 12.10 超預期(非營業利益挹注);GPM 短暫承壓、2H26 靠 ASP 調漲回補;40x 2027E P/E 估值基礎不變;現價 NT$1,910,潛在總報酬 +31.9% | 報告_Citi_致茂2360_20260730 |
| Aletheia Capital | 2026-07-30 | Buy(維持) | NT$4,000(維持) | 沿用 5/21 報告 30x FY28E EPS 估值;2Q26 EPS 12.10 超 Aletheia/共識估 10.52/9.80;CPO 2027 營收機會上看 >NT$10bn(前公司隱含 NT$7bn);模型審視中,暗示後續上修空間 | 報告_Aletheia_致茂2360_20260730 |
| Morgan Stanley | 2026-08-03 | Overweight(維持) | NT$2,800(維持) | 45x 2027e P/E(首度明示倍數基礎);針對 8/3 股價 -6.7%(盤中跌停)之回應報告,反駁 Rubin Ultra TDP 1,800W 與 CPU SLT 落單兩項疑慮,建議逢低承接;報告當日股價 NT$1,960,upside 43% | 報告_MS_致茂2360_20260803 |
| Citi(花旗) | 2026-08-06 | Buy(維持) | NT$2,500(維持) | 40x 2027E P/E 不變;7 月營收創新高(NT$5,434mn,YoY+175%),CPO 測試營收 7 月開始貢獻,估 2027 倍數成長;FT handler/burn-in/metrology 2027 起較顯著貢獻 | 報告_Citi_致茂2360_20260806 |
| BofA(美銀) | 2026-08-06 | Buy(維持) | NT$3,050(維持) | 38x 2027E P/E;維持 '26/'27 EPS NT$46.73/80.05;反駁市場對 GM/OpM、AMD CPU SLT 歸屬、Rubin Ultra 功率升級三項疑慮,視 3Q26 動能追蹤為加碼佐證 | 報告_BofA_致茂2360_20260806 |
| 富邦投顧 | 2026-10-22 | 買進 | NT$2,700 | 股價 NT$2,010(10-21 收盤);FY26F/27F EPS 50.2/69.8 元,P/E 40.0x/28.8x;CoWoS 產業模型報告表列 | 報告_富邦_2027至2028半導體展望CoWoS模型_20261022 |
| 福邦投顧研究部 | 2026-10 | — (未評等/無目標價) | 無(僅給合理 PER 區間 30-50x) | CPO 設備趨勢專題報告;FY26F/27F EPS 44.7/65.5 元;與富邦投顧 2026-10-22 CoWoS 模型為不同券商 | 報告_福邦_CPO設備趨勢與台廠_202610 |
| 富邦投顧 | 2026-10-19 | 買進(維持) | NT$2,700(維持) | 39x FY27F EPS 69.88(目標 PE 前 40x;高於歷史本益比,反映對晶片測試與 CPO 供應鏈更樂觀);現價 NT$2,005,上漲空間約 35%;風險為終端客戶 AI 部署低於預期 | 報告_富邦_致茂2360_20261019 |
現價 NT$2,065,潛在報酬 +94%(風險:High)。過去三年本益比區間 15-35x,給予 +1SD 的 30x 反映 SLT/HVDC/CPO/AOI 多週期共振。(Aletheia 2026-05-21 觀點)
野村估值交叉比較(2026-07-24,現價 NT$2,125 為準)
32x 2027F EPS、25x 2028F EPS,低於半導體後段設備同業均值(39x,其中純測試設備 37x)、測試介面廠商均值(35x)與資料中心電源同業均值(27x,2027E 共識 EPS 為準);野村認為致茂因同時具備半導體設備與電源雙重曝險,估值可高於純電源股。
摩根大通估值(2026-08-22 產業簡報)
摩根大通《Asian Hardware Technology》(Albert Hung/William Yang/Anthony Leng,2026-08-22)估值總表列入本檔,分析師 Jerry Tsai: - 評等 Overweight,目標價 3,160.00;報告基準股價 2,140.00(2026-08-21 收盤),上行空間 +48% - 估值倍數:P/E 51.1 x(2026E)/30.8 x(2027E);P/B 22.8 x/16.8 x;ROE 50%/63% - EPS 估值:2026E 41.9、2027E 69.5(幣別同股價) - 英文名 Chroma。完整同業對照見 分析_JPM亞洲硬體_AI與一般伺服器雙軌需求與供給瓶頸_20260822「附錄:關鍵表格」表 1/表 2;來源 260822_亞洲硬體_jpm_asian-hardware-technology
成長動能/催化劑
-
3Q26 法說會(公司,2026-10-29,最新覆蓋):公司不給財測,但「依手上訂單對 2027 年信心很高」,訂單能見度至少到 2H27(部分產品可看全年),設備無標準交期;2H26 動能明顯強於 1H26,4Q26 至 1H27 客戶建置的產能多數與推論相關(CPU、GPU、ASIC),客戶除 Google 外也有 NVIDIA、已有在手訂單。CPO:客戶預計 2026 年底結束試產,已收 1Q27 量產 PO 與明年預測;insertion 3 量產機台數至少為試產的 4–5 倍,轉進 Quantum 平台後較 Spectrum 再高數倍(第一階段仍為 scale-out 的 Spectrum 平台);insertion 3 客戶確認另有兩家同業,insertion 4 為致茂 100% 自行提出、經客戶採用的獨家;NVIDIA 之外第二家客戶 Marvell 2027 前三季試產、4Q27 量產;網通測試涵蓋 CPO、CPC、光收發器、NPO 四類,CPC 為 SLT、營收貢獻預計 2H27;insertion 2 若被跳過則 insertion 3 需求增加。SLT:2027 新增 CSP 與 ASIC 客戶(含 Broadcom),成長率數倍、金額未說明。ATC handler 已通過 HPC 與 CSP 客戶認證、數家已下單,2027 確定貢獻營收;burn-in 首家為 CSP,明年增數家 HPC 客戶,製程由 wafer burn-in 轉向 die burn-in。電源:測試儀器與 ATS 今年約 60–70% 與 AI 電源相關,依目前預測明年延續,HVDC power rack 測試設備訂單可延續至明年。毛利率:3Q26 58% 季減,主因產品組合(含中國電池芯專案認列),非原物料;中國電池芯出貨 3Q26 為高峰、4Q26 較低,因客戶工廠延遲約 30% 訂單遞延至 1Q27;全年目標維持約 60% 架構,不以「回升」形容。價格:已與客戶討論調價,反映原物料成本上升與訂單吃緊,仍進行中。GDR 募資金額約為目前現金部位兩倍,用於擴產與未來需求。資產負債表:9 月底股東權益 NT$394 億、淨現金,ROE 54%、ROA 34% 創高。來源:活動_致茂2360_3Q26法說memo_20261029
-
富邦(2026-10-19)ATS 與半導體/光電展望:富邦預期 AI 伺服器電源測試設備需求延續至 2027 年(超大規模資本支出、400V/800V HVDC 與高功率 AI 伺服器使測試由單一電源供應器、伺服器擴展至機櫃與叢集層級;致茂稱因具跨電源架構測試能力,尚未見 800V HVDC 時程疑慮造成顯著訂單調整),並有 ESS、電池備援測試設備出貨貢獻;FY26 ATS 營收估上調至 311 億元、FY27 維持 352 億元。半導體/光電 4Q26 起加速:SLT 於 AI GPU/CPU/ASIC 更廣泛應用、散熱強化方案支援至 10kW 冷卻能力;CPO Insertion 3 與 Insertion 4 測試設備預計 4Q26 開始大量出貨,收發模組與光源可靠度測試為 2027 年額外動能;雙站最終測試分選機、先進老化系統、CoPoS 量測設備等新產品隨客戶認證進展帶來額外機會(報告_富邦_致茂2360_20261019)。
- 雙引擎結構性成長:野村估 2025-28F 半導體/Photonics 測試營收 CAGR 68%(SLT handler 升級週期+CPO test insertion 新增量)、ATS 電源測試 CAGR 43%(HVDC/SST 轉型帶動);2026F 兩事業各佔合併營收 38%。SLT handler 因逐世代 socket、系統測試板需重新設計,換機週期較 FT handler 更頻繁。CPO test insertion 3/4 機會尚未計入野村財測模型,僅估 2027F 起小量出貨,若進度超前將是 2028F 後上檔動能。
- ±400VDC 已在路上:野村指出一家美系頂級 CSP 將自 2H26F 起導入 ±400VDC(先於 VR200 rack,再擴及自研 ASIC rack),電源供應商為 Delta;市場對 HVDC 進度較慢的疑慮野村認為判斷有誤(±400VDC 非 800VDC 的繞路,而是先行階段);BBU/CBU 加入將擴大測試範圍與內容。
- 公司 guidance:明年三大半導體動能(法說,2026-09-15):(1) system level testers;(2) photonics——CPO 與 NPO 主要 OE 製造商及設備供應商;(3) 客戶陸續導入新型 burning——因功率與尺寸增加、且目前採板級製造,無法再用過去 burning 方式,需改用 die burning。來源:活動_致茂2360_法人說明會memo_20260915。
-
AI power devices 三大零組件與 HVDC 轉型(公司自述,法說 2026-09-15):PSU、BBU、High Power Density Capacitor 為 AI power devices 三大零組件;去年(2025)power business 成長 50%,主因 power density 提升、功率增加帶動客戶擴產;今年(2026)最大差異是 HVDC 從零開始導入,為結構性大改變,對 capacity spending 需求持續上升,設備業對此 conversion 過程沒有負面影響——過去三季(含九月)出貨預估每月穩定。來源同上。
-
MS(2026-10-26)2027 續為強年:2026E 半導體與光子營收 NT$22,362mn(YoY +129%,占 36%)、2027E NT$35,252mn(+58%,約 40% 占比);Test Instruments & ATS 2026E NT$24,564mn(YoY +133%†,MS 文字記 +118%,與表內數字不符,118% 為合併營收成長)、2027E NT$37,108mn(+51%,約 42% 占比)。AI 叢集耗電提升推高電源測試規格,MS 預期全球 PSU 需求未來三年 CAGR 75%;SLT 受惠 NVIDIA Rubin、AMD MI450 與更多 ASIC 的資本支出週期,管理層指大客戶仍偏好獨立測試設備;CPO 已通過 Insertion 3 光引擎測試與 Insertion 4 系統級測試認證,若供應鏈對手在 Insertion 2 測試設備進度落後尚有增量機會,長期爭取 Insertion 1 PIC 光/電/可靠度測試;FT handler(3160-H:雙站、3,000W 冷卻、光學自動對位)今年稍早首度發表、認證中,預期 2027 年在 AI HPC FT handler 與 burn-in 烤箱取得更多進展(報告_MS_致茂2360_20261026,2026-10-26)。同報告速記(2026-10-28)補充:3Q26E 營收 179.26 億元(QoQ +32%、YoY +180%)、單季 EPS 13.71 元、毛利率 60.5%、營益率 39.3%;SLT 為 HPC 晶片設計業者導入系統級測試受惠,光收發器仍為主流、CPO/NPO 架構亦需相關測試設備(隨手記_2026-10-28_MS_致茂2360)。
- Citi/MS 3Q26 後觀點(2026-10-29):兩家皆維持看多,Citi 上修 TP 至 NT$2,900、MS 維持 NT$2,800,共識點為 3Q26 毛利率低於預期屬組合因素(中國 ESS 電池大宗交貨)、獲利仍優於預期,成長來源由電源測試(HVDC)轉向「SLT 客戶面擴大(新增 Broadcom、Marvell)+光子/CPO(Insertion 3/4o 量產機台 4-5 倍、2027 顯著成長)+新品(FT/ATC handler 已通過 HPC/CSP 認證、burn-in 首家 CSP)」;此三項與公司 3Q26 法說(2026-10-29)說法一致,外資補充重點為 Citi 估 60%+ 營收與 AI 相關、MS 估 2026E 半導體與光子營收 YoY +129%(占 36%)。管理層未回答/未量化處:CPO 與新品的營收金額、中國電池芯訂單遞延的確切時點。(報告_Citi_致茂2360_20261029、報告_MS_致茂2360_20261029)
- MS(2026-10-18)列致茂為 OCP 後受惠股,驅動力為電源測試、CPU/GPU/TPU 的 SLT/FT,以及光子測試(可插拔與 CPO)工具;同週半導體總結重刊 CPO 測試 Insertion 1-5 表:致茂為 Insertion 3 光引擎 E/O 測試機+雷射可靠度+ELS 測頭與 Insertion 4O CPO 交換器測試機供應商,Insertion 1 PIC ATE 與 Insertion 5 SLT 為認證中(報告_MS_OCP峰會2026硬體總結_20261018、報告_MS_OCP峰會2026半導體總結_20261018,2026-10-18;表格與 技術_CPO測試 既有 MS 2026-10-08 版一致)。
MS 觀點(2026-06-07)
- 電源測試:AI 電源產品擴產、HVDC 遷移浪潮、ESS 回升,多重成長動能
- 半導體 / 光學測試:SLT 新一輪資本支出週期、先進封裝量測、CPO 光收發器測試
- FT handler 與 burn-in oven 正在客戶認證中,預計未來幾年貢獻營收
- 維持 Overweight
股價跌停與兩大投資人疑慮(MS,2026-08-03)
2026-08-03 致茂股價下跌 6.7%(盤中一度跌停),同日 TAIEX 上漲約 1%,顯著弱於大盤。MS 認為賣壓來自兩個投資人疑慮,並逐項反駁:
| 投資人疑慮 | MS 回應 | 判讀 |
|---|---|---|
| Rubin Ultra 主流規格 TDP 可能僅 1,800W,將影響 2027 年 GPU SLT 成長 | MS 認為 1,800W 的說法不合理——Rubin GPU 本身 TDP 已達 1,800-2,300W;MS channel check 指出 Rubin Ultra 主流規格應高於 Rubin,對應也需要更高規格的致茂 SLT | 若 MS 正確,疑慮反轉為利多(更高 TDP → 更高規格 SLT → ASP 上行) |
| 致茂可能拿不到某主要晶片商的 CPU SLT 訂單 | 致茂過去重心在 GPU 市場,現正轉趨積極搶攻 CPU:已確定拿下一家 hyperscaler 的 CPU SLT 專案,並正與一家主要晶片商就其新款 CPU 進行認證 | 單一客戶訂單風險被 CPU 業務整體擴張部分抵銷 |
- MS 維持 Overweight、TP NT$2,800(45x 2027e P/E),建議逢低承接,成長動能來自電源、半導體與光學測試三線工具。
- 報告當日收盤價 NT$1,960(距 TP upside 43%),52 週區間 NT$434-2,795。
Rubin Ultra TDP 為 2027 GPU SLT 成長的關鍵變數
此疑慮與致茂 SLT 論述的核心直接相關——技術_SLT 的 content/ASP 隨受測晶片功率上升而提高(既有頁面已記錄 Hopper 1,000-1,400W → Blackwell → Rubin 1,800-3,000W 的升級路徑)。市場傳聞的 1,800W 若成立,等於 Rubin Ultra 相對 Rubin 無功率升級、SLT 規格升級動能中斷。MS 以 channel check 反駁,但雙方皆未公開量化依據,屬 analyst 中信心,待 NVIDIA 正式規格揭露確認。來源:報告_MS_致茂2360_20260803,2026-08-03。
CPO 延後但測試仍前置(2026-06-08 SemiAnalysis)
- 報告_SemiAnalysis_800VDC與CPO延遲_20260608 認為 CPO 2027 出貨預期過高,瓶頸在 system-level integration 與 optical engine attach yield;對致茂的重點是 CPO test equipment 仍屬前置驗證工具,但需區分 qualification / pilot 與 mass production 訂單。
- 詳細投資判讀見 分析_800VDC推遲與CPO預期重設_SemiAnalysis_20260608。
CPO 營收 7 月正式開始貢獻(2026-08-06)
- CPO 測試營收於 7 月開始認列(Aletheia 7/30 曾 guide 2H26 CPO 營收 >NT$1bn,本次 Citi 確認已實際開始貢獻),Citi 估明年(2027)可能倍數成長。
- Metrology、FT handler、burn-in system 等新產品線預計2027 年起貢獻較顯著(呼應既有時間軸「FT handler 正在客戶認證中」條目,本次為 Citi 首次明確給出量級時點)。
- 營收規模擴大有望帶動更佳營運槓桿(operating leverage)。
2Q26 毛利率 miss 與市占爭議:市場疑慮回應(Citi/BofA,2026-08-06)
Citi 與 BofA 8/6 報告皆重申:儘管近期 2Q26 毛利率 miss 與市占爭議壓抑股價,AI 測試成長論述與 2027-28 展望維持不變。BofA 具體回應三項投資人疑慮:
| 投資人疑慮 | BofA 回應 |
|---|---|
| 2Q26 GM/OpM 走弱是否延續至 2H26 | 預期公司可將原物料通膨成本轉嫁客戶,加上 7 月營收動能優於市場擔憂,2H26 可望再現營運槓桿 |
| SLT 在 AMD CPU 平台的機會歸屬 | BofA 判斷致茂與鴻勁精密(Hon Precision)將分別負責不同 SKU 產品,此分工尚未反映在目前街口預期中 |
| GPU 功率升級(2027)力道是否轉弱 | 認為現在斷言 Rubin Ultra 升級力道轉弱仍過早——Rubin Ultra 晶片設計目標為 3,500W+ 峰值功率,供應鏈仍有約 9 個月時間優化規格以滿足系統設計需求 |
Rubin Ultra 功率規格:BofA 3,500W+ vs MS「應高於 1,800-2,300W」
與既有頁面記錄的 MS(2026-08-03)channel check 判斷(Rubin Ultra 應高於 Rubin 的 1,800-2,300W,反駁市場「僅 1,800W」傳聞)方向一致,BofA 進一步給出具體數字 3,500W+ 峰值、且供應鏈仍有 9 個月優化空間。兩家券商均為 analyst 判斷、未見官方規格,信心中;若成立則對致茂 SLT handler content/ASP 為正向。來源:報告_BofA_致茂2360_20260806,2026-08-06。
GDR 發行與高雄新廠:資本承諾佐證需求能見度(Citi/BofA,2026-08-26)
GDR(2026-08-25 盤後公告) - 董事會通過發行 上限 1,360 萬股 GDR,用途為海外營運擴充與海外材料採購;以 8/25 收盤 NT$1,965 計,估可募得 NT$267 億。10 月 20 日股東臨時會決議是否通過。 - 稀釋幅度約 3%(EPS 口徑)。8/25 股價一度跌 9%,Citi 認為市場反應過度:3% 稀釋溫和可控,訂單展望穩健且產能持續吃緊,額外資金有助長線把握成長機會。 - BofA 估發行後營運資金可自約 US$2.7 億放大至約 US$12 億,支撐與美國、以色列客戶的 CPO 測試方案合作及 burn-in oven 可靠度實驗室。
高雄新廠(2026-08-25 晚間公告) - 投資 NT$40 億於高雄租地建廠,4Q26 動工,未來 1-2 年進入量產與貢獻。 - 定位與既有高雄無塵室相同:SLT 與 FT handler 生產+burn-in oven 開發;選址貼近本地 OSAT 夥伴,並便於出口至韓國(Amkor)、新加坡(ASE、STATS)、馬來西亞(AMD/通富微電)等海外測試服務商。 - BofA 觀點:市場原本擔心 SLT 展望因競爭而放緩,此次產能公告反而佐證 SLT 可維持 2026-28 年 63% CAGR(2023-25 為 +74%),占總營收 15-20%;應用面涵蓋 NVIDIA/AMD 的 GPU 與 CPU、Google TPU、Frozen ASIC 與 CPU、Broadcom 與 Marvell 的網通交換器。
CPO 營收節奏(BofA):2026 年 CPO 設備營收占比僅約 2%,2027 年可放大至合併營收的 10-15%,對應產業於 2028 年具備商業化產能。HPC burn-in 產品線則是業務多元化的選擇權。
關鍵 Claim
| Claim | 類型 | 來源 | 日期 | 信心 |
|---|---|---|---|---|
| 3Q26 營收 NT$179 億、毛利率 58%、營益率 40%、稅後淨利 NT$57.8 億、EPS 13.34 | fact | 活動_致茂2360_3Q26法說memo_20261029 | 2026-10-29 | 高 |
| 3Q26 毛利率季減主因產品組合(含中國電池芯專案),非原物料上漲 | fact(公司說法) | 活動_致茂2360_3Q26法說memo_20261029 | 2026-10-29 | 高 |
| CPO insertion 3 已接 1Q27 量產 PO,量產機台數至少為試產 4–5 倍;轉 Quantum 後再數倍 | fact(公司說法) | 活動_致茂2360_3Q26法說memo_20261029 | 2026-10-29 | 中高(機台數,非營收) |
| CPO insertion 4 為致茂獨家(100% 自行提出);insertion 3 另有兩家同業 | fact(公司說法) | 活動_致茂2360_3Q26法說memo_20261029 | 2026-10-29 | 高 |
| Marvell 為 NVIDIA 之外第二家 CPO 客戶,2027 前三季試產、4Q27 量產 | fact(公司說法) | 活動_致茂2360_3Q26法說memo_20261029 | 2026-10-29 | 中高 |
| ATC handler 已通過 HPC 與 CSP 客戶認證,2027 確定貢獻營收 | fact(公司說法) | 活動_致茂2360_3Q26法說memo_20261029 | 2026-10-29 | 高 |
| SLT 2027 新增 CSP 與 ASIC 客戶(含 Broadcom),成長率數倍 | fact(公司說法) | 活動_致茂2360_3Q26法說memo_20261029 | 2026-10-29 | 中高 |
| 測試儀器與 ATS 今年約 60–70% 與 AI 電源相關,明年延續 | fact(公司說法) | 活動_致茂2360_3Q26法說memo_20261029 | 2026-10-29 | 高 |
| 已與客戶討論調價(原物料成本+訂單吃緊),尚未定案 | fact(公司說法) | 活動_致茂2360_3Q26法說memo_20261029 | 2026-10-29 | 中高 |
| 3Q26 GPM 低於預期屬產品組合(中國 ESS 電池大宗交貨)的暫時性影響,4Q 回到 60%+ | analyst | 報告_Citi_致茂2360_20261029、報告_MS_致茂2360_20261029 | 2026-10-29 | 中 |
| SLT 新增 Broadcom、Marvell 客戶,需求以推論(CPU/ASIC/LPU)為主 | third_party(引述管理層) | 報告_MS_致茂2360_20261029 | 2026-10-29 | 中高 |
| Citi 2026E/27E/28E EPS 49.32/72.20/90.21,TP NT$2,900 | estimate | 報告_Citi_致茂2360_20261029 | 2026-10-29 | 中 |
| 半導體與光電測試解決方案 3Q26 營收約 60 億元(YoY +189%)vs 同段口述占比 42%(≈75 億)互相矛盾 | observation(待核對) | 活動_致茂2360_3Q26法說memo_20261029 | 2026-10-29 | 低 |
CoPoS 玻璃基板檢測(2026-09-09 產業研究)
與倍利科、晶彩科同列為 TSMC CoPoS 台灣供應鏈的 AOI 光學檢測與巨型面板精密量測環節。配合台積電,將 AOI 檢測規格由傳統的「平面線路檢測」拉高到「大面積 3D 結構應力與通孔內壁缺陷」的複合式自動化檢測開發。
來源:研究_TSMC_CoPoS供應鏈與TGV玻璃芯基板_20260909(保密課程素材,引用前見該頁警示)
公司行事曆
- 10/20週二股東會股東臨時會
- 10/29週四法說會召開線上法說會說明2026年第三季營運結果(1)本公司將召開線上法說會說明2026年第三季營運結果(2)本次線上法說會需要於登入網頁頁面填寫參加者資訊方能進入會議,登入網址:https://www.zucast.com/webcast/7WCqcU4C
- 11/05週四營收10月營收公布MOPS 公布於 11/5 13:58–14:57 間
- 今天 2026-11-08
- 12/07週一營收11月營收(預估 12/7)可能 12/7 公布(近 12 次有 12 次落在此區間;最常見:每月 6 號前後,信心中)
近 30 天到未來 120 天的事件,資料與行事曆同一來源(公開資訊觀測站、證交所/櫃買 OpenAPI、珩石資料庫),日期以公司公告為準。
時間軸
| 時間 | 事件 | 類型 | 重要性 | 備註 |
|---|---|---|---|---|
| 1H26 | NVDA Vera Rubin SLT 首批系統出貨 | 放量 | ⭐⭐⭐ | SLT 價值約 Hopper 8x;KYEC 新加坡廠擴產承接 |
| 2027 | CPO Insertion 3 OE 光電測試機、ELS 光源測試頭取得量產訂單 | 技術下線 | ⭐⭐⭐ | 沿革:2026-06 試產出貨(NVDA 32x OE switch IC,於 SPIL)→ 2026-10 取得 2027 年量產訂單,估 2027 年營收 NT$50-55 億/10% 占比;來源 報告_福邦_CPO設備趨勢與台廠_202610 |
| 2H26 | AMD MI450/455 SLT ramp、Google Axion CPU SLT | 放量 | ⭐⭐⭐ | AMD MI45X SLT TAM 已超越 NVDA Blackwell |
| 2026-10 | CPO Insertion 4o 封裝後光學連通性測試通過驗證;Insertion 1 整機驗證進行中 | 技術下線 | ⭐⭐⭐ | 沿革:3Q26 底 light-in light-out 光學測試出貨 → 2026-10 通過驗證;insertion #3/#4 TAM 約 NT$10bn/30bn+(2027/28E),致茂取 70-80%;估 2027 年 Insertion 4 營收 NT$15-20 億/4% 占比(Ins3+4 合計 65-75 億);來源 報告_福邦_CPO設備趨勢與台廠_202610 |
| 2H26 | NVDA Vera Rubin NVL72 量產出貨 | 放量 | ⭐⭐⭐ | 800VDC、110kW power shelf 帶動電源測試 content 提升 |
| 未來幾年 | FT handler 與 burn-in oven 通過客戶認證後貢獻營收 | 放量 | ⭐⭐ | MS 2026-06-07 提及新業務線認證中 |
| 2027 | FT handler 正在客戶認證中,開始貢獻營收 | 放量 | ⭐⭐ | 額外新業務線;MS AI Summit 2026-05-28 |
| 2H26F | 美系頂級 CSP 導入 ±400VDC(Delta 電源側車,先行 VR200 rack,再擴及自研 ASIC rack) | 放量 | ⭐⭐⭐ | 致茂為 Delta 電源測試設備供應商,隨 ±400VDC 從認證轉入量產受惠;來源 報告_野村_半導體測試產業_20260724,2026-07-24 |
| 2026 | CoWoS 產能擴至 1,100kpcs(年底約 130kwpm) | 擴產 | ⭐⭐ | TSMC 產能為致茂 SLT handler 銷量代理指標(非精確數學關係);NVDA+AMD(MI400 起)合計消耗約 65% CoWoS 產能;來源同上 |
| 2028E | NVDA Feynman 平台首見 GPU-on-GPU SoIC 堆疊 | 技術下線 | ⭐⭐⭐ | 散熱要求更嚴苛,帶動致茂 SLT handler ASP 上行週期;來源同上 |
| 2028F | Google Axion CPU 次世代雙晶粒(dual-die)配置量產 | 技術下線 | ⭐⭐ | 仍採 FCBGA 封裝但多晶粒散熱管理更複雜,致茂 SLT handler ATC 需升級;供應鏈:GUC(3443_創意電子(市))供應鏈邏輯、KYEC(2449_京元電(市))FT(Advantest ATE + 鴻勁 ATC/handler)、致茂 SLT;來源同上 |
| 2H26 | CPO 營收開始認列,guide >NT$1bn | 放量 | ⭐⭐⭐ | 含 insertion #3("58721 light engine O/E test")、insertion #4o("587111 CPO switch module test");來源 報告_Aletheia_致茂2360_20260730,2026-07-30 |
| 2027 | CPO 營收年增 7 倍,機會上看 >NT$10bn(前公司隱含約 NT$7bn) | 放量 | ⭐⭐⭐ | 晶圓代工廠(非僅 OSAT)開始採購 insertion #4o tester,反映光學引擎良率優化提前導入製程,較先前預期樂觀;來源同上 |
| 2H26 | 新光收發器 burn-in 系統「585604-HS LD」上市(2,688 channels/system) | 技術下線 | ⭐⭐ | 管理層形容客戶需求「tremendous」,支持 2026 年 transceiver photonics 營收倍增判斷;來源同上 |
| 2H26 | Panel-level metrology(799X)客戶測試中;FT handler(3160-H)可望 2H26 貢獻營收、2027 放量;burn-in system(3832)已接單、2H26 出貨 | 驗證 | ⭐⭐ | 三項新產品線為 SLT/photonics 主軸外的額外上行因子;來源同上 |
| 已確定(2026-08-03 揭露) | 拿下一家 hyperscaler 的 CPU SLT 專案 | 訂單 | ⭐⭐⭐ | SLT 業務由 GPU 為主延伸至 CPU 的首個確定案;hyperscaler 名稱未揭露;來源 報告_MS_致茂2360_20260803 |
| 進行中 | 與一家主要晶片商就新款 CPU 進行 SLT 認證 | 驗證 | ⭐⭐ | 市場對此案「可能落單」的疑慮為 8/3 股價跌停主因之一;來源同上 |
| 2027 | Rubin Ultra 主流規格 TDP 為 GPU SLT 成長關鍵變數(市場傳聞 1,800W vs MS 判斷應高於 Rubin 的 1,800-2,300W;BofA 進一步估晶片設計目標 3,500W+ 峰值功率,供應鏈仍有約 9 個月優化時間) | 規格升級 | ⭐⭐⭐ | 三方均未公開量化依據,待 NVIDIA 正式規格;來源:報告_MS_致茂2360_20260803、報告_BofA_致茂2360_20260806 |
| 2026-07(已確認) | CPO 測試營收正式開始貢獻 | 放量 | ⭐⭐⭐ | 呼應 Aletheia(7/30)guide 2H26 CPO 營收 >NT$1bn;Citi(8/6)確認 7 月已開始認列,估 2027 倍數成長;來源 報告_Citi_致茂2360_20260806,2026-08-06 |
| 1Q27 | CPO insertion 3 量產(已接 1Q27 量產 PO,量產機台數至少為試產 4–5 倍) | 量產 | ⭐⭐⭐ | 公司 3Q26 法說 2026-10-29;客戶預計 2026 年底結束試產;沿革:2026-06 試產出貨→2026-10 取得 2027 量產訂單→1Q27 量產 PO;來源 活動_致茂2360_3Q26法說memo_20261029 |
| 2027 前三季→4Q27 | Marvell CPO 試產(前三季)→量產(4Q27),為 NVIDIA 外第二家 CPO 客戶 | 驗證 | ⭐⭐⭐ | 公司 3Q26 法說 2026-10-29;來源 活動_致茂2360_3Q26法說memo_20261029 |
| 2H27 | CPC(co-packaged copper,屬 SLT)營收貢獻 | 放量 | ⭐⭐ | 公司 3Q26 法說 2026-10-29(不給財務指引);來源 活動_致茂2360_3Q26法說memo_20261029 |
| 2027 | ATC handler 確定貢獻營收(HPC/CSP 認證通過、數家下單);burn-in 首家 CSP、新增數家 HPC 客戶,製程由 wafer burn-in 轉 die burn-in | 放量 | ⭐⭐ | 公司 3Q26 法說 2026-10-29;沿革:「2027 FT handler 認證中」(MS 2026-05)→ 通過 HPC/CSP 認證並有訂單;來源 活動_致茂2360_3Q26法說memo_20261029 |
→ 跨公司比較詳見 時程_2026_半導體測試介面
供應鏈位置
- 測試設備供應,橫跨先進封裝、光通訊與 AI 電源三條鏈
- SLT / 測試介面:技術_SLT、技術_探針卡與測試介面
- CPO 光學測試:技術_CPO、供應鏈_CPO_D-FAU;於 CPO test insertion 3(OE package-level test)與 insertion 4(module/system-level test)扮演 FT/SLT handler 角色(注意:致茂法說 2026-09-15 自述的 Insertion 1-4 術語切分點與野村此處編號不同,詳見 技術_CPO測試「KGOE Test Flow」段落)
- AI 伺服器電源測試:供應鏈_AI伺服器板上電源、供應鏈_Vera_Rubin_NVL72機櫃
- 光通訊測試:供應鏈_光通訊
- Google Axion CPU SLT 供應鏈:供應鏈_GoogleTPU(GUC 3443_創意電子(市) 負責供應鏈邏輯、KYEC 2449_京元電(市) 以 Advantest ATE + 鴻勁 ATC/handler 執行 FT、致茂執行 SLT)
相關公司
| 公司 | 關係 | 說明 |
|---|---|---|
| 2308_台達電(市) | 受測客戶 / 電源 | Delta PSU >50% 市佔、GB300 整合儲能 PSU;致茂供其電源測試;野村:Delta 為 ±400VDC 電源側車供應商,2H26F 起出貨美系頂級 CSP |
| 2330_台積電(市) | 客戶(AOI/metrology) | CoWoS/先進封裝產能擴張帶動量測設備 pull-in;CoWoS 產能為致茂 SLT handler 銷量代理指標 |
| 3711_日月光投控(市) | 製造夥伴(CPO/SLT) | SPIL 承接 NVDA CPO insertion;OSAT 代客戶執行 SLT |
| MRVL.US(marvell) | SLT 客戶;CPO 第二家客戶 | ASIC SLT 需求成長;公司法說稱 Marvell 為 NVIDIA 之外第二家 CPO 客戶,2027 前三季試產、4Q27 量產(2026-10-29) |
| AVGO.US(broadcom) | SLT 新客戶 | 公司法說稱 2027 年新增 CSP 與 ASIC 客戶導入 SLT,含 Broadcom,成長率數倍(2026-10-29) |
| AMD.US(amd) | SLT 客戶 | MI400/MI450 系列 SLT handler;野村估致茂已拿下 MI400 系列,但鴻勁與 NVIDIA 就次世代 AI GPU SLT handler 展開工程合作,形成潛在競爭 |
| 2301_光寶科(市) | 受測客戶 / 電源 | Lite-On 為致茂 ATS 電源測試另一大客戶,與 Delta 同為 HVDC/次世代電源架構驗證對象 |
| 3443_創意電子(市) | 供應鏈相關(間接) | GUC 負責 Google Axion N4A ASIC 供應鏈邏輯;FT 由 KYEC 執行(Advantest ATE + 鴻勁 handler),SLT 由致茂執行 |
| 7769_鴻勁精密(市) | 同業 / 潛在競爭 | 業務重疊小(致茂聚焦 SLT,鴻勁聚焦 FT);鴻勁已與 NVIDIA 展開次世代 AI GPU SLT handler 工程合作,長期可能挑戰致茂 SLT 主導地位。BofA(2026-08-06)針對 AMD CPU SLT 平台判斷:致茂與鴻勁將分別負責不同 SKU 產品(分工而非直接對抢單一產品),此分工尚未反映在街口預期中 |
風險與注意事項
- 風險屬性 High:需求與執行風險;FY28E 估值基準對景氣假設敏感
- SoC 測試面對中國同業殺價競爭
- 毛利率回升為近期觀察重點(外資 2026-10-29:Citi 視 3Q26 GPM 下滑為中國 ESS 電池大宗交貨的暫時性組合效應、like-on-like 穩定,MS 引管理層「正常化約 60%」、隱含 4Q26 回 60%;兩家皆為分析師詮釋,公司本身不以「回升」形容)(沿革:2Q26 60.5%→3Q26 58%,公司稱主因產品組合含中國電池芯專案、非原物料,4Q26 電池出貨較低但不以「回升」形容,2026-10-29):2Q26 毛利率降至 60.5%(零組件成本上升、產品組合不利),富邦寄望組合優化與調價;終端客戶 AI 部署低於預期為富邦列示主要風險(2026-10-19)
- ±400VDC vs 800VDC 架構路線未定(致茂兩案皆受惠,但 content/ASP 結構不同)
- 野村(2026-07-24)下行風險:CoWoS 與後段測試產能擴充放緩;AI 晶片客戶產品更新/平台升級/放量不如預期;國際測試設備廠競爭轉趨激烈;終端市場(尤其 AI 伺服器)需求轉弱
- 鴻勁精密已與 NVIDIA 展開次世代 AI GPU SLT handler 工程合作,SLT 主導地位長期非絕對
來源
- 報告_Citi_致茂2360_10月營收_20261105 — Citi(Kevin Chen 團隊),2026-11-05;10 月營收 NT$6,254mn(+163% YoY/-9% MoM)達 4Q26 共識 39%/Citi 估 35%,母公司 NT$4,919mn、電池營收貢獻較低;CPO 試產 2026 年底結束、1Q27 PO;維持 Buy/TP NT$2,900
- 活動_致茂2360_3Q26法說memo_20261029 — 致茂 3Q26 法說會(Jennifer Chien 主持,CFO Lawrence Wu),2026-10-29;3Q26 營收 NT$179 億、EPS 13.34、毛利率 58%;CPO insertion 3 量產 PO、insertion 4 獨家、Marvell 為第二客戶;SLT 新增 Broadcom;ATC handler 認證;訂單能見度至 2H27;調價洽談- 隨手記_2026-10-28_MS_致茂2360 — Morgan Stanley 速記,2026-10-28(同 MS 2026-10-26 報告內容);OW/TP NT$2,800;3Q26E EPS 13.71;EPS 48.57/70.77/85.57;2027 電源測試與半導體/光電 +51%/+58%
- 報告_Citi_致茂2360_20261029 — Citi(Kevin Chen 團隊),2026-10-29;3Q26 後維持 Buy、TP NT$2,500→2,900(40x 2027E EPS);EPS 49.32/72.20/90.21(前 44.85/62.28/76.17);GPM 組合暫時性、CPO 1Q27 量產 PO
- 報告_MS_致茂2360_20261029 — Morgan Stanley(Derrick Yang 等),2026-10-29;3Q26 後維持 OW、TP NT$2,800;毛利率低於預期、EPS 維持 48.57/70.77/85.57;SLT 新增 Broadcom/Marvell、CPO 量產機台 4-5 倍、FT handler 與 burn-in 新品
- 報告_富邦_致茂2360_20261019 — 富邦投顧(尚子玉/楊皇遠),2026-10-19;買進維持,TP NT$2,700(39x FY27F EPS 69.88),EPS 2026/27F 50.20/69.88,3Q26 營收 179.3 億元創高,ATS FY26 311 億元,CPO Insertion 3/4 4Q26 大量出貨
- 報告_富邦_2027至2028半導體展望CoWoS模型_20261022 — 富邦投顧,2026-10-22;CoWoS/晶片生產模型,高 TDP 封裝帶動量測需求;買進 TP NT$2,700
- 報告_MS_致茂2360_20261026 — Morgan Stanley,2026-10-26;3Q26 財報預覽(EPS 13.71)、2026-28e EPS 上修至 48.57/70.77/85.57、目標倍數 45x→40x、PT NT$2,800 維持;Test Instruments & ATS 與半導體/光子 2027 +51%/+58%
- 報告_MS_OCP峰會2026半導體總結_20261018 — Morgan Stanley,2026-10-18;CPO 測試 Insertion 1-5 設備商表重刊(致茂:Insertion 3、4O 供應、1 與 5 認證中)
- 報告_MS_OCP峰會2026硬體總結_20261018 — Morgan Stanley,2026-10-18;OCP 後 stock pick(電源測試、SLT/FT、光子測試),TP NT$2,800 維持(圖讀)、45x 2027e P/E
- 報告_MS_CPO測試與封裝供應鏈_20261008 — Morgan Stanley,2026-10-08;致茂 CPO 測試(Insertion 3/4O 認證、2027 量產線訂單)、SLT 約 20% 營收、光子測試占 2026 營收 7%
- 報告_Citi_致茂2360_20260907 — Citi,2026-09-07;8 月營收 NT$5,632mn(+156% YoY)創高、母公司 +192% YoY 顯示測試機需求、CPO 營收 7 月起認列、GDR 發行、維持 Buy
- 報告_MS_致茂2360_20260907 — Morgan Stanley,2026-09-07;8 月營收月報,3Q26 季增可望超過 20%,維持 OW/TP NT$2,800
- 報告_Citi_致茂2360_20261006 — Citi,2026-10-06;9 月營收 NT$6,860mn(約 3x YoY)、3Q26 NT$17,926mn 超 Street/Citi 23%/25%;HVDC 電源測試機+CPO 驅動;Buy/TP NT$2,500 維持
- 報告_MS_致茂2360_20261006 — Morgan Stanley,2026-10-06;9 月營收 +22% MoM/+206% YoY 創高,3Q26 超 MSe;SLT/量測/CPO 測試驅動、FT handler 與 oven 2026 年底起小量出貨;OW/TP NT$2,800 維持
- 260521_2360致茂_aletheia_ATE(Aletheia Capital,Buy,TP NT$4,000,2026-05-21)
- 分析_AI光互連百億美元押注_20260525
-
260528_2360_致茂_ms_chroma — Morgan Stanley 4月初步獲利 + AI Summit,OW PT NT$2,800,2026-05-28
-
260607_2360_致茂_ms_chroma(Morgan Stanley,2026-06-07 — 5 月合併營收 NT$4,550mn YoY+133%;QTD 75% of MSe;OW TP NT$2,800;FT handler/burn-in oven 認證中)
- 報告_SemiAnalysis_800VDC與CPO延遲_20260608 — SemiAnalysis,2026-06-08;CPO 2027 出貨預期、system-level integration、optical engine attach yield、qualification / pilot 與 mass production 訂單區分
- 分析_800VDC推遲與CPO預期重設_SemiAnalysis_20260608
- 報告_MS_致茂_20260706 — Morgan Stanley,6 月合併營收 NT$4,114mn(YoY +73%);2Q26 NT$13,529mn 超 MSe +8%、超共識 +6%(YoY +110%);OW TP NT$2,800 維持,2026-07-06
- 報告_Citi_大中華半導體美國市場策略_20260720 — Citi,2026-07-20;美系投資人行銷回饋,列為四檔 top picks 之一,Buy TP NT$2,500(40x 2027E P/E)
- 報告_野村_半導體測試產業_20260724 — Nomura,2026-07-24;恢復覆蓋 Buy,TP NT$2,845(38x 2027-28F 平均 EPS);SLT handler 升級週期、CPO test insertion 3/4 長期新機會、ATS 電源測試受惠 HVDC/SST 轉型;與鴻勁精密業務重疊小之產業比較
- 報告_Citi_致茂2360_20260730 — Citi,2026-07-30;2Q26 業績回顧,EPS 12.10 超預期(非營業利益挹注);Buy/TP NT$2,500 維持,財測小幅上修
- 報告_Aletheia_致茂2360_20260730 — Aletheia Capital,2026-07-30;Flashnote,2Q26 EPS 12.10 超預期;CPO 2027 營收機會上看 >NT$10bn(前公司隱含 NT$7bn);Buy/TP NT$4,000 維持,暗示後續上修空間
- 報告_MS_致茂2360_20260803 — Morgan Stanley,2026-08-03;股價 -6.7%(盤中跌停)回應報告,反駁 Rubin Ultra TDP 1,800W 與 CPU SLT 落單兩項疑慮;揭露已拿下一家 hyperscaler CPU SLT 專案、正與一家主要晶片商認證新款 CPU;OW/TP NT$2,800 維持(45x 2027e P/E);EPS 2026-28e 43.97/62.77/74.77
- 報告_Citi_致茂2360_20260806 — Citi,2026-08-06;7 月營收創新高 NT$5,434mn(YoY+175%/MoM+32%)達 39% 3Q26 共識;CPO 測試營收 7 月開始貢獻、估 2027 倍數成長;metrology/FT handler/burn-in 2027 起較顯著貢獻;Buy/TP NT$2,500 維持
- 報告_BofA_致茂2360_20260806 — BofA,2026-08-06;3Q26 動能追蹤 flashnote,反駁市場對 GM/OpM、AMD CPU SLT 歸屬(估致茂與鴻勁分工不同 SKU)、Rubin Ultra 功率升級(估 3,500W+ 峰值)三項疑慮;Buy/PO NT$3,050 維持;'26/'27 EPS NT$46.73/80.05 不變
- 報告_Citi_致茂2360_20260826 — 花旗(Kevin Chen 團隊),2026-08-26;GDR 上限 1,360 萬股、估募 NT$267 億、稀釋約 3%、10/20 股臨會;Buy 維持、TP NT$2,500
- 報告_ML_致茂2360_20260826 — 美銀(Haas Liu/Mike Yang/Cathy Hsu),2026-08-26;高雄 NT$40 億新廠 4Q26 動工、SLT 2026-28 CAGR 63%、CPO 營收占比 2%(26)→10-15%(27)、GDR 後營運資金 US$2.7 億→12 億;Buy 維持、PO NT$3,050
- 報告_永豐_AI產業趨勢簡報memo_20260916 — 永豐投顧(騰旭投資程正樺主講),2026-09-16;CPO/NPO 差異澄清與供應鏈衝擊、Scale-in 新概念、CPO 測試 KGOE test flow
- 活動_致茂2360_法人說明會memo_20260915 — 致茂法人說明會逐字稿,2026-09-15;四類半導體測試設備、明年三大動能(SLT/photonics/die burning)、AI power devices 三大零組件、HVDC 從零開始、CPO Insertion 1-4 公司自述術語
- 報告_福邦_CPO設備趨勢與台廠_202610 — 福邦投顧研究部,2026-10;CPO 設備趨勢與台廠投資機會專題;Insertion 1/3/4 最新進度、2027 年 CPO 設備營收估 NT$65-75 億、FY26F/27F EPS 44.7/65.5(合理 PER 30-50x,無目標價)
相關頁面
- 分析_2026年11月台股策略三家投顧共同產業主線_20261104
- 分析_OCP2026總覽
- 分析_CoWoS_2028產能模型與CSP資本支出電力_富邦_20261022
- 分析_APC_CPO矽光子測試程序解讀_20261009
- 分析_OCP2026_800V直流供電與機櫃電源
- 分析_OCP2026_AI光互連路線與可靠度
- 技術_L10至L13交付層級
- 技術_機櫃匯流排Busbar
- 分析_半導體月營收與AI需求能見度_JPM_WSTS與Citi月報_20261012
- 技術_CoPoS
- 分析_ECOC2026會後_光互連風險最低者勝與測試產能缺口_20261006
- 分析_GoogleTPU產業與供應鏈_20260930
- 分析_BBU備援電池產業_20260929
- 7856_漢測(櫃)
- 供應鏈_CoWoS
- 供應鏈_光學鍍膜
- 技術_光學鍍膜
- 分析_CoPoS面板級封裝
- 分析_半導體測試產業全景_20260912
- 時程_2026_先進封裝產能
- 6706_惠特(市)
- 分析_SEMICON2026事件分析_富邦_20260831
- 分析_台廠NVIDIA營收曝險_MS_20260827
- 分析_CPO光測試與Insertion分段
- 技術_CPO製程流程
- 7822_倍利科(市)
- 6857.JP(advantest)
- TER.US(teradyne)
- 分析_Intel_2Q26台廠read-through_20260724
- 供應鏈_半導體測試硬體
- 分析_半導體測試硬體全景_野村Anchor_260724
- 分析_先進封裝發展方向全景
- 技術_CPO測試
- 分析_WMCM封裝供應鏈
- 供應鏈_半導體製程設備
- 分析_NPO接棒光互連主軸_SemiAnalysis_20260713
- 技術_Handler
- 技術_ATC
- 技術_SLT
- 技術_半導體晶片測試流程
- 供應鏈_AI資料中心電力
- 技術_PSU
- 分析_Scale-out_PIC與Scale-up_OE引擎下一步_20260611
- 技術_OE光學引擎
- 技術_FPGA