基本資料
環球晶圓股份有限公司(GlobalWafers,GWC),2011 年成立,2015-09-25 上櫃(Yahoo 股市,2026-10-20 查證),為全球第三大半導體矽晶圓廠商,同時是最大的非日系矽晶圓供應商。產品涵蓋 8" 與 12" 拋光晶圓(polished wafer)、磊晶晶圓(epi wafer)及 SOI 晶圓;在 SiC 供應鏈中,應列為化合物半導體 / SiC substrate 觀察,不宜和主力矽晶圓業務混同。
- 產品:12" 拋光 / 磊晶晶圓(先進邏輯、DRAM)、8" 晶圓、SOI 晶圓(光子整合用)
- 需求催化劑:Wafer-bonded NAND(CBA/Xtacking)、BSPDN / BPD 先進製程、Photonics SOI
- SiC 觀察:母公司中美晶 / 環球晶體系長期布局化合物半導體與 SiC,但本頁需把 SiC 與主力 8"/12" silicon wafer 分開追蹤
- 市場地位:全球 #3,日系競爭者為信越半導體(Shin-Etsu)與 SUMCO
- 2025 年營收:TWD 606 億
- 資料來源:野村,2026-05-21(評等調升至 Buy)
核心技術/競爭優勢
- Wafer-bonded NAND:CBA / Xtacking 3D NAND 架構需兩片晶圓鍵合(一片邏輯 + 一片儲存),矽晶圓消耗量倍增;此架構已進入量產,每 bit 矽晶圓需求量顯著提升
- BSPDN / BPD(背面供電 / 背面 PDN):A16 節點起採用,需更薄晶圓(減薄至 20µm 以下),且多一片 carrier wafer,雙晶圓設計推升需求
- Photonics SOI:AI 光互連時代興起,光子 IC 製程依賴高品質 SOI 晶圓;GWC 是主要 SOI 供應商之一,受惠矽光子需求
- 12" 晶圓需求預估 2026–30F CAGR +10%/年;供給緊張預期於 2027–28F 顯現
- SiC 散熱板(先進封裝新題材):野村預期 nVidia 次世代 GPU Feynman 採 GPU-on-GPU SoIC 堆疊,運算密度與散熱需求陡升,可能導入 SiC thermal plate,同時擔任整合矽載板(填補 GPU 與 HBM 間高度落差)與導熱介面材料(TIM);最快 2028F 起貢獻 GWC 約 5–10% 營收(6488_20260630_Nomura,2026-06-30)
- 矽晶圓現貨報價上行:1H26F 現貨價約 +5–10% h-h、2H26F 再 +10% h-h,且 2H26F 漲幅可能超越先前預估——因記憶體與邏輯代工同步增加採購(先前主要由記憶體驅動);2023–25 現貨低於 LTA 約 20%,預期 2026 年底現貨可追平 LTA
- 需求回溫驅動:AI 記憶體需求、車用矽含量提升、先進封裝驅動化合物半導體需求同步支撐需求復甦(GS,2026-06-02)
- 近期毛利率走弱原因:六個據點同步擴產,折舊與產能爬坡成本上升,管理層認為此為正確決策(GS,Computex Corporate Day 2,2026-06-02)
- 美國擴產與長期協議:GWC 是唯一在美擴產的矽晶圓廠,獲義大利與美國政府補貼;客戶積極尋求 8–10 年長期協議(LTA),與後續 Micron 10 年期 LTA 趨勢一致(GS,2026-06-02)
- 擴產後營收結構目標:12 吋晶圓佔比約 2/3(其中約半數為先進節點);8 吋及以下 + 化合物半導體佔餘下 1/3(GS,2026-06-02)
- SOI 美國擴產:美國擴產聚焦 300mm SOI,將使 SOI 產能擴大 3 倍,與密蘇里 SOI waiting list 最長的供需吃緊訊號互相印證(GS,2026-06-02)
- 12 吋 SiC 開發中:用於先進封裝散熱,預估 2028 年可能切入 AI 相關應用,與後續野村 SiC thermal plate for Feynman 論點一致(GS,2026-06-02)
- 既有產線稼動率(3Q26 法說最新):既有廠(不含新產能)12 吋滿載,8 吋、6 吋接近滿載,GaN、SiC 等化合物半導體稼動率同樣維持高檔;新建棕地/綠地廠多處於客戶驗證或初期 ramp,尚未滿載(公司口徑,2026-11-03,活動_環球晶6488_3Q26法說memo_20261103)。沿革:2Q26 法說稱 12/8/6 吋、GaN-on-Si、SOI 全數滿載、SiC 預期 2H26 滿載(2026-08-04)
- 供需已在轉緊:公司表示矽晶圓供需趨緊「已經在發生」,部分先進 12 吋產品與應用已明顯吃緊;依據為全尺寸高稼動、客戶訂單活動增強、能見度改善、客戶願意提前數年鎖定產能(公司口徑,2026-08-04)
- 產業面佐證(SEMI,中信投顧引用,2026-08-05):2Q26 全球半導體矽晶圓出貨面積達 35.73 億平方英吋,重返季增且維持年增,動能來源更趨多元——除 AI 需求持續放大外,工業、車用應用亦逐步回升;隨更多晶圓廠(邏輯/記憶體)建廠計畫發生及既有產能利用率改善,預期上游矽晶圓需求將持續加溫
- 本輪 LTA 三項結構性變化(vs 2021-22 上輪,公司口徑 2026-08-04):① 產地綁定——客戶首度明確要求「多少比例晶圓必須來自哪個國家」,過去 15-20 年 LTA 只規範規格/數量/價格/交期;② 年期拉長——上輪多為 3 年、最長 5-8 年,本輪明顯更長(已簽 10 年約);③ 需求結構不同——本輪矽光子、GaN-on-Si、300mm 先進緊規格產品需求明顯強於上輪
- 客戶採購標準轉向:品質/技術/成本之外,在地供應穩定性、可追溯性、低碳製造權重上升;符合「先進產品+全球布局+低碳」三條件的合格供應商仍極少(公司口徑,2026-08-04)
- 2027 年 LTA 漲幅區間首度量化(凱基供應鏈訪查,2026-09-21):12 吋 Epi(磊晶)預估漲幅約 15–25%,主因台積電對漲價接受度較低;Polished Wafer(拋光片)漲幅可能達 40% 以上,部分 Tier 2 客戶甚至超過 50%。現貨價維持上漲趨勢,預期 4Q26 有機會超越 LTA 價格;展望 2028 年 LTA(1H27 起議定),2027 年漲幅較低的客戶可能面臨補漲壓力
- AI 邏輯晶片與記憶體同步擴產支撐長期需求(凱基,2026-09-21):2027 年整體 CoWoS 產能預估年增 70.9%;GPU 與 AI ASIC 晶片出貨量預估年增 44.9%,Intel/AMD/NVIDIA CPU 整體出貨量年增 36%;記憶體端 2027 年 DRAM 位元供給僅預估年增 22%,不足以支應邏輯晶片需求增長,長期仍須仰賴記憶體原廠擴產
- GDS(海外存託股份)完成訂價,募資 14.32 億美元(永豐,2026-09-24):2026-09-22 完成海外存託憑證發行訂價,募集資金約合新台幣 454 億元,用途為支應原幣購料所需資金及轉投資海外子公司(主要用於產能擴充);發行價較訂價前一日收盤價折價約 6.46%,股價於訂價當日上漲 4.3%
- 三大 AI 驅動成長機會排序(公司口徑,2026-08-04):12 吋矽晶圓=需求量最大、矽光子/SOI=成長最快(密蘇里 MEMC 為全美唯一具自有技術與垂直整合、擁 layer transfer IP 的 SOI 供應商)、SiC/GaN=長線價值最高(AI 不只要算力,也要電源管理與能源轉換)
- 12 吋 SOI 需求超過擴產規劃(3Q26 法說):需求來自 8 吋轉 12 吋、矽光子、RF-SOI、Power SOI;密蘇里為美國唯一 12 吋 SOI 產線,3Q26 產量創歷史新高、新裝設備逾半數完成量產認證;多家客戶洽談 LTA 與預付款,預計可支撐擬新增產能逾 90%,二期擴產主要增購設備、資本效率優於一期,規模與時程視客戶長期承諾、獲利與政府支持而定(公司口徑,2026-11-03,活動_環球晶6488_3Q26法說memo_20261103)
- 價格與 ASP 路徑(3Q26 法說):4Q26 需求比預期更強、部分客戶願提前接受新價,但產能是瓶頸,4Q26 大多仍依舊 LTA 或 2025 年議定價,價格改善有限;1Q27 起新產能與新價並進,總 ASP 自 2027 年改善;漲價逐案協商、非全產品統一幅度;客戶不接受則降低供應量,記憶體產能優先配置給達目標價者,非記憶體優先給簽 LTA/付預付款者(公司口徑,2026-11-03,活動_環球晶6488_3Q26法說memo_20261103)。MS 2026-11-03 查證則稱最大晶圓代工客戶推回、Tier 1 2027 LTA 漲幅可能不到 10%(見「目標價與評等」)
- 12 吋 SiC 與 SiC 需求:12 吋 SiC 已有實際業務但出貨量仍低,2027 年預期貢獻營收低個位數百分比、其後數年逐步放量;SiC 需求由 EV 擴及 AI 資料中心、電網、再生能源與工業,客戶規劃 1200V 轉 3300V 以上,SiC 出貨增加、ASP 逐步穩定(公司口徑,2026-11-03,活動_環球晶6488_3Q26法說memo_20261103)
產品與應用
| 產品 / 服務 | 應用 | 相關客戶 / 下游 |
|---|---|---|
| 12" 拋光 / 磊晶晶圓 | 先進邏輯(N2/A16)、DRAM | 2330_台積電(市)、三星、美光 |
| 8" 晶圓 | 成熟製程、功率半導體 | 各晶圓廠 |
| SOI 晶圓 | 光子 IC、RF 元件 | 矽光子廠、射頻廠商 |
| 310×310mm 方形單晶矽晶圓 | 面板級 / 方形晶圓製程探索 | 2026Q4 量產,台灣竹南產線 |
| Carrier wafer(BSPDN 用) | BPD / A16 背面製程 | 2330_台積電(市) |
| SiC / 化合物半導體材料觀察 | 功率半導體、RF、EV / 資料中心電源 | 3016_嘉晶(市)、海外 SiC IDM / 基板廠 |
全球擴產與新廠進度
狀態更新至 3Q26 法說(2026-11-03,活動_環球晶6488_3Q26法說memo_20261103);各列沿革見括號內 2Q26(2026-08-04)舊值。公司自述階段已由「建廠」轉向「客戶驗證、產能爬坡與投資回收」,並稱全球三洲產能佈局難以複製。
| 據點 | 產品 | 進度(2026-11-03;括號為前次) |
|---|---|---|
| 德州 Sherman(GWA) | 12" 矽晶圓 | 一期主要設備安裝大致完成,多家 Tier 1 客戶完成認證,月出貨量連續 4 個月創新高,二期規劃推進、建物與部分基礎設施已就位(2Q26:通過數家 tier-1 客戶驗證,持續針對關鍵客戶優化製程);長期協議+策略性融資到位。園區規劃六期,一二期同棟、二期建築外殼與共用基礎設施已於一期完工,未來擴產以買設備+強化電力/廢水/公用設施為主 |
| 密蘇里 MEMC | 12" SOI | 全美唯一 12" SOI 產線;具自有技術、垂直整合與 layer transfer IP。3Q26 12" SOI 產量創歷史新高,新裝設備逾半數完成量產認證,部分 RF SOI 與矽光子產品已進入量產;進行去瓶頸並評估下一階段擴產,需求已超過既有擴產規劃(2Q26:RF SOI 與矽光子小量量產) |
| 義大利 Novara | 12" 矽晶圓 | 未受 7/20 火災影響,擴產依進度;客戶認證進行中並已開始量產出貨,月產量持續創高(2Q26:主體工程完工、初期客戶驗證進展良好) |
| 義大利 Novara | 8" 矽晶圓 | 後段製程區受火災影響,復原中(見「Novara 廠火災與復原」) |
| 日本 宇都宮(Utsunomiya, MJO) | 矽晶圓 | 擴產已全數完成,稼動率高檔,3Q26 出貨量再創新高,受惠稼動率與產品組合改善已轉為獲利(2Q26:新產能全部到位、6 月/2Q26/1H26 出貨量創新高) |
| 日本 新潟(Niigata) | 矽晶圓 | 2Q26 單季營收創新高;6 月與 1H26 營收為史上第二高 |
| 台灣 竹南 | 310×310mm 方形單晶矽晶圓 | 2026Q4 量產(DIGITIMES,2026-05-26);本次法說僅泛稱擴充「12 吋 SiC 方形晶圓」等先進產品,未更新該時程 |
- 政府補貼:各專案於達成里程碑時申請補貼(美國 Chips Act/AMIC 投資稅抵、歐洲 IPCEI 及各項補助)。3Q26 法說(2026-11-03):美國 CHIPS 里程碑如期達成,預期年底前收到美國商務部重大款項;義大利第二、第三項補助工具審查中;公司預期 2026 年底前共收到約 US$100mn,實際金額與認列時點視各國審查進度(活動_環球晶6488_3Q26法說memo_20261103)。
- CapEx 與下一階段擴產(3Q26 法說):2026 年 CapEx 已自 2025 年高峰明顯下降;2027–2028 年優先提升新廠稼動率與去瓶頸,是否再擴產視客戶長期承諾、政府支持、價格是否反映較高建廠與營運成本、獲利與 ROI/回收期而定;三項考量準則自 2022 年啟動擴產即採用(活動_環球晶6488_3Q26法說memo_20261103)。
- 新廠經濟性(公司回應「美歐新廠 vs 既有廠競爭力」):應以整體營運生態評估而非單一成本項——① 建廠前已取得高度長期客戶承諾;② 政府補貼提升專案回報;③ 再生能源在美國取得容易且價格具競爭力,美、義兩地新廠完全 ramp 後預計 100% 使用再生能源;④ 客戶對在地供應韌性、可追溯性、低碳製造的重視上升。隨稼動率提升與規模效益顯現,新廠經濟表現可望持續改善。
- 新廠定價策略:新廠成本較高(折舊+整體經濟因素),但運輸成本較低;無統一規則,逐案(case by case)與客戶協商由誰吸收成本、能給多少彈性。
矽晶圓供需與漲價
- 出貨面積:SEMI 統計全球半導體矽晶圓出貨面積自 3Q24 重返年增,2Q26 達 35.73 億平方英吋,維持年增並重返季增;信越、勝高居前二並占過半,台廠以環球晶為主,另有 SK Siltron、Siltronic。
- 漲價:信越 1H26 調漲 5–15%、2H26 預估再漲 10–20%;勝高 1H26 +10–20%、2H26 再漲約 10%;部分中國廠 1H26 +10–15%、2H26 再漲 10–15%;環球晶 4Q26 依邏輯/記憶體差異可望漲 15–30%,並可就新基期與客戶議價新一輪 LTA(最終價格待 4Q26 決定)。中信彙總矽晶圓平均漲幅 1H26/2H26/2027 為 10–15%/10–15%/10–20%。
- 供需:看好 2027 年邏輯、記憶體新廠放量,且大廠擴廠謹慎(目前僅環球晶有明顯擴充計畫),2H27 起可能供不應求;記憶體/邏輯廠自身調漲後矽晶圓占 BOM 成本比降低,有利漲價。
- 產能與擴廠:12 吋既有產線滿載、6/8 吋稼動回升(8 吋受惠矽光子改善較明顯);德州總規劃 P1/P2/P3 為 30/40/30 萬片(簡報文字稱總規劃 130 萬片,與分項加總 100 萬片不符,待核對);P1 原預期 2027 年底滿載、現有望提前,P2 亦可望提前啟動;密蘇里為 8 吋 SOI 專廠、矽光子產品已小量試產;義大利規劃 20–30 萬片;宇都宮 8M26 新增產能已到位。
- LTA:7 月初宣布與美光簽 10 年長約並由其提供 5 億美元策略性資金;更多邏輯、成熟製程廠開始討論 LTA,未來 LTA 將納入價格調整機制、產能最佳化與供應彈性。
- EPS:中信投顧預估 2026/2027 年 EPS 20.2/33.3 元,建議逢回偏多布局。
來源:報告_CTBC_半導體耗材成長爆發期_20261022(2026-10-22)。
圖片 / 架構圖
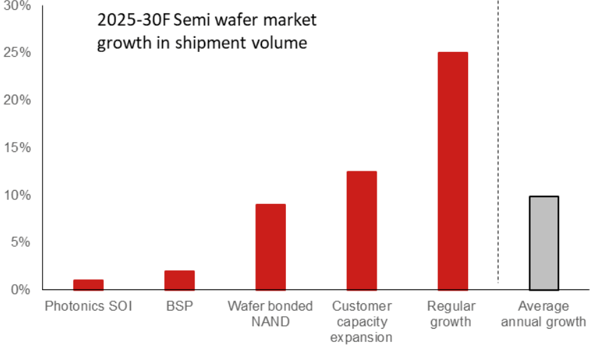
圖說:「2025-30F Semi wafer market growth in shipment volume」長條圖,拆解晶圓出貨量成長驅動因子:Photonics SOI、BSP、Wafer bonded NAND、Customer capacity expansion、Regular growth,對比 Average annual growth(約 10%)(野村,2026-05-21)。
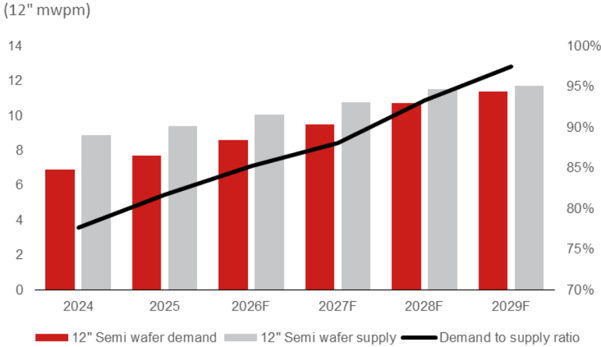
圖說:12" 矽晶圓長條+折線複合圖,長條為 12" Semi wafer demand/supply(mwpm),折線為 Demand to supply ratio,橫軸 2024-2029F(野村,2026-05-21)。
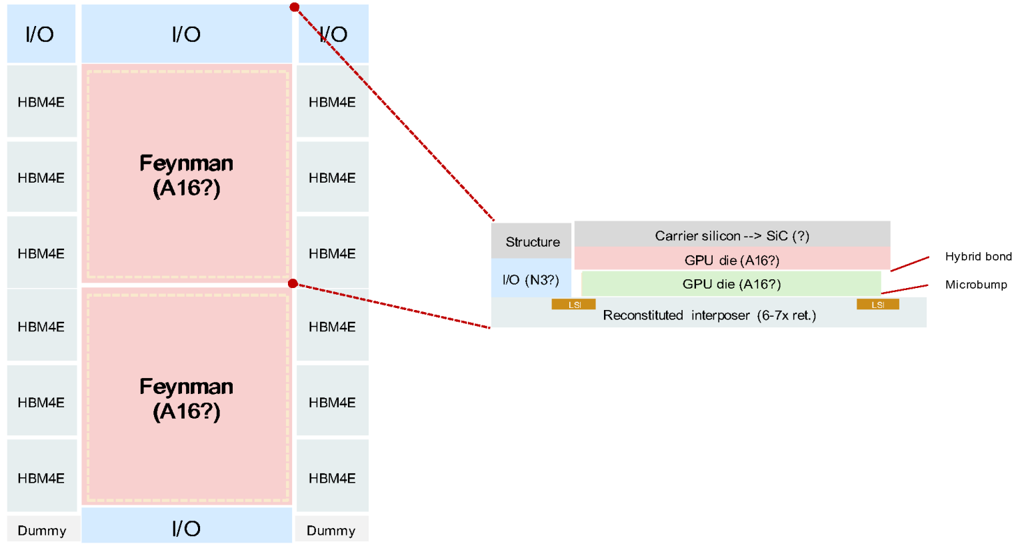
圖說:野村對 nVidia Feynman GPU 的樓層圖與剖面示意(6488_20260630_Nomura,2026-06-30)。剖面標示載板材料由 Carrier silicon 轉向 SiC(Carrier silicon → SiC?),GPU die(A16?)以 hybrid bond 堆疊於 reconstituted interposer(6–7x reticle)上,旁標 microbump / LSI;SiC thermal plate 兼作整合矽載板與導熱介面材料(TIM),為環球晶 SiC 先進封裝題材的依據。
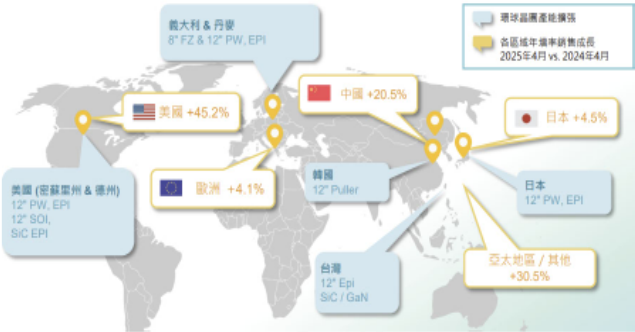
圖說:宏遠投顧「環球晶全球佈局」世界地圖:標示各據點產品——美國(密蘇里州&德州)12" PW、EPI、12" SOI、SiC EPI;義大利&丹麥 8" FZ & 12" PW、EPI;韓國 12" Puller;台灣 12" Epi、SiC/GaN;日本 12" PW、EPI;另以黃色標籤列各區域 2025 年 4 月 vs 2024 年 4 月銷售年增率(美國 +45.2%、歐洲 +4.1%、中國 +20.5%、日本 +4.5%、亞太/其他 +30.5%)。來源:報告_宏遠_環球晶6488_20261104(宏遠投顧,2026-11-04)。
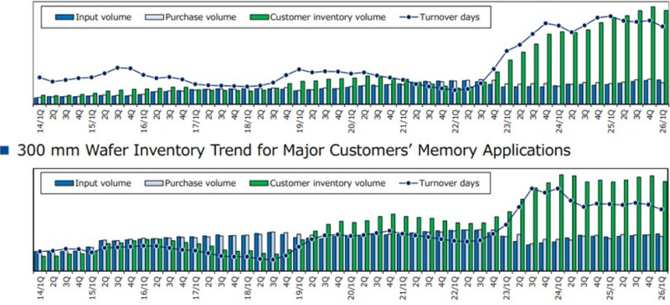
圖說:200mm(上)+300mm(下)矽晶圓客戶庫存趨勢柱狀+折線圖(14/1Q-26/1Q),藍/白/綠柱分別為 Input volume/Purchase volume/Customer inventory volume,深藍折線為 Turnover days;23/1Q 起客戶庫存量與週轉天數同步明顯墊高,為 MS「Tier 2 晶圓代工客戶原料矽晶圓庫存仍達 6-7 個月」thesis 的圖表依據(對應原文 Exhibit 2)。來源:報告_MS_環球晶6488_20260729(Morgan Stanley,2026-07-29)。
月營收(近 24 個月)
下次公布12/7(一)–12/8(二) 11月營收 預估:可能 12/7–12/8 公布(近 6 次有 6 次落在此區間;最常見:每月第 5 個工作天,信心高)
| 月份 | 營收(億元) | MoM | YoY | 備註 |
|---|---|---|---|---|
| 2027-01 | 43.4 | — | +4.8% | 本站推算† |
| 2026-12 | 53.2 | — | -3.4% | 本站推算† |
| 2026-11 | 47.5 | — | +0.7% | 本站推算† |
| 2026-10 | 47.6 | -7.1% | +11.2% | |
| 2026-09 | 51.3 | +7.6% | -13.1% | |
| 2026-08 | 47.6 | -4.3% | +7.6% | |
| 2026-07 | 49.8 | -11.5% | +19.6% | |
| 2026-06 | 56.2 | +16.1% | -1.6% | |
| 2026-05 | 48.4 | +2.0% | -3.3% | |
| 2026-04 | 47.5 | -12.8% | -10.1% | |
| 2026-03 | 54.5 | +23.8% | +0.1% | |
| 2026-02 | 44.0 | +6.3% | -17.4% | |
| 2026-01 | 41.4 | -24.8% | -14.3% | |
| 2025-12 | 55.1 | +16.9% | +0.3% | |
| 2025-11 | 47.1 | +10.0% | -7.9% | |
| 2025-10 | 42.8 | -27.4% | -25.3% | |
| 2025-09 | 59.0 | +33.3% | +14.6% | |
| 2025-08 | 44.3 | +6.4% | -17.4% | |
| 2025-07 | 41.6 | -27.2% | -22.3% | |
| 2025-06 | 57.2 | +14.2% | +7.1% | |
| 2025-05 | 50.1 | -5.2% | -3.7% | |
| 2025-04 | 52.8 | -2.9% | +10.4% | |
| 2025-03 | 54.4 | +2.2% | -3.9% | |
| 2025-02 | 53.2 | +10.2% | +5.9% | |
| 2025-01 | 48.3 | -12.1% | +9.8% | |
| 2024-12 | 54.9 | +7.3% | -14.7% | |
| 2024-11 | 51.2 | -10.7% | -2.4% |
2026 年已公布累計 488.3 億元;全年推算 589.0 億元(YoY -2.8%)†
† 本站推算,非券商預估:以最新一個月營收為基準,乘上過去兩年同期月對月變化的中位數(季節因子限 0.75–1.33 倍)。券商的年度營收與 EPS 預估見本頁「EPS 預估」「財測假設」。
資料:珩石資料庫+公開資訊觀測站,更新於 2026-11-09 01:26。下次公布日依公司近 12 個月公布習慣(公開資訊觀測站、鉅亨營收速報、FinMind)推估,以公司公告為準。
EPS 記錄
只放實績。2Q26 獲利含 Siltronic 持股與連結該股之海外可轉債 warrant 負債的雙向市價評價,非現金、不影響營運現金流,判讀本業須剔除。
| 季度 | EPS(元) | 營收 | 毛利率 | 備註 |
|---|---|---|---|---|
| 3Q26 | 3.13 | NT$148.71 億(QoQ -2.3%、YoY +2.6%) | 20.0%(QoQ -0.7ppt) | 營業利益 14.54 億(YoY +18.2%)、營益率 9.8%、淨利率 10.1%;QoQ 下滑主因 Novara 火災(無火災原可 QoQ +12% 以上);毛利率受新產能爬坡折舊與火災後產品組合影響;EPS 較 2Q26 下滑因 Siltronic 評價利益基期高(2Q26 Siltronic 股價約 +56%),3Q26 股價持穩無同等利益;Citi/中信投顧記 3.14 為四捨五入差(活動_環球晶6488_3Q26法說memo_20261103) |
| 2Q26 | 7.90 | NT$152 億(QoQ +8.8%) | — | 出貨量增帶動;部分被新產能 ramp-up 成本與折舊抵銷(GWA 廠房折舊 4 月起認列);Siltronic 股價上漲同時推升稅前獲利與獎金提列,運費與能源成本亦上升 |
| 9M26 | 15.00 | NT$440.70 億(YoY -4.4%) | 20.5% | 營業利益 43.52 億(YoY -30.5%)、營益率 9.9%、稅後淨利 71.80 億(YoY +40.6%)、淨利率 16.3%(含 Siltronic 評價利益);接近 2025 全年 EPS 15.29 |
| 1H26 | 11.87 | NT$292 億 | 20.7%(YoY −5.5ppt) | YoY +80%;毛利 NT$61 億;營益率 9.9%、淨利率 19.4%(高於營益率係 Siltronic 評價業外所致);6 月營收 MoM +16% |
- 1H26 毛利率下滑 5.5ppt 拆解(公司口徑):① 去年弱市時議定的價格尚未反映近期需求回升;② 新廠客戶驗證與 ramp 成本高於去年同期(去年多在建廠與初期設備安裝階段),設備/產能/人力到位後驗證、營運固定成本與人事成本增加;③ GWA 自 2026 年 4 月起認列廠房折舊。隨客戶驗證推進與稼動率上升,成本吸收可望逐步改善。
- 剔除重大海外擴產專案之模擬(公司揭露):1H26 營收由 NT$292 億降為約 NT$275 億,但毛利率由 20.7% 升至 32.4%——量化了新產能早期成本對當期獲利的壓抑幅度(約 11.7ppt)。
- 9M26 模擬(公司揭露,3Q26 法說):剔除美、義、日重大擴產專案與 Siltronic 持股市值變動,模擬毛利率約 32.9%(1Q26 約 31%、2Q26 與 3Q26 各約 34%),模擬 EPS 18.66 元;逐季模擬 EPS 約 5/逾 6/逾 7 元為依合計推算,原轉寫量綱存疑 [數字存疑](活動_環球晶6488_3Q26法說memo_20261103)。
- 資產負債表:3Q26 底(2026-11-03 法說):9 月完成 US$14.32 億 GDR(超額認購約 4 倍),淨負債 NT$185.7 億轉為淨現金 NT$263.1 億,現金及約當現金 NT$608 億、總現金相關資產 NT$1,354 億,負債比 56%→52%、流動比 128%→163%、速動比 108%→150%,存貨小增(多晶矽等擴產原料到貨)。沿革:2Q26 底現金及約當現金約 NT$529 億,流動比/速動比改善,負債比穩定。
- 股利:董事會通過 1H26 現金股利每股 6 元(約 NT$31.7 億、配息率 50.5%),除息基準日 2027-01-04、發放日 2027-01-22(活動_環球晶6488_3Q26法說memo_20261103)。
2026 獲利品質:Siltronic 評價的雙向放大
GWC 持有 Siltronic(WAF GR)股票,德國子公司另發行連結 Siltronic 股價的海外可轉債(bonds with warrants);IFRS 下持股與 warrant 相關負債雙邊按市價評價。 Siltronic 股價路徑:4 月底約 €80 → 5 月底 >€100(+30%)→ 6 月底約 €82(−20%)。先產生大額未實現評價利益、隨後回吐,並疊加可轉債 warrant 負債的反向評價,放大了 2Q26 稅前獲利與 EPS 的波動。全數為非現金項目,不影響營運現金流。 同一效應也推高 2Q26 營業費用率——因公司政策須按當季獲利提列獎金,獲利高則提列高。公司明確表示此費用率非新常態,隨營收規模放大目標維持持平或略降(研發費用仍會續增)。
EPS 預估
十方預估並列(2026-11-03/04 3Q26 財報後新增 Citi、MS 新版、宏遠、中信投顧新版四欄):野村三版 + 凱基重啟報告 + UBS + MS 兩版(2026-08-04 財報後下修)+ 中信投顧新增。凱基 2027/28F 遠高於市場共識,為街頭最激進;MS 最新版(2026-08-04)2026F 轉為五方最保守群組之一,2027F 則由中信投顧接手街頭最低。
| 年度 | 野村(2026-05-21) | 野村(2026-06-30) | 野村(2026-07-11) | 凱基(2026-06-30) | 凱基(2026-09-21) | 永豐(2026-09-24) | UBS(2026-07-13) | MS(2026-07-29) | MS(2026-08-04) | 中信投顧(2026-08-05) | Citi(2026-11-03) | MS(2026-11-03) | 宏遠(2026-11-04) | 中信投顧(2026-11-04) | Bloomberg 共識 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 2025A | 15.36 | 15.36 | 15.36 | 15.29 | 15.29 | — | 15.28 | 15.28 | 15.28 | 15.29(公告) | 15.28 | 15.28 | — | 15.29 | — |
| 2026F | 17.25 | 24.33 | 26.11 | 32.89 | 16.69 | 19.8 | 16.75(-2%) | 27.70(前 22.34,+24%) | 23.68(前 27.70,-14.5%) | 20.23(本次下修) | 18.23(前 22.36,-18%) | 20.44(前 23.68,-14%) | 18.05 | 18.21(前 20.23,-10.0%) | 20.01 |
| 2027F | 22.64 | 25.27 | 39.71 | 75.00 | 59.99 | 31.1 | 45.08(+79%) | 35.81(前 33.40,+7%) | 35.56(前 35.81,-1.0%) | 33.25(本次上修) | 25.83(前 32.11,-20%) | 30.33(前 35.56,-15%) | 42.20 | 31.14(前 33.25,-6.3%) | 29.00 |
| 2028F | 32.05 | 40.08 | 79.61 | 131.04 | 133.86 | — | 87.00(+105%) | 50.94(前 42.48,+20%) | 51.09(前 50.94,+0.3%) | — | 42.19(前 46.15,-9%) | 43.79(前 51.09,-14%) | — | — | 41.46 |
⚠️ 3Q26 財報後(2026-11-03/04)下修:報告_Citi_環球晶6488_20261103(Citi)2026-28F EPS 18.23/25.83/42.19(-18%/-20%/-9%)、報告_MS_環球晶6488_20261103(MS)20.44/30.33/43.79(-14%/-15%/-14%,稅率假設由 25% 降為 20% 反映美國補助)、報告_CTBC_環球晶6488_20261104(中信投顧)2026F 18.21(-10.0%)/2027F 31.14(-6.3%,因股數增加;營收反上修 +1.1%);報告_宏遠_環球晶6488_20261104(宏遠,首次入庫)18.05/42.20。下修主因 3Q26 毛利率與營益率不如預期(火災、新廠折舊)、4Q26 價格改善有限、Tier 1 客戶對 2027 漲價推回;4 家 2026F 收斂在 18.05–20.44(Bloomberg 2026-11-04 共識 21.16/2027F 36.84,引自中信投顧)。Citi/中信/宏遠 2027F 營收 NT$743–911 億不等,宏遠 42.20 為四家新版最高。
野村(2026-07-11)財測上修主因 Micron 10 年期 LTA:2026F EPS 26.11(前 24.33,+7.4%)、2027F 39.71(前 25.27,+57.1%)、2028F 79.61(前 40.08,+98.6%);仍低於凱基最樂觀情境,惟三方對矽晶圓上行方向一致。
MS(2026-07-29,報告_MS_環球晶6488_20260729):本次同步上修 2026-28F EPS 至 27.70/35.81/50.94(前 22.34/33.40/42.48,+24%/+7%/+20%),但為五方估值中最保守——2027F 35.81 僅約野村 39.71 的 90%、UBS 45.08 的 79%、凱基 75.00 的 48%。MS 報告另列一組 EPS§(2025A 14.68/2026F 21.49/2027F 32.60/2028F 54.03,2028F 反高於主估值),依 MS 財測範圍圖(報告_MS_環球晶6488_20260729 圖片清單 011)2026F Mean 21.49 與此欄一致,判讀為市場 Mean/另一計價口徑,供交叉參考(待報告內文明確定義核對)。
⚠️ MS(2026-08-04,報告_MS_環球晶6488_20260804)2Q26 財報後下修:因 2Q26 毛利率不如 MS 自估(實際 20.6% vs MS 估 23.3%、共識 23.0%)、營益率同步下修(實際 9.4% vs MS 估 13.6%),加上 Novara 火災衝擊,MS 下修 2026-28F EPS -14.5%/-1.0%/+0.3% 至 23.68/35.56/51.09(原 27.70/35.81/50.94);MS 另列 EPS§(consensus 口徑)14.68→21.49→32.77→55.44(2028F 反高於主估值,同前次現象)。評等/TP 均維持 Equal-weight/NT$900 不變。2Q26 實績 EPS 7.90 元遠低於 MS 自估 12.18、卻遠高於市場共識 6.39(Siltronic 業外評價放大波動所致,詳見「EPS 記錄」)。
中信投顧(2026-08-05,報告_中信_環球晶6488_20260805)首次覆蓋本頁:基於 2Q26 短期獲利承壓,下修 2026F EPS 至 20.23(低於野村/凱基/MS 各版,僅高於 UBS);但基於更樂觀之價格反映與需求展望,上修 2027F EPS 至 33.25——此數字低於 MS 最新版 35.56,使中信投顧成為街頭 2027F 最保守估值(僅市場共識 29.00 更低)。評等維持「增加持股」(Overweight),與其保守 EPS 形成反差,估值邏輯建立在「LTA 客戶多元化=產業復甦更明確」而非短期獲利彈升。
UBS(2026-07-13,Sunny Lin,報告_UBS_環球晶6488_20260713):同樣受 Micron LTA 觸發,2027/28E EPS 上修 +80%/+106% 至 45.08/87.00(fully-diluted;basic 45.16/87.16),2026E 微降至 16.75;高於其引用之共識 2027/28E +51%/+110%。UBS 上修後與野村 7/11 版(39.71/79.61)接近,形成野村/UBS 中間帶 vs 凱基最樂觀(75/131)的分布;UBS 2029/30E EPS 130.15/128.36。UBS 亦估 2029E 才是本輪 GM 高峰(50.8%)。
凱基 2Q26F EPS 10.46(Siltronic 持股按市價評價之業外挹注為主,本業毛利率 17.5% 谷底);3Q/4Q26F 8.14/10.32;毛利率 2026F 23.1% → 2027F 43.8% → 2028F 51.9%。
EPS 預估分歧極大
凱基 27F 75.0 vs 野村 25.27 vs 共識 29.0——差異主因 12 吋 ASP 假設(凱基 2027 +39.4% vs 野村相對保守)與出貨量(GWA 爬坡速度)。凱基自己標注「後續仍具上修空間」,屬最樂觀情境;並列保留、不擇一採用。
1H26 實績對照:2026F 預估的達成難度上升,MS/中信投顧財報後已下修 2026F
1H26 EPS 實績 11.87 元(含 Siltronic 評價業外,本業品質須打折)。對照全年預估:UBS 16.75/中信投顧 20.23(財報後新估)/共識 20.01/MS 23.68(財報後下修,前 27.70)/野村 26.11/凱基 32.89。 - UBS 16.75/中信投顧 20.23:1H 已完成 71%/59%,達成度較高。 - 野村/凱基(26–33 元)仍隱含 2H26 大幅優於 1H:隱含 2H26 EPS 需達 14–21 元。但公司同日已把全年營收 guidance 由「明顯成長」降為「與 2025 持平或略高」(Novara 火災),且明言 2H 折舊高於 1H(GWA 新設備+密蘇里 300mm SOI ramp),原物料/運費/能源成本續增。MS 與中信投顧已率先反映此下修風險,於財報後(08-04/08-05)將 2026F 分別下修至 23.68/20.23,收斂至 UBS/共識一帶。 - 若 2H 缺口仍靠 Siltronic 評價業外補齊,獲利品質更低;Siltronic 股價 6 月底已回落至約 €82。 - 判讀:2026F 街頭估值已明顯向 UBS/共識下緣收斂(僅凱基 32.89 仍需極強 2H 漲價落地才成立);2027F 分歧反而擴大——中信投顧 33.25 為新的最低值,凱基 75.00 仍為最高值,需待 3Q26-4Q26 LTA 談判結果與後續法說揭露更多定價細節才能收斂。 - ⚠️ 後續驗證(凱基 2026-09-21):凱基已大幅下修 2026F EPS 32.89 → 16.69、2027F 75.00 → 59.99、2028F 131.04 → 133.86(2028F 微幅上修);下修主因 3Q/4Q26 現貨價占比假設高估。此次下修印證了上方對凱基 2026F 過度樂觀的判讀;TP 因本益比倍數同步由 20x 上修至 25x(過去 5 年上緣)而維持 1,500 元不變。街頭 2026F 至此全數落在 16.7–23.7 區間(原凱基獨高於眾家的情形已消失)。
財測假設
凱基(沈漢軒)重啟環球晶評等,定位其為本輪矽晶圓週期最大受惠者,核心框架「矽晶圓:下一個超級循環」。
| 來源(日期) | 模型 / 推導鏈 | 關鍵假設 | 產出 |
|---|---|---|---|
| 凱基(2026-06-30) | 矽晶圓超級循環框架:12 吋供需缺口 → ASP 上行 → EPS/TP | 12 吋需求 2026–28 年增 10.5%/10.8%/12.5% vs 前五大廠產能年增僅 10.1%/8.0%/6.2%(2027 起高機率供不應求);12 吋 ASP:1H26 谷底,3Q26/4Q26 各 +10% QoQ,2027/28 年增 +39.4%/+9.5%(US$110→181);供給格局:前三大(信越/SUMCO/環球晶)市占約 63%、前五大約 83%,僅環球晶積極擴產(美國+義大利);記憶體共振:記憶體占 12 吋需求 45%(2025),本輪 DDR5 16Gb wafer 產值已 +1,808%(2016–18 上輪 DDR4 +136% 對應環球晶 ASP +94%),12 吋拋光片占 DRAM 產值比重 2Q26 僅 0.14%(1Q16 起漲前 0.69%)→漲價對原廠獲利影響極小;庫存拐點:1Q26 為 SUMCO 記憶體客戶庫存數量與週轉天數同步反轉下滑首季;GWA 德州廠產能 2026–28 年增 41%/56%/60%(2,000→7,039 kwpy),綁定 Micron ID1/ID2、台積電 Fab 21A、Intel Fab 52/53、Samsung Taylor;產品組合:SOI ASP 為一般 12 吋拋光片 3–5 倍(全球僅 Soitec/信越/環球晶能供),CoWoS interposer 用矽晶圓 ASP 高約 60%,CoWoS 產能 2026/27 +92.2%/+58.7% 至 157kwpm;上行選項:實體 AI(機器人/自駕車/AI Agent)擴散,12 吋轉緊後 8 吋/6 吋接棒復甦 | 2Q26F EPS 10.46(Siltronic 持股按市價評價業外挹注為主,本業毛利率 17.5% 谷底);3Q/4Q26F 8.14/10.32;毛利率 2026F 23.1%→2027F 43.8%→2028F 51.9%;年度 EPS 詳見「EPS 預估」(2026F 32.89/2027F 75.00/2028F 131.04) |
| 野村(2026-06-30) | 六據點同步擴產折舊壓抑短期毛利率 → 漲價與稼動回升 → 營收/淨利率回升;認列 Siltronic 持股業外利益墊高淨利率 | FY25A 營收 606 億/GM 24.1%/NM 12.1%;FY26F 營收 617 億/GM 21.3%/NM 18.8%;FY27F 營收 735 億/GM 25.6%/NM 16.4%;FY28F 營收 887 億/GM 32.0%/NM 21.6%;FY26–28F 營收 CAGR 約 20%;FY26F 淨利率(18.8%)高於毛利率係認列 Siltronic(WAF GR,未評等)持股非營業利益(業外約 +44 億),野村尚未計入 2H26F 之後 Siltronic 股價變動;與舊版(2026-05-21)相比 FY27–28F 營收上修(741→735 持平、835→887) | EPS 詳見「EPS 預估」(野村 2026-06-30 欄:2026F 24.33/2027F 25.27/2028F 40.08);淨利受漲價與業外帶動上修更明顯,屬潛在上修空間 |
| 野村(2026-07-11) | Micron 10 年期 LTA(USD500mn 預付款)提前到位 → 供需動態轉為有利 → 2026-28F 獲利大幅上修;估值基礎同步調升 | FY26F 營收 629 億(前 617 億)/FY27F 營收 831 億(前 735 億)/FY28F 營收 1,139 億(前 887 億);FY26F 淨利 125 億(前 116 億)/FY27F 淨利 190 億(前 121 億)/FY28F 淨利 381 億(前 192 億);ROE FY26/27/28F 12.9%/17.7%/29.6%(前 12.0%/11.7%/16.9%);估值基礎由 4.8x 2028F BVPS TWD252 調升至 6x 2028F BVPS TWD300 | EPS 詳見「EPS 預估」(野村 2026-07-11 欄:2026F 26.11/2027F 39.71/2028F 79.61,較 2026-06-30 版上修 +7.4%/+57.1%/+98.6%);TP 由 1,200 上修至 1,800 |
| UBS(2026-07-13) | 12"/8" 供需模型(稼動率路徑)→ ASP 漲幅 → GM/EPS;P/B 估值 | 12" 產業稼動率 79.1%(2024 谷底)→ 81.7/82.2%(2025/26E)→ 87.7%/93.6%(2027/28E);8" 71.9/68.6%(2024/25 谷底)→ 78.7%(2026E)→ 86.7%/93.7%(2027/28E);GWC blended 12" ASP 2027/28E +30%/+26%、8" +25%/+20%(本輪漲價軌跡類比 2017-18 循環);GM 21.5%(2026E)→ 34.9%(2027E)→ 45.9%/50.8%(2028/29E);驅動:AI 大趨勢+記憶體 capex 再加速+客戶利潤豐厚(記憶體客戶 GM 80%、台積電 2Q26E GM 65%+)優先保供應而非砍價,先進節點市占提升;SiC 12" 用於 AI GPU 為 2028E 利潤 upside;目標 2027E P/B 由 3.6x 升至 8.5x(長期 ROE 18.5%→30.8%、美國回流+SiC 溢價,高於歷史 P/B 上緣 7x);情境(2027E):upside TP 2,300=稼動 90%/ASP +28%/GM 37.2%,base 2,000=84%/+24%/34.9%,downside 1,100=75%/+7%/26.6% | 2026-28E EPS 16.75/45.08/87.00(27/28E 上修 +80%/+106%);TP 由 800 上修至 2,000 |
| 公司 guidance(2026-08-04 法說) | 火災前:需求回升+出貨動能 → 3Q26 QoQ 成長、全年明顯優於 2025。火災後:Novara 8 吋後段停產 → 跨廠 tolling/轉單緩解 → 缺口部分回補 | 不給毛利率 guidance(明年 ASP/產品組合/匯率未定,法務亦限制談定價);折舊確定續增:2026 全年約 NT$120 億(1Q 約 23–24 億+2Q 24 億=1H 近 50 億),2H 高於 1H 但非顯著更高(GWA 新設備+密蘇里 300mm SOI ramp),且未來數季隨機台達折舊條件持續墊高,2027 折舊仍高(3Q26 法說補充:3Q26 折舊單季略低於 2Q26,因韓國廠部分設備折舊期滿,但美國新廠折舊已認列、新廠折舊未來數季續增);成本面:原物料(鎵等)、運費、能源(再生能源占比提高、台灣綠電貴)同步上升,ML 佔比隨現行 ASP 走升;OPEX 比率非新常態(2Q26 高係獎金隨 Siltronic 評價利益提列),目標持平或略降 | 3Q26 營收:由「預期高於 2Q26」降為「力拚季增」;2026 全年營收:「與 2025 持平或略高」(原本可望明顯成長);有意義的營收成長「確定從 2027 開始」 |
| MS(2026-07-29) | P/E 估值:現價 ÷ 2027e EPS 檢視 vs 十年歷史區間;LTA 定價路徑保守假設 | 認為市場對 2027 LTA 漲幅預期過高:MS 估 2027 LTA 價格僅上漲 10-30%(部分買方預期 >30%);Tier 2 晶圓代工客戶原料矽晶圓庫存仍達 6-7 個月(高於 2018-2022 循環),使 2027 定價談判更難;除 GWC 外業界新增產能(greenfield capacity)有限,產業全面調漲亦難;Micron/GWC 新 LTA(美國 Sherman 產能擴產承諾)定價 MS 估較現行 LTA(折扣後)高 20-30%——明顯低於 UBS 同案估計之 40-50%;現價 24x 2027e EPS vs 十年歷史 +1SD 25x,「合理」但非上修理由 | TP 由 750 上修至 900(隱含 25x 2027e EPS);評等維持 Equal-weight(未跟隨野村/UBS/凱基升評 Buy) |
| MS(2026-08-04) | 2Q26 實績檢視(vs MS 自估/共識)→ 下修財測;估值模型不變 | 2Q26 GM 20.6% 明顯不如 MS 自估 23.3%/共識 23.0%(新產能稀釋+Novara 火災);OPM 9.4% 遠低於自估 13.6%;3Q26 guidance 質性下修(「更大幅度受火災影響」),MS 估 3Q26 營收 16,702/EPS 5.52/GM 25.7%;估值模型維持不變(cost of equity 11%、intermediate growth 13%、terminal growth 4%),bull/base/bear 情境 P/E 32x/25x/13x 2027e 不變 | EPS 下修 -14.5%/-1.0%/+0.3% 至 23.68/35.56/51.09(前 27.70/35.81/50.94);營收 2026e 下修至 62,770(前 63,873,-2%);TP/評等維持 NT$900/Equal-weight 不變 |
| 中信投顧(2026-08-05) | 短期獲利承壓 → 下修 2026F;2H26/2027 產業復甦樂觀 → 上修 2027F;P/E 估值 | 2Q26 GM 20.6%/OPM 9.4%(一次性獎金提列影響)不如預期,但業外 Siltronic 評價挹注 EPS 躍升至 7.9 元;Novara 火災影響 3Q26 但 12 吋線未受影響;先進封裝/HBM/矽光子/電源管理需求加溫,看好 2H26 優於 1H26、2027 獲利結構優於 2026;既有 12/8/6 吋廠滿載,美/義/日新廠加速客戶驗證與量產爬坡;材料與能源成本上升,公司與客戶積極討論成本反映 | 2026F EPS 下修至 20.23;2027F EPS 上修至 33.25;TP 750→1,080(32.5x 2027F EPS);評等維持增加持股 |
| Citi(2026-11-03,報告_Citi_環球晶6488_20261103) | 3Q26 miss(火災衝擊營收組合約低十餘 %)→ 下修;P/E 28x 2H27–1H28E EPS 估值 | 3Q26 營收 148.71 億 vs Citi 估 161.83 億(-8%)、毛利率 20.0% vs 估 23.2%;4Q26E 營收 154.90 億(QoQ +4%、YoY +7%)、毛利率 21.8%(+1.8ppt QoQ);1Q27E 營收 163.49 億、毛利率 25.5%;2026E/2027E/2028E 營收 595.60/743.24/957.51 億、毛利率 20.8%/27.9%/33.8%;Base 以 2027/28E EPS 約 26/42 為基礎;Bull 假設 12"/8" 需求更強、Bear 假設需求轉弱與同業擴產失控 | 2026-28E EPS 18.23/25.83/42.19;TP 1,100→920(28x 2H27–1H28E EPS,即過去 5 年 1 年遠期 PE +1 標準差);Buy |
| MS(2026-11-03,報告_MS_環球晶6488_20261103) | 2027 LTA 漲價個別談判、部分客戶推回;殘值模型不變(cost of equity 11%、intermediate growth 13%、terminal growth 4%);稅率 25%→20% | MS 查證 Tier 1 晶圓代工 2027 LTA 晶圓價格漲幅可能不到 10%(買方預期 25–30%),部分 Tier 2 約 25–30%,同口徑平均僅 +15–20%(Tier 1 約 5–15%);客戶 12 吋庫存天數與量仍高於 2021–22 上行週期(引 SUMCO 資料),定價談判著重取消現行折扣而非名目漲價;Micron/GWC LTA 價格假設拋光晶圓每片平均約 US$70–80,較現行 LTA(折扣後)高 10–20%(前版 20–30%),大致與 2021–22 LTA 相當或略高;4Q26E 毛利率由 25–26% 降為 22–23%(3Q26 實 20.0% vs MS 估 23.2%);2026e/2027e/2028e 營收 599.93/814.69/1,061.04 億 | 2026-28e EPS 20.44/30.33/43.79(前 23.68/35.56/51.09);TP 900→770;EW 維持;Bull/Base/Bear 975/770/385 |
| 宏遠(2026-11-04,報告_宏遠_環球晶6488_20261104) | AI/HBM/先進製程 → 12 吋供需轉緊 → 2027 ASP 與新廠稼動率改善;P/E 20x 估值 | 2026 營收 598.21 億(YoY -1.3%)、毛利率 20.44%、營益率 9.98%、稅後淨利 86.30 億;2027 營收 910.52 億(YoY +52.2%)、毛利率 32.41%、營益率 24.54%、稅後淨利 201.77 億;上半年新一輪 LTA 陸續協商並反映於出貨價格;GWA 稼動率提升改善折舊壓力;模擬毛利率約 34%(排除擴產專案) | 2026/2027F EPS 18.05/42.20;TP 850(20x 2027 EPS);買進 |
| 中信投顧(2026-11-04,報告_CTBC_環球晶6488_20261104) | 火災下修 4Q26 → 2027 漲價與需求維持高雙位數成長;給予倍數因盤勢轉弱調降(27x) | 4Q26F 營收 162.43 億(前 188.05 億,-13.6%)、EPS 3.20(前 5.20);3Q26 EPS 3.14(中信估 3.16);2026F/2027F 營收 603.13/880.69 億(2027F +1.1%)、毛利率 20.6%/29.9%、營益率 10.3%/21.6%;2027F EPS 下調因股數提升(GDR);預期 2027 營收增幅超過 40%、此趨勢延伸至 2028,不因記憶體價格回歸正常而改變 | 2026F/2027F EPS 18.21/31.14;TP 1,080→840(27x 2027F EPS);增加持股維持 |
目標價與評等
| 券商 | 報告發布日 | 評等 | 目標價 | 評價基礎 | 來源 |
|---|---|---|---|---|---|
| 野村 (Nomura) | 2026-05-21 | Buy(由 Neutral 調升) | TWD 850 | 3.2x 2028F BVPS TWD 265 | 260521_nmr_semi-renaissance |
| 野村 (Nomura) | 2026-06-30 | Buy(維持) | TWD 1,200 | 4.8x 2028F BVPS TWD 252(2017–20 完整循環 P/B 2–6x 之上半部) | 6488_20260630_Nomura |
| 凱基 | 2026-06-30 | 增加持股(重啟評等) | TWD 1,500(前次 2023-11 持有 488,+207%) | 20x 2027F EPS 75.0(過去 5 年平均 PE);收盤 1,005、上漲空間 49.3% | 報告_凱基_6488環球晶_20260630 |
| 凱基 | 2026-09-21 | 增加持股(維持) | TWD 1,500 | 25x 2027F EPS 59.99(前次 2026-06-30 為 20x 2027F EPS 75.0;本益比倍數上修為過去 5 年上緣,抵銷 EPS 下修,TP 維持不變);2027-28 LTA 漲勢確立、供給升級週期 | 報告_凱基_環球晶6488_20260921 |
| 永豐 | 2026-09-24 | —(新聞評析,未重申評等文字) | TWD 1,257 | 5.5x 2027F BVPS 228.53;EPS 19.8/31.1 元(2026F/27F) | 報告_永豐_環球晶6488_新聞評析_20260924 |
| Goldman Sachs | 2026-06-02 | Neutral | NT$620 | 20x 2027E EPS | 報告_GS_台灣Computex Corporate Day2_20260602 |
| 野村 (Nomura) | 2026-07-11 | Buy(維持) | TWD 1,800(前 1,200) | 6x 2028F BVPS TWD300(前 4.8x BVPS TWD252,2017-20 完整循環 P/B 2-6x 之高端) | 報告_Nomura_環球晶6488_20260711 |
| UBS | 2026-07-13 | Buy(維持) | NT$2,000(前 800,+150%) | 8.5x 2027E P/B(前 3.6x);長期 ROE 18.5%→30.8%、美國回流+先進品市占+2028E SiC 溢價(高於歷史 P/B 上緣 7x);價格基準日 7/10 股價 NT$1,350 | 報告_UBS_環球晶6488_20260713 |
| MS | 2026-07-29 | Equal-weight(維持) | NT$900(前 750,+20%) | 24x 2027e EPS 現價,vs 十年歷史 +1SD 25x「合理」;新 TP 隱含 25x 2027e EPS;收盤價(29-Jul-26)NT$864,上漲空間僅 +4% | 報告_MS_環球晶6488_20260729 |
| MS | 2026-08-04 | Equal-weight(重申,不變) | NT$900(不變) | 2Q26 財報後跟進報告:下修 2026-28F EPS -14.5%/-1.0%/+0.3%,但 TP/評等不變;殘值模型假設不變(cost of equity 11%、intermediate growth 13%、terminal growth 4%);bull/base/bear NT$1,140/900/450 | 報告_MS_環球晶6488_20260804 |
| 中信投顧 | 2026-08-05 | 增加持股(維持) | NT$1,080(前 750,+44%) | 32.5x 2027F EPS 33.25;收盤 952 元,上漲空間 13.4% | 報告_中信_環球晶6488_20260805 |
| Citi | 2026-11-03 | Buy(維持) | NT$920(前 1,100,-16%) | 28x 2H27–1H28E EPS(過去 5 年 1 年遠期 PE +1 標準差);收盤 685 元、預期報酬 +34.3%;Bull 1,000/Base 920/Bear 600 | 報告_Citi_環球晶6488_20261103 |
| MS | 2026-11-03 | Equal-weight(維持) | NT$770(前 900,-14%) | 殘值模型(cost of equity 11%、intermediate growth 13%、terminal growth 4%)不變,TP 降幅主要反映 EPS 下修;收盤 685、隱含 +12%;Bull 975/Bear 385(32x/13x 2027e);分析師 Lucas Wang 接手覆蓋 | 報告_MS_環球晶6488_20261103 |
| 宏遠 | 2026-11-04 | 買進 | NT$850 | 20x 2027F EPS 42.20(參考價 685、16.2x 2027 EPS) | 報告_宏遠_環球晶6488_20261104 |
| 中信投顧 | 2026-11-04 | 增加持股(維持) | NT$840(前 1,080,-22%) | 27x 2027F EPS 31.14(前 32.5x、倍數因盤勢轉弱調降);收盤 685、潛在漲幅 22.6% | 報告_CTBC_環球晶6488_20261104 |
- 收盤價(2026-07-09):TWD 1,350;對野村 TP 1,800 上升空間 +33.3%;對 UBS TP 2,000 上升空間 +48.1%
- 收盤價(2026-11-03):TWD 685(Citi/MS/宏遠/中信投顧同基準),較 2026-08-04 的 952 回落約 28%,亦較 52 週區間高點約 1,600(MS)腰斬以上;對 Citi TP 920 上升空間 +34.3%、MS TP 770 +12%、宏遠 850 約 +24%、中信 840 +22.6%;3Q26 財報後 4 家新版 TP 全數下修(Citi -16%、MS -14%、中信 -22%;宏遠首次入庫)
- 收盤價(2026-07-29 / 08-04):TWD 864 / 952;對 MS TP 900 上升空間 +4%(07-29)轉為 -5%(08-04,股價已超過 TP)(MS Risk Reward:bull NT$1,140/+19.75%、base NT$900/-5.46%、bear NT$450/-52.73%,以 08-04 股價為基準)
- 目標價路徑(野村):TWD 480(Neutral, 2024-11)→ 850(Buy, 2026-05)→ 1,200(Buy, 2026-06)→ 1,800(Buy, 2026-07)
- 目標價路徑(中信投顧):TWD 750(前次)→ 1,080(2026-08-05,+44%)
- UBS TP 2,000 為本頁目前最高目標價;UBS 情境帶:upside 2,300/base 2,000/downside 1,100(詳見財測假設)。UBS 提及股價 YTD 已漲 266%,關鍵變數轉為本輪漲價幅度
3Q26 財報後(2026-11-03)MS 查證:2027 LTA 漲價推回
報告_MS_環球晶6488_20261103:MS 查證 Tier 1 晶圓代工客戶 2027 LTA 價格漲幅可能不到 10%(買方預期 25–30%),部分 Tier 2 客戶約 25–30%,同口徑平均僅 +15–20%(Tier 1 約 5–15%);原因之一是客戶 12 吋庫存仍高於 2021–22 上行週期。與公司口徑(活動_環球晶6488_3Q26法說memo_20261103)相互印證:公司承認部分客戶(庫存較多者)推回、不接受者將減少分配量。公司同時說「現階段 4Q26 大多仍舊價、2027 起 ASP 改善」,故此推回爭議屬 2027 價格幅度問題,非需求問題。MS 另將 Micron/GWC LTA 價格假設由高於現行 20–30% 改為 10–20%(對照 UBS 先前 40–50%,見上)。
MS 持續偏離野村/UBS/凱基之樂觀共識,中信投顧評等樂觀但 EPS 保守——六方評等僅 MS 為中性
- MS(最新 2026-08-04,EW,TP NT$900 不變)認為市場對 2027 LTA 漲幅預期(部分買方 >30%)過高,MS 估僅 10-30%;Tier 2 客戶矽晶圓庫存仍達 6-7 個月,2027 定價談判較 2021-22 上輪循環更困難;Micron/GWC 新 LTA 定價估較現行高 20-30%,遠低於 UBS 估之 40-50%;本次同時因 2Q26 毛利率不如自估+Novara 火災,下修 2026F EPS -14.5%。
- 野村(Buy,TP NT$1,800)、UBS(Buy,TP NT$2,000)、凱基(增加持股,TP NT$1,500)皆以矽晶圓「超級循環」框架看多,2027F EPS(39.71/45.08/75.00)均顯著高於 MS 的 35.56。
- 中信投顧(新加入,增加持股,TP NT$1,080)評等方向與野村/UBS/凱基一致看多,但 2027F EPS 33.25 反而低於 MS 最新版 35.56,是六方中 2027F 最保守數字(不含市場共識)——評等樂觀+EPS 保守的組合,凸顯其論述重心在「LTA 客戶結構轉變」而非短期獲利彈升。
- 分歧核心:LTA 漲價幅度與定價假設——MS 是唯一明確表態「買方預期過度樂觀」的券商;野村/UBS/凱基預設漲價循環將複製或超越 2021-22 上輪;中信投顧則採「評等看多、獲利保守」的中間立場。因 2027 LTA 尚未定案,此分歧短期無法證偽,需待 3Q26-4Q26 LTA 談判結果揭露更多定價細節後才能收斂。暫予並列,不擇一採用。
摩根大通估值(2026-08-22 產業簡報)
摩根大通《Asian Hardware Technology》(Albert Hung/William Yang/Anthony Leng,2026-08-22)估值總表列入本檔,分析師 Jimmy Huang: - 評等 Neutral,目標價 800.00;報告基準股價 993.00(2026-08-21 收盤),上行空間 -19% - 估值倍數:P/E 51.4 x(2026E)/49.1 x(2027E);P/B 5.2 x/4.8 x;ROE 10%/10% - EPS 估值:2026E 19.3、2027E 20.2(幣別同股價) - 英文名 GlobalWafers。完整同業對照見 分析_JPM亞洲硬體_AI與一般伺服器雙軌需求與供給瓶頸_20260822「附錄:關鍵表格」表 1/表 2;來源 260822_亞洲硬體_jpm_asian-hardware-technology
2026 股東會更新:滿載、漲價、SOI 與方形晶圓
DIGITIMES 2026-05-26 報導環球晶股東會重點:2026 年市場不再只有 AI / 先進製程強,車用、工控、能源與電網等非 AI 需求也開始回溫。環球晶 12 吋先進製程產能全面滿載,亞洲廠已無多餘空間接單,小尺寸廠區稼動率也接近滿載。
| 主題 | 更新 | 投資含義 |
|---|---|---|
| 12 吋晶圓 | 先進製程產能滿載;亞洲產能已無空間接單 | 支撐 2027-28F 12 吋供需轉緊 thesis |
| 小尺寸晶圓 | 馬來西亞、日本、崑山、台灣小尺寸廠區幾乎滿載 | 非 AI / 車工控回溫,但 ASP 仍需談判 |
| ASP / 成本 | 能源、物流、人工、通膨與特殊油品成本上升,公司與客戶協商 2026H2 反映成本 | 營收回升明確,但若漲價不順,毛利率仍承壓 |
| 德州 GWA | 已完成客戶驗證、取得一線客戶訂單,進入 ramp up;瓶頸是人才,不是設備 | 美國在地供應鏈長線正向,但短期折舊與人力壓力高 |
| 密蘇里 SOI | SOI 為最熱門產品之一,waiting list 最長;12 吋 SOI 為全美唯一產線 | 技術_Photonics_SOI晶圓 供需吃緊訊號增強 |
| 310×310mm 方形晶圓 | 台灣建置專屬無塵室,少量送樣,預計 2026Q4 量產 | 方形晶圓 / 面板級製程材料新選項,但設備需重設計 |
| - 野村 2026-06-30(Anchor Report):Feynman GPU-on-GPU SoIC 3D 堆疊使 TDP 暴增,SiC(導熱 >3x 矽)取代 carrier silicon 浮現,環球晶有 SiC carrier 商業化 pipeline;矽晶圓循環上行,見 分析_Nomura_AI循環是否見頂_九檔調升與台股映射_20260630 |
方形晶圓仍屬早期驗證
310×310mm 方形單晶矽晶圓需先拉出接近 18 吋的晶棒,再切出中間方形區域。現有半導體設備多為圓形晶圓設計,邊緣研磨、切片、拋光、清洗與 cassette 載具都需重新設計或改機,因此 2026Q4 量產不等於短期大規模放量。
Micron 10 年期 LTA 與週期上修
來源:報告_Nomura_環球晶6488_20260711(野村,Donnie Teng / Aaron Jeng,2026-07-11,Maintain Buy,TP 由 1,200 上修至 1,800)
Micron 與環球晶簽署 10 年期 LTA(USD500mn 預付款)
2026-07-09,Micron(MU US)與環球晶(GWC)宣布 Micron 將提供 GWC USD500mn 預付款,以簽訂 10 年期長協(LTA)確保 12" semi wafer 供應。野村認為此 LTA 提前於預期到位,隱含:① 記憶體廠現金充裕、願意提早鎖定上游供應;② 供需動態可能轉為更有利於晶圓廠。此 10 年約打破環球晶先前 8 年 LTA 紀錄,有助鞏固客戶基礎——環球晶歷史主要記憶體客戶為 Samsung,Micron 深化合作外,Intel、TI、GlobalFoundries 等美系半導體廠亦可能加深接觸。
- LTA 定價可能翻倍:野村認為供應記憶體客戶的 semi wafer LTA 定價有望翻倍——記憶體晶圓價格可達每片數萬美元,semi wafer 目前僅占記憶體晶圓價格不到 1%(兩年前約 35%);但因合約期長達 10 年,定價與產品規格組合仍有時間調整空間。
- 歷史類比:以 2H16-1H18 半導體晶圓上升週期為例,當時 LTA 約自 1H17 起首次議定,意味上升週期已展開,且週期不會在終端需求走弱前結束——本次 LTA 提前到位,隱含類似訊號。
- 半導體通膨擴散:野村認為 Micron 此舉可能促使其他現金充裕、終端需求強勁的領先半導體廠更積極鎖定未來策略資源(越早花費成本越低),此通膨趨勢可能擴散至整條半導體供應鏈。
- UBS 觀點(2026-07-13,報告_UBS_環球晶6488_20260713):① Micron USD500mn 屬策略性融資支持,用於 GWC 美國二期擴產;UBS 估此約隱含 200-300kwpm 的 12 吋晶圓需求承諾(支應 Micron Boise 與紐約擴產);② 因美國生產成本較高,blended 合約價可能高於現行合約價 40-50%(UBS 估);③ 合作含次世代產品共同開發,強化 GWC 在記憶體用晶圓的定位;④ 其他大型邏輯/記憶體客戶可能在現行合約到期前即跟進洽談新 LTA 鎖定 2028-29 供應(與野村「通膨擴散」判斷一致)。
- 財測大幅上修:野村將 2026-28F 獲利預估上修 7-99%;預期 2026F 溫和復甦,2H26F 起加速,2027-28F 供需環境更有利。YTD 2026 環球晶已認列 Siltronic(WAF GR,未評等)持股市值上漲的顯著業外利益,但野村尚未將 2H26F 之後 Siltronic 股價變動納入財測。
- 估值調整:TP 基礎由 4.8x 2028F BVPS TWD252(前次 2026-06-30)調升為 6x 2028F BVPS TWD300;6x 為 2017-2020 完整矽晶圓循環中 2-6x P/B 區間的高端。收盤價 TWD1,350(2026-07-09)對新 TP 1,800 上漲空間 +33.3%。
- 下行風險:中國廠加速進入 12" semi wafer 市場快於預期;市場整併慢於預期;半導體終端需求弱於預期;供需動態不如預期有利;FX 波動與原物料/公用事業成本上升。
公司口徑更新(2Q26 法說,2026-08-04)
- Micron 策略資金改以 CB 形式(3Q26 法說,2026-11-03):董事會通過擬發行上限 US$500mn、10 年期私募可轉換公司債,Micron 為唯一應募人,票面利率 0.5%,仍需股東會核准;公司說明此即先前宣布的策略性資金,並規劃 10 年期供貨協議;選 CB 而非預付款,因預付款多直接連結採購交貨,CB 目的較廣(支援美國營運發展與供應能力)、現金利息低、不會立即增加股數(活動_環球晶6488_3Q26法說memo_20261103)。沿革:2Q26 法說(2026-08-04)稱預付款「超過 US$500mn」尚未收到,預付款餘額 NT$208 億判定為本輪低點、有意義增加預計自 2027 上半年起。
- 長約相關預收款餘額(口徑待核對):3Q26 法說稱含保證金之長約預收款餘額 NT$212 億,較上季 NT$222 億減少 4.5%(長約履約中),與 2Q26 法說所述 208 億口徑不同;3Q26 仍下降,「2Q26 見底」尚未獲驗證;多項新 LTA 接近完成、美國客戶洽談積極(活動_環球晶6488_3Q26法說memo_20261103)。
- LTA 已擴散出記憶體:討論中的新 LTA 客戶已延伸至邏輯與特殊晶圓(logic / specialty),非僅記憶體;公司稱「正與數家新客戶洽談新產品的新 LTA」,且維持「有新供應協議就要有預付款」的政策(雙方履約綁定)。
- LTA 條款演進:新一輪 LTA 不再只談價格與量,而是走向更長年期+更彈性的夥伴模式,含價格調整機制與對市況變化的調適條款。
- GWA 德州二期實質確認:以 10 年 LTA 反映的需求規模,「進一步擴產是自然且必要的下一步」。德州園區總體規劃六期,Phase 1/Phase 2 位於同一棟建築;一期施工時已完成二期建築外殼與多數共用基礎設施 → 未來擴產不需新建廠房,主要是增購設備+強化電力/廢水/公用設施,資本效率與彈性顯著優於一期;Chips Act 與 AMIC 投資稅抵可進一步降低擴產成本。近期優先仍是拉高一期產出與生產力。
- Sherman 一期損益兩平稼動率不揭露(正與客戶談定價中);關鍵變數為 ① 新 ASP 談判結果、② AMIC 是否如期或提前取得(可直接降低折舊成本)。
- 非 LTA(RFQ/現貨)明確漲價:非 LTA 業務每半年(部分每季)議價,公司明言 2H26 與 1Q27 現貨價「確定高於 1H26」;LTA 價格原則上照約履行,除非合約載有特殊調整條款。
- 法遵限制:董事長與財務主管均表示法務部門提醒不得多談定價,個別客戶/個別談判進度一律不評論。
福邦投顧台廠定位(2026-10-01,珩石筆記轉述)
- 福邦把環球晶列為「長約能見度最高、防禦力最強」:美光 10 年期長約(US$500mn 預付款)加上德州 Sherman 一期月產能約 30 萬片(2027 年放量)與美歐(義大利等)新產能;長約占比高,上行 Beta 相對平緩、下行防禦最高。環球晶是全球唯一具大規模新建廠者,信越與勝高至 2028 年皆無明確新建廠計畫。
- 受惠排序(福邦):台勝科獲利彈性最大 > 環球晶防禦最強 > 合晶(成熟製程現貨回溫)。環球晶記憶體客戶占比無精確對外數據,但隨美光長約與美國、南韓廠區布局將顯著提升。
- 來源:memo_矽晶圓_福邦供需與報價_20261001(同事摘要,中信心);供需與報價框架見 技術_矽晶圓。
Novara 廠火災與復原(2026-07-20 起)
事件時間戳:火災 2026-07-20(義大利當地時間);本節狀態更新至 3Q26 法說(2026-11-03,活動_環球晶6488_3Q26法說memo_20261103),前次口徑為 2Q26 法說(2026-08-04)。
| 項目 | 公司口徑(2026-08-04) |
|---|---|
| 受損範圍 | 義大利 Novara 8 吋(200mm)產線「後段製程區」局部;未波及整廠、未波及整條 8 吋線;多數製程區與設備未直接受火損或熱損 |
| 人員/環境 | 全員安全撤離、無人員傷亡、無環境影響 |
| 12 吋(300mm)線 | 完全未受影響(獨立建築),安全檢查後已復工;設備安裝、客戶驗證、產能擴充維持原訂進度 |
| 磊晶(AP)廠房 | 完全未受影響,AP reactors 完好;依計畫逐步復原,部分產能可望 2026 年 8 月中提前重啟(早於原定計畫) |
| 建物結構 | 除起火點周邊限定區域仍待最終結構審查外,主建物已確認可安全進行復原作業 |
| 保險 | 同時具財產損失險+營業中斷險;理賠程序進行中、持續提供文件,最終金額未定,3Q26 尚未認列任何保險收入(2026-11-03)。2Q26 口徑:金額與認列時點取決於最終定損與會計準則,公司未給區間 |
| 復原進度(3Q26) | 主要製造作業已恢復、部分產品(含磊晶 AP)重新出貨,惟若干後段製程仍在重建,尚未恢復部分由他廠支援;他廠本身近滿載、設備交期長、產品規格與客戶認證不同,短期產能與出貨仍受影響,合格產能無法一對一替代(2026-11-03) |
| 對 3Q26 實績影響 | 公司內部模擬無火災下 3Q26 營收原可 QoQ 逾 +12%,實際 -2.3%(148.71 億);火災亦波及 Novara 供應之 SOI 基板,連帶影響 SOI 生產出貨;毛利率受跨廠調配造成產品組合變化影響(2026-11-03) |
| 供應因應 | 啟動全球製造網路:跨廠委外加工(tolling)支援選定製程步驟、已跨廠認證產品優先由他廠支援、未跨廠認證產品加速客戶驗證與產能轉移 |
| 對 Micron LTA 影響 | 完全無影響——火災屬 200mm 且僅後段;Micron LTA 晶圓主要來自美國產線 |
3Q26 與 2026 全年 guidance 因火災下修(公司口徑,2026-08-04)
- 3Q26:火災前公司預期 3Q26 營收「高於 2Q26」;火災可能侵蝕此成長,現改為「透過各項緩解措施努力達成季增」——由「預期成長」降級為「力拚成長」。
- 2026 全年:原本可望明顯高於 2025,現公司口徑為「營收應會與去年持平或略高」。
- 衝擊難以完全避免的原因:各主要 8 吋廠稼動率均已極高,可立即挪用的備援產能有限。
- 實際衝擊幅度仍取決於定損、復原進度、跨廠支援與客戶驗證狀態,公司未量化。
- ⚠️ 此為本次法說對券商 2026F 財測最直接的下修訊號(野村 26.11/MS 27.70/凱基 32.89 均建立在 2H26 加速的前提上)。
- 後續(3Q26 法說,2026-11-03):3Q26 實際營收 QoQ -2.3%(未達「力拚季增」中的季增,惟屬小幅下滑);公司預期 4Q26 營運優於 3Q26,但不會達到無火災情境下逾 12% 的成長,4Q26 價格改善有限;本場未重申全年營收 guidance,券商 2026F 營收已落在約 NT$596–603 億(約持平至略低於 2025 年 606 億)(活動_環球晶6488_3Q26法說memo_20261103)。
- 公司定調:此事件反映分散式全球布局的戰略價值;供應鏈韌性靠長期投資、製程認證、技術能力與客戶協作累積。復原目標不只回到原狀,而是同步強化各廠安全性、韌性與長期營運能力。
中信投顧(2026-08-05)交叉確認:損害主要限於部分 8 吋後段製程區域,未影響整條產線;12 吋廠未受影響、已恢復運作;保險可望減輕財務衝擊,惟重啟時間視復原進度而定。因既有各主要 8 吋廠稼動率均已趨近滿載,可跨廠支援之備援產能有限,可能削減 3Q26 季增幅度預期——與公司口徑一致,非新增衝突訊號。
關鍵 Claim
| Claim | 類型 | 來源 | 日期 | 信心 |
|---|---|---|---|---|
| 2Q26 EPS 7.90 元、營收 NT$152 億(QoQ +8.8%);1H26 EPS 11.87 元(YoY +80%)、營收 NT$292 億、GM 20.7% | fact | 活動_環球晶6488_2Q26法說memo_20260804 | 2026-08-04 | 高 |
| 2026 全年營收 guidance 降為「與 2025 持平或略高」(原可望明顯成長),主因 Novara 火災 | fact | 活動_環球晶6488_2Q26法說memo_20260804 | 2026-08-04 | 高 |
| 3Q26 由「預期營收高於 2Q26」改為「力拚達成季增」 | fact | 同上 | 2026-08-04 | 高 |
| 既有 12"/8"/6"/GaN-on-Si/SOI 產線全數滿載;SiC 未滿載但 2H26 可望滿載 | fact | 同上 | 2026-08-04 | 高 |
| 剔除重大海外擴產專案,1H26 營收約 NT$275 億、GM 32.4%(vs 實際 292 億/20.7%) | fact | 同上 | 2026-08-04 | 高 |
| 2026 折舊約 NT$120 億,2H 高於 1H 但非顯著更高;2027 折舊仍高 | fact | 同上 | 2026-08-04 | 高 |
| 預付款餘額 NT$208 億已見底,2027H1 起明顯回升 | estimate | 同上(公司判斷) | 2026-08-04 | 中(3Q26 法說含保證金口徑餘額 212 億、QoQ -4.5%,未見回升,待核對) |
| 3Q26 營收 NT$148.71 億(QoQ -2.3%)、毛利率 20.0%、EPS 3.13;無火災營收原可 QoQ +12% 以上 | fact | 活動_環球晶6488_3Q26法說memo_20261103 | 2026-11-03 | 高 |
| 9M26 EPS 15.00 元;剔除擴產專案與 Siltronic 評價之模擬毛利率約 32.9%、模擬 EPS 18.66 元 | fact | 同上 | 2026-11-03 | 高 |
| 4Q26 營運優於 3Q26 但不會達無火災情境之 +12%;4Q26 價格改善有限,1Q27 起 ASP 改善 | fact | 同上(公司口徑) | 2026-11-03 | 高 |
| 董事會通過向 Micron 私募最高 US$500mn、10 年期、0.5% CB,待股東會核准 | fact | 同上 | 2026-11-03 | 高 |
| 12 吋 SOI 需求超過既有擴產規劃;LTA+預付款預計支撐新增產能逾 90% | fact | 同上 | 2026-11-03 | 高 |
| 12 吋 SiC 2027 年貢獻營收低個位數百分比 | estimate | 同上(公司判斷) | 2026-11-03 | 中高 |
| 9 月完成 US$14.32 億 GDR(超額認購約 4 倍),3Q26 底淨現金 NT$263.1 億 | fact | 同上 | 2026-11-03 | 高 |
| 2027 Tier 1 晶圓代工 LTA 晶圓價格漲幅可能不到 10%,平均 +15–20% | third_party | 報告_MS_環球晶6488_20261103(MS 查證) | 2026-11-03 | 中 |
| Micron US$500mn 預付款尚未收到,程序進行中 | fact | 同上 | 2026-08-04 | 高 |
| 非 LTA(RFQ/現貨)價格 2H26 與 1Q27「確定高於 1H26」 | fact | 同上(公司口徑) | 2026-08-04 | 高 |
| 新一輪 LTA 客戶首度要求「多少比例晶圓須來自哪個國家」(產地綁定) | fact | 同上 | 2026-08-04 | 高 |
| LTA 洽談已擴散至邏輯與特殊晶圓客戶,非僅記憶體 | fact | 同上 | 2026-08-04 | 中高 |
| GWA 德州二期「自然且必要」,同棟建築、外殼與共用基礎設施已完成,擴產僅需設備+公用設施 | fact | 同上 | 2026-08-04 | 高 |
| 密蘇里 12" SOI 之 RF SOI 與矽光子產品已進入小量量產 | fact | 同上 | 2026-08-04 | 高 |
| 日本熊本地震對 GWC 日本營運無影響(德山廠在九州但距熊本遠);供應商庫存充足,部分熊本客戶受影響、公司緊急供片支援 | fact | 同上 | 2026-08-04 | 高 |
| 美、義新廠完全 ramp 後預計 100% 使用再生能源 | thesis | 同上(公司規劃) | 2026-08-04 | 中 |
| Sherman 一期損益兩平稼動率不揭露;關鍵變數為新 ASP 與 AMIC 是否如期取得 | fact | 同上 | 2026-08-04 | 高 |
觀察指標
| 指標 | 觀察重點 |
|---|---|
| Novara 8 吋復產進度與跨廠 tolling 覆蓋率 | 3Q26 能否守住季增;未跨廠認證產品的驗證速度是實際缺口大小的決定因素 |
| Novara 保險理賠金額與認列季度 | 財損部分回沖的時點與金額(財損險+營業中斷險),影響 2H26 業外 |
| 單季毛利率 vs 券商路徑(凱基 2026F 23.1%/UBS 21.5%) | 1H26 僅 20.7% 且 2H 折舊更高——GM 能否回升是漲價落地與成本吸收的綜合計分板 |
| 剔除新廠的模擬 GM 缺口(1H26 為 11.7ppt) | 新產能爬坡拖累的收斂速度,比單看合併 GM 更能看出本業體質 |
| 長約預收款餘額(2Q26 法說 NT$208 億;3Q26 法說含保證金口徑 212 億、前 222 億) | 4Q26 是否止跌、2027H1 是否明顯回升;同時是新 LTA 簽訂進度的代理指標;兩份口徑差異待核對 |
| Micron US$500mn CB 股東會核准與發行時點 | 2026-11-03 董事會通過,需股東會核准;原預付款形式已改為 CB,發行完成即確認資金到位 |
| 4Q26 單季營收 QoQ 與毛利率 | 公司稱優於 3Q26 但低於 +12%;券商 4Q26E 營收 NT$154.9–174.0 億不等(Citi 154.90/中信 162.43/MS 159.23 或舊版 173.99),毛利率 21.1–22.3% |
| 4 家新版 2027 LTA 漲幅假設分歧 | MS 平均 +15–20%(Tier 1 <10%);與 UBS/凱基 +40% 以上拋光片形成對照,待 1Q27 新價揭露 |
| 新 LTA 客戶身分(邏輯/特殊晶圓) | 驗證「LTA 擴散出記憶體」與 UBS/野村的通膨擴散論 |
| Siltronic 股價(€) | 直接放大/侵蝕單季 EPS(持股+連結該股之可轉債 warrant 雙向評價),判讀本業須剔除 |
| SiC 產線稼動率 | 公司預期 2H26 滿載——SiC 需求復甦與 12" SiC 先進封裝題材的前置指標 |
| AMIC 取得時點 | 影響 GWA 折舊成本與 Sherman 一期損益兩平門檻 |
| SEMI 全球矽晶圓出貨面積季增動能 | 2Q26 已重返季增(35.73 億平方英吋),為產業復甦廣度的總體先行指標,可與 GWC 自身稼動率互相印證 |
公司行事曆
- 10/13週二營收9月營收公布營收 51.29 億、年增 -13.1%、月增 +7.6%
- 11/03週二法說會2026Q3英文線上法說會本公司召開2026Q3英文線上法說會
- 11/06週五營收10月營收公布MOPS 公布於 11/6 16:58–17:59 間
- 今天 2026-11-08
- 11/10週二法說會Nomura 線上法說會本公司受邀參加Nomura舉辦之線上法說會
- 12/07週一營收11月營收(預估 12/7–12/8)可能 12/7–12/8 公布(近 6 次有 6 次落在此區間;最常見:每月第 5 個工作天,信心高)
- 12/21週一股東會股東臨時會議案:本公司擬以私募方式辦理發行國內無擔保轉換公司債案
- 12/29週二除息除息 6 元現金股利每股 6 元
近 30 天到未來 120 天的事件,資料與行事曆同一來源(公開資訊觀測站、證交所/櫃買 OpenAPI、珩石資料庫),日期以公司公告為準。
時間軸
| 時間 | 事件 | 類型 | 信心 |
|---|---|---|---|
| 2026 | Wafer-bonded NAND 出貨量成長,帶動 12" 矽晶圓需求 | 放量 | ⭐⭐⭐ |
| 2026Q4 | 310×310mm 方形單晶矽晶圓量產出貨 | 新產品 | ⭐⭐ |
| 2027 | TSMC A16(BSPDN)量產,雙晶圓設計需求浮現 | 放量 | ⭐⭐⭐ |
| 2028F | nVidia Feynman 導入 SiC thermal plate,最快貢獻 GWC 約 5–10% 營收 | 新產品 | ⭐⭐ |
| 2026-07-09 | Micron 與環球晶簽署 10 年期 LTA(USD500mn 預付款),確保 12" semi wafer 供應 | 訂單 / 供應鏈綁定 | ⭐⭐⭐ |
| 2026-07-20 | 義大利 Novara 8 吋產線後段製程區火災,無人員傷亡;12 吋線與磊晶廠未受影響 | 事故 / 供給中斷 | ⭐⭐⭐ |
| 2026-08 中 | Novara 磊晶(AP)產線部分產能提前重啟(早於原定計畫) | 復產 | ⭐⭐ |
| 2026-08-04 | GWC 2Q26 法說會:全年營收 guidance 降為「持平或略高於 2025」、3Q26 由預期季增改為力拚季增 | 法說 / 財測下修 | ⭐⭐⭐ |
| 2H26 | SiC 產線稼動率由「快速提升」拉到滿載(其餘 12"/8"/6"/GaN-on-Si/SOI 既有線已滿載) | 稼動 | ⭐⭐ |
| 2H26–1Q27 | 非 LTA(RFQ/現貨)價格明確高於 1H26 | 漲價 | ⭐⭐⭐ |
| 2027H1 | 預付款餘額預期自低點回升(新 LTA 陸續簽訂;2Q26 法說稱自 208 億低點起,3Q26 法說餘額 212 億續降 4.5%,口徑待核對;Micron 策略資金已改 CB 形式,待股東會核准) | 訂單 / 現金流 | ⭐⭐ |
| 2027 | 德州 Sherman 一期月產能約 30 萬片逐步貢獻(約占全球 12 吋產能增幅 3%) | 擴產 | ⭐⭐ |
| 2026-11-03 | 董事會通過向 Micron 私募最高 US$500mn、10 年期 0.5% 可轉債(待股東會核准),並規劃 10 年期供貨協議 | 訂單 / 資金 | ⭐⭐⭐ |
| 2026 年底前 | 預期收到約 US$100mn 政府補助(美國 CHIPS 重大里程碑款、義大利補助),認列時點視審查 | 補助 | ⭐⭐ |
| 2026-4Q | 4Q26 營運優於 3Q26(Novara 仍在復原;價格多仍舊 LTA/2025 年議價) | 復產 | ⭐⭐ |
| 1Q27 起 | 新擴產產能持續開出、ASP 較 4Q26 改善;多項新 LTA 接近完成 | 放量 | ⭐⭐⭐ |
| 2027 | 12 吋 SiC 貢獻營收低個位數百分比,其後數年逐步放量 | 新產品 | ⭐⭐ |
| 待定 | 12 吋 SOI 下一階段擴產(客戶 LTA+預付款已預計支撐逾 90% 增量;規模與時程視客戶承諾、獲利、政府支持) | 擴產 | ⭐⭐ |
| 2027 | 有意義營收成長起點:新產能(矽光子/SOI/GWA 300mm/Novara 300mm)逐季貢獻+Novara 200mm 復產+ASP 改善 | 放量 | ⭐⭐⭐ |
供應鏈位置
- 所屬供應鏈:供應鏈_半導體特化耗材、供應鏈_SiC碳化矽
- 下游客戶:2330_台積電(市)、三星、SK 海力士、美光
- 競爭對手:信越半導體(Shin-Etsu)、SUMCO(均為日系,合計全球約 50% 市佔)
相關公司
| 公司 | 關係 | 說明 |
|---|---|---|
| 2330_台積電(市) | 下游客戶 | N2/A16/BSPDN 製程主要矽晶圓需求方 |
| 1560_中砂(市) | 間接協同 | CMP 步驟驅動矽晶圓表面精度需求同步成長 |
| 3016_嘉晶(市) | SiC / GaN 磊晶映射 | SiC 基板下游磊晶應用 |
| 6930_盛新材料(未) | SiC 基板同題材 | 台灣 SiC 晶錠 / 基板新創 |
| SOI.FP(soitec) | SOI 同業 / 競爭 | SOI 全球龍頭;環球晶密蘇里 SOI 產線為美國在地供應觀察點 |
| Siltronic(WAF GR,未建頁) | 轉投資 / 同業 | 德國矽晶圓大廠(前併購標的,交易破局後保留持股);2026 年 GWC 認列其股價上漲之業外利益,野村尚未計入 2H26F 之後影響 |
| MU.US(micron) | 客戶 | 2026-07-09 簽署 10 年期 LTA(USD500mn 預付款)確保 12" semi wafer 供應,打破環球晶先前 8 年 LTA 紀錄;歷史主要記憶體客戶為 Samsung,Micron 深化合作。預付款截至 2026-08-04 尚未入帳;2026-11-03 董事會通過向 Micron 私募最高 US$500mn、10 年期、票面 0.5% 可轉債(Micron 為唯一應募人,待股東會核准)並規劃 10 年期供貨協議(活動_環球晶6488_3Q26法說memo_20261103);該 LTA 晶圓主要來自美國產線,未受 Novara 火災影響 |
| 4772_台特化(櫃) | 集團兄弟公司(非上下游) | 同屬中美矽晶集團。GWC 董事長於 2Q26 法說(2026-08-04)主動評述台特化營運:化學品本業至 6 月連續 17 個月營收 MoM 成長、稼動率約 90%、主力產品與 AHF/precursor 擴產積極,詳見 4772_台特化(櫃) |
來源
- 報告_CTBC_半導體耗材成長爆發期_20261022 — 中信投顧產業簡報(張敦翔),2026-10-22;矽晶圓出貨面積、各廠漲價幅度、環球晶 4Q26 漲 15–30%、2026/27 年 EPS 20.2/33.3 元
- memo_矽晶圓_福邦供需與報價_20261001 — 福邦投顧(同事摘要),2026-10-01;供需缺口 2028 年 8%、環球晶長約能見度與 Sherman 一期 30 萬片/月
- 6488_20260630_Nomura,野村(Donnie Teng / Aaron Jeng),報告日:2026-06-30(專屬報告「Refreshed semi wafer cycle and material」:維持 Buy、TP 上修至 1,200、SiC thermal plate for Feynman、EPS 上修 11–41%)
- 報告_凱基_6488環球晶_20260630,凱基(沈漢軒),報告日:2026-06-30(重啟評等「增加持股」TP 1,500;12 吋供需模型、ASP 路徑 +10%/+10%/+39.4%/+9.5%、GWA 產能 41%/56%/60%、記憶體共振與庫存拐點)
- 260521_nmr_semi-renaissance,野村,報告日:2026-05-21(評等由 Neutral 調升至 Buy,TP 850)
- web_DIGITIMES_環球晶方形晶圓_20260526,DIGITIMES,2026-05-26(2026 股東會:12 吋滿載、SOI waiting list、310×310mm 方形晶圓 2026Q4)
- 報告_Nomura_環球晶6488_20260711,野村(Donnie Teng / Aaron Jeng),報告日:2026-07-11(Micron 10 年期 LTA、TP 1,200→1,800、2026-28F 獲利上修 7-99%)
- 報告_UBS_環球晶6488_20260713,UBS(Sunny Lin),報告日:2026-07-13(Micron LTA 隱含 200-300kwpm/定價高 40-50%;TP 800→2,000=8.5x 2027E P/B,本頁最高;27/28E EPS +80%/+106% 至 45.08/87.00;12"/8" 稼動率與 ASP 路徑、GM 2029E 高峰 50.8%)
- 報告_MS_環球晶6488_20260729,Morgan Stanley(Charlie Chan),報告日:2026-07-29(維持 Equal-weight,TP 750→900;認為 2027 LTA 漲幅市場預期過高,估僅 10-30%;Micron/GWC LTA 定價估高 20-30%,低於 UBS 之 40-50%;2026-28F EPS 上修至 27.70/35.81/50.94;五方中最保守評等與估值)
- 活動_環球晶6488_2Q26法說memo_20260804,環球晶圓 2Q26 法說會,2026-08-04(公司口徑:2Q26/1H26 實績、Novara 火災與復原、全年 guidance 降為持平或略高、LTA 擴散與產地綁定、GWA 二期、稼動率全滿、折舊路徑)
- 報告_MS_環球晶6488_20260804,Morgan Stanley(Charlie Chan),報告日:2026-08-04(2Q26 財報後跟進報告:GM/OPM 明顯不如自估、Novara 火災衝擊 3Q26 更甚於 2Q26;下修 2026-28F EPS -14.5%/-1.0%/+0.3% 至 23.68/35.56/51.09;TP/評等維持 NT$900/Equal-weight 不變;Micron LTA、客戶庫存週期論點與 07-29 版一致重申)
- 報告_中信_環球晶6488_20260805,中信投顧(張敦翔),報告日:2026-08-05(首次覆蓋:2Q26 EPS 業外躍升;Novara 火災侷限 8 吋後段、12 吋未受影響;看好 2H26/2027 產業復甦;下修 2026F EPS 至 20.23、上修 2027F 至 33.25;TP 750→1,080、維持增加持股;引用 SEMI 2Q26 全球矽晶圓出貨面積數據)
- 分析_環球晶2Q26法說_火災與LTA擴散_20260804(本次法說中文 call memo:結論/重點摘要/法說內容/變化提案)
- 報告_凱基_環球晶6488_20260921,凱基(沈漢軒/潘俊宏/王婉懿),報告日:2026-09-21(維持增加持股、TP 1,500;本益比倍數 20x→25x 上修抵銷 EPS 下修;2027 LTA 漲幅首度量化:12 吋 Epi +15-25%、Polished Wafer +40%以上;2026-28F EPS 大幅下修至 16.69/59.99/133.86)
- 報告_永豐_環球晶6488_新聞評析_20260924,永豐(新聞評析),報告日:2026-09-24(GDS 完成訂價募資 14.32 億美元;維持 TP 1,257=5.5x 2027F BVPS;2026-27F EPS 19.8/31.1 元)
- 活動_環球晶6488_3Q26法說memo_20261103,環球晶圓 3Q26 法說會,2026-11-03(公司口徑:3Q26/9M26 實績、Novara 火災後復原、CB 與 Micron、12 吋 SOI 擴產評估、價格與 LTA、補助與股利;國泰 call memo 為底併校正逐字稿)
- 活動_環球晶6488_3Q26法說_珩石筆記_Charles_20261103,珩石筆記(Charles),2026-11-03;同場法說筆記,內容與上列法說 memo 一致,無新增數字;作者總結:新產能稀缺性、Micron CB+10 年 LTA、12 吋 SOI 需求超過擴產規劃,4Q26 優於 3Q26、1Q27 起 ASP 優於 4Q26,2027 年供需較 2026 年更緊(同事歸納)
- 報告_Citi_環球晶6488_20261103,Citi(Jack Chen),報告日:2026-11-03(3Q26 miss、維持 Buy、TP 1,100→920=28x 2H27–1H28E EPS;2026-28E EPS 下修 19%/20%/9%)
- 報告_MS_環球晶6488_20261103,Morgan Stanley(Lucas Wang 接手覆蓋/Charlie Chan),報告日:2026-11-03(維持 Equal-weight、TP 900→770;2027 LTA 價格客戶推回,Tier 1 可能不到 10%;2026-28e EPS 20.44/30.33/43.79)
- 報告_宏遠_環球晶6488_20261104,宏遠投顧(廖翊辰),報告日:2026-11-04(買進、TP 850=20x 2027 EPS 42.20;2026/27F EPS 18.05/42.20;首次入庫)
- 報告_CTBC_環球晶6488_20261104,中信投顧(張敦翔),報告日:2026-11-04(增加持股維持、TP 1,080→840=27x 2027F EPS 31.14;2026F EPS 18.21;4Q26F 營收 162.43 億)
- 技術_矽晶圓
- 技術_BSPDN
- 技術_碳化矽SiC