基本資料
漢測(漢民測試系統)是漢民集團旗下半導體測試解決方案廠,2025 年登錄興櫃、2026-09-22 轉上櫃掛牌,股票代號 7856,總經理王子建。公司主要提供半導體測試設備銷售、安裝、技術支援、維修服務、製程開發、移機與客製化設計,也布局探針卡業務。公司已於 2026-09-22 以承銷價 NT$2,250 元完成新股掛牌(富邦、永豐、玉山三家券商同日發布掛牌報告;上櫃前興櫃股價區間 NT$3,500–5,000 元,掛牌日富邦報告載股價 NT$4,550、52 週高點 NT$5,445)。
財務近況:2026 年前七月累計營收 26.68 億元(YoY +128.18%),已超越 2025 年全年的 24.25 億元;1H26 營收 21.85–21.9 億元、毛利率 54.88–54.9%、每股稅後純益(EPS)21.5 元(YoY+328%),已達 2025 全年營收約九成。三大現有業務為探針卡與清潔材料、測試設備工程服務、半導體設備與客製化產品;公司另列四大成長引擎:高功耗熱管理、先進封裝回焊設備、高速記憶體 SLT、矽光子與 CPO 測試。來源:研究_漢測7856營運與矽光子布局_工商時報_20260826;財務數字交叉驗證見下方「EPS 記錄」「EPS 預估」表。
市場定位(UBS 首次覆蓋,2026-10-08):UBS 以 Buy、目標價 NT$8,880 首次覆蓋,稱漢測是「shift-left 測試」與「CPO 測試」兩大成長趨勢中少數同時受惠者;股價 NT$4,190(2026-10-06),年初至今 +264%,市值約 NT$1,140 億(US$35.8 億),自由流通比 94%。公司 2004 年成立於新竹,自漢民科技(Hermes-Epitek)分割而來;據點含新竹、台南、蘇州、東京、熊本、新加坡、馬來西亞與美國亞利桑那;擁有台灣最大的設備工程服務團隊(逾 340 人)。UBS 三大營收支柱:半導體設備與客製化產品(自主研發+設備代理雙軌)、測試設備工程服務(CPO 設備營收經 ficonTEC 夥伴關係認列於此)、探針卡與清潔材料。
核心技術/競爭優勢
- 測試服務整合:從設備銷售、安裝到售後維修與技術支援,提供一條龍測試解決方案。
- 探針卡布局:產品線涵蓋薄膜式、懸臂式、垂直式 Cobra 及 MEMS 探針卡;薄膜式與垂直式 Cobra 皆 100% 台灣製造,懸臂式與全球前三大探針卡廠 MJC 技轉合作,MEMS 探針卡則與 MJC 合作並結合自製零組件(沿革:早期公開報導僅提及 CPC 探針卡與 MEMS 針、薄膜式探針卡的開發,2026-08-26 總經理口徑補足完整產品線與製造分工,以此為準)。
- 漢民集團資源:與漢民集團半導體設備、材料與化合物半導體版圖有集團協同想像。
- 客製化工程能力:半導體測試需求高度客製,工程服務能力與客戶現場支援是差異化重點。
矽光子與 CPO 測試佈局
矽光子與 CPO 為漢測四大成長引擎之一(另三者為高功耗熱管理、先進封裝設備、高速記憶體 SLT)。總經理王子建指出,傳統電測接觸點容許誤差可達數十微米,但光耦合若偏移超過約 2 微米,訊號就可能明顯衰減,如何整合光測、電測與自動化是量產關鍵。
- 漢測已與德國 ficonTEC 合作,部分產品由 OEM 進一步切入 ODM 客製化模組。
- 漢測已建立 Insertion 1 自有解決方案;Insertion 2、Insertion 3 則與策略夥伴共同開發自動化設備。
- 王子建預期 2027 年矽光子測試將達到一定程度自動化,未來延伸至光學儀器與固態雷射。
- 第二代 Insertion 2 設備升級為 ODM+OEM+Service 模式(富邦,2026-09-22):第一代設備主要由 ficonTEC 製造、漢測僅提供工程服務;第二代改由漢測負責重新設計 Chuck(晶圓載台)、Prober、自動化整合、設備組裝及客戶服務,並重新設計真空吸附 Chuck 以解決矽光子製程中 EIC 整合造成的晶圓翹曲問題,同步開發多顆並行測試與高速光學對位功能。目標 2026 年底完成主要準備,若客戶驗證順利 2027 年出貨、2028 年營收規模有機會進一步放大。
- ficonTEC 訂單能見度(玉山,2026-09-22):ficonTEC 目前為唯一通過 Nvidia Insertion 2 測試的設備廠,但自身產能有限;漢測與 ficonTEC 之 Insertion 2 合作範圍已大致底定,涵蓋 OEM/ODM 及後續裝機與售後服務,隱含漢測未來訂單展望明確。
- Insertion 1–3 定義(永豐/玉山,2026-09-22):Insertion 1=PIC 晶圓測試;Insertion 2=EIC/PIC 接合晶圓測試(漢測與 ficonTEC 合作);Insertion 3=Optical Engine/模組測試(技術支援與服務)。
- UBS 出貨與價值占比估計(2026-10-08):漢測透過 ficonTEC 夥伴關係負責在地製造、安裝、自動化與售後服務,是 ficonTEC CPO 測試設備進入量產的關鍵推手;CPO 設備並非漢測自有產品,營收經夥伴關係認列於「測試設備與工程服務」。UBS 估 2027E 交付 Insertion 2/3 設備 40/70 台(2028E 80/160 台、2026E 8/11 台),漢測取得約 30% 設備價值;Insertion 2 blended ASP NT$1,580 萬(2027E)、Insertion 3 NT$1,720 萬;第二代 Insertion 3 可能 2027E 起出貨(較高 throughput 與 ASP);CPO 設備營收 2027E/28E 年增 541%/135%。市場預期則為 2027 年無 Insertion 2、Insertion 3 有限(工程瓶頸),UBS 認為偏保守。
- Insertion 2 會不會被跳過(UBS 立場,2026-10-08):UBS 認為疑慮過度——跳過會使瑕疵光引擎在交給 OSAT 後才被發現,造成良率歸責與封裝損失;至少未來兩年仍會保留。UBS 預估 Insertion 2 出貨 2029E 起因晶圓廠拉升 PIC 良率而下降(2029E 60 台、2030E 20 台)。
- UBS 版 Insertion 4 段:Insertion 1 為 EIC/PIC 晶圓、Insertion 2 為 EIC on PIC、Insertion 3 為 OE(die/chip)、Insertion 4 為 ASIC+OE 對位最終測試;漢測也可透過客製 PIC 測試 prober 參與 Insertion 1,未來可能包裝為可授權 IP(UBS 推測)。
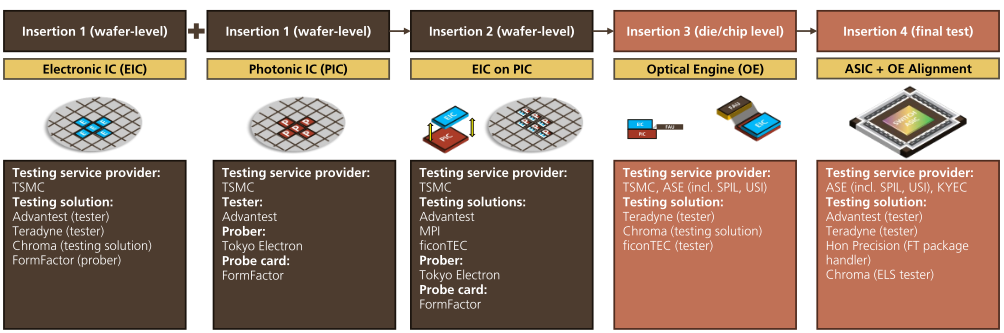
圖說:UBS Figure 9,CPO 測試流程圖:Insertion 1(EIC/PIC 晶圓)→2(EIC on PIC)→3(Optical Engine)→4(ASIC+OE Alignment 最終測試),各 insertion 標示測試服務商與設備廠(Advantest、Teradyne、Chroma、FormFactor、Tokyo Electron、MPI、ficonTEC、Hon Precision)。(來源:UBS,2026-10-08)
ficonTEC 台灣製造夥伴的三方交叉驗證
三個獨立來源在 2026 年 8 月底至 9 月初指向同一件事: 1. ficonTEC 方(產業_SEMICON2026矽光子論壇_ficonTEC逐字稿_20260831):總裁 André Lalonde 於 SEMICON Taiwan 表示,公司過去 25 年總共出貨約 2,000 台設備,而未來 12–18 個月需出貨 1,000 台;解方是採「德國設計、台灣製造」策略,已與台灣夥伴建立獨家光子合作並在台共同開發新平台,夥伴條件為具規模量產能力、有廠房、且有大量測試經驗。ficonTEC 本身僅約 100 人。講者未具名該夥伴。 2. 漢測方(研究_漢測7856營運與矽光子布局_工商時報_20260826):總經理王子建明確表示已與德國夥伴 Ficontec 合作,部分產品由 OEM 切入 ODM 客製化模組,Insertion 2、3 與策略夥伴共同開發。 3. 同業方(6223_旺矽(櫃) 於 2026-09-01 永豐論壇 Q&A):旺矽證實 Insertion 2 全球僅旺矽與 Ficontec 兩家具備相關產品,並澄清與台灣同業漢測不算競爭關係,因漢測是受客戶請託為競業產品進行調整。
三方拼起來的推論是:漢測即為 ficonTEC 在台的 OEM/ODM 製造與工程服務夥伴。信心:中高(ficonTEC 未具名、旺矽為第三方轉述,但漢測自身口徑明確)。待確認:ficonTEC 所稱「1,000 台/12–18 個月」中由台灣製造的比重、以及該合作的獨家性範圍與期間,公開資訊皆未揭露。
產品與應用
| 產品 / 服務 | 應用 | 觀察重點 |
|---|---|---|
| 半導體測試設備服務 | 晶圓測試、封裝測試 | 客戶 capex、設備裝機與維修收入 |
| 薄膜式探針卡 | 晶圓測試 | 100% 台灣製造 |
| 懸臂式探針卡 | 晶圓測試 | 與全球前三大探針卡廠 MJC 技轉合作 |
| 垂直式 Cobra 探針卡 | 晶圓測試 | 100% 台灣製造 |
| MEMS 探針卡 | 高階邏輯晶片(GPU、CPU、TPU)晶圓測試 | 與 MJC 合作並結合自製零組件,最快 2028 年貢獻營收 |
| 高功耗熱管理系統(氣冷式) | AI 晶片高功耗測試散熱 | 2025 年 Q4 出貨逾 60 套並放量;1H26 已帶動半導體設備及客製化產品營收占比升至約 52%(富邦,2026-09-22);開發中第二代模組可將 CDA 由約 25°C 降至 13–14°C,預計 3Q26 客戶驗證;GPU 採用率已高,2027 年起應用有望拓展至 TPU、CPU 平台 |
| 矽光子 / CPO 測試設備(Insertion 1–3) | CPO 模組光耦合與電測整合 | Insertion 1 自有方案、Insertion 2/3 與 ficonTEC 共同開發;第二代 Insertion 2 升級為 ODM+OEM+Service,目標 2026 年底完成主要準備、2027 年出貨;光耦合偏移容許誤差僅約 2 微米 |
| 回焊設備(先進封裝) | 晶圓凸塊、晶片與晶圓接合、HBM 堆疊等先進封裝回焊製程 | 已取得新竹先進封裝客戶設備訂單,2H26 續推進其他客戶驗證;初期切入 OS 製程,後續拓展至 CoW(CoW 市場規模約 OS 既有市場的 7–8 倍);策略先台灣、後美國/馬來西亞;預期 2027 年開始貢獻營收、2028 年放大(富邦,2026-09-22) |
| 垂直式探針卡(Cobra/MEMS) | 高階邏輯晶片(GPU、CPU、TPU)晶圓測試 | 100% 台灣製造;隨客戶測試機於 2H26 陸續到位,需求可望較 1H26 明顯成長;MEMS 與 MJC 合作並結合自製零組件,最快 2028 年貢獻營收 |
| 探針清潔設備/材料(雷射清針機) | 探針卡尖端磨耗維護、延長高階探針卡使用壽命 | 非接觸式清潔降低探針尖端磨耗;已通過美系大廠驗證;若完成新一代 Prober 整合及客戶認證,有望成為中期成長動能(富邦/永豐,2026-09-22) |
| 高速記憶體 SLT 設備 | 高速記憶體系統級測試 | 因應高速 DRAM 測試 socket 規格提升,現行 Rubber socket 面臨物理限制,將於台南 Membrane 探針卡廠區開發高速 socket,預計 1H27 送樣(玉山,2026-09-22) |
圖片 / 架構圖
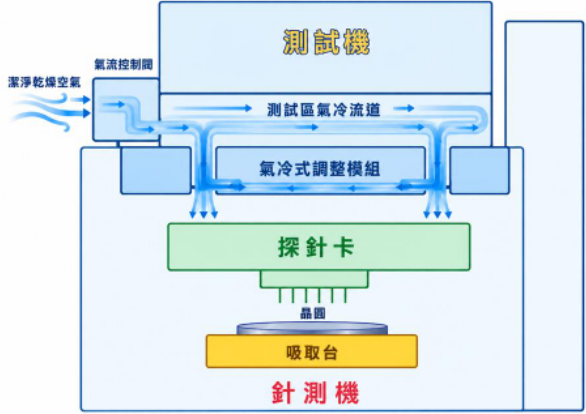
氣冷式熱管理系統架構示意圖:測試機→測試區氣冷流道→氣冷式調整模組→探針卡→晶圓→針測機吸取台(富邦投顧,2026-09-22)
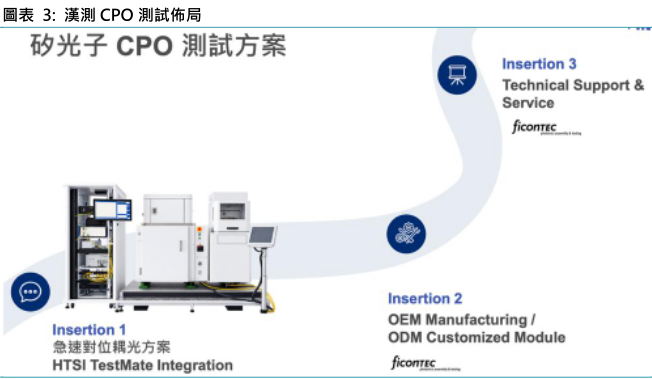
漢測矽光子 CPO 測試佈局:Insertion 1(急速對位耦光方案)、Insertion 2(OEM Manufacturing/ODM Customized Module,ficonTEC)、Insertion 3(Technical Support & Service,ficonTEC)(富邦投顧,2026-09-22)
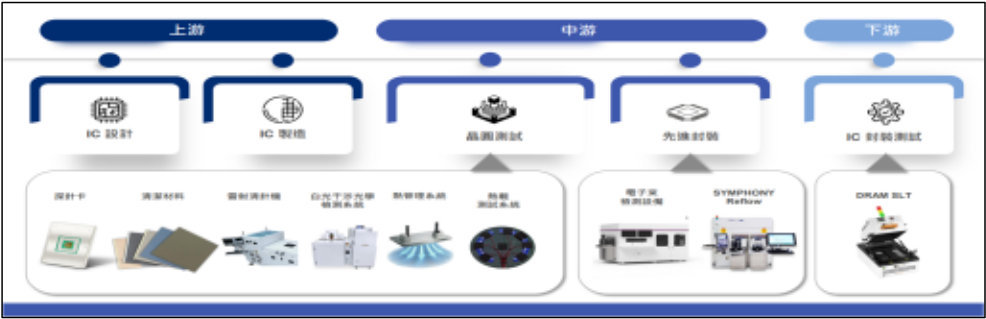
漢測產品布局供應鏈圖:上游(探針卡/清潔材料/雷射清針機/白光干涉光學檢測系統/熱管理系統/防塵測試系統)→中游(晶圓測試:電子束檢測設備/SYMPHONY Reflow)→下游(IC 封裝測試:DRAM SLT)(玉山投顧,2026-09-22)
月營收(近 24 個月)
下次公布11/9(一) 10月營收 預估:可能 11/9 公布(近 5 次有 5 次落在此區間;最常見:期限前 1 個工作天,信心高)
| 月份 | 營收(億元) | MoM | YoY | 備註 |
|---|---|---|---|---|
| 2026-09 | 5.14 | +2.4% | +150.3% | |
| 2026-08 | 5.03 | +4.1% | +114.8% |
資料:珩石資料庫+公開資訊觀測站,更新於 2026-11-09 01:26。下次公布日依公司近 12 個月公布習慣(公開資訊觀測站、鉅亨營收速報、FinMind)推估,以公司公告為準。
EPS 記錄
只放實績(A);預估值(E/F)進「EPS 預估」與「財測假設」。
| 年度 | EPS (元) | YoY | 備註 |
|---|---|---|---|
| FY23 | -10.52 | — | 虧損(富邦) |
| FY24 | 2.84 | — | 富邦、永豐、玉山三家一致 |
| FY25 | 10.83 | +281%† | 富邦、玉山採加權平均股數;永豐以期末股本(27.2 百萬股)換算得 9.87 元,兩者為股數基礎差異、非數字衝突 |
| 1H26 | 21.5 | +328% | 累計 EPS,富邦、玉山一致 |
| 2Q26 | 12.15 | +279% | 營收 NT$1,200m(YoY +108%)、毛利率 54.5%、營益率 34.3%(UBS 2026-10-08) |
| 1Q26 | 9.35 | +492% | 營收 NT$985m(YoY +123%)、毛利率 55.3%、營益率 32.8%(UBS 2026-10-08) |
EPS 預估
富邦(2026-09-22)未評等,報告載明 Bloomberg 無 2026/2027 年市場共識預估,故不列入下表。UBS 引用的 2026/27/28E 市場共識為 32.19/89.82/71.44(2026-10-08)。
| 年度 | UBS EPS(報告日:2026-10-08) | 永豐 EPS(報告日:2026-09-22) | 玉山 EPS(報告日:2026-09-22) | 福邦 EPS(報告日:2026-10) | 備註 |
|---|---|---|---|---|---|
| 2026E | 29.11 | 26.64 | 27.17 | 27.6 | UBS 含 3Q26 約 NT$10 億員工認股一次性費用(3Q26E EPS −10.20);UBS 共識 32.19;玉山營收假設較高(52.76 億 vs 永豐 49.55 億),推導鏈見「財測假設」;福邦落在 UBS/永豐/玉山區間中段,未給目標價,僅合理 PER 區間 40-60x |
| 2027E | 153.28 | 101.47 | 107.35 | 120.7 | UBS 營收 NT$138.79 億、GM 58.3%,遠高於永豐 90.39 億/玉山 108.18 億;UBS 共識 89.82;福邦遠低於 UBS,接近永豐/玉山;Insertion 2/3 合計 2027 年營收估 NT$15-22 億(Ins2 5-7 億+Ins3 10-15 億) |
| 2028E | 286.48 | — | — | — | UBS 營收 NT$247.13 億、GM 60.0%;共識 71.44(UBS 高出約 4 倍) |
| 2029E | 353.44 | — | — | — | UBS 營收 NT$292.18 億 |
| 2030E | 400.81 | — | — | — | UBS 營收 NT$328.10 億 |
福邦投顧(2026-10)CPO 設備趨勢專題報告指出漢測係 ficonTEC 在地量產夥伴(製造、安裝、自動化與售後),Insertion 2 目前仍面臨不採用(暫時性)——與本頁既有「Insertion 2 跳過與否仍是業界討論題」方向一致;Insertion 3 仍在 ficonTEC 驗證中。來源 報告_福邦_CPO設備趨勢與台廠_202610。
財測假設
| 來源(日期) | 模型 / 推導鏈 | 關鍵假設 | 產出 |
|---|---|---|---|
| 永豐(2026-09-22) | AI 測試需求 → 晶圓針測機工程服務+客製化產品+探針卡+清潔材料四引擎成長 | 營收 2026F 49.55 億元(+104.4%)/2027F 90.39 億元(+82.4%);毛利率 54.5%/64.3%;營益率 22.2%/46.3%;股本 2026F/2027F 均 330 百萬元 | EPS 26.64/101.47 元 |
| 玉山(2026-09-22) | 四大成長動能:高功率熱管理+先進封裝回焊設備+高速 DRAM socket+CPO 測試(Insertion 1–3) | 營收 2026F 52.76 億元(+117.6%)/2027F 108.18 億元(+105.0%);毛利率 55.09%/55.52%;營益率 18.29%/40.62% | EPS 27.17/107.35 元 |
| 富邦(2026-09-22) | 熱管理放量+回焊設備 OS→CoW 拓展+CPO 由工程服務升級 ODM+OEM | 質化看法正向,未提供營收/EPS 財測數字;引用 1H26 累計 EPS 21.5 元、YoY+328% | 未評等、無目標價(Bloomberg 無 2026/2027 共識) |
| UBS(2026-10-08) | 熱控模組出貨 × ASP+CPO Insertion 2/3 設備出貨 × ASP × 約 30% 設備價值占比+探針卡/清潔材料 → 營收;GM 隨高毛利產品占比提升 | 熱控模組 1,200/3,000/4,100 台(2026E-28E),blended ASP NT$190/240/280 萬;第二代平台 2027E 起 ASP +25-50%;CPO Insertion 2/3 出貨 8&11/40&70/80&160 台;GM 55.5%/58.3%/60.0%、營益率 19.5%/44.3%/47.0%;稅率 20%;2026E opex 含約 NT$10 億員工認股一次性費用,2027E opex YoY 約 +99% | 營收 NT$55.05/138.79/247.13 億(YoY +127%/+152%/+78%);EPS 29.11/153.28/286.48;2026-31E 營收 CAGR 46%、2027-31E 獲利 CAGR 32% |
| 福邦(2026-10) | ficonTEC 在地量產夥伴角色 → Insertion 2/3 合計 2027 年營收估 | 定位為 ficonTEC 台灣製造夥伴(製造、安裝、自動化、售後);Insertion 2 目前仍面臨不採用(暫時性,與本頁 UBS「至少未來兩年保留」判斷方向不同,並列參考);Insertion 3 仍在 ficonTEC 驗證中 | Insertion 2/3 合計 2027 年營收估 NT$15-22 億(Ins2 5-7 億+Ins3 10-15 億,占比約 5%/10%);FY26F/27F EPS 27.6/120.7,合理 PER 區間 40-60x(無目標價) |
目標價與評等
| 券商 | 報告發布日 | 評等 | 目標價 | 評價基礎 | 來源 |
|---|---|---|---|---|---|
| 富邦 | 2026-09-22 | 未評等 | N/A | — | 報告_富邦_漢測7856_20260922 |
| 永豐 | 2026-09-22 | 買進(首次覆蓋,新股掛牌報告) | 未列明確數字目標價,建議評價參考同業上緣 | 同業(旺矽、鴻勁精密、致茂)以 2027 年 EPS 計算之 PE 區間 14–65 倍 | 報告_永豐_漢測7856_20260922 |
| 玉山 | 2026-09-22 | 增加持股(初次評等) | NT$5,045 | 47 倍 × 2027E EPS(107.35 元);同業(旺矽、創新服務、FormFactor)合理 PE 區間 22–47 倍 | 報告_玉山_漢測7856_20260922 |
| UBS | 2026-10-08 | Buy(首次覆蓋,前 No Rating) | NT$8,880 | 31x 2028E 平均 P/E(2027-31E 獲利 CAGR 32%);同業取 handler 設備廠(Hon Precision、Chroma 等)forward P/E,設備廠 2022 年後 NTM P/E 平均約 35x、現約 41x;股價 NT$4,190(2026-10-06),上檔 112%;上檔情境 NT$10,000(34x 2028E)、下檔 NT$1,500(14x);反向 DCF 顯示市價僅隱含 17% 長期營收 CAGR(UBS 估 27%)、長期毛利率 33%(UBS 估 61%);上檔/下檔比 2.2:1 | 報告_UBS_漢測7856_首次覆蓋_20261008 |
| 福邦投顧研究部 | 2026-10 | — (未評等/無目標價) | 無(僅給合理 PER 區間 40-60x) | CPO 設備趨勢專題報告;FY26F/27F EPS 27.6/120.7 元 | 報告_福邦_CPO設備趨勢與台廠_202610 |
三家券商評等與目標價分歧(同為 2026-09-22 掛牌首次報告,非觀點推翻)
富邦未評等、無目標價;永豐給予買進但未列明確目標價數字;玉山首次評等為增加持股、目標價 NT$5,045。三家 EPS 預估亦有落差(見「EPS 預估」表),差異主因營收假設不同(玉山較永豐樂觀,尤其 2027 年)。三份報告皆為漢測掛牌上櫃當日各家券商首次發布之報告,非既有觀點被推翻,故列為並列而非沿革。
UBS 首次覆蓋(2026-10-08):目標價與 EPS 皆明顯高於同週其他券商
UBS Buy/NT$8,880,EPS 2027E 153.28、2028E 286.48,約為永豐/玉山 2027E(101.47/107.35)的 1.4–1.5 倍,也遠高於 UBS 引用的市場共識(89.82/71.44);差異主要來自 UBS 的 CPO 設備出貨假設(2027E Insertion 2/3 各 40/70 台、取 30% 設備價值)及熱控模組 ASP 上調。玉山 TP NT$5,045 與 UBS 差距約 76%,並列保留,視為多方預估並存。
熱控模組與 shift-left 測試(UBS,2026-10-08)
- shift-left 邏輯:先進封裝成本逐步墊高、AI 加速器愈複雜,廠商把更多測試前移到晶圓級(CP)以先找出 KGD;CP 站次與測試時間皆增加。晶片 TDP 已超過 1,000W、功率密度預期到 2030 年再增 8 倍,傳統晶圓級探針測試遇到過熱、探針燒針與良率劣化,因此需要熱控模組(Thermal Control Module)配合 prober 控制晶圓載台溫度。
- 漢測位置:憑與 TSMC 的長期關係供應搭配 Tokyo Electron prober 的熱控模組,並負責 prober 安裝、維護與服務;漢民旗下 Hermes-Epitek 為 TEL 製造 prober,漢測因此熟悉晶圓測試的熱瓶頸。另提供高階 chuck 加工服務(受益於封裝尺寸變大、晶圓翹曲增加)。
- 出貨與 ASP(UBS 估):熱控模組出貨 2026E 約 1,200 台、2027E 3,000 台、2028E 4,100 台;blended ASP NT$190 萬→240 萬→280 萬;占總營收約 42%(2026E)→52%(2027E)→46%(2028E);2Q26 占比約 30%。第二代平台 2027E 出貨,ASP 較第一代高 25-50%;熱控模組毛利率約 65%。
- 需求旁證:Advantest 宣布測試機產能擴至 FY2027/3 的 5,000 台、CY2028 的 10,000 台,與 prober 1:1 配對;UBS 認為其中相當比例會配置在 CP(shift-left),3,000 台並非誇張。
- 其他品項:探針卡清潔片約占營收 5%;雷射清針系統(模組化、未來可與 prober 整合);SYMPHONY 無助焊劑回焊設備、電子束檢測、白光干涉光學檢測;MEMS 探針卡與日本 MJC 合作,2028E 起貢獻高階 AI/HPC 應用營收;UBS 2026E 營收分部 NT$ 百萬:半導體設備與客製化 2,815、測試設備與工程服務 1,480、探針卡與清潔材料 1,210。
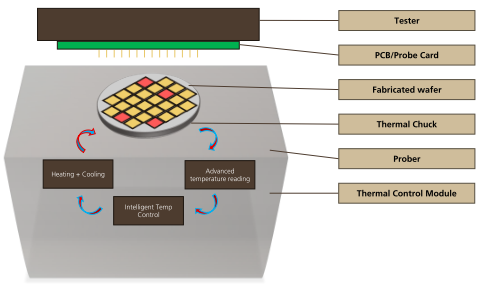
圖說:UBS Figure 6 示意,Tester/PCB-Probe Card/晶圓/Thermal Chuck/Prober 堆疊,熱控模組(加熱+冷卻、進階溫度讀取、智慧溫控)位於 prober 內。(來源:UBS,2026-10-08)
風險與注意事項
- 與 ficonTEC 的合作目前以 OEM 為主、ODM 客製化模組為延伸,公開資訊未揭露合約金額、期間與獨家性範圍,量化貢獻無法推估。
- MEMS 探針卡最快 2028 年才貢獻營收,與旺矽等既有 MEMS 廠的時間差需留意。
- 掛牌首日(2026-09-22)三家券商評等與目標價分歧大(未評等 vs 買進 vs 增加持股 NT$5,045),2026/2027 EPS 預估落差達數個百分點,反映新股掛牌初期券商財測假設尚未收斂,波動風險偏高。
- 新業務(回焊設備、CPO Insertion 2、高速 socket)均預期 2027 年後才貢獻營收,短期股價與長期財測假設落差大,需留意驗證進度遞延風險。
- 主要風險(富邦):新業務進展遞延、同業競爭加劇。
- UBS(2026-10-08)下檔情境 NT$1,500:熱控模組因先進 prober 需求不足,2027E/28E 出貨僅 1,300/2,000 台、Insertion 2/3 受 CPO 生產瓶頸僅 5&20/10&50 台、MEMS 探針卡與回焊設備未能補位,營收成長 67%/50%、營益率 29.3%/32.0%。UBS 另列:CoWoS/SoIC/CoPoS/CPO 技術推進延遲、地緣與出口管制、台灣電價成本上升、原物料漲價。
公司行事曆
- 10/13週二營收9月營收公布營收 5.14 億、年增 +150.3%、月增 +2.4%
- 11/05週四法說會路博邁證券投資信託主辦、今周刊協辦舉辦由主動式投資發掘台股AI供應鏈之全面競爭力本公司受邀參加由路博邁證券投資信託主辦、今周刊協辦舉辦「由主動式投資發掘台股AI供應鏈之全面競爭力」論壇,說明本公司營運展望。
- 今天 2026-11-08
- 11/09週一營收10月營收(預估 11/9)可能 11/9 公布(近 5 次有 5 次落在此區間;最常見:期限前 1 個工作天,信心高)
- 12/09週三營收11月營收(預估 12/8–12/9)可能 12/8–12/9 公布(近 5 次有 5 次落在此區間;最常見:期限前 1 個工作天,信心高)
近 30 天到未來 120 天的事件,資料與行事曆同一來源(公開資訊觀測站、證交所/櫃買 OpenAPI、珩石資料庫),日期以公司公告為準。
時間軸
| 時間 | 事件 | 類型 | 重要性 | 備註 |
|---|---|---|---|---|
| 2025-07 | 接獲客戶高功耗熱管理需求 | 產品 | ⭐⭐ | 約兩個月完成開發 |
| 2025-09 | 氣冷式熱管理系統交貨 | 產品 | ⭐⭐ | |
| 2025-Q4 | 氣冷式熱管理出貨逾 60 套、進入放量 | 出貨 | ⭐⭐⭐ | |
| 2026-H2 | 推出搭配冷凍機的低溫乾燥氣冷方案 | 產品 | ⭐⭐⭐ | |
| 2026-09-22 | 完成掛牌上櫃,承銷價 NT$2,250 | 事件 | ⭐⭐⭐⭐ | 三家券商同日發布掛牌報告 |
| 2026-3Q | 第二代熱管理模組客戶驗證 | 產品 | ⭐⭐⭐ | CDA 降溫至 13–14°C(富邦,2026-09-22) |
| 2026-H2 | 回焊設備續推進其他客戶驗證 | 驗證 | ⭐⭐⭐ | 已取得新竹先進封裝客戶訂單(富邦) |
| 2026 年底 | 第二代 Insertion 2(CPO)設備完成主要準備 | 產品 | ⭐⭐⭐ | ODM+OEM+Service 模式(富邦) |
| 2027-1H | 高速 DRAM socket 送樣 | 產品 | ⭐⭐ | 台南 Membrane 廠區開發(玉山) |
| 2027 | 矽光子測試預期達一定程度自動化 | 技術 | ⭐⭐⭐ | 總經理口徑 |
| 2027 | 回焊設備、CPO Insertion 2 設備預期開始貢獻營收 | 出貨 | ⭐⭐⭐ | 若客戶驗證順利(富邦) |
| 2027 | 第二代熱控平台出貨(ASP 較第一代 +25-50%);熱控模組出貨約 3,000 台 | 產品 | ⭐⭐⭐ | UBS 2026-10-08;2026E 約 1,200 台 |
| 2027 | CPO Insertion 2/3 設備交付約 40/70 台;第二代 Insertion 3 可能開始出貨 | 出貨 | ⭐⭐⭐ | UBS 估,設備經 ficonTEC 夥伴關係認列於工程服務 |
| 2028(最快) | MEMS 探針卡貢獻營收;回焊設備/CPO 營收規模放大 | 產品 | ⭐⭐⭐ | 與 MJC 合作;CoW 市場約 OS 市場 7–8 倍 |
| 2027 | Insertion 2/3 合計 CPO 設備營收估 NT$15-22 億(Insertion 2 目前仍不採用,Insertion 3 驗證中) | 節奏調整 | ⭐⭐⭐ | 福邦投顧估;與本頁既有 UBS Insertion 2「至少未來兩年保留」判斷方向不同,並列參考;來源 報告_福邦_CPO設備趨勢與台廠_202610,2026-10 |
供應鏈位置
- 所屬環節:#環節/測試
- 同業 / 相鄰:6510_精測(櫃)、6223_旺矽(櫃)、7815_新特(興)、2360_致茂(市)、7769_鴻勁精密(市)、7828_創新服務(櫃)、FORM.US(formfactor)
- 全球探針卡市場高度集中(TechInsights,2024 市占):FormFactor 25%、Technoprobe 20%、MJC 14%、旺矽 8%、JEM 5%,前五大合計 60–70%(玉山,2026-09-22);Yole 預估 2026 年探針卡市場規模年增 18.6% 至 37.2 億美元,MEMS 探針卡年增約 21.5%。
- 投資觀察:探針卡新品放量、測試服務毛利率、漢民集團資源導入、興櫃財務揭露完整度、與 ficonTEC 合作深化程度、上櫃後財務揭露品質。
相關公司
| 公司 | 關係 | 說明 |
|---|---|---|
| 3707_漢磊(櫃) | 集團 / 相鄰 | 漢民集團化合物半導體與晶圓代工相關公司 |
| 3016_嘉晶(市) | 集團 / 相鄰 | 漢民集團 SiC / GaN 磊晶相關公司 |
| 6510_精測(櫃) | 同業 / 測試介面 | 高階測試載板與探針卡相關公司 |
| 6223_旺矽(櫃) | 同業/CPO 測試/估值比較 | 旺矽與 ficonTEC 為 Insertion 2 全球僅有的兩家供應商;旺矽稱與漢測不算競爭關係,因漢測係為競業產品做調整;玉山報告以旺矽 2027 年 PE 30–47 倍作為評價參考 |
| ficonTEC(德國,未上市) | OEM/ODM 合作夥伴 | 漢測部分產品由 OEM 進一步切入 ODM 客製化模組;三方交叉驗證見「矽光子與 CPO 測試佈局」章節 |
| 2360_致茂(市) | 同業/估值比較 | 永豐報告列為國內測試介面同業,2027E PE 參考區間之一 |
| 7769_鴻勁精密(市) | 同業/估值比較 | 永豐報告列為國內測試介面同業,2027E PE 參考區間之一 |
| 7828_創新服務(櫃) | 同業/估值比較 | 玉山報告列為國內半導體設備同業(MEMS 探針卡植針機、自動化返修設備),2027E PE 25–40 倍 |
| FORM.US(formfactor) | 國外同業/估值比較 | 玉山報告列為國外探針卡與晶圓針測機同業,2027E PE 22–44 倍 |
| 6857.JP(advantest) | 測試機夥伴/需求旁證 | UBS 以 Advantest 測試機擴產(FY2027/3 達 5,000 台、CY2028 達 10,000 台,與 prober 1:1 配對)推估熱控模組需求;Insertion 1/2/4 測試機供應商之一 |
來源
- TPEX 興櫃公司概況資料:7856 漢民測試系統。
- NOWnews,2025,漢測登錄興櫃與探針卡業務報導。
- 公開股市資料:7856 漢測為興櫃半導體業公司。
- 研究_漢測7856營運與矽光子布局_工商時報_20260826 — 工商時報「新引擎點火 漢測明年催油門」,2026-08-26;總經理王子建口徑;9 月下旬上櫃、前七月營收 26.68 億元 YoY +128.18%、1H26 EPS 21.5 元;與德國 Ficontec 由 OEM 切入 ODM;Insertion 1 自有、Insertion 2/3 與策略夥伴共同開發
- 產業_SEMICON2026矽光子論壇_ficonTEC逐字稿_20260831 — ficonTEC 總裁 André Lalonde 於 SEMICON Taiwan 矽光子國際論壇演講,2026-08-31;25 年出貨 2,000 台 vs 未來 12–18 個月需出 1,000 台;「德國設計、台灣製造」與台灣夥伴獨家光子合作(未具名)
- 產業_SEMICON2026矽光子論壇_ficonTEC簡報_20260831 — ficonTEC 簡報(同場),2026-08-31;Insertion 1–4 全流程測試架構、雙面晶圓測試機 WLT-D2/晶粒測試機 DLT-D2、SLT 與 ATE 取捨,細節見 技術_CPO測試
- 報告_UBS_漢測7856_首次覆蓋_20261008 — UBS,2026-10-08;首次覆蓋 Buy TP NT$8,880,shift-left 熱控模組 3,000 台(2027E)、CPO Insertion 2/3 設備 40/70 台、EPS 2026E-28E 29.11/153.28/286.48
- 報告_富邦_漢測7856_20260922 — 富邦投顧,2026-09-22;未評等;熱管理放量、回焊設備 OS→CoW、CPO 升級 ODM+OEM+Service、1H26 EPS 21.5 元
- 報告_永豐_漢測7856_20260922 — 永豐投顧,2026-09-22;買進;2026/2027E EPS 26.64/101.47 元;同業 PE 區間 14–65 倍
- 報告_玉山_漢測7856_20260922 — 玉山投顧,2026-09-22;增加持股,初次評等,目標價 NT$5,045;2026/2027E EPS 27.17/107.35 元;ficonTEC 為唯一通過 Nvidia Insertion 2 測試設備廠
- 報告_福邦_CPO設備趨勢與台廠_202610 — 福邦投顧研究部,2026-10;CPO 設備趨勢與台廠投資機會專題;漢測定位為 ficonTEC 台灣製造夥伴,Insertion 2 目前不採用、Insertion 3 驗證中;Insertion 2/3 合計 2027 年營收估 NT$15-22 億;FY26F/27F EPS 27.6/120.7(合理 PER 40-60x,無目標價)