PDF 原檔:報告_玉山_漢測7856_20260922_original.pdf
圖片清單(已驗證 2026-09-29)
| 檔名 | size | 分類 | 親眼所見內容 |
|---|---|---|---|
報告_玉山_漢測7856_20260922_002.png |
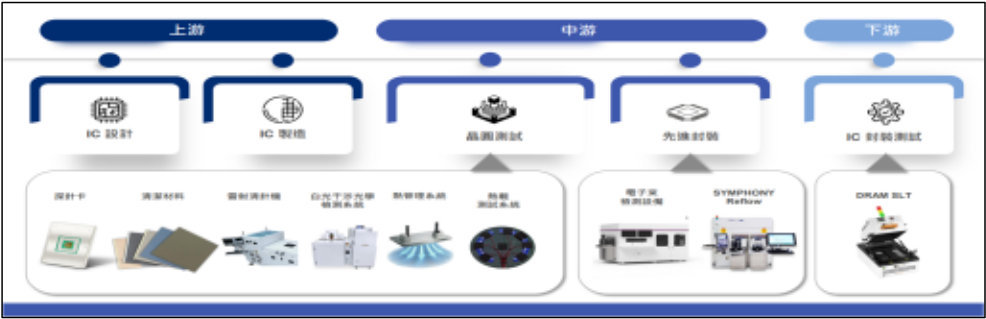
103KB | 真資料圖 | 漢測產品布局供應鏈圖:上游(探針卡/清潔材料/雷射清針機/白光干涉光學檢測系統/熱管理系統/防塵測試系統)→中游(晶圓測試/先進封裝:電子束檢測設備、SYMPHONY Reflow)→下游(IC 封裝測試:DRAM SLT) |
報告_玉山_漢測7856_20260922_003.png |
65KB | 真資料圖 | 全球半導體市場營收預估柱狀圖:2021-2029F,標示 2021-25/2025-29 兩段 CAGR(7.3%、25.9%) |
報告_玉山_漢測7856_20260922_004.png |
74KB | 真資料圖 | CPO 生產測試四大插入點圖(Insertion 1–4):Insertion 1 PIC Wafer、Insertion 2 EIC/PIC Bonded Wafer、Insertion 3 Optical Engine、Insertion 4 ASIC+CPO Package,HTSI 標示 |
報告_玉山_漢測7856_20260922_006.png |
47KB | 真資料圖 | 探針卡市場排名表+Top10 Probe Cards Revenue 柱狀圖:FormFactor(美,第1)、Technoprobe(義,第2)、Micronics Japan(日,第3)、MPI Corporation(台,第4,標黃)、Japan Electronic Materials(日,第5) |
報告_玉山_漢測7856_20260922_001.png |
18KB | 未驗證(<40KB,預設非資料圖,且屬股價走勢圖不嵌公司頁) | 未 Read |
報告_玉山_漢測7856_20260922_005.png |
21KB | 未驗證(<40KB,預設非資料圖) | 未 Read |
分類只有三類:
真資料圖/裝飾·logo·banner/文字卡。<40KB 未 Read 者免列(預設 logo)。
原始內容
增加持股 · 初次評等
| 目標價 (NT$) | 5,045 |
|---|---|
| 收盤價 (NT$) | -- |
| 上漲空間 | --% |
2025年產品營收比重
交易資訊
| 市值 (NT$百萬元) | 1,202.1 |
|---|---|
| 流通在外股數(百萬股) | 272 |
| 董監持股 (%) | -- |
| 外資持股 (%) | -- |
| 投信持股 (%) | -- |
| 52週高價 | 5,445 |
| 52週低價 | 523 |
| 3M平均成交量(百萬股) | -- |
| 融資使用率 (%) | -- |
個股與大盤走勢比較圖
資料來源:CMoney,玉山投顧
研 究 報 告
漢測(7856.TT)
產業:半導體
晶圓測試多年布局經驗有利其設備業務拓展,有利今明年營收顯著成⻑
投資評價與建議
考量漢測於晶圓測試領域可提供多項服務,彰顯其為AI趨勢成⻑下之主要 受惠廠商之⼀;另基於公司和ficonTEC合作關係使其跨入CPO測試領域有 利評價維持高檔。故認為公司評價可參考同業合理區間之上緣。
重點評論分析
公司於晶圓測試階段廣泛布局:憑藉與日本設備廠之多年合作,使公司針對晶
方案,而該領域相關設備亦為公司目前主要營收來源;另探針卡業務則因基期 較低故看好今明年成⻑動能顯著。
未來聚焦四大成⻑動能:展望後市,公司四大布局包含:(1)因應晶圓測試重要 性提升,漢測提供之高功率散熱模組可提升測試散熱效率,避免探針卡燒針故 可改善晶圓測試穩定性;(2)觀察主要大廠如台積電、日月光均持續擴充先進封 裝產能,顯示公司回焊設備瞄準之先進封裝市場成⻑空間龐大;(3)因應高速 DRAM測試對於socket規格要求提升,將使得現行之Rubber socket面臨物理 限制,故公司將於台南Membrane探針卡廠區進行高速socket開發,預計1H27 送樣;(4)CPO測試領域中,公司布局insertion 1~3階段,其中Insertion 2和3 則與ficonTEC合作,且與ficonTEC Insertion2合作範圍已大致底定,包含從事 OEM/ODM及後續裝機與售後服務。
投資風險
CPO量產時間延後、探針卡業務進展不如預期。
| 主要財務數據及預估值 - (單位:百萬元) | 主要財務數據及預估值 - 2022 | 主要財務數據及預估值 - 2023 | 主要財務數據及預估值 - 2024 | 主要財務數據及預估值 - 2025 | 主要財務數據及預估值 - 2026 | 主要財務數據及預估值 - 2027 |
|---|---|---|---|---|---|---|
| 營業收入 | -- | -- | 1,598 | 2,425 | 5,276 | 10,818 |
| 營業毛利 | -- | -- | 579 | 1,021 | 2,907 | 6,006 |
| 毛利率(%) | -- | -- | 36.23 | 42.10 | 55.09 | 55.52 |
| 營業利益 | -- | -- | 54 | 297 | 965 | 4,394 |
| 營益率(%) | -- | -- | 3.35 | 12.23 | 18.29 | 40.62 |
| 稅前盈餘 | -- | -- | 57 | 322 | 973 | 4,409 |
| 稅後EPS(元) | -- | -- | 2.84 | 10.83 | 27.17 | 107.35 |
| 營收成⻑率(%) | -- | -- | -- | 51.75 | 117.61 | 105.03 |
| 盈餘成⻑率(%) | -- | -- | -- | 464.91 | 202.17 | 353.13 |
| 公司簡介
漢測成立於2004年9月,營運初期主要代理DRAM測試機和SLT測試設備,惟營運表現不理想使得公司持續推動轉 型調整;2016年漢測導入⺟集團漢⺠擅⻑之半導體⼯程幅度能⼒,聚焦晶圓測試服務並成立測試⼯程團隊,朝向 晶圓針測機的「裝機、移機、維修」技術服務轉型,順利於當年度轉虧為盈;2020年公司啟動第二波轉型,跨入 探針卡與清潔材料市場,並與日本探針卡大廠MJC展開探針卡技術合作。營運據點方面,公司總部位於新竹,並 於台南設有薄膜式探針卡製造中⼼;海外布局中,公司於中國蘇州、⾺來⻄亞、新加坡與美國設立⼦公司,另於 日本東京、熊本成立辦公室與維護中⼼。
目前公司產品布局橫跨半導體中下游,包含CP階段所需之探針卡及相關設備,先進封裝所需之電⼦束檢測設備、 回焊設備,及下游所需之DRAM SLT,而公司產品組合包含客製化產品及代理設備、探針卡與清潔材料、⼯程服 務(如機台安裝保養、移機改機)等。
圖表1:漢測產品布局
資料來源:漢測(2026/09)
客製化產品及代理設備為公司比重最高之產品別,目前已量產產品逾20多種,受益於累積多年的晶圓測試服務經 驗和日系半導體設備廠之合作關係,公司於晶圓測試階段提供多項客製化(配套)設備,包含自動化檢測設備(如白 光干涉光學檢測系統)、精密熱控與監測系統(如熱載測試系統)、製程優化設備與耗材(如雷射清針機、感測監控系 統),可用於提升晶圓測試階段之測試穩定性、可靠性,並主要跟隨晶圓針測機市場規模成⻑;另公司開發驗證產 品則包含雷射清針機、回焊設備。
探針卡產品中,則包含薄膜式探針卡(Membrane)、懸臂式探針卡(Cantilever)、垂直探針卡(Vertical),以及探針 卡清潔材料,其中公司為全台唯⼀具備薄膜式探針卡自主研發、製造及整卡解決方案能⼒的廠商,公司薄膜式探 針卡應用於5G/6G、RF高頻晶片及濾波器等領域,目前則朝向高速領域(如矽光⼦轉阻放大器(TIA))發展以搶攻矽 光⼦商機;懸臂式探針卡則聚焦於LCD Driver;垂直式探針卡則包含Cobra探針卡及MEMS探針卡,其中前者主 要應用於IPC、IPD,後者公司則正與MJC合作開發中。
| 產 業 趨 勢
Gartner預估今年全球半導體市場營收有望年增92.2%至1.56兆美元,且於今年突破1兆美元後,有望於2029年達 2兆美元,2025~2029年CAGR達25.9%,⼀方面反映北美CSP持續上修資本支出帶動雲端AI投資需求,另隨著AI 應用發展並延伸至其他領域(如Agentic AI、AI推論等),將挹注半導體產業未來幾年展望正向且規模有望持續擴大。
隨著AI晶片設計日趨複雜,加上採用先進封裝進⼀步墊高製作成本,使得KGD之重要性提升,帶動晶圓測試之測 試覆蓋率上升,使晶圓測試階段之測試時間、項目或測試要求均有提高,以此彰顯出測試左移(Shift-Left Testing) 之趨勢,尤其因應複雜的CPO技術,其所需之測試流程從前端晶圓到模組封裝共包含四個階段,透過在早期測試 階段剔除瑕疵,免除後續不必要的封裝成本並確保良率。
因應上述趨勢,使得探針卡規格也有所提升,加上AI晶片功率提升、尺寸放大、訊號傳輸速度要求提升等使得探 針卡設計挑戰持續增加。Yole預估2026年探針卡市場有望年增18.6%至37.2億美元,其中MEMS探針卡市場年增 約21.5%,其他市場則年增約11.9%,2025~2029年整體探針卡市場CAGR約10.9%,其中MEMS約12.8%,我們 推估主要由AI晶片、記憶體等需求帶動。而探針卡廠商中,FormFactor、Technoprobe、MJC⻑期位居前三名, 第四、五名則為旺矽、JEM;根據TechInsights統計,上述廠商2024年市占依序為FormFactor 25%、Technoprobe 20%、MJC 14%、旺矽 8%、JEM 5%,且合計市占達60~70%,彰顯探針卡為高度集中市場。
圖表2:全球半導體市場營收規模
圖表3:CPO測試流程
資料來源:文曄(2026/09)
圖表4:全球半導體市場營收規模
資料來源:精測(2026/09)
| 營 運 概 況
AI 驅動近年營收、獲利顯著成⻑:受惠於公司新品布局效益(如探針卡、晶圓測試相關設備)、AI 強勁需求促使晶 圓針測機出貨成⻑同步挹注公司⼯程服務表現,帶動公司 2024 年以來營收均顯著成⻑,獲利亦持續改善,其中 1H26達21.9億元,年增114.5%,已達2025年全年營收90%,毛利率54.9%,稅後EPS 21.5元。
公司於晶圓測試階段廣泛布局:憑藉與日本設備廠之多年合作,使公司針對晶圓針測機具有豐富之裝機、改機經 驗,可因應客戶於晶圓測試階段之需求提供高度客製化的解決方案,而公司相關產品包含熱管理整合系統、白光
資料來源:漢測(2026/09)
圖表5:探針卡市場排名
資料來源:旺矽(2026/09)
干涉光學檢測系統及熱載測試系統等,為公司目前最主要之產品別(客製化產品及代理設備);另 2020 年切入之 探針卡領域,因營收基期較低故看好今明年成⻑動能顯著。
未來聚焦四大成⻑動能:展望後市,公司將瞄準四大方向進行布局,包含:(1)因應晶圓測試重要性提升,漢測提 供之高功率散熱模組可提升測試散熱效率,避免探針卡燒針故可改善晶圓測試穩定性;(2)公司回焊設備應用於 Bumping植球後之加熱回焊製程,而我們觀察主要大廠如台積電、日月光均持續擴充先進封裝產能,前者今明年 底CoWoS月產能分別為14~15/18~20萬片、後者則為2~2.5/4.5~5.5萬片,故在產能大幅擴充下暗示未來市場成 ⻑空間龐大;(3)因應高速DRAM測試對於socket規格要求提升,將使得現行之Rubber socket面臨物理限制,故 公司將於台南Membrane探針卡廠區進行高速socket開發,預計1H27送樣;(4)CPO測試領域中,公司布局 insertion 1~3階段,產品包含insertion 1 快速對位方案,以及Insertion 2和3則與ficonTEC合作,而ficonTEC目 前為通過Nvidia Insertion 2測試的唯⼀設備廠但受限於產能有限,隱含未來漢測訂單展望明確,而漢測與 ficonTEC Insertion 2合作範圍已大致底定,包含從事OEM/ODM及後續裝機與售後服務。
| 評 價 分 析
公司同時具備半導體設備、探針卡等相關業務,而我們認為業務相近之國內同業包含旺矽、創新服務,前者業務 包含探針卡、半導體設備(如AST、溫控測試設備、CPO測試設備等),後者業務則以半導體設備為大宗(如MEMS探 針卡植針機、MEMS探針卡自動化返修設備),少部分來自於先進封裝高密度銅柱端⼦模組、探針卡材料包等;至 於國外同業FormFactor聚焦於探針卡製造,以及晶圓針測機、CPO測試設備等。
參考同業合理PE區間依序為旺矽30~47倍、創新服務25~40倍、FormFactor 22~44倍。我們考量AI晶片測試規 格提升,驅使晶圓測試重要性增加,而漢測於晶圓測試可提供多項服務(包含探針卡、設備、晶圓針測機裝機等), 故認為其為AI趨勢成⻑下之受惠廠商之⼀;另基於公司和ficonTEC合作關係將使其可順利跨入CPO測試領域,將 有利評價維持高檔,故建議評價可參考同業PE區間上緣,我們初步給予目標價5,045元(47倍PER*2027EPS(F))。
圖表6:同業評價比較
單位:依當地貨幣
| 股票代號 | 公司名稱 | 市值(億元) | 股價 | 營收預估(百萬元) | 營收預估(百萬元) | 營收預估(百萬元) | EPS | EPS | 本益比 | 本益比 | 股價淨值比 |
|---|---|---|---|---|---|---|---|---|---|---|---|
| 國內同業 | 2026 | 2027 | YoY | 2026 | 2027 | 2026 | 2027 | ||||
| 6223 | 旺矽 | 5,385.1 | 5,495 | 20,641 | 36,759 | 78.1% | 61.45 | 121.74 | 89.4 | 45.1 | 29.2 |
| 7828 | 創新服務 | 826.2 | 2,040 | 1,528 | 4,788 | 213.5% | 14.84 | 58.18 | 137.5 | 35.1 | 51.9 |
| 股票代號 | 公司名稱 | 市值(億美元) | 股價 | 營收預估(百萬美元) | 營收預估(百萬美元) | 營收預估(百萬美元) | EPS | EPS | 本益比 | 本益比 | 股價淨值比 |
| 國外同業 | 2026 | 2027 | YoY | 2026 | 2027 | 2026 | 2027 | ||||
| FORM | FormFactor | 93.2 | 119.31 | 1,029.3 | 1,222.9 | 18.8% | 3.01 | 3.82 | 39.6 | 31.2 | 7.8 |
玉山證券投資顧問股份有限公司(以下簡稱「玉山投顧」)為玉山金融事業群之成員。
研究報告可自本公司網站( www.esunconsulting.com.tw )取閱。
投資評等說明
買進:未來六個月內潛在漲幅25%以上。
增加持股:未來六個月內潛在漲幅10~25%(含)。
中立:未來六個月內漲跌幅-10~10%(含)。
降低持股:未來六個月內潛在跌幅10%以上。
未評等:無。
研究人員聲明
研究人員聲明無任何其個人報酬來自於本研究報告的建議或觀點。