PDF 原檔:報告_富邦_漢測7856_20260922_original.pdf
圖片清單(已驗證 2026-09-29)
| 檔名 | size | 分類 | 親眼所見內容 |
|---|---|---|---|
報告_富邦_漢測7856_20260922_002.png |
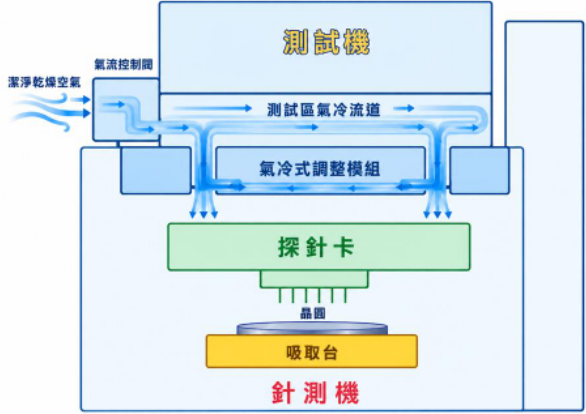
124KB | 真資料圖 | 氣冷式熱管理系統架構示意圖:測試機→測試區氣冷流道→氣冷式調整模組→探針卡→晶圓→針測機吸取台 |
報告_富邦_漢測7856_20260922_003.png |
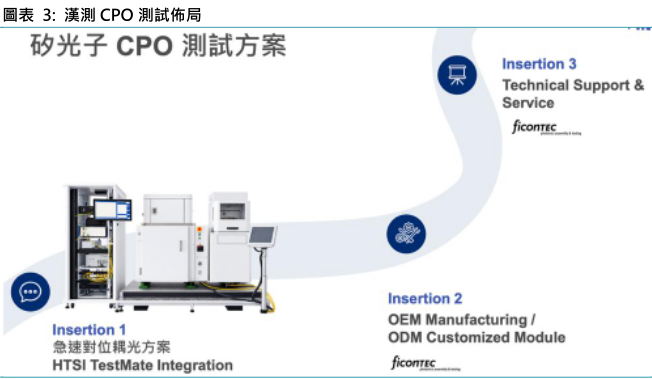
106KB | 真資料圖 | 漢測矽光子 CPO 測試佈局圖:Insertion 1(急速對位耦光方案 HTSI TestMate Integration)、Insertion 2(OEM Manufacturing/ODM Customized Module,標示 ficonTEC)、Insertion 3(Technical Support & Service,標示 ficonTEC) |
報告_富邦_漢測7856_20260922_001.png |
17KB | 未驗證(<40KB,預設非資料圖) | 未 Read |
分類只有三類:
真資料圖/裝飾·logo·banner/文字卡。<40KB 未 Read 者免列(預設 logo)。
原始內容
Fubon Research
2026年9月22日
_
未評等
股價
目標價
NT$4550.00 NT$N/A
○訪談摘要
○初次評論
●公司動態
○獲利調整
○獲利預覽
○評等調整
流通在外股數 (百萬) 27.2
市值 (百萬台幣)
128,411
市值 (百萬美元)
外資持股率 (%)
投信持股率 (%)
董監持股率 (%)
52週高價 (元)
5445.00
52週低價 (元)
1060.00
當沖比率
| 主要財務報表分析 | 主要財務報表分析 | 至12月31日 | 至12月31日 |
|---|---|---|---|
| 百萬元 | FY23 | FY24 | FY25 |
| 營業收入 | 809 | 1,598 | 2,425 |
| 年成長率(%) | - | 97.4 | 51.8 |
| 營業利益 | -217 | 54 | 297 |
| 年成長率(%) | - | - | 450.0 |
| 稅後淨利 | -210 | 57 | 268 |
| 年成長率(%) | - | - | 370.2 |
| 每股盈餘(NT$) | -10.52 | 2.84 | 10.83 |
| 每股現金股利 | 0.0 | 0.0 | 2.0 |
| 本益比(x) | - | 1602.1 | 420.1 |
| 本淨比(x) | 399.8 | 281.0 | 97.9 |
| 現金股利殖利率 | 0.0 | 0.0 | 0.0 |
| 淨值報酬率(%) | - | 20.1 | 33.7 |
資料來源:漢測,富邦投顧
楊皇遠
02-27815995*37141
huangyuan.yang@fubon.com
漢測 (7856 TT)
展望樂觀
9/22掛牌,展望樂觀
- 熱管理系統進入放量階段,GPU延伸TPU、CPU開啟成長空間
- 回焊設備切入OS市場,未來拓展CoW應用開啟2027-2028年成長曲線
- CPO測試由工程服務升級ODM+OEM設備供應
熱管理系統進入放量階段,GPU延伸TPU、CPU開啟成長空間
漢測深耕半導體測試相關設備、耗材與工程服務,近年受惠 AI 晶片功耗快速提升, 高功率測試所需的熱管理系統成為公司主要成長動能。公司熱管理產品主要應用於 晶圓測試階段,透過主動冷卻探針卡及測試介面,改善高功率晶片測試時的散熱效 率與溫度穩定性,降低晶片、探針卡及測試介面因高溫造成損壞的風險。相關產品 於 2025 年仍處於少量驗證階段,隨客戶驗證結果良好,2026 年已進入大量出貨, 目前主要應用於 GPU 客戶,並帶動 1H26 半導體設備及客製化產品營收占比提升 至約 52%。此外,公司正開發第二代熱管理模組,導入冷卻機後可將約 25°C 的潔 淨乾燥空氣(CDA)進一步降溫至約13-14°C,不僅提高散熱能力,亦可降低客戶CDA 使用量及廠務負擔,預計 3Q26 進行客戶驗證。展望 2027 年,隨高功率運算晶片 持續朝更高功耗發展,公司產品應用有望由 GPU 進一步拓展至 TPU 及 CPU 平台, 帶動可服務市場持續擴大。除熱管理系統外,公司亦持續布局 MEMS 及垂直式探 針卡、探針清潔材料與雷射清針設備,其中垂直式探針卡隨客戶測試機於 2H26 陸 續到位,需求可望較 1H26 明顯成長;雷射清針設備則透過非接觸式清潔降低碳真 尖端磨耗、延長高階探針卡使用壽命,若後續完成新一代 Prober(針測機)整合及客 戶認證,亦有望成為中期成長動能。
回焊設備切入OS市場,未來拓展CoW應用開啟2027-2028年成長曲線
在先進封裝應用方面,漢測已由既有半導體測試業務向製程設備延伸,目前重點布 局回焊設備。主要應用於晶圓凸塊、晶片與晶圓接合及 HBM 堆疊等製程,透過加 熱使銲錫凸塊熔融並形成穩定連接,為先進封裝的重要製程設備。公司已成功切入 新竹先進封裝客戶並取得設備訂單,2H26 持續推進其他客戶驗證,初期將由 oS 製 程切入,後續進一步拓展至 CoW 等高階先進封裝應用。相較傳統製程,CoW 在回 焊後若降溫速度過快,容易加劇晶圓翹曲,因此須延長冷卻時間,使單片製程時間 增加;在相同產能需求下,客戶所需設備台數亦可能同步增加。漢測預期 CoW 相 關市場規模約可達既有特定 oS 市場的 7-8 倍,為回焊設備中長期重要成長機會。 公司憑藉過往設備代理、製程整合及半導體客戶服務經驗切入市場,並採取先台灣、 再逐步拓展美國、馬來西亞等海外市場的策略。預期回焊設備於 2027 年開始貢獻 營收,隨客戶驗證完成及 CoW 等先進封裝產能持續擴張,2028 年營收貢獻有望進 一步放大,成為繼高功率熱管理後的另一條設備成長曲線。
CPO由工程服務升級ODM+OEM設備供應,第二代設備量產為中長期成長關鍵 在矽光子與 CPO 測試方面,漢測正由既有工程服務角色逐步升級為測試設備與系 統整合供應商,布局涵蓋Insertion 1中PIC晶圓測試及後段Insertion2-3測試。 隨光通訊傳輸速率由 100/400G 向 800G/1.6T 提升,光學對位精度、晶圓平坦度與 多顆並行測試能力要求同步提高,公司利用自身在 Prober、探針卡、Chuck(晶圓載 台)及自動化整合的經驗,與德國設備業者合作開發第二代Insertion 2設備。相較 第一代設備主要由合作夥伴製造、漢測僅提供工程服務,第二代將採 ODM+OEM +Service 模式,由漢測負責替客戶重新設計 Chuck、Prober、自動化、設備組裝 及客戶服務,提升公司於整體設備中的價值量與營收貢獻。針對矽光子製程中 EIC 整合造成的晶圓翹曲問題,公司亦重新設計真空吸附Chuck,使晶圓於高低溫環
公司速報
公司速報
境下維持平坦,並進一步開發多顆並行測試與高速光學對位功能。目前第二代設備 已進入設計收尾及製造文件建立階段,公司目標於 2026 年底完成主要準備,若後 續客戶驗證順利,2027 年可望開始出貨並貢獻營收,2028 年營收規模有機會進一 步放大。整體而言,漢測 1H26 營收已超過 NT$21 億元,接近 2025 全年約 NT$24 億元的九成,且隨熱管理、自製設備及高附加價值客製化產品占比提高,產品組合 明顯改善;展望未來 2-3 年,高功率晶片測試、先進封裝回焊設備、高速記憶體測 試介面以及 CPO 測試設備將構成公司主要成長主軸,帶動公司由傳統測試耗材與 工程服務商逐步轉型為高階半導體測試及設備整合供應商。在受惠半導體設備與 CPO測試應用下,富邦對漢測後續展望持正向看法。
評價和風險
承銷價 2,250 元,上櫃前股價區間為 3,500-5,000 元,目前 Bloomberg 無市場共 識預估 2026/2027 年 EPS,1H26 累計 EPS 為 21.5 元,YoY+328%,平均同業本 益比區間交易在 FY27 的 30-40 倍,看法正向。主要風險來自於新業務進展遞延、 同業競爭加劇。
公司簡介
深耕半導體測試設備與工程服務,布局客製化測試解決方案
漢測成立於 2004 年,主要業務包含與日本設備大廠合作,進行晶圓針測機的設備 工程服務;自行開發的針測相關客製化產品服務及設備銷售如AOI系統、D Sensor Bridge Beam探針卡監控系統、熱管理材料及模組、探針卡、探針清潔設備及材料 等;以及設備儀器維修、代理與系統整合。2025 年營收比重為半導體設備及零組件 57%、半導體技術服務 43%。依主要產品:測試設備工程服務 43%、半導體設備與 客製化產品31%、探針卡與清潔材料26%。
圖表 1: 2025年營收組成
資料來源:漢測、富邦投顧
圖表 2: 漢測熱管理系統
資料來源:漢測、富邦投顧
資料來源:漢測、富邦投顧
公司速報
免責宣言
分析師認證
負責分析師(或者負責參與的分析師)確認:
- 本研究報告的內容係反映分析師對於相關證券的個人看法。
- 分析師的報酬與本研究報告內容表述的個別建議或觀點無關。