主題
AI 資料中心 on-site 電力供應鏈,涵蓋 SOFC(固態氧化物燃料電池)、UPS / 備援、配電與 PDU 等環節。隨著 GPU / ASIC 機櫃功耗突破 100kW、AI 訓練叢集數百 MW 級規模成為常態,加上電網擴容時程拉長與 ESG / 綠電需求,on-site 發電從輔助選項轉為主軸方案之一。Bloom Energy(系統整合)→ 8996_高力(市)(Hot box)→ Oracle(終端應用)形成可追蹤的 SOFC 主鏈;其他 Hyperscaler(Microsoft、Equinix 等)亦在評估 on-site 電力建置。
AI 電力需求脈絡與 time-to-power 框架(MS 2026-05-21)
報告_MS_能源算力Supercycle_20260521 把資料中心電力放進更大的亞洲能源 supercycle 框架,補上 SOFC 主鏈以外的宏觀脈絡。完整投資論點與台股映射見 分析_AI能源Supercycle_亞洲電力投資與台股映射_20260521。
需求面 - 亞洲 DC 電力需求 312 TWh(2025)→ 871 TWh(2030e);含 PUE 後 DC 總耗電 >100GW by 2030(PUE 1.51 → 1.31)。 - 全球 DC 占電力 ~2% → 5%(2030),新增 1.2 兆度(全球新增電力需求的 20%),45% 在亞洲、45% 在美國。 - 美國 AI 電力 2025-28 毛缺口 55GW,用盡 time-to-power 方案後淨缺 14-24GW → 部分由亞洲承接。
關鍵 insight(AI Math):100MW 全整合 AI 超大規模業者對電價不敏感——電價 +17%(US$120→140/MWh)僅 -50bp ROE,+50% 至 US$160 仍 ROE >30%。含義:AI 擴張瓶頸是電力可得性 / time-to-power,不是電價 → 願為「快速、可靠供電」付溢價,正是 SOFC / 燃料電池受惠的根本邏輯。
time-to-power 設備供給(Exhibit 17,2030):總供給 110GW,其中氣渦輪 91GW(2028 65→2030 91,約倍增)、DC 專用引擎 9.8GW、Bloom 燃料電池 3.0GW。燃料電池占比小但定位「最快可部署」,與本頁 SOFC 主鏈互補;競爭者為氣渦輪、SMR、PEMFC。
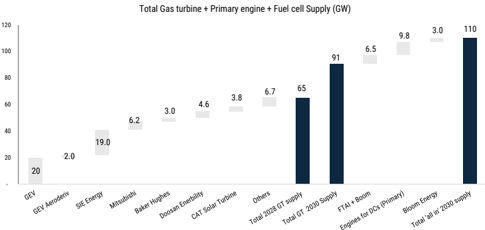
圖說:氣渦輪+引擎+燃料電池 2030 總供給 110GW;燃料電池(Bloom)3.0GW 為其中最快部署的 time-to-power 解方。
time-to-power 設備子鏈對照
AI 資料中心在等電網接點(數年)的空窗期,靠以下四類「快速供電」設備橋接缺口。彼此互補也互相競爭,燃料電池(本頁 SOFC 主鏈)是其中一支:
| 設備 | 2030 供給 | 部署速度 | 定位 | 燃料 / 能源 | 代表廠商 | 台股 / vault |
|---|---|---|---|---|---|---|
| 燃料電池 (SOFC) | 3.0GW (Bloom) | 最快(現地、數月) | baseload + 快速供電 | 天然氣 / 氫 / 生物氣 | Bloom Energy | 8996_高力(市)(Hot box)、技術_SOFC |
| 氣渦輪 | 65→91GW (2028→30) | 中(成熟、規模大) | baseload / peaker | 天然氣 | GE Vernova、Siemens Energy、Mitsubishi Heavy | — |
| 現地引擎 | 9.8GW (DC primary) | 快 | prime / backup | 柴油 / 天然氣 | Cummins、Caterpillar | — |
| 儲能 (BESS / BBU) | +3TWh (6x today) | 模組化、快速 | 削峰 / 快速反應(吸收推論尖峰負載)與 rack 短時備援 | 鋰 / 鈉離子電池 | CATL、BBU 模組廠 | 技術_BBU備援電池(DC 內備援)、供應鏈_AI伺服器板上電源 |
為何 AI 推論負載放大儲能與快速供電價值
推論(inference)負載比訓練更尖峰化、波動大、難預測(搜尋、企業軟體、自駕等即時應用)。這些尖峰使「削峰 + 快速反應」容量價值上升——儲能可模組化快速部署、即時回應負載陡升,避免為尖峰過度建置發電與輸電。燃料電池 / 引擎則補穩定 baseload 缺口。
現地發電許可時程(time-to-power 的另一半:許可,不只是設備)
專家會議紀要(研究_AI資料中心現地發電與許可時程_專家會議_20260901,2026-09-01)補上「設備供給」以外的「許可流程」視角,完整時程比較、Oracle 案例、SOFC vs 燃氣輪機許可差異詳見獨立頁 分析_資料中心現地發電與許可時程_專家會議_20260901。重點: - 新建案場現地發電全套許可週期 18-20 個月;燃氣管線延伸許可(關鍵路徑項)10-12 個月;托管設施(colocation)因許可多已由業者取得,可壓縮至 < 10 個月。 - 燃氣輪機的真正瓶頸不是許可,是採購前置期(可達 3-4 年)——許可本身(12-15 個月)與 SOFC(9-10 個月投運)差距不大。 - 社區反對對選址與建照造成約 30-60 天延誤;Oracle 一專案曾因社區反對將發電方案由燃氣輪機切換為 SOFC。
重型燃氣渦輪:AI 資料中心長期基載主力(永豐投顧 2026-07-30)
來源 報告_永豐_電力設備產業_20260730(永豐投顧,2026-07-30)。與上方「time-to-power 設備子鏈對照」表的氣渦輪列互補,本節提供交期危機、技術經濟性、產能擴張與上游瓶頸的深度資料。個股推薦 GEV.US(ge_vernova)、VRT.US(vertiv)。
主流電力設備交期已成瓶頸
即使部分設備交期季度改善,Generation Step-Up Transformer(~143 週)與 Power Transformers(~128 週)交期仍遠高於 Switchgear(~44 週)、Pad-Mount Transformers(~30-47 週)等其他品項;再考量公用電網接入、併網許可、輸配電升級,time-to-power 時程被迫拉長,資料中心業者把 onsite power 從備選變成必要。
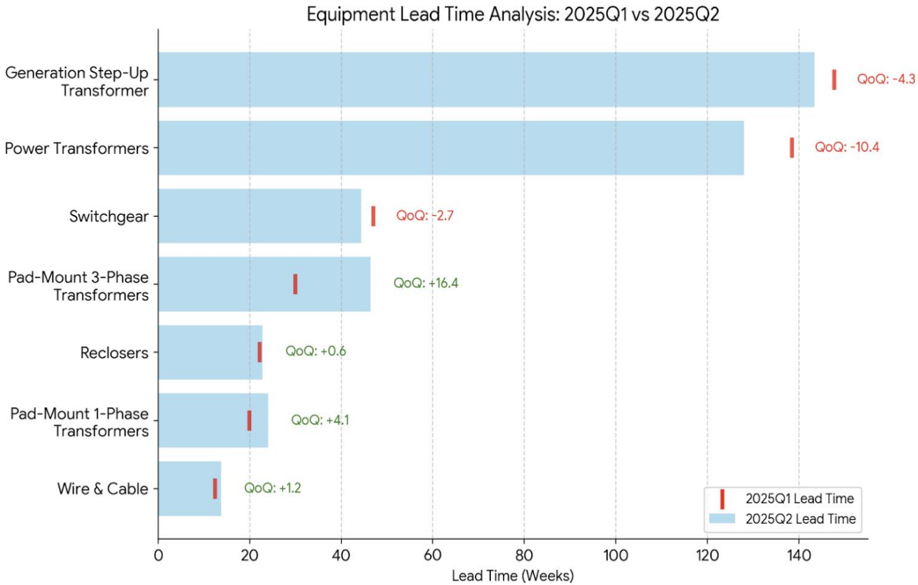
圖說:主流電力設備交期分析長條圖(2025Q1 vs 2025Q2 lead time,週數)。(來源:永豐投顧,2026-07-30)
Onsite power 從備援走向主供
- Bloom Energy 2026 年調查顯示,資料中心業者對「2030 年底達成 100% 現場供電」的預期由 2024/4 的 1% 快速升至 2025/11 的 33%(2035 年目標由 12%→44%)。
- 美國已宣布、施工前或施工中的燃氣發電裝機容量,其中現場供電(onsite)部分由 2024 年 85GW 增至 2025 年 252GW,成長 3.7x(Global Energy Monitor)。
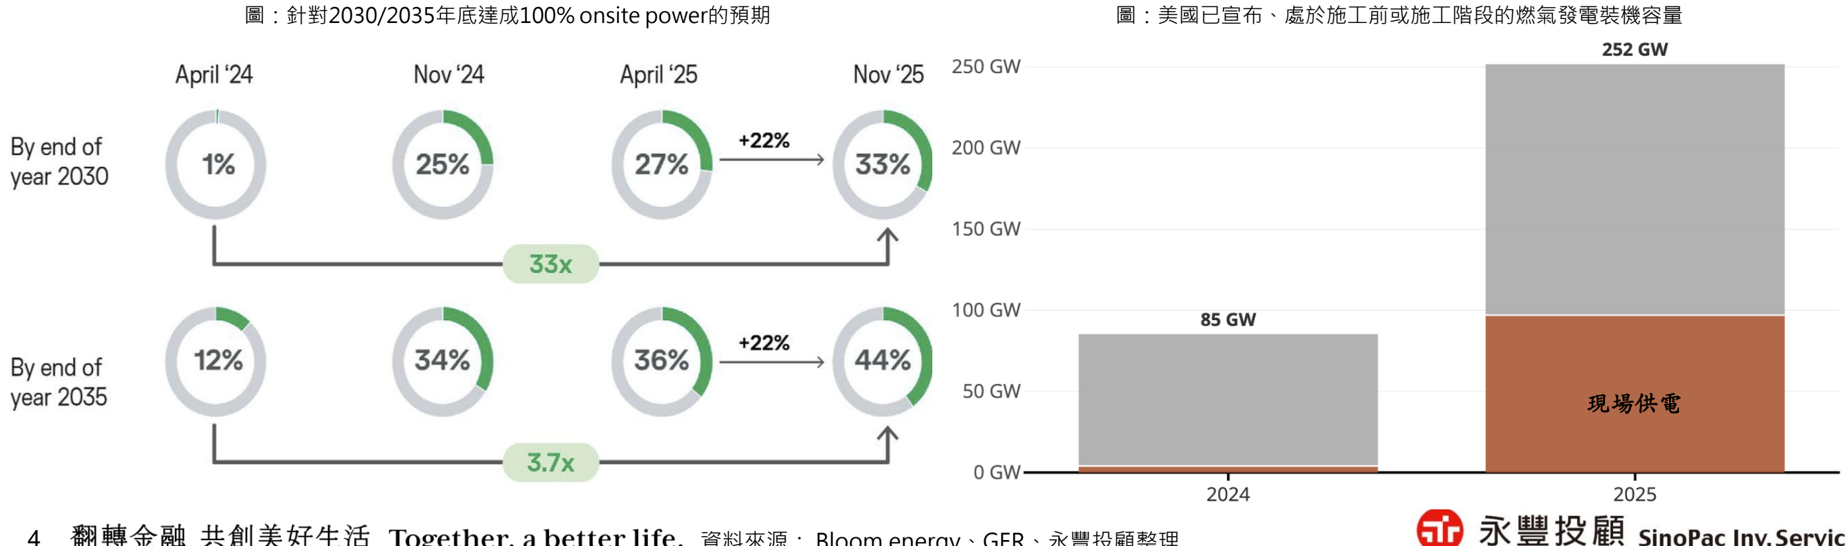
圖說:資料中心對 2030/2035 達成 100% onsite power 之預期比例圈圖 + 美國燃氣發電裝機容量長條圖(85GW→252GW)。(來源:永豐投顧,2026-07-30;資料來源 Bloom Energy、GEM)
發電技術經濟性比較
| 技術分類 | 運作原理 | 成本 ($/kW) | 單機容量 (MW) | 交期 (月) | 滿載啟動時間 | 電氣效率 |
|---|---|---|---|---|---|---|
| 航改型燃氣輪機 (Aeroderivative GT) | 仿航空引擎,壓縮空氣+天然氣燃燒 | 1,700-2,000 | 30-60 | 18-36 | 10 分鐘 | 35-40% |
| 工業級燃氣輪機 (Industrial GT) | 同上 | 1,500-1,800 | 5-50 | 12-36 | 20-30 分鐘 | 35-40% |
| H 級複循環燃氣渦輪 (H-Class CCGT) | 燃氣+蒸汽複循環 | — | 600-1000 | 36-60 | 30-60 分鐘 | 50-60% |
| 往復式內燃機 (RICE) | 大型天然氣活塞引擎 | 1,700-2,000 | 3-20 | 15-24 | 5-10 分鐘 | 40-50% |
| 燃料電池 (Fuel Cell / SOFC) | 電化學反應直接發電 | 3,000-4,000 | 0.325 | 3-4 | 基載 | 50-55% |
以 1GW 資料中心連續運轉 10 年估算,複循環燃氣渦輪(CCGT)總成本最低(約 $59/MWh),優於 RICE($62/MWh)與 SOFC($85/MWh);SOFC 優勢在部署速度快、低排放、低用水與許可容易,RICE 優勢在模組化、快速啟停與分期擴充。近期看到小型渦輪訂單成長快速:2025-2027 是「先搶到電」階段(小型/模組化 onsite power 優先導入),2028-2030 是「真正補基載缺口」階段(大型渦輪與複循環份額上升)。GEV 具備大型渦輪與航改型產品線,可先以航改型縮短 time-to-power,再由大型渦輪承接長期基載;CAT、BKR、INIO、CMI 則以小型機組、模組化見長。
產能擴張與市占
- 燃氣渦輪廠商一年可供應發電容量,從 2025 年約 52GW 增加到 2028 年約 90GW;考量出貨到實際運轉約 18-24 個月,該 90GW 大部分容量上線時間落在 2030 年。
- 各廠產能規劃(Phase 1/2/3,GW):GEV 16→20→24、ENR(Siemens Energy)17→22→30、MHI 12→16、Ansaldo 3→4.5、CAT Solar 1.2→3、BKR 0.7→1.4、Doosan 1.5→4.6、Boom →4、FTAI →2.5,Total 52→90。
- 燃氣渦輪全球接單從 2024 年 58GW 成長到 2025 年 100GW;北美從 2024 年 17.1GW 拉升到 2025 年 44.2GW,是最主要增量,佔全球約 44%。GEV 在近三年北美市場結構性份額最高(三大廠地區市佔率:北美 GE 47%/Siemens Energy 22%/Mitsubishi Power 20%;歐洲 Mitsubishi Power 較弱,Siemens Energy 40%)。
- CCGT 缺口 2029 年起放大:EIA 預測需求 2030 年約 84GW cumulative,McCoy 統計已授標容量僅約 58GW,缺口約 26GW 代表後續有機會轉成正式訂單的空間;GEV 在北美接近半壁江山、2030 年產能已高度緊俏,新增訂單交付時程可能進一步延伸至 2031 年以後。
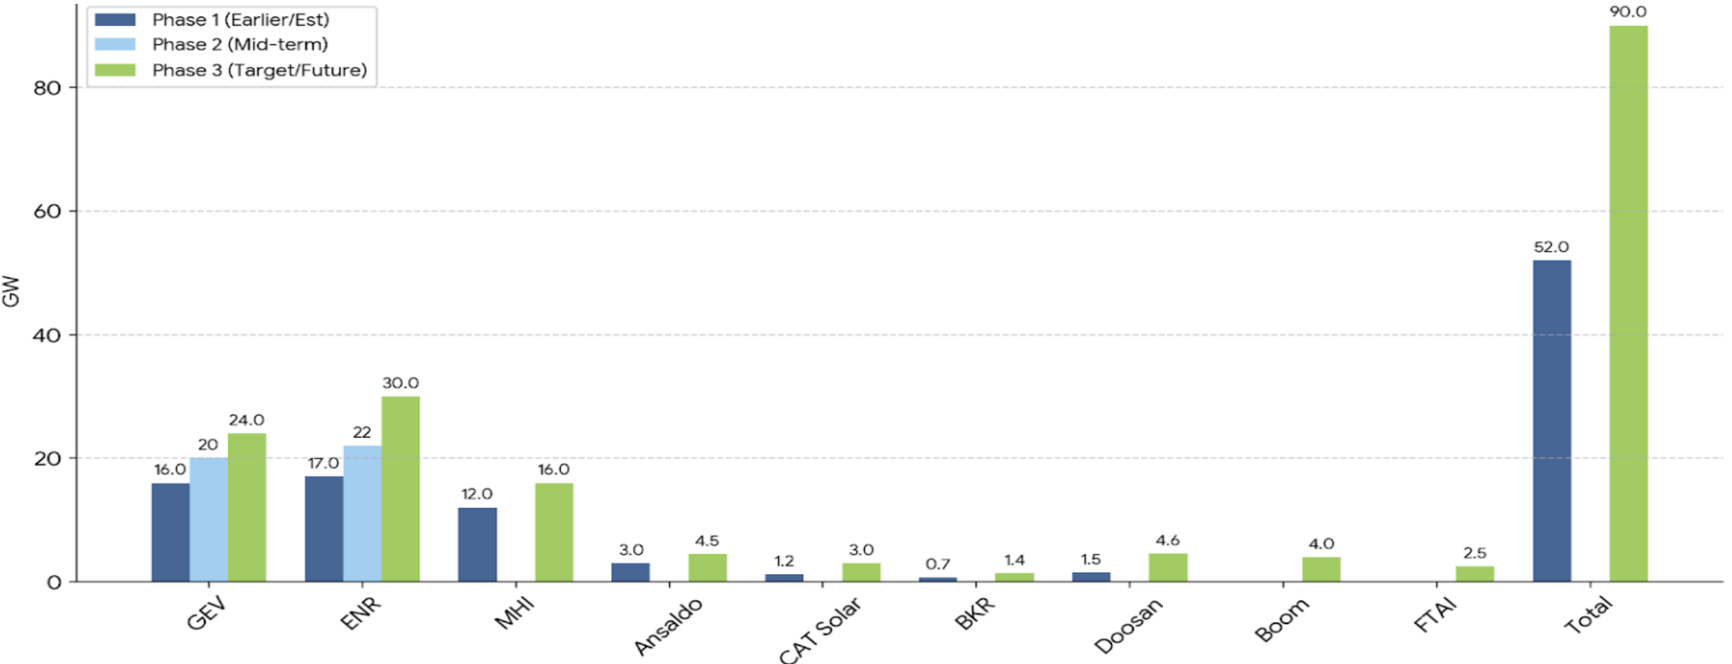
圖說:燃氣渦輪廠商產能規劃長條圖(Phase 1/2/3),GEV/ENR/MHI/Ansaldo/CAT Solar/BKR/Doosan/Boom/FTAI,Total 52→90GW。(來源:永豐投顧,2026-07-30)
上游瓶頸:熱端零件與大型鍛件
根據美國電力研究院,燃氣渦輪供應鏈最核心的瓶頸集中在熱端零件(尤其單晶葉片/高溫鑄件)與大型鍛件,熟練人力則限制 OEM 擴產效率。Howmet Aerospace(HWM)為全球最大燃氣渦輪葉片供應商之一,作為上游熱端鑄件/葉片供應商龍頭,有望受惠整機擴產時最難放大的熱端製程(未建立獨立 lib 頁,資料揭露程度尚淺,僅供應鏈定位參考)。
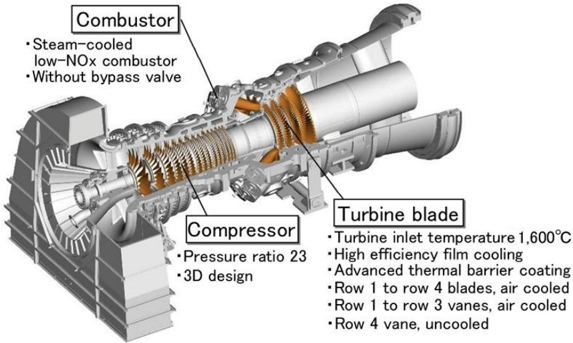
圖說:MHI M510J 燃氣渦輪剖面結構圖,標示 Combustor(蒸汽冷卻低 NOx 燃燒室)、Compressor(壓縮比 23)、Turbine blade(渦輪進氣溫度 1,600°C、高效薄膜冷卻、先進熱障塗層)。(來源:永豐投顧,2026-07-30;資料來源 HWM、三菱重工)
營運商面板觀點(GS Communacopia 2026-05-19)
來源 報告_GS_AI基建_20260519——高盛 Asia Communacopia 資料中心營運商面板(Empyrion Digital、Digital Edge、PaleBlueDot AI)。供需與「交付速度」第一線觀察:
- 電力是頭號瓶頸(呼應 time-to-power):GPU 短缺預計 2028–2029 正常化,但電力受制於電網基建,需 5–10 年 才能解;解方是公私協力(政府主導電網 + 業者直接投資自有發電 / 再生能源橋接)。馬來西亞被點名為政府—電業合作有效的市場。
- AI 壓縮交付時程:單租戶 GPU 客戶簽約僅需 6 週(傳統 hyperscaler 4–6 個月);單租戶在動工前 15–24 個月 即鎖定 bespoke 設計。PaleBlueDot 一個日本案場 89 天交付 6,000 顆 GPU。
- 設計走向 fungibility(模組化 / 通用性):氣冷 / 液冷混合已是預設;Digital Edge 機櫃密度設計涵蓋 20kW 到 >1MW;盡量延後 data hall fit-out 以同時服務 AI 與傳統雲。
- 供不應求:以目前需求,若有供給 3–6 個月內即售罄;擴張受電力、許可、用水與「社區接受度(第五支柱)」限制。Mumbai 案場改用再生水冷卻、PUE < 1.25。
- 需求結構:PaleBlueDot 約 70% 算力需求已是推論(inference),應用層消費尚未完全釋放。
- 地緣政治:合規成本上升(盡職調查延伸至終端用戶與供應鏈)但未壓抑需求;日本、印度、菲律賓 為主要上行成長市場。
對台股映射
此份為產業質性面板(無個股、無數字目標價),核心訊息與既有 time-to-power 框架一致:瓶頸在電力與交付速度,而非 GPU。利多台廠的「快速供電」設備鏈(SOFC、電源、液冷、BBU 儲能)與資料中心熱管理;個股映射見 分析_AI能源Supercycle_亞洲電力投資與台股映射_20260521。
FuelCell Energy 資料中心電力大單與燃料電池板塊機遇
FuelCell Energy(FCEL.US)取得資料中心電力大單:與專注先進運算基礎設施與 AI 電力方案的 Fit Energy USA 合作,以公用事業級燃料電池技術為資料中心提供最高 380MW 的現地電力。Fit Energy 已就首批 30MW 專案支付即時預付款,計劃於 2026 年稍晚開始交付。FuelCell 總裁暨執行長 Jason Few 稱此協議進一步驗證公司將運營規模擴大至 500MW 的決定。
開源證券點名的燃料電池受惠標的包含 BloomEnergy、三環集團、壹連科技、德昌電機控股(三環集團為 SOFC 電解質隔膜片的主要供應商,見 技術_SOFC)。
券商觀點(信心:中)
開源證券(2026-07-05)判斷:美國缺電疊加環評謹慎、燃機排單等因素,燃料電池迎來歷史性機遇。
Bloom Energy/Brookfield 融資規模擴大
開源證券同期亦提及 Bloom Energy 與 Brookfield 的 AI 電力專案融資合作規模由 US$50 億擴大至 US$250 億(翻五倍)。此事已記載於 BE.US(bloom_energy)(融資夥伴表)與 8996_高力(市)(上游驅動指標),本頁不重複展開。
圖解
flowchart LR
    subgraph FUEL[燃料端]
        F1[天然氣]
        F2[氫氣 / 綠氫]
        F3[生物氣體]
    end

    subgraph SYSTEM[系統]
        S1[Bloom Energy<br/>SOFC 系統]
        S2[8996 高力<br/>Hot box 熱導模組]
        S3[其他 SOFC 廠]
    end

    subgraph CUSTOMER[終端應用]
        C1[Oracle 資料中心<br/>2.8GW 出貨目標]
        C2[Microsoft / Equinix<br/>等 Hyperscaler]
        C3[微電網 / 工業客戶]
    end

    F1 --> S1
    F2 --> S1
    F3 --> S1
    S2 --> S1
    S1 --> C1
    S1 --> C2
    S3 -. 競爭 .-> S1
    S2 -. 30-40% → 50% 供貨比重 .-> S1
圖說:AI 資料中心 on-site 電力供應鏈以 SOFC 為核心;Bloom Energy 整合系統、高力供應 Hot box,Oracle 等 Hyperscaler 為終端應用。
整體供電架構:舊低壓 AC vs 新 800V HVDC(電網→晶片)
從電網到 GPU 晶片的完整供電鏈。左為現役傳統低壓 AC 配電,右為下一代 800V HVDC(核心是 SST 固態變壓器);不論前段走 12/48V 或 800V,末段「板上多相 VR → 晶片」兩架構共用。
flowchart TB
    GRID["電網中壓 AC<br/>13.8 / 15 / 35 kV"]

    subgraph OLD[舊架構:傳統低壓 AC 配電]
    direction TB
    XFMR["工頻變壓器<br/>50/60Hz 降壓"] --> UPS[UPS 不斷電] --> PDU[PDU 配電]
    PDU --> PSU["機櫃 PSU<br/>AC→DC 整流"]
    PSU --> BUS["機櫃 busbar<br/>12V / 48V / 54V DC"]
    end

    subgraph NEW[新架構:800V HVDC]
    direction TB
    SST["固態變壓器 SST<br/>SiC/GaN + 中高頻 MFT<br/>中壓 AC 直接轉 DC"] --> HVDC["800VDC / ±400VDC<br/>機櫃 busbar"]
    HVDC --> SIDE["±400V HVDC sidecar<br/>hyperscaler ASIC,2H26 先行"]
    HVDC --> NAT["native 800VDC 直入 compute tray<br/>Rubin+ 2027–28"]
    HVDC --> DCDC["in-rack DC/DC<br/>800V→50/48V"]
    end

    subgraph BOARD[板上→晶片(兩架構共用末段)]
    direction TB
    VR["板上多相 VR<br/>PWM controller + DrMOS"] --> IVR["IVR 近晶片供電(選配)"]
    IVR --> CORE["GPU / CPU / ASIC Vcore<br/>~0.6–0.8V 高電流"]
    CORE --> BSPDN[BSPDN 晶背供電]
    end

    GRID --> XFMR
    GRID --> SST
    BUS --> VR
    DCDC --> VR
    NAT --> VR
    HVDC <--> BBU["BBU / ESS 備援儲能"]
    BUS <--> BBU
    HVDC <--> PV["PV / 微電網 DC port"]
圖說:舊架構經「工頻變壓器→UPS→PDU→PSU→12/48/54V」多段轉換;新 800V HVDC 由 SST 把中壓 AC 直接轉高壓 DC,減少轉換段數、降低電流與銅排重量、提升暫態響應。SemiAnalysis(2026-06)判讀:±400V sidecar 2H26 先行,native 800VDC 由 2027 推遲至 2028+(Rubin 仍可吃 50VDC)。末段板上供電 DrMOS / IVR / 晶背供電 與 PMIC 兩架構共用。
供應鏈對應位置見下方「主要環節」表的 SST / HVDC power rack 與 Rack / power shelf 備援 兩列;個股映射見 分析_SST固態變壓器投資與供應鏈。
NVIDIA 官方 800V HVDC 架構圖(實圖對照)
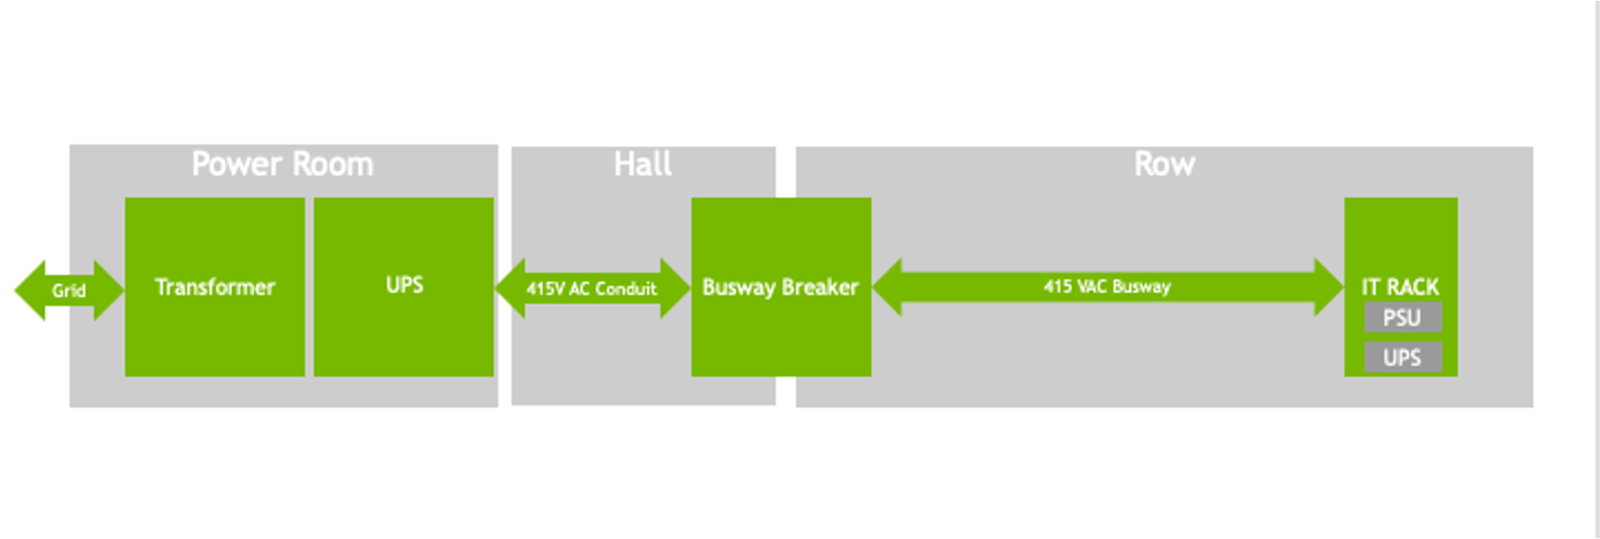
圖 1:傳統 415V AC 配電(舊架構)——Power Room(工頻變壓器 + UPS)→ Hall(Busway Breaker、415V AC conduit)→ Row(415 VAC busway)→ IT Rack(內含 PSU + UPS)。(© NVIDIA,來源)
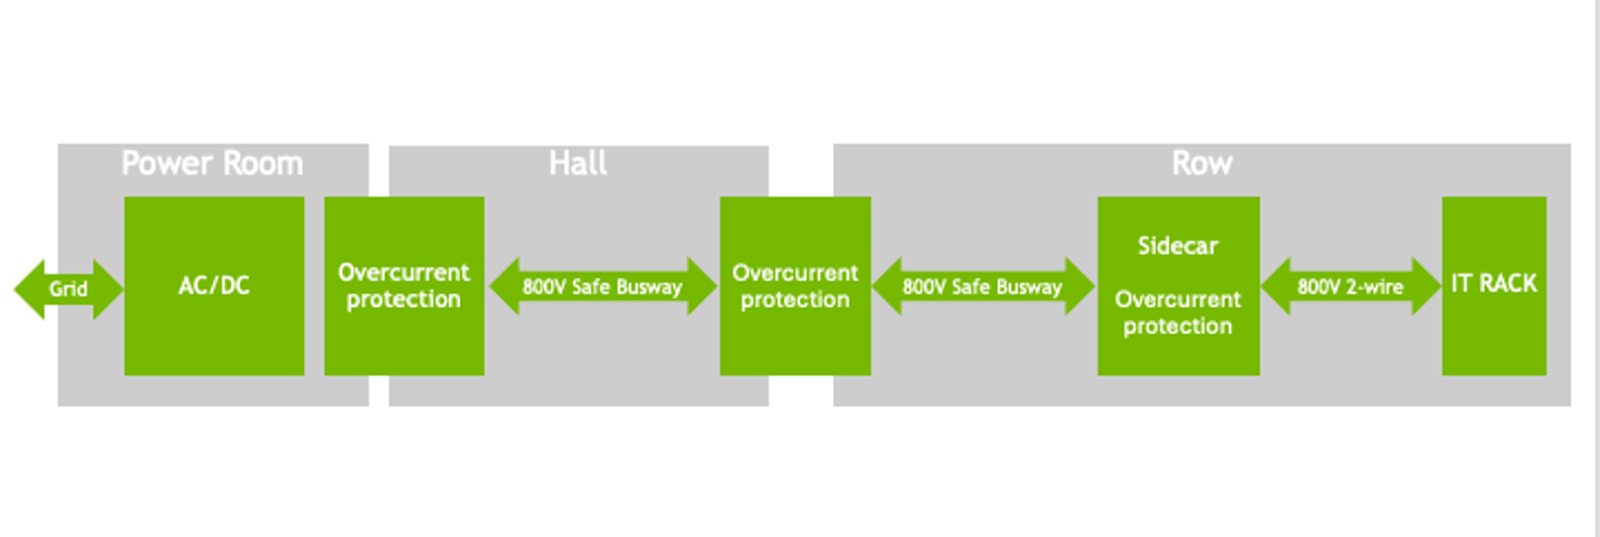
圖 2:800V HVDC(新架構)——Power Room 改為 AC/DC(由 SST 整流中壓 AC→800V)+ 過流保護 → Hall / Row 走 800V Safe Busway → Sidecar(含過流保護)→ 800V 2-wire → IT Rack;省掉機房低壓變壓器與多段 AC 轉換。(© NVIDIA,來源同上)
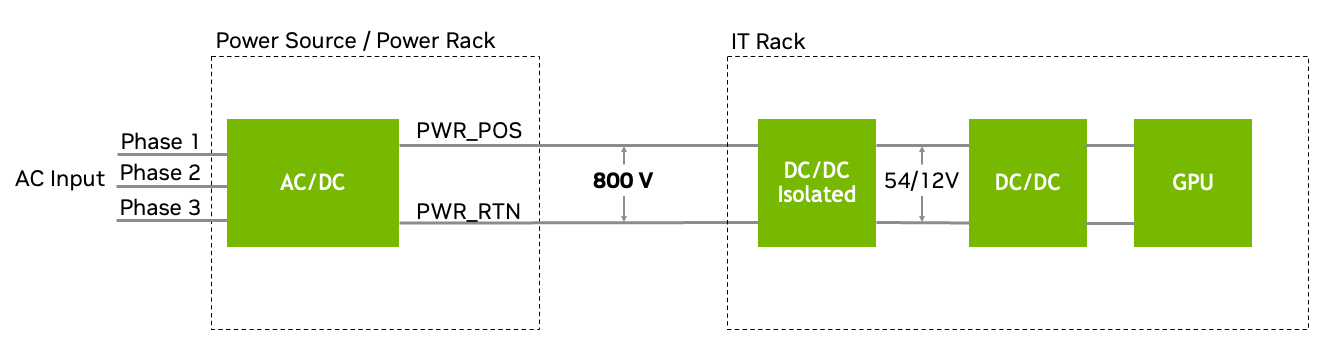
圖 3:機櫃內 800V→GPU(rack 細節)——三相 AC Input → Power Rack AC/DC 出 800V(PWR_POS / PWR_RTN 二線)→ IT Rack 內 DC/DC Isolated → 54/12V → DC/DC → GPU,對應上方 Mermaid 的「in-rack DC/DC」末段。(© NVIDIA,來源同上)
NVIDIA 官方數據:800V HVDC 相較傳統 415V AC,省掉最多 4 段電源轉換、端到端效率 +5%、銅用量 −45%、TCO −30%;近 GPU 端以 64:1 LLC 直接降壓。GTC 2025 已展示為 Kyber 機櫃 576 顆 Rubin Ultra GPU 供電的 800V sidecar。來源:NVIDIA Technical Blog — 800 VDC Architecture、Building the 800 VDC Ecosystem。
主要環節
| 環節 | 角色 | 代表廠商 / 公司 |
|---|---|---|
| 燃料供應 | 天然氣 / 氫氣 / 生物氣體 | 區域天然氣公司、各國綠氫供應商 |
| SOFC 系統整合 | 燃料電池堆疊 + 系統 BoP | Bloom Energy(美) |
| Hot box 熱導模組 | 高溫絕熱與熱導 | 8996_高力(市) |
| 電源轉換 BOP / 變流器 | SOFC DC → 併網 AC / HVDC | 6282_康舒(市) |
| 系統部署與運維 | On-site 安裝、運維、燃料管理 | Bloom Energy 與在地工程公司 |
| 終端應用 | AI 資料中心 / 工業 / 微電網 | Oracle、Microsoft、Equinix、Meta |
| 電網 / T&D 設備 | 變壓器、配電對接電網 | 1519_華城(市)(重電族群) |
| UPS / 配電 | 備援電力與配電系統 | 6282_康舒(市)(AI 伺服器電源)、6409_旭隼(市)(高功率 UPS / HVDC prototype) |
| SST / HVDC power rack | 中壓 AC → 800VDC / ±400VDC,減少轉換段數、支撐高功率密度 AI rack | 2308_台達電(市)、ENPH.US(enphase)、2061_風青(櫃)(絕緣線材觀察) |
| Rack / power shelf 備援 | BBU、CBU、power shelf / power rack 備援 | 2308_台達電(市)、2301_光寶科(市)、3015_全漢(市)(PSU 同業觀察)、3211_順達(櫃)、6781_AES-KY(市)、4931_新盛力(市)、5309_系統電(櫃) |
電源產業三重增長(電源產業簡報 2026-07-03)
電源供應產業預期迎來三重增長,預估關鍵供應商 EPS 增速 > 營收增速 > 晶片出貨增速:
-
數量增長:台積電 CoWoS 產能 2026 年上看 140k 片/月、2027 年 200k 片(OSAT 端 80k 片),帶動 2026 年 GB + VR200 出貨達 6 萬櫃以上;ASIC 機櫃樂觀預期達 17 萬櫃以上。
-
Content Value 提升:單櫃電源內容價值從 GB 世代 $59,040 → Rubin Ultra $680,000(Power Rack),超過 10 倍非線性增長。詳見 技術_PSU。
-
獲利結構轉變:AI 電源高單價、高毛利、高門檻,價格不易鬆動;預期 AI 電源關鍵供應商長期改善獲利能力。
關鍵動能
- 資料中心採行 100% on-site 電廠之預期持續提升(Bloom Energy 數據)
- Bloom Energy 與 Oracle 簽署最高 2.8GW 出貨,其中 1.2GW 於 2027 建置完成;截至 2025 底在手訂單 60 億美元(推估 2GW 建置容量)
- 高力對 Bloom Energy 供貨比重 30-40% → 50%
- Hot box 產能規劃:2H27 擴 3x、2028 擴 6-7x(評估再加速)
- 供應商視角的產能爬坡指標:Bloom Energy 組裝廠(代號 V1,位於美國)對其供應商 宏致 的今年供電需求為 1.5GW,2027 年對外供電目標倍增至 3.5GW 以上(宏致台新證券法說,2026-09-17)。此為供應鏈下游(線材/PCS 供應商)視角的產能規劃數字,與上方 Oracle 2.8GW 出貨承諾(客戶視角)口徑不同、互為交叉驗證:宏致訂單已排至明年六月、部分客戶至八月,顯示放量節奏與 Oracle 建置時程方向一致。V1 導入宏致的料號已達 596 個,顯示 Energy Box 內線材(高溫反應模組耐高溫線材+PCS 電力管理系統線材)高度客製化。
需求端規模
- 四大 CSP FY26 CapEx 合計預估 $625bn(YoY +64%);實際支出可能更高(電源產業簡報 2026-07-03)。
- 美國資料中心用電:147 TWh(2023)→ 514 TWh(2029)(麥肯錫);EPRI 估 2030 年 DC 用電佔全美 17%。
- DC Power 市場:$19,782mn(2025)以 CAGR 12.42% 成長至 $64,510mn(2035)。
- Hyperscaler 備產要求(Edgewater 通路調查):要求供應商為未來五年功率半導體支出增加 7–10 倍做準備(同時見時程_2026_功率半導體)。
UBS AI Power TAM 拆解、四階段架構與五大 BOM 桶(2026-09-14)
AI Power TAM build-up:UBS 以 bottom-up 模型(accelerator 出貨 × 每 rack accelerator 數 × TDP → IT GW → power content/W)估算 AI 伺服器電源 TAM 2025-30E CAGR 69%,達 2030E US$91.1bn,2025-30E 累計約 US$285bn。
| AI Power TAM build-up | 2024 | 2025 | 2026E | 2027E | 2028E | 2029E | 2030E | CAGR (25-30) |
|---|---|---|---|---|---|---|---|---|
| AI server rack units | 237,600 | 208,418 | 296,616 | 428,299 | 396,708 | 342,359 | 369,452 | 12% |
| TDP per rack (kW) | 40.0 | 55.4 | 89.3 | 118.5 | 170.7 | 256.9 | 282.8 | 39% |
| AI IT capacity deployed (GW) | 9.5 | 11.5 | 26.5 | 50.8 | 67.7 | 87.9 | 104.5 | 55% |
| Power content / IT Watt | $0.52 | $0.57 | $0.67 | $0.75 | $0.81 | $0.86 | $0.87 | 9% |
| AI Power TAM (US$mn) | $4,951 | $6,582 | $17,726 | $38,199 | $55,144 | $75,798 | $91,115 | 69% |
| YoY TAM Growth | — | 33% | 169% | 115% | 44% | 37% | 20% | — |
結構性重點:機櫃數幾乎不成長,成長全部來自「每櫃更肥」
AI 伺服器機櫃數 2025-30E CAGR 僅 12%——真正驅動 TAM 的是每櫃 TDP(+39% CAGR)與 IT 部署容量(+55% CAGR),疊加電源內容值本身也以 +9% CAGR 上升(US$0.57/W→US$0.87/W)。以機櫃數當分母看這個產業會嚴重低估其成長,真正的分母是「瓦數」與「每瓦內容值」。UBS 於 2028-30E 對 GW 部署放緩假設(電網、資本支出、CSP 現金流約束,成長趨緩至 44%/37%/20%),但即便如此絕對美元增量仍龐大。
四階段 grid-to-chip 電力架構演進
UBS 訪查產業(GTC San Jose、Computex、OCP Asia、Semicon Taiwan;OCP、NVIDIA、Infineon、Eaton、Lite-On、Delta、Vertiv)歸納出電力從電網到晶片的四個交疊演進階段:
- Stage 1:分散式 server PSU(2021-2024,Ampere/Hopper 世代)——415/480VAC 經 busway 送入 IT rack,機內 AC-DC PSU 轉 12/48VDC,再經板級 DC-DC 模組降至晶片電壓。每機櫃重複配置整流器、電容、風扇、控制器,含量隨瓦數線性成長但架構升級空間有限(Hopper-class rack 電源含量約 US$19k)。
- Stage 2:集中式 rack 級 48/54V power shelf(現行 Blackwell 世代主流)——伺服器級 AC/DC 轉換整併為 rack 級 power shelf,模組化 PSU 並聯共用 48/54VDC busbar;下游 IBC→VRM 鏈維持不變,減少重複轉換硬體、釋出機殼空間給運算。
- Stage 3:400+/-V 與 800VDC power rack(2026 下半年起,Rubin 及次世代 ASIC)——鄰接 power rack 將 415/480VAC 轉為 ±400VDC 或 800VDC;可再演進為 row 級 power block(2.5MW)或 facility 級 power center(6.5MW)。此階段集中直流環節、緩衝儲能、保護與系統控制,過渡期會把 800V 在機櫃內再降回 48/54V——是整個轉型中最「加料」的一段(新增高壓整流/儲能/保護,舊有低壓鏈仍部分保留)。
Power Block 規模口徑並列(OCP 2026)
上列 Stage 3 稱 row 級 power block 2.5MW(UBS,2026-09-14);NVIDIA 一手(OCP 2026-10-15,與台達電共同簡報)的 Option C Power Block 為廳級 SST 方案:單組 SST 5MVA/5MW,7 組(6+1)搭 6 個運算叢集,Q1 2028 Deployment Ready(廠商自述預測)。兩者層級不同,2.5MW 疑為 row 級或舊口徑,對外以 NVIDIA 一手 5MW 為準;Option B Power Center 為 4 組 800-1000kW、POD 6MW(單組 vs 合計口徑,與 6.5MW facility 級數字亦不同)。(報告_OCP2026_NVIDIA_800VDC_AI工廠部署_20261015)
- Stage 4:SST/facility rectifier(後期)——以固態變壓器(SST)把中壓 AC 直接整流隔離為 800VDC,取代傳統工頻變壓器與後段整流;機櫃內以 800V busbar 深入到板級再做高比降壓。
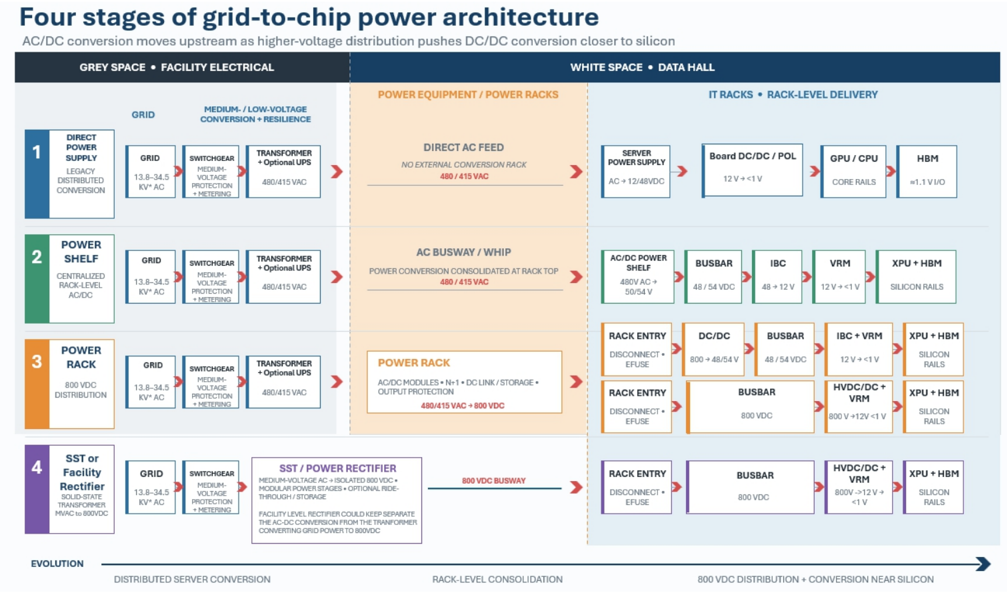
圖說:UBS「Four stages of grid-to-chip power architecture」:四列分別為 Direct Power Supply/Power Shelf/Power Rack(800 VDC)/SST or Facility Rectifier,左側 GREY SPACE 設施電力(GRID 13.8–34.5kV AC → SWITCHGEAR → TRANSFORMER 480/415VAC),中間 POWER EQUIPMENT/POWER RACKS,右側 IT RACKS 交付鏈(BUSBAR 48/54VDC 或 800VDC → IBC/VRM → XPU+HBM)。來源:報告_UBS_AI電力產業_20260914
為什麼要分四階段看,不是「50V vs 800V」二選一
UBS 強調近兩年 TAM 成長不依賴廣泛 800V 採用:2027 年 TAM 對 NVIDIA power-rack 滲透率的敏感度極低(滲透率每變動 10ppt,僅影響總 TAM ~1%),真正驅動 2027 成長的是 IT GW 部署(+92% YoY)、Rubin 系統功耗 +60%、AMD 轉向機櫃級系統,以及主要 ASIC 平台的早期 power-rack 導入。800V/SST 對 2028 年起的架構與供應商定位影響更大,但不是 2026-27 年 TAM 的前提。
五大電力 BOM 桶
UBS 把電力鏈拆成五個主要內容桶:
- AC-DC 轉換:早期由獨立 PSU 承擔,逐步集中到 rack 級 power shelf;800V 架構下再移到專用 power rack,長期移向 facility 級 SST。
- 儲能與 ride-through(能源緩衝):BBU(電池備援)、CBU(電容備援)或超級電容 shelf,提供短時斷電續航並緩衝 AI 負載瞬間變化;架構趨勢是把儲能由「每台伺服器各自配置」轉為「跨多個 tray/機櫃集中」;800V 架構下可用集中式 BESS 對 800V busway 提供備援。
- 配電、保護與控制:busbar、線纜、輸入輸出 PDU、斷路器、熔絲/接觸器、預充電電路、絕緣監測與電力管理控制器;800V 下 DC 故障中斷、安全維護與保護協調的重要性大幅提高。
- 中間 DC-DC 轉換:把配電電壓降到機櫃內可處理的層級(目前多為 48/54V→~12V;800V 過渡期為 800V→48/54V 再→12V;更原生的架構則可讓高比降壓直接由 800V 到 ~12V,省略中間 48/54V 層)。
- POL(point-of-load)VRM:最後一段轉換,把中間電壓降到 GPU/CPU/記憶體所需的極低核心電壓;隨處理器單價愈高,貼近晶片的轉換價值愈重要;垂直供電(VRM 移到 PCB 背面直接貼近晶片)已從 Amazon/Google 的 ASIC 開始導入,並可望自 NVIDIA Feynman 世代起延伸。
供應鏈映射:五大桶對應本頁「主要環節」表的「SST/HVDC power rack」(桶 1/3/4)、「Rack / power shelf 備援」(桶 2)與 技術_PSU/技術_IBC中間匯流排轉換器(桶 4/5)。
各世代機櫃電源含量與 Delta/Lite-On 份額
| 世代 | 機櫃電源含量(US$) | 每瓦含量(US$/W) |
|---|---|---|
| Hopper(H100/200 HGX 32) | $19,082 | $0.42 |
| GB200 NVL72 | $66,708 | $0.56 |
| GB300 NVL72 | $95,771 | $0.68 |
| VR200 NVL72(800V sidecar) | $196,767 | $0.87 |
| VR300 NVL72(800V sidecar) | $233,492 | $0.93 |
| RF200(1.2MW 大型 power rack) | $1,072,668 | $0.89 |
| RF200/SST(facility) | $1,453,188 | $1.21 |
Delta(2308_台達電(市)):UBS 視其為架構曝險最廣的供應商——橫跨 AC/DC 轉換、rack power shelf、BBU/CBU、DC/DC、HVDC power rack、配電、控制與液冷,維持 AI server power TAM ~39-43% 份額(2026E US$7.68bn→2030E US$35.5bn,YoY 81%/83%/63%/30%/19%)。
Lite-On(2301_光寶科(市)):UBS 首次覆蓋(Buy,TP NT$400),份額由 2026E 17% 降至 2030E 12%(AI 電源營收 US$3.0bn→US$11.0bn),因高壓/機櫃環節份額上移至基礎設施供應商;ASIC 曝險 ~65%(產業平均 40-50%),集中於 AWS。
BBU/CBU 市場:獨立 BBU TAM 由 2026E US$2.5bn 成長至 2030E US$12.8bn(CAGR 78%);併入 CBU 後合計市場由 US$3.1bn 成長至 US$15.9bn。Panasonic 偏重機櫃旁圓柱電池與 power rack BBU;Samsung SDI 兼具機櫃級與大型集中式 LFP UPS/BESS 曝險。
電源機架成本結構與 TAM
HVDC Power Rack BOM 分解
| 元件 | 占比 |
|---|---|
| AC-DC shelves | 60% |
| BBU | 17% |
| BMS / Controls | 9% |
| CBU | 7% |
| DC PDU | 4% |
| Busbar | 3%(機櫃端 800V busbar 介面與液冷 busbar 規格見 技術_機櫃匯流排Busbar) |
| Cabinet + 整合 | 3% |
- 單一電源機架售價 $400–500k(vs 傳統等量 AC PSU $40k,約 10 倍)。
- 最大受惠者為白區 AC-DC Power Shelf 電源供應商(台達電、光寶科等),而非灰區重電巨頭。
- HVDC Power Rack TAM 預期 2028 年達顛峰(相位 1、2 的 sidecar 電源櫃)。
- 來源:電源產業簡報(2026-07-03)
供應鏈地圖(電源產業簡報 2026-07-03)
灰區電源供應鏈
| 環節 | 主要廠商 |
|---|---|
| 功率半導體 | Infineon / WOLFSPEED / NVTS / STM / ROHM / EPC / Nexperia |
| 高頻變壓器 | TDK、6862_三集瑞-KY(市)、台慶科 |
| 絕緣線材 | 2061_風青(櫃) |
| 電容 | TDK / Nippon Chemi-Con / VSH |
| 測試 | 2360_致茂(市) |
白區板上電源(台廠)
| 公司 | 定位 |
|---|---|
| 6719_力智(市) | 板上 DC-DC 電源 |
| 8261_富鼎先進(市) | 板上 DC-DC 電源 |
| 2481_強茂(市) | 板上 DC-DC 電源 |
三集瑞:板上電源磁性元件跨 TLVR/HVDC/BBU 三環節
6862_三集瑞-KY(市) 除上表「高頻變壓器」角色外,同時是板上電源磁性元件供應商:TLVR 電感(GPU/CPU 暫態響應,明年為出貨高峰、傳統鐵心組合式明年預判缺貨,見 技術_TLVR電感)、HVDC 磁性元件(23.5/26/30kW 產品已量產,高瓦數電源模組 4.2kW 一路設計至 30kW,見 技術_HVDC)、BBU 相關磁性元件(佔營收比重 10.24%,此前為零)。AI 伺服器+Power 相關產品合計佔營收已突破 55%(群益證券法人座談,2026-09-15)。
Hall-level HVDC 關鍵供應商
| 類型 | 代表廠商 |
|---|---|
| DC 保護 | ABB / Eaton / Infineon / Schneider |
| BBU / BESS | 2308_台達電(市) / VRT.US(vertiv) / Fluence / Tesla |
| 整合商 | 2308_台達電(市) / VRT.US(vertiv) / Schneider / ABB |
| 功率半導體 / DC-DC | Infineon / NVTS / Renesas / TI / ADI / Onsemi / STM |
| 電機老牌(Sidecar/SST/MV UPS,GS 2026-10-21) | Schneider、Eaton、ABB、Legrand、Siemens、GE Vernova、Flex、VRT.US(vertiv);中日韓 Megmeet、Kstar、Hyosung、HD Hyundai Electric、Hitachi;細項與時程見 技術_HVDC、技術_固態變壓器SST(廠商自述,非訂單;各家逐家進度:Eaton/ABB/Schneider/台達電 SST 目標 2H27 出貨,Vertiv/Legrand Sidecar 2027、GE Vernova SST 仍需 12–24 個月、Siemens/Legrand SST 無時程) |
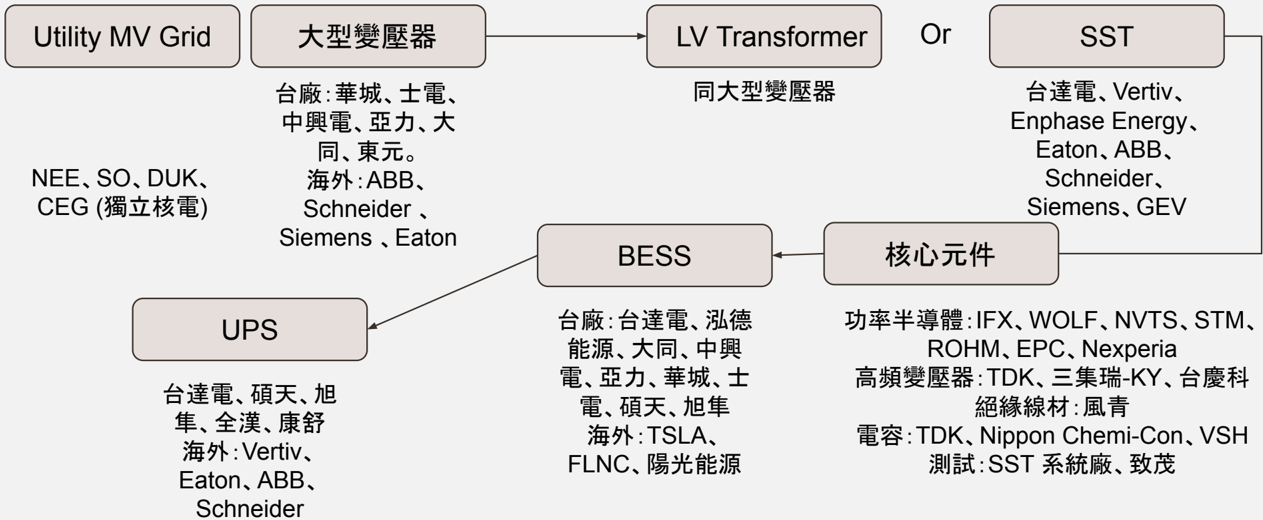
圖說:資料中心電源供應鏈全圖,從 Utility MV Grid 經大型變壓器 / SST → BESS / UPS,列各環節台廠(華城、士電、台達電、順達等)與海外廠商。(電源產業簡報 2026-07-03)
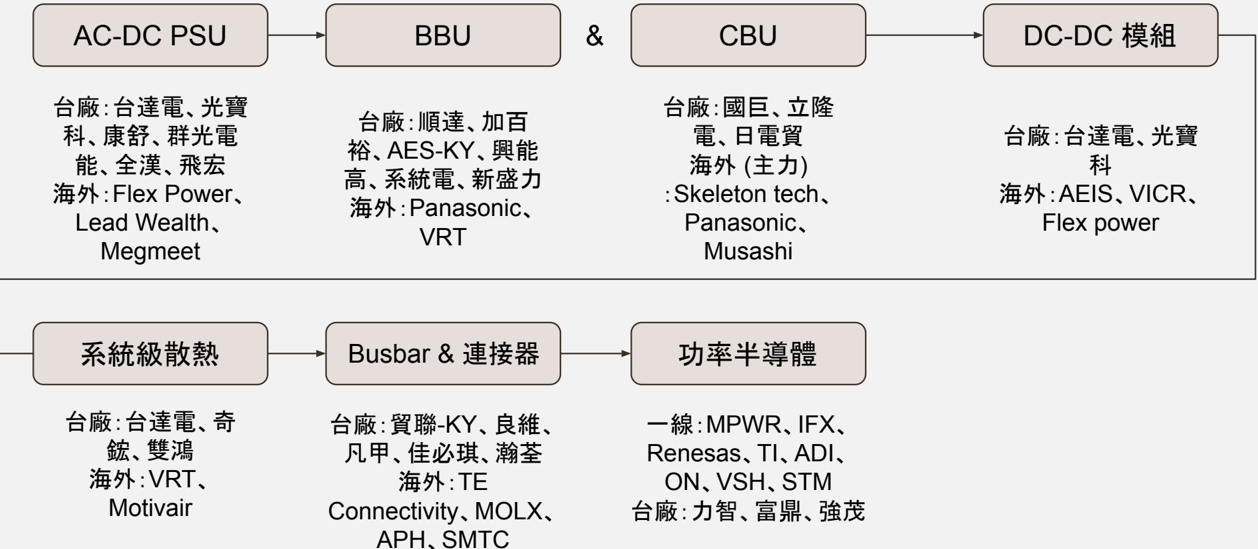
圖說:AI 伺服器電源供應鏈廠商地圖,AC-DC PSU → BBU → CBU → DC-DC 模組 → 系統散熱 → Busbar → 功率半導體各環節,列台廠與海外廠商。(電源產業簡報 2026-07-03)
機櫃機構與匯流排(OCP 2026:ORW、busbar、800V 連接器)
- ORW 寬機櫃:Meta 與 Rittal 於 OCP 2026 更新 Open Rack Wide(1200×2386×1219mm、載重 4,700kg、v1.0.0 2026-04-28、DVT 通過、2026-11 起 MP 量產),AMD Helios 亦採 ORW(AMD 稱客戶看重額外寬度、降低樓板載重);簡報未點名任何台廠機構件供應商,勤誠(8210_勤誠(市))、營邦(3693_營邦(櫃))等庫內已提及 ORW 的機構件廠受惠為推論,無訂單佐證。規格見 技術_ORW寬機櫃。(報告_OCP2026_Meta_Rittal_ORW寬機櫃_20261015,2026-10)
- 機櫃端 800V busbar:TE 提出沿用 ORv3 35mm 寬的 800VDC IT 機櫃 busbar 配接介面(500kW/625A、750kW/937A、1MW/1250A,模擬溫升 <30°C),並提液冷 busbar 為後續;明示為 TE 參考設計、尚非已授權 OCP 規格,無量產與標準時程,台廠對應不可由此推論受惠。規格見 技術_機櫃匯流排Busbar。(報告_OCP2026_TE_1MW機櫃匯流排介面_20261015,2026-10)
- 連接器與線材:貿聯(3665_貿聯-KY(市))自述 OCP 2026 展示 800Vdc 九類連接器(含 arcing protection/touch-proof)、ORv3 48V 匯流排 up to 1.4kA(設計到 3kA)、液冷匯流排自 3.2kA 起、電源架匯流排 up to 110kW,以及電網側與 power whip 的矽膠電纜;屬產品發表,無量產時程與客戶。NVIDIA MGX 電源機櫃參考設計(2026-10)則建議 125A/157A 連接器(UL 1682,≤15.2m)與 100A 多導體 whip 成為標準。(報告_OCP2026_貿聯_電網到位元_20261015、報告_OCP2026_NVIDIA_MGX電源機櫃參考設計_20261015,2026-10)
台廠 NVIDIA AVL 與競爭者(OCP 2026,競爭訊號而非訂單)
台廠證據:NVIDIA Vera Rubin 機櫃功率平滑簡報(2026-10)將2308_台達電(市)與2301_光寶科(市)同列 NVIDIA AVL 電源架供應商(110kW AC/DC 電源架,及 800V 機櫃搭 90kW DC/DC 電源架;「更多廠商最終驗證中」)——logo+AVL 文字,未揭露出貨量。台達電另與 NVIDIA 共同簡報 A/B/C 就緒時程與 660kW rack(見該公司頁);光寶為 OCP 21 吋 1.1MW 提案、量產目標 2027 Q2 起,兩者非同一產品,不可寫成「光寶落後台達電約 3 季」。2360_致茂(市)為驗證端(SLE 與 MW 級實驗室,無訂單與時程)。
非台廠競爭者(皆為產品發表或展示,簡報均未揭露客戶、出貨或量產時程):
| 廠商 | 公開內容(廠商自述) | 對台廠意涵 |
|---|---|---|
| Megmeet(中,002851.SZ,代號未經查證) | 與 NVIDIA 電源架構師同台;100kW 液冷 AC/DC shelf(>98%,2RU/含 BBU 5RU)、800VDC power rack(800kW 標準、BBU shelf 89kW≥90s)、800→50V 30kW PDB 97.7%/10kW 模組 98.5%、戶外 SST 概念;產品標「NVIDIA MGX」;自述營收約 US$1.3B | 產品面已追平 shelf 層,風險為 MGX 生態出現第二來源;證據僅同台與產品標示,無訂單(庫內 GS 稱其為 Blackwell 三大 PSU 供應商之一,見 供應鏈_BBU電池模組) |
| 立訊(Luxshare-Tech,中) | Nova Link 35kV/10MW 液冷 SST(98.7%、9.6m²,對比傳統 93.3%、188m²、交期 4 個月 vs 24-30 個月,基準由廠商設定、偏有利);power cell 420kW、峰值 99.0%;標稱符合 OCP SST Spec V0.3 | SST 規格高於庫內首代 4MW 說法,使「台達電 SST 領先」需註記;無出貨佐證 |
| Bosch/Rittal(德) | PMoC 單顆 >200kW 模組(800kW sidecar 用 4 顆 vs PCB 式約 20kW×40 顆);Power Side Car 660-800kW(2026/27);稱 480VAC 約 300kW 到頂、空冷上限 600-700kW;Power Center/Block/MV 直轉約 2028/2029/2030 起(圖標來源為 NVIDIA,但較 NVIDIA 一手晚約一年,並列、不改 NVIDIA 時程) | 若模組內為 SiC/IGBT(簡報未寫,推論),結構與台廠 PCB 式分散 PSU 不同,為潛在替代風險 |
| Advanced Energy(美) | 100/160kW shelf(18kW PSU、輸出 4kA)、PDB,吃 ±400V/800V;全為 Sampling | 對台達電 shelf 層威脅低;台達電×AE 影片稱 HPR2 12kW PSU 已量產 |
| Siemens+Skeleton(歐) | 1.2MW 液冷 48OU sidecar(簡報標題寫 600kW 與機櫃 1.2MW 自相矛盾)、CBU800 每組 160kW 連續/240kW 峰值;UL 版待發表 | CBU 外溢到歐洲專業廠,單櫃規模遠大於台廠現有 CBU shelf |
| Vertiv(美) | 規劃方法論(雙額定/混合 busway),無規格 | 影響層在 power center、busway,非 shelf(見 VRT.US(vertiv)) |
NVIDIA MGX 電源機櫃參考設計(2026-10):第二代 100% 液冷、含 BBU 880kW、儲能 100 J/kW、維持 90 秒、16×100A AC whip;與台達電 660kW(不含 BBU 口徑不同)、Megmeet 800kW、Bosch 800kW 不可直接比較。(報告_OCP2026_NVIDIA_Megmeet_液冷電源櫃800VDC_20261015、報告_OCP2026_立訊_中壓直轉800VDC_20261015、報告_OCP2026_Bosch_Rittal_800VDC_Sidecar架構_20261015、報告_OCP2026_AdvancedEnergy_800V直供伺服器與電源櫃_20261015、報告_OCP2026_Siemens_Skeleton_600kW_800VDC_Sidecar_20261015、報告_OCP2026_NVIDIA_MGX電源機櫃參考設計_20261015,2026-10)
電網瓶頸、表後發電與台廠位置
單一來源 channel check(kevin 聽講筆記,講者未載明): - 電網端:模組化資料中心 3–6 個月可建、電網升級 4–8 年;變壓器交期 2–4 年甚至 4–5 年;全球併網排隊約 2,500GW(美國 2,300GW),PJM 等待最長 4–7 年;國際大廠(GE、Siemens、Hitachi Energy)變壓器交期已排到 2030 年,1519_華城(市) 交期由不到 1 年拉長到 2–3 年,並以小/中/大產線分流。 - 規模:2025 年底全球 AIDC 用電容量約 30GW,每新增 1GW 晶片電網端需增 2.5GW;2030 年預期每 3 座資料中心有 1 座逾 1GW;xAI Colossus 1+2 已上線、孟菲斯 1GW(租用燃氣渦輪)、俄亥俄 5GW 專案規劃 2026–2028 上線(講者說法,數字未查證)。 - 表後發電:燃氣渦輪為 GW 級主電源(交期長、受管線限制);SOFC 為 MW 級解方(無 NOx、原生 DC 輸出),Bloom Energy 領先,台廠 8996_高力(市)(Hot Box,相關營收占比逾 40%)與 6282_康舒(市)(Power Converter,逾 40%)為關鍵供應商(講者說法,占比待公司揭露核對),台達電亦有 SOFC 授權與量產參與,見 技術_SOFC。 - 儲能角色轉變:BESS 由被動備援變為每日參與負載調節的主動資產;NVIDIA AI factory 首批通過名單含 Hitachi Energy、LG ES、Tesla Megapack(講者說法),見 技術_AI_BESS。 - Power Rack 與 SST 位置:Power Rack 除 Eaton、Vertiv 外,台灣有台達電、1504_東元(市);SST 走得較快者為 Eaton 與台達電;變壓器台廠為華城、中興電。(活動_AIDC能源挑戰與解決方案_DIGITIMES論壇_珩石筆記_kevin_20261027)
電 + 熱整合(電源與液冷共用系統)
- 功率半導體電阻隨溫度上升(Loss = I²R 惡性循環),散熱直接決定轉換效率;電源機櫃與 IT 機櫃共用冷卻系統(冷卻液 / CDU / 管線)。
- 800V 不過零點的 DC 遇漏液有複合風險 → CSP 天然偏好單一整合商負責 rack-level cooling safety,具備 Power + Thermal 能力者優先。
- 市場競爭:Schneider(旗下 Motivair CDU,冷卻能力達 2.5MW)、Eaton 積極收購液冷公司;灰區白區互相滲透搶 Grid-to-chip solution。
- 液冷方案從 L2A sidecar 轉向 L2L in-row CDU(1 CDU 對 8 IT rack),部署規模與冗餘設計放大。
- 來源:電源產業簡報(2026-07-03);技術_液冷
灰空間白空間收斂:各廠營收結構與內容價值(永豐投顧 2026-07-30)
過去灰空間(UPS/Switchgear/Transformer/Chiller)與白空間(Racks/Servers/Network Gear)分界明確;隨 AI 算力密度暴增,設計重心從買單一設備轉向端到端整合方案,灰白交界收斂,價值從單一設備移向整體方案、預製模組與長期維運。
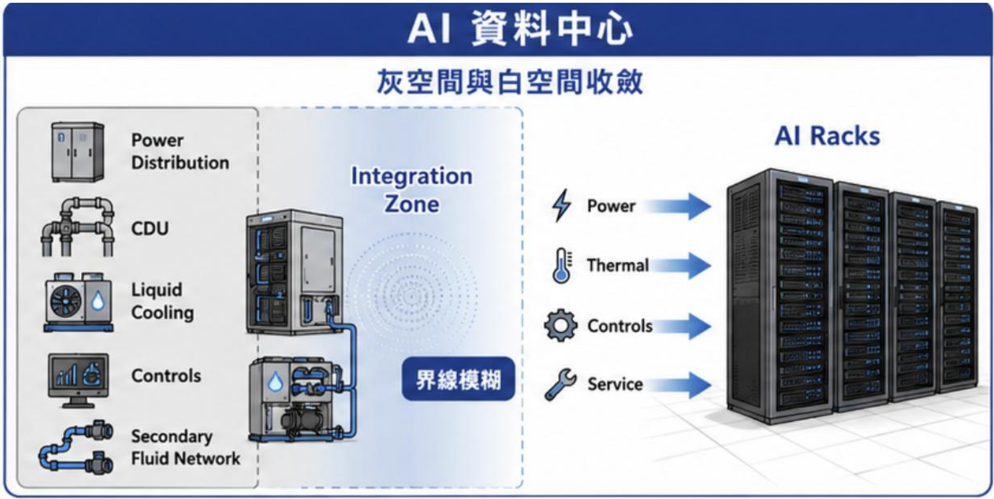
圖說:AI 資料中心灰白空間「收斂」示意圖,Power/CDU/Liquid Cooling/Controls 匯入 Integration Zone。(來源:永豐投顧,2026-07-30)
各廠灰空間 / 白空間營收占比(估算):ABB 85%/15%、Siemens 80%/20%、Hubbell 75%/25%、Eaton 70%/30%、Vertiv 55%/45%、Schneider 50%/50%、Prysmian 30%/70%、nVent 25%/75%、Legrand 20%/80%。Schneider 與 Vertiv 兩家灰白空間營收結構最均衡,被永豐投顧視為端到端整合能力最完整的兩家廠商。
每 MW 可服務市場機會(與電源產業簡報 2026-07-03 數字相互印證):VRT.US(vertiv) $3.25-3.75M/MW(最高)、Schneider $1.2-3.3M/MW、Eaton $1.4-2.9M/MW、ABB ~$2M/MW、nVent ~$1M/MW。
各廠切入定位:Vertiv(最直接的資料中心電力+熱管理+服務平台,液冷/CDU/熱管理/電源/機櫃/維運服務最完整);Schneider(收購 Motivair 後從電力/軟體延伸到 CDU/冷板/冷卻迴路,與 Vertiv 可比性提高);Johnson Controls(收購 Silent-Aire 強化資料中心冷卻設備);Eaton(收購 Boyd Thermal 後明確走向「從電網到晶片」端到端方案);nVent(機櫃/PDU/線纜管理/液冷模組,較像白空間模組化基礎設施供應商)。詳見 VRT.US(vertiv)。
CSP 資本支出、現金流與信用觀察(永豐投顧,2026-09-16)
Capex 持續上調,FCF 轉負且延續至 2027:2Q26 法說四大 CSP 同步上調 2026-2027 年 AI capex:2026 年合計達 US$874.4bn(新納入 SpaceX),2027 年上看 US$1.25tn 以上。但 CSP 自由現金流轉負:2026-2028E FCF 分別約 -US$63.3bn/-US$220.7bn/-US$36.8bn,缺口在 2027 年最大;市場對後續 AI 獲利變現速度存疑,2027 年營運現金流能否優於預期是觀察重點。
融資結構轉變:Alphabet、Amazon、Meta、Microsoft、Oracle 已從幾乎完全自籌資本支出,轉為大規模對外募資;增量年度債務占 capex 比重由 FY24 的 9% 升至 2026 年中 LTM 的 32%,股權融資也重回資金組合,籌資成本同步緩步墊高。
CDS 已見紓緩:CSP 信用違約交換(CDS)隨利率環境緊張與 FCF 轉負於 7-8 月一度走高,但近期即便公債利率走升,CDS 未再進一步推升,顯示市場恐慌情緒已緩解。
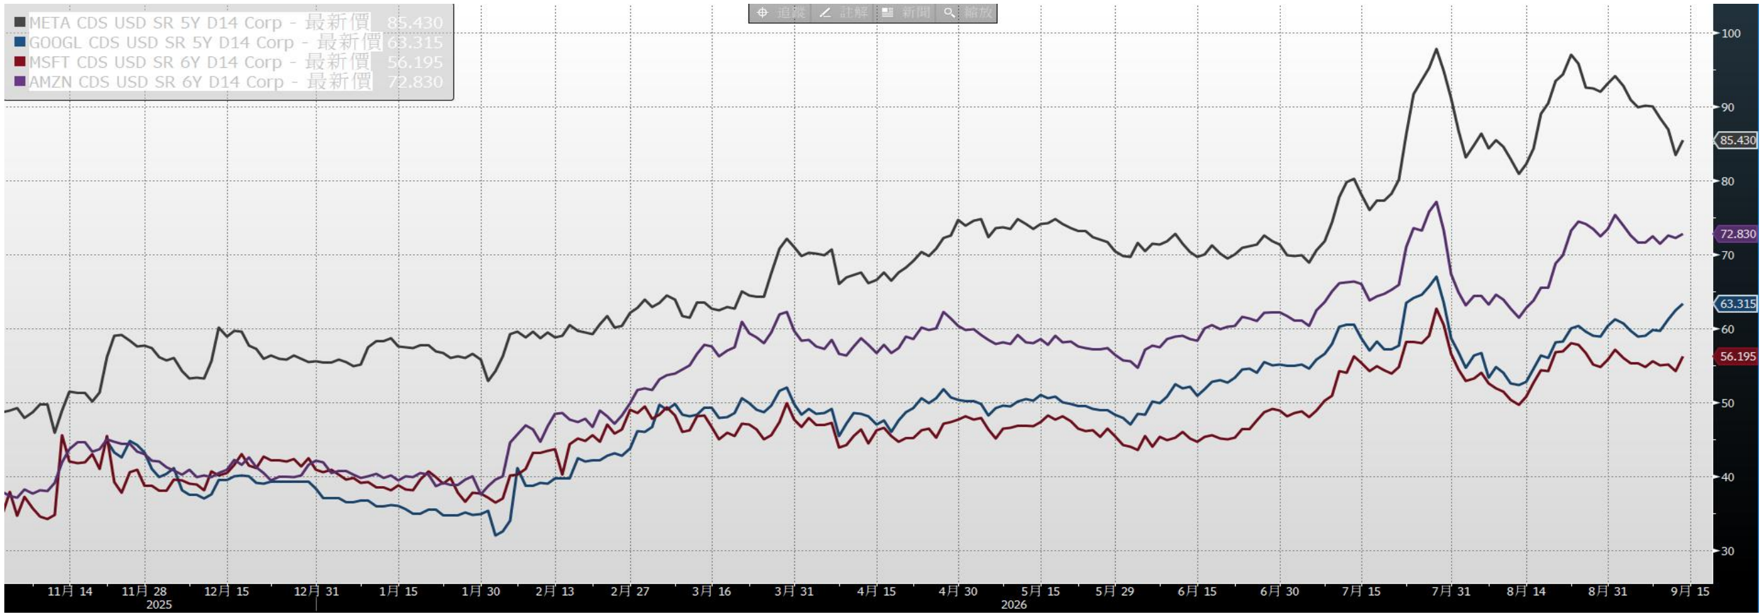
圖說:四大 CSP 的 USD CDS 走勢(2025-11 至 2026-09-15):META 85.43、AMZN 72.83、GOOGL 63.32、MSFT 56.20,7 月下旬同步衝高後回落。來源:報告_永豐_AI趨勢論壇投顧觀點_20260916
Backlog 與 ANIS(未上線資產)交叉驗證,非單純軍備競賽:CSP 雲端營收 YoY 持續加速,在手未消化訂單自 4Q25-2Q26 每季增速 50-100%,顯示資本支出背後有真實訂單支撐。另一方面,ANIS(Asset Not In Service,資本支出中尚未產生營收的部分)規模龐大:Meta 1H26 Incremental ANIS/當季 capex 比例 >50%、Google 1H26 約 ~50%、Oracle(會計年度至 5 月結)約 ~40%+。這代表約半數新增資本支出目前仍是「庫存」(等電力/機房到位才能上線),明年 capex 若擴大到 US$1.2-1.4tn,這些庫存是否持續增加,取決於電力供應是否改善——與本頁 time-to-power 框架直接呼應。
投資回本速度快於直覺:CSP 每年 cloud 業務增加的營收,約為前一年資本支出的 50%,即資本支出可在 1-2 年內回本(Google TPU 約 1 年、NVIDIA 最晚約 2 年,快的情形約 1.5 年即可回本)。以 5 年折舊假設計算,一顆 B200 GPU 加基礎設施,單靠算力出租、GPU 使用率維持 80% 高檔,一年即可賺回投資的一半,兩年完全回本。模型廠業務毛利率仍有 50-70%,不賺錢主因是持續投入 R&D/開發,而非商業模式本身不成立。
對台股映射
上述資本市場觀察(Capex/FCF/CDS/ANIS/回本速度)不是個股評等,而是驗證「CSP 高 capex 是否可信」的巨觀基礎;直接支撐本頁 time-to-power/on-site power 框架的需求端假設,也是判斷 AI 電力供應鏈(本頁台達電、光寶科、旭隼、康舒等)訂單能見度的信心來源。
美國電網供需缺口與 BTM 2030 展望(永豐投顧,2026-09-16)
美國新建資料中心容量 2027 年增加 18-24GW,2030 年目標 132GW:資料中心每 GW 土建成本(不含 GPU)約 US$150-200 億,IT 設備(GPU 等)約 US$350-450 億,合計每 GW 總建置成本約 US$500-650 億;以 2027 年資本支出 US$1.2-1.3tn 推算,理論可建置 GW 數約 18-24GW。2025 年美國新建容量約 43GW,2030 年目標達 132GW(各 CSP:AWS 12→30GW、Azure 10→26GW、GCP 8→24GW、OCI 2→12.5GW、Meta 5→14GW、xAI 2.2→10GW、CoreWeave 0.8→8GW、Nebius 1.2†→5GW 等,2025 年底口徑合計約 108GW)。
Nebius 2025 年數字為 OCR 誤植,已回推更正
來源表格印出的是「NBIS 12GW」,但該欄各家加總須等於表列 2025 年合計 43GW(12+10+8+2+5+0.5+2.2+0.8=40.5,差額 2.5 以內),若 Nebius 真為 12GW 則合計會變成 52.5GW、與表列總數矛盾。依合計回推應為 1.2GW(標 †)。引用前建議回查原簡報。
瓶頸不是缺電,是電力「即時交付」的速度:變壓器交付時間 120-140 週(約 2.5 年),遠超資料中心 12-18 個月的建置速度;PJM、ERCOT 等資料中心最密集地區平均審批速度 3-5 年(最快 1 年)。全美發電量 4,450 TWh,其中 20% 來自不穩定的風能與太陽能,AI 要求 24/7 穩定基載電力;資料中心密集區域局部電網需求已遠超當地發電負荷,2027 年可能因「電力過載」被迫翻新或延遲通電。
區域電網 2026-2028 累計淨新增容量 vs AI 新增需求缺口:
| 區域 (RTO/ISO) | 2026-2028 累計淨新增 | 2026-2028 AI 新增需求容量 | 供需缺口 |
|---|---|---|---|
| PJM(賓州、紐澤西、馬里蘭) | -3.7 ~ -2.7GW | 10-15GW | -14 ~ -19GW |
| MISO(美國中西部) | -1.5 ~ +1.0GW | 8-14GW | -7 ~ -15GW |
| ERCOT(德州) | +20GW | 10-15GW | +5 ~ +10GW |
PJM 受 FERC 監管,需先做系統影響研究並可能要求發電廠支付電網升級費用,過去「先到先審」造成大量積壓,最早 2027/28 出現電力「缺口」;MISO 多為垂直整合公用事業主導,2026 年面臨老舊火力機組退役潮;ERCOT 是美國唯一不跨州、不受 FERC 管轄的電網,德州 PUC 可自訂較寬鬆的併網標準(允許先連接再處理潛在問題,升級費由終端用戶負擔),是三個區域中唯一淨新增容量為正的市場。
Onsite power/BTM 從備援走向主供:Bloom Energy 2026 年調查顯示,資料中心業者對「2030 年底達成 100% 現場供電」的預期快速升高(與本頁既有「1%→33%」數字一致,見上方永豐 2026-07-30 章節);預計 BTM(電表後)累計新增容量 2030 年達 53GW,其中近 50GW 由大中小型燃氣發電機貢獻,其餘由 SOFC 燃料電池與太陽能+儲能(BESS)填補。美國在建/籌備中的燃氣發電裝機容量已達約 252GW(與本頁既有數字一致),逾三分之一規劃為資料中心 onsite 供電。
替代能源方案短期皆有瓶頸:天然氣渦輪廠商已將中長期年產能目標由約 51GW 上修至約 104GW,但短期擴產有限,新增產能多落在 2028-2030 年才逐步到位,且設備出貨後仍需 18-24 個月完成建置與投運,實際供給增量集中在 2029-2031 年,短期渦輪供給仍偏緊(與本頁既有永豐 7/30 燃氣渦輪深度分析一致)。Bloom Energy 燃料電池年僅能增加約 2GW 產能,供給亦受限;比特幣礦場改建資料中心名目可得 4GW 電力,但受限水冷與光纖網路等基礎設施,實際僅可轉換 2-3GW/年;海外建置受個資與即時反饋限制,訓練端約 40% 可離岸、推論端僅 15-20%,整體約 1/3 可外包海外。美國期中選舉等政策風險亦可能延後建廠進度。
來源:報告_永豐_AI趨勢論壇投顧觀點_20260916、報告_永豐_AI產業趨勢對談memo_20260916
需求端實測:Oracle FY27Q1 單季交付 850MW(2026-09-10 法說)
大多數電力需求預估都是自上而下推的。Oracle 的法說提供了由下而上、已實際交付的讀數,可用來校準整條供應鏈的假設。
| 指標 | FY27Q1(截至 2026-08) |
|---|---|
| 交付 AI 運算容量 | 850MW,含逾 30 萬顆 GPU |
| 相對前季 | 約為 FY26Q4 全季的 3 倍;佔上一整個財年交付總量的 73% |
| GPU 利用率 | 97.9% |
| 續約定價 | 到期容量續約/轉售溢價 20%,其中多數 GPU 已使用四年以上 |
| Abilene 園區 | 本季交付 131,000 顆 GPU(前季 1.9 倍);八棟建築交付六棟=618MW、總容量 75%;客戶驗收壓縮至 24 小時 |
| FY27 全年資本支出 | US$900–950 億;淨現金 capex 不超過 US$700 億 |
三個對供應鏈規劃最重要的推論
1. 交付是跳躍式的,不是線性的。 單季 850MW 相當於前一季的三倍。用季度平均去推估機櫃、電源、液冷的出貨節奏會嚴重失真——產能規劃必須按尖峰而非平均。 2. 瓶頸已經移到電力端。 Oracle 管理層自述限制條件的演變:先前主要是 GPU 與晶圓廠 → 接著轉向發電 → 另有資料中心本體的限制。這句話直接支持本頁的 time-to-power 框架。 3. 四年以上的 GPU 續約還能漲價 20%。 這反駁「GPU 折舊過快、舊算力會迅速貶值」的空頭論點,也意味著既有園區的電力需求不會因設備世代交替而下降。
兩個新園區的供電路線差異(值得對照本頁的自發電 vs 電網章節): - 新墨西哥:採 Bloom 燃料電池現場發電,Oracle 稱其為現場發電中最環保的方式,耗水與排放極低;資料中心工程進度在軌道上,空氣排放許可仍在申請中。 - 威斯康辛:不做現場發電,改與合作夥伴設計並透過電網供電,正與公共服務委員會(PSC)及 ATC、WE Energies 協作。
來源:活動_Oracle_FY27Q1法說memo_20260910、ORCL.US(oracle)
模組化資料中心(MDC):把工序移進工廠(東元,GS 2026-09-14)
1504_東元(市) 在 GS Asia Leaders Conference 揭露的 MDC 效益數字,是「縮短 time-to-power」這條路線的具體產品化:
| 項目 | 管理層口徑 |
|---|---|
| 部署時間 | 縮短約 50%,壓到 9 個月內 |
| 資本支出 | 降低 15–20% |
| 單模組容量 | 馬來西亞案場單一 MDC 可交付 2.7MW |
| 已建置規模 | 東南亞已建約 700MW |
MDC 的組成:模組化 IT server system、模組化 UPS、模組化配電系統、貨櫃式發電機組(genset)、模組化冷卻系統。機制是把大部分工序移進工廠預製,減少現場工程量。
案場與潛在需求:一家美系領先 CSP 於馬來西亞 1GW(2025 公告)、泰國 1GW(2026 公告),印尼為潛在下一站;日本規劃 5 年期 350MW AI 資料中心,可能採 MDC 加速部署(屬機會描述,非已得訂單)。
效益數字為廠商自述
50% 時間縮短與 15–20% capex 節省未經第三方驗證,且 GS 明確標註東元為 not covered(無評等、目標價與財務預估)。引用時應標明口徑來源。
AI BESS:園區級儲能成為電力核心(國泰 2026-10-01)
- NVIDIA 2026-09-21 推出 DSX Ready,BESS 首批通過者為 Hitachi Energy、LG Energy Solution 與 TSLA.US(tesla);認證聚焦 PCS、Grid-forming、動態 P/Q、Ride-through 與 AI Load Smoothing(AI Ramp Tracking Error ≤2%),不規範電池容量與電芯化學。
- AI BESS 滲透率預估由 2027 年約 3%(約 5GW)升至 2030 年 5-10%(約 30GW),2027-2030 CAGR +77%;價值由 Battery Cell 往 PCS、Grid-forming、MV Skid 與 EMS 移動。
- 國際供應鏈:Tesla(Megapack)、Fluence(系統整合);台廠:2308_台達電(市)(PCS+MV Skid+EMS+Data Center Power 整合,CleanAmps 12.9MW/25.8MWh 實證),另列雲豹(6869)、泓德(6873)、盛達(3027)、熙特爾(7740),報告無個別業務細節。
- 詳見 技術_AI_BESS;與機櫃級 技術_BBU備援電池 為不同電力層級。
反資料中心浪潮與併網監管(元大 2026-10-01)
- 民意與監管:蓋洛普 3 月民調 71% 美國人反對在自家附近興建資料中心;1Q26 單季至少 75 個專案被阻撓或推遲;26 州已出台管制措施,德州 2026/8 暫停 ERCOT 資料中心併網(BNEF 估影響 49.8GW IT 容量,2026Q3-2027Q1 新增容量延至 2027Q2 後)。
- 時點後移而非需求下修:原訂 2026 年上線的 >50MW 專案 51% 未動工,近 13GW 延至 2027;取消主因為社區與政治反對(52%)與許可監管(30%)。元大預期 2026H2 為監管干擾高點、2027H1 制度明確、2027H2 建設加速。
- 供電新制:使用者付費、長約與最低需量、可中斷供電換取 speed-to-power,電力自備化(儲能、現地發電)占前期投資比重上升;設備交期 UPS/BESS 約 33 週、變壓器 40 週以上、燃氣渦輪約 50 週。
- 詳見 分析_反資料中心浪潮_AI基建監管與延遲_元大_20261001;現地發電許可面見 分析_資料中心現地發電與許可時程_專家會議_20260901。
MS 整合電源方案:市場規模、BOM 與供應商定位(Morgan Stanley,2026-10-06)
來源 報告_MS_整合電源方案IPS_20261006;技術細節見 技術_HVDC、技術_BBU備援電池、技術_超級電容CBU、技術_固態變壓器SST、技術_SOFC、技術_PSU。
| 項目 | MS 判斷 |
|---|---|
| 全球資料中心電源供應市場 | 2025 年 US$6bn → 2028 年 US$33bn(三年 CAGR 75%);動能為伺服器出貨、單櫃功耗上升、2027 年起 HVDC power rack |
| 需求脈絡 | MS 估全球雲端 capex 2026/2027 年 +97%/+20%;電力缺口 2026 年 5GW、至 2029 年累計 72GW;AI 週期同時是半導體升級與廣泛電力基礎設施升級週期 |
| 800VDC power rack BOM | PSU 50-55%、BBU 25-30%、其他 15-20%;每瓦含量為機內 PSU 的 4-5 倍(供應商出貨整櫃)→ 電源廠由賣模組變賣系統 |
| 部署節奏 | 800VDC power rack 最早 4Q26 起步、2027 小規模、2027 下半至 2028 較廣泛;±400V 為過渡、800V 為終局;SST 不會早於 2030 年廣泛採用 |
| 供應商 | 台達電市占約 60%(資料中心電源),為 2H26 power rack 領先者;光寶為全球第二大,800VDC 機櫃備妥但液冷與 HVDC 進度較慢;Panasonic 約 80% BBU 市占(FY3/29 資料中心儲能營收目標約 ¥1 兆);Infineon 為 SiC/GaN 與 SST 半導體方案商 |
| 功率半導體 | ±400V 可沿用 650-900V MOSFET/SiC;800VDC 需 1200V 級 SiC 與更高壓驅動、保護,含量較高 |
| 風險 | 零組件緊俏、硬體出貨/良率/電力限制拖慢建置、HVDC/SST 滲透低於預期、競爭造成毛利侵蝕、hyperscaler 融資能力 |
與同類 TAM 口徑並列
UBS(2026-09-14)AI power TAM 69% CAGR 至 2030E US$91.1bn;MS(2026-10-06)資料中心電源 2025-28E CAGR 75%(US$6bn→33bn);兩者涵蓋範圍與年限不同,不互相換算。
投資觀察點
- Bloom Energy 與其他 Hyperscaler 的新合作宣布
- 高力 Hot box 產能擴張節奏與供貨比重變化
- 美國 IRA / ITC 補助、各州 RPS、碳交易政策對 SOFC 經濟性影響
- 電網建置 / 擴容時程與 AI 資料中心需求落差
相關技術
- 技術_AI_BESS:園區級 BESS,NVIDIA DSX Ready 認證與 Grid-forming/AI Load Smoothing
- 技術_SOFC:核心發電技術
- 技術_液冷:散熱與電力並列 AI 資料中心兩大基礎建設
- 技術_固態變壓器SST:中壓 AC 直接轉 800VDC / ±400VDC 的下一代資料中心配電架構
- 技術_ORW寬機櫃:Open Rack Wide 雙寬機櫃規格(Meta/AMD Helios)
- 技術_機櫃匯流排Busbar:ORv3 48V、液冷與 800V/1MW 機櫃匯流排介面
- 分析_資料中心現地發電與許可時程_專家會議_20260901:現地發電許可流程與時程,SOFC vs 燃氣輪機許可/交付時程比較
相關公司
| 公司 | 角色 | 說明 |
|---|---|---|
| Bloom Energy(美) | SOFC 系統整合 | 全球 SOFC 龍頭,未列入個別 lib 頁 |
| 8996_高力(市) | Hot box 模組供應商 | 對 Bloom 供貨比重 30-40% → 50% |
| 6282_康舒(市) | 電源轉換 BOP / 變流器 | SOFC DC→AC/HVDC;Bloom 鏈台廠(金仁寶集團);AI 相關營收占比 2Q26 達 29%(1Q26 24%),全年目標 30%(群益證券法人座談,2026-09-15) |
| 1519_華城(市) | 電網 / T&D 變壓器 | 重電族群,AI DC 對接電網 |
| Oracle | 終端 SOFC 客戶 | 60 億美元在手訂單;2.8GW 出貨目標 |
| 2308_台達電(市)、2301_光寶科(市) | 電源系統 / BBU | PSU、power shelf、BBU / HVDC power rack;UBS(2026-09-14)維持台達電 ~39-43%、光寶科 17%→12% AI power TAM 份額 |
| 6409_旭隼(市) | 高功率 UPS / HVDC 電源 | 100kW-200kW 高功率 UPS 新專案、1.4MW online UPS 外包;已新增第三家 HVDC 客戶,800VDC power shelf 2026 年底送樣、2027H1 試產、2027H2 量產(UBS,2026-09-15);Citi(2026-10-13):HVDC power rack 已進客戶送樣、最快 2H27E 量產,管理層與兩家 Tier 1 vendor 討論 |
| ENPH.US(enphase) | IQ SST | 2026 年宣布 AI data center SST,目標 2027 pilot、2028 volume shipment |
| 2061_風青(櫃) | 高壓絕緣線材 | 媒體稱 Enphase 線材供應商;800V HVDC / AI UPS 線材為觀察線索 |
| 3211_順達(櫃)、6781_AES-KY(市)、4931_新盛力(市)、5309_系統電(櫃) | BBU 電池模組 | AI data center rack / power shelf 備援電池模組概念股 |
| 3605_宏致(市) | Bloom Energy 線材供應商 | Energy Box 耐高溫線材+PCS 電力管理系統線材,送至美國組裝廠 V1;V1 今年要求 1.5GW、2027 年目標 3.5GW+;唯一客戶為 Bloom Energy(台新證券法說,2026-09-17) |
| 6862_三集瑞-KY(市) | 板上電源磁性元件 | TLVR 電感、HVDC 磁性元件(23.5/26/30kW 已量產)、BBU 磁性元件;AI 伺服器+Power 佔營收突破 55%(群益證券法人座談,2026-09-15) |
| GEV.US(ge_vernova) | 重型燃氣渦輪整機廠 | 廠級長期基載發電;北美市占最高,產能已大致售罄至 2030 |
| VRT.US(vertiv) | 電力+熱整合平台 | 機櫃級電力+熱管理,每 MW 內容價值業界最高($3.25-3.75M) |
| Howmet Aerospace(HWM,美) | 燃氣渦輪熱端零件龍頭 | 全球最大燃氣渦輪葉片/高溫鑄件供應商之一,未列入個別 lib 頁 |
時程節點
| 時間 | 事件 | 重要性 |
|---|---|---|
| 2025 底 | Bloom Energy 系統在手訂單 60 億美元 | ⭐⭐⭐ |
| 2H27 | 高力 Hot box 產能擴至現有 3 倍 | ⭐⭐⭐ |
| 2027 | 美系 SOFC 客戶建置 1.2GW(2.8GW 中) | ⭐⭐⭐ |
| 2028 | Hot box 再擴 6-7 倍(評估再加速) | ⭐⭐⭐ |
風險
- 燃料價格波動:天然氣價影響 LCOE
- 客戶集中:高力依賴 Bloom;Bloom 依賴 Oracle
- 政策變動:美國 IRA / ITC / RPS 政策若調整影響補助
- 替代技術:PEMFC、SMR 微型核反應堆是長期替代
來源
- 報告_元大_反資料中心浪潮AI基建_20261001 — 元大投顧,2026-10-01;反資料中心浪潮下併網與監管成新變數,專案時點後移、2027H2 加速
- 報告_國泰_儲能產業_20261001 — 國泰證期,2026-10-01;NVIDIA DSX Ready 定義 AI BESS,滲透率與 Tesla、Fluence、台達電供應鏈
- 活動_Oracle_FY27Q1法說memo_20260910 — Oracle FY2027 Q1 earnings call,2026-09-10;單季交付 850MW/30 萬 GPU、GPU 利用率 97.9%、續約溢價 20%、FY27 capex US$900–950 億、新墨西哥燃料電池與威斯康辛電網兩種供電路線
- 報告_GS_東元1504_20260914 — Goldman Sachs,2026-09-14;東元 MDC 縮短部署 50%/降 capex 15–20%、單模組 2.7MW、東南亞已建 700MW(not covered)
- 報告_開源_功率半導體與BloomEnergy_20260705 — 開源證券行業週報(程婧雅/初敏/李睿嫻),2026-07-05;Infineon 125kW 機櫃功率元件 BOM 拆解 US$12,644–15,119、800V HVDC 為突破 600kW 的物理必要條件、單櫃功率半導體價值量放大 6–8 倍(onsemi $115k/Infineon >$100k)、Infineon 機櫃供電路線圖、中國功率半導體第二輪漲價、FuelCell Energy 380MW 資料中心大單
- 260822_亞洲硬體_jpm_asian-hardware-technology — 摩根大通(Albert Hung/William Yang/Anthony Leng),2026-08-22;資料中心電力 TAM 2028E US$50bn(80% CAGR)三重驅動、NVIDIA 機櫃電力路線圖與每瓦美元含量、800V/660kW 電力機櫃 BoM、台達電電力架構遷移圖
- 報告_凱基_高力8996_20260508
- 報告_MS_能源算力Supercycle_20260521(AI 電力需求脈絡、time-to-power 框架)
- 報告_GS_AI基建_20260519(GS Communacopia 資料中心營運商面板:電力瓶頸、交付速度、fungibility、70% inference、日印菲上行)
- 分析_AI能源Supercycle_亞洲電力投資與台股映射_20260521
- memo_旭隼6409_20260609(高功率 UPS 外包、AI data center HVDC prototype)
- 800V HVDC 架構圖 © NVIDIA,取自 NVIDIA Technical Blog(800 VDC Architecture / Building the 800 VDC Ecosystem,web research 2026-06-20);圖檔存於
data_base/attachment/,僅供研究參考 - 報告_電源供應與管理產業_20260703 — 電源產業簡報(2026-07-03);三重增長框架、需求端規模($625bn CSP CapEx / 麥肯錫 514TWh)、HVDC BOM 成本結構、供應鏈地圖(灰區 / 白區 / Hall-level HVDC)、電 + 熱整合、Edgewater 7–10 倍備產要求
- 報告_GS_資料中心冷卻電力_20260713 — Goldman Sachs(2026-07-13);資料中心用水/電力受環境條件驅動框架,US PUE +11pp 帶動 2035 前新增 60-70 TWh 用電(+0.3pp 美國電力需求 CAGR),與本頁電力需求脈絡互補,詳見 技術_資料中心冷卻電力水權衡
- 報告_永豐_電力設備產業_20260730 — 永豐投顧(2026-07-30);重型燃氣渦輪深度分析(交期危機、10 年 TCO、產能擴張/市占、Howmet 上游瓶頸)、灰白空間收斂與各廠每 MW 內容價值/營收占比;個股推薦 GEV、Vertiv
- 研究_AI資料中心現地發電與許可時程_專家會議_20260901 — 專家電話會議紀要(來源機構與日期未標示,待補);現地發電許可流程與時程、SOFC vs 燃氣輪機許可/交付比較、Oracle 案例;完整內容見 分析_資料中心現地發電與許可時程_專家會議_20260901
- 報告_UBS_AI電力產業_20260914 — UBS(Randy Abrams 等 13 位分析師),2026-09-14;AI Power TAM build-up(69% CAGR 至 2030E US$91.1bn)、四階段 grid-to-chip 架構、五大 BOM 桶、各世代機櫃電源含量、Delta/Lite-On 份額、BBU/CBU TAM
- 報告_UBS_光寶科2301_首次覆蓋_20260914 — UBS,2026-09-14;光寶科首次覆蓋 Buy/TP NT$400,ASIC 曝險 65%(集中 AWS)、48V→800V power rack 路徑
- 報告_UBS_台達電2308_20260915、報告_UBS_台灣論壇Day1科技硬體_20260915 — UBS,2026-09-14/15;台達電重申 Buy 並列為 APAC Key Buy Call,供給非需求為瓶頸、HVDC 日益不可避免
- 報告_Citi_旭隼6409_Initiation_20261013 — Citi,2026-10-13;旭隼首次覆蓋 Buy/TP NT$1,050,西方品牌 UPS 外包、HVDC power rack 最快 2H27E
- 報告_UBS_旭隼6409_20260915 — UBS,2026-09-15;旭隼 Taiwan Summit 紀要,新增第三家 HVDC 客戶、800VDC power shelf 時程、PDU 新機會、重申 Buy/TP NT$1,128
- 活動_康舒6282_群益證券法人座談memo_20260915 — 群益證券法人座談(康舒財務長),2026-09-15;2Q26 AI 相關營收占比 29%(全年目標 30%)、33kW-100kW 電源產品量產時程
- 報告_永豐_AI趨勢論壇投顧觀點_20260916、報告_永豐_AI產業趨勢對談memo_20260916 — 永豐投顧,2026-09-16;CSP capex/FCF/CDS/ANIS 觀察與回本速度試算、美國電網 PJM/MISO/ERCOT 供需缺口、BTM 2030 展望(53GW)、替代能源方案瓶頸
- 活動_宏致3605_台新證券法說memo_20260917 — 台新證券法說會,2026-09-17;Bloom Energy V1 組裝廠供應商視角產能目標(1.5GW→3.5GW)、Energy Box 拆解(高溫反應模組/PCS)、596 料號
- 活動_三集瑞6862_群益證券法人座談memo_20260915 — 群益證券法人座談,2026-09-15;三集瑞板上電源磁性元件(TLVR/HVDC/BBU)產品結構與佔營收比重
2026-06-12 定錨年中講座補充:BBU 滲透率 + SST + HVDC
BBU 由選配 → 標配(定錨 2026-06-12)
- VR200 Power Rack 將 BBU 正式納入標配,使每個電源機架均含 BBU 模組(早期 GB200 為選配,多數 CSP 未配)。
- BBU 滲透率提升邏輯:
- VR200 功耗 444kW → 瞬間斷電損失的算力與資料量成本大幅增加,BBU 變得「不可缺」。
- 800V HVDC 架構中 BBU 作為直流母線緩衝,取代傳統 UPS 在 AC 端的角色,位置更靠近機架,可靠性要求提高。
- CSP 算力競爭(NVIDIA VR → Ultra → Kyber)驅動對 SLA 的更嚴格承諾,BBU 標配是運維責任的後盾。
- 台股受益:3211_順達(櫃)(台達電 BBU 主要代工廠之一)、2308_台達電(市)(Power Rack 整合商)、2301_光寶科(市)。
SST 台達電 2.5MW 版本(定錨 2026-06-12)
- 台達電固態變壓器(SST):現有機型已於 Computex 展示(22.8kV / 33kV 中壓 AC → 800V / 850V HVDC),FY27 少量出貨。
- 定錨講師補充:台達電 FY27 推出 2.5MW 等級 SST,針對超大規模資料中心(>10MW 場景),可直接取消傳統 MV 變壓器 + 低壓 ATS + UPS 鏈,電力效率提升;詳見 技術_固態變壓器SST。
800V HVDC Power Rack 產值(定錨 2026-06-12)
- 800V HVDC 電源機架(外掛 Standalone Power Rack)單機售價約 $56 萬 USD,遠高於標準 PSU 電源機架 $8.12 萬。
- 目前至少 1 家美系 CSP(推測微軟 / Google / Meta)在 VR 平台選用;2027H2 Rubin Ultra(Kyber)預期規模化推廣。
- 台達電 / 光寶科為台灣 HVDC power rack 主要受惠廠商。
定錨 2026 年中講座(2026-06-12)
BBU 由選配轉標配(VR200 功耗 444kW 驅動);台達電 SST 2.5MW 版本 FY27 推出;800V HVDC power rack 產值 $56 萬 USD。
- 定錨_2026年中產業趨勢講座_MEMO(4) — 定錨 2026 年中講座,2026-06-12;BBU 標配化 / SST / HVDC 架構
電力 TAM 三重驅動與 800V/660kW 機櫃 BoM(摩根大通,2026-08-22)
TAM:2028E 達 US$50bn,2025-28 CAGR 80%。 JPM 拆成三個複利驅動:
| 驅動 | 幅度(2025-28) | 說明 |
|---|---|---|
| ①加速器出貨成長 | 40-50% CAGR | 依 JPM 最新 CoWoS 更新 |
| ②TDP 擴張 | 30-50% CAGR | 規格持續升級以支應訓練與推論負載;AI ASIC 的 TDP 擴張快於 GPU,因超大規模業者開始把自研 ASIC 用於訓練 |
| ③電力架構改變 | 電力機櫃滲透率 Vera Rubin 世代約 20%、VR Ultra 世代 50%+ | 由機櫃內電源架轉為獨立電力機櫃 |
NVIDIA 機櫃電力路線圖(原檔 p22 完整轉錄):
| 項目 | DGX A100 | DGX H100/H200 | H20 | DGX B200/B300 | GB200 NVL72 | GB300 NVL72 | VR200 電源架 | VR Ultra |
|---|---|---|---|---|---|---|---|---|
| 實際功耗(不含冗餘,kW) | 7 | 10 | 5 | 14 | 120 | 140 | 210 | 900 |
| 每櫃設計電力容量(kW) | 13 | 20 | 9 | 20 | 198 | 288 | 444 | 1,500 |
| PSU 形式 | 機內 PSU | 機內 PSU | 機內 PSU | 機內 PSU | 電源架 | 電源架 | 電源架 | 800V HVDC 電力機櫃 |
| 電力規格 | 4×3.3kW | 6×3.3kW | 6×1.5kW | 6×3.3kW | 6×33kW | 4×72kW | 4×111kW | 10×150kW |
| 冗餘規格 | N+1 (3+1) | N+2 (4+2) | N+2 (4+2) | N+1 (5+1) | N+2 (4+2) | N+2 (4+2) | N+2 (4+2) | N+2 (4+2) |
| PSU 單顆規格(kW) | 3.3 | 3.3 | 1.5 | 3.3 | 5.5 | 12 | 18.5 | 25 |
| PSU ASP (US$) | 350 | 350 | 150 | 350 | 700 | 1,500 | 2,600 | 3,750 |
| 每櫃 PSU 數 | 4 | 6 | 6 | 6 | 36 | 24 | 24 | 60 |
| 電源架數 | NA | NA | NA | NA | 6 | 4 | 4 | 10 |
| 每架 PSU 數 | NA | NA | NA | NA | 6 | 6 | 6 | 6 |
| 每櫃電力總產值(US$k) | 6 | 8 | 4 | 8 | 37 | 53 | 92 | 673 |
| ─ 每櫃 PSU 產值 | 6 | 8 | 4 | 8 | 25 | 36 | 62 | 225 |
| ─ 每櫃伺服器數 | 4 | 4 | 4 | 4 | 18 | 18 | 18 | 18 |
| ─ 電源架內其他元件 | NA | NA | NA | NA | 12 | 17 | 29 | 448 |
| 每瓦美元含量 — PSU | 0.11 | 0.11 | 0.10 | 0.11 | 0.13 | 0.13 | 0.14 | 0.15 |
| 每瓦美元含量 — 電源架/機櫃 | 0.11 | 0.11 | 0.10 | 0.11 | 0.19 | 0.18 | 0.21 | 0.45 |
兩條「每瓦美元含量」不要混用
PSU 每瓦只從 US$0.11 走到 US$0.15(+36%),成長平緩;真正跳升的是電源架/電力機櫃每瓦,由 GB200 的 US$0.19 到 VR Ultra 的 US$0.45(+137%)。對應到絕對值:每櫃電力總產值 GB200 US$37k → VR Ultra US$673k(18 倍),其中「電源架內其他元件」由 US$12k 暴增至 US$448k——價值集中在 BBU、HVDC 模組與匯流排,不在 PSU 本身。
800V/660kW 電力機櫃 BoM(JPM 估計;一座可支撐兩座 Vera Rubin NVL72 機櫃):
| 元件 | 單價(US$) | 數量 | 含量(US$) | 占總成本 | JPM 假設 |
|---|---|---|---|---|---|
| 110kW 電源架(18.3kW PSU × 6) | 19,200 | 6 | 115,200 | 45% | PSU ASP US$2,600(US$0.14/W)、PMC ASP US$300、電源架 ASP US$3,000 |
| 80kW BBU(20kW × 4) | 15,000 | 6 | 90,000 | 35% | BBU 以 US$0.15/W 計、架體成本 US$3,000 |
| 機櫃機殼 | 10,000 | 1 | 10,000 | 4% | |
| 液冷匯流排 | 3,000 | 1 | 3,000 | 1% | Busbar ASP US$3,000、液冷元件 ASP US$500 |
| Power whip | 600 | 12 | 7,200 | 3% | 100A |
| DC/DC 交叉連接線 | 600 | 6 | 3,600 | 1% | 125A |
| 其他 | — | — | 2,313 | 1% | 管理交換器等 |
| 電源廠組裝與測試 | — | — | 26,445 | 10% | 外購件假設 40% 毛利率+US$20k 組裝成本 |
| 端客戶總成本 | 257,758 | 100% |
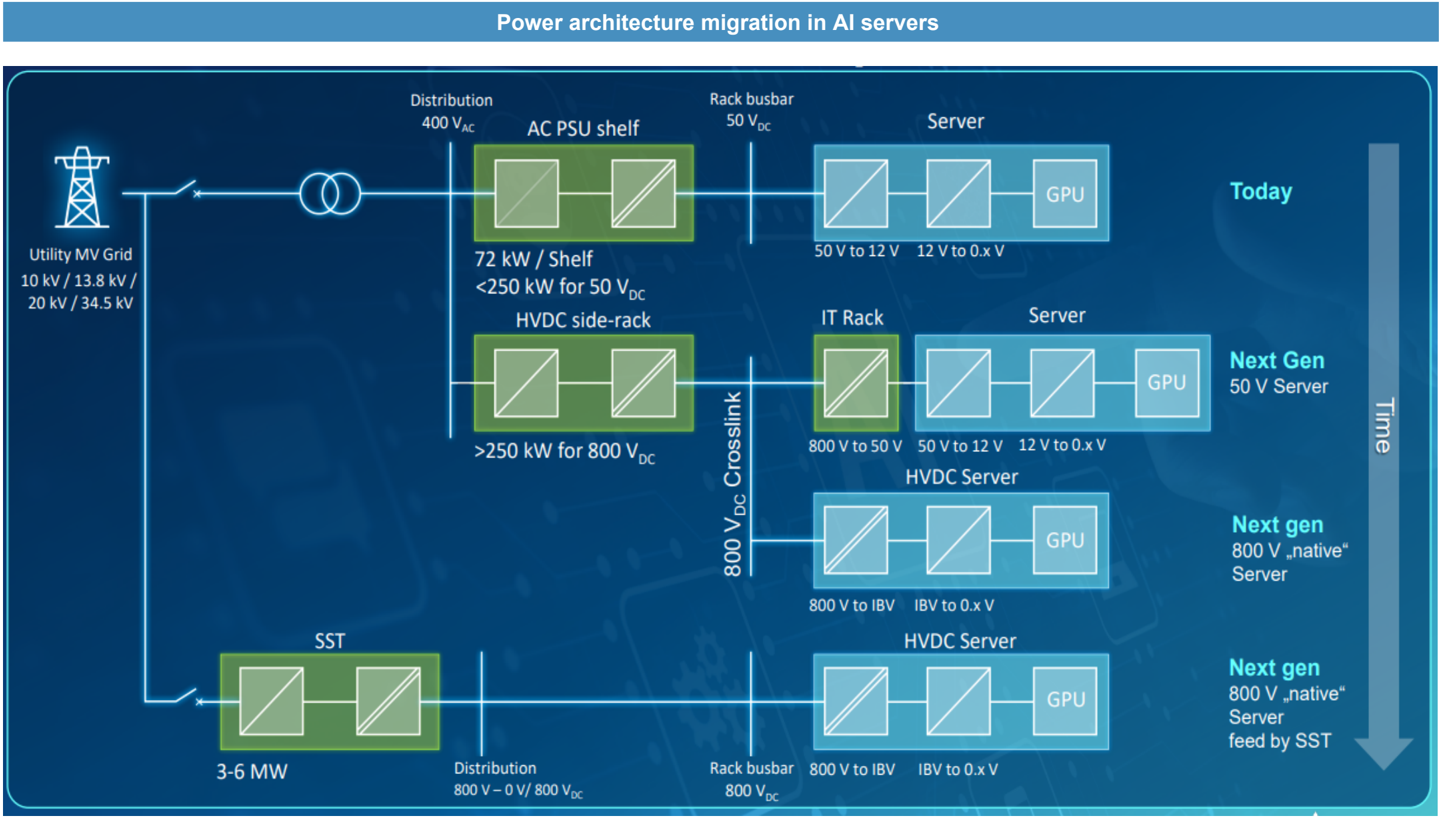
台達電「AI 伺服器電力架構遷移」四階段:①今日—Utility MV Grid(10/13.8/20/34.5kV)→400VAC 配電→AC PSU 架(72kW/架,50VDC 下限 <250kW)→Rack busbar 50VDC→伺服器 50V→12V→0.xV→GPU;②次世代 50V 伺服器—HVDC side-rack(800VDC 下 >250kW)→800VDC Crosslink→IT Rack 800V→50V→伺服器 50V→12V→0.xV;③次世代 800V 原生伺服器—800V→IBV→0.xV;④由 SST(3-6MW)直接供電的 800V 原生伺服器—配電 800V-0V/800VDC→Rack busbar 800VDC→HVDC 伺服器。(來源:260822_亞洲硬體_jpm_asian-hardware-technology 引台達電,2026-08-22)
與 vault 既有數字的對照
JPM 的電源架單價(110kW 架 US$19,200)、BBU 占比 35%、Busbar ASP US$3,000 可與本頁「HVDC Power Rack BOM 分解」及「800V HVDC Power Rack 產值(定錨 2026-06-12)」交叉比對;口徑差異主要在是否含 BBU 與組裝測試。JPM 版本的獨特價值是給出每瓦美元含量的世代序列(US$0.11→0.15,PSU 單項 US$0.19→0.45),可用來把「功耗成長」直接換算成「產值成長」。 JPM 對台達電的觀點:資料中心電力(尤其高階)市占 40%+;3Q/4Q26 營收估 QoQ +16%/+14%(2Q26 遞延訂單、AI ASIC 新案 2H 放量、110kW 電源架/HVDC 產品 4Q 放量、3Q26 末漲價);AC/DC 伺服器電源營收 2025-28 CAGR 75-80%,與電源 TAM 的 80% CAGR 相當;維持 OW。 交叉分析見 分析_JPM亞洲硬體_AI與一般伺服器雙軌需求與供給瓶頸_20260822。
相關頁面
- TEL.US(te_connectivity)
- 分析_OCP2026_800V直流供電與機櫃電源
- 技術_資料中心電網併網與負載穿越
- 分析_整合電源方案_市場規模_架構演進與台達光寶評價_MS_20261006
- 分析_BBU備援電池產業_20260929
- 6840_東研信超(櫃)
- 1503_士電(市)
- 7711_永擎(市)
- BE.US(bloom_energy)
- 分析_台廠NVIDIA營收曝險_MS_20260827
- GEV.US(ge_vernova)
- 供應鏈_資料中心冷卻電力
- 供應鏈_BBU電池模組
- 分析_電源供應HVDC三重增長_台達電順德_20260703
- 技術_IBC中間匯流排轉換器
- 技術_資料中心灰區白區
- 技術_超級電容CBU
- 技術_功率半導體
- 分析_2026年中產業趨勢_定錨講座_20260612
- 技術_PSU
- 技術_HVDC
- 技術_BBU備援電池
- 技術_固態變壓器SST
- 6412_群電(市)
- 7788_松川精密(市)
- 分析_800VDC推遲與CPO預期重設_SemiAnalysis_20260608
- 分析_SST固態變壓器投資與供應鏈
- 分析_今日報告_20260525