基本資料
創新服務股份有限公司(Innostar Service, Inc.)為半導體自動化設備與服務廠,2026-04-22 轉上櫃。2026-04-24 私訪 memo 顯示,公司主要成長軸分成兩塊:探針卡相關植針機 / 維修 / 材料包 / 植針代工,以及 TGV 與銅柱模組化業務。
公司設備採委外配裝,產能瓶頸不在外包組裝,而在接單後的場地與交付節奏;現有場地可支應 100 台以上設備產能。2025 年設備總出貨 34 台,其中單臂植針機占比較高;2026 年僅雙臂植針機已看到 30 台以上訂單,ASP 約為單臂兩倍。TGV-ICP 業務則連到 技術_TGV 與 供應鏈_玻璃芯基板 的填孔 / 導通孔環節。
2026-06-05 法說大幅上修 TGV-ICP 展望:ASP 由原先 55 USD 拉升至 150 USD(+170%)、產能由單一 120K 片/年擴充為「二廠一期 120K + 二廠二期 360K + 年底規劃三廠 1.92M 片/年」(總量 +400%),但量產時點明確遞延至 2028 年放量(2026 年 11 月初步驗證 → 拉至台積電 → 3Q27 最終驗證通過後量產)。蝕刻方案由晶片廠 博通 直接指定,乾蝕刻速率已追平濕蝕刻,創新可先以乾蝕刻方案切入。設備、銅柱模組、材料包 2028 年價量相對 2027 年持平、稼動率約 80%,年成長動能幾乎全數來自 TGV-ICP。營收結構指引:2026 年設備約 80%;2027 年設備 70% / 材料 20% / 銅柱 10%;2028 年三者占比相當。產品線毛利率多維持 70% 以上,惟材料包約 30%。來源:活動_創新服務_法說memo_20260605。
公司概況(中信,2026-10-05):2004 年成立,截至 9M26 員工 213 人,據點涵蓋新竹、台中總廠(興安、中山,主要生產基地)與高雄辦公室;產品含探針卡整線設備自動化方案(以 MEMS 探針卡雙臂式植針機為主軸)、半導體精密加工(返修設備、碰焊機等)與先進封裝解決方案(銅柱模組、TGV-ICP);絕大多數產能服務探針卡大廠 TPRO.MI(technoprobe),除為其專屬設備供應商外(設備直接出貨給 Technoprobe),亦拓展至 Technoprobe 集團合作業者。
核心技術/競爭優勢
- 植針自動化設備:供應探針卡製程所需植針機,搭配維修、材料包與自動化服務,受惠 Technoprobe 擴產與 TPI 針材生態系擴大。
- 服務收入延伸:新竹廠一樓存放機台也可自用做植針代工,毛利率略高於單純設備銷售;植針代工、維修與材料包預估占 2026 年營收 10–15%。
- TGV / 銅柱製程能力:與 4768_晶呈科技(櫃) 合作,由晶呈取得康寧玻璃並負責玻璃雷射改質與氣體乾蝕刻,創新服務負責上膠與銅柱植入;高深寬比應用良率據 memo 稱優於電鍍銅。
- 模組化銅柱:除 TGV 外,銅柱模組也可導入其他封裝領域,現階段客戶包含網通與 Power module 廠。
產品與應用
| 產品 / 服務 | 應用 | 相關客戶 / 下游 |
|---|---|---|
| 單臂 / 雙臂植針機 | 探針卡植針自動化 | Technoprobe / TPI 生態系、穎崴、雍智等使用 TPI 針材廠商 |
| 植針機維修 / 材料包 | 探針卡設備維護與耗材 | Technoprobe / TPI 生態系、台積設備升級與維修洽談中 |
| 植針代工 | 探針卡製程服務 | 探針卡與測試介面客戶 |
| TGV-ICP / 銅柱植入 | 玻璃芯基板、玻璃中介層、高深寬比導通孔 | IC Design House、載板廠、封裝廠 |
| 銅柱模組 | 先進封裝、網通、Power module | 網通與 Power module 廠 |
圖片 / 架構圖
flowchart LR
    A[Technoprobe / TPI 針材生態系] --> B[創新服務植針機]
    B --> C[設備銷售]
    B --> D[維修 / 材料包]
    B --> E[植針代工]

    F[康寧玻璃] --> G[晶呈科技<br/>雷射改質 + 氣體乾蝕刻]
    G --> H[創新服務<br/>上膠 + 銅柱植入]
    H --> I[IC Design House 下單]
    I --> J[載板廠合作]
    J --> K[封裝廠]
圖說:創新服務兩條主軸:一是探針卡植針設備與服務,二是與晶呈科技合作的 TGV / 銅柱植入流程。來源:活動_創新服務_私訪_20260424
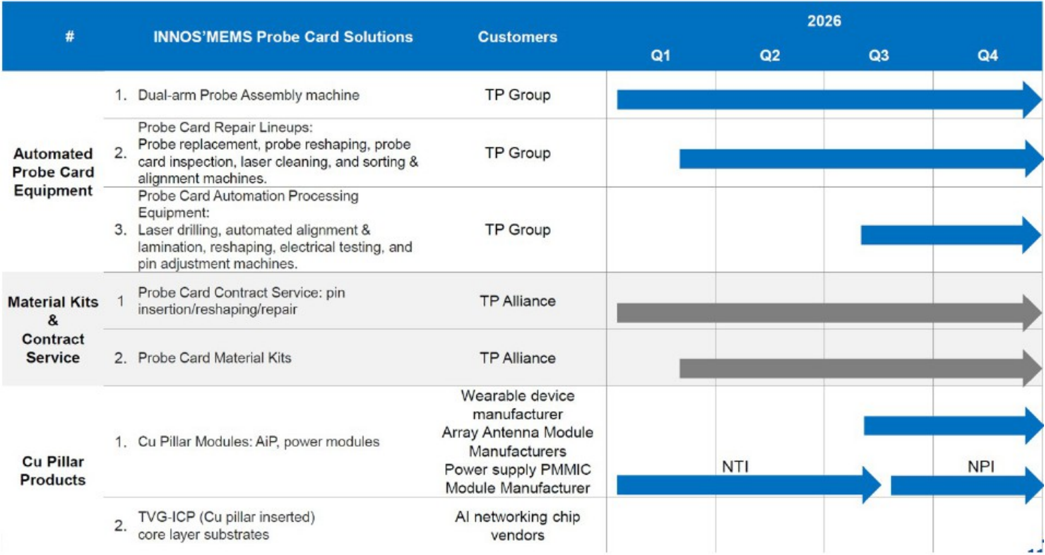
圖說:JPM 整理創新服務三大成長動能——植針機設備、材料包+OEM 服務、TGV 銅柱巨量轉移。來源:JPM_Innostar_Service_The_2026-06-22_5259886(公司簡報)。
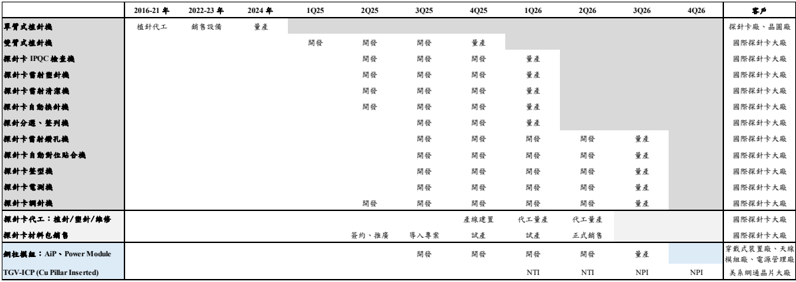
圖說:量產時程規劃甘特圖,列出單臂/雙臂植針機、探針卡自動化設備(IPQC 檢查機、雷射清潔機、自動換針機等)、代工服務、材料包、銅柱模組(AiP/Power Module)、TGV-ICP(Cu Pillar Inserted)各產品線自 2016-21 至 4Q26 的開發/量產/NTI/NPI 進度,客戶欄標示國際探針卡大廠及穿戴式裝置、天線模組、電源管理、美系網通晶片大廠。來源:報告_CTBC_創新服務7828_20260713,中信投顧,2026-07-13。
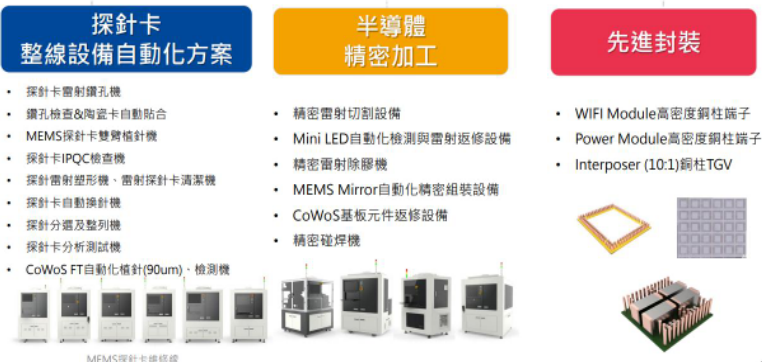
圖說:公司主要產品別三欄:探針卡整線設備自動化方案(雷射鑽孔機、鑽孔檢查&陶瓷卡自動貼合、MEMS 探針卡雙臂式植針機、IPQC 檢查機、自動換針機等,附 MEMS 探針卡線設備照片)、半導體精密加工(精密雷射切割、Mini LED 檢測與雷射返修、CoWoS 基板元件返修、精密碰焊機等)、先進封裝(高密度銅柱端子、Interposer(10:1) 銅柱 TGV)。來源:創新服務法說會簡報、中信投顧(2026-10-05)
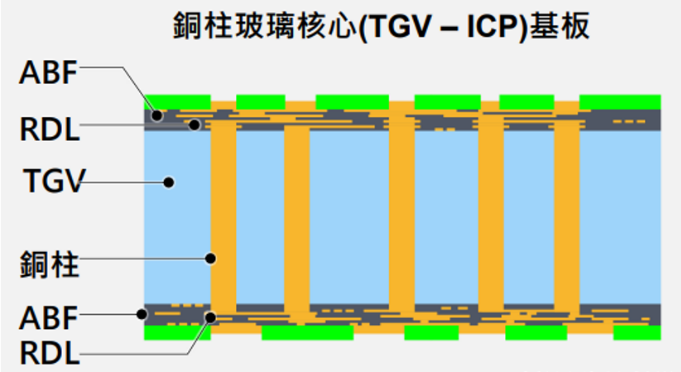
圖說:銅柱玻璃核心(TGV-ICP)基板剖面示意:上下各 ABF 與 RDL 層,中間為 TGV 玻璃,銅柱貫穿玻璃連接上下 RDL。來源:創新服務法說會簡報、中信投顧(2026-10-05)
月營收(近 24 個月)
下次公布12/8(二)–12/9(三) 11月營收 預估:可能 12/8–12/9 公布(近 7 次有 7 次落在此區間;最常見:期限前 1 個工作天,信心高)
| 月份 | 營收(億元) | MoM | YoY | 備註 |
|---|---|---|---|---|
| 2026-10 | 2.86 | +82.9% | +224.6% | |
| 2026-09 | 1.56 | -0.6% | +102.3% | |
| 2026-08 | 1.57 | +21.2% | +192.1% | |
| 2026-07 | 1.30 | +11.0% | +397.1% | |
| 2026-06 | 1.17 | +4.0% | +255.8% | |
| 2026-05 | 1.12 | -13.6% | +258.6% | |
| 2026-04 | 1.30 | +104.2% | +32086.9% | |
| 2026-03 | 0.64 | +308.9% | +9.2% | |
| 2026-01 | 0.73 | -60.2% | +23300.0% |
資料:珩石資料庫+公開資訊觀測站,更新於 2026-11-09 01:26。下次公布日依公司近 12 個月公布習慣(公開資訊觀測站、鉅亨營收速報、FinMind)推估,以公司公告為準。
月營收追蹤
| 月份 | 營收 | MoM | YoY | 備註(歸因/來源) |
|---|---|---|---|---|
| 2026-08 | NT$1.57 億 | +21.2% | +192.1% | 累計 7.98 億(YoY +226.2%)(報告_CTBC_封測半導體設備8月營收評析_20260911,2026-09-11) |
EPS 記錄
| 季度 | EPS (元) | YoY | 備註 |
|---|---|---|---|
| 2Q26 | 3.34 | — | 調整後 EPS;營收 3.59 億元、毛利率 79.1%、營益率 45.4%、稅後淨利 1.35 億元(中信 2026-10-05) |
| 1Q26 | 1.02 | — | 公告;中信調整後 0.92(營收 1.52 億元,毛利率 80.2%) |
| 2025 | 6.33 | — | 公告基本 EPS;營收 7.16 億元(+76.4%)、稅後淨利 2.28 億元 |
| 2024 | 5.25 | — | 營收 4.06 億元、稅後淨利 1.50 億元 |
| 2023 | -2.33 | — | 營收 1.20 億元、稅後淨損 0.50 億元 |
EPS 預估
| 券商 | 報告日 | 2025A | 2026E | 2027E | 2028E | 備註 |
|---|---|---|---|---|---|---|
| J.P. Morgan | 2026-06-22 | EPS 6.32;營收 716 百萬 | EPS 14.46;營收 1,620 百萬 | EPS 63.97;營收 5,604 百萬 | EPS 162.32;營收 12,849 百萬 | 估 2025-28 EPS CAGR ~200%;完整數據表見分析頁 |
| 中信投顧 | 2026-10-05 | EPS 6.33;營收 716 百萬 | EPS 16.54(前 16.75);營收 1,813 百萬(前 2,022) | EPS 46.40(前 47.36);營收 4,959 百萬(前 5,284) | EPS 110.32(前 120.53);營收 11,282 百萬(前 13,241) | 重新覆蓋、分析師更換;營收 YoY 153%/174%/128%;市場共識 2026E/27E EPS 15.12/45.45、營收 1,618/5,616 百萬;季度 3Q26F 5.23、4Q26F 7.05、1Q27F 5.64、2Q27F 8.61、3Q27F 13.38、4Q27F 18.77;報告內載調整前為 16.65/47.35(與 2026-07-13 報告所列前值略有出入) |
中信投顧產業簡報(2026-10-22)重申:2026/2027/2028 年設備出貨 75/150/300 台,MEMS 植針機:非 MEMS 植針機比重 9:1/8:2/7:3;材料包/植針代工 2026/2027 年占營收 9%/14%(2025 年 1%);銅柱模組、TGV-ICP 預期 2H27、2H28 放量,中長期營收結構設備、材料包/代工、銅柱模組/TGV 各約三分之一;2026–2028 年設備 ASP 穩健成長(非 MEMS 機加裝 AOI 後單價可優於 MEMS 機)。此與 2026-10-05 中信版本一致,來源 報告_CTBC_半導體耗材成長爆發期_20261022。
財測假設
| 來源(日期) | 模型 / 推導鏈 | 關鍵假設 | 產出 |
|---|---|---|---|
| 中信投顧(2026-07-13) | 供應鏈訪查 → 雙臂植針機/探針卡自動化設備出貨量假設 → 營收與 EPS 結構 | 主要客戶(義大利探針卡大廠)月產能攀升至數億針;雙臂植針機+自動化設備 2026-28E 出貨 75/152/286 台(2027-28E 優於前次預估 97/111/172 台,年份對應待核對);2026-27E 設備營收佔比 83%/66%,材料包/植針代工佔比 13%/24% | 2026-28E EPS 16.75/47.36/120.53 元;營收 2,022/5,284/13,241 百萬 |
| 中信投顧(2026-10-05) | 探針卡大廠擴產(2027 年 Technoprobe 2,000 萬針)→ 雙臂植針機出貨台數 × ASP → 設備營收;材料包/植針代工、銅柱模組/TGV-ICP 逐年接棒 | 雙臂植針機 2026/27/28 年約 75/150/300 台(內文 70-80/150-160/300-320);ASP Gen 2 約 2,600-2,700 萬元、Gen 3 約 3,000 萬元(2H27 起);設備毛利率 MEMS 80%+、非 MEMS 70%+;設備營收占比 90%/85%/75%;材料包/植針代工 2027 約 14% 營收;TGV-ICP 2H28 放量;3Q26F 營收 5.57 億元、毛利率 80.0% | 2026E/27E/28E 營收 1,813/4,959/11,282 百萬、EPS 16.54/46.40/110.32;2H27-1H28 EPS × 40 倍=目標價 NT$2,730 |
| 中信投顧(2026-07-13) | TGV-ICP 驗證時程假設 | 12M26 前完成載板廠/先進封裝廠試產線第一階段驗證;最終通過美系網通客戶高速傳輸晶片 TGV 載板 3 年期驗證 | TGV-ICP 4Q27 試產、2028 年量產 |
| 中信投顧(2026-07-13;已被 2026-10-05 取代) | 目標價回推:2H27-1H28E EPS × 50x PER | 評價基礎 50 倍 PER | 目標價 NT$3,600(前次 NT$2,100),維持買進 |
| 中信投顧(2026-07-13) | 2Q26F/3Q26F 財測差異:調整後 vs 調整前 vs 市場共識 | 2Q26F 營收 359(調整前 337,+6.6%;市場共識 366,-1.9%)、EPS 2.65(調整前 2.32,+14.3%;共識 3.66,-27.5%);3Q26F 營收 631(調整前 678,-7.0%;共識 428,+47.5%)、EPS 4.78(調整前 5.20,-8.1%;共識 4.19,+14.0%) | 短期 EPS 上修(2Q26F)但仍低於市場共識;3Q26F 營收下修但 EPS 優於共識 |
在手訂單
| 時間 | 在手訂單 | 備註 |
|---|---|---|
| 2026-09-10 | 雙臂植針機在手訂單逾百台 | 今年出貨 70–80 台、明年翻倍;瓶頸在調機工程師而非場地或訂單,已全面停出單臂機(約 1,000 萬元);來源:活動_創新服務7828_KGI論壇memo_20260910(KGI 26Q3 論壇,2026-09-10) |
KGI 論壇筆記自行推算:以雙臂植針機 75 台 × ASP 約 2,650 萬元估算約 19.9 億元,僅此產品線即接近 2025 全年營收(7.16 億元)2.8 倍;1H26 營收 5.1 億元約僅相當 19 台,隱含 H2 須認列 50 台以上,H2 營收約為 H1 的 3 倍。此為筆記作者自行推算,非公司公開指引,待 H2 月營收與驗收週期驗證。
目標價與評等
| 券商 | 報告日 | 評等 | 目標價 | 當時股價 | 評價基礎 | 來源 |
|---|---|---|---|---|---|---|
| J.P. Morgan | 2026-06-22 | OW | Dec-27 目標價 NT$4,000 | NT$2,040 | 25x 2028E P/E;站在 Technoprobe 肩上的植針設備寡占 + 玻璃基板 TGV 金屬化獨家方案 | JPM_Innostar_Service_The_2026-06-22_5259886 |
| 中信投顧 | 2026-07-13 | Buy(維持) | NT$3,600(前次 NT$2,100) | NT$2,115 | 50x 2H27-1H28E EPS;潛在漲幅 70.2% | 報告_CTBC_創新服務7828_20260713 |
| 中信投顧 | 2026-10-05 | Buy(重新覆蓋;封面前次評等/目標價空白,較 2026-07-13 的 NT$3,600 下調) | NT$2,730 | NT$1,850 | 40x 2H27-1H28E EPS;潛在漲幅 47.6% | 報告_CTBC_創新服務7828_20261005 |
摩根大通估值(2026-08-22 產業簡報)
摩根大通《Asian Hardware Technology》(Albert Hung/William Yang/Anthony Leng,2026-08-22)估值總表列入本檔,分析師 William Yang: - 評等 Overweight,目標價 4,000;報告基準股價 1,650(2026-08-21 收盤),上行空間 +142% - 估值倍數:P/E 109.2 x(2026E)/25.7 x(2027E);P/B 43.3 x/18.4 x;ROE 43%/100% - EPS 估值:2026E 15.1、2027E 64.1(幣別同股價) - 英文名 Innostar。完整同業對照見 分析_JPM亞洲硬體_AI與一般伺服器雙軌需求與供給瓶頸_20260822「附錄:關鍵表格」表 1/表 2;來源 260822_亞洲硬體_jpm_asian-hardware-technology
財務與產能重點
| 項目 | 數字 / 判斷 | 來源 |
|---|---|---|
| 1Q26 實績 | 營收 1.52 億(YoY +51.84%)、毛利率 80.18%(vs 1Q25 的 61.80%)、營益率 25.30%、EBITDA margin 37.80%、EPS 1.02;4 月單月營收 1.30 億、EPS 1.35 | 活動_創新服務_法說memo_20260601_vocus |
| 115H1(2026 上半年)實績 | 營收 5.11 億元(114H1 為 1.65 億元,YoY +210%)、毛利率 79.4%(114H1 65.8%)、營益率 39.4%(114H1 13.6%)、EBITDA margin 45.7%、EPS 4.52(114H1 0.03);Q2 單季營收 3.59 億(QoQ +136%,自行推算)、稅後淨利 1.35 億、淨利率 37.7%(自行推算,Q1 為 24.5%)。CFO 明示 Q3、Q4「不會讓大家失望」 | 活動_創新服務7828_KGI論壇memo_20260910,KGI 26Q3 論壇,2026-09-10 |
| 2025 設備出貨 | 34 台 | 活動_創新服務_私訪_20260424 |
| 2026 雙臂植針機訂單 | 30 台以上 | 活動_創新服務_私訪_20260424 |
| 雙臂植針機 ASP | 約單臂 2 倍 | 活動_創新服務_私訪_20260424 |
| 植針代工 + 維修 + 材料包營收占比 | 2026 年估 10–15% | 活動_創新服務_私訪_20260424 |
| 銅柱模組產能 | 10M 個 / 年;ASP 個位數美元 | 活動_創新服務_法說memo_20260605 |
| TGV-ICP 產能 | 二廠 48 萬片(一期 12 萬 + 二期 36 萬)+ 三廠 144 萬片(≈二期 4 倍)= 三廠合計 1.92M 片/年(年底規劃) | 活動_創新服務_法說memo_20260605 |
| TGV-ICP ASP | 150 USD/片(由 4/24 的 55 USD 上修,+170%) | 活動_創新服務_法說memo_20260605 |
| 分部毛利率 | 工程設備/玻璃基板 70–80%、探針卡代工 80–90%、材料包約 30%、高階微波探測寡占更高 | 活動_創新服務_法說memo_20260601_vocus |
| 營收結構 | 2026 設備 80%;2027 設備 70% / 材料 20% / 銅柱 10%;2028 三者占比相當 | 活動_創新服務_法說memo_20260605 |
| 營業費用率 | 1Q26 實際 ~55%(GM 80% − 營益率 25.3%),因提前備料 + 人力擴編;2026 目標降至 11%、4Q26 大幅下降 | 活動_創新服務_法說memo_20260601_vocus |
| 研發費用 | 2026 年約新台幣 1.5–1.8 億元(金額不降,持續投入) | 活動_創新服務_法說memo_20260605 |
| 訂單能見度 | 已達 2028–2029 年;單一美國客戶初期月需求 3 萬片並維持至 2028 | 活動_創新服務_法說memo_20260601_vocus |
| 三廠擴建 | 新竹東北廠,2026Q3 建成,三廠約 144 萬片(≈二期 4 倍);二廠 48 萬 + 三廠 144 萬 = 三廠合計 1.92M 片 | 活動_創新服務_法說memo_20260601_vocus |
| 三廠廠址(2026-06-10 董事會決議) | 購置大甲全新廠房,6M26 底取得產權;規劃產能 1/2 探針卡自動化設備、1/2 TGV-ICP(TGV-ICP 年產能為二廠 4 倍以上,與既有 144 萬片估算一致) | 報告_CTBC_創新服務7828_20260713 |
| 人力 | 員工 169 人(6/1 法說)→ 213 人(截至 2026-06-30,活動_創新服務7828_KGI論壇memo_20260910)→ 年底前再近一倍、約 400 人(自行推算);重心 R&D 與 Network 軟體 | 活動_創新服務_法說memo_20260601_vocus、活動_創新服務7828_KGI論壇memo_20260910 |
| 三引擎與中長期目標 | ①設備(植針機+repair 機台)②材料包+repair 代工(明年放量,毛利率高於材料)③銅柱模組(4Q26 量產、年產能 1,000 萬顆)+TGV-ICP(驗證中,2028 年後放量);中長期營收結構目標 3:3:3;光通訊為潛在第四引擎 | 活動_創新服務7828_KGI論壇memo_20260910 |
| 專利 | 已取得 59 件(發明 43/新型 16)、申請中 40 件,合計 99 件,接近「100 件」目標 | 活動_創新服務7828_KGI論壇memo_20260910 |
| TGV-ICP 產能(KGI 論壇口徑,2026-09-10) | 今年約 12 萬片、明年突破 100 萬片(年產能)、後續可達 200 萬片以上 | 活動_創新服務7828_KGI論壇memo_20260910;與下方「二廠 48 萬+三廠 144 萬=1.92M 片」(2026-06-05 法說口徑)量級不同,兩套數字均保留、待公司後續統一口徑釐清 |
| Copper Pillar 產能利用率 | 「滿載」定義為產線不足消化訂單;公司刻意提前 1–2 年擴產避免滿載(今年材料缺貨、被客戶要求提前備料),目前產能規劃均大於客戶預先需求,利用率尚未全開屬合理 | 活動_創新服務7828_KGI論壇memo_20260910 |
| 玻璃碎裂責任歸屬 | 由晶片廠統一制定驗收標準與責任歸屬,每站有 defect 歸屬及成本計算,將召開供應商大會說明;目前每週密集開會 | 活動_創新服務7828_KGI論壇memo_20260910 |
| 股本 / 流通股數 | 實收股本約 4.05 億元、約 40.5M 股(2026-04-22 轉上櫃,gemini 待核對) | gemini 查詢 |
| 2025 實績 | 營收約 7.17 億元、EPS 約 6.33 元、毛利率約 76%(gemini 待核對) | gemini 查詢 |
成長動能/催化劑
J.P. Morgan(William Yang 等)發布該股首份賣方券商正式覆蓋,定位為「站在 Technoprobe 肩上的植針設備寡占 + 玻璃基板 TGV 金屬化獨家方案」雙引擎,估 2025-28 EPS CAGR ~200%、認為市場低估 TP 植針機追單與 TGV 銅柱內容值。完整投資框架見 分析_創新服務_JPM首評_銅柱巨轉與玻璃基板_20260622。
JPM 報告新增/補強資訊: - 獨家供應協議:2025 年起創新植針機僅供 Technoprobe,TP 為未來唯一植針機客戶;TP 持股 8.4%、為最大客戶(2025 約占營收 ~50%、核心獲利 ~60%)。 - 銅柱來源:銅柱非自製,向日商 Finecs 採購(台灣代理 C-TECH);上膠固定膠為創新專利。詳見 技術_銅柱巨量轉移。 - 植針機放量模型:雙臂植針機出貨 40/150/300 台(2026/27/28E),設備營收 2x/3x/2x YoY;雙臂日植 ~10k 針(單臂 ~5k、人工 ~600)。動能來自 TP 為美系 CSP ASIC 與先進製程擴產。 - 材料包+OEM 服務 TAM:作為 TP 台灣代理供材料包(針/pin)並提供植針/維修 OEM,客戶如 雍智(KSMT);估 2026 NT$80mn(5% 營收)→ 2027 NT$1bn(18% 營收)。 - TGV 銅柱模型:單片內容值 US$200–300、GM 70%+;營收 2027 NT$400mn → 2028 NT$2.4bn(占比 8%→20%),首個客戶為美系 tier-1 網通 fabless(switch ASIC,2H27 量產);美系 GPU 大廠為潛在第二客戶(2029-30)。
- Memory probe card:將推出記憶體探針卡,對標 6531_愛普(市) 外購的同類產品,切入記憶體測試介面。
- 下一代植針機:具自動掃描檢測能力,可直接判定植針板是否正常、不良即退貨;目標 3–5 年內 Main 生產廠設備全面自動化。
- TGV 製程能力(6/1 揭露):已具 310×310 mm 大尺寸玻璃處理能力,厚度可由 1.7–1.8 mm 薄化至 0.3 mm;乾式蝕刻深寬比由 1:10 提升至 1:20–1:30(濕式難破 1:10,故終端大客戶偏好乾式);散熱模擬已驗證可支援 1000W 乃至 2500–3000W 級 TDP。
- TGV 定位:扮演 Core Layer,解決 8.9 吋以上大型封裝有機載板的 CTE / 翹曲問題,非取代矽中介層。
中信投顧 2026-07-13(維持買進,目標價上修至 NT$3,600): - 1Q26 營運符合預期:營收 1.5 億元(QoQ -61.4%、YoY +51.8%,全年淡季),毛利率 80.2%(QoQ +0.8ppt、YoY +18.4ppt)優於預期,主因出貨 2H25 驗證通過之雙臂式植針機(產品毛利率上看 80%),主要出貨至義大利、臺灣廠區作為自動化產線關鍵設備;1Q26 EPS 1.02 元,符合預期 1.07 元。 - 2Q26 營收 3.6 億元(QoQ +135.9%、YoY +456.4%),優於預期 3.4 億元,達成率 106.5%;1H26 主要出貨植針機、MEMS 探針卡自動化返修設備。 - 上修 2026-28 年探針卡整線設備出貨量及植針代工訂單展望:據供應鏈訪查,主要客戶(義大利探針卡大廠)月產能攀升至數億針,帶動雙臂式植針機需求大增;估雙臂植針機及探針卡自動化設備 2026-28 年出貨量達 75、152、286 台,2027-28 年優於前次預估 97、111、172 台(原文年份對應標示不明確,待核對)。估 2026-27 年設備營收佔比 83%、66%,材料包/植針代工營收佔比升至 13%、24%。 - TGV-ICP 展望:預計 12M26 前完成載板廠、先進封裝廠試產線第一階段技術驗證,最終通過美系網通客戶高速傳輸晶片 TGV 載板 3 年期驗證;估 TGV-ICP 產品 4Q27 試產、2028 年量產。 - 風險因子:探針卡大廠植針機拉貨不如預期、TGV-ICP 量產遞延。 - 來源 報告_CTBC_創新服務7828_20260713,fact/estimate,信心:高。
中信投顧 2026-10-05(重新覆蓋,買進,目標價 NT$2,730;較 2026-07-13 的 NT$3,600 下調,PER 由 50 倍降為 40 倍): - 2Q26 實績:營收 3.59 億元、毛利率 79.1%(略遜預期 79.9%,日本原料商交期變長致出貨遞延)、營益率 45.4%、EPS 3.34 元(優於中信預期 2.65,與市場共識 3.32 相當)。存貨中原料與在製品已顯著回升,2H26 探針卡整線設備出貨加速,預期每月平均出貨 8-9 台,因以雙臂式 MEMS 植針機為主,2H26 毛利率維持 80% 以上。 - 擴產:據供應鏈訪查與公司說法,探針卡大廠 2027 年 MEMS 針量擴產計畫為 FormFactor 800 萬→1,300 萬針、Technoprobe 750 萬→2,000 萬針(約當前產能近 3 倍,仍有新廠規劃)、旺矽至少 350 萬→600 萬針、精測 70 萬→100-120 萬針;各大廠明年至少擴產 50-100%、部分近 200%,趨勢至少延續至 2028 年後。對應雙臂植針機出貨 2026/2027/2028 年約 70-80/150-160/300-320 台(報告摘要寫 75/150/300 台),設備 ASP:Gen 1 約 2,500 萬元、Gen 2 約 2,600-2,700 萬元、Gen 3 約 3,000 萬元;2026 與 1H27 Gen 2 占設備 100%、2H27 起 Gen 3 100%;MEMS 植針機毛利率至少 80%、非 MEMS 植針機(部分加配 AOI)至少 70%;設備中 MEMS/非 MEMS 比重 2026/2027/2028 年為 9:1/8:2/7:3,設備營收占比 90%/85%/75%。 - 廠房:竹北廠為植針代工(植針、塑針、維修);台中二廠(興安)2-1 已整改完畢(1F 設備組裝、2F 銅柱模組與 TGV-ICP 生產、3F 辦公),2-2 預期 2027 年中完工、作為 2028 年設備產能擴充地點;台中(中山)三廠規劃 1F 設備組裝、2F 植針代工、3-4F TGV-ICP,中信認為興安 2-1 1F 加中山 1F 為 2027 年設備機台供應。 - 材料包/植針代工:材料包為純代銷(毛利率 30-35%)、植針代工提供插針與裝針精密服務(毛利率至少 70%);材料包貢獻由台灣探針卡 Turnkey 商先開出,因選針問題預期 1Q27 逐步放量,植針代工客戶涵蓋晶圓廠、OSAT 與複數台系探針卡廠;探針卡維修週期由過往送國外的 8-12 週縮短至 4-6 週。2027 年此塊以植針代工為主、約占全年營收 14%。 - 銅柱模組:國外客戶預期 1H27 小量、2H27 加速、2H28 大幅放量;國內客戶 2H27 小量、1H28/2H28 持續翻倍;中信另認為銅柱模組技術在 CPO 應用具採用價值,為值得追蹤處。 - TGV-ICP:中信依大廠晶片藍圖將放量時點調整為 2H28,2029-2030 年有望滿載,配合美系網通大廠晶片導入時程,單價遠高於銅柱模組;公司技術朝最大深寬比 1:20 推進,已涵蓋 200×200mm 以上玻璃基板量產技術、續往 500×500mm 推進;傳統電鍍在 1:10 即可能面臨 Microcrack,ICP 為替代方案。須 2027 年起備足產能(對應台中二/三廠)。中長期營收結構目標設備、材料包/植針代工、銅柱模組/TGV-ICP 各約 1/3。 - 風險因子:產能擴充速度不如預期、TGV-ICP 量產時程延後。 - 來源 報告_CTBC_創新服務7828_20261005,estimate/analyst,信心:中高。
風險與注意事項
- 私訪資訊未提供完整客戶正式公告,Technoprobe / TPI、台積、穎崴、雍智等關係需後續用公司公告、法說或券商報告交叉驗證。
- TGV 銅柱方案「良率優於電鍍銅」為來源 claim,需確認適用孔徑、深寬比與量產條件。
不同觀點(衝突):天虹對銅柱/直填方案存疑
6937_天虹(市) 於 2026-05-21 小場表示「覺得創新服務的銅柱方案不太可行」,理由是 12 吋晶圓 TGV 動輒上百萬孔,單孔直填/化學注入良率與可靠度挑戰大,量產主流且最具可靠度的作法仍是 PVD 整面均勻鍍膜後再電鍍。此與本頁「銅柱良率優於電鍍銅」說法相左,須追蹤實際適用孔徑、深寬比與量產條件。來源:活動_天虹_小場_20260521。
- TGV-ICP 擴產 3–4 倍取決於 2026H2 驗證是否通過,以及下游 IC Design House、載板廠、封裝廠協作節奏。
- 常規終端(非 AI)需求疲軟:T2T 末端訂單初期退步,公司預期下半年回補。
- 大尺寸良率物理挑戰:玻璃加厚、深寬比拉到 1:30 時,單/雙面平整度控制嚴峻。
- NPI 遞延風險:新製程產品若發表延遲,將顯著衝擊排程與營收規模。
- 單一客戶依賴:營收高度集中 Technoprobe(TP)集團,KGI 論壇(2026-09-10)列為主要風險之一。
- H2 認列時點與費用擴張速度:H1 營收僅相當約 19 台植針機,H2 須認列 50 台以上才能達成 70–80 台指引,需確認月營收是否對應放量、驗收週期是否造成遞延;人力自 213 人(6/30)年底前擬再近一倍,費用擴張速度與 CFO「費用率下降」說法能否同時成立待觀察(活動_創新服務7828_KGI論壇memo_20260910)。
- TGV-ICP 產能/時程口徑不一致:KGI 論壇(今年 12 萬片、明年突破 100 萬片、後續 200 萬片以上)與既有法說(二廠 48 萬+三廠 144 萬=1.92M 片/年)量級不同,驗證時程細分節點亦與舊「2026-11 初驗、3Q27 終驗」說法有落差,須待公司公告統一口徑。
資訊衝突:三廠廠址(新竹東北廠 vs 大甲)
- 活動_創新服務_法說memo_20260601_vocus(2026-06-01)稱三廠為「新竹東北廠」,2026Q3 建成。
- 報告_CTBC_創新服務7828_20260713(中信投顧,2026-07-13)稱董事會 2026-06-10 決議購置大甲全新廠房作為三廠,6M26 底取得產權。
- 報告_CTBC_創新服務7828_20261005(中信投顧,2026-10-05)則稱三廠為台中(中山)三廠(1F 設備組裝、2F 植針代工、3-4F TGV-ICP),並未提及大甲或新竹東北廠;廠址至此有三種說法。
- 兩者產能規劃數字一致(TGV-ICP 年產能約為二廠 4 倍、約 144 萬片),僅廠址描述不同,可能是媒體/memo 誤植或公司後續變更選址,尚待公司公告或下一手來源核對。
不同口徑(並列):TGV-ICP ASP / 產能
- ASP:公司 6/5 法說稱 TGV-ICP ASP 150 USD/片;JPM 估單片銅柱內容值 US$200–300。兩者基準不同(整片 ASP vs 銅柱內容值),須後續釐清。
- 產能:公司指引「二廠 48 萬 + 三廠 144 萬 = 1.92M 片/年」;JPM 表述「10k/月 → 40k/月(2027-28)→ 120k/月(2028-29,單一客戶)」(≈1.44M/年),量級相近、框架不同。
- 玻璃來源:既有 memo 稱晶呈取康寧玻璃;JPM 供應鏈圖以 AGC 為主要玻璃源,兩者皆在列。
公司行事曆
- 10/13週二營收9月營收公布營收 1.56 億、年增 +102.3%、月增 -0.6%
- 11/06週五營收10月營收公布MOPS 公布於 11/6 14:58–16:00 間
- 今天 2026-11-08
- 12/09週三營收11月營收(預估 12/8–12/9)可能 12/8–12/9 公布(近 7 次有 7 次落在此區間;最常見:期限前 1 個工作天,信心高)
近 30 天到未來 120 天的事件,資料與行事曆同一來源(公開資訊觀測站、證交所/櫃買 OpenAPI、珩石資料庫),日期以公司公告為準。
時間軸
| 時間 | 事件 | 類型 | 重要性 | 備註 |
|---|---|---|---|---|
| 2025 | 創新植針機僅供 Technoprobe,TP 為未來唯一植針機客戶 | 客戶協議 | ⭐⭐⭐ | TP 持股 8.4%、為最大客戶(2025 約占營收 ~50%、核心獲利 ~60%) |
| 2025 | 設備總出貨 34 台 | 出貨 | ⭐⭐ | 單臂植針機占比較高 |
| 2026 | 雙臂植針機訂單 30 台以上 | 放量 | ⭐⭐⭐ | 雙臂 ASP 約單臂兩倍;全年設備出貨量預期遠高於 2025 年 |
| 2026 | 植針代工、維修、材料包預估占營收 10–15% | 放量 | ⭐⭐ | 毛利率略高於單純設備銷售 |
| 2026Q1 | 雙 ARM 植針機完成開發並出貨 | 出貨 | ⭐⭐ | MEMS 探針卡自動化設備 |
| 2026-06-10 | 董事會同意購置大甲全新廠房(三廠),6M26 底取得產權 | 擴產 | ⭐⭐⭐ | 規劃產能 1/2 探針卡自動化設備、1/2 TGV-ICP(TGV-ICP 年產能為二廠 4 倍以上);來源 報告_CTBC_創新服務7828_20260713(廠址與既有 vocus memo「新竹東北廠」說法不同,詳見下方 [!warning]) |
| 2027 年中 | 台中二廠(興安)2-2 完工,作為 2028 年設備產能擴充地點 | 擴產 | ⭐⭐ | 中信,2026-10-05 |
| 1Q27 | 材料包(台灣探針卡 Turnkey 商)逐步放量 | 放量 | ⭐⭐ | 中信,2026-10-05;因選針問題自原預期延至 1Q27 |
| 1H27–2H28 | 銅柱模組:國外客戶 1H27 小量、2H27 加速、2H28 大幅放量;國內客戶 2H27 小量、2028 年翻倍 | 放量 | ⭐⭐⭐ | 中信,2026-10-05 |
| 2H28 | TGV-ICP 逐步放量,2029-2030 年有望滿載 | 放量 | ⭐⭐⭐ | 中信,2026-10-05;配合美系網通大廠晶片導入時程 |
| 2026Q3 | 三廠建成 | 擴產 | ⭐⭐⭐ | 三廠約 144 萬片(≈二期 4 倍),與二廠 48 萬合計 1.92M 片;因一二期 48 萬片已滿載 |
| 2026-11 | TGV-ICP 初步驗證 | 驗證 | ⭐⭐⭐ | 驗證後設備拉至台積電(6/5 法說更新;取代 4/24「下半年驗證通過、明年中擴產」說法) |
| 2027 年中 | TGV-ICP 驗證第一階段(大型超厚機種)完成 | 驗證 | ⭐⭐⭐ | KGI 論壇(2026-09-10)較細分口徑,取代舊「2026-11 初步驗證」單一節點說法 |
| 2027Q3–2028 年中 | TGV-ICP 進入 NPI 第二階段 | 驗證 | ⭐⭐⭐ | 客戶定案後 2028Q2 建置產能,載板廠/封裝廠接續;產品規格由 120×120mm²/800μm 起,往 150×150、200×200mm²/1.2–1.6mm 以上發展,高寬比 1:15–1:20(活動_創新服務7828_KGI論壇memo_20260910) |
| 2028 年底–2029 | TGV-ICP 成品推出 | 放量 | ⭐⭐⭐ | 與 6/5 法說「3Q27 最終驗證通過、逐步量產」及 vocus「2027 年底逐步量產」口徑略有差異,統一以 2028 年放量為主軸 |
| 2026 年底 | 銅柱巨轉模組量產 | 放量 | ⭐⭐ | 首批 1000 萬個,應用 AiP 天線模組、穿戴式耳機通訊模組 |
| 2027 | 第三代產品推出 | 技術 | ⭐⭐ | |
| 2027Q3–年底 | TGV-ICP 最終驗證通過、逐步量產 | 驗證 | ⭐⭐⭐ | 6/5 稱 3Q27 終驗、vocus 稱 2027 年底逐步量產,為 2028 放量前置 |
| 2H27 | 首個美系 tier-1 網通 fabless(switch ASIC)TGV 銅柱量產 | 放量 | ⭐⭐⭐ | JPM TGV 銅柱模型 |
| 2028 | TGV-ICP 正式放量(成長主軸) | 放量 | ⭐⭐⭐ | ASP 150 USD、二廠+三廠產能;設備/銅柱/材料包同年價量持平、稼動率 80%,上行全靠 TGV |
| 2029-30 | 美系 GPU 大廠為潛在第二客戶 | 客戶開拓 | ⭐⭐ | JPM TGV 銅柱模型 |
→ 跨公司比較詳見 時程_2026_半導體測試介面、時程_2026_先進封裝產能
供應鏈位置
- 探針卡 / 測試介面:位於植針自動化設備與後續維修、材料包服務環節,和 技術_探針卡與測試介面 的製造瓶頸相關。
- TGV / 玻璃芯基板:位於「雷射改質 / 乾蝕刻後的上膠與銅柱植入」環節,可視為 供應鏈_玻璃芯基板 的填孔 / 導通孔替代方案之一。
- 合作關係:4768_晶呈科技(櫃) 負責玻璃雷射改質與氣體乾蝕刻,創新服務負責上膠與銅柱植入。Technoprobe / TPI 是植針機主要需求來源,台積則處於設備升級與維修洽談階段。
相關公司
| 公司 | 關係 | 備註 |
|---|---|---|
| 4768_晶呈科技(櫃) | TGV 合作夥伴 | 晶呈取得康寧玻璃並負責玻璃雷射改質與氣體乾蝕刻 |
| 博通 | TGV 蝕刻方案指定客戶 | 6/5 法說:由晶片廠博通直接指定蝕刻方案,創新乾濕蝕刻皆可、先定乾蝕刻 |
| 6531_愛普(市) | 產品對標 | 創新將推出 memory probe card,對標愛普外購的同類品 |
| Technoprobe / TPI | 客戶 / 需求來源 | 擴產帶動植針機追加訂單,未來三年設備 guideline 穩定向上 |
| 穎崴、雍智 | 潛在設備 / 維修 / 材料包客戶 | memo 稱使用 TPI 針材者皆可向創新服務下單 |
| 台積 | 潛在維修 / 升級客戶 | memo 稱正在洽談設備升級及維修 |
來源
- 報告_CTBC_半導體耗材成長爆發期_20261022 — 中信投顧產業簡報(張敦翔),2026-10-22;設備出貨 75/150/300 台、材料包 2026/27 年占營收 9%/14%、銅柱模組/TGV-ICP 2H27/2H28 放量- JPM_Innostar_Service_The_2026-06-22_5259886,2026-06-22 J.P. Morgan 首次評等(OW、PT NT$4,000、25x 2028E P/E)
- 活動_創新服務_法說memo_20260601_vocus,2026-06-01 法說第三方 memo(含實際 Q1 財務、分部毛利、Q&A;附 MOPS 法說 PDF 與影音連結)
- 活動_創新服務_法說memo_20260605,2026-06-05 法說 memo(TGV-ICP 展望大幅上修、28 年放量)
- 活動_創新服務_私訪_20260424,2026-04-24 私訪 memo
- 活動_天虹_小場_20260521,2026-05-21(天虹對 TGV 銅柱方案的存疑觀點)
- 報告_CTBC_創新服務7828_20260713,2026-07-13 中信投顧(Buy 維持,TP 上修至 NT$3,600;植針機/探針卡設備訂單上修、TGV-ICP 驗證時程如預期)
- 報告_CTBC_創新服務7828_20261005,2026-10-05 中信投顧(重新覆蓋 Buy,TP NT$2,730=2H27-1H28 EPS × 40 倍;2Q26 EPS 3.34 優於預期、2H26 逐季顯著成長、TGV-ICP 放量延至 2H28)
- 活動_創新服務7828_KGI論壇memo_20260910,2026-09-10 KGI 26Q3 論壇 Memo(使用者 Notion 筆記;出席業務副總林俊忠、財務長張琪琪、代理發言人楊鬱謙)——115H1 實績(營收 5.11 億 YoY+210%、EPS 4.52)、在手訂單逾百台、三引擎 3:3:3 目標與光通訊第四引擎、TGV-ICP 產能/驗證時程更細分口徑、人力 213 人、專利 99 件