基本資料
信驊科技(ASPEED Technology),台灣 BMC(Baseboard Management Controller,基板管理控制器)晶片設計龍頭(Fabless)。BMC 是伺服器遠端監控、熱管理與安全管理的核心晶片;AI 伺服器架構複雜度大幅提升後,BMC 從單一主機板管理晶片,延伸到 compute tray、switch tray、power shelf、液冷與安全管理控制平面。AST2700 世代(12nm,第八代)帶動 ASP 與規格升級,為 2026 年重要催化劑。
信驊積極推動「Server Evolution」策略,從單一主機板管理擴大到機櫃周邊統一監控:以 BMC 為主管理系統,透過 LTPI 介面連接內建 eFPGA 的輔助管理晶片(SMC)與 CPU/系統周邊,把安全性(Secure Boot、Caliptra 開放安全架構)、跨模組通訊與系統協調整合進控制平面。AI 伺服器轉向異質運算、機櫃級與模組化架構後,單台伺服器及單一機櫃所需的控制晶片顆數結構性提升。
- 主要產品:AST2700 BMC(12nm)、AST2750(雙節點)、AST2600(前代)、AST1840(SMC + eFPGA,與 Lattice 合作)、AST1080(次世代 PRoT 安全晶片)
- 客戶:全球 CSP(Meta/AWS/Google)、ODM(廣達/鴻海/英業達);超過 20 年的韌體驗證關係
- 策略夥伴:LSCC.US(lattice)(全球低功耗 FPGA 領導廠商)——共同推出內建 eFPGA 的 AST1840 輔助管理晶片
- 資料來源:memo_信驊_2026Q1法說_20260601(2026Q1 法說 walk)、gemini 查詢(2026-05-25 基礎資料)
核心技術/競爭優勢
- 全球 BMC 壟斷地位(市占 70–80%):與 CSP 及 ODM 廠超過 20 年深度技術整合,轉換成本極高,幾乎無可替代
- AST2700 世代升級(28nm → 12nm):效能較前代 AST2600 提升 28 倍(待核對);支援 PCIe Gen4、DDR5、USB 3.2,首度整合 OCP Caliptra 硬體信任根,從監控晶片升級為「安全與管理樞紐」
- AI 伺服器用量暴增:傳統伺服器每台 1 顆 BMC;NVL72 AI 機櫃因複雜度(計算節點、交換器、電源管理、風扇控制)需 71–89 顆(待核對),形成量的結構性躍升
- ASP 提升 40–50%:AST2700 ASP 較前代顯著提升(待核對),覆蓋 AI 機櫃顆數增長下的整體收益
- AST2750 雙節點:單顆晶片管理兩個運算節點,ASP 更高,降低系統設計複雜度
- 毛利率 65% 以上:Fabless 模式 + 壟斷性議價能力支撐超高毛利(待核對)
產品與應用
| 產品 | 類別 | 應用 | 說明 |
|---|---|---|---|
| AST2600 | BMC(前代) | 傳統伺服器、過渡期 | 28nm,目前主力持續放量 |
| AST2700 | BMC(第八代,12nm) | AI 伺服器、高密度機櫃 | 已進入客戶 Design-in 與 Production-ready,2026–2027 逐步 Ramp-up;PCIe Gen4/DDR5/整合 OCP Caliptra |
| AST2750 | BMC(雙節點) | 高密度 AI 伺服器 | 單晶片管理兩節點,ASP 更高 |
| AST2800 | BMC(高階) | 次世代資料中心 | 2028 推樣,規劃台積電 6nm、整合更多 DRAM 提升算力 |
| AST1840 | SMC + eFPGA | 雲端伺服器輔助管理 | 與 Lattice 合作,Arm + 內建 eFPGA;支援 Streaming Boot with No Flash,移除外部 FPGA/CPLD 與 Flash,降 BOM 與設計複雜度 |
| AST1040 / AST1030 | SMC / BIC | 模組化、多節點伺服器 | 雙層管理架構;AST1040 預計 2027 量產、2028 放量 |
| AST1700 | I/O Expander | 主機板整合 | 減少獨立 FPGA/CPLD 佔板面積,傳統 FPGA 功能逐步被 ASIC 取代或整合 |
| AST1080 | PRoT 安全晶片(次世代) | 平台韌體保護 | 接棒 AST1060,2026 Design-in、2027 量產;整合 Caliptra 開放安全架構 |
| Cupola360 | 智慧影音 SoC | 現場實境遠端管理(RRM)、360 度相機、AI 巡檢 | 已分拆並逐漸獲利;偏 IPC 系統整合模式,受惠 Physical AI/機器人與智慧工廠 |
產品路線重點(2026Q1 法說)
- BMC 主力:AST2600 持續放量,AST2700(12nm)2026–2027 Ramp,鞏固全球領先。
- SMC + eFPGA:與 Lattice 策略結盟,AST1840 把可程式化邏輯(eFPGA)直接嵌入 SoC,提供隨開即用客製控制;趨勢是把更多傳統 FPGA/CPLD 功能整合進 ASIC 乃至 BMC,提升附加價值,未來有機會擴展到工業電腦、汽車電子。
- 安全:Caliptra 開放安全架構將整合至所有次世代晶片,全面推升硬體底層資安。
- AST2800:2028 推樣,台積電 6nm + 更多 DRAM 資源。
圖片 / 架構圖
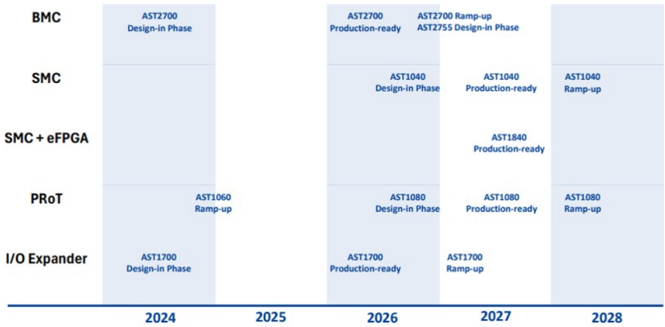
圖說:Morgan Stanley 2026-06-01 報告整理信驊管理晶片路線圖:AST2700 於 2026 production-ready、AST2755 design-in,AST1040 / AST1080 / AST1840 接續在 2027-2028 進入 production-ready 或 ramp-up。
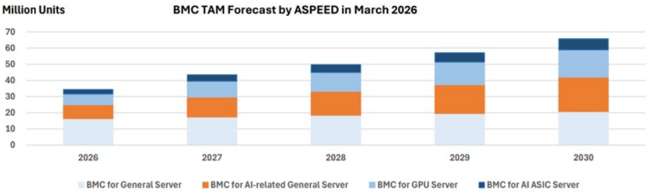
圖說:MS 2026-07-22 報告引用信驊 2026 年 3 月版 BMC TAM Forecast,2030 年 BMC 總可服務市場由原估 46.5mn 上修至 65.77mn 單位,主因 AI-related General Server 需求(一般伺服器 2025–30 年 CAGR 約 6%,AI-related 一般伺服器占比 2026 年 25%、2027 年 45%、2028–30 年約 20%)。
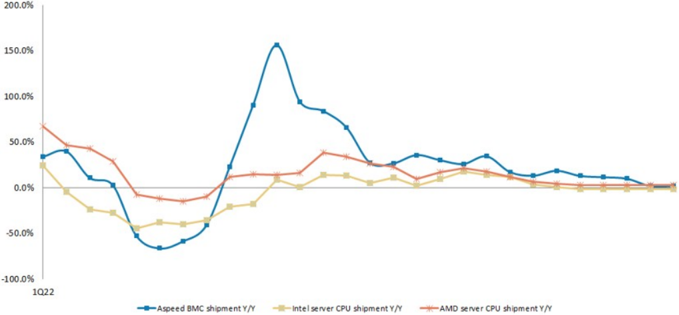
圖說:MS 2026-07-22 報告所附信驊 BMC 出貨年增率 vs Intel/AMD 伺服器 CPU 出貨年增率對比折線圖(1Q22 迄今),顯示信驊 BMC 出貨波動幅度顯著大於 CPU 出貨,反映 AI 伺服器規格升級帶動的顆數與 ASP 雙重成長。
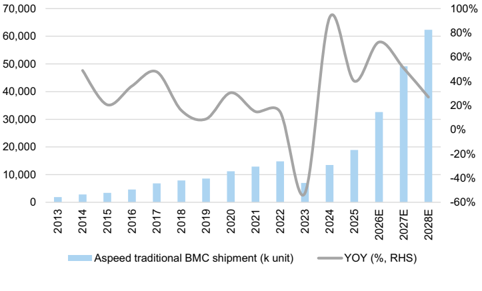
圖說:GS 2026-07-28 報告 Aspeed traditional BMC shipment(k units)與 YoY% 折線圖,2013-2028E;2026-28E 出貨預估上修至 32.6mn/49.1mn/62.4mn(原 29.5mn/41.6mn/52.8mn)。
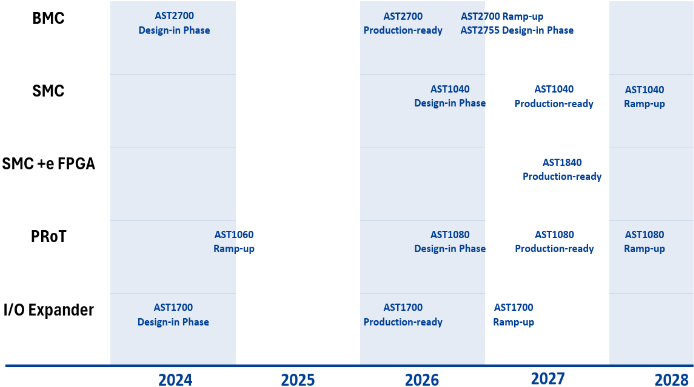
圖說:群益 2026-09-22 報告整理信驊產品路線圖(更新版):BMC(AST2700 Production-ready、AST2700 Ramp-up/AST2755 Design-in)、SMC(AST1040)、SMC+eFPGA(AST1840 Production-ready)、PRoT(AST1080)、I/O Expander(AST1700)各產品線 2024-2028 進度。
月營收(近 24 個月)
下次公布12/2(三)–12/4(五) 11月營收 預估:可能 12/2–12/4 公布(近 11 次有 10 次落在此區間;最常見:每月 5 號前後,信心中)
| 月份 | 營收(億元) | MoM | YoY | 備註 |
|---|---|---|---|---|
| 2027-01 | 22.9 | — | +153.9% | 本站推算† |
| 2026-12 | 23.1 | — | +164.3% | 本站推算† |
| 2026-11 | 21.7 | — | +158.8% | 本站推算† |
| 2026-10 | 20.3 | +24.0% | +177.8% | |
| 2026-09 | 16.4 | +0.6% | +100.9% | |
| 2026-08 | 16.3 | +6.7% | +118.4% | |
| 2026-07 | 15.2 | +16.3% | +97.6% | |
| 2026-06 | 13.1 | +2.2% | +67.5% | |
| 2026-05 | 12.8 | +0.2% | +68.7% | |
| 2026-04 | 12.8 | +3.5% | +81.6% | |
| 2026-03 | 12.4 | +22.2% | +63.6% | |
| 2026-02 | 10.1 | +12.3% | +65.9% | |
| 2026-01 | 9.00 | +3.2% | +28.5% | |
| 2025-12 | 8.72 | +3.8% | +18.4% | |
| 2025-11 | 8.40 | +15.0% | +23.4% | |
| 2025-10 | 7.31 | -10.3% | +6.5% | |
| 2025-09 | 8.14 | +9.4% | +15.0% | |
| 2025-08 | 7.44 | -3.5% | +9.9% | |
| 2025-07 | 7.71 | -1.4% | +28.3% | |
| 2025-06 | 7.82 | +3.0% | +55.0% | |
| 2025-05 | 7.60 | +7.9% | +74.5% | |
| 2025-04 | 7.04 | -6.7% | +69.3% | |
| 2025-03 | 7.55 | +23.9% | +110.3% | |
| 2025-02 | 6.09 | -13.1% | +108.6% | |
| 2025-01 | 7.01 | -4.9% | +93.4% | |
| 2024-12 | 7.37 | +8.2% | +131.3% | |
| 2024-11 | 6.81 | -0.7% | +99.1% |
2026 年已公布累計 138.3 億元;全年推算 183.1 億元(YoY +101.6%)†
† 本站推算,非券商預估:以最新一個月營收為基準,乘上過去兩年同期月對月變化的中位數(季節因子限 0.75–1.33 倍)。券商的年度營收與 EPS 預估見本頁「EPS 預估」「財測假設」。
資料:珩石資料庫+公開資訊觀測站,更新於 2026-11-09 01:26。下次公布日依公司近 12 個月公布習慣(公開資訊觀測站、鉅亨營收速報、FinMind)推估,以公司公告為準。
月營收追蹤
| 月份 | 營收 | MoM | YoY | 備註(歸因/來源) |
|---|---|---|---|---|
| 2026-05 | NT$12.82 億 | +0.25% | +69% | 略低於 MS 預估的 NT$13.81 億;公開月報(MS 2026-06-08) |
| 2026-06 | NT$13.10 億 | +2.2%(vs 5 月) | — | 2Q26 合計 NT$38.71 億(QoQ +23%/YoY +72%),高於 GSe 3%、超公司高標 guidance 8%;2Q26 財報預計 8/5 公布(GS 2026-07-28)報告_GS_信驊5274_20260728 |
| 2026Q2(確認) | NT$38.71 億(QoQ +23.0%/YoY +72.3%) | — | — | 2Q26 財報 8/5 公布確認;BMC 出貨量優於預期+AST2600 調漲單價驅動;毛利率 72.0%(QoQ +2.8ppt/YoY +4.1ppt);EPS 44.27(略優於市場共識 41.34)(凱基 2026-08-05)報告_凱基_信驊5274_20260805 |
| 2026Q3F/Q4F(凱基) | 45.4 億/52.3 億(QoQ +17.3%/+15.2%) | — | — | 2H26 供應改善加速(BT 載板、OSAT),惟 3Q26 上行仍受後段產能限制、4Q26 隨供應改善持續季增;毛利率估 70.0%/69.8%(QoQ -2.0ppt/-0.2ppt),長期仍看 68-70% 區間(凱基 2026-08-05)報告_凱基_信驊5274_20260805 |
| 2026-08 | NT$16.26 億 | +7% | +118% | 累計 7-8 月營收 31.5 億元,達華南原估 3Q26 營收 42.5 億元的 74%,優於預期;主因 BT 載板與封測供應逐步改善,9 月出貨動能可望延續,華南因此上調 3Q26 營收 9% 至 46.3 億元(QoQ +19.7%/YoY +98.9%)(華南 2026-09-23)報告_華南_信驊5274_20260923 |
| 2026-09 | NT$1,636mn | +1% | +101% | 9M26 累計 NT$11,804mn(YoY +78%);3Q26 QoQ +24%(Citi 估 21%/共識 19%,達成率 102%/104%)(Citi,2026-10-12) |
| 2026-10 | NT$2.0bn | +24% | +178% | 大和估約達公司 4Q26 營收 guidance NT$66–68 億的 30% 進度(Daiwa 2026-11-05)報告_Daiwa_信驊5274_3Q26_20261105 |
| 2026Q3(確認) | NT$47.86 億(QoQ +24%/YoY +105%) | — | — | 3Q26 財報 11/5 公布;高於大和預估 5%、共識 2%;毛利率 69.5%(QoQ −2.5ppt,因載板等材料價格在 2Q26 漲價後續升)、營益率 52.2%(QoQ −1.7ppt,員工股票分紅自 2Q26 起續列使費用率高於大和預期);淨利 NT$20.0 億、EPS 48.13(略低於大和 50.10、共識 49.70)(Daiwa 2026-11-05);4Q26 guidance NT$66–68 億維持 |
6 月追蹤:T-glass 載板供應仍受限,5 月月銷略偏低;預計 6 月補回,待收到更多載板支援後恢復成長。6 月自結營收落地驗證此一補回,2Q26 合計優於 GS 預估與公司自身 guidance 高標;2Q26 財報公布後(8/5)確認合計營收 NT$38.71 億、EPS 44.27,優於市場共識。
EPS 記錄
| 季度 | EPS (元) | 營收 (NT$ 億) | 毛利率 | 營益率 | 備註 |
|---|---|---|---|---|---|
| 2025(全年) | 103.92 | — | — | — | 歷史新高;現金股利 80 元(配發率 77.0%)。來源 memo_信驊_2026Q1法說_20260601 |
| 2026Q1 | 37.41(公司法說口徑)/34.01(凱基 TEJ 口徑) | 31.47(QoQ +28.80%,2025Q4 24.43 億;YoY +52.38%,2025Q1 20.65 億) | 69.18%(高於 2025Q4 68.45%、2025Q1 66.23%) | 52.72% | 淨利率 44.94%;單季歷史高檔。來源 memo_信驊_2026Q1法說_20260601;凱基(2026-08-05)TEJ 口徑列 2026Q1 EPS 34.01(見下方警示) |
| 2026Q2 | 44.27 | 38.71(QoQ +23.0%、YoY +72.3%) | 72.0%(QoQ +2.8ppt、YoY +4.1ppt) | 53.9% | 淨利率 47.6%;BMC 出貨量優於預期+AST2600 2Q26 調漲單價;略優於市場共識 EPS 41.34(+7.1%)。來源 報告_凱基_信驊5274_20260805 |
| 2026Q3 | 48.13 | 47.86(QoQ +24%、YoY +105%) | 69.5%(QoQ −2.5ppt) | 52.2% | 淨利 NT$20.0 億;較大和預估 50.10 低 4%、較彭博共識 49.70 低 3%(毛利率與費用率略遜預期)。來源 報告_Daiwa_信驊5274_3Q26_20261105 |
2026Q1 EPS 兩種口徑並列
公司 2026Q1 法說揭露 EPS 37.41 元;凱基 2026-08-05 報告封面(TEJ 資料源)列示 2026Q1 EPS 為 34.01(A)。差異可能來自資本公積轉增資發行新股(見 MS 2026-07-22 已揭露之股票股利稀釋效果)對每股數字的回溯調整,或兩方計算基礎不同;兩者並列保留,不強行收斂。
EPS 預估
| 年度 | MS EPS 預估(NT$,報告日:2026-06-08) | MS EPS 預估(NT$,報告日:2026-07-22) | GS EPS 預估(NT$,報告日:2026-07-28) | 共識(NT$) | 野村 FD EPS(NT$,報告日:2026-06-30) | 凱基 EPS(NT$,報告日:2026-08-05) | Citi EPS(NT$,報告日:2026-09-09) | Daiwa EPS(NT$,報告日:2026-09-14) | 群益 EPS(NT$,報告日:2026-09-22) | 華南 EPS(NT$,報告日:2026-09-23) | MS EPS(NT$,報告日:2026-10-07) | UBS EPS(NT$,報告日:2026-10-07) | Daiwa EPS(NT$,報告日:2026-11-05) | 備註 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 2025A | 103.94 | 103.94(不變) | 94.05 | 100.67 | — | 103.92 | 94.48 | 94.412 | — | 103.92 | 103.94(不變) | 103.71 | 94.41 | GS/Citi/Daiwa 2025A 口徑與 MS/野村略有差異,凱基與 MS 一致,並列保留;UBS 103.71 與 MS/凱基接近 |
| 2026E | 232.09 | 187.79(-19%) | 203.59(原 185.55,+9.7%) | 189.34 | 208.58 | 186.54(下修 2.7%,原 191.62) | 203.97(+17.4%,原 173.80) | 201.82(+9.1%,原 185.01) | 187.17 | 207.08 | 207.93(+10.7%,較自身 2026-07-22 估) | 188.69 | 195.56(−3.1%,原 201.82) | Citi 上修後與 GS 2026-07-28、Daiwa 2026-09-14 估值接近;MS 2026-07-22 下修主因股票股利發放稀釋 + AST2700 2026 年爬坡放緩;GS 2026-07-28 上修主因 2Q26 營收優於預期、BMC 出貨上修;凱基 2026-08-05 下修主因同為資本公積轉增資發行新股稀釋效果;Daiwa 上修主因 4Q26 guidance 回推 2027 BMC 出貨大幅上修;野村估 EPS YoY +22%(Anchor Report,見 分析_Nomura_AI循環是否見頂_九檔調升與台股映射_20260630);頁面內部估算另有 2026E EPS 180–185(待核對);凱基估值最接近 MS 新估,Daiwa 最接近 GS;群益 187.17 與凱基/MS 新估接近;華南 207.08 介於 GS 與 Citi 之間;MS 10/7(快評,標準表無明文上修理由)回升至 207.93,與華南接近;UBS 10/7 首次估值 188.69 貼近 MS 07/22 估與市場共識 189.34 |
| 2027E | 327.66 | 272.45(-17%) | 404.06(原 350.54,+15.3%) | 294.77 | 230.93 | 317.44(下修 5.1%,原 334.60) | 383.23(+48.2%,原 258.62) | 404.15(+35.7%,原 297.93) | 238.21 | 328.27 | 313.49(+15.1%,較自身 2026-07-22 估) | 328.04 | 386.96(−4.3%,原 404.15) | Citi 上修幅度居各方之冠(+48.2%);Daiwa 上修後與 GS 幾乎完全一致(404.15 vs 404.06);股價對應 2027E PE 約 77x(MS 2026-07-22 新估);GS/Daiwa 顯著高於 MS/共識/野村/凱基(BMC 出貨假設更積極:Daiwa 2027 年 BMC 出貨上修至約 4,760 萬顆);MS 預期 AST2700 2027 年爬坡加速;野村估 EPS YoY +40%;凱基下修同樣反映股本稀釋;群益 238.21 明顯低於多數外資估值,偏保守(Trading Buy 評等對應較低目標區間);華南 328.27 與 GS/Daiwa 相近;MS 10/7 上修至 313.49,仍低於 GS/Daiwa 但高於凱基;UBS 10/7(328.04)與華南 328.27 幾乎一致 |
| 2028E | 462.42 | 394.48(-15%) | 624.93(原 568.13,+10.0%) | 466.63 | 323.21 | 450.80(下修 11.7%,原 510.60) | 502.45(+23.3%,原 407.55) | 576.91(+34.0%,原 430.52) | 314.96 | — | 443.53(+12.4%,較自身 2026-07-22 估) | 468.70 | 507.91(−12.0%,原 576.91) | Citi TP NT$25,000 即以此 2028E EPS × 50x 推導;股價對應 2028E PE 約 53x(MS 2026-07-22 新估);GS 為多方最高估值,約高於共識 34%;Daiwa 576.91 介於 GS 與共識之間,較共識高 23.7%;凱基下修幅度隨年期擴大(-2.7%/-5.1%/-11.7%),反映股本稀釋累積效果;群益 314.96 為目前各方最低估值,同樣反映其較保守之出貨假設;華南未揭露 2028E;MS 10/7 上修至 443.53、UBS 10/7 首估 468.70,兩者皆落於共識(466.63)附近 |
Daiwa(2026-11-05,3Q26 財報後):2026-28E EPS 下修 3.1%/4.3%/12.0% 至 195.56/386.96/507.91(共識 200.20/342.62/479.54,Daiwa 2027-28E 高 12.9%/5.9%);2025A 94.41。下修主因 3Q26 毛利率與費用率略遜預期,且 2028E 假設在 AI 資料中心 capex 放緩疑慮下收斂(營收 52,117→46,131 百萬,−11.5%)。
MS 2026-10-07 EPS 上修未附推導說明
MS 本次(2026-10-07)為針對 Marvell Investor Day 的快評,內附標準財務彙總表將 2026-28E EPS 自 2026-07-22 估(187.79/272.45/394.48)上修至 207.93/313.49/443.53(+10.7%/+15.1%/+12.4%),但快評正文未說明上修邏輯(與該份報告聚焦 Marvell 競爭疑慮的主題無關)。UBS 2026-10-07 為信驊首次評等報告,EPS 估值(188.69/328.04/468.70)與市場共識(189.34/294.77/466.63,見上表)及 Refinitiv 共識欄(198.52/342.30/478.65,UBS 報告內部列示)相近,方法論為 55x 2027-28E 平均 PE、長期 EPS CAGR 34%。
群益、華南 EPS 估值明顯低於/略高於外資主流區間
群益(Trading Buy)2026-28E EPS(187.17/238.21/314.96)為多方估值中偏低區間,尤其 2027E/2028E 較 GS/Citi/Daiwa 低約 40%,可能反映群益對 BMC 出貨與 ASP 假設較保守(群益報告未揭露詳細出貨量假設,僅列營收 YoY +98%/+40%/+35%)。華南(買進)2026-28E EPS(207.08/328.27/—)與 GS/Daiwa 較接近,2027E 328.27 僅次於 Daiwa 404.15、GS 404.06,仍屬中高估值。差異未強行收斂,並列保留。
EPS 預估差異與下修
2026E EPS 估計在不同來源間差異顯著:頁面內部估算 180–185(待核對)、共識 189.34、野村 FD EPS 208.58(未計入 10% 股票股利約 9% 稀釋)、MS 2026-06-08 估 232.09(顯著高於共識)、MS 2026-07-22 最新估下修至 187.79(-19%,較接近共識)、GS 2026-07-28 估 203.59(+9.7% 上修,介於 MS 新估與共識之間)、凱基 2026-08-05 估 186.54(下修 2.7%,接近 MS 新估)、Daiwa 2026-09-14 估 201.82(+9.1%,介於 GS 與 Citi 之間)。MS/凱基下修原因主要為股票股利發放(資本公積轉增資)稀釋股數,而非營運展望轉弱;GS/Daiwa 上修則因 BMC 出貨假設更積極(GS:traditional BMC 出貨 32.6mn/49.1mn/62.4mn;Daiwa:BMC 總出貨 32.7mn/47.6mn/53.8mn,2026-28E,兩者方法論不同但數量級接近)。2027E/2028E 分歧更顯著:GS(404.06/624.93)與 Daiwa(404.15/576.91)2027E 幾乎完全一致,但 2028E Daiwa 明顯低於 GS(576.91 vs 624.93);兩者皆較 MS 新估(272.45/394.48)、凱基(317.44/450.80)高出約 27–48%/39–58%,較共識(294.77/466.63)高出約 20–37%。FD EPS 與一般 EPS 計算基礎可能不同(是否計入股票股利稀釋),各方數字並列保留,不強行收斂。
財測假設
| 來源(日期) | 模型 / 推導鏈 | 關鍵假設 | 產出 |
|---|---|---|---|
| 公司 guidance(2026Q1 法說,2026-06-01;MS 2026-06-01、KGI 2026-06-01 轉載一致) | 公司自結 3Q26 outlook | 毛利率較 Q1 的 69.18% 微幅回落,主因上游晶圓代工與封測廠漲價;為維持伺服器市場約 70% 絕對市占與客戶黏著度,選擇不完全轉嫁成本,但整體毛利仍守在 66–68% 以上;MS 並指出此 guidance 高於 consensus NT$3.75bn;KGI 並指出供應鏈仍偏緊,若供應緩解有機會優於指引 | 3Q26 合併營收 guidance NT$41–43 億(NT$4.1–4.3bn)、毛利率維持 67–68% |
| 野村(2026-06-30,Anchor Report) | Agentic AI 帶動 CPU server → BMC TAM 結構性上修 → BMC 出貨量 → EPS | BMC 出貨量 33/37/35mn(2026/27/28F);book-to-bill >2;3Q26 公司 guidance NT$4.1–4.3bn(野村估 4.7bn,看好 4Q26 供給改善後顯著回升);預估未計入 10% 股票股利(約 9% 稀釋) | EPS YoY +22%/+40%(2026/27F);FD EPS 2026/27/28F = NT$208.58/230.93/323.21;風險:強勁訂單可能含 overbooking(correction 風險),見 分析_Nomura_AI循環是否見頂_九檔調升與台股映射_20260630 |
| MS(2026-07-22,Cloud Semis: Unlikely to slow down) | 2Q26 preliminary revenue → 下修 2026 年 AST2700 爬坡速度假設,同時上修 2027 年爬坡斜率(次世代 CPU 需求強勁 + ASIC 伺服器放量)→ EPS | 淨銷售:2026E NT$17,866mn(前估 18,507mn,-3%)、2027E NT$26,027mn(前估 25,891mn,+1%)、2028E NT$36,206mn(前估 35,207mn,+3%);毛利率 2026E 69.0%(前估 70.4%,-1ppt)、2027E/2028E 維持 70.9%/71.8% 不變;EPS 下修主因股票股利發放稀釋股數 | Net income 2026E NT$8,217mn(-6%)、2027E NT$12,462mn(+1%)、2028E NT$18,044mn(+3%);EPS 2026/27/28E = NT$187.79/272.45/394.48(-19%/-17%/-15%) |
| GS(2026-07-28,Multiple growth drivers ahead) | 2Q26 revenue beat + BMC 出貨上修 + AST1840 新機會 → EPS 上修 | Traditional BMC 出貨預估上修至 32.6mn/49.1mn/62.4mn(2026-28E,原 29.5mn/41.6mn/52.8mn);AST2700 滲透率 5%/22%/38%(占 traditional BMC 出貨,2026-28E);agentic AI 推升一般伺服器 BMC 需求可能超越公司先前 guidance 8.5mn/12.3mn(2026/2027E);E-glass 認證近完成、新 OSAT 夥伴 4Q26 導入 | 2026-28E EPS 上修 10%/15%/10% 至 203.59/404.06/624.93(原 185.55/350.54/568.13);2026-28E 營收成長軌跡上修至 98%/85%/51% YoY(原 81%/77%/58%) |
| 凱基(2026-08-05) | 2Q26 EPS beat(BMC 出貨優於預期 + AST2600 調漲單價);2H26 供應改善(BT 載板/OSAT)逐步加速 → 3Q-4Q26 營收逐季成長;資本公積轉增資發行新股稀釋效果反映入模型 → EPS 下修 | 3Q26F/4Q26F 營收 45.4 億/52.3 億(QoQ +17.3%/+15.2%);3Q26F/4Q26F 毛利率 70.0%(QoQ -2.0ppt)/69.8%(QoQ -0.2ppt),因 BT 載板成本 2H26 續升 + AST2700 仍處 ramp-up 期,長期毛利率仍看 68-70% 區間;股票股利稀釋效果計入財務模型 | 2026-28E EPS 下修至 186.54(YoY +79.5%)/317.44(YoY +70.2%)/450.80(YoY +42.0%);TP 由 21,130 下修至 19,200(2027-28E EPS 平均 × 50x PER 不變) |
| Citi(2026-09-09,Citi Global TMT Conference) | 公司於法說會引導 4Q26E 營收 → 反映基板/OSAT 供給紓解 + 12 月起全產品線漲價 + backlog 延伸至 2027 年中 → 上修 2026-28E 獲利 | 4Q26E 營收 NT$66-68 億(隱含 QoQ +40%);目標毛利率近 70%;AST2700 遷移 ASP 較 AST2600 提升 >50%;agentic AI 推升 GPU:CPU 比例由約 1:1 朝 1:2 以上;15-20% BMC 需求估來自非運算裝置 | 2026E/27E/28E EPS 上修 17%/48%/23% 至 203.97/383.23/502.45;TP 由 NT$20,455 上修至 NT$25,000(仍為 50x 2028E EPS),維持 Buy |
| Daiwa(2026-09-14) | 4Q26 revenue guidance(TWD66-68 億)回推 4Q26 BMC 出貨量 → 以此 run-rate 上修 2027 年 BMC 總出貨 → EPS 大幅上修 | 4Q26 BMC 出貨約 1,200 萬顆;2027 年 BMC 總出貨上修至約 4,760 萬顆(原估 3,610 萬);一般伺服器用 BMC 2026E 1,800 萬→2027E 2,700 萬顆、AI 伺服器用 BMC 2026E 1,300 萬→2027E 2,000 萬顆;CPU:XPU 比 2026E 1:2.6→2027E 1:1.3;管理層考慮 11 月起再度調價反映額外封裝成本;PER 66x(過去 3 年區間 21-78x 高端)套用 1 年期 forward EPS,倍數不變 | 2026-28E EPS 上修 9-36% 至 201.82/404.15/576.91(原 185.01/297.93/430.52);2025-28E EPS CAGR 83%、PEG 0.8;較共識高 6.0%/25.6%/26.4%;TP 由 NT$19,800 上修至 NT$26,660,維持 Buy |
| 群益(2026-09-22) | 公司 3Q26/4Q26 guidance(NT$41-43 億/NT$66-68 億,匯率 31.6/32.0)→ 群益自估季度損益表 → 年度 EPS | 3Q26 營收 42.00 億(QoQ+8.49%/YoY+80.25%)、GM 67.50%;4Q26 營收 67.70 億(QoQ+61.19%/YoY+177.10%)、GM 67.50%;2026F/27F/28F 營收 YoY +98.00%/+40.00%/+35.00%;AST2700 已於 2H26 開始出貨,2027 年營收占比有望達 20% | 2026F/27F/28F EPS 187.17/238.21/314.96;TP NT$21,800(3 個月/12 個月同),評等 Trading Buy |
| 華南(2026-09-23) | 8 月自結營收優於預期 → 上調 3Q26 營收假設 → 上下游長約鎖定供需能見度 → 年度 EPS | 3Q26 營收上調 9% 至 46.3 億(QoQ+19.7%/YoY+98.9%),毛利率季減 3.79ppt 至 68.21%;4Q26 營收 67.1 億(QoQ+45%/YoY+175%),EPS 76.2 元(QoQ+55%/YoY+140%);AST2700 2027 年出貨占比由個位數升至約 20%;日月光 2 年期產能採購合約 + CSP 1-2 年期 LTA 提升 2027-2028 年供需能見度 | 2026F/27F EPS 207.08/328.27(YoY +99%/+59%);TP NT$25,000(前 NT$21,000@2026-06-15、NT$7,200@2025-11-25),評等 買進 |
| Daiwa(2026-11-05,3Q26 財報後) | 3Q26 出貨強度 → 上調 2026-27E BMC 出貨;2028E 因 capex 放緩疑慮維持不調 → 營收/EPS | BMC 出貨 34m/50m/53.8m(2026/27/28E,原 32.7m/47.6m/53.8m);4Q26 營收 NT$66.1 億(guidance NT$66–68 億)、毛利率 69.4%;2026/27/28E 毛利率 69.9%/69.8%/69.7%、營益率 53.2%/55.7%/56.5%;基板續漲價下不排除 2027 年初再調價(大和推測,視為短期股價催化劑);2028E 營收下修 11.5% | 2026-28E 營收 NT$184.2/354.9/461.3 億、淨利 NT$81.4/161.0/211.3 億、EPS 195.56/386.96/507.91;Buy (1),TP NT$21,800(56x 1 年期 forward EPS,前 66x;過去 3 年 PER 區間 20–62x 高端) |
MS 報告文字與財測表方向不一致
MS 原文提及「increase our respective revenue projections by 3% for 2026」,但財測表顯示 2026E 淨銷售由前估 18,507 下修至 17,866(-3%,方向相反);2027E/2028E 才呈上修(+1%/+3%)。本頁採財測表數字為準,文字敘述與表格不一致處標註待核對。
供需與能見度(2026Q1 法說):AI inference 需求強勁,下半年雖部分供應鏈鬆動,但整體供給仍吃緊(尤其 OSAT 封測端產能不足);2026 訂單多屬急單,部分客戶訂單已排到 2027。CSP CapEx 持續提高+AI 伺服器架構升級推升單台/單櫃 BMC 用量,為明後年營收成長動能。
目標價與評等
| 券商 | 報告發布日 | 評等 | 目標價 | 當時股價 | 評價基礎 / 重點 | 來源 |
|---|---|---|---|---|---|---|
| Morgan Stanley | 2026-06-01 | Overweight / Attractive | NT$23,456 | — | 2H26 第二輪漲價、4Q26 GM 回到 70%、AST2700/2750 2H26 ramp | MS |
| Morgan Stanley | 2026-06-08 | Overweight | NT$23,456 | NT$17,505 | YoY +34%;5 月月銷受 T-glass 載板瓶頸影響,2H26 供應改善 | MS |
| Goldman Sachs | 2026-06-15 | Buy | NT$22,000 | — | CPU demand、AST2700 / AST2800 ASP 升級、BMC TAM expansion 與 2H26 pricing power | GS |
| 野村 | 2026-06-30 | Buy | NT$19,100(前 11,500) | — | 50x 2028F EPS(前 50x 2027F) | 報告_Nomura_AI半導體伺服器循環是否見頂_20260630 |
| Morgan Stanley | 2026-07-22 | Overweight | NT$20,888(前 NT$23,456,-11%) | NT$15,910 | Base case,residual income model;EPS 下修(股票股利稀釋)+ 股數變動;Bull NT$25,500(94x 2027e)/Bear NT$10,000(37x 2027e);consensus rating 94% Overweight | 報告_MS_雲端半導體_20260722 |
| Goldman Sachs | 2026-07-28 | Buy(重申) | NT$22,000(原 NT$20,000,+10%) | NT$14,695 | 40x 2028E discounted P/E(估值方法不變);貼現至 2027E,CoE 13.6%(beta 1.5x、無風險利率 4.25%、風險溢酬 6.25%);隱含漲幅:報告封面 49.7%(股價 NT$14,695)/內文另稱 c.66%(Jul 28 收盤,兩者參照股價時點不同,報告內部未完全一致) | 報告_GS_信驊5274_20260728 |
| 凱基 | 2026-08-05 | 增加持股(維持) | NT$19,200(原 NT$21,130,下修 9.1%) | NT$16,020 | 2027-28 年 EPS 預估平均 × 50 倍本益比(不變);上漲空間 19.9%;下修主因股票股利稀釋反映入財務模型,非本業展望轉弱;信驊 BMC 市場龍頭地位仍完好無虞 | 報告_凱基_信驊5274_20260805 |
| Citi | 2026-09-09 | Buy(重申) | NT$25,000(原 NT$20,455,+22.2%) | NT$18,605 | 50x 2028E EPS(不變);上漲空間 34.4%;上修主因 Citi Global TMT Conference 公司引導 4Q26E 營收優於共識、成長敘事轉向 ASP/CSP 份額/BMC 含量提升;Base(Buy TP)NT$25,000/+34%,假設 2026-27E 營收 YoY +84-102%、OPM 55.1-57.7%、50x;Bear NT$13,500/-27%,假設 2026-27E 營收 YoY +20%、OPM 45.0%、30x;Bull 案上行約 +61%(報告圖表對應目標價數字掃描不清,未列出) | 報告_Citi_信驊5274_20260909 |
| Daiwa | 2026-09-14 | Buy(重申) | NT$26,660(原 NT$19,800,+34.6%) | NT$17,980 | 66x 1 年期 forward EPS(不變,過去 3 年 PER 區間 21-78x 高端);上漲空間 48.3%;2025-28E EPS CAGR 83%、PEG 0.8;上修主因 4Q26 revenue guidance 回推 2027 年 BMC 出貨大幅上修(約 4,760 萬顆,原估 3,610 萬);下行風險:AI 伺服器需求走弱 | 報告_Daiwa_信驊5274_20260914 |
| 群益 | 2026-09-22 | Trading Buy | NT$21,800(3 個月/12 個月同) | NT$19,820 | 上漲空間約 10%;4Q26 因供應鏈瓶頸舒緩、產品漲價,營運看成長;群益評等體系「Trading Buy」對應首次評等潛在上漲空間 5-15%,非可比於其他券商 Buy/Overweight 尺度 | 報告_群益_信驊5274_20260922 |
| 華南 | 2026-09-23 | 買進(重申) | NT$25,000(原 NT$21,000@2026-06-15、NT$7,200@2025-11-25) | NT$20,905 | 隱含漲幅 19.59%;評價區間 50-90x PER,以 2027E EPS × 76 倍 PER 推導;上修主因 8 月營收優於預期+4Q26 供應瓶頸緩解+上下游長約雙向鎖定提升 2027-2028 年供需能見度 | 報告_華南_信驊5274_20260923 |
| Morgan Stanley | 2026-10-07 | Overweight(重申) | NT$24,000(原 NT$20,888,+14.9%) | NT$18,985 | 隱含漲幅 26%;快評反應 Marvell Investor Day AI 基礎設施管理晶片,MS 判斷近期偏新 TAM、非直接競爭,維持 OW 並上修 TP;EPS 同步上修(見「EPS 預估」節) | 報告_MS_信驊5274_20261007 |
| UBS | 2026-10-07 | Buy(首次評等) | NT$22,000 | NT$17,750 | 隱含漲幅 23.9%;55x 2027-28E 平均 PE、長期 EPS CAGR 34%;首次評等即同步發布 Marvell 新品解讀,認為互補多於競爭(見「成長動能/催化劑」節) | 報告_UBS_信驊5274_20261007 |
| Daiwa | 2026-11-05 | Buy (1)(重申) | NT$21,800(原 NT$26,660,−18.2%) | NT$12,635 | 56x 1 年期 forward EPS(前 66x;過去 3 年 PER 區間 20–62x 高端),因美國選舉結果與 LLM 業者(Anthropic、OpenAI)ARR 成長放緩使市場擔憂 2028E 資料中心 capex 縮減而降倍數;隱含漲幅 72.5%;基本面(一般與 AI 伺服器需求)未見砍單;下行風險:AI 伺服器需求疲弱 | 報告_Daiwa_信驊5274_3Q26_20261105 |
目標價差異與最新上修
MS TP 於 2026-07-22 由 NT$23,456 下修至 NT$20,888(-11%),主因股票股利發放稀釋股數與 EPS 估值下修,而非基本面轉弱——MS 同時上修 2027 年 AST2700 爬坡假設並維持 Overweight。野村 TP NT$19,100(2026-06-30)維持不變。GS 於 2026-07-28 將 TP 由 NT$20,000 上修至 NT$22,000(+10%),惟本頁先前依 2026-06-15 GS 報告記錄之 TP 已為 NT$22,000——兩份 GS 報告對「先前 TP」的描述不一致(06-15 報告顯示已達 22,000,07-28 報告稱「raise from NT$20,000」),可能為 06-15 至 07-28 間 GS 曾一度下修又上修,或早期記錄有誤,待後續 GS 報告核對,此處並列保留不強行修改舊記錄。凱基 2026-08-05 將 TP 由 NT$21,130 下修至 NT$19,200(-9.1%),與 MS 同樣因股票股利稀釋反映入模型而非展望轉弱,方向與 MS 一致。Citi(2026-09-09)與 Daiwa(2026-09-14)則接續大幅上修(+22.2%/+34.6%),皆主因 4Q26 guidance 隱含的 BMC 出貨與 ASP 上行動能優於預期。華南(2026-09-23)延續上修軌跡,TP 由 NT$21,000 大幅上修至 NT$25,000(+19.0%)。群益(2026-09-22)TP NT$21,800 與評等 Trading Buy 則明顯保守於其他券商。MS(2026-10-07,Marvell 競爭疑慮快評)將 TP 自 NT$20,888 上修至 NT$24,000(+14.9%),維持 Overweight;UBS(2026-10-07)首次評等 Buy,TP NT$22,000,與 GS 持平。Daiwa 於 2026-11-05(3Q26 財報後)由 NT$26,660 下修至 NT$21,800(−18.2%,PER 倍數 66x→56x,非基本面轉弱)。最新目標價(各券商報告日不同):Citi NT$25,000 ≈ 華南 NT$25,000 > MS NT$24,000 > GS NT$22,000 ≈ UBS NT$22,000 > Daiwa NT$21,800 ≈ 群益 NT$21,800 > 凱基 NT$19,200 > 野村 NT$19,100。
摩根大通估值(2026-08-22 產業簡報)
摩根大通《Asian Hardware Technology》(Albert Hung/William Yang/Anthony Leng,2026-08-22)估值總表列入本檔,分析師 Albert Hung: - 評等 Overweight,目標價 23,000;報告基準股價 15,750(2026-08-21 收盤),上行空間 +46% - 估值倍數:P/E 72.6 x(2026E)/43.1 x(2027E);P/B 44.4 x/28.5 x;ROE 78%/81% - EPS 估值:2026E 217.0、2027E 365.3(幣別同股價) - 英文名 ASPEED。完整同業對照見 分析_JPM亞洲硬體_AI與一般伺服器雙軌需求與供給瓶頸_20260822「附錄:關鍵表格」表 1/表 2;來源 260822_亞洲硬體_jpm_asian-hardware-technology
成長動能/催化劑
- 大和(2026-11-05):10 月營收 NT$2.0bn(MoM +24%/YoY +178%)約達 4Q26 guidance 的 30% run rate;基板持續漲價下不排除 2027 年初再度調價;Aspeed 近期提出 AI 資料中心理想階層架構 IMCS ⇒ RMC(機櫃層級控制器)⇒ BMC ⇒ SMC,大和仍認為 Marvell IMCS 開創新 TAM、不蠶食既有 BMC TAM。
Marvell AI 基礎設施管理晶片:潛在競爭或新 TAM?(2026-10-06 Investor Day)
Marvell 於 2026-10-06 Investor Day 發表新一代 AI 基礎設施管理晶片(semi-custom,基於 5nm OCTEON IP),定位為新一類「AI infrastructure management processor」,聲稱效能較傳統伺服器 BMC 高約 1,000 倍;Marvell 表示已與多家 CSP 洽談合作。MS 與 UBS 同日分別發布快評,解讀方向相反:
MS vs UBS:Marvell 新品對信驊是威脅還是互補?
- MS(2026-10-07,快評):將此定位為 IMC(infrastructure management controller,非 BMC),ASP 約數百美元,最早 2027 年底/2028 年初才有量;認為(1)近期更偏新增 TAM 而非直接取代信驊既有 BMC 業務,(2)可能一顆 IMC 僅需服務數個機櫃/叢集(顆數遠低於每台伺服器一顆的 BMC),(3)即便客戶想直接以 IMC 取代 BMC,整個機櫃架構需重新設計,近期不易發生。MS 同時將信驊目標價由 NT$20,888 上修至 NT$24,000(+14.9%),維持 Overweight,顯示此快評未改變 MS 對信驊基本面的正面看法。
- MS(2026-10-18,OCP 半導體總結):Marvell 在 OCP 展示的 OCTEON-based IMC 處理較高層的 AI 機櫃/叢集遙測與控制,AST2700 BMC 仍負責節點級安全與遠端管理;兩者功能與軟體生態不同,MS 不視 IMC 為 AST2700 的直接競爭者,亦未見 AST2700 有量產問題、放量維持軌道;真正的爭議是 TPU/Axion 上的市占(報告_MS_OCP峰會2026半導體總結_20261018)。
- UBS(2026-10-07,First Read,首次出具信驊報告):明確標題「更偏互補、非競爭者」。UBS 認為 Marvell 新品鎖定機櫃/叢集層級管理(telemetry、monitoring、orchestration),屬於控制平面的更高層級,而非節點/伺服器層級管理;一顆基礎設施管理處理器可能可監看多個 AI 機櫃/叢集,但每台個別 AI 伺服器仍需各自的 BMC,故判斷為互補多於取代。UBS 同時強調信驊在 BMC 市場的長期領先地位、成熟產品路線圖,以及與主要 CSP/伺服器 OEM 極深的驗證關係構成高轉換門檻,客戶遷移機率低;首次評等 Buy,TP NT$22,000(55x 2027-28E 平均 PE,對應 EPS 34% 長期 CAGR)。
兩方論點方向不同(MS 用「新 TAM、近期非直接競爭」framing;UBS 用「互補、非競爭」framing),但結論一致:近期皆不視 Marvell 新品為信驊既有 BMC 業務的直接威脅,兩家並同步給予正面評等(MS OW/UBS Buy),不選邊保留並列。
AST2700 / AST2750 世代升級
- AST2700 / AST2750 2H26 ramp;AST1040 1H27 production ready;AST1840 2H27 ramp(MS)。
- AST2700 系列 26H2 tape-out / 送樣;AST1040、AST1840、AST1080 等伺服器主力產品明年 Q1 ramp-up(KGI)。
- AST2700 較 AST2600 約 50% ASP premium,兩年內市占 >50%;AST2800 6nm 樣品 1Q28、量產 2029,ASP 可能約為 AST2700 的 2 倍(GS)。
- 凱基(2026-08-05):2027 年 AI 及通用型伺服器總出貨量估年增 13-15%;受惠美系 CSP AI ASIC、北美 GPU 大廠新平台、AMD 新一代 CPU 平台導入(部分 2H26 開始組裝、2H27 逐步放量),估 AST2700 占總 BMC 滲透率將於 2027 年大幅提升至 24%。I/O Expander 與 PFR 下一代產品預計 3Q26 送樣、2Q27 進入量產;AST1840 預計 2H26 送樣、2H27 小量量產,2028 年隨新一代平台擴大導入後貢獻轉趨明顯;SMC/BIC 可望受惠模組化伺服器客戶增加而恢復成長。公司訂單主要仍反映實際需求,若因 CPU、記憶體等零組件長短料調整 BMC 拉貨節奏,應主要反映伺服器組裝遞延,而非 BMC 需求轉弱或 overbooking。
BMC TAM 與 CPU-related growth
- US 投資人討論集中在 CPU-related growth、BMC TAM assumption 上修、2H26 潛在新一輪漲價、AST2700 / AST2800 ASP 升級(GS)。
- GS 認為市場仍未形成對 2027 年後 server CPU 成長幅度的共識,agentic AI workload 使 CPU infrastructure 的重要性上升,這是信驊被低估的 upside 來源之一(GS)。
- Agentic AI 推升通用伺服器 2.1mn(2025)→ 9mn(2026)台;AST2700 ASP US$22–25(vs AST2600 約 US$16)(GS)。
- GS(2026-07-28)上修 2026-28E EPS 10%/15%/10%,主因:(1) 2Q26 營收優於預期、(2) BMC 出貨預估上修、(3) AST1840 新機會;Traditional BMC 出貨預估自 29.5mn/41.6mn/52.8mn 上修至 32.6mn/49.1mn/62.4mn(2026-28E),對應營收成長軌跡自 81%/77%/58% YoY 上修至 98%/85%/51% YoY;AST2700 滲透率預估 5%/22%/38%(2026-28E,占 traditional BMC 出貨)。
- 股價自 6 月高點以來下跌 -31%(同期 TAIEX -13%),主要反映 AI 情緒轉弱、高本益比股票獲利了結;GS 認為基本面未變,現價對應約 33x GSe FY27E EPS,低於過去 5 年平均遠期本益比 50x,風險報酬結構性轉佳(GS 2026-07-28)。
供應鏈紓解與定價
- Substrate / OSAT 仍為瓶頸;3Q substrate supply 可能 2–3mn/月,E-glass 導入後 output 可升至 3mn/月以上(MS)。
- 除矽品外,信驊新增另一家台灣 OSAT 支援 4Q wafer output 提升(MS)。
- 載板由 T-glass 轉 E-glass 驗證完成,OSAT 由 1 家增至 2 家,Q4 開始大量出貨以紓解瓶頸(KGI)。
- 信驊已新增一家台灣載板廠完成認證(第二家),協助確保 2H26 充足供應;E-glass 認證近完成(MS)。
- 材料與封裝成本上升下,MS 預期 2H26 啟動第二輪漲價,4Q26 GM 回到 70%(MS)。
- GS 指出 3Q26 營收 NT$41–43 億 / GM 67–68%、2H26 將再漲價(含 AST2700)、lead time >36 週(GS)。
- GS(2026-07-28):substrate 瓶頸持續紓解中,E-glass 認證近完成、新 OSAT 夥伴預計 4Q26 導入,為 3Q26E 營收成長進一步加速(22% QoQ,原估 14% QoQ)的關鍵支撐。
- 凱基(2026-08-05):前段晶圓供應已可支應後續需求,現階段瓶頸集中於 BT 載板及 OSAT 產能,預計自 2H26 逐步改善;採用電子級玻纖布(E-glass)載板之產品預計 4Q26 開始實際出貨,AST2600 已全面切換、AST2700 亦將全面採用,後續擴展至 BIC、I/O Expander 及 PFR 等產品線;新增 OSAT 產能預計自 4Q26 開始貢獻。3Q26 上行空間仍受後段產能限制,4Q26 可望隨載板及封測供應同步改善持續季增。
上下游長約雙向鎖定(新增,華南 2026-09-23)
- 信驊與 3711_日月光投控(市) 簽訂 2 年期產能採購合約(2027/1/1-2028/12/31),提前鎖定後段封測產能;華南正向看待,主因信驊短期營運瓶頸在載板、晶圓與封測產能限制,提前鎖定有助提高未來供貨穩定性。
- 根據供應鏈消息,信驊首度與多家大型 CSP 客戶洽簽 1-2 年期長期供貨協議(LTA),部分已簽約客戶需求能見度可延伸至 2028 年,形成「上游鎖產能、下游鎖需求」的供需雙向保障;LTA 為「保量不保價」結構,若晶圓、載板或封測成本上升,公司報價仍具調整空間,有利維持既有毛利率水準。
SMC / eFPGA / 安全晶片
- AST1700 / AST1840 以 ASIC / eFPGA 整合減少外掛 FPGA 與 PCB 面積;FPGA 單顆成本約 US$20(KGI)。
- AST1840(與 Lattice 整合 FPGA)長期商機上看約 BMC 市場,2027 底量產(GS)。
- AST1080 PRoT 2026 Design-in、2027 量產,整合 Caliptra 開放安全架構;Server Evolution 控制平面延伸,提升單台 / 單櫃控制晶片用量。
- AST1840 技術細節(華南 2026-09-23):與 Lattice 合作推出、借助其低功耗可程式化 FPGA 技術,將 Arm 處理系統與嵌入式 FPGA(eFPGA)整合進單一元件;透過 LTPI 介面連接並擴展遠端伺服器管理功能,並透過上下行雙 USB 支援 OCP 標準通訊協定 OBMF-ICP,同時具備基於 Caliptra 2.x 安全信任根的 Streaming Boot 功能。工程樣品預計 3Q26 開始供貨,華南預估落於 2H27 量產,對 2026/2027/2028 年營收占比約 <1%/1%/1.5%;毛利率約 70%,略高於公司平均水準,有助優化產品組合並提升客戶黏著度(降低外部 FPGA/CPLD 依賴)。
組織與子公司
- 員工數約 99 人,年底目標增至 150 人;子公司下半年啟動 IPO 輔導(KGI)。
BMC TAM 上修與 ASIC 機櫃營收貢獻
- 信驊自結(2026 年 3 月版)BMC TAM 由 46.5mn 上修至 2030 年 65.77mn 單位,主因 AI-related General Server 需求;一般伺服器 2025–30 CAGR 約 6%,AI-related 一般伺服器占比 2026/2027/2028–30 分別約 25%/45%/20%(MS)。
- MS 估算 ASIC 機櫃(AWS Trainium/Teton、Google TPU、Meta MTIA)合計貢獻信驊 2026/2027 年營收約 10%/21%;細分:Google TPU 4.1%/14.4%(2026/2027e,2028e 9.4%)、AWS Trainium/Teton 5.0%/5.1%、Meta MTIA 0.6%/1.6%(MS)。
- Google TPU 採用信驊 AST2700 BMC:MS 估算 TPUv8i(3nm,Sunfish,Broadcom 設計)、TPUv8t(3nm,Zebrafish,聯發科設計)、TPUv9(2nm,Humufish,聯發科設計)三代皆採信驊 AST2700,BMC-to-ASIC 比例約 70%、ASP 約 US$25/顆(MS)。此 codename 對應與 供應鏈_GoogleTPU 既有記錄一致(Sunfish=TPUv8i、Zebrafish=TPUv8t、Humufish=TPUv9)。
[!warning] 報告內部文字與圖表不一致 MS 報告內文另處寫「Starting with TPUv8t (codename: Sunfish)」,與同份報告 Exhibit 18 表格「TPUv8i (Sunfish)」矛盾;本頁採用結構化表格(Exhibit 18)版本,與 vault 既有供應鏈頁記錄一致。另外,MS 投資論點段落稱 Google TPU 貢獻「2027/2028 各 13%」,與 Exhibit 18 表格的 14.4%/9.4% 亦有出入,屬報告內部小幅不一致,非跨報告衝突。
- 客戶下單能見度:客戶提供的預測已達信驊單月營收 7–8 倍,出貨規模超越所有客戶當前需求;客戶預期 2027 年產能將較 2026 年翻倍(MS)。
- Overweight 論點更新:一般伺服器出貨上修動能持續、2026 年 YoY 有望超過 40%;T-glass 短缺瓶頸下 E-glass 認證持續推進(與既有頁記錄一致);目標價隱含 77x 2027e、53x 2028e EPS,高於 2020 年以來平均遠期本益比 42x(MS)。
Citi Global TMT Conference:4Q26 guidance 與成長敘事轉向(Citi,2026-09-09)
- 公司於 Citi Global TMT Conference 引導 4Q26E 營收 NT$66-68 億,隱含 QoQ +40%(優於當時共識),主因基板/OSAT 供給瓶頸紓解,及 12 月起全產品線漲價,目標毛利率近 70%;在手訂單能見度已延伸至 2027 年中。
- Citi 認為成長敘事正從「伺服器出貨量擴張」轉向「ASP 提升、CSP 份額增加、單台 BMC 含量上升」:Google 將更多新專案轉向信驊、與 Microsoft 重新加深合作(與既有風險段落中 Microsoft/新唐 Hydra 自研 BMC 的競爭疑慮形成對照,屬正面訊號)。
- Agentic AI 可能大幅拉升通用型 CPU 伺服器需求(persistent agents 需要 CPU 基礎設施做執行、儲存與協調),GPU:CPU 比例可能由約 1:1 演變至 1:2 以上;管理層估計 15-20% 的 BMC 需求可能來自非運算裝置,顯示過去 TAM 估計偏低。AST2700 世代遷移(ASP 較 AST2600 提升 >50%)與 AST1840 等新品提供進一步上行空間。
- Citi 上修 2026E/27E/28E 每股盈餘 17%/48%/23%,目標價由 NT$20,455 上調至 NT$25,000(仍為 50x 2028E EPS),維持 Buy。風險:伺服器成長不如預期、CPU 平台移轉放緩、同業競爭、產品多元化進展有限。Citi 量化風險模型將信驊評為 High Risk,Citi 認為以公司在 BMC 的主導地位與展望而言此評級並不合理。
agentic AI 推升 CPU:XPU 比值與 BMC 出貨(2026-09-14)
- 公司 4Q26 營收 guidance TWD66–68 億(與 Citi 2026-09-09 記錄一致)隱含 4Q26 BMC 出貨量約 1,200 萬顆;以此 run-rate 推算,2027 年 BMC 總出貨大幅上修至約 4,760 萬顆(原估 3,610 萬),2026/2027/2028E BMC 出貨合計 3,270 萬/4,760 萬/5,380 萬顆。細分:一般伺服器用 BMC 由 2026E 1,800 萬顆升至 2027E 2,700 萬顆(2025 為 1,300 萬顆);AI 伺服器用 BMC 由 2026E 1,300 萬顆升至 2027E 2,000 萬顆(2025 為 500 萬顆)。
- CPU:XPU 比率(以 AI 相關一般伺服器為基礎,不含非 AI 一般伺服器)預估自 2026E 1:2.6 升至 2027E 1:1.3;Daiwa 視上升的 CPU:XPU 比為 2027 年後主要成長動能與股價催化劑,agentic AI 是這波一般伺服器需求回溫的主要驅動。
- 因終端需求扎實,管理層考慮11 月起再度調價以反映額外封裝成本,帶動 Daiwa 上修 4Q26 起毛利率假設。
- 新成長機會:下一代 Bridge IC(SMC;AST1840)整合 Lattice FPGA,較上一代(嵌入式軟體定義 FPGA)進一步強化,可支撐更高 ASP——與既有「SMC / eFPGA / 安全晶片」段落記錄一致,本次 Daiwa 重申此為 2027 年後的產品升級路徑。
- Daiwa 上修 2026-28E EPS 9-36% 至 201.82/404.15/576.91(原 185.01/297.93/430.52),主因 BMC 出貨假設上修;2025-28E EPS CAGR 83%,PEG 0.8;Daiwa 2026-28E EPS 較市場共識高 6.0%/25.6%/26.4%。
- TP 由 NT$19,800 上修至 NT$26,660,維持 Buy;估值基礎為 66x(過去 3 年 PER 區間 21-78x 的高端)套用 1 年期 forward EPS,倍數不變。下行風險:AI 伺服器需求走弱。
Intel 2Q26 法說 read-across(MS,2026-07-27)
MS 以 INTC.US(intel) 2Q26 法說內容做大中華雲端半導體 read-across,判斷對信驊為正面:
- Intel DCAI 於雲端與企業端需求持續加速,客戶愈來愈認同 x86 CPU 在 AI 基礎建設中的關鍵角色;2Q 再增策略客戶與長期合約,當前挑戰是把供給拉上來以滿足需求。
- Intel 管理層預估全球伺服器 CPU 產業今年與明年皆為強勁雙位數成長,動能延續至 2028——伺服器 CPU 出貨量是 BMC 的直接前導指標。
- Intel 客製 ASIC 業務年化 run rate 約 US$2bn,管理層預期近期上看 US$4bn。
- 產業供給瓶頸仍在晶圓、記憶體、基板三處。
MS 維持信驊 Overweight(同批亦看好瀾起科技 Montage)。來源:報告_MS_雲端半導體_20260727,thesis,信心:中高(為第三方法說之轉述推論,非信驊自身揭露)。
hyperscaler capex 延伸(MS 雲端半導體,2026-11-02):美系四大雲端 3Q26 資本支出合計約 US$185bn(YoY +90%),Microsoft 預期 2027 年 1–6 月支出加速、Google 預期 2027 年顯著增加、Amazon 預期明顯更高、Meta 續積極投資;MS 認為持續的伺服器投資支撐信驊與瀾起的需求展望,產能交付遞延屬季度間移轉的時間問題。MS 維持 Overweight(現行評等日 2026-06-09),未揭露新目標價。細節見 分析_3Q26美系Hyperscaler財報與台廠read-across_20261102。(類型:analyst,信心:中高)
風險與注意事項
風險與注意事項
- Microsoft 與新唐(4919)合作開發 Hydra 自研安全 BMC,需觀察 CSP 自研速度是否衝擊信驊市占;惟 Citi(2026-09-09)指出信驊與 Microsoft 重新加深合作、Google 亦將更多新專案轉向信驊,與自研風險形成對照訊號,待後續觀察兩者實際消長
- Marvell 2026-10-06 發表 AI 基礎設施管理晶片(IMC),MS/UBS 近期均判斷非直接威脅(見「成長動能/催化劑」節),但屬潛在長期新進入者,2027 年底/2028 年初起有量,需持續觀察其客戶採用節奏是否侵蝕信驊長期 TAM 假設
- Citi 風險因子:伺服器成長不如預期、CPU 平台移轉放緩、同業競爭、產品多元化進展有限(Citi 2026-09-09)
- Amazon(Nitro)、Google(Titan)亦有自研安全晶片,長期存在市占侵蝕風險
- AST2750 雙節點雖 ASP 高,但可能導致出貨顆數成長放緩
公司行事曆
- 11/05週四營收10月營收公布MOPS 公布於 11/5 13:57–14:58 間
- 今天 2026-11-08
- 12/04週五營收11月營收(預估 12/2–12/4)可能 12/2–12/4 公布(近 11 次有 10 次落在此區間;最常見:每月 5 號前後,信心中)
近 30 天到未來 120 天的事件,資料與行事曆同一來源(公開資訊觀測站、證交所/櫃買 OpenAPI、珩石資料庫),日期以公司公告為準。
時間軸
| 時間 | 事件 | 類型 | 重要性 | 備註 |
|---|---|---|---|---|
| 2026-06 | E-glass 載板認證完成、第二家台灣載板廠導入 | 供應 | ⭐⭐⭐ | T-glass 瓶頸紓解,2H26 出貨動能提升 |
| 2026H2 | AST2700 系列開始 tape-out / 送樣 | 技術下線 | ⭐⭐⭐ | KGI 論壇紀錄稱 26H2 開始,伺服器主力產品明年 Q1 ramp-up |
| 2026–2027 | AST2700(12nm)逐步 Ramp-up | 放量 | ⭐⭐⭐ | 已 Design-in/Production-ready |
| 2026 | AST1840(SMC + eFPGA,Lattice 合作)導入 | 新產品 | ⭐⭐⭐ | Streaming Boot、降 BOM |
| 2026 → 2027 | AST1080 PRoT:2026 Design-in、2027 量產 | 放量 | ⭐⭐ | 整合 Caliptra |
| 2026-4Q | 第二輪漲價預期,GM 目標 70% | 定價 | ⭐⭐⭐ | MS 預測,材料與封裝成本上升環境下 |
| 2027 | AST1040 SMC 準備量產 | 放量 | ⭐⭐ | 2028 放量 |
| 2027 底 | AST1840 長期商機上看約 BMC 市場,開始量產 | 放量 | ⭐⭐ | GS |
| 2028 | AST2800 推樣(台積電 6nm) | 技術下線 | ⭐⭐ | 更高算力、整合更多 DRAM |
| 2029 | AST2800 量產,ASP 可能約 AST2700 的 2 倍 | 放量 | ⭐⭐ | GS |
| 2026–2028 | Google TPU(TPUv8i Sunfish/TPUv8t Zebrafish/TPUv9 Humufish)全採 AST2700 BMC | 供應鏈 | ⭐⭐⭐ | MS 估算貢獻信驊營收 4.1%/14.4%/9.4%(2026/27/28e) |
| 2026 | ASIC 機櫃(AWS Trainium/Teton、Google TPU、Meta MTIA)合計貢獻信驊營收約 10% | 供應鏈 | ⭐⭐⭐ | MS 2026-07-22;2027e 再升至約 21% |
| 2026-07-22 | MS 下修目標價 NT$23,456→NT$20,888(-11%),維持 Overweight | 評等 | ⭐⭐ | 主因股票股利稀釋,非基本面轉弱 |
| 2026-08-05 | 2Q26 財報公布 | 財報 | ⭐⭐⭐ | 2Q26 確認營收 NT$38.71 億(QoQ +23%/YoY +72%)、EPS 44.27(優於市場共識 41.34)、毛利率 72.0%;凱基 2026-08-05 |
| 4Q26 | 新 OSAT 夥伴導入;E-glass 載板產品開始實際出貨 | 供應鏈 | ⭐⭐⭐ | AST2600 已全面切換 E-glass、AST2700 亦將全面採用,後續擴展至 BIC/I/O Expander/PFR;紓解封測產能瓶頸,支撐營收加速;GS 2026-07-28、凱基 2026-08-05 |
| 2026-07-28 | GS 上修 TP NT$20,000→NT$22,000(+10%),重申 Buy | 評等 | ⭐⭐ | 2026-28E EPS 上修 10%/15%/10%,主因 BMC 出貨假設上修與 AST1840 新機會 |
| 2027 | AST2700 占總 BMC 滲透率大幅提升至 24% | 放量 | ⭐⭐⭐ | 受惠美系 CSP AI ASIC、北美 GPU 大廠新平台、AMD 新一代 CPU 平台導入;凱基 2026-08-05 |
| 2026Q3 → 2Q27 | I/O Expander、PFR 下一代產品送樣→量產 | 技術下線 | ⭐⭐ | 3Q26 送樣、2Q27 進入量產;凱基 2026-08-05 |
| 2H26 → 2H27 | AST1840 送樣→小量量產 | 放量 | ⭐⭐ | 2028 年隨新一代平台擴大導入貢獻轉趨明顯;凱基 2026-08-05 |
| 2026-08-05 | 凱基下修目標價 NT$21,130→NT$19,200(-9.1%),維持增加持股 | 評等 | ⭐⭐ | 2027-28 年 EPS 預估平均 × 50 倍 PER;下修主因股票股利稀釋反映入模型,非展望轉弱 |
| 4Q26 | 公司引導 4Q26E 營收 NT$66-68 億(QoQ +40%),12 月起全產品線漲價 | 定價/放量 | ⭐⭐⭐ | Citi Global TMT Conference(2026-09-09);backlog 延伸至 2027 年中;Daiwa(2026-09-14)回推此 guidance 隱含 4Q26 BMC 出貨約 1,200 萬顆 |
| 2026-09-09 | Citi 上修目標價 NT$20,455→NT$25,000(+22.2%),重申 Buy | 評等 | ⭐⭐ | 2026-28E EPS 上修 17%/48%/23%,主因公司引導 4Q26E 營收優於預期 |
| 2027 | BMC 總出貨上修至約 4,760 萬顆(原估 3,610 萬),CPU:XPU 比升至 1:1.3(原 1:2.6) | 放量 | ⭐⭐⭐ | Daiwa(2026-09-14)依 4Q26 guidance run-rate 回推;一般伺服器用 BMC 2027E 2,700 萬顆、AI 伺服器用 BMC 2027E 2,000 萬顆 |
| 4Q26 起 | 管理層考慮再度調價(11 月起)反映額外封裝成本 | 定價 | ⭐⭐ | Daiwa(2026-09-14) |
| 2026-09-14 | Daiwa 上修目標價 NT$19,800→NT$26,660(+34.6%),重申 Buy | 評等 | ⭐⭐ | 2026-28E EPS 上修 9-36% 至 201.82/404.15/576.91,主因 2027 年 BMC 出貨假設大幅上修 |
| 2026-08 | 8 月營收 16.26 億元(MoM +7%/YoY +118%),優於預期 | 財報 | ⭐⭐ | 累計 7-8 月 31.5 億元,達原估 3Q26 營收 74%;華南因此上調 3Q26 營收 9% 至 46.3 億元(華南 2026-09-23) |
| 2027/1/1-2028/12/31 | 信驊與日月光投控簽訂 2 年期產能採購合約 | 供應鏈 | ⭐⭐⭐ | 提前鎖定後段封測產能;華南 2026-09-23 |
| 2026 起 | 信驊首度與多家大型 CSP 洽簽 1-2 年期 LTA,需求能見度延伸至 2028 | 供應鏈 | ⭐⭐⭐ | 「上游鎖產能、下游鎖需求」雙向保障,保量不保價;華南 2026-09-23 |
| 3Q26 起 | AST1840 工程樣品開始供貨 | 技術下線 | ⭐⭐ | 預估 2H27 量產,2026/27/28 營收占比 <1%/1%/1.5%(華南 2026-09-23) |
| 2026-09-22 | 群益首次評等 Trading Buy,TP NT$21,800 | 評等 | ⭐⭐ | 4Q26/2027 訂單能見度看至 2028;群益評等尺度較保守 |
| 2026-09-23 | 華南上修目標價 NT$21,000→NT$25,000(+19.0%),重申買進 | 評等 | ⭐⭐ | 2026-27E EPS 上修至 207.08/328.27,主因 8 月營收優於預期+上下游長約雙向鎖定 |
| 2026-10-06 | Marvell Investor Day 發表 AI 基礎設施管理晶片(IMC,5nm OCTEON IP),聲稱效能較傳統 BMC 高約 1,000 倍 | 競爭/新品 | ⭐⭐⭐ | 已與多家 CSP 洽談;MS/UBS 解讀分歧(新 TAM/互補),見上方「Marvell AI 基礎設施管理晶片」警示段落 |
| 2026-10-07 | MS 上修目標價 NT$20,888→NT$24,000(+14.9%),維持 Overweight | 評等 | ⭐⭐ | 快評反應 Marvell 競爭疑慮,判斷近期偏新 TAM 而非直接競爭;EPS 同步上修至 207.93/313.49/443.53 |
| 2026-10-07 | UBS 首次評等信驊,Buy,TP NT$22,000 | 評等 | ⭐⭐ | 55x 2027-28E 平均 PE;同步發布 Marvell 新品解讀,判斷互補多於競爭 |
跨公司催化劑同步收錄於 時程_2026_AI_ASIC與高速介面。
供應鏈位置
- 所屬供應鏈:供應鏈_Agentic_AI基礎設施、供應鏈_Vera_Rubin_NVL72機櫃、供應鏈_GoogleTPU。
- 供應鏈角色:伺服器 BMC / SMC / PRoT 管理晶片設計龍頭,提供 AI 伺服器與機櫃級控制平面;同時是 Google TPU(Sunfish/Zebrafish/Humufish 三代)、AWS Trainium/Teton、Meta MTIA 等客製 ASIC 機櫃的共通 BMC 供應商。
- 上游瓶頸:載板 T-glass / E-glass 與 OSAT 封測產能;新增第二家台灣載板廠、OSAT 由 1 家增至 2 家,是 2H26 出貨動能關鍵。
- 封測產能夥伴:3711_日月光投控(市)(2027-2028 年 2 年期產能採購合約)。
- 同業 / 潛在替代:4919_新唐(市) 與 CSP 自研安全 BMC / 安全晶片。
相關公司
| 公司 | 關係 | 說明 |
|---|---|---|
| 4919_新唐(市) | 潛在競爭 / 自研合作鏈 | Microsoft 與新唐合作開發 Hydra 自研安全 BMC,需觀察 CSP 自研速度 |
| GOOGL.US(alphabet) | 客戶 / ASIC 機櫃 BMC | Google TPU(TPUv8i/v8t/v9)採信驊 AST2700 BMC,MS 估算 2026/2027e 貢獻信驊營收 4.1%/14.4% |
| 3711_日月光投控(市) | 封測產能夥伴 | 簽訂 2027-2028 年 2 年期產能採購合約,鎖定後段封測產能供應穩定性(華南 2026-09-23) |
| MRVL.US(marvell) | 潛在新進入者/互補供應商(待觀察) | Marvell 2026-10-06 Investor Day 發表 AI 基礎設施管理晶片(IMC,5nm OCTEON IP);MS 判斷近期偏新 TAM、非直接競爭,UBS 認為互補多於競爭,雙方皆認同信驊既有 BMC 護城河完整(見「成長動能/催化劑」節) |
來源
- 報告_Daiwa_信驊5274_3Q26_20261105 — 大和(Sheng Cheng/Thomas Kim),2026-11-05;3Q26 財報略遜預期(EPS 48.13),10 月營收 NT$2.0bn(+178% YoY);2026-28E EPS 下修 3–12% 至 195.56/386.96/507.91;重申 Buy、TP 下修至 NT$21,800(56x)
- 報告_MS_雲端半導體_20261102 — Morgan Stanley(Daniel Yen/Charlie Chan 等),2026-11-02;四大雲端 3Q26 capex US$185bn(+90% YoY)與 2027 加速,對信驊/瀾起為正面 read-through,維持 OW
- 報告_MS_OCP峰會2026半導體總結_20261018 — Morgan Stanley,2026-10-18;OCP 後:Marvell IMC 補足而非取代 AST2700,無量產問題,爭議在 TPU/Axion 市占
- 報告_UBS_信驊5274_20261007 — UBS(Sunny Lin/Ryan Sun/Christine Chen),2026-10-07;首次評等信驊,Buy,TP NT$22,000(55x 2027-28E 平均 PE);針對 Marvell 2026-10-06 Investor Day AI 基礎設施管理晶片之 First Read,判斷互補多於競爭
- 報告_MS_信驊5274_20261007 — Morgan Stanley(Daniel Yen/Charlie Chan/Daisy Dai/Lucas Wang/Ethan Jia/Henry Zhao),2026-10-07;針對 Marvell 2026-10-06 Investor Day AI 基礎設施管理晶片之快評,判斷近期偏新 TAM、非直接競爭;維持 Overweight,TP 上修至 NT$24,000(原 NT$20,888);EPS 同步上修至 207.93/313.49/443.53(2026-28E)
- 報告_華南_信驊5274_20260923 — 華南投顧(鄭宗育),2026-09-23;8 月營收優於預期、4Q26 供應瓶頸緩解+AST2700 放量、日月光 2 年期產能採購合約+CSP 首度洽簽 LTA;2026-27E EPS 上修至 207.08/328.27;重申買進、TP 上修至 NT$25,000(前 NT$21,000)
- 報告_群益_信驊5274_20260922 — 群益投顧(莊禮誠),2026-09-22;4Q26 因供應瓶頸舒緩+雙位數漲價看成長,訂單能見度達 2028;2026-28E EPS 187.17/238.21/314.96;首次評等 Trading Buy、TP NT$21,800
- 報告_Daiwa_信驊5274_20260914 — 大和(Sheng Cheng/Thomas Kim),2026-09-14;4Q26 guidance 回推 2027 年 BMC 出貨上修至約 4,760 萬顆,CPU:XPU 比升至 1:1.3;2026-28E EPS 上修 9-36% 至 201.82/404.15/576.91;重申 Buy、TP 上修至 NT$26,660
- 報告_Citi_信驊5274_20260909 — Citi(Laura Chen/Michael Hung/Jack Chen/Nicholas Lai),2026-09-09;Citi Global TMT Conference,公司引導 4Q26E 營收 NT$66-68 億,重申 Buy、TP 上修至 NT$25,000
- 報告_凱基_信驊5274_20260805 — 凱基投顧(劉宇程/潘俊宏/王婉懿),2026-08-05;信驊公告 2Q26 財報,確認營收 NT$38.71 億(QoQ+23.0%/YoY+72.3%)、EPS 44.27(優於共識 41.34)、毛利率 72.0%;估 3Q/4Q26 營收季增 17.3%/15.2%,2H26 供應改善加速;2026-28E EPS 下修至 186.54/317.44/450.80(主因股票股利稀釋);TP 由 21,130 下修至 19,200(-9.1%,50x 2027-28E EPS 平均),維持增加持股
- 報告_GS_信驊5274_20260728 — Goldman Sachs(Evelyn Yu/Allen Chang/Ryan Huang),2026-07-28;重申 Buy,TP 上修 NT$20,000→NT$22,000;6 月自結營收 NT$13.10 億、2Q26 合計 NT$38.71 億(優於 GSe 3%、超公司 guidance 高標 8%);traditional BMC 出貨預估上修至 32.6mn/49.1mn/62.4mn(2026-28E);2026-28E EPS 上修 10%/15%/10% 至 203.59/404.06/624.93
-
報告_MS_雲端半導體_20260727 — Morgan Stanley(Daniel Yen/Charlie Chan/Daisy Dai/Tiffany Yeh),2026-07-27;自 Intel 2Q26 法說 read-across,伺服器 CPU 產業今明兩年強勁雙位數成長、動能延續至 2028;重申信驊 OW
-
memo_信驊_2026Q1法說_20260601(2026Q1 法說 walk:財務、產品路線、Q&A)
- gemini 查詢,2026-05-25(基礎資料)
- 260601_5274_信驊_ms_aspeed — Morgan Stanley,2026-06-01;2H26 可能第二輪漲價,4Q GM 目標 70%,AST2700/2750 2H26 ramp
- 260601_2454_2379_5347_6415_6515_6223_5274_gs_ — Goldman Sachs Computex & Corporate Day Day 1,2026-06-01;3Q26 營收 NT$41–43 億/GM 67–68%、2H26 將再漲價(含 AST2700)、AST1840(與 Lattice 整合 FPGA)長期商機上看 ~BMC 市場(2027 底量產)、lead time >36 週、agentic AI 推升通用伺服器 2.1mn(2025)→9mn(2026) 台、AST2700 ASP US$22–25(vs AST2600 ~US$16)兩年內市占 >50%、AST2800 6nm 樣品 1Q28/量產 2029 ASP 翻倍;GS Buy TP 22,000
- 報告_KGI_凱基論壇信驊台燿長科家登_20260601 — KGI 論壇紀錄,2026-06-01;補充供應鏈紓解、AST1700/1840、AST2700 tape-out、員工與子公司 IPO 輔導資訊
- 260608_ms_aspeed — Morgan Stanley,2026-06-08;5 月月銷 NT$12.82 億(YoY +69%)略低於預期;T-glass 載板瓶頸、新增第二台灣載板廠認證、E-glass 認證完成後 2H26 出貨加速;維持 OW TP NT$23,456;2026E EPS 預估 NT$232
- 260615_2454_5274_2330_6515_gs_US-marketing-feedback — Goldman Sachs,2026-06-15;US marketing feedback,投資人聚焦 CPU demand、AST2700 / AST2800 ASP 升級、BMC TAM expansion 與 2H26 pricing power
- 報告_MS_雲端半導體_20260722 — Morgan Stanley,2026-07-22;BMC TAM 上修至 65.77mn units(2030)、ASIC 機櫃貢獻營收 10%/21%(2026/27e)、Google TPU 三代皆採 AST2700、TP 下修至 NT$20,888(-11%,維持 OW)
相關頁面
- 分析_GoogleTPU產業與供應鏈_20260930
- 6643_M31(櫃)
- 分析_台廠NVIDIA營收曝險_MS_20260827
- 3529_力旺(櫃)
- 分析_JPM亞洲硬體_AI與一般伺服器雙軌需求與供給瓶頸_20260822
- 分析_AI_capex與電力瓶頸_香港投資人回饋_MS_20260809
- 分析_台灣資料中心硬體_基板漲價循環與ASEAN行銷回饋_Daiwa_20260713
- 分析_AI伺服器控制與周邊晶片投資地圖
- 供應鏈_CoWoS
- 分析_全球伺服器TAM_GS_20260624
- 技術_DDR5
- 技術_FPGA
- 分析_JPM_Google資本支出上修_台灣伺服器供應鏈受惠與首選_20260723