定義
CCL(Copper Clad Laminate,銅箔基板)是 PCB 的核心基礎材料,由三層主要材料組成:Resin 樹脂(絕緣黏著劑)、Glass Cloth 玻纖布(骨架補強)、Copper Foil 銅箔(導電層)。CCL 的材料特性決定了 PCB 的電氣傳輸性能、機械強度與耐熱性。
圖解
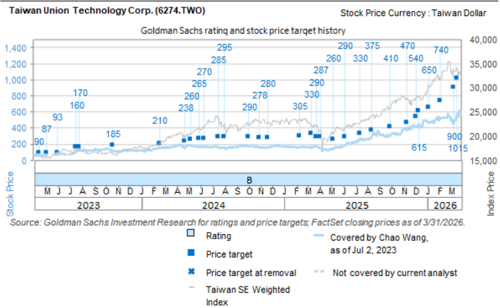
台燿(Taiwan Union Technology Corp., 6274.TWO)Goldman Sachs 評等與目標價沿革圖,橫軸 2023-2026 年,標示評等調整與目標價變動點。高階 CCL 供需瓶頸、6 月再漲價、M8 + low-DK2 玻纖與重銅 CCL 為 2026-2028 成長主軸之說明,出自報告正文(見下方「漲價節奏」段),非本圖直接呈現內容。
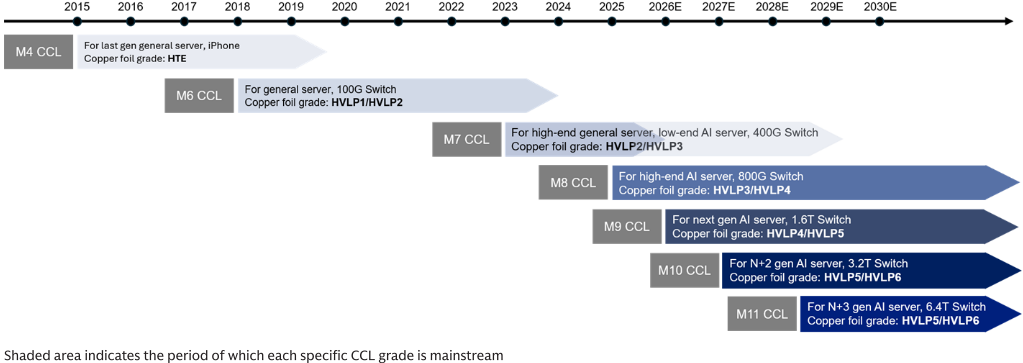
圖說:CCL 世代時間軸 2015–2030E(GS,2026-10-25):M4(HTE 銅箔)→ M6(HVLP1/2,100G switch)→ M7(HVLP2/3,400G switch)→ M8(HVLP3/4,高階 AI server、800G switch)→ M9(HVLP4/5,次世代 AI server、1.6T switch)→ M10(HVLP5/6,3.2T switch)→ M11(HVLP5/6,6.4T switch);陰影為各世代主流期間。
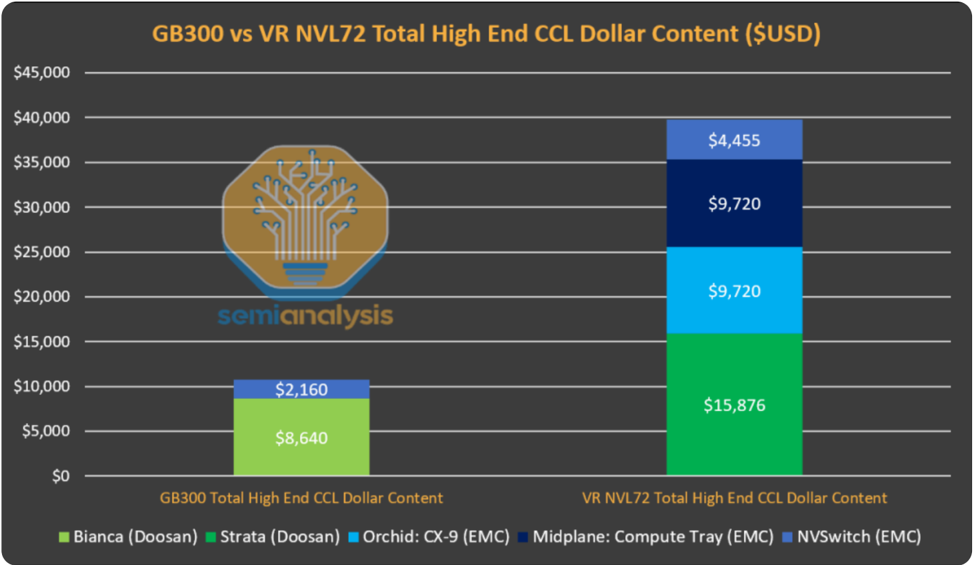
圖說:GB300 vs VR NVL72 每機櫃高階 CCL 金額拆解(Bianca/Strata=Doosan 綠、Orchid/Midplane/NVSwitch=EMC 藍;VR NVL72 EMC $23,895 vs Doosan $15,876),來源 © SemiAnalysis。
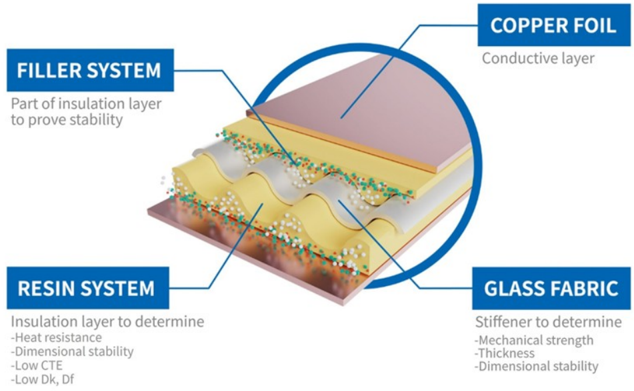
圖說:CCL 斷面結構——銅箔(導電層)/填料系統(絕緣層的一部分,提供穩定性)/樹脂系統(決定耐熱、尺寸穩定、低 CTE、低 Dk/Df)/玻纖布(決定機械強度、厚度、尺寸穩定)。來源 © Morgan Stanley(2026-09-13)。
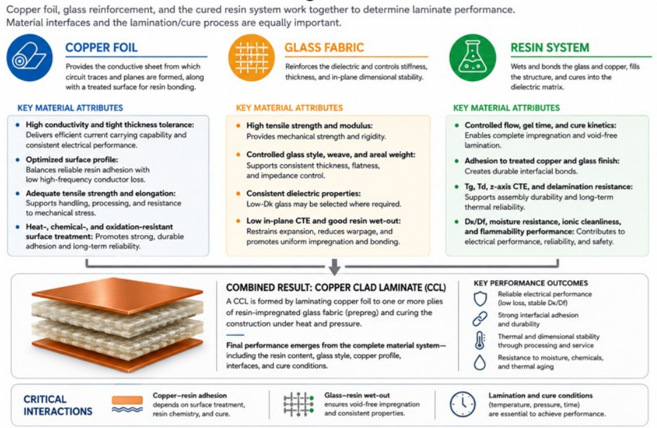
圖說:銅箔/玻纖布/樹脂三大材料各自的關鍵屬性,以及三者如何在壓合固化後共同決定 CCL 的電氣性能、介面黏著、熱與尺寸穩定性;下方另列三組關鍵介面交互作用(銅—樹脂附著、玻璃—樹脂浸潤、壓合固化條件)。來源 © Morgan Stanley(2026-09-13)。
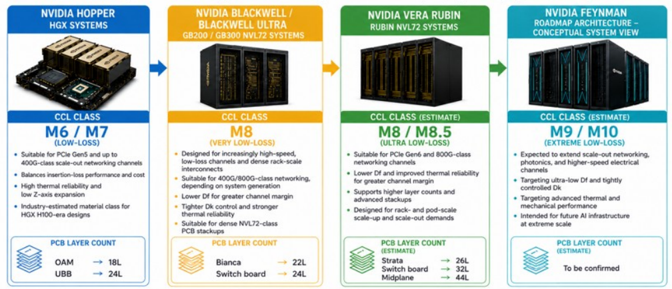
圖說:NVIDIA 各世代 AI 系統的 CCL 等級與 PCB 層數演進——Hopper HGX(M6/M7,OAM 18L/UBB 24L)→ Blackwell/Blackwell Ultra(M8,Bianca 22L/Switch board 22L)→ Vera Rubin(M8/M8.5,Strata 26L/Switch board 32L/Midplane 44L)→ Feynman(推估 M9/M10,層數待定)。來源 © Morgan Stanley(2026-09-13)。
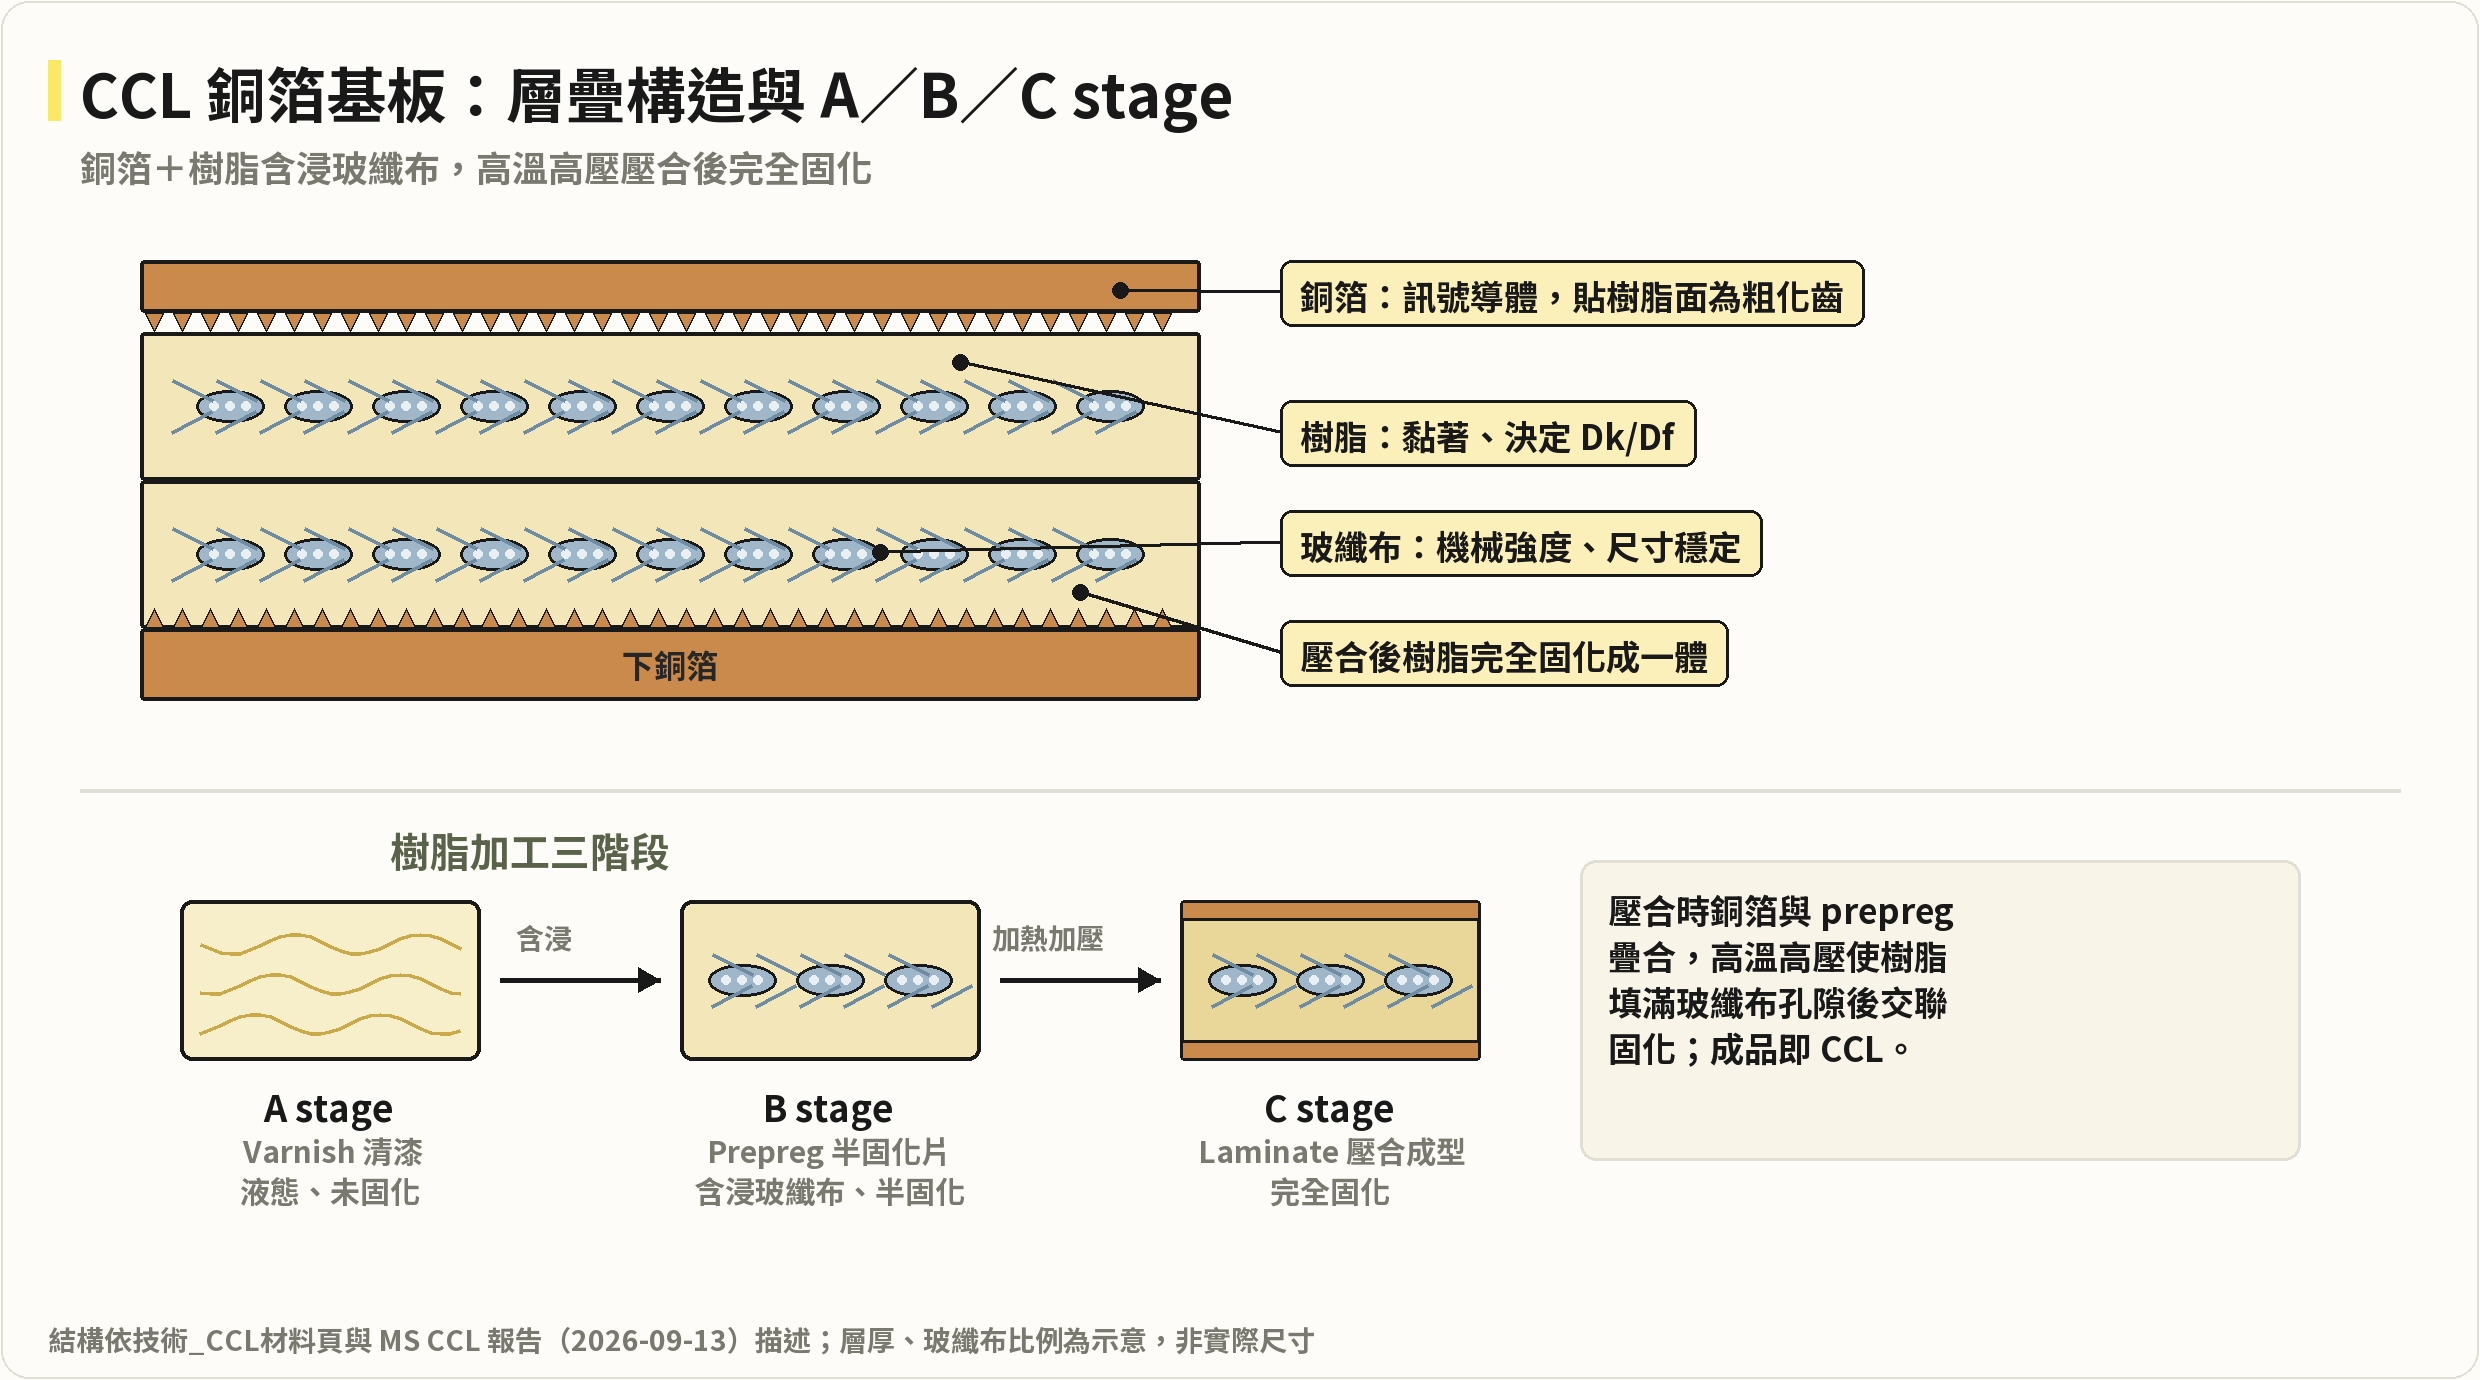
圖說:CCL 由上下銅箔夾樹脂含浸的玻纖布組成(銅箔貼樹脂面為粗化齒);下方為樹脂三階段——A stage 清漆(液態)→ B stage 半固化片(含浸玻纖布)→ C stage 壓合固化成 CCL。自繪剖面,結構依 MS(2026-09-13)。
三大材料分工
Resin 樹脂
樹脂扮演將所有物質黏合的接著劑角色,核心參數: - Dk(介電常數):越低訊號傳輸速度越快 - Df(介電損耗):越低訊號衰減越小(關鍵指標) - Tg(玻璃轉化溫度):耐熱性指標
| 樹脂演進 | 損耗等級 | 應用場景 |
|---|---|---|
| Epoxy / Phenol | Standard loss | 低階板材 |
| Ester / BMI | Mid loss | 一般工業板 |
| Modified PPE(NORYL)/ PPO | Ultra low loss | AI Server 高階板 |
| Hydrocarbon 碳氫樹脂 | <0.005 Df | 衛星通訊射頻 |
| PTFE(鐵氟龍) | ~0.001 Df | Radio frequency 等級 |
材料瓶頸(2026-08-25 更新)
樹脂與 Q 布結合可能突破 Df < 0.001 下限。PTFE 對壓合不友善的老問題已被重新定位:台虹稱與銅箔黏合、鑽孔毛屑已在 CCL 階段解決,真正的節流閥是板廠的 300°C+ 高溫壓合產能(全球約三家設備廠、交期一年以上)。沿革:材料難壓合(2026-06 前)→ 材料已解、卡設備與板廠良率(2026-08-25,活動_台虹8039_中信座談_20260825)。
M10 世代的兩條樹脂路線
「M 等級」是規格等級、不是樹脂配方。M10 目前有兩條互不相同的實現路線,讀報告時須先確認樹脂體系再比較進度:
| 路線 | 樹脂體系 | 代表廠 | 壓合條件 | 最早落地 |
|---|---|---|---|---|
| 碳氫 / 改性 PPE | 熱固性碳氫樹脂 | 2383_台光電(市)、1303_南亞(市)、6274_台燿(櫃) | 沿用現有壓合(~200°C 級) | M9 已量產,M10 驗證中 |
| Hybrid 混壓(技術_PTFE混壓板) | PTFE CCL + 碳氫 PP | 8039_台虹(市) | PP 可中低溫壓合、沿用現有壓合機 | 2027 下半年 |
| 全氟(全 PTFE) | 全層 PTFE | 8039_台虹(市)、4760_勤凱(櫃) | 需 300°C 以上 | 2028 年後才有意義供給 |
TPCA 2026 各家 M10 展品規格(報告_富邦_TPCA2026_CCL-M10主流_20261022,富邦整理,Df 單位 ‰,10GHz;展品料號與數值為公司展板所載):
| 廠商 | M10 料號 | Dk | Df(‰) | 備註 |
|---|---|---|---|---|
| 台光電(EMC) | EM-898K4 | 3.1 | 0.4 | Q-glass 方案;元大記 1Q27 進入 NPI |
| 台燿(TUC) | TU-963F/TU-963Q | 2.85/2.95 | 0.36/0.4 | 另展 TU-973F(Class 11) |
| 聯茂(ITEQ) | IT-Q10GSE4 | 2.9 | 0.4 | 碳氫樹脂+二代 Q 布+HVLP4/5,已送樣 AI GPU/ASIC 客戶(元大) |
| 南亞(NY Plastic) | NPG-999Q | 3.0 | 0.45 | 另有碳氫樹脂+K3 布(非石英)路線,見 1303_南亞(市) |
| Doosan | DS-7409 DZQ | — | 0.4 | — |
| Panasonic | 開發中 | — | — | 展板 MEGTRON 9 為 2026 以後主力 |
| 生益科技 | SY-10GQ | — | — | 另展 Synamic 10G/10GN2/11GQ 系列 |
與 2025 年 TPCA 以 M9+石英布為主軸不同,2026 年展品幾乎全數拉高至 M10~M11,生益、台燿、聯茂也展出 PTFE 相關方案;對應 Rubin Ultra NVL576 Switch Tray 需求,惟 M10 與 PTFE 仍在驗證階段,富邦判斷定案時程最快 1H27;元大認為 PTFE、Q-Glass 與無玻纖布方案雖受關注,成本與製程良率仍是量產關鍵,短期傳統樹脂搭配高階玻纖布及低粗糙度銅箔的架構仍是主要升級方向(報告_元大_TPCA2026高階材料與CCL漲價_20261021,analyst,中)。M10 玻布路線因此有三條並行:石英布(台光電、聯茂)、非石英 Low Dk 三代布 K3+碳氫樹脂(南亞,成本與加工性較石英布佳,公司自述,見 活動_南亞1303_TPCA2026觀展筆記_珩石筆記_Niuniu_20261025)、無布 PTFE。
兩陣營對 PTFE 可行性的口徑正面衝突(同為 2026-08-25),並列紀錄見 技術_PTFE鐵氟龍「PTFE 材料特性爭議」。
M10 送樣家數與驗證時點(中信投顧,2026-09-18)
供應鏈調查顯示 M10 材料目前僅南亞與另一家台廠同業處於送樣階段,預計 1Q27 取得初步驗證結果。南亞自行開發應用於 M9/M10 等級的高規格碳氫樹脂配方,且樹脂上游關鍵原料由集團自行生產,有助量產時的供應穩定性與成本競爭力。來源 報告_中信_南亞1303_重新覆蓋_20260918。
TPCA 展後第三方驗證:M10 時程、ASP 與 PTFE 良率(GS/BofA/MS/Macquarie/中信/Daiwa,2026-10-25 至 10-27)
- M10 出貨時程:GS 預期台光電 M10 自 2Q27-3Q27 起出貨(最快 2H27 供特定 AI 客戶機櫃、2028 大幅放量),台燿 2028 年起出貨;BofA 記載台光電 M10(以 HC 樹脂為主)1Q27 進 NPI、M11(仍用 Q-glass)已進初期研發;聯茂 M10(碳氫+二代 Q 布)送樣中、約 1.5 年放量(中信,公司口述)。
- ASP:GS 估 M10 每張約 US$800,對照 M9 含 Q-glass 約 US$450、M9 含 LowDK2 約 US$300、M8 約 US$180、M7 約 US$120(台光電 2026 年均價約 US$63、台燿約 US$46)。
- PTFE:GS 供應鏈查核 PTFE 基 PCB 良率僅 10-15%(採 Q-glass 的 M9 級 PCB 約 80-90%),MP 最快 2H28,Rubin Ultra switch tray 自 2H27 的 PCB 升級較可能採 M9/M10(Q-glass/HC);MS 稱多層 PTFE 板需約 400°C 高溫壓機、台系廠轉探 HC、HC+PTFE 混合與 BCB,材料最晚 2027 年中確定;BofA 判斷 PTFE(高 CTE,銅電鍍、鑽孔、壓合偏弱)非長期解,CCL 開發重心轉向低 CTE,更看好 Q-glass 加 HC 樹脂。BofA 另指出 PCB 層數朝 40-50 層、多層核心載板增加,使鑽孔設備(日系 Via、Union Tool,台系大量、尖點等)更關鍵。
- Macquarie/Daiwa 對 PTFE 與 CCL 世代的看法:Macquarie 認為 Nvidia 於 OCP(10-14)展示 PTFE NVLink 板重燃討論,但 PTFE 軟、高 CTE 導致對位偏移、翹曲與鑽孔/壓合困難,其與 Nvidia PCB 夥伴查核良率目前低於 10%、另有 ESG 風險,傳統 CCL 同步升級 M9/M10/M11(有無 Q-glass 皆有),PTFE 較像過渡/利基方案。Daiwa 偏好 Q-glass 搭碳氫樹脂(HC)作為較長期方向:台燿(TUC)展出 M10(HC 基)與 M11(PTFE 基),各有含玻纖布(Low-Dk2、Q-glass)與無布版本,但 Daiwa 判斷 M11 PTFE 是為保留技術路徑彈性、不取代既有 HC/Low-Dk2、HC/Q-glass 路線;台光電仍不願進 PTFE CCL(終端應用有限)、M10 採 Q-glass;Panasonic 同樣以 Q-glass 而非 PTFE 發展 M9/M10;南亞展出 M11 級 NPG-A99,Daiwa 理解仍為 HC 基搭 Low-Dk2(南亞自產 Low-Dk 玻纖、Q-glass 與 PTFE 須外購)。Daiwa 結論為現在判斷勝者過早,惟目前傾向無 PTFE 的 Q-glass 方案。
- 漲價與供給(Macquarie/Daiwa):Macquarie 預期 ABF 載板 2027-28 年持續漲價,CCL 因供給吃緊與快速世代轉換也可能同步調漲;載板用 CCL 在 Nittobo 2027 年擴產緩解 T-glass 缺貨後可能成為下一個瓶頸,與台光電 2027 年起擴大載板 CCL 的策略一致。Daiwa 預期低階 CCL 與 E-glass 漲幅大於且久於先前預期,高階 CCL 廠規劃 2H26 起較顯著調價以維持相對獲利;台玻與日東紡(Nittobo)互為主要競爭者。
- CPO 風險:GS 估 CPO 自 2028E 從 switch tray 起步,switch board 占當年 CCL TAM(US$48bn)約 14%,極端情境全降至 M4/M7 級也僅使 2028E CCL TAM 減少不到 10%;MS 與其一致(長期風險、近期需求不受影響)。
- 來源:報告_GS_台灣PCB與CCL_20261025、報告_BofA_TPCA2026_20261026、報告_MS_TPCA2026觀展_20261026、報告_Macquarie_TPCA2026_20261026、報告_CTBC_TPCA2026產評_20261027、報告_Daiwa_TPCA2026_20261027;analyst 轉述,中高。
樹脂單價與 MPPO 用量參考(國泰 call memo,2026-07-16,中信心)
M6、M7 樹脂單價每公斤低於 NT$1,000;M8 以上約 NT$1,300–1,500。每張 CCL 的 MPPO 用量約 300–500g,依板材與應用差異明顯。高頻 CCL 使用多種樹脂體系,並非只有 MPPO;4764_雙鍵(市) 主要供應 MPPO 另有小量 hydrocarbon 樹脂,4722_國精化(市) 供應多種高頻樹脂與 PSMA(主要客戶以台燿及中國 CCL 廠為主),7763_崇舜(興) 供應 BMI 樹脂所需特殊胺類固化劑(主要客戶雙鍵,營收高度相關)。市占率因板材等級、配方、價格及單位用量差異大,難以精確估算。
Glass Cloth 玻纖布
玻纖布撐起結構骨架,織法對高頻訊號完整性有決定性影響:
- Skew 現象:樹脂與玻璃介電常數不同,高頻訊號在兩者交界處產生微小時間差(時序偏移)
| 織法演進 | 特性 |
|---|---|
| 平織布 | 早期標準,Skew 問題明顯 |
| 開纖布 | 紗線展開,減少 Skew |
| 扁平布 | 紗線壓扁緊密排列,高階主流,Skew 最小 |
| 玻纖材質演進 | 應用場景 |
|---|---|
| E-Glass | 傳統,傳輸速率 ≤56 Gbps |
| Low Dk Glass | 224 Gbps 應用 |
| Advanced Low Dk Glass | 超高速訊號 |
| Q 布(石英玻纖) | 超低 Dk/Df,高頻射頻應用 |
關鍵趨勢
224 Gbps 時代,玻纖布是 CCL 升級最核心的瓶頸,Q 布與各類 Low Dk Glass 是主要研究方向。
E-glass 缺口(中信投顧,2026-10-06):目前 CCL 緊缺主因為玻纖布,其中最缺的是 M6 以下 CCL 所用的 E-glass;E-glass 報價已達約 US$2.3/平方公尺,預期逐月調漲至 1Q27。成因:(1) AI server PCB 規格升級使玻纖布用量倍增;(2) 中游電子紗原料緊缺,德、日廠交期排至 2029 年;(3) Toyota 自動織布機嚴重緊缺,交期逾 2 年、亦排至 2029 年;(4) Low-DK 布單價較 E-glass 高約 3 倍,原本生產 E-glass 的廠商多已轉作 Low-DK,新窯爐與織布機位幾乎全數用於高階,使 E-glass 缺口擴大;中國巨石、泰山玻纖新產能預計 4Q26~1Q27 開出。M 系列等級規格(Df/玻纖/銅箔/樹脂):M4 Df 0.009~0.006、E 布、VLP 銅箔、環氧;M6 Df 0.006~0.005、E 布、HVLP1~2、PPO;M7 Df 0.005~0.0015、Low-Dk1、HVLP3、PPO;M8 Df 0.0015~0.0010、Low-Dk1/Dk2、HVLP3/4;M9 Df 0.0010~0.0005、Low-Dk2/Q、HVLP4/5、PPO+HC(中信投顧整理)。
2026 年新 800G / 1.6T switch 導入 M8 CCL + low-DK2 玻纖,台燿管理層指出 key customer 1.6T switch 將在 2H26 ramp,且新 800G / 1.6T switch model 會採用此材料組合。這代表高速 switch 從 M7 往 M8 與更低 Dk 玻纖升級,玻纖布與樹脂搭配仍是高速訊號完整性的關鍵。
GCE(金像電,2026-06-03 GS)補充:1.6T switch PCB spec 為 46-52 層 + M9 CCL + low-DK2 玻纖,代表 1.6T switch 的板材從台燿端(材料)和金像電端(PCB 廠)皆確認 M9 CCL 為下一個關鍵需求節點。台燿管理層也指出 M9 在 2027 年有望大規模導入 1.6T switch(客戶對更高規格表達強烈興趣)。
Copper Foil 銅箔
銅箔為高速訊號傳輸的高速公路,高頻下「集膚效應(Skin Effect)」使電流集中在銅箔表面——表面粗糙度直接決定高頻損耗。
| 規格演進 | Rz 粗糙度 | 應用 |
|---|---|---|
| RTF(反轉銅箔) | ~5.0 μm | 傳統板材 |
| RTF2 / RTF3 | 3–5 μm | 中階 |
| VLP(Very Low Profile) | ≤2.0 μm | 高速板 |
| HVLP(Hyper VLP) | <1.5 μm | 高階 AI Server |
| HVLP5 | <0.5 μm | 最先進,224 Gbps 應用 |
GS 2026-05-19 金居報告進一步把 CCL grade 與銅箔規格連動:M7 對應 HVLP3(400G),M8 對應 HVLP3 / HVLP4(800G),M9 對應 HVLP4(1.6T、2H26),HVLP5 則對應 3.2T / M10 CCL(2028 起)。Nvidia VR200 midplane / switch board 採 M9 CCL + HVLP4 銅箔;M10 CCL 預計 mid-2027 後導入 N+2 AI server / 3.2T switch。
Kyber 背板直上 M10(富邦 2026-07-21,與上述 GS 時程並列)
富邦指 Kyber 正交背板(Backplane/Midplane)CCL 規格直接跳過 M9 拉高至 M10,供應鏈廠商 2026 年 5 月中起陸續送樣;以單顆 GPU 計 CCL 單位價值量增加約 US$40 以上、較 Oberon 架構 +20%。材料選用尚未定案(富邦預期 Q-glass 仍為主流方案,另有改良版 PTFE 等方案並行);背板 PCB 採 78 層 HLC 設計,良率挑戰大、有能力切入廠商少、利潤高。此與 GS「M10 2028 起(3.2T switch)」屬不同應用場景的時間軸,並列追蹤。
| CCL grade | 對應銅箔 | 典型應用 / 節奏 |
|---|---|---|
| M7 | HVLP3 | 400G switch |
| M8 | HVLP3 / HVLP4 | 800G switch,2H24 起 |
| M9 | HVLP4 | 1.6T switch、Nvidia VR200,2H26 mass adoption |
| M10 | HVLP5 | 3.2T switch、N+2 AI server,2028 起 |
銅箔在 CCL BOM 中占比隨 grade 不同而變動:M6 / M7 / M8 / M9 約為 19% / 19% / 21% / 14%。M9 銅箔占比較低,代表 HVLP4 漲價對 CCL 整體成本壓力相對可控,客戶價格敏感度較低;GS 也提到銅箔占 M8 CCL ASP 約 18%。
PCB 材料加工階段:A/B/C Stage
| 階段 | 狀態 | 說明 |
|---|---|---|
| A Stage(Varnish) | 液態 | 樹脂未固化,含固化劑與溶劑 |
| B Stage(Prepreg/PP) | 半固化 | 樹脂浸入玻纖布後烘烤,常溫固態但加熱可再流動;多層板壓合黏著靠此 |
| C Stage(Laminate) | 完全固化 | 壓合成型後完全硬化,形成具備硬度與絕緣特性的基板 |
CCL 等級階梯與合格供應商漏斗(MS 2026-09-13)
CCL 從 M2 到 M10 的升級不是線性加價,而是漏斗——每上一階,樹脂配方、銅箔粗糙度、玻纖布等級必須同時升級,製程窗口隨之收窄、良率下降、報廢與檢驗成本上升,能穩定量產的供應商隨之減少。MS 以 M2 定價為 1.0x 指數化:
| CCL 等級 | ASP 指數 | 具備量產能力的廠商 |
|---|---|---|
| < M7 | 1.0–2.4x | 台光電、台燿、Panasonic、Doosan、生益、聯茂、建滔積層板、南亞塑膠、南亞新材、華正新材、長春、Isola |
| M7 | 3.1x | 台光電、台燿、Panasonic、Doosan、生益、聯茂、南亞塑膠、華正新材 |
| M8 | 6.5x | 台光電、台燿、Panasonic、Doosan、生益、南亞塑膠 |
| M9+ | 12.1x | 台光電、台燿、生益、Panasonic、Doosan(僅五家) |
M8 的 ASP 是 M7 的兩倍以上,這個跳幅本身就是「M8 不是 M7 的小改款」的證據——它要求低損耗樹脂、更平滑的 HVLP 銅箔、更高規的 low-Dk 玻纖布與更緊的製造公差同步到位。
設計導入的黏性:材料一旦被設計進高量平台,更換就得重做訊號完整性驗證、可靠度測試與 PCB 製程驗證。因此 MS 主張,一家廠商拿到 M9 認證不只是一個世代的設計勝出,而是下一次材料轉換的累積優勢——已證明能在商業規模達成電性、熱、尺寸穩定與可製造性要求,累積了製程數據、良率與客戶關係,並更早取得客戶的下一代 loss budget 與 stack-up 需求。但 MS 也提醒:認證創造既有優勢,不等於權利,每次平台轉換都可能部分重開競爭。
CPO/NPO 對主機板 CCL 規格升級邏輯的長期威脅(騰旭投資,2026-09-16)
資訊衝突:CPO 光化 vs CCL 規格階梯式升級,兩套推理鏈方向相反
騰旭投資程正樺論點(永豐投顧記錄,2026-09-16):目前主機板為了跑 224G SerDes 高頻訊號,必須使用 M8、M9 等超低損耗 CCL;但若訊號在主晶片端就直接轉換為光訊號送出,主機板上只剩下 PCIe Gen 5(32Gbps)等低速控制訊號,CCL 等級可降至 M4 即可滿足需求。未來當 SerDes 推進至 448G 時,走銅線在 PCB 上傳輸距離可能連 5–10 公分都跑不到,勢必得全面改走光(CPO/CPC),隱含傳統靠主機板 CCL 規格升級帶動 ASP 的邏輯將面臨結構性改變。
MS CCL 首評論點(報告_MS_CCL銅箔玻纖AI材料循環_20260913,2026-09-13)方向相反:CCL 從 M2 到 M10 是「漏斗」而非線性加價,每上一階 ASP 呈指數跳升(M7 3.1x → M8 6.5x → M9+ 12.1x),且每代平台墊高技術門檻、縮小合格供應商池,七階段產業史第 VII 階段(2026–2030 AI 擴散)明確判斷「逆轉 2012–2019 的商品化趨勢」——即 CCL 規格升級帶動 ASP 是本輪多頭論點的核心支柱之一。
兩條推理鏈: - 騰旭:SerDes 速率 → 銅線傳輸距離上限 → 主機板剩餘訊號速率 → 是否仍需高階 CCL → ASP 天花板可能提前出現。 - MS:AI 加速器平台世代 → PCB 層數與板面積 → CCL 等級同步墊高(M8→M9→M10)→ 合格供應商池縮小 → ASP 結構性上行。 - 兩者並非討論同一個「板」:騰旭的論點聚焦主機板本身的訊號層(若晶片端直接光化,主機板只剩低速控制訊號);MS/JPM 現有資料(報告_JPM_PCB與CCL基板_20260901)則指出 NVL72 機櫃內主流 Nvidia 伺服器設計(compute board、switch board)未來 2-3 年仍將維持 M8+,PTFE/M10 目前僅被評估用於 NVL576 等進階叢集的 switch tray/Backplane,而非壓低現有 compute board 規格。換言之,MS/JPM 現有資料尚未觀察到「主機板 CCL 等級下修」的訊號,但騰旭論點的時間軸(448G SerDes、CPO 全面替代)本身就晚於現有資料涵蓋的規劃期。
驗證點(待後續報告交叉確認): 1. SerDes 何時推進至 448G:目前主流仍在 224G(VR200/Rubin 世代),448G 若落在 2028 年後(Feynman 或更後世代),則本論點對近 2-3 年 CCL 多頭邏輯影響有限。 2. CPO 在主流機櫃的滲透時點:現有 CPO/NPO 應用集中在 switch/scale-up 網路(見 技術_CPO),是否真的擴大到 compute board 本身(晶片端直接光化、取代主機板高速銅箔訊號層)仍待觀察;若僅 switch/optical I/O 光化而 compute board 仍走銅,對 CCL ASP 的衝擊會遠小於騰旭論點暗示的幅度。 3. 主機板剩餘銅訊號的實際速率門檻:即使控制訊號降至 PCIe Gen5(32Gbps),是否真的只需 M4 等級(而非 M6/M7 等中階規格)需要材料/板廠端驗證。
信心水準:中(騰旭為單一分析師論壇速記,MS/JPM 為多份正式報告交叉確認的既有多頭主線;建議後續以 SerDes roadmap 與 CPO 量產機櫃占比報告驗證何者更貼近實際)。
MS 正面回應此爭議:長期風險成立,但 2028 年前需求不會被打斷(2026-09-17,最新)
市場已經真的交易了這個論點:2026-09-17 當天台光電(2383.TW)收跌 7.7%、台燿(6274.TWO)收跌 6.7%,同日 TAIEX 上漲 0.8%。MS 隨即發出 note 回應(報告_MS_CPO對高階CCL需求影響_20260917)。
- MS 承認的機制與騰旭完全相同:把光引擎(OE)與 ASIC 一起整合在封裝基板上,會縮短原本必須橫跨 PCB 的高速電訊號路徑,可能因而降低對超低 Dk/Df 高速 CCL 的需求。MS 直接引用了投資人的這個疑慮,沒有迴避。
- MS 的反駁不在機制,而在時間與可行性:這個議題對 scale-up 架構特別相關,但 CPO 在該領域的採用仍面臨成本、製造良率、可靠度、可維修性(serviceability)與熱管理五項實質挑戰。因此 2028 年之前,整個 AI 系統的 CCL 用量出現廣泛性下修的風險仍然有限。
- MS 維持對台光電與台燿的財測不變,並維持「高階 CCL 供給吃緊」的主軸判斷;明言會把 CPO 引發的 CCL 股回檔視為加碼機會。
- MS 自述這不是新辯論,先前已討論過 CPO 對高速 CCL 需求的潛在意涵。
對上方三個驗證點的影響: - 驗證點 2(CPO 在主流機櫃的滲透時點)→ MS 給出了時間邊界:2028 年前風險有限。這把騰旭論點的實質衝擊往後推到 2028 年之後,與驗證點 1 推估的 448G SerDes 時程(2028 年後)一致。 - 驗證點 1、3 仍未解。 - 口徑提醒:MS 在 2026-09-16 的金居速報中把「CPO 採用快於預期」列為下行風險、「慢於預期」列為上行風險(報告_MS_金居8358_8月獲利速報_20260916),與本份「近期不會被打斷」並不矛盾——前者談的是長期風險項,後者談的是 2026–28 年的需求展望。
更新後的信心水準:騰旭的機制已被 MS 認可為可信的長期風險(信心提高);但其對 2026–28 年 CCL ASP 的實質衝擊目前有 MS 明確反駁,且市場當日的重挫屬情緒反應而非基本面變化(信心降低)。兩者並存,非互相推翻。
第三方獨立驗證:JPM/Prismark 專家會議亦判斷 CPO 對高速 CCL 衝擊有限(2026-09-22)
J.P. Morgan(2026-09-22)邀請 Prismark 資深顧問 Terry Wang 就 CPO 對 PCB/CCL 影響與 PTFE 採用前景進行專家會議,結論方向與 MS(2026-09-17)一致,但來源獨立(第三方產業顧問,非證券分析師自身模型):
- CPO 對高速 CCL 的衝擊「機制上可控」:CPO 不會機械式地「降規」PCB/CCL 規格,因為系統仍需高效能材料支援電力傳輸與板上殘餘的資料搬移/通訊需求(即需求不會隨光連結本身而消失)。M7(或更高等級)CCL 預期仍將被採用。CPO 採用預期先從 2026 年 scale-out switch 開始,其他領域商轉較慢,近期對高速 CCL 需求的排擠有限。
- 形狀因子放大反而墊高材料需求:隨著封裝尺寸擴大(switch 晶片需搭載光引擎),板/載板尺寸與翹曲/平坦度限制將成為系統效能的關鍵因子,即使 CPO 採用更普及,仍會催生對低 CTE(因而更高階)材料的需求。
- PTFE 採用尚未定案,加工性是關鍵卡點:PTFE 尚未跨過穩定量產 PCB 所需的實務門檻(如疊層/製程窗口與可靠度問題),「通過驗證」不必然代表可規模化量產;對層數超過 100 層的最高階應用(如 backplane),材料選擇仍持續辯論中,PTFE 應被視為發展中路徑而非既定材料路線圖的立即重置。玻璃布方案(glass-less CCL)一旦被探索採用,將催生新的 PCB 製程,對能率先掌握該製程者構成先行者優勢。
- 上游材料:玻纖布持續吃緊,樹脂可能是下一個差異化戰場:玻纖布產能轉向高階(低 DK/低 CTE)品項實質上墊高了製程複雜度,可能壓抑近期有效產出,使市場比帳面產能增幅顯示的更緊;但低階玻纖布的供需缺口可能率先收斂,因整體供給擴張的技術門檻相對較低。銅箔方面,高階 HVLP 供給仍被視為結構性受限,新產能瓶頸多在良率/品質爬坡而非單純的產能公告;展望未來 CCL 升級的驅動因子,討論重心可能轉向樹脂——配方本身具專屬性、樹脂與填料的交互作用日趨關鍵,留有持續性能提升空間(BCB/Benzocyclobutene 之外仍有改善空間,碳氫樹脂也可能持續並存)。
- PCB/載板競爭動態持續有利既有龍頭:翹曲控制、板材增厚與製程革新等技術要求提高,拉高了進入門檻與客戶認證前置期,結構性有利已具備量產實績的既有供應商;即使有新進者積極擴產,AI 等級的執行能力與客戶風險容忍度傾向將訂單集中在龍頭手上,強化「強者恆強」的產業格局。
來源:報告_JPM_PCB與CCL基板_20260922,J.P. Morgan,2026-09-22(Prismark 專家會議紀要,非個股覆蓋報告)
Aletheia(2026-10-04):衝擊集中在 CCL,但可控
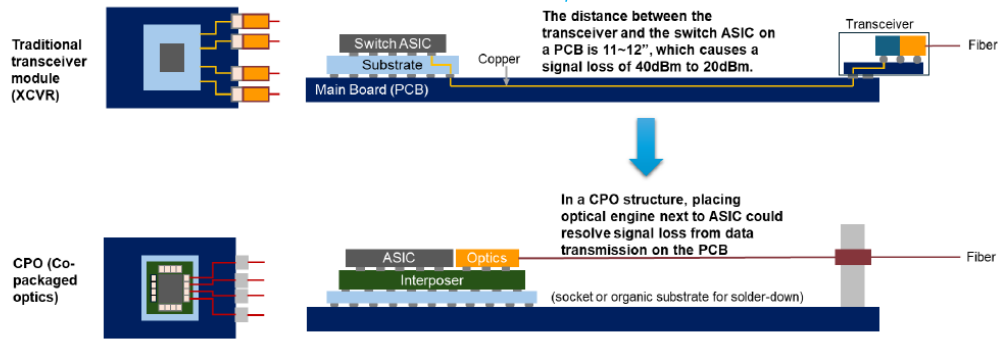
圖說:傳統可插拔光模組與 CPO 對照。PCB 上交換器 ASIC 到光模組的距離約 11–12 吋,訊號從 40dBm 衰減到 20dBm;CPO 把光引擎放在 ASIC 旁的 interposer 上,資料傳輸不再經過 PCB(Aletheia/TAG)。
Aletheia 認同 CPO 會讓交換器 PCB 不再需要 M6–M8 的低 Dk/Df 材料,衝擊在 CCL 端多於 PCB 端,但認為不構成立即威脅: 1. CPO 設計尚未定案,製造成本、良率與可靠度仍有問題。 2. Nvidia 推 CPO 最積極,Google 等其他業者仍沿用現有方案,所以初期影響集中在 Nvidia 供應鏈。 3. 整體 CCL 產業供不應求,非 CPO 應用的材料升級仍在擴大。
此結論與上方 MS(2026-09-17)、JPM/Prismark(2026-09-22)的判斷方向一致,三家來源獨立。來源:報告_Aletheia_PCB與CCL產業_ISU_TTM_台光電_20261004
珩石週會簡報 channel check:會降規但只降主板、落在 M6/M7 而非 M4(Kevin/Niuniu,2026-10-12)
來源 報告_珩石_NPO與CPC技術延伸專題_20261012(珩石週會簡報第 01 段「CCL downgrade」,同事研究+中系廠 channel check,標註「MEMO 請聽講者自用」)。
- 市場說法(艦長說法):主機板跑 224G SerDes 必須用 M8/M9 超低損耗 CCL;若訊號在主晶片端直接轉光送出,主機板只剩 PCIe Gen5(32Gbps)等低速控制訊號,CCL 可降到 M4;SerDes 推進到 448G 時銅線在 PCB 上可能連 5-10 公分都跑不到,勢必全面改走 CPO/CPC,靠主機板 CCL 規格升級帶動 ASP 的邏輯面臨結構性改變。
- 合理性拆解:傳統插拔式光模組的電訊號在到達光引擎前,要經 PCB 銅走線或 flyover 線纜傳 15-30 公分;CPO 把路徑改成 Switch ASIC → ASIC 基板 → 光引擎載板與 EIC → PIC → FAU → 光纖 → 面板連接器,主機板長距走線確實消失。
- 簡報結論:降規是必然,但取決於時間刻度與在哪裡降。
- SerDes 仍在升級(112G → 224G → 448G),即便只剩短短幾公分,為了訊號完整性主機板仍須沿用 M8 甚至 M10 等級,不會降到 M4。
- 散熱:CPO 把高耗能交換晶片與怕熱的光引擎封在一起,熱量高度集中;M8/M9 材料的高 Tg/Td 能在高溫下維持板材不變形、不爆板,攸關 CPO 系統長期可靠度。
- 中系廠 channel check:CPO demo 全部使用 M8-M9 CCL;整體傳輸架構確實會降規,但不會到 M4,預估落在 M6、M7;而且降規的不是板內(交換托盤)材料,只有最底部主板降規。
- 臻鼎管理層口徑一致:CPO 不代表 PCB 降規,Gen5 → Gen6/Gen7 需要更低 Dk/Df,難度轉移到封裝附近的 I/O 密度與細線路(見 4958_臻鼎科技(市))。
- 耐熱規格對照(網狀結構越緊密 → Tg 越高、Z 軸 CTE 越低、Td 越高):
| 等級 | 代表材料 | Tg | Td | Z 軸 CTE | 熱導率(W/m·K) |
|---|---|---|---|---|---|
| M4(中損耗) | Megtron 4/TU-862 | 約 170-176°C | 約 360°C | 40-50 ppm/°C | 0.4-0.6 |
| M6(極低損耗) | Megtron 6/IT-968 | 約 185-200°C | 約 380-410°C | 35-45 ppm/°C | 0.6-0.8 |
| M7(超低損耗) | Megtron 7/TU-933 | 約 200°C | 約 400°C | 約 30-40 ppm/°C | 0.7-0.8 |
| M8(極致低損耗) | Megtron 8/EM-892K | 約 220°C | 約 410°C | <30 ppm/°C | 0.8-0.9 |
| M9 | — | >220°C(部分達 250°C) | >410°C | 極低(趨近封裝載板等級) | 部分特規 >1.0 |
Df 對照(@10GHz):M4 0.010-0.015(25G/50G SerDes)、M6 0.005-0.010(56G PAM4/112G)、M7 0.002-0.005(112G/400G 網路)、M8 0.0013-0.002(112G/224G)、M9 <0.0012(224G 以上,碳氫化合物比例高於 PPO、搭 HVLP4/HVLP5 銅箔,粗糙度 <0.6μm)。
與上方 MS(2028 年前需求不會被打斷)、JPM/Prismark、Aletheia 的判斷方向一致;本簡報多提供「降到 M6/M7、只降主板」的具體落點。
載板核心層與 Low-CTE 材料(TPCA 2026 展場)
- 定位:載板(BT/ABF Core 層)與 CPO 光模組板對材料的要求以 CTE 與尺寸安定性為先、電性次之;趨勢為 XY/Z CTE 越來越低、Tg 越高、Dk/Df 越低,主因晶片 pitch 密度提升(活動_台光電2383_國泰證期TPCA_call_memo_20261021,國泰 2026-10-21)。
- 台光電:S570(CTE 約 4~6 ppm)→ S570T(加 T-glass,XY CTE 約 2~3 ppm)→ S572T(XY/Z 更低、楊氏係數更高),對標日系大廠;S572T 已被某 CSP 的 AI ASIC 採用,4Q26 量產,作 Core 層與 ABF 或 BT 搭配。基礎建設板對 XY CTE 要求已超越 HDI(892K3 約 4~6 ppm、898K4 約 6~8 ppm)。詳見 2383_台光電(市)。
- 聯茂:針對 CPO 推出 M4、M6、M7、M8 全系列 Low-CTE 高速材料,認證客戶以 Transceiver/光模組終端為主,對應板廠為做類載板或載板的 PCB 廠(活動_聯茂6213_國泰證期TPCA_call_memo_20261021,國泰 2026-10-21)。詳見 6213_聯茂(市)。
- M9/M10 世代對照(公司口述):台光電 896K3=M9(Q-glass)、898K4=M10,M10 預計 2027 年量產;聯茂 M9 已通過美系 AI GPU 大廠認證、2027 年 1Q/2Q 明顯放量,M10 IT-Q10GS14 已送樣,樹脂系統同 M9,搭 Q-glass+HVLP4/HVLP5,認證約半年至一年。
- 台光電 3Q26 法說更新(2026-10-29,公司口述):M10 2026 年 5 月送客戶測試、預計年底完成認證、2027 上半年小量出貨、下半年量產(舊:「最晚明年上半年有消息」,2026-08-25);M11 市場尚無標準、各家自行開發,電性預期與 PTFE 相當,M10 電性已非常接近 PTFE;材料每升一級價格至少 +30%;M10 Q 布料源有數家、ASIC 客戶部分改用 Low Dk 2;E 布缺貨(台灣廠商約兩家)預期 2027 年下半年緩解,但 CCL 未來兩年仍滿產;設備交期上膠機約 1 年、壓機 1.5-2 年;載板 BT/ABF core 的 ASIC 案預計年底通過認證、2027 年出貨、毛利率預期 50% 以上(日本廠 60% 以上)。詳見 活動_台光電2383_3Q26法說memo_20261029。
- 物理 AI/車用高壓:台光電 370Z(800V 以內抗高壓)、A50/A56K(Dk 約 3.4/3.8,次世代 ADAS、人形機器人)、A70K(77~79 GHz 雷達)、A30(1,000V 以上至 3,000V),屬 CCL 另一條非 AI 伺服器的應用線。
關鍵參數
| 參數 | 意義 | 升級方向 |
|---|---|---|
| Dk(介電常數) | 訊號傳播速度 | 越低越好 |
| Df(介電損耗) | 訊號衰減 | 越低越好(主要瓶頸在玻纖布) |
| Tg(玻璃轉化溫度) | 耐熱性 | 越高越好 |
| CTE(熱膨脹係數) | 熱應力匹配 | 越低越好 |
| Rz(銅箔粗糙度) | 高頻表面損耗 | 越小越好 |
技術瓶頸 / 風險
- 玻纖布:Dk 仍偏高,是 CCL 升級最核心瓶頸(Df 已大幅改善,Dk 尚待突破)
- 銅箔:集膚效應下,HVLP5 表面粗糙度要求接近物理極限
- 「下一個瓶頸」盤點中的位置(同業研究觀點,2026-09-21,信心中):同業研究筆記把載板/PCB 材料端缺口最大處歸在 HVLP4(HVLP5)銅箔與 AI 用高階 CCL,台廠對應 8358_金居(櫃)(銅箔)與 2383_台光電(市)(CCL);並提醒瓶頸公司不等於最大漲幅,價值累計可能出現在其他能正常放量的環節。細節與銅箔缺口估計見 技術_HVLP銅箔。
- PTFE 壓合設備(2026-08-25 更新):卡點由材料移到設備——全氟需 300°C 以上壓合,全球僅約三家設備廠具供應能力、交期一年以上;板廠良率差異顯著(僅一至兩家做得不錯),關鍵在控制熱脹縮與尺寸偏移。PTFE 樹脂本身產能大、成本不高、無缺料疑慮。
- 材料搭配:樹脂 + Q 布組合的介面相容性需驗證
- 供給瓶頸:CCL 擴產 lead time 約 1.5 年;2026 年 PCB 同業擴產約 30% YoY,但 CCL 同業無擴產,台燿自身約 +10% YoY,導致 20 層以上高階 PCB 所需 M7/M8 CCL 供給偏緊。
- 漲價節奏:2026 年 6 月再漲價,M2 約 +40%、M6 約 +15-20%,M7 開始獨立於同業漲價;台燿預期 2Q26 整體 CCL 漲幅高於 1Q26。
- Citi 2026-06-07 補充:EMC 與 TUC 均認為 CCL 擴產速度低於 PCB 擴產速度,供給吃緊將支持後續漲價;GCE 也表示客戶已接受 PCB 漲價,但超出長約承諾量的 CCL rush order 在供給緊繃下較難滿足。
- Citi 2026-08-11 補充(PCB 廠轉嫁能力,2368_金像電(市)/3044_健鼎(市)):Citi Taiwan PCB & Laminates 產業筆記指出,CCL 漲價對 PCB 廠 GM 的衝擊主要是「轉嫁時間差」而非結構性侵蝕——終端客戶需仰賴 PCB 廠與 CCL 供應商的既有關係才能取得足量 CCL 供貨,故 PCB 廠具備完全轉嫁漲價的議價力;GCE 2Q26 GM 因時間差略降至 34.7%,3Q26 起客戶已同意漲價、GM 可望回升至 36-38% 區間。
應用場景
- AI server / switch:M7/M8 CCL 用於 AI server 與 800G / 1.6T switch,高階 switch 在 2H26 ramp 採 M8 CCL + low-DK2 玻纖。
- EV 重銅 CCL:BYD、Tesla 等 EV 應用導入 heavy copper CCL。
- HVDC AI server 電源:AI server 電源架構轉向 HVDC 後,重銅 CCL 受惠漏電防護與耐熱需求,3oz 升 6oz 規格可帶動 ASP 數倍擴張。
Nvidia CCL 供應商版圖
SemiAnalysis 2026-07-02 指出,GB300 世代由 Doosan 主導 Bianca / Strata;到 VR NVL72(Rubin)世代,台光電 EMC 供應 Orchid(CX-9)、Midplane(Compute Tray)、NVSwitch(Rosalind)板,Doosan 主要供應 Strata 板。VR NVL72 每機櫃高階 CCL 金額中,EMC 合計 US$23,895、Doosan US$15,876,EMC 約為 Doosan 的 1.51 倍,隨 2026/6 Rubin 放量,EMC 成為 Nvidia 最大 CCL 供應商。
| 板件 / 平台 | 主要 CCL 供應商 | 備註 |
|---|---|---|
| Bianca(GB300) | Doosan | GB300 主力 |
| Strata | Doosan | VR NVL72 仍由 Doosan 供應 |
| Orchid(CX-9) | 2383_台光電(市) / EMC | Rubin / VR NVL72 |
| Midplane(Compute Tray) | 2383_台光電(市) / EMC | Rubin / VR NVL72 |
| NVSwitch(Rosalind) | 2383_台光電(市) / EMC;1303_南亞(市) 為潛在 2nd source | 南亞 M7 / M8 通過 Nvidia 電性與可靠度測試,M10 送樣 |
材料端補充:1717_長興(市) 的有機矽微球可作為 CCL 填充料降低 Dk / Df,用於 M6-M8 等級 CCL,2383_台光電(市)為主要客戶之一。
Rubin Ultra NVL576 交換器托盤材料選擇:PTFE 進場,但高速 CCL 升級路線圖不變
J.P. Morgan(Jerry Tsai/Parsley Ong 等,2026-09-01)就 Rubin Ultra PCB 材料規格(含 PTFE 潛在採用)發布主題報告,核心結論是:NVL576 交換器托盤導入 PTFE 為可能情境之一,但主流 Nvidia 伺服器設計(NVL72 機櫃內主板)的 M8+ CCL 升級路線圖並未改變。與 技術_PTFE混壓板 既有「Hybrid 混壓為 2027H2 過渡解方、全氟需待 2028 年後」的判斷方向一致,本節補充 JPM 對 NVL576 場景的量化推估與個股觀點。
電性目標與材料路線之爭
- Nvidia 目標 Rubin Ultra 達到 Df 0.0004 以下的優異電性標準,PTFE 因其低損耗特性為選項之一,但材料與板廠製程仍有多種可能組合,尚存不確定性。
- 多家 CCL 廠已送樣 M10 樣品,目標滿足 Backplane、NVL576 switch board 等極限連接應用的電性需求;多數樣品略遜於 Df 0.0004 目標(實測 0.00043-45),僅去玻纖(glass-less,laminate-only)版本最接近目標(差距 5% 以內),但犧牲結構強度。
- 技術開發正轉向混合材料:PTFE 核心層(可達 Df 0.0003-0.0004)+去玻纖 M10。Rubin Ultra 採 M10/PTFE Hybrid(而非全 PTFE),原因:(1) 全 PTFE 疊構需 300°C 以上高溫壓合,現有高溫壓合機產能不足;(2) 混入 M10 材料鑽孔加工表現較佳——與 技術_PTFE混壓板 記載之台廠 Hybrid 方案(PTFE core+碳氫 PP,繞開高溫壓合)機制不同但目標相近,皆為過渡方案。
- 無布化(去玻纖)獨立說明與 NVIDIA 2026-10 驗證動態(PTFE/HC 並行)見 技術_無布化CCL。
- 全去玻纖方案理論電性最佳(玻璃材質對訊號傳輸較不利),但玻纖提供結構支撐,JPM 認為完全去玻纖挑戰仍大(金屬-疊層貼合、供應鏈經驗有限),switch board 尺寸較大、去玻纖比例愈低問題愈明顯;目前僅見於部分軟板與載板搭配外部補強元件(如 stiffener)的設計。認為現階段斷言去玻纖能克服全部挑戰仍嫌過早,高壓耐受性與軟材料鑽孔為待解問題。
採用展望與 TAM 情境
- 若機械與製程問題可解,JPM 預期 M10/PTFE Hybrid 將用於 Rubin Ultra NVL576(8 機架叢集)設計的 switch tray board;單機架規格(single-rack)即使到 Rubin Ultra 世代仍維持 M8。
- 展望 Feynman 世代,若鑽孔與 PTFE 壓合產能瓶頸可解,全 PTFE 版本可能成為 NV Link switch board(多叢集設計)與 Backplane(若 Kyber 結構備妥)的選項之一;M11 亦為 Feynman 世代潛在選項,惟樹脂配方未知(M9/10 所仰賴的碳氫材料本身有其極限),JPM 現階段無法評估其表現。
- 市場規模測算:假設 20% GPU 用於 NVL576,Rubin Ultra 世代可帶動約 US$400mn CCL 產值(PTFE/M10 約各半);因板材良率仍在爬坡(即使到 2027 年底量產階段,良率有高機率仍達不到 50%),實際材料市場規模可能更大。若去除玻璃,ASP 較典型 CCL 材料低 20%+,但毛利率可望更高(約 60% vs 一般 CCL 約 50%,JPMe)。
| Rubin Ultra 情境分析 | Scen 1 | Scen 2 | Scen 3 |
|---|---|---|---|
| 晶片出貨量(整世代,百萬顆) | 10 | 10 | 10 |
| NVL72 機架數(千台) | 139 | 139 | 139 |
| NVL576 滲透率 | 10% | 20% | 40% |
| NVL576 叢集機架數(千台) | 14 | 28 | 56 |
| 每機架 switch tray 數 | 18 | 18 | 18 |
| NVL576 switch tray 需求(千片) | 250 | 500 | 1,000 |
| NVL576 Switch Tray CCL TAM(US$mn) | 200 | 400 | 800 |
| PTFE TAM(US$mn) | 100 | 200 | 400 |
| PTFE 占 Rubin Ultra CCL TAM 比重 | 2% | 5% | 9% |
來源:報告_JPM_PCB與CCL基板_20260901,J.P. Morgan estimates,2026-09-01
主流路線圖結論:M8+ 未來 2-3 年不變,M9/M10 升級路徑加速確認
JPM 重申對高速 CCL 產業的正向看法,認為其仍是加速資料傳輸需求下成長最快的產業之一。PTFE 雖可能用於進階 AI 叢集設計(NVL576 switch board 與 Backplane),但 NVL72 機櫃內主流 Nvidia 伺服器設計(compute board、switch board)未來 2-3 年仍將維持 M8+ CCL 材料。PTFE 議題反而確認 JPM 對 CCL 材料升級加速的既有判斷:NVL72 內 compute tray/switch tray/midplane 有機會自 M8+ 升級至 M9、甚至 Rubin Ultra 或 Feynman 世代升至 M10。JPM 預期 Rubin Ultra 的 CCL 規格將於 2027 年 1Q/2Q 定案(量產前 1-2 季,量產時點約 2H27),相關個股股價可能因此出現波動。
個股觀點
- 2383_台光電(市)(EMC,2383 TT,OW):JPM 估算 PTFE 對 EMC 的潛在衝擊低於其 2027E 總營收的 3%。EMC 在高階 CCL 市場持續居主導地位(M8 市占 70%+、M9 市占 90%+),JPM 對其 M10 布局同樣正面看待;憑藉規模與資源優勢,EMC 有能力同時開發 M11,並在需要時發展完整的 PTFE 產品組合。目前全球主要 PTFE 供應商為生益科技(600183 CH)、Rogers(ROG US)與 8039_台虹(市)。
- 1303_南亞(市)(NPC,1303 TT,OW):南亞完全整合的生產模式使其可靈活調整配方以滿足客戶需求,JPM 認為公司仍具備在 2H26-2027 贏得新 M8-M9 訂單的實力,對其財測估值構成上行風險。JPM 了解南亞現有兩款 M10 配方皆含玻纖、屬環氧樹脂體系;若 Nvidia 最終選擇 PTFE 路線,南亞的 M10 配方可能需進一步修改以符合客戶需求。南亞先前表示兩款配方實驗室測試結果「非常好」,且與多數台廠 CCL 業者不同,南亞具備量產低 Df PTFE CCL 的實績,惟因成本高、加工難度大/板材良率偏低,過去並非主力產品。JPM 預期南亞未來兩年 CCL 毛利率改善主要仍來自贏得大型 hyperscaler 的 M7-M8 訂單,M10 訂單若成真則視為額外的上行選擇權。南亞同時正在建置新銅箔產能,可望受惠高階銅箔採用提升,加上玻纖布布局,JPM 預估南亞 AI 級 CCL 占營收比重將由 2025 年 <10% 提升至 2028 年 >50%。JPM 將 Dec-27 目標價上調至 NT$350,並預估 ROE 至 2027 年將升破 40%。
- Nittobo(3110.JP(nittobo),3110 JT,OW):銷售擴張持續、主力為 T-glass 與 NER 玻纖布;因 M8/M9 對 NER 玻纖布採用可望擴大,JPM 預期 Nittobo 將次世代產品 NEZ 上市時程自原估最快 2027 年底延後至 2028 年。JPM 認為即使 PTFE 方案採用,主流做法仍會搭配 NE/NER 玻纖布以提升剛性與機械強度,故對 Nittobo 獲利的直接衝擊有限;公司正擴充 NER 產能以因應成長中的 TAM(FY26 末至 FY27 末估年增 60-70%),有助維持其市場領先地位。
- VGT(300476.SZ(victory_giant),2476 HK,OW):受惠 PCB 製造複雜度提升,VGT 觀察到 2027 年訂單展望轉強,計畫加速產能擴張,將年產值人民幣 1,000 億元目標由原訂時程提前一年至 2027 年底。JPM 認為隨 Nvidia 平台持續演進,PCB 內容價值將顯著提升,不僅來自高階材料採用,也來自製造流程複雜度增加;既有 AI PCB 廠商與 Nvidia 的緊密協作有助持續堆疊技術/規格快速遷移下的競爭護城河。
結論
PTFE/M10 Hybrid 是 NVL576(Rubin Ultra 世代)switch tray 的候選解方,但不改變 NVL72 主流機櫃 M8+→M9→M10 的既有升級路線圖;JPM 情境測算顯示 PTFE 佔 Rubin Ultra 整體 CCL TAM 比重僅 2-9%(視 NVL576 滲透率而定),對台系 CCL 龍頭台光電(2027E 營收衝擊 <3%)影響有限,對南亞(新台幣目標價上修至 350)則因其少見的 PTFE CCL 實績構成額外上行選擇權。信心水準:中高(JPM 估算與情境分析,實際採用與良率仍待 2027 年規格定案驗證)。
主要供應商
| 廠商 | 角色 | 產能 / 觀察點 |
|---|---|---|
| 6274_台燿(櫃) | M7+ 高速 CCL 供應商 | 2.6mn sheets/month(2026)→ 3.8mn(2027)→ 5.3mn(2028)→ 5.75mn(2029)sheets/month;2028 新增 1.2mn 中山+300k 泰國、2029 新增 450k 泰國;泰國新產能 2026-07 中已提前爬坡(原估 9 月);海外占比 3Q27 >50%(報告_BofA_台燿6274_20260729,2026-07-29) |
| 2383_台光電(市) | 高階 CCL 供應商 | Citi 2026-06-07:認為 CCL 供給偏緊支持漲價;PTFE 採用仍在早期評估;ABF CCL ASIC 專案認證結果可能到 2026 年底 |
| 1303_南亞(市) | Nvidia CCL 潛在 2nd source | M7 / M8 通過 Nvidia 電性與可靠度測試,M10 grade CCL 送樣進度佳 |
| 1717_長興(市) | CCL 填充材料 | 有機矽微球用於 M6-M8 CCL,可降低 Dk / Df |
| 4722_國精化(市) | 上游樹脂供應商 | HC 碳氫樹脂與 PSMA 特用樹脂(高頻 CCL 添加劑);2026 年 HC 產線 1 → 5 條擴產中(agy 搜尋 2026-07-17,待核對) |
| 4764_雙鍵(市) | 上游樹脂供應商 | mPPO(OPE) / HC 樹脂,台光電授權配方改性路線 |
| Panasonic(日,尚無公司頁) | 高階 CCL 同業 | 新竹廠(月產能約 20 萬張,M6/M7 與部分低階 BT 基板 CCL)2026-11-04 火災;高階 M7/8 主要在福島廠,Panasonic 正將產能轉向 AI 高階 CCL(見下方〈Panasonic 新竹廠火災與訂單外溢〉) |
| 6213_聯茂(市) | 高階 CCL 同業 | AI server CCL 市場與台燿共同供應 |
| 8358_金居(櫃) | HVLP 銅箔供應商 | AI server / switch 用 HVLP3+ 第二來源 |
| 5706.JP(mitsui_kinzoku) | HVLP 銅箔主供應商 | 全球高階 HVLP 龍頭,AI 專案 primary source |
來源補充
- 報告_MS_Panasonic台灣CCL廠火災影響_20261104 — Morgan Stanley,2026-11-04;Panasonic 新竹 CCL 廠火災,月產能約 20 萬張(M6/M7、低階 BT),MS 預期訂單外溢台光電>台燿>生益
- 報告_GS_台灣PCB與CCL_20261025 — Goldman Sachs,2026-10-25;TPCA 後產業報告:M10 時程與 ASP、PTFE 良率 10-15%、CPO 對 CCL TAM 影響 <10%
- 報告_BofA_TPCA2026_20261026 — BofA,2026-10-26;Q-glass+HC 較可行、PTFE 非長期解、TUC 疊構可行性矩陣
- 報告_MS_TPCA2026觀展_20261026 — Morgan Stanley,2026-10-26;PTFE 需 400°C 壓機、材料 2027 年中確定、薄 E-glass 缺貨至 1H27+
- 報告_CTBC_TPCA2026產評_20261027 — 中信投顧,2026-10-27;台光電/聯茂 M9/M10 進度、德宏石英布
- 報告_Macquarie_TPCA2026_20261026 — Macquarie,2026-10-26;PTFE 良率低於 10%、傳統 CCL 升 M9~M11、載板 CCL 為下一瓶頸
-
報告_Daiwa_TPCA2026_20261027 — Daiwa,2026-10-27;Q-glass+HC 優於 PTFE、低階 CCL/E-glass 漲價更大更久、南亞 M11 NPG-A99、CCL 產能結構
-
報告_富邦_TPCA2026_CCL-M10主流_20261022 — 富邦投顧,2026-10-22;TPCA 2026 各家 M10 展品規格、M10/PTFE 定案最快 1H27、台光電董事長對 PTFE 看法
- 報告_元大_TPCA2026高階材料與CCL漲價_20261021 — 元大投顧,2026-10-21;M8/M9/M10 世代進度、中低階 CCL 漲價延續至 1H27、傳統樹脂架構仍為主流
- 活動_聯茂6213_國泰證期TPCA_call_memo_20261021、活動_台光電2383_國泰證期TPCA_call_memo_20261021 — 國泰證期研究部,2026-10-21;TPCA 2026 展場,載板 Low-CTE 材料、M9/M10 認證與量產時程、CCL 供不應求至 2029 年(聯茂口徑,同業看法 2030 年)
- memo_AI瓶頸觀察_美國投資人回饋Citi_20260921 — 珩石同業研究筆記,2026-09-21;AI 瓶頸盤點中高階 CCL 與 HVLP4/5 為缺口最大處(中信心)
- 報告_MS_CPO對高階CCL需求影響_20260917 — 摩根士丹利,2026-09-17;回應台光電 -7.7%/台燿 -6.7% 當日重挫,判斷 CPO 為長期風險而非近期需求中斷,2028 年前 CCL 用量廣泛下修風險有限
- memo_CCL利空澄清與CPO衝擊_20260924 — 珩石同業筆記(kevin),2026-09-24;CCL downgrade 傳聞(M8/M9→M4、448G SerDes 銅線跑不到 5–10 公分)與 MS 9/17 note 的並列摘錄,內容與上方 MS、永豐騰旭兩份來源一致,未新增數字
- 報告_JPM_PCB與CCL基板_20260922 — J.P. Morgan,2026-09-22;Prismark 專家會議(第三方獨立驗證),CPO 對高速 CCL 衝擊機制上可控、PTFE 加工性仍是卡點、玻纖布/HVLP 銅箔供給吃緊、樹脂為下一個差異化戰場、PCB/載板競爭動態利於既有龍頭
- 報告_中信_南亞1303_重新覆蓋_20260918 — 中信投顧,2026-09-18;M10 材料目前僅南亞與另一家台廠處於送樣階段、1Q27 取得初步驗證結果
相關技術
供應鏈
note
目前無對應供應鏈頁。CCL 核心廠商:台灣聯茂、生益科技(中),銅箔廠如台灣長春、南亞(台灣),玻纖布廠如建滔(中國/香港)。
2026-06-07 Citi PCB / CCL 供需更新
| 子題 | 更新 | 投資判讀 |
|---|---|---|
| 產能錯配 | EMC、TUC 均指出 CCL 新增產能低於 PCB 新增產能 | 材料端議價權高於一般 PCB 產能擴張邏輯 |
| 漲價 | EMC 持續轉嫁原料成本;TUC 對 M7 及以下更積極,M8 與 EMC 策略一致 | M7/M8 仍是 2026 漲價主線,M9 是 2027 規格升級觀察 |
| 玻纖布 | EMC 認為不太受 Low-Dk2 短缺影響;TUC 認為 Low-Dk2 仍偏緊 | 玻纖布瓶頸需逐客戶 / 產品別追蹤,不能一概而論 |
| 銅箔 | EMC 預期 2H26/2027 可能吃緊;TUC 認為無明顯短缺風險且價格穩定 | HVLP 銅箔缺口存在分歧,需觀察 HVLP4 實際交期 |
| PTFE | EMC 認為 PTFE 仍在非常早期評估,不是已確定採用 | 對激進材料升級題材保持折現 |
投資整理見 分析_AI伺服器PCB_CCL供給吃緊與漲價_20260607。
客戶認證進度更新(Andrew 通路訪查,2026-07-04)
- 1303_南亞(市) M10Q 送樣獲正面初步回饋:南亞 M10Q 品項首輪客戶回饋正面,已送往 WUS(建滔集團旗下 PCB 廠)進入下一階段生產驗證。
- 2383_台光電(市)(EMC)BT/ABF 材料仍在客戶認證中:BT 材料最快 2027Q1 起貢獻業績;BT 出貨對象為 3037_欣興(市)(供 MediaTek 專案)。
來源:memo_AI半導體硬體_Andrew通路訪查_20260704,estimate,中信心。詳見 2383_台光電(市)、1303_南亞(市) 個股頁。
漲價循環(福邦投顧 2026-07 更新)
最新:Aletheia 供應鏈調查(2026-10-04)
CCL 廠今年已漲價 50–100%,理由是材料升級、上游樹脂/銅箔/玻纖布缺貨漲價,以及高階 CCL 壓合時間更長。從 M8 到 M4 全產品線都漲,因為一線廠把產能移往高階料(加工時間長、產出量減少),入門料部分轉給二線廠。Aletheia 預期 2H26 與 1H27 還有數波漲價、每波 10–15%。每升級一個等級(M7→M8、M8→M9)ASP 約翻倍。另外 CSP 正積極找 PCB/CCL 廠談長約與預付款來鎖定高階產能,條件仍在討論中。來源:報告_Aletheia_PCB與CCL產業_ISU_TTM_台光電_20261004
國金證券(中國,簡體,2026-10-11):3Q26 業績確認高景氣延續,回調屬非基本面因素
台系 AI 覆銅板/PCB 廠 3Q26 營收全面高速成長(詳細數字見各公司頁「月營收追蹤」:2383_台光電(市)、2368_金像電(市)、3037_欣興(市)、4958_臻鼎科技(市)),臻鼎服務器/光模塊/IC 載板三大高階應用 3Q26 合計營收 YoY 逾三倍。中國景旺電子 3Q26 歸母淨利 YoY +205%~264%。國金指出近期板塊股價回調屬非基本面因素:美國國防部相關法案僅限制其採購清單,不限制 CSP 採購國產 AI PCB,一般商用 PCB、非防務類消費電子/工業/通信 PCB 不在限制範圍內;美國本土 AI PCB 產能薄弱(高層數超低損耗高速板、背板供給能力不足),若對商用 AI PCB 一刀切限制將直接打擊美國本土 AI 算力建設。國金研判 ASIC(谷歌、亞馬遜、Meta、OpenAI、微軟)2026-2027 年需求將爆發式增長,帶動 AI 覆銅板/PCB 需求持續。來源:報告_國金_AI覆銅板PCB第三季業績_20261011(簡體中文原文,中國國金證券)。 [!note] 國金證券(2026-11-01):大陸覆銅板龍頭 3Q26 量價齊升,缺貨漲價延續 生益科技(陸股,庫內無頁)前三季營收人民幣 332.08 億元(YoY +61.10%)、歸母淨利 67.27 億元(+175.36%);3Q 營收 141.82 億元(+78.76%)、淨利 34.40 億元(+238.40%);前三季毛利率 35.36%(YoY +6.54pct),公司以調價因應原料上漲,並稱高速高頻材料加速商業化、新增產能及時釋放;子公司生益電子高附加價值 PCB 占比提升。南亞新材(陸股,非庫內台廠南亞)前三季營收 77.64 億元(+111.93%)、歸母淨利 14.51 億元(+817.72%);3Q 毛利率約 38.08%、淨利 QoQ +218%,主要產品銷量與售價同步提升;10 月以 7.40 億元募資款增資江蘇南亞,推進 AI 高階高頻高速覆銅板項目。國金論點:海外覆銅板廠擴產緩慢,AI 覆銅板缺貨漲價持續,大陸龍頭有望受惠;PCB 擴產並帶動電子布、銅箔等上游需求;風險為原料(銅、銅箔、電子布、樹脂)上漲而價格傳導不及預期。台系電子布/銅箔/覆銅板/PCB 廠月營收 YoY/MoM 走勢見原文圖(財務圖不嵌)。來源:報告_國金_AI覆銅板PCB第三季業績Q4續強_20261101、報告_國金_電子週報CoWoS漲價與AI端側_20261101(簡體中文原文,中國國金證券;陸股數字為國金整理,公司財報原文待核對)。
- AI 相關 CCL 交期延長至 4~6 個月,上游料況吃緊(庫存僅 1~2 週)。
- 福邦預期上游材料(玻纖布/銅箔)漲價循環至少漲至 27H1,推動下游 CCL 漲價續漲至 2027 年(章節標題標「銅箔基板漲價循環直至 2027H1/內文 2027H2」,estimate 中信心)。
主要 CCL 廠商已實現漲價(表17,fact)
| 公司 | 地區 | 漲價紀錄 |
|---|---|---|
| Panasonic | 日 | 26M5 高速 CCL +20%、FR4 +30%、PP +15% |
| Resonac | 日 | 26M3 CCL +30% |
| MGC | 日 | 26M4 全品項 +40% |
| 2383_台光電(市) | 台 | 26M3 全品項 +15%+(M6 以下 +20~25%);26M4 M7 以上 +5~10% |
| 6274_台燿(櫃) | 台 | 26M4 +20~40% |
| 1303_南亞(市) | 台 | 26H1 YTD +30% |
| 6213_聯茂(市) | 台 | 26H1 YTD +40%+(4/6 月) |
| 建滔積層板 | 中 | 26H1 累計五次漲價函,YTD +50%+ |
| 生益科技 | 中 | 26M5 高速 CCL/PP +20% |
華南 PCB 論壇補充(2026-07-29):今年各大 CCL 廠皆啟動漲價策略——建滔(中)全面性漲價;台灣 CCL 三雄(台光電/台燿/聯茂)僅針對高階銅箔(產品)漲價,因要鞏固訂單及顧及材料成本。AI 伺服器運算板 CCL 等級已提高至 M8(NVIDIA、ASIC 板層數 22-40 層)、800G 交換器 38-48 層/1.6T 46-52 層亦升 M8;低軌衛星 V3 衛星板 CCL 等級同步提高至 M8。
華南投顧 4Q26 季刊補充(2026-09-18):PCB 產值 2026/2027 年預估成長 21.9%/3.3%;IC 載板中高階 ABF 2H26 供給缺口約 4%、2027 年擴大至 12%,加上 T-glass 持續缺貨,產品價格每季可調漲 3-5%;台光電 M9 材料 3Q26 起逐步正式量產(GPU 相關板件、UBB、LPU、部分周邊小板),營收占比 2026 年約 5%→2027 年 10% 以上,M10 以升級版 Q 布為主要解決方案。
各速率交換機材料等級對照(表27,福邦 2026-07)
| 100G | 400G/800G | 800G/1.6T | 1.6T | 3.2T~ | |
|---|---|---|---|---|---|
| 耗損等級 | Very low loss | Ultra low loss | Extreme Ultra low loss | Super low loss | ? |
| Df | 0.005~0.006 | ~0.003 | ~0.002 | ~0.001 | ~0.0003 |
| 頻率 | 13GHz(NRZ) | 13GHz(PAM4) | 28GHz(PAM4) | 56GHz(PAM4) | 100+GHz? |
| 設計 | PPO | PPO+Low K Glass | PPO+LowK/K2+VLP2~4 | PPO+CH 樹脂+VLP4+Q/LK3/LK2 | CH 樹脂+Q+VLP4up |
| 平均單價/張 | ~1,000 | 1,000~2,000 | 2,000~3,000/3,500~4,000 | 4,000~5,000/10,000 | ? |
| 代表型號 | 松下 M6 | 松下 M7 | 松下 M8 | 松下 M9Q | 松下 M10 |
- 800G 材料價格較 400G 增加 60%+;Tomahawk6 用於 2026 年 1.6T 交換機,材料約 M8~M8.5(碳氫+LK2)等級,2027 年後規格往 M9(Q) 發展。
- 台光電對應產品儲備:EM-528K/EM-890K/EM-892K/K2(800G/1.6T)→ EM-896K3(1.6T)→ EM-898K3(3.2T);台燿 ThunderClad 2/3→4→5。
GB300/VR200 CCL 供應分配(表2,福邦 2026-07)
| 平台 | 計算板 CCL | 交換板 CCL |
|---|---|---|
| GB200 | 斗山 M8(LDK)+M4 | 台光電 M8(LDK2)+M2 |
| GB300 | 斗山 M8(LDK)+M4 | M8(LDK2)+M2:生益科技 70%/台光電 30% |
| VR200 | 斗山 (M8+LDK+HVLP4)+M4 | M8(LDK2+HVLP4):生益科技/台光電/南亞(交期最快);CPX Delay/單櫃版採 M7;中介板 M8(LDK2) |
高階 vs 低階 CCL 結構性分化(GS,2026-07-29)
Goldman Sachs CCL 產業更新報告指出,2Q26 起高階 CCL(M7+)廠商(EMC/TUC)毛利率結構性擴張,驅動來自:(1) M8 CCL 需求受惠新 AI server 專案(Trainium3/Rubin/TPU v8)提早放量;(2) 各品項 10-60% 漲價幅度。
- 高低階分化將於 4Q26 起更明顯:傳統消費性電子需求走緩(低階 CCL 需求 90%+ 來自消費性電子),資金與產能將自低階廠轉向高階廠。
- 漲價節奏:M7 及以下級別預期 2H26 每季再漲 10-40%+;M8+ 高階級別預期自 3Q26 末起再漲 10%+(PCB 客戶為取得高階高品質 CCL 以提升良率,願意接受更高漲幅)。
- 產能已被訂滿至 2028 年後:EMC/TUC 2027 年月均產能預估各 +35-40% YoY,2028E 再 +20-50%+ YoY;EMC 規劃 2028 上半年增 1.8mn 張/月(自 2027 末 9.3mn 張/月)、TUC 規劃 2028-2029 年增 1.95mn 張/月(自 2027 末 3.8mn 張/月)。兩家新增產能已全數被 AI server/LEO/高階 switching 客戶預訂,顯示需求延續性看至 2028 年後。
來源:報告_GS_CCL產業_20260729(Goldman Sachs,2026-07-29)。
大和(2026-10-05)更新:2026E 低階 CCL 價格約 +100%、高階 CCL +40-50%(受成本通膨),預期 4Q26 高階/低階 CCL ASP 再各約 +10%/+20%,視為近期股價催化劑;對 PTFE、無玻纖 HC CCL、CPO/NPO 的負面消息判斷已過度反映,對台灣 CCL 廠高階 CCL 影響有限(見 報告_Daiwa_台灣CCL產業9月營收_20261005)。
3Q26 財報後(Citi/MS/GS,2026-10-28;報告_Citi_台灣CCL產業_3Q26_20261028、報告_MS_台灣CCL產業_3Q26_20261028、報告_GS_台光電2383台燿6274_3Q26_20261028): - 長約(LTA)模式轉為「鎖量不鎖價」:台光電表示客戶要求至少 3 年的長約,內容保障採購量而非固定價格、不需預付款,但未提足量仍受罰(MS);GS 稱台光電不主動啟動 LTA 談判,且 2027–30 年擴產仍不足供 LTA 需求(需求延伸至少 3 年);Citi 記客戶為確保長期供給而爭相簽長約。 - 價格續漲:台光電 4Q26 全產品線調價 5–20%;台燿 M7/8 新價 11 月起生效,M6 以下依原料成本轉嫁;缺料最嚴重為 HV P4 銅箔、E 布、DK2 玻纖布,預期延續至 2027(MS)。GS 預期 M7+ 同類基期價 2027/28 年各再漲 10–40%,並稱共識對 2027 年毛利率(台光電 38%/台燿 34%)偏低,兩家 4Q26 毛利率可達 40% 以上。 - 規格升級:GS 預期 M10 最快 2H27 出貨(單一客戶 GPU 專案)、台燿 2028 年起;M9 2026 年僅 HGX R200 UBB 與 VR200 LPU 採用,2027 年擴及多個 1.6T 乙太網路交換器專案,Trainium 4/TPU v9 M9 滲透率至少 50%,VR300 機櫃 CCL 內容 50%+ 為 M9。Citi 提醒近月市場對 PTFE、降規(de-spec)與新供應商進入的疑慮,台光電以 M10 因應 PTFE(見 2383_台光電(市)、6274_台燿(櫃))。 - 供應鏈查核:MS 稱美系超大型雲端業者將成為台光電 ABF 載板 CCL 的第一個關鍵客戶(第八代 ASIC);台光電載板 CCL 產能由 30 萬張/月於 2H27 再加 90 萬張(MS)。
Panasonic 新竹廠火災與訂單外溢
- 事件:2026-11-04 Panasonic 位於新竹的 CCL 工廠失火,上午即撲滅(Reuters 報導),Panasonic 截至 MS 發稿尚未發布官方聲明(報告_MS_Panasonic台灣CCL廠火災影響_20261104)。
- 廠區定位(MS 查證):新竹廠月產能約 20 萬張,主要生產 M6/M7 及部分低階 BT 基板 CCL;Panasonic 另有日本福島(多數高階 M7/8)、廣州、蘇州(主流 CCL)與在建的泰國 Ayutthaya 廠。供應鏈查證指出 Panasonic 正把產能轉向 AI 高階 CCL,特別是某美系超大型雲端業者自研 ASIC 專案,因高階 CCL 供應仍緊。
- MS 判斷:新竹廠對集團產能影響有限,但火災可能加速上述轉向,使近期客戶訂單外溢至台灣同業;涵蓋範圍內最可能受惠者為 2383_台光電(市)(亦為 Panasonic 該 ASIC 客戶的高階 CCL 供應商),其次 6274_台燿(櫃),再其次生益科技(600183.SS,MS 評等 Equal-weight);台光電與台燿維持 Overweight,MS 認為評價具吸引力(analyst/estimate,中;火災實際停產程度與復工時程官方未證實)。
- 不確定性:Panasonic 尚無官方說法;受影響品項偏中階(M6/M7、BT),對 M8 以上高階供給的直接衝擊有限,外溢多為中階訂單與心理面。
市場規模與市占
來源:產業_國泰證PCB論壇_20260622(國泰證期,2026-06-22)
低介電 CCL 市占(2025,市場規模約 US$29.1 億):
| 廠商 | 市占 | 備註 |
|---|---|---|
| 2383_台光電(市) | 約 37% | 全球第一;NVIDIA AI 伺服器 ULL 產品占比提升 |
| Panasonic | 約 15% | 維持高階 M10 領先 |
| Doosan(斗山) | 約 15% | 韓系高階供應商 |
| 生益科技(中) | 約 12% | 中國最大高階 CCL,積極提升 Low Dk 比重 |
| 6274_台燿(櫃) | 約 8% | AWS/Google/Meta 雲端、800G/1.6T 交換器材料 |
TAM 趨勢(國泰證估):
| 項目 | 2026E | 2029E | 備註 |
|---|---|---|---|
| 全球 CCL 市場 | US$229.7 億 | — | 含泛用 + 低介電 |
| 低介電 CCL | US$60.6 億(占 26%) | US$173.9 億(占 48%) | AI 伺服器需求驅動,占比快速提升 |
| Low Dk 玻纖布 | US$6 億 | US$13.8 億 | 高階 PCB 重要成長方向 |
- 泛用 CCL 仍以中國供應商為主,但低介電 CCL 市場中國市占明顯下降,高階 AI 材料由台日韓美廠商主導。
- 競爭重心由「製造能力」轉向「材料能力」與「與客戶(GPU/交換器/CSP)共同開發」能力。
AI 系統每機櫃 CCL 含量(MS 2026-09-13 bottom-up 估算)
MS 的核心論點是「帶動成長的是含量而非台數」——2025–2030 年 AI 相關 CCL 成長中,84% 來自材料用量與等級提升,只有 16% 來自系統台數。
| 平台(US$/機櫃) | 世代 | 銅箔含量 | CCL 含量 | PCB 含量 |
|---|---|---|---|---|
| Nvidia | GB300 | 1,697 | 6,695 | 37,491 |
| VR200 | 5,164 | 18,750(+180%) | 91,227(+143%) | |
| VR300 | 5,705 | 35,601(+90%) | 154,377(+69%) | |
| AMD | MI4XX | 9,610 | 20,099 | 66,143 |
| MI5XX | 9,734 | 37,268(+85%) | 114,188(+73%) | |
| Google TPU | TPUv7 | 1,783 | 6,550 | 19,474 |
| TPUv8 | 4,457 | 13,009(+99%) | 37,861(+94%) | |
| TPUv9 | 4,657 | 32,288(+148%) | 87,906(+132%) | |
| AWS Trainium | T2 | 1,423 | 9,599 | 24,500 |
| T3 | 3,266 | 10,218(+6%) | 26,287(+7%) | |
| T4 | 6,855 | 32,789(+221%) | 84,770(+222%) |
Nvidia 機櫃內的 CCL 含量拆解(MS):VR300 相較 GB300 的增量主要來自三塊新板——midplane(0 → 4,961)、ConnectX PCB(0 → 7,247)、BlueField PCB(0 → 1,812),加上 switch PCB 的單板 ASP 從 US$150 暴增至 US$1,313(×8.8)。單板 ASP 與板數同時上升,是「乘法而非加法」的具體證據。
市場規模(MS 2026-09-13)
| 項目 | 2025 | 2030E | CAGR |
|---|---|---|---|
| 全球 CCL TAM | US$19B | US$47B | 20% |
| 其中 AI/資料中心相關 CCL | US$4B(占 23%) | US$30B(占 63%) | 47% |
| 全球 PCB TAM | US$58B | US$135B | 18% |
| 其中 AI/資料中心相關 PCB | US$13B(占 20–25%) | US$86B(占 64%) | 45% |
| R-PCB 銅箔 TAM(不含載板銅箔) | US$5.0B | US$9.6B | 14% |
| 其中 HVLP4+ 銅箔 | <US$50M | US$2.8B(占 29%) | 123% |
MS 的 CCL 2030 年 US$47B 明顯高於市場一般預估的 US$35–40B,差異來自對次世代平台材料密度的假設,而非單純的 AI 伺服器台數假設。US$28B 的淨成長中,US$26B(90%)來自 AI/資料中心,其餘終端市場大致持平在 US$15–18B。
CCL 產業的七個階段(MS 2026-09-13)
| 期間 | 主軸 | 重點 |
|---|---|---|
| I(2016–2018) | 銅箔轉移與材料普遍吃緊 | 電解銅箔產能轉向鋰電池箔,電子級玻纖布同步緊俏,漲價把 TAM 從 US$10B 推到 US$12B;屬成本推動而非需求拉動 |
| II(2018–2019) | 飽和與價格回吐 | 智慧型手機飽和、貿易戰擾亂拉貨;中國標準品持續擴產,三年 TAM 幾乎持平 |
| III(2019–2020) | 安靜的轉折:5G、高速伺服器 | 中國 5G 基站與伺服器平台升級首次帶來 CCL 的產品分化(PPO/碳氫樹脂、low-Dk 玻纖、低稜線銅箔),但總量仍因手機/車/工業走弱而下滑 |
| IV(2020–2022) | 需求衝擊與成本推升 | 多輪漲價、交期拉長、客戶重複下單;2021 年 TAM +73% 至 US$19B,多數是成本轉嫁與庫存堆積 |
| V(2022–2024) | 去庫存與價格重設 | CCL 位在上游,比下游更早感受修正;2023 年落底 US$13B,標準品回到殺價競爭 |
| VI(2024–2026) | 兩速復甦轉為全面 | 高階與標準品的差距收斂;上游(low-Dk 玻纖布、HVLP 銅箔、PPE 樹脂)轉為產業產出的限制條件,供應商把產能挪向高階導致標準品(E-glass)也跟著緊、漲價擴散到全產業;2025 年 TAM 回到 2021 年高點但產品組合完全不同 |
| VII(2026–2030) | AI 擴散 | 板變大、層數變多、無線纜架構把更多互連推回 PCB;每一代平台墊高技術門檻、縮小合格供應商池,逆轉 2012–2019 的商品化趨勢 |
來源
- 報告_Citi_台灣CCL產業_3Q26_20261028 — Citi,2026-10-28;台光電/台燿 3Q26 財報後:4Q26 全產品線漲價、LTA、M9 2027 雙位數營收
- 報告_MS_台灣CCL產業_3Q26_20261028 — Morgan Stanley,2026-10-28;LTA 鎖量不鎖價、台燿 M7/8 新價 11 月、缺料項目
- 報告_GS_台光電2383台燿6274_3Q26_20261028 — Goldman Sachs,2026-10-28;M9/M10 時程、M7+ 基期價 2027/28 再漲 10–40%
-
報告_珩石_NPO與CPC技術延伸專題_20261012 — 珩石週會簡報(Kevin/Niuniu),2026-10-12;CCL downgrade 合理性分析、中系廠 channel check(CPO demo 全 M8-M9、降規落 M6/M7 且只降主板)、M4-M9 Tg/Td/CTE 對照
-
報告_國金_AI覆銅板PCB第三季業績Q4續強_20261101 — 國金證券(簡體中文),2026-11-01;生益科技、南亞新材(陸股)3Q26 業績與毛利率、PCB 行業 3Q26 實績
- 報告_國金_電子週報CoWoS漲價與AI端側_20261101 — 國金證券週報(簡體中文),2026-11-01;AI 覆銅板/PCB 缺貨漲價、大陸覆銅板龍頭受惠論點
- 報告_國金_AI覆銅板PCB第三季業績_20261011 — 國金證券(簡體中文),2026-10-11;台系 AI PCB/CCL 廠 3Q26 營收全面高速成長、美國國防部採購限制不涉及商用 PCB 之政策釐清、ASIC 需求 2026-27 爆發式增長研判
- 報告_CTBC_聯茂6213_20261006 — 中信投顧,2026-10-06;E-glass 缺口成因與報價、M 系列等級規格表
- 報告_Daiwa_台灣CCL產業9月營收_20261005 — 大和,2026-10-05;2026E 低階 +100%/高階 +40-50% 漲價、4Q26 再漲 10%/20%
- 報告_Aletheia_PCB與CCL產業_ISU_TTM_台光電_20261004 — Aletheia Capital,2026-10-04;CPO 對 CCL 的影響、CCL 漲價節奏與 LTA
- 報告_MS_CCL銅箔玻纖AI材料循環_20260913 — 摩根士丹利,2026-09-13;CCL/銅箔/玻纖布 AI 材料循環首評報告,含 M2–M10 ASP 階梯與合格供應商漏斗、各平台每機櫃含量 bottom-up、CCL/PCB/銅箔 TAM、七階段產業史、PTFE 四路線
-
活動_台虹8039_中信座談_20260825 — 中信證券法人座談,2026-08-25;M10 兩條樹脂路線、Hybrid 混壓、300°C+ 壓合設備瓶頸與板廠良率分布
-
報告_福邦_PCB產業2026H2_202607,福邦投顧,2026-07(表17 漲價、表27 各速率材料、GB/VR CCL 供應分配、交期)
- 產業_國泰證PCB論壇_20260622,國泰證期,2026-06-22(M7-M10 規格、低介電 CCL 市占與 TAM、東南亞布局)
- memo_PCB材料整理_20260509,2026-05-09(使用者整理)
- 報告_GS_台耀6274_20260519,Goldman Sachs,2026-05-19
- 報告_GS_金居8358_20260519,Goldman Sachs,2026-05-19
- research_AI伺服器_BBU_PCB_玻纖布_鑽針_20260524
- 260607_2383_6274_2368_citi_TW-PCB-CCL,Citi,2026-06-07
- 報告_SemiAnalysis_NvidiaCCL供應鏈洗牌_20260703 — SemiAnalysis,2026-07-02;GB300 / VR NVL72 CCL 供應商版圖與每機櫃金額拆解
- 報告_台新_1717長興_20260703 — 台新,2026-07-03;長興有機矽微球作 M6-M8 CCL 填充料、降低 Dk / Df
- 報告_富邦_Kyber機櫃延後_20260721 — 富邦投顧,2026-07-21;Kyber 背板 CCL 直上 M10(5 月中送樣、+US$40/GPU、Q-glass 主流預期)、78 層 HLC 背板 PCB
- memo_國泰_半導體特化產業call_20260716 — 國泰 call memo,2026-07-16;樹脂單價(M6/M7 <NT$1,000/kg、M8+ NT$1,300-1,500/kg)、MPPO 用量(300-500g/張)、雙鍵/國精化/崇舜上游樹脂與固化劑供應鏈
- 產業_華南PCB論壇_20260729 — 華南投顧,2026-07-29;CCL 廠漲價策略分化(建滔全面 vs 台系三雄僅高階)、AI 伺服器/交換器/衛星板 CCL 升 M8 之層數對照
- 報告_GS_CCL產業_20260729 — Goldman Sachs,2026-07-29;高階 vs 低階 CCL 結構性分化、漲價節奏、EMC/TUC 產能已訂滿至 2028 年後
- 報告_BofA_台燿6274_20260729 — BofA/Merrill Lynch,2026-07-29;台燿 2028/29 產能規劃拆分(中山/泰國)
- 報告_Citi_金像電2368_健鼎3044_20260811 — Citi,2026-08-11;PCB 廠對 CCL 漲價之轉嫁議價力論點(客戶依賴 PCB 廠與 CCL 供應商關係取得供貨)
- 報告_JPM_PCB與CCL基板_20260901 — J.P. Morgan,2026-09-01;Rubin Ultra NVL576 switch tray PTFE/M10 Hybrid 材料路線、市場規模情境分析(Table 2)、台光電/南亞/Nittobo/VGT 個股觀點;主流 NVL72 M8+→M9→M10 升級路線圖維持不變
- 報告_永豐_AI產業趨勢簡報memo_20260916 — 永豐投顧(記錄:王彥鈞;主講:騰旭投資程正樺),2026-09-16;CPO 對 PCB 供應鏈影響:主機板訊號光化後 CCL 等級可能由 M8/M9 降至 M4,與 MS CCL 首評的規格升級 ASP 邏輯方向相反,並列於「CPO/NPO 對主機板 CCL 規格升級邏輯的長期威脅」
- 報告_華南_4Q26投資季刊總經股市產業展望_20260918 — 華南投顧,2026-09-18;4Q26 投資季刊,PCB 產值成長、ABF 缺口 4%→12%、M9 量產與營收占比