定義
BBU(Backup / Battery Backup Unit,備援電池模組)是資料中心或 AI server rack 的短時間備援電力。它的任務不是像傳統 UPS 一樣長時間供電,而是在市電、PSU、power shelf 或 rack-level 配電異常時,提供數十秒到數分鐘的 bridge power,讓系統能維持運作、平滑切換、降載或安全關機。
AI rack 功率從 GB200 / GB300 的百 kW 級往 Rubin / Kyber 的數百 kW 級上升後,BBU 從資料中心後端 UPS 的補充角色,逐漸變成 rack / row / power rack 層級的電力可靠度元件。它與 供應鏈_AI資料中心電力、HVDC 800V、power shelf、CBU / super capacitor 共同構成 AI data center 電力升級主線。
Vera Rubin NVL72 已把 rack 拆成 18 個 compute trays、9 個 NVLink switch trays,compute tray 採 cable-free、hose-free、fanless 設計,並搭配液冷 busbar / internal tray manifold。這種模組化架構使備援電力不只停留在機房 UPS,而會往 rack / power shelf / power rack 端靠近,BBU、CBU、power shelf 測試、BMS 與高壓 DC interface 需求同步升級。
圖解
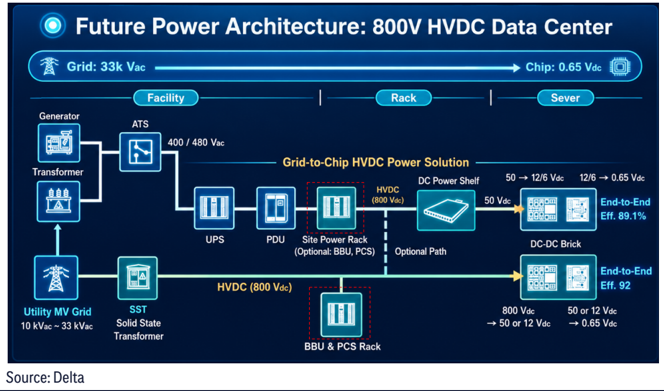
圖說:Delta 提出的 800V HVDC 資料中心電力架構。市電經 SST/變壓器、UPS、PDU 進到 Site Power Rack(可選配 BBU、PCS),再經 DC Power Shelf 與 DC-DC 降壓到晶片;另有 HVDC 800V 直送路徑,BBU 與 PCS Rack 並聯在 800V 匯流排旁。來源:Citi 2026-07-07(Delta 簡報圖)
技術原理
BBU 的核心是「短時間高功率放電 + 電池管理 + 系統控制」。典型模組包含:
| 模組 | 功能 | 觀察重點 |
|---|---|---|
| 電芯 | 儲能來源 | LFP / Li-ion 路線、安全性、循環壽命、熱失控防護 |
| BMS | 電池管理 | SOC / SOH 估算、均衡、保護、通訊協定 |
| DC/DC 或 power interface | 與 rack busbar / power shelf 接合 | 轉換效率、瞬態響應、熱設計 |
| 機構 / 熱管理 | 模組固定與散熱 | 高功率密度下的熱擴散與可維修性 |
| 韌體 / 監控 | 與 BMC / rack controller 協同 | 故障診斷、預測維護、遠端管理 |
AI server 對 BBU 的要求與傳統 NB / IT 電池不同:放電倍率高、瞬態電流大、工作環境熱密度高,且需要與 power rack、液冷、BMC 管理系統互相協調。
關鍵參數 / 判斷指標
| 指標 | 意義 | 投資觀察 |
|---|---|---|
| 備援時間 | 可支撐系統切換或關機的秒數 / 分鐘數 | 越靠 rack-level,通常越重視短時高功率 |
| 放電倍率 | 短時間輸出功率能力 | AI rack 高峰值功率使高倍率設計更重要 |
| 能量密度 / 體積 | 每 U 或每 rack 的可用能量 | BBU 若取代部分傳統 UPS,可釋放資料中心空間 |
| 熱安全 | 熱失控防護與監控 | 影響 CSP 認證與保險 / 安規 |
| 系統認證 | 進入 NVIDIA / CSP power architecture 的程度 | 比單純電芯成本更能決定毛利與黏著度 |
產業動能
- AI rack 功率上升:VR200 / Rubin 世代 power supply content 與 HVDC 架構升級,使備援電力從資料中心機房層延伸到 rack / power shelf 層。
- Compute tray 模組化:Vera Rubin compute tray 從 Blackwell 重新設計,改為 PCB midplane、cable-free、hose-free、fanless,rack 層級 serviceability 提高,也讓電力備援需要跟 tray / power shelf / management controller 更緊密協同。
- HVDC 800V 導入:2308_台達電(市) 頁已記錄 MS 2026-05-20 觀點:800V DC 在 Rubin Ultra / Kyber 世代可能於 2H27 規模化,BBU / CBU 是高壓直流電力可靠度設計的一部分。
- 系統廠擴張:6278_台表科(市) 對 Daiwa 表示 BBU 將是 2H26 後新 driver,trial run 預計 4Q26 或 2027,代表 PCBA / 模組組裝廠也開始切入。
- 電池模組廠轉型:公開法說資訊顯示,順達、AES-KY 等傳統電池模組廠受惠非 IT / BBU 占比提高,成為 AI data center 電力鏈的材料與模組端觀察標的。
- VR 世代 BBU 標配化+超級電容登場(電源產業簡報 2026-07-03):GB 世代 BBU 為選配(毫秒級停電備援、部分取代 UPS);VR 世代因功耗增加、功率波動大,傳統 UPS 超負荷,BBU 正式成為標準配備(供給數百 kW 機櫃分鐘級電力),並引入超級電容處理毫秒/微秒級瞬間負載波動。BBU 市場 2025–2032 CAGR 16.5%。規格演進:GB200 5.5kW×24($850/顆)→ GB300 8kW×24($1,240)→ VR200 12kW×36($1,860)+超容 $8,000 → Kyber 25kW×36($3,875)+超容 $15,000。
- 每機架 BBU 內含價值估算(Citi 2026-07-07):以 Bottom-up 電池模組法(5+1 備援架構)計算:CY2022 Hopper 3kW US$4-5K → CY2024 Blackwell 3kW/5kW US$12-13K → CY2026 Blackwell Ultra 5kW/8kW(150-160kW 機架)US$15-16K → CY2028 Rubin 8kW/12kW(>250kW)US$17-18K、Rubin Ultra 25kW(600kW)US$33-34K。5kW BBU ASP 約 US$400;25kW HVDC BBU ASP 約 US$1,200。
- BBU 滲透率估算(Citi 2026-07-07):2023-24 10-15%(H100/200 世代,集中式 UPS 主導)→ 2025 40-45%(GB200 NVL72 rack-scale 架構+OCP ORv3)→ 2026E 60-65%(GB300/ORv3 廣泛導入)→ 2027E >85%(HVDC 架構轉移,BBU 融入 DC busway)。
- 長期存在價值:BBU/CBU 將成為 HVDC 架構的一部分——即使 phase 3 電源櫃退場,仍保留含 DC-DC 模組、BBU、CBU 的電池櫃(Battery Rack,DC 直充),比 PDU 等其他零組件更具長期價值。
- PSU 廠不易垂直整合自製 BBU(Citi,2026-07-12):BBU 需要電池包設計、BMS 整合、熱管理、安規認證等與 PSU 完全不同的技術能力;基於 BBU 安全關鍵特性,Citi 認為 PSU 供應商更可能持續與合格電池模組廠(如順達、AES-KY)合作,而非自建全部能力——此為 BBU 模組廠的競爭護城河論點之一。
- 台廠對 Panasonic 的市占空間(Citi,2026-07-12):Panasonic 電芯技術、規模與 CSP 直接關係仍強,但其主導地位隨市場擴大可能承壓,因 CSP 通常偏好供應商多元化以確保供應安全與議價力;台廠 3211_順達(櫃)、6781_AES-KY(市) 目前市占各皆 <10%,具擴張空間(analyst 判斷,信心中)。
- Panasonic 規模化與台廠競爭定位再確認(Citi 聯合電話會,2026-07-16):Citi 與日本分析師 Takero Fujiwara 聯合舉辦投資人電話會。Panasonic 資料中心 BBU 業務 FY3/27 營收估約 JPY585bn(+82% YoY)、FY3/28 約 JPY850bn(+45% YoY),佔集團營收 10%;電芯產能由現況 3GWh 擴增至 CY27 約 6GWh、CY28 9-10GWh。Citi 明確指出台廠並非嘗試複製 Panasonic 垂直整合模式,競爭優勢在於電池模組整合、安規驗證與和 PSU 廠緊密協作。台廠 BBU GPM 現為 30-35%,低於 Panasonic 的 40-45%(反映 Panasonic 能在更廣系統解決方案中攫取價值)。定價動態上,成熟 3kW/5kW 議價力下滑,8kW/12kW/25kW 高功率產品受惠更高驗證門檻與有限合格供應商。HVDC 時程與台灣供應鏈查證一致:Panasonic HVDC BBU CY27 量產、具意義營收貢獻落在 CY28。
- GS 全球 BBU TAM 預測(GS,2026-09-24):Base case 市場規模 2025 US$2.2bn → 2030 US$50.2bn,CAGR +87%(Bull case CAGR +103% 至 US$75.1bn;Bear case CAGR +73% 至 US$34.2bn)。驅動三因子:① GPU 功耗(全球資料中心 GPU 總功耗 2025-30E CAGR +62%,13,510MW→150,081MW);② BBU adoption rate(Nvidia 加權平均 attach rate 由 2025 年 38% 升至 2030 年 95%,Base case 假設 Blackwell 40%、Blackwell Ultra 50%、Rubin 55%(2026 年量產)、Rubin Ultra 60-65%、Feynman(2028 年出貨)90%+);③ BBU shelf ASP(US$15,589/2025 → US$26,271/2030,惟每 kW ASP 隨電芯輸出功率提升溫和下滑:US$475/kW/2025 → US$444/kW/2030,Base case)。GS 對 BBU 相關 Buy 評等股:Panasonic HD、Murata、TDK、MinebeaMitsumi、台達電、Flex、LG Energy Solution;Samsung SDI、Megmeet 為 Neutral。
OCP/HPR 機櫃規格演進(GS,2026-09-24)
BBU 標準配置主要由 Open Compute Project(OCP,Meta 於 2011 年成立,現約 400 家會員含 Intel/Microsoft/NVIDIA)制定。Backplane 電壓由初期 ORV2 標準 12V,隨功率密度提升改為 ORV3 標準 48V。ORV3 BBU 模組標準規格:backup output 3kW、備援時間 ≥4 分鐘、設計壽命 4 年、鋰電芯 18650、11S6P 封裝(11 串 6 並,共 66 顆電芯);BBU shelf:每 shelf 6 模組(5+1 冗餘)。
因應機櫃功率持續上升,OCP 另制定高功率版 HPR(High Power Rack)規格,現正由 HPR v2 主流逐步轉向 v3,並同步開發對應 800VDC 架構的 v4:
| 規格 | 最大功率 | 電壓 | BBU 位置 | 備註 |
|---|---|---|---|---|
| HPR v1 | 92kW(可擴至 140kW) | 50VDC | BBU shelf 內建於 IT rack | 33kW/shelf |
| HPR v2 | 190kW | 50VDC | BBU shelf 內建於 IT rack | BBU shelf 由 33kW 升至 72kW/shelf,導入 capacitor tray 平滑功率波動 |
| HPR v3 | 300kW | 50VDC | BBU/capacitor tray 移至獨立 power sidecar,與 IT rack 分離 | 5.5kW PSU/BBU |
| HPR v4 | 800kW(可擴至 1MW) | ±400VDC(800VDC) | 獨立高壓 DC 系統 power sidecar | 支援 800VDC 架構 |
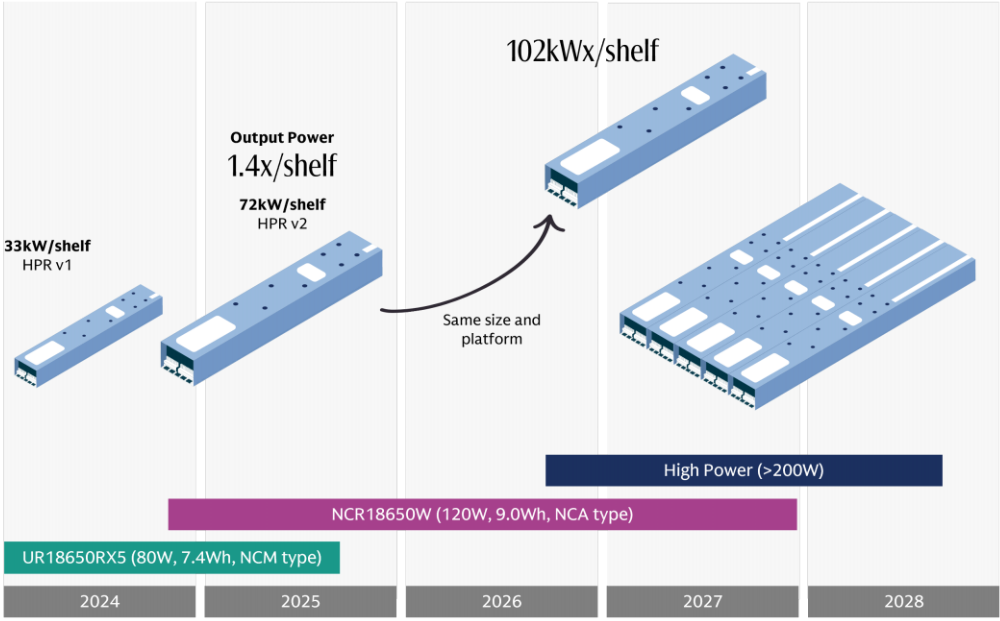
圖說:Panasonic BBU 開發路線圖(GS,2026-09-24)——33kW/shelf(HPR v1,UR18650RX5 80W 電芯)→72kW/shelf(HPR v2,2025 年起,NCR18650W 120W 電芯,output power 達 1.4x/shelf)→102kW/shelf(2027-28 年,改用 >200W 高功率電芯)。
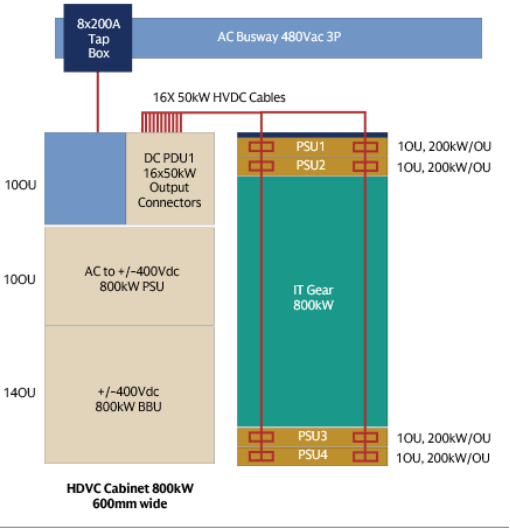
圖說:ORV3 HPR v4 機櫃規格圖(GS,2026-09-24)——HDVC Cabinet 800kW,±400Vdc 800kW BBU 與 PSU 區塊,16×50kW HVDC cables,600mm 寬機櫃,對應 800VDC 架構導入。
全球 BBU 玩家格局(GS,2026-09-24)
除台廠與 Panasonic 外,GS 報告另涵蓋以下海外 BBU 相關個股(多無 vault 個股頁,僅於此彙整背景資訊):
| 廠商 | 角色 | GS 評等/TP | 關鍵資訊 |
|---|---|---|---|
| Panasonic HD (6752.T) | BBU 龍頭,電芯/模組/系統垂直整合 | Buy,TP ¥6,300(自 ¥5,100 上修) | 全球 BBU 市占 70-80%(公司自述);資料中心 ESS 業務銷售目標 FY3/29 ¥1 兆、FY3/31 ¥1.5 兆,Award(已確認專案)acquisition ratio 近 100%;電芯產能 Kansas 廠 FY3/29 量產、模組 Mexico 第二廠 FY3/27 Q2、第三廠 FY3/28 量產;另開發 CBU(Capacitor Backup Unit)與超級電容,FY3/27 首代量產 |
| Murata (6981.T) | 電芯供應(LFP 路線) | Buy,TP ¥12,900 | BBU 佔電池業務營收 FY3/27E 逾 30%;唯一日系電芯廠,主打 LFP 安全性與地緣政治差異化供應 |
| TDK (6762.T) | 電芯供應(中型電池) | Buy,TP ¥4,900 | UPS 應用 1HFY27、BBU 應用 2HFY27 全面推進;2026-05 收購 Linergy(馬來西亞)拓展 BBU;AI/資料中心中型電池業務估 FY3/31 達約 ¥300bn |
| MinebeaMitsumi (6479.T) | BBU 保護模組 | Buy,TP ¥5,500 | 最大客戶市占約 80%(GS 估);源自 Mitsumi Electric 手機電池保護模組技術延伸 |
| Samsung SDI (006400.KS) | 電芯供應(~50% 市占) | Neutral,TP ₩695,000 | Tabless 結構電芯技術;2026-07 馬來西亞廠量產新款 21700「40V3」電芯 |
| LG Energy Solution (373220.KS) | 電芯供應 | Buy,TP ₩520,000 | Tabless 2170 圓柱電芯;南韓 Ochang 廠 2026 年量產,同時供應 BBU 與機器人應用 |
| Megmeet (002851.SZ) | 中國電源方案商,NVIDIA Blackwell 三大 PSU 供應商之一 | Neutral,TP Rmb120 | 與台達電、光寶科(LITEON)並列供應 BBU/PSU/電容予 NVIDIA Blackwell/Vera Rubin 生態系;提供整合式 800VDC sidecar power rack |
| Flex (FLEX) | 客製電源方案商 | Buy,TP US$154 | 供應 BBU 系統予美系 CSP;另推 CESS(以 Musashi Seimitsu HSC 混合超電容為核心),補足 BBU 之外的瞬態功率調節 |
2308_台達電(市) 在 GS 報告中被列為 BBU 相關 Buy 受惠股(TP NT$4,120,與既有 GS 2026-07-30 覆蓋目標價一致,非新數字);GS 稱台達電為全球銷售額最大電源供應商,其 BBU 模組主要向 6781_AES-KY(市) 等台灣電池模組廠採購後整合成系統,並與 NVIDIA 共同開發 800VDC,規劃 2027 年全面推出。2301_光寶科(市)(英文名 LITEON Technology)同為 GS 報告點名廠商:BBU 模組相容 GB200/GB300 與 Vera Rubin,Computex 2026 展示 800VDC 液冷 power rack,Cloud & AIoT 部門 1HFY26 營收 YoY+60%(詳見「BBU 概念股/族群」表與 供應鏈_BBU電池模組)。
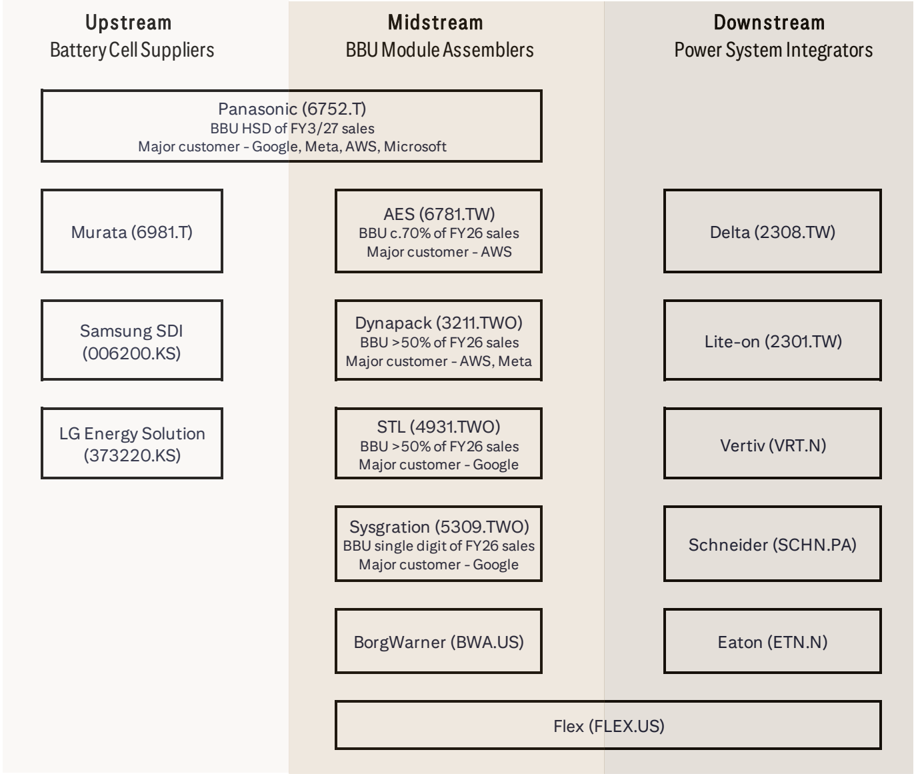
圖說:BBU 供應鏈三層架構(Citi,2026-07-07)——上游電芯廠(Panasonic/Murata/Samsung SDI/LG)→中游 BBU 模組廠(AES/Dynapack/STL/Sysgration/BorgWarner/Flex)→下游 PSU 整合商(Delta/Lite-On/Vertiv/Schneider/Eaton)。兩種商業模式:直連 CSP 型(Panasonic/Flex/AES → CSP)vs PSU 合作型(Dynapack/STL → Delta/Lite-On → CSP)。
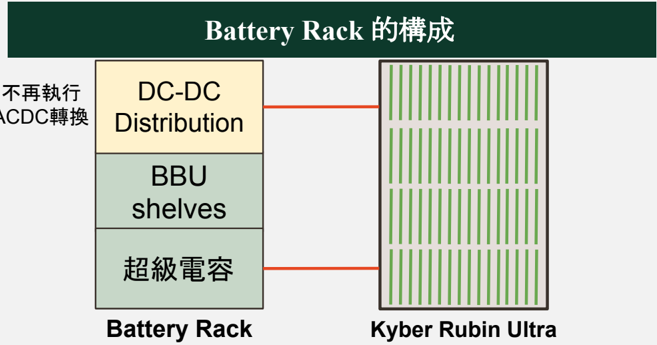
圖說:Battery Rack 構成——DC-DC Distribution、BBU shelves 與超級電容三層連接至 Kyber(Rubin Ultra)機櫃。
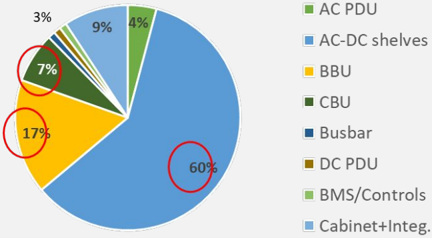
圖說:HVDC 電源櫃成本結構圓餅圖——AC-DC shelves 60%、BBU 17%、CBU 7%、BMS/Controls 9%、DC PDU 4%、Busbar 3%。
BBU / CBU / 超級電容分工(電源產業簡報 2026-07-03)
| 項目 | BBU | CBU | 超級電容 |
|---|---|---|---|
| 功能 | 短時間備援電力 | 解決瞬間電壓下降 | 吸收/補償瞬態功率波動 |
| 場景 | 市電中斷 / UPS 替換 | GPU 功耗瞬間拉升、電力擾動 | Rack 瞬間功率補償、保護 DC Bus |
| 位置 | Rack-level | Rack-level / Blade | Rack ⇔ tray-level |
| 缺點 | 體積大、熱管理要求高 | 能量有限,不支持長時間斷電 | 只支援瞬態,不能取代電池 |
BBU 結構、功能與 BBU 對 UPS(Morgan Stanley,2026-10-06)
MS 整合電源方案報告對 BBU 的拆解(來源 報告_MS_整合電源方案IPS_20261006):BBU 是整合電池、功率轉換與控制的系統,在 OCP 式機櫃內為獨立 shelf,緊鄰 PSU power shelf 並直接接共用 DC 母排;平時由 PSU 供電並維持電池電量,母排電壓低於設定門檻時,雙向轉換器由充電/待機轉為放電支撐機櫃。ADI 的 ORV3 參考設計為母排電壓低於 48.5V 超過 2ms 即觸發,並須在再 2ms 內拉到全額支撐。
| 組件 | 重點(MS 引用各廠參考設計) |
|---|---|
| 電芯包 | 圓柱鋰電芯串並聯;ORV3 參考模組為可替換 11 串 6 並;需高放電功率、低內阻與可預期壽命 |
| 雙向 DC/DC | 控制電池與機櫃 DC 母排間能量流向;多相設計分攤大電流,TI 12kW 設計為六相各 2kW、峰值效率逾 99%(電池與母排電壓接近時逾 99.5%) |
| BMS | 量測各電芯電壓/電流/溫度、均衡並估算 SOC/SOH;SOH 準確度決定營運商能否信任多年待機後的可用功率與時間 |
| 保護與熱插拔 | 保險絲、電流感測、斷路開關、保護 MOSFET、hot swap;多模組並聯需主動均流 |
| 控制與通訊 | PMBus、Modbus、CAN、RS-485 或乙太網路,將電壓、SOC、SOH、風扇與故障回報資料中心管理系統 |
| 熱管理與機構 | 風扇、感測器、氣流與電芯間距;Murata 商用 3kW BBU 為 2U、hot swap、240 秒保持時間,Eaton 19 吋 shelf 可放六顆 2.75kW 電池;ORV3 採 5+1 備援、單模組 3kW 4 分鐘 |
- 三大功能:① 斷電撐持(ride-through),給資料中心時間切換電源、保存資料或有序關機;② 削峰與負載平滑,BBU 低需求時充電、伺服器短暫超出機櫃或 PSU 上限時放電;③ 穩定、備援與故障隔離(故障域小,代價是電池、轉換器、風扇數量大增,需 SOH 監控與熱插拔更換)。
- 限制:電池循環。以緊急待機為主的 BBU 不一定適合長期反覆削峰,頻繁循環會影響發熱、SOC、壽命與更換週期;極短而高頻的暫態更適合 CBU 或電池加電容的混合系統(見 技術_超級電容CBU),電池留給較長事件。
- BBU 與 UPS 互補不替代:UPS 在設施/列級做 AC 供電的第一道防線(雙轉換型零切換時間),BBU 貼近負載在機櫃 DC 母排提供第二層保護與毫秒級注入;UPS 容量依總負載集中規劃,BBU 逐機櫃/逐模組擴充、故障域侷限單櫃。BBU 可降低集中式備援的負擔,但不取代 UPS。
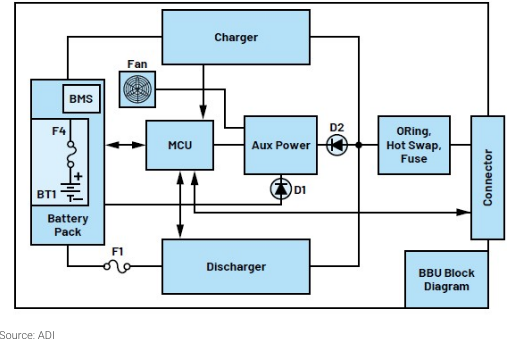
圖說:ADI 的 BBU 方塊圖:電池組(含 BMS)、Charger、Discharger、MCU、輔助電源、風扇、ORing/Hot Swap/Fuse 與連接器。(ADI,經 MS 引用 2026-10-06)
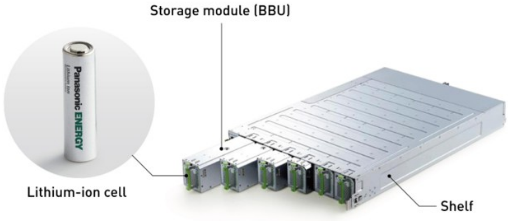
圖說:Panasonic BBU 儲存模組:鋰電池 cell 插入機櫃 shelf 的模組化結構。(Panasonic,經 MS 引用 2026-10-06)
Panasonic 路線與業務目標(MS 日系分析師 Kazuo Yoshikawa)
- MS 稱 Panasonic 約占 BBU 市場 80%;資料中心儲能營收由 FY3/26 ¥322bn 成長至 FY3/27 約 ¥550bn、FY3/29 約 ¥1 兆,公司稱支撐 FY3/29 目標的業務都已取得客戶確認(開發與訂單)。
- 新一代高容量 BBU 電芯(>200W)已小量量產,被一家主要 GPU 廠採用,6-7 月起爬坡;下一代伺服器平台的洽談進入最終階段,預期維持約 80% 市占,並認為機櫃功耗上升有調價空間;專用電源櫃用 BBU 的得標也接近,中期計畫未計入此部分,屬上行空間。
- CBU 為新成長點:與電源廠合作提案 BBU+CBU 整合方案,詢問來自美中 hyperscaler,含過去不使用 BBU 的客戶。
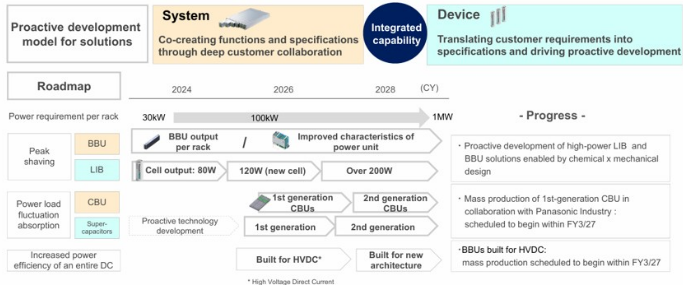
圖說:Panasonic 開發路線圖:單機櫃功率由 30kW 走向 1MW;BBU cell 輸出 80W→120W(新 cell)→>200W;CBU 第一代/第二代;第一代 CBU 與 Panasonic Industry 合作、FY3/27 內量產;HVDC 用 BBU FY3/27 內量產。(Panasonic,經 MS 引用 2026-10-06)
Panasonic 評等並列
MS(2026-10-06)Equal-weight、目標價 ¥4,700(FY3/28 EPS 19.5x:AI 基礎設施相關 EPS 36x、車用電池 IRA 補貼 EPS 5x、其他 13.5x);GS(2026-09-24,見上表)Buy、目標價 ¥6,300。庫內無 Panasonic 個股頁,兩家評價差異以報告為準。
OCP 2026-10 規格與路線更新
- 控制與共存:BBU 保持被動直到 AC 失電,動態暫態由 CBU 處理;PSU、CBU、BBU 並聯在共同 DC 匯流排,Ishare_PSU/CBU/BBU 須整合成單一削峰控制器避免迴路振盪(Google,報告_OCP2026_Google_AI負載功率波動硬體緩解_20261015)。台達電×AE:LVRT 時 PSU 以輸入限流、BBU 靠 droop 補位,兩者無通訊(字幕,自動辨識)。
- Panasonic 電芯路線(廠商初估,單一來源):電芯 120W→200W(約 CY2027)→>250W NCA+LFP 複合(CY2028 起)→>300W(CY2029 起);機櫃內 BBU 72kW→118kW/shelf(90 秒備援,約 Feynman CY2028–29);Side Rack 900kW→1.5/2.0MW;10ft 貨櫃 BBU 4.5MW(300 秒)、負載平滑 3.4MW。能量缺口:200W×90s 需 5.0Wh(LFP 6.3Wh、NCA/NCM 9.8Wh);300W×90s 需 7.5Wh,LFP 不足、NCA/NCM 8.25Wh,故 NCA/NCM 為首選,對台廠電芯化學選擇有含意(報告_OCP2026_Panasonic_高功率密度BBU與CBU_20261015)。
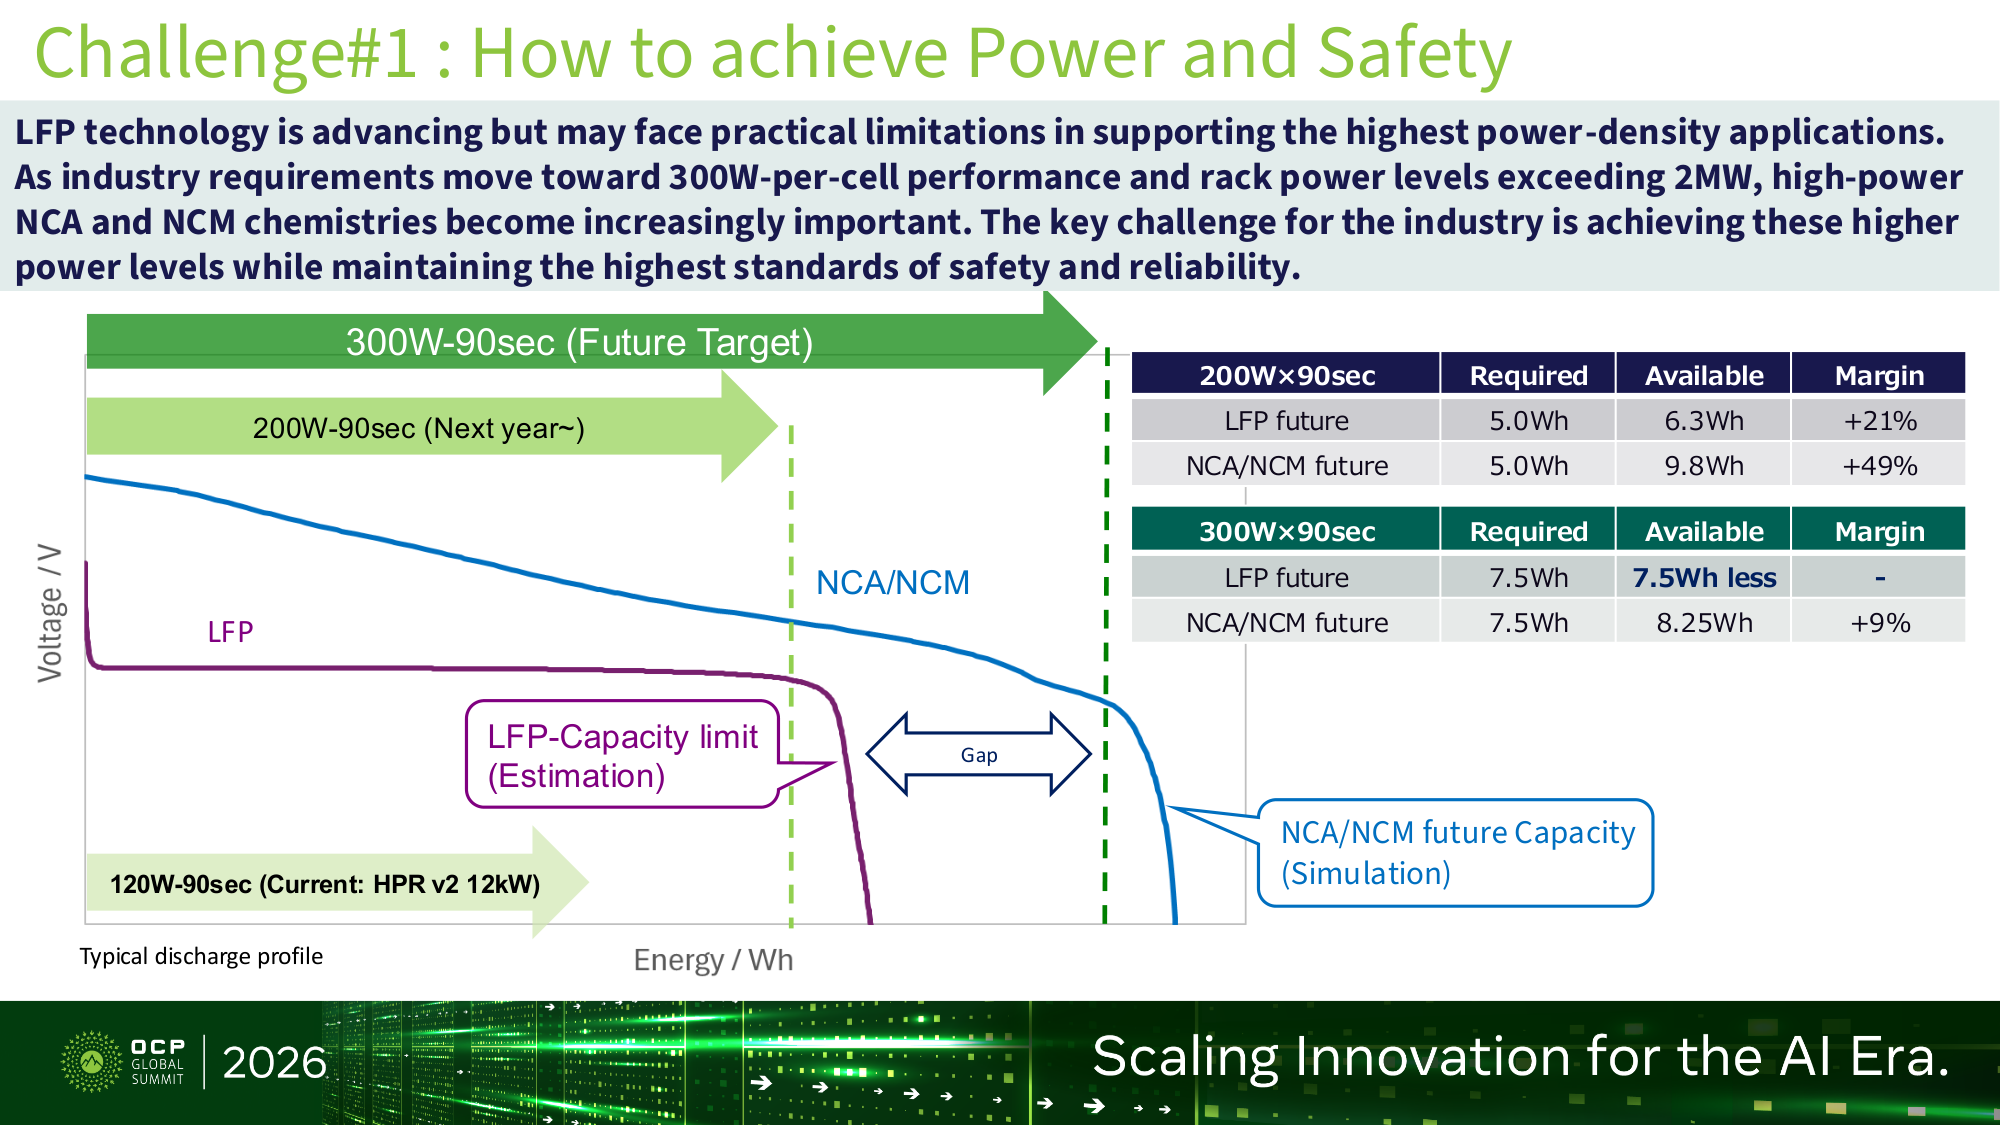
圖說:LFP 對 NCA/NCM 放電曲線與能量缺口,HPR v2 12kW 為 120W×90s;200W×90s 需 5.0Wh、300W×90s 需 7.5Wh(Panasonic,2026-10-15)。
- 機櫃內與電源櫃 BBU 規格:NVIDIA MGX 第二代 100% 液冷、含 BBU 880kW、維持 90 秒(16×100A AC whip);Megmeet 800V 電源櫃選配 BBU shelf 89kW 放電 ≥90 秒;光寶 180kW shelf(6×30kW、60 秒@180kW,Murata US21700 LFP 90S2P,UL9540A),PTT 2026-11、量產目標 2027 Q3;Siemens 對照 50V 機櫃 BBU 80kW/60 秒;Bosch 825kW/21kWh BBU(自算約 92 秒,原文 825kW 與 3×225kW=675kW 不符,列疑點)。
- 口徑差異並列:維持時間 90 秒為 NVIDIA 基準,60 秒為各廠不同定義,勿混;Panasonic 118kW/shelf(>250W 複合電芯世代)與 GS 圖 102kW/shelf(>200W 世代,2027–28)可能為不同電芯世代,非必然矛盾;電芯化學上 Panasonic 傾向 NCA/NCM 而光寶採 Murata LFP,時間尺度不同,但顯示化學路線尚無定論。
BBU 概念股 / 族群
| 類型 | 廠商 | 角色 | 觀察點 |
|---|---|---|---|
| 電源系統 | 2308_台達電(市) | PSU、power shelf、HVDC、資料中心電力整合 | 是否同時供應 BBU / power rack solution;CSP 專案節奏 |
| 電源系統 | 2301_光寶科(市) | PSU、power shelf、BBU 擴產 | 2026 AI 產品營收占比、110kW power shelf 量產 |
| 電池模組 | 3211_順達(櫃) | BBU / Non-IT 電池模組 | 公司法說指 AI 資料中心推動 BBU 需求,Non-IT 營收可望超過 50% |
| 電池模組 | 6781_AES-KY(市) | 高功率 BBU 模組 | AI server BBU 占比、擴產與安規認證 |
| 電池模組 | 4931_新盛力(市) | BBU / 儲能模組 | 是否取得 CSP / ODM 專案、HVDC 高瓦數產品進度 |
| 電池模組 | 5309_系統電(櫃) | BBU / 電池模組觀察 | 實際 AI BBU 客戶、產品規格與營收占比 |
| PCBA / 組裝 | 6278_台表科(市) | SMT / 模組組裝,BBU trial run | 4Q26 / 2027 trial run 是否轉量產 |
| 測試設備 | 2360_致茂(市) | PSU / BBU / HVDC power rack 測試 | AI power tester 從 PSU 擴到 BBU、HVDC 與 power shelf |
| 功率元件 | 7712_博盛半導體(櫃) | SGT MOSFET / Hot Swap MOS | 來源稱其 MOSFET 已裝配於 AI 伺服器 BBU、DC-DC 與 cooling 控制板;需後續用客戶 / BOM 資料驗證 |
信心水準
台達電、光寶科、順達、AES-KY 的 BBU 方向已有法說 / 公開報導支撐;個別公司是否進入特定 NVIDIA / CSP 平台仍需以公司公告、法說 Q&A 或供應鏈報告再確認。
技術瓶頸 / 風險
- 安全與認證週期:BBU 是高能量密度元件,熱失控、消防、運輸與資料中心保險規範都會拉長導入時間。
- 架構分流:BBU、CBU / super capacitor、facility UPS、ESS 可能在不同 CSP 架構中分工,不一定單一路線全勝。
- 價格與毛利:若只做電池包組裝,毛利可能受電芯價格與客戶議價壓縮;系統整合與 BMS / power interface 才是較高附加價值。
- 客戶集中度:AI BBU 多由大型 CSP / ODM 專案驅動,單一客戶設計變動會造成出貨波動。
- PSU 端零件與認證造成出貨遞延(2026-10):Citi(2026-10-18)指順達 PSU 主要供應商遇 PMIC 相關零件短缺,延後現有 3kW/5kW BBU 拉貨;珩石專家會議(2026-10-16,channel check)稱 AWS 5.5kW 因台達 DC/DC 設計須重新認證而遞延,800V HVDC BBU 貢獻由 1Q27/2Q27 遞延至 3Q27。
- 電芯化學:LFP vs 三元(專家,2026-10-16,信心中):大型延燒測試(LSFT)下 LFP 較不易熱擴散,AWS 要求台達、光寶用 LFP 案,致 DC/DC 與延燒設計不同;專家稱 LFP 與三元的 BBU 價值量相同;Meta MI400 HVDC 案送樣 LFP 21700(順達 2026-10、新盛力 2026-09);NV 要求 95 秒,Murata 2.0Ah 電芯僅達 80 秒,光寶可能詢問改用 Ampace LFP 或 Toshiba LTO。與 Panasonic 主張高功率以 NCA/NCM 為主見 供應鏈_BBU電池模組 並列註記,電芯化學尚無定論。
相關技術
- 供應鏈_BBU電池模組 — 三層供應鏈廠商格局與兩種商業模式(本頁供應鏈內容的主頁)
- 技術_超級電容CBU
- 供應鏈_AI資料中心電力
- 供應鏈_Vera_Rubin_NVL72機櫃
- 供應鏈_AI伺服器板上電源
- 技術_DrMOS
- 技術_TLVR電感
- 技術_鋁電解電容
- 分析_BBU_PCB_玻纖布_鑽針族群_20260524
來源
- 報告_MS_整合電源方案IPS_20261006 — Morgan Stanley,2026-10-06;BBU 結構與功能、BBU 對 UPS、BBU 對 CBU、Panasonic 約 80% 市占與營收目標、PSU 廠定位
- 報告_MS_RubinRackBOM_20260520 — Morgan Stanley,2026-05-20
- 260521_6278_台表科_daiwa_TSMT — Daiwa,2026-05-21
- NVIDIA Technical Blog,2026,Vera Rubin NVL72 compute tray / rack architecture
- 順達科技 2026Q1 法說資料,2026-03-04
- research_AI伺服器_BBU_PCB_玻纖布_鑽針_20260524
- 報告_博盛半導體7712_供應鏈營運探詢_20260526
- 報告_電源供應與管理產業_20260703 — BBU 標配化、BBU/CBU/超容分工、規格 ASP 演進、CAGR 16.5%
- 報告_Citi_順達3211首次評等_20260707 — 花旗(Citi),2026-07-07;每機架 BBU 內含價值逐世代估算(US$4-5K → US$33-34K)、BBU 滲透率(10-15% → >85%)、三層供應鏈結構、兩種商業模式、HVDC 對 BBU 的影響
- 報告_Citi_BBU投資人回饋_20260712 — 花旗(Citi),2026-07-12;首次評等後投資人回饋 Q&A;PSU 廠不易垂直整合自製 BBU、台廠對 Panasonic 市占空間、HVDC BBU 時程明確化
- 報告_Citi_BBU聯合電話會_20260716 — 花旗(Citi),2026-07-16;與日本分析師聯合電話會,Panasonic 產能/營收成長細節、台廠 GPM 30-35% vs Panasonic 40-45%、HVDC 時程再確認
- 報告_GS_BBU電池備援產業_20260924 — Goldman Sachs,2026-09-24;全球 BBU 產業專題,TAM 預測(2025 US$2.2bn→2030 US$50.2bn,CAGR+87%)、attach rate 假設、OCP/HPR 機櫃規格演進、全球玩家格局(Panasonic/Murata/TDK/MinebeaMitsumi/Samsung SDI/LG Energy Solution/台達電/LiteOn/Megmeet/Flex),Panasonic HD 目標價上修至 ¥6,300
-
分析_BBU備援電池產業_20260929 — 本庫整合報告,2026-09-29;市場規模四套估算口徑拆解、台股受惠分層、NVIDIA 官方 800V 架構未列機櫃 BBU 之反證(PDF:output/BBU備援電池產業_20260929.pdf)
-
報告_OCP2026_Panasonic_高功率密度BBU與CBU_20261015、報告_OCP2026_光寶科_1MW電源機櫃_20261015、報告_OCP2026_NVIDIA_MGX電源機櫃參考設計_20261015、報告_OCP2026_NVIDIA_Megmeet_液冷電源櫃800VDC_20261015、報告_OCP2026_Bosch_Rittal_800VDC_Sidecar架構_20261015 — 2026-10-15;BBU 電芯路線與機櫃規格
- 活動_BBU專家會議_珩石筆記_kevin_20261016 — 珩石筆記(kevin),2026-10-16;專家 channel check:AWS 5.5kW 遞延、LFP vs 三元、HVDC 遞延 3Q27
- 報告_Citi_順達3211_20261018 — 花旗(Citi),2026-10-18;PSU 廠零件短缺延後 BBU 拉貨、12kW 11 月加速
- 報告_OCP2026_Google_AI負載功率波動硬體緩解_20261015 — Google,2026-10-15;BBU/CBU 共存與單一削峰控制器