基本資料
健策精密工業(Jentech Precision Industrial,3653.TW,台灣證券交易所上市)為散熱解決方案與精密沖壓零件供應商,核心能力在「精密沖壓 + 模具開發 + 電鍍 + 組裝」垂直整合。在 AI 伺服器與高效能運算(HPC)散熱領域市占與技術地位居前。
產品與應用
- 均熱片 / IHS(Integrated Heat Spreader):直接覆蓋於 CPU / GPU 晶片上的第一線熱傳導蓋板;健策為全球伺服器 IHS 領導廠。隨 AI 晶片(如 NVIDIA Blackwell 系列)功耗提升,高階 IHS 技術門檻與單價同步提高。
- 均溫板(Vapor Chamber, VC):二維高效熱傳導方案,用於高階伺服器與通訊設備。
- 導線架(Lead Frame):LED 導線架(車用照明、背光)與功率半導體導線架(電力電子封裝)。
- 伺服器扣件(ILM, Independent Loading Mechanism):固定 CPU 於主機板的精密機構件;健策為少數同時通過 Intel 與 AMD 認證的供應商。
- 液冷散熱組件:水冷板(Cold Plate)與微通道蓋板(Microchannel Lid),對應 AI 伺服器液冷趨勢,含市場關注的 TIM2 鍍金水冷板與 MCL 規格升級。
圖片 / 架構圖
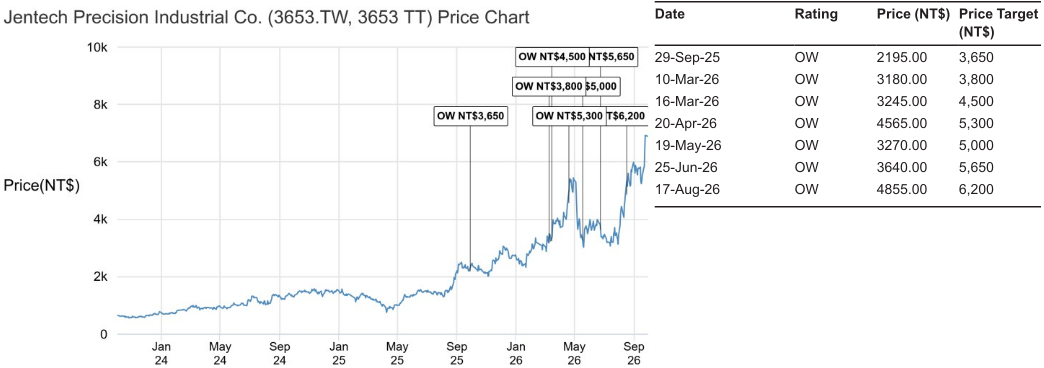
圖說:Jentech (3653.TW) 股價走勢圖搭配歷次 J.P. Morgan OW 評等與目標價標註(NT$3,650→6,200,2025-09-29 至 2026-08-17),JPM 2026-09-29 assume coverage 報告;同日再上修至 NT$7,500(見下方目標價與評等)。
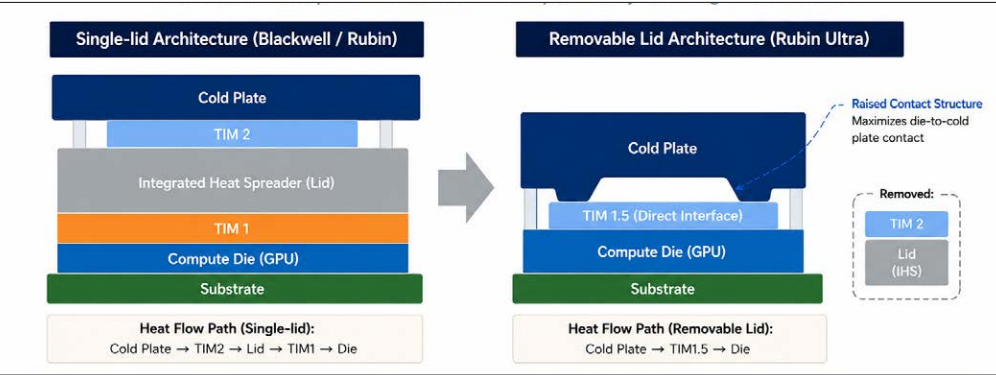
圖說:Single-lid Architecture(Blackwell/Rubin)vs Removable Lid Architecture(Rubin Ultra)均熱片結構對比示意圖;Removable Lid 版本移除 TIM2 與 Integrated Heat Spreader(Lid),改以 Raised Contact Structure 直接 Cold Plate 接觸 Compute Die,散熱路徑由 Cold Plate→TIM2→Lid→TIM1→Die 簡化為 Cold Plate→TIM1.5→Die(凱基,2026-10-07)。
月營收(近 24 個月)
下次公布12/7(一) 11月營收 預估:可能 12/7 公布(近 12 次有 11 次落在此區間;最常見:每月第 5 個工作天,信心高)
| 月份 | 營收(億元) | MoM | YoY | 備註 |
|---|---|---|---|---|
| 2027-01 | 34.0 | — | +81.6% | 本站推算† |
| 2026-12 | 36.2 | — | +93.7% | 本站推算† |
| 2026-11 | 32.5 | — | +90.9% | 本站推算† |
| 2026-10 | 30.7 | +0.6% | +80.7% | |
| 2026-09 | 30.5 | -5.3% | +80.0% | |
| 2026-08 | 32.3 | +0.4% | +90.9% | |
| 2026-07 | 32.1 | +21.2% | +91.0% | |
| 2026-06 | 26.5 | +14.5% | +57.6% | |
| 2026-05 | 23.1 | +0.1% | +37.7% | |
| 2026-04 | 23.1 | +6.8% | +26.9% | |
| 2026-03 | 21.6 | +70.6% | +18.9% | |
| 2026-02 | 12.7 | -32.3% | -14.6% | |
| 2026-01 | 18.7 | +0.2% | +29.4% | |
| 2025-12 | 18.7 | +9.9% | +13.3% | |
| 2025-11 | 17.0 | +0.0% | +16.6% | |
| 2025-10 | 17.0 | +0.2% | +29.8% | |
| 2025-09 | 17.0 | +0.4% | +40.9% | |
| 2025-08 | 16.9 | +0.4% | +40.5% | |
| 2025-07 | 16.8 | +0.1% | +41.9% | |
| 2025-06 | 16.8 | +0.1% | +45.9% | |
| 2025-05 | 16.8 | -7.8% | +46.1% | |
| 2025-04 | 18.2 | +0.0% | +65.6% | |
| 2025-03 | 18.2 | +22.6% | +66.3% | |
| 2025-02 | 14.8 | +2.6% | +88.3% | |
| 2025-01 | 14.5 | -12.3% | +47.4% | |
| 2024-12 | 16.5 | +13.2% | +53.5% | |
| 2024-11 | 14.6 | +11.3% | +44.5% |
2026 年已公布累計 251.5 億元;全年推算 320.2 億元(YoY +57.9%)†
† 本站推算,非券商預估:以最新一個月營收為基準,乘上過去兩年同期月對月變化的中位數(季節因子限 0.75–1.33 倍)。券商的年度營收與 EPS 預估見本頁「EPS 預估」「財測假設」。
資料:珩石資料庫+公開資訊觀測站,更新於 2026-11-09 01:26。下次公布日依公司近 12 個月公布習慣(公開資訊觀測站、鉅亨營收速報、FinMind)推估,以公司公告為準。
月營收追蹤
| 月份 | 營收 | MoM | YoY | 備註(歸因/來源) |
|---|---|---|---|---|
| 2026-05 | TWD2,313m | +0.1% | +37.7% | 創歷史新高(Daiwa 2026-06-06) |
| 2026-06 | TWD2,650m | +14.5% | +57.6% | 再創歷史新高;均熱片 77.0%(+57.6% YoY)、導線架 7.5%(+31.5% YoY)、電子零組件 5.1%(+15.5% YoY);2Q26 累計 TWD7,275m(+37.1% QoQ / +40.4% YoY),為 102.1% of Daiwa 估、112.4% of 市場共識(Daiwa 2026-07-07)報告_Daiwa_健策3653_20260707 |
| 2026-07 | TWD3,213m | +21.3% | +91.0%(7M26 累計 +36.0% YoY) | 再創歷史新高,占大和/彭博共識 3Q26 估 36.0%/40.5%;均熱片 79.0%(+112.0% YoY)、導線架 6.9%(+40.6% YoY)、電子零組件 4.1%(+13.7% YoY);歸因 Rubin 均熱片出貨(Daiwa 2026-08-07)報告_Daiwa_健策3653_20260808 |
2Q26 產品組合:均熱片 74.7%(+38.8% YoY)、導線架 8.6%(+32.7% YoY)、電子零組件 5.7%(+17.1% YoY)、通訊 0.9%(+103.3% YoY)、其他 10.1%(+76.6% YoY)。
- 2026 年 1–5 月累計 YoY +20.3%(Daiwa)
- 2Q26 進度:QTD 達大和估計 TWD7,123m 的 64.9%;達 Bloomberg 共識的 73.0%(Daiwa)
- 5 月收入結構:均熱片 74.1%(YoY +37.6%)、導線架 9.2%(YoY +38.5%)、電子零組件 5.9%(YoY +19.2%)、通訊 0.7%(YoY +56.7%)、其他 10.1%(YoY +47.6%)(Daiwa)
| 2026-08 | 32.26 億元 | +0.4% MoM/+90.9% YoY;8M26 累計 +42.9% YoY,單月歷史新高。3Q26 QTD 營收進度領先。公司 guidance:3Q26 QoQ +30%、4Q26 QoQ +10%。可拆卸式上蓋(removable lids)測試結果仍在等待中。Daiwa 維持 Buy(1)、TP NT$6,770(73x 一年期預估 EPS);報告日股價 NT$5,655。來源 報告_Daiwa_健策3653_20260907 | | 2026Q3(預估,9/18 更新) | TWD9,650mn | Daiwa 上修 3Q26E 營收至 TWD9.65bn(原估 TWD9.26bn),略高於 Bloomberg 共識 TWD9.62bn;歸因 Vera Rubin 出貨優於預期。4Q26E 同步上修至 TWD10,620mn(原估 TWD10,200mn,市場共識 TWD10,320mn)。來源 報告_Daiwa_健策3653_20260918,2026-09-18 | | 2026-09 | TWD3,054m | -5.3% | +80.0%(9M26 累計 +47.1% YoY)| 9 月回落但驗證 3Q26 強勁;9 月產品組合:均熱片 79.7%(+94.2% YoY)、導線架 7.8%(+47.9% YoY)、電子零組件 4.0%(-12.4% YoY)、通訊 0.7%(+53.8% YoY)、其他 7.7%(+70.8% YoY)。來源 報告_Daiwa_健策3653_20261007,2026-10-07 | | 2026Q3(實績) | TWD9,493mn | +30.5% QoQ | +87.3% YoY | 達 Daiwa 估 98.4%、Bloomberg 共識 97.4%;凱基(10/7)認為略低於其預期,主因 Intel/AMD(美)PC 相關營收放緩,惟均熱片占比仍穩於 80%、YoY+107%;3Q26 產品組合:均熱片 79.3%(+107.1% YoY)、導線架 7.2%(+43.0% YoY)、電子零組件 3.8%(-4.5% YoY)、通訊 0.7%(-13.5% YoY)、其他 8.9%(+64.1% YoY)。來源 報告_Daiwa_健策3653_20261007、報告_凱基_健策3653_20261007,2026-10-07 |
8 月未經審核獲利(公司揭露,Daiwa 轉述,2026-09-29)
因近期股價波動,公司於 2026-09-29 盤後提前揭露 8 月未經審核獲利:稅前盈餘 TWD1.36bn(+100% YoY)、稅後淨利 TWD1.08bn(+101% YoY)、EPS TWD7.35(+95% YoY)。驗證 3Q26 動能強勁,支持 Daiwa 將 3Q26E EPS 預估上修至 TWD22.77(原估 TWD17.67,優於 Bloomberg 共識 TWD20.37),3Q26E GM/OPM 同步上修至 51.0%/42.0%(原 50.5%/32.4%),皆為歷史單季新高。來源:報告_Daiwa_健策3653_20260929
EPS 記錄
| 年度 | EPS (元) | 營收 (TWDm) | 毛利率 | 備註 |
|---|---|---|---|---|
| 2025 | 36.14 | 20,276 | 41.6% | 實際;Daiwa 2026-05-29 |
EPS 預估
| 年度 | 大和 EPS(報告日 2026-05-29) | 美銀BofA EPS(報告日 2026-07-28) | 大和 EPS(報告日 2026-09-29,最新,前次 09-18 見備註) | 大和營收(TWDm,2026-09-29) | 大和毛利率(2026-09-29) | 元大 EPS(報告日:2026-09-29,轉述) | 備註 |
|---|---|---|---|---|---|---|---|
| 2026E | 67.88 | 61.62(原 57.77,+7%) | 69.06(+1.2%,前 68.24) | 32,852 | 49.0% | ≈71.6†(= 208.86 ÷ 2.915,回推) | Daiwa 09-29 因 8 月未審獲利驗證 3Q26 動能上修;09-18 上修主因 removable lid ASP 升級與 Vera Rubin 出貨優於預期 |
| 2027E | 133.46 | 119.96(原 120.52,約持平) | 175.95(+12.5%,前 156.40) | 65,059 | 55.0% | 208.86(+191.5% YoY,獲利預估上修 40%) | Daiwa 上修幅度隨年期擴大,反映 ASP 升級累積效果;09-29 較 09-18 再上修 12.5% |
| 2028E | 199.17 | 212.59(原 264.47,-20%) | 272.94(+15.5%,前 236.22) | 97,916 | 56.0% | — | Daiwa 09-29 較共識高 14-21%("How we differ");BofA(7/28)2028E 因 MCL 延後而保守,與 Daiwa 樂觀路徑形成對比 |
元大(9/29,供應鏈調查轉述,原報告未入庫)2027E 營收 NT$79,424m(+143.4% YoY)、毛利率 52.8%(+5ppts)、EPS 208.86,較 Daiwa 9/18 的 60,276/53.0%/156.40 營收高約 32%、毛利率略低 0.2ppt、EPS 高約 33%;2026E 回推營收約 32,631†、EPS 約 71.6†(與 Daiwa 68.24 接近),分歧集中在 2027E;元大 TP 與評等未揭露。
Daiwa 2026-28E EPS 較共識高 1.3%/9.8%/1.2%(9/18);09-29 最新報告未逐年揭露對共識百分比,改以「2027-28E EPS 較 Bloomberg 共識高 14-21%」整體表述(How we differ)。BofA 2026E/2028E EPS 較其自家共識高 6%/15%,2027E 與共識一致(BofA Exhibit 2,7/28 舊估)。2026-28E EPS CAGR:Daiwa 9/18 估 86.1%(原估 78.8%);09-29 未重新揭露精確 CAGR,惟 27/28E EPS 再上修 12.5%/15.5%,CAGR 應續高於 86.1%。
| 年度 | JPM EPS(報告日:2026-09-29,assume coverage) | 對應營收(NT$mn) | 毛利率 | 備註 |
|---|---|---|---|---|
| 2026E | 69.18 | 32,624 | 46.4% | 較 Bloomberg 共識高 1% |
| 2027E | 150.11(較 JPM 前次 129.04 上修 16.3%) | 63,454 | 50.0% | 較 Bloomberg 共識高 3% |
| 2028E | 252.68 | 100,591 | 52.0% | 較 Bloomberg 共識高 6% |
JPM 較 Daiwa(9/18,2027E 156.40)估值原本接近,惟 Daiwa 09-29 再將 2027E 上修至 175.95,與 JPM 150.11 差距擴大至約 17%;TP 落差更懸殊,Daiwa(09-29)TP 已上修至 NT$10,000,JPM 僅 NT$7,500,差異主要來自目標倍數與樂觀程度:Daiwa 73x vs JPM 30x。來源 報告_JPM_健策3653_20260929、報告_Daiwa_健策3653_20260929
| 年度 | 凱基 EPS(報告日:2026-10-07) | 對應營收(NT$mn) | 毛利率 | 營益率 | 備註 |
|---|---|---|---|---|---|
| 2026F | 68.78(下修 2.0%,前 70.19) | 32,514 | 47.2% | 38.6% | 3Q26 略低於凱基預期(Intel/AMD(美)PC 相關營收放緩)致小幅下修 |
| 2027F | 196.23(上修 33.6%,前 146.88) | 80,298 | 50.5% | 45.2% | Rubin/Rubin Ultra 可拆式上蓋設計,2027 年預估出貨 800-900 萬顆、ASP 假設至少 US$200(約現行水準 4 倍);2027 年營收成長預估由原 +88% 大幅上修至 +147% YoY |
| 2028F | 303.81 | 120,309 | 51.2% | 46.7% | — |
凱基(10/7)2027F EPS(196.23)高於同日 Daiwa(09-29,175.95)與 JPM(09-29,150.11),三家差距持續擴大,反映對 removable lid/ASIC ASP 升級幅度樂觀程度不同;2026F 凱基與 Daiwa(09-29,69.06)方向一致皆因 3Q26 PC 相關營收放緩小幅下修。凱基 TP 由 NT$7,365 大幅上修至 NT$10,000(40x 2027-28F 平均 EPS),與 Daiwa 09-29 的 TP 同為 NT$10,000 但評價方法不同(詳見「目標價與評等」)。來源 報告_凱基_健策3653_20261007
財測假設
| 來源(日期) | 模型 / 推導鏈 | 關鍵假設 | 產出 |
|---|---|---|---|
| 大和(2026-05-29) | 均熱片為主要成長引擎,GPU 世代縮短拉高競爭者進入門檻 → 分產品線營收展開 | 均熱片營收假設:2025 TWD14,804m → 2026E TWD25,923m → 2027E TWD48,767m → 2028E TWD71,370m | 支撐核心 EPS 2026E 67.88 → 2027E 133.46 → 2028E 199.17(大和) |
| 大和(2026-05-29) | 2Q26 營收與共識比較+毛利率逐季走高假設 | 2Q26 營收估 TWD7.1bn(+34.3% QoQ),高於 Bloomberg 共識 TWD6.3bn;毛利率受惠 Rubin、Rubin Ultra、CPO 營收貢獻逐季走高;2028 起 ASIC 貢獻上升 | 支持 2026-28E 營收/毛利率上修軌跡(大和) |
| 大和(2026-06-16) | PER/ROE 回推:收盤價 ÷ forward PER | 收盤價 NT$3,785;2026/2027/2028E PER 55.8x / 28.4x / 19.0x | ROE 37.4% / 52.6% / 55.4%;支持健策列入 2H26 台灣小中型股與熱管理首選 top pick(大和) |
| 大和(2026-07-07) | 現價 ÷ PER 回推年度 EPS;TP ÷ PE 回推 forward EPS | 股價 TWD3,195;2026/27E PER 47.1x / 23.9x(過去 3 年區間 17-61x) | 2026E EPS ≈ TWD67.8†(= 3,195 ÷ 47.1);2027E EPS ≈ TWD133.7†(= 3,195 ÷ 23.9);與 2026-05-29 Daiwa 估值高度一致;73x forward EPS → TP TWD6,770 維持(大和)報告_Daiwa_健策3653_20260707 |
| 美銀BofA(2026-07-28) | ASP 上修(Rubin/Rubin Ultra 均熱片 ASP US$100/US$200,vs Blackwell Ultra US$30)→ 2026E EPS 上修 7%;MCL 延至 2H28 Feynman 世代 → 2028E EPS 下修 20% | 2Q26 銷售優於 BofAe/共識 14%/12%;MCL 供應鏈準備度/良率不足,由原預期 Rubin Ultra 世代延至 2H28 Feynman 世代;冷板/CPO 2026-28 貢獻有限 | 2026E EPS 61.62(原 57.77,+7%);2027E EPS 119.96(原 120.52,約持平);2028E EPS 212.59(原 264.47,-20%) |
| 美銀BofA(2026-07-28) | PO 估值:25x 2H27-1H28E EPS(估值方法不變,約當歷史 P/E 均值 19x +1SD) | 歷史 P/E 均值約 19x(自 2008 年 11 月 IPO 以來),現股 35x 一年期前瞻 P/E | PO NT$4,000(原 NT$4,655,-14%) |
| 健策私訪(2026-09-18) | ASP 分層 × 良率敏感度:均熱片月產能 >2,000 萬片,瓶頸不在產能而在 ASP/Product Mix/高階良率 | ASP 分層:NB/PC <US$1(毛利率 <10%)、CPU Server ~US$10、ASIC Stiffener US$15–20、NVIDIA GPU One-piece Lid ~US$50、Two-piece >US$150、Removable >US$250;高階 NV 類產品單月約 40–50 萬片;2Q26 Server 占比約 40%,NV 營收占比 2025 <10%→2026 近 20%,明年 CPO 放量或上看 40–50% | Server 類產品平均毛利率可 >50%;高階產品初期良率差異可造成約 10–20ppt 毛利率變化(自估/公司揭露,估) |
| Daiwa(2026-09-18) | Vera Rubin 出貨優於預期 → 上修 3Q26/4Q26 營收;removable lid ASP 升級(5-6x one-piece)→ 上修毛利率假設 | 3Q26E 營收 TWD9.65bn(原 9.26bn,市場共識 9.62bn);4Q26E 營收 TWD10.62bn(原 10.20bn,共識 10.32bn);removable lid ASP 為現行 one-piece 的 5-6 倍;ASIC 客戶若跟進採用 removable lid,ASP 有機會較現行 stiffener 提升 15-20 倍(情境估計) | 2026-28E 營收上修 2.5%/7.0%/7.8%;EPS 上修 5.9%/14.0%/14.6% 至 68.24/156.40/236.22;2026-28E EPS CAGR 上修至 86.1%(原 78.8%) |
| 元大投顧(2026-09-29,珩石筆記轉述) | TR Lid 提前於 Rubin 小量導入+2027 年 ASP 與滲透提升 → 上修獲利預估 40%;毛利率隨高階均熱片組合升至 50%+ | 2027E 營收 NT$79,424m(YoY +143.4%)、毛利率 52.8%(+5ppts);4Q26 TR Lid 小量數萬片送封裝廠測試、4Q26–1Q27 驗證、封裝廠產線 2027 年中建置;ASIC 均熱片 2H27 改 Lid/Ring 使單價再升 | 2027E EPS 208.86(YoY +191.5%);2026E 營收 ≈32,631†、EPS ≈71.6†(由 2027E YoY 回推);原報告未入庫,數字待核對 |
| Daiwa(2026-09-18,估值) | TP=73x 一年期前瞻 EPS(倍數不變),評價基期滾動至 4Q26E-3Q27E(原 3Q26E-2Q27E) | 過去 3 年 PER 區間 17-62x;73x 反映健策強勁獲利能見度與晶片級散熱龍頭地位 | TP 由 NT$6,770 大幅上修至 NT$9,420(+39.1%) |
| Daiwa(2026-09-29,最新) | 公司提前揭露 8 月未審獲利驗證 3Q26 強勁動能 → 上修 3Q26E/4Q26E 財測 → 上修 2026-28E 全年財測,TP 倍數 73x 不變、套用新 EPS | 8 月未審稅前盈餘 TWD1.36bn(+100% YoY)、稅後淨利 TWD1.08bn(+101% YoY)、EPS TWD7.35(+95% YoY);3Q26E revenue TWD9.65bn(+32.7% QoQ)、GM 51.0%(原 50.5%)、OPM 42.0%(原 32.4%)、EPS 22.77(原 17.67,優於共識 20.37);4Q26E revenue TWD10.6bn(+10.1% QoQ)、GM 52.3%(原 51.2%) | 2026-28E EPS 上修 1.2%/12.5%/15.5% 至 69.06/175.95/272.94;TP 由 NT$9,420 上修至 NT$10,000(73x 不變) |
| Daiwa(2026-10-07) | 9 月營收與 3Q26 實績大致符合 Daiwa 自身與 Bloomberg 共識(98.4%/97.4%)→ 評等與 TP 維持不變;重申 removable lids 因 TDP 上升與 warpage 疑慮,2027 年營收貢獻看增,Vera Rubin/Rubin Ultra 1Q27E 起導入 | 3Q26 營收 TWD9,493m(+30.5% QoQ/+87.3% YoY)= Daiwa 估 98.4%、共識 97.4%;GPU/ASIC 客戶預期未來 2-3 年同步大規模採用 removable lids | 評等 Buy(1)、TP NT$10,000 維持(73x 1 年期前瞻 EPS);現價對應 2026/27E PER 98.5x/38.7x(vs 過去 3 年區間 16-53x) |
| 凱基(2026-10-07) | 3Q26 略低預期(Intel/AMD PC 放緩)→ 小幅下修 2026F;Rubin/Rubin Ultra 可拆式上蓋出貨量與 ASP 假設上修 → 大幅上修 2027-28F;TP=40x 2027-28F 平均 EPS | 2027 年可拆式上蓋出貨 800-900 萬顆、ASP≥US$200(約現行水準 4 倍);2027 年營收成長預估由 +88% 上修至 +147% YoY;毛利率 2027F 上修至 50.5%(原 50.0%)、2028F 51.2%;營業利益率 2027F 45.2%(原 43.4%)、2028F 46.7% | 2026-28F EPS 68.78/196.23/303.81;TP 由 NT$7,365 大幅上修至 NT$10,000(+35.8%,40x 2027-28F 平均 EPS) |
目標價與評等
| 券商 | 報告日 | 評等 | 目標價 | 當時股價 | 評價基礎 | 來源 |
|---|---|---|---|---|---|---|
| 大和 | 2026-05-29 | Buy (1) | NT$6,770(自 7,000 微調) | NT$3,545 | 73x 1 年期前瞻 EPS(3Q26-2Q27E);過去 3 年 PER 區間 17-61x | Daiwa |
| 大和 | 2026-06-06 | Buy (1) | TWD6,770(維持) | TWD3,620 | 73x 1 年期前瞻 EPS;上行空間 +87% | Daiwa |
| 富邦投顧 | 2026-06-26 | 買進 | NT$4,540 | NT$3,390 | 未揭露於摘錄段,需回原文核對完整估值基礎 | 報告_健策3653_均熱片霸主_20260627 |
| 大和 | 2026-07-07 | Buy (1) | TWD6,770(維持) | TWD3,195 | 73x 1-year forward EPS(過去 3 年 PER 區間 17-61x);2Q26 TWD7,275m 超 Daiwa 估 2.1%、超市場共識 12.4%;3Q26/4Q26 指引 <10% QoQ;4Q26 removable lids 開始出貨,ASP > USD200 | 報告_Daiwa_健策3653_20260707 |
| 美銀(BofA/Merrill Lynch) | 2026-07-28 | Buy(重申) | NT$4,000(原 NT$4,655,-14%) | NT$3,370 | 25x 2H27-1H28E EPS(估值方法不變);上調 2026E EPS +7%、下修 2028E EPS -20%(MCL 延後) | 報告_BofA_健策3653_20260728 |
| 大和 | 2026-08-07 | Buy (1)(重申) | TWD6,770(維持) | TWD4,380 | 73x 1-year forward EPS(維持不變);7月營收 TWD3,213m 創高(+91.0% YoY)、6月未審核獲利進度優於預期;2H26 guidance:3Q26 +10%+ QoQ、4Q26 +10% QoQ | 報告_Daiwa_健策3653_20260808 |
| 大和 | 2026-09-18 | Buy (1)(重申) | NT$9,420(自 6,770 大幅上修,+39.1%) | NT$5,525 | 73x 1-year forward EPS(倍數不變,評價基期滾動至 4Q26E-3Q27E);反駁 removable lid 採用傳言負面解讀,重申看好 ASP 升級趨勢延續數年;3Q26/4Q26E 營收上修、2026-28E EPS 上修 6-15% | 報告_Daiwa_健策3653_20260918 |
| JPM | 2026-09-29 | Overweight(assume coverage) | NT$7,500(Dec-27,原 NT$6,200/Jun-27,+21.0%) | 30x 2028E P/E(與 AI 伺服器熱潮以來三年均值一致);股價 NT$6,895(9/29),upside ~9%(過去 3 個月已漲 108%,正面因素已部分反映) | 報告_JPM_健策3653_20260929 | |
| 大和 | 2026-09-29 | Buy (1)(重申) | NT$10,000(自 9,420 上修,+6.2%) | NT$6,895 | 73x 1-year forward EPS(倍數不變,評價基期仍 4Q26E-3Q27E);因近期股價波動,公司提前揭露 8 月未審獲利(稅前 13.6 億 +100% YoY/稅後 10.8 億 +101% YoY/EPS 7.35 +95% YoY)驗證 3Q26 動能;3Q26E EPS 上修至 22.77(原 17.67,優於共識 20.37);2026-28E EPS 上修 1.2%/12.5%/15.5% 至 69.06/175.95/272.94 | 報告_Daiwa_健策3653_20260929 |
| 大和 | 2026-10-07 | Buy (1)(重申) | NT$10,000(維持) | NT$6,805 | 73x 1-year forward EPS(維持不變);9 月營收與 3Q26 實績大致符合預期(98.4%/97.4%);重申 removable lid ASP 升級趨勢 | 報告_Daiwa_健策3653_20261007 |
| 凱基投顧 | 2026-10-07 | 增加持股(重申) | NT$10,000(自 7,365 大幅上修,+35.8%) | NT$6,805 | 40x 2027-28F 平均 EPS(反映 2026-28E EPS CAGR 達 110%);Rubin/Rubin Ultra 可拆式上蓋 2027 年出貨 800-900 萬顆、ASP≥US$200;2027F EPS 上修 33.6% 至 196.23 | 報告_凱基_健策3653_20261007 |
| 凱基投顧 | 2026-11-02 | 增加持股(維持) | NT$10,000(維持) | NT$6,320 | 列為台灣 AI 供應鏈首選 | 報告_凱基_電子硬體產業_20261102 |
凱基與 Daiwa 10/7 同步收斂至 TP NT$10,000,但評價方法不同
凱基(10/7)首次對健策給出目標價,以 40x 2027-28F 平均 EPS 算出 NT$10,000(較前次 7,365 大幅上修 +35.8%);Daiwa(10/7)則維持既有 73x 1 年期前瞻 EPS 法算出同樣 NT$10,000(與其 09-29 上修後數字持平)。兩種方法殊途同歸,但推導邏輯與年期基礎不同,不代表兩家對獲利假設完全一致(凱基 2027F EPS 196.23 高於 Daiwa 2027E 175.95)。
Daiwa 與 JPM 目標價分歧主因評價倍數樂觀度差距,非基本面衝突
Daiwa(9/29 最新)TP NT$10,000 採 73x 1年期前瞻 EPS;JPM(9/29)TP NT$7,500 採 30x 2028E P/E,倍數選擇差距達 2.4 倍,反映兩家對「removable lid 規格升級能見度」與「歷史估值區間定錨」判斷不同;JPM 明確提示股價已提前反映(過去 3 個月 +108%),upside 收斂至約 10%,Daiwa 則仍看多後續 ASP 升級空間,且 09-29 再度上修 2027E EPS(175.95 vs JPM 150.11,差距較 09-18 時的 156.40 擴大)。
目標價方向分歧,區間隨 Daiwa 連續上修而擴大(最新 2026-09-29:NT$4,000-10,000)
BofA(2026-07-28)將 PO 由 NT$4,655 下修至 NT$4,000(-14%),與同期大和維持 TWD6,770、富邦 NT$4,540 方向不同;差異主因 BofA 對 2028E MCL 導入時程更保守(延至 2H28 Feynman 世代),拉低 2028E EPS 20%,即使 2026E EPS 同步上修 7%。Daiwa 其後於 2026-09-18 因 removable lid ASP 升級(5-6x one-piece)與 Vera Rubin 出貨優於預期,將 TP 大幅上修至 NT$9,420(+39.1%),09-29 因 8 月未審獲利驗證 3Q26 動能,再度上修至 NT$10,000(+6.2%),使三方目標價區間擴大為 NT$4,000-10,000,反映對 removable lid/ASIC 升級路線的樂觀程度差異已明顯拉大,非單純新舊更新關係。
成長動能/催化劑
AI 散熱與均熱片規格升級
- 在 AMD、Intel 伺服器平台 IHS 市占高,並已切入 NVIDIA AI 供應鏈。
- 高階均熱片維持領導地位,GPU 世代縮短拉高競爭者進入門檻;均熱片營收為主要成長引擎(分年營收預估與假設鏈詳見「財測假設」,Daiwa)。
- Rubin 均熱片規格尚未確認,但近期見到 one-piece lid 急單,ASP 上看更高;下一代 GPU 可能採 removeable dual lid 或 MCL(Daiwa)。
- removable lids 採用節奏再確認(Daiwa,2026-09-29):因晶片 TDP 持續上升與翹曲(warpage)疑慮,預期 removable lids 營收貢獻 2027 年起上升,Vera Rubin 與 Rubin Ultra 自 1Q27E 起導入以防翹曲並提升散熱效率;Daiwa 預期 removable lids 未來 2-3 年內將由 GPU 與 ASIC 客戶同步大規模採用(非僅 GPU 先行、ASIC 延後的單向路徑),與健策私訪(9/18)「Rubin Removable 已進入出貨測試」及 JPM(9/29)「1Q27 於 Rubin/Rubin Ultra 進入量產」方向一致。來源:報告_Daiwa_健策3653_20260929
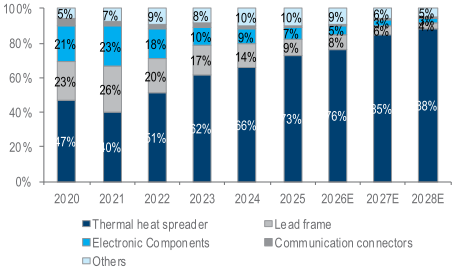
圖說:健策營收組合堆疊長條圖 2020-2028E,均熱片(Thermal heat spreader)占比由 2020 年 47% 持續攀升至 2028E 88%,為產品結構轉型的直接佐證(大和,2026-09-29)。 - 毛利率 2026 逐季走高,受惠 Rubin、Rubin Ultra、CPO 營收貢獻;2028 起 ASIC 貢獻上升;2Q26 營收估與 Bloomberg 共識比較詳見「財測假設」(Daiwa)。 - BofA 查核(2026-07-28):Rubin / Rubin Ultra 世代仍採用 heat spreader(非 MCL),ASP 分別上看 US$100 / US$200(vs Blackwell Ultra 約 US$30),driver 為 Rubin Ultra 的可拆式上蓋(removable lid)設計與更高品質要求(如平整度)。2Q26 銷售(+37% QoQ、+40% YoY)優於 BofAe/共識 14%/12%,主因均熱片 ASP 調漲;預估 2Q26 GM/OPM 44.3%/36.0%(vs 1Q26 41.8%/32.0%)。2Q26 財報預計 8/12 盤後公布。冷板 / CPO 貢獻在 2026-28 仍有限(BofA)。 - 7月營收創高+6月未經審核獲利搶先看(Daiwa 2026-08-07):7月營收 TWD3,213m(+21.3% MoM、+91.0% YoY)再創新高,歸因 Rubin 均熱片出貨。因法規要求先揭露之6月未經審核數字:稅前盈餘 TWD1,200m(達大和/共識2Q26估 45.3%/49.2%)、稅後淨利 TWD946m(44.6%/48.1%)、EPS TWD6.45,驗證 2Q26 財報(8/12公布)進度優於預期。公司指引 2H26:3Q26 營收季增 10%+、4Q26 季增 10%;4Q26 removable lids 開始出貨(ASP > USD200)重申。TP 維持 TWD6,770(Buy(1)),現價 TWD4,380 對應 2026/27E PER 64.5x/32.8x,與既有 EPS 估值一致。
液冷與 ODM 關係
- 氣冷 → 液冷轉型:由傳統 IHS 供應商轉型為液冷關鍵零組件(Cold Plate / Microchannel Lid)供應者,液冷為 2025–2026 主要成長動能。
- 身為 Rubin 的 cold plate 供應商,強化與 ODM 關係;2H26 隨更多液冷組件帶來營收上行,亦助 MCL 開發(Daiwa)。
- 液冷組件(Cold Plate / Microchannel Lid)放量斜率與單價、氣冷轉液冷的產品組合變化,是後續觀察重點。
- 散熱產業簡報(2026-06-30):健策為 MCL 路線主要研發者(奇鋐不看好該路線),並提供過渡方案 Removable Lid(可拆卸上蓋,SoC 與 CP 間只剩 TIM 1.5);MCL 預計 2027 年後 3kW+ Feynman 世代成主流。凱基受惠廠商矩陣中健策橫跨 NVIDIA GB+AMD Helios+AWS Trainium+Google TPU 四平台(Cold Plate 競爭廠商:奇鋐/健策/雙鴻/Cooler Master/BOYD/Furukawa)。均熱片內含價值 GB300 $66.0k → VR200 $105.6k、MI450 $103.7k(每機架,詳見 技術_均熱片)。
- 富邦(2026-07-21,Kyber 延後評估):健策在 MCL 設計量產上較為領先;MCL 側面水路設計可壓縮至 0.5U、解熱 3,000W+,單體性能測試已過關,瓶頸在測試設備開發、灌水測試標準良品定義、機構與系統層級搭配。Kyber 延後使高規產品貢獻時間延後,但富邦評估短期影響中低個位數 % 以下(來源:報告_富邦_Kyber機櫃延後_20260721,內含健策 MCL 產品架構圖,已嵌 技術_MCL金屬冷卻蓋)。
中信投顧(2026-09-17):Removable Lid 短中期最具放量優勢,健策為半導體封裝散熱領域競爭有利地位。Rubin Ultra 目前兩片式(Stiffener+Lid)、Removable Lid 等多方案同步驗證,最終設計尚未定案,最快 10–11 月才有望確認;中信認為 Removable Lid 相較 Two-Piece 可減少中間結構對熱傳路徑的影響,高功耗晶片下具較佳散熱效率,估整體機構件單價有望達傳統 Single Lid 約 3–4 倍。MCL 現階段量產可行性相對有限(微流道整合、密封、漏液、長期可靠度限制),仍以技術驗證為主。來源:報告_中信_AI功耗與散熱架構_20260917(未評等)。
健策私訪澄清(2026-09-18):結構選擇取決於封裝良率與翹曲,非世代替代。One-piece、Two-piece、Removable 並非單純世代替代關係,同一世代晶片可同時測試多種結構,客戶依 Package Warpage、PCB Warpage、TIM、功耗與封裝良率選擇最適方案。Rubin 目前三種結構都在測:先前因 Two-piece 對 PCB Warpage 壓制不足而改回 One-piece,現又因熱組問題重新測試 Removable。Removable 原本較偏向 Rubin Ultra/更後段高功耗平台,但客戶正評估是否提前於 Rubin 世代導入,約 9 月底至 10 月初可能決定;Rubin Removable 已進入實際出貨與測試階段,今年已有數萬片需求(R-Lid 可能約 7 萬片規模)。Removable 優勢是不需大幅改動既有半導體封裝設備,短期導入門檻低於 MCL;Removable Lid 為台積電設計,健策依客戶規格製造,Intel EMIB 面臨翹曲但無法採用 R-Lid 方案。MCL 則要等功耗進一步往 3kW 以上、Removable 的 TIM 熱阻開始成為瓶頸後才會加速導入。ASIC 現階段多數仍採傳統 Stiffener(功耗約 1kW),未來功耗往 2kW 提升後 Two-piece/Removable 應用不會只限 NVIDIA GPU,但導入節奏不一定複製 GPU。來源:memo_健策_私訪_20260918。
TR Lid 供應鏈調查更新(珩石筆記,元大健策報告轉述,2026-09-29,中信心):可拆卸均熱片(Removable Lid,供應鏈亦稱 Temporary Lid/TR Lid)原被預期最快 Rubin Ultra 世代才導入;最新調查指出,客戶為避免量產期良率風險,已要求健策 4Q26 小量出貨數萬片送封裝廠前期測試,有機會提前於 Rubin 採用,與健策私訪(9/18)「Rubin Removable 已進入出貨測試、今年數萬片需求」相互印證。4Q26–1Q27 測試數據為關鍵檢驗期,若無異狀將為 2027 年營運帶來跳升。TR Lid 的 Stiffener 與 Lid 以螺絲鎖固,送 ODM 打板後拆除 Lid,直接塗散熱膏、鋪石墨烯片並貼緊水冷板,TIM 層數大幅減少;Ring 與 Lid 的熱加壓各需一次、使用兩套不同設備(由兩家設備廠分別提供),封裝廠產線預計 2027 年中完成建置,代表 2027 年上半年仍屬導入前期。另隨晶片 TDP 攀升,ASIC 均熱片亦將逐步改採 Lid/Ring 設計,均熱片整體單價預計 2H27 再度提升(元大轉述,屬預估)。技術細節見 技術_MCL金屬冷卻蓋;來源:memo_健策_TRLid供應鏈調查_20260929。
Removable Lid 價值倍數與導入時點:三份 2026-09 來源口徑並列,完整比對見 技術_MCL金屬冷卻蓋
- 價值倍數:中信估「整體機構件單價」約傳統 Single Lid 的 3–4 倍;健策私訪揭露 ASP 分層 One-piece ~US$50 → Removable >US$250(逾 5 倍);Daiwa(2026-09-18)估 removable lid ASP 為現行 one-piece lid 的 5-6 倍(因 TDP 上升),與私訪數字最為吻合。三者可能因涵蓋範圍(整體機構件 vs 單一上蓋 ASP)不同而有差異,並列不選邊。
- 決策時點:中信講的是 Rubin Ultra 散熱方案最終定案(最快 10–11 月);私訪講的是 Removable 是否提前於 Rubin(較早世代)導入的決策(約 9 月底至 10 月初);Daiwa(9/18)確認近期股價因 removable lid 採用傳言走弱,但維持正面看法、不改變其產品升級路線判斷。三者針對不同世代與角度,非互相矛盾。
Daiwa 對 removable lid 傳言的回應(2026-09-18):健策股價當週因市場傳言 Vera Rubin/Rubin Ultra 是否採用 removable lids 而走弱,Daiwa 重申正面看法,認為 ASP 升級趨勢將延續數年:因 TDP 上升,removable lid 之 ASP 預估為現行 one-piece lid 的 5-6 倍;若 GPU 客戶採用 removable lid 後,可能帶動 ASIC 客戶也跟進採用(相對現行 stiffener 方案),ASP 有機會提升 15-20 倍——為本頁目前揭露最大的 ASIC 側 ASP 上行空間估計,惟屬 Daiwa 分析師推測情境,非公司或客戶已確認的路線圖。
⚠️ 變化偵測:ASIC 側 removable lid 若採用,ASP 有機會較現行 stiffener 大增 15-20 倍(Daiwa,2026-09-18,情境估計非已確認訂單)。
JPM 假設覆蓋(2026-09-29):獨立驗證 Removable Lid 無延遲、甚至提前部分 Rubin 產量。J.P. Morgan 同日對健策 assume coverage(分析師交接至 Megan Hsueh),OW 維持,TP 由 NT$6,200(Jun-27 基期)上修至 NT$7,500(Dec-27,+21.0%),30x 2028E P/E(與 AI 伺服器熱潮以來三年均值一致)。JPM 明確表示 「3-piece/removable lid(Removable Lid + Stiffener + 多顆螺絲)設計無延遲或變更」,並可能於 4Q26 小量試產部分 Rubin GPU(確保量產良率),1Q27 於 Rubin/Rubin Ultra 進入量產——採用時程略早於市場預期,與健策私訪(9/18)「Rubin Removable 已進入出貨測試、今年數萬片需求」及珩石筆記 TR Lid 供應鏈調查(9/29)「4Q26 小量出貨送封裝廠測試」三方獨立來源方向一致,互為印證,非單一來源孤證。均熱片/lid 內含值倍數:Removable Lid 較現行 1-piece lid 設計成長 4–5 倍(與私訪 ASP 分層 One-piece ~$50→Removable >$250 同一量級)。另揭露 AMD MI450 系列自 4Q26 起改採 2-piece lid,內含值較 MI350 系列成長約 10 倍;長線動能來自 CPO/NPO 放量帶動更高 stiffener 內含值,以及潛在 ASIC 均熱片升規。JPM 3Q26 營收估 NT$9.7bn(QoQ +33%/YoY +91%),4Q26 QoQ +7%;2026/27/28E EPS 69.18/150.11/252.68(27E 較 JPM 前次估值 129.04 上修 16.3%)。估值提醒:健策股價過去 3 個月已上漲 108%(同期 TWSE +102%),JPM 認為正面因素已部分反映於股價,本次 TP 隱含上行空間收斂至約 10%(相對其他散熱個股較不吸引)。競爭風險:JPM 供應鏈查核指出台廠 2486_一詮(市)(I-Chiun)已取得部分 CPU/ASIC stiffener 專案,但在 AI GPU lid 與高規專案(如 CPO ASIC stiffener)上,JPM 判斷健策與其他供應商差距仍大。來源:報告_JPM_健策3653_20260929;產業層級數據見 報告_JPM_台灣散熱零組件_20260930。
- 散熱專家訪查(2026-10-14,channel check):健策供 Supermicro B 系列水冷板,無 RVL 認證不能出 GB 系列;NVIDIA 統購 Group A 原四家名單含健策,但健策未報價(estimate,中信心)。來源:活動_散熱產業_珩石筆記_林建宏_20261015
精密沖壓與相鄰產品
- 垂直整合:自模具、沖壓、特殊電鍍(含鍍金製程)到組裝一條龍,精確控制公差。
- 導線架 2026 營收估 +30% YoY,主要來自市占提升;socket / ILM 認證進行中(Daiwa)。
- AI 晶片功耗升級對高階 IHS / VC 規格與單價拉動,及 TIM2 鍍金水冷板相關市場傳言,需待後續財報 / 法說查證。
- 產能與擴產節奏(健策私訪,2026-09-18):Removable Lid 增加螺絲鎖附與組裝製程,需要更多 screw locking equipment、自動化與組裝空間,未來擴產不只增加沖壓能力,也在增加高階產品組裝能力。客製沖床主要向日本訂製,交期約 6–9 個月;高精度機加工設備主要由瑞士與德國採購;電鍍設備主要自行製造,建置時間約 3–6 個月。
2H26 小中型股首選
- Daiwa 將健策列為 2H26 台灣小中型股首選之一,並列為熱管理首選名單(Jentech / AVC / Auras)(Daiwa)。
- Daiwa 認為 2Q26 多數熱管理公司營收偏淡,但 2H26 隨 VR 與 ASIC 專案放量,營收展望改善;中長期由結構性 ASP 升級支撐(Daiwa)。
- Daiwa 2026-06-16 估值表(Buy(1),收盤價 NT$3,785):PER/ROE 回推細節詳見「財測假設」。
- TLD(可拆式上蓋/移除 lid)出貨與水冷板新方案(珩石 kevin,2026-11-03,channel check,信心中):健策為主要受惠者,自 11 月起小量出貨 TLD,預計 2027 年上半年大量放量,ASP 與獲利展望維持強勁;TLD 移除晶片上蓋後裸晶易翹曲,改用彈簧式(Spring-loaded)水冷板貼合,推進速度預期快於鑽石水冷板,驗證順利將隨 TLD 同步導入;在全銅底層加鍍鑽石層因接觸介面增加使熱阻上升已被淘汰。MCP/MCVP 量產時點涉及健策原廠進度、來源無法確認,惟 MCVP 對 Vera Rubin 雙晶片散熱無虞,搭配 TLD 與鑽石銅冷板可支持 6,000–7,000 櫃解熱。散熱推薦名單:奇鋐、健策、雙鴻。來源:memo_水冷散熱_珩石筆記_kevin_20261103
投資觀察
- 液冷組件(Cold Plate / Microchannel Lid)放量斜率與單價;氣冷轉液冷的產品組合變化。
- AI 晶片功耗升級對高階 IHS / VC 規格與單價的拉動。
- TIM2 鍍金水冷板相關市場傳言對訂單能見度的影響(待後續財報 / 法說查證)。
資料狀態
財務數據(營收、EPS、目標價)已由大和 2026-05-29 報告補上;更早的基本資料以中信座談與公開資料整理。市占率具體數字仍待後續來源。
CoPoS 防翹曲與散熱:MCL 架構的世代交替(2026-09-09 產業研究)
健策被列為 CoPoS 均熱片與金屬邊框環節的代表廠商。該講次同時整理了液冷板的三代架構差異,這決定均熱片這個零件本身的存廢:
| 層級 | Cold Plate DLC(傳統水冷板) | 微通道液冷板 MCCP | 微通道蓋板 MCL |
|---|---|---|---|
| 冷卻液循環層 | 一般通道 ~150µm | 微通道 80–100µm | 整合於 Lid 內 |
| TIM 2 | 存在 | 存在 | 消除 |
| Heat Spreader(均熱片) | 存在 | 存在 | 消除 |
| 換熱核心 | Cold Plate 獨立於封裝外 | Cold Plate 獨立於封裝外 | Micro-channel Lid 整合換熱 |
| TIM 1 | 存在 | 存在 | 仍存在 |
兩個判讀重點
- MCCP 是過渡方案,改良空間已近上限:其核心價值是「以最小架構改動換取最快導入速度」,但 TIM 2 導熱係數僅 2–7 W/m·K、佔整體熱阻 70% 以上的根本瓶頸並未解決。面對 2027 年後 AI 晶片突破 2,000W 甚至 3,000W 的功耗預期,MCCP 已接近極限
- MCL 一次移除三層結構:TIM2、Heat Spreader、Cold Plate 三者由一體化的 Micro-channel Lid 取代,冷卻液直接在最接近晶片的 Lid 內循環。這意味著傳統均熱片(Heat Spreader)這個零件在 MCL 架構下消失——對均熱片供應商而言,是產品形態的世代交替而非單純的規格升級
對健策的意涵
若 MCL 成為主流,健策的產品必須從「均熱片」轉型為「微流道均熱片(Micro-channel Lid)」——後者是內建冷卻流道的一體化元件,加工難度與價值量都不同。這是需要持續追蹤的產品線轉換風險與機會,目前庫內尚無健策對此的公開表態。
另:同講次提及 NVIDIA CoWoP 捨棄載板與蓋板的設計,以及「L 型強化加強片」架構(局部覆蓋 OC 晶片、局部暴露核心 ASIC 直觸冷卻)以兼顧散熱與防翹曲,2025–2026 年發展中。
來源:研究_TSMC_CoPoS供應鏈與TGV玻璃芯基板_20260909(保密課程素材,引用前見該頁警示)
公司行事曆
- 11/06週五營收10月營收公布MOPS 公布於 11/6 13:58–14:58 間
- 今天 2026-11-08
- 12/07週一營收11月營收(預估 12/7)可能 12/7 公布(近 12 次有 11 次落在此區間;最常見:每月第 5 個工作天,信心高)
近 30 天到未來 120 天的事件,資料與行事曆同一來源(公開資訊觀測站、證交所/櫃買 OpenAPI、珩石資料庫),日期以公司公告為準。
時間軸
| 時間 | 事件 | 類型 | 信心 | 備註 |
|---|---|---|---|---|
| 近期 | Rubin IHS one-piece lid 急單浮現 | 催化劑 | 中 | 規格未確認;ASP 上行機會 |
| 2H26 | cold plate / 液冷組件營收上行;socket / ILM 認證進展 | 放量 | 中 | 強化 ODM 關係、助 MCL 開發 |
| Rubin / Rubin Ultra 世代 | 仍採用 heat spreader(非 MCL);Rubin Ultra 導入可拆式上蓋(removable lid)設計、平整度等規格提高 | 規格升級 | 高(BofA 查核) | ASP 分別上看 US$100 / US$200(vs Blackwell Ultra US$30);BofA 2026-07-28 |
| 2H28 | MCL(Microchannel Lid)預期於 NVIDIA Feynman 世代導入(原預期為 Rubin Ultra 世代,因供應鏈準備度與良率延後) | 節奏延後 | 中(BofA 查核) | 健策仍為 MCL 首選供應商;冷板 / CPO 於 2026-28 銷售貢獻有限;BofA 2026-07-28,較先前預期延後一世代 |
| 2028 | ASIC 散熱貢獻上升 | 新案 | 中 | Daiwa |
| 4Q26 | Removable lids 開始出貨,ASP > USD200 | 放量 | 高(公司指引) | Daiwa 2026-07-07;新產品線,ASP 為現有散熱產品溢價;報告_Daiwa_健策3653_20260707 |
| 10–11 月 | Rubin Ultra 散熱方案(兩片式/Removable Lid)最終設計確認 | 規格定案 | 中(中信推估) | 中信投顧 2026-09-17;目前多方案同步驗證,尚未定案 |
| 9 月底–10 月初 | 客戶決定 Removable Lid 是否提前於 Rubin(非 Rubin Ultra)世代導入 | 規格決策 | 中(私訪) | 健策私訪 2026-09-18;Rubin Removable 已進入出貨測試階段,今年數萬片需求(R-Lid 約 7 萬片規模) |
| 4Q26 | TR Lid 小量出貨數萬片送封裝廠做前期測試(可能提前於 Rubin 採用) | 出貨/驗證 | 中(供應鏈調查) | 珩石筆記(元大轉述)2026-09-29;與私訪 9/18 數萬片說法一致;memo_健策_TRLid供應鏈調查_20260929 |
| 4Q26–1Q27 | TR Lid 測試數據檢驗期;無異狀則 2027 年營運跳升 | 驗證 | 中(供應鏈調查) | 同上 |
| 2027 年中 | 封裝廠 Ring/Lid 熱加壓產線完成建置(兩套設備) | 擴產 | 中(供應鏈調查) | 同上;意味大量導入不早於 2027 年中 |
| 2H27 | ASIC 均熱片改 Lid/Ring 設計、均熱片整體單價再度提升 | 規格升級 | 低-中(元大轉述預估) | 同上 |
| 4Q26 | Removable Lid 小量試產部分 Rubin GPU(非僅 Rubin Ultra);無延遲或變更 | 規格升級/驗證 | 高(JPM 獨立驗證+私訪+供應鏈調查三方一致) | JPM 2026-09-29;與健策私訪(9/18)、珩石筆記 TR Lid 調查(9/29)方向一致 |
| 1Q27 | Removable Lid 於 Rubin/Rubin Ultra 進入量產 | 放量 | 高(JPM) | JPM 2026-09-29;內含值較 1-piece lid 成長 4–5 倍 |
| 4Q26 | AMD MI450 系列改採 2-piece lid | 規格升級 | 高(JPM) | JPM 2026-09-29;內含值較 MI350 系列成長約 10 倍 |
| 2026-09-29 | 公司提前揭露 8 月未審稅前/稅後獲利與 EPS(因股價波動) | 財報/揭露 | 高(公司依規揭露) | 稅前 13.6 億(+100% YoY)、稅後 10.8 億(+101% YoY)、EPS 7.35(+95% YoY);大和 2026-09-29 |
| 1Q27E 起 | Removable lids 預期由 GPU 與 ASIC 客戶於未來 2-3 年內同步大規模採用 | 規格升級/放量 | 中(Daiwa) | 大和 2026-09-29;呼應健策私訪/JPM 之 Rubin/Rubin Ultra 導入時程 |
| 2027 | Rubin/Rubin Ultra GPU 採用可拆式上蓋出貨量化:800-900 萬顆,ASP 假設至少 US$200(約現行水準 4 倍);2027 年營收成長預估由原 +88% 大幅上修至 +147% YoY | 規格升級/放量 | 高(凱基) | 凱基 2026-10-07;首次對健策給出目標價,TP 由 7,365 上修至 10,000(40x 2027-28F 平均 EPS) |
| 2026-09 | 9 月營收月減 5%、年增 80% 至 TWD3,054m;3Q26 實績 TWD9,493m(QoQ+30.5%/YoY+87.3%),達 Daiwa 估 98.4%/共識 97.4% | 財報 | 高 | Daiwa/凱基 2026-10-07;凱基認為略低於其預期,主因 Intel/AMD PC 相關營收放緩 |
供應鏈位置
- 屬 AI 伺服器晶片級散熱(TIM1 IHS / VC)與板級液冷(Cold Plate)環節。
- 導線架屬健策精密沖壓 / 電鍍能力延伸的產品線之一,包含 LED 導線架與功率半導體導線架;技術位置見 技術_導線架。投資判讀上,健策主軸仍是 IHS / VC / 液冷散熱,導線架應視為精密金屬加工能力的相鄰應用,不宜與 5285_界霖(市)、2351_順德(市) 這類核心導線架股等同。
- 與 7751_竑騰(櫃) 的關係:竑騰提供 TIM1 均熱片 / Stiffener 貼合設備(晶片表面散熱材料貼合),健策為散熱蓋板 / 水冷板等零組件製造商;兩者分屬「散熱設備」與「散熱零組件」不同環節。竑騰中信座談(2026-05-18)指出,健策更改設計對竑騰短期營收影響小——原本因健策產能不足需轉單給其他廠的訂單,可加速於竑騰廠內生產交付。
- 客戶涵蓋 NVIDIA、AMD、Intel,並透過 ODM 廠供應 Meta、Google、AWS 等資料中心,以及歐美日車用半導體 / 照明大廠。
供應鏈位置圖
flowchart LR
    A[健策 3653<br/>精密沖壓+電鍍] --> B[IHS / VC<br/>晶片級散熱 TIM1]
    A --> C[ILM 扣件<br/>Intel/AMD 認證]
    A --> D[Cold Plate / Microchannel Lid<br/>液冷 TIM2]
    A --> E[導線架<br/>LED / 功率半導體]
    B --> F[NVIDIA / AMD / Intel]
    D --> F
    C --> F
    F --> G[CSP: Meta / Google / AWS<br/>經 ODM]
圖說:健策以精密沖壓 + 電鍍垂直整合,橫跨晶片級散熱(IHS / VC)、CPU 扣件(ILM)、液冷組件(Cold Plate)與導線架;下游連到 AI 晶片商與 CSP 資料中心。
相關公司
- 5285_界霖(市)、2351_順德(市):台股核心功率導線架同業;健策導線架屬相鄰產品線,投資主軸不同
- 7751_竑騰(櫃):TIM1 均熱片 / Stiffener 貼合設備供應商(散熱設備環節)
- NVDA.US(nvidia):核心客戶,均熱片跨 Blackwell Ultra / Rubin / Rubin Ultra 多世代供貨,ASP 隨規格升級(BofA 2026-07-28)
- AMD.US(amd):客戶,下一代產品線(如 MI450)動能為 3Q26 成長來源之一(BofA 2026-07-28);JPM(2026-09-29)進一步揭露 MI450 系列 4Q26 起改採 2-piece lid,內含值較 MI350 成長約 10 倍
- 2486_一詮(市):同業競爭,CPU/ASIC stiffener 專案已有斬獲;JPM(2026-09-29)供應鏈查核判斷在 AI GPU lid 與高規 CPO ASIC stiffener 專案上,與健策差距仍大
來源
- 報告_凱基_電子硬體產業_20261102 — 凱基投顧(向子慧/余昀澄),2026-11-02;美系 CSP 3Q26 資本支出後,預期 2027 年五大 CSP 資本支出 1.2-1.3 兆美元(共識 1.14 兆),健策為台灣 AI 供應鏈首選(均熱片)
-
活動_散熱產業_珩石筆記_林建宏_20261015 — 珩石筆記(林建宏),2026-10-14 專家分享;健策未報價 NVIDIA 統購、無 RVL 不能出 GB 系列
-
memo_竑騰_中信座談_20260518,2026-05-18(中信證券座談;Q6 提及健策設計變更)
- 公開資料整理(2026-05-22 web 檢索):上市市場、產品線、客戶結構、垂直整合能力
- 260529_3653_健策_daiwa_Jentech,大和,2026-05-29(均熱片規格升級/TDP、2Q26 +34% QoQ、Rubin one-piece lid 急單、產品組合、EPS、Buy TP 6,770)
- 260606_3653_健策_daiwa_Jentech — 大和,Buy(1),TP TWD6,770 維持,2026-06-06;5月營收歷史新高(+37.7% YoY)、Rubin IHS 急單、one-piece lid / MCL ASP 機會
- 260616_散熱纜線解決方案_daiwa_ Taiwan Small- and Mid-Caps — Daiwa,2026-06-16;2H26 top pick、VR / ASIC 專案推升熱管理營收展望與估值表
- 報告_健策3653_均熱片霸主_20260627,富邦投顧,2026-06-26;買進,TP NT$4,540。
- 報告_Daiwa_健策3653_20260707,大和(Daiwa)Helen Chien / Neil Teng,2026-07-07;Buy(1) TP TWD6,770(維持);Jun-26 TWD2,650m 歷史新高;2Q26 TWD7,275m 超市場共識 12.4%;3Q26/4Q26 <10% QoQ 指引;4Q26 removable lids 開始出貨(ASP > USD200)。
- 報告_BofA_健策3653_20260728,美銀 BofA(Merrill Lynch)Doris Kao / Robert Cheng / Katherine Zhu,2026-07-28;Buy 重申,PO 下修至 NT$4,000(原 4,655,-14%);2Q26 銷售優於 BofAe/共識 14%/12%;Rubin/Rubin Ultra 均熱片 ASP US$100/US$200;MCL 延至 2H28 Feynman 世代;2026E EPS +7%、2028E EPS -20%。
- 報告_Daiwa_健策3653_20260808,大和(Daiwa)Helen Chien / Neil Teng,2026-08-07;Buy(1) TP TWD6,770(維持);7月營收 TWD3,213m 創歷史新高(+91.0% YoY,Rubin 均熱片出貨);6月未審核稅前/稅後盈餘與 EPS 進度優於預期;2H26 guidance 3Q26 +10%+ QoQ、4Q26 +10% QoQ。
- 報告_中信_AI功耗與散熱架構_20260917,中信投顧(鄭子凡),2026-09-17;未評等;Removable Lid 短中期具放量優勢(機構件單價估傳統 Single Lid 3–4 倍)、Rubin Ultra 散熱方案最快 10–11 月定案、MCL 量產可行性現階段有限。
- memo_健策_私訪_20260918,健策私訪,2026-09-18;澄清 One-piece/Two-piece/Removable 為同世代並行測試而非替代、Removable 是否提前於 Rubin 導入約 9 月底至 10 月初決定、ASP 分層(One-piece ~$50 → Removable >$250)、產能與擴產設備採購週期。
- 報告_Daiwa_健策3653_20260918,大和(Daiwa)Helen Chien / Neil Teng,2026-09-18;反駁 removable lid 傳言負面解讀,重申 Buy(1);3Q26/4Q26E 營收上修至 TWD9.65bn/10.62bn;removable lid ASP 為 one-piece 的 5-6 倍,ASIC 客戶跟進採用情境下 ASP 有機會提升 15-20 倍;2026-28E EPS 上修 5.9%/14.0%/14.6% 至 68.24/156.40/236.22(CAGR 上修至 86.1%);TP 由 NT$6,770 大幅上修至 NT$9,420(73x 1年期前瞻 EPS,滾動至 4Q26E-3Q27E)。
- memo_健策_TRLid供應鏈調查_20260929,珩石筆記(供應鏈調查,附元大健策報告),2026-09-29;TR Lid 4Q26 小量數萬片送封裝廠測試、可能提前於 Rubin 採用;拆除後直貼水冷板減 TIM 層數;Ring/Lid 熱加壓兩套設備、封裝廠產線 2027 年中建置;元大 2027E 營收 NT$794.24 億/毛利率 52.8%/EPS 208.86
- 報告_JPM_健策3653_20260929,J.P. Morgan(Megan Hsueh,assume coverage),2026-09-29;OW 維持,TP 由 NT$6,200(Jun-27)上修至 NT$7,500(Dec-27,+21.0%,30x 2028E P/E);獨立驗證 Removable Lid 無延遲、4Q26 小量試產部分 Rubin GPU、1Q27 量產(與私訪、供應鏈調查三方一致);AMD MI450 4Q26 起 2-piece lid(內含值 +10x vs MI350);I-Chiun(2486)已取得部分 CPU/ASIC stiffener 但 GPU lid/CPO ASIC 高規專案差距仍大;2026-28E EPS 69.18/150.11/252.68;股價已漲 108%(3個月),upside 收斂至約 10%
- 報告_Daiwa_健策3653_20260929,大和(Daiwa)Helen Chien / Neil Teng,2026-09-29;公司因股價波動提前揭露 8 月未審獲利(稅前 13.6 億 +100% YoY、稅後 10.8 億 +101% YoY、EPS 7.35 +95% YoY);3Q26E revenue 9.65bn/EPS 22.77(原 17.67)/GM 51.0%(原 50.5%)/OPM 42.0%(原 32.4%);4Q26E revenue 10.6bn/GM 52.3%(原 51.2%);removable lids 2027 起由 GPU 與 ASIC 客戶 2-3 年內同步採用;2026-28E EPS 再上修 1.2%/12.5%/15.5% 至 69.06/175.95/272.94;TP 由 NT$9,420 上修至 NT$10,000(73x 不變)
- 報告_凱基_健策3653_20261007,凱基投顧(向子慧),2026-10-07;9 月營收 TWD3,054m(-5.3% MoM/+80.0% YoY)、3Q26 營收 TWD9,493m(+31% QoQ/+87% YoY)略低於凱基預期(Intel/AMD PC 放緩);上調 2027 年營收與 EPS 預估,反映 Rubin/Rubin Ultra GPU 可拆式上蓋貢獻(2027 出貨 800-900 萬顆、ASP≥US$200);2026-28F EPS 68.78/196.23/303.81;TP 由 NT$7,365 首次上修至 NT$10,000(40x 2027-28F 平均 EPS,+35.8%)
- 報告_Daiwa_健策3653_20261007,大和(Daiwa)Helen Chien / Neil Teng,2026-10-07;3Q26 revenue 大致符合預期(98.4% Daiwa 估/97.4% 共識);重申 removable lids 因 TDP 與 warpage 疑慮於 2027 年起放量,Vera Rubin/Rubin Ultra 1Q27E 起導入;維持 Buy(1)、TP NT$10,000(73x 1 年期前瞻 EPS)
- memo_水冷散熱_珩石筆記_kevin_20261103 — 珩石筆記(kevin),2026-11-03;水冷散熱 channel check;TLD 小量出貨、2027H1 放量;彈簧式水冷板應對翹曲
相關頁面
- 分析_光通訊散熱
- 分析_OCP2026_AI液冷與浸沒式散熱
- 分析_晶片與封裝散熱solution
- 分析_垂直供電VPD架構與供應鏈
- 6805_富世達(市)
- 分析_GoogleTPU產業與供應鏈_20260930
- 分析_JPM亞洲硬體_AI與一般伺服器雙軌需求與供給瓶頸_20260822
- 分析_先進封裝互連RDL與大面積
- 分析_散熱介面與冷卻技術全景
- 分析_先進封裝發展方向全景
- 時程_2026_散熱與伺服器機構
- 技術_Feynman
- 技術_Stiffener
- 技術_晶片抗翹曲
- 分析_ECTC2026先進封裝五大戰線_260706
- 分析_散熱產業_液冷路線與ASIC放量_20260630
- 技術_MCCP微通道冷板
- 技術_水冷板ColdPlate
- 6831_邁科(市)
- 供應鏈_AI伺服器液冷
- 分析_均熱片與TIM供應鏈
- 技術_VPD
- 分析_ChipScaleReview2026冬季號先進封裝