問題背景
Bryan、王騏杰、張育綸三人於 2026-09-12 發布一份 187 頁的半導體測試產業研究簡報(Google 簡報匯出),涵蓋測試產業結構性動能、非記憶體 CP 測試原理教學、記憶體與 HBM 測試差異、CPO 測試五段 Insertion 流程深度拆解,以及三檔個股(日月光、致茂、旺矽)的財務模型與目標價。本頁沉澱簡報的核心投資主張與量化依據,作為 庫內既有 供應鏈_半導體測試硬體、技術_CPO測試 等技術頁的 insight 索引;技術原理教學性質的內容(測試流程機制、CPO Insertion 1-4 詳細測項)不逐條複製,留在既有技術頁承接。
查詢結果
關鍵發現
- 核心 thesis(作者主張):晶片變複雜(先進封裝把多顆 die/多層 HBM 堆進同一封裝)→ 測試時間拉長;晶片變熱(AI GPU/ASIC TDP 快速墊高)→ Burn-in 從選配變必需;晶片變貴(先進封裝 GPU/ASIC 單價以千美元計)→ 每個晶片都要測、SLT 滲透率快速提升。三者疊加的結果是測試產能稼動率被動墊高、議價能力提升,單一機台產值成為觀察測試廠營收成長的指標。
- 測試時間拉長的量化依據(作者估算):以 NVIDIA GPU FT 測試時間為例,若 Hopper=1,Blackwell 約 4x,Rubin 估計達 ~7x;京元電(第一手業者說法)指出 Rubin 世代測試時間較 Blackwell 增加超過 50%,且 ASIC 功耗突破 1,000W 後 Burn-in + SLT 導入使整體測試時間倍增。
- 五層測試產業鏈毛利率與估值分層(作者整理):測試介面耗材(探針卡/測試座)毛利率最高(~55-60%,旺矽 2026Q1 GM 59.45%),且估值已開始明顯反映(旺矽多次漲停、一度逾百倍 P/E);ATE(Advantest、Teradyne)毛利率 ~60-62% 但估值已高度反映(Advantest P/E 一度達 ~45x,高於客戶 NVIDIA);Handler/ATC(鴻勁、致茂)估值相對中性(鴻勁 2027F P/E ~29x,低於同業平均 39x);測試代工服務(京元電、日月光 ATM)毛利率相對偏低但營收成長最直接反映終端需求。
- CPO 測試良率公式(作者推導的關鍵論點):假設 CPO 模組所需的每個獨立環節(OE)良率都達 99%,32 顆 OE 組成的 Quantum-X800 模組良率也只剩約 72.5%;若把單顆 OE 良率拉高到 99.5%,模組良率才能提升到約 81%。作者由此論證 CPO 測試(尤其 Insertion 1「找出 KGD」)是決定 CPO 能否量產出貨的關鍵瓶頸,而非可有可無的品管工序。
- CPO Insertion 2(EIC+PIC 鍵合後雙面同測)被作者判定為技術難度最高的節點:需要上方電性探針、下方光學探針同時作業,wafer chuck 須保留光學開口,且光學對位誤差(如 alignment 跑掉 1dB)會被 ATE 誤判為產品缺陷(type I error),推升測試成本;作者認為這是測試設備商技術護城河的具體體現(誰對準最快、測試參數挑選最精準)。
投資重點 memo
| 重點 | 投資含義 | 相關標的 | 信心 |
|---|---|---|---|
| AI GPU/ASIC 功耗與封裝複雜度上升,測試時間、Burn-in 必要性、SLT 滲透率同步提升,測試內容成本(FT+BIT+SLT)占晶片總成本比重由 1.9% 升至 3.3%(作者估算) | 測試產業整體受惠於 AI 晶片複雜度提升,非單一環節受惠 | 供應鏈_半導體測試硬體 | 中(thesis,量化係作者推算) |
| 探針卡 TAM 2026-2030e CAGR 25%(US$3.938bn→9.613bn);先進封裝/高 pin count 推升探針卡從 10-20k 針腳數升至 40-50k,價格與針腳數近線性關係 | 探針卡供應商營收與毛利率同步受惠於規格升級,非單純量增 | 6223_旺矽(櫃)、6510_精測(櫃)、6683_雍智(櫃)、FORM.US(formfactor)、TPRO.MI(technoprobe) | 中 |
| 測試座(Socket)市場 2024-2030e CAGR 20%(US$1.59bn→4.775bn);Burn-in socket 未來五年 CAGR 23.2%,顯著超越常規測試座 7.8% CAGR | 老化測試規格升級為結構性趨勢,非景氣循環現象;穎崴 2022-2025 全球市占由 4%→12% | 6515_穎崴(市) | 中 |
| 分選器占全球 WFE 市場比例預計由 2024 年 0.5%、2025 年 0.9%,長線擴展至 2027 年 1.7%;鴻勁精密分選機全球市占約 32%,ATC 3.3→3.8 世代路線圖對應 1kW→10kW | 高功耗 AI/HPC 晶片直接推升 Handler/ATC 的 ASP 與資本支出佔比 | 7769_鴻勁精密(市)、2360_致茂(市) | 中 |
| CPO 模組良率公式顯示測試是 CPO 放量的關鍵瓶頸(32 顆 OE、單顆 99% 良率→模組僅 72.5%);CPO 測試分 Insertion 1-4/3.5 五段插入點,各自對應不同 DUT 狀態與設備組合,尚未有標準化流程 | CPO 測試設備/服務需求將隨 CPO 放量而快速成長,但流程未定案本身也是風險(見潛在風險) | 技術_CPO測試、供應鏈_CPO_D-FAU | 中(thesis,流程細節多為作者推演,非官方公開規格) |
| 日月光承接台積電 CoWoS-S 產能受限下的外溢訂單(oS 段、CP 測試轉單),Marvell(Trainium 3)已確認採用日月光 CoWoS-R 產線;自研 FOCoS(LEAP)預計 4Q26 開始貢獻營收 | 先進封裝/測試一體化的代工模式受惠於台積電產能瓶頸的外溢效應 | 3711_日月光投控(市) | 中高(含法人調查與公司財測,見下方 Claim 表) |
| 致茂 ATS(電源測試)在台達電、光寶科、Flex 客戶市佔率逾 60%,受惠 AI 伺服器 HVDC(400/800V)架構轉換;SLT 業務因 Rubin TDP 提升(1.8-2.3kW)帶動換機潮,2026 年 SLT 營收 YoY 財測由 +65% 上修至 +105% | HVDC/SLT 換機週期與電源測試需求同步成長,非單一產品線驅動 | 2360_致茂(市) | 中高 |
| 旺矽承接 AWS Trainium 系列、Google TPU 系列 ASIC 訂單,2026/2027 年 VPC/MEMS 月產能指引 2mn/3.5mn→2mn+/6mn+,多家外資(BofA/Citi/GS/MS/Nomura)認為指引偏保守;B/B Ratio 維持 >1,訂單能見度由歷史約 1 季提升至 9 個月 | 探針卡龍頭產能擴張具備多方外資交叉驗證,非單一公司自身財測 | 6223_旺矽(櫃) | 中高 |
Insight 結論
| 結論 | 投資含義 | 信心 |
|---|---|---|
| 測試產業的核心投資邏輯不是「測試需求增加」這種量的成長,而是「晶片複雜度→測試時間→稼動率→議價力」的結構性傳導鏈;作者用五層毛利率/估值分層說明市場已優先反映測試介面耗材(旺矽),Handler/ATC(鴻勁、致茂)估值相對還沒充分反映 | 若認同此傳導鏈,Handler/ATC 環節(鴻勁、致茂)較旺矽存在較大的估值重估空間;但需注意此為作者主觀判斷,非量化模型結論 | 中 |
| CPO 測試流程(Insertion 1-5)目前無業界標準化流程,作者明確聲明多處為「合理流程猜想」「僅供參考」;這與庫內既有 技術_CPO測試 對 CPO 測試瓶頸的描述方向一致,但細節仍待驗證 | CPO 測試設備商(FormFactor、旺矽、致茂等)的先行者優勢尚未經量產驗證,追蹤指標應聚焦「哪家先把某一 Insertion 段做成可重複的量產 recipe」 | 中 |
| 三檔推薦個股(日月光、致茂、旺矽)估值評價方法不一致:日月光用 2027 年 EPS×26 倍 PER;致茂用 2028 年 EPS×32 倍 PER;旺矽用 2027/28 平均 EPS×42 倍 PER(歷史均值+0.5 倍標準差)。三者上檔空間(Upside)分別為 31%/22%/未標示百分比但目標價 9,795 元隱含相對 8/31 現價(言明於富邦報告的旺矽現價區間)有明顯溢價 | 三檔評價基礎(PER 倍數選取邏輯)不同,直接比較 upside% 意義有限,應分別檢視各自的假設是否合理 | 中 |
數據彙整
| 項目 | 數值 | 來源 | 日期 |
|---|---|---|---|
| 探針卡 TAM | 2026e US$3.938bn → 2030e US$9.613bn,CAGR 25% | 研究_測試產業_20260912(作者/美系券商預估) | 2026-09-12 |
| 測試座(含 Burn-in)市場 | 2024 年 US$15.89 億 → 2030 年 US$47.75 億,CAGR 20%;Burn-in socket 2026-2030e CAGR 23.2% vs 常規測試座 7.8% | 研究_測試產業_20260912 | 2026-09-12 |
| 分選器占 WFE 比例 | 2024 年 0.5% → 2025 年 0.9% → 2027e 1.7% | 研究_測試產業_20260912 | 2026-09-12 |
| MEMS 探針卡台廠市占(旺矽) | 2025 年 3% → 2028e 10.5%(作者估) | 研究_測試產業_20260912 | 2026-09-12 |
| 穎崴全球測試座市占 | 2022 年 4% → 2025 年 12%,躍居全球最大測試座供應商 | 研究_測試產業_20260912 | 2026-09-12 |
| ASE 2.5D 封裝月產能 | 2026 年底約 1.8 萬片 → 2027 年底 4.0-4.5 萬片 | 研究_測試產業_20260912 | 2026-09-12 |
| ASE LEAP 2026 年營收目標 | 財測初估 26 億美元 → 2/4/7 月法說後上修至 32/35/35 億美元(YoY +119%),公司表示不排除再上修 | 研究_測試產業_20260912 | 2026-09-12 |
| ASE LEAP 目標價 | 800 元(隱含 2027 年 26 倍 PER),2026/2027 EPS 分別上調 13%/20% | 研究_測試產業_20260912 | 2026-09-12 |
| Chroma 2026/2027 營收預估 | 2026 YoY +89%(ATS +103%、Semi&Photo +122%),2027 YoY +47%,2027 EPS 65.7 元 | 研究_測試產業_20260912 | 2026-09-12 |
| Chroma 目標價 | 2,400 元(2028 年 32 倍 PER),現價對應約 48.5x trailing P/E | 研究_測試產業_20260912 | 2026-09-12 |
| 旺矽 2026-2028E 簡明損益(US$mn 口徑,作者財務模型) | 營收 22,838/48,697/86,667;毛利 13,766/30,909/56,558;EPS(NT$)74.9/167.2/314.8 | 研究_測試產業_20260912 | 2026-09-12 |
| 旺矽目標價 | 9,795 元(27&28 年平均 EPS 233.25 元 × 42 倍 PER,取歷史均值+0.5 倍標準差) | 研究_測試產業_20260912 | 2026-09-12 |
| 旺矽 VPC/MEMS 月產能指引(管理層 vs 外資) | 2026E 2mn/3.5mn(多數一致);2027E 管理層 2mn+/6mn+,MS 最樂觀看至 2.5mn/8-10mn | 研究_測試產業_20260912 | 2026-09-12 |
| CPO 模組良率(作者推導) | 單一環節良率 99% → 32 顆 OE 模組良率約 72.5%;單一環節良率拉升至 99.5% → 模組良率約 81% | 研究_測試產業_20260912 | 2026-09-12 |
| Advantest 全球 ATE 市占(Advantest 自陳估計) | CY2024 整體半導體 ATE 市場約 58% | 研究_測試產業_20260912(引 Advantest 2025 Integrated Report) | 2026-09-12 |
關鍵 Claim
| Claim | 類型 | 來源 | 日期 | 信心 |
|---|---|---|---|---|
| Rubin 世代 FT 測試時間較 Blackwell 增加超過 50%,ASIC 功耗破 1,000W 後 Burn-in+SLT 導入使整體測試時間倍增 | estimate(引京元電說法) | 研究_測試產業_20260912 | 2026-09-12 | 中 |
| 探針卡 TAM 2026-2030e CAGR 25% | estimate(作者/美系券商) | 研究_測試產業_20260912 | 2026-09-12 | 中 |
| Marvell(代工 AWS Trainium 3/Trainium 3 Lite)已確認採用日月光 CoWoS-R 產線量產 | fact(法人調查引述) | 研究_測試產業_20260912 | 2026-09-12 | 中高 |
| ASE LEAP 目標價 800 元,隱含 2027 年 26 倍 PER;FOCoS 2026 年貢獻營收約 3 億美元,2027 年翻 8 倍至 25 億美元 | estimate | 研究_測試產業_20260912 | 2026-09-12 | 中 |
| Chroma 目標價 2,400 元,2028 年 32 倍 PER;2026 年 SLT 業務營收 YoY 財測由 +65% 上修至 +105% | estimate | 研究_測試產業_20260912 | 2026-09-12 | 中 |
| 旺矽目標價 9,795 元,以 2027/28 平均 EPS 233.25 元 × 42 倍 PER(歷史均值 + 0.5 倍標準差)推算 | estimate | 研究_測試產業_20260912 | 2026-09-12 | 中 |
| 旺矽 2026 年 VPC/MEMS 月產能指引 2mn/3.5mn,多家外資(BofA/Citi/GS/MS/Nomura)認為 2027 年指引偏保守,MS 估上看 2.5mn/8-10mn | thesis(管理層口徑+外資通路調查交叉驗證) | 研究_測試產業_20260912 | 2026-09-12 | 中高 |
| CPO Quantum-X800(32 顆 OE)模組良率在單環節 99% 良率下約為 72.5% | estimate(作者推導公式,非官方公開數字) | 研究_測試產業_20260912 | 2026-09-12 | 低中(推導邏輯清楚,但輸入假設如 32 顆 OE、99% 單環節良率均為作者假設值) |
結論/投資觀點
作者的核心主張是:AI 晶片複雜度(先進封裝)、發熱量(TDP)、單價三者同步上升,正把測試從「量產配套工序」轉成「產能瓶頸與議價力來源」,測試介面耗材(探針卡/測試座)與 Handler/ATC 環節享有結構性 ASP/毛利率提升;估值反映上,探針卡(旺矽)已明顯反映、Handler/ATC(鴻勁、致茂)相對估值中性。CPO 測試因流程未標準化,被作者定位為下一波瓶頸,但多處測試流程細節為作者自行推演,尚未經業界公開驗證。個股層面,日月光受惠台積電 CoWoS 產能外溢與 LEAP 自研封裝放量、致茂受惠 SLT 換機潮與 HVDC 電源測試、旺矽受惠 ASIC 探針卡放量與多家外資交叉驗證的產能指引,三者均給予正向評等,但估值方法(PER 倍數選取基準)彼此不同,不宜直接比較 upside 百分比。 信心水準:中(多為作者 thesis/estimate,個別 claim 信心已標註於上表;CPO 測試流程細節信心偏低,因作者多次自陳為推演而非官方確認)。
待確認事項
- [ ] CPO Insertion 1-5 測試流程與所需設備配置,作者多處聲明為「猜想」「僅供參考」,待後續公開資料(客戶端 spec、設備商法說)交叉驗證。
- [ ] 旺矽目標價 9,795 元所依據的 42 倍 PER(均值+0.5SD)評價基準,需比對簡報成文時(2026-08/09)旺矽實際股價,確認 upside 百分比。
- [ ] 致茂 2H26 CPO Insertion 4O tester 出貨與 Insertion 3 替代中國供應商的具體客戶與訂單規模,待後續法說驗證。
- [ ] ASE LEAP 2026 年營收目標「35 億美元、公司表示不排除再上修」,待 3Q26/4Q26 法說確認是否進一步上修。
- [ ] 記憶體測試(HBM 相關)與非記憶體 CP 測試供應鏈重疊度(如力成、南茂在 HBM/記憶體封測的角色)簡報有提及但非本次個股推薦核心,值得後續獨立追蹤。
潛在風險
簡報明列「重點追蹤的信號」作為反證條件,原樣保留(不只列多方論點): - CSP 資本支出下修,或對 AI 說法轉趨保守(供應鏈最上游的需求源)。 - AI 需求整體放緩、變現進度令人失望,導致晶片專案延後或縮編。 - 新產品世代交替與升級週期放慢。 - 擴產計畫遞延或縮減:測試介面與設備營收前置於量產,擴產遞延會直接讓前置訂單消失。 - CPO 流程長期無法定案:若第二段(Insertion 2)雙面測試遲遲沒有可量產方案,CPO 的價值會被推遲甚至重估。
圖解
以下圖片取自簡報(真資料圖,已逐張 Read 確認):
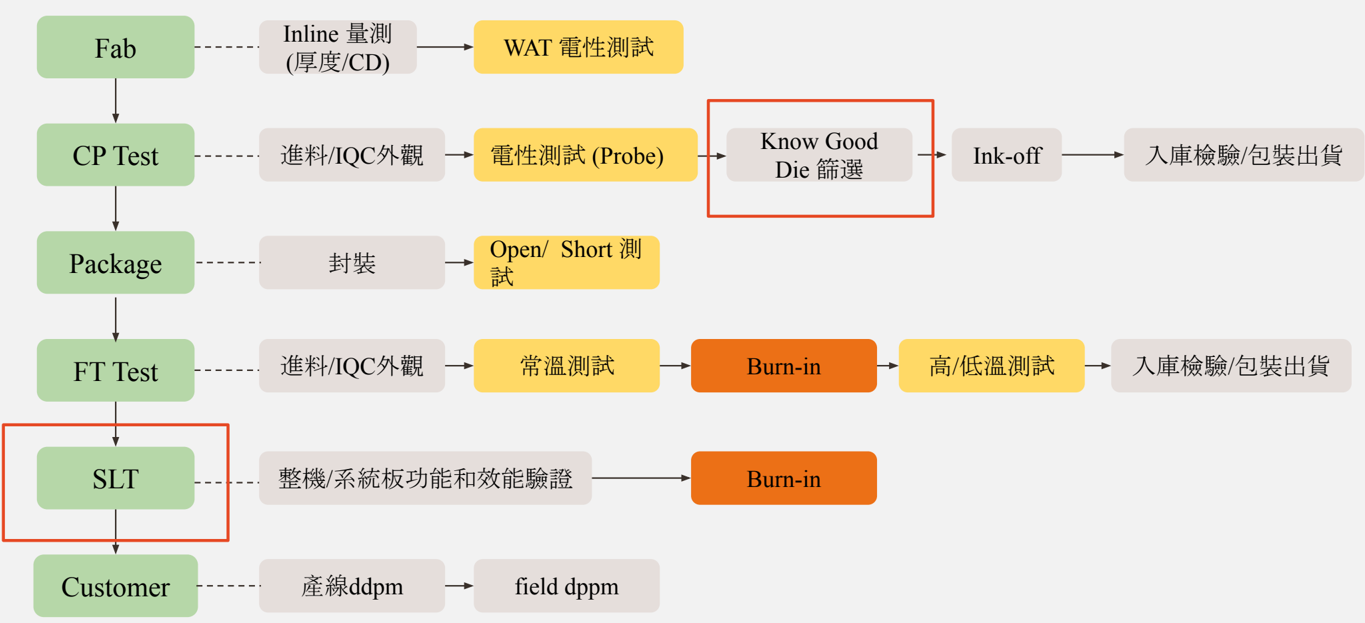
半導體測試完整流程:Fab(Inline 量測)→ CP Test(電性 Probe、KGD 篩選)→ Package → FT Test(常溫測試+Burn-in+高低溫)→ SLT(整機/系統板功能驗證+Burn-in)→ Customer(產線/field dppm)。
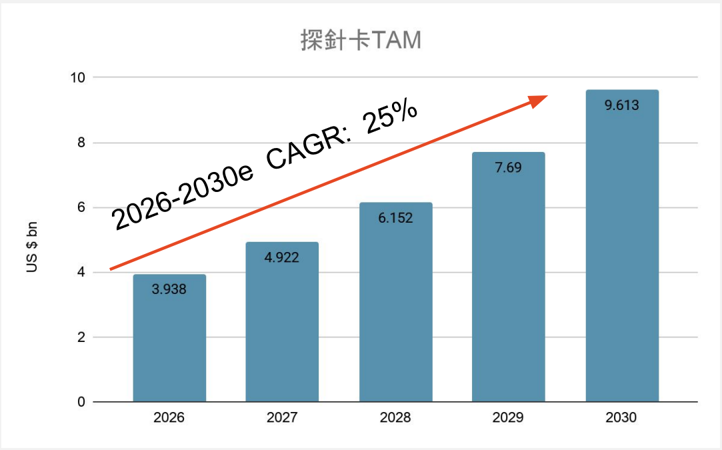
探針卡 TAM:2026e US$3.938bn 成長至 2030e US$9.613bn,2026-2030e CAGR 25%。
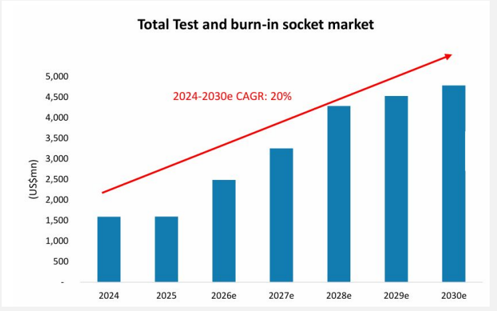
Total Test and burn-in socket market:2024/2025 年約 US$1,500mn,成長至 2030e 約 US$4,750mn,2024-2030e CAGR 20%。
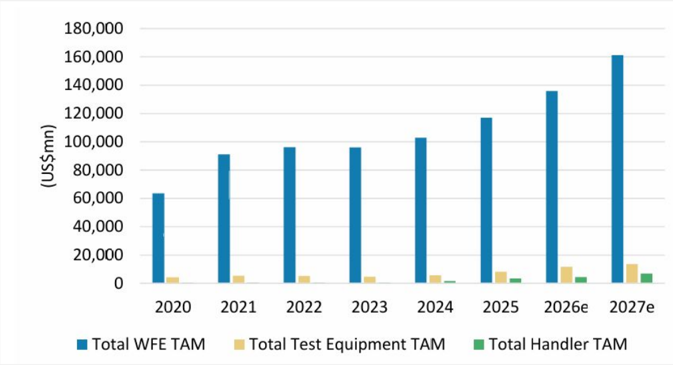
Total WFE TAM/Total Test Equipment TAM/Total Handler TAM 對比:2020-2027e,測試設備與分選機 TAM 占整體 WFE 比重持續墊高。
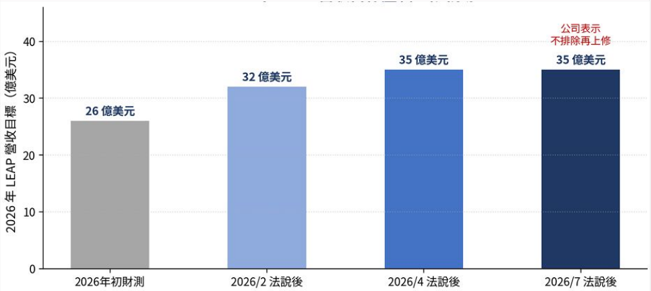
日月光 2026 年 LEAP 營收目標逐季上修:2026 年初財測 26 億美元 → 2月法說後 32 億美元 → 4月/7月法說後 35 億美元,公司表示不排除再上修。
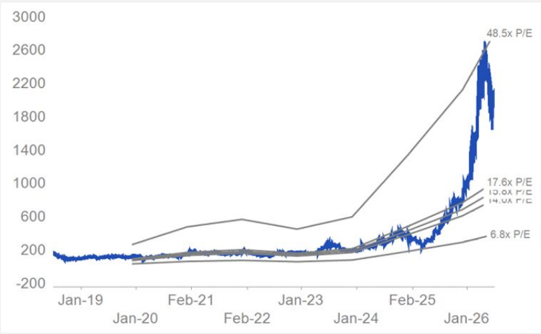
致茂股價與 Forward P/E 區間圖(2019-2026):股價於 2025-2026 出現快速重估,2026 年高點對應約 48.5x P/E,歷史區間約 6.8x-17.6x P/E。
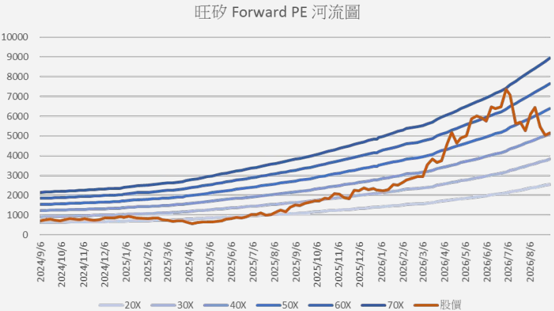
旺矽 Forward PE 河流圖:股價線疊加 20x-70x PE 帶狀區間(2024/9-2026/8),股價自 2025 下半年起自低檔快速墊高並貼近 40-50x 區間。
來源引用
- 研究_測試產業_20260912 — Bryan、王騏杰、張育綸,2026-09-12;半導體測試產業結構性動能、CPO 測試流程拆解,與日月光/致茂/旺矽三檔個股財務模型與目標價。