定義
VPD(Vertical Power Delivery,垂直供電) 指的是把電源轉換與供電路徑,從 GPU / ASIC 封裝「側邊、同平面」移到晶片「正下方、垂直方向」,讓大電流以最短路徑垂直注入核心,而不是沿 PCB 平面橫向繞行一大圈再爬升到晶片底部。
它是 AI 加速器核心電流衝上千安培級之後,對傳統 橫向供電(Lateral Power Delivery, LPD) 架構性瓶頸的回應。當前 GB200 / GB300 世代核心電流已達 >1000A、Vcore sub-1V,Rubin / Rubin Ultra 世代功耗再翻倍(單 compute unit 上看 30kW),核心電流上看 ~2000A 級。在這種電流密度下,電源「放在哪裡、怎麼進到晶片」本身就成為效率、散熱與板面積的決勝點——這就是 VPD 的問題意識。
名詞界定
VPD 不是單一元件,而是一條「把電源往晶片底下、往垂直方向搬」的架構光譜,橫跨三個層級:板級(Vertical Power Module)、封裝級(背面 / 嵌入式供電)、晶背級(Backside Power Delivery Network)。本頁以板上 / 封裝供電為主軸;晶背級的 BSPDN 屬製程級延伸、已自成獨立主題,原理與供應鏈詳見 技術_BSPDN,本頁僅在架構光譜中定位它。
圖解
LPD vs VPD 供電路徑對比
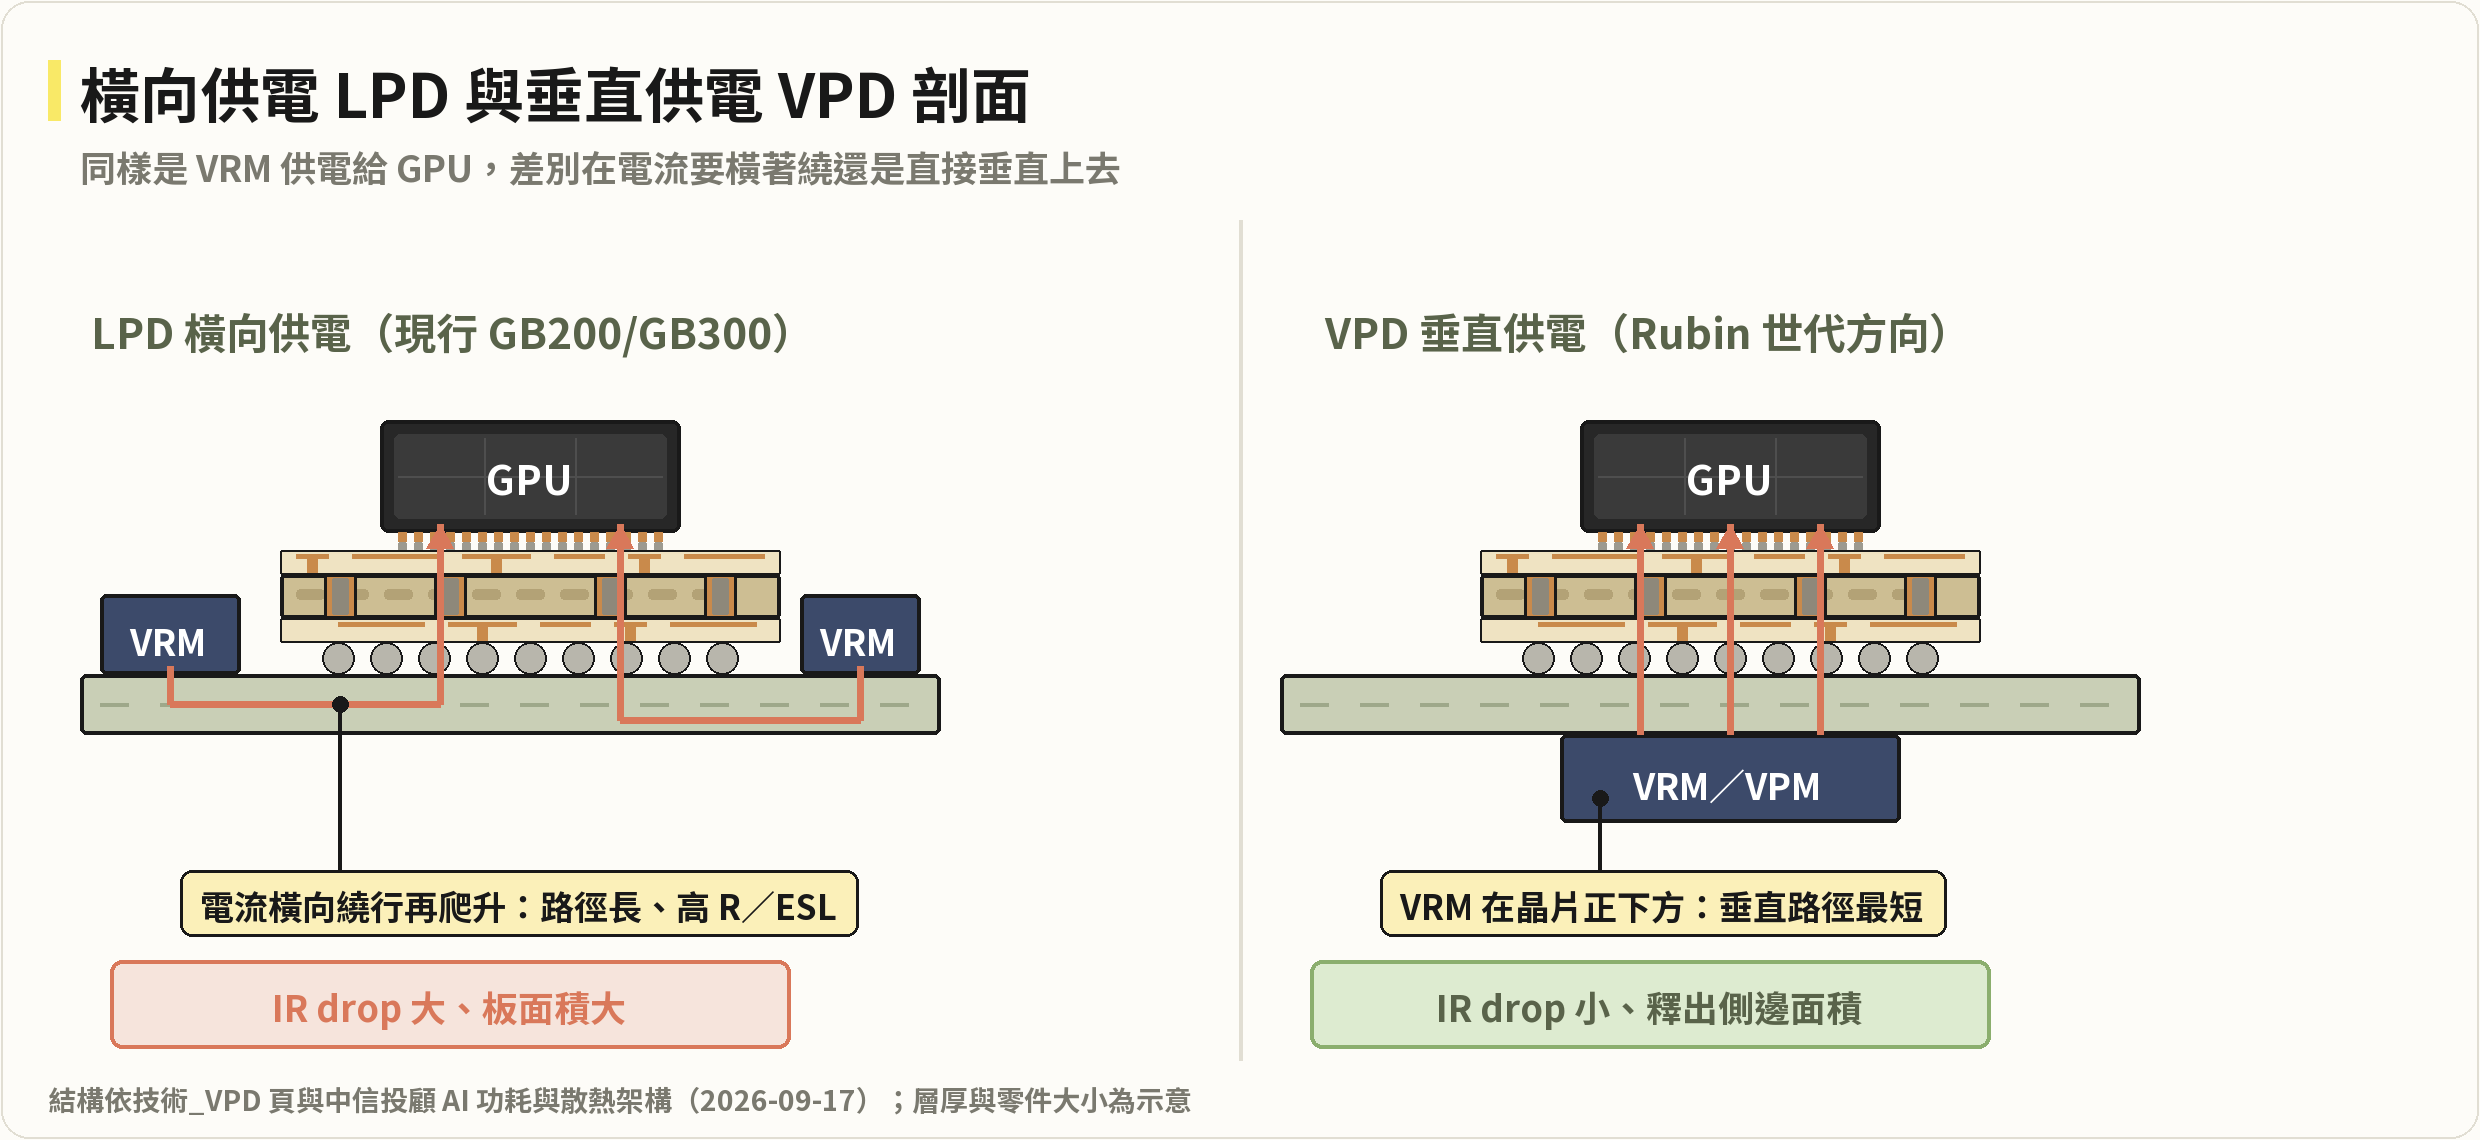
圖說:左為 LPD,VRM 擺在封裝側邊的 PCB 上,電流沿 PCB 橫向繞行再由 BGA 爬升進 GPU;右為 VPD,VRM/VPM 放在 PCB 背面、晶片正下方,電流垂直注入。自繪剖面,結構依技術_VPD 頁與中信投顧(2026-09-17)供電示意。
▲ LPD 把功率級放在封裝側邊,電流橫向繞行再垂直爬升,路徑長、IR drop 大、佔板面積大;VPD 把功率級移到晶片正下方垂直注入,路徑最短、寄生最低,並釋放側邊與正面空間給訊號 routing 與散熱。
VPD 三個層級
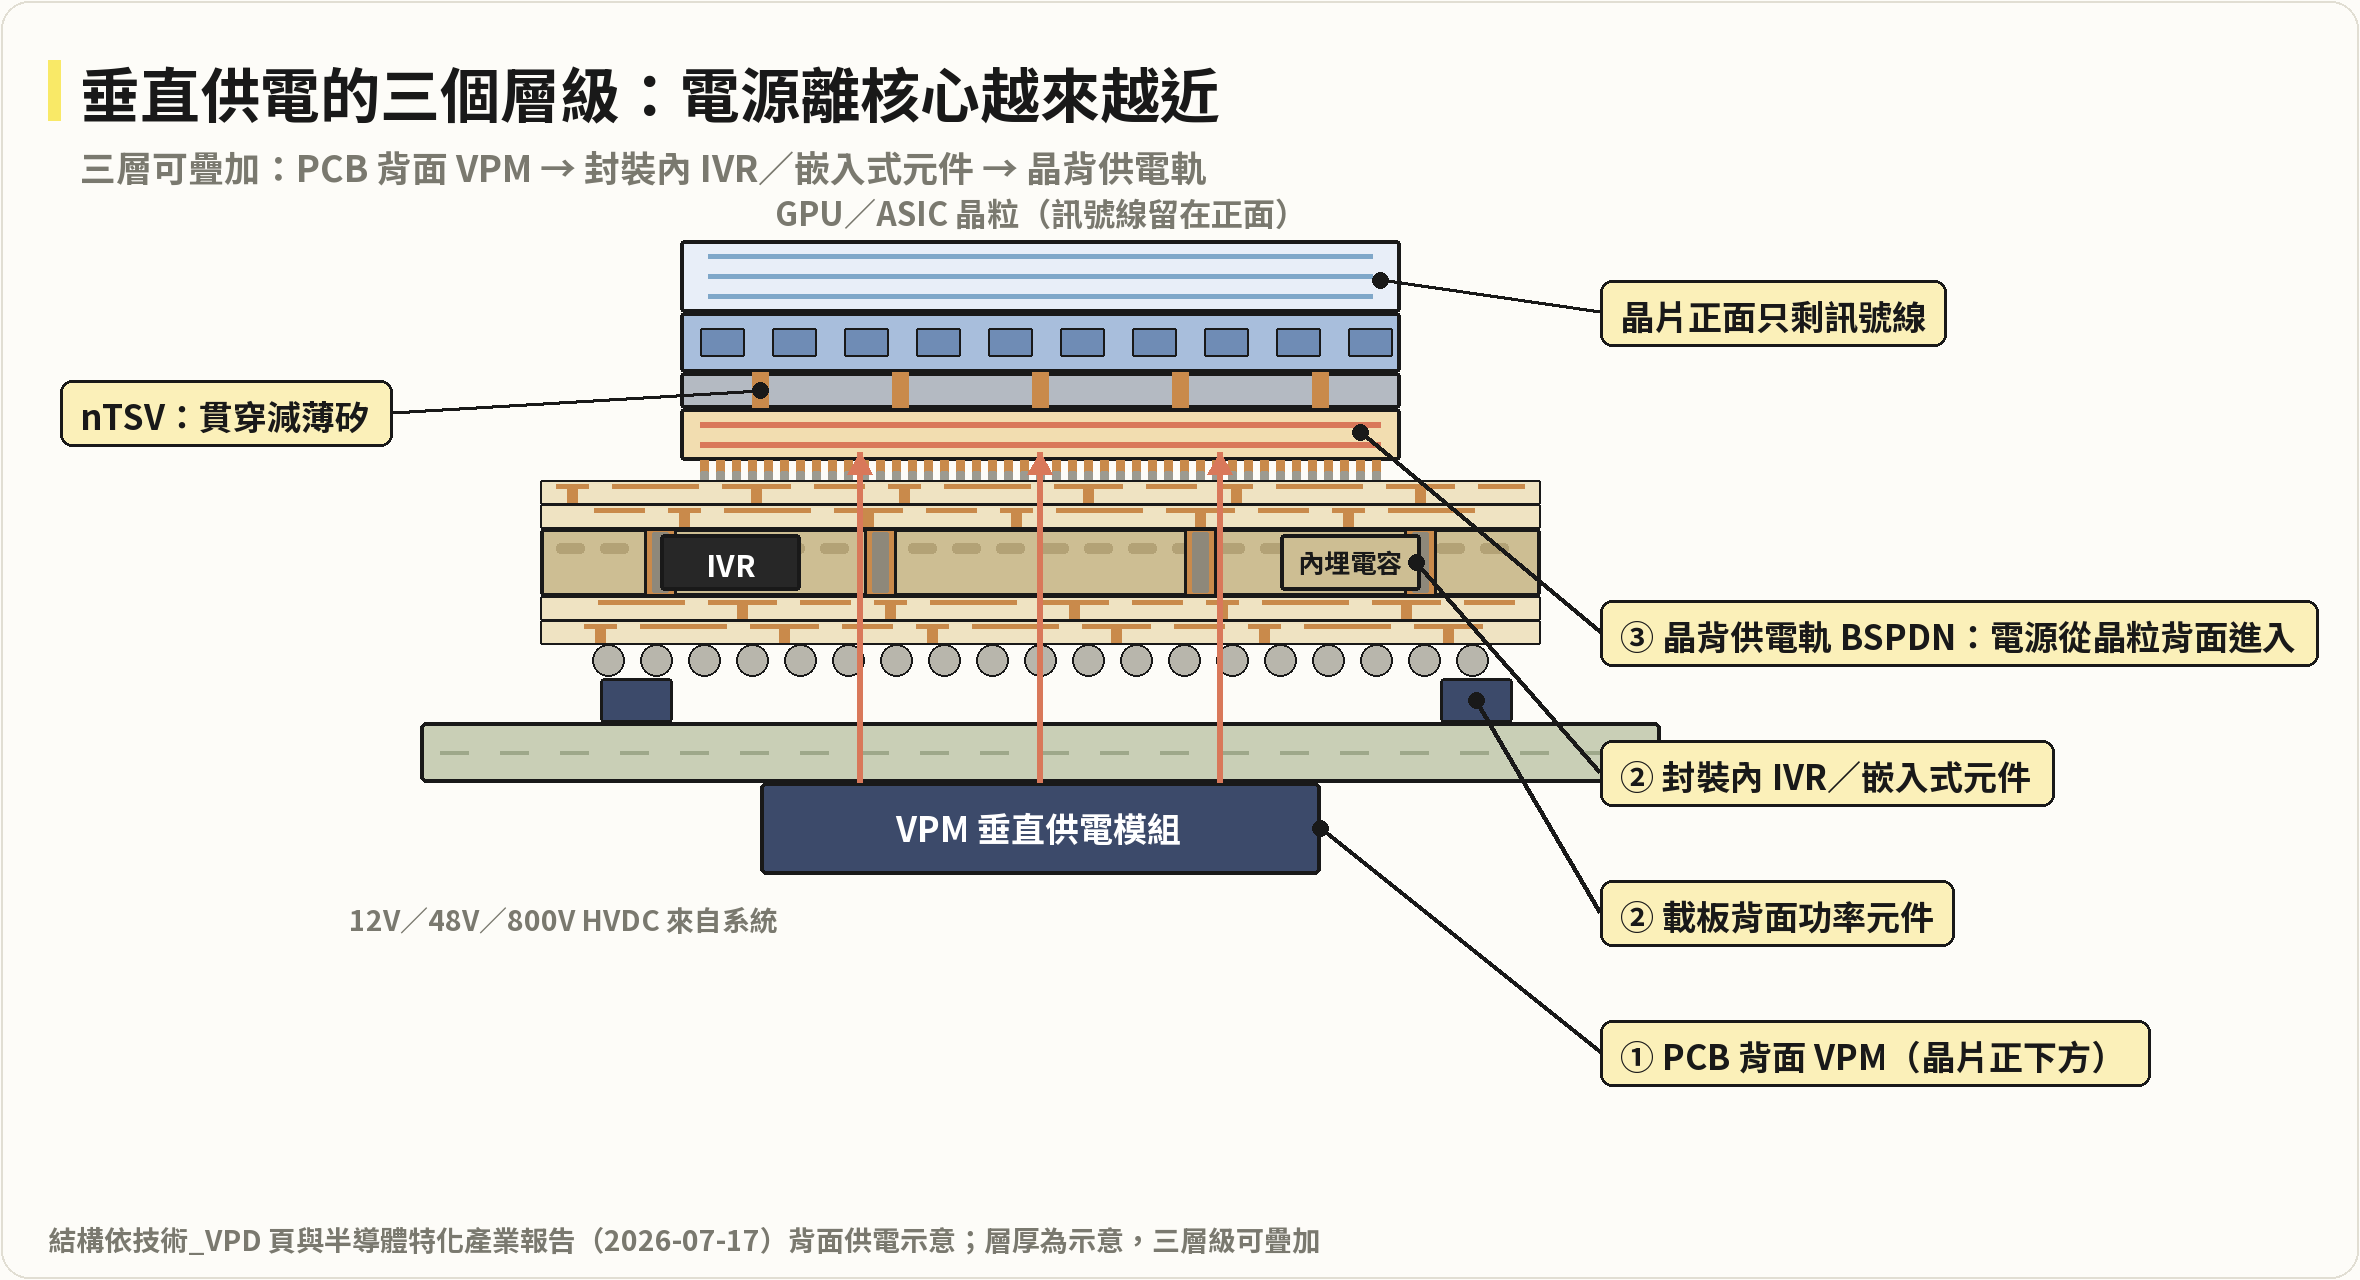
圖說:垂直供電三層級剖面——① PCB 背面、晶片正下方的 VPM;② 封裝內的 IVR 與內埋電容/載板背面功率元件;③ 晶粒背面供電軌(BSPDN,經 nTSV 穿過減薄矽,正面只留訊號線)。電流(紅箭頭)由下往上垂直注入。自繪剖面,結構依技術_VPD 頁與半導體特化產業報告(2026-07-17)背面供電示意。
▲ 越往下層,供電點越貼近核心、路徑越短,但製程與封裝難度、不可返修風險也越高。三個層級可疊加(VPM + 嵌入式 + BSPDN)。
水平供電 vs 垂直供電(中信投顧,2026-09-17)
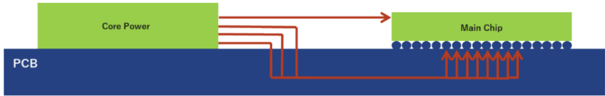
圖說:水平供電架構示意——Core Power 與 Main Chip 平鋪於 PCB 同一平面,電流路徑(紅線)需繞經 PCB 長距離再由 BGA 焊球上行。來源:茂綸、中信投顧整理,報告_中信_AI功耗與散熱架構_20260917,2026-09-17。
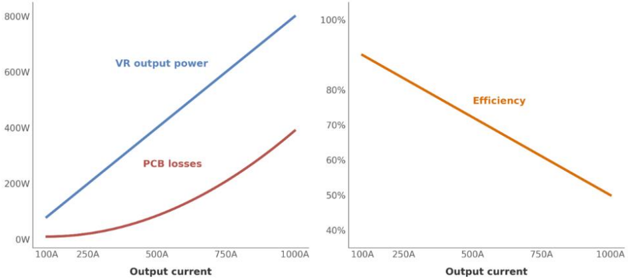
圖說:高電流帶動 I²R 損耗急遽上升——VR output power 由 100A 的約 100W 升至 1000A 的 800W,PCB losses 同步由近 0W 升至約 390W(非線性);效率由 100A 的約 86% 降至 1000A 的約 50%。來源:茂綸、中信投顧整理,報告_中信_AI功耗與散熱架構_20260917,2026-09-17。
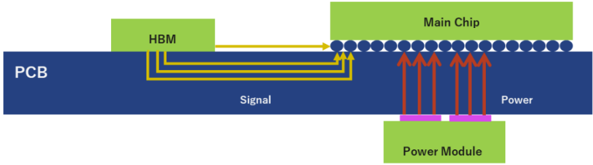
圖說:垂直供電架構示意——Power Module 移至主晶片正下方(PCB 背面),Signal 走 HBM 側、Power 由下方直上。來源:茂綸、中信投顧整理,報告_中信_AI功耗與散熱架構_20260917,2026-09-17。
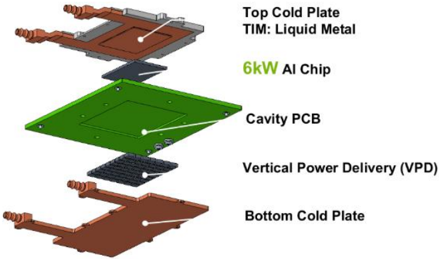
圖說:雙面水冷板爆炸圖,由上而下依序為 Top Cold Plate/TIM: Liquid Metal/6kW AI Chip/Cavity PCB/Vertical Power Delivery (VPD)/Bottom Cold Plate。來源:緯穎、中信投顧整理,報告_中信_AI功耗與散熱架構_20260917,2026-09-17。
雙面水冷板:VPD 的散熱配套
VPD 把功率元件移到載板背面後,僅靠晶片正面液冷已不足,系統必須導入背面冷板或雙面液冷——這是上面「電從下面進、熱要從下面出」矛盾在機構層面的解法(中信投顧,2026-09-17):
- 雙面水冷板可同步處理晶片與背面電源元件的熱量,目前業界方案已支援 4kW 以上熱負載,並朝 6kW 等級發展。
- 需在有限空間內整合正反兩側流道,兼顧散熱效率、流量、壓降與結構強度,並精確控制冷板平整度、鎖附應力與熱膨脹,以免造成載板翹曲與封裝可靠度問題(與 技術_晶片抗翹曲 直接相關);設計與製程難度明顯高於單面水冷板。
- ASP 約為傳統單面方案的 1.5–2 倍(供應鏈調查)。
- AWS、AMD 等終端客戶已推進高階液冷架構,市場開始出現 VPD 搭配雙面水冷板的設計;隨 AI ASIC 與 GPU 功耗提升,預期將由少數高階平台逐步擴大應用。
- 對載板/SMT 的新要求:雙面元件配置、高密度微盲孔(Micro-via)與載板翹曲控制門檻同步提高,良率爬坡速度可能牽制放量節奏。
- 第二獨立來源佐證(Citi,2026-09-17,同日):奇鋐(AVC)法說 checks 顯示已有數個平台的雙面水冷板方案處於研發階段,Citi 將其列為上檔動能來源,與中信投顧同日「市場開始出現 VPD 搭配雙面水冷板設計」的觀察互相印證,屬第二獨立來源。來源:報告_Citi_散熱產業_奇鋐雙鴻上修目標價_20260917。
為什麼需要 VPD(驅動力)
- I²R 損耗隨電流平方放大:核心電流從數百安培升到 1000A、2000A 時,即使路徑電阻只有 mΩ 級,I²R 損耗也會從數十瓦衝到數百瓦,直接吃掉伺服器效率與 PUE。
- IR drop 壓垮 sub-1V 供電裕度:Vcore 已低於 1V,橫向長路徑造成的電壓降(IR drop)會吃掉核心可用電壓裕度,逼著 VRM 拉高輸出補償、進一步增加損耗。
- 封裝側邊面積見頂:LPD 需要在封裝四周塞入大量 DrMOS + 電感 + 電容,AI GPU 相數逐代爆量(單卡 60 相以上),側邊與正面板面積已無處可放,與高速訊號 routing 互相排擠。
- 48V / 800V HVDC 上游趨勢:供應鏈_AI伺服器板上電源 的 HVDC 路線圖把輸入電壓拉高以降低上游電流,但最後一段降到 sub-1V 的巨大電流仍須產生在離核心最近處——這把最後一級轉換推向封裝 / 晶背(IVR、VPD)。
- 瞬態響應:供電點越靠近核心,迴路電感(ESL)越小,對 GPU 突發負載的瞬態響應越快,去耦電容需求也可下降。
通路印證(日電貿,2026-07-08)
VPD 需求特別來自 ASIC 客戶(耗能增加、效率要求更高),從傳統橫向布線改變;VRM 輸出端用到高壓諧振 MLCC:1210 10-33nF 1kV 與 1206 4.7-10µF X6/X7 100V(被動元件受惠拆解見 供應鏈_AI伺服器被動元件)。來源 活動_日電貿3090_call_memo_20260708。
技術原理 / 三個實現層級
① 板級 / 模組級:LPM → VPM
把整顆電源模組從「封裝側邊(Lateral Power Module)」搬到「PCB 背面、晶片正下方(Vertical Power Module)」,電流穿過 PCB 垂直注入封裝底部。代表方案為 Vicor 的垂直供電模組與「電流倍增(current multiplier)」架構,專門針對 GPU 大電流核心設計;台廠 2308_台達電(市) 等電源模組廠亦朝高電流、高密度模組演進。
② 封裝級:背面 / 嵌入式供電
在封裝基板背面或內部布建供電: - 整合式穩壓(IVR):把最後一級降壓整合進封裝 / 晶片,見 技術_IVR整合式電壓調節器。 - 嵌入式基板:把去耦電容、電感、薄化功率晶片內埋進載板,縮短 PDN 電流路徑、降低 ESL,見 技術_嵌入式基板。 - 載板背面功率元件 / 3D FOPLP:6920_恆勁科技(興) 法說揭露 C3iM / FOPLP 朝「垂直供電 / 3D FOPLP」演進,以厚銅柱(70μm)+ molding compound 載板承載高電流與功率元件內埋。
③ 晶背級:BSPDN(→ 詳見 技術_BSPDN)
最徹底的垂直化——在晶圓背面布電源軌、正面留訊號軌,把供電與訊號分層,徹底解開正面 routing 壅塞並降低晶片內 IR drop。代表為台積電(2330_台積電(市))的 Super Power Rail(A16 首導)與 Intel PowerVia(18A),共同前提是 技術_晶圓薄化(背磨至 20μm 以下再做背面金屬與 nTSV)。
此層已自成獨立主題:量產節奏(A16/A12)、PPA、CMP +20~30%、2 片矽晶圓需求與中砂 / 環球晶等受惠鏈,詳見 技術_BSPDN,本頁不重複展開。
關鍵參數 / 判斷指標
| 指標 | 意義 | 觀察重點 |
|---|---|---|
| 核心電流(A) | 決定供電架構是否撐得住 | GB200/GB300 >1000A;Rubin 世代上看 ~2000A,是 VPD 的臨界推力 |
| PDN 電阻(μΩ)/ IR drop(mV) | 供電路徑損耗與電壓降 | 越短越垂直越低;sub-1V 下 IR drop 直接侵蝕裕度 |
| 迴路電感 ESL | 影響瞬態響應與去耦需求 | VPD 大幅降 ESL,可減少表面去耦電容用量 |
| 功率密度(W/mm²) | 單位面積可承載功率 | VPD 把熱集中到晶片正下方,與散熱搶位 |
| 端到端效率(TI,20kW、800V→0.8V) | VPD 73–74% vs LPD 64–68%(128:1+VPD 74% 最佳;VPD 比 LPD 高約 6–9 個百分點,報告_OCP2026_TI_800V_DCDC拓撲比較_20261015,2026-10-15) | IC 廠板卡展示,無量產時程;定義含不含 PDN 待核 |
| 供電點到 die 距離 | 「垂直度」核心指標 | LPM→VPM→封裝背面→晶背,越往下越貼核心 |
| 垂直互連載流 / 電遷移 | 銅柱 / TSV / via 是否撐得住大電流 | 高電流密度下電遷移(EM)是可靠度門檻 |
| 晶圓薄化厚度(μm) | BSPDN 前提 | 背磨愈薄、背面供電愈近,但翹曲 / 良率風險升 |
| 核心電壓(V) | 未隨功耗同步提升,維持 0.6–0.8V | 電壓不變、電流大增,是水平供電瓶頸的根源(中信投顧 2026-09-17) |
| 雙面水冷板熱負載 | 目前 4kW+,朝 6kW 發展 | 是否跟上晶片 TDP 攀升速度 |
| 雙面水冷板 ASP | 約傳統單面方案 1.5–2 倍 | 散熱模組廠的供電架構轉型受惠幅度 |
技術瓶頸 / 風險
- 散熱與供電搶同一塊背面:AI GPU 主流散熱是 direct-to-chip 液冷,最佳熱路徑也在晶片正背面;VPD 把功率元件 / 供電結構塞到正下方,會與散熱路徑正面衝突——「電從下面進、熱要從下面出」是 VPD 最核心的物理矛盾。
- 不可返修 + 良率疊乘:封裝級 / 晶背級供電一旦內埋或成型即無法像 SMT 返修,基板、內埋元件、via、薄化晶圓的良率逐層相乘,見 技術_嵌入式基板 的良率疊乘問題。
- 垂直互連電遷移:千安培級電流穿過銅柱 / nano-TSV,電流密度極高,電遷移與熱應力是長期可靠度瓶頸。Cambridge(光寶 LITEON-EPIC 贊助,OCP FTS 2026-10-14)實驗:BGA 焊球電流密度預期超過 2 A/mm²;50 A/mm² 加速測試下 SAC305 約 260–325 小時開路,銅奈米粒子燒結互連至 900 小時未失效(4–5 樣品、小陣列,屬早期研究;見 技術_BGA)。
- 製程成本與門檻:BSPDN 需額外的晶圓薄化、背面金屬化與對位製程,增加晶圓成本與良率風險。
- 生態系與標準化不成熟:需封裝 / 載板 / 電源 IC / EDA / 晶圓廠跨域協同設計,各平台高度客製,缺共通標準,設計規則遠不如 LPD + DrMOS 成熟。
- 架構過渡期重塑 BOM:VPD 普及會改變 技術_DrMOS 與板上被動元件的用量結構,過渡期間 LPD / VPD 並存,BOM 與受惠標的會重洗。
- 雙面液冷的機構風險:雙面水冷板需在有限空間整合正反流道,防漏水與機構整合複雜度高於單面方案;冷板平整度與鎖附應力控制不當會回頭造成載板翹曲(中信投顧,2026-09-17)。
- 專利訴訟風險:美國 USITC 於 2026-10-09 對 Vicor Corporation 的申訴立案 Section 337 調查(案號 337-TA-1526),指控台達電等 20 個實體進口之垂直供電系統(vertical power delivery systems)侵犯 Vicor 專利 US 10,903,734;Daiwa/MS(2026-10-12)均判斷對台達電最終影響可控,詳見 2308_台達電(市)「美國 ITC Section 337 專利調查(Vicor)」。
關鍵廠商
| 層級 | 廠商 | 角色與地位 |
|---|---|---|
| 板級 VPM | Vicor | 垂直供電模組 / 電流倍增架構先行者,針對 GPU 大電流核心;VPD 概念主要推手之一 |
| 板級電源模組 | 2308_台達電(市) | 高電流 / 高密度電源模組、HVDC 平台布局;架構升級供電 content 持續提升 |
| 封裝級 IVR | Empower Semiconductor 等 | 整合式垂直供電 IC / 矽電容整合,見 技術_IVR整合式電壓調節器 |
| 封裝級 DrMOS / 多相位 | MPS.US(monolithic_power_systems)、Infineon(未)、6415_矽力-KY(市) | 現行 LPD 主力;VPD / IVR 化是其架構演進與用量重塑變數 |
| 封裝級 載板 / 嵌入式 | 6920_恆勁科技(興)、3711_日月光投控(市) | 厚銅柱 / molding compound 載板、3D FOPLP、晶片 / 被動元件內埋;台廠切入封裝級垂直供電觀察點 |
| 晶背級 BSPDN(→ 技術_BSPDN) | 2330_台積電(市)、Intel | Super Power Rail(A16 首導)、Intel PowerVia(18A);CMP / 矽晶圓受惠鏈見 BSPDN 頁 |
| 平台定義者 | NVDA.US(nvidia) | GB200→GB300→Rubin 功耗逐代逼出 VPD 需求;參考設計決定供電架構走向 |
| 散熱配套(雙面水冷板) | 3017_奇鋐(市)、3324_雙鴻(櫃) | 中信投顧 2026-09-17 點名之受惠廠商,具高精密微流道加工、真空焊接與水冷模組整合能力;雙面水冷板 ASP 約單面 1.5–2 倍 |
投資視角速覽
- VPD 是 架構翻新風險 / 機會:受惠者偏向「離核心更近的供電」——IVR、嵌入式載板、垂直電源模組、晶背供電(先進製程 / 薄化)。
- 現行 LPD 主力(DrMOS / 多相位)短期仍是出貨主體,但中長期用量結構可能被 VPD / IVR 化稀釋——觀察是否進入 Rubin 世代 BOM。
- 台廠最直接著力點在 封裝 / 載板層級(6920_恆勁科技(興) 3D FOPLP、3711_日月光投控(市) 先進封裝)與 電源模組(2308_台達電(市))。
公開產品規格與落地狀態補充(web research,2026-10-03)
完整解析見 分析_垂直供電VPD架構與供應鏈 與 PDF 報告 垂直供電VPD深度解析_20261003.pdf;原文摘錄見 research_垂直供電VPD公開資料_20261003。
橫向→垂直是比例:Vicor 四段分法
| 路線 | 擺位 | 電流 | PDN 電阻/損耗 |
|---|---|---|---|
| LPD | 兩顆 VTM 夾處理器兩側(模組高 2.8mm) | ~800A @ 0.8V | 70µΩ(100°C)→ 約 45W |
| LVPD | 70% 側邊+30% 底部注入 BGA | ~1,000A | 損耗較 LPD 降近 4 倍 |
| VLPD | >50% 由底部注入 | 1,200A | 10µΩ → <14.4W |
| VPD(GCM) | 電流倍增器+旁路電容堆疊成客製模組、pin-map 對位 BGA | 1,200–2,000A+ | 主機板電阻降達 50 倍、電源接腳數減 >10 倍 |
來源:Vicor,Ajith Jain〈Vertical power delivery enables cutting-edge processing〉。
板級 VPD 模組公開規格(原廠親讀)
| 廠商/型號 | 相數 | 電流 | 尺寸 | 電流密度 | 日期 |
|---|---|---|---|---|---|
| Infineon OptiMOS TDM2454xx | 4 | 280A | 10×9mm² | 2.0 A/mm²;晶片嵌入式封裝、內建電容層、可平鋪 | 2025-03-10 |
| Infineon TDA235E5/E0(雙相 SPS) | 2 | 300A 峰值/120A TDC | 6×6×0.8mm | >2 A/mm²;橫向與垂直皆支援、低接面到頂面熱阻(液冷) | 2026-09-07 |
| MPS MPC24380-260 Intelli-Module | 4 | 260A | 9×10×5mm LGA-54 | Vin 3–8V、Vout 0.5–2V、fsw 0.5–1.5MHz;Pre-Release | 2026-10 擷取 |
| Vicor MCD4609+2×MCM4609 | — | 650A 連續/1,200A 峰值 | 45.7×8.6×3.2mm | 48V 直達 FPA(agy 摘要,待核) | — |
| AmberSemi PowerTile | — | 1,000A(可組合 >10,000A) | 20×24×1.68mm | — | PEN 2026-05 |
| Lotus LSC0580(vStrata) | — | — | 9×9mm PSiP | Vin 2–5V→0.5–1.2V、峰值效率 96%、矽中介層電源基板;樣品 2026Q3 | PEN 2026-08 |
| Flex 客製 VPD | 最多 288 相 | 1–25 條電源軌 | 客製 BGA 對位 pin-map | 與 Renesas 合作(2025-09) | Flex 官網 |
- Infineon–Delta(2025-08-28):2308_台達電(市) 以 Infineon OptiMOS 90A 整合功率級開發 VPD 模組;Infineon 估垂直模組較橫向離散方案每機櫃三年省 150 噸 CO₂;雙方瞄準 1MW/機櫃。
- 封裝級 IVR:Empower Crescendo(2024-10)>3,000A 供電域、>5 A/mm²、1–2mm 高、損耗降 >10%、20 倍頻寬省電容庫;Ferric Fe1766(2025-08)160A/35.5mm² 矽、電感整合、可 land-side/載板內埋/die-side;Marvell 與 Ferric 合作(2025-06);ADI 已收購 Empower(Edgewater)。見 技術_IVR整合式電壓調節器。
- 嵌入式被動:Murata iPaS(電容片 0.3–0.35mm 內埋貫孔、>100A 應用;平面線圈 >10A)2027 量產,目標 18 個月內年營收 500 億日圓,ECTC 2024 示範省 60% 表面電容(The Elec 2026-09-10);SEMCO 矽電容 4 款量產、60–70µm、ESL <1pH(2026-06-17)。見 技術_嵌入式基板、技術_矽電容。
- 機構:緯穎 Computex 2026 展 6kW 雙面冷板+液態金屬 TIM+Cavity PCB 支援 VPD(宣稱供電效率提升 >80%,原廠口徑)。
- 晶片級:台積電 A16 SPR VLSI 2026 公布 2026Q4 量產(較 N2P +8–10% 速度/−15–20% 功耗/+8–10% 密度);Intel PowerVia Blue Sky Creek >5% 頻率、>90% 單元利用率。見 技術_BSPDN。
- 落地狀態(Edgewater 2026-06-18):Google 仍是唯一真正部署 VPD 的超大規模業者(TPU8 每顆 4–6 brick × 24 相,Infineon/Renesas/MPS 合格;MPS 兼賣 IC 與模組、模組約 IC content 2 倍);Meta MTIA gen4 評估中;NVIDIA 最快 Feynman;AMD 試圖把 IVR 從 MI600 提前到 MI500。
技術演進時程
gantt
    title VPD 供電架構演進與 AI 平台對應
    dateFormat YYYY
    section AI 平台
    Blackwell(GB200/GB300)       :active, 2024, 2026
    Rubin                          :        2026, 2028
    Rubin Ultra(Kyber, 600kW 機櫃):        2027, 2029
    section 板上 / 封裝供電
    LPD 橫向供電(DrMOS 多相位)    :active, 2024, 2027
    封裝級 IVR / 嵌入式供電導入      :        2026, 2028
    板級 VPM 垂直供電模組            :        2026, 2029
    section 晶背供電
    Intel PowerVia(18A)           :active, 2025, 2027
    台積電 Backside Power Rail(A16):        2026, 2028
應用場景
- AI 訓練 / 推論加速器:NVIDIA Rubin / Rubin Ultra 等高功耗 GPU 是 VPD 的首要戰場(核心電流上看 ~2000A)。
- 大型 ASIC 加速器:Google TPU、AWS Trainium 等自研 ASIC 同步面臨大電流供電瓶頸。
- HPC / 高階伺服器 CPU:高 TDP CPU 的 Vcore 供電同樣受惠於 IR drop 與板面積改善。
- 先進製程通用化:BSPDN 隨 A16 / 18A 等節點普及,將外溢到非 AI 的高效能運算晶片。
相關技術
- 技術_DrMOS — 現行 LPD 主力功率級;VPD / IVR 化是其用量結構的長期變數
- 技術_IVR整合式電壓調節器 — 封裝級最後一段整合穩壓,是 VPD 的關鍵實現路徑
- 技術_嵌入式基板 — 把電容 / 電感 / 功率晶片內埋,縮短 PDN 路徑,VPD 封裝級基礎
- 技術_BSPDN — 晶背級垂直供電的獨立主題頁(Super Power Rail / PowerVia、CMP 與矽晶圓受惠鏈)
- 技術_晶圓薄化 — 晶背 BSPDN 的前置製程(背磨 + 背面金屬 + nTSV)
- 技術_先進製程 — Super Power Rail / PowerVia 的製程載體(A16 / 18A 節點)
供應鏈
來源
- memo_專家調研_矽力杰_20260515 — DrMOS / 多相位電源格局,點名 Vertical Power Delivery / 48V 直供 / 3D Power 為架構演進方向
- research_嵌入式基板與C4Bump公開資料_20260526 — Murata iPaS 等嵌入式基板面向 AI data center、VPD 與高電流電源設計
- 活動_恆勁科技_2026Q1法說_20260526 — C3iM / FOPLP 朝「垂直供電 / 3D FOPLP」演進、厚銅柱與元件內埋
- 報告_MS_RubinRackBOM_20260520 — Morgan Stanley VR200 電源 BOM 與 HVDC 800V 路線(Rubin Ultra 600kW 機櫃、每 compute unit 30kW)
- 報告_中信_AI功耗與散熱架構_20260917 — 中信投顧(鄭子凡),2026-09-17;水平供電三大物理瓶頸、VPD 架構圖解、雙面水冷板熱負載與 ASP 倍數、AWS/AMD 應用進度
- 報告_Citi_散熱產業_奇鋐雙鴻上修目標價_20260917 — Citi(Michael Hung/Laura Chen),2026-09-17;奇鋐 checks 顯示已有數個平台雙面水冷板方案處於研發階段(VPD 散熱配套的第二獨立來源,與同日中信投顧觀察互相印證)
- research_垂直供電VPD公開資料_20261003 — web research,2026-10-03;Vicor 四段分法、Infineon/MPS/Empower/Ferric/Murata/SEMCO/Wiwynn/A16/PowerVia 原廠數字
- 報告_OCP2026_TI_800V_DCDC拓撲比較_20261015、報告_OCP2026_劍橋_光寶科_銅燒結BGA電遷移_20261015 — 2026-10-15;VPD 效率比較、銅燒結 BGA 電遷移
- 分析_垂直供電VPD架構與供應鏈 — 分析頁,2026-10-03;對應 PDF 報告 垂直供電VPD深度解析_20261003.pdf
- TSMC Backside Power Rail / Super Power Rail(A16)、Intel PowerVia(18A)、Vicor 垂直供電模組:業界公開技術資訊