基本資料
矽力科技(Silergy Corp.,SLEGF)成立於 2008 年,Fabless PMIC(電源管理 IC)設計公司,KY 股(開曼群島掛牌於台灣上市)。業務重心在中國市場(~50-60% 營收),並佈局台灣、美國、韓國、日本、印度。
供應鏈位置:IC 設計(Fabless)→ PMIC → 消費電子/汽車/資料中心 主要代工廠:5347_世界先進(櫃)(8 吋主力,供應緊縮中)、2303_聯電(市)(8 吋輔);遷移至 12 吋 gen-4/gen-5 平台中
核心技術/競爭優勢
2026-05-26 call memo 重寫 insight
矽力的投資主軸已從「PMIC 循環復甦」升級為「上游成熟製程 / 矽晶圓供給變緊,下游 AI、車用與資料中心需求同步變強」形成的上下游夾擊。1Q26 庫存天數 172 天接近前一輪恐慌囤積心理區間,但這次需求來源較明確;若 7/1 調價、2H26 營收與 GPM 修復兌現,高庫存會被重新解讀為保供與議價籌碼。詳見 分析_矽力-KY_call_memo_20260526。
| 優勢 | 說明 |
|---|---|
| 產品組合 | 橫跨 consumer、industrial、computing、communication、automotive 五大應用 |
| Gen-4 平台遷移 | 12 吋製程(vs gen-3 8 吋),平台切換提升毛利率 +5ppts;目標 2026 底達 20%+ 採用率;100% 代工模式;涵蓋五大應用品類,可承載車用 800V BMS 系統與 800V AI 資料中心 |
| Gen-5 平台 | 晶片尺寸較 Gen 4 小 20-30%;採更先進設備及創新元件結構,提升電流密度與數位電源可程式化能力;支援全數位電源 IC;適合未來 GPU/TPU/AI ASIC 功率提升、PCB 面積電流密度增加需求;一線 CSP 採用預期 2027 明顯增加 |
| 規模優勢 | 8 吋供應緊縮時,規模較大使矽力在供應管理具優先議價地位 |
| 汽車 SAM 擴大 | 持續新增 BMS(電池管理)、MCU、訊號鏈產品,SAM per vehicle $150 → $200-250 (2026) |
| BMS AFE 成熟度 | 約 2023 年起 BMS AFE 技術已成熟;客觀指標接近 ADI 與「公司」水準,缺市場驗證;儲能領域率先放量、汽車(B 公司)跟進 |
| 汽車 SerDes | 攝影機影像傳輸鏈路(ADAS / 智慧座艙)國產同業中進度領先群;已在 B 公司應用 |
| DrMOS / 多相位電源 | 早期布局伺服器,B 公司汽車項目已落地;AI 伺服器板上 VR 國產領先群(與杰華特並列),詳見 技術_DrMOS / 供應鏈_AI伺服器板上電源 |
| 研發 / 管理風格 | 接近歐美企業管理規範,海外辦公室吸納 ADI、TI 等國際技術人才;「熱點技術先小團隊收購/組建研發、產品成熟才公布」的隱形布局策略 |
| 競爭定位(vs 海外) | 相對 ADI / 國際大廠價格約 70–75%;客戶在量產時常採一供二供模式,逐步提高國產二供比例 |
| 競爭定位(vs 國產同業) | 與圣邦價差 5–10%(矽力略高),技術指標通常優於圣邦;DrMOS 進度與杰華特並列國產第一梯隊 |
| Preferred Supplier 地位提升 | 中國類比/PMIC 市場處於整合階段;供應鏈吃緊與成本上升環境下,小型 IC 設計公司在供應保障與成本負擔面臨考驗,客戶更傾向選擇產品 portfolio 完整、具備 12 吋產能保障與 total solution 能力的平台型龍頭廠商(矽力),帶動 Preferred Supplier 地位顯著提升(元大,2026-08-28) |
產品與應用
| 產品 / 服務 | 應用 | 相關客戶 / 下游 |
|---|---|---|
| PMIC(電源管理 IC) | Consumer(消費電子) | 中國品牌手機、家電(~40% 曝險) |
| PMIC | Industrial(工業) | 工業自動化設備 |
| DrMOS / 多相位 DCDC(板上 VR) | Computing / Datacenter(AI 伺服器 GPU Vcore) | NVIDIA 平台供應鏈;同業 MPS、Infineon、杰華特 |
| 企業級 SSD 電源 IC(Enterprise SSD PMIC) | Datacenter / Storage | 打破過去單一客戶、單一產品限制,今年已成功打入北美、韓國、中國大廠;為 2Q26 DC 營收構成之一(中信,2026-08-31;MS 2026-08-28 同步提及 SSD PMIC 為 DC 營收組成) |
| BMS AFE | Automotive(汽車) | B 公司(國產車企,工規上車規 + 系統級保護) |
| BMS AFE | 大型儲能 | 多新項目同台與 ADI、「公司」競標;個人 / 寧德時代等高敏感性應用 |
| 汽車 SerDes(攝影機影像傳輸) | ADAS / 智慧座艙 | B 公司已應用 |
| MCU、訊號鏈 | Automotive(汽車) | 汽車 OEM(未揭露具體廠商) |
| PMIC | Communication(通訊) | 中國通訊設備商;光模組 AFE 仍在推進、產品尚未公開驗證 |
| 低雜訊 PMIC / Buck-Boost / Charge Pump | Optical module / LPO / CPO | 光模組 TIA / Driver / PIN / APD bias;屬產品推進與驗證觀察 |
| Vcore(SPS / multi-phase controller) | Computing / Automotive(AI server GPU Vcore、ADAS 低階 CPU) | ADAS 已量產出貨;AI ASIC 送樣評估中,期望 2026 年底量產、2027 商用 |
| eFuse | Computing / Automotive / Industrial | 已量產商用,客戶爬坡中(2026) |
| 高壓 AFE(800V BMS) | Automotive / Datacenter / 儲能 | 800V 汽車電池已應用;800V AI 資料中心 battery pack 通用;電網/工商/家庭儲能;機器人 48/64V BMS(鋰電轉換中) |
圖片 / 架構圖
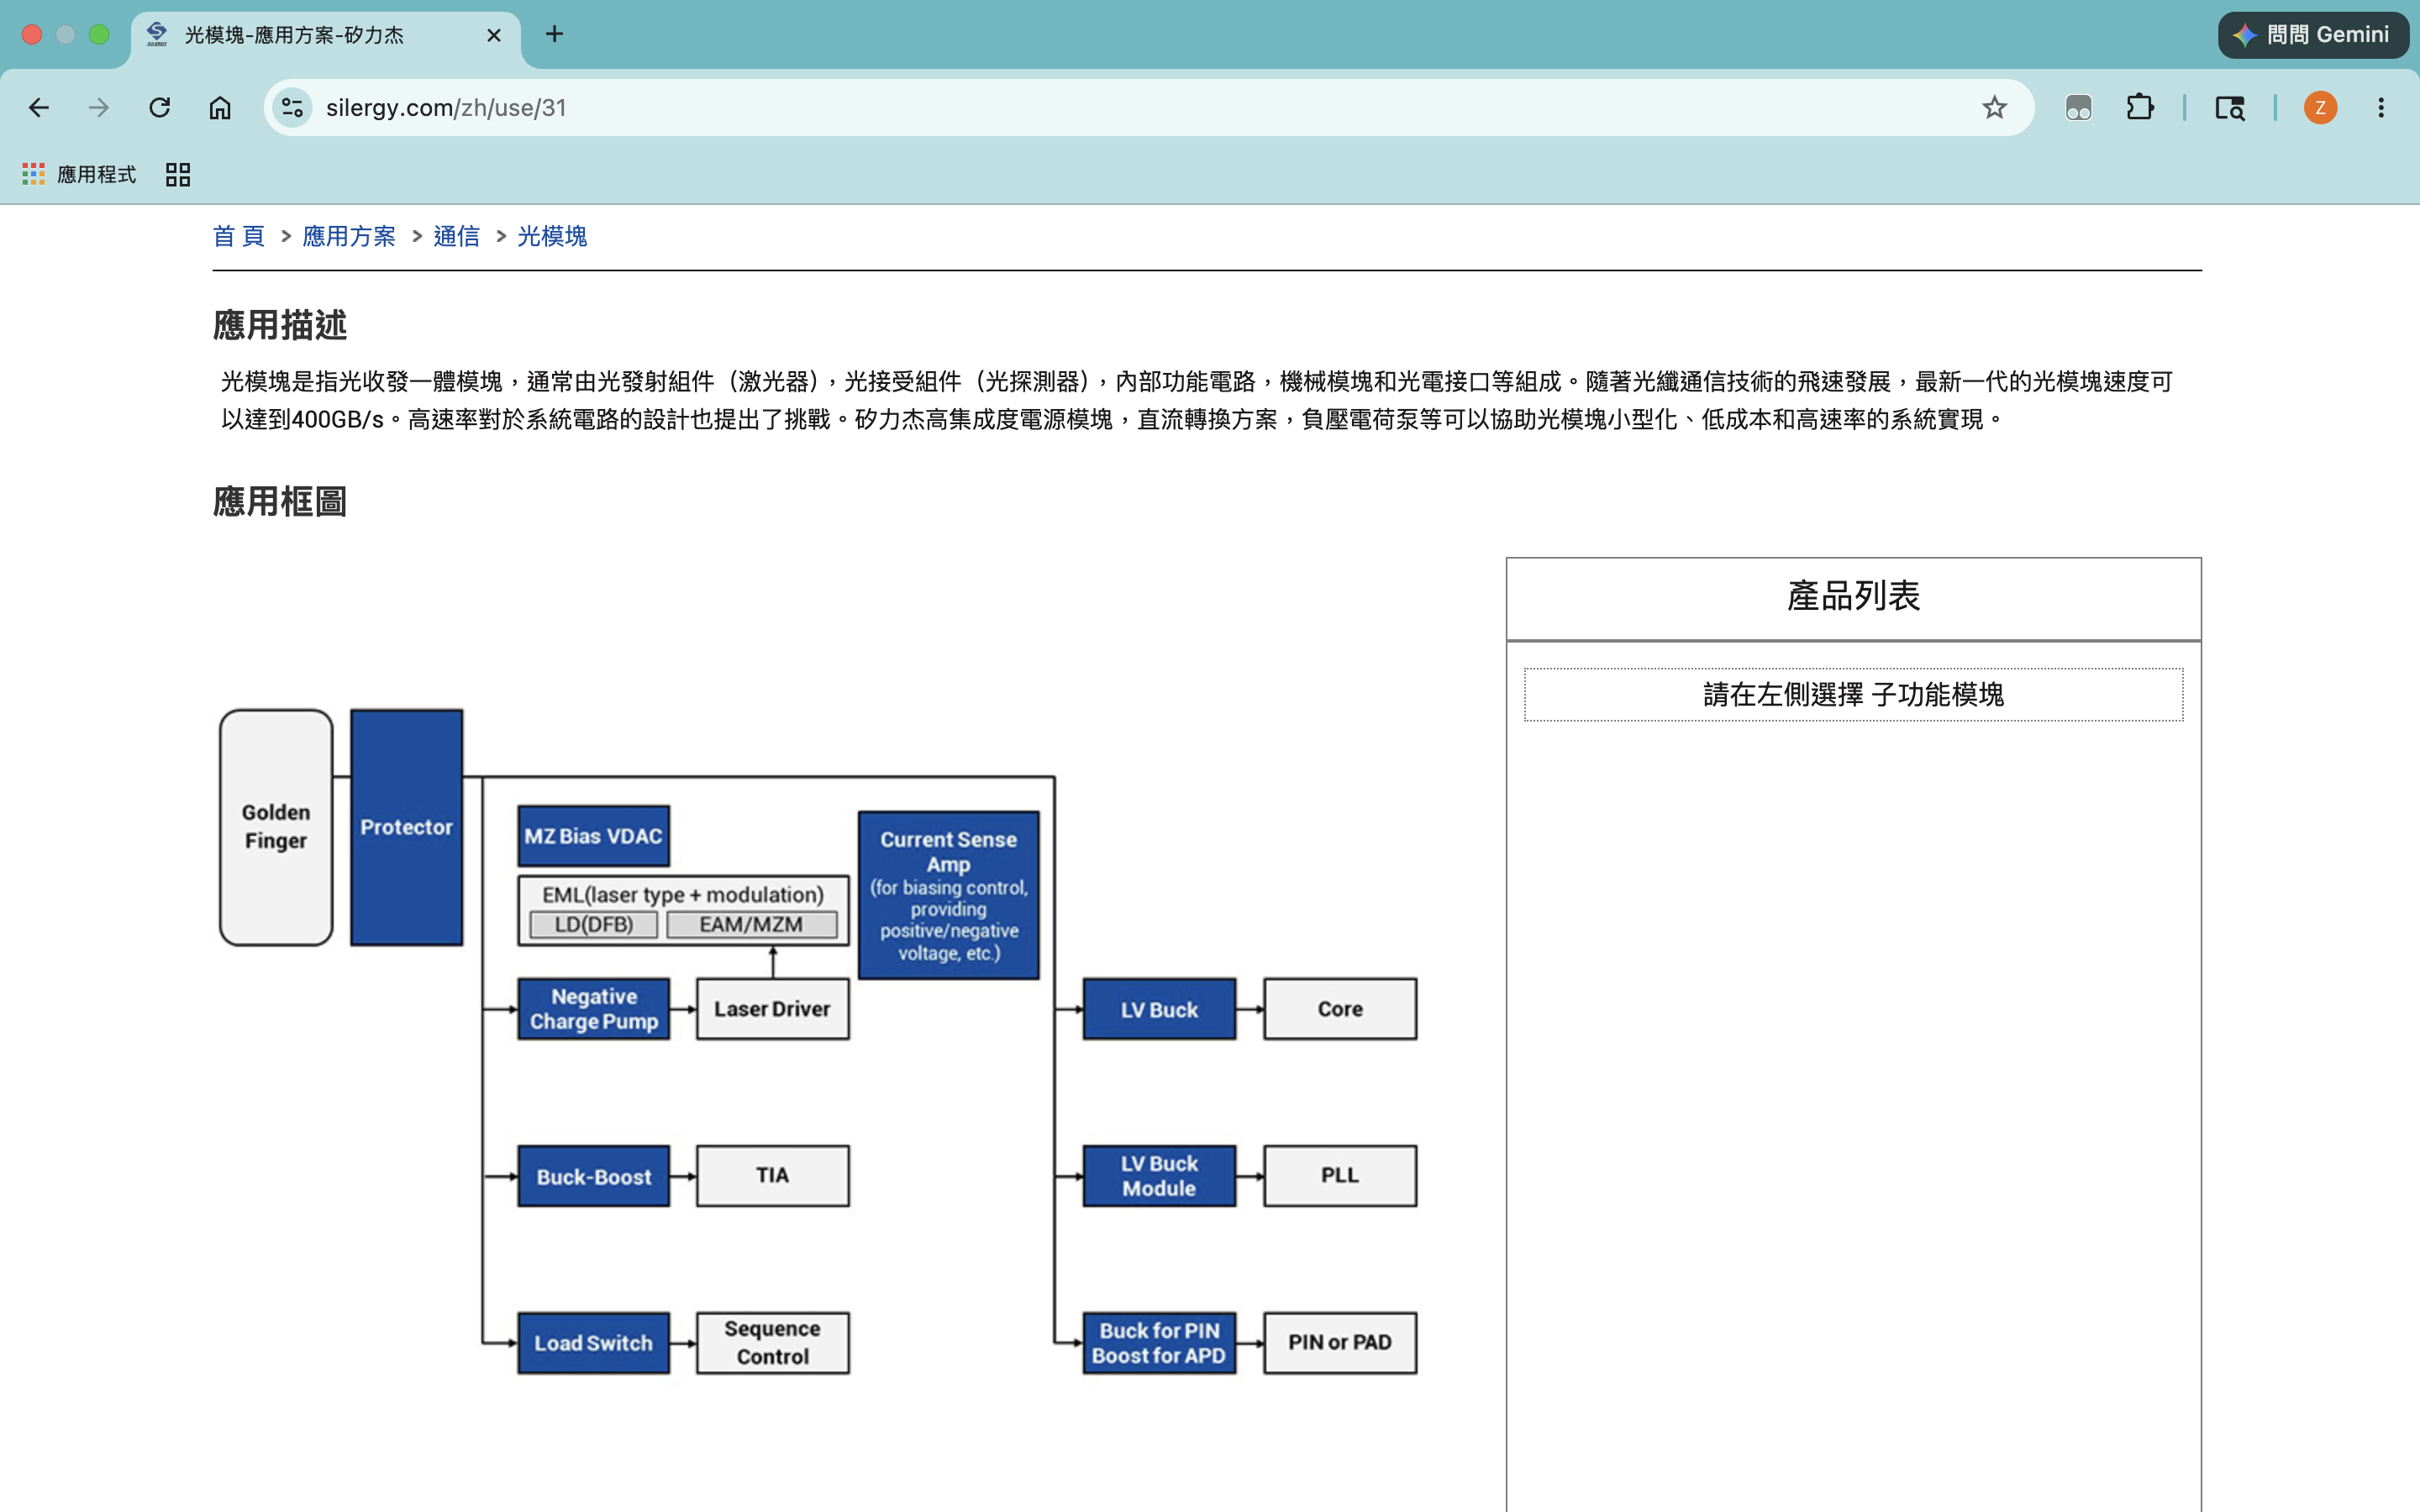
▲ 矽力杰官方光模組應用方案截圖。圖中列出 Golden Finger、Protector、Negative Charge Pump、Buck-Boost、Laser Driver、TIA、PIN/APD bias、LV Buck、PLL / core 等光模組內部功能電路,支撐 技術_光模組PMIC 與 技術_光模組訊號傳輸路徑 的投資觀察。
月營收(近 24 個月)
下次公布11/9(一)–11/10(二) 10月營收 預估:可能 11/9–11/10 公布(近 5 次有 5 次落在此區間;最常見:法定期限當天,信心高)
| 月份 | 營收(億元) | MoM | YoY | 備註 |
|---|---|---|---|---|
| 2026-12 | 30.9 | — | +49.8% | 本站推算† |
| 2026-11 | 25.8 | — | +47.2% | 本站推算† |
| 2026-10 | 23.4 | — | +47.0% | 本站推算† |
| 2026-09 | 25.1 | +3.9% | +50.7% | |
| 2026-08 | 24.2 | +2.5% | +52.5% | |
| 2026-07 | 23.6 | +13.1% | +58.5% | |
| 2026-06 | 20.8 | +9.1% | +37.8% | |
| 2026-05 | 19.1 | -5.1% | +31.6% | |
| 2026-04 | 20.1 | +13.3% | +28.1% | |
| 2026-03 | 17.8 | +30.3% | +12.0% | |
| 2026-02 | 13.6 | -20.6% | +2.3% | |
| 2026-01 | 17.2 | -16.8% | +46.4% | |
| 2025-12 | 20.7 | +18.0% | +3.1% | |
| 2025-11 | 17.5 | +10.1% | +7.1% | |
| 2025-10 | 15.9 | -4.6% | +7.3% | |
| 2025-09 | 16.7 | +5.1% | +1.9% | |
| 2025-08 | 15.8 | +6.6% | -2.6% | |
| 2025-07 | 14.9 | -1.7% | -9.0% | |
| 2025-06 | 15.1 | +4.1% | -4.2% | |
| 2025-05 | 14.5 | -7.6% | -6.1% | |
| 2025-04 | 15.7 | -0.9% | +4.9% | |
| 2025-03 | 15.9 | +18.9% | +4.4% | |
| 2025-02 | 13.3 | +13.6% | +39.6% | |
| 2025-01 | 11.7 | -41.2% | -14.2% | |
| 2024-12 | 20.0 | +22.3% | +40.8% | |
| 2024-11 | 16.3 | +10.3% | +10.3% | |
| 2024-10 | 14.8 | -9.3% | +6.3% |
2026 年已公布累計 181.5 億元;全年推算 261.6 億元(YoY +39.4%)†
† 本站推算,非券商預估:以最新一個月營收為基準,乘上過去兩年同期月對月變化的中位數(季節因子限 0.75–1.33 倍)。券商的年度營收與 EPS 預估見本頁「EPS 預估」「財測假設」。
資料:珩石資料庫+公開資訊觀測站,更新於 2026-11-09 01:26。下次公布日依公司近 12 個月公布習慣(公開資訊觀測站、鉅亨營收速報、FinMind)推估,以公司公告為準。
EPS 記錄
| 年度 | EPS (NT$) | YoY | 備註 |
|---|---|---|---|
| 2024A | 5.95 | +204% | 實際值 |
| 2025A | 6.40 | +7.5% | 實際值 |
| 1Q26A | 1.98 | +112.9% | EPS beat;稅後淨利 7.69 億(YoY +114.4%);GPM 48.2% miss(提前建庫 -1.6ppts + 汽車比重降 + 筆電低毛利 + 供應鏈漲價);存貨天數 172 天(4Q25:142, 1Q25:150);現金轉換週期 188 天;每股淨現金 32.78 元;來源:memo_矽力_1Q26法說_20260515 |
| 2Q26A | 4.05 | +148.5%(QoQ+104.5%) | 優於市場預期 2.1 元,主因業外收益 9.59 億元(加特蘭金融評價利益挹注);本業獲利本身低於預期約 8%。營收 60.03 億(QoQ+23.5%/YoY+31.5%,美元定幣計算 YoY 約 29%;累計上半年 YoY+26%),毛利率 47.0%(QoQ-1.2ppts/YoY-4.5ppts,晶圓/封測/原物料成本上漲、積極備貨、產品組合與價格調整節奏不同;調價自 3Q26 起生效),營業利益 7.44 億(QoQ+90.6%/YoY+36.5%),營業利益率 12.4%(1Q26 為 8.0%);研發費用率 24.2%(QoQ-3.9ppts)、營業費用率(OpEx)1Q/2Q26 均約 21 億台幣、季增僅個位數;存貨 57.06 億(1Q26 50.71 億、2Q25 31.61 億),庫存天數 155 天(1Q26 172 天、2Q25 134 天)、約合 4 個月,未觀察到客戶端非理性重複下單(double booking);2Q26 存貨增加約 6-7 億台幣,但製成品庫存季減約 10%,增加集中於原物料與在製品(季增逾 20%),反映中段製程卡在後段封測排程;現金轉換週期 171 天(1Q26 188 天、2Q25 150 天);存貨跌價損失 2Q26 淨提列約 4,300 萬台幣(1Q26 約 7,500 萬台幣),主因會計準則規範庫齡達 9 個月須提列折損,非實際市場跌價;來源:活動_矽力-KY6415_元大法說call_memo_20260828、活動_矽力-KY6415_法說memo_20260828 |
1Q26 應用別比重:Consumer 36%(vs 1Q25 37%)、Industrial 33%(vs 1Q25 30%)、Computer 12%(vs 1Q25 14%)、Communication 6%(vs 1Q25 6%)、Automotive 13%(vs 1Q25 13%)
2Q26 應用別比重(vs 2Q25):Consumer 36%(37%)、Industrial 35%(30%,主因 data center 相關應用強勁成長)、Automotive 14%(12%)、Computing 9%(14%,記憶體/存儲價格上漲影響終端需求)、Communication 6%(7%,設備行業低谷期);工業占比提升主要反映 data center,車用 YoY+56%(元大,2026-08-28)
2Q26 五大產品線 QoQ/YoY 成長率(來源:活動_矽力-KY6415_法說memo_20260828,2026-09-12 落地): - Consumer(占比 36%):QoQ+23%、YoY+27%;上半年動能優於預期主因去年基期低+市占擴大,下半年預估回歸常態季節性。 - Industrial(占比 35%):QoQ+28%、YoY+49%;成長主引擎,核心動力為資料中心(光模組、Enterprise SSD、伺服器主機板)拉貨。 - Automotive(占比 14%):QoQ+39%、YoY+56%(1Q26 YoY 約 16%);動能顯著超越車市表現,下半年 12 吋 Gen4 新品放量增速可望再加快。 - Computing(占比 9%):五大產品線中唯一季減/年減;1Q26 因關稅與成本考量出現大量提前拉貨(pull-in),2Q26 回歸正常需求降溫,下半年動能預估維持平淡。 - Communication(占比 6%):QoQ+20%、YoY 個位數負成長;受手機與傳統通訊市況偏弱影響,因占比小對整體影響有限。
光模組(Optical Transceiver):資料中心內部成長最快產品線之一,主力產品已由去年 400G 以下快速轉換為 400G 與 800G,未來續朝 1.6T 演進;客戶群涵蓋中系模組大廠與美系代工廠,預期明年關鍵客戶份額進一步擴大(來源同上)。
資料中心、車載與產能(永豐電話訪談,2026-10-19): - 3Q26 營收 NT$72.83 億(QoQ +21%、YoY +53%),達成永豐原預估的 102%(原預估 QoQ +18%);資料中心為最主要推升力道,車載因新款晶片與市占提升而增,消費電子即使終端疲弱仍因新款晶片向上;4Q26 展望正向,營收變化主要視後段封測產能供給程度而定(報告_永豐_矽力-KY6415_20261019) - 資料中心(主板/企業級 SSD/光模組)營收比重目前 15%~16%,2027 年維持預期 >20%;三大項目比重依序光通訊 > SSD > 主板,光通訊與 SSD 各為 mid-to-high single digit,主板較低。過往以 400G 以下為主,今年 400G/800G 均已導入;若未來主板核心電源出貨將進一步擴大規模;PSU 相關產品(AC-DC controller/ESD/Boost/Buck/Temp sensor)隨伺服器需求出貨,VPD 進展尚慢(報告_永豐_矽力-KY6415_20261019) - 車載營收比重由去年 13% 攀升至今年 15%~20%,動力來自供應品項增加(每台車內含價值擴大)與客戶群擴大(中國品牌上量、拓展海外);儲能、光伏與充電樁應用拓展工業需求(報告_永豐_矽力-KY6415_20261019) - 產能瓶頸在後段封測(供給被 AI 應用排擠),公司持續驗證新封測廠;晶圓端因第四代 12 吋平台滲透率由 2025 年個位數提升至 4Q26 的 20%,較能充足支應,第五代平台明年加入量產(報告_永豐_矽力-KY6415_20261019) - 毛利率因子正負交錯:正向為依產品與客戶別的漲價(07/01 起)、第四代平台挹注與產品結構;負向為晶圓/封測成本上升與存貨依庫齡政策的損失或回沖。永豐預估 2H26 毛利率優於 2Q26,中長期隨第四代滲透率與產品結構轉佳;公司現階段更關心產能能否獲更充足支援(analyst 判斷,信心中;報告_永豐_矽力-KY6415_20261019)
市場傳聞澄清:GPU PMIC 尚未通過認證
公司於此次法說筆記明確澄清:ASIC 伺服器 PMIC 持續送樣驗證中;GPU PMIC 目前尚未通過認證(not qualified yet),非市場傳聞所稱之已認證狀態,公司將持續爭取。與上方「產品與應用」表格 Vcore(SPS/multi-phase controller)列「AI ASIC 送樣評估中」口徑一致,此處為公司對外界認證進度謠傳的直接反駁,信心:高(公司法說直接澄清)。來源:活動_矽力-KY6415_法說memo_20260828,2026-08-28。
EPS 預估
| 年度 | BofA EPS (NT$) | Macquarie EPS (NT$) | KGI EPS (NT$) | 共識 EPS (NT$) | 備註 |
|---|---|---|---|---|---|
| 2026E | 10.44 | 11.28 | 10.81 | 11.90 | Macquarie 預期營收 23,540 / +25.1% YoY、GPM 50.0%、OPM 15.8%;KGI 23,734m / +26.2% |
| 2027E | 18.45 | 16.79 | 19.79 | 18.34 | Macquarie 29,306m;KGI 30,623m / +29.0% YoY,毛利率 54.2% |
| 2028E | 22.02 | 23.41 | — | 26.28 | Macquarie 預期營收 36,430 / +24.3% YoY、GPM 52.5%、OPM 24.9% |
群益(2026-05-26):2026E EPS 11.47 / 2027E 20.35;2026 營收 23,743m(+26.2%)、2027 31,681m(+33.4%);2026 GPM 50.3%、OPM 16.8%。
摩根士丹利(2026-05-29):2026E EPS 10.14 / 2027E 16.47 / 2028E 21.20;營收 23,695 / 28,515 / 33,920m(EPS 估計在各家中偏保守)。2026-08-28 2Q26 earnings reaction 報告重申同一組估計,未調整。
中信投顧(2026-08-31,調升評等,取代 2026-06-10 舊估):2026E EPS 13.08(原 12.25,+6.8%)/ 2027E EPS 20.00(原 20.33,-1.6%);2026 營收 24,016m(+27.7%,原估 23,809m)/ 2027 30,934m(+1.6%,原估 30,454m);下修毛利率預估(2026F GPM 49.1%,原 51.6%/2027F GPM 52.4%,原 53.7%)、上修營收預估;季度 1Q-4Q26 EPS 1.98A / 4.05A / 3.24F / 3.81F(GM 48.2%A→47.0%A→49.8%F→51.0%F,較 6 月估更保守,因 2Q26 GM 實際低於當時預估);估值基礎改為 2027E EPS 20.00 × 30x(原 2027E EPS 20.33 × 30x)。
管理層 guidance:2026-H2 預期 YoY 成長 20-30%(董事長高信心);1Q26 法說會重申 2Q26 維持 20%+ 成長指引(來源:memo_矽力_1Q26法說_20260515)。長期目標 2027–28 毛利率達 ~55%(vs 2025A ~52%)。
華南投顧(2026-10-13,PMIC 與功率半導體產業報告):2026(F) 稅後 EPS 12.21、2027(F) 17.62(營收 251.1/315.1 億元,毛利率 47.3%/49.4%,營益率 13.9%/21.7%);9 月營收 25.11 億元(MoM +3.91%、YoY +50.7%),優於預期,主因車用產品與主機板產品加速成長。資料中心營收占比 2Q26 快速拉升至 15-16%(主因主機板產品數倍成長、傳統電源與通訊產品加速放量),公司預期 2026 年資料中心營收占比上看 15-20%、2027 年可望突破 20%;車用為第二成長引擎,預估 2026/2027 年車用營收 37.4/56.6 億元(占比 15%/18%)。Gen 4(2026-27 產品升級主軸,12 吋、90nm 以下製程,較 Gen 3 晶片面積縮小 20-30%,毛利率估較 Gen 3 提升 5-10ppts,鎖定車用與 Server,2026 年營收占比望超過 10%);Gen 5(晶片尺寸較 Gen 4 再縮小約 20-30%,瞄準高算力電源需求,預計 2027 年進入客戶 Pilot Run);與 Gen 4 SPS 搭配的數位控制器已接近完成美系大廠認證,預計隨 4Q26 SPS 進入試產,2027 年開始切入 Server 與 AI ASIC 平台(與元大 2026-08-28 揭露之 4Q26 pilot run 時程一致)。
| 年度 | 永豐投顧 EPS(報告日:2026-10-19) | 備註 |
|---|---|---|
| 2026F | 11.95(原 11.59) | 營收 NT$25,835m(+37.3%)、毛利率 47.65%、營業利益 NT$3,650m、稅後 NT$4,705m(+89.9%);季度 1Q26A 1.95/2Q26A 3.99/3Q26F 2.90/4Q26F 3.13(永豐以期末股本計,與公司公告 1Q26 1.98/2Q26 4.05 口徑略異);3Q26F 毛利率 47.63%、稅後 NT$1,132m;4Q26F 營收 NT$7,689m(QoQ +5.6%、YoY +42.6%)、毛利率 47.81%、稅後 NT$1,233m |
| 2027F | 15.34 | 營收 NT$34,190m(+32.3%)、毛利率 48.44%、營業利益 NT$6,393m、稅後 NT$6,039m(+28.4%)(報告_永豐_矽力-KY6415_20261019) |
財測假設
| 來源(日期) | 模型 / 推導鏈 | 關鍵假設 | 產出 |
|---|---|---|---|
| 永豐投顧(2026-10-19,電話訪談) | 季度營收×毛利率推 EPS;以 42x 2027F EPS 評價 | 資料中心比重 2027 年 >20%(目前 15%~16%);車載比重今年 15%~20%;07/01 漲價抵銷部分製造成本上升,2H26 毛利率優於 2Q26;第四代平台滲透率 4Q26 達 20%、第五代明年加入;後段封測供給為營收上限 | 2026F 營收 NT$25.8bn、毛利率 47.65%、EPS 11.95(原 11.59);2027F 營收 NT$34.2bn、毛利率 48.44%、EPS 15.34;TP NT$644(報告_永豐_矽力-KY6415_20261019) |
目標價與評等
| 日期 | 券商 | 評等 | 目標價 (NT$) | 估值方法 |
|---|---|---|---|---|
| 2026-03-13 | BofA | BUY(double-upgrade from Underperform) | 370 | 25x 2H26-1H27E P/E |
| 2026-05-14 | Macquarie | Outperform(維持) | 702(自 504 上調 +39%) | 30x 2028E P/E(估值年度由 2027E 滾動至 2028E) |
| 2026-05-15 | KGI(凱基投顧) | 增加持股(維持) | 600(自 315 上調 +90.5%) | 30x 2027E EPS(週期平均) |
| 2026-05-26 | 群益投顧 | Buy(維持) | 743(3M/12M,自 468 上調 +59%) | 訂單能見度佳、DC 出貨快於預期 |
| 2026-05-29 | 摩根士丹利 | Underweight | 388 | Asia AI Summit;唯一看空,較股價約 -37% |
| 2026-06-10 | CTBC(中信投顧) | 增加持股(維持) | 610(自 550,+10.9%) | 30x 2027E EPS 20.33 |
| 2026-08-28 | 摩根士丹利 | Underweight(維持) | 388(不變) | AlphaSignals 2Q26 earnings reaction,估值方法未變;2Q26 GM 47% miss(MS 估 51.5%/共識 50.2%)驗證原疑慮,AI DC PMIC 營收占 2Q26 營收 15–16%,尚不足以扭轉評等 |
| 2026-08-31 | CTBC(中信投顧) | 買進(調升,自增加持股) | 600(自 610,-1.6%) | 30x 2027E EPS 20.00(原 30x 2027E EPS 20.33);下修毛利率預估、上修營收預估後調升評等 |
| 2026-10-13 | 華南投顧 | 推薦個股(報告未標準評等) | 530 | PEx30,27 年 EPS 17.62;資料中心營收占比 2026/2027 年上看 15-20%/20%+、車用營收 37.4/56.6 億元;來源:報告_華南_PMIC與功率半導體_20261013 |
| 2026-10-19 | 永豐投顧 | 買進(維持) | 644(維持;收盤 489,潛在報酬 31.7%) | 42x 2027F EPS 15.34;資料中心與車載為成長主軸;來源:報告_永豐_矽力-KY6415_20261019 |
中信 2026-08-31 調升評等(增加持股 → 買進)
調升理由:2Q26 營收 60.03 億元大幅優於中信自估 9.2%、優於市場共識 5.4%,成長主因 data center(YoY 近 90%,占比達 15–16%)與車用(YoY +56%,占比約 14%);中信下調毛利率預估(2026F GM 自 51.6%→49.1%、2027F 自 53.7%→52.4%,反映供應鏈成本轉嫁時間差),但同時上修營收預估(2026F 自 23,809→24,016m、2027F 自 30,454→30,934m),淨效果 2026E EPS 上調至 13.08(原 12.25,+6.8%),基於 2027E EPS 20.00 × 30x 調整目標價至 600 元(原 610,-1.6%),並調升評等至買進。值得注意:中信自身數字顯示本業獲利同樣未達自估(2Q26 營業利益 7.43 億 vs 中信估 8.47 億,-12.2%;GM 47.0% vs 中信估 51.5%,-4.5ppts),調升評等主要建立在營收動能與長期 Gen4/Gen5 毛利率回升路徑上,而非本業獲利超預期。
MS 為唯一看空者
摩根士丹利 2026-05-29 給 Underweight、TP NT$388(較報告日股價 NT$620 約 -37%),與 BofA / Macquarie / KGI / 群益(TP 370-743、Buy/Outperform)方向相反。MS 同意營收 +20% YoY(DC + 車用驅動、1Q 為毛利率谷底、DC 占比 1Q26 ~15%→年底 ~20%、年底 >20% 採 12 吋),分歧純在估值——認為股價已大幅反映 AI / 車用題材。2026-08-28 追蹤報告(2Q26 earnings reaction)維持 Underweight、TP 388 不變,見下方三方分歧說明。
三方對 2Q26 毛利率 miss 解讀分歧(MS 維持看空 vs 中信調升買進 vs 元大中性)
三方對 2Q26 財報的事實面判讀一致:GM 47.0%(QoQ -1.2ppts、YoY -4.5ppts)miss 主因晶圓/封測/原物料成本上漲、公司尚無法完全轉嫁至非 AI 客戶;DC 營收占比 15–16%(YoY 近 90%)、車用 YoY +56% 為成長主力;長期 GM 靠 Gen4/Gen5 產品組合與 DC/車用占比提升回升。但結論分歧: - 摩根士丹利(2026-08-28,維持 UW,TP 388 不變):本業獲利實際低於 MS 自估(GM 47% vs MS 估 51.5%/共識 50.2%),視為對「類比 IC 循環復甦+漲價」樂觀預期的負面驗證;認為股價已大幅反映題材、估值過高;矽力仍需 SPS 晶片放量才能真正打入 AI GPU power IC 市場。 - 中信投顧(2026-08-31,調升至買進,TP 610→600):中信自身估算同樣顯示本業獲利未達預期(營業利益 -12.2%、GM -4.5ppts vs 自估),但因營收大幅優於預期(+9.2%)、DC/車用動能明確、長期 Gen4/Gen5 毛利率回升路徑清楚,上修 2026E EPS 至 13.08(+6.8%)、調升評等至買進——TP 幾乎打平(-1.6%),評等調升主要反映信心提升而非估值大幅上調。 - 元大(2026-08-28 法說 call memo,未揭露 TP/評等):與前兩者事實面一致,但對短期毛利率壓力採「短期看法中性」(原文:「毛利率受到產品價格轉嫁至客戶端存在時間差,短期仍有下滑壓力,中長期則透過產品組合、Gen4/Gen5 產品導入有助毛利率改善,短期看法中性」),未給出方向性結論。
三方並非事實矛盾——GM miss 原因、DC/車用動能、長期 Gen4/Gen5 邏輯三方一致;差異在於如何權衡「本業獲利短期 miss」vs「營收動能與長期毛利率回升路徑」:MS 偏重前者判定估值過高,中信偏重後者調升至買進,元大暫採中性。
摩根大通估值(2026-08-22 產業簡報)
摩根大通《Asian Hardware Technology》(Albert Hung/William Yang/Anthony Leng,2026-08-22)估值總表列入本檔,分析師 William Yang: - 評等 Overweight,目標價 700;報告基準股價 448(2026-08-21 收盤),上行空間 +56% - 估值倍數:P/E 48.5 x(2026E)/28.8 x(2027E);P/B 4.3 x/3.9 x;ROE 9%/14% - EPS 估值:2026E 9.2、2027E 15.5(幣別同股價) - 英文名 Silergy Corp。完整同業對照見 分析_JPM亞洲硬體_AI與一般伺服器雙軌需求與供給瓶頸_20260822「附錄:關鍵表格」表 1/表 2;來源 260822_亞洲硬體_jpm_asian-hardware-technology
華南論壇口述補充(活動_華南PMIC與功率半導體論壇_珩石memo_20261013,王騏杰整理,2026-10-13):華南分析師的 PMIC 首選為矽力,理由是資料中心占比提升、車用新品量產與 Gen 4/Gen 5 產品升級。Gen 4 SPS 搭配數位控制器的認證進度,簡報寫「接近完成」、口述稱「已完成」,較一致的規劃為 4Q26 試產、2027 年切入 Server 與 AI ASIC;2Q26 毛利率 47% 低於預期,主因上游成本超出預期,成本轉嫁有遞延,3Q26 預期平穩、4Q26 逐步接近 48-49%、2027 年預估 49.4%;具體 AI 客戶尚未確認,講者未揭露名稱。報告數字見 報告_華南_PMIC與功率半導體_20261013。
風險與注意事項
上行風險 - 宏觀需求超預期回升(尤其工業與通訊) - 中國半導體本地化政策加速矽力市場份額提升 - 8 吋晶圓價格回升幅度超預期,毛利擴張更快
下行風險 - 中國本土 power IC 競爭加劇(宏微半導體 Halo Micro、uPI 等) - 消費者需求疲弱(~40% 曝險) - 缺乏 RF / signal chain 整合方案,通訊市場穿透力有限 - 後段封測供給被 AI 應用排擠,為目前最主要產能瓶頸,營收變化取決於封測供給與新封測廠驗證進度;毛利率受晶圓/封測成本上升與存貨庫齡損失影響而波動(永豐,2026-10-19)
公司行事曆
- 10/13週二營收9月營收公布營收 25.11 億、年增 +50.7%、月增 +3.9%
- 今天 2026-11-08
- 11/10週二營收10月營收(預估 11/9–11/10)可能 11/9–11/10 公布(近 5 次有 5 次落在此區間;最常見:法定期限當天,信心高)
- 11/13週五法說會UBS所 線上法說會本公司受邀參加UBS所舉辦之線上法說會,說明2026年第三季營運及業務狀況。投資人或分析師可透過以下連結參加:https://openexc.zoom.us/webinar/register/WN_zMxmdn7VSfKz81OwI1eSQg#/registration
- 12/10週四營收11月營收(預估 12/9–12/10)可能 12/9–12/10 公布(近 5 次有 5 次落在此區間;最常見:法定期限當天,信心高)
近 30 天到未來 120 天的事件,資料與行事曆同一來源(公開資訊觀測站、證交所/櫃買 OpenAPI、珩石資料庫),日期以公司公告為準。
時間軸
| 日期 | 事件 | 類型 | 重要性 | 備註 |
|---|---|---|---|---|
| ~2023 起 | BMS AFE 技術成熟、B 公司開始評估(工規上車規) | 客戶導入 | ⭐⭐ | 接近 ADI / 「公司」客觀指標,缺市場驗證 |
| 2024–25 | 儲能新項目多次與 ADI、「公司」同台競標 | 訂單能見度 | ⭐⭐ | 儲能率先放量為早晚之事 |
| 2026-Q2(預計提前) | 汽車需求提前拉貨(原預計 2026 年底) | 拉貨節奏 | ⭐⭐ | |
| 2026 年底 | 目標 gen-4 平台採用率 20%+(前目標 15-20%) | 製程遷移 | ⭐⭐ | 平台切換提升毛利率 +5ppts |
| 2026 起 | DrMOS / 多相位電源在 B 公司汽車項目落地 | 量產 | ⭐⭐⭐ | 國產 AI 伺服器板上電源領先群之一 |
| 2026 起(持續) | DrMOS / 多相位 DCDC / 高端電源被點名為下一波漲價方向 | ASP / 毛利 | ⭐⭐⭐ | NVIDIA 平台需求拉動,產能緊俏 |
| 2026(全年) | 車用占比目標 15-20%;dollar content 從 120 美元接近 250 美元;兩大品牌新能源車量產 ramp-up | 催化劑 | ⭐⭐⭐ | 2026-05-15 法說指引 |
| 2026(全年) | 資料中心占比全年目標 15-20%(1Q26 已超 15%);伺服器模組 + 光通訊成長最快 | 催化劑 | ⭐⭐⭐ | GPU Power IC TAM 超 100 億美元 |
| 2026 年底 | AI server Vcore(SPS / multi-phase controller)量產商用 | 量產節點 | ⭐⭐⭐ | 已送樣 AI ASIC;ADAS 已量產 |
| 2026 年底 | Gen 4 在資料中心 / 記憶體比重目標超過 20% | 製程遷移 | ⭐⭐ | 來源:memo_矽力_1Q26法說_20260515 |
| 2027 | 資料中心新產品量產加速(速度超預期),一線 CSP 採用明顯增加 | 放量 | ⭐⭐⭐ | Gen 5 為主要推力 |
| 2026-07-01 | 正式發出漲價通知、部分產品調漲(原料/物流/晶圓/封測/人力成本上升) | ASP/毛利 | ⭐⭐⭐ | 群益 2026-05-26;客戶為確保產能逐漸接受調價 |
| 2026-07(月) | 3Q26 銷量已有明顯加速跡象,data center 需求彌補 PC/NB(記憶體漲價)缺口 | 動能確認 | ⭐⭐⭐ | 元大,2026-08-28 |
| 4Q26 | Gen 4 SPS 與 Digital Controller 進入美系大廠 qualification,接近完成,預計進行 pilot run;VCore 已在 Server CPU、AI ASIC、ADAS 與高階運算平台 qualification 中,4Q26 至明年開始量產出貨 | 量產節點 | ⭐⭐⭐ | 元大,2026-08-28;較舊估(「已送樣 AI ASIC」)更明確為 4Q26 pilot run |
| 2027 | Gen 4 SPS/Digital Controller qualification 完成後起顯著貢獻營收;Gen 5 切換後同類產品毛利率估較 Gen 4 再提升約 5ppts | 放量/毛利 | ⭐⭐⭐ | 元大,2026-08-28 |
| 進行中 | 自建測試廠已開始量產,紓解部分後段測試瓶頸(目前限制 Gen 4/12 吋放量速度的核心瓶頸為後段封測交期過長,非晶圓供應) | 產能瓶頸緩解 | ⭐⭐ | 元大,2026-08-28 |
| 2026-09 | 9 月營收 25.11 億元,月增 3.91%、年增 50.7%,優於預期 | 財報 | ⭐⭐⭐ | 華南投顧,2026-10-13;受惠車用產品與主機板產品加速成長 |
| 4Q26 | 第四代 12 吋製程平台滲透率由 2025 年個位數提升至 4Q26 的 20%;第五代平台 2027 加入量產 | 製程遷移 | ⭐⭐ | 永豐(2026-10-19);與上列 2026 年底 gen-4 目標 20%+ 一致 |
供應鏈位置
- 位置:Fabless IC 設計 → 委外代工 → 終端應用廠商
- 上游代工:5347_世界先進(櫃)(8 吋,稼動率與矽力毛利率正相關)、2303_聯電(市)(8 吋輔)
- 產品遷移:gen-3(8 吋)→ gen-4/gen-5(12 吋),降低 8 吋緊縮曝險
- 12 吋平台雙供應商/雙工廠備份:含新加坡與日本等海外晶圓廠(台灣產能極為緊繃);8 吋需求同步上升,主因極高壓平台於 8 吋生產效率較佳,且歐美新渠道開啟帶動大量老產品新需求(元大,2026-08-28)
- 產能瓶頸:目前限制 Gen 4/12 吋放量速度的核心瓶頸為後段封測(backend/testing)交期過長,而非晶圓供應;交期已延長至 6 至 9 個月以上;自建測試廠已開始量產,可部分紓解內部測試瓶頸(元大,2026-08-28;交期數字來源:活動_矽力-KY6415_法說memo_20260828,2026-09-12 落地)
- 晶圓端吃緊延續期:8 吋產能持續吃緊,中系、台系代工廠全面調價,吃緊狀態預期延續至 2027 年;公司已確保 12 吋產能為 8 吋產能 3 倍,晶圓供給未來 2-3 年無虞(活動_矽力-KY6415_法說memo_20260828)
- 本輪缺貨與 2021-2022 年循環之差異:2021-22 為消費/PC/TV 全面缺貨且齊頭式每季調價;本輪為結構性缺貨(AI、車用強烈緊缺,PC、消費相對疲弱),客製化與高階料號具強定價權,標準品則受動態賽局限制(活動_矽力-KY6415_法說memo_20260828)
- 所屬供應鏈:供應鏈_AI伺服器板上電源(國產 DrMOS / 多相位電源領先群)
- 光模組 PMIC:技術_光模組PMIC(LPO / CPO 後,TIA / Driver / PIN / APD bias 低雜訊供電升級)
- 光模組訊號傳輸路徑:技術_光模組訊號傳輸路徑(SerDes / Golden Finger / TIA / Driver / PMIC 的端到端鏈路);矽力官方光模組應用頁可作為 power tree 參考,但仍需公司法說或客戶驗證確認量產貢獻。
- 環節標籤:
#環節/IC設計#環節/PMIC
相關公司
| 公司 | 關係 | 說明 |
|---|---|---|
| 5347_世界先進(櫃) | 上游代工(8 吋主力) | 矽力毛利率與世界先進稼動率歷史正相關;8 吋緊縮推動 ASP 漲價 |
| 2303_聯電(市) | 上游代工(8 吋) | 聯電 8 吋製程亦為矽力代工來源;供應緊縮同步影響 |
| 雲途科技(未上市) | 投資 / 研發協作 | 由投資寧德時代之基金併購雲途,雙方於研發與市場端協同,擴大汽車與機器人領域覆蓋;早期投資之車用毫米波雷達晶片獨角獸加特蘭(2Q26 因申報 A 股上市/估值提升,貢獻業外評價利益 9.59 億元)亦屬同一半導體與車用 ADAS 生態系佈局(元大,2026-08-28;舊稱「雲圖科技」,本次來源明確寫為「雲途科技」,予以更正) |
| 加特蘭微電子(Calterah,未上市/申請中) | 業外投資(持股逾 10 年) | 中國車用毫米波雷達 SoC 龍頭廠,目前已送件申請於上海證券交易所科創板掛牌上市;送件前完成最後一輪融資,依會計準則認列金融資產公允價值變動,2Q26 認列逾 9 億台幣評價利益(1Q26 股改已認列約 2 億台幣處分利益);未來掛牌上市後將隨市價進行 Mark-to-Market 動態評價(活動_矽力-KY6415_法說memo_20260828,2026-09-12 落地) |
同業 / 競爭(中國 A 股 + 海外大廠)
以下廠商目前未建獨立公司頁,僅以文字描述對應關係。
| 廠商 | 關係 | 觀察重點 |
|---|---|---|
| 圣邦微(300661.SZ) | 直接競爭(電源類比 IC) | 國產主要競爭對手;終端售價低 5–10%、技術指標通常較矽力弱;矽力更注重毛利、圣邦走性價比 |
| 杰華特(688141.SH) | 直接競爭(DrMOS / 多相位電源) | DrMOS 進度與矽力相當、部分領域更佳;已進入多代 NVIDIA AI 參考設計 |
| 8081_致新(櫃) | 台灣 PMIC 同業 / 光模組 PMIC watchlist | 可能爭取低噪電源、buck-boost、charge pump 等 LPO/CPO 光模組應用,需公開驗證 |
| 6138_茂達(市) | 台灣 PMIC 同業 / 光模組 PMIC watchlist | 可能爭取台灣光模組供應鏈驗證,信心低於矽力,需公開驗證 |
| 晶丰明源(688368.SH) | 競爭追趕(DrMOS) | 從照明驅動跨入 DrMOS,高壓 MOS 技術成熟、已通過車規;AI 伺服器與車廠尚無大規模量產 |
| 思瑞浦(688536.SH) | 競爭(光模組 AFE) | 運放 / ADC 出身較接近 ADI;光模組 AFE 在 400G / 800G 較成熟、1.6T 未聞 |
| 納芯微(688052.SH) | 同業(管理風格相似) | 與矽力同屬「接近歐美管理規範」的國產類比廠商 |
| 南芯(688484.SH) | 同業(手機快充) | 在 OPPO / Vivo / 榮耀等品牌的電池快充領域強勢 |
| 帝奧微 | 競爭(光模組 AFE) | 光模組 AFE 處於初步驗證階段 |
| 艾為電子(688798.SH) | 同業(消費類比) | 在消費電子領域對國產類比廠商形成毛利壓力 |
| ADI(Analog Devices) | 海外大廠(標竿) | BMS AFE 與光模組 AFE 標竿對手;矽力 BMS 客觀指標已接近 ADI |
| MPS(Monolithic Power Systems) | 海外大廠(DrMOS 領導) | AI VR 領導者,多代 NVIDIA 參考設計;矽力 / 杰華特直接對位 |
| Infineon(英飛凌) | 海外大廠(多相位 DCDC) | 多相位 DCDC 高毛利定位;面臨 AI 國產化長期壓力 |
| Microchip(MCHP) | 海外大廠(MCU + 簡單 AFE) | 一季表現受惠市場結構性復甦,產品線無強勢核心 |
來源
- 報告_永豐_矽力-KY6415_20261019 — 永豐投顧(王文雯),2026-10-19;「資料中心與車載為成長主軸」,電話訪談,維持買進/TP NT$644(42x 2027F EPS 15.34),2026F EPS 11.95(原 11.59)、3Q26 營收 NT$72.83 億優於預期
- 活動_華南PMIC與功率半導體論壇_珩石memo_20261013 — 華南投顧 PMIC 論壇 memo(王騏杰整理),2026-10-13;PMIC 首選、Gen 4 認證進度與毛利率路徑口述
- 活動_矽力-KY6415_元大法說call_memo_20260828 — 元大投顧,2026-08-28(2Q26 法說會);EPS 4.05 元優於預期(業外加特蘭評價利益)、GM 47.0% QoQ-1.2ppts、data center/車用應用占比、Gen4 SPS 4Q26 pilot run、VCore qualification 進度、雲途科技更正、Preferred Supplier 地位提升;無目標價/評等揭露
- 報告_BofA_矽力-KY_20260313,BofA,2026-03-13 — gen-4 平台遷移、毛利率展望、目標價
- memo_專家調研_矽力杰_20260515,專家調研紀要,2026-05-15 — BMS / SerDes / DrMOS 進度、相對 ADI / 圣邦定位、海外團隊管理、漲價方向
- 報告_麥格理_矽力-KY_20260514,Macquarie,2026-05-14 — 1Q26 業績、TP NT$702 (30x 2028E P/E)、2026-28E EPS 11.3 / 16.8 / 23.4、Gen 4 與 ASP 上行、Auto 占比目標近 20%
- memo_矽力_1Q26法說_20260515,國泰證期,2026-05-15 — 1Q26 法說紀錄;車用 dollar content 120→250 美元、資料中心 1Q26 超 15%、Gen 5 技術細節、Vcore/eFuse 量產節點、雲圖科技投資
- 報告_KGI_矽力6415_20260515,KGI(凱基投顧),2026-05-15 — 1Q26 EPS 1.98 beat;Gen 4 放量,2026 底占比超 20%;上調 TP NT$600(from 315,+90.5%);2026E EPS 10.81 / 2027E 19.79
- memo_LPO_CPO光模組PMIC_20260521,使用者整理,2026-05-21 — LPO / CPO 光模組 PMIC 結構變化、低雜訊供電升級與台灣 PMIC watchlist
- memo_光模組訊號傳輸路徑_SerDes金手指_20260521,使用者整理,2026-05-21 — LPO 下 SerDes / Golden Finger / PMIC / TIA / Driver 訊號傳輸路徑
- 矽力杰,光模組應用方案,https://www.silergy.com/zh/use/31
- 報告_群益_矽力-KY_20260526,群益投顧,2026-05-26 — 7/1 漲價通知、TP 743(自 468,+59%)、2026E EPS 11.47、車用占比近 20%、DC 動能
-
260529_6415_矽力_ms_silergy,Morgan Stanley,2026-05-29 — Asia AI Summit;唯一看空 UW TP 388(-37%)、2026 +20% YoY、1Q 毛利率谷底、DC 占比 ~15%→20%、EPS 偏保守
-
矽力-KY(6415,OW;增加持股)-CTBC260610,中信投顧(CTBC),2026-06-10 — 維持增加持股、TP 550→610(30x 2027E EPS 20.33);1Q26 營收高於指引(伺服器遠優預期)、DC 占比 1Q26 ~15% YoY +90%(SSD/光模組)、年底 20%、長期 30%+;1Q26 GM 48.2% 為今年低點、2H26 優於 1H26;2026/27E EPS 12.25 / 20.33(2027 較共識 +21.5%)
- 260601_2454_2379_5347_6415_6515_6223_5274_gs_ — Goldman Sachs Computex Day 1,2026-06-01;datacenter 佔 1Q26 營收 ~15% 且 YoY +90%(eSSD/光模組/PSU)、FY26 datacenter 15–20%、車用 +30–50%、Gen-4 年底佔 20%+、12 吋產能為 8 吋約 3 倍、800G→1.6T 光模組 content 翻倍、1Q26 為 GM 谷底;GS Buy TP 650
- 報告_MS_矽力-KY6415_20260828 — Morgan Stanley,2026-08-28(AlphaSignals 2Q26 earnings reaction);維持 Underweight、TP 388 不變;2Q26 GM 47% miss(MS 估 51.5%/共識 50.2%)、EPS beat 主因業外資本利得;AI 伺服器板 PMIC 1H26 營收翻倍達營收 5-8%;AI DC 營收占 2Q26 營收 15-16%;2026 AI server power IC TAM US$15bn、2 年 CAGR 50%
- 報告_中信_矽力-KY6415_20260831 — 中信投顧,2026-08-31(調升評等 UG);評等自增加持股調升至買進、TP 610→600(30x 2027E EPS 20.00);2026E/2027E EPS 上修至 13.08 / 下修至 20.00;下修毛利率預估、上修營收預估;企業級 SSD PMIC 打入北美/韓國/中國大廠;ESG 揭露圖表(環境/社會/公司治理)
- 活動_矽力-KY6415_法說memo_20260828 — 使用者 Notion 筆記,2026-09-12 落地(內容判定為 2026-08-28 同場 2Q26 法說會的另一版筆記,與元大 Call Memo 交叉印證);五大產品線 QoQ/YoY 成長率明細、後段封測交期 6-9 個月以上、本輪缺貨與 2021-22 循環差異分析、GPU PMIC 尚未通過認證之市場傳聞澄清、加特蘭科創板送件與 Mark-to-Market 評價機制、存貨跌價損失(庫齡 9 個月會計規則)
- 報告_華南_PMIC與功率半導體_20261013 — 華南投顧(鄭宗育),2026-10-13;PMIC 與功率半導體產業報告,推薦個股 TP NT$530(PEx30,27 年 EPS);2026F/2027F EPS 12.21/17.62、9 月營收年增 50.7%、Gen4/Gen5 產品升級時程、資料中心與車用營收占比展望