基本資料
金像電(GCE)為 TWSE 上市 PCB 廠,全球雲端(伺服器+交換器)PCB 領導廠商,2022 年全球市占 20%+。主要產品涵蓋 AI 伺服器 UBB(通用基板)、OAM(加速器模組)用板、400G/800G switch PCB,並首度切入 ASIC PCB 大單。受益於 AI 伺服器 PCB 升級需求(層數增加、CCL 規格提升),毛利率與 EPS 有望持續上行。
資料來源:Goldman Sachs Computex & Corp Day 2026-06-03 訪談紀錄 260603_gs_GCE;金像電 簡報補充,GCE 客戶以 AWS、Google、Meta、Microsoft 等四大 CSP 為主,實際選材 / 供應商切換的最高決策權仍在 CSP 端,系統廠多依 CSP 規格選材下單。
核心技術/競爭優勢
- AI server PCB 全球 20%+ 市占:cloud(server+switch)PCB 龍頭,GS 預期雲端 PCB 市場需求 2024-26E CAGR 15%(遠超整體 RPCB+HDI 的 5% CAGR)。
- 首次 ASIC 大客戶 project win:從一家主要 CSP 客戶取得 ASIC 專案,4Q26 開始出貨。PCB spec 30+ 層,估算該專案 TAM ~USD$10B(約 2027E 營收 1.7x),帶動 ASP 與毛利率顯著提升。
- 高階規格與材料掌握:AI server UBB/OAM、ASIC mainboard 與 switch PCB 持續往高層數、M8/M9 CCL、low-DK2 玻纖升級,支撐 ASP 與毛利率改善。
- CCL 價格轉嫁能力:Citi 認為 GCE 作為 PCB 龍頭且產能吃緊,具備完全將 CCL 漲價轉嫁給終端客戶的能力;2Q26 因轉嫁時間差 GM 略降至 34.7%,management 已確認客戶接受 3Q26 漲價,Citi/GS/MS 一致預期 GM 3Q26 回升至 36-38% 區間(Citi/Daiwa/GS/MS,2026-08-11)。
- HDI 良率疑慮已趨緩:市場自 7 月起憂心次世代 AI 伺服器主機板(Trainium 4、TPU v9)由 HLC 轉向 HDI 融合設計,GCE 股價自 7/1 起下跌 23%(vs TAIEX +2%);GS/MS/Citi/Daiwa 四家(2026-08-11)一致認為疑慮過度,技術難度與 800G switch 相近,GS 估良率至少 70-80%。
產品與應用
| 產品 / 服務 | 應用 | 主要客戶 / 下游 | 備註 |
|---|---|---|---|
| 高階多層板(MLB PCB) | AI 伺服器 UBB / OAM、交換器 | CSP 大廠 | 2年內主流方案 |
| ASIC 專案 PCB(30+ 層) | 一家主要 CSP ASIC 平台 | 大型 CSP(未披露名稱) | 4Q26 出貨,TAM ~$10B |
| 400G / 800G switch PCB | 資料中心交換器 | 一家主要 CSP(強勁訂單) | 近期能見度高 |
| 1.6T switch PCB(R&D) | 超高速資料中心交換器 | — | 46-52 層,M9 CCL + low-DK2;2026末小量 |
產品應用別營收占比(宏遠投顧,2026-09-22):伺服器與 AI 伺服器合計約 78%、網通產品(含高階 Switch)約 10-20%、NB 約 5%、其餘為其他品項;金像電為全球最大一般型伺服器 PCB 製造商。
生產據點
來源:金像電 簡報,2026-06-26。此段只整理營運與產能配置,未採用簡報最後一頁 Daiwa 估值 / revenue forecast 數字。
| 廠區 | 負責業務 | 生產進度 / 觀察點 |
|---|---|---|
| 台灣中壢廠 | 高階板材、研發單 | 稼動率長期 95% 以上;2Q 高階產品預計推升產值 |
| 中國蘇州廠 | 高階板材、量產單 | 廠區較大且較新,量產良率與產量貢獻高 |
| 常熟廠(一廠 / 二廠) | 中低階產品 | 一廠月產出約 NT$7 億,二廠約 NT$3 億 |
| 泰國八真府廠(一廠 / 二廠) | 中低階為主,擴建中 | 一廠 2Q26 產能仍提升中;二廠建廠中,簡報估 4Q27 量產 |
產能規劃(sqf)
| 年度 | 產能(sqf) | YoY |
|---|---|---|
| 2025 | 6,800K | — |
| 2026F | 10,000K | +47% |
| 2027F | 11,000K | +10% |
| 2028F | 12,000K | +9% |
來源:報告_福邦_PCB產業2026H2_202607,2026-07(estimate,福邦供應鏈調查/預估,中信心)。
圖片 / 架構圖
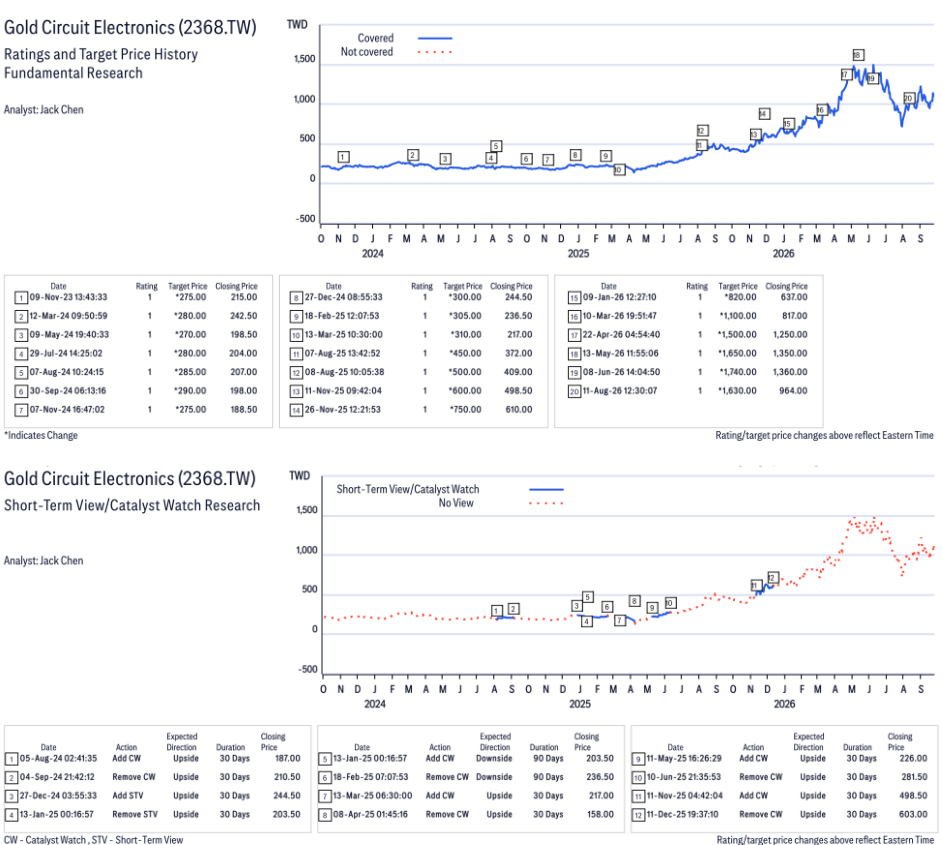
圖說:Citi「Ratings and Target Price History」股價走勢圖疊評等/目標價異動標記(2024-2026),藍線為 Covered 股價走勢,下方表列 20 次評等/目標價異動,評等自 2023-11 起始終為 1(Buy),目標價由 NT$275 逐步上修至 2026-08-13 的 NT$1,630,最新收盤 NT$964。來源:報告_Citi_金像電2368_20260929
月營收(近 24 個月)
下次公布12/7(一)–12/8(二) 11月營收 預估:可能 12/7–12/8 公布(近 12 次有 11 次落在此區間;最常見:期限前 2 個工作天,信心中)
| 月份 | 營收(億元) | MoM | YoY | 備註 |
|---|---|---|---|---|
| 2027-01 | 111.3 | — | +85.0% | 本站推算† |
| 2026-12 | 103.9 | — | +98.1% | 本站推算† |
| 2026-11 | 99.5 | — | +82.4% | 本站推算† |
| 2026-10 | 99.1 | +6.4% | +76.2% | |
| 2026-09 | 93.2 | -10.2% | +55.5% | |
| 2026-08 | 103.8 | +3.7% | +76.4% | |
| 2026-07 | 100.1 | +21.3% | +77.4% | |
| 2026-06 | 82.6 | -5.9% | +78.2% | |
| 2026-05 | 87.7 | +20.4% | +87.3% | |
| 2026-04 | 72.9 | -1.3% | +58.4% | |
| 2026-03 | 73.8 | +24.3% | +63.1% | |
| 2026-02 | 59.4 | -1.2% | +53.9% | |
| 2026-01 | 60.2 | +14.7% | +68.5% | |
| 2025-12 | 52.5 | -3.8% | +46.3% | |
| 2025-11 | 54.5 | -3.1% | +71.5% | |
| 2025-10 | 56.3 | -6.1% | +83.6% | |
| 2025-09 | 59.9 | +1.8% | +79.8% | |
| 2025-08 | 58.9 | +4.3% | +64.8% | |
| 2025-07 | 56.5 | +21.9% | +59.7% | |
| 2025-06 | 46.3 | -1.1% | +46.1% | |
| 2025-05 | 46.8 | +1.8% | +39.0% | |
| 2025-04 | 46.0 | +1.7% | +56.1% | |
| 2025-03 | 45.3 | +17.2% | +51.1% | |
| 2025-02 | 38.6 | +8.2% | +47.2% | |
| 2025-01 | 35.7 | -0.4% | +4.8% | |
| 2024-12 | 35.8 | +12.7% | +39.0% | |
| 2024-11 | 31.8 | +3.8% | +5.2% |
2026 年已公布累計 832.9 億元;全年推算 1,036 億元(YoY +73.5%)†
† 本站推算,非券商預估:以最新一個月營收為基準,乘上過去兩年同期月對月變化的中位數(季節因子限 0.75–1.33 倍)。券商的年度營收與 EPS 預估見本頁「EPS 預估」「財測假設」。
資料:珩石資料庫+公開資訊觀測站,更新於 2026-11-09 01:26。下次公布日依公司近 12 個月公布習慣(公開資訊觀測站、鉅亨營收速報、FinMind)推估,以公司公告為準。
月營收追蹤
| 月份 | 營收 | MoM | YoY | 備註(歸因/來源) |
|---|---|---|---|---|
| 2026-05 | NT$8.8bn | +20% | +87–88% | 組合改善+ASP+4 月遞延訂單+新產能 ramp(Citi);超 MS 預估 14%;YoY:Citi +88%、MS/Daiwa +87%(Citi/MS/Daiwa 2026-06-08) |
| 2026-07 | NT$10.0bn | +21% | +77% | 優於 MSe 17%;占 MSe/市場共識 3Q26 營收估之 33%/35%,隱含 3Q26 估上調空間;歸因 Trainium 3 UBB PCB ramp(2Q 末起)+台灣/泰國/蘇州新產能開出+持續與客戶調整報價+部分 6 月遞延訂單(MS,2026-08-07) |
| 2026-09 | NT$9,320mn | -10% | +55% | 9M26 累計 NT$73,379mn(YoY +69%);3Q26 QoQ +22%(Citi 估 16%/共識 26%,達成率 105%/97%);泰國水患造成物流中斷,影響 9 月營收(Citi,2026-10-12) |
Apr+May 佔 2Q26E 約 70%(Citi/MS);Daiwa 算 69%、略優於過去 5 年均值 67%,對應其 2Q26E NT$23.2bn(+20% QoQ / +67% YoY)。
Daiwa 以產量與銷售差異拆解 5 月強度:GCE 月產值由 1Q26 均值 NT$6.8bn 提升至 5 月 NT$7.5bn,增量來自台灣 / 蘇州 / 常熟 / 泰國各 +NT$0.2bn / +NT$0.2bn / +NT$0.1bn / +NT$0.2bn;月銷售通常比月產值高 9-10%(約 NT$8.3bn),5 月銷售超過 NT$8.3bn 的部分,Daiwa 認為主要由 Trainium 3 ramp 驅動。
Citi 將 5 月營收創高歸因於產品組合改善(networking 占比提升)、ASP 提升、部分 4 月遞延訂單於 5 月入帳,以及新產能 ramp 貢獻。
EPS 記錄
只放實績(A)。2Q26 財報於 2026-08-11 公布,四家券商同日更新。
| 季度 | EPS (元,稀釋) | YoY | QoQ | 備註 |
|---|---|---|---|---|
| 2025Q1 | 3.46 | — | — | |
| 2025Q2 | 3.35 | — | — | |
| 2025Q3 | 6.38 | — | — | |
| 2025Q4 | 5.79 | — | — | |
| 2026Q1 | 6.88 | +99% | +19% | |
| 2026Q2 | 9.09–9.45 | +171–182% | +33–37% | 營收 NT$24,279mn(+26% QoQ/+75% YoY)、GM 34.7%(-0.2ppt QoQ)、OPM 26.4%(-0.4ppt QoQ)、淨利 NT$4,783mn(+37% QoQ/+182% YoY)四家一致;EPS 因基本/稀釋股數與員工酬勞估列基礎不同,各家回報 9.09(Citi)/9.27(GS)/9.37(Daiwa)/9.43-9.45(MS);GM/OPM 略低於 Citi/GS/MS 預期(CCL 漲價轉嫁時間差+泰國廠爬坡折舊),惟稅率降至 24%(vs 32-33% 常態,泰國廠稅率較低貢獻提升)使淨利優於 Citi/GS/MS 預期;泰國廠 2Q26 轉虧為盈(Citi) |
EPS 預估
2026-08-11:四家券商同步於 2Q26 財報後更新(前次估值見下方沿革)。
| 年度 | Citi(2026-08-11) | Daiwa(2026-08-11) | GS(2026-08-11) | MS(2026-08-11)§ |
|---|---|---|---|---|
| 2025A | NT$18.98 | NT$19.02 | NT$19.48 | NT$19.10§ |
| 2026E | NT$37.24(舊39.21) | NT$41.30(舊37.43) | NT$46.54(舊43.17) | NT$43.23(舊47.19)/39.32§ |
| 2027E | NT$64.39(舊66.00) | NT$67.77(舊57.84) | NT$90.00(舊80.51) | NT$70.43(舊82.32)/64.36§ |
| 2028E | NT$89.20(舊90.16) | NT$102.86(舊74.66) | NT$135.45(舊122.36) | NT$95.07(舊109.07)/91.75§ |
§ Refinitiv consensus estimates 口徑(MS 表格標示 §,不變);MS 自家 ModelWare 欄位(標示 **)即本表 MS 數字。「舊」為各券商報告內明示的 2Q26 財報前估值(Citi/GS/MS 為報告揭露的 Old→New;Daiwa 為 Previous→New 比較表),大致對應 2026-06-08~08-07 期間先前估值,詳見下方「財測假設」沿革。
EPS 預估差異(2026-08-11)
2027E 跨度達 Citi NT$64.39 至 GS NT$90.00(約 40% 差距)。GS 假設 GCE ASIC/AI PCB 市占大幅提升+高階 PCB 毛利率上看 45-50%+;Citi 較保守估 GM 2027E 40.1%。MS 因 2Q26 GM miss 下修 margin 假設,估值最保守。四家並列保留,待 3Q26 財報後續追蹤何者假設較貼近實際。
後續新增券商(2026-09)
| 年度 | 宏遠投顧(2026-09-22) | 福邦投顧(2026-10,供應鏈調查) |
|---|---|---|
| 2025A | NT$19.34 | NT$19.02 |
| 2026E | NT$43.68 | NT$41.2 |
| 2027E | NT$80.57 | NT$61.3 |
| 2028E | — | NT$79 |
宏遠 2027E(80.57)貼近 GS 樂觀端;福邦 2027E(61.3,estimate 中信心,供應鏈調查未逐項揭露假設鏈)貼近 Citi 保守端,兩者皆未推翻既有四家估值區間,並列保留。
06-03~08-07 期間舊估值沿革:GS(06-03)NT$43.17/80.51/122.36 → GS(08-11)上修至 46.54/90.00/135.45;Citi(06-08)NT$39.21/66.00/90.16 → Citi(08-11)下修至 37.24/64.39/89.20;MS ModelWare(06-08~08-07 不變)NT$38.63(later 47.19)/64.06/90.77 → MS(08-11)下修至 43.23/70.43/95.07;Daiwa(06-08,PER 回推 NT$37.5†/57.9†)→ Daiwa(08-11)上修至 41.30/67.77/102.86。
財測假設
| 來源(日期) | 模型 / 推導鏈 | 關鍵假設 | 產出 |
|---|---|---|---|
| Citi(2026-06-08) | 月營收動能 → 組合改善 → EPS 上修 | 毛利率 2026E 37.2%/2027E 40.4%/2028E 41.6%;networking 占比與 ASP 提升 | EPS 上調 4%/4%/6% → NT$39.21/66.00/90.16(舊 37.52/63.61/85.24) |
| Daiwa(2026-06-08) | PER 回推:現價 ÷ forward PER | PER 2026E 36.3x/2027E 23.5x @現價 NT$1,360;非直接揭露 | 2026E EPS ≈NT$37.5†/2027E ≈NT$57.9†(待報告確認) |
| Daiwa(2026-06-08) | 月產值拆解 → 增量歸因 | 月產值 6.8→7.5bn(台/蘇/常/泰 +0.2/0.2/0.1/0.2bn);銷售≈產值 +9-10% | 5 月營收 NT$8.8bn 超出部分歸因 Trainium 3 ramp |
| GS(2026-06-03) | 擴產 → 營收/毛利 | 2026 擴產 33%、年化 ROI 300%+ | 支撐 2026-28E 高成長(EPS 43.17/80.51/122.36) |
| MS(2026-06-08) | ModelWare vs consensus 會計差異 | 折舊/會計方法不同 | ModelWare 2026E 38.63 vs consensus 47.19 |
| Citi(2026-08-11) | 2Q26 實績 → 短期 CCL 衝擊修正 → 稅率下修抵銷 | 3Q26E GM 36.6%(+1.9ppt QoQ);全年稅率 guidance 32%→29% | EPS 2026E 下修至 37.24(短期 CCL 衝擊);2027E 上修至 64.39(稅率降貢獻) |
| Daiwa(2026-08-11) | PER 目標倍數下修反映 HDI 疑慮;EPS 上修反映擴產與 ASP | PER target 26x(舊 35x,過去 3 年高端 7-28x);蘇州/泰國 2027-28E 產能挹注、2028E 營收上修 32% | EPS 2026-28E 上調 10-38% → 41.30/67.77/102.86;TP 維持 TWD1,650 |
| GS(2026-08-11) | ASP 漲幅快於預期 → 上修營收;FX 逆風 → 毛利率略下修 | 2026/27/28E 營收上修 3/7/6%;ASIC PCB 市占 2026 起 >25%、2027-28E 達 30-32% | EPS 2026/27/28E 上修 9/14/13% → 46.54/90.00/135.45 |
| MS(2026-08-11) | 2Q26 GM miss → margin 假設下修 | 2026-28E margin 假設調降 | EPS 2026-28E 下修 8%/14%/13% → 43.23/70.43/95.07(舊 47.19/82.32/109.07) |
| 宏遠投顧(2026-09-22) | 2Q26 實績 + 累計 7-8 月營收達成率 → 3Q26/全年模型 | 2Q26 營收 242.79 億元(+25.71% QoQ/+75.26% YoY)、GM 34.65%、稅後 EPS 9.24;累計 7-8 月營收達成率 67%(符合市場預期);AI ASIC 客戶(AWS Trainium 4、Google TPU V9)2H26 採 HDI+HLC 混壓設計,金像電 3-4 階 HDI 混壓技術已相對純熟;2027 年起 1.6T Switch 板層數增至 44-52L、CCL 升至 M8/M9 | 3Q26F 營收 305.86 億元(+25.98% QoQ)、GM 37.55%、稅後 EPS 12.72;2026F EPS 43.68(YoY+126%)、2027F EPS 80.57(YoY+84%);TP NT$1,290(16.00x 2027F EPS) |
| 福邦投顧(2026-10,供應鏈調查) | PCB 鑽針需求 × 產能規劃 × 漲價循環模型 | sqf 產能規劃 6,800K→10,000K→11,000K→12,000K(2025-28F,與上方「生產據點」產能表一致) | 2025A/26F/27F/28F EPS 19.02/41.2/61.3/79;2027F 明顯低於宏遠(80.57)與 GS(90.00),estimate 中信心,未逐項揭露假設鏈 |
宏遠/福邦估值皆晚於 8/11 四家財報後估值,2027E 分歧仍大
宏遠(09-22)2027E EPS 80.57 接近 GS(90.00)樂觀端;福邦(10 月,供應鏈調查)2027E EPS 61.3 接近 Citi(64.39)保守端,兩者皆為新資料點,未推翻既有四家券商估值區間,並列保留。
產業 channel check 與券商財測落差(2026-10-22)
速記稱「GM 往 50%、年營收超過 2,000 億」,高於 Citi 2027E GM 40.1% 與各家 EPS 區間(Citi 64.39/GS 90.00)所隱含水準;GS 估 AI 級 PCB 毛利率 45–50%+ 僅指 AI 產品線。速記未載年度與口徑(2027 或更遠),不覆蓋券商預估,並列保留待後續法說或財報確認。同時 3Q GM 35–36% 與 Citi/GS/MS 3Q26E 36.6–37.9% 接近。(memo_PCB_CCL供應鏈_LINE金像電定穎上游材料_20261022)
目標價與評等
| 券商 | 報告發布日 | 評等 | 目標價 | 評價基礎 | 來源 |
|---|---|---|---|---|---|
| Goldman Sachs | 2026-06-03 | Buy | NT$1,585 | 22x 4Q26E-3Q27E P/E(與 AI PCB 龍頭歷史估值一致) | 260603_gs_GCE |
| Citi | 2026-06-07 | Buy | NT$1,650 | 26x 2027E EPS;AI server/networking exposure、ASIC 市占提升與新客戶 | 260607_2383_6274_2368_citi_TW-PCB-CCL |
| Citi | 2026-06-08 | Buy | NT$1,740↑ | 26x 2027E EPS(由 NT$1,650 上調) | 260608_citi_GCE |
| Morgan Stanley | 2026-06-08 | Overweight | NT$1,660 | 近 16.5x/12.5x 2027/28E P/E(具吸引力) | 260608_ms_GCE |
| Morgan Stanley | 2026-08-07 | Overweight(重申) | NT$1,660(不變) | 現價僅 11.9x 2027e/9.0x 2028e P/E,相對過去三年遠期 P/E 區間 7x–25x 具吸引力(陸系同業 30x+) | 報告_MS_金像電2368_20260807 |
| Daiwa | 2026-06-08 | Buy | NT$1,650 | 35x 1 年期 forward EPS | 250608_daiwa_ Taiwan Datacentre Hardware |
| Citi | 2026-08-11 | Buy | NT$1,630(↓,舊 1,740) | 25x 2027E EPS(舊 26x,反映短期 CCL 衝擊) | 報告_Citi_金像電2368_健鼎3044_20260811 |
| Daiwa | 2026-08-11 | Buy(1) | TWD1,650(不變) | 26x forward 稀釋 EPS(舊 35x,反映 HDI 疑慮下修倍數但 EPS 上修抵銷) | 報告_Daiwa_金像電2368_20260811 |
| Goldman Sachs | 2026-08-11 | Buy | NT$1,800(↑,舊 1,585) | 20x 2027E P/E(舊 22x,倍數下修但估值基期滾動至 2027E 且 EPS 大幅上修) | 報告_GS_金像電2368_20260811 |
| Morgan Stanley | 2026-08-11 | Overweight(重申) | NT$1,450(↓,舊 1,660) | RI 模型(COE 9.2%,beta 1.0),隱含 ~21x 2027e P/E | 報告_MS_金像電2368_20260811 |
| 宏遠投顧 | 2026-09-22 | 買進 | NT$1,290 | 16.00x 2027F EPS;參考價 NT$1,045(12.97x 2027F EPS,2026-09-21 收盤) | 報告_宏遠_金像電2368_20260922 |
| Citi | 2026-09-29 | Buy(重申) | NT$1,630(不變) | 25x 2027E EPS(與 2026-08-11 同);Flash on Amazon 私募入股 | 報告_Citi_金像電2368_20260929 |
| 凱基投顧 | 2026-09-30 | 增加持股 | 未揭露(收盤 NT$1,120) | TPU v8 主板 34-40 層,金像電首度進入供應鏈、PCB 市占 20-25%,2027 年 TPU 營收貢獻 15-20% | 報告_凱基_電子硬體產業_20260930 |
| 凱基證券 | 2026-10-12 | 增加持股 | NT$2,000 | PE 29.8x 2026F/17.3x 2027F;2026F EPS 41.49、2027F EPS 71.44(YoY +112.9%/+72.2%) | 報告_凱基_電子硬體產業PC需求_20261012 |
| 凱基投顧 | 2026-11-02 | 增加持股(維持) | NT$2,000(維持) | 列為台灣 AI 供應鏈首選;股價 NT$1,060;2026F/27F EPS 41.49/71.44 | 報告_凱基_電子硬體產業_20261102 |
| 國金證券(中國,簡體) | 2026-10-11 | — | — | 3Q26 營收 NT$297 億(QoQ +22%、YoY +69%),列為台系 AI PCB 三季報亮眼廠商之一 | 報告_國金_AI覆銅板PCB第三季業績_20261011 |
| Morgan Stanley | 2026-10-26 | Overweight(維持) | 未揭露(本報告未列;2026-08-11 為 NT$1,450) | TPCA 觀展報告偏好順序排末位(TUC、EMC、Co-Tech、UMTC、NYPCB、GCE,依 TP 上行空間排序,非看壞);報告日股價 NT$1,115 | 報告_MS_TPCA2026觀展_20261026 |
現價 NT$964.00(2026-08-11 收盤);NT$1,120.00(2026-09-29 13:30,Amazon 入股公告後)。Citi 上行空間 +69%;Daiwa +71%;GS +87%;MS +50%。宏遠參考價 NT$1,045(2026-09-21 收盤)對其 TP 1,290 上行空間 +23%。
目標價差異(2026-08-11,2Q26 財報後同步更新)
四家目標價區間 NT$1,450(MS)至 NT$1,800(GS),差距達 NT$350(約 24%)。GS 對 ASIC/AI PCB 長期毛利率與市占最樂觀(見「EPS 預估差異」);MS 因 2Q26 GM miss 對短期 margin 較保守但仍重申 Overweight;Citi 因短期 CCL 衝擊小幅下修但看好 3Q26 反彈;Daiwa 目標價維持不變但下修估值倍數反映 HDI 疑慮。四家皆為買進評等,差異在估值倍數與展望節奏,已並列保留。舊沿革(2026-06-08 同日):Citi NT$1,740 vs MS NT$1,660 vs Daiwa NT$1,650。宏遠(09-22)TP 1,290 落於 MS(1,450)之下,為現有覆蓋券商中最保守目標價,估值基礎(16x 2027F EPS)亦低於 Citi 25x/Daiwa 26x/GS 20x,屬同一 2027E P/E 估值法但倍數假設分歧。
成長動能/催化劑
- 凱基 TPCA 會後專題(2026-11-05,珩石王騏杰轉述,次級來源):凱基認為 PCB 確定性高、推金像電;金像電在 AWS Trainium 4(T4)板良率領先所有競爭者(含勝宏),至少看到 T4 良率超過 80%,凱基認為對 TPU v9 六階 HDI 並未落後臻鼎或陸系(NV 五階 HDI 欣興良率約 60% 多近 70%、勝宏 50% 多;至 V9 六階各家良率都不好);Trainium 4 板由約 26L 增至約 34L、M9、多階 HDI,單價至少為原 26L 板 2-3 倍;Google v7 24L/M7 → v8t/v8i 34-36L/M8.5,ASP 至少 +70%。凱基稱金像電 2027 年 EPS >70 元且仍有上修空間、2028 年也有機會(口述,estimate,中信心;是否 gain share 待產業走訪)。
ASIC / Trainium 3 ramp
- 既有 ASIC 客戶需求 2Q26 末起 ramp、3Q26 開始大量貢獻;泰國廠支援,GCE 在該客戶 2026 年市占提升(Citi)。
- MS 明確點名 Trainium 3 UBB PCB 於 2Q26 末 ramp、3Q26 起貢獻利潤改善;Daiwa 同步確認 T3 PCB 業務 2Q26 起 ramp、泰國廠為主力(TUC 的 T3 PCB 主供台灣與泰國廠)。
- 新 ASIC 客戶:MS 通路查訪(2026-08-11)確認將於 4Q26 開始小量生產、2027 量產,與 Citi「4Q26 起最快可能出貨」一致;身份仍未揭露。
- 7 月營收實績確認 T3 ramp 動能:7 月營收 NT$10.0bn(+21% MoM/+77% YoY),優於 MS 預估 17%;MS 認為隨 T3 專案持續 ramp 與新增產能開出,月營收可望維持高檔或續增,對 MS 與市場共識 3Q26 預估皆有上調空間(MS,2026-08-07)。
- GS(2026-08-11):GCE 續掌握 Trainium 3 多數份額(3Q26 起 70%+),並預期自 2026 年底起打入 Google TPU 供應鏈,市占由 <5%(2026)提升至 20-30%+(2027),帶動 2025-28E 產能 CAGR ~30%(vs 2021-25 僅 7%);GCE 全球 AI PCB 市占估 15-17%(2026-28E),ASIC PCB 市占 2026 起 >25%、2027-28E 達 30-32%;GS 估 AI 級 PCB 毛利率 45-50%+,遠高於 GCE 2Q26 實際 GM ~35%,隱含長期毛利率上行空間。
- Daiwa(2026-08-11):GCE 目前於既有 CSP 客戶取得最高市占,預估 1H27 起可望切入第二家 CSP 客戶。
CCL 漲價轉嫁與毛利率
- 2Q26 GM 34.7%(-0.2ppt QoQ)略低於 Citi/GS/MS 預期,主因 CCL 漲價成本轉嫁存在時間差,加上泰國新產能爬坡折舊墊高(Citi/GS/MS,2026-08-11 一致歸因)。
- Citi 產業論點(Taiwan PCB & Laminates,2026-08-11):PCB 廠可完全轉嫁 CCL 漲價,因客戶需仰賴 PCB 廠與 CCL 供應商的既有關係才能取得足量供貨;GCE、Tripod 同受惠於有利產品組合與後續漲價。
- 3Q26 展望轉正:management 已確認客戶接受 PCB 漲價,成本-售價時間差與泰國爬坡成本問題預期 3Q26 同步解除;GM 預估 Citi 36.6%(+1.9ppt QoQ)/GS 37.9%(+3.2ppt QoQ)/MS 36.9%(+220bp QoQ);GCE 全年稅率 guidance 由 32% 下修至 29%(Citi)。
HDI 良率疑慮
- 市場自 7 月起憂心次世代 AI 伺服器主機板(如 Trainium 4、TPU v9)由純 HLC 轉向 HDI 融合設計,GCE 股價自 7/1 起下跌 23%(vs TAIEX +2%),為近期股價自 6 月高點回檔 36% 的主因之一(MS/Daiwa,2026-08-11)。
- GS/MS/Citi/Daiwa 四家(2026-08-11)一致認為市場疑慮過度:厚銅 HDI(AI 伺服器用)產能爬坡順利,技術難度與 800G switch PCB 相近;GS 估良率至少 70-80%。
Switch
- 400G/800G switch PCB 需求強勁;1.6T switch PCB 處於 R&D(46-52 層、M9 CCL + low-DK2),2026 末小量生產(GS)。
- 交換機板客戶與供應鏈細節:Cisco(400G/800G/1.6T PTH)、Arista、Accton(800G/1.6T HDI)等交換機品牌之 PCB 主要供應商含金像電、TTM、滬電(滬士電)、ISU;CCL 端由台光電/松下/Doosan/台燿供應(fact,報告_福邦_PCB產業2026H2_202607,2026-07)。
三廠擴產
- 泰國、蘇州 2 廠量產時程更新(2026-08-13):泰國二廠與蘇州二廠同步於 2H27 量產(Citi、MS,2026-08-11 一致),單廠月產值估至少 NT$1bn;舊看法(2027 泰國、2028 蘇州分階段爬坡,2026-07 福邦估)→ 新看法(兩廠同步 2H27,Citi/MS 2026-08-11)。2029 台灣 greenfield 新廠計畫不變;管理層稱即使建完三廠,整體產能仍可能不足(Citi)。
- 高 ROI:2026 擴產 33%、年化 ROI 300%+,支撐營收 / 毛利成長(GS)。
- 泰國廠月營收貢獻由 2Q26 約 NT$600mn 升至 3Q26 約 NT$1.3bn;AI server 產線 2H26 起,Phase 2 ramp 帶動整體月產值達 NT$8.4bn(Citi)。
- 新增資本支出 NT$7.9bn(2026-09-29 公告):支出自 4Q26 起投入,用於新土地取得、廠房興建與設備採購,屬前述三廠擴產計畫之外的追加資本支出;Citi 認為此舉凸顯 GCE 對長期需求成長機會的信心(報告_Citi_金像電2368_20260929)。
Amazon 策略入股(2026-09-29)
- Amazon 參與 GCE 私募現增:GCE 於 2026-09-29 盤後公告,Amazon 以每股 NT$856 認購約 1.856mn 股私募股份,交易完成後 Amazon 將持有 GCE 約 0.36% 股權。
- 意義:Citi 認為這強化 Amazon 與 GCE 的夥伴關係,有助緩解市場對 GCE HDI 能力能否支援下世代 Trainium PCB 的疑慮;終端客戶以直接入股方式強化與 PCB 廠夥伴關係甚為罕見(Citi 觀察一般客戶多採長約而非入股),視為重要里程碑。
- 股價與評等:Citi 重申 Buy,TP 維持 NT$1,630(25x 2027E EPS,與 2026-08-11 報告一致,未變動);公告後隔日參考價 NT$1,120(2026-09-29 13:30),對 TP 上行空間 45.5%;市值 NT$585,685mn(US$18,425mn)。
- 與既有「AWS/Trainium 3」客戶關係(見「供應鏈位置」段)互為呼應,Amazon 入股進一步實質化 GCE 與 AWS/Trainium 平台的長期綁定,惟本次公告未點名入股與 Trainium 4 PCB 打樣進度是否直接掛鉤。
材料與 HDI
- HDI:除 MLB 外計畫投資 HDI 產能;HDI 厚板 2028 起進入部分客戶主流(Citi)。
- CCL 保供:長約採購可保供;超出承諾量的 rush order 在供給吃緊下較難滿足(Citi)。
展場觀察(2026-10-21):Glass core 增層 ABF 展出
展場走訪筆記記載日方客戶與金像電在 6664_群翊(櫃) 相關展示中展出 Glass core 增層 ABF(observation,memo_TGV與板材_展場觀察_20261021;筆記僅一句,展品規格、金像電角色(板廠或樣品提供者)與是否為量產規劃均未載,待核對)。
ASIC 客戶身份確認
MS 明確提及 Trainium 3 UBB PCB(即 AWS Trainium 3 ASIC 平台),Citi 僅提「existing ASIC customer」未點名。目前視 AWS/Trainium 3 為既有 ASIC 客戶的對應平台,新 ASIC 客戶(4Q26 小量、2027 量產)身份尚未揭露。
關鍵 Claim
來源 memo_PCB_CCL供應鏈_LINE金像電定穎上游材料_20261022(產業 channel check(LINE 速記,來源未具名),2026-10-22)。使用者速記視為已確認發言,但講者與券商未具名,信心標「中」;與券商財測不一致處並列、不覆蓋券商預估。
| Claim | 類型 | 來源 | 日期 | 信心 |
|---|---|---|---|---|
| Trainium 4(T4)板 34 層 HDI+高多層約 26 層、3 壓設計(每多一壓報價約多 2 成、單層壓合良率需 9 成);compute tray 主板用 M9 二代布,switch tray 約 30 層以上;T4 單板約 US$4,000、T3 約 US$1,500 | third_party | memo_PCB_CCL供應鏈_LINE金像電定穎上游材料_20261022 | 2026-10-22 | 中 |
| T4 2027 年 1 月小量出貨,下半年放量,對應蘇州/台灣/泰國 HDI 產能規劃,產量為上半年的數十倍;泰國良率爬坡約半年,T4 為其 HDI 第一個較大案子 | third_party | memo_PCB_CCL供應鏈_LINE金像電定穎上游材料_20261022 | 2026-10-22 | 中 |
| T4 以板計約 600 多萬顆(一板 4 顆晶片),板子先做、再看晶片時程;T3 晶片量 2026 年 150–200 萬、2027 年 300 萬 | third_party | memo_PCB_CCL供應鏈_LINE金像電定穎上游材料_20261022 | 2026-10-22 | 中低(單位未載) |
| 金像電為 AWS 直接供應商,Q3 市場對 HDI 能力的不確定「一定會過」;生益(高技)為智邦供應商,金像電與生益拿 T4 大部分訂單,金像電過去 share 約 50–60%、T4 亦同 | third_party | memo_PCB_CCL供應鏈_LINE金像電定穎上游材料_20261022 | 2026-10-22 | 中 |
| Google:TPU v6 有、v7 沒有、v8 有(Q4 開始出貨),金像電拿約 10 多%、非一供、進度較慢;v9 為六壓 x 6 層,中間 14 層報價不到 US$1,000,上下加總 12 層、30–40 層高多層約 US$3,000–4,000,v8 板約 US$2,000 多 | third_party | memo_PCB_CCL供應鏈_LINE金像電定穎上游材料_20261022 | 2026-10-22 | 中 |
| 10 月起量產中產品已漲價;泰國近期淹水主要影響運輸,4Q 月產值看 150 億;現約 94 億產值,明年理論產值 120–130 億(理論為基礎價非高階產能),實際報價會高很多 | third_party | memo_PCB_CCL供應鏈_LINE金像電定穎上游材料_20261022 | 2026-10-22 | 中低(口徑未載,「月」為推定) |
| 3Q GM 35–36%;速記稱年營收超過 2,000 億、GM 往 50% | third_party | memo_PCB_CCL供應鏈_LINE金像電定穎上游材料_20261022 | 2026-10-22 | 低(見財測假設警示) |
| 市場低估 T4 單價;產能與市場看法接近,三至四壓良率約 70–80%、符合預期、成本可轉嫁 | third_party | memo_PCB_CCL供應鏈_LINE金像電定穎上游材料_20261022 | 2026-10-22 | 中 |
公司行事曆
- 10/13週二營收9月營收公布營收 93.2 億、年增 +55.5%、月增 -10.2%
- 11/06週五營收10月營收公布MOPS 公布於 11/6 14:58–15:57 間
- 今天 2026-11-08
- 12/05週六可轉債金像電二 可轉債賣回日發行 40.0 億、轉換價 223.1、溢價 102.0%
- 12/08週二營收11月營收(預估 12/7–12/8)可能 12/7–12/8 公布(近 12 次有 11 次落在此區間;最常見:期限前 2 個工作天,信心中)
近 30 天到未來 120 天的事件,資料與行事曆同一來源(公開資訊觀測站、證交所/櫃買 OpenAPI、珩石資料庫),日期以公司公告為準。
時間軸
| 時間 | 事件 | 類型 | 重要性 | 備註 |
|---|---|---|---|---|
| 2026-05 | 月營收創歷史高 | 營收里程碑 | ⭐⭐⭐ | 詳見「月營收追蹤」 |
| 2026-07 | 7 月營收再創高 NT$10.0bn(+21% MoM/+77% YoY),優於 MS 預估 17% | 營收里程碑 | ⭐⭐⭐ | 詳見「月營收追蹤」;來源:報告_MS_金像電2368_20260807 |
| 2026-08-11 | 2Q26 財報公布:營收 NT$24,279mn(+26% QoQ)、GM 34.7%、淨利 NT$4,783mn | 財報 | ⭐⭐ | 詳見「EPS 記錄」;四家券商同日更新評等 |
| 2026Q2末 | Trainium 3 / 既有 ASIC 客戶開始 ramp | 放量 | ⭐⭐⭐ | 詳見「成長動能/催化劑」 |
| 2026Q3 | 既有 ASIC 客戶需求開始大量貢獻 | 放量 | ⭐⭐⭐ | 詳見「成長動能/催化劑」 |
| 2026Q4 | ASIC 大客戶 project 開始出貨 | 放量 | ⭐⭐⭐ | 首次 CSP ASIC 大單;30+ 層;TAM ~$10B |
| 2026Q4 | 新 ASIC 客戶小量生產、2027 量產 | 份額 | ⭐⭐⭐ | 身份未揭露;MS 通路查訪確認(2026-08-11) |
| 2026末 | 1.6T switch PCB 小量生產 | 研發→量產 | ⭐⭐ | 46-52 層 + M9 CCL + low-DK2 |
| 2026末起 | 打入 Google TPU 供應鏈,市占 <5%→20-30%+(2027) | 份額 | ⭐⭐⭐ | GS,2026-08-11 |
| 2027H1 | 可望切入第二家 CSP 客戶 | 份額 | ⭐⭐⭐ | Daiwa,2026-08-11 |
| 2027H2 | 泰國 2 廠+蘇州 2 廠同步量產 | 擴產 | ⭐⭐⭐ | 舊看法(2027 泰國、2028 蘇州分階段)→ 新看法(Citi/MS,2026-08-11) |
| 2028 | HDI 厚板進主流 | 規格 | ⭐⭐ | HDI 厚板 2028 起進入部分客戶主流 |
| 2029 | 台灣新廠 | 擴產 | ⭐⭐ | 三廠計畫收尾 |
| 2026H1 | AWS Trainium2e(Cayman)Compute Board PCB 供應(GCE/SY/FHT) | 放量 | ⭐⭐ | 福邦,2026-07 |
| 2026Q4 | Google TPU v8AX(Sunfish,推論)量產,金像電為 Compute Board PCB 備用供應商 | 份額 | ⭐⭐ | 主供 WUS/TTM/LCS/VGT;福邦,2026-07 |
| 2027H2 | AWS Trainium4(Maverick)Compute Board PCB,金像電打樣中 | 研發→放量 | ⭐⭐ | 福邦,2026-07 |
| 2026-2028 | sqf 產能規劃:6,800K→10,000K(+47%)→11,000K(+10%)→12,000K(+9%) | 擴產 | ⭐⭐⭐ | 福邦,2026-07;與「生產據點」產能規劃表對應 |
| 2026-09-29 | Amazon 以 NT$856/股參與私募,認購約 1.856mn 股,完成後持股 0.36% | 股權 / 策略投資 | ⭐⭐⭐ | Citi Flash;強化 AWS/Trainium 夥伴關係認知 |
| 2026Q4 | Google TPU v8 板開始出貨(金像電約 10 多%、非一供) | 份額 | ⭐⭐ | 產業 channel check,2026-10-22;與 GS「2026 年底起打入 TPU」同向 |
| 2026Q4起 | 新增資本支出 NT$7.9bn(新土地取得、廠房、設備) | 擴產 | ⭐⭐ | 三廠擴產計畫之外的追加資本支出;Citi,2026-09-29 |
| 2027-01 | Trainium 4 HDI 板小量出貨,2H27 放量(泰國良率爬坡約半年) | 放量 | ⭐⭐⭐ | 產業 channel check,2026-10-22;與福邦「T4 2H27、打樣中」方向一致 |
供應鏈位置
-
AI 平台 PCB 名單(Aletheia 2026-10-04):Google TPU v8t(Zebrafish,34 層 N+M,1Q27 量產)PCB 供應商之一,與 GS 先前「2026 年底打入 TPU」的看法一致;AWS Trainium 2e/3/4 PCB(與生益、FHT 等並列);OpenAI Jalapeno 40 層 PCB(「GCE and others」)。
-
所屬供應鏈:供應鏈_GoogleTPU(PCB / 載板環節)。
- 供應鏈角色:AI 伺服器高階 PCB 供應商,切入 ASIC 大單、800G / 1.6T switch。
- 上游材料:M8 / M9 CCL(技術_CCL材料)、low-DK2 玻纖。
- 上游 CCL 供應商:2383_台光電(市)、6274_台燿(櫃)(長約保供,rush order 較難)。
- 客戶(ASIC 平台):AWS Trainium 3(供應鏈_AWS)—— MS 2026-06-08 點名;另有一家新 ASIC 客戶 4Q26 起供貨(身份未揭露)。
- AWS Trainium 系列 Compute Board PCB 供應鏈細節(fact,報告_福邦_PCB產業2026H2_202607,2026-07):Trainium2e(Cayman,26H1)、Trainium3(Mariana,26Q2)Compute Board PCB 供應商為金像電(GCE)/SY/FHT;Trainium4(Maverick,27H2)金像電打樣中。
- Google TPU v8AX(Sunfish,推論,26Q4)Compute Board PCB 供應鏈:主供 WUS/TTM/LCS/VGT,金像電為備用名單成員(fact,報告_福邦_PCB產業2026H2_202607,2026-07;對應 frontmatter 標籤 供應鏈/GoogleTPU)。
- 上游耗材:鑽針供應商尖點(8021_尖點(市))主要客戶之一,尖點高階鍍膜鑽針占比 50%+,主要客戶含金像電、ISU、勝宏、TTM、滬電、臻鼎、欣興等(fact,報告_福邦_PCB產業2026H2_202607,2026-07)。
- 觀察重點:ASIC project 出貨節奏、泰國 Phase 2 爬坡、新 ASIC 客戶 4Q26 是否如期、1.6T 驗證 → 量產時程。
相關公司
| 公司 | 關係 | 說明 |
|---|---|---|
| 3167_大量(市) | 設備 | PCB 鑽孔 / 背鑽與量測設備供應商 |
| 2383_台光電(市) | 上游材料 | 高階 CCL 供應鏈;長約可保供,rush order 較難滿足 |
| 6274_台燿(櫃) | 上游材料 | 高階 CCL 供應鏈;供給吃緊與漲價會影響 GCE 成本與交期 |
| 供應鏈_AWS | ASIC 客戶 | Trainium 3 UBB PCB 供應商;MS 2026-06-08 點名;2Q26末開始 ramp |
| 8021_尖點(市) | 上游耗材(鑽針) | 尖點高階鍍膜鑽針主要客戶之一,隨 AI PCB 層數增加拉動鑽針耗用量(福邦,2026-07) |
| 2467_志聖工業(市) | 設備 | 內層壓膜、外層前處理設備;本頁 2026-06-26 簡報供應鏈列示 |
| 2493_揚博(市) | 設備 | 外層線路 SES、防焊前處理設備;本頁 2026-06-26 簡報供應鏈列示 |
| 3044_健鼎(市) | 同業 | 台灣大型 AI 伺服器 PCB 廠;Citi 2026-08-11 同篇報告並列評等(皆 Buy),同受惠 CCL 漲價轉嫁與伺服器需求成長 |
| AMZN.US(amazon) | 策略投資人 / ASIC 客戶 | 2026-09-29 以私募認購 GCE 約 0.36% 股權(NT$856/股,約 1.856mn 股);與既有 AWS/Trainium 客戶關係互為呼應 |
風險與注意事項
- AI server 市場需求不如預期。
- NVIDIA OAM / UBB 產品驗證延誤。
- HDI 需求疲軟。
- 新產能爬坡成本高於預期。
- FX(外匯)為近期主要逆風。
來源
- 報告_凱基_電子硬體產業_20261102 — 凱基投顧(向子慧/余昀澄),2026-11-02;美系 CSP 3Q26 資本支出後,預期 2027 年五大 CSP 資本支出 1.2-1.3 兆美元(共識 1.14 兆),金像電為台灣 AI 供應鏈首選(PCB)
- memo_凱基TPCA會後專題_珩石筆記_王騏杰_20261105 — 珩石王騏杰轉述凱基研究部 TPCA 會後專題,2026-11-05;載板/PCB/CCL 推薦與供需判斷
-
報告_MS_TPCA2026觀展_20261026 — Morgan Stanley,2026-10-26;TPCA 觀展報告偏好順序,GCE(Overweight)排末位、股價 NT$1,115;另有活動_TPCA2026觀展心得_珩石筆記_Jason_20261025(2026-10-25)記群翊日方客戶與金像電展出 Glass core 增層 ABF
-
報告_Aletheia_PCB與CCL產業_ISU_TTM_台光電_20261004 — Aletheia Capital,2026-10-04;Google TPU v8t、AWS Trainium、OpenAI Jalapeno 的 PCB 供應商名單
- 報告_凱基_電子硬體產業_20260930 — 凱基投顧,2026-09-30;TPU v8 PCB 首度進入供應鏈,2027 年 TPU 營收貢獻 15-20%,增加持股
- gemini 搜尋彙整,2026-05-24(基本面基礎,上市別查證)
- 報告_MS_美系Hyperscaler2Q26_20260802,Morgan Stanley,2026-08-02(美系 hyperscaler 2Q26 財報 read-across;金像電列為一般型伺服器與美系 hyperscaler ASIC PCB 受惠者,並見於 Amazon Trainium、Google TPU、NVIDIA VR200 三張供應鏈地圖之 PCB 環節;catalyst thesis Strengthens、Modest upside surprise。跨公司比較見 分析_2Q26美系Hyperscaler資本支出與台廠read-across_20260802)
- 使用者指定供應鏈歸屬,2026-05-24
- 260603_gs_GCE — Goldman Sachs Computex & Corp Day,2026-06-03;首次 ASIC project win、switch 訂單強勁、泰國 ramp 加速、三廠擴張計畫
- 260607_2383_6274_2368_citi_TW-PCB-CCL — Citi,2026-06-07;ASIC share gain、新 ASIC 客戶、泰國廠營收爬坡、CCL 長約保供與目標價
- 260608_citi_GCE — Citi,2026-06-08;月營收創高 NT$8.8bn、TP 上調至 NT$1,740、ASIC ramp 細節、三廠擴產計畫、EPS 上調 4-6%
- 260608_ms_GCE — Morgan Stanley,2026-06-08;月營收 NT$8.8bn 超預期 14%、Trainium 3 UBB PCB ramp 確認、Overweight TP NT$1,660
- 250608_daiwa_ Taiwan Datacentre Hardware — Daiwa,2026-06-08;Buy TP NT$1,650;5 月 NT$8.8bn +87% YoY;T3 ramp 自 2Q26 起;泰國廠為主力;2Q26E NT$23.2bn
- 金像電 — 使用者簡報,2026-06-26;GCE 客戶 / 商業模式、生產據點、PCB 結構與製程教學(未採用最後一頁 Daiwa 估值 / forecast)
- 報告_福邦_PCB產業2026H2_202607 — 福邦投顧研究部,2026-07;sqf 產能規劃(2025-2028F)、AWS Trainium2e/3/4 與 Google TPU v8AX Compute Board PCB 供應鏈名單、Cisco/Arista/Accton 交換機板供應商、尖點鑽針客戶關係
- 報告_MS_金像電2368_20260807 — Morgan Stanley,2026-08-07;7 月營收 NT$10.0bn(+21% MoM/+77% YoY,優於 MSe 17%),確認 Trainium 3 UBB PCB ramp 動能延續;Overweight/TP NT$1,660 重申不變;2Q26 財報將於 8/11 盤後公布
- 報告_Citi_金像電2368_健鼎3044_20260811 — Citi,2026-08-11;Taiwan PCB & Laminates 產業筆記,同篇覆蓋金像電與健鼎;CCL 漲價轉嫁論點、2Q26 GM miss 歸因、3Q26 GM 回升展望、TP 下修至 NT$1,630
- 報告_Daiwa_金像電2368_20260811 — Daiwa,2026-08-11;2Q26 GM 略低於預期歸因 CCL 漲價轉嫁時間差;HDI 疑慮過度、第二家 CSP 客戶 1H27 有望切入;TP 維持 TWD1,650、PER 目標倍數下修至 26x
- 報告_GS_金像電2368_20260811 — Goldman Sachs,2026-08-11;TP 大幅上調至 NT$1,800;Trainium 3 份額與 TPU 供應鏈滲透展望、AI/ASIC PCB 市占與毛利率上行空間分析
- 報告_MS_金像電2368_20260811 — Morgan Stanley,2026-08-11;2Q26 OP 略低於預期;HDI 疑慮過度、股價回檔 23%;TP 下修至 NT$1,450(RI 模型);trim 腳本誤砍,Raw_data 已改用完整解析版
- 報告_宏遠_金像電2368_20260922 — 宏遠投顧(方姿婷),2026-09-22;買進、TP NT$1,290(16.00x 2027F EPS);2Q26 實績(EPS 9.24)與累計 7-8 月營收達成率 67%;3Q26F 展望;2026/2027F EPS 43.68/80.57;產品應用別營收占比(伺服器+AI伺服器 78%、網通 10-20%、NB 5%);金像電、健鼎於高階 HDI 具生產優勢
- 報告_福邦_PCB產業PTFE_202610 — 福邦投顧研究部,2026-10;產業報告(PCB 上游材料 PTFE/T-glass/Q-glass/HVLP4 供需與漲價),金像電列建議關注個股之一;獲利預估表 EPS 2025A/26F/27F/28F 19.02/41.2/61.3/79(estimate 中信心,supply chain 調查);sqf 產能規劃與既有「生產據點」表一致,未帶入新產能數字
- 報告_Citi_金像電2368_20260929 — Citi(Jack Chen),2026-09-29;Flash:Amazon 以 NT$856/股參與 GCE 私募(約 1.856mn 股,完成後持股 0.36%)、新增資本支出 NT$7.9bn(4Q26 起)、重申 Buy/TP NT$1,630 不變
- memo_TGV與板材_展場觀察_20261021 — 使用者展場走訪筆記,2026-10-21;Glass core 增層 ABF 展出
- memo_PCB_CCL供應鏈_LINE金像電定穎上游材料_20261022 — 產業 channel check(LINE 速記,來源未具名),2026-10-22;T4 單板 US$4,000 與 2027-01 小量出貨、Google v8 約 10 多%、泰國淹水與 4Q 月產值 150 億、GM 往 50% 說法
相關頁面
- 分析_3Q26美系Hyperscaler財報與台廠read-across_20261102
- 技術_ICD內層互連缺陷
- 分析_TGV與板材展場觀察_20261021
- 技術_TGV
- 技術_PCB鑽孔成型設備
- 分析_GoogleTPU產業與供應鏈_20260930
- 分析_PCB上游缺料漲價與PTFE方案_福邦2026Q4
- 300476.SZ(victory_giant)
- 3044_健鼎(市)
- 時程_2026_CCL與AI伺服器材料
- AMZN.US(amazon)
- META.US(meta_platforms)
- 技術_Kyber機櫃
- 2345_智邦(市)
- 3563_牧德(櫃)
- 6664_群翊(櫃)
- 8074_鉅橡(櫃)
- 亞智科技(未)
- 技術_PCB組成
- 技術_PCB製程
- 技術_FCBGA
- 技術_BGA
- 技術_SAP
- 技術_正交背板
- 技術_背鑽
- 分析_全球伺服器TAM_GS_20260624
- 8155_博智(櫃)
- 分析_台灣資料中心硬體_Amazon供應鏈加速_Daiwa_20260608
- 技術_PTFE鐵氟龍