定義
Hybrid 混壓板指在同一片 PCB 疊構中,核心層(core)採 PTFE CCL、半固化片(PP / prepreg)改用碳氫樹脂(hydrocarbon)的混合材料方案。它的存在理由是繞開全氟(全 PTFE)疊構所需的 300°C 以上高溫壓合——碳氫 PP 可用中低溫壓合、沿用板廠現有壓合機,因此不必等新設備到位就能出貨。
在 M10 世代的材料路線之爭中,Hybrid 是過渡解方:訊號表現介於 M9 碳氫方案與全氟之間,但落地時點遠早於全氟。
圖解
flowchart TB
    subgraph H["Hybrid 混壓(2027H2 可落地)"]
        H1["核心層:PTFE CCL"] --- H2["PP:碳氫樹脂"]
        H2 --> H3["中低溫壓合<br/>沿用現有壓合機"]
    end
    subgraph F["全氟(2028 年後)"]
        F1["全層 PTFE"] --> F2["需 300°C+ 高溫壓合"]
        F2 --> F3["全球僅約三家設備廠<br/>交期 1 年以上"]
    end
    H3 --> R1["電性 marginal<br/>仍不及全氟"]
    F2 --> R2["電性最佳<br/>訊號需求極高才用"]
    style H fill:#a5d8ff
    style F fill:#ffd8a8
    style F3 fill:#ffc9c9
圖說:兩條路徑的分水嶺不是材料本身,而是板廠壓合設備。Hybrid 用 PP 避開高溫壓合這道關卡,代價是電性只到 marginal。(依 活動_台虹8039_中信座談_20260825 敘述繪製,2026-08-25)
技術原理
| 環節 | 全氟(全 PTFE) | Hybrid 混壓 |
|---|---|---|
| 疊構 | 訊號需求極高,大機率所有層皆用 PTFE | 僅 CCL(核心層)用 PTFE,PP 用碳氫樹脂 |
| 壓合溫度 | 需 300°C 以上 | PP 可中低溫壓合 |
| 設備 | 需新購高溫壓合機 | 沿用板廠既有壓合機 |
| 電性 | 最佳 | marginal,仍不及全氟 |
| 最早可見時點 | 2028 年後才有意義的供給 | 2027 下半年(唯一有機會看到實際產品者) |
| 出貨形態 | CCL 一片片出貨 | CCL 一片片出貨;PP 可整卷或整片出貨 |
- 單價不因路徑而異:全氟與 Hybrid 出貨品項相同、單價無差異(台虹口徑 2026-08-25)。
- PP 供應商由終端客戶指定,且不止一家;材料廠不自行決定搭配對象。
- 最終層別設計由終端拍板,不是材料廠可決定。
關鍵瓶頸:高溫壓合設備
全氟路線要成立需兩個條件同時滿足,缺一不可:
- 材料通過終端 qualify;
- PCB 板廠具備 300°C 以上壓合產能。
第二項才是實際節流閥:
- 全球僅約三家設備廠具供應能力,交期普遍拉長至一年以上(台虹口徑,2026-08-25)。
- PTFE 樹脂本身產能大、成本不高、無缺料疑慮——瓶頸不在原料端。
- 板廠良率差異顯著,關鍵在控制材料熱脹縮與尺寸偏移;已有一至兩家板廠做得不錯、鑽孔電鍍問題已解決,其餘仍受良率偏低所苦(並非做不出來)。
「三家設備廠」是哪三家 — 待核對
台虹未具名。agy 網路搜尋(2026-08-26)列出的高溫真空壓合設備候選為 Robert Bürkle(德)、北川精機 Kitagawa Seiki(日,6245.T)、活全機器 Vigor(台)、Cedal(義,感應加熱)、名機製作所 Meiki(日),惟該清單未限定於 300°C+ PTFE 適用機種,家數也與公司口徑的「約三家」不符。低信心,未經一手來源證實,僅作為後續查證起點。
驗證與量產節奏
- 驗證流程:材料特性 → 打樣 → 正式版 PCB → 放量驗證(3R/3N)→ 可靠度測試 → 模組老化測試。單一 run 逾一個月、需跑滿三個 run;伺服器產品驗證項目更多,通常量產前一年半至兩年即啟動。
- 混搭結構優勢:以 PTFE 為核心層(Core)、搭配 M9 等級 Prepreg,可提供機械強度支撐、後續鑽孔不易有樹脂殘膠、尺寸穩定性較易掌控,宏遠認為可行性較高(2026-10-19)。市場盛傳台光電與台虹採此混搭(與 Aletheia「台光電+台虹陣營」口徑一致,屬市場傳聞)。
- 台虹進度(市場訊息,宏遠 2026-10-19):已送樣多家板廠驗證,預計 2H27 小量產,初期備妥月產 10 萬張 CCL 產能,與下方時程一致。
- Hybrid 進度快於全氟:PP 難度遠低於全氟所需超高溫壓合,較有機會用於 2027 年新產品。
- 拉力來自 M9 的不足:現行 M9 方案部分產品已勉強達標、可靠度有疑慮;PTFE 性能遠優於 M9,故終端興趣較高。
- 初期應用為 Switch;中介板為後續放大的主要想像空間。
台燿的 Hybrid 疊構設計與 PTFE 現況說法(珩石筆記,2026-10-21)
來源:活動_台燿6274_珩石筆記_林建宏_20261021(6274_台燿(櫃) 公司分享;analyst 轉述)。
- M10 碳氫(TU-963)是可量產主流:壓合溫度/時間/壓力接近現有 PP 製程、傳統壓機即可;損耗約 0.40–0.43(@26.56GHz,單位待核對),略遜 PTFE(0.37–0.40)。
- PTFE(973 系)壓合需 380°C(常見壓機約 200–220°C),熱塑性升溫變軟易變形與厚度不均,後段鑽孔、介面、bonding 問題多;PMA(熱固型)約 330°C。台燿明講依市場理解「PTFE 今年或明年不易大量導入」。
- 台燿 Hybrid 設計原則:core/PP × 有布/無布 × PTFE/碳氫共 16 種組合約一半可行;外層若為 PTFE 必須有玻纖布支撐、有布與無布搭配平衡;要電性則 core 用 PTFE+布,兼顧製程與 SI 則後段用 PTFE 搭 963 碳氫。目的為降低 PTFE 與 pool 用量、不需特殊鑽頭。
- Dk 均勻性比絕對值重要:玻纖布使 Dk 在 XY/Z 方向不對稱,112G 以上 crosstalk 與 skew 惡化;無布(純膠)Dk 無方向性但 CTE、支撐性較差,這是 M11 走無布/Hybrid 的電性理由。
- 與本頁上述台虹口徑(Hybrid 為過渡解、2H27 才見產品)方向一致;與 MS/宏遠「台燿 PTFE 曝險低」亦一致。
外部驗證:Rubin Ultra NVL576 Hybrid 路線的獨立分析師觀點
J.P. Morgan(2026-09-01)就 Rubin Ultra PCB 材料規格獨立提出的判斷,與本頁「Hybrid 為過渡解方」的定位方向一致,惟其 Hybrid 定義為 PTFE 核心層+去玻纖 M10(而非本頁台廠口徑之「PTFE core+碳氫 PP」),繞開高溫壓合的機制不同、但目的相近:
- JPM 認為 Rubin Ultra NVL576 switch tray(8 機架叢集)採用 M10/PTFE Hybrid 而非全 PTFE,主因 (1) 全 PTFE 疊構所需 300°C 以上高溫壓合機產能不足,(2) 混入 M10 材料鑽孔加工表現較佳——與本頁「全球僅約三家設備廠具高溫壓合能力、交期一年以上」的瓶頸判斷方向一致。
- 全去玻纖(glass-less)方案電性最佳但結構強度不足,與大尺寸 switch board 的機械支撐需求存在矛盾,JPM 認為現階段斷言可行仍嫌過早;此與本頁「電性只到 marginal、份額未定」的風險提示方向一致。
- JPM 估計全 PTFE 版本最快於 Feynman 世代(2028 年後)才可能成為 NV Link switch board(多叢集設計)與 Backplane 的選項,與本頁「全氟需待 2028 年後」的時程判斷一致。
- 完整市場規模測算、CCL 升級路線圖是否改變、以及台光電/南亞等個股觀點,見 技術_CCL材料「Rubin Ultra NVL576 交換器托盤材料選擇」節。
供應商排序與量產門檻(Aletheia 2026-10-04)
- Nvidia 在 Rubin Ultra 交換托盤測試 PTFE+M9 混壓,下一代背板可能考慮純 PTFE;CCL 廠目前都在送樣測試,Aletheia 預期 1H27 會更明朗。
- 拉力:以 PPO/碳氫樹脂為基礎的 M9 已不足以滿足 Nvidia 的規格;PTFE 的 Dk/Df 最低且穩定,現行不含玻纖布的混壓方案還能減少吃緊的 Q 布用量。
- 阻力:混壓材料難壓合、難鑽孔,良率很低、成本高,認證時間也較長。
- CCL 供應排序:生益因有 Nvidia 的實績,預期是第一供應來源;2383_台光電(市)+8039_台虹(市) 陣營(台光電供 M9 PP、台虹供 PTFE CCL)可能是第二來源。
- PCB 端:主要會是中國板廠(深南電路、景旺、滬電、300476.SZ(victory_giant) 等),目前良率仍低於 30%。
- Aletheia 結論:近期 PTFE 不會成為 AI 伺服器的主流材料,比較可能用在需要極低 Dk/Df 的地方,例如 Nvidia 的交換板與背板。
Nvidia NVLink PTFE 板公開展示與 HC 替代路線(GFHK,2026-10-15)
廣發香港(Michelle Jing/Jeff Pu)指出,Nvidia 在 OCP Global Summit 2026 首度展示 NVLink PTFE 板樣品(展板標題 Ultra Dense Interconnect),並點名七家供應鏈夥伴:Taiflex(8039_台虹(市))、Flexium(6269_台郡(市))、TTM(TTMI.US(ttm_technologies))、三家中國大陸領先 PCB 廠與一家中國大陸領先 CCL 廠(展板列 Kinwong、SCC、VGT 與 SYTECH 等標示)。廣發視此為其先前判斷的佐證:PTFE 仍是 VR300 NVL576 交換板最有希望的材料,電性與量產可行性取得最佳平衡。
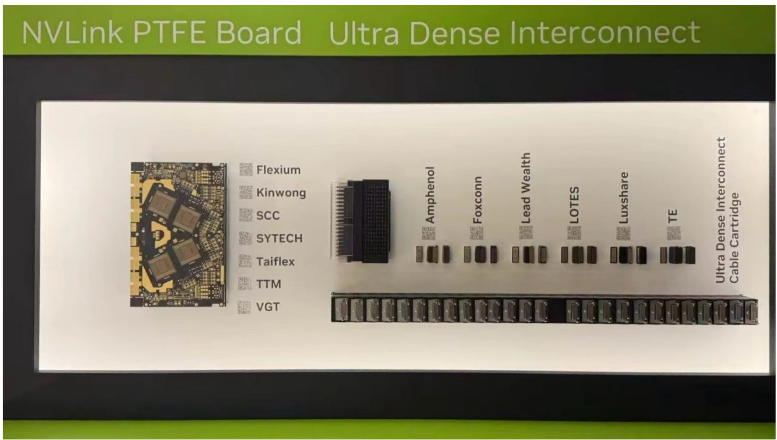
圖說:OCP 2026 展出的「NVLink PTFE Board — Ultra Dense Interconnect」展板;左為 PTFE 板實物與七個廠商標示(Flexium、Kinwong、SCC、SYTECH、Taiflex、TTM、VGT),右為纜線卡匣與連接器廠(Amphenol、Foxconn、Lead Wealth、LOTES、Luxshare、TE)(© GF Securities (Hong Kong),引自 OCP Global Summit 2026)
- Hybrid 為首選:純 PTFE 在壓合與鑽孔仍難,領先 PCB 廠已在「PTFE 訊號層+M9 非訊號層」混壓結構取得令人鼓舞的良率。
- 含量估算:32 層板中預期 8-12 層採 PTFE 做訊號傳輸,占整體 CCL 樹脂含量價值不到 50%,對傳統樹脂(PPO、HC)短期衝擊有限;長期若加工進步使純 PTFE 具量產良率,混壓需求下降,可能逐步增加 PPO 與 HC 樹脂的替代風險。
- HC 替代路線:廣發 2026-10-05 報告提到市場有人預期 Nvidia 的 VR300 NVL576 交換托盤由 PTFE 轉向碳氫樹脂(HC);廣發指出 HC(PTFE 混壓架構中的去玻纖替代方案之一)剛通過訊號完整性測試、尚未進 PCB 量產,認證進度約落後 PTFE 三個月;VR300 NVL576 預計 2H27 出貨、最終規格約 2026 年底定案。
- 擴大應用:IEC 已發布由領先中國 CCL 廠主導的 PTFE 填充 CCL 標準;廣發查核稱 PTFE 材料已進入運算板等其他應用的測試階段。
- 廣發偏好:CCL 端偏好台虹(Taiflex,8039 TT)與中國領先 CCL 廠;PCB 端偏好中國領先 PTFE PCB 廠(混壓加工與良率領先);尚未進入 PTFE 供應鏈的 CCL 廠建議觀察其開發進度,並留意傳統產品被取代的市占風險。
與 Aletheia(2026-10-04)口徑對照
Aletheia 判斷 PTFE 近期不會成為 AI 伺服器主流、PCB 良率仍低於 30%;廣發則稱領先中國 PCB 廠已在 Hybrid 結構取得良率進展。兩者對「僅用於交換板/背板等極低 Dk/Df 場景」大致一致,良率描述程度不同,並列保留。
Nvidia 轉回 Oberon 評估 PTFE 與供應商良率排序(MS,2026-10-19)
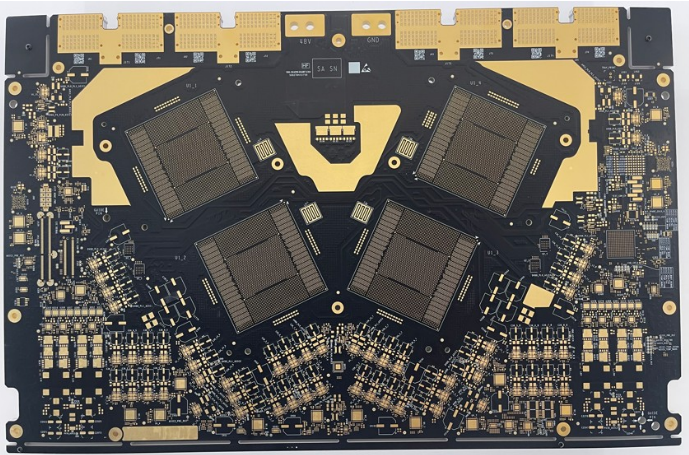
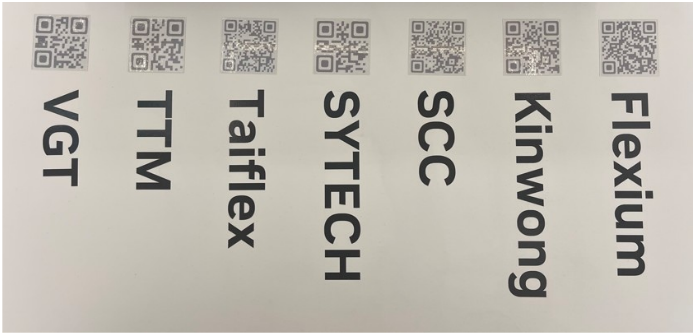
摩根士丹利 Howard Kao 團隊 OCP 2026 實地觀察:Nvidia 原規劃以 PTFE CCL 製作 Kyber 架構的超高層數 midplane;Kyber 延後、Rubin Ultra 不再採該架構後,焦點回到 Oberon,Nvidia 再度評估 PTFE 用於 Rubin Ultra(Oberon),但實際導入仍不確定、無確認時程。展出 NVLink PTFE PCB 共七家供應商:VGT、TTM、Taiflex、SYTECH、深南電路(Shennan Circuits)、景旺(Kinwong)、Flexium。
- MS 認為名單有疑點:查證指 WUS PCB(楠梓電子系)與欣興(3037_欣興(市))亦在開發;Flexium 與其他 PCB 廠合作,可能僅負責少數製程步驟。
- MS 查證指深南、WUS PCB、VGT 為目前領先廠,良率相對較高。
- 優點(MS 整理):Dk/Df 為主流材料最低(低於 M9 級 CCL)、電性隨頻率溫度穩定且吸濕低、降低對昂貴且供給吃緊的 Q glass 依賴(部分混壓結構可完全不用)。
- 障礙(MS 整理):材質軟難處理與控公差;壓合困難(不像熱固性會流動,需高溫或低熔點氟聚合物/熱固性接著層,CTE 高且非線性影響銅附著與層間對位,常需真空或惰性氣氛與較長製程);鑽孔易膠渣與撕裂,孔壁需額外活化(鈉蝕刻或電漿)才能化學鍍銅;材料與加工成本高、合格供應基礎窄、超高層數良率風險。
- 與上方兩家觀點對照:MS 與 Aletheia 皆強調良率與資格認證風險,與廣發「領先陸廠 Hybrid 良率有進展」不矛盾(同指深南/VGT 類陸廠領先);MS 未給 PTFE 混壓層數或占比數字。
- 圖片:報告_MS_OCP峰會2026MGX升級_20261019_004.png(NVLink PTFE PCB 裸板實拍)、報告_MS_OCP峰會2026MGX升級_20261019_005.png(七家供應商牌示,標示 VGT、TTM、Taiflex、SYTECH、SCC、Kinwong、Flexium;MS 文字稱 SCC 即 Shennan Circuits,本頁依 MS 文字)
相關個股
| 公司 | 關聯層級 | 說明 |
|---|---|---|
| 6269_台郡(市) | NVIDIA 展板名單(光互連軟板) | OCP 2026 七家夥伴之一;宏遠稱其鎖定光互連(軟板+光傳輸介面+光電轉換 IC),非硬板 CCL 路線;量產與認證時機待追蹤 |
| 8039_台虹(市) | 直接供應者 | 揭露 M10 等級 PTFE CCL 配方、無布方案、自壓雙面銅箔;2027 年初備妥月產 10 萬張,Hybrid 為其 2027 最可能落地形態 |
| 4760_勤凱(櫃) | 相鄰 PTFE 材料 | 已量產 PTFE、M10 PTFE 成品對應 CPO 與軟板高速傳輸;與硬板 CCL 混壓非同一產品線,需分開看 |
| 2383_台光電(市) | 對立路線 | 主張 M9/M10 均採碳氫方案、PTFE 材質軟且黏性不足,見 技術_PTFE鐵氟龍「PTFE 材料特性爭議」 |
| 6274_台燿(櫃) | 規格升級受惠 | M10 已進入研發、預計 2027 送樣,樹脂路線待確認 |
| 1303_南亞(市) | 規格升級受惠 | M10 grade CCL 送樣中,樹脂路線待確認 |
風險與注意事項
- 電性只到 marginal:Hybrid 是妥協方案,若終端訊號要求再往上,仍會回到全氟,Hybrid 的窗口可能只有 2027–2028。
- 份額未定:業界仍有一至兩家參與者,材料廠自陳無法預估 2027–2028 營收占比。
- PP 由客戶指定:混壓成敗不完全由 PTFE CCL 廠掌握,PP 端的搭配與供給是另一個變數。
- 「M10」一詞被兩種樹脂路線同時使用:碳氫陣營(台光電、南亞)與 PTFE 陣營(台虹、勤凱)都稱自家產品為 M10 等級,讀報告時須先確認樹脂體系再比較。
相關技術
來源
-
活動_台燿6274_珩石筆記_林建宏_20261021 — 珩石筆記(林建宏),2026-10-21;台燿 M10 碳氫/M11 PTFE 路線與 Hybrid 疊構
-
報告_Aletheia_PCB與CCL產業_ISU_TTM_台光電_20261004 — Aletheia Capital,2026-10-04;Nvidia Rubin Ultra 交換板測試 PTFE+M9 混壓,生益第一來源、台光電+台虹第二來源,PCB 良率低於 30%
- 報告_宏遠_PTFE材料影響性_20261019 — 宏遠投顧,2026-10-19;OCP 2026 MGX 展示 PTFE 交換器板與七家夥伴;PTFE 核心層+M9 PP 混搭可行性高、台虹送樣 2H27 小量產(月產 10 萬張 CCL)、台郡鎖定光互連;維持台光電/台燿買進
- 報告_廣發香港_PTFE導入_20261015 — GF Securities(Hong Kong),2026-10-15;OCP 2026 展示 NVLink PTFE 板與七家夥伴、PTFE Hybrid 為 VR300 NVL576 首選、32 層中 8-12 層用 PTFE、HC 路線認證落後約三個月
- 活動_台虹8039_中信座談_20260825 — 中信證券法人座談,2026-08-25;Hybrid 混壓定義、壓合溫度差異、時程、PP 供應商結構、設備瓶頸與驗證流程(本頁主要來源)
- agy 網路搜尋,2026-08-26 — 高溫壓合設備廠候選名單與「PTFE core + 碳氫 PP」為 M10 過渡方案的產業共識背景;低信心、待一手來源核對
- 報告_JPM_PCB與CCL基板_20260901 — J.P. Morgan,2026-09-01;Rubin Ultra NVL576 switch tray 採 PTFE 核心層+去玻纖 M10 Hybrid 之獨立判斷,設備瓶頸與時程方向與本頁台廠口徑一致
- 報告_MS_OCP峰會2026MGX升級_20261019 — Morgan Stanley,2026-10-19;Nvidia 轉回 Oberon 再評估 PTFE、七家供應商名單疑點、深南/WUS/VGT 良率領先、優缺點整理