基本資料
高力(High Power Group)成立於 1970 年、2006 年掛牌交易,總部位於桃園,專注於熱交換、熱處理與焊接製程,產品橫跨板式熱交換器(PHE)、固態氧化物燃料電池(SOFC)熱導/Hot box 與 AI 伺服器液冷系統。2025 年三業務營收占比為 PHE 26%、SOFC 33%、液冷 40%;凱基 2026-05-08 報告指出 1Q26 在液冷強勁拉貨下營收 34.2 億元(YoY +237.6%、QoQ +49.3%),EPS 達 6.54 元,優於凱基預期 47%、市場共識 54%。凱基上修目標價至 NT$1,390 元(前次 1,140,調升 21.9%),基於 2027 EPS 36.08 × 40 倍 PER。最新(CLSA,2026-10-06):High Conviction Outperform,TP NT$2,710(前次 2,300),預期 2027 年營收較 2026 年倍增(30,154 vs 14,390 百萬元)。
核心技術/競爭優勢
- 液冷系統整合:1Q26 液冷占營收 60%;主力產品 RDHx(後門式熱交換器)+ in-row CDU(Coolant Distribution Unit);客戶以美系 Hyperscaler 為主,搭配 Nvidia GB300 → VR200 平台轉換期需求。
- SOFC Hot box 製造:服務美系 SOFC 客戶(Bloom Energy 體系),該客戶與 Oracle 合作擴大規模,計畫出貨最高 2.8GW 系統(其中 1.2GW 於 2027 建置完成);截至 2025 年底,客戶系統在手訂單達 60 億美元(推估 2GW 建置容量);高力對該客戶供貨比重將從 30-40% 提升至 50%。
- Bloom Energy 一手財測(2026-07-28 法說,上游驅動指標):Bloom Energy FY26 全年營收指引上修至 US$3.9–4.2bn(YoY +100%),為高力 SOFC 業務的上游成長驅動;BE 同季 Brookfield 融資夥伴關係擴大至 US$25bn,支撐終端專案資金到位速度。
-
[!warning] 口徑風險 BE 未揭露 GW 出貨量,高力 hot box 出貨推估存在口徑風險:BE FY26Q2 法說全程僅提供營收與 EPS 財測區間,未公布具體 GW 交付量或 ASP,凱基報告中的 2.8GW / 60 億美元訂單為先前推估,尚待與 BE 最新財測重新對齊。
- PHE 板式熱交換器:應用熱泵、半導體、HVAC、CDU 等領域;2026-27 預估 YoY +36% / +47%(上修自先前 23% / 26%);CDU 自 2H26 起成為 PHE 營收成長新動能。
- 產能擴張:Hot box 規劃 2H27 擴至現有 3 倍、2028 再擴至 6-7 倍(並評估提前);PHE 2026-27 連續兩年擴 30-50%;1Q26 Capex 36.57 億元。
產品與應用
| 產品 / 服務 | 應用 | 主要客戶 / 下游 |
|---|---|---|
| RDHx(後門式熱交換器) | AI 伺服器機櫃側散熱 | 美系 Hyperscaler、Nvidia GB300 / VR200 生態 |
| in-row CDU | 機房 row 級液冷分配 | AI 資料中心 |
| SOFC Hot box | 固態氧化物燃料電池熱導模組 | 美系 SOFC 客戶(Bloom Energy) → Oracle |
| PHE 板式熱交換器 | 熱泵、半導體、HVAC、工業熱交換 | 多元工業客戶 |
| 焊接 / 熱處理 | 高難度金屬接合與熱處理服務 | 工業客戶 |
圖片 / 架構圖
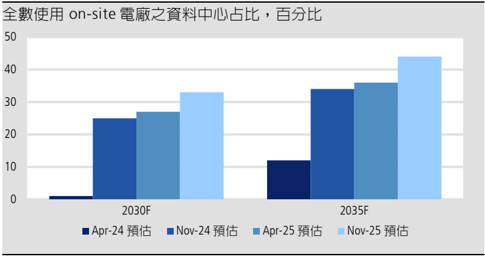
圖說:資料中心採行 100% on-site 電廠之預期持續提升,是 SOFC 廠商(Bloom Energy)與高力 Hot box 業務的長線趨勢。來源:報告_凱基_高力8996_20260508
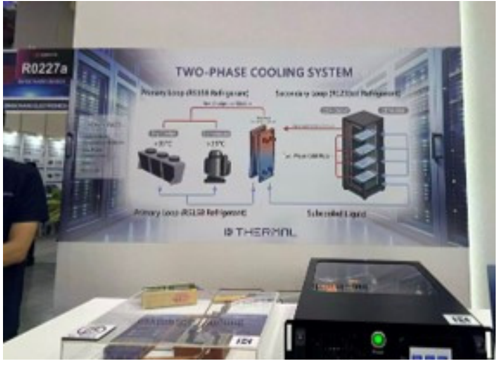
圖說:Computex 2026 展場實拍照,看板標題「TWO-PHASE COOLING SYSTEM」,含 Primary/Secondary loop(R1233zd Refrigerant)流程示意圖,看板品牌字樣為「IP THERMAL」,未見高力/Kaori 字樣(待查證是否為高力攤位或合作展示)。GS 報告文字將此圖標註為「Exhibit 3: Kaori two-phase cooling system」,指高力展出支援 Vera Rubin NVL72 機架的 300kW in-rack CDU 與 4U 5kW 兩相 CDU。來源:260603_gs_kaori(Goldman Sachs,2026-06-03)
flowchart LR
    A[AI 伺服器機櫃] --> B[RDHx 後門式熱交換器]
    A --> C[in-row CDU]
    B --> D[美系 Hyperscaler]
    C --> D
    D -. GB300 → VR200 過渡 .-> E[2Q26 QoQ -11%<br/>2H26 拉貨回升]

    F[Bloom Energy SOFC] --> G[高力 Hot box]
    G --> H[Oracle 資料中心 on-site 發電]
    G --> I[2.8GW 出貨目標<br/>$60 億美元訂單]

    J[PHE 板式熱交換器] --> K[熱泵 / 半導體 / HVAC]
    J --> L[CDU 2H26 新動能]
月營收(近 24 個月)
下次公布12/3(四)–12/7(一) 11月營收 預估:可能 12/3–12/7 公布(近 11 次有 10 次落在此區間;最常見:期限前 2 個工作天,信心中)
| 月份 | 營收(億元) | MoM | YoY | 備註 |
|---|---|---|---|---|
| 2027-01 | 19.3 | — | +58.5% | 本站推算† |
| 2026-12 | 17.9 | — | +91.8% | 本站推算† |
| 2026-11 | 14.4 | — | +110.8% | 本站推算† |
| 2026-10 | 15.2 | -6.2% | +125.2% | |
| 2026-09 | 16.2 | +34.2% | +153.8% | |
| 2026-08 | 12.0 | +30.5% | +112.8% | |
| 2026-07 | 9.23 | +27.3% | +57.6% | |
| 2026-06 | 7.25 | +14.7% | +37.5% | |
| 2026-05 | 6.32 | -33.4% | +40.0% | |
| 2026-04 | 9.49 | -25.5% | +86.0% | |
| 2026-03 | 12.7 | +36.3% | +205.3% | |
| 2026-02 | 9.34 | -23.2% | +205.7% | |
| 2026-01 | 12.2 | +30.0% | +317.2% | |
| 2025-12 | 9.36 | +37.2% | +172.0% | |
| 2025-11 | 6.82 | +1.3% | +123.1% | |
| 2025-10 | 6.73 | +5.7% | +94.5% | |
| 2025-09 | 6.37 | +12.6% | +66.7% | |
| 2025-08 | 5.66 | -3.4% | +23.3% | |
| 2025-07 | 5.85 | +11.1% | +58.7% | |
| 2025-06 | 5.27 | +16.8% | +44.6% | |
| 2025-05 | 4.51 | -11.5% | +42.2% | |
| 2025-04 | 5.10 | +22.3% | +60.0% | |
| 2025-03 | 4.17 | +36.5% | +57.1% | |
| 2025-02 | 3.05 | +4.8% | +46.8% | |
| 2025-01 | 2.91 | -15.2% | -10.1% | |
| 2024-12 | 3.44 | +12.5% | +24.9% | |
| 2024-11 | 3.06 | -11.6% | -9.9% |
2026 年已公布累計 109.9 億元;全年推算 142.2 億元(YoY +116.1%)†
† 本站推算,非券商預估:以最新一個月營收為基準,乘上過去兩年同期月對月變化的中位數(季節因子限 0.75–1.33 倍)。券商的年度營收與 EPS 預估見本頁「EPS 預估」「財測假設」。
資料:珩石資料庫+公開資訊觀測站,更新於 2026-11-09 01:26。下次公布日依公司近 12 個月公布習慣(公開資訊觀測站、鉅亨營收速報、FinMind)推估,以公司公告為準。
EPS 記錄
| 季度 / 年度 | EPS (NT$) | 備註 | 來源 |
|---|---|---|---|
| 2024A | 6.56 | YoY +1.7% | 報告_凱基_高力8996_20260508 |
| 2025A | 9.07 | YoY +38.2% | 報告_凱基_高力8996_20260508 |
| 1Q26 | 6.54 | YoY +349%、QoQ +90.3%;優於凱基預估 47% | 報告_凱基_高力8996_20260508 |
| 2Q26 | 2.15 | 營收 23.05 億元(QoQ-32.66%)、稅後純益 2.01 億元(QoQ-66.85%);散熱產品新舊轉換期,營運短期修整;CLSA 列 2Q26 EPS 2.16(營收 23.05 億、營益率 12.9%、毛利率 26.0%) | 報告_群益_高力8996_20260922、報告_CLSA_高力8996_20261006 |
EPS 預估
| 年度 | 凱基 EPS(2026-05-08) | YoY | 毛利率 | 備註 |
|---|---|---|---|---|
| 2026F | 23.05 | +154.3% | 28.3% | 營收 146 億;液冷占 48% |
| 2026Q2F | 4.26 | +218.8% | 27.9% | GB300 → VR200 過渡,QoQ -34.9% |
| 2026Q3F | 5.64 | +107.6% | 28.5% | 拉貨動能回升 |
| 2026Q4F | 6.62 | +93.3% | 28.0% | 2H26 高峰 |
| 2027F | 36.08 | +56.5% | 28.6% | 營收 231 億;SOFC Hot box 擴 3x |
| 2028F | 52.62 | +45.8% | 28.2% | 營收 340 億;SOFC Hot box 擴 6-7x |
群益(2026-07-07)預估:
| 年度 / 季度 | 群益 EPS(元) | YoY | 毛利率 | 營益率 | 備註 |
|---|---|---|---|---|---|
| 2025A | 8.87 | 稅後純益 YoY +39.9% | 27.34% | 15.56% | 營收 65.81 億元,YoY +64.37% |
| 1Q26 | 6.48 | — | 29.02% | 20.71% | 營收 34.23 億元 |
| 2Q26F | 1.93 | 營收 QoQ -32.63% | 25.45% | 9.25% | 營收 23.06 億元;散熱產品新舊轉換期修整 |
| 3Q26F | 5.67 | 營收 QoQ +76.80% | 27.15% | 15.91% | 營收 40.77 億元;新產能/新客戶挹注 |
| 4Q26F | 7.86 | — | 28.44% | 18.30% | 營收 49.67 億元 |
| 2026F | 21.93 | 營收 YoY +124.51%、稅後純益 YoY +147.22% | 27.75% | 16.79% | 營收 147.74 億元;稅後純益 20.51 億元 |
| 2027F | 40.50 | 營收 YoY +66.22%、稅後純益 YoY +84.65% | 28.76% | 19.07% | 營收 245.57 億元;稅後純益 37.87 億元;ROE 43.99% |
群益(2026-09-22)預估(較 07/07 混合修正:2026F 下修、2027F 上修):
| 年度 | 群益 EPS(NT$,報告日:2026-09-22) | 對應營收(NT$mn) | YoY | 毛利率 | 營益率 | 備註 |
|---|---|---|---|---|---|---|
| 2026F | 20.56(下修 6.2%,原 21.93) | 14,011(原 14,774) | +112.9% | 28.05% | 17.00% | 2H26 水冷淡季結束+新產品新客戶挹注 |
| 2027F | 42.23(上修 4.3%,原 40.50) | 25,425(原 24,557) | +81.5% | 28.59% | 19.23% | 中壢等新廠 2027 起陸續量產,墊高出貨基期 |
| 2028F | 59.38(新揭露) | 36,031 | +41.7% | 28.16% | 19.14% | — |
季度拆分(群益 09/22):3Q26F 營收 33.15 億元(QoQ+43.81%)、EPS 4.10;4Q26F 營收 49.67 億元(QoQ+49.83%)、EPS 7.85。
CLSA(2026-10-06)預估(SP=SinoPac 預估口徑;2027/28 EPS 上修 14%/12%):
| 年度 | CLSA EPS(NT$,報告日:2026-10-06) | 對應營收(NT$m) | YoY | 毛利率 | 營益率 | 備註 |
|---|---|---|---|---|---|---|
| 2026SP | 21.02(前 21.40,-1%) | 14,390(前 14,318) | +118.7% | 27.9% | 17.7% | 淨利 2,028m;封面財務表列 EPS 21.47,與內頁預估表 21.02 不一致,來源未說明差異(推測股本口徑,待核對) |
| 2027SP | 48.35(前 42.23,+14%) | 30,154(前 26,078,+16%) | +109.5% | 28.6% | 19.4% | 淨利 4,665m;市場共識比 114% |
| 2028SP | 79.21(前 70.60,+12%) | 46,912(前 41,233,+14%) | +55.6% | 29.1% | 20.5% | 淨利 7,643m;市場共識比 107% |
| 3Q26SP | 5.40 | 3,743(QoQ +62%) | +110% | 27.5% | 17.2% | |
| 4Q26SP | 7.53 | 4,919(QoQ +34%) | +115% | 28.3% | 18.2% |
財測假設
| 來源(日期) | 模型 / 推導鏈 | 關鍵假設 | 產出 |
|---|---|---|---|
| 群益(2026-09-22) | 2H26 水冷出貨淡季結束+新產品新客戶挹注 → 3Q/4Q26 營收環比大幅回升;2027 中壢等新廠陸續量產墊高出貨基期;TP = 46.2x 2027F EPS | 3Q26F 營收 QoQ +43.81%、EPS 4.10;4Q26F 營收 QoQ +49.83%、EPS 7.85;Bloom Energy 產能規劃自 1GW 擴至 5GW,08/12 取得 NEBIUS 美國新澤西州大型廠區項目,推升燃料電池零組件訂單 | 2026F/2027F EPS 20.56/42.23(2026F 下修 6.2%、2027F 上修 4.3%);TP 由 NT$1,850 上修至 NT$1,950(46.2x 2027F EPS) |
| CLSA(2026-10-06) | BE 擴產 → 高力 hot box 銷售;液冷內容與出貨提升;PHE 新應用 | BE 供應鏈出貨 2/4/6GW(2026/27/28);高力產能 2027 年底前 6-7 倍;高力對 BE 銷售 2027/28 +185%/+66%;液冷營收 2027/28 +60%/+25%;PHE CDU 與半導體設備液冷自 4Q26 | 2026SP/2027SP/2028SP EPS 21.02/48.35/79.21;TP NT$2,710 |
| CLSA(2026-10-06) | 產品別營收與毛利率假設 | 熱能產品(SOFC+液冷)2025/26/27/28 營收 4,878/12,073/25,439/37,548 百萬元(YoY +104%/+147%/+112%/+48%)、毛利率 27%/28%/28%/28%;板式熱交換器 1,702/2,317/4,715/9,364 百萬元(YoY +5%/+36%/+101%/+99%)、毛利率 29%/29%/30%/32%;PHE 占比 26%→16%→16%→20% | 整體毛利率 28%/29%/29%(2026–28SP) |
2026F EPS 下修但 TP 仍上修,且估值基礎改變
群益 09/22 將 2026F EPS 由 21.93 下修至 20.56(-6.2%),但同時把 2027F EPS 上修至 42.23(+4.3%)、估值基礎由 07/07 的「61.9x 3Q26-2Q27F EPS」改為「46.2x 2027F EPS」(倍數本身下修,但換算基期年度不同),綜合使 TP 由 1,850 上修至 1,950。上修動能主要來自新產能/新客戶挹注 2027 年基期,而非 2026 年近況轉強;追蹤重點應放在 2027F EPS 假設(中壢新廠量產節奏)能否兌現。
目標價與評等
| 券商 | 報告發布日 | 評等 | 目標價 | 評價基礎 | 來源 |
|---|---|---|---|---|---|
| 凱基投顧 | 2026-05-08 | 增加持股 | NT$1,390 | 2027F EPS 36.08 × 40 倍 PER(前次 NT$1,140,調升 21.9%) | 報告_凱基_高力8996_20260508 |
| 群益 | 2026-07-07 | Buy | NT$1,850 | 61.9x 3Q26-2Q27F EPS | 報告_群益_高力8996_20260707 |
| 群益 | 2026-09-22 | Buy(維持) | NT$1,950(原 NT$1,850,+5.4%) | 46.2x 2027F EPS;2H26 水冷出貨淡季結束+新產能陸續投產 | 報告_群益_高力8996_20260922 |
| CLSA | 2026-10-06 | High Conviction Outperform(維持) | NT$2,710(原 NT$2,300,+17.8%) | 40x 2H27-1H28SP EPS 67.1(前 57.6);40x 約為 5 年平均 +1sd,並由 2026–28SP EPS CAGR 93% 支撐;報告日股價 NT$1,600,潛在漲幅 +69% | 報告_CLSA_高力8996_20261006 |
群益 2026 年評等沿革:02/02 Trading Buy(前日股價 747)→ 04/10 Buy(1,010)→ 05/04 Buy(1,250)→ 05/22 Neutral(1,065)→ 07/07 Buy(1,425)→ 08/13 Buy(1,170)→ 09/22 Buy(1,505)。
成長動能/催化劑
液冷產品線擴展
GS 於 6/2 參訪高力攤位,重點: - 產品線擴展:液冷由 manifold 起家,向 CDU、Sidecar、RDHx、in-row CDU 擴展;客戶從企業/品牌廠延伸到 ODM/CSP。早年由雲端浸沒式(immersion)切入,現已進入 AI 伺服器 direct-to-chip 液冷。 - 300kW in-rack CDU:支援 Vera Rubin NVL72 機櫃需求;另展出 4U 5kW 兩相(two-phase)CDU,具一次/二次迴路(primary / secondary loop)冷卻系統。 - 自製 PHE 為關鍵優勢:高力自製 CDU 核心組件 PHE(板式熱交換器,Plate Heat Exchanger),支撐 CDU 產能 ramp,為相對同業的差異化。 - Read-across:GS 以高力對液冷滲透率的正面評論,反向佐證對 AVC(奇鋐) 與 Auras(雙鴻) 的 Buy 觀點(看好規格升級帶動 ASP / GM)。
CLSA(2026-10-06)最新觀點: - 液冷動能延續至 2027:SpaceX 規劃 2027 年再增 6-8GW 資料中心產能(SPCX.US(spacex)),CLSA 認為 GPU 伺服器供應商 Supermicro 與 Dell 為主要受惠者,帶動高力供應鏈 2H26 至 2027 持續成長;Rubin manifold 含量提升、CDU 與 RDHx 出貨增加,預估液冷營收 2027/28 年 YoY +60%/+25%。 - 新增成長引擎(最快 4Q26 起):供 CSP CDU 用的板式熱交換器,以及半導體設備液冷應用,擴大客戶與應用曝險。 - 熱泵長線:CLSA 看好歐洲逐步淘汰燃氣鍋爐帶來的熱泵需求,但近期有需求雜音,並提示歐美政府補貼推進速度為風險。
燃料電池零組件訂單與 Bloom Energy 產能規劃
-
CLSA 最新(2026-10-06):Bloom Energy 宣布購置約 15.8 萬平方呎的 Fremont 廠房(與現有 Fremont 廠相當,現廠最高年產 5GW),CLSA 認為可支撐燃料電池堆產能倍增至 10GW,並預期其供應鏈 2026/27/28 年出貨 2/4/6GW;高力產能 2027 年底前擴至現行 6-7 倍。CLSA 預估高力對 BE 銷售 2027/28 年 YoY +185%/+66%(前次 +101%/+77%)。
[!warning] 出貨量口徑並列:CLSA 2026 年 BE 供應鏈出貨 2GW vs 本頁以 BE 營收指引反推 1.0–1.6GW CLSA 假設 2026/27/28 年出貨 2/4/6GW(口徑為「其供應鏈支撐的出貨」,未註明含服務或設備),下段本頁依 BE FY26 營收指引(US$3.9–4.2bn)試算的隱含 2026 年出貨為 1.0–1.6GW(ASP US$2,500–4,000/kW),兩者差距未能由現有資料調和;BE 本身未揭露 GW 出貨量,兩個口徑都是估算,引用前需擇一並註明。
-
多頭論述核心:高力受惠 Bloom Energy 擴張產能,當前規劃 5GW 產能,較 2025 年僅 1GW 產能,推動高力燃料電池零組件訂單大幅成長;另一動能是水冷事業群新客戶、新訂單持續出貨。
- 產品占比(1Q-3Q25):板式 30.21%、燃電及熱能 69.79%。
- 2Q26 為散熱產品新舊產品轉換期,營運短期修整:2026 年 6 月單月營收 9.30 億元(MoM +14.74%、YoY +37.56%),低於原預估。
[!warning] 來源數字失真,僅保留方向性敘述 原始報告在此處同時寫「與原預估數值 9.30 億元差異為 -28.34%」,但 9.30 億元同時是當月實際營收數字,兩者矛盾,判斷為 PDF OCR 失真、原預估值無法採信。此處僅保留「6 月營收低於群益原預估」的方向性敘述,原預估具體數值待查證,需回原始 PDF 報告_群益_高力8996_20260707_original.pdf 核對。
- 3Q26 隨新產能開出、新客戶與新產品貢獻,群益預估營收回升至 40.77 億元(QoQ +76.80%)。
- 2026F 資本支出淨額約 35 億元、長期借款淨增約 32 億元,反映大幅擴產。
產能銘牌 ≠ 出貨量:群益多頭論述的關鍵假設風險
群益將 2026 年營收 +124.51% 的成長論述掛在「Bloom Energy 產能自 1GW 擴至 5GW」,但高力供應的 hot box 是 SOFC 系統的組成件,其出貨量對應的是 Bloom 的實際出貨量,而非產能銘牌。依 Bloom 於 活動_BloomEnergy_FY26Q2財報電話會議_20260728 提出的 FY26 全年營收指引 US$3.9–4.2bn,以系統 ASP 反推隱含年出貨量。此處刻意不押單一 ASP:以指引中點 US$4.05bn 計,ASP US$2,500/kW → 約 1.62GW;US$3,000/kW → 約 1.35GW;US$3,500/kW → 約 1.16GW;US$4,000/kW → 約 1.01GW。即使取最寬鬆的 US$2,500/kW,隱含出貨量仍僅約 5GW 產能的三分之一,故結論不依賴特定 ASP 假設。且 BE 營收含安裝、服務與售電,非全屬設備,實際設備出貨對應的 GW 數只會低於上述試算。除非 Bloom 大幅備庫或高力另有供應建廠設備,否則產能數字對高力訂單的指示性有限。此外兩份券商報告對 Bloom 的產能基期口徑不一致——群益稱 2025 年為 1GW,報告_永豐_BloomEnergy_20260706 則稱先前為 2GW,引用前需擇一並註明。(另註:Bloom FY26Q2 法說全程未揭露具體 GW 出貨量/ASP,本段 ASP 假設為分析估算,非公司口徑,見 活動_BloomEnergy_FY26Q2財報電話會議_20260728 內註記。)
- 水冷 Manifold 份額(珩石 kevin,2026-11-03,channel check,信心中低):水冷 Manifold 主要受 Supermicro 影響;先前因雙鴻受阻,高力原預期可吃下 7–8 成份額,雙鴻回歸供貨後份額預期下修至約五成;Tesla/SpaceX 訂單部分轉單其他同業,水冷業務成長低於原預期,整體仍高度依賴 Bloom Energy(主力營收,營運強勁)。來源:memo_水冷散熱_珩石筆記_kevin_20261103
風險與注意事項
- 液冷市場競爭:奇鋐、台達電等廠商也在液冷主力布局;高力差異化在 RDHx + 系統級整合,但若客戶 dual sourcing 加速可能稀釋 share。
- 主要客戶監管風險:SOFC 客戶(Bloom Energy)受美國能源政策、補助與環保監管影響;客戶終端(Oracle)合作節奏取決於資料中心建置計畫。
- GB300 → VR200 過渡:2Q26 出貨季減幅度與下一代液冷規格落地時程是短期股價催化劑。
- 產能擴張節奏:SOFC Hot box 與 PHE 雙線擴產,若 ramp 不順可能拖累毛利率。
- 客戶集中:SOFC 業務高度依賴單一客戶;液冷主要靠美系 Hyperscaler。
- 美系 OEM 客戶董事遭起訴:1Q26 美系 OEM 客戶董事遭美國法院起訴。群益認為影響有限,理由是 2H24 該客戶因延遲遞交財報面臨潛在下市風險期間,高力水冷產品仍持續出貨(此為券商推論,非公司口徑,信心:中)。
- CLSA 列示下行風險(2026-10-06):1) Bloom Energy 燃料電池面臨更多競爭或被新技術取代;2) AI 資料中心燃料電池專案啟動較慢;3) 液冷採用低於預期;4) 歐美熱泵補貼推行較慢。催化劑為 AI 資料中心燃料電池專案落地、液冷產品含量提升與氫電解槽前景明朗。
- SOFC 電池堆更換成本:依 報告_永豐_BloomEnergy_20260706,SOFC 燃料電池平均壽命約 5 年需定期更換、電池堆更換成本龐大——對高力而言這同時是長期更換需求(正面,潛在售後/備品營收)與客戶總持有成本壓力(負面,可能影響終端客戶(Bloom Energy 及其資料中心客戶)採用意願與議價),兩面都要留意。
公司行事曆
- 10/12週一可轉債高力五 可轉債掛牌發行 25.0 億、轉換價 1656、溢價 105.3%
- 10/22週四可轉債高力六 可轉債掛牌發行 15.0 億、轉換價 1635、溢價 103.9%
- 11/05週四營收10月營收公布MOPS 公布於 11/5 16:59–18:00 間
- 今天 2026-11-08
- 12/06週日可轉債高力四 可轉債賣回日發行 10.0 億、轉換價 240、溢價 103.9%
- 12/07週一營收11月營收(預估 12/3–12/7)可能 12/3–12/7 公布(近 11 次有 10 次落在此區間;最常見:期限前 2 個工作天,信心中)
- 01/13週三可轉債高力五 可轉債開始轉換發行 25.0 億、轉換價 1656、溢價 105.3%
- 01/23週六可轉債高力六 可轉債開始轉換發行 15.0 億、轉換價 1635、溢價 103.9%
近 30 天到未來 120 天的事件,資料與行事曆同一來源(公開資訊觀測站、證交所/櫃買 OpenAPI、珩石資料庫),日期以公司公告為準。
時間軸
| 時間 | 事件 | 類型 | 重要性 | 備註 |
|---|---|---|---|---|
| 2026-06-02 | Computex 2026 展出 300kW in-rack CDU(支援 Vera Rubin NVL72)、4U 5kW 兩相 CDU、Sidecar / RDHx 擴展;強調自製 PHE 支撐 CDU 產能 | 產品 | ⭐⭐⭐ | 來源 260603_gs_kaori |
| 2H26 | CDU 自 2H26 起成為 PHE 營收新動能 | 放量 | ⭐⭐⭐ | PHE 第二成長軸 |
| 2026-2027 | PHE 產能連續兩年擴 30-50% | 擴產 | ⭐⭐ | 因應熱泵 / 半導體 / HVAC 需求 |
| 2027 | 美系 SOFC 客戶建置 1.2GW(總目標 2.8GW) | 放量 | ⭐⭐⭐ | Hot box 主力放量 |
| 2H27 | SOFC Hot box 產能擴張至現有 3 倍 | 擴產 | ⭐⭐⭐ | 對該客戶供貨比重 30-40% → 50% |
| 2028 | SOFC Hot box 再擴至 6-7 倍(評估再加速) | 擴產 | ⭐⭐⭐ | 客戶宣布更多合作可能加速;CLSA(2026-10-06)稱 2027 年底前即達現行 6-7 倍,較凱基(2026-05-08)時程提前 |
| 4Q26 | CSP CDU 用板式熱交換器與半導體設備液冷應用最快開始貢獻 | 放量 | ⭐⭐ | CLSA 2026-10-06 |
| 2026-07-28 | Bloom Energy FY26Q2 首季破 10 億美元營收、全年指引上修至 US$3.9-4.2bn | 上游財報 | ⭐⭐⭐ | 上游成長驅動,未揭露 GW 出貨量 |
| 2026-08-12 | Bloom Energy 取得 NEBIUS 美國新澤西州大型廠區項目 | 上游訂單 | ⭐⭐⭐ | 群益 2026-09-22;佐證燃料電池為資料中心減碳/快速建置電力方案,帶動高力零組件訂單能見度 |
| 2027 | 中壢等新廠陸續量產,墊高燃料電池零組件與水冷產品出貨基期 | 擴產 | ⭐⭐⭐ | 群益 2026-09-22 |
| 2026-09-22 | 群益上修目標價 NT$1,850→NT$1,950(+5.4%),維持 Buy | 評等 | ⭐⭐ | 46.2x 2027F EPS;2026F EPS 下修 6.2%、2027F EPS 上修 4.3% |
→ 跨公司比較詳見 供應鏈_AI伺服器液冷、供應鏈_AI資料中心電力、供應鏈_AI伺服器液冷、供應鏈_AI資料中心電力
供應鏈位置
- 所屬環節:#環節/散熱,三業務分屬:AI 伺服器液冷(供應鏈_AI伺服器液冷)、SOFC 熱導模組(供應鏈_AI資料中心電力)、PHE 工業熱交換。
- 客戶集中:液冷主力為美系 Hyperscaler;SOFC 集中於 Bloom Energy 體系(終端 Oracle);PHE 客戶多元。
- 技術關聯:技術_液冷、技術_SOFC。
相關公司
| 公司 | 關係 | 說明 |
|---|---|---|
| NVDA.US(nvidia) | 平台節奏對接 | GB300 → VR200 過渡期影響 2Q26;液冷是 Nvidia 新一代主軸 |
| Bloom Energy | 美系 SOFC 客戶 | 2.8GW 出貨目標、60 億美元訂單;Oracle 為終端應用 |
| Oracle | 終端用戶 | 美系 SOFC 客戶的 AI 資料中心 on-site 發電合作方 |
| SMCI.US(super_micro_computer)、DELL.US(dell) | 液冷下游(GPU 伺服器品牌) | CLSA 2026-10-06 視為 SpaceX 資料中心擴建下的主要受惠者,帶動高力液冷供應鏈至 2027 |
| 台灣保來得(未) | 同為 Bloom Energy 供應商 | 供應 SOFC 金屬連接板(Interconnect),與高力的 Hot box 分屬不同環節;兩者需求同步對應 Bloom 實際出貨量 |
來源
來源標註更正
GS 報告將高力標為 8996.TWO(上櫃),經查證高力 8996 實為 TWSE 上市(市),以本頁命名為準。
- 報告_凱基_高力8996_20260508
- 260603_gs_kaori — GS Computex 2026 tour(Not Covered);300kW in-rack CDU 支援 Vera Rubin NVL72、4U 5kW 兩相 CDU、自製 PHE 優勢、對奇鋐/雙鴻 read-across
- 活動_BloomEnergy_FY26Q2財報電話會議_20260728 — Bloom Energy(BE.US(bloom_energy))FY26Q2 財報電話會議逐字稿,2026-07-28;上游客戶一手財測,FY26 營收指引 US$3.9-4.2bn,未揭露 GW 出貨量
- 報告_群益_高力8996_20260707 — 群益證券(吳建弘),2026-07-07;Buy、TP NT$1,850(61.9x 3Q26-2Q27F EPS);2026F EPS 21.93/2027F EPS 40.50;多頭論述掛在 Bloom Energy 產能 1GW→5GW;2Q26 新舊產品轉換期修整、3Q26 回升;美系 OEM 客戶董事遭起訴影響評估
- 報告_群益_高力8996_20260922 — 群益證券(吳建弘),2026-09-22;2Q26 實績 EPS 2.15(新舊產品轉換期,QoQ-32.66%);2H26 水冷出貨淡季結束+新產能陸續投產;Bloom Energy 08/12 取得 NEBIUS 新澤西大型廠區項目;2026F EPS 下修至 20.56(-6.2%)、2027F EPS 上修至 42.23(+4.3%);Buy 維持,TP 上修至 NT$1,950(原 1,850,46.2x 2027F EPS)
- 報告_CLSA_高力8996_20261006 — CLSA,2026-10-06;HC O-PF 維持,TP 上調 NT$2,710(原 2,300,40x 2H27-1H28SP EPS);2027/28 EPS 上修 14%/12%;BE 擴產至 10GW 帶動高力產能 2027 年底前 6-7 倍;液冷 2027 +60%、PHE 新增 CSP CDU 與半導體設備應用
- 報告_群益_4Q26傳產AI應用專題_20260923 — 群益投顧,2026-09-23;4Q26 傳產展望列高力為重電重點股,數字與 報告_群益_高力8996_20260922 一致(同一預估基礎沿用);新增述:3Q26 新產品與新客戶挹注、2H26 新產能開出推高營運,Bloom Energy 規劃 2026 年產能自 2025 年 1GW 提升至 5GW
- memo_水冷散熱_珩石筆記_kevin_20261103 — 珩石筆記(kevin),2026-11-03;水冷散熱 channel check;高力 Manifold 份額由 7–8 成下修至約五成、仍高度依賴 Bloom Energy