基本資料
鴻海為全球 EMS 與系統組裝龍頭,AI 伺服器機櫃組裝是 2026 年重要成長主軸之一。Morgan Stanley 2026-05-11 報告將鴻海列為主要 GB200/300 NVL72 rack ODM,並估計 2026 年 4 月 GB rack 出貨約 3.7K 台。
產品與應用
| 產品 / 服務 | 應用 | 觀察重點 |
|---|---|---|
| GB200/300 NVL72 rack 組裝 | AI 訓練伺服器 | 2026 年 4 月出貨約 3.7K 台 |
| AI server rack | CSP / GPU 平台 | 2Q26 AI rack shipment 預期約 10K 台,QoQ +18% |
| EMS / 系統整合 | 消費電子、伺服器、EV | AI server 對營收與毛利結構的拉動 |
| 摺疊 iPhone(iPhone Duo)整機組裝 | Apple 首款摺疊機,2026-10-23 開賣 | 負責整機組裝與最終調整;與軸承廠 3376_新日興(市) 深化合作搶攻高精密轉軸商機,高毛利新機效應可望拉抬整體產品組合(CTBC,2026-09-10) |
圖片 / 架構圖
Morgan Stanley(2026-06-05):維持 Overweight,目標價 NT$310(對比股價 NT$284.5,上檔空間 9%);GB300 server rack 訂單能見度看至明年底,VR NVL72 機架預計 3Q26 底量產、1Q27 成為主流,AI ASIC 機架出貨占 AI 伺服器營收比重 2H26 將提升至 30%(260605_2317_鴻海_ms_HH)。
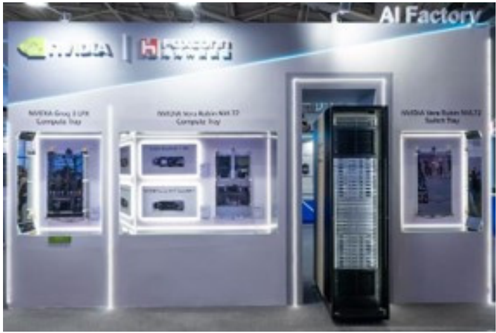
圖說:鴻海 Computex 2026 展示多架構 AI 伺服器方案,包含 Vera Rubin NVL72 機架、HGX Rubin NVL8、Groq 3 LPX、Spectrum-X SN6600 乙太網交換器,展示製造與系統整合能力。(來源:公司資料)
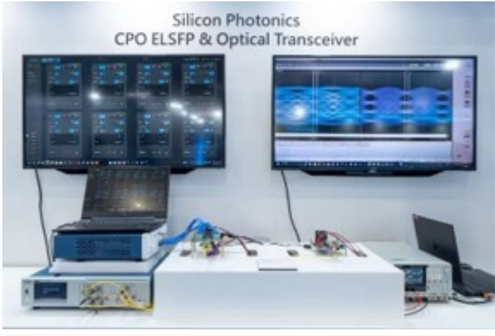
圖說:鴻海展示矽光子(SiPh)與 CPO 光學元件,包含 ELSFP(CPO 交換器外部光源)及 1.6T 光模組。(來源:公司資料)
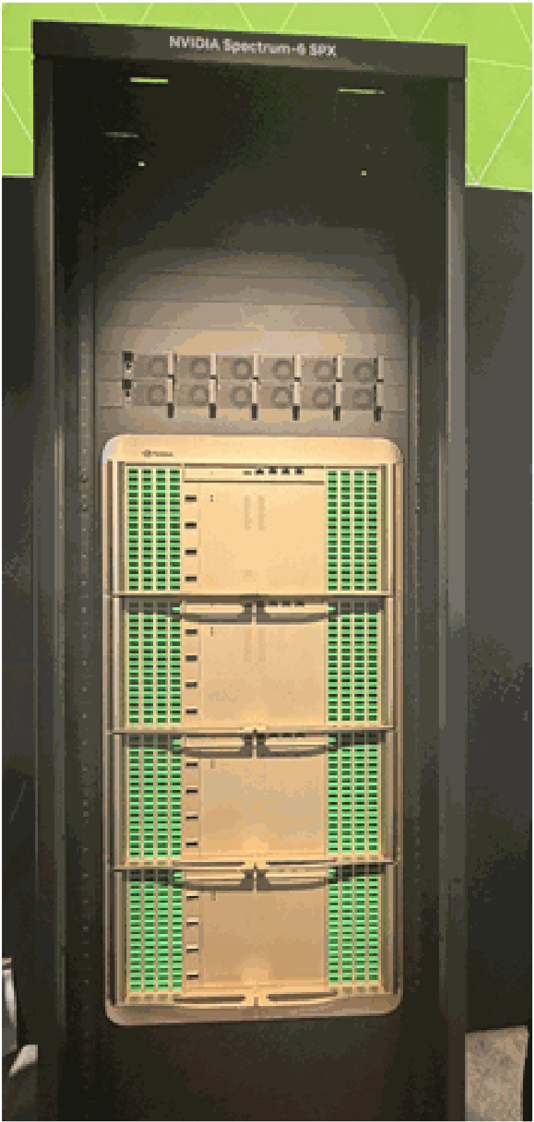
圖說:鴻海 GPU switch rack for NVIDIA(Citi 2026-06-05)
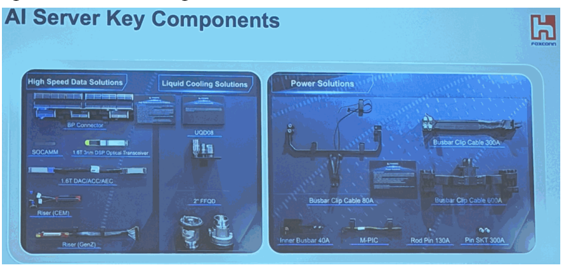
圖說:鴻海 AI 伺服器垂直整合元件,包含 SOCAMM、1.6T DAC/ACC/AEC、Riser(CEM)、Power Solutions、Busbar/Clip/Cable(Citi 2026-06-05)
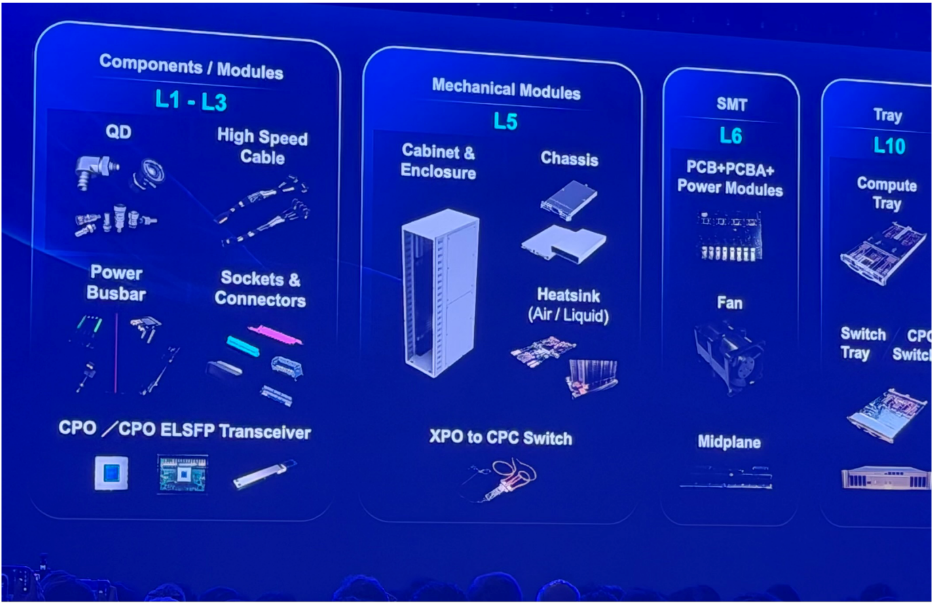
圖說:鴻海科技日簡報之 AI 伺服器垂直整合分層:L1-L3 零組件/模組(QD、High Speed Cable、Power Busbar、Sockets & Connectors、CPO/CPO ELSFP Transceiver)、L5 機構模組(機櫃與外殼、Chassis、氣冷/液冷 Heatsink、XPO to CPC Switch)、L6 SMT(PCB+PCBA+電源模組、Fan、Midplane)、L10 Tray(Compute Tray、Switch Tray、CPO Switch)(Citi 2026-10-30,公司簡報)
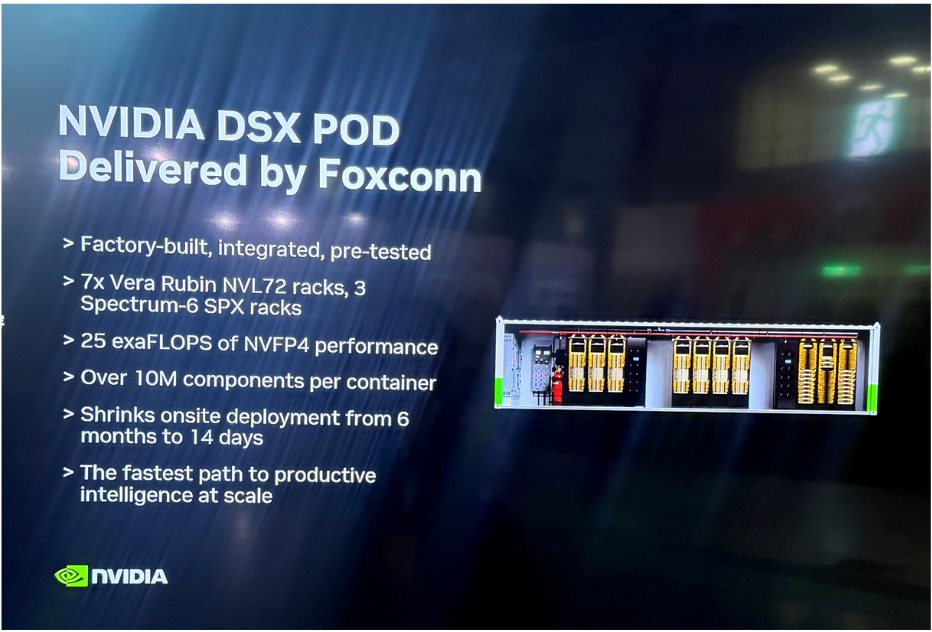
圖說:NVIDIA 簡報「NVIDIA DSX POD Delivered by Foxconn」:工廠預製整合並預先測試;每個 POD 含 7 座 Vera Rubin NVL72 機櫃與 3 座 Spectrum-6 SPX 機櫃、25 exaFLOPs NVFP4 算力、每貨櫃逾 1,000 萬個零組件,現場部署由 6 個月縮至 14 天(Citi 2026-10-30,NVIDIA 簡報)
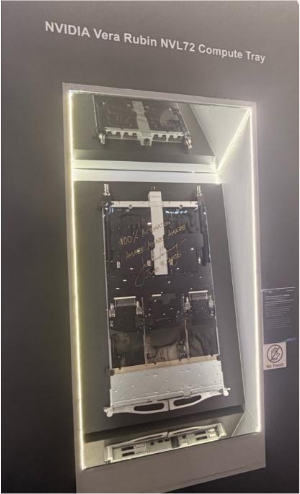
圖說:科技日展區 NVIDIA Vera Rubin NVL72 Compute Tray 實物(富邦 2026-11-02)
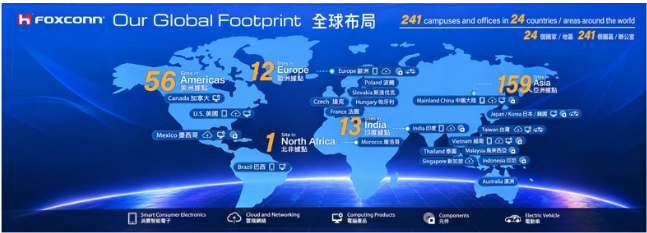
圖說:鴻海全球布局簡報圖:241 個園區與辦公據點、24 個國家/地區;美洲 56 處、歐洲 12 處、印度 13 處、亞洲 159 處、北非 1 處,並依智慧消費電子、雲端網通、運算產品、元件、電動車標示各地據點類型(來源:Hon Hai,MS 2026-11-02)
月營收(近 24 個月)
下次公布12/4(五)–12/7(一) 11月營收 預估:可能 12/4–12/7 公布(近 12 次有 11 次落在此區間;最常見:每月 5 號前後,信心中)
| 月份 | 營收(億元) | MoM | YoY | 備註 |
|---|---|---|---|---|
| 2027-01 | 9,662 | — | +32.3% | 本站推算† |
| 2026-12 | 11,580 | — | +34.2% | 本站推算† |
| 2026-11 | 11,606 | — | +37.5% | 本站推算† |
| 2026-10 | 13,053 | +12.7% | +45.7% | |
| 2026-09 | 11,586 | +25.7% | +38.4% | |
| 2026-08 | 9,218 | -2.6% | +52.0% | |
| 2026-07 | 9,465 | +15.2% | +54.2% | |
| 2026-06 | 8,218 | -4.4% | +52.1% | |
| 2026-05 | 8,594 | +3.3% | +39.6% | |
| 2026-04 | 8,321 | +3.5% | +29.7% | |
| 2026-03 | 8,037 | +34.9% | +45.6% | |
| 2026-02 | 5,958 | -18.4% | +8.1% | |
| 2026-01 | 7,300 | -15.4% | +35.5% | |
| 2025-12 | 8,629 | +2.2% | +31.8% | |
| 2025-11 | 8,443 | -5.7% | +25.5% | |
| 2025-10 | 8,957 | +7.0% | +11.3% | |
| 2025-09 | 8,371 | +38.0% | +14.2% | |
| 2025-08 | 6,065 | -1.2% | +10.6% | |
| 2025-07 | 6,139 | +13.6% | +7.2% | |
| 2025-06 | 5,402 | -12.3% | +10.1% | |
| 2025-05 | 6,157 | -4.0% | +11.9% | |
| 2025-04 | 6,414 | +16.2% | +25.5% | |
| 2025-03 | 5,521 | +0.1% | +23.4% | |
| 2025-02 | 5,514 | +2.4% | +56.4% | |
| 2025-01 | 5,387 | -17.7% | +3.2% | |
| 2024-12 | 6,548 | -2.6% | +42.3% | |
| 2024-11 | 6,726 | -16.4% | +3.5% |
2026 年已公布累計 89,751 億元;全年推算 112,937 億元(YoY +39.4%)†
† 本站推算,非券商預估:以最新一個月營收為基準,乘上過去兩年同期月對月變化的中位數(季節因子限 0.75–1.33 倍)。券商的年度營收與 EPS 預估見本頁「EPS 預估」「財測假設」。
資料:珩石資料庫+公開資訊觀測站,更新於 2026-11-09 01:26。下次公布日依公司近 12 個月公布習慣(公開資訊觀測站、鉅亨營收速報、FinMind)推估,以公司公告為準。
月營收追蹤
2026 年 9 月營收與三個月預覽(最新:GS 2026-10-28)
- 9 月營收 NT$1.159 兆(+38% YoY/+26% MoM),超 GS/彭博共識 15%/21%(GS 前估 NT$1.009 兆);3Q26 營收 NT$3.027 兆(+47% YoY/+20% QoQ),超 GS/彭博共識 5%/7%。所有事業群 MoM、YoY 皆為正;MoM 以消費智能產品最強(新機型貢獻),YoY 以雲端網路最強;GS 歸因 AI 伺服器爬坡、新機手機與 CPO 交換器(GS 2026-10-05)。
- GS 三個月預覽(最新,2026-10-28):10 月 NT$1.251 兆(+40% YoY/+8% MoM)、11 月 NT$1.364 兆(+62%/+9%)、12 月 NT$1.586 兆(+84%/+16%);4Q26E NT$4.202 兆(+61% YoY/+39% QoQ),前估 NT$3.567 兆(+37% YoY/+18% QoQ,GS 2026-10-05)。驅動:新一代 AI 伺服器機櫃與 CPO 交換器(ASP 較高、提前交貨,GS 預期鴻海領先同業約 2-3 個月)、新機手機;LPU 機櫃 12 月起接棒,支撐 1Q27 YoY。管理層稱 AI 相關產品 4Q26 維持穩健成長、ICT 受惠 2H 旺季,符合現行共識。GS 報告未提供 4Q26E 上修的逐項拆解,亦未更新 EPS。來源:報告_GS_台灣ODM品牌_營收前瞻_20261028
- 沿革:10 月 NT$1.069 兆(09-24)→ NT$1.164 兆(10-05)→ NT$1.251 兆(10-28);12 月 NT$1.318 兆(09-24)→ NT$1.221 兆(10-05)→ NT$1.586 兆(10-28,含 LPU 機櫃挹注)。
- GS 三個月預覽(前版,2026-10-05):10 月 NT$1.164 兆(+30% YoY/+1% MoM)、11 月 NT$1.182 兆(+40%/+2%)、12 月 NT$1.221 兆(+41%/+3%);4Q26E NT$3.567 兆(+37% YoY/+18% QoQ)。機櫃節奏見〈AI 機櫃與 CPO 交換器 ramp 節奏〉。
- 沿革:9 月 NT$1.150 兆(+37%/+25%,GS 2026-09-07)→ NT$1.009 兆(+21%/+9%,GS 2026-09-24)→ 實績 NT$1.159 兆(+38%/+26%,GS 2026-10-05);4Q26E NT$3.53 兆(+23% QoQ,09-24)→ NT$3.57 兆(+18% QoQ,10-05)。8 月實績 NT$9,218 億(+52% YoY/−3% MoM)低於 GS 前估 12%,GS 歸因需求提前拉貨(GS 2026-09-07)。
- 維持 Buy(列入 Conviction List)。
- 凱基交叉檢視(Radar Monthly,2026-10-15):9 月營收 NT$1.159 兆為歷年單月新高;3Q26 營收季增 20%、年增 47%,優於凱基預期 7%,並超越公司指引的季增 5-14%,主因 AI 伺服器與 iPhone 新機銷售。消費智能 9 月月增逾 15%、年增約持平,因新機僅 Pro 系列且售價上揚壓抑出貨,凱基預期 iPhone 18 拉貨集中 9-10 月、之後消退。鴻海、廣達、緯創 3Q26 GB 機櫃合計出貨約 1.8-2.0 萬櫃(QoQ +15% 以上),VR 少於 5,000 櫃,4Q26 GB/VR 上升趨勢不變。
- 來源:報告_GS_鴻海2317_20261005、報告_GS_鴻海2317_20260924、報告_GS_鴻海2317_20260907
| 月份 | 營收 | MoM | YoY | 備註(歸因/來源) |
|---|---|---|---|---|
| 2026-05 | NT$859bn | +3% | +40% | GS:超預估 5%;MS:超預估 9% |
| 2026-05(Foxtron) | NT$541mn | — | — | Foxtron(鴻海 EV 子公司);提出收購 Luxgen 方案;首款自有品牌車 Foxtron Bria;與三菱汽車合作乘用車及零排放巴士 |
| 2026-06E | NT$659,861m | -23% | +22% | GS 估;高基期 MoM 下滑符合歷史季節性;AI server rack 持續出貨支撐 YoY;來源 報告_GS_ODM品牌廠_20260703 |
| 2Q26E | NT$2,351,368m | +11% QoQ | +31% | GS 估;3Q26E NT$2,958,457m(+26% QoQ / +44% YoY);AI server rack 為主要驅動;來源 報告_GS_ODM品牌廠_20260703 |
| 2026-06 | NT$821,763mn | -4% | +52% | 實際值;超 GS 估 NT$695,162mn,beat 18%;AI 產品拉貨動能延續但受材料供應緊張影響;2Q26 合計 NT$2,513,270mn(+40% YoY / +19% QoQ)超 GS 估 5%(報告_GS_鴻海_20260706,2026-07-06);MS(報告_MS_NVL72機櫃6月_20260708,2026-07-08)獨立確認 6 月營收 NT$821.8bn(-4%/+52%),數字一致 |
| 2026-06(Foxtron) | NT$455mn | — | +23% | Foxtron(鴻海 EV 子公司)6 月實際;May-26 NT$541mn / Jun-25 NT$371mn;Bria 自有品牌車 + 三菱汽車合作乘用車 + 零排放巴士(報告_GS_鴻海_20260706,2026-07-06) |
| 2026-05(rack 出貨) | GB300 rack ~3,300 台 | -11% | — | MS 月報 2026-06-08;2Q26E rack 出貨 ~10,000(+18% QoQ);MS 評等 OW(260608_ms_nvl72) |
| 2026-06(rack 出貨) | GB rack 出貨實際 ~10.3K(2Q26 合計,+21% QoQ) | flattish | — | MS 2026-07-08;略高於前估 ~10K,三大 ODM 中唯一正向修正;3Q26 guidance 隱含優於前估 ~7.5K racks(報告_MS_NVL72機櫃6月_20260708) |
| 2026-07 | NT$946.5bn | +15% | +54% | 全業務線均成長,伺服器相關營收成長最強、其次運算產品,消費性(含 iPhone 組裝)最弱;MS(報告_MS_NVL72機櫃出貨_20260807,2026-08-07);GS(報告_GS_鴻海2317_20260813,2026-08-13)獨立確認同一數字 NT$946,513mn,優於 GS 前估 2% |
| 2026-07(rack 出貨) | GB rack 出貨 ~3.6K(+9% MoM) | +9% | — | 全年假設維持 ~31.7K 不變;產業 CY26 全年預估上修至 80-85K racks,跨公司比較見 供應鏈_Vera_Rubin_NVL72機櫃(報告_MS_NVL72機櫃出貨_20260807) |
| 2026-08 | NT$921.8bn | -3% | +52% | 實際;低於 GS 前估 12%(需求提前拉貨);GS(報告_GS_鴻海2317_20260924,2026-09-24);原估 NT$1,031.7bn(GS 2026-08-13) |
| 2026-09 | NT$1,158.6bn | +26% | +38% | 實際;超 GS 估(NT$1,009.2bn)15%、超彭博共識 21%;消費智能 MoM 最強、雲端網路 YoY 最強(報告_GS_鴻海2317_20261005,2026-10-05);前估 NT$1,009.2bn(GS 2026-09-24)、NT$1,150.4bn(GS 2026-09-07)、NT$1,059.8bn(GS 2026-08-13) |
| 2026-09(rack 出貨) | GB200/300 rack ~2.7K | +4% | — | 3Q26 合計 ~7.8K(+1% QoQ);CY26 全年假設由 ~31.7K 下修至 ~30.3K;MS 首度揭露 2027 初步預估 ~38.8K(+28% y/y);跨公司比較見 供應鏈_Vera_Rubin_NVL72機櫃(報告_MS_NVL72機櫃出貨追蹤_20261012,2026-10-12) |
| 2026-10E | NT$1,251.3bn | +8% | +40% | GS 估(2026-10-28);沿革:NT$1,164.4bn(GS 2026-10-05)、NT$1,069.7bn(09-24)、NT$1,207.9bn(09-07)、NT$1,112.8bn(08-13);來源 報告_GS_台灣ODM品牌_營收前瞻_20261028 |
| 2026-11E | NT$1,363.9bn | +9% | +62% | GS 估(2026-10-28);沿革:NT$1,181.9bn(GS 2026-10-05)、NT$1,144.6bn(09-24)、NT$1,183.8bn(09-07) |
| 2026-12E | NT$1,586.3bn | +16% | +84% | GS 估(2026-10-28);LPU 機櫃 12 月起接棒 GPU 機櫃;沿革:NT$1,220.8bn(GS 2026-10-05)、NT$1,318.3bn(+15% MoM/+53% YoY,09-24) |
| 3Q26(實績) | NT$3,026,912mn | +20% QoQ | +47% | 實際;超 GS 估(NT$2,877,464mn)5%、超彭博共識 7%(GS 2026-10-05);沿革(預估):NT$2,958,457mn(07-03)→ NT$3,037,980mn(08-13)→ 約 NT$3.1 兆(09-07)→ NT$2,877,464mn(09-24) |
| 4Q26E | NT$4,201,597mn | +39% QoQ | +61% | GS 估(2026-10-28);新一代 AI 機櫃+CPO 交換器+新機手機;沿革:NT$3,567,096mn(+18% QoQ,GS 2026-10-05)、NT$3,532,692mn(+23% QoQ,09-24);本次較 10-05 版上修 +17.8% |
2026-05 事業別拆解(GS / MS):消費電子 MoM 增加(iPhone pull-in);雲端與網路大致平持;PC / 運算段季節性放緩;零組件其他下滑(4 月高基期)。
EPS 記錄
| 季度 | EPS (元) | YoY | 備註 |
|---|---|---|---|
| 2025A | NT$13.41(GS)/ NT$13.61(MS consensus)/ NT$14.77(MS ModelWare) | — | 實績;來源 260605_2317_鴻海_gs_HH、260605_2317_鴻海_ms_HH |
| 2026Q2 | NT$4.27(CLSA)/4.24(GS 損益表) | +34% | 營收 NT$2,525,894mn(QoQ+19%/YoY+41%,優於 GS 估/共識 1%/2%)、營業利益 NT$94,803mn(QoQ+25%/YoY+68%,優於 CLSA 自估 19%/共識 18%;優於 GS 估/共識 36%/18%)、GM 6.1%(優於 GS 估/共識 0.4ppt/0.1ppt)、OPM 3.8%(優於 GS 估/共識 1ppt/0.5ppt);淨利 NT$59,974mn(優於 GS 估/共識 15%/8%);CLSA/SinoPac 與 GS 確認相同實績數字(報告_CLSA_鴻海2317_20260812,2026-08-12;報告_GS_鴻海2317_20260813,2026-08-13) |
| 2026Q1 | NT$3.52 | +18% | 營收 NT$2,120bn(YoY +29%)、GM 6.2%、OPM 3.6%、淨利 NT$50bn(GS 損益表,報告_GS_鴻海2317_20260924,2026-09-24) |
| 2025Q4 | NT$3.20 | 0% | 營收 NT$2,606bn(YoY +22%)、GM 5.9%(GS 損益表,同上) |
| 2025Q3 | NT$4.08 | +16% | 營收 NT$2,059bn(YoY +11%)、GM 6.4%(GS 損益表,同上) |
| 2025Q2 | NT$3.16 | +26% | 營收 NT$1,793bn(YoY +16%)、GM 6.3%(GS 損益表,同上) |
| 2025Q1 | NT$2.98 | +90% | 營收 NT$1,644bn(YoY +24%)、GM 6.1%(GS 損益表,同上) |
資訊衝突:2025A EPS 實績認定差異
- GS:NT$13.41
- MS:NT$13.61(consensus)/ NT$14.77(ModelWare)
- 狀態:同一年度「實績」數字三方不同,原文未說明認列基礎差異原因(可能為 GAAP vs. ModelWare 正常化調整),保留多方說法
EPS 預估
| 年度 | Goldman Sachs EPS(最新報告日:2026-10-05) | Morgan Stanley EPS(報告日:2026-06-05) | CLSA/SinoPac EPS(報告日:2026-08-12) | 備註 |
|---|---|---|---|---|
| 2026E | NT$19.56(前 19.21) | NT$16.38(consensus)/ NT$17.63(ModelWare) | NT$17.90(前 17.58,+2%) | GS 最高;CLSA 上修後仍低於 GS、高於 MS consensus |
| 2027E | NT$22.37(前 22.36) | NT$19.90(consensus)/ NT$21.38(ModelWare) | NT$27.13(前 22.66,+20%) | CLSA 大幅上修後反超 GS,主因 Rubin Ultra rack 出貨假設上調至 100K 台 |
| 2028E | NT$25.20(前 25.20) | NT$23.03(consensus)/ NT$24.70(ModelWare) | NT$31.75(前 25.10,+27%) | CLSA 2028E 亦大幅上修(Rubin Ultra rack 130K 台假設),為三方最高 |
GS 沿革(2026E EPS):19.04(06-05)→ 19.10(07-06)→ 19.26(08-13)→ 19.13(09-07)→ 19.21(09-24)→ 19.56(10-05,因 9 月營收超預期上修,淨利 +2%);2027E 22.49 → 22.40 → 22.35 → 22.35 → 22.36 → 22.37。GS 2026-10-05 分季 EPS:3Q26E 5.55、4Q26E 6.25(2026-09-24:3Q26E 5.27、4Q26E 6.19;09-07 時 6.05)。另:該報告 Exhibit 4 的「Old」欄列 2026E/2027E EPS 19.23/22.42,與首頁表「Old」19.13/22.35 不一致(後者與 09-07 報告新值相符),本頁採首頁表。2026-10-05 報告同樣出現 Exhibit 4「Old」欄(2026E/27E EPS 19.23/22.42、營收 NT$11,049,023mn)與首頁表「Old」欄(19.21/22.36、NT$11,055,583mn)不一致,同採首頁表。
資訊衝突:EPS 預估差異
- 報告_GS_鴻海2317_20261005(2026-10-05):2026E EPS NT$19.56、2027E NT$22.37、2028E NT$25.20(GS 2026-06-05 舊值:19.04/22.49)
- 260605_2317_鴻海_ms_HH(2026-06-05):2026E EPS NT$16.38(consensus)/ NT$17.63(ModelWare),2027E NT$19.90 / NT$21.38
- 報告_CLSA_鴻海2317_20260812(2026-08-12):2026E EPS NT$17.90、2027E EPS NT$27.13、2028E EPS NT$31.75(因大幅上修 NVL rack 出貨假設,2027/28E 為三方最高)
- 狀態:多方預估並存。CLSA 上修後 2027-28E 明顯高於 GS/MS,差異主要來自 Rubin Ultra 世代 rack 出貨量假設(CLSA 100K/130K 台,GS/MS 未於本次來源揭露對應假設,尚未反映此次上修)
MS 2026-11-02(科技日短評)封面表 EPS(共識算法)2026E/27E/28E 仍為 NT$16.38/19.90/23.03,與 06-05 相同(Refinitiv 共識 NT$18.71/23.64/28.05,2025A 為 13.61/共識口徑 14.77);MS ModelWare 淨利 NT$229.7bn/279.0bn/322.9bn(2026E/27E/28E),2025A NT$189.4bn;EBITDA NT$463.8bn/555.5bn/650.1bn。MS 預估低於 Refinitiv 共識約 12%/16%/18%†(2026E/27E/28E,由兩列 EPS 回推)。
補充:MS 2026-05-20 ODM 報告列 CY26E / CY27E / CY28E EPS 為 NT$16.38 / 19.90 / 23.03;GS 2026-06-02 Computex 報告列 2026E / 2027E / 2028E EPS 為 NT$19.04 / 22.49 / 25.30;CLSA/SinoPac 2026-08-12 報告列 26SP/27SP/28SP EPS 為 17.90 / 27.13 / 31.75(較調整前 17.58/22.66/25.10 上修 2%/20%/27%)。
| 年度 | GF(廣發香港)EPS(報告日:2026-10-15,科技月報覆蓋表) | 備註 |
|---|---|---|
| 2026E | NT$20.1 | P/E 12.1x |
| 2027E | NT$29.6 | P/E 8.2x;2026-09 營收 NT$1.16 兆(MoM +25.7%、YoY +38.4%),由 iPhone 備貨帶動 |
財測假設
MS 營收預估口徑(2026-11-02)
MS 封面表營收(NT$bn)2025A 8,103.1/2026E 9,712.0/2027E 11,098.8/2028E 12,314.3;2026E 低於 GS 2026-10-05 的 NT$11.24 兆,也低於 2026-09 單月 NT$1.16 兆與 2Q26 NT$2,513bn 的實績節奏,疑為未更新舊值(待核對,未與 MS 對質)。
| 來源(日期) | 模型 / 推導鏈 | 關鍵假設 | 產出 |
|---|---|---|---|
| Goldman Sachs(2026-06-05) | 2Q26 營收展望(管理層 guidance) | 管理層稱表現遠優於原先「顯著成長」預期 | 2Q26E 營收 NT$2.4 兆(+31% YoY / +11% QoQ) |
| Morgan Stanley(2026-06-05) | 2Q26 營收展望 | 2Q26 QoQ 增幅上修至超 14% | 2Q26E 營收 NT$2,329bn(+9% QoQ / +30% YoY),隱含 6 月營收至少 NT$757bn(+40% YoY / -12% MoM) |
| Goldman Sachs(2026-07-06) | 2Q26 實際收入確認 + 3Q outlook + EPS 微調 | 6 月實際 NT$822bn 超估 18%;2Q26 實際 NT$2,513bn(+40% YoY / +19% QoQ)超估 5%;AI 產品拉貨動能強但受材料供應緊張;GM 因 AI rack 佔比提升略降;2027E 營收上修 +1%、2028E +16%;3Q26E 管理層指引 QoQ 與 YoY 均成長(AI server rack 維持 + 消費電子旺季) | 2026E EPS 19.10(前 19.04);2027E EPS 22.40(前 22.49);2028E EPS 25.23(前 25.30);TP NT$400 不變;Buy(CL)維持 |
| Morgan Stanley(2026-07-08) | Rack 出貨月度追蹤回推 | 2Q26 GB rack 出貨實際 ~10.3K(+21% QoQ),略高於前估 ~10K(正向修正,與廣達/緯創同期下修相反);6 月出貨 flattish MoM ~3.3K;3Q26 guidance 隱含優於前估 ~7.5K racks | 2Q26 rack ~10.3K;3Q26 展望上修(報告_MS_NVL72機櫃6月_20260708) |
| CLSA/SinoPac(2026-08-12) | 2Q26 實績確認 + Rubin Ultra chip/rack 設計變更 → NVL rack 出貨量上修 | 2Q26 營業利益優於自估/共識 19%/18%;NVL rack 出貨量假設上修至 2027 年 100K 台/2028 年 130K 台(Rubin Ultra 設計變更利於 ODM volume play);自動化+垂直整合+較強資產負債表使 AI 業務毛利/獲利稀釋幅度優於同業 | 26-28SP EPS 上修 2-27%;營收 26SP/27SP/28SP:NT$10,491,579mn/15,619,783mn/18,776,482mn(27SP 較前估上修 26%、28SP 上修 37%);TP NT$375(前 320),Outperform 維持 |
| Goldman Sachs(2026-08-13) | 2Q26 實績確認 + 2026E 微調 | GM 因組合升級+成本控管優於預期;Opex ratio 降至 2.4%;2026E 上修主因 GM 優於預期、Opex ratio 優於預期,惟非營業收益低於預期部分抵銷;2027/28E 大致不變 | 2026E EPS 上修至 NT$19.26(+1%,原 19.10);2027E EPS NT$22.35(原 22.40,約 -0.2%);2028E EPS NT$25.13(原 25.23,約 -0.4%);TP NT$400 不變 |
| Goldman Sachs(2026-09-24) | 三個月營收預覽(新一代 AI 機櫃+CPO 交換器+新機手機)→ 損益表推算 EPS | 營收 2026E/27E/28E NT$11,055,583mn/14,028,433mn/18,122,500mn(+36%/+27%/+29%);GM 5.9%/5.3%/4.5%、OPM 3.4%/3.0%/2.6%、NM 2.5%/2.3%/2.0%;3Q26E GM 5.9%、4Q26E 5.7%;3Q26E/4Q26E 淨利 NT$75bn/88bn;獲利預估大致不變(2026E 淨利 NT$271,986mn,前 272,249mn) | 2026E/27E/28E EPS NT$19.21/22.36/25.20;TP NT$400 不變(目標 P/E 17.9x 2027E,前 18.9x) |
| Goldman Sachs(2026-10-05) | 9 月營收實績確認 → 營收上修 → 2026E 淨利上修 | 9 月營收超 GS/彭博共識 15%/21%;營收 2026E/27E/28E NT$11,239,436mn/14,053,678mn/18,149,202mn(前 11,055,583mn/14,028,433mn/18,122,500mn,+2%/0%/0%);GM 5.9%/5.3%/4.5%、OPM 3.4%/3.0%/2.6%、NM 2.5%/2.3%/2.0%(皆與前次相同);3Q26E 營收 NT$3,027bn(GM 5.9%)、4Q26E NT$3,567bn(GM 5.7%);2026E 淨利 NT$276,935mn(前 NT$271,986mn,+2%) | 2026E/27E/28E EPS NT$19.56/22.37/25.20;TP NT$400 不變(目標 P/E 17.9x 2027E,維持) |
| Goldman Sachs(2026-10-28) | 三個月營收預覽(產業報告)→ 逐月營收上修;未更新 EPS | 新一代 AI 機櫃+CPO 交換器提前交貨(領先同業 2-3 個月)、LPU 機櫃 12 月起接棒、新機手機與摺疊機;GS 全球 AI 伺服器機櫃價值 TAM 2025-28E CAGR 163%、2028E 約 US$1 兆(占全球伺服器價值 TAM 63%);全球手機出貨 2026-28E 1.1bn/1.2bn/1.2bn(-10%/+2%/+2% YoY,高記憶體成本) | 10-12 月營收 NT$1,251,324mn/1,363,943mn/1,586,330mn;4Q26E NT$4,201,597mn(+61% YoY/+39% QoQ);3Q26 實績 NT$3,026,912mn(超 GS/彭博共識 5%/7%);EPS 與 TP 報告未變動 |
目標價與評等
| 券商 | 報告發布日 | 評等 | 目標價 | 評價基礎 | 來源 |
|---|---|---|---|---|---|
| GF Securities(廣發香港) | 2026-10-15 | Buy | NT$372 | 2026E/2027E EPS 20.1/29.6(P/E 12.1x/8.2x);GFHK 2026-10 版偏好股清單移除鴻海(加入 CLS) | 報告_廣發香港_科技產業10月版_20261015 |
| Goldman Sachs | 2026-06-05 / 07-03 / 07-06 / 08-13 / 09-07 / 09-24 / 2026-10-05 | Buy(CL) | NT$400 | 17.9x 2027E P/E(維持;前 18.9x,06-05 時為 21x 2026E P/E),目標倍數取同業「P/E ÷(NI YoY+OPM)」平均比率,落在鴻海 2010 年以來 forward P/E 區間高端;10-05 收盤 NT$254.00,上檔 57.5%;TP 與評等自 06-05 起未變 | 報告_GS_鴻海2317_20261005、260605_2317_鴻海_gs_HH、報告_GS_ODM品牌廠_20260703、報告_GS_鴻海_20260706、報告_GS_鴻海2317_20260813、報告_GS_鴻海2317_20260907、報告_GS_鴻海2317_20260924 |
| Morgan Stanley | 2026-11-02 | Overweight(維持) | NT$310(維持) | 殘餘收益模型(residual income):股權成本 8.5%、中期成長率 13%、終端成長率 3%;收盤 NT$251.00(2026-11-02),上檔 24%;P/E 15.3x/12.6x/10.9x(2026E/27E/28E)、P/B 1.7x、ROE 11.7%;目標價沿革 270(2024-07)→232(2025-02)→175(2025-04)→200(2025-05)→220/250(2025-08)→317(2025-11)→290(2026-03)→310(2026-05-15);評等自 2024-03-15 起 Overweight | 報告_MS_鴻海2317_科技日_20261102 |
| Morgan Stanley | 2026-06-05 | Overweight | NT$310 | — | 260605_2317_鴻海_ms_HH |
| Morgan Stanley | 2026-05-20 | Overweight | NT$310 | CY27E P/E 12.5x;CY26E / CY27E / CY28E P/E 15.2x / 12.5x / 10.8x;ROE(CY26E)11%;AI 收入佔比 CY25 / CY26E = 27% / 32%;收盤價(5/18/2026)NT$248.50 | 報告_MS_RubinRackBOM_20260520 |
| Goldman Sachs | 2026-06-02 | Buy(CL) | NT$400 | 21.0x 2026E P/E;收盤價 NT$301.50,上漲空間 32.7%;市值 NT$4.3 兆 / USD 136.2bn | 260602_gs_HH |
| CLSA/SinoPac | 2026-08-12 | Outperform(維持) | NT$375(前 320,+17%) | SOTP PE:2027SP EPS 27.13 元 × 14x(AI 業務 18x、非AI業務 9x);收盤價(2026-08-12)NT$270.00,上漲空間 +39% | 報告_CLSA_鴻海2317_20260812 |
| 野村(Nomura) | 2026-08-20 | Buy(重申) | NT$435 | 17x 2027F EPS TWD25.57;報告指出當時股價僅對應 10x 2027F EPS | 報告_Nomura_亞洲科技論壇takeaways_20260820 |
| 國泰證期 | 2026-09-24 | 買進 | NT$330 | 14.3x 2026F EPS/10.8x 2027F EPS;2026F EPS 17.89、2027F EPS 23.65;收盤價 NT$256.00 | 報告_國泰_4Q26伺服器產業展望_20260924 |
| Goldman Sachs | 2026-09-30 | Buy(CL,維持) | NT$400(維持) | 17.9x 2027E P/E(維持);「Taiwan ODM/Brands 3-month preview」產業報告重申個股 09-24 報告之數字,未變動 | 報告_GS_台灣ODM品牌_20260930 |
| Goldman Sachs | 2026-10-28 | Buy(CL,維持) | NT$400(維持) | 17.9x 2027E P/E(維持),目標倍數與同業 PEG&M 比率一致;產業報告重申個股評等與 TP,僅上修 4Q26E 營收 | 報告_GS_台灣ODM品牌_營收前瞻_20261028 |
| Citi | 2026-10-30 | Buy | NT$400 | 18x 2026E-27E 平均 EPS(位於歷史區間高端,理由為成長與利潤率展望提升及 AI 伺服器、EV、數位健康、機器人新業務);收盤 NT$245.50(上檔 62.9%,預期殖利率 4.2%,總報酬 67.1%);目標價沿革 NT$320(2025-11-12)→360(2026-05-14)→400(2026-08-12) | 報告_Citi_鴻海2317_20261030、memo_Citi_鴻海2317與NVIDIA合作擴大_20261102 |
| 凱基投顧 | 2026-09-30 | 增加持股 | 未揭露(收盤 NT$251.5) | TPU v8 增加 TPU 層與 L11 機櫃組裝份額(繼 v7 組 CPU 層與機櫃),2027 年 TPU 營收貢獻 <10% | 報告_凱基_電子硬體產業_20260930 |
| 凱基證券 | 2026-10-12 | 增加持股(維持) | NT$330 | PE 13.1x 2026F/10.8x 2027F;2026F EPS 18.67、2027F EPS 22.64(YoY +37.2%/+21.3%) | 報告_凱基_電子硬體產業PC需求_20261012 |
| 凱基證券 | 2026-10-15 | 增加持股(維持) | NT$330(維持) | Radar Monthly 評價表:PE 12.8x 2026F/10.6x 2027F;2026F/2027F EPS 18.67/22.64、ROE 14.2%/16.1%;股價 NT$239.5(10/15);列為 VR/T3/TPU v8 與 2027 年 ASIC 伺服器受惠名單 | 報告_凱基_電子硬體產業RadarMonthly_20261015 |
| 凱基投顧 | 2026-11-02 | 增加持股(維持) | NT$330(維持) | 列為台灣 AI 供應鏈首選;股價 NT$251;2026F/27F EPS 18.67/22.64 | 報告_凱基_電子硬體產業_20261102 |
資訊衝突:目標價差異
- GS:NT$400(+57.5% upside at NT$254.00,2026-10-05;06-05 時 +40.6% at NT$284.50)
- MS:NT$310(+9% upside at NT$284.50)
- CLSA/SinoPac:NT$375(+39% upside at NT$270.00,2026-08-12 收盤)
- 狀態:多方預估並存。GS 對 AI 伺服器擴張更加樂觀(21x P/E vs MS 較保守);CLSA 8 月報告以 Rubin Ultra rack 出貨大幅上修後的 SOTP(14x 2027SP EPS)居中,三方評等方向一致(均正向:Buy/Overweight/Outperform)
- 野村(2026-08-20)TP NT$435 為目前最高,估值基礎 17x 2027F EPS 25.57;其 2027F EPS 低於 CLSA 的 2027SP 27.13,TP 較高主因給予的倍數較高。四方評等方向仍一致(均正向)。
摩根大通估值(2026-08-22 產業簡報)
摩根大通《Asian Hardware Technology》(Albert Hung/William Yang/Anthony Leng,2026-08-22)估值總表列入本檔,分析師 Gokul Hariharan: - 評等 Overweight,目標價 330.0;報告基準股價 246.5(2026-08-21 收盤),上行空間 +34% - 估值倍數:P/E 13.7 x(2026E)/11.3 x(2027E);P/B 1.5 x/1.4 x;ROE 13%/13% - EPS 估值:2026E 17.9、2027E 21.8(幣別同股價) - 英文名 Hon Hai。完整同業對照見 分析_JPM亞洲硬體_AI與一般伺服器雙軌需求與供給瓶頸_20260822「附錄:關鍵表格」表 1/表 2;來源 260822_亞洲硬體_jpm_asian-hardware-technology
關鍵 Claim
| 日期 | Claim | 來源 | 信心水準 |
|---|---|---|---|
| 2026-04 | GB rack 出貨約 3.7K 台,月增持平 | 報告_MS_GB200-300_NVL72機櫃_20260511 | 中 |
| 2026Q2 | AI rack shipment 預期約 10K 台,QoQ +18% | 報告_MS_GB200-300_NVL72機櫃_20260511 | 中 |
| 2026-09-24 | 鴻海將是新一代 AI 機櫃首家交貨者,領先同業約 2-3 個月;LPU 機櫃自 12 月起接棒 | 報告_GS_鴻海2317_20260924(GS 預估) | 中 |
| 2026-10-05 | 9 月營收 NT$1.16 兆(+38% YoY/+26% MoM)超 GS/彭博共識 15%/21%,3Q26 營收 +47% YoY;鴻海為 CPO 交換器主要供應商,支撐 9 月與 4Q26 成長 | 報告_GS_鴻海2317_20261005(GS,公司月營收實績+GS 判讀) | 高 |
| 2026-10-30 | 鴻海科技日:AI 機櫃週產出較去年科技日(每週 1,000 櫃)翻倍;Vera Rubin Compute Tray 組裝由逾 2 小時縮至 20 分鐘;Spectrum-X CPO 交換器今年底至明年初加速放量(類型:public_info/公司自述) | 活動_鴻海2317_國泰證期call_memo_20261030、活動_鴻海2317_科技日_珩石筆記_Jason_20261030 | 中高 |
| 2026-10-30 | 鴻海科技日:NVIDIA DSX POD(7 座 Vera Rubin NVL72+3 座 Spectrum-6 SPX 機櫃,逾 1,000 萬零組件)由鴻海工廠預製交付,現場部署由約 6 個月縮至最快 14 天;NVIDIA 預期夥伴自 2027 年初開始交付(類型:public_info/NVIDIA 簡報) | 報告_Citi_鴻海2317_20261030、報告_富邦_鴻海2317_科技日事件分析_20261102 | 中高 |
| 2026-10-30 | Citi 預期 NVIDIA 將於明年隨 Vera Rubin Ultra 發表搭載 NVL576 的 scale-up CPO,鴻海仍將是唯一供應商,先行者優勢可支撐營收與獲利上行(類型:analyst,Citi 判斷,非公司揭露) | 報告_Citi_鴻海2317_20261030、memo_Citi_鴻海2317與NVIDIA合作擴大_20261102 | 中 |
| 2026-10-28 | GS 將 4Q26E 營收由 NT$3.57 兆上修至 NT$4.20 兆(+61% YoY/+39% QoQ),10-12 月逐月 +8%/+9%/+16% MoM;新一代 AI 機櫃與 CPO 交換器提前交貨、LPU 機櫃 12 月接棒(類型:estimate) | 報告_GS_台灣ODM品牌_營收前瞻_20261028(GS 預估) | 中 |
成長動能/催化劑
2Q26 OP 大幅優於預期、3Q26/2026 展望(GS 2026-08-13)
- 2Q26 GM 維持 6.1%(vs. 2Q25/1Q26 的 6.3%/6.2%),優於 GS 估/共識 5.7%/6.0%,反映組合升級與成本管理;Opex ratio 降至 2.4%(vs. 2Q25/1Q26 的 3.2%/2.6%),使 OP 優於 GS 估/彭博共識 36%/18%,反映公司營運效率改善。
- 3Q26 展望:管理層維持 guidance,預期 QoQ 及 YoY 均成長。(1) 雲端與網路業務 YoY 成長,由強勁 GPU/ASIC AI 伺服器與 AI switch 帶動;(2) 消費電子 YoY 成長,受惠新品規格升級;(3) PC 因 AI 產品升級 YoY 成長;(4) 零組件及其他業務 YoY 成長。
- 2026 全年展望:YoY 營收成長,由雲端與網路(Cloud & Networking)及消費電子 YoY 成長支撐;PC 預期 YoY 下滑,零組件及其他預期持平 YoY。
- AI 伺服器機架出貨:管理層預期 3Q26 AI 伺服器機架出貨高雙位數 QoQ 成長,2026 全年在強勁需求與市占提升支撐下持續強勁成長。
- GS 維持正向看法,成長動能來自 AI 伺服器、可折疊手機與 EV 委外代工;憑藉系統與零組件垂直整合、全球生產能力,預期鴻海可延續規模優勢、鞏固長期訂單與市占。維持 Buy(on CL)。
Citi 美國行銷回饋:Rubin ASP 大幅提升+客製 ASIC 機架新動能(2026-09-20)
Citi 美國行銷回饋將鴻海列為 AI 系統層級核心受惠者:今年成長主要來自 AI 機架出貨量增加,明年隨供應鏈自 GB300 轉向 Vera Rubin,機架 ASP 將顯著提升——只要毛利率大致維持穩定,即使出貨量成長放緩,營收與獲利仍可望大幅成長(機架單價提升邏輯與本頁既有 AI server rack 追蹤一致)。除 Nvidia 平台外,鴻海也積極布局代工客製 ASIC 與 hyperscaler 系統,包含 CPU、TPU 相關機架,預期最快明年稍晚起貢獻更顯著。來源:報告_Citi_台灣半導體美國行銷回饋_20260920
EV 業務進度(GS 2026-08-13)
- Model B(EV)預計 2026 年底前於澳洲、紐西蘭交車。
- CAVIRA 於台灣的交車已自 2026 年 7 月開始。
- Foxtron(2258.TW,GS 未覆蓋)9 月營收 NT$11 億(8 月 NT$9.14 億/2025-09 NT$2.42 億);台灣 9 月新車掛牌回升至 3.7 萬輛,純電車掛牌月增逾一倍至 7,026 輛(8 月 3,259 輛),Foxtron 累計 YTD 銷量 3,138 輛,居純電車品牌第 2(GS 2026-10-05)。
AI 機櫃與 CPO 交換器 ramp 節奏
- 9 月營收實績確認「新一代 AI 伺服器機櫃與 CPO 交換器」放量:3Q26 營收 +47% YoY/+20% QoQ,優於 GS/彭博共識 5%/7%;GS 預估 4Q26E 營收 NT$3.57 兆(+37% YoY/+18% QoQ),10-12 月 YoY 皆為 +30% 以上、MoM 逐月成長;鴻海為 CPO 交換器主要供應商;管理層表示 AI 相關產品 4Q26 維持穩健成長、ICT 產品受惠下半年旺季,營運符合現行共識(GS 2026-10-05)。沿革:4Q26E +23% QoQ/NT$3.53 兆(GS 2026-09-24)→ +18% QoQ/NT$3.57 兆(GS 2026-10-05,基期隨 3Q26 實績墊高)。GS 預期鴻海為該新機型首家交貨者,領先同業約 2-3 個月(GS 2026-09-24,報告未點名平台)。
- 接續 GPU 機櫃之後,LPU(Groq LPX)機櫃自 12 月起推升營收,並支撐 1Q27 營收 YoY 成長(GS 2026-09-24)。
- 消費電子面:9 月各事業群 MoM 皆為正,MoM 以消費智能產品最強、其次元件、雲端網路、電腦終端;YoY 以雲端網路最強、其次元件、電腦終端、消費智能產品。GS 解釋消費智能 YoY 較慢,因主要品牌客戶今年新機較少、摺疊機 9 月尚未出貨、記憶體成本高壓抑智慧型手機市況(GS 2026-10-05)。主要品牌客戶新機與摺疊機推升 4Q26;GS 將 2026-28E 全球智慧型手機出貨量調整為 1.1bn/1.2bn/1.2bn 支(因記憶體成本高,2026E/27E/28E 各下修 1m/8m/0.2m 支,2026E YoY -10%、2027-28E 各 +2%),仍看好全球領導品牌與高階摺疊機市占提升(GS 2026-09-24)。
AI server rack 與寄售模式
MS ODM 偏好排名第四
(收盤價(5/18/2026)NT$248.50、目標價、EPS、P/E、ROE、AI 收入佔比等數據已併入下方「EPS 預估」「目標價與評等」章節,對應 MS 2026-05-20 報告)
寄售模式先行者: 鴻海於 4Q25 法說首提寄售(consignment)模式,為 ODM 族群中最早揭露此模式轉向的廠商,顯示鴻海在此議題上處於引領地位。寄售長期有助於降低 ODM 備料資金壓力。
| 日期 | Claim | 來源 | 信心水準 |
|---|---|---|---|
| 2025-4Q(法說) | 鴻海首提寄售模式,為 ODM 族群首家 | 報告_MS_RubinRackBOM_20260520 | 高 |
VR NVL72 製造與測試能力(鴻佰,公司自述)
來源:報告_OCP2026_鴻海鴻佰_GW級AI基礎設施交付_20261015(鴻海鴻佰 CDO 劉宗長,簡報日 2026-10-12)。以下為公司自述的實際製造數據,前三大 CSP 案例客戶未具名;與其他 ODM 並列見 技術_L10至L13交付層級。
| 指標 | GB 世代 | VR 世代 | 備註 |
|---|---|---|---|
| 自動化覆蓋率 | 56% | 94% | 確認既有「Rubin L10 自動化僅鴻海、廣達、緯創」,補實際自動化率 |
| NPI 週期 | 4.5 個月 | 3.5 個月(-22%) | |
| 組裝 FPY | 91% | 97% | |
| 測試 FPY | 39% | 80% | |
| L10 測試 | — | 自動化 100%(+70pp)、單台測試 12 小時(-3 小時)、每線每分鐘 1 托盤(+50%) | 12 小時為測試時間,與 SemiAnalysis「L10 tray 自動化組裝 2 小時降到約 5 分鐘」口徑不同 |
- 測試規模:全球 1000+ 測試位、100+ MW,分布美洲(美國、墨西哥)與亞洲(台灣);確認既有「測試機台是瓶頸、機櫃測試至少一週」(見上方 Neocloud 段 Nomura 口徑)。
- 為自動化而設計:VR 三項設計——DFM→DFA、無纜化(midplane+板對板連接器)、無軟管液冷(機櫃內建 inner-manifold)——縮短 L6/L10 組測週期;屬製造層面,非散熱零件本身(鴻佰,2026-10)。
- 前三大 CSP 的 VR 專案:六道關卡共約 39 天(NPI 需求到量產放行),全球複製 15 週;NPI 縮短 17 週、爬坡縮短 1 週(公司自述)。
- 世代量產起點(引 TrendForce):Rubin 2026.9、Rubin Ultra 2027;前五大 CSP 每年新增 AI 算力 2025 為 8、2026E 為 18、2027E 為 26 GW(單位 GW/年口徑待確認)。
- 供貨生態 logo:AMD Helion Agentic Rack 與 NVIDIA Vera CPU MGX 機櫃的 ODM 名單皆列鴻海,僅 logo 層級,未載明角色或訂單(報告_OCP2026_AMD_主題演講_AI基礎設施新世代_20261015、報告_OCP2026_NVIDIA_主題演講_AI工廠規模化_20261015,2026-10)。
- 數位孿生:Omniverse 數位孿生 L3 Copilot 2026-10、L4 協調 2026-12;Isaac Lab+GR00T 人形機器人已投產(公司自述)。
鴻海科技日:垂直整合製造力、Rubin 組裝與 CPO 量產化、EV 新車(公司自述)
來源:活動_鴻海2317_國泰證期call_memo_20261030(國泰證期,鴻海科技日開幕活動暨主論壇,2026-10-30)、活動_鴻海2317_科技日_珩石筆記_Jason_20261030(珩石 Jason 展區筆記,2026-10-30)、報告_Citi_鴻海2317_20261030(Citi,2026-10-30;LINE 短評見 memo_Citi_鴻海2317與NVIDIA合作擴大_20261102)、報告_富邦_鴻海2317_科技日事件分析_20261102(富邦,2026-11-02)。公司與合作夥伴現場自述為主,標「Citi」「富邦」者為券商解讀。
- AI 機櫃產能:AI 機櫃週產出較去年科技日(每週 1,000 櫃)已翻倍;台灣在數公里範圍內完成研發與 Level 6、Level 10 製造並已複製到亞洲其他據點,北美建置 Level 11、12 能力(國泰)。珩石筆記記載公司整合度可獨立完成 L1–L5 server 組裝、後段服務到 L12,少部分組件仍需外購(非集團),L12 依 NVIDIA 平台提供 VR200、Vera CPU Rack、Groq3 LPX、BlueField、Spectrum CPO 等不同配套。MS(2026-11-02)補充量化口徑:過去一年 AI 機櫃組裝產能倍增至約 2K 櫃/週;Vera Rubin 無線纜 compute tray 組裝時間由逾 2 小時降至約 20 分鐘,並有降至 5 分鐘的進一步目標;公司稱可供應 AI 機櫃非半導體零組件價值最高約 50%,並強調多元製造據點(全球 241 個園區/辦公據點、24 個國家/地區)有助滿足客戶區域需求。MS 判斷鴻海 2027 年 Vera Rubin 機櫃有機會因產能與自動化而提高份額(分析師判斷,MS 另有專文);DSX POD 讓 ODM 即使零組件外購也能擴大工廠整合與測試的加值角色。
- Vera Rubin 組裝:與客戶共同開發 Cableless 方案並搭配 100% 自動化組裝,Compute Tray 組裝時間由逾 2 小時縮至 20 分鐘;Vera Rubin 已有逾 10 座廠區投入;與 NVIDIA 合作十年(首台 DGX-1 由鴻佰製造)。此 20 分鐘口徑與前述 SemiAnalysis「L10 tray 自動化組裝約 5 分鐘」、鴻佰 OCP 簡報「L10 測試 12 小時」口徑各異,不互相替代。
- Spectrum-X CPO 交換器:展區為 NVIDIA 生產的 Spectrum-X CPO 交換器,光學對位公差達微米級,組裝與測試全程在無塵室,高度自動化光纖對位組裝/檢測線把實驗室工序轉為可量產製程,公司稱 CPO 從技術展示走向大規模商用;珩石筆記載該機櫃今年底至明年初開始加速放量,交換器不填滿整個機櫃、上下或正中間預留光纖走線空間。
- 光通訊元件自製:V-groove 槽間誤差小於 0.3 μm、累積誤差不大於 0.7 μm(兩份筆記一致),並展出 FAU 到連接器/飛線/FAU 的各式方案、144 通道 EBO、1D/2D FA、LR/FR 等(標配 40 通道,先前降規至 36 通道仍有能力量產;連接器展出廠商 Senko);另展出以 TGV 穿孔後插入光纖取代 V-groove 的下一代製程。可插拔方面採用 FRO、LPO、CPO ELSFP、CPC 等依客戶配置。自研開發板展出 InP 光晶片與融合 InP 雷射的 224G 單通道光晶片、TFLN 光晶片(珩石筆記單位寫 GB/s,疑為 Gb/s,待核對)。GIS 業成展出光波導(AR 眼鏡、穿戴)與伺服器用光學模組;鴻海認為 scale-in 會優先採用 micro LED 或 micro VCSEL(珩石筆記,待公司證實)。
- ASIC 子公司與散熱/連接器:鴻晶(珩石筆記載今年準備掛牌)展出客製 ASIC,從上游設計到封裝全段服務、台積電投片、亞洲客戶排名第七,3D 封裝背面中間配置兩顆 IVR 與 16 顆 SiCap。散熱展示異質組裝一體式散熱板(GPU 冷板與記憶體冷板以不鏽鋼與銅結合)、64 port DLC 冷板;高速背板連接器鎢鋼加工受惠於工藝升級。
- 垂直整合與精密加工:2025 年為全球 Tier 1 客戶導入 941 項 NPI,過半為 ODM/JDM;ICT EMS 市占長年 40% 以上;金屬片材高精密模具直接壓縮成型,材料利用率較傳統加工提升 3.3 倍、模具精度達 2 微米;台美工程團隊時差接力,部分專案由他人 3 個月縮至 3 週(國泰)。
- Google 與 TPU:Google 與鴻海由傳統供應關係轉向策略合作;TPU 由每年一代加快至每年兩款,TPU 8t/8i 分別專攻訓練與推論,8t 單一系統約 9,600 顆 TPU、搭配 2PB 記憶體;Google 晶片到上線服務原需 12–18 個月,目標縮短至約 6 個月(國泰)。
- AI 工廠與供電:鴻海自建約 100MW AI 工廠,採 Vera Rubin、800VDC 供電與模組化資料中心設計(建置時間由數月縮至數週);NVIDIA 與夥伴的封閉式液冷系統可在 45°C 運作;NVIDIA 兩天前發表的 DSX Pod 在展區為全球首次實體展示。施耐德預期未來 4–5 年全球資料中心新增約 170GW(其中約 65% 為 AI),單機櫃功率由約 10kW 升至 100kW 以上並接近 1MW,部分 800V 直流產品 2027 年起推出並與鴻海合作整合方案(國泰)。
- NVIDIA DSX POD 與模組化資料中心:DSX POD 為工廠預製整合、預先驗證的模組化 AI 基礎設施,每 POD 含 7 座 Vera Rubin NVL72 與 3 座 Spectrum-6 SPX 機櫃、約 25 exaFLOPs(NVFP4)、逾 1,000 萬個零組件,出貨前完成機櫃整合、佈線、液冷連接與功能測試,現場部署由約 6 個月縮至最快 14 天,NVIDIA 預期夥伴自 2027 年初起交付;鴻海與東元(1504_東元(市))合作 All-in-One 模組化資料中心,以 40 呎貨櫃整合 IT 機櫃、冷卻、電力與能源管理,工廠預製比例逾 80%(Citi、富邦,2026-10-30/11-02;與上方國泰紀要的 DSX Pod 實體展示互補)。Citi 解讀:此模式有望把鴻海機會從機櫃組裝延伸到完整基礎設施整合,縮短客戶取得首批營收 token 的時間,提高單一 AI 專案的鴻海含量。
- L1-L12 垂直整合與 Rubin 製造廠:Citi 記載簡報涵蓋 L1-L3 精密零組件、L5 機構、L6 PCB 與電源模組、L10 compute/switch tray、L11 機櫃整合與 L12 SuperPOD/資料大廳;Vera Rubin 逾 10 座專用廠區(與國泰口徑一致);compute tray 重新設計以移除傳統線材、液冷軟管與風扇;並展示以 Omniverse 數位孿生、電腦視覺與 physical AI 自動化 busbar 安裝與高密度連接器插入(Citi)。Citi 判斷 DFM/DFA 能力有助加速量產爬坡與良率,並是爭取下一代機櫃級系統的核心競爭力。富邦指出現場同步展出 800VDC 高壓直流供電、固態變壓器(SST)、整合 CDU 泵浦與冷水機組的冷卻系統,涵蓋 IT、散熱、電力、發電機與 EMS 五大部分。
- 網通與 LPU 機櫃:展示 NVIDIA Spectrum-6 SN6800 CPO 交換器(512 埠×800Gbps,總頻寬 409.6Tbps),鴻海具備 CPO 光學元件、ELSFP 模組、高速連接與整機 switch tray 整合能力;Citi 預期明年隨 Vera Rubin Ultra 發表 NVL576 scale-up CPO,鴻海仍為唯一供應商(分析師判斷)。LPX 推論機櫃內含 256 顆 LPU,負責延遲敏感的 token 生成(前饋與 MoE),與 Rubin GPU 負責的 prefill、attention 形成異質運算互補(Citi;技術見 技術_LPU)。富邦另載現場展出 VR200 機櫃與相關 compute tray、switch tray 及 Spectrum-X CPO switch tray;富邦展區圖表標示 SN6810(Spectrum-X Photonics),與 Citi 的 SN6800 型號寫法不同,待核對。
- EV:乘用電動車採 Foxtron 與 Model A 兩大平台,今年發表 Model A+(與 Model A 同平台、車身較高、保留無 B 柱側滑門,配合 Honda 規劃 2030 年度實用化 Level 4 自駕,已安裝 24 個感測器,後輪輪內馬達四驅)、Model K(後驅輕型貨卡,可加模組成廂型車)與 Model K+(SUV,鎖定歐洲與亞洲小型車年輕客群);馬達最高 24,000rpm、約為一般 EV 馬達兩倍,同一顆馬達日本規格輸出 47kW、歐洲可達 100kW。富邦補充:此次發表 Model A+、Model K+ 兩款休旅概念車與小型貨卡 Model K,Model K 首度切入日本 K-Car 輕型貨車級距,鴻海參考設計電動車累計達 12 款;CDMS(委託設計製造服務)現場展出右駕版 Model B,並展示材料、電芯、電池模組、BMS、電子電氣架構與二/三輪動力系統;Honda R&D 與三菱電機移動亦於開場主舞台亮相。Citi 稱 Model A 鎖定日本與東南亞,並提及機器人(與 NVIDIA、ABB Robotics 合作)、SiC 半導體、低軌衛星與 FoxBrain AI 模型等新興布局。Honda 目標 2027 年度取得 Level 4 相關認可、2030 年度實用化。
- 三菱電機移動:兩週前與鴻海簽訂最終協議,預計 2027 年 10 月加入鴻海集團,目標 2030 年成為營收 1 兆日圓規模公司;強項為電動動力系統、自動駕駛、資安與車內智慧,DMS/OMS 市占居第一(國泰,公司自述)。
Rubin Ultra rack 設計變更,NVL rack 出貨展望上修(CLSA/SinoPac)
來源:報告_CLSA_鴻海2317_20260812,2026-08-12(CLSA/SinoPac,分析師 Sam Kao)
- Rubin Ultra chip/rack 設計變更為 ODM 正向利多:CLSA 認為此變更有利 ODM 以量取勝(volume play),上修 NVL rack 出貨預估至 2027 年 100K 台/2028 年 130K 台。
- 市占持續擴大:鴻海憑藉更佳的自動化與垂直整合能力、更穩健的資產負債表,在 Rubin 與新 ASIC 平台上持續拿下市占,AI 業務規模化過程中毛利/獲利稀釋幅度預期優於同業。
- 2Q26 實績優於預期:營業利益優於 CLSA 自估/市場共識 19%/18%;GM/OPM 6%/4%(優於預期 0.1ppt/0.5ppt),管理層歸因於成本控制與營運槓桿改善。
- 3Q26 展望:管理層guidance 營收 QoQ +5-15%,與市場共識高個位數 QoQ 成長區間相符。
- 雲端業務展望持續上修:管理層重申全年 AI rack 出貨逐季成長之guidance,Rubin 生產進度符合規劃,市占目標仍為 50%;Blackwell 需求維持韌性;消費性 IT 全年guidance維持不變(儘管年初至今出貨優於guidance)。
- 催化劑:(1) Rubin 平台自 2H26 起放量;(2) 自製零組件比重提升帶來潛在毛利率上行空間;(3) 多元生產基地帶動的市占提升。
- 估值調整:CLSA 因更強勁 AI rack 出貨展望與費用控制,上修 26-28SP EPS 2-27%,TP 由 NT$320 調升至 NT$375(SOTP PE:2027SP EPS × 14x,其中 AI 業務 18x、非 AI 業務 9x),維持 Outperform。
Neocloud 客戶與 AI ASIC 40% 市占目標(野村 Asia Tech Tour,2026-08-20)
來源:報告_Nomura_亞洲科技論壇takeaways_20260820,2026-08-20(Nomura,Anne Lee/Eric Chen;Buy,TP TWD435)
- 客戶結構外擴到 neocloud:管理層表示,除既有的 CSP 客戶覆蓋外,鴻海已開始與規模較大的 neocloud 業者合作,貢獻自 2026 年底可見、2027 年顯著放大。
- neocloud 專案「好做但價值較低」:鴻海認為 neocloud 專案的產品較標準化,比 CSP 專案更容易放大生產規模;CSP 專案則需要更多機櫃層級客製與工程投入,因而附加價值較高。
- 獲利模式取決於商業模式:neocloud 的利潤結構視商業模式而定——HGX 類產品傾向採寄售(consignment)模式,而機櫃層級解決方案則需動用鴻海自身的資產負債表。此與既有「寄售模式先行者」段落相呼應(見上方「AI server rack 與寄售模式」)。
- AI ASIC L6/L10:產能先行、目標 40% 市占:對於 AI ASIC 的 L6/L10 機會,鴻海預期在客戶接洽之前就先把產能準備好,地點涵蓋美國、台灣、墨西哥或歐洲;公司的最終目標是拿下 AI ASIC 專案 40% 的市占,憑藉的是垂直整合與設計能力。
- 2026 資本支出年增 >30%,測試機台是瓶頸:鴻海估 2026E 資本支出年增超過 30%,用於擴充 AI 伺服器組裝產能,尤其在美國、墨西哥與越南。公司特別點出測試機台是目前的限制因素之一——因為出貨前機櫃層級測試至少需要一週,所以希望透過投資同時擴充系統組裝與測試產能。
Computex AI 基礎設施展示(GS)
- AI 伺服器多架構整合:展示 Vera Rubin NVL72 機架、HGX Rubin NVL8、Groq 3 LPX AI 伺服器與 Spectrum-X SN6600 乙太網交換器,展現系統整合能力。管理層對 AI 推理需求擴張持正面看法。
- 垂直整合零組件:展示散熱元件(3D VC 均熱片、manifold)、光學元件(ELSFP for CPO switch、1.6T 光模組),體現垂直整合布局。
- 歐洲 AI 基礎設施:與法國 Bull 公司策略合作,建構歐洲至全球 AI 雲端基礎設施;法國 AI 部署初期投資逾 EUR 1.2 億;另與 Radiall、Thales 合作生產「Made in Europe」大規模零組件。
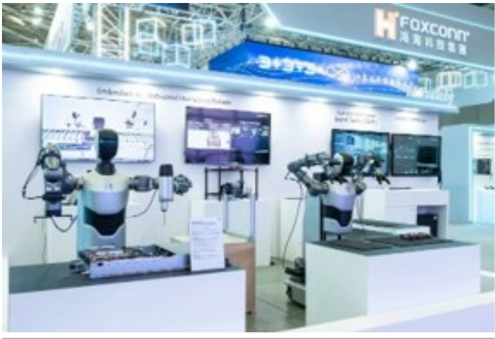
- 具身 AI / 人形機器人:展示 Embodied AI 與人形機器人方案(260602_gs_HH_003.png)。
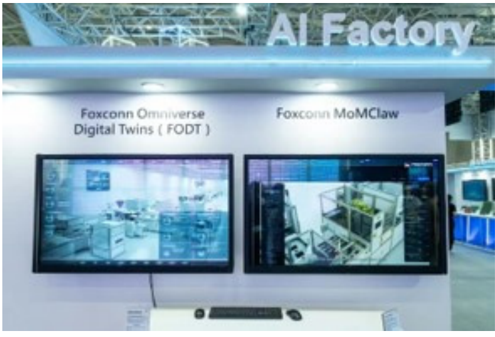
- 數位雙胞胎 / AI Factory:展示 Omniverse Digital Twins 與 MoMClaw for AI factories(260602_gs_HH_006.png)。
| 主題 | 關鍵內容 | 觀察重點 |
|---|---|---|
| 機架整合 | NVL72 / NVL8 / Groq 3 LPX / Spectrum-X | 多平台訂單能見度與出貨節奏 |
| CPO / 光學 | ELSFP、1.6T 光模組、SiPh | 光學零組件自製率提升空間 |
| 歐洲主權 AI | France EUR 1.2億+,Bull / Radiall / Thales | 地區化布局抵禦貿易風險 |
| 散熱 | 3D VC、manifold liquid cooling | 高功率 AI 散熱垂直整合 |
| AI 軟體 / Agent | AI model / Agent system | 從硬體延伸到 AI 生態系 |
AI cluster 與多平台 rack integration(MS)
來源:260607_ms_computex;投資整理見 分析_Computex2026_MS_Rubin電源散熱互連重點_20260607。
| 類型 | 內容 | 觀察重點 |
|---|---|---|
| showcase | 鴻海展示 Groq 3 LPX compute tray,MS 指出該產品預計 3Q26 進入生產 | AI ASIC rack / tray 是否成為 NVIDIA GPU rack 以外的新成長線 |
| platform | Vera Rubin POD 展示把 GPU rack、CPU rack、storage rack、Groq LPX racks 放在同一 cluster | 鴻海多平台 rack integration 能力的重要性提高 |
| interconnect | networking 與 power/data interconnect 在 AI cluster 中角色提高 | 鴻海既有 CPO、ELSFP、1.6T 光模組與散熱展示可與 cluster 級需求對接 |
iPhone 建置量與消費電子支撐(MS)
| 指標 | 數值 | 備註 |
|---|---|---|
| 2Q26 iPhone 建置量(已認列 in-line) | 52mn 台 | QoQ -7%,YoY +12%;優於歷史 2Q 季節性(通常 -15~25%);MS 2026-07-14 確認為 in-line 實績 |
| 3Q26e iPhone 建置量(維持不變) | 54mn 台 | QoQ +4%,YoY -2%;3Q 成長較慢因機型組合轉向高階;MS 2026-07-14 報告未調整 |
| 主要 3Q26 機型 | iPhone 18 Pro / Pro Max + iPhone Fold | iPhone 18(主流款)延至 1H27 推出 |
| iPhone Fold(2H26) | 7-8mn 台(GS 估) | 2H26 首度量產 |
| 通路查(channel check,MS 2026-07-14) | 主要組裝夥伴(含鴻海)6 月出貨 MoM 上升 | 顯示 iPhone 終端銷售動能延續,記憶體成本漲價未明顯影響 |
| 2Q26 iPad 建置量(已認列 in-line) | 13mn 台 | QoQ +8%,YoY -10%(去年同期新品高基期) |
| 3Q26e iPad 建置量(2026-10-14 再下修) | 11.5mn 台(原 12mn) | QoQ -12%,YoY -18%;MS 歸因入門款 1H 提前拉貨與漲價;沿革 13mn(07-14)→12mn(08-13)→11.5mn(10-14)(報告_MS_iPhone與iPad月度出貨資料_20261014,2026-10-14) |
| 4Q26e iPhone 建置量(2026-10-14 微降) | 72mn 台(原 73mn) | QoQ +33%,YoY -5%;舊款 iPhone 16/17e 備貨下修,iPhone 18 全系列不變;沿革 73mn(09-14 首度引入)→72mn(10-14)(報告_MS_iPhone與iPad月度出貨資料_20261014,2026-10-14) |
| 4Q26e iPad 建置量(2026-10-14 下修) | 10.3mn 台(原 11mn) | QoQ -10%,YoY -26%;沿革 11mn(09-14 首度引入)→10.3mn(10-14)(報告_MS_iPhone與iPad月度出貨資料_20261014,2026-10-14) |
| iPhone 18 全系列/iPhone Duo(2H26,2026-10-14) | 2H26 合計 71mn 台(-21% YoY,較去年少一款 SKU;不變);Duo 7mn 台不變 | 舊款(iPhone 16/17e)備貨下修;機型內部調整:Duo 下調 0.5mn 至 0.5mn、Pro Max 上調 0.5mn 至 8.5mn(報告_MS_iPhone與iPad月度出貨資料_20261014,2026-10-14) |
| CY26 全年建置/出貨估(2026-10-14) | iPhone 234mn 台(+3% YoY);iPad 46.8mn 台(-14% YoY) | 前版 09-14:iPhone 235mn、iPad 46.1mn(後者與季度加總不符,本版季度表加總 46.8mn,前版數字待核對)(報告_MS_iPhone與iPad月度出貨資料_20261014) |
| iPhone Duo(摺疊機,2H26)定價與上市 | 起售價 US$1,999 | 低於預期 US$2,300+,對建置量偏正向;惟供應鏈生產問題致延後一個月上市,MS 持續觀察爬坡上下行風險(報告_MS_iPhone月度數據_20260914,2026-09-14) |
投資含意: - 3Q26e iPhone 建置量優於原先悲觀預期,對鴻海消費電子段具正向支撐;MS 2026-07-14 月報維持估計不變,顯示 3Q 動能未進一步惡化 - iPhone Fold 7-8mn 台為新品類,ASP 高;鴻海組裝能力與新品類量產能力受考驗 - iPhone 18 主流款延至 1H27,3Q26 SKU 組合高端化,單機 ASP 提升但量較集中在 Pro 款
| 時間 | 事件 | 類型 | 重要性 |
|---|---|---|---|
| 2Q26 | iPhone 建置量 52mn(YoY +12%,優於季節性) | Apple 供應鏈 | ⭐⭐⭐ |
| 3Q26 | iPhone 建置量 54mn(QoQ +4%);iPhone Fold 7-8mn 首度放量 | 放量 | ⭐⭐⭐ |
| 1H27 | iPhone 18(主流款)推出 | 新機型 | ⭐⭐ |
→ 跨公司比較詳見 供應鏈_Vera_Rubin_NVL72機櫃
Microsoft Maia 300 機櫃 ODM 夥伴推測(MS,2026-10-19):MS 在 OCP 2026 後推測鴻海與緯穎(6669_緯穎(市))可能為 Maia 300 機櫃(96 顆加速器、167 kW,2027 量產部署,每 GW 約 5–5.5K 櫃)的 ODM 夥伴,屬 thesis,無官方確認;詳見 MSFT.US(microsoft)。同報告指 Nvidia 新板對板 Ultra Dense Interconnect 展出六家供應商含 Foxconn(FIT 為 Kyber 連接器設計夥伴,見 6088.HK(fit_hon_teng))。
- SpaceX Rubin 平台配額擴大(廣發香港,2026-10-26):SpaceX 部分轉向 ODM-direct,鴻海在其 Rubin 平台最高可拿 50% 份額(廣發模型取 40-45%,受產能限制),另預期自廣達取得 Google(100%)與 Meta(>50%)份額;廣發給 Buy。SpaceX 預估 2027E 為最大 VR200 買家(20k 台)。來源:報告_廣發香港_VR200展望_20261026;彙整見 供應鏈_Vera_Rubin_NVL72機櫃。
風險與注意事項
- AI 伺服器爬坡不如預期。
- EV 整體解決方案表現不佳。
- 全球產能爬坡不如預期。
- 消費電子 EMS 競爭加劇。
- GS 與 MS 對 EPS 與目標價分歧明顯,需追蹤 AI 伺服器爬坡與估值假設是否收斂;CLSA 8 月上修後 2027-28E EPS 反超 GS,三方對 Rubin Ultra 世代 rack 出貨量假設差異需持續追蹤。
- AI rack 出貨相關生產挑戰(CLSA);未來平台 design-in 延遲導致出貨遞延(CLSA);全球消費性需求疲弱拖累 IT 銷售(CLSA)。
公司行事曆
- 10/15週四法說會投資人說明會115年10月15日受SilverPoints邀請參加投資人會議,說明本公司營運概況。115年10月20日受AuerbachGrayson邀請參加投資人會議,說明本公司營運概況。
- 10/20週二法說會投資人說明會115年10月20日受凱基證券邀請參加投資人會議,說明本公司營運概況。
- 10/30週五法說會投資人說明會115年10月30日受MorganStanley邀請參加投資人會議,說明本公司營運概況
- 11/05週四營收10月營收公布MOPS 公布於 11/5 14:57–16:00 間
- 今天 2026-11-08
- 11/12週四法說會2026年第三季法說會本公司下午3點00分召開中文法人說明會。線上加入:https://fxn-event.webex.com/fxn-event-tc/j.php?MTID=m5d710f3271c5c8330bf24065a646f48b活動號:25118935632活動密碼:1112
- 12/07週一營收11月營收(預估 12/4–12/7)可能 12/4–12/7 公布(近 12 次有 11 次落在此區間;最常見:每月 5 號前後,信心中)
近 30 天到未來 120 天的事件,資料與行事曆同一來源(公開資訊觀測站、證交所/櫃買 OpenAPI、珩石資料庫),日期以公司公告為準。
時間軸
| 時間 | 事件 | 類型 | 重要性 | 備註 |
|---|---|---|---|---|
| 2026-06-02 | Computex 2026 鴻海展台:NVL72 / ELSFP / 3D VC / 歐洲戰略合作 | 展覽 | ⭐⭐⭐ |
→ 跨公司比較詳見 供應鏈_Vera_Rubin_NVL72機櫃
| 時間 | 事件 | 類型 | 重要性 | 備註 |
|---|---|---|---|---|
| 2026Q3底 | VR NVL72 server rack 量產(MS) | 量產 | ⭐⭐⭐ | |
| 2027Q1 | VR rack 成為主流(MS) | 量產 | ⭐⭐ | |
| 2H26 | AI ASIC server rack 佔 AI 伺服器收入達 30%(MS) | 結構 | ⭐⭐ | |
| 2Q26 | iPhone 建置量 52mn(YoY +12%,優於季節性) | Apple 供應鏈 | ⭐⭐⭐ | MS 2026-06-14 |
| 3Q26 | iPhone 建置量 54mn(QoQ +4%);iPhone Fold 7-8mn 首度放量 | 放量 | ⭐⭐⭐ | iPhone 18 Pro / Pro Max + iPhone Fold;iPhone 18 主流款延至 1H27 |
| 2H26(延後一個月) | iPhone Duo(摺疊機)上市,估 7mn 台建置量 | 放量 | ⭐⭐⭐ | 起售價 US$1,999(低於預期 US$2,300+),供應鏈生產問題致延後一個月上市(報告_MS_iPhone月度數據_20260914,2026-09-14) |
| 4Q26 | iPhone 建置量首度引入估 73mn(QoQ +35%);iPad 建置量首度引入估 11mn(QoQ -8%) | 放量 | ⭐⭐⭐ | MS 2026-09-14 |
| 1H27 | iPhone 18(主流款)推出 | 新機型 | ⭐⭐ | |
| 3Q26 | AI 伺服器機架出貨高雙位數 QoQ 成長 | 放量 | ⭐⭐⭐ | GS 2026-08-13,GPU/ASIC 平台雙成長支撐 |
| 2026-09 起 | 新一代 AI 伺服器機櫃與 CPO 交換器放量(ASP 較高),GS 預期鴻海為首家交貨、領先同業約 2-3 個月 | 放量 | ⭐⭐⭐ | GS 2026-09-24;報告未點名平台;9 月營收 +38% YoY 超預期印證(GS 2026-10-05) |
| 2026-10/2026-12 | Omniverse 數位孿生 L3 Copilot(2026-10)、L4 協調(2026-12) | 製造路線 | ⭐ | 公司自述(報告_OCP2026_鴻海鴻佰_GW級AI基礎設施交付_20261015,2026-10);屬製造效率 |
| 2026-12 起 | LPU(Groq LPX)機櫃出貨接棒 GPU 機櫃,支撐 1Q27 營收 YoY 成長 | 放量 | ⭐⭐ | GS 2026-09-24;與 Groq 3 LPX 預計 3Q26 進入生產(MS 2026-06-07)互相呼應 |
| 2026 年底前 | Model B(EV)於澳洲、紐西蘭交車 | 產品線 | ⭐⭐ | GS 2026-08-13 |
| 2026-07 起 | CAVIRA 於台灣開始交車 | 產品線 | ⭐⭐ | GS 2026-08-13 |
| 2026-10-23 | Apple 首款摺疊機 iPhone Duo 開賣,鴻海負責整機組裝與最終調整 | 新機拉貨 | ⭐⭐⭐ | CTBC/GS,2026-09-10;與新日興深化軸承合作 |
| 2026 年底~2027 年初 | Spectrum-X CPO 交換器機櫃加速放量;Vera Rubin 採 Cableless+100% 自動化組裝(Compute Tray 20 分鐘) | 放量/製造 | ⭐⭐⭐ | 公司科技日(2026-10-30,活動_鴻海2317_科技日_珩石筆記_Jason_20261030、活動_鴻海2317_國泰證期call_memo_20261030) |
| 2027 年初起 | NVIDIA DSX POD(7 座 Vera Rubin NVL72+3 座 Spectrum-6 SPX 機櫃)由夥伴開始交付,鴻海工廠預製、現場部署縮至最快 14 天;與東元合作 40 呎貨櫃模組化資料中心 | 技術路線 | ⭐⭐⭐ | NVIDIA 時程,Citi/富邦 2026-10-30/11-02(報告_Citi_鴻海2317_20261030、報告_富邦_鴻海2317_科技日事件分析_20261102) |
| 2027(隨 Vera Rubin Ultra) | NVIDIA 預期推出 NVL576 scale-up CPO,Citi 預期鴻海為唯一供應商 | 技術路線 | ⭐⭐ | Citi 判斷(2026-10-30),非 NVIDIA 官方時程確認 |
| 2027 | 施耐德部分 800V 直流產品起推出,與鴻海合作整合方案;自建約 100MW AI 工廠(Vera Rubin、800VDC、模組化) | 技術路線 | ⭐⭐ | 公司科技日(2026-10-30),無量產時程細節 |
供應鏈位置
- 與 2382_廣達(市)、3231_緯創(市) 同列主要 GB200/300 rack ODM。
-
本來源未揭露具名 CSP 終端客戶,因此不硬寫客戶 wikilink。
-
EMS / 系統整合龍頭,AI 伺服器機櫃組裝,2026 年展示垂直整合光學與散熱元件能力
- 所屬供應鏈:供應鏈_Vera_Rubin_NVL72機櫃、供應鏈_NVIDIA_Spectrum-X
- Apple 營收曝險(GS 2026E 估算):整體銷售曝險 30-35%、營業利益曝險 35-40%;其中 iPhone 貢獻 20-25%、iPad 5%、Apple Watch 1%、Macbook 5%、AirPod <5%、MR <5%;主要產品為 EMS/ODM 組裝與金屬中框(來源:報告_GS_摺疊iPhone供應鏈_20260910)
- 摺疊機組裝夥伴:負責 Apple 首款摺疊機整機組裝與最終調整,與軸承廠 3376_新日興(市) 深化合作(CTBC,2026-09-10)
- NVIDIA 平台:L1–L12 整合、Vera Rubin、Spectrum-X CPO 交換器組裝(科技日,2026-10-30);Google TPU 策略合作(科技日國泰紀要)
相關公司
| 公司 | 關係 | 說明 |
|---|---|---|
| 2382_廣達(市) | 同業競爭 | NVL72 rack ODM 競爭者 |
| 3231_緯創(市) | 同業競爭 | AI server rack ODM 競爭者 |
| 6669_緯穎(市) | 集團關聯 / 競爭 | 雲端 AI server ODM |
| 3163_波若威(櫃) | 光學元件供應商 | WDCM / FBG,CPO 光通訊相關 |
| 3376_新日興(市) | 製造夥伴 | 摺疊 iPhone 軸承供應商,與鴻海深化合作共同搶攻高精密轉軸商機(CTBC,2026-09-10) |
| NVDA.US(nvidia) | 平台客戶/合作夥伴 | Vera Rubin、Spectrum-X CPO 交換器組裝;十年資料中心合作、DGX-1 由鴻佰製造(科技日,2026-10-30) |
| GOOGL.US(alphabet) | 策略合作 | 由傳統供應關係轉向策略合作,TPU 8t/8i 與縮短上線時程(科技日國泰紀要,2026-10-30) |
| SU.PA(schneider) | 合作夥伴 | 800V 直流產品 2027 年起推出,與鴻海合作整合方案(科技日,2026-10-30) |
| 6088.HK(fit_hon_teng) | 集團成員 | 鴻騰精密(FIT)負責高速訊號互聯與電源送到關鍵節點(科技日,2026-10-30) |
| 6456_GIS-KY(市) | 集團成員 | 業成展出 AR 眼鏡/穿戴光波導與伺服器光學模組(珩石筆記,2026-10-30) |
| 1504_東元(市) | 合作夥伴 | 與鴻海合作基於 NVIDIA DSX POD 的 40 呎貨櫃 All-in-One 模組化資料中心,工廠預製逾 80%(Citi、富邦,2026-10-30/11-02) |
| 2258_鴻華先進(市) | EV 平台 | Foxtron/Model A 平台,發表 Model A+/K/K+(科技日,2026-10-30) |
來源
- 報告_凱基_電子硬體產業_20261102 — 凱基投顧(向子慧/余昀澄),2026-11-02;美系 CSP 3Q26 資本支出後,預期 2027 年五大 CSP 資本支出 1.2-1.3 兆美元(共識 1.14 兆),鴻海為台灣 AI 供應鏈首選(ODM/機櫃)
- 報告_Citi_鴻海2317_20261030 — Citi(Laura Chen/Michael Hung),2026-10-30;科技日事件評論,Buy/TP NT$400:DSX POD、Vera Rubin 製造廠、SN6800 CPO、LPX 與 EV;LINE 短評 memo_Citi_鴻海2317與NVIDIA合作擴大_20261102
- 報告_MS_鴻海2317_科技日_20261102 — Morgan Stanley(Howard Kao/Irene Yen/Andy Meng),2026-11-02;HHTD 2026 短評,OW/TP NT$310 維持:DSX POD、AI 機櫃約 2K 櫃/週、非半導體零組件最高約 50%、EV 參考車款增至 12 款(Model A+/K+/K)
- 報告_富邦_鴻海2317_科技日事件分析_20261102 — 富邦投顧(鍾永璇/嚴少甫),2026-11-02;科技日事件分析:DSX POD、VR200 機櫃、800VDC/SST、EV 與 CDMS
- 活動_鴻海2317_國泰證期call_memo_20261030 — 國泰證期,2026-10-30;鴻海科技日開幕活動暨主論壇:AI 機櫃產出翻倍、Compute Tray 20 分鐘、CPO 商用、Google 策略合作、Model A+/K/K+、三菱電機移動 2027-10 加入
- 活動_鴻海2317_科技日_珩石筆記_Jason_20261030 — 珩石 Jason,2026-10-30;科技日展區筆記:L1–L12 整合、Spectrum-X CPO 放量、光通訊元件自製、鴻晶 ASIC
- 報告_廣發香港_科技產業10月版_20261015 — GF Securities(廣發香港),2026-10-15;科技月報 2026-10 版,覆蓋表列鴻海 Buy/TP NT$372、EPS 20.1/29.6;9 月營收 NT$1.16 兆、偏好股清單移除鴻海
- 報告_凱基_電子硬體產業_20260930 — 凱基投顧,2026-09-30;TPU v8 增加 TPU 層與 L11 機櫃組裝份額,增加持股
- 報告_凱基_電子硬體產業RadarMonthly_20261015 — 凱基投顧,2026-10-15;鴻海 9 月 NT$1.159 兆創單月新高、3Q26 +20% QoQ/+47% YoY(優於凱基預期 7%、超公司指引);增加持股 TP NT$330
- 報告_Citi_台灣半導體美國行銷回饋_20260920 — Citi(Laura Chen/Jack Chen/Nicholas Lai),2026-09-20;美國行銷回饋,鴻海列為 Rubin 高值機架與客製 ASIC/hyperscaler 系統核心受惠者,2027 隨 GB300→Vera Rubin 機架 ASP 顯著提升;CPU/TPU 相關機架代工最快明年稍晚起貢獻更顯著
- 報告_GS_摺疊iPhone供應鏈_20260910 — Goldman Sachs,2026-09-10;摺疊 iPhone 供應鏈 Buy 名單(on CL);Apple 營收曝險 30-35%(iPhone 20-25%);金屬中框/EMS/ODM
- 報告_CTBC_Apple秋季新品發表會_20260910 — 中國信託投顧,2026-09-10;鴻海負責首款摺疊機整機組裝,與新日興深化軸承合作,結合 AI 伺服器成長,展望樂觀
- 報告_GS_台灣ODM品牌_營收前瞻_20261028 — Goldman Sachs(Allen Chang/Verena Jeng/Chao Wang/Al Wang),2026-10-28;Taiwan ODM/品牌 3 個月營收預覽(8 家);鴻海 Buy(CL)TP NT$400(17.9x 2027E P/E)維持,4Q26E 營收 NT$4.20 兆(+61% YoY/+39% QoQ,前 NT$3.57 兆)
- 報告_GS_鴻海2317_20261005 — Goldman Sachs(Allen Chang/Verena Jeng),2026-10-05;9 月營收 NT$1.16 兆(+38% YoY/+26% MoM)超 GS/彭博共識 15%/21%;3Q26 +47% YoY、4Q26E NT$3.57 兆(+37% YoY);2026E EPS 上修至 19.56,TP NT$400 維持 Buy(on CL)
- 報告_GS_鴻海2317_20260924 — Goldman Sachs,2026-09-24;三個月營收預覽,3Q26E/4Q26E NT$2.88/3.53 兆(+14%/+23% QoQ),新一代 AI 機櫃+CPO 交換器+LPU 機櫃+摺疊機驅動;獲利預估大致不變(EPS 19.21/22.36/25.20),TP NT$400 不變(17.9x 2027E),Buy(on CL)
- 報告_GS_鴻海2317_20260907 — Goldman Sachs,2026-09-07;8 月營收 +52% YoY、3Q26E 營收 NT$3.1 兆(+20% QoQ)、AI 機櫃爬坡與消費性旺季、維持 Buy (on CL)
-
報告_GS_台灣ODM品牌_20260930 — Goldman Sachs(Allen Chang/Verena Jeng),2026-09-30;「Taiwan ODM/Brands」10 家 AI server/PC 供應鏈 3 個月營收 preview 產業報告;鴻海段數字與 09-24 個股報告一致(Buy on CL、TP NT$400、3Q/4Q26E +14%/+23% QoQ),僅本次同步更新緯創、英業達估計
-
報告_Nomura_亞洲科技論壇takeaways_20260820 — Nomura(Anne Lee/Eric Chen),2026-08-20;Asia Tech Tour 會後紀要,重申 Buy/TP NT$435(17x 2027F EPS 25.57);已開始與大型 neocloud 合作、貢獻自 2026 年底可見並於 2027 放大;AI ASIC L6/L10 產能先行(美國/台灣/墨西哥/歐洲),目標市占 40%;2026E 資本支出年增 >30%,測試機台為瓶頸(機櫃層級測試至少一週)
-
報告_MS_GB200-300_NVL72機櫃_20260511,2026-05-11
- 報告_MS_RubinRackBOM_20260520,2026-05-20
- 260602_gs_HH,2026-06-02(Goldman Sachs,Computex 2026)
- 260605_2317_鴻海_gs_HH,2026-06-05(Goldman Sachs)
- 260605_2317_鴻海_ms_HH,2026-06-05(Morgan Stanley)
- 260607_ms_computex,2026-06-07;投資整理見 分析_Computex2026_MS_Rubin電源散熱互連重點_20260607
- 260605_2317_鴻海_citi_HH,2026-06-05(Citi,PDF 文字層解析失敗,僅保留可讀圖示內容)
- 260608_ms_nvl72,2026-06-08;5 月 GB300 rack 出貨 ~3,300,2Q26E ~10,000
- MS| Monthly Databook|iPhone Build Strength to Carry into 3Q26 for New Premium Models Debut|20260614 — Morgan Stanley,2026-06-14;2Q26e iPhone 建置量 52mn;3Q26e 54mn;iPhone Fold 7-8mn 2H26 首發
- 報告_GS_ODM品牌廠_20260703 — Goldman Sachs,2026-07-03;Buy TP NT$400(21x 2026E P/E,維持);Jun-26E +22% YoY / -23% MoM;2Q26E NT$2.35 兆(+31% YoY)
- 報告_GS_鴻海_20260706 — Goldman Sachs,2026-07-06;Buy(CL)TP NT$400(18.9x 2027E P/E);6 月實際 NT$822bn(+52% YoY/-4% MoM)超估 18%;2Q26 實際 NT$2,513bn(+40%/+19%);3Q26E +48% YoY/+22% QoQ;2028E 營收上修 +16%(AI rack),EPS 微調;GM 因 AI rack 組合略降
- 報告_MS_NVL72機櫃6月_20260708 — Morgan Stanley,2026-07-08;6 月營收 NT$821.8bn 獨立確認;2Q26 rack 出貨實際 ~10.3K(+21% QoQ,略高於前估);3Q26 guidance 隱含優於前估 ~7.5K racks;MS ODM 偏好緯創>鴻海>廣達
- 報告_MS_iOS月報Databook_20260714 — Morgan Stanley,2026-07-14;3Q26e iPhone/iPad 建置量維持不變(54mn/13mn);2Q26 建置量認列為 in-line 實績(52mn/13mn);通路查顯示主要組裝夥伴 6 月出貨 MoM 上升
- 報告_MS_NVL72機櫃出貨_20260807 — Morgan Stanley,2026-08-07;7 月營收 NT$946.5bn(+15%/+54%);GB rack 出貨 ~3.6K(+9% MoM);全年假設維持 ~31.7K;產業 CY26 全年預估上修至 80-85K racks
- 報告_MS_NVL72機櫃出貨追蹤_20261012 — Morgan Stanley,2026-10-12;9 月 rack 出貨 ~2.7K(+4% MoM);3Q26 合計 ~7.8K(+1% QoQ);CY26 全年假設由 ~31.7K 下修至 ~30.3K;首度揭露 CY27 預估 ~38.8K(+28% y/y)
- 報告_CLSA_鴻海2317_20260812 — CLSA/SinoPac(Sam Kao),2026-08-12;2Q26 實績優於預期(營業利益優於自估/共識19%/18%);Rubin Ultra chip/rack 設計變更帶動 NVL rack 出貨假設上修至 2027年100K/2028年130K台;26-28SP EPS 上修2-27%;TP 由 NT$320 調升至 NT$375(14x 2027SP EPS SOTP),維持 Outperform
- 報告_GS_鴻海2317_20260813 — Goldman Sachs,2026-08-13;2Q26 OP 優於 GS 估/共識 36%/18%,GM 6.1%、OPM 3.8% 均優於預期;3Q26E 上修至 NT$3.04 兆(原估 2.96 兆);8-10 月營收估上調;Model B(EV)年底前於澳紐交車、CAVIRA 台灣 7 月起交車;維持 Buy(CL)TP NT$400 不變
- 報告_MS_iPhone月度數據_20260813 — Morgan Stanley,2026-08-13;iPhone/iPad 月度數據手冊;3Q26e iPhone build 維持 54mn(未變動);3Q26e iPad build 由 13mn 下修至 12mn(-8% QoQ)
- 報告_MS_iPhone與iPad月度出貨資料_20261014 — Morgan Stanley,2026-10-14;iPhone/iPad 月度出貨資料:舊款 iPhone 備貨下修,4Q26e iPhone 73→72mn、iPad 3Q 12→11.5mn/4Q 11→10.3mn;iPhone 18 不變(2H26 71mn);CY26 iPhone 234mn/iPad 46.8mn
- 報告_MS_iPhone月度數據_20260914 — Morgan Stanley,2026-09-14;iPhone/iPad 月度數據手冊;3Q26e iPhone/iPad build 維持不變;首度引入 4Q26e(iPhone 73mn/iPad 11mn);iPhone Duo 2H26 估 7mn 台、起售價 US$1,999、因生產問題延後一個月上市;全年 iPhone/iPad build 估 235mn/46.1mn
- 報告_MS_OCP峰會2026MGX升級_20261019 — Morgan Stanley,2026-10-19;Maia 300 ODM 夥伴推測(thesis)
相關頁面
- 分析_3Q26美系Hyperscaler財報與台廠read-across_20261102
- APH.US(amphenol)
- 分析_OCP2026總覽
- 7861_貝爾威勒(興)
- 時程_2026_AI_ASIC與高速介面
- 6414_樺漢(市)
- 供應鏈_AI伺服器液冷
- 供應鏈_AMD_Helios_MI450
- 供應鏈_Agentic_AI基礎設施
- 分析_OCP2026_AI機櫃平台與台灣ODM
- 分析_OCP2026_AI液冷與浸沒式散熱
- 分析_凱基RadarMonthly_T3供應鏈調整與2027伺服器PC需求_20261015
- 分析_晶片與封裝散熱solution
- 技術_EBO擴束光連接器
- 供應鏈_GoogleTPU
- 2354_鴻準(市)
- 分析_GoogleTPU產業與供應鏈_20260930
- 時程_2026_人形機器人
- 4961_天鈺(市)
- CLS.US(celestica)
- AAPL.US(apple)
- 6285_啟碁(市)
- 供應鏈_低軌衛星
- 3008_大立光(市)
- 3376_新日興(市)
- 3406_玉晶光(市)
- 分析_9月產業投資策略_富邦_20260831
- DELL.US(dell)
- NVDA.US(nvidia)
- 分析_台廠NVIDIA營收曝險_MS_20260827
- 3498_陽程(櫃)
- 分析_JPM亞洲硬體_AI與一般伺服器雙軌需求與供給瓶頸_20260822
- 分析_野村AsiaTechTour_AI供應鏈交叉解讀_20260820
- 分析_2Q26美系Hyperscaler資本支出與台廠read-across_20260802
- 分析_Intel_2Q26台廠read-through_20260724
- 3605_宏致(市)
- 5243_乙盛-KY(市)
- 技術_石英布
- 技術_ShuffleBox
- 技術_LPU
- 3526_凡甲(櫃)
- 技術_正交背板
- 分析_全球伺服器TAM_GS_20260624
- 8210_勤誠(市)
- 4938_和碩(市)
- 6278_台表科(市)
- ALAB.US(asteralabs)
- 分析_CXL記憶體解耦投資邏輯_20260610
- 分析_JPM_Google資本支出上修_台灣伺服器供應鏈受惠與首選_20260723