定義
InP(磷化銦,Indium Phosphide)是 III-V 族化合物半導體基板,是光通訊收發器中雷射光源的核心材料。相較於矽,InP 具備直接能隙,能高效發光,是製作 EML(電吸收調變雷射) 與 CW(連續波)雷射 的基礎基板。隨 AI 資料中心對高速光收發器(800G/1.6T)與 CPO 的需求暴增,InP 基板與磊晶片成為光通訊供應鏈最關鍵、也最吃緊的上游材料。
圖解
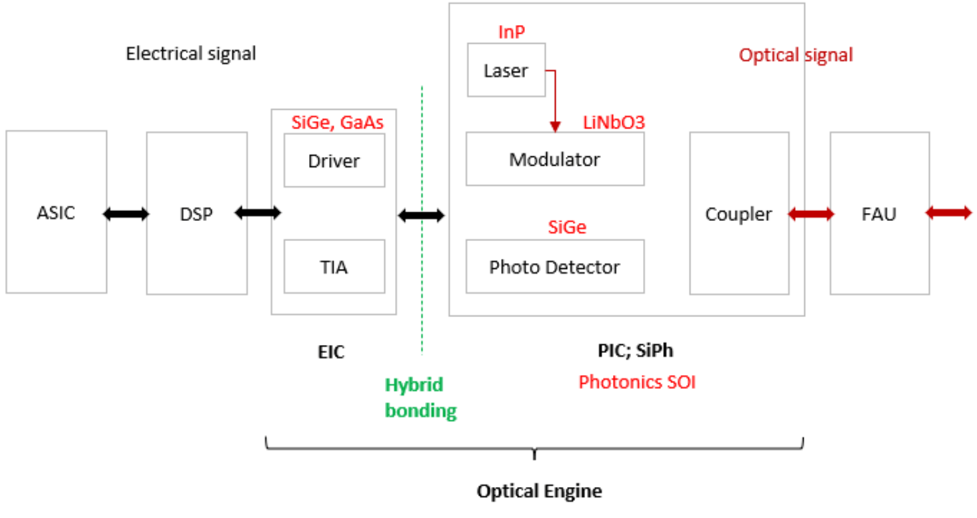
圖說:Optical Engine 架構方塊流程圖——ASIC/DSP 經 EIC(Driver/TIA,材料標示 SiGe、GaAs)與 PIC/SiPh(Laser 標 InP/Modulator 標 LiNbO₃/Photo Detector 標 SiGe)透過 Hybrid bonding 連接至 Coupler/FAU。InP 負責 EML/CW 雷射,SiGe(非 Ge-on-Si)負責 PD 與 EIC 之 Driver/TIA,photonics SOI 負責 PIC,GaAs 負責 EIC driver,LiNbO₃ 負責 PIC 調變器。
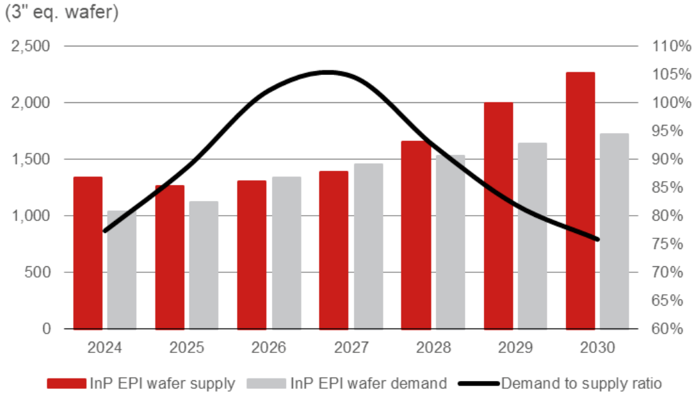
圖說:InP 磊晶片(epi wafer)供需趨勢,野村估 2025–27F 供給吃緊。
技術原理
光收發器中非矽材料各司其職(野村 line 3780):
| 材料 | 角色 |
|---|---|
| InP | EML 與 CW 雷射光源 |
| SiGe(矽鍺) | 光偵測器 PD、EIC(Driver/TIA) |
| Photonics SOI | 矽光子 PIC 平台 |
| GaAs(砷化鎵) | EIC 中的 driver |
| LiNbO₃(鈮酸鋰) | PIC 中的調變器 |
理想的全整合 PIC 需要 III-V 化合物半導體與矽的單片整合平台,因此 monolithic InP/photonics SOI 平台成為較佳解。InP 晶體位於埋藏氧化層(buried oxide)正上方、與矽元件層共平面,形成獨特的 InP-on-insulator 架構,使光能強力侷限於磊晶 InP 內。
製程鏈分三層: 1. InP 基板(substrate):由高純度銦+磷長晶切片,正進行 2 吋→6 吋遷移 2. InP 磊晶片(epi wafer):以 MOCVD/MBE 在基板上長 InGaAsP/InGaAlAs 磊晶層,再做 AR/HR 鍍膜 3. 元件:加工成 EML、CW 雷射、LD、PD 等
關鍵參數 / 判斷指標
| 指標 | 意義 | 觀察重點 |
|---|---|---|
| 基板尺寸遷移 | 2"→6" 提升單片產出 | 6 吋遷移的良率損失 |
| 雷射良率 | 決定有效供給 | 野村估 InP 雷射良率 < 50% |
| PD(光偵測器)良率 | 接收端良率瓶頸,與雷射良率為不同環節 | 國泰證期(2026-09-01):不同材料間約 4% 晶格失配(lattice mismatch)及熱膨脹係數差異增加缺陷,PD 製程良率難以穩定突破 50%;擴產前須先改善磊晶與異質整合良率(產業情境推估,中信心) |
| MOCVD 設備交期 | 限制磊晶產能擴張 | 交期可 > 1 年 |
| 銦原料供給 | 上游瓶頸 | 中國銦出口管制 |
| 相對價格 | 與替代材料比較 | photonics SOI(12 吋,約 $1,400)約為 InP 基板(3 吋,約 $350)的 4 倍 |
技術瓶頸 / 風險
- 地緣風險(最關鍵):中國對銦(Indium)實施出口管制,直接卡住 InP 基板供給
- 良率低:InP 雷射良率 < 50%,6 吋遷移又帶來額外良率損失,使基板比磊晶片更緊
- 設備交期長:MOCVD 設備交期 > 1 年,限制磊晶產能反應速度
- 部分需求被替代:InP PD 與 InP PIC 的部分需求,會被 SiGe 與 photonics SOI 取代
- 中國擴產:中國廠商通常在上行週期積極擴產,2028–30F 可能搶下更多市佔,是供給端的關鍵變數
- 價格與長約鎖料(華南投顧,2026-09-18):InP 基板價格自 2025Q4 起漲、至今數度調漲,由基板製成的磊晶已二度調漲、4Q26 可能第三度調升;Coherent、Lumentum 已與全球 InP 基板龍頭 AXT 簽訂長約避免斷鏈;3081_聯亞光電(櫃) 董事會通過不超過 NT$22.7 億元設備擴產,並與美國、日本供應商簽 InP 基板採購合約。(與上方野村「最快 2028F 才緩解」判斷方向一致)
材料替代路線:矽上磷化銦(InPOSi)
Soitec 在 SEMICON Taiwan 矽光子論壇(2026-08-31)提出把 Smart Cut 用於 InP 的 InPOSi(InP-on-Silicon) 基板,目前仍屬 R&D pathfinding,並徵求 InP 供應鏈夥伴共同驗證(產業_SEMICON2026矽光子論壇_Soitec簡報_20260831、產業_SEMICON2026矽光子論壇_Soitec逐字稿_20260831;公司自述):
- 材料稀缺:一塊 InP 塊材可做出多片 InPOSi 晶圓,緩解 InP 供給緊張。
- 可製造性與封裝:降低機械脆性、提高結構剛性(較小 bow/warp)、背面只需研磨矽;較易融入 CMOS 式產線。
- 散熱:矽熱導約為 InP 的 2 倍、可薄化至遠低於 100µm,有助提高雷射功率密度、改善波長隨溫度漂移與熱電耦合器設計。
- 基板配置:InP seed layer+BOX(亦有無 BOX 選項),handle 為高電阻率矽,可加 trap-rich;seed layer 厚度視目標應用調整(「moving target」)。Q&A 中講者稱 InP 轉到矽基板後會比單獨 InP 更堅固。
- 判讀:與上方地緣、良率、設備交期瓶頸屬不同解法(降低單位產出的 InP 用量),但尚無量產時程,信心中低。
JX Advanced Metals InP 基板擴產計畫(2026-07-06)
來源:memo_JX金屬_AI材料成長動能_20260706
- 目前 InP 基板市占率 40%+,全球第一
- 長期目標:2030 年產能擴 10 倍(配合資本支出計畫 1,500 億日圓 InP 專項)
- 6 吋晶圓轉型中;6 吋良率損失仍是短期瓶頸
- 2025 年光收發器相關收入 YoY +28%,成長持續
- 主要需求驅動:AI 資料中心對 800G/1.6T 光模組的高速 EML / CW 雷射光源
關鍵廠商
| 環節 | 廠商 | 角色 |
|---|---|---|
| InP 基板 | 5016.JP(jx_advanced_metals) | 全球市占 40%+,目標 2030 年產能擴 10 倍 |
| InP 基板 | AXT/Tongmei | 主要中國廠商 |
| InP 基板(中國新進者) | 先導、雲南鍺業 | 擴產快、送樣進入放量軌道;良率與均勻度落後住友等大廠(產業專家,2026-11-02,⭐⭐) |
| InP 基板 | DOWA+WaferTech、Freiberger | 日德供應商 |
| InP 磊晶(IDM 自有) | Lumentum、Coherent | 領導 IDM,磊晶產能吃緊 |
| InP 磊晶(merchant 台廠) | 3081_聯亞光電(櫃) | LandMark,專業磊晶廠(上游 epi-house) |
| InP 磊晶(merchant 台廠) | 2455_全新(市) | VPEC,InP/GaAs 磊晶 |
| InP/GaAs 代工(台廠) | 3105_穩懋(櫃) | WIN Semi,GaAs 代工龍頭跨入 InP 代工(中游) |
| 磊晶(merchant 海外) | IQE | 第三方磊晶 |
投資觀察
野村認為關鍵在「哪些 merchant InP 磊晶廠能接到 Lumentum、Coherent 等領導 IDM 的訂單外溢」——這是台廠(聯亞、全新、穩懋)受惠程度的判斷點。
穩懋 6 吋平台與 InP 代工
3105_穩懋(櫃) 2026/05/26 call memo 補強了 InP 從材料主題落到台灣中游 foundry 的路徑:公司具 6 吋 GaAs 量產經驗,部分既有設備可共用或改機支援 InP / 雷射製程,因此從 6 吋 GaAs 延伸到 6 吋 InP 的 time-to-market、進入障礙與資本支出壓力低於從零建立平台。
| 項目 | 穩懋揭露 | 對 InP 供應鏈的含義 |
|---|---|---|
| 6 吋基礎 | 亞洲首家 6 吋 GaAs foundry,GaAs 月產能超過 4 萬片 | 具客戶認證與量產管理經驗,可作 6 吋 InP 導入基礎 |
| 服務範圍 | Base EPI → Wafer Process → Wafer Level Testing | 補上 InP / III-V 元件的中游 wafer process 與測試服務 |
| 短期產品 | PD 2Q26-3Q26 可望量產貢獻 | 接收端可能先形成營收驗證 |
| 中期產品 | CW Laser / EML 仍在 MPI,CW Laser 認證約 1-2 年 | 外部光源需求確立,但營收時點受客戶認證限制 |
| 材料狀況 | 尚未看到明顯材料供應 gating | 當前不是 immediate bottleneck,但若需求放大仍需追蹤 InP / GaAs 基板與 MOCVD lead time |
IET-KY MBE 磊晶與 InP 基板瓶頸(2026-06-11)
4971_IET-KY(櫃) call memo 補上另一個 InP 上游視角:公司以 MBE 磊晶為核心,InP 約占產品線 50%,機台利用率約 60%,訂單量已超過兩季平均銷售額,但真正限制在 InP 基板供應。IET 表示目前多數基板來自日本,德國供應商少量供應(<10%)且仍在研發線轉量產線;公司因實體清單限制無法使用 AXT 晶圓,因此 2026 年 5 月日本黃金週停機即造成供應與營收短期波動。
| 技術 / 產品 | IET 進度 | 對 InP 投資判斷 |
|---|---|---|
| 100G / 200G PD | 200G 產品約占總量 25%,已有客戶進入正式量產 | InP PD 不只受 800G / 1.6T 光模組拉動,也受矽鍺 PD 高速噪聲限制推升 |
| QD Laser | 仍在 pre-production,MBE 生長窗口窄 | 中長期光源路線,短期不宜直接視為量產收入 |
| MPIN(Metamorphic PIN) | 在 GaAs 上做 InP PD,為研發重點 | 可能承接部分高速但較低端需求,屬材料 / 製程折衷路線 |
| InP 基板回收研磨 | 新機台預計 2026 年底或 2027 年初到貨 | 若成功,可部分緩解基板短缺與零庫存壓力 |
IET-KY 評等報告補充(2026-06-25)
報告_華南_IET-KY4971_20260625補上財務與基板合作線索:IET-KY 2026Q1 營收 3.32 億元、EPS 1.97 元,InP 光接收器 PD 磊晶片約占營收 4 成;華南投顧估 2026E / 2027E EPS 為 8.05 / 12.59 元,目標價 630 元。報告同時指出公司近年積極與歐洲基板廠 Freiberger 合作,協助其切入 InP 基板市場,這與本頁「基板供應是瓶頸」的判斷一致。
供需展望(野村 2026-05-21)
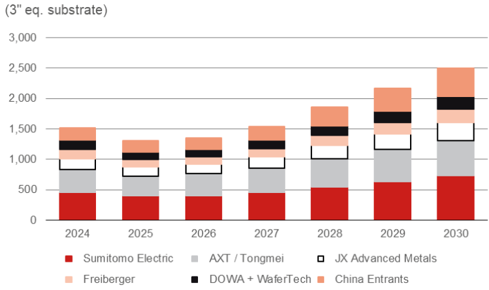
圖說:InP 基板產能(緊缺情境)依供應商分布,含中國新進者。
- InP 磊晶片:產能受 InP 基板供給與 MOCVD 長交期雙重限制;領導 IDM(Lumentum/Coherent)利用率吃緊,但 merchant 廠仍有閒置產能
- InP 基板:2025–27F 比磊晶片更緊(6 吋遷移良率損失+銦出口管制);最快 2028F 才緩解
- 需求驅動:傳統光收發器的 EML + SiPh 光收發器的 CW 雷射
- 成長節奏:CAGR > 20%(2025–30F),2025–27F 成長很高、2028–30F 若產業(尤其中國)建立更多產能則趨緩;自 2026F 起成長
中國 InP 基板擴產與 DSP 緊繃度比較
產業專家(2026-11-02,⭐⭐,單一專家來源):光模組鏈上物料端 DSP 的供應緊繃程度遠高於 InP 基板。
- 中國供應商擴產快:先導、雲南鍺業等擴產速度極快;良率與材料均勻度與日本住友(5802.JP(sumitomo_electric))及歐美日大廠仍有落差,但商業化送樣已進入放量軌道,專家模型測算短期缺口可控。
- DSP 才是實質瓶頸:DSP 高度仰賴台積電 7nm/5nm 先進製程配額,加上模組廠重新認證、封測良率與多通道調諧週期極長(見 技術_光模組DSP)。
緩解時點並列:專家 vs 野村/Omdia
專家(2026-11-02)判斷 InP 基板短期缺口可控(相對 DSP 較不緊);野村(2026-05-21)判斷 InP 基板最快 2028F 才緩解,Omdia(2026-10-03)稱賣方市場持續至 2029 年以後。三者口徑不同(專家為相對 DSP 的短期比較、並含中國新增供給;野村/Omdia 為基板自身供需),尚無法判定先後或互斥,並列保留。
供需缺口、基板寡占與毛利結構(Omdia,2026-10-03)
Omdia(研究機構,非券商)CIOE 2026 展會回顧把 InP 視為 AI 超級週期訂單之外最大的變數,要點如下:
- 上游原料:銦由中國供應全球約 70%,但超純級仍依賴進口,屬戰略礦物;6N–7N 高純紅磷由日本雙寡占控管,屬危險化學品、純化門檻高,認證週期 12–18 個月;MOCVD 用金屬有機前驅物純度至少 6 個 9,磊晶反應爐、微影與檢測設備受出口管制。
- 基板寡占:Sumitomo(住友電工)、AXT、JX Metals 合計占 InP 單晶基板市場逾 90%;中國新廠在 2–4 吋有進展,6 吋仍在驗證。基板擴產週期 18–36 個月,6 吋需要指數級技術躍進與十億元級資本。
- 磊晶瓶頸:MOCVD/MBE 生長多層量子井屬高度客製服務,直接決定晶片性能與良率。
- 毛利結構:InP 磊晶(EML)毛利逾 40%、議價力強;基板毛利逾 50%、定價權極大;200G EML 晶片、封裝、模組的議價力依序遞減,由終端客戶主導。Omdia 據此主張 IDM 垂直整合(併購或策略聯盟取得封裝與基板能力,或自建磊晶與基板)可鎖定材料來源,避免純設計公司在缺料時被斷供。
- 供需缺口:Omdia 稱供給缺口將由 2025 年約 65% 擴大至 2026 年逾 70%(缺口口徑原文未定義,疑為占需求比重,待查),2 吋基板價格已翻倍以上;2027 年 6 吋升級可能短暫緩解,2028 年因量增四倍與更多應用需求再度爆發,InP 基板與高階晶片到 2029 年以後仍是賣方市場。
- 投資現實:3 吋 IDM 廠需 CNY 10–15 億元,次世代 6 吋廠逾 CNY 25 億元,獲利需 5–7 年;廠房最長 24 個月、長交期設備(MOCVD 等)逾 12 個月、商業爬坡 12–18 個月。
緩解時點衝突:Omdia 與野村
野村(2026-05-21)判斷 InP 基板最快 2028F 才緩解;Omdia(2026-10-03)認為 6 吋升級僅在 2027 短暫緩解、2028 再度吃緊,賣方市場持續至 2029 年以後。兩者同為「短期無解」,差在 2028 之後是否緩解,尚無法判定誰對。
供給受限也催生替代平台:Photon Bridge 的異質光子平台(2µm 厚膜矽光子對 220nm 薄膜,耐高功率、低損耗、製程容忍度高,並以專有彈性元件降低光耦合對準難度);Intel 晶圓代工將 InP 晶粒鍵合於 SOI 後再加工,可做 8/16 波長雷射陣列、晶圓級測試與 burn-in,並可彈性使用 SOA;Sivers 定位為偏半導體端的光源供應商,不與客戶競爭,70mW、100mW 產品已無技術爭論,下一階段聚焦陣列式光源。PON 供應商則利用既有 InP DFB 技術轉進高功率 DFB 或雷射陣列的資料中心市場,InP DFB 交期被列為採購追蹤項。scale-across 的光放大器亦因 InP 泵浦雷射造成交期拉長,具 InP 能力的廠商傾向自製泵浦雷射。
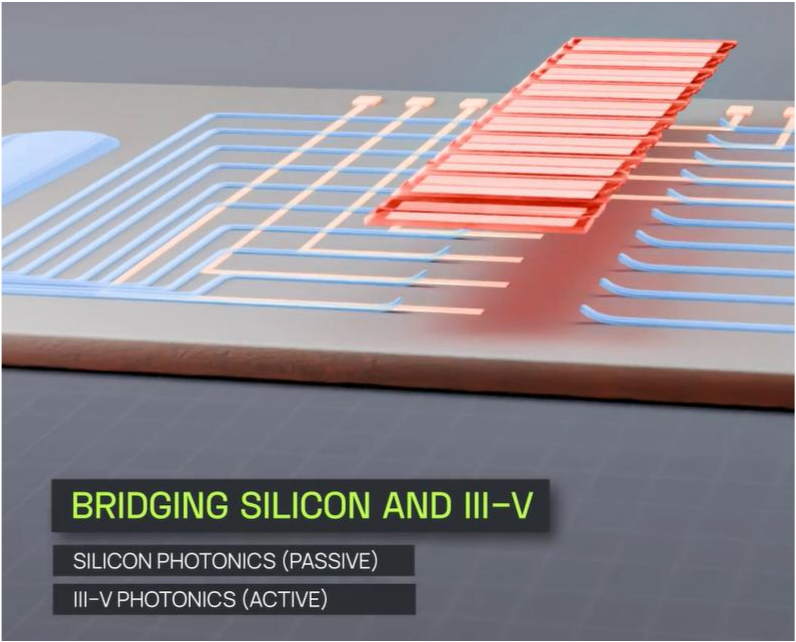
圖說:矽光子(被動,藍色波導)與 III-V 光子(主動,紅色雷射陣列)整合示意,標題「Bridging Silicon and III-V」。來源:報告_Omdia_CIOE2026展會回顧_20261003(Photon Bridge)
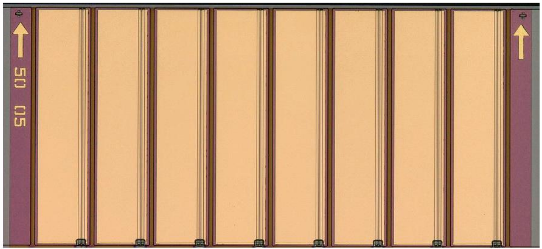
圖說:雷射晶粒顯微影像,8 條並列雷射條(陣列式光源),報告該頁為 Sivers。來源:報告_Omdia_CIOE2026展會回顧_20261003
應用場景
- 800G/1.6T 高速光收發器(EML、CW 雷射)
- 矽光子(SiPh)光收發器的 CW 雷射光源
- CPO(共同封裝光學)模組
相關技術
供應鏈
→ 供應鏈_光通訊
來源
-
memo_光通訊_專家會議_DSP缺口與NPO節奏_kevin_20261102 — 光通訊產業專家會議(珩石 kevin),2026-11-02;DSP 緊繃遠高於 InP 基板、中國基板廠擴產快但良率落後、短期缺口可控
-
產業_SEMICON2026矽光子論壇_Soitec簡報_20260831、產業_SEMICON2026矽光子論壇_Soitec逐字稿_20260831,Soitec,2026-08-31;InPOSi 動機(稀缺、可製造性、散熱)與基板配置
- memo_JX金屬_AI材料成長動能_20260706,Kevin(使用者),2026-07-06;JX InP 市占 40%+、2030 年 10x 擴產計畫、YoY +28%
- 260521_nmr_semi-renaissance,野村《Greater China Semi: A Guide to Semi Renaissance in 2026–30F》,2026-05-21
- 分析_AI光互連百億美元押注_20260525
- 活動_穩懋3105_call_memo_20260526,2026-05-26
- memo_IET-KY_4971_call_memo_20260611,2026-06-11
- 報告_華南_IET-KY4971_20260625,華南投顧,2026-06-25
- 報告_開源_光互聯產業鏈擴產潮鍵結設備_20260621,開源證券,2026-06-21(InP 基板 / 磊晶 / 光晶片擴產)
- 研究_PIC光子晶片戰役_國泰證期_20260901,國泰證期研究部,2026-09-01(PD 良率瓶頸與約 4% 晶格失配,區分於既有雷射良率 <50% 之外的接收端瓶頸)
- 報告_Omdia_CIOE2026展會回顧_20261003 — Omdia(非券商),2026-10-03;InP 上游原料、基板寡占(Sumitomo/AXT/JX 逾 90%)、毛利結構、供需缺口至 2029 年、Photon Bridge/Intel/Sivers 替代平台
- 報告_華南_4Q26投資季刊總經股市產業展望_20260918 — 華南投顧,2026-09-18;4Q26 投資季刊,InP 基板/磊晶漲價、Coherent/Lumentum 與 AXT 簽長約