基本資料
友達光電(AU Optronics, AUO),股票代號 2409.TW,台灣證券交易所上市,為全球前三大 TFT-LCD 面板製造商之一。主要產品包含大尺寸電視面板、IT 面板(Monitor、Notebook)、車用顯示、工業用顯示器與醫療面板,涵蓋 LCD、OLED 與 Micro LED 路線。
近年友達積極布局先進封裝材料,包含玻璃芯基板(Glass Core Substrate)與玻璃載板(Glass Carrier),利用面板廠大尺寸玻璃製程能力切入半導體封裝材料市場,方向與 3481_群創(市) 相似但路線與進度不同。
摩根士丹利(Morgan Stanley)2026-06-22 報告指出友達目前 P/B 估值約 1.5x 2026e,高於其 2022 年以來的中週期平均 0.8x,認為面板漲價有利因素已被定價,維持 Equal-weight(EW)評等,目標價 NT$14.00(基於 0.7x 2026e P/B)。
業務結構轉型目標:3Q26 營收結構為 Display(顯示器本業)46%、Mobility Solutions 30%、Vertical Solutions 20%、Others 4%(中信投顧法說 memo,2026-10-29;沿革:2Q26 Display 48%/Mobility 29%/Vertical 19%);公司長期目標為 2030 年 mobility + vertical 合計占營收 70%(vs. 2025 年 43%),營益率上 mobility(3.8%)與 vertical(5.6%)優於 display(-3.2%,2Q26)。(來源:報告_MS_友達2409_20260730,MS,2026-07-30)
核心技術/競爭優勢
- 大尺寸 TFT-LCD 製程能力:Gen 8.5/Gen 10 玻璃製程基礎,可延伸應用於先進封裝玻璃基板
- 車用/工業顯示:高可靠性顯示器市場,ASP 較消費面板高
- 玻璃處理 know-how:面板廠大尺寸玻璃處理能力,可能延伸至玻璃芯基板、玻璃載板製造(方向尚在驗證階段)
- 供給紀律:產業結構改善後,友達與同業共同維持稼動率紀律(80–85%),面板景氣波動縮短
產品與應用
| 產品 / 服務 | 應用 | 觀察重點 |
|---|---|---|
| 電視面板(TV) | 大尺寸 32"/43"/55"/65"/75" 4K | 3Q26 報價已下滑(7 月 -2%、8 月 -1%、9 月持平),MS 預期 4Q26 持平 QoQ,需追蹤品牌議價與 CNY 備貨漲價落地 |
| IT 面板(Monitor/NB) | 23.8" FHD Monitor、14" NB | 2026 IT 面板相對 TV 穩定;Monitor 2026-06 +0.1% MoM |
| 車用顯示 | 車規 LCD/OLED | 高 ASP,景氣波動較小 |
| 工業 / 醫療顯示 | 客製化工業 / 醫療用途 | 穩定利基市場 |
| 玻璃基板 / 玻璃載板(探索中) | 先進封裝材料 | 長線題材,具體貢獻時程待觀察(MS:不早於 2028) |
面板報價趨勢(最新:MS 2026-10-05,重要觀察指標)
| 品項 | 2026-10E MoM | 4Q26 季均展望 | 備註 |
|---|---|---|---|
| TV 面板(32"/43"/55"/65"/75") | 持平(7 月 -2%、8 月 -1%、9 月持平) | 持平 QoQ(MS base case) | 面板廠已通知品牌自 4Q26 起漲價以抵銷零組件成本,惟 TV 訂單動能因季節性轉淡、品牌可能因漲價減單,議價仍在進行;中國面板廠 10 月假期按年度歲修控產;MS 認為 TV 漲價較可能落在 4Q26 後段(品牌為 CNY 促銷回補庫存時) |
| Monitor 面板 | 持平 | 持平 QoQ | 1H26 品牌已提前備貨,2H26 需求轉弱;面板廠成本壓力大、不願再讓價 |
| NB 面板 | 持平 | 持平 QoQ | 同上 |
產業平均稼動率:3Q22 低點約 65%,2024 年起回到 78-84%,2Q26 持平於 80-85%,3Q26E 小幅回升至約 85%。2026 年 TV 面板出貨結構偏 1H(歷年 1H:2H 約 49:51),因品牌為 2 月冬奧、6-7 月世界盃與中國 618 提前備貨,2H26 訂單動能趨緩;供給面有樂金顯示廣州 8.5 代廠出售予 TCL、Sharp 關閉堺 10 代廠等整併動作支撐紀律;MS 提醒給大客戶的回饋金(rebate)是 2H26 面板廠毛利率的擺盪因子(MS 2026-08-20)。 沿革:6 月 TV 持平、Monitor +0.1~0.2%(MS 2026-06-22)→ 7 月 TV -2%(2026-07-20)→ 8 月 TV -1%、Monitor/NB 持平(2026-08-20)→ 9 月全數持平、中國廠通知 9/10 月起調漲(2026-09-21)→ 10 月全數持平預估、4Q26 TV/IT 季均持平(2026-10-05)。 來源:報告_MS_面板報價10月上旬_20261005(Morgan Stanley,Derrick Yang 等,2026-10-05),信心:中高(analyst estimate)
圖片 / 架構圖
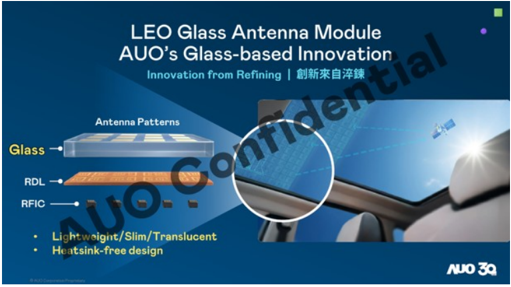
圖說:AUO LEO 玻璃天線模組(AUO 自繪)——以玻璃為基板承載天線圖案(Antenna Patterns)+ RDL + RFIC 疊構,主打輕薄/半透明、無散熱片設計,可整合進車頂天窗。來源:260629_3481_2409_ms_display(MS,2026-06-29)。
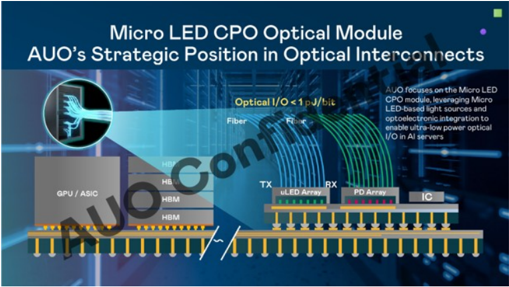
圖說:AUO Micro-LED CPO 光模組(AUO 自繪)——以 Micro-LED 為光源、uLED array(TX)/ PD array(RX)搭配玻璃基板,鎖定 AI 伺服器短距、超低功耗光 I/O(<1 pJ/bit)。合作夥伴含 Ennostar(富采)與 Tyntek。來源:260629_3481_2409_ms_display(MS,2026-06-29)。
月營收(近 24 個月)
下次公布11/9(一) 10月營收 預估:可能 11/9 公布(近 5 次有 5 次落在此區間;最常見:期限前 1 個工作天,信心高)
| 月份 | 營收(億元) | MoM | YoY | 備註 |
|---|---|---|---|---|
| 2026-12 | 231.8 | — | -8.0% | 本站推算† |
| 2026-11 | 220.2 | — | -8.4% | 本站推算† |
| 2026-10 | 194.5 | — | -7.0% | 本站推算† |
| 2026-09 | 234.0 | +1.3% | -4.3% | |
| 2026-08 | 231.0 | +13.4% | -5.8% | |
| 2026-07 | 203.7 | -18.4% | -2.6% | |
| 2026-06 | 249.5 | +4.7% | +13.8% | |
| 2026-05 | 238.4 | +7.9% | -1.4% | |
| 2026-04 | 221.0 | -15.1% | -4.5% | |
| 2026-03 | 260.2 | +26.9% | +0.6% | |
| 2026-02 | 205.1 | -8.9% | -16.7% | |
| 2026-01 | 225.1 | -10.7% | +4.0% | |
| 2025-12 | 251.9 | +4.8% | +2.4% | |
| 2025-11 | 240.4 | +14.9% | +3.4% | |
| 2025-10 | 209.2 | -14.4% | +0.2% | |
| 2025-09 | 244.5 | -0.4% | -5.5% | |
| 2025-08 | 245.4 | +17.3% | -9.2% | |
| 2025-07 | 209.2 | -4.5% | -15.8% | |
| 2025-06 | 219.2 | -9.3% | -13.1% | |
| 2025-05 | 241.8 | +4.5% | -4.6% | |
| 2025-04 | 231.4 | -10.5% | -2.6% | |
| 2025-03 | 258.5 | +5.1% | +21.9% | |
| 2025-02 | 246.1 | +13.7% | +24.1% | |
| 2025-01 | 216.4 | -12.0% | +17.4% | |
| 2024-12 | 245.9 | +5.7% | +11.8% | |
| 2024-11 | 232.6 | +11.4% | +15.2% | |
| 2024-10 | 208.7 | -19.3% | -1.4% |
2026 年已公布累計 2,068 億元;全年推算 2,714 億元(YoY -3.5%)†
† 本站推算,非券商預估:以最新一個月營收為基準,乘上過去兩年同期月對月變化的中位數(季節因子限 0.75–1.33 倍)。券商的年度營收與 EPS 預估見本頁「EPS 預估」「財測假設」。
資料:珩石資料庫+公開資訊觀測站,更新於 2026-11-09 01:26。下次公布日依公司近 12 個月公布習慣(公開資訊觀測站、鉅亨營收速報、FinMind)推估,以公司公告為準。
EPS 記錄
| 季度 | 營收 (NT$mn) | 毛利率 | 營益率 | 淨利 (NT$mn) | EPS (NT$) | 備註 |
|---|---|---|---|---|---|---|
| 3Q26 | 66,900(QoQ -5.7%/YoY -4.3%) | 10.1%(QoQ -2.9ppt/YoY +0.5ppt) | -3.5%(QoQ -3.8ppt/YoY -0.9ppt) | -2,500 | -0.33 | 毛利率下滑因產品組合、筆電需求下滑與 Green Solution 一次性損失;營業費用率 13.7%(QoQ +1ppt、YoY +1.5ppt);對中信預估(2026-10-30 報告)營收 -7.4%、毛利 -28.6%、EPS 0.07→-0.33,對共識 EPS 0.01;現金 565 億、淨負債淨值比 27.2%(活動_友達2409_中信投顧call_memo_20261029,2026-10-29) |
| 2Q26 | 70,891(QoQ +3%/YoY +2%) | 13.0%(QoQ +1.2ppt) | 0.3%(QoQ +1.2ppt) | 1,343 | 0.18 | 大幅優於 MS 估(EPS 0.01)與市場共識(0.05),主因非營業處分利益約 NT$23 億(報告_MS_友達2409_20260730,2026-07-30) |
EPS 預估
MS 2026-07-30 報告首次提供 AUO 具體 EPS 預估區間(此前 6/22、6/29 報告僅提 P/B 估值)。表列兩套方法論:
**為 MS ModelWare(consensus 方法論)、§為 Refinitiv 市場共識數據,皆列於同一報告。
| 年度 | MS ModelWare EPS**(報告日:2026-07-30) | Refinitiv 共識 EPS§(報告日:2026-07-30) | 群益 EPS(報告日:2026-09-23) | 中信投顧 EPS(報告日:2026-10-30) | 華南 EPS(報告日:2026-10-30) | 備註 |
|---|---|---|---|---|---|---|
| 2025A | 0.90 | 0.44 | — | 0.91(調整後;公告 0.90) | 0.90 | 實績 |
| 2026E | (0.13) | (0.10) | 1.61 | -0.47(前 0.14;共識 0.47) | -0.04 | 轉虧(MS)vs 群益估獲利 1.61 元,差距顯著;群益營收 2,730.93 億(-2.95%)、GM 12.50%,推估差異可能來自群益納入高雄廠/華亞廠資產處分利益(既有時程軸已揭露預估處分利益合計約 NT$176.7 億),惟群益 09-23 報告未明確拆解一次性項目,待後續核對 |
| 2027E | 0.21 | 0.39 | 0.20 | -0.34(前 0.16;共識 0.65) | 0.61 | 群益營收 2,840.50 億(+4.01%)、GM 13.66%,與 MS ModelWare(0.21)大致相近 |
| 2028E | 0.43 | 0.65 | — | — | — |
3Q26 實績 EPS -0.33 元(2026-10-29),台中二期售台積電今年不認列處分利益、華亞廠出售案終止;群益 2026F 1.61(2026-09-23,推估含處分利益)與 MS/共識的轉虧預期之差,中信 2026-10-30 更新後 2026F 為 -0.47(含 2Q26 業外處分利益約 NT$25 億但本業虧損擴大),與群益仍相距甚遠,群益尚未於法說後更新。中信投顧 2026/2027F 營收 2,706.0/2,601.5 億元(前 2,841.1/2,900.6 億,-4.8%/-10.3%)、毛利率 11.4%/11.2%(前 12.7%/12.8%);4Q26F EPS -0.16(前 0.03;共識 0.36)、1Q–4Q27F -0.10/-0.11/-0.07/-0.06。 沿革:中信投顧 2026F/2027F EPS 0.14/0.16(法說前)→ -0.47/-0.34(2026-10-30),3Q26 毛利與營業利益遠低於預期、營業費用高於預期(車用新案與前瞻研發前期投入)。 華南(2026-10-30)2026E/2027E 為稅後 EPS -0.04/0.61(稅前 EPS 0.45/1.73,稅前與稅後差距大,原表如此);2027E 高於 MS ModelWare 0.21 與中信 -0.34;4Q26E 0.26,2027 各季 0.02/0.20/0.19/0.20。 ⚠️ 中信報告內部數字:圖表二列 2026F 稅後淨利 +3,526 與年度財務表 -3,526 及 EPS -0.47 矛盾,以負值為準,疑為原圖符號誤植。
財測假設
| 來源(日期) | 模型 / 推導鏈 | 關鍵假設 | 產出 |
|---|---|---|---|
| 中信投顧(2026-10-30) | 3Q26 毛利與本業虧損遠低於預期 → 4Q26 Display 續減、IT 需求疲弱 → 下修營收與毛利率 → 本業持續虧損;前瞻技術無實質營收 → 以 PBR 評價 | 4Q26F 營收 NT$638.05 億(QoQ -4.6%)、毛利率 10.46%、營益率 -2.2%;2026F 營收 NT$2,706.0 億(-3.8%)、毛利率 11.4%、營益率 -1.6%;2027F 營收 NT$2,601.5 億(-3.9%)、毛利率 11.2%、營益率 -1.3%;Micro LED 光通訊與玻璃基板仍屬初期、短期無實質營收貢獻;PBR 歷史區間約 0.6x–1.5x | EPS 2026F/2027F -0.47/-0.34;稅後純益 -35.3/-25.7 億元;TP NT$22.4 |
| 華南投顧(2026-10-30) | 3Q26 法說 → Display 續弱、Mobility 與 Vertical 相對穩定 → 區間持有;2027F 每股淨值 20.51 × 1.6〜1.8x PBR 評價 | 2026F/27F 營收 2,757.6/2,867.9 億元(YoY -2.0%†/+4.0%);毛利率 11.7%/13.7%;營益率 -1.1%/1.5%;業外收支率 2.3%/3.0%;產品別 2026F/27F:Display 1,324/1,319(-0.3%)、Mobility 800/860(+7.6%)、Vertical 524/574(+9.5%)、Others 110/115;2026F 稅後純益 NT$5.9 億;4Q26F 營收 689.6 億、毛利率 11.5%、營益率 -0.4%、業外收支率 4.9%;2027 各季營收 687.0/734.4/734.7/711.7 億 | EPS 2026F/27F -0.04/0.61;TP NT$37.0 區間持有。沿革:2026-07-31 買進 TP 26→2026-10-30 區間持有 TP 37 |
目標價與評等
| 券商 | 報告發布日 | 評等 | 目標價 | 評價基礎 | 來源 |
|---|---|---|---|---|---|
| 摩根士丹利(MS) | 2026-06-22 | Equal-weight(EW) | NT$14.00 | 0.7x 2026e P/B(vs. 現價約 1.5x P/B;中週期均值 0.8x since 2022) | 260622_2409_3034_ms_2h-june-panel-px |
| 摩根士丹利(MS) | 2026-06-29 | 評等未於本篇明列(前次 EW) | NT$27.00(自 NT$14.00 上調) | 玻璃先進封裝 + LEO 玻璃天線 + Micro-LED CPO 題材(Industry View In-Line) | 260629_3481_2409_ms_display |
| 摩根士丹利(MS) | 2026-07-30 | Equal-weight(EW,明確重申) | NT$27.00(不變,較現價 NT$22.20 有 22% 上行) | 2026e P/B 1.4x(base case;中週期均值 0.8x,因 CPO 與 LEO 業務題材重估) | 報告_MS_友達2409_20260730 |
| 摩根士丹利(MS) | 2026-10-05 | Equal-weight(EW) | NT$27.00(維持;10-05 收盤 NT$39.05,目標價低於現價) | 2026e P/B 1.4x(現價對應 2.0x) | 報告_MS_面板報價10月上旬_20261005 |
| 中信投顧 | 2026-10-30 | 中立(Neutral,維持) | ⚠️ NT$22.4(前 23.65,-5%) | 2027F 每股淨值 × 1.2 倍 PBR(歷史區間約 0.6x–1.5x);前日收盤 NT$34.05,潛在漲幅 -32.21%;風險:面板報價出貨不如預期、消費性電子需求不如預期 | 報告_CTBC_友達2409_20261030 |
| 華南投顧 | 2026-10-30 | 區間持有(原買進,2026-07-31) | NT$37.0(原 NT$26.0) | 2027F 每股淨值 20.51 × 1.6〜1.8x PBR(上緣約 36.9);收盤 NT$34.05、隱含漲幅 8.66% | 報告_華南_友達2409_20261030 |
華南 2026-10-30:降評區間持有、TP 上調
華南由買進(TP 26)降評為區間持有並調升 TP 至 37,隱含漲幅 8.66% 即其區間持有定義(0〜10%);高於同期 MS(EW、TP 27)與中信(中立、TP 22.4),且 10-29 收盤 34.05 已接近 TP。華南 2027F EPS 0.61 與中信 -0.34 方向相反,差異來自毛利率(13.7% 對 11.2%)與營益率(1.5% 對 -1.3%)假設。
⚠️ 財務變化(規則#14)已解除疑慮:MS 2026-07-30 明確重申 EW、TP 維持 NT$27(不變)
前次(6/29)報告目標價自 NT$14 大幅上調至 NT$27 但未明列評等,曾標記為待追蹤疑慮。MS 2026-07-30 3Q26 財報後追蹤報告明確重申 Equal-weight 評等、目標價維持 NT$27.00(不變),確認 6/29 的 TP 上修並非伴隨評等調升,估值基礎為 2026e P/B 1.4x(因 CPO / LEO 業務題材使目標倍數高於中週期均值 0.8x)。MS 明確表示「不見強力催化劑」,本業展望平淡、新業務貢獻仍需時間,維持 EW。
估值警示(MS 2026-06-22)
友達現價對應約 1.5x 2026e P/B,顯著高於 2022 年以來中週期均值 0.8x。MS 認為面板漲價有利因素已充分定價,先進封裝玻璃基板的增量貢獻仍需時間兌現,且量產競爭可能加劇(多家供應鏈廠商同步布局),風險報酬不具吸引力。
MS 2026-10-05 更新:友達估值升至 2.0x P/B,現價已高於 MS 目標價(無新 TP)
友達本淨比沿革:2026-07-20 1.3x → 08-20 1.3x → 09-08 1.5x → 09-21 1.7x → 10-05 2.0x(群創 1.7x,與 9/21 持平;中國同業 BOE 1.4x、TCL 1.7x;8/20 時 BOE 1.6x、TCL 1.8x)。MS 覆蓋表列友達 10-05 收盤價 NT$39.05,MS 目標價仍為 NT$27(2026-07-30 設定、現價 NT$22.20),目標價較現價低約 31%†(†由 27÷39.05 回推);EW 評等與 NT$27 維持,基礎 1.4x 2026e P/B。MS 認為本輪 TV 面板漲價接近尾聲、供給紀律提供下檔支撐,並重申「以玻璃先進封裝機會定價面板股,風險報酬仍不具吸引力」(市場對玻璃機會的定價已含 2H28 起貢獻;部分供應鏈認為時程更長、且有更多供應鏈玩家爭取同一機會)。來源:報告_MS_面板報價10月上旬_20261005;詳見 分析_TFT_LCD面板價格與玻璃封裝時程_20260607。
玻璃延伸應用:LEO 玻璃天線與 Micro-LED CPO
來源:260629_3481_2409_ms_display(Morgan Stanley,Derrick Yang,2026-06-29)。MS 指出友達在玻璃先進封裝的著力點不在 HPC,而在 LEO 衛星天線與 CPO 光模組兩條路線。
- LEO 玻璃天線:以玻璃作為基板承載天線圖案(antenna patterns)與 RF 元件,用於與車頂天窗整合的車用低軌衛星通訊;主打輕薄/半透明、無散熱片設計。
- Micro-LED CPO 光模組:友達與合作夥伴(Ennostar 富采、Tyntek)推動 Micro-LED 基礎的 CPO 架構,用於短距傳輸的較低成本 / 較低功耗,玻璃可作為基板;鎖定 AI 伺服器超低功耗光 I/O(<1 pJ/bit)。
- 管理層表示持續推進,但未提供明確的營收貢獻時間表。
定位差異
相對群創(3481_群創(市))主攻 HPC 玻璃芯基板(TGV → Ibiden),友達的玻璃題材偏向 LEO 天線 + Micro-LED CPO,屬車用/光通訊延伸而非直接的 CoWoS/CoPoS 基板。
Micro LED CPO 光通訊解決方案具體展出、Glass Core Substrate 合作對象確認(群益 2026-09-23)
- 友達已推出展出搭載系統級 Micro LED CPO 的光通訊解決方案,聚焦資料中心 10 公尺以內短距離高速傳輸需求;相較 MS(2026-06-29/07-30)記載的「設計/送樣(designing and sampling)」階段,本次為具體展出成果,屬進度推進而非新增路線。
- 技術分工與具名合作夥伴(群益投顧,2026-09-23):友達主導巨量移轉、重佈線層封裝(RDL Packaging)、光學耦合、系統架構整合;光源與接收元件整合 3714_富采(市)(Ennostar)的 Micro LED 光源、2426_鼎元(市)的 Micro PD 接收元件;重佈線層封裝中運用 5234_達興材料(市)的感光性介電絕緣材料。此為 vault 首次取得此路線的具名供應鏈拆解(MS 來源僅泛稱 Ennostar/Tyntek 為合作夥伴,未細分角色分工)。
- Glass Core Substrate 合作對象確認為 Corning:友達以大尺寸玻璃加工、精密金屬化、RDL 製程技術,結合 GLW.US(corning) 的半導體等級玻璃材料,計畫分階段佈局玻璃穿孔(TGV)、孔洞金屬化等製程,鎖定 AI server 核心晶片大型化、高密度互連、低損耗等先進封裝需求。
- 群益認為,由於資料中心衍生商機龐大,相關光通訊訂單將為友達長線潛在營收動能,惟實際業績貢獻程度、時程仍待觀察(與既有 MS 觀點「未提供明確營收貢獻時間表」方向一致)。
來源:報告_群益_光通訊成長趨勢專題_20260923(群益投顧,2026-09-23)
最新進度更新(MS 2026-07-30)
來源:報告_MS_友達2409_20260730(Morgan Stanley,2026-07-30)。MS 認為新業務貢獻仍需時間,「不見強力催化劑」,維持 Equal-weight。
- 玻璃先進封裝(TGV + glass core):友達持續開發 TGV 與 RDL 製程,應用於 FOPLP 與玻璃核心基板;與同業面板廠一致看法,製程成熟約需再 2-3 年。
- LEO 天線模組 / Micro-LED 光學模組:正與潛在客戶接洽,MS 判斷未來數年營收貢獻有限。
- CPO:與一家光互連供應商進行設計與送樣(designing and sampling),MS 認為友達整合方案(Micro-LED + photodiode + 玻璃基板)要被產業採用仍需更多時間(架構本身業界仍在收斂)。
- Mini/Micro LED:仍在友達穿戴式裝置與車用應用的規劃中,但製程複雜度是量產進入主流應用的一大障礙。
- 資產處分:友達宣布擬出售高雄廠與華亞廠,預期分別產生 NT$42.8 億與 NT$133.9 億處分利益;認列時點尚未確定。沿革:MS 2026-07-30 華亞廠售廣達 → 3Q26 法說(2026-10-29)該案因規格與時程未達共識終止、將另尋買家;高雄、新加坡、台中廠區今年已處分,台中二期售台積電今年不認列利益(見「成長動能/催化劑」)。
成長動能/催化劑
3Q26 營運與 4Q26 展望(法說,2026-10-29)
- 3Q26 營收 669 億元(QoQ -5.7%、YoY -4.3%):Display 因 IT 需求降幅高於預期季減 10.7%,Mobility 持平,Vertical 受惠工商顯示需求回溫季增 1%;台幣貶值約 1% 為微幅有利因素。
- 毛利率 10.1%(QoQ -2.9ppt):產品組合、筆電需求下滑與 Green Solution 認列一次性損失;營業費用率 13.7%(費用增加 1 億多元,主因車用新案開發與前瞻研發前期投入);營業費用率目標短期 10–12%、長期 10% 以內。
- 現金流(珩石 kevin 筆記,2026-10-29):3Q26 處分廠房現金流入 42 億元、籌資流出約 13 億元(含發放現金股利 30 億元)、自由現金流約 +3 億元;存貨增加除缺料備料與資產活化廠區長尾需求提早生產外,其餘業務維持按需生產;營業費用率目標短期 11–12%(前版 memo 為 10–12%,口徑差異待核對)。
- 財務結構:帳上現金 565 億元、淨負債淨值比降至 27.2%,連續三季正向自由現金流;存貨週轉天數升至 61 天(IT 需求趨緩、缺料備料、資產活化廠區長尾需求提早生產),預期未來兩年庫存維持較高水準、明年下半年逐步下降。
- 資本支出:今年董事會累計通過逾 240 億元、本次再通過 57 億元(合計約 297 億,多數用於新技術開發與小量試產);2026 全年資本支出因驗收遞延下修為不超過 150 億元,全年折舊維持約 280 億元。
- 4Q26 展望:Display 營收續減、Mobility 約持平、Vertical 因能源事業自 10 月 1 日起不再併入合併報表而季減低至中個位數(還原後低個位數);整體營收預計季持平。原物料與晶片上漲對 4Q26 毛利造成壓力,正與客戶協商轉嫁。中信投顧(2026-10-30)預估 4Q26 營收 638 億元(QoQ -4.6%)、毛利率 10.46%,與公司指引「Display 續減、Vertical 季減」方向一致,高於 memo 所述「整體持平」的下滑幅度;法說 Q&A 補充 4Q26 PCB、Driver IC 乃至玻璃皆漲價(珩石 kevin 筆記)。
- 事業體營收占比與營益率(活動_友達2409_3Q26法說_珩石筆記_kevin_20261029,2026-10-29):Display 46%(QoQ -2ppt,營益率 -8.5%,營收 QoQ -11%、低於公司原預期)、Mobility 30%(+1ppt,營益率 1.0%,營收持平)、Vertical 20%(+1ppt,營益率 1.3%,營收 QoQ +1%);以占比加權回推(0.46×-8.5%+0.30×1.0%+0.20×1.3%≈-3.3%†)與合併營益率 -3.5% 相符,故前版 memo 所列 Display 1%/Mobility 1.3%/Vertical -8.5% 應為欄位錯置,已改採本版。Display 低於預期主因:記憶體與 CPU 缺貨漲價推升終端價、壓抑 NB 購機意願,品牌客戶上半年已提前拉貨,3Q26 起面板採購轉保守。
- 前三季與預估對照(華南,2026-10-30):前三季營收 NT$2,067.98 億(YoY -2.1%)、毛利率 11.7%、營益率 -1.3%、EPS -0.30;3Q26 營業淨利加折舊攤銷 NT$49.2 億。3Q26 實績對華南原估:營收 668.8 對 718.9 億(客戶提前拉貨墊高原估)、毛利 67.5 對 94.9 億(產品組合較差)、EPS -0.33 對 0.20。華南 4Q26F 營收 689.6 億(QoQ +3.1%†)、毛利率 11.5%、EPS 0.26,與其文字展望(Display 續減、Vertical 因能源事業出表季減、Mobility 持平)方向不一致,亦高於中信 638 億(QoQ -4.6%),待核對。
終端需求(法說,2026-10-29)
- TV:3Q26 出貨量 YoY -5%(賽事備貨提前至 2Q26),但品牌廠因記憶體漲價轉推大尺寸與高階,出貨面積平均放大約 1.5 吋;4Q26 出貨低個位數下滑,旺季備貨已結束。
- Monitor:3Q26 YoY -5%,4Q26 銷量低個位數下滑;NB:DRAM 與 CPU 缺貨漲價使終端售價升 30–40%,3Q26 出貨 YoY -18%,4Q26 品牌採購保守、數量續降。⚠️ 同場珩石 kevin 筆記記載 Monitor 3Q26 YoY -2%、NB YoY -8%(NB 通路庫存偏高、客戶積極調庫存),與上述數字不一致,見下方衝突提示。
- Mobility(車用):中國內需保守並轉出口、連帶影響歐洲車廠,友達車載動能穩定;主流仍為 a-Si 與 LTPS,LTPS 結合 Mini LED 背光斬獲新案;Display HMI 占車用營收逾四成,智慧座艙占車用營收已達雙位數百分比;搭載次世代透明 Micro LED 的智慧座艙已於 10 月巴黎車展亮相,與多家車廠進行 POC。
- Vertical:工控受惠 AI Data Center 建置帶動的自動化需求,零售深化國際大客戶、醫療與北美醫療設備大廠推出高階新品;電子紙從模組、電子標籤到數位看板與內容管理平台提供一站式方案,已在歐洲、日本、台灣推動專案。
- 原物料:AI 資料中心需求排擠記憶體與 PCB 產能,短期缺料與漲價難緩解,公司持續與客戶協商調漲價格。
新技術佈局(法說,2026-10-29)
- 組織:7/1 成立創新研究院,專注 AI 生態圈與半導體先進封裝;友達晶材與宇沛永續 2025 年合計半導體營收逾 1 億美元,2026 預期雙位數成長。
- 光通訊:光引擎以 Micro LED 或 Micro VCSEL 作發射端(Transmitter),結合集團內富采 Micro LED、鼎元接收端元件與友達玻璃技術,涵蓋 scale-in/up/out 短中長距,正討論規格並建置小量研發線,量產投資待一到兩年後技術成熟;光引擎與先進封裝預計 2–3 年後有較大營收貢獻。Micro LED 可承受 125 度運作溫度,預估能耗僅現有光通訊的 5–10%(⚠️ 珩石 kevin 筆記為 20%–50%,見下方衝突提示)。
- Glass Core 與 Carrier:兩者同步發展,尺寸涵蓋 510x515 與 310x310 毫米,已添購設備建置試產線;上次展示合作對象為康寧(康寧做改質與打孔,友達做電鍍與線路),量產時上下游將有多種合作夥伴;光通訊與玻璃基板為兩個平行但相關的事業,現階段分別推動。
- Micro LED 顯示:4.5 代高解析度產線明年上半年建置完成投入量產,預計一兩年內營收呈倍數成長;透明顯示已導入車展,智慧手錶專案持續開發(公司稱外界「取消」傳言為誤導),製程由 1 代線升級至 4.5 代線以每兩年降低一半成本。
- 低軌衛星玻璃天線:正與客戶 POC;AR 眼鏡 Waveguide 亦在開發,兩者皆已送樣客戶(珩石 kevin 筆記,2026-10-29)。
- Micro LED 成本與放量(珩石 kevin 筆記):對客戶承諾每兩年成本減半、進度符合預期(良率提升、設計優化、1 代線移 4.5 代線);4.5 代線 2027 上半年完成、2H27 至 2028 年才見較大量產出(手錶、AI Device 與車內外大型訂單),未來一兩年 Micro LED 營收數倍成長。
- 資本支出放量節奏(珩石 kevin 筆記):目前近 300 億元核准額主要用於研發與小量試產線,光通訊與 Glass Core 技術成熟後約 1–2 年才投建量產線,屆時資本支出規模將明顯加大;光通訊與玻璃基板為兩個獨立事業,CPO 階段才可能與 Glass Core 結合。
廠房處分與資產活化(法說,2026-10-29)
- 台中二期(含一座 5 代廠與一座 7.5 代廠)董事會通過售予台積電,廠房需持續生產一段時間,今年不認列處分利益。
- 華亞廠:7 月通過售予廣達(2382_廣達(市))的案件,因雙方對廠房規格與時程未達共識而終止,將另尋買家。處分利益認列時點:管理層明講 2026 不認列、落在 2027 或 2028 年,視持續生產→停產→點交→行政過戶進度(珩石 kevin 筆記)。
- 今年已處分高雄、新加坡與台中廠區,剩餘廠房空間達最適化,資產活化計畫告一段落;處分資金投入新事業與新技術(Oxide、LTPS、Micro LED、先進封裝)、改善財務結構並維持穩定股利。
資訊衝突:同場法說兩份紀錄數字不一致(中信 call memo vs 珩石 kevin 筆記,皆 2026-10-29,無法由日期判定)
- NB 3Q26 需求 YoY:中信 memo -18%/kevin -8%;Monitor:-5%/-2%。
- Micro LED 光引擎能耗:中信 memo 約現有方案 5–10%/kevin 20%–50%。
- Glass Core 試產線設備:中信 memo「已添購設備」/kevin「設備尚未進廠」。
- 營業費用率短期目標:10–12%/11–12%。 兩者皆為逐字轉述性筆記,暫並列,待法說簡報或逐字稿核對。另 kevin 筆記 frontmatter 股票代號誤植為 2408,已於 Raw_data 更正為 2409。
風險與注意事項
- 面板景氣下行:MS 預期 TV 面板 3Q26 起走弱,IT 面板 4Q26 起可能跟進,對 AUO 本業造成壓力
- 估值偏高:2.0x P/B(MS 2026-10-05)遠高於中週期均值 0.8x,現價高於 MS 目標價 NT$27,評等 EW,下行保護有限
- 先進封裝進展不確定:友達玻璃芯基板布局較群創慢,MS 深度報告指出量產時程不早於 2028,競爭加劇(多家同步布局)
- 中國競爭格局:BOE 規模更大、玻璃核心基板進展更快,MS 在中國標的相對偏好 BOE
- 供給紀律風險:若面板廠稼動率紀律鬆動,供給回升將加速面板報價下行
- 地緣政治與中美貿易:面板供應鏈受中美關係影響
- 3Q26 轉虧與成本壓力:EPS -0.33 元、毛利率 10.1%;筆電與 Monitor 需求受記憶體、CPU 缺貨漲價抑制,4Q26 Display 續減、原物料漲價轉嫁尚在協商,存貨週轉天數 61 天且預期兩年維持高水位(法說,2026-10-29)
MS 風險彙整(2026-07-30)
上行風險:終端需求優於預期、同業維持供給紀律、面板報價環境有利、新業務進展加速。 下行風險:總經逆風壓抑需求、中國廠商良率提升加速供給、大尺寸應用 OLED 滲透加速、新業務進展放緩。
關鍵 Claim
| Claim | 類型 | 來源 | 日期 | 信心 |
|---|---|---|---|---|
| AUO 目前估值 1.5x 2026e P/B,遠高於中週期均值 0.8x(2022 以來) | analyst | 260622_2409_3034_ms_2h-june-panel-px | 2026-06-22 | 中高 |
| MS 目標價 NT$14.00(0.7x P/B),維持 EW | analyst | 260622_2409_3034_ms_2h-june-panel-px | 2026-06-22 | 高 |
| TV 面板 2026-06 各尺寸 MoM 持平,3Q26 起預期下行 | analyst | 260622_2409_3034_ms_2h-june-panel-px | 2026-06-22 | 中高 |
| 玻璃先進封裝對面板廠有意義的收入貢獻不早於 2028 | analyst | 260622_2409_3034_ms_2h-june-panel-px | 2026-06-22 | 中高 |
| 3Q26 營收 669 億元、毛利率 10.1%、營益率 -3.5%、EPS -0.33 元;4Q26 營收預計季持平 | fact | 活動_友達2409_中信投顧call_memo_20261029 | 2026-10-29 | 高 |
| 2026 資本支出下修為不超過 150 億元(驗收遞延)、折舊約 280 億元 | public_info | 活動_友達2409_中信投顧call_memo_20261029 | 2026-10-29 | 高 |
| 台中二期廠區售予台積電、今年不認列處分利益;華亞廠售廣達案終止 | fact | 活動_友達2409_中信投顧call_memo_20261029 | 2026-10-29 | 高 |
| 光引擎與先進封裝約 2–3 年後才有較大營收貢獻;Micro LED 4.5 代產線 2027 上半年量產 | public_info | 活動_友達2409_中信投顧call_memo_20261029 | 2026-10-29 | 中高 |
| 3Q26 三大事業營益率 Display -8.5%/Mobility 1.0%/Vertical 1.3%(營收占比 46%/30%/20%),前版 memo 欄位錯置 | fact(法說筆記,占比加權回推驗證†) | 活動_友達2409_3Q26法說_珩石筆記_kevin_20261029 | 2026-10-29 | 中高 |
| 台中二期處分利益認列時點落在 2027 或 2028 年,2026 不認列 | fact(管理層說法) | 活動_友達2409_3Q26法說_珩石筆記_kevin_20261029 | 2026-10-29 | 高 |
| 中信預估 2026F/2027F EPS -0.47/-0.34,Micro LED 光通訊與玻璃基板短期無實質營收貢獻 | analyst | 報告_CTBC_友達2409_20261030 | 2026-10-30 | 中 |
公司行事曆
- 10/13週二營收9月營收公布營收 234.04 億、年增 -4.3%、月增 +1.3%
- 10/29週四法說會法說會115年第三季線上法人說明會
- 11/04週三法說會玉山證券 法人座談會本公司將參加玉山證券舉辦之「法人座談會」,就115年第三季法說會之內容說明公司營運與財務概況。
- 今天 2026-11-08
- 11/09週一營收10月營收(預估 11/9)可能 11/9 公布(近 5 次有 5 次落在此區間;最常見:期限前 1 個工作天,信心高)
- 12/09週三營收11月營收(預估 12/9)可能 12/9 公布(近 5 次有 5 次落在此區間;最常見:期限前 1 個工作天,信心高)
近 30 天到未來 120 天的事件,資料與行事曆同一來源(公開資訊觀測站、證交所/櫃買 OpenAPI、珩石資料庫),日期以公司公告為準。
時間軸
| 時間 | 事件 | 類型 | 重要性 | 備註 |
|---|---|---|---|---|
| 2028 前 | 玻璃先進封裝貢獻不顯著 | 策略/時程 | ⭐⭐ | MS 明確指出:meaningful revenue no earlier than 2028(群創角度;AUO 類似) |
| 2026 | 台中二期廠區(5 代+7.5 代)售予台積電;華亞廠售廣達案終止、另尋買家 | 資產處分 | ⭐⭐ | 台中二期廠房仍需生產一段時間,今年不認列處分利益;沿革:原擬出售高雄廠與華亞廠、預期處分利益約 NT$42.8 億/133.9 億(MS,2026-07-30)→ 高雄、新加坡、台中已處分、華亞案終止(法說,2026-10-29) |
| 2027H1 | Micro LED 4.5 代高解析度產線建置完成並投入量產 | 擴產 | ⭐⭐ | 預計一兩年內營收呈倍數成長(法說,2026-10-29) |
| 2027–2028 | 光通訊光引擎量產投資(待技術成熟);光引擎與先進封裝約 2–3 年後有較大營收貢獻 | 技術路線 | ⭐⭐ | 現階段討論規格並建小量研發線(法說,2026-10-29) |
| 2026H2 起 | Glass Core/Carrier 試產線建置(510x515、310x310 毫米) | 技術路線 | ⭐⭐ | 已添購設備;合作對象上次展示為康寧(法說,2026-10-29) |
| 2028-2030 | 玻璃核心基板(glass core)製程成熟 | 技術路線 | ⭐⭐ | MS:與同業面板廠一致,預估約需再 2-3 年(報告_MS_友達2409_20260730,2026-07-30) |
→ 面板景氣與玻璃封裝時程比較詳見 分析_TFT_LCD面板價格與玻璃封裝時程_20260607
供應鏈位置
- 本業面板:上游玻璃(AGC、Corning)、偏光片、驅動 IC(如 3034_聯詠(市))→ 友達製造 TFT-LCD 面板 → 下游品牌(TV/Monitor/NB 品牌)
- 先進封裝玻璃材料(探索中):利用面板廠玻璃製程能力,可能切入玻璃芯基板(Glass Core)與玻璃載板供應鏈
- 同業競爭:3481_群創(市)(台灣最主要面板同業;群創 FOPLP 進度明確快於友達)
- 中國競爭:BOE(000725.SZ)— MS 相對偏好 BOE(規模大、收入更多元、玻璃基板進展快)
- 所屬供應鏈:供應鏈_玻璃芯基板
相關公司
| 公司 | 關係 | 說明 |
|---|---|---|
| 2382_廣達(市) | 原華亞廠買方 | 7 月通過出售華亞廠予廣達,3Q26 法說稱雙方對規格與時程未達共識而終止(2026-10-29) |
| 3481_群創(市) | 同業 / 對比 | 台灣面板雙雄;群創 FOPLP/玻璃芯基板進展更明確 |
| GLW.US(corning) | 上游材料 | 玻璃原材料供應商,面板用玻璃及未來封裝玻璃潛在供應商 |
| 2330_台積電(市) | 潛在客戶 / 台中二期買方 / 封裝下游 | 台積電為玻璃芯基板主要潛在導入方(CoWoS/CoPoS 路線);董事會通過台中二期廠區售予台積電(2026-10-29) |
| 3034_聯詠(市) | 上游 DDIC 供應 | 聯詠為友達面板使用的顯示驅動 IC 重要供應商之一 |
| 3714_富采(市) | Micro LED CPO 合作夥伴 | 提供 Micro LED 光源,整合進友達系統級 Micro LED CPO 光通訊解決方案(群益 2026-09-23) |
| 2426_鼎元(市) | Micro LED CPO 合作夥伴 | 提供 Micro PD 接收元件(群益 2026-09-23) |
| 5234_達興材料(市) | 材料供應商 | RDL 重佈線層封裝中運用其感光性介電絕緣材料(群益 2026-09-23) |
來源
- 活動_友達2409_中信投顧call_memo_20261029(中信投顧,2026-10-29)— 3Q26 法說:營收 669 億、毛利率 10.1%、EPS -0.33;4Q26 營收持平;資本支出下修 ≤150 億;台中二期售台積電、華亞廠案終止;光通訊、Glass Core、Micro LED 進度
- 活動_友達2409_3Q26法說_珩石筆記_kevin_20261029(珩石 kevin,2026-10-29)— 3Q26 法說筆記:三大事業營收占比與營益率(Display -8.5%)、現金流、Micro LED 成本減半承諾、台中二期認列 2027/2028、法說 Q&A 終端需求;與中信 memo 部分數字不一致見衝突提示
- 報告_CTBC_友達2409_20261030(中信投顧,許哲豪,2026-10-30)— 3Q26 法說後更新:維持中立、TP 23.65→22.4(2027F BVPS × 1.2x PBR);EPS 2026/2027F -0.47/-0.34(前 0.14/0.16);3Q26 毛利與營業利益遠低於預期;4Q26F 營收 638 億(QoQ -4.6%)
- 報告_華南_友達2409_20261030(華南投顧,陳逸民,2026-10-30)— 3Q26 法說後:降評區間持有、TP 26→37(2027F BVPS 20.51 × 1.6〜1.8x PBR);EPS 2026F/2027F -0.04/0.61;前三季營收 2,067.98 億、EPS -0.30;資本支出累計近 300 億、處分台中二期售台積電、華亞廠案終止
- 報告_MS_面板價8月下旬_20260820(Morgan Stanley,Derrick Yang/Shawn Kim/Ryan Kim/Andy Meng,2026-08-20)— 8 月 TFT-LCD 面板價:TV -1% MoM、Monitor 與 NB 持平;3Q26 稼動率估回升至約 85%;友達 1.3x P/B、群創 1.6x P/B,重申以玻璃先進封裝定價面板股仍過早
- 260622_2409_3034_ms_2h-june-panel-px(Morgan Stanley,2026-06-22)— AUO EW 評等、NT$14.00 目標價(0.7x P/B)、TV 面板 3Q26 轉弱、玻璃封裝貢獻時程 2028+、現價 1.5x P/B 偏高
- 260629_3481_2409_ms_display(Morgan Stanley,Derrick Yang,2026-06-29)— 面板廠玻璃先進封裝報告;AUO 目標價 NT$14→27,聚焦 LEO 玻璃天線(車頂天窗整合)+ Micro-LED CPO(與 Ennostar/Tyntek),HPC 較少著墨;含 LEO 天線與 CPO 模組架構圖
- 報告_MS_面板報價7月_20260720(Morgan Stanley,2026-07-20)— 7 月 TV -2%/IT 持平;友達 1.3x P/B 修正後 fair、玻璃封裝定價言之過早
- 報告_MS_友達2409_20260730(Morgan Stanley,2026-07-30)— 2Q26 財報後追蹤;明確重申 EW、TP 維持 NT$27;首度提供具體 EPS 預估;3Q26 guidance 低於季節性;TGV/glass core、LEO 天線、CPO 最新進度;高雄/華亞廠資產處分
- 報告_MS_面板報價9月下旬_20260921(Morgan Stanley,2026-09-21)— 9 月 TV/IT 面板價全數持平 MoM;中國面板廠通知客戶自 9/10 月起調漲報價;友達估值續升至 1.7x P/B(連三個月上修:8/20 之 1.3x→9/8 之 1.5x→9/21 之 1.7x),TP 未同步調整(仍 NT$27)
- 報告_MS_面板報價10月上旬_20261005(Morgan Stanley,2026-10-05)— 10 月 TV/Monitor/NB 面板價預估全數持平 MoM、4Q26 季均持平 QoQ;友達估值升至 2.0x P/B(現價 NT$39.05 高於 TP NT$27,EW 維持);玻璃先進封裝貢獻 2H28 以後
- 報告_群益_光通訊成長趨勢專題_20260923(群益投顧,2026-09-23)— 面板段落:友達已展出系統級 Micro LED CPO 光通訊解決方案(聚焦資料中心 10 公尺以內短距傳輸),具名整合富采 Micro LED 光源、鼎元 Micro PD 接收元件、達興材感光性介電絕緣材料;玻璃基板合作對象確認為 Corning;2026F/2027F EPS 1.61/0.20