基本資料
瑞峰半導體(Raytek Semiconductor)成立於 2016 年 4 月,總部與唯一量產廠在新竹湖口工業區,做晶圓「中段」的凸塊(bumping)與重佈線(RDL)代工:晶圓廠做完的晶圓送進來,長上銅柱、錫銀、金或金錫凸塊與 RDL 後,再交給下游做切割、組裝與測試。不做後段組裝測試,是刻意的定位(web_瑞峰半導體7873_公開資訊彙整_20261104,商周 2027 期)。2026-05-29 登錄興櫃,2026-06-26 股東常會通過申請上市(櫃);富邦投顧轉述公司目標 2027-09 掛牌(2026-08-28)。2026-11-04 興櫃收盤 125 元,市值約 187 億元(以股本 14.98 億元、約 1.5 億股計);7/13 時為 178.5 元。
營收三塊(2025 年營收 10.53 億元,MOPS):① 12 吋利基型記憶體 RDL/凸塊(客戶含記憶體大廠與 5351_鈺創(市)、3006_晶豪科(市) 等設計公司,元大稱 2025 年占營收約 40%;富邦稱市佔逾 50%,中信稱 60% 以上);② 6/8 吋功率、車用、RF 元件凸塊;③ BIS 白名單先進邏輯(中信稱占比 20% 以上)。矽光子(EIC/PIC 晶圓凸塊與 TSV Reveal)是第四塊、正在長大的業務,2024 年已出貨、貢獻營收「仟萬以上」(元大,2026-05-25),三家券商都預期 2028 年放量。
股權結構上,3264_欣銓(櫃) 為最大股東,直接持股 24.99%(中信投顧報告稱約 25%);漢民集團持股 13–14%;FN.US(fabrinet) 持股 13.35%(中信投顧稱 13.4%,2026 年以每股 51 元、投資 10.2 億元、認購 20,000 張完成私募,3/20 董事會定價)。三大股東合計逾 50% 股權,鈺創亦為股東。員工約 270 人。董事長兼總經理戴國瑞 1999 年首次創業做凸塊技術、後賣給 Amkor,再歷矽品、力成(新加坡廠負責人),2016 年 53 歲二度創業;成立後連續八年虧損,2024 年起轉盈(商周 2027 期)。董事會:2026-01-26 增選四席獨立董事(林秀美/旺宏、曾孝平/聯亞光電獨董、王文忠/力成品質長、潘聯芳/春沺),成立審計委員會;2026-06-26 補選 Fabrinet 首席財務長 Csaba Sverha 為董事;共同創辦人林健財 2026-03-31 辭任董事(MOPS)。
歷史沿革:2017 年建立首條 12 吋晶圓級封裝線(生產 DRAM 等特殊型記憶體);2018 年成立首條 6 吋線(車用 GaN、Diode);2019 年成立首條 8 吋線(國際 IDM 客戶專線,生產 MOSFET 功率半導體);2024 年布局 IVR 多層厚銅 RDL、建立第二條 12 吋線生產 PIC 產品;2025 年列入美國商務部工業安全局(BIS)合格封測廠、獲中國客戶白名單轉單;2026 年完成 Fabrinet 私募案。來源 報告_CTBC_瑞峰7873_20260713,fact,信心:高。
核心技術/競爭優勢
| 技術 / 能力 | 說明 | Claim |
|---|---|---|
| RDL / Bumping / CuP / LF Bump | 12 吋晶圓級封裝主力製程,服務利基型記憶體、功率半導體與 MOSFET | fact;元大,2026-05-25 |
| 正背面金屬鍍膜 | 搭配 WLP 與 power 元件封裝 | fact;元大,2026-05-25 |
| V-Groove edge coupling | 瞄準矽光子 / CPO 的邊緣耦合晶圓級封裝製程 | fact;元大,2026-05-25 |
| 3D TSV Reveal | 與工研院合作開發用於 CPO 的製程;研發團隊多來自前段晶圓廠,對矽蝕刻(Silicon Etch)與 CVD 等前段製程熟悉,使瑞峰發展 TSV 3D 先進封裝具較低門檻與競爭優勢 | fact;元大,2026-05-25;富邦投顧,2026-08-28 |
| 快速小量客製 | 團隊具封裝廠背景,適合驗證期與小量客製化訂單 | thesis;元大,2026-05-25 |
| IVR+矽電容(SiCap)供電技術布局 | 台積電官網公佈之整合型 HPC 平台(TSMC-SoIC®)架構已將 IVR、eDTC(深溝槽式矽電容)與矽光子(CPO)整合在中介層內,印證瑞峰「IVR+SiCap 決定電怎麼送、SiPh 決定資料怎麼傳」三者合一技術策略方向;詳見下方「IVR+矽電容供電技術」小節 | fact/thesis;富邦投顧,2026-08-28 |
| 利基型記憶體 RDL 市佔率 60% 以上,為全球最大利基型 RDL 供應商 | 細線寬/線距達 5/5 微米 RDL 製程 | fact;中信投顧,2026-07-13 |
| 台灣僅 2 家封裝廠具 12 吋 RDL + Bump 完整能力(去除純 Bump/Flip Chip 及 Au Bump/COG/COF 領域) | 瑞峰與 3265_台星科(櫃) | fact;中信投顧,2026-07-13 |
| 矽光子凸塊規格(官網) | 8/12 吋;Cu、Ni、SnAg1.8%、Au、AuSn80% 電鍍凸塊;凸塊間距 ≥55µm、高度 ≤65µm;200°C 低溫與 375°C 高溫 polyimide。另有 V-groove 乾膜保護製程(凸塊製程中保護 PIC 上光纖耦合用 V 槽,見元大圖 _008 電顯照) | fact;瑞峰官網,2026-11-04 讀取 |
| TSV Reveal 規格(官網) | 12 吋;TSV 直徑 ≥10µm、間距 ≥40µm、深度 ≥100µm(TSV 由前段晶圓廠做好);瑞峰負責背面薄化露出 TSV、RDL、凸塊、測試、切割、捲帶 | fact;瑞峰官網,2026-11-04 讀取 |
| 金錫(AuSn)凸塊 | 6/8/12 吋;用於雷射二極體/邊射型雷射 die attach(熱導率約 57 W/m·K)、TOSA/ROSA(免助焊劑、不污染光學面)、VCSEL;12 吋 AuSn 電鍍 2026–2027 開發(元大圖 _006) | fact;瑞峰官網,2026-11-04;元大,2026-05-25 |
| RDL 線寬 | 12 吋 Cu 5/5µm(3/3µm 工程品)、Cu/Ni/Au 8/8µm;厚度 3–20µm(IVR 多層厚銅 RDL 基礎) | fact;瑞峰官網,2026-11-04 |
產品與應用
| 產品 / 服務 | 應用 | 相關客戶 / 下游 |
|---|---|---|
| 利基型記憶體 RDL / Bumping | DDR3 / DDR4 EOL、DDR5、NAND / Flash;TV、Edge AI、穿戴式裝置、IoT、醫療設備、工業控制 | 2408_南亞科技(市) 等記憶體客戶 |
| Power / IVR 元件封裝 | 車用功率元件、PMIC / IVR;HPC、AI 伺服器、消費性電子、車用電子(電動車/ADAS)、5/6G 與光通訊模組 | 美系 IDM、日系 PMIC 業者(名稱待報告) |
| 矽光子封裝 | EIC 晶圓銅柱凸塊+背面研磨/雷射開槽/切割;PIC 晶圓 Cu/Ni/Au(CuRx)凸塊墊+TSV Reveal;Fabrinet 接手做 EIC-on-PIC 堆疊、覆晶上載板、植球、光纖貼合(中信欣銓報告流程圖,2026-07-27)。2025 年 NPI 逾 30 案、2026 年新 design-in 客戶逾 10 家(中信/Daiwa 引欣銓,2026-07~09);應用 OCS、NPO、CPO 與可插拔模組 | GlobalFoundries(晶圓)→ 瑞峰 → FN.US(fabrinet);元大圖列終端 NVIDIA、Google、Cisco、Ayar Labs、Ciena、Nokia |
| 客製 DRAM RDL | AI 近記憶體方案的 RDL 代工 | 7947_補丁科(興)(法說簡報列瑞峰為 RDL Fab 夥伴,2026-10-12) |
| 白名單客戶(16nm 以下先進晶片) | BIS(美國工業安全局)要求先進晶片出貨前需白名單 OSAT 廠出具保證函,瑞峰為合格廠商之一;終端含伺服器、資料中心、影像訊號處理器、高階藍牙耳機、神經網路處理器;台積電 16 奈米以下製程出貨至中國大陸均需透過白名單廠認證,為瑞峰帶來大量大陸客戶訂單,營收占比持續上升(富邦投顧,2026-08-28) | 白名單營收占比已達 20% 以上,毛利率優於公司整體平均 |
| 6/8 吋客製化產品 | 功率半導體(車用二極體 AC-DC/DC-DC、資料中心 GaN、TVS/雷射二極體、工業與電腦 MOSFET)、RF 元件(Cu Pillar Bump 應用表面聲波濾波器)、生物晶片(奈米診斷、DNA 定序晶片,應用癌症檢測/遺傳疾病分析/病毒病原檢測/精準醫療) | 待報告 |
IVR+矽電容供電技術(富邦投顧,2026-08-28)
AI 資料中心面臨「電進不來、資料出不去」兩道瓶頸;瑞峰定位為系統級先進封裝解決方案供應商之一,透過 IVR+SiCap 解決供電端瓶頸,矽光子(SiPh)解決頻寬端瓶頸。
- 整合型電壓調節器(IVR):傳統電壓調節元件放在 PCB 上,距晶片太遠,傳導路徑(PDN)過長導致功率耗損,電流劇變時易產生瞬間壓降(Voltage Droop)造成 GPU 運算錯誤;IVR 將調節器移至極度靠近晶片(如背部供電),可縮小 PCB 面積達 30%,並縮短 PDN 路徑降低阻抗與熱功耗、提升電源轉換效率、抑制瞬間壓降。
- 矽電容(SiCap):製程與半導體記憶體製程 100% 相容,厚度可做到 100µm 以下(客戶要求挑戰 70/50/30µm),可直接嵌入中介層、基板或晶片背面;具極低 ESL/ESR,可於奈秒級完成去耦(decoupling),抑制高頻瞬態電壓波動;技術分 eDTC(深溝槽式,往下挖溝、無法做太薄)與 S-SiCap(堆疊式,往上堆疊、層數多、不破壞矽基板故可做更薄,單顆封裝銷售時性能與電容量表現較佳)兩路線,應用場景相同、僅技術策略不同(台積電 IPC 則直接整合矽電容進 2.5D 矽中介層,整合效率最佳但不對外販售)。
- 綜效:相較傳統「板端 PMIC+MLCC」,AI 先進供電(IVR+SiCap)可將供電轉換效率提升 20%–30%,為解決 1kW 以上高功耗 AI 晶片供電需求的解方之一。
- 對應技術:技術_IVR整合式電壓調節器。
圖片 / 架構圖
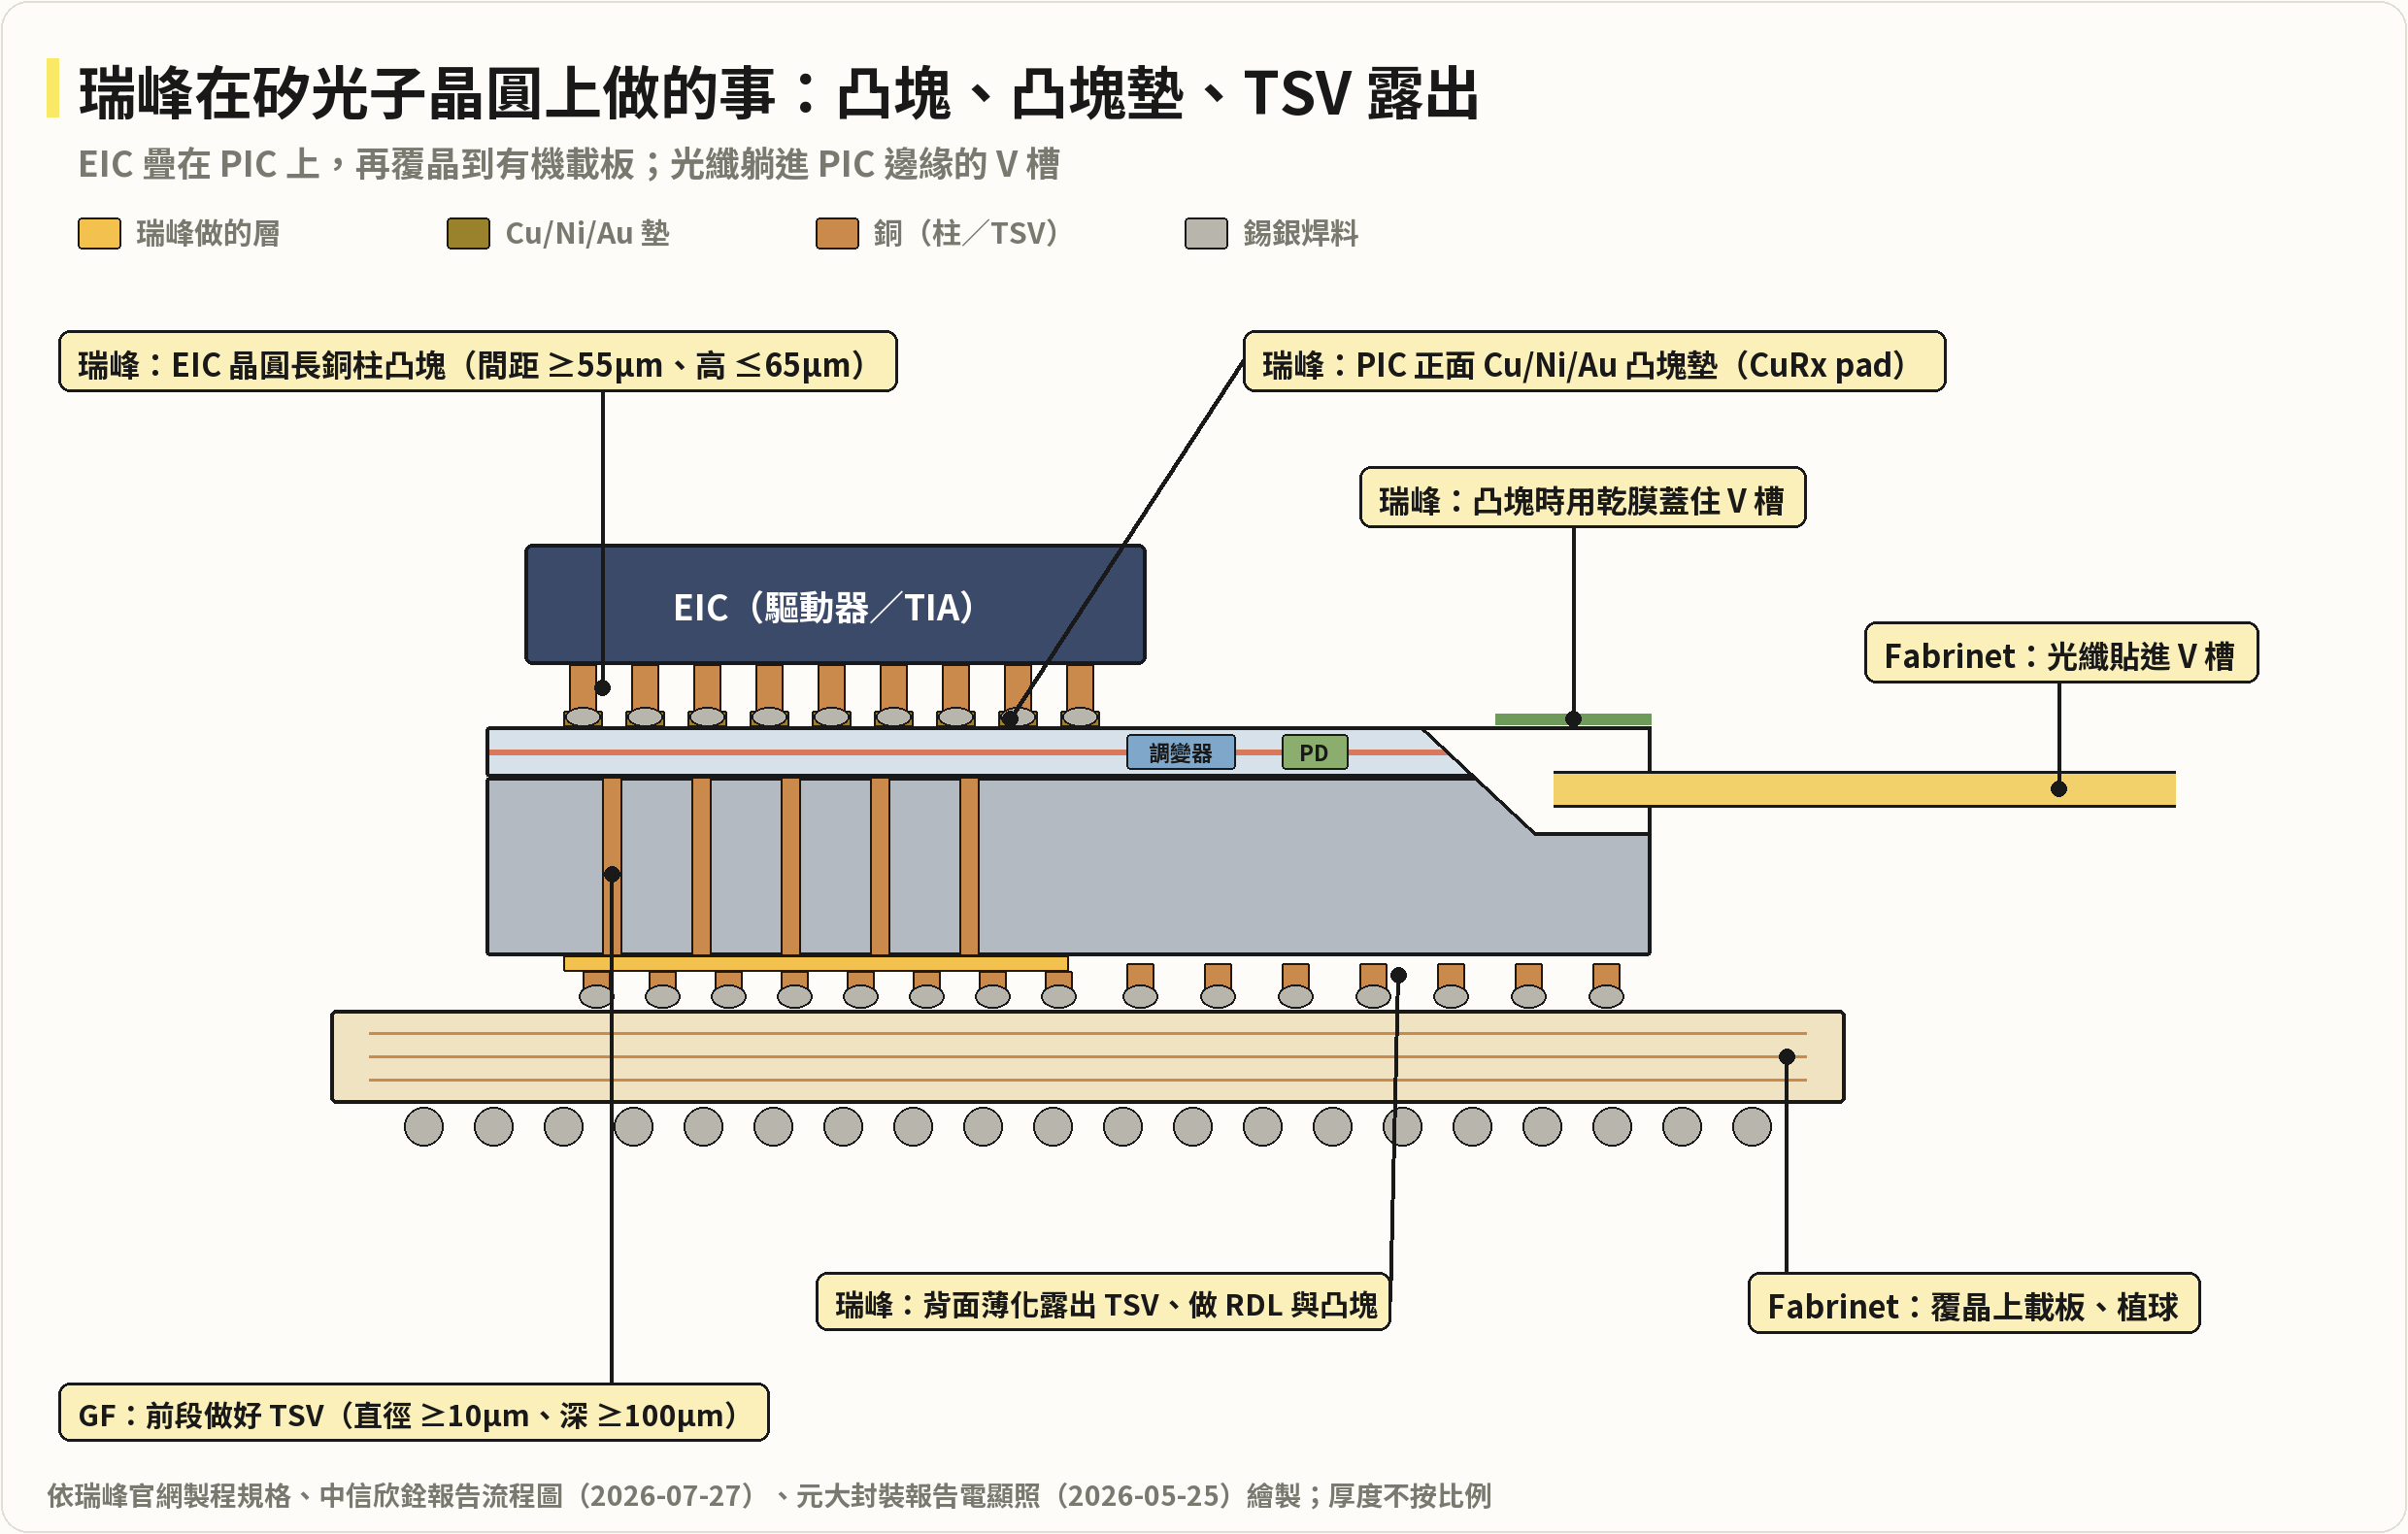
圖說:EIC 疊在 PIC 上的光引擎剖面,標出 GF(前段做 TSV)、瑞峰(EIC 銅柱凸塊、PIC Cu/Ni/Au 凸塊墊、V 槽乾膜保護、背面 TSV Reveal)、Fabrinet(覆晶上載板、植球、光纖貼合)各做哪一層;依官網規格與中信、元大圖繪製,厚度不按比例。
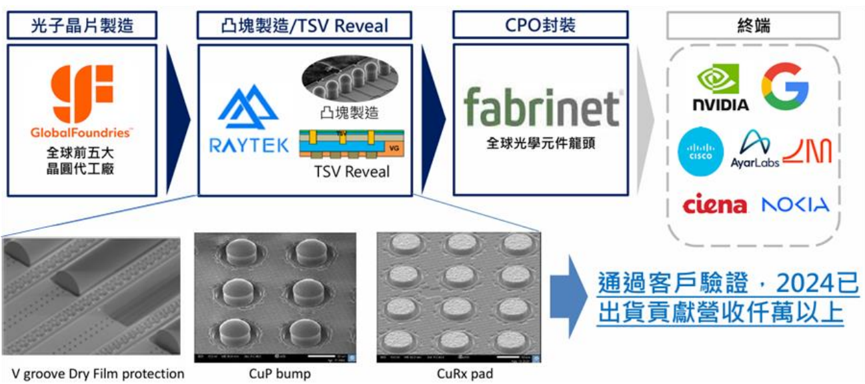
圖說:7873_瑞峰半導體(興) 與 GlobalFoundries、FN.US(fabrinet) 組成矽光子聯盟,瑞峰負責 EIC / PIC 晶圓 bump 與 3D TSV Reveal。
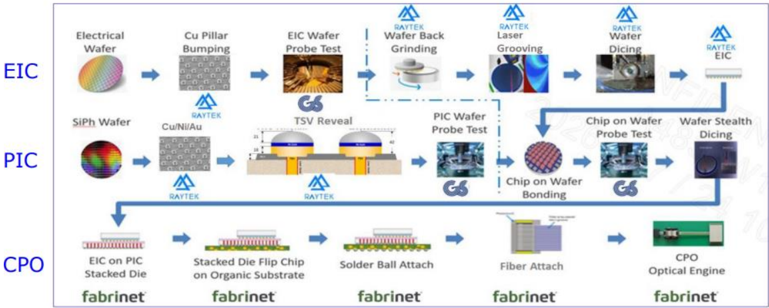
圖說:欣銓集團矽光子流程(中信投顧,2026-07-27)。EIC 列:Cu Pillar Bumping、背面研磨、雷射開槽、切割標 RAYTEK,晶圓針測標 GS(全智);PIC 列:Cu/Ni/Au 與 TSV Reveal 標 RAYTEK,PIC 針測與 CoW 針測標 GS;CPO 列:EIC-on-PIC 堆疊、覆晶上有機載板、植球、光纖貼合、光引擎全部標 fabrinet。
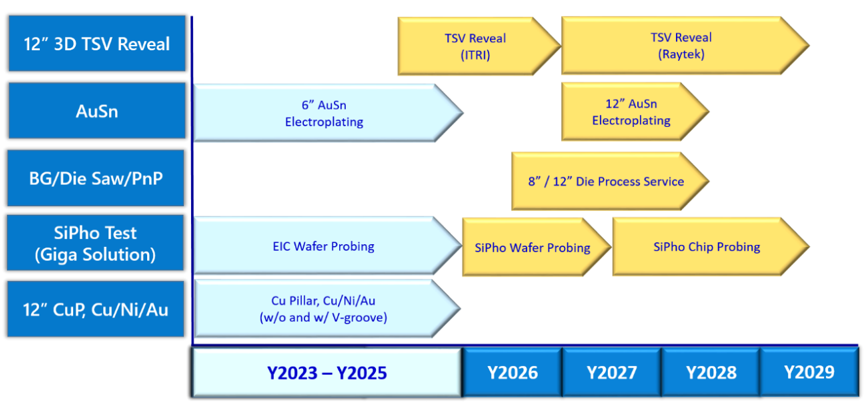
圖說:7873_瑞峰半導體(興) 產品開發時程藍圖(元大,2026-05-25),左側列出「12" 3D TSV Reveal」「AuSn」「BG/Die Saw/PnP」「SiPho Test (Giga Solution)」「12" CuP, Cu/Ni/Au」五項目,橫軸為 Y2023-Y2025 至 Y2026-Y2029 時程,含 TSV Reveal(ITRI/Raytek)、AuSn Electroplating、8"/12" Die Process Service、SiPho Wafer/Chip Probing 等標籤;V-Groove edge coupling 圖示見上圖 _008.png。
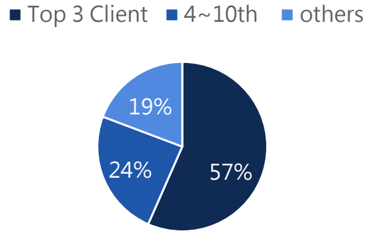
圖說:7873_瑞峰半導體(興) 客戶集中度圓餅圖:Top 3 客戶 57%、第 4-10 大客戶 24%、其他 19%(元大,2026-05-25)。
泰國布局:Fabrinet 合資 CPO 特殊封裝平台
- 結合第三大股東 FN.US(fabrinet) 的全球頂尖光通訊客戶資源(如 Google、Meta、Cisco、Ciena 等),瑞峰旨在將公司從台灣本地封測廠推向國際化舞台,於泰國建置海外高附加價值 CPO 特殊封裝平台(Optical Engine 生態系)。
- 瑞峰泰國為瑞峰全資子公司,投資總額 10 億元新台幣;2026-08-14 董事會已通過設立,投資上限為等值新台幣 10 億元之泰銖(MOPS)。地點為 Fabrinet 芭達雅(Pattaya)廠區(中信欣銓報告,2026-07-27)。
- Fabrinet 法說(2026-09-24)證實雙方合作多年、互相介紹客戶,Raytek 將在 Fabrinet 泰國廠區設製造據點;Fabrinet 自評 CPO 仍在樣品階段、商業化時程不確定。
- 分工模式:Fabrinet 負責提供泰國廠房、廠務設施、無塵室、高架自動搬運系統(OHT)、招募人員及業務推廣;瑞峰負責購買並導入 Cu Pillar Bump、RDL 等前段晶圓級封裝設備與技術。
- 時程規劃:預計 2027 年 1 月正式成立泰國子公司,2027 年第三季裝機,2028 年第一季開始試產(富邦投顧,2026-08-28)。
- 意義:瑞峰的凸塊站直接放進 Fabrinet 廠內,GF 晶圓到泰國後凸塊、堆疊、組裝在同一園區完成,省掉台灣—泰國往返;Fabrinet 出廠房與客戶、瑞峰出設備與製程,瑞峰資本支出只負擔機台。
產能與生產據點(中信投顧 2026-07-13)
| 項目 | 數字 / 判斷 | 來源 |
|---|---|---|
| 月產能(不做約當 12 吋晶圓假設) | 整體約 25,000–30,000 片;其中 12 吋晶圓級封裝線產能佔比達 50–60% | 報告_CTBC_瑞峰7873_20260713 |
| 2027 年產能規劃 | 整體擴增至 35,000–40,000 片 | 報告_CTBC_瑞峰7873_20260713 |
| 台灣主要廠區 | 湖口廠 | 報告_CTBC_瑞峰7873_20260713 |
| 設備交期 | 約 9 個月 | 報告_CTBC_瑞峰7873_20260713 |
| 機台產能利用率 | 現況 85%,滿載 90%,積極擴充封裝機台 | 報告_CTBC_瑞峰7873_20260713 |
月營收(近 24 個月)
下次公布12/3(四)–12/4(五) 11月營收 預估:可能 12/3–12/4 公布(近 4 次有 4 次落在此區間;最常見:每月第 4 個工作天,信心中)
| 月份 | 營收(億元) | MoM | YoY | 備註 |
|---|---|---|---|---|
| 2026-10 | 1.53 | +6.1% | +62.6% |
資料:珩石資料庫+公開資訊觀測站,更新於 2026-11-09 01:26。下次公布日依公司近 12 個月公布習慣(公開資訊觀測站、鉅亨營收速報、FinMind)推估,以公司公告為準。
月營收追蹤
| 月份 | 營收 | MoM | YoY | 備註(歸因/來源) |
|---|---|---|---|---|
| 2026-09 | 1.44 億 | +4.3% | +50.0% | 單月新高;1–9 月累計 10.94 億(+42.0%),已超過 2025 全年(MOPS) |
| 2026-08 | 1.38 億 | +4.3% | +40.4% | MOPS |
| 2026-07 | 1.33 億 | +4.2% | +40.4% | MOPS |
| 2026-06 | 1.27 億 | +4.8% | +42.5% | MOPS |
| 2026-05 | 1.22 億 | — | +39.8% | 3–4 月合計 2.24 億(由累計數推得,MOPS) |
| 2026-02 | 1.03 億 | +0.3% | +88.8% | MOPS |
| 2026-01 | 1.02 億 | +6.2% | -5.1% | 去年同期高基期(MOPS) |
| 2025-12 | 0.96 億 | — | +45.4% | 2025 全年 10.53 億(+34.9%)(MOPS) |
- 3Q26 營收 4.16 億,較 1H26 單季平均 3.39 億高約 23%;7–9 月逐月 +4% 左右,與中信「產能利用率 85%、積極擴機台」和 1H26/2H26 兩次漲價一致。10 月營收截至 2026-11-04 尚未公告。
EPS 記錄
| 期間 | EPS(元) | 營收 | 毛利率 | 營益率 | 備註 |
|---|---|---|---|---|---|
| 2022 | — | 4.72 億 | 3% | -13% | 稅後淨利率 -12%(富邦,2026-08-28) |
| 2024 | 0.31 | 7.81 億 | 16.8% | 5.6% | EPS 取中信;元大 0.27 元 |
| 2025 | 1.31 | 10.53 億 | 約 25–30% | 約 21% | 淨利 1.59 億(中信、富邦);營收以 MOPS 為準 |
| 1H26 | 1.30 | 6.79 億 | 34.3% | 26.0% | 淨利 1.75 億,因累積虧損免繳所得稅,稅前=稅後;期末權益 21.42 億、總資產 33.81 億、總負債 12.39 億(MOPS 2026-08-14 公告) |
- 2025 數字沿革:元大(2026-05-25)寫營收 10.62 億、EPS 1.56 元、毛利率 29.8% → MOPS 全年累計營收 10.53 億,中信(2026-07-13)與富邦(2026-08-28)EPS 皆 1.31 元、淨利 1.59 億,以後者為準;2025 毛利率中信寫 25%、元大 29.8%,待年報確認。
- 2026-08-14 董事會以資本公積 2.19 億元彌補虧損,帳上待彌補虧損歸零(MOPS),掛牌前可開始配息的會計障礙已清除;稅務上的虧損扣抵是另一回事,何時開始繳稅待確認。
財測假設
| 來源(日期) | 模型 / 推導鏈 | 關鍵假設 | 產出 |
|---|---|---|---|
| 中信投顧(2026-07-13) | 營收分年驅動:2026 記憶體+白名單+凸塊、2027 IVR 量產、2028 矽光子量產 | 稼動率 85%(滿載 90%);月產能 2.5–3 萬片 → 2027 年 3.5–4 萬片;1H26、2H26 各漲價一次 | 營收 CAGR +30%,毛利率逐年提升 |
| 富邦投顧(2026-08-28) | 2026 記憶體 RDL+先進邏輯+車用+漲價;2027 IVR;2028 矽光子+泰國廠 | 泰國廠 2028Q1 試產 | 三階段接棒,未給數字 |
| 公司董事會(2026-08-14) | 追加資本支出 6 億元採購設備;泰國子公司投資上限等值 10 億元 | 自有資金+銀行融資 | 2027 年產能擴充 |
| 自建(2026-11-04) | 1–9 月實績 10.94 億+4Q 每月約 1.45 億;2H 營益率 26%,稅率 0;2H 股數 1.5 億股 | 4Q 月營收持平 9 月 | 2026E 營收約 15.3 億(+45%)、EPS 約 2.8 元†;現價 125 元約 45 倍 2026E、股價淨值比約 8.7 倍 |
| 自建(2026-11-04) | 矽光子凸塊營收:GF 矽光子營收 ÷ 晶圓單價 → GF 片數 × 經瑞峰比例 × 每片凸塊價 | GF 2028 全年約 8.5 億美元(年底 run-rate >10 億)、晶圓 5,000 美元/片→約 17 萬片;經瑞峰 10/25/40%;每片凸塊 2.0/2.3/2.8 萬元(含部分 TSV Reveal) | 2028 年約 3.4/9.8/19 億元,基準約 10 億元,接近 2025 全年營收;推導與敏感度見 分析_瑞峰半導體_凸塊與Fabrinet矽光子供應鏈 |
成長動能
- 利基型記憶體:DDR3 / DDR4 EOL 延續,DDR5 已於 2025 年進入量產,元大預期 2027 年封裝需求放量;國內 Flash / NAND 產能開出也是中期動能。
- Power / IVR:功率元件 2025 年通過美系 IDM 認證、受惠車用回溫(元大);IVR 方面取得日系 PMIC 代工合約,美系 IVR 客戶為「領域領導廠商」(元大)。中信報告 IVR 圖表資料來源標「瑞峰、Ferric」,研判美系 IVR 客戶為 Ferric(公司未證實);onsemi 2026-11-02 宣布以 6 億美元+最高 1.75 億美元里程碑收購 Ferric,2030 年 AI 資料中心目標因此上修 5 億美元(活動_onsemi_ON_FY26Q3法說memo_20261102)。收購對瑞峰兩面:onsemi 通路放大量能,或 onsemi 以 East Fishkill 12 吋廠將厚銅 RDL 內製。
- 矽光子 / CPO:透過 GlobalFoundries + FN.US(fabrinet) 聯盟切入 EIC / PIC 封裝,元大預期 2028 年逐步放量。
- 中信投顧 2026-07-13 展望(營收 CAGR +30%,分年驅動因子不同):
- 2026 年:受惠利基型記憶體客戶訂單旺、白名單客戶(營收占比已達 20% 以上,毛利率優於公司整體平均)、先進晶圓凸塊應用。
- 2027 年:IVR 產品開始量產(國際客戶)。
- 2028 年:矽光子應用(OCS、NPO、CPO 客戶)開始量產,並積極佈局海外客戶所需特殊型封裝平台。
- 毛利率展望:逐年提升,受惠白名單、產能利用率與 1H26/2H26 分別調漲之漲價效應(不同產品漲幅不同);目前機台產能利用率 85%,滿載 90%,積極擴充封裝機台。
- 來源 報告_CTBC_瑞峰7873_20260713,estimate,信心:中高。
- 富邦投顧 2026-08-28 三大成長支柱(與中信投顧 2026-07-13 分年驅動因子方向一致,互相驗證):
- 2026 年:成長動力來自特殊型記憶體(RDL)、先進邏輯產品與車用半導體訂單,以及價格調漲。
- 2027 年:成長主力由 IVR 應用於 AI Data Center 節能全面接棒。
- 2028 年:成長主力轉由矽光子(SiPh)應用於 AI 伺服器高速資料傳輸接軌,並迎來泰國廠產能開出。
- 來源:富邦投顧,2026-08-28,thesis,信心:中高。
公司行事曆
- 今天 2026-11-08
- 12/04週五營收11月營收(預估 12/3–12/4)可能 12/3–12/4 公布(近 4 次有 4 次落在此區間;最常見:每月第 4 個工作天,信心中)
近 30 天到未來 120 天的事件,資料與行事曆同一來源(公開資訊觀測站、證交所/櫃買 OpenAPI、珩石資料庫),日期以公司公告為準。
時間軸
| 時間 | 事件 | 類型 | 重要性 | 備註 |
|---|---|---|---|---|
| 2016 | 公司成立 | 基本資料 | ⭐ | fact;元大,2026-05-25 |
| 2017 | 完成 12 吋晶圓級封裝量產(DRAM 等特殊型記憶體) | 技術下線 | ⭐⭐ | fact;元大,2026-05-25;中信投顧 2026-07-13 |
| 2018 | 成立首條 6 吋晶圓級封裝線(車用 GaN、Diode) | 產能 | ⭐⭐ | fact;中信投顧,2026-07-13 |
| 2019 | 成立首條 8 吋晶圓級封裝線(國際 IDM 客戶專線,MOSFET 功率半導體) | 產能 | ⭐⭐ | fact;中信投顧,2026-07-13 |
| 2024 | 布局 IVR 多層厚銅 RDL、建立第二條 12 吋線生產 PIC 產品 | 技術布局 | ⭐⭐⭐ | fact;中信投顧,2026-07-13 |
| 2026–2027 | 12 吋 AuSn 電鍍、8/12 吋晶粒加工服務(研磨/切割/挑揀)開發;TSV Reveal 由工研院轉至瑞峰自有 | 技術下線 | ⭐⭐ | 元大圖 _006,2026-05-25 |
| 2026-08 | 董事會追加 6 億元設備資本支出 | 產能 | ⭐⭐ | MOPS 2026-08-14 |
| 2027 | DDR5 封裝需求放量;IVR 產品開始量產 | 放量 | ⭐⭐⭐ | 元大估 DDR5;中信投顧估 IVR 量產(2026-07-13) |
| 2027-01 | 泰國子公司正式成立(瑞峰全資,投資 10 億元新台幣) | 海外布局 | ⭐⭐⭐ | estimate;富邦投顧,2026-08-28 |
| 2027Q3 | 泰國廠裝機(Fabrinet 提供廠房/廠務/無塵室/OHT,瑞峰導入 Cu Pillar Bump/RDL 設備) | 產能 | ⭐⭐⭐ | estimate;富邦投顧,2026-08-28 |
| 2028Q1 | 泰國廠開始試產 | 量產 | ⭐⭐⭐ | estimate;富邦投顧,2026-08-28 |
| 2028 | 矽光子業務逐步放量(OCS、NPO、CPO 客戶),並迎來泰國廠產能開出 | 放量 | ⭐⭐⭐ | estimate;元大,2026-05-25;中信投顧,2026-07-13;富邦投顧,2026-08-28 |
→ 跨公司比較詳見 時程_2026_先進封裝產能。
供應鏈位置
瑞峰位於先進封裝與矽光子供應鏈中的晶圓級封裝環節。元大指出,台灣封裝同業中僅日月光、矽品與6239_力成(市)具備 12 吋 bump + 3D TSV Reveal 能力,其中僅日月光已有 CPO;瑞峰透過 GlobalFoundries 與 FN.US(fabrinet) 切入矽光子聯盟,成為台灣 CPO 封裝受惠廠商之一。
中信投顧另以不同篩選標準指出:台灣共計 7 家封測廠具 12 吋 RDL、Bump 能力,若去除純 Bump/Flip Chip 及 Au Bump/COG/COF 領域,僅剩瑞峰與 3265_台星科(櫃) 兩家(篩選標準與元大「12 吋 bump + 3D TSV Reveal」不同,非直接衝突)。來源 報告_CTBC_瑞峰7873_20260713,2026-07-13。
凸塊同業(矽光子金凸塊):中信供應鏈訪查列南茂、6147_頎邦(櫃)、瑞峰與中國同業(報告_CTBC_南茂8150_20260812,2026-08-12);南茂與頎邦主做 8 吋金凸塊(TIA/driver),瑞峰差異在 12 吋 PIC 銅柱+Cu/Ni/Au+TSV Reveal 與 GF/Fabrinet 綁定。
- 所屬供應鏈:供應鏈_CPO_D-FAU
- 相關技術:技術_CPO、技術_RDL、技術_IVR整合式電壓調節器
相關公司
| 公司 | 關係 | 說明 |
|---|---|---|
| 3264_欣銓(櫃) | 母公司 / 最大股東 | 直接持股 24.99%,並為既有客戶之一 |
| FN.US(fabrinet) | 股東 / 下游夥伴 | 持股 13.4%(2026 年私募認購 20,000 張、每股 51 元、投資 10.2 億元);全球最大光通訊 EMS 廠(代工市占率逾 50%),邀瑞峰共同建置泰國曼谷/芭達雅廠區之海外高價值 CPO 特殊封裝平台;分工上 Fabrinet 提供泰國廠房/廠務/無塵室/OHT/招募/業務推廣,瑞峰負責導入 Cu Pillar Bump/RDL 設備與技術,泰國子公司規劃 2027-01 成立、2027Q3 裝機、2028Q1 試產(富邦投顧,2026-08-28) |
| ON.US(onsemi) | 潛在 IVR 客戶母公司/內製風險 | 2026-11-02 宣布收購 Ferric(研判為瑞峰美系 IVR 客戶,未證實);自有 East Fishkill 12 吋廠 |
| GFS.US(globalfoundries) | 矽光子晶圓代工夥伴 | 提供矽光子晶圓製造平台(EIC / PIC) |
| 2408_南亞科技(市) | 記憶體客戶 | DDR3 / DDR4 EOL、DDR5 封裝需求線索 |
| 3711_日月光投控(市) | 同業 / CPO 封裝參照 | 台灣既有 CPO 封裝能力代表 |
| 6239_力成(市) | 同業 | 具 12 吋 bump + 3D TSV Reveal 能力 |
| 3265_台星科(櫃) | 同業 / 競爭者 | 中信投顧篩選標準下,台灣僅瑞峰與台星科具 12 吋 RDL + Bump(去除純 Bump/Flip Chip、Au Bump/COG/COF)能力 |
| 8150_南茂(市) | 同業 / 競爭者 | 矽光子金凸塊/銅柱凸塊驗證中,預期 1H27 試產(中信,2026-08-12) |
| 6147_頎邦(櫃) | 同業 / 競爭者 | 光通訊金凸塊,開案約 80% 可插拔、20% NPO/CPO |
| 7947_補丁科(興) | 客戶 | 客製 DRAM 的 RDL Fab 夥伴(補丁科法說,2026-10-12) |
| 5351_鈺創(市)、3006_晶豪科(市) | 客戶(鈺創亦為股東) | 利基型記憶體凸塊/RDL 首批客戶(商周 2027 期) |
| 漢民集團(未建頁) | 股東(持股 13–14%) | 主要角色為設備代理,對瑞峰設備交期有幫助,其次為財務投資;未來矽光子領域擬透過旗下全智(欣銓子公司)與瑞峰合作,全智藉此接觸 Fabrinet 技術 |
風險與注意事項
- CPO 與 IVR 均屬中長期放量題材,2027-2028 實際營收貢獻需以客戶量產與驗證進度確認。
- 未揭露的美系 IDM、日系 PMIC 與部分記憶體客戶名稱需後續報告或公開資訊補強;IVR 客戶研判為 Ferric,已被 onsemi 收購(2026-11-02),製造安排待確認。
- BIS 白名單業務占營收逾兩成,受法規變動直接影響。
- 2025 年實績已以 MOPS 營收與中信/富邦 EPS 為準(見「EPS 記錄」沿革),毛利率待年報確認。
- 估值:2026-11-04 股價 125 元約自估 2026E EPS 的 45 倍、股價淨值比約 8.7 倍,已預支 2027–2028 IVR 與矽光子;興櫃成交量小(單日約 200 張),價格波動大(7/13 178.5 元 → 11/3 收 109.5 元 → 11/4 收 125 元)。
- 晶圓級封裝資本密集,折舊、稼動率與漲價延續性決定毛利率(商周 2027 期);客戶集中度 Top 3 達 57%(元大)。
- NVIDIA/Broadcom 首代 CPO 走台積電 COUPE,凸塊與 TSV 在台積電體系內完成,瑞峰受惠的是 GF/Fabrinet 路線與可插拔模組,非 NVIDIA 主線。
來源
- 活動_瑞峰半導體7873_call_memo_20260828 — 富邦投顧(富邦論壇),2026-08-28;IVR+矽電容供電技術、矽光子(3D TSV Reveal)前段製程優勢、RDL 市佔率>50%、泰國子公司時程與分工、1H26 財務數字、三大成長支柱
- 報告_元大_半導體封裝產業_20260525
- 報告_CTBC_瑞峰7873_20260713,2026-07-13 中信投顧法說/座談摘要(公司介紹、產品線、競爭策略、近期營運、未來展望、Q&A)
- web_瑞峰半導體7873_公開資訊彙整_20261104 — MOPS 月營收與重訊、官網製程規格、商周 2027 期、經濟日報 NcodiN 合作、TrendForce GF 矽光子營收,2026-11-04
- 報告_CTBC_欣銓3264_20260727 — 中信投顧,2026-07-27;欣銓集團矽光子流程圖(瑞峰負責站點)、NPI 逾 30 案
- 報告_Daiwa_欣銓3264首次覆蓋_20260909 — 大和,2026-09-09;Raytek CPO 定位表
- 報告_CTBC_南茂8150_20260812 — 中信投顧,2026-08-12;矽光子金凸塊供應商名單
- 活動_Fabrinet_FN_call_memo_20260924 — Fabrinet 法說,2026-09-24;Raytek 泰國據點、CPO 樣品階段
- 活動_欣銓3264_3Q26法說memo_20261023 — 欣銓,2026-10-23;瑞峰已興櫃不便評論
- 分析_瑞峰半導體_凸塊與Fabrinet矽光子供應鏈 — 本庫分析,2026-11-04;五條業務線 TAM、凸塊站點、供應鏈量估、拜訪提問
- 活動_onsemi_ON_FY26Q3法說memo_20261102 — onsemi 法說,2026-11-02;收購 Ferric(IVR)