基本資料
| 項目 | 內容 |
|---|---|
| 中文名 | 譜瑞科技(KY) |
| 英文名 | Parade Technologies, Ltd. |
| 股票代號 | 4966(TPEX 上櫃) |
| 登記地 | 開曼群島(KY 股) |
| 主要業務 | 高速介面 IC 設計(DP/HDMI/USB-C)、CPO 光通訊類比 IC |
| 核心晶片 | TIA(跨阻放大器)、Equalizer(均衡器) |
業務轉型:從消費端介面 IC 到 CPO 光通訊
譜瑞原本以 DisplayPort、HDMI、USB-C Retimer/Mux 等消費/PC 端高速介面晶片起家,是 PC/顯示器介面 IC 的主要供應商之一。近年配合 AI 算力中心光互連升級趨勢,透過收購 Spectra7 打入 CPO 光通訊市場。
CPO 產品線:TIA + EQ
在 CPO(Co-Packaged Optics)光引擎中,譜瑞提供:
| 晶片 | 定位 | 估算單價 |
|---|---|---|
| TIA(8 通道) | 接收端跨阻放大器,I/V 轉換 + 線性放大 | USD 15 |
| Driver/EQ(8 通道) | 發射端驅動/均衡器 | USD 25 |
| CPO OE 合計 | 每個 Optical Engine 搭配 1 組 TIA + 1 組 EQ | USD 40 |
來源:memo_TIA_LPO_CPO_譜瑞_20260521(estimate,中信心)
詳見 技術_TIA(TIA 在 CPO 架構中的角色與 OE content 計算)。
客戶與訂單動態
| 客戶 | 狀態 | 說明 |
|---|---|---|
| NVIDIA | 已確認 | TIA + EQ 打入 Nvidia CPO 解決方案 |
| AMD | 已確認(2026-05) | 新增 AMD 訂單,6 月即將 tape-out |
來源:memo_TIA_LPO_CPO_譜瑞_20260521,2026-05-21(已確認資訊,高信心)
圖片 / 架構圖
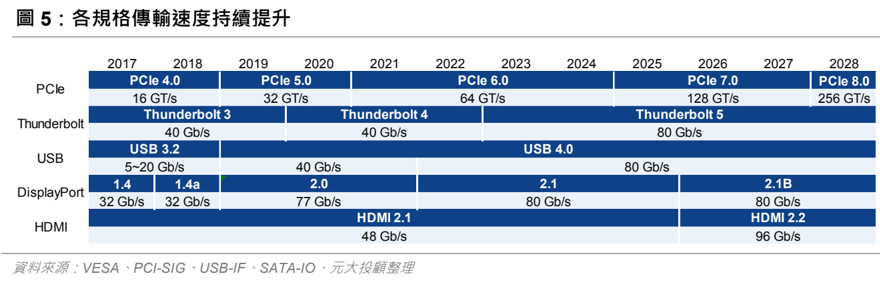
圖說:各規格傳輸速度持續提升(元大,2026-08-05),PCIe/Thunderbolt/USB/DisplayPort/HDMI 2017-2028 世代與傳輸速率演進表,對照譜瑞 DP/High Speed/Source Driver/Touch 四大產品線涵蓋的介面規格。
月營收(近 24 個月)
下次公布12/4(五)–12/7(一) 11月營收 預估:可能 12/4–12/7 公布(近 5 次有 5 次落在此區間;最常見:每月第 4 個工作天,信心高)
| 月份 | 營收(億元) | MoM | YoY | 備註 |
|---|---|---|---|---|
| 2026-12 | 13.9 | — | -6.5% | 本站推算† |
| 2026-11 | 13.2 | — | +2.0% | 本站推算† |
| 2026-10 | 11.7 | — | +5.1% | 本站推算† |
| 2026-09 | 15.0 | +13.3% | -8.3% | |
| 2026-08 | 13.3 | -1.9% | +0.2% | |
| 2026-07 | 13.5 | -19.1% | -4.3% | |
| 2026-06 | 16.7 | +27.9% | +12.2% | |
| 2026-05 | 13.1 | +3.0% | +1.1% | |
| 2026-04 | 12.7 | -14.1% | -3.8% | |
| 2026-03 | 14.8 | +21.4% | +3.4% | |
| 2026-02 | 12.2 | -6.2% | -4.5% | |
| 2026-01 | 13.0 | -12.6% | -10.4% | |
| 2025-12 | 14.8 | +14.5% | +8.2% | |
| 2025-11 | 13.0 | +16.4% | -9.8% | |
| 2025-10 | 11.1 | -32.1% | -15.2% | |
| 2025-09 | 16.4 | +23.9% | +9.7% | |
| 2025-08 | 13.2 | -6.4% | -8.1% | |
| 2025-07 | 14.1 | -5.1% | -3.4% | |
| 2025-06 | 14.9 | +15.3% | -1.7% | |
| 2025-05 | 12.9 | -2.0% | +4.2% | |
| 2025-04 | 13.2 | -7.7% | +14.2% | |
| 2025-03 | 14.3 | +12.1% | +2.7% | |
| 2025-02 | 12.7 | -12.0% | +24.5% | |
| 2025-01 | 14.5 | +5.6% | +3.5% | |
| 2024-12 | 13.7 | -4.5% | -3.6% | |
| 2024-11 | 14.4 | +9.5% | +13.8% | |
| 2024-10 | 13.1 | -12.2% | +15.9% |
2026 年已公布累計 124.2 億元;全年推算 163.0 億元(YoY -1.4%)†
† 本站推算,非券商預估:以最新一個月營收為基準,乘上過去兩年同期月對月變化的中位數(季節因子限 0.75–1.33 倍)。券商的年度營收與 EPS 預估見本頁「EPS 預估」「財測假設」。
資料:珩石資料庫+公開資訊觀測站,更新於 2026-11-09 01:26。下次公布日依公司近 12 個月公布習慣(公開資訊觀測站、鉅亨營收速報、FinMind)推估,以公司公告為準。
月營收追蹤
3Q26 實績與 4Q26 指引
3Q26(公司法說,2026-10-28):營收 1.3083 億美元(QoQ -2.71%、YoY -10.48%);毛利 5,271 萬美元(QoQ -2.5%、YoY -15.14%),毛利率約 40.3%†;稅後淨利 1,849 萬美元(YoY -32.1%),EPS US$0.24(約 NT$7.67–7.69,YoY -31.4%)。產品別占比:DP 略低於 30%、PS(High Speed)約 45%、TC(Source Driver)約 10%、TT(含 TTED)逾 15%。稅率偏低屬一次性(offshore tax model),模型建議仍以 9% 以上估算。
4Q26 指引:營收 US$95–105mn(中點 QoQ 約 -24%†)、毛利率 41–45%、營業費用 US$33–36mn。毛利率上緣回升來自各產品線價格調整(2Q26 末至 3Q26 陸續完成,客戶接受但議價困難)與組合轉向 TTED、高速產品;目標由區間底部逐步回到歷史中位。
需求:筆電 2H26 明顯下滑(OEM 預期 DRAM 漲價於 1H26 提前拉貨、7 月筆電調價、商用 IT 預算受 AI 支出擠壓);OEM 預期 2027 筆電出貨與 2026 年相近,視 DRAM 價格;公司稱 2027 年 PC 大環境仍不友善,將以車用、AI、edge computing、DP/USB hub 新客戶分散。2027 營收預期優於 2026,動能為 in-cell TTED、ASIC-like 與車用,營業費用約增數個百分點。
3Q26 實績 vs 預估(NT$ 口徑,2026-10-28~29):營收 NT$41.85 億(QoQ -1.5%、YoY -4.4%)、毛利 16.86 億、毛利率 40.3%(QoQ +0.1ppt、YoY -2.2ppt)、營業利益 5.67 億、營益率 13.5%(QoQ -0.5ppt、YoY -5.0ppt)、稅後淨利 5.91 億。CTBC 原估營收 47.28 億/EPS 10.38 元(實績分別低 11.5%/27.8%;CTBC 表列調整後 EPS 7.49 元)、市場共識營收 46.28 億/EPS 9.40 元;凱基原估 EPS 8.45 元;MS 原估營收 40.38 億(實績高 4%)、EPS 8.17 元(低 6%)。營益率落後主因毛利率仍在財測區間底部:Foundry/OSAT 漲價尚未完全轉嫁,部分客戶價格調整仍在議價(CTBC、MS、凱基,2026-10-28~29)。
4Q26 指引 vs 市場預期:指引中點營收 US$100mn 對 3Q26 約 -24%,MS 稱較共識低約 32%;CTBC 將 4Q26F 營收由 48.19 億下修至 32.75 億(-32.0%,較共識 45.22 億低 27.6%)、營益率由 18.3% 降至 8.4%、EPS 由 10.90 降至 3.89 元;毛利率預估 41.9%(指引 41–45%,位於中點以下)。原因:OEM 1H26 提前拉貨後 2H26 客戶去庫存、DRAM 與零組件漲價壓抑 PC/筆電消費需求、AI capex 排擠商用筆電預算(CTBC、MS、凱基)。MS 稱 2026 年 PC 營收曝險約 90%,難見 1Q27 V 型復甦;CTBC 稱 2027 營收成長幅度取決於記憶體價格回穩速度,已見價格趨穩跡象。
沿革:UBS(2026-09-14)預期 3Q26 落在 US$139–153mn guidance 下緣 → 實績 US$130.83mn,低於 guidance 下緣(公司,2026-10-28);元大 3Q26F 營收 NT$47.3 億、EPS 10.07 元(2026-08-05)→ 實績 EPS 約 NT$7.7,明顯低於該預估。
來源:活動_譜瑞-KY4966_3Q26法說memo_20261028
2Q26 實績與四項成長動能(2026-09-09 宏遠法說)
2Q26:營收 1.345 億美元(QoQ +6.61%、YoY +0.73%);毛利率 40.2%(1Q26 為 40.1%,持平)。2026 年稅率預估約 10%,與去年相當。
毛利率是怎麼守住的——兩個動作:(1) 將部分台灣產能轉移至海外以降低 OSAT 成本;(2) 自 1Q26 起部分產品調漲售價,2Q/3Q 持續調整。公司預期 3Q26 毛利率仍能維持。
四項成長動能(公司對 2027 的說法) 1. 整合解決方案(逐字稿記為 TTED 與 TED,產品代號待核) 2. USB4 Retimer——已開發 USB4 Version 2.0 Retimer,每頻道 40Gbps、頻寬 80Gbps;筆電 USB4 採用率由今年約 44% 提升至明年 50%~55% 以上(逐字稿兩處數字不一致,取區間) 3. SiGe BiCMOS 線性 Redriver——切入資料中心:機架內 GPU 對 GPU、CPU 對儲存、運算列間與網路列間皆需連結,現有 PCB 走線或 DAC 纜線已達物理極限 4. 車用電子與 ASIC-like——車用面板由小尺寸擴展至筆電大小,儀錶板與副駕駛座陸續採用;需求為 DisplayPort Retimer 與 DP to LVDS 轉換。ASIC-like 專案量體須夠大才承接,每案生命週期多年且有下一代,公司持續增加專案數
新 Design Win:一家 AIPC 品牌明年全年量產,採用至少三顆 Retimer + 一顆 HDMI 晶片。
引用注意
逐字稿稱「在 92 個市場中市佔率超過 90%」,「92 個市場」語意可疑(疑為「Q2 市場」之誤轉),該句市佔率數字不建議直接引用。本場逐字稿另有多處句子中斷未完成,品質偏低。
來源:活動_譜瑞-KY4966_宏遠證券法說memo_20260909
| 月份 | 營收 | MoM | YoY | 備註(歸因/來源) |
|---|---|---|---|---|
| 2026-06 | NT$16.72 億 | +27.91% | +12.22% | 群益投顧,2026-07-09 |
| 2026-08 | NT$13.27 億 | -2% | 持平 | 季初至今僅達 UBSe/市場共識 3Q26 預估的 57%;UBS,2026-09-14 |
3Q26 營收看向 guidance 下緣、CPU chipset ASIC 競爭者浮現(2026-09-14)
譜瑞出席 UBS 2026 Taiwan Summit(2026-09-14)。8 月營收 NT$13.27 億(MoM -2%、YoY 持平),季初至今僅達 UBS/市場共識預估的 57%,公司預期 3Q26 營收將落在 US$139-153mn guidance 區間下緣,主因筆電需求轉弱——與同期聯詠於同一論壇揭露的 NB 需求下修方向一致,見 3034_聯詠(市)。
- 毛利率:2Q26 GM QoQ -0.1ppt 至 40.2%,因台系封測廠將更多產能配置給 AI 相關產品而漲價;公司正增加韓國、中國、馬來西亞的封測夥伴,並於 3Q26 調整 ASP 因應。3Q26F 毛利率仍在 40-44% guidance 範圍內,但 UBS 認為擴張幅度將較溫和(成本逆風下);3Q26F OPEX guidance 重申 US$33-36mn,全年 OPEX 成長控制在 YoY 5% 內,2026F 有效稅率略高於 10%。未提供 4Q26 具體展望,但公司承認筆電市場面臨挑戰,與 UBS 自身 NB 顯示供應鏈查核結果一致。
- CPU chipset 用 ASIC 即將 tape out,目標 2H27 量產:公司強調在高速連接與專屬 IP 上的深厚積累,可提供客製化 ASIC-like 方案;初期聚焦顯示應用,現正擴展至 CPU chipset;正為 CPU 客戶 tape out 兩顆針對不同 PCIe 通道配置的晶片,採12nm 製程(同業為 28nm),功耗效率較佳。與既有元大/凱基記錄的「N6/N12 製程、2 顆 IC、3Q26 底 tape-out」時程一致,UBS 新增製程節點對比與明確競爭對手識別:UBS 認為競爭對手祥碩(ASMedia)的方案將自 2027 年中開始爬坡,並與譜瑞分食市場(新增競爭情報,此前頁面未記錄 ASMedia 為此領域競爭者)。
- 2027 其他成長動能:整合式觸控(TED/TTED),尤其在其 standard-plus 客戶可能採用觸控顯示後;ACC 線材用含 switch 功能的 redriver(公司認為銅與光未來數年並存);USB4 retimer 在非 Intel 平台市占佳,滲透率 2026 年 40%+ → 2027 年可望超過 50%(與既有 2026-09-09 宏遠逐字稿記錄的 44%→50-55% 相近,UBS 給出稍低區間,並列參考);車用業務 2027 成長強勁,惟佔比仍為總營收低個位數 %(新增具體佔比揭露)。
- 估值:重申 Neutral,TP NT$610(14.5x forward PE)——與凱基(2026-08-05)TP 數字相同但評價基礎不同(凱基為 16x 2027F EPS)。UBS EPS(diluted)2026E 34.45/2027E 46.80/2028E 63.85/2029E 83.29/2030E 98.11。
2Q26 營收實績確認:NT$42.49 億(4,249 百萬元),QoQ +6.5%、YoY +3.3%,與群益(2026-07-09)預估之累計數字一致;惟稅後 EPS 實績 7.41 元(元大口徑)/7.66 元(凱基口徑)皆低於群益預估的 8.39 元,主因上游封測廠(OSAT)數次調漲價格、成本上升幅度高於原預期(元大、凱基,2026-08-05)。
EPS 記錄
僅放實績(A);預估值見「EPS 預估」。元大與凱基對同一季 EPS 數字略有差異(見備註),推測為「調整後 EPS」計算基礎(加權股數/非經常性項目認列)不同,非資訊衝突。
| 季度 | EPS (元) | 營收 (NT$百萬) | 毛利率 | YoY | 備註 |
|---|---|---|---|---|---|
| 3Q26 | 7.67(稀釋,US$0.24;基本 7.69) | 4,185(US$130.83M) | 40.3% | EPS YoY -31.4%(US$ 口徑,去年同季 US$0.35) | 營收低於 US$139–153mn 指引下緣;稅率偏低屬一次性;元大原估 3Q26F EPS 10.07 元、CTBC 原估 10.38 元、共識 9.40 元、凱基原估 8.45 元、MS 原估 8.17 元,實績全數低於預估(公司法說與各券商,2026-10-28~29) |
| 2Q26 | 7.41(元大,調整後)/7.66(凱基) | 4,249 | 40.2%(財測區間 40-44% 下緣,低於元大原估 41.1%/凱基原估 42.5%) | EPS YoY -17.2%(元大)/-14.4%(凱基) | TTED 出貨優於預期+1Q26 底部分帶 RAM 產品調價支撐營收符合預期;惟 OSAT 多次漲價侵蝕毛利,兩家實績 EPS 皆低於各自原預估(元大原估 7.87、凱基原估 8.52、市場共識 8.10) |
| 1Q26 | 6.77 | 3,990 | 40.3% | — | 兩家口徑一致 |
EPS 預估
信心分級說明
以下 EPS 資訊來源信心不同,請注意區分。
| 來源 | 數字 | 信心 |
|---|---|---|
| 摩根士丹利(報告日 2026-05-31) | 2025 34.67 / 2026E 30.47 / 2027E 50.45 / 2028E 58.69;營收 16,531 / 15,865 / 20,041 / 21,808(NT$ mn) | 高(券商正式預估) |
| 群益投顧(報告日 2026-07-09) | 2025 34.52 / 2026F 37.80;2Q26F EPS 8.39 | 高(券商正式預估);短期新品放量+選擇性漲價支撐,但中期面臨 PC 出貨下修壓力,評等 Neutral(已達 TP) |
| 元大投顧(報告日 2026-08-05) | 2025A 34.66 / 2026F 34.99(原 35.72,-2.0%)/ 2027F 44.22(原 45.01,-1.7%) | 高(券商正式預估,2Q26 實績後下修) |
| 凱基投顧(報告日 2026-08-05) | 2025A 34.51 / 2026F 32.84(原 34.96,-6.1%,YoY -4.8%)/ 2027F 37.95(原 37.58,+1.0%,YoY +15.6%) | 高(券商正式預估,2Q26 實績後下修,對毛利率回升速度更保守) |
| UBS(報告日 2026-09-14) | 2025 34.62 / 2026E 34.45 / 2027E 46.80 / 2028E 63.85;營收 16,531 / 17,726 / 20,072 / 22,840(NT$ mn) | 高(券商正式預估,2026 Taiwan Summit 後) |
| Morgan Stanley(報告日 2026-10-28) | 2025 34.67 / 2026E 26.35(原 30.34,-13%)/ 2027E 30.92(原 43.14,-28%)/ 2028E 33.20(原 50.33,-34%);營收 16,531 / 15,683 / 16,212 / 16,982(NT$ mn);4Q26E EPS 4.25 | 高(券商正式預估,3Q26 法說後雙降評;前次版本非本頁已記之 5/31 版,中間版本未入庫) |
| CTBC 中信投顧(報告日 2026-10-29) | 2025 34.04(調整後)/ 2026F 25.59(原 35.48,-27.9%)/ 2027F 33.10(原 49.61,-33.3%);營收 16,531 / 15,699 / 16,724(NT$ mn);4Q26F EPS 3.89 | 高(券商正式預估,調降至中立) |
| 凱基投顧(報告日 2026-10-28) | 未揭露新 EPS;TP 515=16x 2027F EPS,隱含 2027F 約 32.2† | 中(由 TP 回推,凱基 8/5 版為 37.95) |
| 使用者速記(estimate) | 明年 EPS 50–60 元 | 中信心 |
| 傳言 | 今年 EPS 65 元 / 明年至少 90 元 | 低信心(傳言,未確認) |
沿革(2026-10-28~29 法說後):2027E EPS 元大 44.22/凱基 37.95/UBS 46.80(2026-08-05~09-14)→ MS 30.92/CTBC 33.10/凱基隱含約 32.2†(2026-10-28~29),較法說前版本下修 26–34%,多家 2027E 區間收斂至 31–33 元;元大、UBS 尚未更新,下列三則 warning 為法說前(2Q26 後)的分歧記錄,保留供對照。
UBS 2027-28E EPS 明顯高於元大/凱基(2Q26 實績後估值)
UBS(2026-09-14)2027E/2028E EPS 46.80/63.85,較元大(44.22)與凱基(37.95)高出 6–68%,也高於 MS(2026-05-31,法說前瞻)的 50.45/58.69(2027E 略低、2028E 反超)。UBS 估值發布時點最新(9/14,晚於元大/凱基 2Q26 實績後估值約 6 週),推測已計入 CPU chipset ASIC(12nm,2H27 量產)與 2027 其他成長動能(TED/TTED、ACC redriver、USB4 retimer 滲透率提升)對遠端獲利的貢獻,較元大/凱基對 ASIC-like 業務貢獻時點的保守假設(2H27 或 2027 年底–2028)更樂觀;2026E(34.45)則與元大(34.99)/凱基(32.84)相近,近端估值收斂、遠端估值分歧擴大。
MS(2026-05-31,法說前瞻)2027E EPS 50.45 明顯高於元大/凱基(2026-08-05,2Q26 實績後)之 2027F 估計 44.22/37.95,差距 12-33%;三者發布時間相隔約 2 個月,元大/凱基已將 2Q26 毛利率不如預期(OSAT 漲價侵蝕)、PC/NB 出貨疲弱等實績因素納入下修,MS 估值屬較早期、樂觀假設,尚待後續報告確認 MS 是否同步下修。使用者速記「明年 50–60」與 MS 較接近,與元大/凱基實績後估計已有落差。傳言版(今年 65/明年 90)明顯偏高,暫不採。
元大 vs 凱基 2027E EPS 分歧(16.5%)
同日(2026-08-05)兩份報告 2027F EPS 差距顯著:元大 44.22 元 vs 凱基 37.95 元。主因:(1) 毛利率假設不同——凱基對 2026-27 毛利率回升速度更保守(下修至 40.4%/40.8%),元大則相對持平(40.7%/41.4%);(2) 對 ASIC-like 業務貢獻時點看法不同,凱基認為實質獲利貢獻要到 2028 年才發酵,元大則估 2H27 即開始貢獻(見「ASIC-like 客製」)。兩家評等方向一致(皆為持有類),僅目標價與獲利路徑分歧,詳見「目標價與評等」。
財測假設
| 來源(日期) | 模型 / 推導鏈 | 關鍵假設 | 產出 |
|---|---|---|---|
| 元大投顧(2026-08-05) | 2Q26 實績 flow-through;3Q26 公司財測中位數 → 全年推估 | 上游封測(OSAT)漲價侵蝕毛利;3Q26 公司財測:營收 US$139-153mn、毛利率 40-44%、營業費用 US$33.0-36.0mn;TTED 無競爭對手、滲透率持續提升;ASIC 專案採 N6/N12 製程,第 1 顆 3Q26 底設計定案 | 3Q26F 營收 NT$47.3 億(QoQ +11.3%、YoY +8.1%,上修約 1.5%),毛利率由 41.9% 下修至 41%,EPS 10.07 元(下修約 1.1%);2026F/2027F EPS 下修至 34.99/44.22(原 35.72/45.01,-2.0%/-1.7%),TP 改採 2027 年獲利評價 |
| 凱基投顧(2026-08-05) | 2Q26 實績 flow-through;毛利率回升速度假設趨保守 | 3Q26 公司財測:營收 US$139-153mn(中位數,以 32.00 匯率換算約 NT$46.7 億)、毛利率 40-44%;OSAT 及後段封測成本上升,晶圓代工潛在漲價可能延續至 2027 年,毛利率回升速度不若公司樂觀;tTED 營收占比 2Q26 已達近 15%(原約 10%),2H26-2027 延續成長;ASIC-like 首顆晶片 3Q26 底 tape-out,貢獻延至 2027 年底發酵 | 下修 2026-27 年毛利率預估至 40.4%(YoY -2.2ppt)/40.8%(YoY +0.4ppt);2026F EPS 下修 6.1% 至 32.84(YoY -4.8%),2027F EPS 大致維持 37.95(YoY +15.6%);TP 評價基準自 2026-27 平均 EPS 改為單一 2027F EPS |
| 凱基投顧(2026-10-28) | 3Q26 法說後 analyst meeting;4Q26 指引遠低於預估 | 4Q26 營收指引中點遠低於凱基預估,PC/NB 需求較擔憂更差;4Q26 毛利率指引 41–45%,價格調整自 2Q26 末起逐步反映、部分客戶仍在議價,產品組合轉向 tTED、高速產品與 retimer;2027 毛利率朝指引中點、仍視 Foundry 與基板成本;2027 營收優於 2026,筆電需求與 2026 相近(取決 DRAM),車用雙位數成長,ASIC-like 2H27 起貢獻(落在 2027 年底或 2028) | TP NT$515(16x 2027F EPS,隱含約 32.2†),維持 Neutral |
| CTBC 中信投顧(2026-10-29) | 3Q26 miss+4Q26 指引 → 逐季下修 → 16x 2027F EPS | 4Q26F 營收 3,275 百萬(QoQ -21.75%)、毛利率 41.9%;2026F 營收 15,699(-5.03%)、毛利率 40.6%、營益率 12.6%;2027F 營收 16,724(+6.52%)、毛利率 42.4%、營益率 15.4%;1Q27F–4Q27F 營收 3,725/4,026/4,588/4,384;營業費用 2026F 4,397、2027F 4,510 | 2026F/2027F EPS 25.59/33.10;TP 530(16×33.10);評等由增加持股調降至中立 |
| Morgan Stanley(2026-10-28) | 3Q26 實績+4Q26 指引+ASIC-like 延後 → 剩餘收益模型 | 殘餘收益模型:權益成本 9.8%(beta 1.3、無風險利率 2%、風險溢酬 6%)、配息率 50%、永續成長 4.0%、中期成長由 11.4% 下修至 9.4%;2026E/27E/28E T-con 營收 5,497/5,534/5,593、高速介面 8,095/8,111/7,835、Driver IC 1,258/1,094/1,069、Touch IC 840/719/642(NT$ mn);毛利率 40.7%/42.3%/42.3%;Bull NT$755(24x 2027e P/E,晶片組大幅取得市佔、T-con 2027 +10%)/Bear NT$288(9x,無市佔提升、T-con -20%) | 2026E/27E/28E EPS 26.35/30.92/33.20;TP NT$444(Base);評等 Overweight→Underweight |
目標價與評等
| 券商 | 報告日 | 評等 | 目標價 | 當時股價 | 評價基礎 | 來源 |
|---|---|---|---|---|---|---|
| 摩根士丹利 | 2026-05-31 | Overweight | NT$1,000 | NT$834 | — | 260531_4966_譜瑞_ms_parade |
| 群益投顧 | 2026-07-09 | Neutral | —(已達 TP) | NT$662.00(PER 17.51、PBR 2.06,以 2026F EPS 計) | — | 報告_群益_4966譜瑞KY_20260709 |
| 元大投顧 | 2026-08-05 | 持有-超越同業(維持) | NT$710(自 NT$660 上修,+7.6%) | NT$618.0 | 16x 2027F EPS 44.22 | 報告_元大_譜瑞4966_20260805 |
| 凱基投顧 | 2026-08-05 | 持有(維持) | NT$610(自 NT$580 上修,+5.2%) | NT$618.0 | 16x 2027F EPS 37.95(原基準 2026-27 平均 EPS,改採單一 2027 年) | 報告_凱基_譜瑞4966_20260805 |
| UBS | 2026-09-14 | Neutral(維持) | NT$610 | — | 14.5x forward PE;與凱基目標價數字相同但評價基礎不同 | 報告_UBS_譜瑞4966_20260914 |
| 摩根士丹利 | 2026-10-28 | Underweight(自 Overweight 雙降評;產業觀 Attractive) | NT$444(自 NT$818 調降 -46%) | NT$525.00 | 殘餘收益模型 Base;現價約 17x 2027e EPS,Bull 755/Bear 288 | 報告_MS_譜瑞4966_3Q26_20261028 |
| 凱基投顧 | 2026-10-28 | Neutral(維持) | NT$515(自 NT$610 調降 -15.6%) | — | 16x 2027F EPS(隱含約 32.2†) | 活動_譜瑞-KY4966_凱基call_memo_20261028 |
| CTBC 中信投顧 | 2026-10-29 | 中立(Neutral)(自增加持股調降) | NT$530(自 NT$680 調降 -22.1%) | NT$525.00(潛在漲幅 1.0%) | 16x 2027F EPS 33.10 | 報告_CTBC_譜瑞4966_調降中立_20261029 |
3Q26 法說後評等與目標價全面調降(2026-10-28~29)
MS 雙降評至 Underweight(TP 818→444)、CTBC 調降至中立(680→530)、凱基維持 Neutral 但 TP 610→515;三家法說後 TP 區間 444–530,皆以 16x(凱基、CTBC)或殘餘收益(MS)對下修後的 2027 EPS,與現價 NT$525 相比,MS 隱含下檔 15%、CTBC +1%。核心調降理由一致:4Q26 指引(營收中點 -24% QoQ)遠低於預期、筆電需求 2H26 轉弱、ASIC-like 與 TTED 貢獻不足以抵銷本業;多空差異在 ASIC-like 時程與 2027 毛利率(MS 認為 ASIC-like 過度樂觀並降 2027 營收至 162 億,CTBC 167 億)。元大、UBS 尚未更新,其 TP 710/610 已屬法說前舊值。
評等分歧(2026-07-09)
群益(2026-07-09)投資評等為 Neutral,理由是短期新品市占雖增,但已達(先前)目標價、且面臨 PC 出貨量下修壓力,故不再提供新目標價;與摩根士丹利(2026-05-31)Overweight、TP NT$1,000 的正向評等方向不同。兩份報告相隔約 5 週,群益報告當時股價 NT$662 反較 MS 報告當時股價 NT$834 為低,兩份報告時點的股價基礎不同,暫無法直接比較漲跌;建議後續報告留意評等是否收斂。
元大 vs 凱基同日目標價分歧(2026-08-05,皆為 2Q26 法說會後)
兩家券商同日發布 2Q26 法說會後報告,皆採 16x 2027F EPS 評價、方向一致(皆為持有類、皆上修目標價),但目標價相差 16%(NT$710 vs NT$610),根源在 2027F EPS 估計不同(44.22 vs 37.95,見「EPS 預估」warning)。評等口徑亦略有差異:元大「持有-超越同業」、凱基「持有」,兩者本質皆為中性偏保守評等,非方向性分歧。建議後續報告留意兩家 2027F EPS/ASIC-like 貢獻時點看法是否收斂。
摩根大通估值(2026-08-22 產業簡報)
摩根大通《Asian Hardware Technology》(Albert Hung/William Yang/Anthony Leng,2026-08-22)估值總表列入本檔,分析師 William Yang: - 評等 Neutral,目標價 570;報告基準股價 567(2026-08-21 收盤),上行空間 +1% - 估值倍數:P/E 17.2 x(2026E)/13.0 x(2027E);P/B 1.9 x/1.8 x;ROE 11%/14% - EPS 估值:2026E 33.0、2027E 43.5(幣別同股價) - 英文名 Parade。完整同業對照見 分析_JPM亞洲硬體_AI與一般伺服器雙軌需求與供給瓶頸_20260822「附錄:關鍵表格」表 1/表 2;來源 260822_亞洲硬體_jpm_asian-hardware-technology
關鍵收購:Spectra7(加拿大)
譜瑞 2025-03 宣布收購加拿大 Spectra7 多數資產,取得 IP、產品、設計、庫存等資產。官方說法指出,Spectra7 的 SiGe 技術可達 112Gbps 以上,支援譜瑞擴展 data centers、AI-powered computing 與 next-generation consumer electronics 等高成長市場。這讓譜瑞從傳統 PC / 顯示高速介面 IC,往 AI data center 高速類比訊號鏈延伸。
譜瑞收購 Spectra7 後,取得其核心技術 GaugeChanger:
| 技術 | 說明 |
|---|---|
| GaugeChanger | 全類比(Analog)線性訊號處理;在不使用 DSP 的情況下補償訊號衰減與失真 |
| 定位 | LPO / CPO 架構下的訊號補償解決方案 |
| 優勢 | 無 DSP 散熱問題;類比線性放大,符合 800G/1.6T 低功耗需求 |
詳見 技術_LPO(LPO 架構:移除 DSP 後對 TIA 線性度的要求)。
成長動能/催化劑
260531_4966_譜瑞_ms_parade(Morgan Stanley,2026-05-31,Overweight,TP NT$1,000):本次聚焦顯示介面、高速介面(retimer/redriver)與 ASIC-like 客製,與既有 CPO/TIA 主軸互補。
高速介面(AI PC 為結構性驅動)
公司 3Q26 法說(2026-10-28;凱基稱 800G/1.6T ultra-fast ACC 已通過資格認證、2027 起貢獻營收):資料中心 ACC/線性 Redriver 與纜線廠的資格認證接近完成、已送 CSP 客戶測試,800G 較穩定易用,預期 2027 開始貢獻營收;9/7 Ultra Linear Redriver 隨 FIT 纜線導入 OSFP Octal 模組(XDR 224Gbps/NDR 112Gbps),列入 InfiniBand 貿易協會整合清單;因市場剛形成未給 TAM。
- PCIe Gen5/6 retimer:用於伺服器 cable interconnect,鎖定美系 CSP;亦切入儲存伺服器內資料傳輸,已與一家伺服器廠取得 design-in / design-win,目前小量出貨,量產目標 3Q/4Q26。
- Ethernet redriver:112G 與 224G redriver 用於 ACC 線材,同樣鎖定美系 CSP;已對一家中國 CSP 出貨 56G retimer。
- PCIe 6 銅線 ACC(Active Copper Cable):相較於光通訊,公司目前伺服器業務重心在 PCIe 6 銅線 ACC;1Q26 已推出新 Redriver 晶片,支援 800G 及 1.6T 需求,現階段仍在客戶端驗證,對營運貢獻有待時間發酵(元大、凱基,2026-08-05)。伺服器單台 GPU Retimer 需求約 20 顆以上(一般伺服器僅 2 顆),為結構性成長驅動(元大,2026-08-05,引 Intel/AMD 平台路線圖)。
顯示介面(TTED)
- TTED 銷售今年估 US$30mn → 明年 US$60mn+ → 2028 年 US$100mn;平板市占擴張中,並取得次世代先進製程顯示方案。
- 群益投顧(2026-07-09)確認 TTED 產品已開始量產,出貨量持續增加(「一顆替代三顆」架構優勢滲透市場)。
- 元大投顧(2026-08-05):TTED 目前無其他競爭對手,2026 年出貨目標超過 500 萬顆、於 NB 滲透率約 10%;公司亦看好 Nvidia RTX Spark 晶片對 AI PC 需求的刺激。
- 法說後券商補充(2026-10-28~29):MS 估 TTED 2026 年逾 500 萬顆約占 2026 營收 8%(對照 3Q26 TT 產品線占比逾 15%);CTBC 稱 TT 為成長最快產品線、2026 年累計出貨破 500 萬顆且高單價高毛利;凱基稱 in-cell TTED 為 2027 主要成長引擎、進入 oxide 面板後預期帶動營收高個位數成長(凱基 memo 寫 2026 出貨「above 50k」,與公司/CTBC/MS 500 萬顆不符,疑為 5mn 之誤,以後者為準)。
- 公司 3Q26 法說(2026-10-28):2026 年 TTED 出貨已逾 500 萬顆(2025 年幾乎為零),2027 持續成長;氧化物(oxide)面板版本已突破、晶片送樣客戶尚未量產;優勢為低功耗、可省 T-con 板 PCB、面板更薄與窄邊框、支援主動筆;某大客戶觸控由其自行定義供應,公司供貨為面板端 T-con(三個專案)與高速轉換晶片(活動_譜瑞-KY4966_3Q26法說memo_20261028)。
汽車電子(EV)
公司 3Q26 法說(2026-10-28):2Q26 至 3Q26 車用設計案表現特別好,美系頂級品牌與中國 EV 廠均採用多顆晶片,車規 DP hub 已出貨給知名車廠,預期維持雙位數年成長。
元大投顧(2026-08-05)新增揭露,先前來源未提及。
- EV 業務受惠新車款設計導入與出貨放量,美系及中系 EV 大廠皆為客戶(未具名);短期營收目標 US$10mn,未來有望放大至 US$50mn。
ASIC-like 客製
最新狀態(公司 3Q26 法說,2026-10-28):兩顆大晶片 tape-out 與系統驗證進展順利,客戶時程未變,2H27 起貢獻營收;客戶預估 2027 全面放量後規模遠超 US$100mn(為多顆高/中/低階產品加總,公司稱須打折但確定遠高於 1 億美元);另有其他專案,部分已在 6 奈米 tape-out,貢獻落在 2027 與 2028 初;優勢為自研 PCIe Gen5、12nm 下功耗顯著較低(活動_譜瑞-KY4966_3Q26法說memo_20261028)。以下為先前各券商口徑。
- 法說後券商更新(2026-10-28~29):凱基(轉述管理層)稱 ASIC-like 收入落在 2027 年底或 2028,爬坡時程取決於客戶預測;CTBC 稱部分晶片已 tape-out、潛在規模 US$100mn 以上、2H27 初步貢獻並於 2H27~1H28 逐步 ramp-up;MS 原模型假設 ASIC-like 占 2027–28 營收 15–20%,認為對晶片設計複雜度與需求過於樂觀而下修。
- 公司 ASIC-like 專案共 2 顆 IC,採用 N6/N12 製程(產能供給較不受 AI 需求排擠影響);第 1 顆預計 3Q26 底完成設計定案/tape-out(元大、凱基,2026-08-05,兩家一致)。
- 客製專案支援 PCIe5,早期來源(MS,2026-05-31)估量產目標 1H27;元大(2026-08-05)估營收貢獻落在 2H27;凱基(2026-08-05)則估相關產品自 2027 年底開始貢獻營收,實質獲利貢獻仍待 2028 年發酵——兩家對貢獻時點看法略有落差,見「目標價與評等」warning。
關鍵 Claim
| Claim | 類型 | 來源 | 日期 | 信心 |
|---|---|---|---|---|
| 3Q26 營收 NT$41.85 億、毛利率 40.3%、EPS 7.67 元,低於各券商與共識預估(CTBC 原估 10.38、共識 9.40) | fact | 報告_CTBC_譜瑞4966_調降中立_20261029、報告_MS_譜瑞4966_3Q26_20261028 | 2026-10-29 | 高 |
| 4Q26 指引營收 US$95–105mn(中點 QoQ 約 -24%,較共識低約 32%)、毛利率 41–45% | fact | 報告_MS_譜瑞4966_3Q26_20261028、活動_譜瑞-KY4966_3Q26法說memo_20261028 | 2026-10-28 | 高 |
| 2026 年 PC/NB 營收曝險約 90%,難見 1Q27 V 型復甦 | analyst | 報告_MS_譜瑞4966_3Q26_20261028 | 2026-10-28 | 中 |
| ASIC-like 2H27 起貢獻營收,部分晶片已 tape-out,潛在規模 US$100mn 以上;MS 認為原估 2027–28 占營收 15–20% 過於樂觀 | thesis | 報告_CTBC_譜瑞4966_調降中立_20261029、報告_MS_譜瑞4966_3Q26_20261028 | 2026-10-29 | 中 |
| 800G/1.6T ultra-fast ACC 通過資格認證,2027 起貢獻營收 | analyst | 活動_譜瑞-KY4966_凱基call_memo_20261028 | 2026-10-28 | 中高 |
| 2027 營收優於 2026,OEM 預期筆電出貨與 2026 相近、取決 DRAM 價格;車用雙位數成長 | public_info | 活動_譜瑞-KY4966_凱基call_memo_20261028 | 2026-10-28 | 中高 |
風險與注意事項
- 消費性/PC 需求疲弱:2026 年 PC 營收曝險約 90%(MS),2027 成長幅度取決於記憶體價格回穩速度(CTBC)。
- 成本:Foundry、OSAT、基板成本上升,價格調整未完全轉嫁,2027 毛利率走向仍受製造成本影響。
- 新業務爬坡:ASIC-like 貢獻落在 2H27 至 2028、TTED 與 ACC 貢獻時程取決於客戶預測與認證。
- MS 前頁文字稱「2026/27/28e 獲利下修 14%/39%/43%」,與同報告 Exhibit 2 的 EPS -13%/-28%/-34%、淨利 -14%/-29%/-35% 不一致,本頁以 Exhibit 數字為準。
公司行事曆
- 10/28週三法說會西元2026年第三季線上法說會譜瑞科技股份有限公司(股票代號:4966)西元2026年第三季線上法人說明會將於西元2026年10月28日下午2點(台北時間)舉行,有關會議大綱如下:-公佈公司西元2026年第三季營運成果與西元2026年第四季營運展望-問與答有意參加者可透過網路連結參加線上法人說明會。欲提問之分析師或媒體請撥打下列電話號碼參加會議。電
- 11/05週四營收10月營收公布(11/1–11/5 間)公布時間在 11/1 00:00 至 11/5 13:57 間,無法確定是哪一天
- 今天 2026-11-08
- 12/04週五營收11月營收(預估 12/4–12/7)可能 12/4–12/7 公布(近 5 次有 5 次落在此區間;最常見:每月第 4 個工作天,信心高)
近 30 天到未來 120 天的事件,資料與行事曆同一來源(公開資訊觀測站、證交所/櫃買 OpenAPI、珩石資料庫),日期以公司公告為準。
時間軸
| 時間 | 事件 | 類型 | 信心 | 備註 |
|---|---|---|---|---|
| 3Q/4Q26 | PCIe Gen5/6 retimer(儲存伺服器)量產 | 量產 | 中 | 已 design-in/win 一家伺服器廠 |
| 2026-07 | tTED 顯示介面整合晶片開始量產,出貨量持續增加 | 量產 | 中 | 群益投顧,2026-07-09 |
| 2026 全年 | TTED 出貨目標超過 500 萬顆,NB 滲透率約 10% | 放量 | 中高 | 元大,2026-08-05 |
| 3Q26 底 | ASIC-like 專案第 1 顆晶片(N6/N12 製程)完成設計定案/tape-out | 研發進度 | 高 | 元大、凱基,2026-08-05,兩家一致 |
| 2H27 | ASIC-like 業務開始貢獻營收(元大觀點) | 放量 | 中 | 元大,2026-08-05 |
| 2027 年底–2028 | ASIC-like 業務貢獻/發酵(凱基觀點,較保守) | 放量 | 中 | 凱基,2026-08-05;與元大時點看法分歧,見「目標價與評等」warning |
| 1H27 | ASIC-like 客製專案(支援 PCIe5)量產(MS 較早期估計) | 量產 | 中 | MS,2026-05-31 |
| 2H27 | ASIC-like 起貢獻營收(公司確認客戶時程未變) | 放量 | 高 | 公司,2026-10-28;客戶預估規模遠超 US$100mn;沿革:元大 2H27/凱基 2027 年底–2028 → 公司 2H27 |
| 2027 | 資料中心 ACC/線性 Redriver 開始貢獻營收 | 放量 | 中高 | 公司,2026-10-28;資格認證接近完成、送 CSP 測試;凱基 10/28 稱 800G/1.6T ultra-fast ACC 已通過資格認證 |
| 2028 | TTED 顯示介面銷售達 US$100mn | 放量 | 中 | 今年 US$30mn → 明年 US$60mn+ |
| H227 | CPU chipset ASIC(12nm,2 顆晶片,不同 PCIe 通道配置)量產 | 量產 | 高 | UBS,2026-09-14;同業採 28nm,公司 12nm 功耗效率較佳;與元大/凱基「3Q26 底 tape-out」時程一致 |
| 2027 年中 | 競爭對手祥碩(ASMedia)CPU chipset ASIC 方案預期開始爬坡,分食市場 | 競爭 | 中 | UBS,2026-09-14,分析師推測,非公司揭露 |
| 2027 | USB4 retimer(非 Intel 平台)滲透率自 2026 年 40%+ 提升至超過 50% | 放量 | 中高 | UBS,2026-09-14 |
→ 跨公司比較見 時程_2026_AI_ASIC與高速介面
競爭格局
| 競爭者 | 定位 |
|---|---|
| SMTC.US(semtech) | DirectEdge LPO TIA + laser driver,100G/channel 400G/800G LPO |
| MTSI.US(macom) | PURE DRIVE LPO TIA + laser / SiPh driver,類比 IC 純度高 |
| MRVL.US(marvell) | 200G/lane LPO TIA + laser driver chipset,支援 800G / 1.6T |
| AVGO.US(broadcom) | Switch ASIC / SerDes / optical DSP PHY 平台,具 integrated TIA + laser driver |
| 譜瑞(4966) | 台灣唯一 CPO TIA/EQ 供應商;GaugeChanger 差異化 |
供應鏈位置
- 製程代工:2330_台積電(市)(先進 CMOS/SiGe BiCMOS)
- IC 封裝/凸塊:6147_頎邦(櫃)(相關追單);上游 OSAT 多次調漲價格為 2Q26 毛利率壓力主因,凱基(2026-08-05)預期漲價侵蝕效應延續至 2027 年
- 化合物半導體代工:3105_穩懋(櫃)、8086_宏捷科(櫃)
相關技術
來源
- 報告_MS_譜瑞4966_3Q26_20261028 — Morgan Stanley(Daniel Yen/Charlie Chan/Daisy Dai),2026-10-28;3Q26 後雙降評 Overweight→Underweight,TP 818→444;EPS 26/27/28E 下修 13%/28%/34%;ASIC-like 貢獻延後
- 報告_CTBC_譜瑞4966_調降中立_20261029 — 中信投顧(黎光岱),2026-10-29;調降至中立,TP 680→530(16x 2027F EPS 33.10);2026F/2027F EPS 下修至 25.59/33.10;4Q26F 營收 32.75 億
- 活動_譜瑞-KY4966_凱基call_memo_20261028 — 凱基投顧(Lucas Liu)analyst meeting,2026-10-28;Neutral 維持、TP 610→515(16x 2027F EPS);4Q26 指引遠低於預估;2027 營收優於 2026、800G/1.6T ACC 通過資格認證
- 活動_譜瑞-KY4966_3Q26法說memo_20261028 — 公司 3Q26 法說(2026-10-28);3Q26 營收 US$130.83mn 低於指引下緣、EPS US$0.24;4Q26 指引營收 US$95–105mn、毛利率 41–45%;ASIC-like 2H27 起貢獻、TTED 逾 500 萬顆與氧化物面板送樣
- 報告_UBS_譜瑞4966_20260914 — UBS(Jerry Su/Annie Chen),2026-09-14;2026 Taiwan Summit,8 月營收季初至今僅達 UBSe/共識 57%、3Q26 看向 guidance 下緣(NB 需求轉弱);CPU chipset ASIC(12nm)H227 量產、競爭對手祥碩(ASMedia)2027 年中起分食市場;重申 Neutral、TP NT$610
- memo_TIA_LPO_CPO_譜瑞_20260521,2026-05-21
- Parade Technologies,2025-03-09,收購 Spectra7 多數資產官方新聞稿
- 260531_4966_譜瑞_ms_parade,Morgan Stanley,2026-05-31(Asia AI Summit 回饋:retimer/redriver、TTED、ASIC-like、EPS、TP 1,000)
- 報告_群益_4966譜瑞KY_20260709,群益投顧(陳俐妍),2026-07-09(06/2026 月營收、2Q26 累計營收、USB4 Retimer/tTED 量產、毛利率展望、26F EPS、Neutral 評等)
- 報告_元大_譜瑞4966_20260805,元大投顧(林凱威、王懷綺),2026-08-05(2Q26 法說會後:EPS 7.41 元低於預期;ASIC 專案 N6/N12 製程 3Q26 底設計定案,2H27 貢獻;新增 EV 業務揭露;TP 自 660 上修至 710,持有-超越同業維持)
- 報告_凱基_譜瑞4966_20260805,凱基投顧(劉宇程、潘俊宏、王婉懿),2026-08-05(2Q26 法說會後:EPS 7.66 元低於預期;毛利率回升速度看法保守,下修 2026-27 毛利率;ASIC-like 貢獻延至 2027 年底/2028 發酵;TP 自 580 上修至 610,持有維持)