基本資料
智邦科技(Accton Technology,TWSE: 2345)為台灣網通設備與交換器 ODM / JDM / OEM 廠,核心業務包含 open network platforms、bare metal switch、資料中心與企業網路設備。公司定位接近 whitebox / open networking system integrator,服務 hyperscaler、企業、電信與網通品牌客戶。
- 資本動作:董事會通過現金增資發行普通股上限 1,000 萬股(約占流通股本 2% 以內,MS 稱稀釋可控),資金用於充實營運資金與償還銀行借款;MS 引述股本約 5.59 億股(稀釋後)、市值約 NT$9,921 億(2026-10-22 價 NT$1,775)(Morgan Stanley,2026-10-26,報告_MS_智邦2345_現增_20261026)
本頁新增 OCS(Optical Circuit Switch)觀察:OCS 是 AI data center 全光交換路線,與 CPO / pluggable 光模組並行。智邦的合理切入點不是光交換核心元件,而是 switch system ODM / JDM / OEM、open networking platform 與 hyperscaler 系統整合能力。此為使用者補充的供應鏈觀察,需後續以公司法說、客戶驗證或券商原文補強。
產品與應用
| 產品 / 服務 | 應用 | 供應鏈意義 |
|---|---|---|
| Ethernet switch / open network platform | Cloud / AI data center networking | AI scale-out 與前後端網路升級推動高速 switch 系統需求 |
| ODM / JDM / OEM service | 網通品牌、hyperscaler、企業網路 | 協助客戶從 switch 設計、驗證到量產 |
| Bare metal / SONiC ecosystem | Open networking | 與 cloud-scale open Ethernet stack 趨勢相關 |
| OCS system / optical switching platform(觀察) | AI data center 全光交換 | 若 OCS 走向系統化導入,智邦可作 switch ODM / system platform 端觀察 |
圖片 / 架構圖
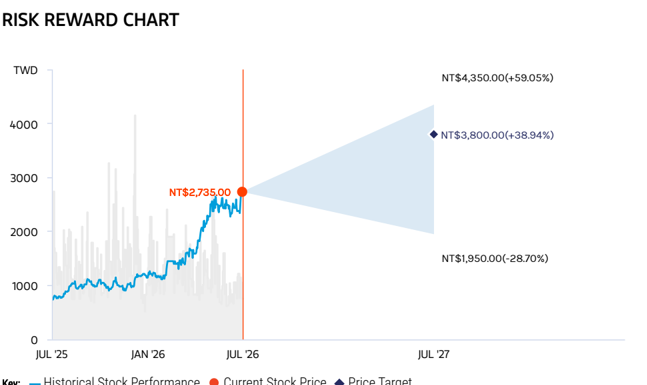
圖說:MS Risk Reward Chart(2026-07-05):現價 NT$2,735,目標 NT$3,800 (+38.94%),空頭 NT$1,950,多頭 NT$4,350。(來源:報告_MS_智邦_20260705,2026-07-05)
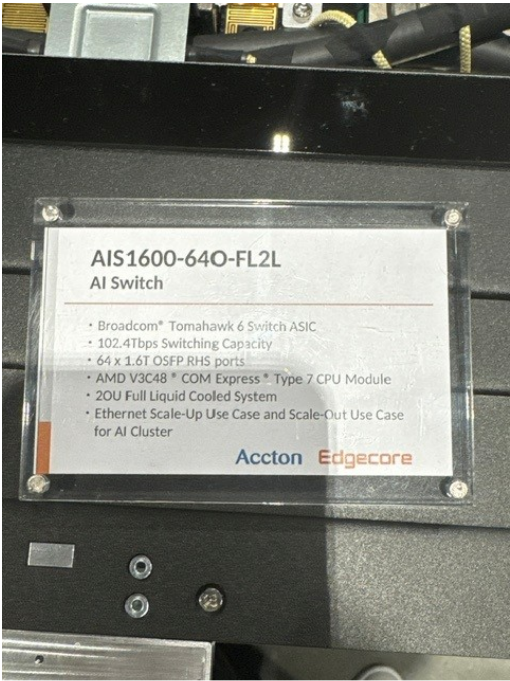
圖說:Accton/Edgecore AIS1600-64O-FL2L AI Switch 規格牌:Broadcom Tomahawk 6、102.4Tbps、64 x 1.6T OSFP RHS 埠、AMD V3C48 COM Express CPU 模組、2U 全液冷系統(OCP 2026 實拍;來源:報告_MS_OCP峰會2026硬體總結_20261018,2026-10-18)。
月營收(近 24 個月)
下次公布12/7(一) 11月營收 預估:可能 12/7 公布(近 12 次有 11 次落在此區間;最常見:期限前 3 個工作天,信心中)
| 月份 | 營收(億元) | MoM | YoY | 備註 |
|---|---|---|---|---|
| 2027-01 | 462.1 | — | +114.6% | 本站推算† |
| 2026-12 | 566.1 | — | +117.3% | 本站推算† |
| 2026-11 | 473.1 | — | +109.8% | 本站推算† |
| 2026-10 | 446.6 | +10.6% | +91.2% | |
| 2026-09 | 404.0 | -1.1% | +66.1% | |
| 2026-08 | 408.7 | +3.5% | +59.4% | |
| 2026-07 | 394.7 | -0.2% | +71.7% | |
| 2026-06 | 395.5 | +38.2% | +61.2% | |
| 2026-05 | 286.2 | +4.6% | +56.6% | |
| 2026-04 | 273.6 | +9.4% | +53.9% | |
| 2026-03 | 250.1 | +6.0% | +44.4% | |
| 2026-02 | 235.8 | +9.5% | +82.7% | |
| 2026-01 | 215.3 | -17.4% | +71.9% | |
| 2025-12 | 260.5 | +15.5% | +67.6% | |
| 2025-11 | 225.5 | -3.5% | +79.7% | |
| 2025-10 | 233.6 | -3.9% | +114.7% | |
| 2025-09 | 243.2 | -5.1% | +142.0% | |
| 2025-08 | 256.4 | +11.5% | +172.2% | |
| 2025-07 | 229.9 | -6.3% | +163.4% | |
| 2025-06 | 245.4 | +34.3% | +184.8% | |
| 2025-05 | 182.8 | +2.8% | +108.3% | |
| 2025-04 | 177.8 | +2.7% | +153.4% | |
| 2025-03 | 173.2 | +34.1% | +127.3% | |
| 2025-02 | 129.1 | +3.0% | +141.5% | |
| 2025-01 | 125.3 | -19.4% | +112.8% | |
| 2024-12 | 155.4 | +23.8% | +96.0% | |
| 2024-11 | 125.5 | +15.3% | +83.2% |
2026 年已公布累計 3,311 億元;全年推算 4,350 億元(YoY +75.2%)†
† 本站推算,非券商預估:以最新一個月營收為基準,乘上過去兩年同期月對月變化的中位數(季節因子限 0.75–1.33 倍)。券商的年度營收與 EPS 預估見本頁「EPS 預估」「財測假設」。
資料:珩石資料庫+公開資訊觀測站,更新於 2026-11-09 01:26。下次公布日依公司近 12 個月公布習慣(公開資訊觀測站、鉅亨營收速報、FinMind)推估,以公司公告為準。
月營收追蹤
2026 年 9 月營收(最新覆蓋,MS,2026-10-06)
- 9 月營收 NT$40,399mn(-1% MoM/+66% YoY);3Q26 合計 NT$120,744mn(+26% QoQ/+66% YoY),符合 MSe NT$120,883mn(+27% QoQ/+66% YoY),優於共識 NT$117,390mn(+23% QoQ/+61% YoY)3%
- MS 判讀:8 月起 DRAM、PCB 等零組件改為客戶寄售(consign)可能壓抑營收上行,但屬毛利率正面因素,8-9 月已浮現並可能延續至 4Q26(fact/analyst,MS 2026-10-06)
- 4Q26 展望:網路交換器業務與主要客戶 AI 加速器模組放量,MS 預期營收續呈季增;2027 動能由潛在新客戶與新產品強化
- 維持 Overweight(Top Pick)、TP NT$3,500(30x 2027E P/E;PEG 約 0.6,2025-28E 營業利益 CAGR 48%,對照 2019-25 平均 PEG 0.7/本益比 22x);收盤 NT$2,050(2026-10-06)、上行空間 71%
- 沿革:8 月營收 NT$40,873mn(+4% MoM/+59% YoY);MS 查核發現智邦與客戶協商由客戶 consign 高價零組件(MS 2026-09-07,報告_MS_智邦2345_20260907)→ 9 月實績驗證營收被壓抑、3Q26 仍達 MS 預估
- 來源:報告_MS_智邦2345_20261006
| 指標 | Morgan Stanley(2026-06-07) | 備註 |
|---|---|---|
| 5 月營收 | NT$28,623mn(MoM +5% / YoY +57%) | 2Q26 追蹤大致符合 MS 預期 |
| QTD 累計 | NT$83,911mn(QoQ +20% / YoY +38%) | 達 MS 預估值的 67% |
| QTD vs 市場一致預估 | 69% | 市場一致預估值 NT$81,092mn(QoQ +16% / YoY +34%) |
來源:260607_2345_智邦_ms_accton(Morgan Stanley,2026-06-07,Overweight Top Pick,TP NT3,350)。
| 指標 | Morgan Stanley(2026-07-05) | 備註 |
|---|---|---|
| 2Q26 追蹤 | QoQ +25-30%(前估 +20%) | 網路交換器出貨強勁 + AI 加速器模組提前起量 |
| 3Q26/4Q26 | 序列成長均可期 | 800G spec migration + 新 CSP 客戶持續加碼 |
來源:報告_MS_智邦_20260705(Morgan Stanley,2026-07-05,OW,TP NT$3,800)。
| 月份 | 營收 | MoM | YoY | 備註(歸因/來源) |
|---|---|---|---|---|
| 2026-06 | NT$39,555mn | +38% | +61% | 創歷史新高;800G switch 主力+AI 加速器模組起量進入量產;2Q26 合計 NT$95,538mn(+36% QoQ / +58% YoY),超 Citi 估 9%、市場一致估 12%(報告_Citi_智邦_20260706;報告_MS_智邦_20260706,2026-07-06);Daiwa 8/6 財報公布確認 2Q26 淨利 NT$11.05bn、EPS NT$19.70,超 Daiwa/市場一致估 6%/5%(報告_Daiwa_智邦2345_20260806,2026-08-06) |
| 2026-07 | NT$39,500mn | 0% | +72% | 達 Daiwa 3Q26E 營收預估(NT$106,900mn)之 37%,優於 7 月正常占 3Q 比重(30-33%),追蹤超前;但主要 AI 卡客戶因記憶體等零組件短缺而放緩 3Q26 拉貨,Daiwa 判斷屬短期波動,不影響 2H26 展望(報告_Daiwa_智邦2345_20260806,2026-08-06) |
| 2026-08 | NT$40,873mn | +4% | +59% | 3Q26 QTD 達 MSe 66%/共識 70%;零組件轉寄售開始壓抑營收(MS,2026-09-07) |
| 2026-09 | NT$40,399mn | -1% | +66% | 3Q26 合計 NT$120,744mn(+26% QoQ/+66% YoY)符合 MSe(NT$120,883mn)、優於共識 3%;寄售安排利於毛利率(報告_MS_智邦2345_20261006,MS,2026-10-06) |
| 2026-10 | NT$44,660mn(446.6 億元) | +10.5% | +91.1% | 創單月歷史新高;AWS AI Card 水冷出貨比重增加(亦有利 AI Card ASP 提升)、Meta 800GbE Switch 持續放量;凱基稱已達其 4Q26 營收預估的 38%(回推 4Q26 約 NT$117.5bn†,低於 3Q26 NT$120.7bn,與同 memo 的 4Q26 正向展望不符,待核對);水冷出貨提升被視為化解市場疑慮(AI Card 水冷出貨不如預期)的關鍵指標(memo_凱基投顧_智邦2345營收創新高水冷出貨_20261106,凱基,2026-11-06);公司仍持續調整購料模式,有利毛利率穩定向上 |
| 3Q26E(舊估) | NT$122.5bn | +28% QoQ | — | UBS(2026-09-18):因記憶體/PCB 部分零組件轉寄售模式,估壓抑 8 月營收約 5%,QoQ 估自 +30% 下修至 +28%;公司已代客戶預付較高成本零組件,報銷條件仍在協商中 |
| 4Q26E | — | +3% QoQ | — | UBS(2026-09-18):800G switch 與 Trainium 3 持續放量支撐;其中一款 Trainium 3 機型估自氣冷轉液冷設計(ASP 高約 20%),液冷零組件擴大馬來西亞廠自製 |
EPS 記錄
| 季度 | EPS (元) | YoY | 備註 |
|---|---|---|---|
| 2026Q2A | 19.70 | +120% | 超 Daiwa 估 6%/市場一致估 5%;GM 19.7%(QoQ +0.2pp)、OPM 15.0%(QoQ +0.7pp);稅率 24.2%(1Q26 19.6%)拖累淨利(報告_Daiwa_智邦2345_20260806,Daiwa,2026-08-06) |
EPS 預估
| 年度 | UBS(2026-09-18) | MS(2026-06-07) | MS(2026-07-05 起,2026-10-06 沿用) | Daiwa(2026-07-01) | 市場一致 Refinitiv(經 MS 揭露) | 華南投顧 EPS(報告日:2026-09-18) | 備註 |
|---|---|---|---|---|---|---|---|
| 2025A | 47.13 | 47.13 | 47.13 | — | 45.42 | — | |
| 2026E | 87.08(原 89.16,-2%;UBS 共識 86.86) | 75.77 | 83.77(MS 2026-09-07/10-06 表列;前表 85.77) | 80.48 | 86.65 | 77.16 | UBS 下修反映零組件寄售轉型短期毛利率壓力 |
| 2027E | 120.60(原 116.65,+3%;UBS 共識 117.83) | 100.77 | 115.77 | 111.85 | 118.19 | 107.25 | UBS 上修反映液冷 AI 卡業務更高貢獻 |
| 2028E | 169.54(原 166.80,+2%;UBS 共識 164.99) | 128.77 | 145.77 | 154.40 | 165.38 | — | UBS 於六方中最高,含 Optical Switch/L11 機架貢獻放大假設 |
來源:MS(0607)— 260607_2345_智邦_ms_accton,estimate,信心:高;MS(0705)— 報告_MS_智邦_20260705,2026-07-05,estimate,信心:高;Daiwa — 260701_2345_智邦_daiwa_accton,2026-07-01,estimate,信心:高(上修 26-28E EPS +11~22%);MS(0728)— 報告_MS_智邦2345_20260728,2026-07-28,Celestica 2Q26 財報 read-across note,EPS 估值維持不變(未做正式估值調整),信心:高。
「市場一致 Refinitiv」欄依 MS 2026-10-06 報告揭露數字更新(26/27/28E:86.65/118.19/165.38;2026-07-28 為 77.68/115.26/161.41,2026-09-07 為 84.45/117.13/164.99),consensus 本身隨時間自然滾動。MS 2026-10-06 表列 EPS 2025A/26E/27E/28E 47.13/83.77/115.77/145.77(Prior EPS 欄為「-」;ModelWare 稅後淨利 NT$26,342/46,817/64,707/81,472mn;營收 NT$248,320/413,479/541,272/667,428mn);2026E 83.77 與本表先前沿用之 07-05 值 85.77 差 -2.0,09-07 報告已是 83.77,推判 07-28~09-07 間已微調,待核對。
MS(2026-10-28,報告_MS_智邦2345_Celestica借鏡_20261028):EPS 2025A/26E/27E/28E 47.13/83.77/115.77/145.77 與 10-06 相同;Refinitiv 共識 45.42/85.80/118.74/166.21(2026-10-06 為 86.65/118.19/165.38,2028E 共識上移至 166.21)。
凱基(講座筆記,珩石 kevin 2026-10-24 轉述,信心中):2026E EPS 約 85、2027E 約 125,落在 MS 83.77/115.77 與 UBS 87.08/120.60 區間之上緣;未揭露 2028E。來源:memo_交換器產業_KGI講座_珩石筆記_kevin_20261024。
凱基投顧(2026-11-06,memo_凱基投顧_智邦2345營收創新高水冷出貨_20261106):3Q26 財務數據公告前沿用既有模型,2026E EPS 85.8 元(YoY +82.4%)、2027E EPS 125 元(YoY +45.8%),印證上列講座轉述的約 85/125;待公告 3Q26 財報後重新檢視模型並出具報告。2026E 85.8 高於 MS 83.77、略低於 UBS 87.08;2027E 125 高於 UBS 120.60、MS 115.77,為目前已揭露預估之最高。
財測假設
| 來源(日期) | 模型 / 推導鏈 | 關鍵假設 | 產出 |
|---|---|---|---|
| Daiwa(2026-07-01) | Amazon Trainium 3 6 月量產 → 供應鏈上修 → 營收/EPS 上修 | Amazon Trainium 2027 出貨預估上修 2.6m → 3.2m(+25%);2026 桃園、竹北廠產能增 30-50%(原估 30%);2Q26/3Q26 營收上修至 NT$87bn/107bn(前 83bn/91bn);GM 2026/27/28E 19.3%/18.9%/18.6% | EPS 2026/27/28E 上修至 NT$80.48/111.85/154.40,較 Bloomberg 一致預估高 1-6%;TP NT$3,222 → NT$3,666(+37.8% 上行空間),35x 1 年期 forward EPS(PEG 0.71,25-28E EPS CAGR 49%) |
| Morgan Stanley(2026-07-05) | 2Q26 月銷追蹤 + 800G 遷移供應鏈查核 + AI 加速器模組提前起量 → EPS 上修 → PT 重設 | 2Q26 revenue 追蹤 QoQ +25-30%(前估 +20%);800G 規格遷移比預期更積極;AI 加速器模組 2Q26 末提前起量;2027 CSP 加速轉 ODM 直接模式;估值 33x 2027 P/E(PEG 0.7x) | EPS 2025-28E 全線上修至 47.13/85.77/115.77/145.77;PT NT$3,350 → NT$3,800,維持 OW |
| 花旗(2026-07-06) | 6 月實際月銷確認 + AI accelerator ramp 啟動 → 維持評等 | 6 月 NT$39.6bn +61% YoY;2Q26 NT$95.5bn 超 Citi/市場一致 9%/12%;800G switch 主力 + AI accelerator 起量;2H26 momentum 持續;顧客多元化支撐 | TP NT$3,500(33x 4Q26-3Q27E rolling EPS);維持 Buy |
| Morgan Stanley(2026-07-28) | Celestica(可比 EMS/網通 ODM 同業)2Q26 財報 read-across → 重申看法,非正式估值調整 | Celestica 2Q26 營收/獲利超 guidance 高標與 consensus 7%/10%;CCS(通訊網通+企業伺服器儲存)占營收 81%,YoY 成長 62%/167%,優於原 guidance 50%/130%;FY26 營收目標上修至 US$20.5bn(前 US$19bn,+65% YoY);FY27 guide 成長逾 65% YoY,驅動來自 800G 放量、1.6T 初量、AMD Helios scale-up switch、AI/ML compute 多元化(含 OpenAI 客製機櫃) | 智邦 EPS/PT 維持不變(26-28E EPS 85.77/115.77/145.77;PT NT$3,800);現價回落至 NT$2,040,隱含上行空間擴大至 86%(前 07/05 為 38.9%) |
| UBS(2026-09-18) | 拜訪查核:記憶體/PCB 部分零組件轉寄售模式 → 短期毛利率壓力;Trainium 3 液冷化 + T4 全面液冷假設 → 2027-28E 上修 | 3Q26E 銷售 QoQ +28%(自 +30% 下修,8 月營收降低約 5%);3Q26E GM 季減 1.4ppt 至 18.3%;液冷 Trainium 3 機型 ASP 高約 20%;AI 卡業務 2027E YoY +50%(2026E +45%);社群媒體客戶占比自低雙位數升至中雙位數(2027E) | 2026E EPS 下修 2% 至 NT$87.08;2027-28E EPS 上修 2-3% 至 NT$120.60/169.54;TP NT$3,688(26x 2027-28E 平均本益比),Buy 維持 |
| 華南投顧(2026-09-18,4Q26 投資季刊) | 超大型 AI 資料中心規格升級 → 800G 交換器出貨主力、1.6T 量產爬坡 → ASP 與毛利率上行 | 800G 為出貨主力,1.6T 4Q26 進入量產爬坡;毛利率突破 20%;深耕雲端白牌並延伸至 AI 加速卡與智慧網卡,散熱與軟硬整合為優勢 | 2026F 營收 3,600 億元/GM 19.6%/EPS 77.16 元;2027F 營收 4,700 億元/GM 20.5%/EPS 107.25 元;TP NT$2,500(報告表列 2027 P/E 27x,TP÷EPS ≈ 23.3x†) |
| 珩石筆記(活動_智邦2345_珩石筆記_Rachel_20261022,2026-10-22) | 凱基交換器會議 channel check(非券商原文) | 4Q26 改 Consignment 後毛利率回升至 2Q26 水準;Meta 800G/1.6T、AWS 規格升級;筆記記載 2026/2027 營收「80 億/125 億元」單位待核對 | 無量化 EPS 產出;營收數字不併入上方預估表 |
| Morgan Stanley(2026-10-28) | Celestica 3Q26 財報 read-across,非正式估值調整 | Celestica 3Q26 營收 US$5,830mn(+83% YoY)、4Q26 指引 US$6,275-6,575mn、FY26 目標 US$21bn、FY27 指引 US$40bn(+90%);CCS 2027 +110%(1.6T/800G 與 ASIC 運算);TP 30x 2027E EPS,2025-28E 營業利益 CAGR 48%、PEG 約 0.6 | EPS 26-28E 83.77/115.77/145.77、TP NT$3,500 均維持 |
| 珩石 kevin 筆記(memo_交換器產業_KGI講座_珩石筆記_kevin_20261024,2026-10-24) | 凱基交換器講座轉述:同業評價 25x P/E | 2026E/2027E EPS 約 85/125 元;AWS 水冷遞延至 4Q、新客戶 SAI 4Q 起貢獻、Meta 800G 2027 年量 20 萬→12 萬台;3Q 毛利受 AI 伺服器零組件成本些微壓力 | TP 約 NT$3,100、增加持股(轉述,非券商原文) |
| 凱基(2026-11-06,10 月營收即時資訊,模型尚未更新) | 10 月營收創高驗證水冷出貨 → 沿用既有模型;PE 法 25x 2027E EPS | AWS/Meta 資料中心產品出貨持續向上;AI Card 水冷比重增加、ASP 提升;購料模式調整與代客購料比重下降使 4Q26 毛利率回升;4Q26 訂單把握度高 | 2026E/2027E EPS 85.8/125 元;TP NT$3,100、增加持股(官方確認先前講座轉述) |
目標價與評等
| 券商 | 報告日 | 評等 | 目標價 | 現價(報告日) | 上行空間 | 備註 |
|---|---|---|---|---|---|---|
| Morgan Stanley | 2026-06-07 | Overweight(Top Pick) | NT$3,350 | NT$2,490 | +35% | 800G migration + AI accelerator module + optical solutions |
| Daiwa | 2026-07-01 | Buy (1) | NT$3,666(前 3,222) | NT$2,660 | +37.8% | 35x 1-year forward EPS(PEG 0.71,25-28E EPS CAGR 49%);Trainium3 量產在即。來源 260701_2345_智邦_daiwa_accton |
| Morgan Stanley | 2026-07-05 | Overweight(Top Pick) | NT$3,800(前 3,350) | NT$2,735 | +38.9% | 33x 2027 P/E(PEG 0.7x);2Q26 追蹤 +25-30% QoQ;800G + AI acc module 加速。來源 報告_MS_智邦_20260705 |
| 花旗(Citi) | 2026-07-06 | Buy | NT$3,500 | NT$2,645 | +32.3% | 33x 4Q26-3Q27E rolling EPS;歷史 PE 上緣;顧客多元化 + AI accelerator ramp + ROE 上升。來源 報告_Citi_智邦_20260706 |
| Morgan Stanley | 2026-07-28 | Overweight(Top Pick,維持不變) | NT$3,800(不變) | NT$2,040 | +86% | Celestica 2Q26 財報 read-across note,PT/評等未變;股價較 07/05(NT$2,735)已下跌約 25%,上行空間因而自 38.9% 擴大至 86%。來源 報告_MS_智邦2345_20260728 |
| Daiwa | 2026-08-06 | Buy (1)(維持) | NT$3,666(不變) | NT$2,410 | +52.1% | 2Q26 財報 first-take;35x 1-year forward EPS(不變);股價回落後上行空間較 07/01 的 37.8% 擴大至 52.1%。來源 報告_Daiwa_智邦2345_20260806 |
| Morgan Stanley | 2026-10-06 | Overweight(Top Pick,維持) | NT$3,500(07-28 為 3,800;09-07 報告起 3,500,倍數 33x→30x 2027E) | NT$2,050 | +71% | 30x 2027E P/E(PEG 約 0.6);9 月營收/3Q26 符合預期;寄售安排利於 GM。來源 報告_MS_智邦2345_20261006 |
| Morgan Stanley | 2026-10-26 | Overweight(Top Pick,維持) | NT$3,500(不變) | NT$1,775(10-22 收盤) | +97% | 30x 2027E P/E;董事會通過現增上限 1,000 萬股(稀釋約 2%)後,MS 視近兩個交易日股價回檔約 10%(同期加權指數持平)為累積機會,目前約 15-16 倍 2027E P/E 已接近 2020 年以來低檔,4Q26 營收與毛利率可望續季增;EPS 26-28E 表列 83.77/115.77/145.77 與 10-06 相同。來源 報告_MS_智邦2345_現增_20261026 |
| Morgan Stanley | 2026-10-28 | Overweight(Top Pick,維持) | NT$3,500(不變) | NT$1,760(10-27 收盤) | +99% | 30x 2027E P/E(PEG 約 0.6);Celestica 3Q26 財報 read-across(FY27 營收指引 US$40bn +90%、1.6T 遷移與 scale-up),論點不變、小幅上行意外;EPS 26-28E 與 10-06/10-26 相同。來源 報告_MS_智邦2345_Celestica借鏡_20261028 |
| 凱基投顧(講座筆記,珩石 kevin 轉述) | 2026-10-24 | 增加持股(轉述) | 約 NT$3,100 | — | — | 25x 本益比對照同業;2026E/2027E EPS 約 85/125 元;筆記未載明券商全名與報告日,信心中。來源 memo_交換器產業_KGI講座_珩石筆記_kevin_20261024 |
| 凱基投顧 | 2026-11-06 | 增加持股(維持) | NT$3,100 | — | — | 25x 2027E EPS 125 元;10 月營收創高、水冷出貨比重提升;3Q26 財報公告後再重估模型。來源 memo_凱基投顧_智邦2345營收創新高水冷出貨_20261106 |
| UBS | 2026-09-18 | Buy(維持) | NT$3,688 | NT$1,855 | +98.8% | 26x 2027-28E 平均本益比;拜訪查核記憶體/PCB 寄售轉型短期毛利率壓力,液冷 Trainium 3/4 放量抵銷。來源 報告_UBS_智邦2345_20260918 |
| 華南投顧 | 2026-09-18 | 推薦個股(季刊未標評等) | NT$2,500 | 2026-09-18 | — | 2027F EPS 107.25 元;報告表列 2027 P/E 27x(區間 17-27x);TP÷2027F EPS ≈ 23.3x†;2026F/2027F 營收 3,600/4,700 億元、GM 19.6/20.5%、EPS 77.16/107.25 元 |
觀察:股價明顯回落但券商估值未變
智邦股價從 2026-07-05 收盤 NT$2,735 一路跌至 2026-07-28 收盤 NT$2,040(約 -25%),但 MS 目標價與 EPS 估值全數維持不變,隱含上行空間由 38.9% 大幅擴大至 86%。本次 MS 報告本身未解釋股價下跌原因(僅為 Celestica read-across note),此為觀察重點而非資訊衝突,待後續報告或財報確認股價回落是否反映基本面疑慮或僅為系統性/籌碼面因素。
摩根大通估值(2026-08-22 產業簡報)
摩根大通《Asian Hardware Technology》(Albert Hung/William Yang/Anthony Leng,2026-08-22)估值總表列入本檔,分析師 Albert Hung: - 評等 Overweight,目標價 3,700.0;報告基準股價 2,105.0(2026-08-21 收盤),上行空間 +76% - 估值倍數:P/E 23.2 x(2026E)/17.5 x(2027E);P/B 13.5 x/9.0 x;ROE 70%/62% - EPS 估值:2026E 90.5、2027E 120.0(幣別同股價) - 英文名 Accton。完整同業對照見 分析_JPM亞洲硬體_AI與一般伺服器雙軌需求與供給瓶頸_20260822「附錄:關鍵表格」表 1/表 2;來源 260822_亞洲硬體_jpm_asian-hardware-technology
成長動能/催化劑
網路交換器
- 800G 遷移加上新專案,動能持續(MS,2026-06-07)。
- Meta IceCube-N(OCP 2026,2026-10):Meta 於 OCP 公布次代 102.4T 交換器 IceCube-N,晶片為 Nvidia Spectrum6 102T、100% PCB 走線 212G PAM4、2×8 stacked OSFP 與冷板 belly-to-belly,合作夥伴為 Accton;狀態為預覽、無出貨日期與訂單量。Meta 自述 100T 平台機櫃級互連已達極限,下一代需 cable backplane/光 backplane(推論:對智邦偏中長期的交換器設計題材,非現有訂單)。(報告_OCP2026_Meta_102.4T乙太網路交換器_20261015,2026-10)
- OCP 2026 展品(MS,2026-10-18):Accton/Edgecore 展出 AIS1600-64O-FL2L(Broadcom Tomahawk 6、102.4Tbps、64 x 1.6T OSFP RHS、2U 全液冷,可用於 scale-up 與 scale-out),含一般與 CPO 兩種模式;另有採自家 LCOS 技術的 OCS 交換器。MS 認為顯示智邦具備承接未來光架構交換器需求的能力;Open CPX MSA 場邊另見 Alpha Networks 的 CPX 可插拔光模組交換器(analyst,報告_MS_OCP峰會2026硬體總結_20261018)。
AI 加速器模組
- 2H26 配合主要客戶新機型量產而加速起量(MS,2026-06-07)。
- Amazon Trainium 3 ASIC AI server card 為 2Q26 起的新增量驅動(Daiwa,2026-06-08)。
- AWS AI Card 水冷出貨比重於 10 月明顯增加,帶動 ASP 提升;資料中心產品訂單把握度高、未見客戶調整訂單;4Q26 毛利率預估回升,主因產品組合優化與代客購料比重下降(凱基,2026-11-06,memo_凱基投顧_智邦2345營收創新高水冷出貨_20261106)。
光學解決方案
- 光學解決方案 2027 年開始貢獻營收,目前與潛在客戶洽談中,2028 年貢獻更為顯著(MS,2026-06-07)。
- CPO 相關技術:智邦積極開發 CPO 相關技術,為下一代交換器設計提供 value add(Daiwa,2026-07-01)。
2Q26 超預期與 800G 加速(2026-07-05)
MS 產業查核確認 2Q26 追蹤 QoQ +25-30%,高於原估 +20%,主因: - 800G 規格遷移加速:現有客戶更積極拉入 800G 網路交換器,配合次世代 ASIC server ramp - 新 CSP 客戶動能延續:新客戶仍有 2H26 新項目在管線 - AI 加速器模組提前起量:1H26 因型號轉換略慢,但 2Q26 末提前小幅起量,2H26 快速放大
MS 2026-07-05 主要觀察
- 2027 年起部分 CSP 加速轉向 ODM 直接模式(智邦受益);部分 CSP 可能早期採用 1.6T 交換器
- AI 加速器模組:客戶積極提前出貨,可能帶動今年下半年追加訂單
- PT NT$3,350 → NT$3,800(33x 2027 P/E,PEG 0.7x)
Trainium 3 量產帶動下一波動能(2026-07-01)
- Amazon Trainium 3 6 月起量產,成為整條供應鏈關鍵觸媒;Daiwa 上修 Amazon Trainium 2027 出貨預估 2.6m → 3.2m(+25%),反映高成本環境下 hyperscaler 更聚焦 ASIC AI server。
- 產能:2026 桃園、竹北廠產能增 30-50%(原估 30%);2027 續於美國、馬來西亞、越南(第三期)擴產,因應 switch 與 AI card 雙需求。
- 長期成長引擎:第一客戶下一代 scale-up switch(T4)→ 2H27-2028 新驅動;第二客戶 AI card 業務與潛在 scale-up switch。
- L11 滲透:進一步切入 L11 層級(除記憶體、電源、rail kit 外多數 value 可自供),為 2027 後機會;毛利率稀釋疑慮不大。
Celestica 2Q26 財報正向讀取(MS,2026-07-28)
MS 以可比同業 Celestica(CLS.N,EMS/網通 ODM)2Q26 財報表現,對智邦做 read-across 分析(非智邦自身財報)。Celestica 2Q26 營收 US$4,699mn(QoQ +16%/YoY +62%),non-GAAP 營益率 8.2% 創新高,non-GAAP EPS US$2.54(QoQ +18%/YoY +83%),超越 guidance 高標,營收/獲利分別優於市場一致預期 7%/10%。成長主因 CCS(通訊網通+企業伺服器儲存)占營收 81%,其中通訊(networking)YoY +62%、企業(伺服器+儲存)YoY +167%,均優於原 guidance 的 50%/130%。Celestica 3Q26 營收指引 US$5,250-5,550mn(中值 QoQ +15%/YoY +69%),優於市場一致 US$4,999mn;並將 2026 全年營收目標由 US$19bn 上修至 US$20.5bn(+65% YoY),驅動來自 800G switch 放量、1.6T 初量出貨、AI/ML compute 需求。2027 年營收指引再成長逾 65% YoY,驅動包含網路交換器(800G 續增、更多 1.6T、AMD Helios scale-up switch)與 AI/ML compute(最大客戶次世代平台、OpenAI 客製機櫃)。Celestica 另揭露其 CPO 專案樣品將於 1H27 推出、2H27 量產(與智邦自身正在開發的 CPO 技術方向一致,見上方 Daiwa 2026-07-01 觀察)。
MS 觀點:Celestica 的正向評論對 800G switch 需求加速、1.6T 起量、400G 延續強勁至 2027 均具正面意涵;零組件供給緊張雖持續,但可能讓智邦、Celestica 等大型業者更有能力滿足訂單。MS 維持對智邦的建設性看法,理由包括網路交換器結構性成長(資料流量、規格升級、客戶群擴大)與 AI 加速器模組(運算多元化布局)。
本節為分析師以同業財報做 read-across 推論,非智邦本身財報或法說直接揭露;智邦自身 EPS/PT 未因本次報告調整(見「EPS 預估」「目標價與評等」)。
來源:報告_MS_智邦2345_20260728,analyst/thesis,信心:中高。
Celestica 3Q26 財報 read-across:1.6T 遷移、800G 延續與 scale-up 機會(MS,2026-10-28)
MS 以 Celestica(CLS.N,未覆蓋)3Q26 財報(2026-10-27 公布)做智邦 read-across(非智邦自身財報)。Celestica 3Q26 營收 US$5,830mn(QoQ +24%/YoY +83%),non-GAAP 營益率 8.5% 創高,non-GAAP EPS US$3.30(QoQ +30%/YoY +109%),營收/獲利較共識高 7%/13%;CCS 占營收 84%,其中網通 YoY +68%、運算/儲存 YoY +242%,優於 guidance 的 60%/190%。4Q26 營收指引 US$6,275-6,575mn(中值 QoQ +10%/YoY +76%,共識 US$6,396mn);2026 全年目標上修至 US$21bn(前 US$20.5bn,+69% YoY)、non-GAAP EPS US$11.55(前 US$11.3,+91% YoY);2027 年營收指引 US$40bn(+90% YoY)、non-GAAP 營益率 9.0%(+0.6ppt)、EPS US$21.5(+86%),CCS 成長 110%(1.6T/800G 網通與 ASIC 運算/儲存)、ATS 成長 10%,營收偏 2H 且動能預期延續至 2028。管理層稱 pluggable 仍是主流互連、CPO 要到 3.2T 才較明顯放量,並預期乙太網 scale-up 帶來新機會;另表示需求能見度拉長(已與客戶談 2029/2030 專案),並贏得一個新超大規模客戶的 1.6T 機櫃級 CPO 網路方案共同設計與製造,預計 2027 年底量產爬坡。
MS 觀點:客戶結構不同,但 Celestica 評論對智邦在需求強度(800G 延續下的 1.6T 遷移)與廣度(scale-up 機會)均為正面;維持 Overweight(Top Pick)、TP NT$3,500(30x 2027E EPS)不變,AlphaSignals 標註「對論點影響:不變;相對預期:小幅上行意外」。股價 NT$1,760(10-27 收盤),上行空間 99%;52 週區間 NT$888-2,825;ModelWare EPS 2025A/26E/27E/28E 47.13/83.77/115.77/145.77(與 10-06 相同),Refinitiv 共識 45.42/85.80/118.74/166.21;P/E 25.1/21.0/15.2/12.1x、EV/EBITDA 17.8/14.3/9.9/7.4x。TP 邏輯:2025-28E 營業利益 CAGR 48%、對應 PEG 約 0.6(2019-25 平均 0.7,當時 P/E 22x、營業利益 CAGR 32%)。
本節為分析師以同業財報做 read-across 推論,非智邦本身揭露;智邦 EPS/TP 未調整。
來源:報告_MS_智邦2345_Celestica借鏡_20261028,analyst/thesis,信心:中高。
2Q26 財報:AI 卡強勁需求推升獲利,惟記憶體短缺致 3Q26 拉貨放緩(Daiwa,2026-08-06)
智邦 8/6 盤後公布 2Q26 財報:淨利 NT$11.05bn(EPS NT$19.70),超 Daiwa 估/市場一致估 6%/5%;營收 NT$95.5bn(QoQ +36%/YoY +58%),優於市場預期 10-12%,主因新世代 ASIC AI 卡自 6 月起強力放量。毛利率 19.7%(QoQ +0.2pp)、營益率 15.0%(QoQ +0.7pp),受惠營運槓桿改善與 Meta 800G switch 需求穩健;淨利受稅率上升拖累(2Q26 24.2% 對比 1Q26 19.6%)。7 月營收 NT$39.5bn(MoM 持平/YoY +72%),達 Daiwa 3Q26E 營收預估 37%,優於 7 月正常占比(30-33%)。
⚠️ 記憶體短缺致主要 AI 卡客戶 3Q26 拉貨放緩(跨供應鏈短期訊號,Daiwa,2026-08-06) Daiwa 通路查核顯示,關鍵終端客戶(AMZN ASIC AI server 供應鏈脈絡下的主要 AI 卡客戶)因記憶體等關鍵零組件短缺,於 3Q26 放緩下單。Daiwa 判斷屬短期波動(short-term hiccup),仍看好 2H26 ASIC AI 伺服器需求優於預期,與先前看法一致(見上方 2026-07-01 財測假設);若短缺解除,3Q26 AI 卡需求可能比目前追蹤更強。同一訊號亦見於 8210_勤誠(市)(客戶記憶體短缺推遲拉貨)。
記憶體/PCB 寄售轉型與液冷 Trainium 3/4 放量(UBS,2026-09-18)
- 公司拜訪確認:管理層對 9 月與 4Q26E 銷售序列成長維持信心,支撐來自 800G 交換器強勁需求與 AI 卡(Trainium 3)持續放量,儘管部分零組件(記憶體與 PCB)轉為寄售模式。UBS 估此轉型使 8 月營收降低約 5%,3Q26E 銷售 QoQ 估自 +30% 下修至 +28%(NT$122.5bn)。
- 公司已代客戶預付較高成本零組件以確保供應無虞,惟報銷條件仍在協商中;受時間認列落差、保守會計處理與 AI 卡銷售占比提升影響,3Q26E 毛利率估季減 1.4ppt 至 18.3%,OPM 因營運槓桿相對穩健;3Q26E EPS 估 NT$25.39(QoQ +29%)。
- 液冷滲透加速:一款 Trainium 3 機型預期自氣冷轉液冷設計(ASP 高約 20%、毛利率較佳,因設計複雜度提升);智邦擴大馬來西亞廠液冷零組件自製產能,強化競爭定位;UBS 預期液冷滲透率將加速擴及 Trainium 3 與次世代 Trainium 4(預期全數機型採液冷)。
- 2027E 成長動能:(1) Trainium 3 持續放量+液冷 ASP 提升 (2) 800G switch 需求延續,新平台導入 Marvell/Spectrum 晶片組 (3) 遷移至 1.6T switch (4) Optical Switch 貢獻增加。AI 卡業務估 2027E YoY +50%(2026E +45% 後);社群媒體客戶營收占比估自今年低雙位數升至 2027E 中雙位數;另與其他 CSP 洽談 2027 pilot,L11 伺服器機架已於 2026 年開始初量出貨,2027E 貢獻更顯著。
- 估值:下修 2026E EPS 2%、但上修 2027-28E EPS 2-3%,反映短期毛利率壓力由液冷 AI 卡業務更高貢獻抵銷;重申 Buy,TP NT$3,688(26x 2027-28E 平均本益比)。
白牌滲透、OCS 與 4Q26 毛利改善(凱基交換器會議,2026-10-22)
來源:活動_智邦2345_珩石筆記_Rachel_20261022(珩石內部筆記,Plaud AI 摘要+問答,原圖未落地;為 channel check 級資料,非券商原文,講者與券商名未載明)。
- 市場與規格:全球交換器市場 2025 年約 460 億美元、2026 年預估 670 億美元(+45%),資料中心占 71%;2026 年以 400G 為主,2027 年 800G/1.6T 進入穩定放量;互連市場今年倍增、明年約 +60%,成長優於 GPU/ASIC。Ethernet 已超越 InfiniBand 成為主流(2024 年黃金交叉;InfiniBand 成本約高 5 成,NVIDIA GPU 叢集約 2–3 成仍採用)。(待報告原文核對,analyst 引述)
- 白牌滲透:四大 CSP 資料中心白牌交換器滲透率由 2024Q1 的 18% 增至 2026Q2 的 29%;品牌交換器軟硬綁定、開發約一年,難配合 GPU/ASIC 快速迭代。前端(Front End)前三大為 Arista、Celestica、智邦;後端前三大為 Celestica、Arista、NVIDIA。上游交換晶片 Broadcom+Marvell 約 8 成。估值對照:Celestica 毛利率約 11%、今年營收約 +65%、PE 約 22 倍;Arista PE 約 40 倍。
- 智邦營運展望:受惠 Meta 800G/1.6T 與 AWS 規格升級;筆記記載「2026 年營收約 80 億元、2027 年 125 億元」,單位與既有券商 2026F 營收約 NT$3,600 億不符,疑為美元或特定產品線口徑(待核對,不併入財測表)。3Q26 毛利受原物料漲價與 Buy-and-Sell 模式拖累,4Q26 改採代工不帶料(Consignment)後,毛利率預期回升至 2Q26 水準(與 UBS/MS 的寄售觀察一致)。AWS 水冷機種延至 12 月屬既有預期;Meta 需求受限於光罩料件而非砍單(筆記原述,未見他源佐證)。 更新(2026-10-29):同場講座 Kevin 筆記(memo_交換器產業_KGI講座_珩石筆記_kevin_20261024)載「今年 EPS 約 85 元、明年約 125 元」,與此處「80 億/125 億」的 2026/2027 數字對得上,推判此處「營收」二字為 AI 摘要誤植、實為 EPS(約 85/125 元,與下方 MS 83.77/115.77 同量級);尚待講座原始簡報核對。
- OCS/CPO:OCS 2030 年市場約 80 億美元(約占 10%);Google TPU V7/8I/8T 擴大部署。筆記推估用量:V7 每 TPU 約 1.5 顆 Transceiver、8I 每 pod 約 5 台 300-port OCS、8T 每 pod 約 64 台 OCS;OCS 單台約 6 萬美元(對照 400G 傳統 transceiver 約 7,000 美元、1.6T 約 2 萬美元以上),難點為單台整合上萬顆微型透鏡。智邦去年底收購韓國公司取得液晶(LCOS)OCS 技術,目前應用於電信,未來兩年有機會轉為營收;Computex 展出 CPO 交換機;結合 NPU 的全光架構落地時程取決於 AWS 與 Meta 規劃。OCS 技術背景見 技術_OCS。
- 與 Celestica 的差異:智邦只做硬體製造,軟體整合與除錯由 CSP 自行負責;Celestica 在高階後端交換器占比較高,智邦在前端與整體白牌規格滲透率持續提升。Scale-up 帶動氣冷轉水冷與高散熱需求;LPO 交換器因移除光模組 DSP、改由交換晶片承載,尚未完全標準化。
凱基交換器產業講座(珩石筆記 kevin,2026-10-24)
來源:memo_交換器產業_KGI講座_珩石筆記_kevin_20261024(珩石內部筆記,kevin;內容與上節 Rachel 2026-10-22 筆記高度重疊,疑為同場講座的另一版整理;channel check 級,非券商原文,講者與券商名未載明)。
- 市場結構:全球交換器市場預計 770 億美元,資料中心占比由去年 65% 升至今年 71%;2026 年資料中心以 400G 為主,2027 年 800G/1.6T 穩定放量。Scale-out/scale-across 協議已由 InfiniBand 轉向乙太網(2024 年黃金交叉;InfiniBand 交換器成本約高五成,2027 年後除 Nvidia GPU 內建約兩到三成外幾乎全面乙太網);白牌滲透率由兩年前 18% 升至今年 2Q 的 29%(品牌廠開發約一年、白牌約兩年但成本較低)。今年 2Q 四大 CSP 交換器市場約 50 億美元;整體市占前三為 Celestica、Arista、智邦,前端(CPU/儲存互連)前三為 Arista、Celestica、智邦,後端(GPU/ASIC 互連)前三為 Celestica、Arista、Nvidia。
- Scale-up 與 OCS:Scale-up 由純 Nvidia 晶片互連轉向機櫃級網路(NVLink Switch),交換器用量增加並採類 3D Torus 架構;Google TPU 採 Ethernet Link Fusion、AMD 主導 UALink,其他廠推 UALink/Ultra Ethernet。OCS(純光、反射鏡轉向、免光電光轉換)分 MEMS、液晶、壓電、波長路由四條,現階段以 MEMS 與液晶為主;Google 目前用 MEMS(免 DSP/Transceiver,降功耗與延遲),預計在未來 TPU 機櫃大量導入,OCS 普及後市場預期可能不再依賴 LPO/CPO;2030 年 OCS 市場 80 億美元、占整體交換器 10%。技術背景見 技術_OCS。
- 智邦營運與估值(筆記轉述,待原報告核對):前端與整體市場維持前三、具白牌設計與製造優勢;動能含 AWS 交換器訂單及參與 Intel 與 Google 相關晶片的交換器專案;長期產能目標 500 億(單位待核對);400G 產品營收預估 450 億(單位/口徑待核對),因 AI 伺服器相關零組件成本較高,3Q 毛利率承受些微壓力;2026 年 EPS 約 85 元、2027 年約 125 元,同業評價給 25 倍本益比、目標價約 3,100 元,評等為增加持股;新客戶 SAI(原文縮寫,待核對)預計 4Q 起貢獻營收;AWS 水冷專案遞延至 4Q 才放量;Meta 800G 交換器 2027 年預估量由 20 萬台下修至 12 萬台。
資訊衝突:同場講座兩份筆記對市場規模與 Meta 需求的記載不同(珩石 kevin 2026-10-24 vs Rachel 2026-10-22)
① 全球交換器市場規模:kevin 筆記「預計 770 億美元」;Rachel 筆記「2025 年 460 億→2026 年 670 億(+45%)」(460→670 為 +46%,內部一致)。② Meta 需求:kevin 筆記「明年 800G 預估量由 20 萬台下修至 12 萬台」;Rachel 筆記「Meta 需求受限於光罩料件而非砍單」。兩份皆為轉述且講者未載明,日期相近、無法判定孰是,並列保留、不自行裁定;Meta 下修若屬實,對智邦 2027 年 800G 交換器量為負面變數,待智邦法說或券商原文確認。
關鍵 Claim
| Claim | 類型 | 來源 | 日期 | 信心 |
|---|---|---|---|---|
| Celestica 2Q26 營收 US$4,699mn(+16% QoQ/+62% YoY),non-GAAP 營益率 8.2% 創新高,優於 guidance 高標及市場一致預期 7%/10% | fact | 報告_MS_智邦2345_20260728 | 2026-07-28 | 高 |
| Celestica FY26 營收目標上修至 US$20.5bn(前 US$19bn,+65% YoY),FY27 guide 成長逾 65% YoY,驅動來自 800G/1.6T switch 與 AI/ML compute | fact | 報告_MS_智邦2345_20260728 | 2026-07-28 | 高 |
| MS 對智邦看法維持正向:800G switch 持續放量+1.6T 初量+AI 加速器模組多元化為受惠 driver | analyst | 報告_MS_智邦2345_20260728 | 2026-07-28 | 中高 |
| 智邦股價 07/28 收盤 NT$2,040,較 07/05 收盤 NT$2,735 下跌約 25%;MS 目標價/評等未變,隱含上行空間擴大至 86% | fact | 報告_MS_智邦2345_20260728 | 2026-07-28 | 高 |
| 2Q26 淨利 NT$11.05bn(EPS NT$19.70),超 Daiwa/市場一致估 6%/5%;營收 NT$95.5bn(QoQ+36%/YoY+58%)超預期 10-12% | fact | 報告_Daiwa_智邦2345_20260806 | 2026-08-06 | 高 |
| 主要 AI 卡客戶因記憶體短缺於 3Q26 放緩拉貨,Daiwa 判斷為短期波動、不改 2H26 正向看法 | analyst | 報告_Daiwa_智邦2345_20260806 | 2026-08-06 | 中高 |
| 四大 CSP 白牌交換器滲透率 2024Q1 18% → 2026Q2 29%;全球交換器市場 2026 年 670 億美元(+45%) | third_party | 活動_智邦2345_珩石筆記_Rachel_20261022 | 2026-10-22 | 中(待原報告核對) |
| 智邦 4Q26 改 Consignment 模式,毛利率預期回升至 2Q26 水準 | third_party | 活動_智邦2345_珩石筆記_Rachel_20261022 | 2026-10-22 | 中 |
| 智邦以收購韓國公司取得液晶 OCS 技術,目前應用電信,未來兩年有機會轉營收;Computex 展出 CPO 交換機 | third_party | 活動_智邦2345_珩石筆記_Rachel_20261022 | 2026-10-22 | 中 |
| Celestica 3Q26 營收 US$5,830mn(+83% YoY)、FY27 營收指引 US$40bn(+90%)、贏得新超大規模客戶 1.6T 機櫃級 CPO 網路方案(2027 年底量產) | fact | 報告_MS_智邦2345_Celestica借鏡_20261028 | 2026-10-28 | 高 |
| Meta 800G 交換器 2027 年預估量由 20 萬台下修至 12 萬台 | third_party | memo_交換器產業_KGI講座_珩石筆記_kevin_20261024 | 2026-10-24 | 低(與 Rachel 筆記「非砍單」口徑不一致,待核對) |
| 凱基:智邦 2026E/2027E EPS 約 85/125 元、TP 約 NT$3,100(25x P/E)、增加持股 | third_party | memo_交換器產業_KGI講座_珩石筆記_kevin_20261024 | 2026-10-24 | 中(筆記轉述) |
公司行事曆
- 11/06週五營收10月營收公布MOPS 公布於 11/6 13:58–14:58 間
- 今天 2026-11-08
- 12/07週一營收11月營收(預估 12/7)可能 12/7 公布(近 12 次有 11 次落在此區間;最常見:期限前 3 個工作天,信心中)
近 30 天到未來 120 天的事件,資料與行事曆同一來源(公開資訊觀測站、證交所/櫃買 OpenAPI、珩石資料庫),日期以公司公告為準。
時間軸
| 時間 | 事件 | 類型 | 信心 | 備註 |
|---|---|---|---|---|
| 2H26 | AI 加速器模組配合主要客戶新機型量產而加速起量 | 放量 | ⭐⭐⭐ | MS 2026-06-07;800G migration 同步 |
| 2Q26+ | Amazon Trainium 3 AI card ramp 為主要驅動 | 放量 | ⭐⭐⭐ | Daiwa 2026-06-08;T3 從 2Q26 起 ramp |
| 2027 | 光學解決方案(optical solutions)開始貢獻營收 | 放量 | ⭐⭐ | MS 2026-06-07;2028 年貢獻更顯著 |
| 2026-06 | Amazon Trainium 3 開始量產(供應鏈關鍵觸媒) | 放量 | ⭐⭐⭐ | Daiwa 2026-07-01;上修 T3 2027 出貨 2.6m→3.2m |
| 2026 | 桃園、竹北廠產能增 30-50%(原估 30%) | 擴產 | ⭐⭐ | Daiwa 2026-07-01 |
| 2H27-2028 | 第一客戶 scale-up switch(T4)成新成長引擎 | 規格升級 | ⭐⭐⭐ | Daiwa 2026-07-01 |
| 2026H1-2027H2 | AWS Trainium2e(26H1)/Trainium3(26Q2)/Trainium4(27H2)L6 組裝:智邦負責氣冷版本、緯穎負責水冷版本 | 放量 | ⭐⭐⭐ | 福邦,2026-07;與既有 MS/Daiwa Trainium ramp 資訊互相印證 |
| 2H26 起 | 一款 Trainium 3 機型自氣冷轉液冷設計(ASP +20%),馬來西亞廠擴大液冷零組件自製 | 規格升級 | ⭐⭐⭐ | UBS,2026-09-18 |
| 2027 | Trainium 4 預期全數機型採液冷;AI 卡業務 YoY +50%;L11 伺服器機架貢獻放大 | 放量 | ⭐⭐⭐ | UBS,2026-09-18 |
| 4Q26 | AWS 水冷專案遞延至 4Q 才放量;新客戶 SAI(原文縮寫,待核對)起貢獻營收 | 放量 | ⭐⭐ | 珩石 kevin 筆記 2026-10-24(凱基講座轉述);與 Rachel 筆記「AWS 水冷延至 12 月屬既有預期」一致 |
供應鏈位置
flowchart LR
    A[Cloud / AI data center] --> B[Ethernet switch system]
    B --> C[2345 智邦<br/>switch ODM / JDM / OEM]
    D[8147 正淩<br/>QSFP112 / QSFP-DD / high-speed connector] --> C
    E[Switch ASIC / optics / NOS ecosystem] --> C
    F[OCS / Optical Circuit Switch<br/>使用者補充觀察] --> C

    classDef customer fill:#fff3bf,stroke:#8a6d00,color:#111;
    classDef system fill:#b2f2bb,stroke:#2b8a3e,color:#111;
    classDef component fill:#ffd8a8,stroke:#d9480f,color:#111;
    class A customer;
    class B,C system;
    class D,E component;
- 網路交換器(800G)+ AI 加速器模組 ODM/JDM 為雙主引擎
- Amazon Trainium 3 ASIC AI server card 為 2Q26 起的新增量驅動
- 光學解決方案(2027E 起)為第三成長動能,目前與潛在客戶洽談中
- AWS Trainium2e(26H1)/Trainium3(26Q2)/Trainium4(27H2)L6 組裝分工:智邦負責氣冷版本,6669_緯穎(市) 負責水冷版本(fact,報告_福邦_PCB產業2026H2_202607,2026-07)。
- Accton 交換機 18~20L HDI(800G/1.6T):CCL 供應商 2383_台光電(市)/Doosan/松下/6274_台燿(櫃);PCB 供應商 2368_金像電(市)、ISU(fact,同上)。
- Meta 資料中心 Leaf/Spine 交換機採用 Edgecore(即智邦白牌品牌)(fact,福邦,2026-07,表 25)。
- Meta 102.4T 交換器 ODM 分工:首代 IceCube(Broadcom Tomahawk6C)的合作製造夥伴是 CLS.US(celestica),智邦(Accton)是次代 IceCube-N(Nvidia Spectrum6 102T)的合作夥伴,不是首代;IceCube-N 為預覽階段、無日期、簡報未給訂單量(簡報「Partnered with」字樣,合作開發;報告_OCP2026_Meta_102.4T乙太網路交換器_20261015、報告_OCP2026_Meta_全端開放AI網路_20261015,2026-10)。Meta 交換器因此雙源晶片(TH6/Spectrum6)、雙 ODM,Celestica 是智邦在 Meta 交換器的直接競爭者,台廠不能假設獨占。
相關公司
| 公司 | 關係 | 說明 |
|---|---|---|
| CLS.US(celestica) | Meta 交換器 ODM 競爭者 | IceCube/IcePack 首代合作製造夥伴;智邦在 IceCube-N(OCP 2026,2026-10) |
| 8147_正淩(櫃) | 上游供應商 | 使用者供應鏈觀察指出正淩是智邦供應商,供應高速連接器相關產品;需以客戶 / 公司公開資料補強細項 |
| 6285_啟碁(市) | OCS / 網通同題材 | 啟碁由低軌衛星地面設備延伸到 800G switch / 潛在 OCS;智邦偏資料中心 switch system ODM |
| 2301_光寶科(市) | OCS power / system 配套觀察 | 光寶科偏 AI data center 電源與 power shelf;若 OCS 系統放量,可作電源配套觀察 |
| 6669_緯穎(市) | AWS Trainium 組裝分工 | Trainium2e/3/4 L6 組裝:智邦負責氣冷版本、緯穎負責水冷版本(福邦,2026-07) |
| 2368_金像電(市) | Accton 交換機 PCB 供應商 | 18~20L HDI(800G/1.6T)PCB 供應商之一,與 ISU 並列(福邦,2026-07) |
| 2383_台光電(市) | Accton 交換機 CCL 供應商 | 18~20L HDI(800G/1.6T)CCL 供應商之一,與 Doosan/松下/台燿並列(福邦,2026-07) |
| 6274_台燿(櫃) | Accton 交換機 CCL 供應商 | 18~20L HDI(800G/1.6T)CCL 供應商之一(福邦,2026-07) |
來源
- memo_凱基投顧_智邦2345營收創新高水冷出貨_20261106 — 凱基投顧(涂憶君),2026-11-06 即時資訊;10 月營收 NT$446.6 億(MoM +10.5%/YoY +91.1%)創高,AWS AI Card 水冷與 Meta 800GbE 放量;2026/27 EPS 85.8/125 元;增加持股,TP NT$3,100(25x 2027E)
- 報告_MS_智邦2345_Celestica借鏡_20261028 — Morgan Stanley(Derrick Yang),2026-10-28;Celestica 3Q26 財報 read-across:FY27 營收指引 US$40bn(+90%)、1.6T 遷移與 scale-up 機會;OW Top Pick 維持、TP NT$3,500、EPS 不變
- memo_交換器產業_KGI講座_珩石筆記_kevin_20261024 — 珩石內部筆記(kevin),2026-10-24;凱基交換器產業講座:白牌 29%、Ethernet 取代 InfiniBand、OCS 2030 年 80 億美元;智邦 EPS 85/125、TP 約 3,100;Meta 800G 明年量 20 萬→12 萬台
- 活動_智邦2345_珩石筆記_Rachel_20261022 — 珩石內部筆記(Rachel Tsai),2026-10-22;凱基交換器會議:白牌滲透、Ethernet vs InfiniBand、OCS/CPO 路線、4Q26 Consignment 毛利改善
- 報告_MS_智邦2345_現增_20261026 — Morgan Stanley(Derrick Yang),2026-10-26;董事會通過現增上限 1,000 萬股(稀釋約 2%)、資金用於營運資金與還銀行借款;OW Top Pick 維持、TP NT$3,500,股價 NT$1,775 對應 15-16x 2027E P/E 近 2020 年以來低檔
- 報告_MS_OCP峰會2026硬體總結_20261018 — Morgan Stanley,2026-10-18;OCP 展出 1.6T Tomahawk 6 液冷交換器(一般與 CPO 模式)與 LCOS OCS 交換器
- 報告_OCP2026_Meta_102.4T乙太網路交換器_20261015 — OCP 2026,2026-10;IceCube(Celestica)與 IceCube-N(Accton)分工
- 報告_MS_智邦2345_20261006 — Morgan Stanley,2026-10-06;9 月營收 NT$40,399mn(-1% MoM/+66% YoY)、3Q26 NT$120,744mn 符合 MSe、優於共識 3%;寄售利於毛利率;維持 OW Top Pick、TP NT$3,500(30x 2027E)
- 報告_MS_智邦2345_20260907 — Morgan Stanley,2026-09-07;8 月營收 +59% YoY、客戶 consign 高價零組件將壓抑營收但利於毛利、800G 遷移、維持 OW Top Pick TP NT$3,500
- 報告_UBS_智邦2345_20260918 — UBS(Jerry Su/Annie Chen),2026-09-18;拜訪查核記憶體/PCB 零組件轉寄售模式,估壓抑 8 月營收約 5%、3Q26E GM 季減 1.4ppt 至 18.3%;液冷 Trainium 3/4 放量假設;2026E EPS 下修 2%、2027-28E 上修 2-3%;Buy 維持,TP NT$3,688(26x 2027-28E 平均 PE)
| 來源 | 日期 | 可信度 | 用途 |
|---|---|---|---|
| Accton official website | accessed 2026-05-24 | 高 | ODM / JDM / OEM、open network platforms 定位 |
| memo_正淩_Mellanox_智邦供應鏈觀察_20260524 | 2026-05-24 | 中高 | 正淩為智邦供應商的供應鏈觀察 |
| memo_低軌衛星_OCS概念股_20260524 | 2026-05-24 | 中 | OCS 相關概念含智邦、啟碁、光寶科之使用者補充 |
- 260607_2345_智邦_ms_accton(Morgan Stanley,2026-06-07 — 5 月營收 +57% YoY;OW Top Pick TP NT$3,350;800G migration + AI 加速器模組 2H26 放量;光學解決方案 2027 起貢獻)
- 250608_daiwa_ Taiwan Datacentre Hardware(Daiwa,2026-06-08 — Buy TP NT$3,222;5 月 NT$28.6bn +57% YoY;T3 AI card ramp 為 2Q26 主要驅動;2Q26E NT$82.9bn)
- 260701_2345_智邦_daiwa_accton(Daiwa,2026-07-01 — Buy 重申、TP NT$3,666(前 3,222);Trainium3 6 月量產、2027 出貨上修 2.6m→3.2m;產能 +30-50%;T4 scale-up switch、CPO 開發;EPS 上修 11-22%)
- 報告_MS_智邦_20260705(Morgan Stanley,2026-07-05 — OW Top Pick,PT NT$3,350→NT$3,800(33x 2027 P/E);2Q26 追蹤 QoQ +25-30%;800G 規格遷移加速 + 新 CSP 客戶 + AI 加速器模組提前起量;EPS 26-28E 85.77/115.77/145.77)
- 報告_Citi_智邦_20260706(花旗,2026-07-06 — Buy TP NT$3,500(33x 4Q26-3Q27E EPS);6 月 NT$39.6bn +61% YoY;2Q26 NT$95.5bn +36% QoQ 超 Citi/市場一致 9%/12%;AI accelerator ramp 起量;800G switch + 顧客多元化支撐 2H26)
- 報告_MS_智邦_20260706(摩根士丹利,2026-07-06 — OW Top Pick TP NT$3,800(維持);6 月 NT$39,555mn +38% MoM / +61% YoY;2Q26 NT$95,538mn +36% QoQ / +58% YoY 超 MSe 6%、市場一致 12%;AI accelerator 進入量產階段;800G switch 2H26 動能延續)
- 報告_福邦_PCB產業2026H2_202607(福邦投顧研究部,2026-07 — AWS Trainium2e/3/4 L6 組裝分工(智邦氣冷/緯穎水冷);Accton 18~20L HDI 800G/1.6T CCL/PCB 供應鏈名單;Meta Leaf/Spine 採用 Edgecore)
- 報告_MS_智邦2345_20260728(Morgan Stanley,2026-07-28 — Celestica 2Q26 財報 read-across:CCS/network switch 強勁成長,FY26 guide 上修至 US$20.5bn;智邦 PT/評等維持 NT$3,800/OW 不變;現價回落至 NT$2,040,上行空間擴大至 86%)
- 報告_Daiwa_智邦2345_20260806(Daiwa,2026-08-06 — 2Q26 財報 first-take:淨利 NT$11.05bn/EPS NT$19.70,超估 6%/5%;維持 Buy TP NT$3,666 不變;主要 AI 卡客戶記憶體短缺致 3Q26 拉貨放緩,判斷屬短期波動)
- 報告_華南_4Q26投資季刊總經股市產業展望_20260918 — 華南投顧,2026-09-18;4Q26 投資季刊,推薦個股 TP NT$2,500;800G 主力、1.6T 量產爬坡,GM 突破 20%
相關頁面
- 分析_OCP2026總覽
- 3224_三顧(櫃)
- 分析_OCP2026_AI光互連路線與可靠度
- 分析_OCP2026_AI網路標準與高速銅互連
- 分析_凱基RadarMonthly_T3供應鏈調整與2027伺服器PC需求_20261015
- 分析_華南4Q26產業展望_20260918
- 分析_JPM亞洲硬體_AI與一般伺服器雙軌需求與供給瓶頸_20260822
- AMZN.US(amazon)
- 供應鏈_AWS
- 時程_2026_AI_ASIC與高速介面
- 分析_GS光網路megatrend_光通訊TAM與台股映射_20260417
- 分析_台灣資料中心硬體_Amazon供應鏈加速_Daiwa_20260608
- 供應鏈_NVIDIA_Spectrum-X
- 供應鏈_低軌衛星
- 技術_SiPh
- 8147_正淩(櫃)