基本資料
中國砂輪企業股份有限公司(Kinik),1953 年成立,台灣首家研磨輪廠,2000 年起進入半導體市場。台灣 CMP 墊修整碟(CMP pad conditioner)龍頭,同時具備矽晶圓回收(reclaim wafer)與工業研磨輪(grinding wheel)三大事業部。
- DBU(鑽石事業部):CMP 墊修整碟,TSMC N2 節點市佔約 80%,合作關係涵蓋 TSMC、Intel、SMIC
- SBU(矽晶片事業部):矽晶圓回收 / 測試晶圓,受益矽晶圓市場復甦與先進製程新技術(BPD、wafer-bonded NAND)帶動耗量增加
- ABU(磨具事業部):工業研磨輪為主,目標滲透半導體封測(OSAT)晶圓研磨市場
- 2025 年營收:TWD 81.5 億;2026H1 營收 47.9 億元(YoY +23%),2Q26 單季營收 24.9 億元(QoQ +8.75%)、EPS 3.49 元、毛利率 40.1%(QoQ +3.5ppt)創近年新高(公司法說,2026-08-11)
核心技術/競爭優勢
- CMP 墊修整碟:與 TSMC 多年聯合開發,N3 起奪主要份額,N2 約 80%
- BSPDN(A16)採用後:每片晶圓 CMP 步驟增加 20–30%,且額外需背面研磨,DBU 需求直接受惠
- SBU:BPD 製程雙晶圓設計+wafer-bonded NAND 均增加矽晶圓消耗,帶動回收晶圓需求
- CMP 墊修整碟市場 2025 年約 USD 400–500mn,前 4–5 大供應商合計約 70–80% 市佔
產品與應用
| 事業部 | 產品 | 應用 | 相關客戶 |
|---|---|---|---|
| DBU | CMP 墊修整碟(鑽石碟) | 前段晶圓 CMP 製程(前段、BSPDN) | 2330_台積電(市)、Intel、SMIC |
| SBU | 矽晶圓回收 / 測試晶圓 | 製程測試、品質驗證 | 晶圓廠、封測廠 |
| ABU | 研磨輪 | 工業研磨、目標擴展至 OSAT 晶圓研磨 | 工業廠商(半導體封測為目標) |
圖片 / 架構圖
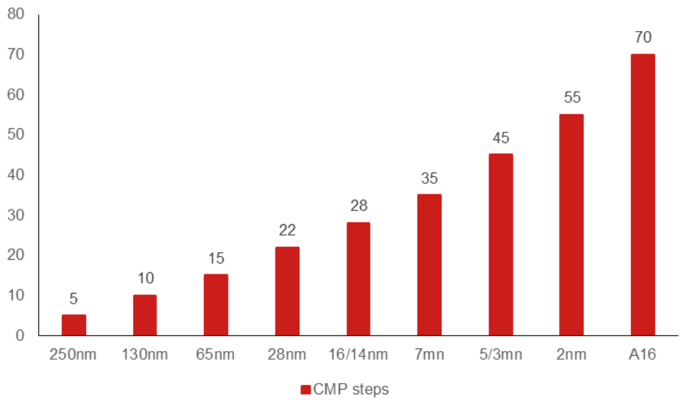
圖說:CMP 製程道次 vs IC 技術節點長條圖(Fig. 138):65nm 需 15 道 CMP、14nm 需 28 道,2nm 約 55 道,A16(1.6nm)需 70 道(野村,2026-05-21)。
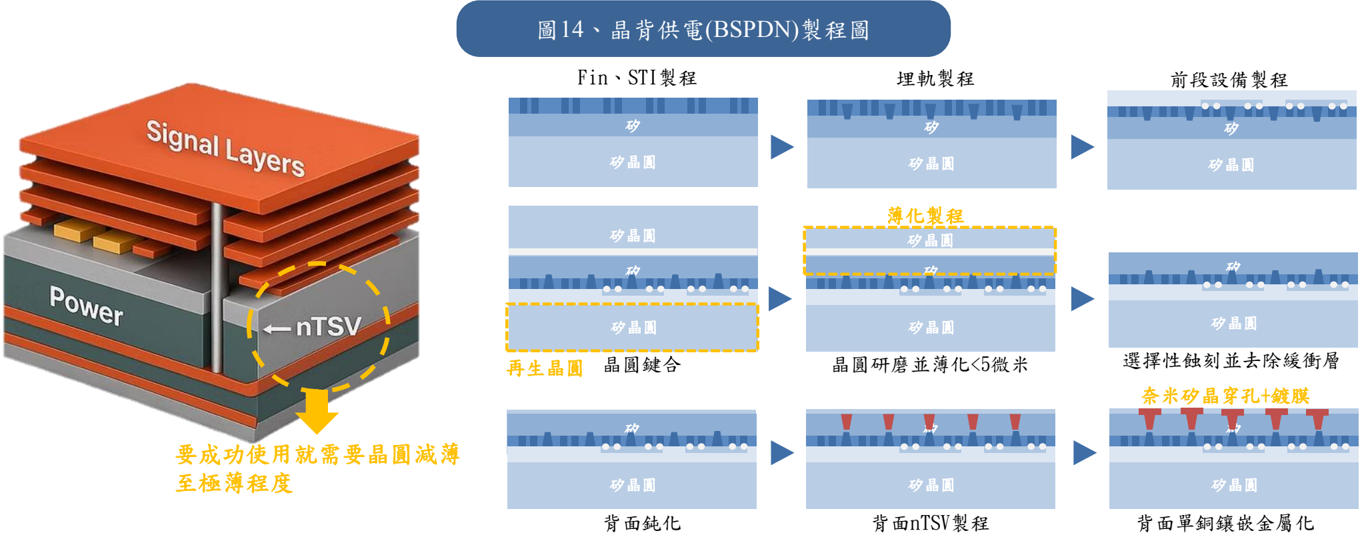
圖說:BSPDN 晶背供電製程圖:nTSV 技術需將晶圓從數百微米減薄至 20 微米以下,CMP 鑽石碟需求大增。
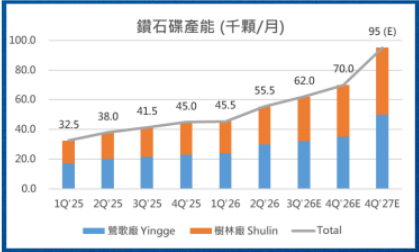
圖說:鑽石碟產能(千顆/月)堆疊長條圖,鶯歌廠+樹林廠,1Q'25 至 4Q'27E,產能由 32.5 千顆/月升至 95.0(E)千顆/月(群益,2026-09-23)。
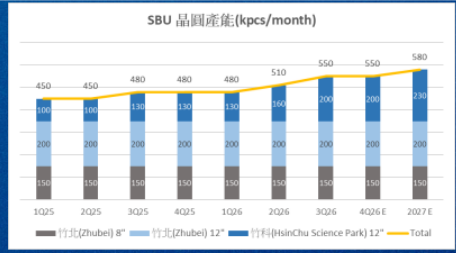
圖說:SBU 晶圓產能(kpcs/month)堆疊長條圖,竹北 8 吋/竹北 12 吋/竹科 12 吋三段疊加,1Q25 至 2027E,總產能由 450 升至 580 kpcs/month(群益,2026-09-23)。
月營收(近 24 個月)
下次公布12/2(三)–12/3(四) 11月營收 預估:可能 12/2–12/3 公布(近 9 次有 9 次落在此區間;最常見:每月第 2 個工作天,信心中)
| 月份 | 營收(億元) | MoM | YoY | 備註 |
|---|---|---|---|---|
| 2027-01 | 9.36 | — | +24.3% | 本站推算† |
| 2026-12 | 9.74 | — | +32.4% | 本站推算† |
| 2026-11 | 9.52 | — | +31.0% | 本站推算† |
| 2026-10 | 9.27 | +2.1% | +30.9% | |
| 2026-09 | 9.09 | +1.0% | +30.1% | |
| 2026-08 | 8.99 | +1.4% | +30.4% | |
| 2026-07 | 8.86 | +6.4% | +26.6% | |
| 2026-06 | 8.33 | +0.4% | +16.4% | |
| 2026-05 | 8.29 | -0.1% | +17.8% | |
| 2026-04 | 8.30 | +5.2% | +18.8% | |
| 2026-03 | 7.89 | +5.0% | +31.1% | |
| 2026-02 | 7.51 | -0.2% | +24.4% | |
| 2026-01 | 7.53 | +2.3% | +33.1% | |
| 2025-12 | 7.36 | +1.2% | +16.7% | |
| 2025-11 | 7.27 | +2.6% | +19.2% | |
| 2025-10 | 7.08 | +1.4% | +19.4% | |
| 2025-09 | 6.98 | +1.3% | +9.4% | |
| 2025-08 | 6.90 | -1.5% | +17.6% | |
| 2025-07 | 7.00 | -2.1% | +10.2% | |
| 2025-06 | 7.16 | +1.6% | +24.6% | |
| 2025-05 | 7.04 | +0.7% | +14.7% | |
| 2025-04 | 6.99 | +16.1% | +28.7% | |
| 2025-03 | 6.02 | -0.4% | +9.5% | |
| 2025-02 | 6.04 | +6.8% | +20.6% | |
| 2025-01 | 5.66 | -10.3% | +3.8% | |
| 2024-12 | 6.31 | +3.4% | +22.7% | |
| 2024-11 | 6.10 | +2.7% | +15.7% |
2026 年已公布累計 84.1 億元;全年推算 103.3 億元(YoY +26.8%)†
† 本站推算,非券商預估:以最新一個月營收為基準,乘上過去兩年同期月對月變化的中位數(季節因子限 0.75–1.33 倍)。券商的年度營收與 EPS 預估見本頁「EPS 預估」「財測假設」。
資料:珩石資料庫+公開資訊觀測站,更新於 2026-11-09 01:26。下次公布日依公司近 12 個月公布習慣(公開資訊觀測站、鉅亨營收速報、FinMind)推估,以公司公告為準。
EPS 記錄
| 季度 | EPS (元) | 營收 (NT$ 億) | 毛利率 | 備註 |
|---|---|---|---|---|
| 1Q26 | 2.94 | 22.9(QoQ +5.6%、YoY +29.4%) | 35.0% | 公司視 35% 毛利率為全年底部,全年毛利率目標約 37%、營收目標 YoY 約 +10% |
| 2Q26 | 3.49 | 24.93(QoQ +8.75%、YoY +17.9%) | 40.05%(QoQ +3.5ppt) | 營益率 24.22%(1Q26 19.38%,QoQ +4.84ppt);稅後淨利 5.36 億元、淨利率 21.49%;稀釋 EPS 3.44 元;上半年 EPS 6.44 元、營收 47.86 億元(YoY +23.1%)、毛利率 37.63%、營益率 21.90%;數字依 MOPS 115Q2 合併損益表(逐字稿「營益率 42.2%」為 24.2% 之數字顛倒,已更正) |
群益(2026-09-23)2Q26 EPS 口徑與財報值有差異,待核對
群益個股報告記載中砂 2Q26 稅後純益 5.23 億元、稅後 EPS 3.46 元(QoQ +19.94%、YoY +96.49%);與上表依 MOPS 合併財報之 2Q26 EPS 3.49 元、稅後淨利 5.36 億元不同(差異約 0.03 元/0.13 億元,幅度小但方向一致,可能為群益採用不同股數基期或發布時點早於財報正式定案所致)。財報值 3.49 元為權威來源保留於上表,群益 3.46 元/5.23 億元口徑並列於此待核對,不逕行覆蓋。
EPS 預估
| 年度 | 野村 EPS(2026-05-21,首次涵蓋) | 野村 EPS(2026-07-14,上修) | 福邦 EPS(報告日 2026-03) | 群益 EPS(報告日 2026-06-16,同業表引用) | 群益 EPS(報告日 2026-09-23,首次覆蓋) | J.P. Morgan EPS(報告日 2026-08-11) | Macquarie EPS(報告日 2026-08-11) | 備註 |
|---|---|---|---|---|---|---|---|---|
| 2025A | 9.33(actual,高) | — | 8.24(2025E,中) | — | 8.99 | 9.29(Adj. EPS,actual) | 9.3(EPS adj,actual) | 各家實績數字皆與公司財報一致 |
| 2026F | 13.60(高) | 13.93(+2.4%,高) | 12.89(中) | 11.99(中) | 14.52 | 14.84(大致持平於前次) | 15.3(rep/adj) | JPM/MQ 皆高於野村/群益/福邦 |
| 2027F | 16.73(高) | 17.81(+6.5%,高) | 15.49(中) | — | 21.06 | 21.83(+3.1%,原 21.18) | 21.9 | JPM/MQ 2027F 顯著高於野村 |
| 2028F | 20.72(中) | 22.50(+8.6%,高) | — | — | 26.89 | 28.24(+5%,原 26.9†回推) | 27.0 | 福邦未估 |
來源:野村 260521_nmr_semi-renaissance、野村 報告_Nomura_中砂1560_20260714(2026-07-14 上修)、福邦 報告_福邦_半導體特化耗材展望202603、群益 3131弘塑20260616 群益、群益 報告_群益_中砂1560_20260923(2026-09-23,首次覆蓋)、J.P. Morgan 報告_JPM_中砂1560_20260811、Macquarie 報告_Macquarie_中砂1560_20260811
EPS 預估差異
野村 2026-05-21 估中砂 2026F EPS NT$13.60,群益 2026-06-16 同業表估 NT$11.99,福邦 2026-03 估 NT$12.89。野村 2026-07-14 進一步將 2026F 上修至 NT$13.93(+2.4%)。J.P. Morgan 與 Macquarie(皆 2026-08-11,2Q26 財報後)估 2026F EPS 分別為 NT$14.84/NT$15.3,較野村 7 月估值再高出約 6-10%,2027F 差距更明顯(JPM/MQ ≈NT$21.8-21.9 vs 野村 NT$17.81)。四家估值方向一致(皆上修 DBU/SBU 放量與毛利率假設),差異主要反映各家對 2H26-2027 毛利率上升斜率(尤其 DBU 規模效應與 ABU 漲價幅度)估計不同,暫並列保留。 群益 2026-09-23 首次覆蓋估 2026F/27F/28F EPS 14.52/21.06/26.89,落在 JPM/Macquarie 與野村之間,方向與上述四家一致看多 DBU/SBU 放量;未提供明確目標價評價倍數(見「目標價與評等」)。
| 年度 | 中信投顧 EPS(報告日:2026-10-22) | 備註 |
|---|---|---|
| 2026F | 14.7 | 低於 JPM 14.84/Macquarie 15.3、高於群益 14.52 與野村 13.93 |
| 2027F | 22.7 | 高於 JPM 21.83/Macquarie 21.9/群益 21.06/野村 17.81,為庫內 2027F 最高 |
來源:報告_CTBC_半導體耗材成長爆發期_20261022。
| 年度 | 富邦 EPS(報告日:2026-10-30) | 備註 |
|---|---|---|
| 2025A | 9.28 | 富邦口徑 |
| 2026F | 15.33(舊 15.06,+1.8%) | 高於 Bloomberg 共識 14.82;3Q26F 4.46、4Q26F 4.59;營收 103.22 億(YoY +26.7%)、毛利率 40.9%(舊 39.9%)、營益率 25.3% |
| 2027F | 22.35(舊 21.92,+2.0%) | 高於 Bloomberg 共識 21.52;營收 131.07 億(YoY +27.0%)、毛利率 45.4%(舊 44.7%)、營益率 29.4% |
| 2028F | 26.97 | 營收 150.50 億(YoY +14.8%)、毛利率 47.2% |
財測假設
| 來源(日期) | 模型 / 推導鏈 | 關鍵假設 | 產出 |
|---|---|---|---|
| 野村(2026-05-21) | 營收成長 × 毛利率/淨利率假設 → EPS → PER 回推目標價 | FY25A→28F 營收 81.5→97.0→113.5→142.0 億元;毛利率 32.5%→36.8%→37.9%→37.3%;淨利率 16.7%→20.4%→21.5%→21.3%;ROE 17.8%→22.8%→24.2%→25.0%;2026–28F 銷售/淨利 CAGR 21%/75% | TP TWD840 = 40x FY28F EPS TWD21(歷史 P/E 10–45x 上半段) |
| 野村(2026-07-14,上修) | SBU 客戶需求成長(Micron HBM carrier wafer)× DBU 稼動率改善 → 上修 FY26-28F 營收/獲利 5-11% | FY26F 營收 100.4 億元(原 97.0 億);FY27F 117.4 億元(原 113.5 億);FY28F 147.2 億元(原 142.0 億);FY26-28F 淨利 20.75/26.53/33.50 億元(原 19.82/24.39/30.20 億);毛利率 39.0%/40.8%/40.2%(FY26/27/28F,DBU 稼動改善+SBU 組合優化) | TP 上調至 TWD900(原 TWD840)= 40x FY28F EPS TWD22.5(原 TWD21,同為歷史 P/E 10-45x 上半段);FY26-28F EPS 上修 5-11% |
| 國泰證期(2026-06-01) | 折舊增量 vs 產品組合改善 → 毛利率影響評估 | DBU 擴產以增加人力班次為主、設備多為自行設計組裝,資本支出低、折舊影響不大;SBU 折舊 6/7 月起增至約每月 5,000 萬(其中 2,000 萬至明年會減少);再生晶圓產品組合持續轉佳 | 折舊逆風有限,毛利率正面看待;FY27 台美先進製程擴產下 DBU/SBU 規模經濟顯現 |
| 公司說法(2026-08-11 法說) | 上半年動能延伸至下半年,出貨結構持續高階化 | FY2025 毛利率 40.1%(2Q26)創新高、上半年 37.6%;銷售/管理費用未增(無新增 OPEX);今年資本支出 15 億元、70-84% 投入 DBU 鑽石碟擴張及 SBU 二期;下半年營收目標較 2H25 成長逾 5 成(原 1Q26 guidance 為全年 YoY 約 +10%,見上方 ⚠️ 提案) | DBU 鑽石碟:7 月破 6 萬盒、年底目標 7 萬盒、明年(2027)預估 9.5 萬盒;SBU 12 吋:6 月底達 40 萬片滿載、明年下半年規劃 43 萬片 |
| J.P. Morgan(2026-08-11) | 2Q26 GM 大幅優於預期(40.0% vs 共識 37.3%)→ ABU/DBU/SBU 三事業部毛利率同步升級 → 2H26/2027 GM 上修 | ABU GM 由 20% 以下升至 2Q26 起 25% 以上(機台需求復甦+2H26 起漲價);DBU GM 由 2025 年 50% 以下升至 2Q26 起 >55%(規模擴大降低單位折舊與人力成本);SBU GM 由 2025 年 30% 升至 ~40%(高階載板晶圓佔比提升);DBU 月產能由現行 ~60k 提升至 2026 年底 70k、2027 年底 95k,長期 2034 年達 200k(8 年逾 3 倍);2H26/2027 全公司 GM 估upgrade至 41-42%/44%(vs 共識 38%/40%),2025 為 33% | FY26E EPS 14.84(大致持平);FY27E EPS 21.83(+3.1%,原 21.18);FY28E EPS 28.24(+5%,原 26.9†回推);TP 上調至 NT$850(原 NT$800),30x FY28E P/E |
| Macquarie(2026-08-11) | 2Q26 GPM 創 2022 年以來新高,客戶資本支出規劃上修 → 上修 2026-28E 淨利 | 2Q26 GPM 40.1%(+360bps/+270bps 優於 MQe/BBGe),7 月營收與 GPM 續高於 2Q26 水準;DBU 年底目標由 60k 上修至 70k+,最大客戶已提出 2034 年 200k/mth 產能規劃;SBU 12 吋 6 月起滿載 400kwpm,2027 擴至 430kwpm;特殊晶圓出貨自 <10k 跳增至 >50kwpm,美系記憶體客戶份額目標由 20-30% 上修至 ~50% | 2026/27/28E 淨利上修 12%/14%/11%;EPS 15.3/21.9/27.0;TP 上調至 NT$946(原 NT$855,+11%),維持 35x FY28E PER(2022 年後均值 +1SD);重申 Outperform |
| 中信投顧(2026-10-22,產業簡報) | 鑽石碟產能上修 × 三事業部毛利率上修 → EPS | 鑽石碟月產能 4Q26/4Q27 70k/95k、中國廠 2Q27 加 1 萬顆、2034 年至少 20 萬顆;再生晶圓 40 萬片→明年 43 萬片;DBU/SBU/ABU GM 55%+/35%+/25%+(前 50%+/30%+/20%+);TSMC 市占 N2/A16 80%、N3 70% | 2026F/2027F EPS 14.7/22.7 元;稱為 TSMC 耗材供應鏈最優質首選(未載目標價) |
| 群益(2026-09-23) | 事業群成長模型:ABU 傳產回溫+新砂輪子公司合併綜效、DBU 先進製程/先進封裝放量、SBU 再生晶圓稼動率與產品組合高階化 → 營收/獲利成長 | 2026F/27F 營收 101.87/135.79 億元(YoY +25.00%/+33.30%);稅後純益 21.97/31.87 億元(YoY +61.48%/+45.07%);2Q26 事業群占比 ABU 25%/DBU 31%/SBU 43%;DBU 毛利率 45% 以上、單一客戶占比 >54%;SBU 12 吋月產能 2Q26 已達 36 萬片滿載、2027 年目標 43 萬片;2026 年 CAPEX 約 15 億元 | 稅後 EPS 2026F 14.52/2027F 21.06/2028F 26.89 元;TP 1,060 元(Trading Buy,未明列評價倍數) |
| 富邦(2026-10-30,獲利預覽) | 先進製程耗材能見度(客戶資本支出、N3/N2/A14 節點)→ 三事業部毛利率續升 → FY27 EPS × 45x | 3Q26 營收 26.94 億(YoY +28.8%/QoQ +8.1%,達成富邦前次預估 98%);富邦預期 3Q26 毛利率 43.5%、EPS 4.46 元,分別高於市場共識 2.8ppt 與 9.4%;DBU 高階鑽石碟 FY26~28 營收 CAGR 42%;FY27 SBU 12 吋月產能 43 萬片 | FY26F/27F/28F EPS 15.33/22.35/26.97 元;TP 1,000 元(舊 900,+11%),45x FY27F EPS |
目標價與評等
| 券商 | 報告日 | 目標價 | 評等 | 方法 |
|---|---|---|---|---|
| 野村 (Nomura) | 2026-05-21 | TWD 840 | Buy(新涵蓋) | 40x FY28F EPS TWD21;歷史 P/E 10–45x 上半段 |
| 野村 (Nomura) | 2026-07-14 | TWD 900(前 840,+7.1%) | Buy(維持) | 40x FY28F EPS TWD22.5(前 TWD21);SBU 追上 DBU 成長動能;隱含 33.3% 上檔空間 |
| 福邦投顧 | 2026-03 | — | 列為相關個股 | 歷史 PER 24.58X–42.2X |
| Macquarie | 2026-05-20 | n.a. | n.a. | 本次 PDF 解析僅取得封面與股價圖,暫未取得完整文字假設 |
| J.P. Morgan | 2026-08-11 | NT$850(前 NT$800,+6.25%) | Overweight(維持) | 30x FY28E P/E,高於歷史平均 P/E(Dec-27 目標價);2Q26 財報後上修 |
| Macquarie | 2026-08-11 | NT$946(前 NT$855,+11%) | Outperform(重申) | 35x FY28E PER(2022 年後均值 +1SD);12-month TP;2Q26 財報後上修 |
| 群益 | 2026-09-23 | TWD 1,060(3 個月/12 個月同) | Trading Buy | 未明列評價倍數;近期評等沿革:2026-01-13 Buy TP416.50 → 2024-08-28 Trading Buy TP332 → 2023-04-12 Trading Buy TP118 |
| 富邦 | 2026-10-30 | NT$1,000(前 900,+11%) | 買進(維持) | 45x FY27F EPS 22.35(舊 41x),位於中砂過去 5 年未來一年本益比 20~50 倍之上緣;反映 FY27 樂觀展望與對未來 4~8 年擴產計畫更有信心;收盤價 NT$867、上漲空間 15.3%;報告_富邦_中砂1560_20261030 |
| 中信投顧 | 2026-10-22 | 未載 | 未載(產業簡報稱「TSMC 耗材供應鏈最優質首選」)| 產業簡報僅列 EPS 14.7/22.7 元 |
收盤價(2026-05-15):TWD 642;上升空間 +30.8%(野村 2026-05-21 估算) 收盤價(2026-07-14):TWD 675;上升空間 +33.3%(野村 2026-07-14 估算) 收盤價(2026-08-11):TWD 687;上升空間 JPM TP +23.7%、Macquarie TP +37.7% 收盤價(2026-09-22,群益報告前日):TWD 950;對群益 TP 1,060 上升空間 +11.6%
財測上修提案
野村 2026-07-14 將中砂目標價由 TWD840 上調至 TWD900(+7.1%),FY26-28F EPS 上修 5-11%,主因 SBU(受惠 Micron HBM carrier wafer + Micron/GlobalWafers 10 年期矽晶圓長約帶動潛在漲價)動能追上 DBU。屬本次 ingest 財測上修,已按規則列入提案。
2026-08-11(2Q26 財報後):J.P. Morgan 目標價由 NT$800 上調至 NT$850(+6.25%),FY27E/28E EPS 上修 3.1%/5%;Macquarie 目標價由 NT$855 上調至 NT$946(+11%),2026-28E 淨利上修 12%/14%/11%。兩家皆引用 2Q26 毛利率 40.0-40.1%(近年新高)與 DBU 年底產能上修至 70k+(原 60k)為主因,方向與野村 7/14 上修一致,屬本次 ingest 財測上修,已按規則列入提案。
摩根大通估值(2026-08-22 產業簡報)
摩根大通《Asian Hardware Technology》(Albert Hung/William Yang/Anthony Leng,2026-08-22)估值總表列入本檔,分析師 William Yang: - 評等 Overweight,目標價 850;報告基準股價 698(2026-08-21 收盤),上行空間 +22% - 估值倍數:P/E 47.0 x(2026E)/32.0 x(2027E);P/B 10.8 x/8.9 x;ROE 24%/31% - EPS 估值:2026E 14.8、2027E 21.8(幣別同股價) - 英文名 Kinik。完整同業對照見 分析_JPM亞洲硬體_AI與一般伺服器雙軌需求與供給瓶頸_20260822「附錄:關鍵表格」表 1/表 2;來源 260822_亞洲硬體_jpm_asian-hardware-technology
成長動能/催化劑
- DBU 受惠 2 奈米與美國 IDM(Intel)放量,產能由 1Q26 的 5 萬顆 / 月,3Q26 起提升至 6 萬顆以上;現有廠區滿載可達 11 萬顆。
- SBU 12 吋產能 Q1 33 萬片滿載,Q2 起 36 萬片,Q3(7 月)達 40 萬片;新增產能投入先進製程客戶高階再生晶圓。
- 先進封裝鑽石碟市占約 80-90%,優於 3 奈米同類產品;線寬 1 微米以下皆需 CMP,CoPoS / 3D 堆疊密度提升後鑽石碟用量有進一步增加空間。
投資解讀
中砂短期是 SBU 再生晶圓產能與 DBU 2 奈米 / Intel 18A 放量的雙引擎;中長期則看台灣第三廠與中國 DBU 在地化產能。若 CoPoS 進入量產並增加 CMP 道次,先進封裝鑽石碟會從「附加需求」變成更明確的結構性增量。
- SoIC 供應鏈受惠:富果(2026-06-20)列為台積電 SoIC 耗材端供應鏈——CMP 鑽石碟(Pad Conditioner),SoIC 3D 堆疊增加 CMP 道次後高毛利耗材長線受惠。詳見 分析_SoIC_3D先進封裝供應鏈_富果_20260620。來源 報告_富果_先進封裝SoIC產業_20260620。
- SBU 追上 DBU 成長動能(野村,2026-07-14):SBU 主要受惠 Micron HBM 用載板晶圓(carrier wafer)需求持續成長,估 SBU 毛利率可自 1Q26 約 30% 水準明顯環比提升。Micron 與環球晶圓(6488_環球晶圓(櫃),GWC)宣布 10 年期矽晶圓長約(LTA),野村估將推動矽晶圓價格明顯調漲——記憶體廠現金充裕、提前鎖定上游供給以因應未來擴產,中砂載板晶圓價格未來數季有上修空間。
- DBU 受惠晶圓代工稼動率回升:除既有領導晶圓代工客戶 N2 節點出貨持續擴大外,整體晶圓代工產業稼動率近月改善,帶動其他晶圓代工 / IDM 客戶 CMP 墊修整碟訂單增加;領導客戶 A16 節點產能預期自 2027 年中起進一步放量,將為 DBU 帶來更多含量成長。
- 4–6 月營收維持高檔(國泰 call memo,2026-07-16,中信心):先進製程需求帶動鑽石碟需求;再生晶圓(SBU)產品組合持續高階化;ABU 傳統砂輪業務自 1Q26 起逐步復甦。
- DBU 最大客戶佔比升至 63%、5nm+ 先進製程比重 61.2%(公司法說,2026-08-11):鑽石碟最大客戶(未具名,依 Arizona/熊本/中國出貨均自今年第一季起併入計算判斷應為 2330_台積電(市),非公司明講)2Q26 營收貢獻 7.81 億元、佔比升至 63%;5 奈米及先進製程比重由上季 57-58% 提升至 61.2%,3 奈米試佔率達 70-80%,2 奈米/1.6 奈米營收 QoQ 大增 84%,2 奈米預計下半年起成為主要出貨支撐節點;1.4 奈米型產品已貢獻約 1.5% 營收,明年(2027)準備風險生產。
- 美系 IDM 客戶市佔目標 20-30% → 50%(公司法說,2026-08-11):原文轉錄為「美系 IPM 客戶」,推測為 Integrated Device Manufacturer 轉錄誤植,公司未明確點名具體客戶;陸續通過第二、第三階段驗證,預期下半年需求逐漸增加。
- DBU/SBU 產能明確給出年底與明年目標(公司法說,2026-08-11):DBU 鑽石碟產能 7 月已超過 6 萬盒(原計劃年底達成、已提前),今年底目標 7 萬盒(較 2025 年底 6 萬盒 +1 萬盒),明年(2027)預估約 9.5 萬盒;SBU 12 吋再生晶圓產能自 6 月底起已達 40 萬片滿載,明年下半年規劃透過去瓶頸與設備升級進一步提升至 43 萬片(另有 8 吋 15 萬片產能已逾十年未增加)。今年資本支出預算 15 億元,70-84% 用於 DBU 鑽石碟擴張及 SBU 二期擴充產能與設備。
-
2Q26 三事業群營收占比首度量化(群益,2026-09-23):ABU(含子公司)6.32 億元,佔 25%;DBU 7.83 億元,佔 31%(QoQ +9.1%、YoY +26.1%);SBU 10.78 億元,佔 43%(QoQ +4.4%、YoY +14.4%),SBU 為最大事業群但 DBU 成長最快,與既有「DBU 最大客戶佔比 63%」為不同維度指標,並列參考。事業群展望:ABU 2026 年營收目標較 2025 年雙位數以上成長(需求回溫+新砂輪子公司合併綜效);DBU 先進製程與先進封裝需求逐季增加,將持續增加美系記憶體/IDM 客戶市占並逐季放量;SBU 2027 年 12 吋月產能目標增至 43 萬片,高階產品組合比重持續提高以提升營收與毛利率。
-
鑽石碟產能與市占(中信投顧產業簡報,2026-10-22):鑽石碟月產能預估 4Q26/4Q27 達 70k/95k(鶯歌廠+樹林廠),中國廠可望於 2Q27 開出額外 1 萬顆;公司規劃 2034 年月產能至少 20 萬顆;中國廠另有 10 萬顆產能 backup 可用。市占:TSMC N2/A16 80%、N3 70%、N5 40%、先進封裝 80%、成熟製程 30–40%;Intel 30%(持續擴散至 14A 或成熟節點);Micron 20–30%(新廠今年挑戰 50%)。再生晶圓現已開滿 40 萬片、預期明年升至 43 萬片;ABU 展望隨工具機復甦上修;DBU/SBU/ABU 毛利率目前達 55%+/35%+/25%+(先前 50%+/30%+/20%+)。CMP 背景:2nm CMP 道數為 7nm 的 2 倍以上;A16 導入晶背供電(SPR)可使 CMP content value 較 2nm 再增 15–20%。來源:報告_CTBC_半導體耗材成長爆發期_20261022。
-
先進製程耗材能見度達 FY29~FY30、聚焦高毛利新品進度(富邦,2026-10-30,11/10 法說前預覽):富邦產業調查認為先進製程耗材能見度達 FY29~FY30,依據為持續大額資本支出與資料中心建置、製程演進使客戶提早鎖定高階材料料源、N3 需求強、N2 指引 FY27 產能翻倍、A14 FY28 進入量產(節點規模大於 N2);A14 已於 2Q26 起有營收貢獻。三事業部毛利率預期 FY27 續升:ABU 降低傳統砂輪低毛利占比(FY26 營收 YoY +28%);高階鑽石碟已提早一季備好安全基準量、FY26~FY28 營收 CAGR 42%;SBU 提升美系記憶體載板晶圓與高階再生晶圓占比,FY27 12 吋月產能提升至 43 萬片。法說觀察點:日系載板廠驗證中的半導體封裝壓頭、舊規格鑽石碟降價 vs 新規格放量、N2/A14 量產節奏、先進封裝研磨砂輪有望成為日系廠商後的第二供應商(驗證順利則單價與毛利率貢獻顯著,富邦推測,中信心)、高階再生晶圓缺口使價格至少維持。來源 報告_富邦_中砂1560_20261030。
⚠️ 財務變化(規則 #14):下半年營收 guidance 大幅上修
1Q26 法說時公司給出全年營收目標為 YoY 約 +10%;2Q26 法說(2026-08-11)改口徑為「今年下半年營收目標為去年同期(2H25)增長超過 5 成」,隱含增速大幅上修。差異可能反映上半年實績(H1 YoY +23%)優於原全年目標後的展望上修,暫列為財務上修提案,待 3Q26 營收與下次法說確認新舊口徑是否可比(全年 vs 下半年)。
公司行事曆
- 11/03週二營收10月營收公布MOPS 公布於 11/3 18:21–19:21 間
- 今天 2026-11-08
- 11/10週二法說會群益金鼎證券 法說會本公司受邀參加群益金鼎證券舉辦之法人說明會,說明本公司第三季業務與財務概況。
- 11/12週四法說會UBS舉辦UBSFutureNow2026:AsiaTechnologyandI本公司受邀參加UBS舉辦之UBSFutureNow2026:AsiaTechnologyandInnovationConference,說明本公司第三季業務與財務概況。
- 11/17週二法說會J.P.Morgan.舉辦APACTechnology,Innovationan本公司受邀參加J.P.Morgan舉辦之APACTechnology,InnovationandGrowthConference,說明本公司第三季業務與財務概況。
- 12/02週三營收11月營收(預估 12/2–12/3)可能 12/2–12/3 公布(近 9 次有 9 次落在此區間;最常見:每月第 2 個工作天,信心中)
- 12/04週五可轉債中砂二 可轉債開始轉換發行 10.0 億、轉換價 708.3、溢價 102.0%
近 30 天到未來 120 天的事件,資料與行事曆同一來源(公開資訊觀測站、證交所/櫃買 OpenAPI、珩石資料庫),日期以公司公告為準。
時間軸
| 時間 | 事件 | 類型 | 信心 |
|---|---|---|---|
| 2025-04 | 併購 MKS(日)與 MGT(泰),月營收貢獻約 6,000 萬元 | 併購 | ⭐⭐ |
| 1Q26 | 營收 22.9 億元(QoQ +5.6%、YoY +29.4%),毛利率 35.0%,EPS 2.94 元 | 營運 | ⭐⭐⭐ |
| 2026 | TSMC 2nm 量產,DBU 需求穩健成長 | 放量 | ⭐⭐⭐ |
| 2026Q2 | SBU 12 吋產能由 Q1 33 萬片滿載提升至 36 萬片 | 產能 | ⭐⭐⭐ |
| 2026Q3 | DBU 月產能提升至 6 萬顆以上;SBU 12 吋產能達 40 萬片 | 產能 | ⭐⭐⭐ |
| 2026-07 | DBU 鑽石碟月產能實際超過 6 萬盒(原定年底目標已提前達成);SBU 12 吋自 6 月底起達 40 萬片滿載 | 產能 | ⭐⭐⭐ |
| 2026 年底 | DBU 鑽石碟月產能目標 7 萬盒(較 2025 年底 6 萬盒 +1 萬盒) | 產能 | ⭐⭐⭐ |
| 2026 下半年 | 2 奈米製程成為 DBU 主要出貨支撐節點(2Q26 該節點營收 QoQ +84%) | 放量 | ⭐⭐⭐ |
| 2027 | DBU 鑽石碟月產能預估約 9.5 萬盒(4Q27 達 95k,中信投顧 2026-10-22 同);SBU 12 吋規劃提升至 43 萬片(明年下半年) | 產能 | ⭐⭐⭐ |
| 2027 | 1.4 奈米型產品準備風險生產(目前已貢獻約 1.5% 營收) | 新製程 | ⭐⭐ |
| 2Q27 | 中國廠額外 1 萬顆鑽石碟產能有望開出(中信投顧 2026-10-22;先前記 2027Q3,改採較新來源) | 擴產 | ⭐⭐ |
| 2027 | TSMC A16(BSPDN)量產,CMP 步驟 +20–30%,DBU / SBU 雙受益 | 放量 | ⭐⭐⭐ |
| 2027 中 | 領導晶圓代工客戶 A16 節點產能起量,DBU 含量成長加速 | 放量 | ⭐⭐⭐ |
| 2026-07 起 | Micron/GlobalWafers 10 年期矽晶圓長約,野村估矽晶圓價格有調漲空間,中砂 SBU 載板晶圓潛在受惠 | 定價 | ⭐⭐ |
| 2030 | 台灣第三廠貢獻至 12 萬顆 | 擴產 | ⭐⭐ |
| 2034 | 集團 DBU 目標 20 萬顆 | 長期目標 | ⭐ |
| 2027+ | 矽晶圓市場供需好轉,SBU 回收晶圓量增 | 結構性 | ⭐⭐ |
| 長期 | ABU 滲透 OSAT 晶圓研磨,Disco 主導的 USD400mn+ 市場 | 選擇權 | ⭐ |
供應鏈位置
- 所屬供應鏈:供應鏈_半導體特化耗材
- 下游客戶:2330_台積電(市)(主要 DBU)、Intel、SMIC
- 競爭對手(DBU):3M(主供全球晶圓廠)、Entegris(美系客戶)、SAESOL Diamond(Samsung/Hynix)、Asahi Diamond(日本)
相關公司
| 公司 | 關係 | 說明 |
|---|---|---|
| 2330_台積電(市) | 下游客戶 | DBU 主要需求端,N2 約 80% 市佔,BSPDN 製程驅動 |
風險與注意事項
- 晶圓代工需求弱於預期、先進製程滲透放緩(J.P. Morgan,2026-08-11)
- DBU(鑽石碟)市佔遭競爭對手侵蝕、新進 DD 競爭者出現(J.P. Morgan,2026-08-11)
- ABU/SBU 需求動能轉弱(J.P. Morgan,2026-08-11)
- TSMC 2nm 節點放量進度慢於預期、客戶採用率不如預期、新廠興建或量產進度延遲(Macquarie,2026-08-11)
- 市佔流失或競爭加劇壓抑營收與毛利率(Macquarie,2026-08-11)
- 估值已反映高成長:J.P. Morgan/Macquarie 目標價分別採 30x/35x FY28E 本益比,高於公司歷史平均 P/E 區間,若成長動能不如預期有評價回檔風險
來源
- 260521_nmr_semi-renaissance,野村,報告日:2026-05-21(首次涵蓋,Buy,TP 840)
- 報告_Nomura_中砂1560_20260714,野村,報告日:2026-07-14(上修,Buy,TP 900;SBU 追上 DBU 動能,Micron HBM carrier wafer 需求、Micron/GlobalWafers 10 年期矽晶圓長約)
- 1560_中砂_Kinik(1560TW) MQ 260520,Macquarie,報告日:2026-05-20(解析僅取得圖表)
- 報告_福邦_半導體特化耗材展望202603,報告日:2026-03
- 技術_CMP
- 技術_BSPDN
- memo_中砂_凱基論壇_20260612,凱基證券第二季投資論壇,2026-06-12(1Q26 營運、DBU/SBU 產能、第三廠與中國廠時程)
- 報告_國泰證期_特化產業展望2H26_20260601,國泰證期,2026-06-01(SBU 折舊 6/7 月起約 5,000 萬/月、DBU 擴產資本支出低折舊影響不大)
- 報告_自整理_半導體特化產業報告_20260717,自整理簡報,2026-07-17(凱基論壇 memo 經 UBS 法說簡報核對:先進封裝鑽石碟市佔約 80-90%、最大客戶先進製程佔 DBU 營收 58%、Intel 18A 切入後放量、全球市佔目標 25%、進入 HBM4 世代)
- memo_國泰_半導體特化產業call_20260716,國泰 call memo,2026-07-16(4-6 月營收維持高檔、ABU 傳統砂輪業務 1Q26 起逐步復甦)
- 活動_中砂1560_2Q26法說memo_20260811,AI 法說會 memo,2026-08-11(2Q26 營收 24.9 億元/EPS 3.49 元/毛利率 40.1% 創新高;DBU 鑽石碟產能 7 月破 6 萬盒/年底 7 萬盒/2027 預估 9.5 萬盒;SBU 12 吋 6 月底達 40 萬片滿載/2027 下半年規劃 43 萬片;最大客戶佔比 63%(未具名,依 Arizona/熊本/中國出貨判斷);美系 IDM 客戶市佔目標 20-30%→50%;下半年營收 guidance 較 2H25 +5 成以上)
- 報告_JPM_中砂1560_20260811,J.P. Morgan(William Yang、Megan Hsueh),2026-08-11;OW 維持、TP 上調至 NT$850(原 800);2Q26 EPS 3.5 元優於共識 8%(GM 40.0% 大幅超predicted);DBU 月產能上修至 2026 年底 70k/2027 年底 95k/2034 年 200k;ABU/DBU/SBU 毛利率同步升級
- 報告_Macquarie_中砂1560_20260811,Macquarie(Arthur Lai、Leo Tsai、Katherine Zheng),2026-08-11;OP 重申、TP 上調至 NT$946(原 855,+11%);2Q26 GPM 40.1% 創 2022 年以來新高;DBU/SBU 產能目標上修;美系記憶體客戶份額目標 20-30%→50%;2026-28E 淨利上修 12%/14%/11%
- 報告_CTBC_半導體耗材成長爆發期_20261022,中信投顧產業簡報(張敦翔),2026-10-22;中砂鑽石碟產能 4Q26/4Q27 70k/95k、TSMC 市占 N2/A16 80%、DBU/SBU/ABU 毛利率上修、2026/27F EPS 14.7/22.7 元
- 報告_群益_中砂1560_20260923,群益(莊禮誠),報告日:2026-09-23(Trading Buy,TP 1,060;2Q26 稅後 EPS 3.46 元單季口徑與財報 3.49 元有差異,已於 EPS 記錄下方 warning 標註;2026F/27F/28F EPS 14.52/21.06/26.89 元;2Q26 事業群占比 ABU 25%/DBU 31%/SBU 43%)
- 報告_富邦_中砂1560_20261030,富邦投顧(楊鎮維),2026-10-30(獲利預覽);買進維持、TP 上調至 NT$1,000(原 900,45x FY27F EPS);FY26F/27F EPS 15.33/22.35 元;先進製程耗材能見度達 FY29~FY30、三事業部毛利率續升;11/10 法說觀察點