凱基投顧《電子硬體產業 Radar Monthly》(向子慧/余昀澄,2026-10-15,報告_凱基_電子硬體產業RadarMonthly_20261015)。主旨:新世代 GPU 與 ASIC AI 伺服器 4Q26 開始放量;9 月與 3Q26 營收分歧(AI 伺服器強、消費性弱、AWS Trainium 3 供應鏈調整);2026-27 年伺服器需求上修、PC 與手機下修。
核心結論
- T3 供應鏈 9 月調整屬短期:AWS Trainium 3(T3)零組件廠 9 月營收多半月減或持平,凱基認為 4Q26 恢復季增;客戶與機種較分散的奇鋐、台光電、富世達、貿聯-KY、欣興、臻鼎-KY 9 月與 3Q26 仍強。T3 Max(液冷)自 4Q26 小量系統組裝,另有 VR200 系統組裝量產、AMD MI455 Helios 與 Google TPU v8 機櫃季末小量出貨,4Q26 供應鏈營收達年度高峰,貢獻延續至 1Q27。
- 伺服器需求上修:全球伺服器出貨 2026F/2027F 15.2m/19.0m 台(YoY +21%/+25%);AI 伺服器 3.5m/5.2m(+49%/+46%),通用 11.7m/13.8m(+15%/+18%);AI 伺服器占比 2025 年 19% → 2026F 23% → 2027F 約 27%。
- PC 與手機下修:PC 2026F/2027F 232.1m/204.9m(-14%/-12%);智慧型手機 -12%/-2%(iPhone -1%/-4%)。3Q26 全球 PC 55.4m(YoY -24%、QoQ -14%,低於凱基預期 8%)。
- ASIC 2027 超越 GPU:2027F ASIC 晶片 14.3m 顆 vs GPU 10.7m 顆;Google TPU 9.1m(+126%)、AWS Trainium 3.06m(+26%);Nvidia 2027 年 AI 伺服器晶片市占降至 50% 以下,AMD 仍低於 10%。
9 月與 3Q26 營收分歧
| 族群 |
9 月 YoY |
3Q26 觀察(凱基) |
| ODM |
+57% |
鴻海 9 月 NT$1.159 兆創單月新高(+26% MoM/+38% YoY),3Q26 +20% QoQ/+47% YoY,優於凱基預期 7% 並超越公司指引季增 5-14%;緯穎 3Q26 +56% QoQ(優於預期 16%);廣達 +8% QoQ 大致符合;緯創 +28% QoQ(GB 機櫃約 4,800 櫃,略低於預期);和碩 +42% QoQ(AI 伺服器優於市場預期 27%) |
| 主機板&顯示卡 |
+38% |
華擎 +68% QoQ 最強(優於預期 16%),華碩 +7% 最弱(低於預期 5%,PC 疲弱) |
| PCB/CCL/載板 |
+67% |
3Q26 季增 16-35%(聯茂 +35%、臻鼎-KY +33%、台光電 +29%、欣興 +23%、金像電 +22%、南電 +21%、景碩 +16%),普遍優於預期,受惠規格升級價量齊揚 |
| 散熱 |
+45% |
3Q26 季增 13-30%(健策 +30%、高力 +62%、奇鋐與富世達各 +20%、雙鴻 +13%);雙鴻最弱,凱基歸因泰國淹水造成出貨遞延 |
| 機構件 |
+38% |
川湖 3Q26 +60% QoQ/+297% YoY 最強;勤誠 -5% QoQ、南俊 -2% QoQ,分別低於預期 2%、12%,反映 T3 調整與通用伺服器缺料;可成 +15% QoQ 仍低於預期 4% |
| 電源 |
+15% |
台達電、光寶科 3Q26 季增 7-9%,9 月放緩反映 T3 供應鏈調整與泰國淹水 |
- T3 高佔比零組件廠 9 月月增率:順達 -54%、川湖 -31%、金像電 -10%、光寶科 -4%、南俊 -3%、智邦 -1%、勤誠 +1%、AES-KY +1%;對照台光電 +7%、奇鋐 +8%。
- 9 月 YoY 排序(圖 5):川湖 196%、台光電 169%、技嘉 125%、緯穎 100%、緯創 87%、和碩 87%、廣達 77% … 可成 -34%。
- iPhone 新機拉貨墊高 9 月營收但短暫:鴻海消費智能 9 月月增逾 15%、年增約持平(新機僅 Pro 系列、售價上揚壓抑出貨);預期 iPhone 18 拉貨集中 9-10 月,之後消退。iPhone 18 Pro 預購等待天數 11 天,短於 iPhone 17 Pro 的 18 天。
- 3Q26 前三大 ODM(鴻海、廣達、緯創)GB 機櫃合計約 1.8-2.0 萬櫃(QoQ +15% 以上),VR 少於 5,000 櫃;緯穎 9 月 ASIC AI 伺服器占營收逾 50%,凱基推估 9 月 T3 機櫃出貨逾 3,000 櫃。
伺服器與 AI 加速器預估
| 項目 |
2025 |
2026F |
2027F |
| 全球伺服器出貨(m 台) |
12.5 |
15.2(+21%) |
19.0(+25%) |
| 通用型 |
10.2 |
11.7(+15%) |
13.8(+18%) |
| AI 伺服器 |
2.4 |
3.5(+49%) |
5.2(+46%) |
| NVL72(GB/VR)機櫃(千櫃) |
25 |
69(+176%) |
80(+16%) |
| HGX 平台機櫃(千櫃) |
178 |
150 |
150 |
| AI 加速器出貨(m 顆)合計 |
10.9 |
16.7(+53%) |
25.0(+50%) |
| Nvidia/AMD |
5.3/0.9 |
8.5/0.9 |
9.0/1.7 |
| Google TPU/AWS Trainium |
2.5/1.9 |
4.0/2.4 |
9.1/3.1 |
| 其他 ASIC(Meta、Microsoft) |
0.24 |
0.83 |
2.12 |
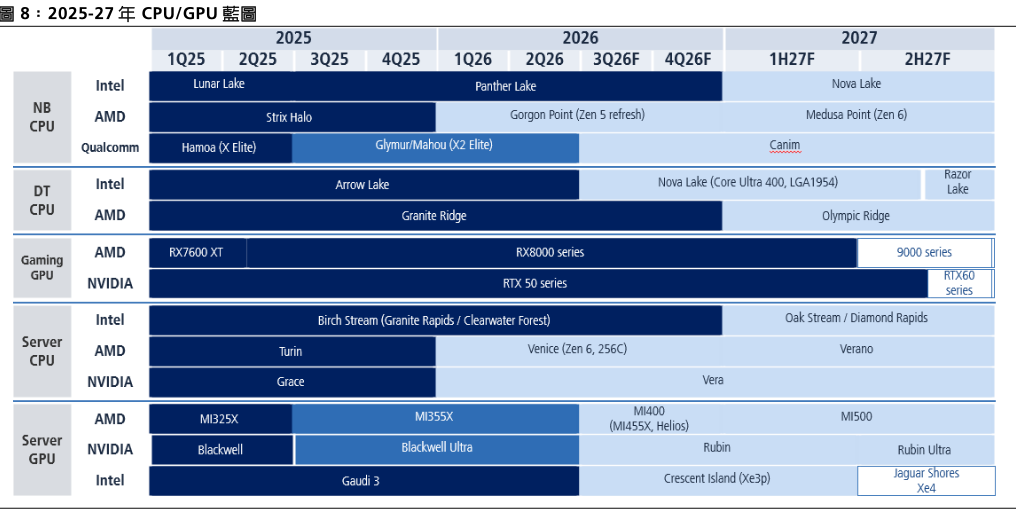
圖說:2025-27 年 CPU/GPU 藍圖(1Q25-2H27F)——Server GPU 列為 AMD MI325X→MI355X→MI400(MI455X、Helios)→MI500,NVIDIA Blackwell→Blackwell Ultra→Rubin→Rubin Ultra,Intel Gaudi 3→Crescent Island→Jaguar Shores;Server CPU 列為 Intel Birch Stream→Oak Stream/Diamond Rapids、AMD Turin→Venice→Verano、NVIDIA Grace→Vera。來源:凱基投顧,2026-10-15。
- 1H26 Gartner 數據:全球伺服器出貨 YoY +22%(2Q26 +26%);整體 ASP 年增 52% 至 4.32 萬美元,通用 ASP +78% 至約 1.7 萬美元(記憶體漲價),AI ASP +14% 至 13.3 萬美元;自建/ODM 直供出貨占比 42%(1H25 31%)、營收占比 52%(48%);美國占全球伺服器出貨 41%、中國 28%。2Q26 AMD 占 x86 伺服器 CPU 出貨 34%(去年同期 27%)。
- 2027 年 CPU 供給預估成長逾 20%(AMD Venice、Intel Oak Stream 量產);通用型伺服器受惠換機與推論需求,但記憶體、CPU 與硬碟供應仍是潛在限制。
- 受惠名單:VR/T3/TPU v8 為緯穎、緯創、鴻海、奇鋐、富世達、健策、台達電、金像電、台光電、欣興;2027 年 ASIC 為奇鋐、台達電、智邦、貿聯-KY、台光電、金像電、欣興、緯穎、鴻海;通用型伺服器為嘉澤、健策、信驊、川湖、南俊國際、緯穎、英業達。
CSP capex(市場共識)
| 項目 |
2025 |
2026F |
2027F |
| 美系五大 CSP(Meta、Amazon、Microsoft、Google、Oracle)合計(US$bn) |
449 |
804(+79%) |
1,079(+34%) |
| 含中系 CSP(百度、阿里、騰訊)的 hyperscale 合計(US$bn) |
447 |
861(+93%) |
1,148(+34%) |
PC 與 NB ODM
- 成本面:DRAM/NAND 占 PC BOM 超過 40%(1Q25 為 15-20%),1H26 Windows PC 零售價 YoY +30% 以上,凱基預期 3Q-4Q26 再季增 5-10%;PC 品牌削減 2H26 零組件訂單。
- 3Q26 品牌:Apple QoQ -23%(6 月 MacBook 調價 15-20% 前提前購買)、HP -20%、Dell -19%,僅華碩 +7%;1-3Q26 全球 PC YoY -8%,Apple +12%。區域:亞太(不含日本)QoQ -4%,歐非中東 -17%、北美 -22%。
- 前五大台灣 NB ODM:9 月 9.66m 台(MoM +32%),3Q26 25.2m 台(QoQ -17%、YoY -26%:廣達 9.6、仁寶 4.9、英業達 4.9、緯創 4.5、和碩 1.3);4Q26F 22.3m 台(QoQ -12%);2026F 107.1m 台(YoY -17%)、2027F 91.9m 台(YoY -14%)。與 MS(報告_MS_NB月度出貨資料_20261014:9 月 9.66m 台、3Q26 25.2m 台、4Q26E 23.1m 台、CY26 約 107.8m 台)高度一致。
- 4Q26 全球 PC 預估 QoQ -12%、YoY -33%;2027 年 1Q-2Q 與 4Q26 大致持平(隱含 YoY -28%),3Q-4Q27 才逐季復甦;2027 年 ODM 筆電新開案至少年減 10-20%。AI 筆電(TOPS >40)2025 年滲透率 24%,凱基預期 2026 年 30-35%。
- 手機:2026 -12%(Android 雙位數年減、iPhone -1%),2027 -2%;摺疊機滲透率 2027 年達 5%;2Q26 iPhone 出貨 54.9m(YoY +17%)。
相關公司評等(Radar Monthly 評價表,2026-10-15)
風險與報告內不一致
- 風險:CSP 資本支出放緩、零組件供應吃緊、AI 出貨遞延。
- ⚠️ 報告內部數字不一致,已並列保留,引用前請回原文核對:
- AI 伺服器占 1H26 營收比重:內文寫 69%(1H25 72%),圖 16 標題寫 78%。
- 其他 ASIC(Meta、Microsoft)晶片數:圖 36 合計 2026F/2027F 0.83m/2.12m 顆,圖 29 分項(Meta 540k/936k+Microsoft 140k/140k)加總為 0.68m/1.08m 顆。
- 伺服器 tracker 頁(圖 52、圖 68)仍沿用舊值:2025 年 AI 伺服器 237 萬台(+41%)、2026 年伺服器 +24%(通用 +20%、AI +60%),與主文 2025 AI 伺服器 2.4m(+233%)、2026F +21%、AI +49% 不同。
- 評價表雙鴻股價與目標價同為 NT$1,410(10/12 報告現價 NT$1,540),緯穎 2026F EPS 年增 -49.2%(疑為股本分割口徑),皆待核對。
來源
相關頁面