基本資料
匯鑽科(8431.TWO,匯鑽科技股份有限公司)為上櫃金屬表面處理服務商,2015 年櫃買掛牌,核心定位不是散熱模組廠或 TIM 材料商,而是提供精密金屬 / 塑膠件表面處理與電鍍管理能力;公司英文名為 Superior Plating Technology。實收資本額 4.881 億元、員工約 1,000 人;2025 年營收 10.46 億元(消費性電子約 75%、硬碟相關約 20%、車用/醫療約 5%),2025 年因產品線調整全年虧損(私訪 2026-02-11)。
據點布局(2026-07 法說):台北內湖總部、深圳(匯鑽江碧+頂群科技,員工約 620 人)、泰國大城 Ayutthaya(約 240 人)、越南寧平(匯鑽科技越南 Superior Technology Vietnam,2026 年成立,3,000 SQM,CNC 加工+表面處理,約 50 人)。另與長榮航太、艾姆勒合資成立長鑽科技(高可靠度表面處理)。
2026 年起轉型主軸:由消費性電子(目標三年內占比降至 20% 以下,長期目標 15–20%)轉向 AI 伺服器液冷散熱電鍍(鍍金水冷板、Manifold、QD 快接頭) 與 光通訊/高速連接器(800G/1.6T 光模塊金屬件) 高毛利領域,為鍍金水冷板領域唯一在中國、泰國、越南均有據點的掛牌供應商。
公司揭露的損益兩平點是月營收約 1.2 億元(元大論壇,2026-09-15);對照 2025 年全年營收 10.46 億元(月均約 0.87 億元),這是判斷轉型是否兌現最直接的單一門檻。三國廠區合計廢水許可處理量約 2,100 噸/日。
核心技術/競爭優勢
- 鎳上鍍金(MCCP 要求)良率 90%+:散熱廠普遍只具傳統鍍鎳製程;MCCP 要求鎳上鍍金、咬合良率要好、承重不能分離。匯鑽科良率 90% 以上,中國競爭對手僅 15–20%(私訪 2026-02-11);法說稱 AI 產品良率已達與 3C 消費品相同的 95%+ 高標。
- 銅鎳金三明治結構 know-how:TPU 取消上蓋、銦片直接與水冷板焊接,鎳氧化層 0.x μm 即產生空焊風險,須鍍軟金提升平面性與焊接穩定性;銅銦遷移形成合金會脆化,金層不可省略。TPU 下一代與 Vera Rubin Ultra 高階版仍將採鍍金(法說 2026-07-21)。
- 資本與檢測門檻(2026-09-15 首度量化):水冷板製程其中一段須在無塵室完成,深圳單一專案的無塵室與檢測設備投資即逾人民幣 2,000 萬元,產線本體另需人民幣 1,200–1,300 萬元;複製到越南、泰國規模相近。電鍍前後均須高精度全檢,公司依美系終端客戶要求導入 KEYENCE VK-X3000 等雷射顯微鏡檢查原材料與鍍後表面。公司自述進入障礙由三項條件構成:技術與資本、電鍍資格與工業區許可、足夠的廢水排放額度——後兩項不是花錢就能買到。
- 電鍍執照/環保壁壘:電鍍需廢水處理設施與特定工業區許可,中國電鍍廠執照幾乎不再新發;泰國新廠廢水處理一次到位(舊廠 300–400 噸/日+新廠一期 800 噸/日,合計 1,200 噸/日,為泰國最大單日廢水處理專業電鍍廠);越南寧平廠區為可對外接電鍍的工業區。無執照/環保能力的客戶即使能自製也會外包。
- 三國據點+掛牌身分:鍍金水冷板領域唯一在中國、泰國、越南均有據點的掛牌供應商,競爭對手為中國內地與少數日系廠;No-China(1.6T 起)與供應鏈分散趨勢下為 Google 供應鏈青睞主因。
- 光模塊認證領先:泰國同行中規模與量產經驗領先至少 6–12 個月,自動化程度為客戶群中最高。
產品與應用
| 產品 / 服務 | 應用 | 客戶 / 通路 | 狀態 |
|---|---|---|---|
| TPU 用 MCCP 局部鍍鎳鍍金 | Google TPU(ASIC)液冷 | Google,透過 奇鋐(AVC) | EVT、DVT 一至六階段完成,即將進入 PVT(2026-09-15);大線 9 月底送終端客戶審查 |
| GPU 水冷板鍍鎳 | NVIDIA GPU 液冷 | NVIDIA,透過全億大 | 仍在送樣認證中,客戶希望 4Q26 底至 1Q27 量產(2026-09-15) |
| Manifold 分歧管清洗鈍化 | 液冷分歧管 | 對應 NVIDIA 平台與中國 AI 伺服器客戶 | 深圳已進入試產(2026-09-15);近期目標 6,000 根/月 |
| GB200/GB300 清洗/鈍化 | 液冷管件(泰國廠) | 台系散熱廠(奇鋐,使用者確認) | 已出貨;深圳規劃 1.3 萬根/月 |
| QD 快接頭(CNC+表面處理) | AI 伺服器水冷 | 經台系客戶交美系 CSP | 北越 2026-04 量產,26,000 → 年底 78,000 顆/月 |
| 1.6T 鋁合金光模塊金屬件(全自動線) | AI 資料中心光互連 | 洽談中 4 家金屬件客戶 | 深圳首條線 10 月底建置完成、目標 11–12M26 量產(2026-09-15) |
| 800G 鋅合金光模塊金屬件(手動線) | AI 資料中心光互連 | 2–3 家打樣中 | 泰國實驗線已建成,認證順利可自 4Q26 小量貢獻(2026-09-15) |
| HDD 鍍膜(泰國) | AI 伺服器專用硬碟(未來升級至 50TB+) | Seagate、Western Digital、TOYA | 占集團營收約 20%;2025 年 1,200 → 2026 目標 2,500–2,600 萬泰銖/月 |
| AIDC 大電流銅排與連接器、車用件 | AI 資料中心機櫃、電動車高壓/快充/儲能 | 泰國約 15 個新案打樣中 | 2H26 起新增(2026-09-15) |
| 光模塊零組件鍍鋅、機器人軸件焊接、連續鍍金/鍍銀 | 泰國新增產能 | — | 2026 年 2–5 月陸續開出 |
| 消費性電子表面處理 | 3C(含既有 Type-C 等) | Delta、安費諾、富士康、嘉澤、日本電產等 | 占比 75% → 三年內目標 <20% |
圖片 / 架構圖
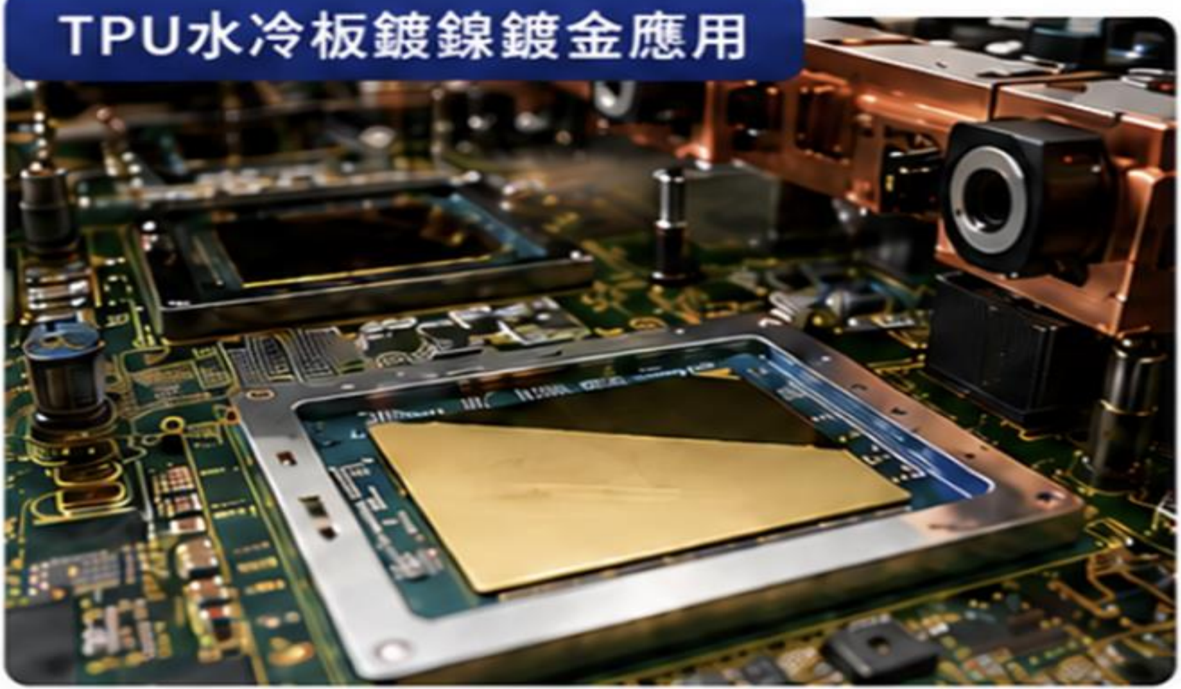
圖說:官方簡報「TPU 水冷板鍍鎳鍍金應用」——電路板上金色鍍金水冷板底座實拍(金屬框架固定、旁有檢測鏡頭)。來源:報告_匯鑽科官方_法說簡報_20260721。
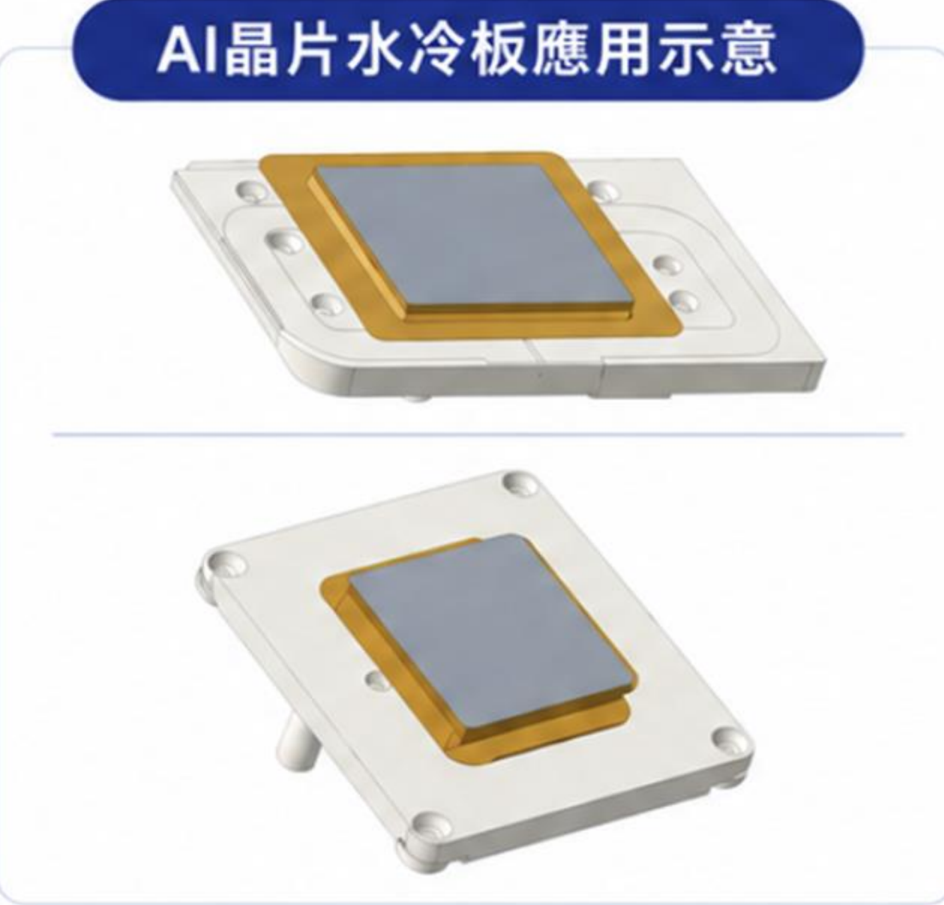
圖說:官方簡報「AI 晶片水冷板應用示意」——上下兩張 3D 結構圖:白色水冷板本體、金色鍍金框內嵌灰色晶片。來源:報告_匯鑽科官方_法說簡報_20260721。
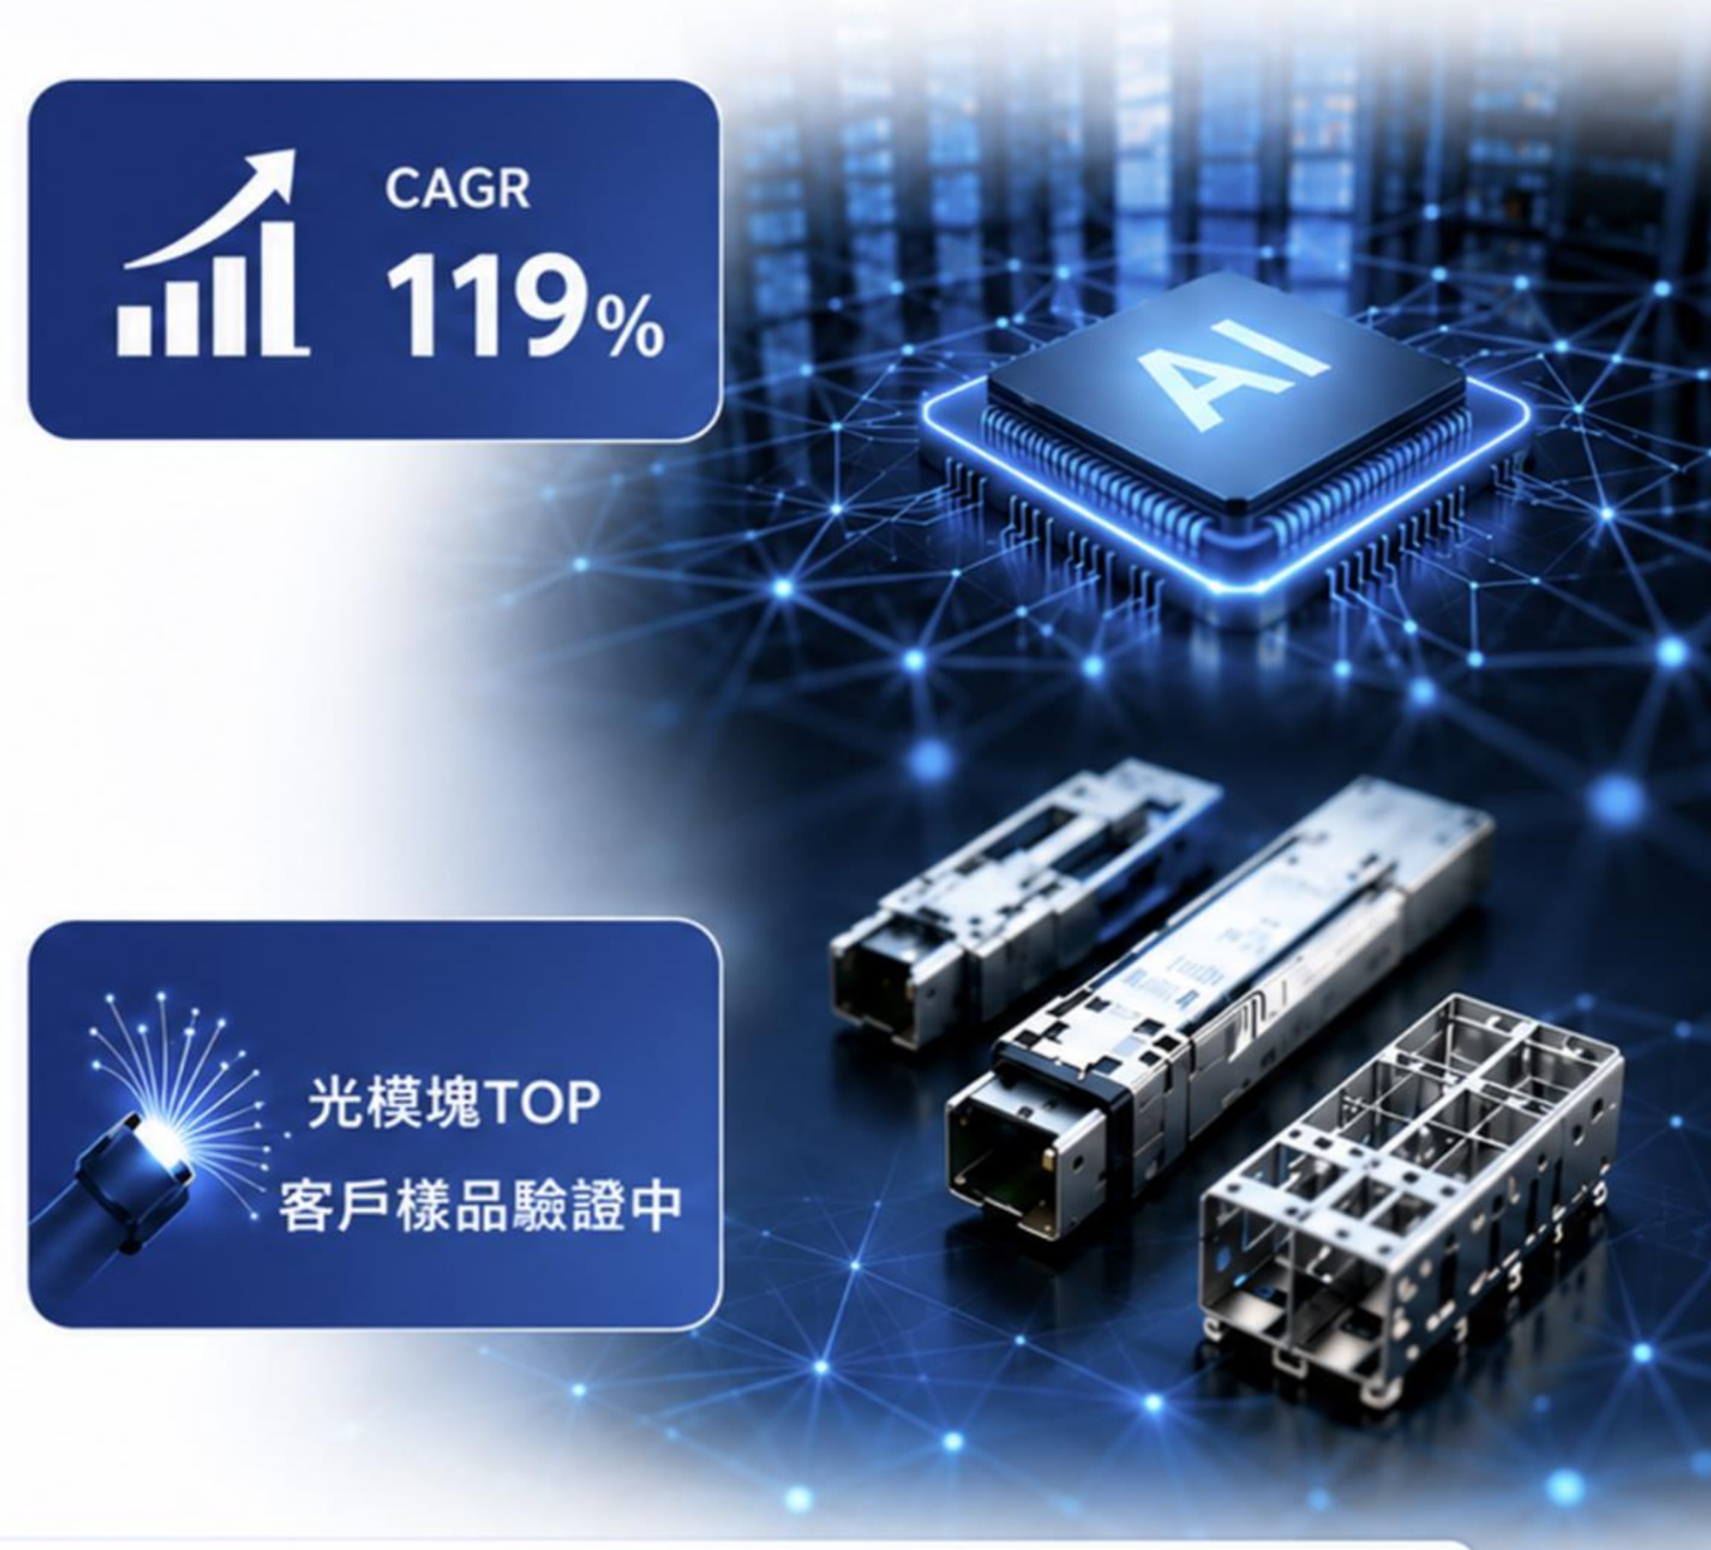
圖說:官方簡報光模塊業務頁——「CAGR 119%」、「光模塊 TOP 客戶樣品驗證中」,配光模塊/連接器金屬件產品照。來源:報告_匯鑽科官方_法說簡報_20260721。
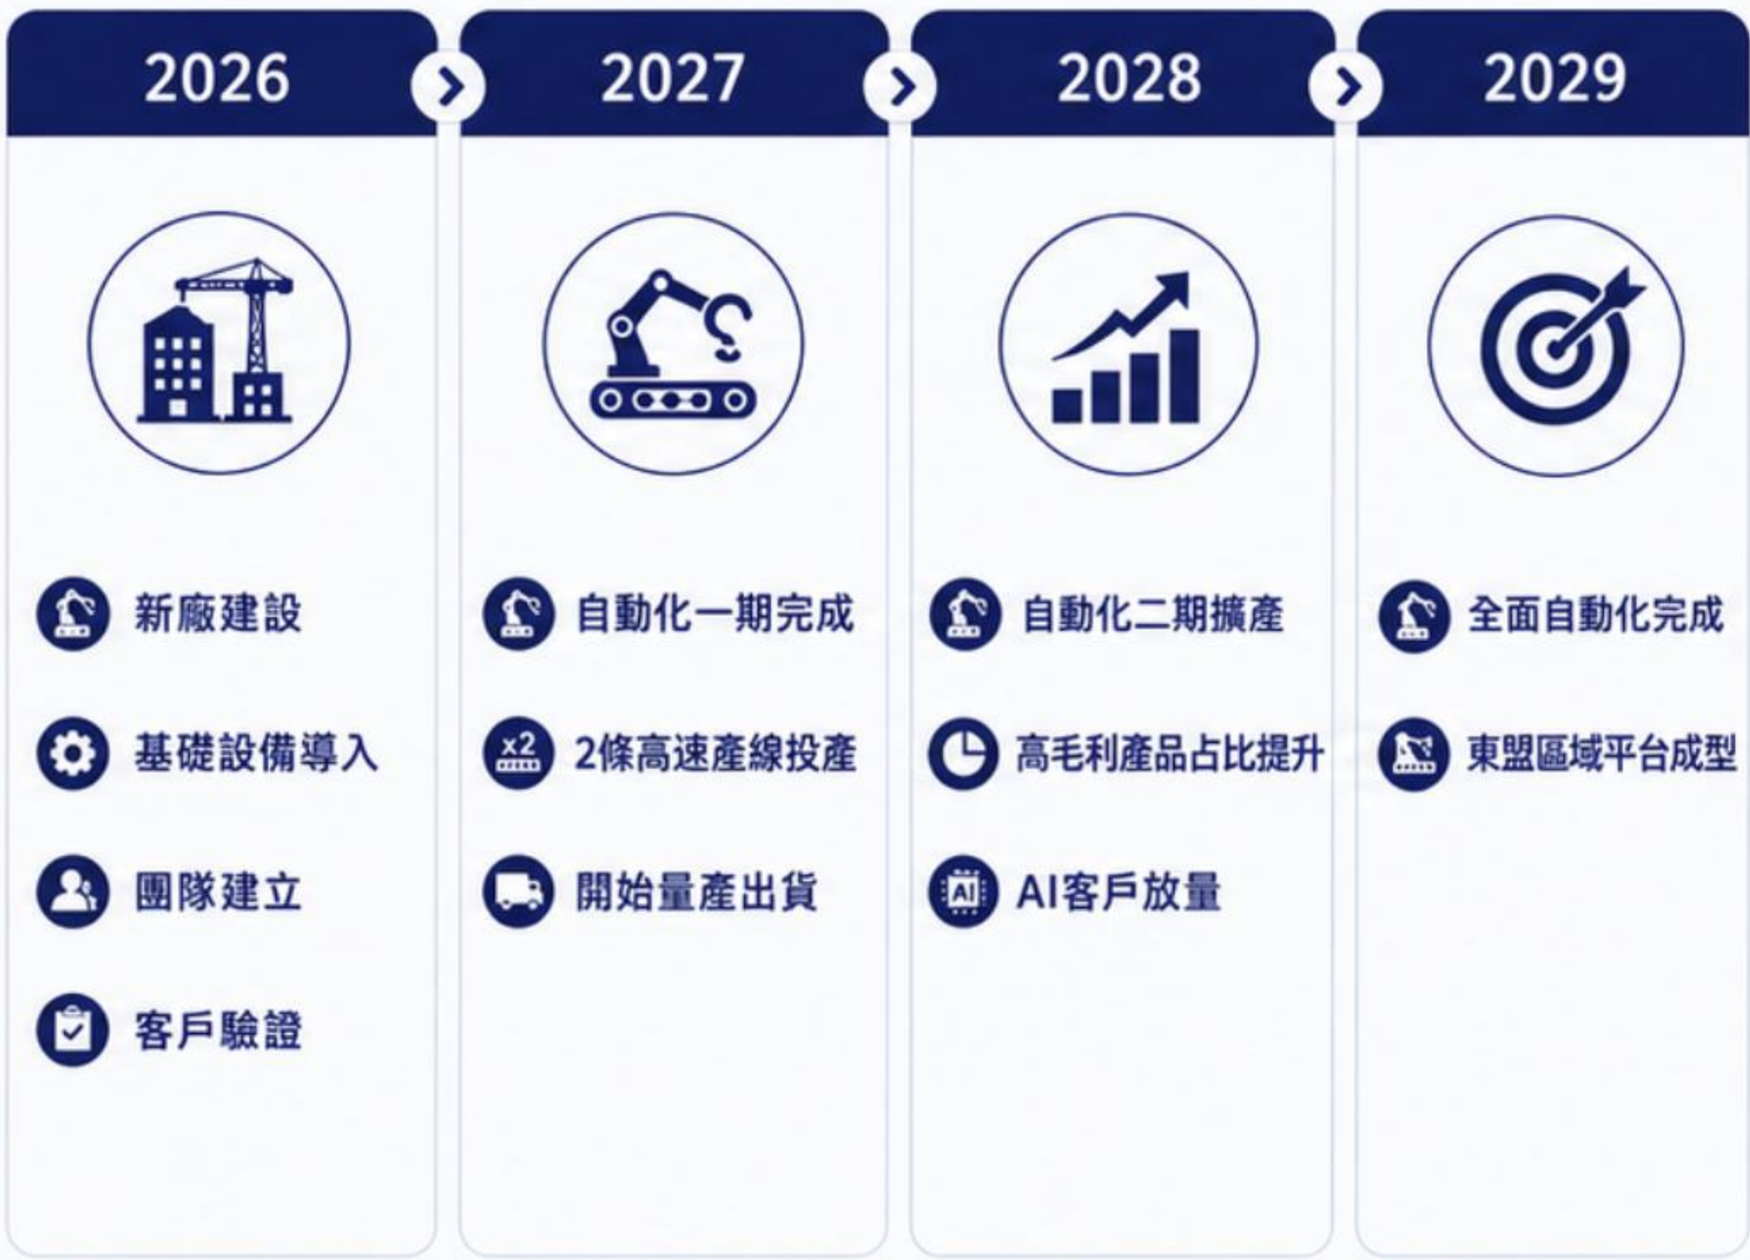
圖說:官方簡報 2026–2029 四階段路線圖:2026 新廠建設/基礎設備導入/團隊建立/客戶驗證 → 2027 自動化一期完成/2 條高速產線投產/開始量產出貨 → 2028 自動化二期擴產/高毛利產品占比提升/AI 客戶放量 → 2029 全面自動化完成/東盟區域平台成型。來源:報告_匯鑽科官方_法說簡報_20260721。
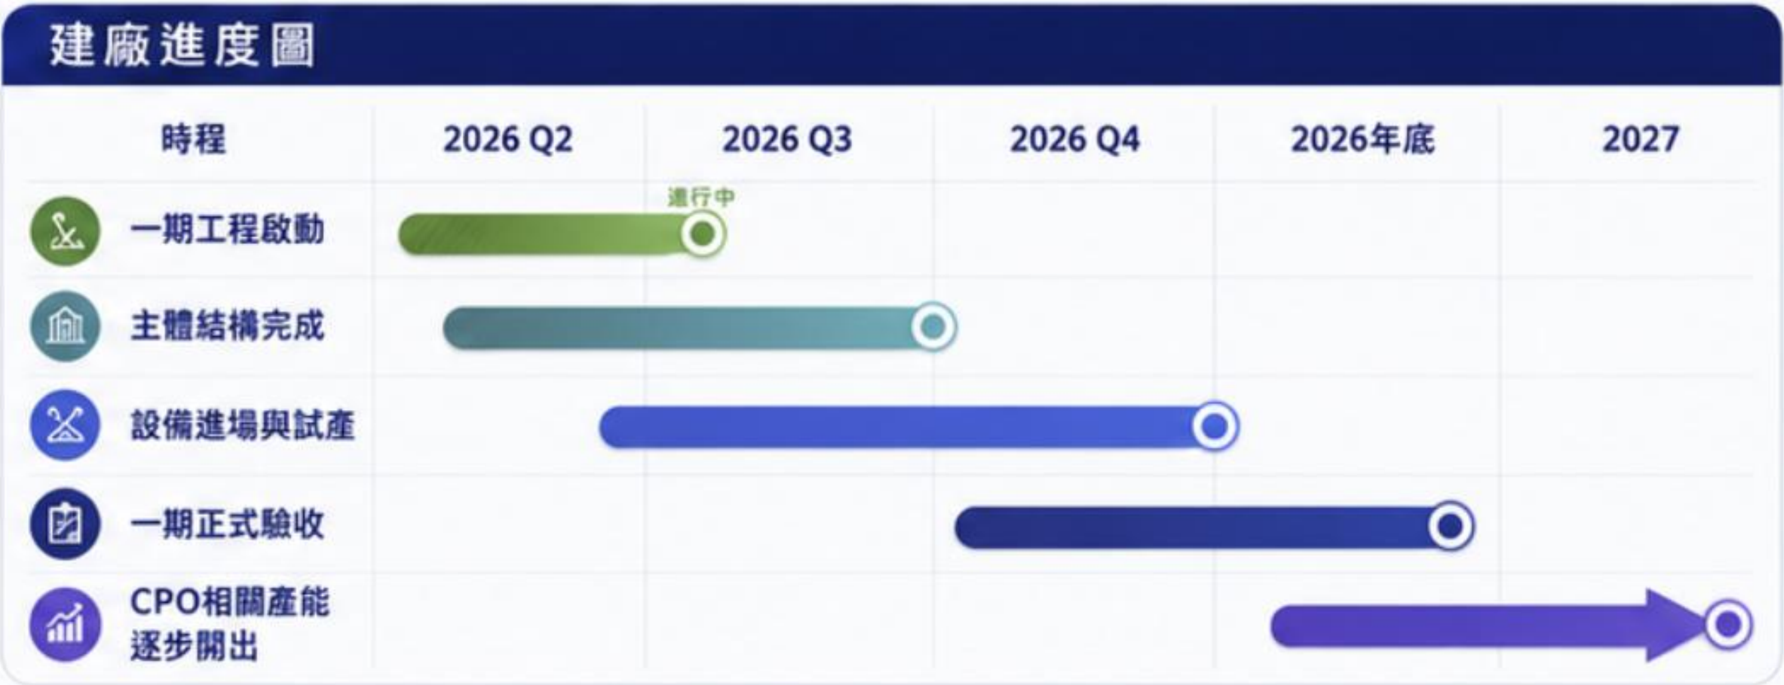
圖說:官方簡報泰國新廠「建廠進度圖」(2026Q2–2027):一期工程啟動(進行中)→ 主體結構完成(~Q3 末)→ 設備進場與試產(Q3–Q4)→ 一期正式驗收(Q4–年底)→ CPO 相關產能逐步開出(2026 年底 → 2027)。來源:報告_匯鑽科官方_法說簡報_20260721。
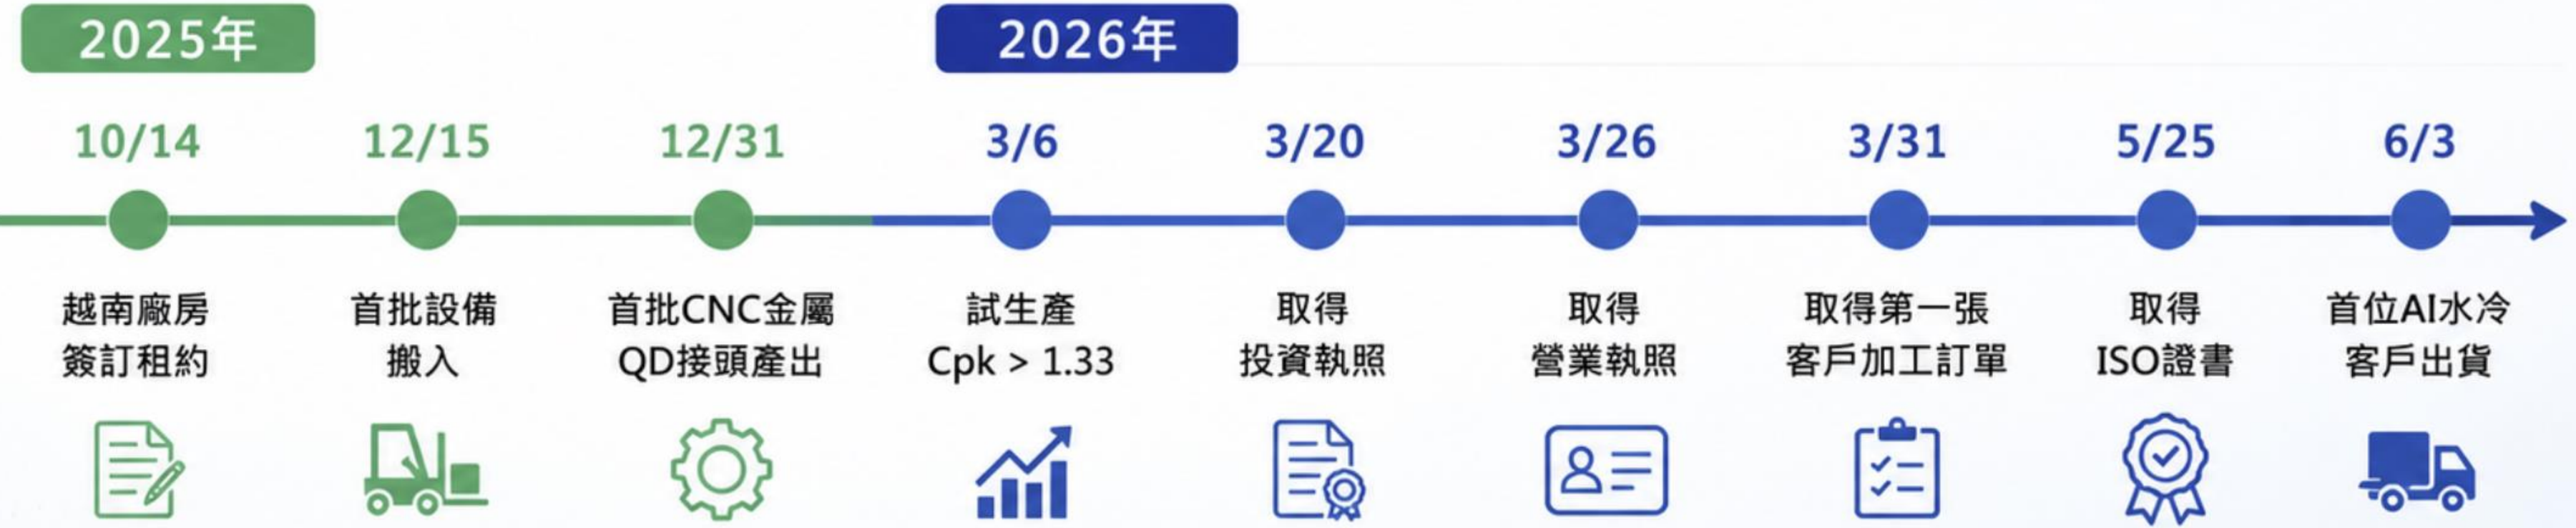
圖說:官方簡報越南廠里程碑時間軸:2025/10/14 廠房簽租約 → 12/15 首批設備搬入 → 12/31 首批 CNC 金屬 QD 接頭產出 → 2026/3/6 試生產 Cpk>1.33 → 3/20 投資執照 → 3/26 營業執照 → 3/31 首張客戶加工訂單 → 5/25 ISO 證書 → 6/3 首位 AI 水冷客戶出貨。來源:報告_匯鑽科官方_法說簡報_20260721。
月營收(近 24 個月)
下次公布12/4(五)–12/10(四) 11月營收 預估:可能 12/4–12/10 公布(近 8 次有 8 次落在此區間;最常見:法定期限當天,信心中)
| 月份 | 營收(億元) | MoM | YoY | 備註 |
|---|---|---|---|---|
| 2027-01 | 0.85 | — | -19.1% | 本站推算† |
| 2026-12 | 0.94 | — | +1.2% | 本站推算† |
| 2026-11 | 0.90 | — | +0.4% | 本站推算† |
| 2026-10 | 0.77 | +0.8% | -3.2% | |
| 2026-09 | 0.76 | -12.7% | -14.1% | |
| 2026-08 | 0.87 | +6.7% | -13.4% | |
| 2026-07 | 0.82 | +25.4% | -18.5% | |
| 2026-06 | 0.65 | -1.4% | -21.0% | |
| 2026-05 | 0.66 | -7.8% | -18.8% | |
| 2026-04 | 0.72 | -14.2% | -24.0% | |
| 2026-03 | 0.84 | +29.9% | -9.4% | |
| 2026-02 | 0.64 | -38.8% | +1.7% | |
| 2026-01 | 1.05 | +13.9% | +32.1% | |
| 2025-12 | 0.92 | +3.1% | -20.9% | |
| 2025-11 | 0.90 | +12.8% | -19.6% | |
| 2025-10 | 0.79 | -10.6% | -13.7% | |
| 2025-09 | 0.89 | -12.0% | -4.8% | |
| 2025-08 | 1.01 | +0.5% | -5.0% | |
| 2025-07 | 1.00 | +21.5% | +6.7% | |
| 2025-06 | 0.83 | +1.4% | -0.4% | |
| 2025-05 | 0.82 | -13.7% | -2.6% | |
| 2025-04 | 0.95 | +2.4% | +14.2% | |
| 2025-03 | 0.92 | +45.8% | +50.2% | |
| 2025-02 | 0.63 | -20.5% | +101.4% | |
| 2025-01 | 0.80 | -31.8% | +9.0% | |
| 2024-12 | 1.17 | +4.8% | +80.8% | |
| 2024-11 | 1.12 | +21.2% | +44.5% |
2026 年已公布累計 7.79 億元;全年推算 9.62 億元(YoY -8.0%)†
† 本站推算,非券商預估:以最新一個月營收為基準,乘上過去兩年同期月對月變化的中位數(季節因子限 0.75–1.33 倍)。券商的年度營收與 EPS 預估見本頁「EPS 預估」「財測假設」。
資料:珩石資料庫+公開資訊觀測站,更新於 2026-11-09 01:26。下次公布日依公司近 12 個月公布習慣(公開資訊觀測站、鉅亨營收速報、FinMind)推估,以公司公告為準。
月營收追蹤
| 期間 | 數值 / 趨勢 | 備註 |
|---|---|---|
| 2025 全年 | 10.46 億元 | 消費電子 ~75%、硬碟 ~20%、車用/醫療 ~5%;產品線調整致全年虧損(法說簡報+私訪) |
| 1H26 | 逐月下降 | 轉型過渡期(法說 2026-07-21) |
| 2026-08 起 | 止跌回升、快速拉升 | 越南廠開始貢獻營收+散熱客戶急單(預期訂單超過原產能規劃、提早 3 個月拉貨);產能進入萬級(法說 2026-07-21) |
| 1Q27 起 | 泰國新廠+深圳廠全面貢獻 | 2027 年預計深圳廠(水冷板+清洗稼動全滿)營收占比最高(法說 2026-07-21) |
| 損益兩平門檻 | 月營收約 1.2 億元 | 公司估算(元大論壇 2026-09-15);對照 2025 年月均約 0.87 億元 |
| 泰國占比 | 2025 年約占集團 18–20% | 既有營收約 90% 來自 AI 伺服器 HDD 零組件;2H26 起新增光模塊、車用與 AIDC(2026-09-15) |
EPS 預估
| 年度 | 使用者推估(私訪 2026-02-11) | 備註 |
|---|---|---|
| 2026E | 3–4 元以上(保守估) | 基於 MCCP 轉獲利+翻倍成長;私訪時預期 4 月後營收逐步開出,實際放量遞延至 8–9 月(見時間軸),全年數字有下修風險,待季報驗證 |
財測假設
| 來源(日期) | 模型 / 推導鏈 | 關鍵假設 | 產出 |
|---|---|---|---|
| 私訪(2026-02-11) | 片量 × 單價 × 毛利率(實體驅動) | Google 電鍍 US$35+金料 US$30 ≈ US$65/片、NV 不帶料 US$20/片;毛利率推測 Google ~30%、NV ~25%(使用者猜測,中信心);NV+Google 年需求各約 400 萬片(公司說法,董事長有偏樂觀紀錄);深圳自動線正式量產 4,000–5,000 片/天/條 | 2026E EPS 3–4 元以上(保守估) |
| 法說(2026-07-21) | 市場規模與產品結構 | TPU 市場 2026 約 350 萬顆 → 2027 約 700 萬顆(YoY +100%);AI 伺服器產品 2026 YoY +30–40%;光模塊 2026–2029 成長 >100%(簡報標示 CAGR 119%);三地分工:深圳=AI 晶片高階表面處理、泰國=CPO 光模塊產線+東南亞基地、越南=美系客戶備援據點(簡報佈局頁);AI Optical 市場 2025–2028 CAGR +35%(LightCounting,190 億 → 470 億美元);消費電子占比三年內 75% → <20% | 未給財測數字(公司未提供 EPS 指引) |
需求數字口徑
私訪(2 月):NV+Google 年需求「各 400 萬片」(公司口述);法說(7 月):TPU 市場規模 2026 年約 350 萬顆。兩者口徑不同(公司拿到的需求 vs 市場總量),若各 400 萬片為真則隱含市占極高,與董事長偏樂觀的發言紀錄一致,使用者當時即註記「Google 客戶指引應不會到這麼滿」。以市場規模口徑為基準、公司口徑標中信心。
產能配置(2026-09-15 更新)
本區段取代先前散落各處的產能敘述。水冷板產能首度由「條數」口徑改為明確的日產能與預留空間。
| 產品 | 廠區 | 已建產能 | 預留擴充 | 狀態 |
|---|---|---|---|---|
| 水冷板 | 深圳江碧 | 小線 1,000 片/日(已完成認證)+大線 4,500 片/日 | 再 4 條大線+1 條小線空間 | 合計約 5,500 片/日、月產能約 15.4 萬片;追加需求可在 90 日內再完成一條 4,500 片/日大線 |
| 水冷板 | 北越 | — | 2 條大線 | 深圳認證完成後複製 |
| 水冷板 | 泰國 | — | 1 條大線 | 同上 |
| 光模塊金屬件(1.6T 鋁合金全自動) | 深圳 | 建置中,10 月底完成 | — | 22 萬片/日、月產能逾 600 萬片;在手訂單 9–10 萬片/日=滿載的 41–45% |
| 光模塊金屬件(800G 鋅合金手動) | 泰國 | 1.5 萬片/日 | — | 2–3 家打樣,目標 3–6 個月爬坡至滿載 |
| 光模塊金屬件(1.6T 鋁合金全自動) | 泰國新廠 3 樓 | — | 1 條(規格同深圳) | 設備 12M26 底–1M27 初進場,2027 爬坡 |
| Manifold | 深圳 | 試產中 | — | 近期目標 6,000 根/月;2027Q1 3,000 → 2027Q4 6,000,再朝 1 萬根以上 |
| Manifold | 越南 / 泰國 | — | 1 萬根/月 / 6,000 根/月 | 開出順序:深圳 → 越南 → 泰國 |
| QD 快接頭(CNC) | 北越一廠 | 已量產(近 50 台 CNC:加工中心、車床、走心機) | — | 6M26 起交貨,營收已併入集團 |
產能規模與客戶預告值落差極大
私訪(2026-02-11)記錄 TPU 客戶「預告 4Q26 需 13,000–15,000 片/天產線」,但 2026-09-15 揭露的深圳水冷板實建產能是小線+大線合計 5,500 片/日,僅及客戶預告值的 37–42%。兩者差距不是靠追加就能立刻補上——公司說追加一條 4,500 片/日大線需約 90 天。 兩種解讀:(a) 客戶預告值是整體需求、匯鑽科只吃其中一部分;(b) 客戶預告值本身偏樂觀(與董事長發言偏樂觀的紀錄一致)。無論哪一種,用 13,000–15,000 片/天推估匯鑽科營收都會嚴重高估。以 5,500 片/日為基準。
關鍵 Claim
| Claim | 類型 | 來源 | 日期 | 信心 |
|---|---|---|---|---|
| 取得 Google(透過奇鋐)鍍金水冷板訂單;NV(透過全億大)僅私訪說法,9 月口徑為 GPU 鍍鎳認證中 | fact(Google)/單一來源(NV) | memo_匯鑽科_私訪_20260211;法說公開確認 Google 供應鏈;活動_匯鑽科8431_元大論壇call_memo_20260915 | 2026-02-11 / 07-21 / 09-15 | 高(Google)/中低(NV) |
| MCCP 鎳上鍍金良率 90%+,中國競爭對手 15–20% | fact(公司口述) | memo_匯鑽科_私訪_20260211 | 2026-02-11 | 中高 |
| Google 電鍍 US$35+金料 US$30、NV 不帶料 US$20/片 | fact(公司口述) | memo_匯鑽科_私訪_20260211 | 2026-02-11 | 中高 |
| 毛利率 Google ~30% / NV ~25% | estimate(使用者猜測) | memo_匯鑽科_私訪_20260211 | 2026-02-11 | 中 |
| NV+Google 年需求各約 400 萬片 | analyst(公司口述,偏樂觀) | memo_匯鑽科_私訪_20260211 | 2026-02-11 | 中(待核對) |
| TPU 客戶預告 4Q26 需 13,000–15,000 片/天產線(產能高標) | fact(客戶口述轉述) | memo_匯鑽科_私訪_20260211 | 2026-02-11 | 中高 |
| TPU 市場規模 2026 ~350 萬顆 → 2027 ~700 萬顆 | public_info | 報告_匯鑽科官方_法說簡報_20260721 | 2026-07-21 | 高 |
| GB300 清洗/鈍化的台系客戶為奇鋐 | fact(使用者確認) | 使用者 2026-07-22 口述「合作的台系就是奇鋐」 | 2026-07-22 | 高 |
| 切入分歧管清洗:毛利高、中國產量大、需無塵室(公司具備),將在中國試建產線 | fact(公司口述,規劃階段) | memo_匯鑽科_法說會_20260721 | 2026-07-21 | 中高(試產線成案待追蹤) |
| QD 接頭市面 ASP 約 US$40–60 | third_party(使用者查詢市價) | memo_匯鑽科_私訪_20260211 | 2026-02-11 | 中 |
| CB 5 月中送件(6–8 億)+現增 15 億 | fact(公司口述) | memo_匯鑽科_私訪_20260211;法說僅提及 2025Q4 已發 3 億公司債投泰國新廠,CB/現增進度未更新 | 2026-02-11 | 中高(待核對) |
| 深圳年底 4 條自動產線;另口述「4 條給 Google、2 條給 NV」 | fact(公司口述,兩處數字不一致) | memo_匯鑽科_私訪_20260211 | 2026-02-11 | 中(待核對,已被 09-15 的 5,500 片/日實建產能修正) |
| 深圳水冷板已建產能 5,500 片/日(小線 1,000+大線 4,500),月產能約 15.4 萬片 | fact(公司口述) | 活動_匯鑽科8431_元大論壇call_memo_20260915 | 2026-09-15 | 高 |
| 損益兩平點為月營收約 1.2 億元 | fact(公司估算) | 活動_匯鑽科8431_元大論壇call_memo_20260915 | 2026-09-15 | 中高 |
| 深圳 1.6T 光模塊線在手訂單 9–10 萬片/日,為滿載 22 萬片/日的 41–45% | fact(公司口述) | 活動_匯鑽科8431_元大論壇call_memo_20260915 | 2026-09-15 | 中高 |
| 水冷板/光模塊毛利率目標明顯超越公司 2020–2021 歷史高點 | analyst(公司目標,非 guidance) | 活動_匯鑽科8431_元大論壇call_memo_20260915 | 2026-09-15 | 中 |
| 全球光模塊供應鏈正因地緣政治將產能由中國移往泰國,中國前三大供應商亦有規劃 | analyst(公司轉述產業觀察) | 活動_匯鑽科8431_元大論壇call_memo_20260915 | 2026-09-15 | 中 |
| 高容量 HDD 讀寫臂由 1–3 爪增至 13–14 爪、外部尺寸不變,鍍層厚度與均勻性要求顯著提高 | fact(客戶回饋轉述) | 活動_匯鑽科8431_元大論壇call_memo_20260915 | 2026-09-15 | 中高 |
觀察指標
- 8 月營收是否如期止跌回升(越南貢獻+散熱急單);9 月 TPU 量產後月營收斜率。
- 泰國新廠一期(10 月封頂 → 12 月認證 → 1Q27 貢獻)與深圳 11 月裝機是否再遞延。
- 毛利率是否隨鍍金水冷板/清洗/光模塊放量結構性改善(參照 2020 年 Type-C 毛利高點;私訪推測 Google 單 ~30%)。
- CB(6–8 億)+現增(15 億)進度與稀釋幅度(資本額僅 4.88 億,募資超過 20 億)。
- 1.6T 認證進度(中際旭創、TE Connectivity 4Q26 量產目標);深圳 1.6T 全自動線 11–12M26 能否如期量產、在手訂單能否由 41–45% 滿載率往上填。
- 月營收何時站上 1.2 億元損益兩平線——這是最乾淨的轉型成敗指標。
- TPU PVT 是否再遞延(7 月稱 8 月 PVT,9 月中仍「即將進入」)。
- 北越二廠電鍍執照與環境許可核發進度——越南電鍍執照審批時間長,是水冷板複製到越南的實際瓶頸。
- 分歧管清洗中國試產線已成案並進入試產(2026-09-15),後續看 2027Q1 3,000 根/月是否兌現。
- 長鑽科技合資平台是否帶來航太 / 散熱大廠的高規格表面處理驗證。
風險與注意事項
- 董事長發言偏樂觀紀錄:私訪即註記花鐳哲有講話過於 bullish 的紀錄,Google 客戶指引「應不會到這麼滿」;2 月「5–6 月放量」實際遞延至 9 月,公司時程與需求數字宜打折驗證。
- 募資稀釋:資本額 4.88 億的公司 CB+現增合計超過 20 億,執行到位前 EPS 推估的股本基準有大幅變動風險。
- 時程執行風險:泰國新廠(1Q27)、深圳裝機(11 月)、1.6T 認證(4Q26)多線並進,任一遞延都影響 2027 放量敘事。
- 越南電鍍執照是水冷板複製的實際瓶頸:北越二廠投資執照仍在申請、環境許可尚未取得,公司自承越南電鍍執照申請時間長,實際投產時程要看主管機關審批(2026-09-15)。三國佈局的「隨時可調度」在電鍍產能上目前仍是規劃而非現實。
- 客戶集中與通路依賴:AI 業務高度依賴 Google(經奇鋐)與 NV(經全億大)兩條通路;奇鋐自身冷板市占與路線變化(如鑄金水冷板、TPLC)會傳導至匯鑽科。
- 金價與料源:Google 單含金料 US$30/片,金價波動影響帳面營收與毛利結構。
公司行事曆
- 11/05週四營收10月營收公布MOPS 公布於 11/5 13:57–14:58 間
- 今天 2026-11-08
- 12/10週四營收11月營收(預估 12/4–12/10)可能 12/4–12/10 公布(近 8 次有 8 次落在此區間;最常見:法定期限當天,信心中)
近 30 天到未來 120 天的事件,資料與行事曆同一來源(公開資訊觀測站、證交所/櫃買 OpenAPI、珩石資料庫),日期以公司公告為準。
時間軸
| 時間 | 事件 | 類型 | 重要性 | 備註 |
|---|---|---|---|---|
| 2025-10-14 | 越南寧平廠租廠起步;12/15 首批設備搬入、12/31 首批 CNC 金屬 QD 接頭產出 | 擴產 | ⭐⭐ | 2026-03-06 試生產 Cpk>1.33、03-20/26 投資/營業執照、03-31 首張加工訂單、05-25 ISO、06-03 首位 AI 水冷客戶出貨(官方簡報里程碑圖) |
| 2026-02~05 | 泰國新增產能陸續開出:連續鍍金/鍍銀(2–3 月)、光模塊鍍鋅(4–5 月)、機器人軸件(4 月) | 擴產 | ⭐⭐ | 私訪 2026-02-11 |
| 2026-04 | 北越 QD 快接頭量產,26,000 顆/月 → 年底 78,000 顆/月 | 放量 | ⭐⭐⭐ | 經台系客戶交美系 CSP(私訪+法說) |
| 2026-08 | 越南廠正式貢獻營收;整體營收止跌回升 | 放量 | ⭐⭐⭐ | 散熱客戶提早 3 個月拉貨(法說 2026-07-21) |
| 2026-09 | TPU 專案 EVT/DVT 一至六階段完成,即將進入 PVT;水冷板大線 9 月底完成測試與認證報告、交終端客戶審查 | 認證 | ⭐⭐⭐ | 較 7 月法說再度遞延:7 月稱 8 月 PVT、9 月量產,9/15 時仍在「即將進入 PVT」 |
| 2026-09 | 深圳 Manifold 進入試產 | 放量 | ⭐⭐⭐ | 7 月法說僅列為「將在中國試建產線」的規劃,9 月已試產——這條是提前而非遞延 |
| 2026-11~12 | 深圳首條 1.6T 鋁合金光模塊全自動線目標量產 | 放量 | ⭐⭐⭐ | 10 月底建置完成;22 萬片/日 |
| 4Q26 底~1Q27 | GPU 水冷板客戶希望開始量產 | 放量 | ⭐⭐⭐ | 較 7 月法說的「4Q26 量產」小幅遞延(2026-09-15) |
| 2026-10~12 | 泰國新廠一期:10 月封頂、11 月裝機、12 月調機+客戶認證 | 擴產 | ⭐⭐⭐ | 位於 Amata City 工業園區(簡報建廠圖);基地 48,000 m²、一期主樓 15,000 m²;光模塊全自動線 12 月底裝機完成;CPO 相關產能 2026 年底起逐步開出(法說+簡報進度圖) |
| 2026-11 | 深圳廠裝機(三廠併二廠整併後) | 擴產 | ⭐⭐⭐ | 水冷板產能預期全滿(法說) |
| 4Q26 | 光模塊客戶目標量產:中際旭創(樣品驗證中)、TE Connectivity(1.6T 規格對接中) | 認證 | ⭐⭐⭐ | 法說 2026-07-21 |
| 1Q27 | 泰國新廠+深圳廠正式貢獻營收 | 放量 | ⭐⭐⭐ | 2027 深圳占比最高;1.6T 全自動線 10 月底–11 月裝機、目標 1Q27 投入(法說) |
| 2H27 | 1.6T 光模塊放量(量能為 800G 的 5 倍) | 放量 | ⭐⭐⭐ | 主攻高階市場,800G 訂單分配較少(法說) |
| 2026–2029 | 四年擴產路線圖:2026 建廠+驗證 → 2027 自動化一期+2 條高速產線 → 2028 自動化二期+AI 客戶放量 → 2029 全面自動化、東盟高階電鍍平台 | 擴產 | ⭐⭐ | 法說 2026-07-21 |
時程遞延紀錄
私訪(2026-02-11):NV/Google 訂單「預期 5、6 月放量」、「4 月後營收逐步開出」→ 法說(2026-07-21):TPU 8 月 PVT、9 月量產,1H26 營收仍逐月下降、8 月才止跌。放量時點實際遞延約 3 個月,驗證董事長發言偏樂觀的私訪註記;後續時程(泰國 1Q27、深圳全滿)宜打折驗證。
AI 散熱鏈定位
AI GPU / ASIC 功耗上升後,散熱零組件不只看銅材與機構加工,也更重視表面狀態:鍍層厚度、附著力、耐腐蝕、接觸電阻、焊接 / 貼合可靠度,以及是否能對應液態金屬 TIM2 的腐蝕風險。匯鑽科可放在「散熱件表面處理 / 鍍層」觀察位置,但需以實際客戶認證、訂單公告或法說確認受惠程度。
| 對應應用 | 匯鑽科可觀察能力 | 投資判讀 |
|---|---|---|
| MCCP 鍍金水冷板(TPU/GPU) | 銅基材鍍鎳+鎳上鍍軟金(銅鎳金三明治結構),對應銦片直焊 TIM2 | Google(透過 奇鋐)鍍金水冷板:法說公開確認,TPU 已過 EVT/DVT、準備 PVT(2026-09-15)。NV(透過全億大)鍍金水冷板訂單僅見 2026-02-11 私訪;2026-09-15 論壇口徑改為「GPU 水冷板鍍鎳、認證中」,未點名 NV/全億大 |
| GB200/GB300 清洗/鈍化 | 液冷管件表面清洗與鈍化(需無塵室) | 泰國廠已為台系廠商執行,深圳目標 1.3 萬根/月 |
| 分歧管清洗(規劃中) | 液冷分歧管後段清洗——需求與技術門檻皆高、需無塵室環境,匯鑽科既有能力可直接對應 | 法說(2026-07-21):毛利高、中國分歧管產量大,將在中國試建產線;成案與否列觀察指標 |
| QD 快接頭 | 不鏽鋼 CNC 加工+電解拋光 | 北越廠 2026-04 量產,經台系客戶交貨美系 CSP |
| 光模塊外殼/零組件 | 斷壓工藝電鍍、冷熱衝擊 500hr+ 可靠度 | 800G 已量產、1.6T 認證中;主攻 1.6T(量能為 800G 的 5 倍) |
| 航太 / 工業精密件 | 高可靠度表面處理 | 長鑽科技由匯鑽科、長榮航太、艾姆勒合資成立,顯示其表面處理能力可延伸至高可靠度零件 |
資料狀態更新(2026-07-22)
本頁原僅列為「表面處理題材觀察股」。經 2026-02-11 私訪與 2026-07-21 法說(公開)確認:NV 與 Google 鍍金水冷板訂單、GB300 清洗、QD 接頭、光模塊電鍍布局皆已落地或在認證中,定位升級為 AI 液冷散熱電鍍的實質受惠者。
與均熱片 / TIM 的關係
在 技術_均熱片 與 技術_TIM導熱介面材料 兩個語境中,匯鑽科較接近「表面工程」角色:
- 封裝端 IHS / Lid:TIM1 位於晶片與 Lid 之間,TIM2 位於 Lid 與冷板 / 散熱器之間;Lid 表面的鍍層與粗糙度會影響熱接觸、可靠度與抗腐蝕。
- 液冷端 Cold Plate:若採液態金屬 TIM2,高導熱材料可能帶來腐蝕與界面反應,冷板或 heat spreader 的鍍金 / 鍍鎳等表面處理成為設計重點。
- 模組端 VC / 均熱板:Vapor Chamber 本體仍由散熱模組廠主導,表面處理廠若參與,通常是在外觀、防腐蝕、焊接性或接觸面鍍層。
相關公司
| 公司 | 關係 | 說明 |
|---|---|---|
| 3017_奇鋐(市) | 客戶 / 通路 | Google TPU 鍍金水冷板訂單透過奇鋐(AVC);GB300 清洗/鈍化台系客戶即奇鋐(使用者確認);QD 接頭亦經台系客戶交美系 CSP;北越台資水冷頭部客戶「一家已上市」對應奇鋐越南布局(冷板產能中國:越南=50:50) |
| 全億大(未建頁) | 客戶 / 通路 | NVIDIA GPU 鍍金水冷板訂單通路(私訪 2026-02-11) |
| 3533_嘉澤(市) | 終端客戶 | 法說終端客戶頁列名台灣客戶 |
| 中際旭創(未建頁,Innolight) | 客戶(認證中) | 全球光模組龍頭,樣品驗證中,預計 4Q26 量產 |
| TE Connectivity | 客戶(認證中) | 高速連接器龍頭,1.6T 規格對接中,預計 4Q26 量產 |
| 3653_健策精工(市) | 散熱件 / 電鍍能力對照 | 健策主軸為 IHS、VC、Cold Plate 與精密沖壓 + 電鍍垂直整合 |
| 7751_竑騰(櫃) | TIM1 設備對照 | 竑騰聚焦 Chip-TIM1-Lid 貼合設備,與表面處理屬不同環節 |
| 8996_高力(市) | 液冷系統對照 | 高力聚焦 CDU、RDHx、熱交換與液冷系統 |
來源
- 活動_匯鑽科8431_元大論壇call_memo_20260915 — 元大投顧,2026-09-15;水冷板/光模塊/Manifold 產能首度量化,揭露 1.2 億元損益兩平點與三國廠區排污額度。
- memo_匯鑽科_私訪_20260211 — 2026-02-11 私訪:MCCP 訂單、良率、單價、三廠產能規劃、CB/現增
- memo_匯鑽科_法說會_20260721 — 2026-07-21 凱基實體公開法說逐字稿+使用者摘要:轉型路線、三廠時程、TPU/GPU/光模塊進度
- 報告_匯鑽科官方_法說簡報_20260721 — 官方簡報(資本額/2025 營收/TPU 市場規模/光模塊 CAGR)
- Yahoo 股市,匯鑽科 8431 基本資料,2026-05-25 更新:上櫃、主要業務為金屬表面處理服務
- 鉅亨網,匯鑽科 8431 公司簡介:上櫃日期與主要業務
- 長鑽科技官網:長鑽科技由匯鑽科、長榮航太與艾姆勒合資成立,定位專業表面處理公司