基本資料
昇陽半導體股份有限公司,台灣晶圓再生與薄化代工服務廠商,提供 CMP 晶圓薄化代工,是 BSPDN 製程中晶圓薄化環節的重要供應商。
- 主要產品:晶圓再生服務、晶圓薄化代工(CMP)
- 應用場景:BSPDN 製程晶圓薄化、晶圓再生
- 需求來源:先進製程晶圓薄化需求、BSPDN 技術推廣
- 供應鏈位置:晶圓薄化代工服務商
- 資料來源:福邦投顧研究部,2026-03
法說重點(凱基 3Q26 投資論壇,2026-09-10)
公司規模:成立 30 年,總部新竹科學園區,員工約 910 人。2022 年於中港設立第一座高度自動化生產基地。
三大產品線:再生晶圓(核心)、晶圓薄化、AMS(Advanced Materials Solution,新增第三支柱)。
2025 年再生晶圓首度拿下全球市佔第一,公司表示將持續維持領先。
核心技術/競爭優勢
- 晶圓薄化 CMP 代工技術,具高均勻度薄化能力
- BSPDN 製程中晶圓需從數百微米薄化至 20 微米以下,技術壁壘高
- 薄化後晶圓需使用承載晶圓(Carrier Wafer)暫時鍵合,具整合服務能力
產品與應用
| 產品 / 服務 | 應用 | 相關客戶 / 下游 |
|---|---|---|
| 晶圓薄化代工 | BSPDN 製程 | 各晶圓代工廠 |
| 晶圓再生服務 | 製程測試片再生 | 晶圓廠、封測廠 |
圖片 / 架構圖
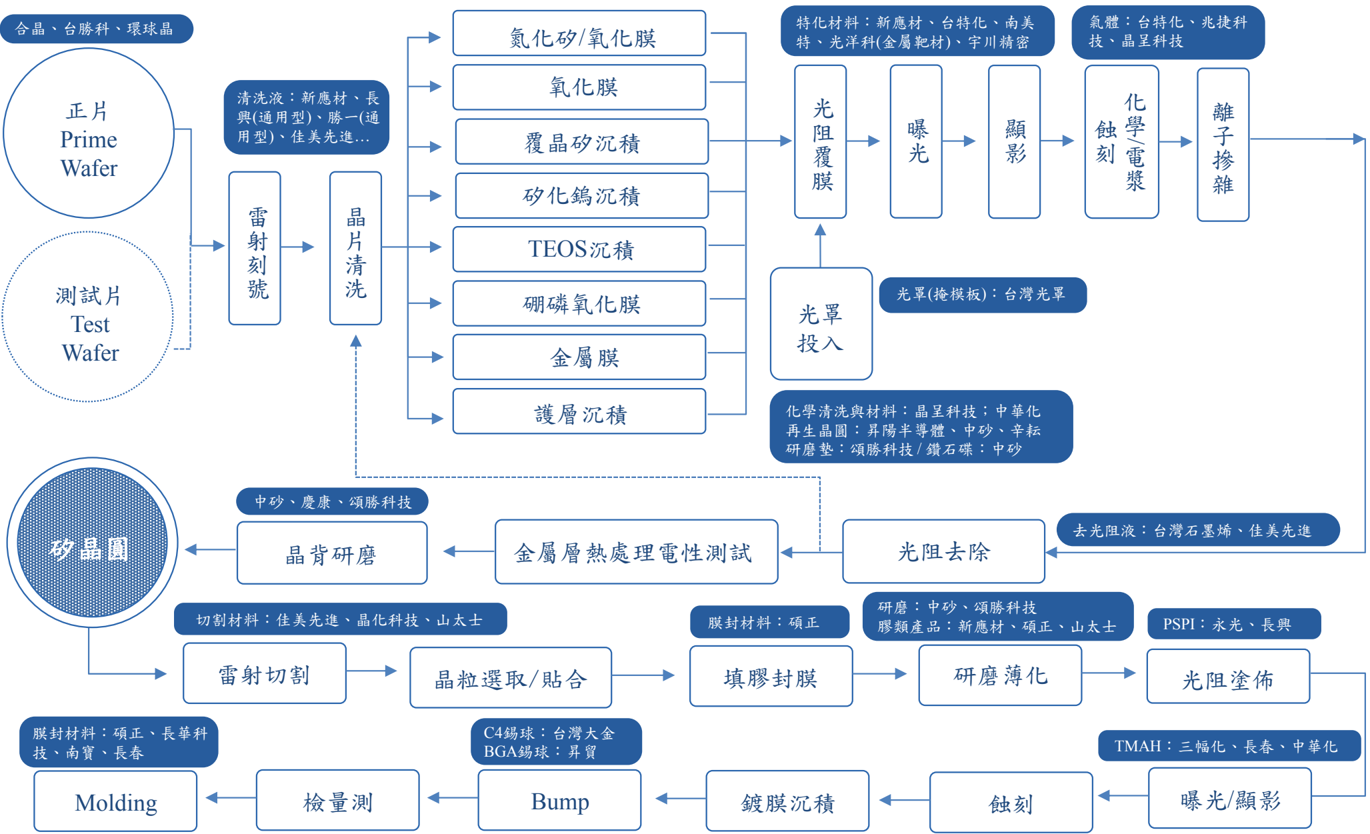
圖說:半導體製程前段與後段特化耗材廠商全圖:蝕刻相關廠商涵蓋晶呈科技、兆捷科技、京和科技等,本公司亦涉及相關製程環節。
月營收(近 24 個月)
下次公布12/7(一) 11月營收 預估:可能 12/7 公布(近 12 次有 12 次落在此區間;最常見:每月 5 號前後,信心中)
| 月份 | 營收(億元) | MoM | YoY | 備註 |
|---|---|---|---|---|
| 2027-01 | 5.70 | — | +35.8% | 本站推算† |
| 2026-12 | 5.52 | — | +37.8% | 本站推算† |
| 2026-11 | 5.57 | — | +35.7% | 本站推算† |
| 2026-10 | 5.50 | +7.4% | +34.8% | |
| 2026-09 | 5.12 | +1.3% | +33.2% | |
| 2026-08 | 5.05 | -1.8% | +25.6% | |
| 2026-07 | 5.15 | +6.6% | +36.5% | |
| 2026-06 | 4.83 | +0.8% | +33.6% | |
| 2026-05 | 4.79 | +2.9% | +46.0% | |
| 2026-04 | 4.65 | -2.0% | +31.1% | |
| 2026-03 | 4.75 | +16.3% | +25.6% | |
| 2026-02 | 4.08 | -2.8% | +18.6% | |
| 2026-01 | 4.20 | +4.8% | +16.7% | |
| 2025-12 | 4.01 | -2.4% | +13.3% | |
| 2025-11 | 4.11 | +0.6% | +16.7% | |
| 2025-10 | 4.08 | +6.1% | +18.4% | |
| 2025-09 | 3.84 | -4.5% | +22.9% | |
| 2025-08 | 4.02 | +6.8% | +29.6% | |
| 2025-07 | 3.77 | +4.3% | +19.8% | |
| 2025-06 | 3.61 | +10.2% | +23.0% | |
| 2025-05 | 3.28 | -7.6% | +20.9% | |
| 2025-04 | 3.55 | -6.2% | +34.8% | |
| 2025-03 | 3.78 | +9.9% | +49.4% | |
| 2025-02 | 3.44 | -4.4% | +45.6% | |
| 2025-01 | 3.60 | +1.9% | +46.4% | |
| 2024-12 | 3.54 | +0.5% | +47.3% | |
| 2024-11 | 3.52 | +2.0% | +45.7% |
2026 年已公布累計 48.1 億元;全年推算 59.2 億元(YoY +31.3%)†
† 本站推算,非券商預估:以最新一個月營收為基準,乘上過去兩年同期月對月變化的中位數(季節因子限 0.75–1.33 倍)。券商的年度營收與 EPS 預估見本頁「EPS 預估」「財測假設」。
資料:珩石資料庫+公開資訊觀測站,更新於 2026-11-09 01:26。下次公布日依公司近 12 個月公布習慣(公開資訊觀測站、鉅亨營收速報、FinMind)推估,以公司公告為準。
EPS 記錄
| 期別 | 營收(億元) | 毛利率 | 營益率 | EPS(元) | 備註 |
|---|---|---|---|---|---|
| 2Q26 | 14.3(QoQ +9%、YoY +37%) | 37.9% | 25.9% | 1.7 | 營收、毛利率、營業利益率三項同創歷史新高(公司,2026-09-10);EPS 因營業費用提升+業外匯兌損失,小幅遜於預期(中信投顧,2026-09-15) |
| 2026(公司口徑) | — | >37% | >25% | — | — |
| 2024 | — | 約 20% | — | — | 兩年間毛利率提升約 17pp |
2H26 展望下修:機台瓶頸與夏季電費(中信投顧,2026-09-15)
展望 2H26,雖生產技術改良效益將持續開出,但考慮近期匯率及夏季電費影響,3Q26 毛利率下修至 36.9%;4Q26 隨薄化業務產能利用率快速回升、夏季電費因素消失,預估回升至 37.8%。同步下修 2H26 營收:原預期年底月產能可達 120 萬片,因現今受限部分機台瓶頸問題,調降產能區間至 110–120 萬片。
毛利率為何能在擴產期間翻倍
這是本檔最值得記的一條因果鏈。2024→2026 期間公司持續擴產,折舊、人力、成本全都增加,毛利率卻從約 20% 拉到 37%。公司歸因於製程世代演進帶來的效率提升:
| 世代 | 內容 | 效果 |
|---|---|---|
| Gen1 → Gen2 | 導入自動化,發展 OHT 自動搬運車與 dry-in dry-out 技術 | 縮短製程時間,降低人力、水電、化學原料成本 |
| Gen3 | 2026 年下半年導入 | 效率再進一步提升 |
量化對比:同樣產出,竹科廠需 100 人,中港廠僅需 25 人,約 4:1 的人力效率差。
EPS 預估
| 年度 | EPS(元) | 來源 | 類型 | 信心 |
|---|---|---|---|---|
| 2025E | 4.40* | 報告_福邦_半導體特化耗材展望202603,2026-03 | estimate | 低(*研究員預估) |
| 2026F | 6.91* | 報告_福邦_半導體特化耗材展望202603,2026-03 | estimate | 低(*研究員預估) |
| 2026F | 7.29(下修,反映再生晶圓擴產不如原預期+短期營運逆風) | 報告_中信_昇陽半8028_20260915,2026-09-15 | estimate | 中高 |
| 2027F | 10.56 | 報告_中信_昇陽半8028_20260915,2026-09-15 | estimate | 中高 |
| 2026F/2027F | 7.3/10.6(與 09-15 一致;產業簡報稱評價不貴) | 報告_CTBC_半導體耗材成長爆發期_20261022,2026-10-22 | estimate | 中高 |
目標價與評等
| 券商 | 報告日 | 目標價 | 評等 | 評價基礎 / 歷史 PER 區間 |
|---|---|---|---|---|
| 福邦投顧 | 2026-03 | — | 列為相關個股 | 28.83X–34.07X |
| 中信投顧 | 2026-09-15 | NT$327(前次 NT$435,下修) | 買進(維持) | 2027F EPS 10.56 × 31 倍 PER;下修反映再生晶圓擴產較原預期慢+短期營運逆風+盤勢轉弱 |
YoY(2026F/2025E):+57.05%(福邦估)
成長動能
一、再生晶圓(核心)
兩個需求特性:晶圓使用量越多,再生晶圓需求越高;製程越先進,單位用量越高——公司舉例 5 奈米製程需使用兩片再生晶圓。品質端的關鍵指標是 particle size 與 particle count,先進製程要求越來越嚴。
公司 8 月甫核准 2026 年度 Capex 預算 48.2 億元,反映客戶潛在需求持續上修;再生晶圓預估 2025–2029 年擴產 CAGR 落於 25–30%,佐證客戶訂單能見度已更加綿延清晰(中信投顧,2026-09-15)。惟短期產能開出速度面臨機台瓶頸,年底月產能區間下修至 110–120 萬片(見上「2H26 展望下修」)。
再生晶圓月產能(千片,中信投顧產業簡報,2026-10-22):昇陽半 2025 年 850、2026F 1,100、2027F 1,400、2028F 1,800、2029F 2,250(2025–2029 CAGR 25–30%),為同業擴產最積極者;同表 RS 690/760/940/1,190(2025–2028)、中砂 330/400/430(2025–2027)、辛耘 210/250/300。節點乘數持續上修:每 10 片 Prime Wafer 對應再生晶圓,28nm 8 片、N3 25 片(先前估 23)、N2 30 片(先前 28)、A16 33–34 片、A14 40 片。年底月產能預期修正為 2026/2027 年底 110–120/140–145 萬片(中信前估 120/155 萬片);公司並評估美國擴產(大客戶在美至少 9 座廠需求)。來源:報告_CTBC_半導體耗材成長爆發期_20261022。
二、晶圓薄化(2025 年前艱困,AI 帶來翻轉)
驅動力是 AI 伺服器功耗上升使每顆 GPU 所需 DrMOS 數量增加:
| GPU 世代 | 每顆 GPU 的 DrMOS 數量 |
|---|---|
| Hopper | 64–80 顆 |
| Rubin | 約 120–150 顆 |
晶圓薄化服務的作用是降低電子損耗、提升電源效率。公司稱 DrMOS 市佔逐步提升,季節性因素下預計成長超過 130%。AI 伺服器佔晶圓薄化營收比重預計 2028 年達 63%,2025–2028 CAGR 約 45%。
中信投顧(2026-09-15)補充:2H26 產能利用率可望趨近滿載,2H26/2027 年可望分別再擴至 5/6 萬片產能,2025–2028 年部門營收 CAGR 預估將高達 45%(與上述 AI 伺服器佔比預估互相印證)。
公司提及「主要客戶 IBM、市場佔比超過 54%」,但 IBM 並非 DrMOS 主要供應商,疑為 MPS 之誤轉——見逐字稿校正紀錄,引用前請核對。
三、AMS 新材料解決方案(第三支柱)
針對新興應用提供不同材料解決方案:Silicon 用於支撐、Silicon Carbide 用於散熱,另有一種公司稱可改善翹曲問題的材料(逐字稿轉寫為「Yamani」,未能確認)。切入點是研磨與表面處理——正是昇陽(PSI)的本業技術。
SiC Carrier(中信投顧產業簡報,2026-10-22):單價為再生晶圓(約 15 美元)的數十倍、達千元等級;2027 年 pilot run、2028 年量產,與環球晶競爭;中信 base case 若市占 30% 可帶來 20–25 億元營收。薄化月產能由目前 4 萬片,2H26/2027 年再擴至 5/6 萬片(中信前估年底 5 萬、2027 可再增至 6 萬);2H26 產能利用率可達自然滿載。來源:報告_CTBC_半導體耗材成長爆發期_20261022。
中信投顧(2026-09-15)觀察重點聚焦 SiC Carrier:單價出色、潛在月需求具吸引力;目前將隨美系 Fabless 客戶下世代 GPU 架構時程進行導入,若進展順利,預估相關貢獻將於 2H28 陸續放量。
ESG
氨水回收系統為近期研發成果,預估每年減碳 33 萬噸,公司稱為全台首創。
風險與注意事項
中信投顧(2026-09-15):
- 產能擴充瓶頸問題加劇:機台瓶頸已致年底月產能目標下修(120 萬片→110–120 萬片),若問題未解,可能持續壓抑再生晶圓與薄化業務放量節奏。
公司行事曆
- 11/05週四營收10月營收公布MOPS 公布於 11/5 16:59–18:00 間
- 今天 2026-11-08
- 12/07週一營收11月營收(預估 12/7)可能 12/7 公布(近 12 次有 12 次落在此區間;最常見:每月 5 號前後,信心中)
近 30 天到未來 120 天的事件,資料與行事曆同一來源(公開資訊觀測站、證交所/櫃買 OpenAPI、珩石資料庫),日期以公司公告為準。
時間軸
| 時間 | 事件 | 類型 | 信心 | 備註 |
|---|---|---|---|---|
| 2026–2027 | TSMC A16 量產,BSPDN 薄化需求爆發 | 放量 | ⭐⭐ | 研究員推估 |
供應鏈位置
- 所屬供應鏈:供應鏈_半導體特化耗材
- 上游:CMP 研磨耗材(1560_中砂(市)、7768_頌勝科技(市))
- 下游服務對象:TSMC 等晶圓廠
- SoIC 供應鏈受惠:富果(2026-06-20)列為台積電 SoIC 服務端供應鏈——晶圓薄化代工(CMP 薄化),SoIC 3D 堆疊製程需將晶圓薄化至極薄厚度,為重要製程環節。詳見 分析_SoIC_3D先進封裝供應鏈_富果_20260620。來源 報告_富果_先進封裝SoIC產業_20260620。
相關公司
| 公司 | 關係 | 說明 |
|---|---|---|
| 2330_台積電(市) | 客戶 | 晶圓薄化服務主要需求 |
| 1560_中砂(市) | 上游 | CMP 鑽石修整輪 |
來源
-
活動_昇陽半導體8028_凱基3Q26投資論壇memo_20260910 — 凱基證券 3Q26 投資論壇,2026-09-10;2025 年再生晶圓全球市佔第一、2Q26 三率同創新高、Gen3 製程 2H26 導入、AMS 第三支柱。
-
報告_CTBC_半導體耗材成長爆發期_20261022 — 中信投顧產業簡報(張敦翔),2026-10-22;再生晶圓月產能 2026F/27F 1,100/1,400 千片、節點乘數上修、薄化擴至 5/6 萬片、SiC Carrier 2027 pilot/2028 量產
- 報告_福邦_半導體特化耗材展望202603,報告日:2026-03
- 報告_中信_昇陽半8028_20260915 — 中信投顧,2026-09-15;維持買進,TP 435→327;2Q26 EPS 1.7 小幅遜於預期(營業費用增+匯損);下修 2H26 展望反映機台瓶頸與夏季電費;薄化業務 2H26/2027 再擴 5/6 萬片、部門營收 CAGR 45%;AMS 聚焦 SiC Carrier,2H28 可望放量