基本資料
鴻勁精密(Hon Precision)是台灣半導體測試分選機(Handler)與主動熱控制系統(ATC)的全球龍頭,AI/HPC 晶片 FT(Final Test)handler 市占率超過 90%。2025 年 11 月轉上市(此前為興櫃)。
- 核心產品:FT Handler、SLT Handler、ATC(主動溫控)系統
- 主要客戶:NVIDIA(GPU/ASIC)、Hyperscaler ASIC、Arm-based CPU 設計廠
- 競爭地位:AI/HPC FT handler 市占 >90%,測試內容每代升級
- 沿革與股權:1999 年由謝文達、張簡榮利、翁德魁三位共同創辦(原名「鴻勁科技」),2015 年改制為現名「鴻勁精密」;2016 年設中國蘇州子公司、2022 年設美國子公司(Hon. Precision USA Inc.,據點 Austin, Texas)、2025 年設德國子公司(聚焦車用/MEMS 晶片測試);2024 年 10 月興櫃掛牌、2025 年 11 月轉上市。創辦團隊及家族合計持股 51%(2026-04 資料);共同創辦人翁德魁同時擔任客戶京元電子(2449_京元電(市))董事,形成與主要客戶間的治理連結(野村,2026-07-24)
核心技術/競爭優勢
- 富邦投顧(2026-10-22)CoWoS 模型:更難測試、更大封裝帶動測試設備需求,列為台灣測試受惠股之一(報告評價表誤標為鴻海,內文為鴻勁);實際設備選擇取決於客戶(estimate,信心中)。
- 主動熱控制(ATC):AI 晶片功耗大幅提升,需要精確溫控方能跑完完整測試序列,ATC 系統為 HPC 量測必備設備
- 大封裝尺寸處理能力:AI GPU / ASIC 封裝面積持續擴大,高階 handler 結構件、接觸精度要求提升,形成技術壁壘
- AOI 附加值:AOI(自動光學檢測)附件持續滲透,提升每套 handler 的 ASP
- CPO 光電共測平台:開發中的光電協同測試平台(光學對準模組 + 電氣測試),預計成為下一波 CPO 測試機會
- SLT 滲透 AI ASIC:AI ASIC 客戶加速採用 SLT 流程,鴻勁現有 SLT handler 平台已進入量產
- 多 bin 分選(Multi-bin sorting):Engineering multi-bin handler 可將測試晶片分入多個輸出 bin(非僅 pass/fail),因應 AI/HPC 晶片單價提高、客戶對測試結果分級要求趨於精細;鴻勁透過重新設計關鍵機構件在控制機台寬度下提升 bin 數(JPM,2026-07-12)
- 晶片探測(CP)溫控趨勢(新興、市場尚未關注):JPM 研究指出,除既有 FT/SLT 嚴格溫控外,晶片探測(Chip Probing)階段對更先進溫控的要求正浮現為新技術升級趨勢,屬市場尚未定價的中期(12-24 個月)機會(JPM,2026-07-12,thesis,信心:中,待驗證)
- 技術壁壘=逾 600 件專利:鴻勁在熱控、高吞吐、AOI(自動光學檢測)等領域全球專利布局逾 600 件,並自 NPI(新品導入)早期階段即與終端客戶深度協作、送樣至客戶研發實驗室共同驗證,構築 AI/HPC 客戶的高轉換成本(野村,2026-07-24)
- ATC 世代路線圖持續升級:Dual-temp 路線 ATC3.5(≤2,000W,對應 Blackwell Ultra B300 TDP 1,400W)→ ATC3.6(≤3,000W,對應 Rubin R100 TDP 起 1,800W)→ ATC3.7(對應 Feynman GPU-on-GPU SoIC 堆疊,散熱需求進一步提升);現有 ATC 已備妥 7,000-8,000W 冷卻能力、>10kW 工程開發中,技術原理詳見 技術_ATC(野村,2026-07-24)
- 測試內容佔晶片成本比重攀升:以 NVIDIA AI GPU 為例,野村估算測試內容(FT+BIT+SLT 合計)占晶片成本比重從 Hopper 的 1.9% 升至 Blackwell 2.5%、Rubin 進一步升至約 3.3%,反映複雜度提升帶動測試時間拉長、對測試設備廠為結構性順風(野村,2026-07-24)
- SLT handler 仍由致茂主導,鴻勁以工程合作切入次世代:野村指出鴻勁已與一家美系 AI GPU 廠展開次世代 SLT handler 工程合作,惟因成功與否尚不確定,尚未納入野村財測;SLT handler 市場目前仍由 2360_致茂(市) 主導,鴻勁新機會預期將集中在 ASIC 客戶(其 SLT 需求疊加於強制 FT 之上快速成長)(野村,2026-07-24,thesis,信心:中)
- FT 測試系統三大組成(公司自述,SEMICON Taiwan 2026 帶展):Handler(自 Tray 取出封裝後晶片、送入測試區並於測試完成後分類)+ATC(主動溫控,晶片達客戶設定溫度後才由測試機送出電訊號完成 FT)+Cold Plate(直接接觸晶片並連接 ATC 進行溫控);現階段絕大部分設備以 Handler 搭配 ATC 整組出貨。ATC 依測試需求分 Dual-temp/Tri-temp(車用等涵蓋低溫環境需求者採 Tri-temp)。
- 銷售模式:OSAT 直接採購 vs Consign Mode:終端客戶採 Consign Mode 採購設備後置於 OSAT 使用,設備所有權仍屬終端客戶、OSAT 僅能用於指定客戶產品測試;隨 OSAT 資本支出考量,終端客戶直接採購設備的比重逐漸增加(國泰證期 SEMICON memo,2026-09-04)。
- Cold Plate 高度客製化、非消耗品但隨產品迭代持續產生需求:Cold Plate 依晶片外型、表面結構及熱特性設計,雖非一般消耗品,但客戶產品世代或封裝設計改變時可能需重新更換;Handler/ATC 可支援一定範圍內的產品世代變化,若封裝尺寸、載盤或機構需求超出既有設備能力,客戶通常考慮採購新機(可改機但須停機送修,後段測試產能緊張時時間成本較高)(國泰證期 SEMICON memo,2026-09-04)。
- Large Package 機構性升級:先進封裝尺寸放大後部分產品已無法使用 Standard Tray,需改用 Large Package 載盤及對應新型 Handler;大尺寸產品測試所需下壓力、設備承重與搬運需求提高,設備需強化機構並增加 Automation、搭配較高階 ATC。新機型除支援 Large Package 外亦可向下相容 Standard Tray(國泰證期 SEMICON memo,2026-09-04)。
- CPO 光電統測技術門檻:CPO 布局在 Insertion 4(封裝後測試),將光學測試、電性測試與溫度控制整合至同一平台;CPO 產品中 ASIC 電測產生的熱量可能影響鄰近光引擎特性,精準溫控是光電統測的重要技術門檻。此平台是在既有 FT 能力上加入光學測試模組,屬全新設備架構、既有 Handler 無法直接升級完成;光學量測儀器由客戶指定供應商,鴻勁提供可整合不同量測設備的測試平台(國泰證期 SEMICON memo,2026-09-04)。
- Warpage 處理:Cold Plate 依封裝後產品表面形狀客製化,使下壓測試時能與產品貼合、避免局部受力過高造成晶片損壞;ATC 則以液冷循環帶走 Cold Plate 吸收的熱量(國泰證期 SEMICON memo,2026-09-04)。
- 設備定價與出貨節奏:設備高度客製化、無單一固定售價,價格依客戶產品規格、溫度需求、自動化功能等附加功能決定;須先完成客戶產品試帶與驗證後才能出貨,出貨排程通常配合客戶產品生命週期提前協調(國泰證期 SEMICON memo,2026-09-04)。
SLT 市占說法分歧:野村(保守)vs MS(樂觀)
- 野村(2026-07-24):SLT handler 市場仍由致茂主導,鴻勁對美系 AI GPU 廠的次世代 SLT 工程合作尚未納入財測(信心:中)。
- MS(2026-07-30,法說後):鴻勁已完成 Rubin Ultra SLT 首階段驗證,目前在美系客戶 SLT 市占約 50%、中國 SLT 市占約 90%。
- 元大投顧法說 memo(2026-07-30):中國 SLT 市占約 90%(與 MS 一致);整體市場 CPU/TPU SLT 市占較高、GPU 仍在搶占市場份額——與 MS「50% share with US clients」口徑不完全一致(後者可能特指 CPU SLT,GPU SLT 仍在驗證階段,公司對後續 GPU SLT 切入表示有信心)。
- 綜合判讀:野村報告早於 7/30 法說會,MS/元大 memo 皆為法說會後最新表態,中國 SLT 市占 90% 三方一致度高;美系 SLT 市占數字口徑(CPU vs 整體)仍待後續季度更新釐清,並列保留。
- 競爭威脅浮現(Citi,2026-09-21):股價當日一度重挫約 8%,市場疑慮指向競爭者(可能為致茂)在主要 OSAT 客戶端 SLT 設備驗證進度良好,恐使鴻勁在 AI ASIC SLT 專案面臨份額流失。Citi 認為市場反應過度:鴻勁已鎖定現行世代 AI ASIC 關鍵 SLT 專案;面向未來世代,隨 TDP 需求墊高,Citi 預期鴻勁在熱管理的市場領先能力可讓其繼續作為 AI ASIC 的主要 SLT handler 供應商。此為現有「SLT 市占說法分歧」爭議首度出現具體股價衝擊事件,建議後續追蹤該 OSAT 客戶端驗證結果與鴻勁下世代 SLT 訂單確認情形。
- 市占口徑補充(Citi,2026-10-28):Citi 3Q26 報告稱鴻勁握有 AI/HPC FT handler 市場 >90%、ASIC SLT 市場 60-70% 市占(analyst,信心:中);與 MS(07-30)「美系 SLT 50%、中國 90%」及野村「SLT 仍由致茂主導」口徑不同,並列保留,不自行裁定。
- ATC 規格加速升級至 10kW+(法說會後更新,2026-07-30/31):ATC 功率規格已由過去約 3kW 提升至 10kW 以上,ASP 預估至少提升 30%(元大 memo,2026-07-30);大型封裝 ATC handler ASP 則較現有設備增加 20-25%(元大 memo)。MS(2026-07-30)證實客戶要求大封裝+10kW 以上 ATC 方案,出貨自 2026 年 10 月起。此節奏較野村(2026-07-24)ATC 路線圖原估「ATC3.8(10KW)落在 2027-28」明顯提前,屬法說會後最新覆蓋,原野村時程壓縮為一行沿革:ATC 10kW 原估 2027-28(野村,2026-07-24)→ 實際 2026 年 10 月起出貨(MS/元大,2026-07-30/31)。
- ATC 系列與功率路線(公司 3Q26 法說,2026-10-28):三大系統——液冷 ATC 3 系列(25–125°C,目前支援約 10kW,安裝比例最高約 67%,市場主力仍 2–3kW,部分客戶 3Q–4Q 已用 10kW 液冷 ATC)、全區段三溫 ATC 5 系列(-70°C 至 125°C,二元冷媒,客戶功率約 2–3kW,將推進至 10kW)、高瓦數 Bus 系列(冷媒系統,適零度附近或高溫,支援至 25kW);ATC 8 系列為一元冷媒、高溫段最佳。下一代特殊客戶需求 12kW 預計 4Q26 完成驗證、25kW 預計 4Q27 完成驗證(200×200mm 級大封裝)。沿革:野村 ATC3.8(10KW)原估 2027-28 → 10kW 已於 2026 年出貨 → 12kW/25kW 驗證節點(公司,2026-10-28)。各系列 ASP 公司口述 ATC 5 約 1,500–2,000、ATC 3 約 1,200–1,500(不含 Mega Tray header)、ATC 8 約 1,000–1,500(單位未說明,待核對)(活動_鴻勁7769_3Q26法說memo_20261028)。GS(2026-10-29)對同場法說的轉述口徑:ATC 3(液冷,25-125°C)約 10kW 且已獲 ASIC 客戶採用(市場主流 2-3kW)、ATC 5(冷媒三溫,-70-125°C)約 10kW 主攻車用、ATC 8(冷媒)約 25kW 供高功率;200mm×200mm 大封裝 12kW 2026 年底、25kW 2027 年底——與上列公司法說 memo 口徑(ATC 5 客戶功率約 2–3kW 將推進至 10kW、25kW 屬 Bus 系列、ATC 8 為一元冷媒高溫段)系列對應不完全一致,並列保留,待核對(報告_GS_鴻勁7769_3Q26_20261029)。
- 全自動化 AMR(公司 3Q26 法說,2026-10-28):鴻勁於測試場與封測廠 AMR 安裝數量居多,台灣晶圓大廠測試產線全面採用,客戶已有超過 300 台實務經驗,OSAT 亦陸續導入;Mega Tray 的 FT、SLT 機台均搭配 AMR 與多重 AOI,因大封裝 Carrier 已無法手動搬運(活動_鴻勁7769_3Q26法說memo_20261028)。
產品與應用
| 產品 | 應用 | 客戶類型 |
|---|---|---|
| FT Handler | AI GPU / ASIC / CPU 最終測試 | NVIDIA 等 HPC 客戶 |
| ATC 系統 | 高功耗晶片溫控 | AI GPU 測試廠 |
| SLT Handler | 系統層級測試(AI ASIC);SLT handler 亦供應聯發科(MTK)TPU 專案;HP-3036 可同測 36 site,ASP 約為 6/12 site 機型的 2 倍以上,新型 SLT 處理器已開始被客戶採用(公司,2026-10-28) | Hyperscaler ASIC 設計廠、2454_聯發科(市)(MTK TPU 專案) |
| Cold Plates | 測試環節散熱 | GPU / ASIC 關鍵客戶;Citi(2026-07-08)指出 2Q26 優於預期需求為營收成長主要驅動之一,並帶動銷售組合改善 |
| CPO 光電協同測試(開發中) | CPO switch ASIC 電氣 + 光學測試 | ASIC switch 客戶 |
| Engineering Multi-bin Handler(新平台,SEMICON TW 2026 展示) | 測試結果多重分級(非僅 pass/fail) | AI/HPC 高單價晶片客戶 |
| Large-package Handler(新平台,2026-10 起出貨,沿革:原估 3Q26→確認 10 月起,GS/MS/Citi/元大,2026-07-30) | 大封裝面積 AI/HPC 晶片測試,支援 mega tray 與 JEDEC tray、內建 automation 與高階 ATC | ASP 較現行主流 GPU handler 高 20-25%(GS);滲透率預估 1H27 20-30%、2H27 快速升至 >50%(GS);Citi 估 1H27 10-20%、2H27 約 50%;公司(3Q26 法說,2026-10-28):3Q–4Q 機台已推出並送客戶驗證(FT 機型 HP-9050 常溫/高溫搭 ATC 3 或 8 系列、HP-1050 三溫搭 ATC 5 系列),客戶 2027 年訂單約 20–30% 配置 Mega Tray 機台,含 ATC 與 AOI 的完整系統 ASP 可能提升 30% 以上,可向下相容 JEDEC 標準小型 Carrier(沿革:GS/BofA 估 ASP +20-25%、富邦估 +25-30% → 公司稱完整系統 +30% 以上;GS/MS/Citi/凱基 2026-10-28/29 轉述同一口徑「至少 +30%」,另 GS:SLT 機型 HP-3036 同測 36 片測試板(現行 6-12)、ASP 逾 2 倍;Citi 估 2027 年內容價值成長約十幾個百分點(mid-teens))(活動_鴻勁7769_3Q26法說memo_20261028) |
| CPO Test Insertion 4(光電共測 handler,Insertion 4 OE) | 光學對準(Optical Alignment)+光電共測+一站式測試,四邊 OE(單邊 OE 因客戶產品改版順延,技術概念相近可後續直接導入) | 2026-10(10M26)起出貨,初期送往以色列/台灣/美國實驗室;已完成大量 Optical Alignment 認證數據與 SOW 建置,出貨設備已朝量產方向設計;月出貨量初估 20-30 台,待客戶量產時程確認後可望提升(MS/元大 memo,2026-07-30);公司法說(2026-10-28)更新:機台 10 月底備妥搭 ATE 做量產前資料蒐集,目標產品為 ASIC 加約 4 個 OE,需 ASIC 與 OE 兩套熱控,11–12 月併入 test program 驗證、年底前完成,客戶希望 1Q27 有量產設備(活動_鴻勁7769_3Q26法說memo_20261028);券商補充:Citi(2026-10-28)估 INS4 新品 ASP 約 NT$30m(現行機型 NT$12-15m,因需兩套熱控、光學機構件與光學對位儀器);GS(2026-10-29)稱機台由 ATE 負責電測、鴻勁自製光學對位平台仍在驗證中;MS(2026-10-28)稱 4Q26 已小量出貨 INS4 OE FT 驗證 handler(報告_Citi_鴻勁7769_3Q26_20261028、報告_GS_鴻勁7769_3Q26_20261029、報告_MS_鴻勁7769_3Q26_20261028) |
| Apple A20 Pro WMCM 專用 FT Handler(2026F 新平台) | Apple 行動 AP 封裝由 InFO-PoP 轉 WMCM(晶片後 RDL 製程),搭配 Teradyne 測試機 | 需新增 ATC(最高 3,000W 溫控),對比現行 InFO-PoP 無需 ATC;野村估 handler ASP 較 InFO-PoP 提升約 50%(野村,2026-07-24) |
| MCL(微通道散熱蓋)專用 Handler(開發中) | 因應 Feynman GPU-on-GPU SoIC 堆疊等高功耗封裝,散熱片與冷板整合為單一微通道結構 | 平台最快 4Q26F 備妥;MCL 導入將改變測試流程(防漏測、避免接觸壓力損壞 MCL)(野村,2026-07-24) |
| MCCP(微通道冷板,2Q26 新品) | 將冷板流道間距由主流 500μm 縮小至 150-200μm,提升液冷散熱係數 | 因應 AI/HPC 晶片 TDP 持續攀升;野村估 ASP 較主流冷板高約 15%(野村,2026-07-24) |
| MSLT(Multi-site SLT,與中國當地廠商合作開發,開發中) | SLT 結合 Burn-in 測試,Burn-in 部分聚焦 Thermal Control | 因應中國客戶提出 SLT + Burn-in 整合需求(元大 memo,2026-07-30) |
設備套組(equipment set)ASP 結構:handler 約占 42%、ATC 約占 33%、cold plate 約占 23%(公司揭露);野村估整體 equipment set 平均 ASP 將由 2025 年 TWD1,200 萬提升至 2028F TWD2,000 萬,主要由 ATC 世代升級驅動,handler 本身 ASP 成長相對有限,需等待大封裝/MCL 機構性換機才會顯著提升。2026 年出貨大封裝機台(>120x150mm,對應 CoWoS 10-11x reticle interposer)與 2H27E 之 250x250mm 封裝方案,皆為 JEDEC 新增 mega tray 規格(258x537.6mm、380x387.6mm,現行標準 135.9x322.6mm)帶動的機構換機(野村,2026-07-24)。營收結構(野村估 2026F):equipment sets 約占 76%、jigs & modules(主要為冷板單獨銷售)約占 22%、其他約 2%(野村,2026-07-24)。公司口徑(3Q26 法說,2026-10-28):Cold Plate 約占營收 20%,屬客戶費用而非資本支出,與設備出貨不同步,毛利率通常高於設備;設備營收於出機後約 3–6 個月認列(活動_鴻勁7769_3Q26法說memo_20261028)。
圖片 / 架構圖
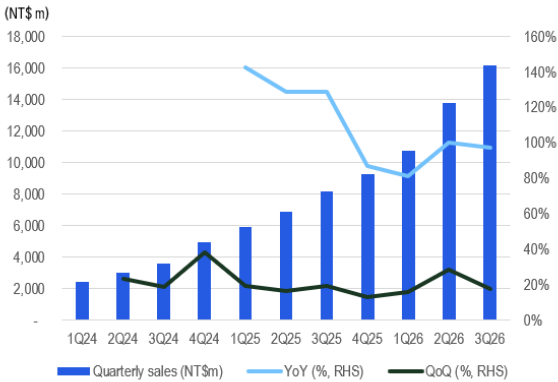
Citi「Figure 1. Hon – Quarterly Revenues Trend」柱狀圖:近期季營收明顯放大、柱體創圖中歷史新高,對應正文 3Q26 營收達 NT$16bn(QoQ+17%、YoY+98%)。(來源:報告_Citi_鴻勁7769_20261007,2026-10-07)
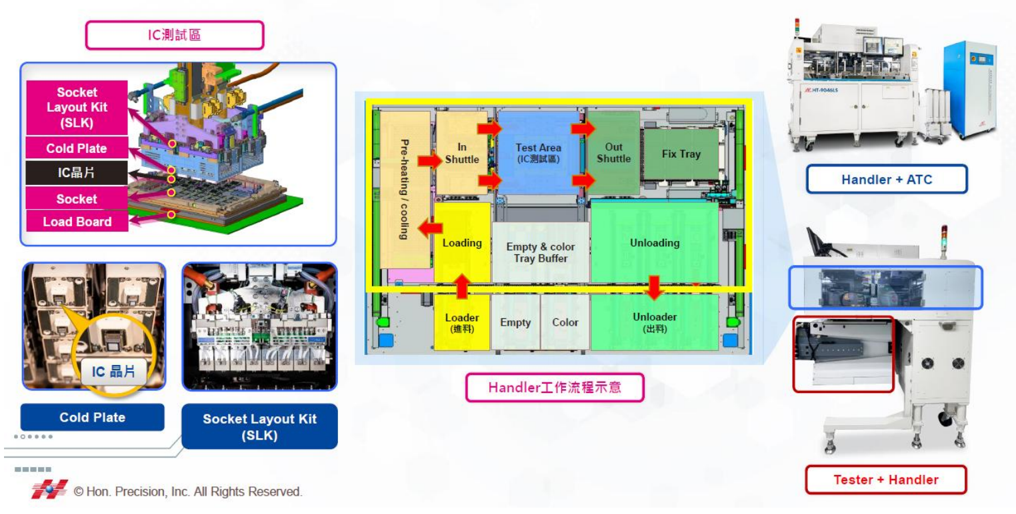
鴻勁產品組合示意圖:IC 測試區(Handler 工作流程,含 Pre-heating/Loading/Test Area/Unloading 分區)、Socket Layout Kit(SLK)+ Cold Plate + IC 晶片堆疊結構、Handler+ATC 與 Tester+Handler 整機外觀。(來源:報告_野村_半導體測試產業_20260724 Fig. 177,2026-07-24)
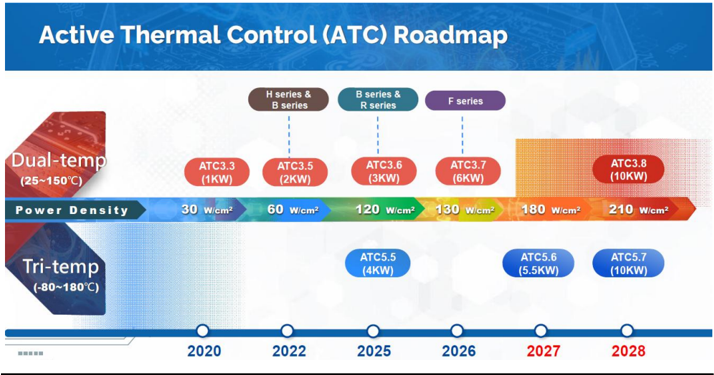
鴻勁 ATC(主動熱控)世代路線圖:Dual-temp(25-150°C)ATC3.3(1KW,2020)→ATC3.5(2KW,2022,H/B series)→ATC3.6(3KW,2025,B/R series)→ATC3.7(6KW,2026,F series)→ATC3.8(10KW,2027-28);功率密度 30→210 W/cm²;Tri-temp(-80-180°C)ATC5.5(4KW,2025)→ATC5.6(5.5KW,2027)→ATC5.7(10KW,2028)。(來源:報告_野村_半導體測試產業_20260724 Fig. 192,2026-07-24)
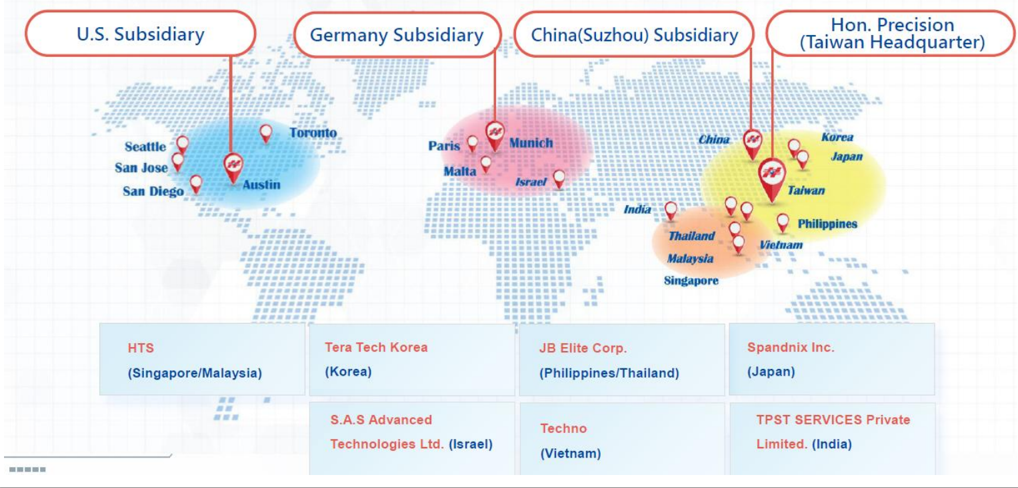
鴻勁全球據點布局圖:台灣總部(Hon. Precision)為核心,另設中國蘇州、美國(Austin, Texas 為主的 Seattle/San Jose/San Diego/Toronto 服務網)、德國(Munich 為主的 Paris/Malta/Israel 服務網)子公司,並透過韓國/東南亞/印度代理商(Tera Tech Korea、JB Elite、Spandnix 等)延伸服務網絡;野村認為此布局為鴻勁評估在美設立最終組裝廠(模組生產仍留台灣)鋪路。(來源:報告_野村_半導體測試產業_20260724 Fig. 214,2026-07-24)
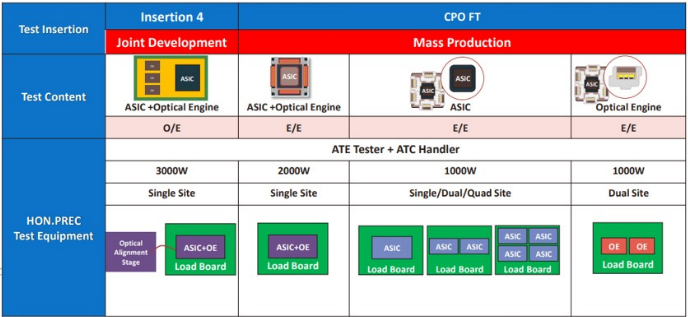
圖說:鴻勁 CPO 方案:Insertion 4(ASIC+Optical Engine,3000W 單 site,含 Optical Alignment Stage)與 CPO FT(2000W/1000W 單、雙、四 site)的 ATE+ATC handler 配置。(來源:鴻勁,轉載於 Morgan Stanley,2026-10-08)
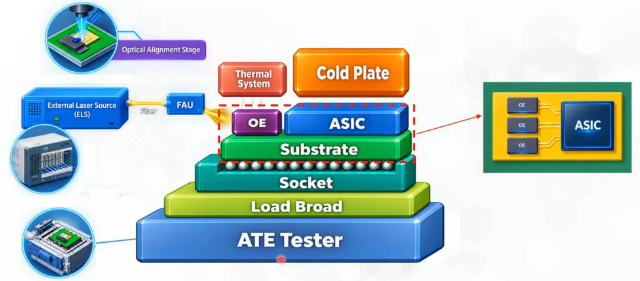
圖說:CPO INS4 OE 測試堆疊示意:由下而上為 ATE Tester、Load Board、Socket、Substrate,基板上並排 ASIC 與 OE,其上壓 Thermal System 與 Cold Plate;左側 External Laser Source(ELS)經光纖接 FAU,上方 Optical Alignment Stage 對位 OE。說明 INS4 為何需要 ASIC 與 OE 兩套熱控及光學對位儀器。(來源:報告_Citi_鴻勁7769_3Q26_20261028 Figure 1,2026-10-28)
月營收(近 24 個月)
下次公布11/9(一) 10月營收 預估:可能 11/9 公布(近 9 次有 9 次落在此區間;最常見:每月 8 號前後,信心中)
| 月份 | 營收(億元) | MoM | YoY | 備註 |
|---|---|---|---|---|
| 2026-09 | 57.3 | +9.8% | +100.2% | |
| 2026-08 | 52.2 | -0.5% | +91.6% | |
| 2026-07 | 52.5 | -1.0% | +100.8% | |
| 2026-06 | 53.0 | +28.4% | +106.5% | |
| 2026-05 | 41.3 | -5.3% | +83.6% | |
| 2026-04 | 43.6 | +1.7% | +111.8% | |
| 2026-03 | 42.9 | +38.5% | +111.3% | |
| 2026-02 | 31.0 | -7.3% | +57.0% | |
| 2026-01 | 33.4 | +0.3% | +73.9% | |
| 2025-12 | 33.3 | +10.0% | +74.5% | |
| 2025-11 | 30.3 | +3.6% | +94.4% | |
| 2025-09 | 28.6 | +5.0% | +131.2% |
資料:珩石資料庫+公開資訊觀測站,更新於 2026-11-09 01:26。下次公布日依公司近 12 個月公布習慣(公開資訊觀測站、鉅亨營收速報、FinMind)推估,以公司公告為準。
月營收追蹤
| 月份 | 營收 | MoM | YoY | 備註(歸因/來源) |
|---|---|---|---|---|
| 2026-06 | NT$5,302mn | +28% | +106% | 2Q26 收官月;帶動 2Q26 合計 NT$13,794mn(+101% YoY/+29% QoQ)創新高,超 Citi/street(Bloomberg)預測各 19%/12%;主因 cold plates 需求優於預期+GPU/ASIC 客戶 ATC handler 銷售穩健(Citi,2026-07-08) |
| 2026-08 | NT$52.19 億 | -0.5% | +91.6% | 累計 349.84 億(YoY +92.9%);設備股 8M26 月減/月持平主因 7M26 認列 6M26 遞延驗收營收、基期偏高,且新廠設備尚未完工、3Q26 無新廠驗收動能;部分廠商原料影響交期遞延 1–3 個月,已增組裝空間/人力/外包因應,預計 9M26 續增(報告_CTBC_封測半導體設備8月營收評析_20260911,2026-09-11) |
| 2026-09 | NT$57 億 | +10% | +100% | 持續受惠 OSAT 客戶為次世代 AI 晶片擴建 FT/SLT handler+cold plates 需求穩健;來源 Citi 2026-10-07 |
| 3Q26 | NT$160 億,創季度新高 | +17% | +98% | 超 Street/Citi 預估各 17%/9%;展望維持 QoQ 成長動能延續至明年,支撐來自 AI ASIC 與美系 EV FT/SLT 專案訂單動能、OSAT 於東南亞與美國擴產帶動的持續性產能建置需求;4Q26 起新產能開出,2027 產能成長加速至 >50%,加上大型托盤(large tray)handler/AOI 功能/更高 TDP 要求帶動內容值擴張,Citi 估 2027/28 獲利成長 86%/74%;來源 報告_Citi_鴻勁7769_20261007 |
| 3Q26(公司法說) | NT$161.94 億,前三季 NT$407.13 億(已超越 2025 全年 302.71 億) | +17.4% QoQ | +97.5% YoY | 營業毛利 92.20 億(毛利率 56.9%,較 2Q26 的 56.1% 回升,惟低於富邦預估 58.8%)、營業費用 11.78 億(費用率 7.3%)、營業利益 80.41 億(營益率 49.7%)、本期淨利 67.16 億(淨利率 41.5%);業外 1-9 月利息收入約 7.86 億、前三季外幣兌換利益約 2.2 億(活動_鴻勁7769_3Q26法說memo_20261028,2026-10-28) |
| 3Q26(GS/MS/Citi/凱基對照) | NT$161.94 億 | +17.4% QoQ | +97.5% YoY | 營收超預期:較 GS 預估 +5.0%(15,426)、MS +6%(15,217)、Citi +17%(13,892);較 Bloomberg 共識 +7.4%(15,078)/MS 引共識 +6%(15,220);凱基原估 QoQ +5.6%、實際 +17.4%。毛利率 56.9% 與 GS/Citi 預估 56.5%/56.7%、共識 57.0-57.4% 大致相符,低於 MS 預估 60.1%;凱基稱 YoY -0.8ppt 係高毛利 cold plate 營收占比變動;營業費用率 7.3% 高於 GS 預估 5.6%(R&D 費用增加)。4Q26 預估:GS 營收 17,681(QoQ +9.2%)、Citi 16,594(+2%)、凱基 QoQ +7.5%(報告_GS_鴻勁7769_3Q26_20261029、報告_MS_鴻勁7769_3Q26_20261028、報告_Citi_鴻勁7769_3Q26_20261028、memo_凱基投顧_鴻勁7769OSAT資本支出_20261028,2026-10-28/29) |
| 3Q26(富邦確認) | NT$161.9 億 | +17.4% QoQ | +97.5% YoY | 超富邦先前預估 14.8%、市場共識 8.8%;富邦估毛利 95.2 億、營業利益 82.3 億(營益率 50.8%)、稅後淨利 67.8 億、EPS 37.66(+23.7% QoQ/+68.2% YoY);毛利率由 2Q26 的 56.1% 回升至 58.8%(營業費用率 8.0%)。富邦預估 4Q26 營收 180.9 億(+11.7% QoQ;表列 YoY +95.0%,內文另寫 +68.6%,待核對)、毛利率 58.8%、EPS 42.06(高於共識 10.4%);設備營收由 3Q26 的 128 億升至 143.6 億(報告_富邦_鴻勁7769_20261021,2026-10-21) |
EPS 記錄
來源:260623_7769_鴻勁_daiwa_Hon Precision(Daiwa,2026-06-23)
| 期間 | EPS (NT$) | 營收 (NTm) | 毛利率 | YoY | 備註 |
|---|---|---|---|---|---|
| 2023 | 18.82 | 9,489 | 49% | — | COVID 後低點 |
| 2024 | 32.73 | 13,992 | 55% | 營收 +47% | AI 建置復甦 |
| 2025 | 75.54 | 30,271 | 57% | 營收 +116%、淨利 +134% | 2023-25 營收/淨利 CAGR 79%/101% |
| 1Q26 | 25.70 | 10,725 | 56% | 營收/淨利 +81%/+80% | 連續高基期下維持高成長 |
| 2Q26 | 30.44 | 13,794 | 56.1% | 營收/淨利/EPS +100.4%/+122.1%/+99.4% | 單季創新高,優於 GS/MS/Citi/CTBC 預估各 4.5-12%;OpM 48.5%(QoQ -1.5ppt)主因 5 月庫藏股轉讓予員工一次性費用約 NT$1.1-1.2 億,後續季度不再發生(元大 memo/CTBC,2026-07-30/31) |
| 1H26 | 56.14 | 24,519 | 56.15% | — | 優於市場預期 EPS +1.31ppt、營收 +5.36%;毛利率遜預期 0.42ppt、營益率遜預期 1.08ppt;稅後淨利約 NT$101 億(元大 memo,2026-07-30) |
| 3Q26 | 37.33 | 16,194 | 56.9% | EPS +66.7%(vs 3Q25 22.39;GS 表列 +66.8%);營收 +97.5% | 公司法說前三季累計 EPS 93.47 減 1H26 56.14 回推為 37.33,GS/MS/Citi 財報對照表直接揭露單季 EPS 37.33(QoQ +22.6%),去除回推標記;營業利益 8,041、淨利 6,717(淨利率 41.5%);營益率 49.7%(QoQ +1.2ppt);對預期:GS 35.64(+4.7%)、MS 36.93(+1%)、Citi 32.29(+16%)、Bloomberg 共識 34.61(+8%)、富邦 37.66;毛利率較富邦預估 58.8% 低 1.9ppt(活動_鴻勁7769_3Q26法說memo_20261028、報告_GS_鴻勁7769_3Q26_20261029、報告_Citi_鴻勁7769_3Q26_20261028,2026-10-28/29) |
| 9M26 | 93.47 | 40,713 | 56.46% | — | 前三季營收已超越 2025 全年(30,271)(活動_鴻勁7769_3Q26法說memo_20261028,2026-10-28) |
- 季度 EPS:1Q25 15.89 / 2Q25 15.26 / 3Q25 22.39 / 4Q25 22.73 / 1Q26 25.70 / 2Q26 30.44 / 3Q26 37.33(GS/MS/Citi 直接揭露);券商 4Q26E:GS 39.96、Citi 38.81。
- 2025 淨現金 NT$542 億(IPO 募資後);計畫今年配發 每股 NT$65 現金股利;QFII 持股約 20%。
- 估值:Daiwa 為首次納入研究(initiation,未給評等/目標價);以 Bloomberg 共識計,2026/27E PER 約 56x/33x、PBR 約 18x/13x。
野村(2026-07-24)實績數字交叉核對
野村揭露 2025 年營收 NT$30,271mn(與上表一致)、毛利率 56.5%(表列 57%,四捨五入差異)、營益率 49.7%、淨利率 40.8%;2025 全年 EPS 野村列示 NT$75.69-75.71(表列 Daiwa 數字 75.54,差異 <1%,可能為股數基礎微差,非重大衝突)。季度 EPS 野村列 1Q25 15.89/2Q25 15.26/3Q25 22.39/4Q25 22.13/1Q26 25.70——4Q25 與上表 Daiwa 數字 22.73 有約 2.7% 落差,暫無法判定何者為準,並列保留待核對。Citi(2026-10-28)Forecast Summary 列 4Q25 淨利 3,711 百萬元、EPS 22.73,與 Daiwa 值一致,4Q25 EPS 22.13 僅野村單一來源;2025 全年 EPS 各家口徑 75.54(Daiwa)/75.69-75.71(野村、GS)/76.26(MS)/76.30(Citi),差異應源自股數基礎(Citi 四季 EPS 加總 76.27†),並列保留。
3Q26 業外金額口徑差異(待核對)
凱基(2026-10-28)稱 3Q26 稅後淨利受惠約 10 億元業外收入;Citi 財報表(稅前 8,396 − 營業利益 8,041)推得 3Q26 業外淨額約 3.55 億元†,1Q-3Q 累計約 9.99 億元†(438+206+355)與凱基「10 億」數字接近,疑為前三季累計口徑被誤當單季,未自行裁定。公司法說揭露 1-9 月利息收入約 7.86 億、外幣兌換利益約 2.2 億。
EPS 預估
| 年度 | JPM(07-12) | 野村(07-24) | 美銀美林(07-29) | 高盛(10-29,上修) | 大摩(10-28,維持) | 花旗(10-28,2026 上修) | 中國信託(07-31) | 福邦(2026-10) | 富邦(2026-10-21) | 備註 |
|---|---|---|---|---|---|---|---|---|---|---|
| 2026E | — | 134.40 | 114.39 | 133.43(前 130.55,+2.2%) | 129.19(維持;共識§ 129.47) | 132.28(前 123.54,+7%) | 134.19(原 131.66,+1.9%;共識 126.01) | 129.0 | 135.85(前 130.42,+4.2%;營收 587.99 億、GM 57.7%、OPM 50.1%;共識 129.03) | 直接揭露值最低美銀美林 114.39、最高中國信託/野村 134 附近,區間收斂;福邦未給目標價,僅合理 PER 區間 30-50x |
| 2027E | 210 | 218.84 | 180.02 | 256.18(前 251.16,+2.0%) | 222.56(維持;共識§ 219.20) | 234.09(前 229.77,+2%) | 245.45(原 231.55,+6%;共識 208.29) | 218.0 | 216.56(前 215.95,+0.3%;營收 931.80 億、GM 58.8%、OPM 50.8%;共識 217.97) | 高盛上修後躍居各家最高,美銀美林仍明顯偏低;福邦 CPO 設備 2027 年營收估 NT$55-60 億(Insertion 4),詳見財測假設 |
| 2028E | 320 | 336.59 | 243.88 | 447.39(前 443.86,+0.8%) | 371.52(維持;共識§ 365.63) | 397.71(前 399.86,-1%) | 387.76(CTBC 表列「調整後」值,無對應舊值) | — | 340.59(營收 1,466.05 億、GM 58.8%、OPM 50.8%) | 高盛 447.39 為全場最高(較野村高 33%),美銀美林 243.88 為全場最低(較野村低 28%) |
美銀美林 2026-08-18 更新(法說會後首次):EPS 2026/27/28E 上修至 123.54 / 178.95 / 250.68(前 114.39/180.02/243.88,2026E +8.0%、2028E +2.8%,2027E 微降 0.6%);營收 2026/27/28E NT$53,544mn/76,302mn/105,252mn(YoY +76.9%/+42.5%/+37.9%);GPM 由 2026 年 57.0% 升至 2028 年 59.9%;PO 維持 NT$7,800(36x 2H27-1H28 P/E),報告日股價 NT$6,525。BofA 自估 2027E/2028E 營收較市場共識低 14%/27%,仍為各家中最保守者。(來源:報告_BofA_鴻勁7769_20260818)
大摩「共識§」值:2026-10-28 報告註解明確標示 § 為 Refinitiv 共識預估(10-28 共識 129.47/219.20/365.63;07-30 報告 § 值 125.94/211.93/349.83,隨共識上移),修正先前「可能為 ModelWare/不同會計基礎」的推測;大摩自家 EPS(共識口徑)10-28 維持 129.19/222.56/371.52,ModelWare 淨利 23,241/40,038/66,837 百萬元(2026E/27E/28E)。中國信託 EPS 記為「調整後 EPS」,與公告基本 EPS 略有差異(見來源報告財測表)。
Citi(2026-09-21):本次為 flash reiterate note,未重列年度 EPS 數字,僅提及「2027/28 獲利估成長 86%/74%」——與 Citi 07-30 既有 EPS(123.54/229.77/399.86)換算成長率完全吻合(229.77/123.54-1=86.0%;399.86/229.77-1=74.0%),確認 Citi EPS 預估未變動。
Citi(2026-10-07):9 月營收 NT$5.7bn(YoY+100%)、3Q26 營收 NT$16bn(YoY+98%,超 Street/Citi 預估 17%/9%)後的 flash reiterate note,同樣未重列年度 EPS 數字,僅重申「2027/28 獲利估成長 86%/74%」,與 09-21、07-30 既有 EPS 換算成長率一致,確認 Citi EPS 預估連續三份報告未變動。
3Q26 後更新沿革(2026-10-28/29):高盛 EPS 26/27/28E:136.57/249.97/426.09(07-30 前)→130.55/251.16/443.86(07-30)→133.43/256.18/447.39(10-29,+2.2%/+2.0%/+0.8%);花旗:122.22/215.98/378.69(07-30 前)→123.54/229.77/399.86(07-30,09-21、10-07 未變)→132.28/234.09/397.71(10-28,+7%/+2%/-1%);大摩:129.19/222.56/371.52(07-30、10-08、10-28 皆未變);凱基(10-28)僅稱 2027-28E EPS 下修 2-3%(設備出貨至營收認列時間拉長),未揭露絕對值。
⚠️ 券商間 EPS 預估分歧持續擴大:高盛(07-30 上修後)與美銀美林(07-29)成為新的兩極
7 家券商 2026-07 底前後估值皆已更新,2027E/28E 分歧未收斂反而擴大:2028E 區間 NT$243.88(美銀美林 07-29;08-18 更新 250.68)至 NT$447.39(高盛 10-29;07-30 為 443.86),相差約 1.8 倍;高盛在 2Q26 法說會後大幅上修(尤其看好大封裝方案滲透加速),美銀美林(07-29,法說會前發布)估值明顯偏保守。野村(07-24)/JPM(07-12)/中國信託(07-31)三家落在 NT$320-390 區間、相對集中;花旗(07-30)上修後 NT$399.86 也貼近此區間。美銀美林與高盛為目前最大的兩極值,需留意兩家後續是否進一步靠攏,並列保留。
財測假設
| 來源(日期) | 模型 / 推導鏈 | 關鍵假設 | 產出 |
|---|---|---|---|
| Citi(2026-07-08) | 目標 PER 36x × 2027E/28E 平均 EPS → TP | 36x 為過去 1 年 PER 均值上方 1 個標準差;根基於鴻勁在 AI/HPC 測試 handler 市場的高市占,支撐 2025-28E 獲利 CAGR 77%(高於自身 2022-25 三年 CAGR ~40%、也高於全球測試設備同業 Bloomberg 共識均值 +40%);同業過去 1 年平均以 36x 2027/28E 共識 EPS 交易 | TP NT$11,000;隱含 2027E/28E 平均 EPS ≈ NT$305.6†(回推,報告未直接揭露單一 EPS 數字) |
| J.P. Morgan(2026-07-12) | 目標 PER 38x × 2027E EPS → TP;2025-28E 營收/EPS CAGR 建模 | 38x 略高於掛牌(2024-11 興櫃轉上市)以來平均 34x(+2 個標準差);handler 出貨量 CAGR 38%、ASP CAGR 15%(2025-28E)驅動營收/EPS CAGR 61%;牛市情境:若市場改採 2028E EPS+35-40x,股價上看 NT$10,000 | PT NT$8,000(Jun-27 target,較先前 JPM 目標價 NT$6,700 上調,圖表可見兩次目標價事件);EPS 27E/28E 210/320 |
| 野村(2026-07-24) | 目標 PE 40x × 2027-28F 平均 EPS(277.7)→ TP;由下而上建模:equipment set 出貨(handler+ATC+cold plate)× 混合 ASP+jigs/modules(主要為 cold plate 單獨銷售);設備出貨後約 3-6 個月才認列營收,模型內建 2 季遞延 | 40x 為掛牌以來 19-52x 交易區間高端,對應 2026-28F 淨利 CAGR 58%(另一處敘述為 2025-28F EPS CAGR 70%,口徑不同);營收 CAGR 59%(2025-28F);GM 56.7%/56.9%/56.9%(26/27/28F,主要靠 ATC 升級撐盤,handler 本身 ASP 成長有限);equipment set 混合 ASP 由 2025 年 TWD12mn→2028F TWD20mn;capex TWD1.5bn/2.4bn/3.7bn(26/27/28F,因應廠房擴建);opex CAGR 60%(2025-28F,2026E 員工人數+50%);首次覆蓋(initiate),非上修/下修 | TP NT$11,100(現價 NT$6,405,2026-07-22 收盤,隱含上行 73.3%);EPS 26F/27F/28F 134.40/218.84/336.59(直接揭露,較 Bloomberg 共識分別高 +9.1%/+8.8%/-0.5%) |
| 美銀美林(2026-07-29,法說會前) | 目標 PER 36x × 2027E P/E → PO;handler system 銷售 CAGR 建模 | Handler system 銷售 '26-'28 CAGR +48%(出貨/ASP CAGR +36%/+9%);GM 由 '26 57.8% 升至 '28 60% 水準;36x 位處歷史 8-56x 交易區間上半;銷售/獲利 CAGR 44%/46%('26-'28E)、ROE 30-40% 區間 | PO NT$7,800(維持不變,2026-06-24 設立值);EPS 26/27/28E 114.39/180.02/243.88 |
| 高盛(2026-10-29,3Q26 後;沿革:07-30 TP 12,500、EPS 130.55/251.16/443.86) | 目標 PER 32x(2028E EPS,不變)discount back to 2027E @13.6% CoE → TP | 3Q26 優於預期(營收較 GS 預估 +5.0%、EPS 37.33 vs 35.64)、營業費用率 7.3% 高於 GS 預估 5.6%(R&D 增加);2026-28E EPS 上修 2%/2%/1%(營收、毛利率上修);Mega Tray 占部分客戶新單 20-30%、完整系統 ASP 至少 +30%(07-30:大封裝滲透 1H27 20-30%、2H27 >50%,ASP +20-25%);CPO INS4 客戶驗證 11 月起、年底前完成、1Q27 量產目標;2027 產能 +50% 重申,訂單能見度 2-3 季;高階 ATC 與 Mega Tray 4Q26 起出貨、CPO 設備 1Q27 起交貨,設備認列滯後 3-6 個月→2H27 毛利率上行;GS 2027/28E EPS 高於 Bloomberg 共識 17%/25%;CoE 假設 1.5x beta、4.25% 無風險利率、6.25% 市場風險溢酬 | TP NT$12,600(原 12,500;隱含 2027E 49x P/E);EPS 26/27/28E 133.43/256.18/447.39;營收 58,395/109,692/183,968 百萬元;4Q26E 營收 17,681、EPS 39.96 |
| 大摩(2026-10-28,3Q26 後;沿革:07-30 OW、TP 10,008) | AlphaSignals 財報反應:對論點影響 Unchanged、財報 vs 共識 In-line、未來 12 個月方向 Largely unchanged;殘值模型(成本權益 9.8%、payout 5%、中期成長 15%、終端成長 4.0%) | 3Q26 營收較 MS 預估 +6%(16,194 vs 15,217)、EPS 37.33 vs 36.93(+1%);毛利率 56.9% 低於 MS 預估 60.1%、營益率 49.7% 低於 54.1%;CPO INS4 OE 4Q26 小量出貨驗證 handler、客戶 11 月起驗證至年底前、1Q27 量產;Mega Tray 占客戶訂單 20-30%、完整系統 ASP ≥ +30%,已送客戶驗證;2H27 因 Mega Tray 與 CPO 高 ASP 方案(1H27 量產、認列約 3 個月)營收強勁成長;2027 產能維持 +50% YoY,設備台數成長可能低於 50%;現價約 24x 2027e EPS(表列 25.0x,待核對)vs 2025-28e 獲利 CAGR >70%(07-30:SLT 美系 50%/中國 90%、中國 2026 營收 +60-80%、2027 有望翻倍) | TP NT$10,008(Reiterate OW,未變;隱含 77x/45x/27x 2026e/27e/28e P/E);EPS 26/27/28e 129.19/222.56/371.52(皆未變);營收 54,983/93,963/153,445 百萬元 |
| 花旗(2026-10-28,3Q26 後;沿革:07-30 TP 11,000、35x、EPS 123.54/229.77/399.86) | 目標 PER 31x(原 35x,因族群估值壓縮、總經不確定)× 2027E/28E 平均 EPS → TP(31x 為 1 年 PER 均值 +0.5 std) | 3Q26 淨利 6,717 百萬元較 Citi 預估高 16%(EPS 37.33 vs 32.29)、較共識高 8%;2026E EPS +7%、2027/28E 大致不變(+2%/-1%);INS4 OE 為唯一進入最終驗證階段(年底)的供應商、客戶 1Q27 量產;INS4 新品 ASP 約 NT$30m(現行機型 NT$12-15m);Mega Tray 完整系統 ASP +30%、客戶 2027 年訂單 20-30% 配置(07-30:滲透 1H27 10-20%、2H27 ~50%);加計 CPO handler 與 ATC 規格升級,估 2027 內容價值成長約 mid-teens;產能 +50%;FT handler AI/HPC 市占 >90%、ASIC SLT 市占 60-70%;2025-28E 營收 CAGR 約 70%、獲利 CAGR >75% | TP NT$10,000(原 11,000,下修 9%;31x × 平均 EPS 315.9† ≈ 9,793,報告取整數 10,000);EPS 26/27/28E 132.28/234.09/397.71;營收 57,307/95,658/158,382 百萬元;Bull/Base/Bear NT$13,000/10,000/5,000 |
| 美銀美林(2026-08-18,法說會後首次更新) | 目標 PER 36x × 2H27-1H28 EPS → PO;產能擴充 × 混合 ASP 提升建模 | 產能:1H26 已擴 +45%,2026 全年 +40% YoY 目標 on track;德鑫(DeShen)新廠 1Q27 開始生產、中國由外包夥伴在地生產、總部空間優化,三者合計支撐 2027 年產能 +50% YoY、2028 年再 +50%。ASP:大封裝(large-package)handler 自 4Q26 起明顯放量,2027 年目標滲透率達總出貨 15-30%、ASP 較主流高 20-25%;帶動整體混合 ASP 2026-28 年 CAGR +7%。毛利率:由 2026 年 57% 升至 2028 年 60%,來自規格升級與產品組合。訂單:能見度延伸至年底;成長催化劑含 Tesla 用高階 FT/SLT handler、美系車用 IDM 擴廠、Google TPU 穩定爬坡、NVIDIA/AMD CPU/GPU 訂單、中國本土高階晶片測試需求 | EPS 2026/27/28E 123.54/178.95/250.68;PO 維持 NT$7,800;2026-28E 營收/獲利 CAGR 40%/42% |
| 中國信託(2026-07-31,法說會後下修) | 目標 PER 40x × 2027F EPS → TP | 2026-28 CPU/ASIC 需求暢旺,2027 ASIC 需求將超越 GPU;全球兩大 ATE 廠(Advantest/Teradyne)上修 2026 SoC ATE 市場規模至 US$105-115 億,鴻勁列主要受惠者 | TP NT$10,000(原 NT$12,000,下修 17%,前次評等亦為買進);EPS 26F/27F 134.19/245.45 |
| Morgan Stanley(2026-10-08) | CPO 測試(Insertion 4)新增 handler 需求(定性);EPS 對共識小幅高於 | Insertion 1、2 為晶圓級,鴻勁主要曝險在 Insertion 4(2027 年起)及 Spectrum/Quantum 封裝的電性測試;ATC handler 2025 年起出貨;次世代 Insertion 4 handler 預計 1H27 出貨,為全新工具、ASP 高於純電性 FT;scale-up CPO(Rubin Ultra NVL576 2H27、Feynman 2028)才帶來測試設備需求階梯跳升 | 營收 NT$549.83/939.63 億(2026E/27E,對共識 −1.6%/+1.2%);EPS 129.19/222.56(對共識 +0.3%/+1.5%) |
| 福邦(2026-10) | CPO 設備產值估:Insertion 4(純電測+光電同測 handler)營收估 | Insertion 4 量產型驗證機已於 2026-10 出貨;與本頁既有「10M26 CPO Insertion 4 OE 出貨、月出貨量初估 20-30 台」條目對應同一事件,補上營收金額 | 2027 年 CPO 設備營收估 NT$55-60 億;FY26F/27F EPS 129.0/218.0,合理 PER 區間 30-50x(無目標價) |
| 富邦(2026-10-21) | 3Q26 毛利率回升→GPU/ASIC 需求擴大、大型封裝提升單機美元含量→目標 PER 40x × FY27F EPS | 2027 年新 ASIC 訂單(Google TPU、AMD CPU、中國 AI、車用);處理器測試複雜度提升推升單機美元含量;10kW 熱解決方案(SEMICON Taiwan 展示),大型封裝處理機價格較一般機種高 25-30%、2027 年底滲透率 25-30%;毛利率 2026/27/28F 57.7%/58.8%/58.8%;營收 587.99/931.80/1,466.05 億元;Insertion 4 光電協同測試機 2027 年小量出貨、2028 年起量產 | EPS 2026/27/28F 135.85/216.56/340.59;TP 40x FY27F EPS ≈ NT$8,600(維持) |
| 凱基投顧(2026-10-28,3Q26 後) | 目標 PER 30x(原 40x)× 3Q27-2Q28 EPS(原用 2027 年 EPS,估值基準延伸)→ TP | 2027-28E EPS 下修 2-3%(設備出貨至營收認列時間拉長);獲利成長放緩(2025/26 +134%/+92% → 2027/28 +67%/+75%);對照 Advantest 2027/28 本益比 37x/30x,鴻勁應相對折價;3Q26 營收 QoQ +17.4% 高於凱基預估 +5.6%、稅後淨利 67 億元高於預估 8%;4Q26 營收預估 QoQ +7.5%;台灣 OSAT 資本支出 2026E 484 億元(+99%,歷史新高)、2027 維持高檔;晶片尺寸將超過 120×150mm 帶動 mega-tray 分選機,ASP 較一般高 30%;ATC 升級與 mega-tray 為 2027 主要成長動能、貢獻集中 2H27;CPO 設備 1Q27 起出貨但以工程機為主,2027 營收貢獻有限;2027 產能 +50% 維持 | TP NT$8,800(微調,前值報告未揭露);EPS 絕對值報告未揭露 |
目標價與評等
| 券商 | 報告發布日 | 評等 | 目標價 | 評價基礎 | 來源 |
|---|---|---|---|---|---|
| Goldman Sachs | 2026-06-02 | Buy | NT$12,000 | 32x(參考 peer P/E 相關分析),基礎 2028E EPS | 報告_GS_台灣科技半導體CorporateDay2026_Day2_20260602 |
| Daiwa | 2026-06-23 | 首次覆蓋(未評等/未給 TP) | n.a. | 共識 2026/27E PER 56x/33x、PBR 18x/13x | 260623_7769_鴻勁_daiwa_Hon Precision |
| Citi | 2026-07-08 | Buy(Catalyst Watch: Upside,2026-08-27 到期) | NT$11,000 | 36x 2027E/28E 平均 EPS(1 年 PER 均值 +1 std);現價 NT$6,055,隱含股價上行 81.7%、總報酬 82.2% | 報告_Citi_鴻勁7769_20260708 |
| J.P. Morgan | 2026-07-12 | Overweight(維持) | NT$8,000(Jun-27 target,原 NT$6,700) | 38x 2027E P/E(掛牌以來均值 34x +2 STD) | 報告_JPM_鴻勁7769_20260712 |
| 野村(Nomura) | 2026-07-24 | Buy(首次覆蓋 initiate) | NT$11,100 | 40x 2027-28F 平均 EPS(277.7);掛牌以來交易區間 19-52x 之高端;現價 NT$6,405(2026-07-22 收盤),隱含股價上行 73.3% | 報告_野村_半導體測試產業_20260724 |
| 美銀美林(BofA/Merrill Lynch) | 2026-07-29 | Buy(維持,法說會前) | NT$7,800(PO,2026-06-24 設立值,本次報告維持不變) | 36x 2027E P/E,位處歷史 8-56x 交易區間上半;現價 NT$5,750,隱含上行 35.7% | 報告_BofA_鴻勁7769_20260729 |
| Goldman Sachs | 2026-07-30 | Buy(維持) | NT$12,500(原 NT$12,000,法說會後上修) | 32x 2028E P/E(不變)discount back to 2027E @13.6% CoE;現價 NT$5,620,隱含上行約 122% | 報告_GS_鴻勁7769_20260730 |
| Morgan Stanley | 2026-07-30 | Overweight(Reiterate) | NT$10,008 | 12m TP;現價 NT$5,620,隱含上行 78% | 報告_MS_鴻勁7769_20260730 |
| Citi | 2026-07-30 | Buy(維持) | NT$11,000(維持,目標倍數 36x→35x 但 EPS 上修抵銷) | 35x 2027E/28E 平均 EPS(原 36x,反映族群估值壓縮);現價 NT$5,620,隱含股價上行 95.7% | 報告_Citi_鴻勁7769_20260730 |
| 美銀美林(BofA/Merrill Lynch) | 2026-08-18 | Buy(維持) | NT$7,800(PO,維持) | 36x 2H27-1H28 P/E;報告日股價 NT$6,525 對應 36x/25x 2027/28E P/E(歷史區間 8-56x);EPS 上修但 PO 未動,隱含上行 19.5%;仍為各家最低 PO | 報告_BofA_鴻勁7769_20260818 |
| 中國信託(CTBC) | 2026-07-31 | Buy(維持) | NT$10,000(原 NT$12,000,下修 17%) | 40x 2027F EPS(245.45);前日收盤 NT$5,620,潛在漲幅 77.9% | 報告_中信_鴻勁7769_20260731 |
| Citi | 2026-09-21 | Buy(Reiterate,維持) | NT$11,000(不變) | 目標 PER 36x 2027E/28E 平均 EPS(報告文字另處提及 35x;Citi 2026-10-28 報告稱目標倍數「由 35x 下調至 31x」,確認 07-30 起有效倍數為 35x,36x 為沿用 07-08 舊值之文字不一致);股價當日一度重挫 ~8%(競爭者 SLT 驗證進度疑慮),現價 NT$6,000,隱含股價上行 83.3%、總報酬 83.9% | 報告_Citi_鴻勁7769_20260921 |
| Citi | 2026-10-07 | Buy(維持) | NT$11,000(不變) | 目標 PER 36x 2027E/28E 平均 EPS(報告文字另處再度寫作 35x;Citi 2026-10-28 報告稱目標倍數「由 35x 下調至 31x」,確認有效倍數為 35x,36x 為沿用舊值之文字不一致);9 月/3Q26 營收創紀錄並超預期,估 2027/28 獲利成長 86%/74%(與既有 07-30 EPS 123.54/229.77/399.86 換算成長率吻合,EPS 預估未變動);現價 NT$5,885,隱含股價上行 86.9%、總報酬 87.5% | 報告_Citi_鴻勁7769_20261007 |
| Morgan Stanley | 2026-10-08 | Overweight | NT$10,008 | 本報告僅於 Exhibit 2 列示、估值法與前值未於本報告展開(待核對);股價 NT$5,925(2026-10-08),上檔 69%;bull NT$16,000/bear NT$5,000;MS EPS 2026e 129.19、2027e 222.56,P/E 45.9x/26.6x | 報告_MS_CPO測試與封裝供應鏈_20261008 |
| 富邦投顧 | 2026-10-22 | 買進 | NT$8,600 | 股價 NT$5,130(10-21 收盤);FY26F/27F EPS 135.8/216.5 元,P/E 37.8x/23.7x;報告評價表將 7769 TT 標為「鴻海」,依代號與 EPS/內文(京元電、致茂與鴻勁)判斷應為鴻勁,待核對 | 報告_富邦_2027至2028半導體展望CoWoS模型_20261022 |
| 福邦投顧研究部 | 2026-10 | — (未評等/無目標價) | 無(僅給合理 PER 區間 30-50x) | CPO 設備趨勢專題報告;FY26F/27F EPS 129.0/218.0 元,與上一列 2026-10-22 富邦 CoWoS 模型報告(135.8/216.5)相當接近但為不同報告,並列參考 | 報告_福邦_CPO設備趨勢與台廠_202610 |
| 富邦投顧 | 2026-10-21 | 買進(維持) | NT$8,600(維持) | 40x FY27F EPS 216.56;現價 NT$5,130,上漲空間約 68%;富邦認為近期股價疲弱主要反映 NVIDIA 供應鏈因 Rubin GPU 進一步延後,後續觀察 3Q26 毛利率回升確認、4Q26 出貨組合、2027 年產能擴充時點與大型封裝 ASP 實現 | 報告_富邦_鴻勁7769_20261021 |
| Citi | 2026-10-28 | Buy(維持) | NT$10,000(原 11,000,下修 9%) | 31x(原 35x,反映族群估值壓縮)2027E/28E 平均 EPS;現價 NT$5,565(10-28),隱含上行 79.7%、總報酬 80.3%;EPS 2026E +7%/2027E +2%/2028E -1%(132.28/234.09/397.71);Bull/Base/Bear 13,000/10,000/5,000 | 報告_Citi_鴻勁7769_3Q26_20261028 |
| Morgan Stanley | 2026-10-28 | Overweight(Reiterate;AlphaSignals:論點不變、財報與共識 in-line) | NT$10,008(不變) | 殘值模型(成本權益 9.8%);隱含 77x/45x/27x 2026e/27e/28e P/E;現價 NT$5,565,上行 80%;52 週區間 NT$2,170-8,465 | 報告_MS_鴻勁7769_3Q26_20261028 |
| Goldman Sachs | 2026-10-29 | Buy(維持) | NT$12,600(原 12,500,上修 0.8%) | 32x 2028E P/E(不變)以 13.6% CoE 折回 2027E(447.39×32÷1.136 ≈ 12,602†);隱含 2027E 49x P/E;現價 NT$5,565,上行 126.4% | 報告_GS_鴻勁7769_3Q26_20261029 |
| 凱基投顧 | 2026-10-28 | 增加持股 | NT$8,800(微調,前值報告未揭露) | 30x(原 40x)× 3Q27-2Q28 EPS(原用 2027E EPS);2027-28E EPS 下修 2-3%;對照 Advantest 2027/28 本益比 37x/30x,鴻勁應折價 | memo_凱基投顧_鴻勁7769OSAT資本支出_20261028 |
3Q26 法說後(2026-10-28/29):EPS 上修、估值倍數壓縮
3Q26 營收/淨利優於預期後,高盛(EPS +2.2%/+2.0%/+0.8%)與花旗(2026E +7%)上修預估,但目標價方向分歧:高盛 12,500→12,600(倍數 32x 不變)、花旗 11,000→10,000(倍數 35x→31x);凱基投顧下修 2027-28E EPS 2-3% 並將倍數 40x→30x,TP 微調至 8,800;大摩 TP 10,008 不變。倍數壓縮的理由:花旗稱族群估值壓縮/總經不確定,凱基稱獲利成長放緩並以龍頭 Advantest(2027/28 本益比 37x/30x)為折價參照;各家評價年度基準仍不同(高盛 2028E 單年、花旗 2027-28E 平均、凱基 3Q27-2Q28、大摩殘值模型),評等皆維持正向,非資料衝突,並列保留。目前 TP 區間 NT$8,800(凱基)至 NT$12,600(高盛),股價 NT$5,565(10-28)。
目標價差異(8 次評等,2026-06-02 至 2026-07-31)
Goldman Sachs(06-02)NT$12,000、野村(07-24)NT$11,100、Citi(07-08/07-30)NT$11,000、J.P. Morgan(07-12)NT$8,000、美銀美林(07-29)NT$7,800,評價年度基準與倍數不同(GS 用 2028E EPS 單一年、野村與 Citi 用 2027-28E 平均、JPM 用 2027E 單年),且對應 EPS 預估量級亦有落差(見「EPS 預估」warning),但六份報告皆維持 Buy/Overweight 且隱含高上行空間,非資料衝突,並列保留。野村與 Citi 目標價(11,000-11,100)已相當接近,兩家評價年度基準亦最相似(皆用 2027-28E 平均 EPS),為目前最具共識的估值錨點。
⚠️ 2026-07-30 法說會後目標價出現方向分歧:高盛上修 vs 中國信託下修
同一場 2026-07-30 法說會後,高盛(07-30)將 TP 由 NT$12,000 上修至 NT$12,500(看好大封裝方案滲透快於預期),中國信託(07-31)卻將 TP 由 NT$12,000 大幅下修至 NT$10,000(下修 17%,惟評等仍維持買進,理由未在報告內明確歸因於基本面轉弱,2Q26 實績本身優於預期);美銀美林(07-29,法說會前發布)PO 維持 NT$7,800 不變,為現有六家中最保守。花旗維持 TP NT$11,000 但下修目標倍數(36x→35x)反映族群估值壓縮疑慮。整體而言,法說會後個別券商對「基本面強勁 vs 估值已高」的權衡出現明顯分歧,屬需持續追蹤的評價方向衝突,並列保留,暫無法判定何者為準。
野村同業估值比較(2026-07-22 收盤基準)
鴻勁現價對應 29x 2027F EPS/19x 2028F EPS,野村認為相對同業具吸引力:半導體後段測試設備同業(Advantest、Teradyne、Changchuan、Chroma、Accotest、Cohu、AEM、TESEC)2027E 平均 P/E 約 39x(38.5x);測試介面同業(Technoprobe、MPI、FormFactor、WinWay、CHPT、Yamaichi)2027E 平均 P/E 約 35x(34.5x);致茂(2360 TT)同期野村評等亦為 Buy,TP NT$2,845,2027F/28F P/E 32.4x/25.2x、ROE 55.8%/54.6%(皆略高於鴻勁 48.1%/55.3% 中的 2027F 一項但 2028F 略低),兩者為野村看好的同業配對(野村,2026-07-24)
摩根大通估值(2026-08-22 產業簡報)
摩根大通《Asian Hardware Technology》(Albert Hung/William Yang/Anthony Leng,2026-08-22)估值總表列入本檔,分析師 Jimmy Huang: - 評等 Overweight,目標價 8,350.00;報告基準股價 6,455.00(2026-08-21 收盤),上行空間 +29% - 估值倍數:P/E 50.2 x(2026E)/29.4 x(2027E);P/B 15.9 x/11.9 x;ROE 35%/46% - EPS 估值:2026E 128.5、2027E 219.8(幣別同股價) - 英文名 Hon Precision。完整同業對照見 分析_JPM亞洲硬體_AI與一般伺服器雙軌需求與供給瓶頸_20260822「附錄:關鍵表格」表 1/表 2;來源 260822_亞洲硬體_jpm_asian-hardware-technology
成長動能/催化劑
2Q26 優於預期、2H26 多元成長動能
來源:報告_JPM_鴻勁7769_20260712(J.P. Morgan,Jimmy Huang / Jerry Tsai / Josie Yu / Gokul Hariharan)
- 2Q26 營收優於預期:NT$13.8bn,QoQ +29%/YoY +101%,超 JPMe 與市場共識 12-13%,ATC handler 與 cold plates 雙雙走強驅動;營收結構約 75% 設備/低 20% cold plates(與 1Q26 相近)。JPM 推估設備營收年增率接近翻倍,遠高於出貨量成長速度,隱含強勁雙位數 ASP 成長。
- Tesla AI 晶片:需求驅動來自台灣與韓國三家 OSAT 的設備採購需求,及 ATC handler 高規格要求(FT dual-temp、FT tri-temp、SLT tri-temp)與 cold plates。
- AMD Venice 伺服器 CPU 測試需求明顯轉強:預期 2H26 出貨量顯著放大,與管理層 1Q26 法說會說法及 JPM 另份 TSMC CoWoS/先進封裝報告(2026-07-10)一致。
- Google TPU + CPU 測試:鴻勁供應所有相關專案的 FT handler,並供應聯發科(MTK)TPU 專案的 SLT handler。
- 設備產能持續吃緊:公司持續評估/新增產線;美國市場需擴增據點以支援 engineering handler 產能,服務日益成長的客戶與專案基礎。
- ⚠️ 新需求驅動:京元電(KYEC,2449_京元電(市))於 7/10 宣布將投入低於 $1.4bn 建置美國廠,JPM 解讀為鴻勁的新增設備需求驅動來源。
- SEMICON Taiwan(2026-09-02~04)為關鍵事件:鴻勁將展示 engineering multi-bin handlers、large-package handlers 及測試插入解決方案(含光學對準、光電共測、一站式測試),新平台代表換機需求+雙位數 ASP 提升(詳見「產品與應用」)。
- 估值與評等:股價自 1Q26 法說會後區間盤整,部分投資人在 ~NT$8,000(38x 2027E P/E)附近獲利了結(估值考量而非基本面);JPM 認為現價(32x/21x 2027E/28E P/E)為佳進場點,看好 CoWoS/FOCoS 產能上修持續推升 AI/HPC 晶片產出、支撐測試設備出貨量成長,並看見多年期 ASP 擴張潛力(超高 TDP、多區溫控、AOI 整合入 handler、大封裝、CPO 等測試規格快速升級)。
2Q26 法說會(2026-07-30)後最新確認:JPM(07-12)展望已實現並加碼
- 2Q26 實際營收 NT$13,794mn(QoQ+28.6%/YoY+100.4%),與 JPM 07-12 展望一致並優於 GS/MS/Citi/CTBC 預估各 4.5-12%(詳見「EPS 記錄」)。
- 管理層重申 2027 產能擴張目標達 ~50% YoY(原 40-50%),2026 全年產能擴張目標由 ≥40% 上修至 45%(MS/Citi,2026-07-30)。
- 大型封裝+10kW 以上 ATC 方案客戶詢問度全面提升,出貨自 2026 年 10 月起(GS/MS/Citi 一致,較先前 JPM/野村估計的 3Q26/2H26E 更明確)。
- AMD Venice CPU 測試需求持續轉強之外,MS/Citi 另具名 Tesla AI5、xAI、ADI 為 FT handler 需求來源;China AI GPU 測試需求強勁,2026 營收 YoY +60-80%,2027 有望翻倍(MS,2026-07-30)。
產能與 capex 擴張
| 指標 | 說明 | 來源 |
|---|---|---|
| 2026 capex 擴張 | 目標 >40% YoY→45%(07-30 法說上修,MS/Citi) | 報告_GS_台灣科技半導體CorporateDay2026_Day2_20260602;報告_MS_鴻勁7769_20260730;報告_Citi_鴻勁7769_20260730 |
| 2027–2028 capex | 各約 +50% YoY(07-30/31 法說重申並上修:公司預期 2027 實際擴產幅度將超越原規劃) | 報告_GS_台灣科技半導體CorporateDay2026_Day2_20260602;元大 memo;報告_中信_鴻勁7769_20260731 |
| ⚠️ 產能擴張上修 | 因 under-ship 需求,2026-28 產能擴張目標由 40% → 50% YoY pa;公司以產能擴張幅度作為成長 proxy(高量產時程波動下未給營收 / B/B 指引),ASP 提升另添 upside | 260623_7769_鴻勁_daiwa_Hon Precision(Daiwa,2026-06-23) |
| 1H26 出機量 | YoY +45%以上,訂單能見度已達 2026 年底,現有產能接近滿載、部分訂單已延後至 1Q27 交付 | 元大 memo,2026-07-30 |
| 2027 產能擴充 | 公司法說(2026-10-28):2027 年目標仍為擴充約 50% 產值(部分機台複雜度高、一台產值可能等同過去兩台);下一年度擴產計畫通常於 2Q 法說更新;廠房規劃與廠務設施建置如期,持續購置廠房;MS(2026-10-28):2027 維持 +50% YoY,惟設備台數成長可能低於 50%(新機複雜度高);GS(10-29):訂單能見度 2-3 季、1H27 營收預期續增;凱基(10-28)維持 2027 產能 +50% | 活動_鴻勁7769_3Q26法說memo_20261028 |
業務定位(Daiwa):本土半導體生產設備(SPE)廠,自動測試設備約占營收 80%,聚焦 FT(最終測試)與 SLT(系統級測試);主要提供 handler、ATC(主動溫控)、cold plate,搭配第三方 tester 組成完整 FT 系統,或搭 test board 組成 SLT 系統。後摩爾時代 3D IC、CPO 等封裝典範轉移使晶片設計/製造複雜度上升,推升先進 FT/SLT 需求。
Citi(2026-07-08):大雅新廠 4Q26 投產,QoQ 成長動能加速
- 公司持續增聘人力並推動新產能爬坡,新收購的大雅廠將自 4Q26 起貢獻更強勁的產能爬坡,帶動後續季度 QoQ 營收成長加速。
- 長期成長由多年期 AI GPU/ASIC 與 CPU 專案支撐;CPO insertion 業務發展亦具上行空間。
廠房產能布局明細(元大 memo/CTBC,2026-07-30/31)
- 德勝廠(台中大雅七廠,約 3,000 坪/9,706 平方米):預計 2026 年底或 1Q27 全面投產,貢獻約 15% 產能;2H26 主要進行廠務設施增設。
- 常熟廠(中國江蘇省常熟市,自建+第三方租用廠房合計約 13,000 平方米):預計 1Q27 開始在地生產,貢獻約 20% 產能——為鴻勁首個中國量產據點,呼應現有蘇州子公司布局。
- 現有總部廠區(台中大雅一~六廠):2027 年透過重新規劃、縮減倉儲空間及釋出可量產區域,貢獻約 15% 產能。
- CTBC 揭露台中四廠(18,000㎡,2028 年量產)為下一階段擴產儲備。
- 客戶基地由現有台灣/東南亞為主、韓國為輔,逐步擴展至美國德州、亞利桑那及新加坡等新據點。
訂單結構與地區布局(1H26 實績/2027 展望)
1H26 訂單應用別占比:AI/HPC/ASIC 77%(2025 全年 72%、2024 年 73%);車用 9%(2025 年 11%,因 AI/HPC/ASIC 成長更快、非車用需求衰退,非車用需求本身下滑);Mobile AP 8%;3C Consumer 5%;Memory 1%(元大 memo;CTBC 圖表一交叉驗證數字一致,2026-07-30/31)。
前三季訂單應用別(公司 3Q26 法說,2026-10-28):AI/HPC/ASIC 約 78%、車用約 9%(全年預估約 10%;需求來自美系客戶泰國與菲律賓工廠及部分中國車用)、手機 AP 約 7%(高階手機晶片自年初持續成長,客戶新機 9 月發表後需求仍強)、3C 消費與記憶體約 6%(記憶體以非主流 DRAM 顆粒測試為主)。沿革:1H26 AI/HPC/ASIC 77%、車用 9%、Mobile AP 8%、3C 5%、Memory 1%(元大 memo,2026-07-30)→ 前三季 78%/9%/7%/6%(活動_鴻勁7769_3Q26法說memo_20261028)。2027 年起 CPU 類產品將細分揭露,CPU 測試與 AI/HPC 晶片差異大,對 ASP 與利潤影響顯著。
客戶地理布局持續擴張,2027 年主要採購亮點包括德州及亞利桑那 OSAT 新廠、美系 EV/太空大廠資料中心、中國高階 AI 擴廠、ASIC 客戶需求(管理層預期 ASIC 客戶設備量將超越 GPU 客戶):
- 美系 EV 大廠(Tesla AI5,Citi/MS 具名):最高階 FT + 三溫設備,2H26 出貨台數達三位數,主要送韓國 OSAT、部分台灣 OSAT,需求延續至 2027;泰國新廠 2Q26 陸續完成,2H26-2027 續有三位數機台需求,forecast 約 300-500 台;另導入三溫 SLT,設備 ASP 相當高,預期對營收/獲利有顯著貢獻(元大 memo,2026-07-30)
- 美系德州客戶(CPU):次世代 CPU 已完成驗證,進入小量測試,2027 forecast 達三位數或更高;SLT 已全數採用鴻勁設備,訂單/出貨量達三位數或更積極(元大 memo)
- TPU 大廠:2H26 大量出貨,主要交付台灣及新加坡 3-5 家 OSAT;新加坡 OSAT 已討論 2027H1 交貨數量,forecast 達三位數(元大 memo)
- 中國:FT 訂單年增 >60%、SLT 訂單年增 >80%;AI GPU 測試需求強勁,2026 營收成長 60-80% YoY,MS 估 2027 有望翻倍;營收占比預估由 2026 年 20%出頭提升至 2027 年近 30%;中國市場毛利率不低於美系市場(因當地製程較不先進、晶片堆疊產熱較高,反而拉抬高階 Thermal Control 需求,故占比提升不致稀釋毛利率)(MS/元大 memo,2026-07-30)
- 1Q27 美國 OSAT 新廠:設備需求達三位數以上,客戶盼 2Q27 前完成量產導入;新加坡 OSAT 新廠以 AI chip 為主,逐步啟用中;2Q27 亞利桑那 OSAT 新廠需求(該客戶為台積電合作生態系及鴻勁長期合作對象,與既有時間軸「2028E起 Amkor Arizona 量產」條目的設備先行採購時點可能有落差,屬設備訂單 vs 晶圓廠量產不同指標,並列保留)(元大 memo)
CPO 與 SLT 測試
- CPO 測試首批訂單(ASIC switch 電氣測試)已在 2H25 下單、1H26 出貨;GS 假設 2H26E 第二批訂單出貨,預估規模相近。
- CPO Test Insertion 4(Insertion 4 OE)出貨時程確認為 2026 年 10 月(10M26):鴻勁已完成 Optical Alignment 大量認證數據與 SOW 建置,出貨設備朝量產方向設計(非單純工程機),初期送往以色列、台灣、美國實驗室;月出貨量初估 20-30 台,待客戶量產時程確認後可望提升(MS/元大 memo,2026-07-30)。10M26 出貨設備為既有機台加裝四邊 OE 光電同測功能之「工程型量產設備」;客戶原規劃單邊 OE 因產品改版順延,先以四邊 OE 驗證,後續單邊 OE 完成驗證後可望直接導入(元大 memo)。
- 鴻勁已建置 CPO 專用實驗室(至少兩種不同測試環境,因應不同測試機/ATE 平台與客戶需求),並與主要 ATE 大廠洽談 Insertion 3/Insertion 4,同時與美系客戶及 ATE 大廠共同開發 CPC 專案(新,元大 memo;MS 亦提及正與 US networking customer 合作 CPC handler 專案,無競爭對手)。
- CPO 光電協同測試平台(新平台)量產時程持續推進:GS/MS/Citi 皆確認 2026-10 開始出貨(見上),較先前僅標示「4Q26 試產」更明確。
- 公司法說(2026-10-28)CPO 與 CPC 進度:Insertion 4 依客戶原訂計畫推進,驗證由客戶以色列團隊主導、11 月併入 test program 與 target device、12 月完成;10 月上旬至中旬客戶來訪提出產能需求,希望 1Q27(2–4 月)有量產設備;現有 CPO handler 多為客戶下單購買的工程驗證機,鴻勁為搭配 ATE 的主要選用廠商,長交期精密機構與光學零件已開始備料(沿革:MS/元大 2026-07-30 10M26 出貨工程型量產設備 → 富邦 2026-10-21 估 2027 小量出貨、2028 量產 → 公司稱 1Q27 客戶 setup 量產設備)。CPC 專案與美系、日系 ATE 大廠做工程驗證,採機械對位避免光學對位,部分客戶期望盡快完成 NPI(活動_鴻勁7769_3Q26法說memo_20261028)。
- SLT:MS(2026-07-30)證實完成 Rubin Ultra SLT 首階段驗證;美系 GPU 大客戶 SLT 機台完成第一階段驗證、現正優化部分功能,公司計畫每季更新驗證進度;美系 CSP 客戶 CPU/TPU 導入中的次世代 SLT 機台,驗證機台預計 9M26-12M26 陸續出貨(元大 memo)。中國提出 SLT+Burn-in 整合需求(見「產品與應用」MSLT)。
-
3Q26 法說後券商補充(GS/MS/Citi/凱基,2026-10-28/29):INS4 OE 機台 4Q26 已小量出貨工程型 FT 驗證 handler(MS),量產機台自 10 月底備妥(GS),客戶 11 月起驗證、年底前完成、目標 1Q27 量產,鴻勁已預先備妥長交期料件;Citi 稱鴻勁為唯一進入最終驗證階段(年底)的供應商;GS 指出機台需 ASIC 與 OE 兩套熱控、鴻勁自製光學對位平台仍在驗證中;CPC 與美系網通客戶及日系/大型 ATE 廠共同開發(GS/MS),採機械對位。CPO 設備營收貢獻:凱基稱 1Q27 起出貨但初期以工程機為主、2027 年貢獻有限,MS 稱 CPO 與 Mega Tray 高 ASP 方案 1H27 量產、2H27 營收強勁成長(認列約滯後 3 個月),Citi 估 INS4 新品 ASP 約 NT$30m。沿革:富邦 2027 小量出貨/2028 量產(2026-10-21)、福邦 2027 年 CPO 設備營收 NT$55-60 億 → 凱基「2027 貢獻有限」口徑偏保守,並列保留。(報告_GS_鴻勁7769_3Q26_20261029、報告_MS_鴻勁7769_3Q26_20261028、報告_Citi_鴻勁7769_3Q26_20261028、memo_凱基投顧_鴻勁7769OSAT資本支出_20261028)
-
富邦(2026-10-21)大型封裝與 CPO:富邦預期 GPU/ASIC 需求持續,2027 年新 ASIC 訂單(Google TPU、AMD CPU、中國 AI、車用)進入,處理器架構測試複雜度提升推動單機美元含量增加;更大封裝尺寸再提升每套系統含量,鴻勁於 SEMICON Taiwan 展示 10kW 熱解決方案,富邦預期大型封裝處理機價格較一般機種高 25-30%、2027 年底滲透率 25-30%,視含量與 ASP 提升為 2027 年最重要成長動能。CPO 方面 Insertion 4 光電協同測試機(電性測試+光學對位+溫控)預期 2027 年小量出貨、2028 年起量產。(estimate,信心中;來源 報告_富邦_鴻勁7769_20261021)
競爭份額疑慮衝擊股價,Citi 判斷市場反應過度(2026-09-21)
- 鴻勁股價 2026-09-21 一度重挫約 8%,市場疑慮來自競爭者在主要 OSAT 客戶端的 SLT 設備驗證進度近期進展順利,恐使鴻勁在 AI ASIC SLT 專案面臨份額流失。
- Citi 判斷此疑慮過度:鴻勁已鎖定現行世代關鍵 AI ASIC 的 SLT 專案;面對未來世代 TDP 需求持續墊高,Citi 預期鴻勁市場領先的熱管理能力應可讓其維持 AI ASIC 主要 SLT handler 供應商地位。
- Citi 將此次股價回檔視為加碼買點:看好新產能自 4Q26 起挹注下,QoQ 銷售動能可望延續至明年;2027 年產能成長更強勁(+50% YoY)且大尺寸機台設計(large tray handler)採用度提升帶動內容價值擴大,估 2027/28 獲利成長 86%/74%。重申 Buy,TP NT$11,000 不變。
- 公司回應(3Q26 法說,2026-10-28):主要 OSAT 的 ATC handler 大多使用鴻勁機台;競爭者多為挑戰者與新進者,因無法取得終端客戶驗證而轉向 OSAT 取得驗證,對客戶測試條件與驗證要求尚不熟悉。鴻勁在 OSAT 驗證機台較少,是因設備早已導入量產環境,新機驗證以終端客戶自家 lab(美國、以色列等)及客戶指定的 OSAT 為主;若某 OSAT 出現其他設備商,公司判斷為非現有量產廠商、處於初步嘗試階段。ATC 競爭力方面稱涵蓋水冷與液冷,全溫度段 ATC 5 系列在歐美 Tri-Temp 的安裝基礎與經驗仍落後鴻勁(活動_鴻勁7769_3Q26法說memo_20261028)。
關鍵 Claim
| Claim | 類型 | 來源 | 日期 | 信心 |
|---|---|---|---|---|
| CPO INS4 OE 機台 4Q26 已小量出貨工程型 FT 驗證 handler,客戶 11 月起驗證、年底前完成、目標 1Q27 量產 | fact | GS/MS/Citi(同公司法說口徑) | 2026-10-28/29 | 高 |
| 鴻勁為唯一進入 INS4 OE 最終驗證階段(年底)的供應商 | analyst | Citi | 2026-10-28 | 中 |
| 鴻勁自製光學對位平台仍在驗證中;INS4 需 ASIC 與 OE 兩套熱控,ATE 負責電測 | analyst | GS | 2026-10-29 | 中高 |
| INS4 新品 ASP 約 NT$30m(現行機型 NT$12-15m) | estimate | Citi | 2026-10-28 | 中 |
| Mega Tray 機台完整系統 ASP 較原機型至少 +30%,部分客戶 2027 訂單 20-30% 配置 | fact | GS/MS/Citi/凱基(轉述公司法說) | 2026-10-28/29 | 高 |
| 高 ASP 新品(Mega Tray、高階 ATC、CPO)貢獻集中 2H27;設備認列滯後出貨 3-6 個月;CPO 2027 營收貢獻有限 | analyst | MS/GS/凱基 | 2026-10-28/29 | 中高 |
| 2027 產能維持 +50%,惟設備台數成長可能低於 50%(新機複雜度高) | analyst | MS | 2026-10-28 | 中 |
| 台灣 OSAT 資本支出 2026E 484 億元(+99%)創高、2027 維持高檔,為鴻勁主要受惠背景 | estimate | 凱基 | 2026-10-28 | 中 |
| AI/HPC FT handler 市占 >90%、ASIC SLT 市占 60-70% | analyst | Citi | 2026-10-28 | 中(SLT 口徑與野村/MS 並列保留) |
風險與注意事項
- AI GPU / ASIC 出貨量若波動,handler 需求直接受影響
- 富邦列示主要風險:終端客戶 AI 部署低於預期(2026-10-21);並指近期股價疲弱反映 NVIDIA 供應鏈因 Rubin GPU 進一步延後
- CPO 光電協同測試平台仍在開發中,量產時程存在不確定性
- SLT 採用率若低於預期,影響高 ASP 設備需求
- 股價估值已反映高成長預期,downside risk 主要來自需求放緩
- 新產能爬坡風險:大雅新廠爬坡若慢於預期,或公司找尋/確保新廠址耗時較長,將影響 QoQ 成長節奏加速的假設(Citi)
- 高階 cold plate 產品採用率若不如預期,影響銷售組合改善帶來的毛利率上行空間(Citi)
- 新進入者競爭加劇,可能壓縮 handler / ATC 系統定價與市占(Citi)
- CoWoS 與後段測試產能擴張若放緩(例如 TSMC CoWoS 產能規劃不如預期),將直接影響鴻勁 handler 銷量的領先指標(野村,2026-07-24)
- 目標價估值方法本身依賴倍數假設:野村 40x 已為掛牌以來 19-52x 區間高端,若市場情緒轉弱、目標倍數回落,估值下修風險存在(野村,2026-07-24)
- AI 晶片終端客戶產品 refresh、平台效能升級或量產爬坡若慢於預期,將直接延後鴻勁 ATC/handler 換機潮時程(野村,2026-07-24)
- 2Q26 OpM/NM 略遜市場預期(毛利率 56.1%、營益率 48.5%,各遜 CTBC 預估 1.3ppt/3.1ppt),主因產品組合差異與一次性費用;需觀察 3Q26 起 OpM 是否回升驗證管理層「非重複性費用」說法(CTBC/MS/GS,2026-07-30/31);已驗證:3Q26 營益率 49.7%(2Q26 48.5%,+1.2ppt),毛利率 56.9% 低於富邦預估 58.8%(公司法說,2026-10-28)
- 2026-07-30 法說會後券商目標價出現方向分歧(高盛上修、中國信託大幅下修),反映市場對「基本面強勁 vs 估值已高」看法不一,見「目標價與評等」warning
- 美系 SLT 市占說法在野村(保守)與 MS(樂觀,Rubin Ultra 已完成首階段驗證、US 客戶 50% 份額)間存在落差,尚待後續季度數據驗證何者較準確
- 競爭份額流失風險(Citi,2026-09-21):市場疑慮競爭者 SLT 設備於主要 OSAT 客戶端驗證進度良好,若屬實可能侵蝕鴻勁 AI ASIC SLT 專案份額;Citi 認為現行世代已鎖定、未來世代靠熱管理領先維持地位,惟此為股價當日重挫 8% 的直接觸發因素,需持續追蹤該 OSAT 客戶驗證結果
- 量化風險評級為 High Risk,惟 Citi 未據此調整評等(Citi,2026-10-07):Citi 量化風險評級系統(依歷史股價波動度)將鴻勁列為 High Risk,但 Citi 以預估獲利 CAGR >75%(顯著高於全球同業成長展望)為由不另行調降評等;下檔風險另包含全球 AI 需求放緩、主要 AI 專案份額流失、新廠產能爬坡慢於預期、CPO 業務發展慢於預期、測試時間縮短降低設備需求、高階冷板滲透不如預期、新進者競爭加劇
- 3Q26 後券商列示風險(2026-10-28/29):GS——AI/HPC 需求轉軟、AI ASIC 採用 SLT 慢於預期、競爭加劇;MS——AI 需求、同業搶占份額、CPO 發展慢於預期;Citi Bear 情境 NT$5,000(下行 10%):主要 AI 專案份額流失、新廠產能爬坡慢、CPO 業務弱於預期;凱基——設備出貨至營收認列時間拉長,使 2027-28E EPS 下修 2-3%(認列遞延風險);MS 另指 2027 設備台數成長可能低於產能 +50%
公司行事曆
- 10/13週二法說會元大證券 美國海外路演(NDR)本公司受邀參加元大證券舉辦之美國NDR,說明本公司營運概況。
- 10/13週二營收9月營收公布營收 57.29 億、年增 +100.2%、月增 +9.8%
- 10/28週三法說會國泰證券 線上法說會本公司受國泰證券股份有限公司邀請參加線上法人說明會,說明本公司營運及業務狀況。
- 今天 2026-11-08
- 11/09週一營收10月營收(預估 11/9)可能 11/9 公布(近 9 次有 9 次落在此區間;最常見:每月 8 號前後,信心中)
- 12/08週二營收11月營收(預估 12/8–12/9)可能 12/8–12/9 公布(近 9 次有 9 次落在此區間;最常見:每月 8 號前後,信心中)
近 30 天到未來 120 天的事件,資料與行事曆同一來源(公開資訊觀測站、證交所/櫃買 OpenAPI、珩石資料庫),日期以公司公告為準。
時間軸
| 時間 | 事件 | 類型 | 重要性 | 備註 |
|---|---|---|---|---|
| 2H25 | CPO 測試首批訂單(ASIC switch 電氣測試)下單 | 訂單 | ⭐⭐⭐ | 已在 1H26 出貨 |
| 1H26 | CPO 首批訂單出貨 | 出貨 | ⭐⭐⭐ | GS 通路調查確認 |
| 2H26E | CPO 第二批訂單(預估規模相近)出貨 | 出貨 | ⭐⭐⭐ | GS 假設 |
| 2026 | 產能目標 >40% YoY 擴張 | 擴產 | ⭐⭐⭐ | 管理層重申 |
| 2027 | 產能目標 ~50% YoY 擴張 | 擴產 | ⭐⭐⭐ | 需求能見度強 |
| 2028 | 產能目標 ~50% YoY 擴張 | 擴產 | ⭐⭐⭐ | CPU/ASIC/GPU/CPO/EV 多元驅動 |
| 4Q26 起 | 大封裝(large-package)handler 開始明顯放量;2027 年目標滲透至總出貨 15-30%、ASP 較主流高 20-25% | 新產品 | ⭐⭐⭐ | 美銀美林 2026-08-18;帶動混合 ASP 2026-28 CAGR +7% |
| 1Q27 | 德鑫(DeShen)新廠開始生產 | 產能 | ⭐⭐⭐ | 美銀美林 2026-08-18;與中國外包夥伴在地生產、總部空間優化合計支撐 2027 產能 +50% YoY |
| 待定 | CPO 光電協同測試平台(新平台)量產 | 技術里程碑 | ⭐⭐⭐ | 下一波 CPO 主要機會 |
| 4Q26 | 新收購大雅廠開始投產,帶動更強勁產能爬坡 | 擴產 | ⭐⭐⭐ | Citi(2026-07-08):QoQ 營收成長可望自 4Q26 起加速 |
| 2H26 | AMD Venice 伺服器 CPU 測試需求顯著放量 | 業務催化 | ⭐⭐⭐ | JPM,與 JPM TSMC CoWoS/先進封裝報告(2026-07-10)一致 |
| 2026-10 | Large-package handler 開始出貨(新平台,沿革:原估 3Q26 → 確認 10 月) | 新產品 | ⭐⭐⭐ | GS/MS/Citi/元大 memo 一致確認 2026-07-30 法說;ASP 較主流 GPU handler 高 20-25%(GS);滲透率 1H27 20-30%、2H27 快速升至 >50%(GS);可支援 >120x150mm 封裝機台,對應 CoWoS 10-11x reticle interposer(野村,2026-07-24) |
| 2026-09-02~04 | SEMICON Taiwan:展示 engineering multi-bin handler、large-package handler、CPO test insertion 4 | 展覽 | ⭐⭐⭐ | 關鍵事件,新平台代表換機需求(JPM) |
| 2026-10 | CPO Test Insertion 4(Insertion 4 OE 光電共測 handler)開始出貨,2027 年 CPO 設備營收估 NT$55-60 億(沿革:原估 4Q26「完成開發並開始試產」→ 確認 10 月量產型出貨 → 福邦投顧估 2027 年營收規模) | 技術里程碑 | ⭐⭐⭐ | MS/元大 memo,2026-07-30:初期送往以色列/台灣/美國實驗室,月出貨量初估 20-30 台;福邦投顧(2026-10):2027 年營收估 NT$55-60 億,來源 報告_福邦_CPO設備趨勢與台廠_202610 |
| 9M26-12M26 | 美系 CSP 客戶次世代 SLT 機台驗證機台陸續出貨 | 驗證 | ⭐⭐ | 元大 memo,2026-07-30;CPU/TPU 導入中 |
| 進行中→2027 | 美系德州客戶次世代 CPU 完成驗證,進入小量測試,2027 forecast 達三位數以上 | 驗證/放量 | ⭐⭐⭐ | 元大 memo,2026-07-30;SLT 已全數採用鴻勁設備 |
| 完成(2026-07-30 前) | MS 證實鴻勁完成 Rubin Ultra SLT 首階段驗證 | 驗證 | ⭐⭐⭐ | MS,2026-07-30;與野村(07-24)「SLT 仍由致茂主導」說法並列,見「核心技術」warning |
| 2H27E | 250x250mm 封裝專用 Handler 出貨 | 新產品 | ⭐⭐⭐ | 對應 JEDEC 新增 mega tray 規格(258x537.6mm/380x387.6mm);為繼 2026-10 大封裝機台後下一輪機構性換機(野村,2026-07-24) |
| 2026F | Apple A20 Pro 封裝轉 WMCM,帶動 FT handler+ATC(最高 3,000W)升級 | 新產品 | ⭐⭐⭐ | 現行 InFO-PoP 無需 ATC;野村估 WMCM handler ASP 較 InFO-PoP 提升約 50%,鴻勁為 FT handler 供應商、搭配 Teradyne 測試機(野村,2026-07-24) |
| 4Q26F(最快) | MCL(微通道散熱蓋)專用 Handler 平台備妥 | 技術里程碑 | ⭐⭐ | 因應 Feynman 世代 GPU-on-GPU SoIC 堆疊等高功耗封裝散熱需求;量產仍待供應鏈時程明朗(野村,2026-07-24) |
| 2028F | Google Axion N4A(TSMC 3nm)次世代傳出改為 dual-die FCBGA | 產品世代 | ⭐⭐ | 現行專案為單體設計、由 3443_創意電子(市) 負責供應鏈邏輯,2449_京元電(市) 以 Advantest ATE+鴻勁 ATC/handler 做 FT、Chroma 做 SLT;供應鏈查證(野村,2026-07-24,thesis,信心:中) |
| 2028E起 | Amkor Arizona 先進封裝廠開始量產(首階段),2030E 全面達產 | 擴產 | ⭐⭐ | 與 TSMC Arizona、2449_京元電(市) 美國廠形成美系後段測試在地化聚落,預期帶動鴻勁另一波設備採購(野村,2026-07-24) |
| 2Q27 | 亞利桑那 OSAT 新廠設備採購需求浮現(客戶為台積電合作生態系及鴻勁長期合作對象) | 訂單 | ⭐⭐ | 元大 memo,2026-07-30;與上列 Amkor Arizona 2028E 首階段量產時點有落差,可能反映設備先行採購,並列保留、待核對是否同一客戶 |
| 2026-05 | 台中大雅新廠(Desheng 廠,9,706 平方米)取得,另揭露合計增購約 67 英畝土地 | 擴產 | ⭐⭐ | 呼應 50% YoY 廠房擴張目標;同期另有 2025-12 取得之 Shenlin 廠(3,352 平方米)(野村,2026-07-24) |
| 2026年底或1Q27 | 德勝廠(台中大雅七廠)全面投產,貢獻約 15% 產能 | 擴產 | ⭐⭐⭐ | 元大 memo/CTBC,2026-07-30/31;即上列 2026-05 取得之新廠 |
| 1Q27 | 常熟廠(中國江蘇省常熟市)開始在地生產,貢獻約 20% 產能 | 擴產 | ⭐⭐⭐ | 元大 memo/CTBC,2026-07-30/31;為鴻勁首個中國量產據點 |
| 2027 | 現有台中大雅總部廠區透過重新規劃、縮減倉儲空間,再貢獻約 15% 產能 | 擴產 | ⭐⭐ | 元大 memo,2026-07-30 |
| 2026 | ATC3.7(6KW,F series)量產導入 | 技術世代 | ⭐⭐⭐ | 對應 Feynman GPU-on-GPU SoIC 堆疊散熱需求提升;ATC 世代路線圖節點,原理詳見 技術_ATC(野村,2026-07-24) |
| 2026-10 起 | ATC 規格由約 3kW 升級至 10kW 以上出貨(沿革:野村原估 ATC3.8「10KW」落在 2027-28 → MS/元大 memo 確認 2026-10 起已隨大封裝方案出貨) | 技術世代 | ⭐⭐⭐ | MS/元大 memo,2026-07-30;ASP 預估至少提升 30% |
| 4Q26 | 12kW ATC 完成驗證(200×200mm 級大封裝特殊客戶需求) | 技術世代 | ⭐⭐⭐ | 公司法說,2026-10-28 |
| 4Q27 | 25kW ATC 完成驗證(Bus 系列支援至 25kW) | 技術世代 | ⭐⭐ | 公司法說,2026-10-28 |
| 1Q27 | CPO Insertion 4 客戶 setup 量產設備(客戶 2–4 月量產計畫) | 新產品 | ⭐⭐⭐ | 公司法說,2026-10-28;11–12 月併入 test program 驗證;GS/MS/Citi(10-28/29)同:客戶 11 月起驗證、年底前完成 |
| 2027-2028 | Tri-temp ATC5.6(5.5KW,2027)、ATC5.7(10KW,2028)導入 | 技術世代 | ⭐⭐ | 因應更高 TDP AI/HPC 晶片測試需求,功率密度規劃達 180-210 W/cm²(野村,2026-07-24) |
| 2028F起(評估中) | 野村評估鴻勁可能於美國設立最終組裝廠(模組生產仍留台灣) | 擴產評估 | ⭐⭐ | 呼應 TSMC/Amkor/KYEC 美國擴產帶動之新一波設備支出;鴻勁美國子公司 2022 年設立於 Austin, Texas,美系終端客戶營收占比 >50%(野村,2026-07-24,thesis,信心:中,待驗證) |
| 2026-07-30 | 高盛將 TP 由 NT$12,000 上修至 NT$12,500 | 評價 | ⭐⭐ | 法說會後,看好大封裝方案滲透快於預期 |
| 2026-07-31 | 中國信託將 TP 由 NT$12,000 下修至 NT$10,000 | 評價 | ⭐⭐ | 評等維持買進;與高盛同日後上修方向相反,見「目標價與評等」warning |
| 2026-09-21 | 股價一度重挫約 8%:競爭者 SLT 設備於主要 OSAT 客戶端驗證進度佳,引發份額流失疑慮 | 競爭 | ⭐⭐⭐ | Citi 判斷市場反應過度,重申 Buy/TP NT$11,000 不變;見「核心技術」warning |
| 4Q26 起 | 新產能挹注支撐 QoQ 銷售動能延續至 2027 | 擴產 | ⭐⭐⭐ | Citi,2026-09-21 |
| 2026-09 / 3Q26 | 9 月營收 NT$5.7bn(YoY+100%)、3Q26 營收 NT$16bn(YoY+98%,QoQ+17%)雙創新高,超 Street/Citi 預估 17%/9% | 業績 | ⭐⭐⭐ | Citi,2026-10-07;重申 Buy、TP NT$11,000 不變 |
供應鏈位置
- 所屬環節:#環節/檢測設備(半導體測試設備)
- 角色:AI GPU / ASIC / CPU FT 分選機、ATC 系統、CPO 測試設備
- 上游:測試機(Teradyne/Advantest)、精密機構件、ATC 系統零件
- 下游:KYEC(承測廠)、ASE(封裝後段,部分 SLT)等 OSAT;最終服務於 NVIDIA 等 AI 晶片設計廠
- 需求代理指標:2330_台積電(市) CoWoS 產能擴張為鴻勁 handler 銷量的重要指標(野村估 CoWoS 產能近 100% 用於 AI/HPC,鴻勁工具訂單約 80% 來自 AI/HPC);ASE、AMKR.US(amkor) 等 OSAT 的 2.5D/CoW 產能擴充亦為驅動來源(野村,2026-07-24)
- OSAT 資本支出(凱基,2026-10-28):台灣 OSAT 2026E 資本支出估 484 億元(+99%)創歷史新高、2027 維持高檔,除 AI 晶片出貨成長外,產品規格升級導致產能需求增加;光罩尺寸演進使晶片尺寸將超過 120×150mm,帶動分選機升級至支援 mega tray 機種(estimate,信心:中;memo_凱基投顧_鴻勁7769OSAT資本支出_20261028)
- 潛在新需求窗口:INTC.US(intel) EMIB-T(嵌入式多晶片互連橋)若成功放量,可能為大型 AI 晶片測試開啟新需求窗口;鴻勁 FT handler 據悉正於 Intel Foundry 進行工程驗證(野村,2026-07-24,thesis,信心:中,待驗證)
- 中國市場:鴻勁 2026 年營收約 20%出頭來自中國(聚焦 AI/HPC 與車用),預估 2027 年提升至近 30%(元大 memo,2026-07-30);當地指標競爭者為 Changchuan(300604 CH)、JHT(603061 CH)等本土 handler 廠;野村指出中國同業 ATC 仍以冷媒/氣冷為主、尚未開發液冷 ATC,鴻勁在高階中國 AI/HPC 與車用晶片測試仍具溫控技術優勢(野村,2026-07-24);中國市場毛利率不低於美系市場,因當地製程較不先進、晶片堆疊產熱較高,反而拉抬高階 Thermal Control 需求(MS/元大 memo,2026-07-30)
相關公司
| 公司 | 關係 | 說明 |
|---|---|---|
| 2449_京元電(市) | 客戶 / 下游 / 治理連結 | KYEC 採用鴻勁 FT handler 進行 AI GPU 測試;2026-07-10 宣布投入 <$1.4bn 建置美國廠,為鴻勁新增設備需求驅動(JPM);鴻勁共同創辦人翁德魁同時擔任 KYEC 董事(野村,2026-07-24) |
| 3711_日月光投控(市) | 客戶(部分) | ASE 封裝後段 SLT 採用鴻勁設備 |
| NVDA.US(nvidia) | 最終客戶生態 | NVIDIA GPU/ASIC 測試的主要設備需求來源 |
| AMD.US(amd) | 最終客戶生態 | AMD Venice 伺服器 CPU 測試需求 2026 顯著轉強,2H26 出貨量放大(JPM,2026-07-12) |
| 2454_聯發科(市) | 客戶 / 下游 | 鴻勁供應 SLT handler 予聯發科(MTK)TPU 專案測試(JPM,2026-07-12) |
| 2330_台積電(市) | 需求代理指標 | TSMC CoWoS 產能擴張是鴻勁 handler 銷量的重要領先指標;~100% CoWoS 產能用於 AI/HPC(野村,2026-07-24) |
| INTC.US(intel) | 潛在客戶 / 新需求窗口 | EMIB-T 若放量可能開啟大型 AI 晶片測試新需求;鴻勁 FT handler 傳於 Intel Foundry 工程驗證中(野村,2026-07-24,thesis,信心:中) |
| AMKR.US(amkor) | 同業需求來源 / 潛在客戶 | Amkor 為 TSMC 之外的另一 CoW/2.5D 封裝夥伴,Arizona 先進封裝廠擴產(2028E 首階段量產、2030E 全面達產)可能帶動鴻勁另一波設備採購(野村,2026-07-24) |
| 2360_致茂(市) | 競爭者(SLT handler) | SLT handler 市場目前仍由致茂主導;鴻勁正與一美系 AI GPU 廠洽談次世代 SLT handler 工程合作,惟尚未納入野村財測(野村,2026-07-24,thesis,信心:中);MS(2026-07-30)證實鴻勁已完成 Rubin Ultra SLT 首階段驗證,兩家說法並列(見「核心技術」warning);2026-09-21 市場疑慮致茂 SLT 設備於主要 OSAT 客戶端驗證進度良好,恐奪取鴻勁 AI ASIC SLT 份額,致鴻勁股價一度重挫 8%,Citi 認為市場反應過度(未點名競爭者是否即致茂,依現有頁面既有競爭關係推測,待後續報告證實) |
| TSLA.US(tesla) | 客戶(AI5 晶片+EV) | 最高階 FT+三溫 SLT 設備需求來源;2H26 出貨台數達三位數,主要送韓國 OSAT/部分台灣 OSAT;泰國新廠 2H26-2027 續有三位數機台需求,forecast 約 300-500 台(Citi/MS/元大 memo,2026-07-30) |
| ADI | 客戶(FT handler) | MS(2026-07-30)具名列為 FT handler 需求來源之一,出貨規模未揭露 |
| 4510_高鋒(櫃) | 潛在新進競爭者 / 資產交易對手 | 高鋒轉投資和大芯開發 CoWoS 檢測設備,富邦投顧(2026-09-14)稱主要競爭對手為鴻勁,設備驗證中、2027 有機會出貨;另高鋒子公司達佛羅 1H26 處分台中上楓不動產予鴻勁並認列處分利益 |
來源
- 活動_鴻勁7769_3Q26法說memo_20261028 — 國泰證券主辦 3Q26 線上法說,2026-10-28;3Q26 營收 161.94 億、毛利率 56.9%、營益率 49.7%、單季 EPS 約 37.33(前三季 93.47);ATC 12kW/25kW 驗證節點、Mega Tray 占 2027 訂單 20–30%、CPO Insertion 4 客戶 1Q27 量產設備、2027 產能 +50% 產值
- 報告_Citi_鴻勁7769_3Q26_20261028 — Citi(Nicholas Lai/Laura Chen/Jack Chen/Michael Hung),2026-10-28;3Q26 淨利 6,717 百萬元優預期 8-16%;CPO INS4 OE 唯一進入最終驗證、新品 ASP 約 NT$30m;Mega Tray ASP +30%;Buy 維持,TP 11,000→10,000(31x,原 35x);EPS 26/27/28E 132.28/234.09/397.71(+7%/+2%/-1%)
- 報告_MS_鴻勁7769_3Q26_20261028 — Morgan Stanley(Lucas Wang/Charlie Chan/Daniel Yen),2026-10-28;AlphaSignals:論點不變、與共識 in-line;INS4 OE 1Q27 量產、Mega Tray 占客戶訂單 20-30%、2H27 營收強勁成長;OW 維持,TP 10,008 不變;EPS 129.19/222.56/371.52 未變
- 報告_GS_鴻勁7769_3Q26_20261029 — Goldman Sachs(Allen Chang/Verena Jeng),2026-10-29;3Q26 beat,ATC 3/5/8 路線與 12kW/25kW 時程、Mega Tray 機型(HP9050/HP1050/HP-3036)、CPO INS4 驗證與光學對位平台;Buy 維持,TP 12,500→12,600(32x 2028E 折現);EPS 133.43/256.18/447.39(+2.2%/+2.0%/+0.8%)
- memo_凱基投顧_鴻勁7769OSAT資本支出_20261028 — 凱基投顧(Felix Pan),2026-10-28;增加持股,TP 8,800(30x,原 40x,估值基準延伸至 3Q27-2Q28 EPS);2027-28E EPS 下修 2-3%;台灣 OSAT 資本支出 2026E 484 億元(+99%);mega-tray ASP +30%、CPO 2027 貢獻有限
- 報告_富邦_鴻勁7769_20261021 — 富邦投顧(尚子玉/楊皇遠),2026-10-21;買進維持,TP NT$8,600(40x FY27F EPS 216.56),EPS 2026/27F 135.85/216.56(+4.2%/+0.3%),3Q26 營收 161.9 億、毛利率回升至 58.8%,大型封裝處理機 ASP +25-30%
- 報告_富邦_2027至2028半導體展望CoWoS模型_20261022 — 富邦投顧,2026-10-22;CoWoS/晶片生產模型,更大封裝與更難測試受惠;買進 TP NT$8,600(表內公司名誤標鴻海,待核對)
- 報告_MS_CPO測試與封裝供應鏈_20261008 — Morgan Stanley,2026-10-08;OW TP NT$10,008(Exhibit 2),Insertion 4 handler 1H27 出貨、CPO 為增量需求
- 報告_Citi_鴻勁7769_20261007 — Citi(Nicholas Lai/Laura Chen/Jack Chen/Michael Hung),2026-10-07;9 月營收 NT$5.7bn(YoY+100%)、3Q26 營收 NT$16bn(QoQ+17%、YoY+98%,超 Street/Citi 預估 17%/9%)雙創新高;Buy 維持,TP NT$11,000 不變;估 2027/28 獲利成長 86%/74%(EPS 未變動);量化風險評級 High Risk 但未調降評等
- 260623_7769_鴻勁_daiwa_Hon Precision — Daiwa(Rick Hsu),2026-06-23;首次覆蓋「Test the strength of the AI super cycle」;FT/SLT SPE 廠、ATE 占營收 80%;2025 EPS 75.54(+131% YoY)、1Q26 +81%/+80% YoY;產能擴張上修至 50% YoY(2026-28);後摩爾 3D IC/CPO 定位;共識 PER 56x/33x;計畫配息 NT$65/股
- 報告_GS_台灣科技半導體CorporateDay2026_Day2_20260602 — GS Computex Corporate Day 2,Buy PT NT$12,000,2026-06-02
- 報告_MS_Computex2026重點整理 — MS CPO supply chain:Hon Precision 為 CPO optical insertion tool 供應商,2026-06-02
- 報告_Citi_鴻勁7769_20260708 — Citi(Nicholas Lai),2026-07-08;2Q26 flash:6 月營收 NT$5,302mn(+106% YoY/+28% MoM)、2Q26 NT$13,794mn 創新高超預期;cold plates + ATC handler 需求驅動;大雅新廠 4Q26 投產;Buy,TP NT$11,000(36x 2027E/28E 平均 EPS)
- 報告_JPM_鴻勁7769_20260712 — J.P. Morgan(Jimmy Huang / Jerry Tsai / Josie Yu / Gokul Hariharan),2026-07-12;2Q26 營收 NT$13.8bn 超預期 12-13%;Tesla/AMD/Google/China 多元需求;SEMICON TW 2026 新平台展示(multi-bin handler、large-package handler、CPO test insertion 4);KYEC 美國建廠為新需求驅動;Overweight 維持,PT NT$6,700→8,000(38x 2027E P/E);EPS 27E/28E 210/320
- 報告_野村_半導體測試產業_20260724 — Nomura(Eric Chen, CFA / Aaron Jeng, CFA / Vivian Yang),2026-07-24;半導體測試產業 Anchor Report「Advanced Semi Testing: Chip upgrade; testing ahead」鴻勁章節;首次覆蓋 Buy,TP NT$11,100(40x 2027-28F 平均 EPS);ATC 世代路線圖、JEDEC mega tray、CPO test insertion 4、MCL/MCCP 新品、美國/中國布局、與致茂 SLT 競合、EPS 26F/27F/28F 134.40/218.84/336.59
- 報告_BofA_鴻勁7769_20260729 — BofA Securities/Merrill Lynch(Haas Liu / Mike Yang / Cathy Hsu),2026-07-29(法說會前);2Q26 銷售優於預期(+29% QoQ,超 BofAe/街估 13-16%);handler system '26-'28 CAGR 44%(出貨/ASP CAGR 36%/9%);Buy 維持,PO NT$7,800(36x 2027E P/E,未變動);EPS 26/27/28E 114.39/180.02/243.88
- 報告_GS_鴻勁7769_20260730 — Goldman Sachs(Evelyn Yu / Ryan Huang, CFA),2026-07-30;2Q26 法說會後 Earnings Review:GM 略遜預期但客戶需求與內容值成長優於預期;大封裝方案滲透快於預期(1H27 20-30%、2H27>50%,ASP+20-25%);China 不再是毛利拖累;Buy 維持,TP 上修 NT$12,000→12,500(32x 2028E P/E);EPS 26/27/28E 130.55/251.16/443.86
- 報告_MS_鴻勁7769_20260730 — Morgan Stanley(Tiffany Yeh / Charlie Chan / Daniel Yen, CFA / Daisy Dai, CFA),2026-07-30;AlphaSignals 財報反應(Modest upside);2026 產能擴張 40%→45%、2027 維持 50%;完成 Rubin Ultra SLT 首階段驗證、US SLT 市占 50%/中國 90%;CPO Insertion 4OE 4Q26 起月產 20-30 台;Overweight 維持,TP NT$10,008
- 報告_Citi_鴻勁7769_20260730 — Citi(Nicholas Lai / Laura Chen / Jack Chen / Michael Hung),2026-07-30;2Q26 淨利優於預期 7-10%;2027 capex+50%確認、大封裝滲透 1H27 10-20%/2H27~50%(ASP+25%);中國訂單 YoY+60%、明年估再翻倍;Buy 維持,TP 維持 NT$11,000(目標倍數 36x→35x,EPS 上修 1%/6%/6% 抵銷);EPS 26/27/28E 123.54/229.77/399.86
- 報告_中信_鴻勁7769_20260731 — 中國信託投顧(李柏賢),2026-07-31;2Q26 營收/EPS 優於預期,OpM 遜預期(一次性庫藏股費用);2026-28 產能擴充 CAGR+50% 確認、2027 ASIC 需求估將超越 GPU;廠房布局明細(德勝/常熟/總部各貢獻 15%/20%/15%);Buy 維持,TP 下修 NT$12,000→10,000(40x 2027F EPS);EPS 26F/27F 134.19/245.45
-
活動_鴻勁7769_元大2Q26法說memo_20260730 — 元大投顧 call memo,2026-07-30;2Q26/1H26 法說會完整紀要:訂單應用占比(AI/HPC/ASIC 77%)、產能規劃(德勝/常熟/總部貢獻)、FT/SLT/CPO/CPC/Cold Plate 各業務展望、美系德州客戶次世代 CPU 驗證完成、中國 SLT 市占約 90%、ATC 規格 3kW→10kW+(ASP+30%)、CPO Insertion 4 OE 10M26 出貨
-
報告_BofA_鴻勁7769_20260818 — BofA Merrill Lynch(Haas Liu/Mike Yang/Cathy Hsu),2026-08-18;7 月營收 NT$5.2bn(達 3Q26 預估 37%)、訂單能見度延伸至年底;產能 1H26 +45%、2026 +40% YoY on track,德鑫新廠 1Q27 投產、2027/2028 產能各再 +50%;大封裝 handler 4Q26 起放量、2027 滲透 15-30%、ASP +20-25%;CPO 插入式 O/E 測試工程設備預定 2026 年 10 月交付客戶;FT handler 市占約 70%、SLT 約 50%;EPS 2026-28E 上修至 123.54/178.95/250.68;維持 Buy、PO NT$7,800
- 活動_鴻勁7769_SEMICON_memo_國泰_20260904 — 國泰證期研究部 SEMICON Taiwan 2026 帶展 memo,2026-09-04;公司自述 FT 測試系統三大組成(Handler+ATC+Cold Plate)、Dual-temp/Tri-temp 分工、Consign Mode vs OSAT 直接採購銷售模式、Cold Plate 客製化邏輯、Large Package 機構性升級(向下相容 Standard Tray)、CPO 光電統測(Insertion 4)技術門檻與既有 Handler 無法直接升級、Warpage 處理方式、設備客製化定價邏輯
- 報告_Citi_鴻勁7769_20260921 — Citi(Nicholas Lai/Laura Chen/Jack Chen/Michael Hung),2026-09-21;flash reiterate note:股價一度重挫約 8%(競爭者 SLT 設備於主要 OSAT 客戶端驗證進度佳引發份額流失疑慮),Citi 判斷市場反應過度、視為加碼買點;2027/28 獲利估成長 86%/74%(與既有 EPS 預估吻合,未變動);Buy 維持,TP NT$11,000 不變
- 報告_福邦_CPO設備趨勢與台廠_202610 — 福邦投顧研究部,2026-10;CPO 設備趨勢與台廠投資機會專題;Insertion 4 量產型驗證機 2026-10 出貨、2027 年 CPO 設備營收估 NT$55-60 億、FY26F/27F EPS 129.0/218.0(合理 PER 30-50x,無目標價)
相關頁面
- 分析_2026年11月台股策略三家投顧共同產業主線_20261104
- 分析_CoWoS_2028產能模型與CSP資本支出電力_富邦_20261022
- 分析_OCP2026_AI光互連路線與可靠度
- 分析_半導體月營收與AI需求能見度_JPM_WSTS與Citi月報_20261012
- 供應鏈_CPO_D-FAU
- 分析_ECOC2026會後_光互連風險最低者勝與測試產能缺口_20261006
- 分析_GoogleTPU產業與供應鏈_20260930
- 技術_CPO
- 7856_漢測(櫃)
- 分析_半導體測試產業全景_20260912
- 時程_2026_先進封裝產能
- 技術_光耦合
- 分析_SEMICON2026事件分析_富邦_20260831
- 分析_台廠NVIDIA營收曝險_MS_20260827
- 分析_CPO光測試與Insertion分段
- 6857.JP(advantest)
- 7734_印能科技(櫃)
- 供應鏈_半導體測試硬體
- 分析_半導體測試硬體全景_野村Anchor_260724
- 技術_CPO測試
- 時程_2026_半導體測試介面
- 供應鏈_半導體製程設備
- 分析_半導體設備製程地圖
- 技術_Handler
- 技術_ATC
- 技術_半導體晶片測試流程
- 供應鏈_CoWoS
- 分析_全球伺服器TAM_GS_20260624
- 分析_800VDC推遲與CPO預期重設_SemiAnalysis_20260608
- 供應鏈_xAI