基本資料
元澄半導體科技(英文 BE Epitaxy Semiconductor Technology,簡稱 BEST,2020-12 成立)為台灣矽光子(Silicon Photonics)IC 設計與光電整合 Turnkey 服務商,提供從矽光子 IC 設計、模擬、製造、封裝到測試的統包方案,並同時具備「矽光子」與「平面光波導(PLC)」雙技術平台。核心產品包含高速光收發 PIC(光子積體電路)晶片、光引擎(Optical Engine)、共同封裝光學(CPO)規格設計與光學晶片,以及線性驅動(LPO)/光通訊 DSP 整合方案。
供應鏈定位為 AI/HPC 資料中心光電整合設計服務商,解決 GPU 與交換器間銅線電傳輸的頻寬瓶頸與高功耗問題。透過併購原富采/隆達體系轉投資的磊晶廠「先發電光」(best Epitaxy Manufacturing),補足 InP DFB 雷射等外置光源磊晶製造能力,成為台灣少數同時掌握「矽光子晶片設計」與「外置光源製造」的垂直整合業者。2026-06-17 以代號 7415 登錄興櫃。
上市別
興櫃(2026-06-17 登錄掛牌),股票代號 7415。後續若轉上市/上櫃需同步更新檔名、title、H1 與全 vault wikilink。
元大投顧(2026-06-01)補充:公司員工約 45 人(研發 15 人,人才多來自中山大學),規劃 2026/2027 年擴編至 59/80 人,以研發為主;董事長、總經理與技術團隊過往任職於半導體(TSMC、AMD)與光通訊元件廠(Lumentum),具逾 10 年半導體設計開發經驗,董事長蕭文雄曾任 AMD 台灣區總經理。以 2025 年營收計,PIC 設計服務(NRE)占 99.6%,營收高度集中於兩大客戶。
來源:agy web 搜尋(2026-06-24,彙整櫃買中心、數位時代、聯合新聞網、工商時報、鉅亨網、元澄官網 best-oeic.com);元大投顧報告(2026-06-01,見「來源」)。
核心技術/競爭優勢
- 矽光子 + PLC 雙平台:涵蓋 PIC 設計到光引擎、CPO 光學晶片的完整 turnkey 能力。
- 垂直整合(光的大腦+心臟):PIC 晶片設計(大腦)+ 併購先發電光取得 InP DFB 雷射磊晶(心臟),台灣少數兼具兩端者。
- CPO / LPO 前沿佈局:對應 AI 資料中心 GPU↔交換器光互連,切入 CPO 共同封裝光學與 LPO 線性驅動。
- 重量級股東協同:聯發科(CPO/光通訊 DSP)、台達電(電源/散熱外擴高速傳輸)、群創(面板級先進封裝/光通訊)入股,形成技術與通路綜效。
- AMD 戰略合作:為 AMD AI 晶片 CPO 的關鍵光晶片設計/規格夥伴,2025-03 共同進駐高雄研發中心。2024 年接受 AMD 委外訂單,合作開發用於 Switch 的多波長 PIC 光引擎(OE)設計;2025 年起接受2454_聯發科(市)委託開發設計 PIC 晶片,與兩家的合約均為晶片設計服務,預期 2028 年客戶有望導入資料中心 GPU/XPU(元大,2026-06-01)。
- 三項差異化(元大,2026-06-01):①多元投片選擇(2330_台積電(市)、GFS.US(globalfoundries)、TSEM.US(tower),且已取得 PDK);②低耗損光波導、分波多工器、調變器等專利,例如單一傳輸通道可分成 8 個波長並控制各波長能量與互相干擾,降低光引擎功耗並成倍提升頻寬;③在 PIC 晶圓供需緊俏、無大客戶協助下小型設計業者難取得投片量,且與客戶迭代新晶片簽約後轉換成本逐步堆高。同業為國外 Ayerlab、Lightmatter、Enosemi 與國內 7928_合聖科技(興)、光循科技。
- 第二支柱:800G/1.6T 光收發模組:元澄自行設計 800G/1.6T 光收發模組,透過合作夥伴出貨給 CSP 業者,預期 2026–2027 年起放量(元大,2026-06-01)。
產品與應用
| 產品 / 服務 | 應用 | 相關客戶 / 夥伴 |
|---|---|---|
| 矽光子 PIC 設計 / turnkey | AI/HPC 資料中心光互連 | AMD.US(amd)、2454_聯發科(市) |
| CPO 共同封裝光學晶片 | GPU↔交換器高速光連接 | AMD.US(amd)(CPO 規格合作) |
| 光引擎 / LPO / 光通訊 DSP 整合 | 高速光收發模組 | 光模組 / 交換器客戶(待核對) |
| InP DFB 雷射磊晶(先發電光) | 外置光源 EML/DFB | 自有垂直整合 |
圖片 / 架構圖
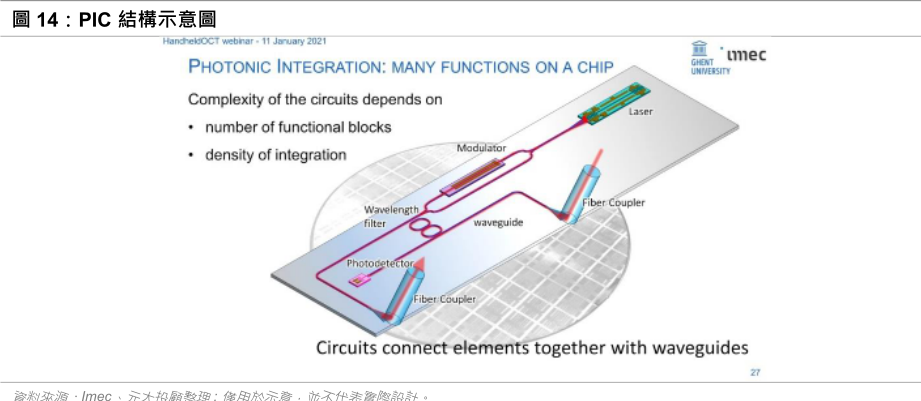
圖說:PIC 結構示意圖(imec/Ghent University 簡報截圖);單晶片上的 Laser、Modulator、Wavelength filter、waveguide、Photodetector、Fiber Coupler 以波導連接。來源:報告_元大_元澄7415_矽光子PIC設計服務_20260601
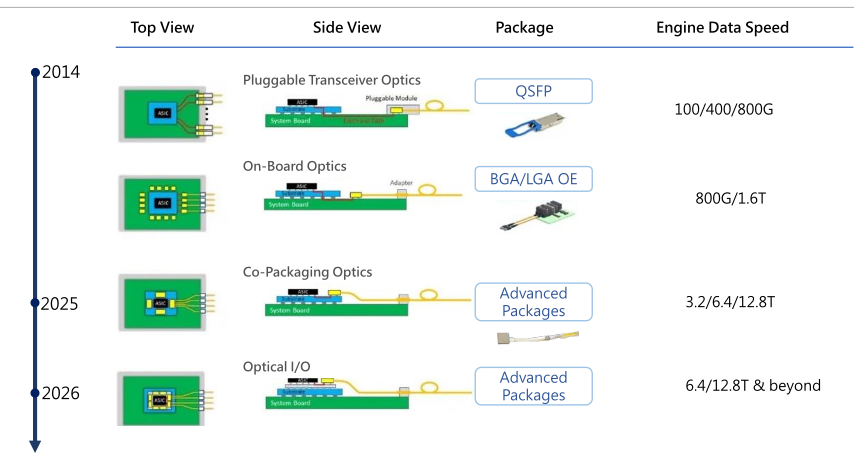
圖說:光互連形態演進表(2014–2026):可插拔光收發模組(QSFP,100/400/800G)、板載光學(BGA/LGA OE,800G/1.6T)、共同封裝光學(Advanced Packages,3.2/6.4/12.8T,標示 2025)、Optical I/O(6.4/12.8T 及以上,標示 2026)。來源:同上
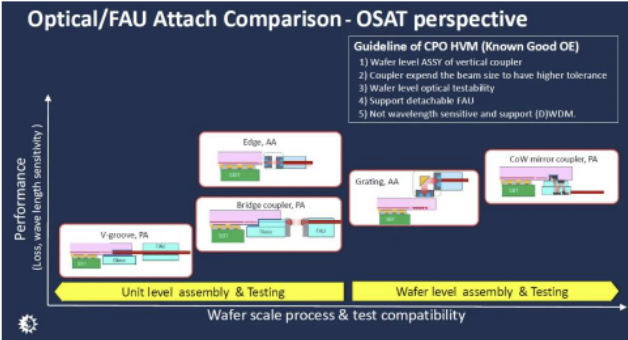
圖說:Optical/FAU Attach Comparison(OSAT 觀點):V-groove、Bridge coupler、Edge、Grating、CoW mirror coupler 五種耦合方式,依效能與晶圓級製程/測試相容性分布,並列 CPO HVM 準則。來源:同上
EPS 記錄
以元大投顧(2026-06-01,公司資料)為準;先前 web 搜尋彙整之 2025 年 EPS 9.05、毛利率約 76.5% 與元大不符,已被覆蓋(見下方警告)。單位 NT$mn;股本 30.0(百萬股,EPS 分母)。
| 期間 | EPS (元) | 營收 (NT$mn) | 毛利率 | 備註 |
|---|---|---|---|---|
| 2021 | -1.60 | 0.0 | — | 營業利益 -19.4、稅後 -47.4 |
| 2022 | -5.30 | 0.0 | — | 營業利益 -31.5、稅後 -158.1 |
| 2023 | -7.30 | 0.0 | — | 營業利益 -42.4、稅後 -218.5 |
| 2024 | -3.02 | 6.6 | 71.0% | 營業利益 -38.8、稅後 -90.6 |
| 2025 | 4.04 | 136.7 | 76.2% | 營收年增約 19.8 倍;營業利益 -53.2(營益率 -38.8%)、稅後淨利 121.2(稅後利益率 88.4%),轉虧為盈來自營業外項目(報告未拆解,待核對);NRE 占營收 99.6%、客戶別美系 89% |
資訊衝突:2025 年 EPS
- agy web 搜尋彙整(2026-06-24):2025 全年 EPS 9.05、毛利率約 76.5%(未經核對)。
- 元大投顧(2026-06-01,公司資料):2025 年稅後淨利 121.2 百萬元、EPS 4.04、毛利率 76.2%。
- 狀態:以元大為準(來源為券商取自公司資料),web 搜尋值待後續公開說明書或財報核對。
財測假設
元大報告(2026-06-01)無 EPS/目標價預估,僅揭露營運動能假設;首頁評等欄為圖片、解析檔未見評等。
| 來源(日期) | 模型 / 推導鏈 | 關鍵假設 | 產出 |
|---|---|---|---|
| 元大(2026-06-01) | PIC 設計專案量提升 → 客戶晶片轉量產 → Royalty/Turnkey 收入;800G/1.6T 光模組放量 → 第二獲利支柱 | 各晶圓廠 PIC 產能短缺、訂單已排至 2028 年,AMD 與聯發科為加快研發會在同一世代啟動多個專案並擇優;預期 2027 年隨兩大客戶 PIC/EIC 迭代使專案量持續增加,加上基板產能開出帶動光模組;CPO Scale-up Switch 2027 年開始初步導入資料中心 | 無財測數字;元大稱 PIC 設計服務專案「2028 年初見成果」 |
關鍵 Claim
| Claim | 類型 | 來源 | 日期 | 信心 |
|---|---|---|---|---|
| 代號 7415,2026-06-17 登錄興櫃 | public_info | agy web 搜尋(櫃買中心) | 2026-06-24 | 中高(待核對) |
| 為 AMD AI 晶片 CPO 關鍵光晶片設計/規格夥伴,2025-03 共駐高雄研發中心 | analyst | agy web 搜尋(數位時代/UDN) | 2026-06-24 | 中(待核對) |
| 聯發科持股約 9.17%、台達電/群創入股 | public_info | agy web 搜尋(工商時報/鉅亨網) | 2026-06-24 | 中(待核對) |
| 併購先發電光取得 InP DFB 雷射磊晶能力 | analyst | agy web 搜尋 | 2026-06-24 | 中(待核對) |
| 2025 全年 EPS 9.05、毛利率約 76.5% | estimate | agy web 搜尋 | 2026-06-24 | 低(已被元大 EPS 4.04/毛利率 76.2% 覆蓋,見 EPS 記錄) |
| 2024 年接受 AMD 委外訂單、2025 年接受聯發科委託,兩者 2025 年 PIC NRE 合計占營收 99.6% | fact | 元大投顧(公司資料) | 2026-06-01 | 中高 |
| PIC 晶圓廠產能短缺、訂單已排至 2028 年 | analyst | 元大投顧 | 2026-06-01 | 中 |
風險與注意事項
- 財務數字以元大投顧(2026-06-01,取自公司資料)為準;股東、掛牌日等其餘 web 搜尋彙整項目仍未經公開說明書核對,須以後續公告為準。
- 客戶與營收高度集中:2025 年營收 99.6% 來自兩大客戶的 PIC NRE,且營業利益為負、稅後轉盈來自營業外項目。
- NRE 設計服務認列特性使單月營收波動劇烈(如 2026-05 單月營收年減約 49.9%),量產時程與營收結構待驗證。
- 興櫃流動性低、股價波動大;CPO 商業化時程與下游放量為主要不確定因素。
公司行事曆
- 今天 2026-11-08
- 11/10週二營收10月營收(預估 11/10)可能 11/10 公布(近 3 次有 3 次落在此區間;最常見:每月 10 號前後,信心高)
- 12/10週四營收11月營收(預估 12/10)可能 12/10 公布(近 3 次有 3 次落在此區間;最常見:每月 10 號前後,信心高)
近 30 天到未來 120 天的事件,資料與行事曆同一來源(公開資訊觀測站、證交所/櫃買 OpenAPI、珩石資料庫),日期以公司公告為準。
時間軸
| 時間 | 事件 | 類型 | 重要性 | 備註 |
|---|---|---|---|---|
| 2025-03 | 與 AMD 共同進駐高雄研發中心 | 合作 | ⭐⭐⭐ | 矽光子 CPO 光晶片設計 |
| 2024 | 接受 AMD 委外訂單,開發 Switch 用多波長 PIC 光引擎設計 | 合作 | ⭐⭐⭐ | 元大,2026-06-01 |
| 2025 | 開始接受聯發科委託開發 PIC 晶片 | 合作 | ⭐⭐⭐ | 同上 |
| 2026-06-17 | 登錄興櫃(代號 7415) | 上市 | ⭐⭐⭐ | |
| 2026–2027 | 自行設計之 800G/1.6T 光收發模組透過合作夥伴出貨 CSP,開始放量 | 放量 | ⭐⭐ | 元大預期;員工同步由約 45 人擴編至 59/80 人 |
| 2028 年初 | PIC 設計服務專案見成果,客戶晶片有望導入資料中心 GPU/XPU | 驗證/量產 | ⭐⭐⭐ | 元大,2026-06-01;Royalty/Turnkey 收入取決於客戶晶片轉量產 |
股東結構
元大投顧(2026-06-01)公司資料;總股數 26,498,148 股。前五大股東含管理層、聯發科、佳林灣創投與神盾集團;元大報告稱前十大股東持股約 51%,但下表前十名合計約 47%,口徑待核對。
| 股東 | 角色 | 持股 / 說明 |
|---|---|---|
| 2454_聯發科(市)(聯發資本) | 戰略投資人 | 9.2%(2,430,000 股);CPO/光通訊 DSP 協同 |
| 映泰(2399) | 轉投資股東 | 7.4%(1,962,075 股),無 lib 頁 |
| 群怡投資 | 法人股東 | 6.1% |
| 歐企投資 | 法人股東 | 5.9% |
| 元大證券 | 法人股東 | 3.8% |
| 2308_台達電(市)(台達資本) | 戰略投資人 | 3.4%(900,000 股) |
| 6462_神盾(櫃) | 戰略投資人 | 3.1%(820,602 股) |
| 佳林參創投 | 創投 | 3.1% |
| 比翼資本管理顧問 | 法人股東 | 2.7% |
| 王亦倢(總經理) | 個人 | 2.6%(689,900 股) |
先前 web 搜尋彙整曾列3481_群創(市)為戰略投資人,但元大前十大股東表未見群創直接持股,維持「待核對」。
供應鏈位置
- 所屬供應鏈:供應鏈_CPO_D-FAU、供應鏈_光通訊
- 上游/自製:先發電光(併購)提供 InP DFB 雷射磊晶;原屬 3714_富采(市)/隆達電子轉投資體系
- 客戶/夥伴:AMD.US(amd)(CPO 戰略夥伴)、2454_聯發科(市)(股東兼技術協同)
- 投片來源:2330_台積電(市)、GFS.US(globalfoundries)、TSEM.US(tower)(元大,2026-06-01)
相關公司
| 公司 | 關係 | 說明 |
|---|---|---|
| AMD.US(amd) | 客戶 / 戰略夥伴 | AI 晶片 CPO 關鍵光晶片設計與規格合作(高雄研發中心) |
| 2454_聯發科(市) | 股東 / 技術協同 | 持股約 9.17%(待核對);CPO、光通訊 DSP |
| 2308_台達電(市) | 股東 | AI 資料中心高速傳輸佈局 |
| 3481_群創(市) | 股東 | 光通訊 / 面板級先進封裝協同 |
| 3714_富采(市) | 上游關聯 | 先發電光磊晶原屬富采/隆達轉投資體系 |
| 6462_神盾(櫃) | 股東 | 前五大股東之一(神盾集團,持股約 3.1%) |
| 2330_台積電(市)、GFS.US(globalfoundries)、TSEM.US(tower) | 投片晶圓廠 | 已取得 PDK,依客戶成本與效能選擇 |
| 7928_合聖科技(興) | 同業 | 國內 PIC 設計同業(元大列示) |
來源
- 報告_元大_元澄7415_矽光子PIC設計服務_20260601 — 元大投顧,2026-06-01;PIC 設計服務專案 2028 年初見成果、AMD/聯發科委外設計、2021–2025 財務、股東結構與管理層、CPO 與 FAU 技術背景
- agy web 搜尋(2026-06-24):櫃買中心(興櫃登錄)、數位時代(AMD 高雄研發中心)、聯合新聞網、工商時報(併購與股東)、鉅亨網(股權與營收)、元澄半導體官網 best-oeic.com