PDF 原檔:報告_元大_元澄7415_矽光子PIC設計服務_20260601_original.pdf
圖片清單(已驗證 2026-10-12)
逐張 Read 所有 ≥40KB 候選;<40KB 預設 logo/ESG 小圖未列。
| 檔名 | size | 分類 | 親眼所見內容 |
|---|---|---|---|
報告_元大_元澄7415_矽光子PIC設計服務_20260601_005.png |
131KB | 真資料圖 | 傳統光收發模組拆解照:標示 Laser Driver、Storage IC、Electrical Connector、Post AMP IC、PIN+TIA ROSA、Laser Diode TOSA、Optical Interface/Connector 等零件,並列各零件主要供應商(Credo/MACOM/Semtech/Maxim/Nvidia/Broadcom/Inphi;TOSA/ROSA、LD、PD 為 Coherent/Lumentum/Sumitomo/Accelink/Fujitsu;連接器為 Amphenol/Molex/TE/US Conec/Senko/天孚/Sumitomo) |
報告_元大_元澄7415_矽光子PIC設計服務_20260601_006.png |
129KB | 真資料圖 | 光互連形態演進表(2014–2026):Pluggable Transceiver Optics(QSFP,100/400/800G)、On-Board Optics(BGA/LGA OE,800G/1.6T)、Co-Packaging Optics(Advanced Packages,3.2/6.4/12.8T,標 2025)、Optical I/O(6.4/12.8T 及以上,標 2026) |
報告_元大_元澄7415_矽光子PIC設計服務_20260601_007.png |
79KB | 真資料圖 | 一排可插拔光收發模組與一顆小型光引擎晶片+光纖的實物對照照片(無文字標註,來源 Cisco) |
報告_元大_元澄7415_矽光子PIC設計服務_20260601_008.png |
70KB | 真資料圖 | Broadcom 訊號路徑損耗圖:Die→Substrate→PCB→連接器→Paddle card 各段損耗,53/106/212 Gbps 三條損耗曲線隨傳輸段累加至約 -9/-15/-21 dB |
報告_元大_元澄7415_矽光子PIC設計服務_20260601_011.png |
148KB | 真資料圖 | Optical/FAU Attach Comparison(OSAT 觀點):V-groove PA、Bridge coupler PA、Edge AA、Grating AA、CoW mirror coupler PA 五種耦合方式,縱軸效能(損耗/波長敏感度)、橫軸晶圓級製程與測試相容性,並列 CPO HVM 五點準則 |
報告_元大_元澄7415_矽光子PIC設計服務_20260601_012.png |
54KB | 真資料圖 | CPO FAU 實體照:多芯光纖帶接上玻璃/矽 FAU 塊,右上放大圖示 FAU 側面光纖槽陣列(來源 FOCI) |
報告_元大_元澄7415_矽光子PIC設計服務_20260601_013.png |
47KB | 真資料圖 | FAU 與 PIC 對接示意:90° FAU 蓋在光子積體電路邊緣、四色光纖對準波導(來源 FiberMall) |
報告_元大_元澄7415_矽光子PIC設計服務_20260601_014.png |
170KB | 真資料圖 | 圖 14 PIC 結構示意圖(imec/Ghent University 簡報截圖):單晶片上 Laser、Modulator、Wavelength filter、waveguide、Photodetector、Fiber Coupler 以波導連接 |
報告_元大_元澄7415_矽光子PIC設計服務_20260601_015.png |
40KB | 真資料圖(財務類) | 圖 15/16:2025 年元澄營收產品別(NRE 約 100%、Module and OE/Turnkey 近 0)與客戶別(US Client 89%、TW Client 約 11%、China CSP 近 0)圓餅 |
原始內容
元大投顧
IC設計-矽光子IC設計服務
Light up the future - PIC 設計服務專案將於2028年初見成果
關鍵圖表:預估 2030 年資料中心 CPO 產值將 達US$ 81億
資料來源:元大投顧預估
徐銘晙
Michael.MC.Hsu@Yuanta.com
許哲睿
Jesse.XU@yuanta.com
元大觀點
- ⧫ 為解決GPU群集等待資料傳輸之時間,光收發模組將加速升級至 800G / 1.6T,CPO 亦將導入以降低訊號損耗與功耗。
- ⧫ 元澄具備多元 PIC 投片資源及光波導、調變器專利,可協助客戶設計 PIC 並與 EIC 整合,為國內少數能提供完整PIC設計方案之業者。
- ⧫ 後續元澄在PIC設計專案提升與轉入量產,以及光收發模組業務放量 下,營運可望迎來顯著成長。
資料中心傳輸架構升級,光收發模組與CPO將同步成長
當前資料中心集群中數萬顆GPU 有 30% 至 50% 的時間是在等待通訊單元 將運算完的結果同步回傳。因此為提升各GPU Rack之間的傳輸效率(頻寬與 傳輸速度),預期Transceiver 之傳輸頻寬將加速升級至800G/1.6T。此外採 用光引擎之CPO Scale up Switch 也將於2027年開始初步導入資料中心。 根據 Yole 預估,全球資料中心 CPO 產值將由 2024 年低基期快速成長至 2030 年約 81 億美元;同時,高速光收發模組(Transceiver) 市場亦將受惠 800G、1.6T、3.2T 規格升級,預估 2027 年產值達 537 億美元。
元澄為國內少數PIC設計業者,並具備與大廠合作開發之經驗
元澄為國內少數具備矽光子 PIC 設計能力之業者,同業如國外之Ayerlab、 Lightmatter、Enosemi 與國內之合聖與光循科技。憑藉過往在光學產業(如: 光調變器)的累積與本身專利,元澄已與 AMD 與聯發科簽定晶片設計服務合 約,預期2028年客戶有望導入資料中心之GPU XPU。元澄之優勢在於1) 供多元的投片選擇(包含台積電、Global Foundry與Tower Jazz等);2) 具備 多項低耗損光波導、分波多工器、調變器之專利 ; 3) 基於元澄為兩大IC設計 客戶所累積之 PIC 設計經驗,有望於未來獲取更多 PIC 設計服務機會,使其 營收來源更加多元。
後續在PIC設計服務與光模組雙引擎帶動下將進入新成長期
元澄後續營運動能將來自1) 各家晶圓廠之PIC產能短缺且客戶為加快研發 步調,會在同一世代的晶片啟動多個專案,此舉將挹注元澄的設計專案量提 升。而後續客戶之晶片有望轉入量產,將有望增加Royalty與Turnkey收入 ; 2) 800G/1.6T 光收發模組,伴隨光通訊市場規格升級,預期將自2026-2027 年開始放量,成為獲利的第二支柱 ; 3)基於元澄所累積之PIC設計經驗,有 望吸引更多全球尋求矽光子解決方案的 IC 設計大廠合作洽談,形成「累積 設計經驗-獲取新專案-量產」的營運成長飛輪,使其營收來源更加多元。
產業分析
隨Scaling Law 延續,使AI 大模型訓練的規模持續擴大,集群中數萬顆GPU 有 30% 至 50% 的時 間是在等待通訊單元將運算完的結果同步回傳。因此為提升各GPU Rack之間的傳輸效率(頻寬與 傳輸速度),預期Transceiver 之傳輸頻寬將加速升級至800G/1.6T。此外採用光引擎之CPO Scale up Switch 也將於2027年開始初步導入資料中心。根據 Yole 預估,全球資料中心 CPO 產值將由 2024 年低基期快速成長至 2030 年約 81 億美元;同時,高速光收發模組(Transceiver) 市場亦將受 惠 800G、1.6T、3.2T 規格升級,預估 2027 年產值達 537 億美元。
圖1: 預估2030年資料中心CPO產值將達 US$ 81億
圖2: 預估2027年Transceiver產值將達US$ 537億
傳統的光收發模組之設計架構主要由模組廠商主導
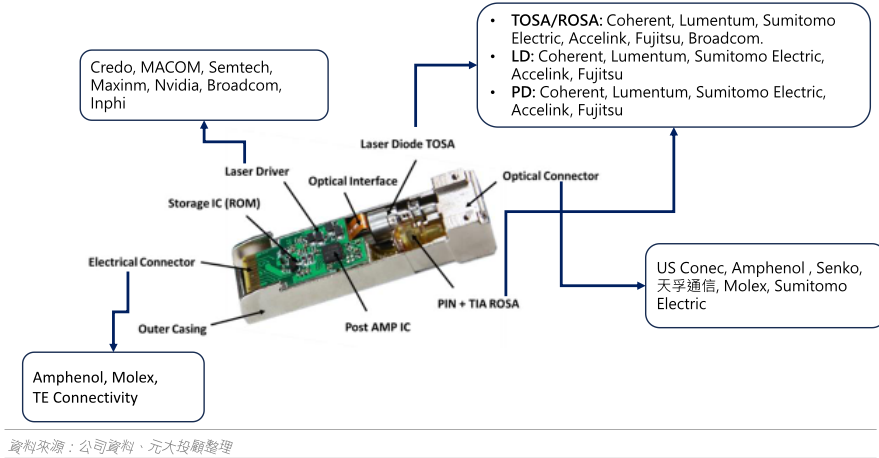
光收發模組廠多元,其中包含中國中際旭創(Innolight)、華為海思、海信寬頻(Hisense)、新易盛 (Eoptolink)、華工正源 ; 美國Coherent (Finisar)、Cisco、Lumentum ; 日本廠商Fujitsu。其1) 根 據根據資料中心或是Switch客戶(如: AWS、Google、Microsoft、Meta等CSP ; Broadcom 擁有自 己的光收發模組部門)的需求制定光收發模組的完整設計架構,2) 再決定各零組件之規格,如: 光收 發元件 (TOSA/ROSA)、LD/PD規格、PAM4/NRZ調變格式、是否加DSP以及封裝方式 (SFP+/QSFP28/QSFP-DD/OSFP),最後3) 模組廠會整合前述零件、電路設計、信號處理 (DSP/CDR)與散熱設計。
圖3:傳統光收發模組的關鍵零組件包含、其主要供應商如下
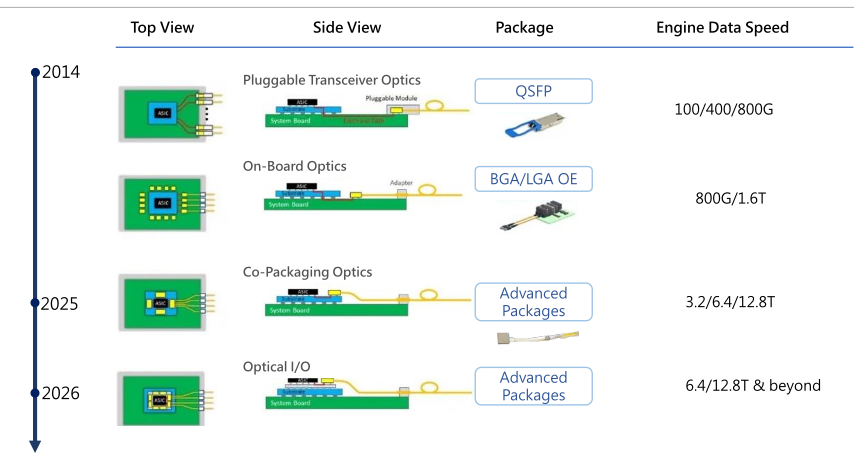
採用共同封裝光學(CPO)可降低信號耗損與功耗
傳統的光收發模組通常需將光學元件和電子元件分開製造和封裝,而共同封裝光學(CPO ; CoPackaged Optics) 是將光通訊元件(如雷射元件、光調制器和光檢測器)與數據處理晶片(如: Switch、GPU、ASIC或FPGA)整合在同一個封裝模組中的技術。可應用於AI 資料中心GPU互連、 資料中心交換機、電信與 5G 網路設備等。相較於傳統的光收發模組,其優點是可以1) 減少光元件 及電子元件之間的電信號傳輸的距離,降低耗損與功耗,2) 提升晶片之間的傳輸頻寬、3)體積更 小,單位體積下可以接入更大的頻寬,缺點則是升級或是損壞會需要更換整個晶片。
圖4:CPO透過光纖取代銅線傳輸,能降低電路耗損
資料來源:Yole、ASEH、TSMC、工研院
圖5:CPO 封裝之體積相較傳統光收發模組
大幅縮小
資料來源:CISCO
圖6: CPO之性能優於傳統光收發模組
| 特性 | 共同封裝光學(CPO) | 傳統光收發模組 (Pluggable Optics) |
|---|---|---|
| 結構 | 光學模組與 ASIC 直接封裝 | 光學模組與 ASIC 分開 |
| 功耗 | 較低(短距離光互連),相 較可插拔模組可減少 30~50% | 較高(長距離電信號傳輸) |
| 散熱 | 熱阻(越低散熱越快)相較光收發模組可降低35% | 熱阻(越低散熱越快)相較光收發模組可降低35% |
| 頻寬 | 更高頻寬,支援超高速率 | 受限於電信號傳輸瓶頸 |
| 信號完整 性 | 損耗更低,信號更穩定 | 可能受 PCB、連接器影響 |
| 維修與升 級 | 升級可能需要更換整個 ASIC | 容易更換光模組 |
資料來源:Cisco (Demonstrates Co-packaged Optics (CPO) System at OFC 2023)、元大投顧整理
推動業者轉用CPO之動力來自前述之優點:
1) 降低訊號耗損: 此外目前Serdes的數據傳輸速度提升至224 Gbp/s已接近極限,且每單位傳輸距 離的耗損急劇加大,當訊號從裸晶(Die)傳輸途經載板、PCB至Paddle card時,耗損超過20dB, 意即從Die 到Paddle card的過程中訊號大小衰退至原本的1%,所以傳統可插拔模組會在路線中 加入DSP於Die旁以及光引擎端,避免訊號過度耗損,但同時DSP也會提升整體系統之功耗。
圖7:傳輸速度從53 Gbps提升至212Gbps,每單位傳輸距離之耗損也持續提升
CPO 中重要的零組件包含光引擎、光耦合、FAU模組、雷射二極體
在 CPO 技術中,元件大小需微縮至晶圓等級,其中關鍵的技術與原件為光引擎(OE)、FAU 模組與 雷射二極體。
圖8:CPO 關鍵之零組件包含光引擎、FAU模組與雷射二極體
資料來源:公司資料、元大投顧整理
光引擎負責光電訊號的轉換
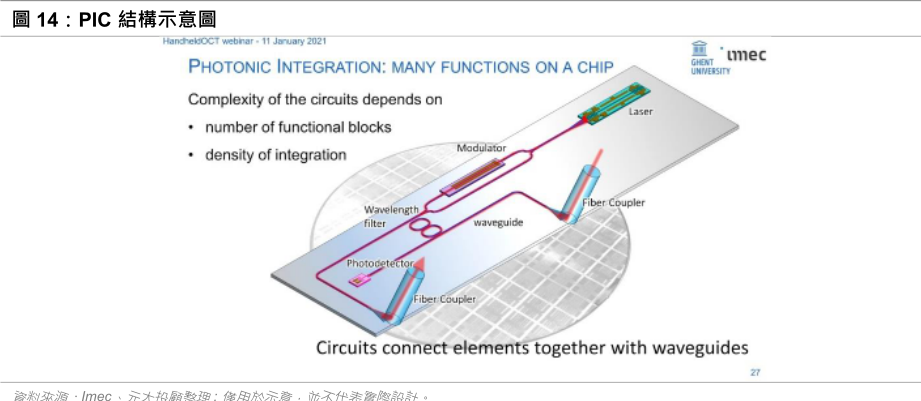
光引擎的功能為進行光電訊號的轉換,其中包含EIC (Electrical Integrated Circuit) 以及PIC (Photonic Integrated Circuit)。EIC負責光訊號的處理,包括光的轉換(電訊號轉成光訊號)、調製(提 升光訊號頻寬)、感測(光訊號轉成電訊號)、檢測(將不同波長攜帶的多路數據合並或分開)、傳輸、 耦合(與對外連接的光纖對準降低插損) 等功能,通常會採用較先進的製程節點,目前已採用N5/N7 之製程,PIC 負責電子訊號的處理,如驅動器、放大器和控制電路,則採用 45nm 或以上之製程。 而在EIC、PIC之間之堆疊則採用混合鍵合技術 (hybrid bonding)。
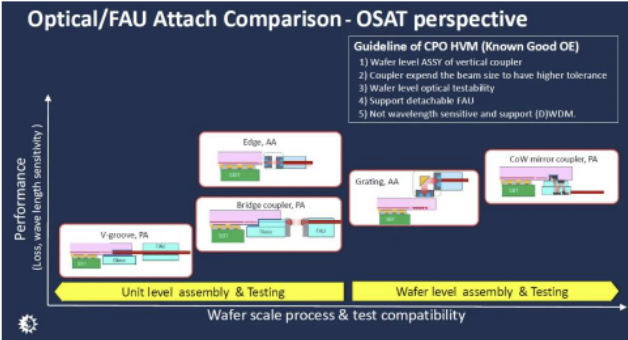
而光引擎與外部光纖的連接結構又可分成光柵耦合(Gating Coupling)與邊緣耦合(Edge Coupling)兩 種,兩種結構台積電皆可以支援。光柵耦合(Gating Coupling)採用接近垂直(約8度角)角度,將光 耦合進PIC中,其優點在於對於1) 便於製造、封裝以及進行檢測、2)對於對準誤差容忍度較高 ; 邊 緣耦合(Edge Coupling)則是直接在側面耦合進PIC,其優點在於1) 耦合效率較高、2)頻寬較高、無 相依耗損(Polarization Dependent Loss)。目前Nvidia、AMD採用的是光柵耦合(Gating Coupling), Broadcom則採用邊緣耦合(Edge Coupling)。
圖9: TSMC(Nvidia、AMD) 採用光柵耦合 (Grating Coupler)
圖10: Broadcom、Intel 採用的是邊緣耦合 (Edge Coupler)
資料來源:TSMC、元大投顧整理
資料來源:Cisco (Demonstrates Co-packaged Optics (CPO) System at OFC 2023)、元大投顧整理
圖11:光柵耦合(Gating Coupling) 優點在於對於便於製造、封裝以及進行檢測,邊緣耦合(Edge Coupling) 優點在於頻寬較高、耗損較低
資料來源:ASEH、元大投顧整理
光纖陣列單元模組(FAU; Fiber Array Unit)
光纖陣列單元(FAU)為用於光訊號傳輸的光學元件,是將多根光纖精確對準至光學晶片、光學模組 或光電設備。 在傳統光收發器架構中,FAU是放在QSFP-DD、OSFP 等光收發器中,其功能是將 外部光纖與內部的光學元件(如 VCSEL、光探測器、光柵耦合器)對準,以確保光訊號的對準(耦 合)與傳輸,其中的通道數從4~12個都有,體積也較大。而在CPO中,FAU需要與PIC 內部的光 波導或光耦合器直接連接,目前可量產的通道數達20~40個,體積更小,對齊精度需求更高。
圖12:CPO FAU 實體
資料來源:FOCI
圖13: FAU與PIC之對接方式 (Grating Coupler)
資料來源:FiberMall
1
公司簡介
元澄為國內少數PIC設計業者,提供PIC與光收發模組設計服務
於 2020 年成立元澄,提供應用於矽光子晶片(PIC)設計服務與光收發模組開發,同業如國外之 Ayerlab、Lightmatter、Enosemi 與國內之合聖與光循科技。憑藉過往在光學產業(如:光調變器)的 累積,元澄已與AMD和聯發科成為策略合作夥伴,協助其進行 PIC 的前端設計與 EIC 的高度整合, 用於資料中心之 XPU 晶片。預期 2027 年,隨兩大客戶積極投入 PIC 與 EIC 迭代使元澄專案量持續 增加,加上基板產能開出,帶動光收發模組業務成長,後續營運將迎來顯著成長。
元澄憑藉過往設計經驗與專利,獲得AMD與聯發科之訂單
元澄於2024年接受AMD 之委外訂單,合作開發用於Switch之多波長PIC光引擎(OE)設計,後續 於 2025 年開始接到聯發科委託開發設計 PIC 晶片。元澄之優勢在於 1)具備多項低耗損光波導、分 波多工器、調變器之專利,以光訊號的多波長混光處理為例,一個傳輸通道(Channel)分成 8個不同 的波長,元澄能較好的控制個波長之間的能量與互相干擾程度,以擷取不同的波長,並過濾出八個 不同的波長再轉為電訊號。優點是能顯著降低光引擎功耗並成倍提升傳輸頻寬 ;2) 技術領先且隨 投片經驗增加門檻逐漸提高:由於 CPO 技術門檻與客製化程度高,加上目前PIC晶圓供需緊俏, 在沒有大客戶協助下,小型 IC 設計業者能取得 PIC 投片量極少,且一旦與客戶持續設計迭代之新 晶片簽訂晶片設計合約,其更換供應商之轉換成本便逐漸堆高,亦增加後續同業與元澄競爭需面臨 的門檻;3) 具備多元的跨晶圓廠投片選擇(包括台積電 TSMC、Global Foundries 與 Tower Jazz 等),並已獲得其PDK能根據客戶成本與效能需求提供多元的選擇 。
2025年轉虧為盈,後續在PIC設計服務與光模組雙引擎帶動下將進入新成長期
以2025年營收比重來看,兩大客戶之PIC NRE營收比重達99.6%,後續營運動能主要來自:
- ⚫ PIC設計服務業務:因目前各家晶圓廠之PIC產能短缺,且訂單已排定至2028年,兩大客戶 為加快研發步調並填上產能,會在同一世代的晶片啟動多個專案,並從中選擇最好的一個, 此舉將挹注元澄的設計專案量提升。此外隨經驗累積與技術成熟,客戶之晶片有望轉入量產, 後續將有望增加Royalty與Turnkey收入。
- ⚫ 800G/1.6T 光收發模組: 伴隨光通訊市場規格升級,元澄自行設計之800G/1.6T光收發模組 自2026-2027年開始放量,透過合作夥伴出貨予CSP業者,將成為獲利的第二支柱。
- ⚫ 基於元澄為兩大IC設計客戶所累積之PIC設計經驗,有望吸引更多全球尋求矽光子解決方案 的 IC 設計大廠合作洽談,形成「累積設計經驗-獲取新專案-量產」的營運成長飛輪,使其營 收來源更加多元。
圖17:元澄簡明損益表
| NT $mn | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| 營業收入 | 0.0 | 0.0 | 0.0 | 6.6 | 136.7 |
| 營業毛利 | 0.0 | 0.0 | 0.0 | 4.7 | 104.5 |
| 營業利益 | -19.4 | -31.5 | -42.4 | -38.8 | -53.2 |
| 稅後淨利 | -47.4 | -158.1 | -218.5 | -90.6 | 121.2 |
| EPS (元) | -1.6 | -5.3 | -7.3 | -3.02 | 4.04 |
| 股本 | 30.0 | 30.0 | 30.0 | 30.0 | 30.0 |
| 年增率 | 2021 | 2022 | 2023 | 2024 | 2025 |
| 營業收入 | - | - | - | - | 1981.88% |
| 營業利益 | - | - | - | - | - |
| 稅後淨利 | - | - | - | - | 虧轉盈 |
| 獲利比率 | 2021 | 2022 | 2023 | 2024 | 2025 |
| 毛利率 | - | - | - | 71.0% | 76.2% |
| 營業利益率 | - | - | - | -38.8% | |
| 稅後利益率 資料來源:公司資料、元大投顧 | - | - | - | 88.4% |
前五大股東包含元澄管理層、聯發科、佳林灣創投與神盾集團,前十大股東持股比例約 51%。元澄 員工數約45人,其中RD 15人,人才庫主要來自中山大學。董事長、總經理及技術團隊,過往任 職於半導體(TSMC、AMD)與光通訊元件廠(Lumentum),擁有超過 10 年半導體設計開發經驗。 2026/2027年規劃將總人數擴編至59/80人,以RD人員為主。
| 圖18:股東結構 戶名 | 持有股數 | 持股比例 (%) |
|---|---|---|
| 聯發資本股份有限公司 | 2,430,000 | 9.2% |
| 映泰股份有限公司 | 1,962,075 | 7.4% |
| 群怡投資股份有限公司 | 1,616,374 | 6.1% |
| 歐企投資股份有限公司 | 1,569,659 | 5.9% |
| 元大證券股份有限公司 | 1,000,000 | 3.8% |
| 台達資本 | 900,000 | 3.4% |
| 神盾股份有限公司 | 820,602 | 3.1% |
| 佳林參創業投資股份有限公司 | 818,439 | 3.1% |
| 比翼資本管理顧問股份有限公 司 | 708,334 | 2.7% |
| 王 亦倢 | 689,900 | 2.6% |
| 其他 | 13,982,765 | 52.8% |
| 總計 | 26,498,148 | 100.0% |
資料來源:元大投顧、公司資料
圖19:管理層與學經歷
| 職稱 | 姓名 | 國籍 | 主要經(學)歷 |
|---|---|---|---|
| 董事長 | 蕭文雄 | 台灣 | 國立交通大學控制工程碩士 國立交通大學電子工程學士 美國國家半導體(NS)台灣區總經理 美商超微半導體(AMD)台灣區總經理 |
| 副董事長 | 陳憲煒 | 台灣 | 俄亥俄州立大學企業管理碩士 國立台灣大學經濟學學士 陽光保險集團總裁室首席投資官 台灣宏泰人壽董事長、宏泰集團投資長 英國巴克萊證券(BZW)台灣地區總經理 |
| 總經理 | 王亦捷 | 台灣 | EpiStar, Adv App Director Oxford Instruments UK APP & BD manager 亞太區 T.S.M.C. , Diffusion Dep. Eng. 美商 Varian Semicom IMP APP Eng. 美商 Luminent APP Section Mgr. 私立中原大學電子工程碩士 |
| 研發資深專案經理 | 阮信曉 | 台灣 | MIT MatSci Ph.D. Lumentum , Taiwan GM |
| 研發部經理 | 田偉辰 | 台灣 | 國立中山大學光電博士 金屬工業中心 專案經理 |
| 財會部經理 | 邱俊一 | 台灣 | 國立交通大學管理科學所碩士 錸創科技稽核主管 會計資深經理 創心醫電 財務處長 晶元光電稽核室 專案經理 資誠聯合會計師事務所 副理 |
資料來源:元大投顧、公司資料
圖20:同業評價比較表
| 公司 | 代碼 | 股價 | 市值 (百萬美元) | 調整後每股盈餘 - 2025 | 調整後每股盈餘 - 2026F | 調整後每股盈餘 - 2027F | 本益比(倍) - 2025 | 本益比(倍) - 2026F | 本益比(倍) - 2027F | 調整後每股盈餘成長率 (%) - 2025 | 調整後每股盈餘成長率 (%) - 2026F | 調整後每股盈餘成長率 (%) - 2027F |
|---|---|---|---|---|---|---|---|---|---|---|---|---|
| IC設 計 服 務 同 業 | ||||||||||||
| AVGO | AVGO US | 未評等 | 411.1 | 1,946,280 | 6.7 | 11.3 | 18.0 | 61.6 | 36.5 | 22.8 | 37.0 | 69.0 |
| Marvell | MRVL US | 未評等 | 176.3 | 154,334 | 1.6 | 2.8 | 3.8 | 113.1 | 62.3 | 46.1 | 3.2 | 81.4 |
| 世芯-KY | 3661 TT | 買進 | 4,430.0 | 11,451 | 69.22 | 132.95 | 153.56 | 64.0 | 33.3 | 28.8 | (13.3) | 92.1 |
| 聯發科 | 2454 TT | 買進 | 3,155.0 | 160,425 | 65.7 | 59.9 | 127.0 | 48.0 | 52.7 | 24.8 | (1.0) | (8.8) |
| 創意 | 3443 TT | 未評等 | 4,465.0 | 18,970 | 27.8 | 45.8 | 87.3 | 160.5 | 97.5 | 51.2 | 8.9 | 64.5 |
| IC設計服務業平 均 | 34.2 | 50.5 | 77.9 | 89.4 | 56.5 | 34.8 | 7.0 | 59.6 | ||||
| 台美股光通訊 | ||||||||||||
| Lumentum | LITE US | 未評等 | 890.1 | 69,249 | 2.0 | 8.0 | 18.8 | 451.5 | 111.4 | 47.4 | 95.2 | 305.5 |
| Coherent | COHR US | 未評等 | 353.6 | 69,184 | 3.5 | 5.5 | 8.2 | 100.6 | 64.8 | 43.2 | 110.6 | 55.1 |
| Corning | GLW US | 未評等 | 175.8 | 151,326 | 2.5 | 3.2 | 4.2 | 69.8 | 55.1 | 41.6 | 28.6 | 26.6 |
| POET | POET US | 未評等 | 13.1 | 2,256 | (0.2) | (0.2) | (0.0) | - | - | - | - | - |
| AAOI | AAOI US | 未評等 | 171.7 | 13,748 | (0.4) | 0.9 | 4.8 | - | 193.1 | 36.0 | - | - |
| 聯亞 | 3081 TT | 持有 | 2,545.0 | 7,303 | 4.6 | 18.1 | 40.1 | 549.4 | 140.4 | 63.4 | - | 291.4 |
| IET-KY | 4971 TT | 持有 | 652.0 | 818 | 1.6 | 7.9 | 15.0 | 399.2 | 82.1 | 43.4 | - | 386.1 |
| 寰宇-KY | 4991 TT | 未評等 | 679.0 | 2,557 | (0.0) | 6.1 | 12.1 | - | 110.8 | 56.2 | - | - |
| 全新 | 2455 TT | 買進 | 402.5 | 2,245 | 3.0 | 5.7 | 8.6 | 135.8 | 70.9 | 46.7 | (18.3) | 91.7 |
| 穩懋 | 3105 TT | 未評等 | 456.5 | 6,135 | 2.5 | 6.3 | 9.9 | 185.8 | 72.4 | 46.1 | 35.7 | 156.7 |
| 台美股光通訊類 股平均 | 270.3 | 100.1 | 47.1 | 50.3 | 187.6 | |||||||
| 中國光通訊 | ||||||||||||
| 中際旭創 | 300308 SZ | 未評等 | 1,044.3 | 168,678 | 40.7 | 61.6 | 53.2 | 26.1 | 53.2 | 96.5 | 39.9 | 19.6 |
| 天孚通信 | 300394 SZ | 未評等 | 355.0 | 41,593 | 40.4 | 47.3 | 46.7 | 7.5 | 11.2 | 16.7 | 47.5 | 31.6 |
| 新易盛 | 300502 SZ | 未評等 | 581.5 | 83,687 | 63.8 | 64.2 | 53.1 | 17.6 | 37.9 | 73.0 | 33.1 | 15.4 |
| 光迅科技 | 002281 SZ | 未評等 | 231.2 | 27,390 | 10.9 | 14.3 | 16.7 | 12.5 | 14.1 | 16.3 | 18.6 | 16.4 |
| 華工科技 | 000988 SZ | 未評等 | 163.7 | 23,422 | 15.6 | 16.9 | 17.3 | 11.6 | 13.1 | 15.5 | 14.1 | 12.5 |
| 光庫科技 | 300620 SZ | 未評等 | 260.8 | 9,891 | 6.3 | 17.5 | 20.4 | NA | NA | |||
| 中國光通訊類股 平均 | 29.6 | 37.0 資料來源:公司資料、元大投顧、Reuters;每股盈餘數字以當地貨幣為單位;股價依首頁收盤價日期為準 | 34.6 | 15.1 | 25.9 | 43.6 | 30.6 | 19.1 |